
Tamaño y participación del mercado de petróleo y gas downstream del sudeste asiático
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
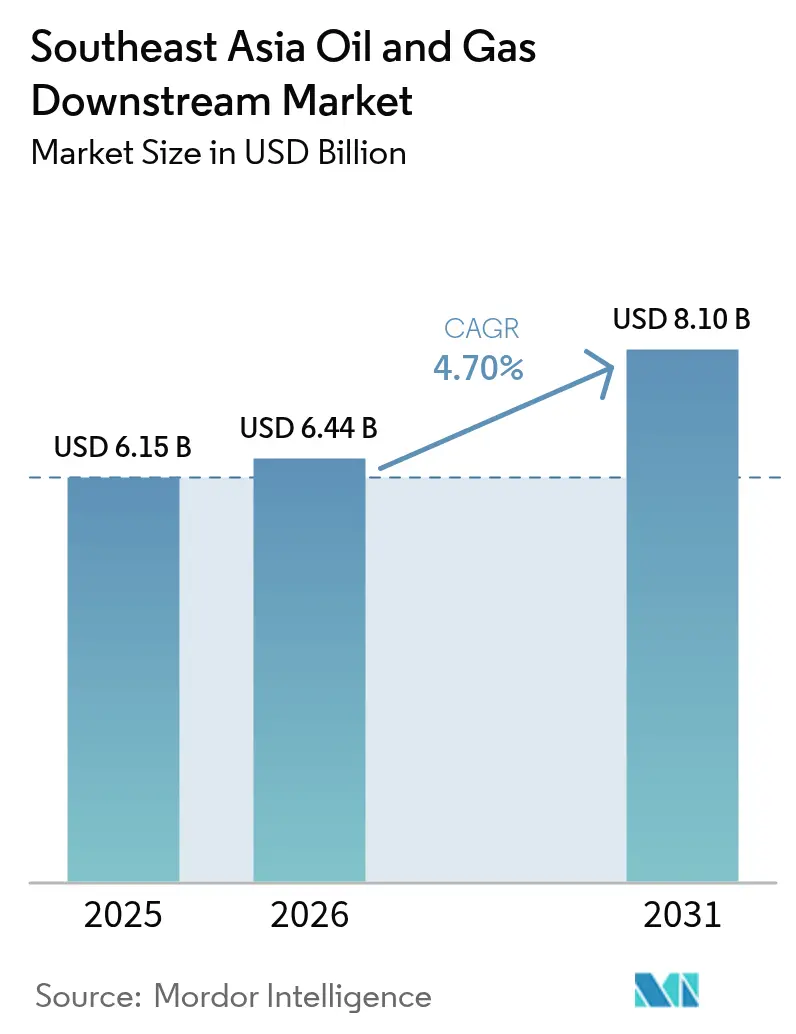
| Tamaño del mercado en el año base (2025) | 6.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 6.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.1 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.70 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de petróleo y gas downstream del sudeste asiático por Mordor Intelligence
Se espera que el tamaño del mercado de petróleo y gas downstream del sudeste asiático crezca de USD 6,15 mil millones en 2025 a USD 6,44 mil millones en 2026 y se prevé que alcance USD 8,1 mil millones en 2031 a una CAGR del 4,7% durante 2026-2031.
Las transiciones aceleradas desde la refinación independiente hacia plataformas petroquímicas integradas, la mayor demanda de combustible de aviación posterior a la COVID-19 y las regulaciones más estrictas sobre combustible marino posicionan al mercado de petróleo y gas downstream del sudeste asiático para una expansión resiliente a pesar de la volatilidad en los precios de los insumos. Los diferenciales competitivos ahora dependen de la preparación para la fijación de precios del carbono, la producción de búnker conforme con IMO 2020 y las actualizaciones de combustible Euro-V, cada uno de los cuales eleva los requisitos de gasto de capital, pero también desbloquea grupos de margen premium. La integración sostenida con arquitecturas de control digital y el mantenimiento predictivo habilitado por IA reduce el tiempo de inactividad no planificado hasta en un 12%, lo que permite a las refinerías ajustar sus combinaciones de productos en tiempo real, lo que sostiene la rentabilidad a lo largo de los ciclos de demanda.[1]Informe tecnológico, "La integración downstream impulsa la ventaja competitiva," Wall Street Journal, wsj.com Las políticas regionales, en especial el incremento del impuesto al carbono de Singapur y el próximo gravamen sobre emisiones de Indonesia, proporcionan incentivos monetarios para las inversiones en captura de carbono que protegen los valores de los activos a futuro dentro del mercado de petróleo y gas downstream del sudeste asiático en sentido amplio.
Conclusiones clave del informe
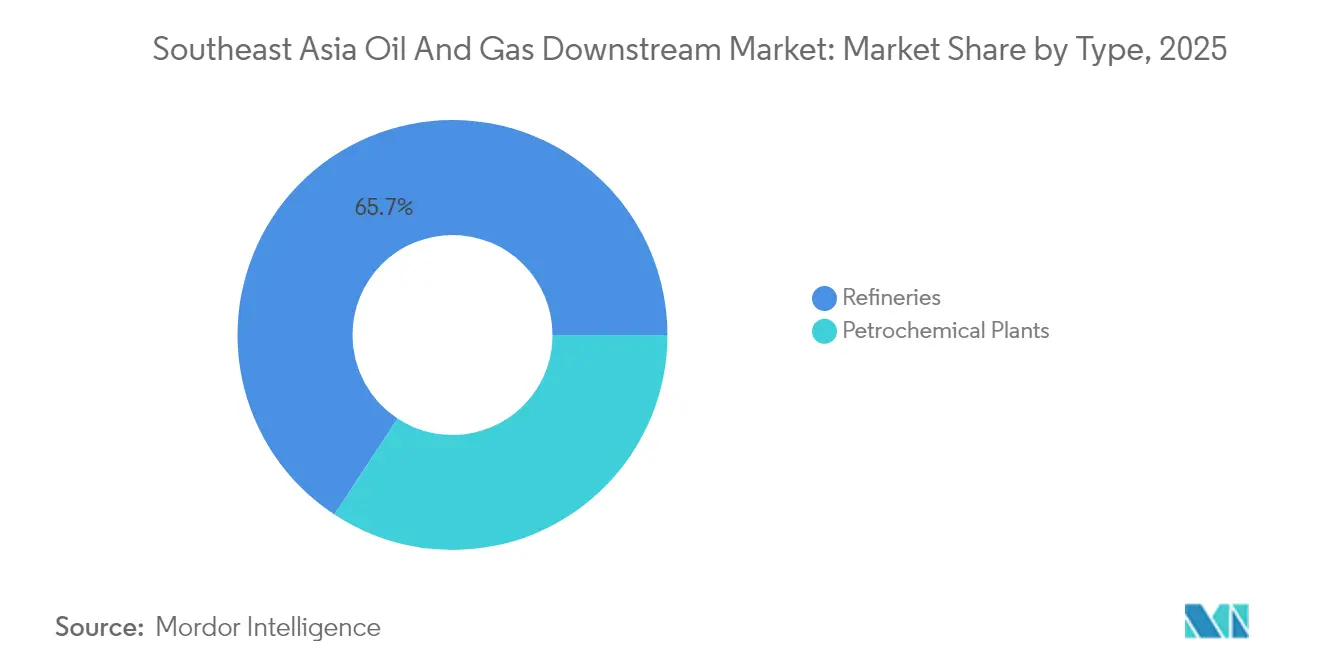
- Por tipo, las refinerías representaron el 65,74% de la participación del mercado de petróleo y gas downstream del sudeste asiático en 2025; las plantas petroquímicas registraron la tasa de crecimiento más rápida del 6,02% hasta 2031.
- Por tipo de producto, los productos petroleros refinados representaron el 61,12% del tamaño del mercado de petróleo y gas downstream del sudeste asiático en 2025, mientras que se proyecta que los petroquímicos avancen a una CAGR del 6,78% hasta 2031.
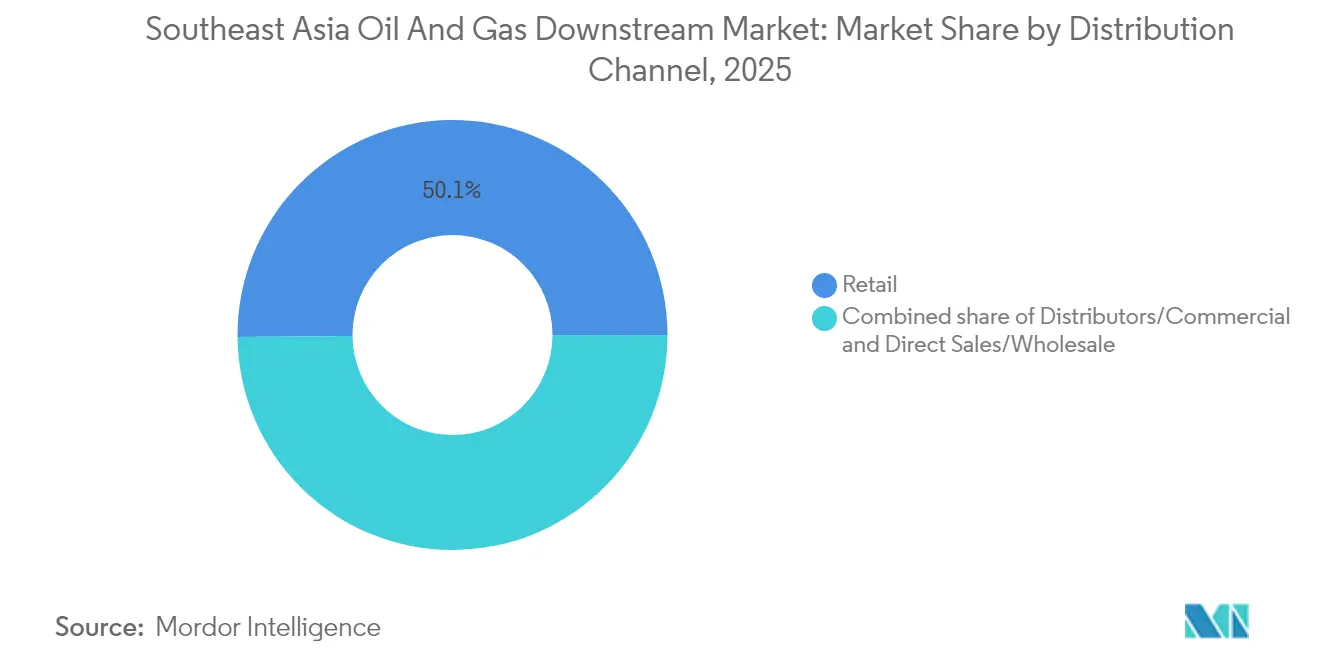
- Por canal de distribución, el canal minorista capturó el 50,14% del tamaño del mercado de petróleo y gas downstream del sudeste asiático en 2025; se prevé que los distribuidores y canales comerciales se expandan a una CAGR del 5,63% durante 2026-2031.
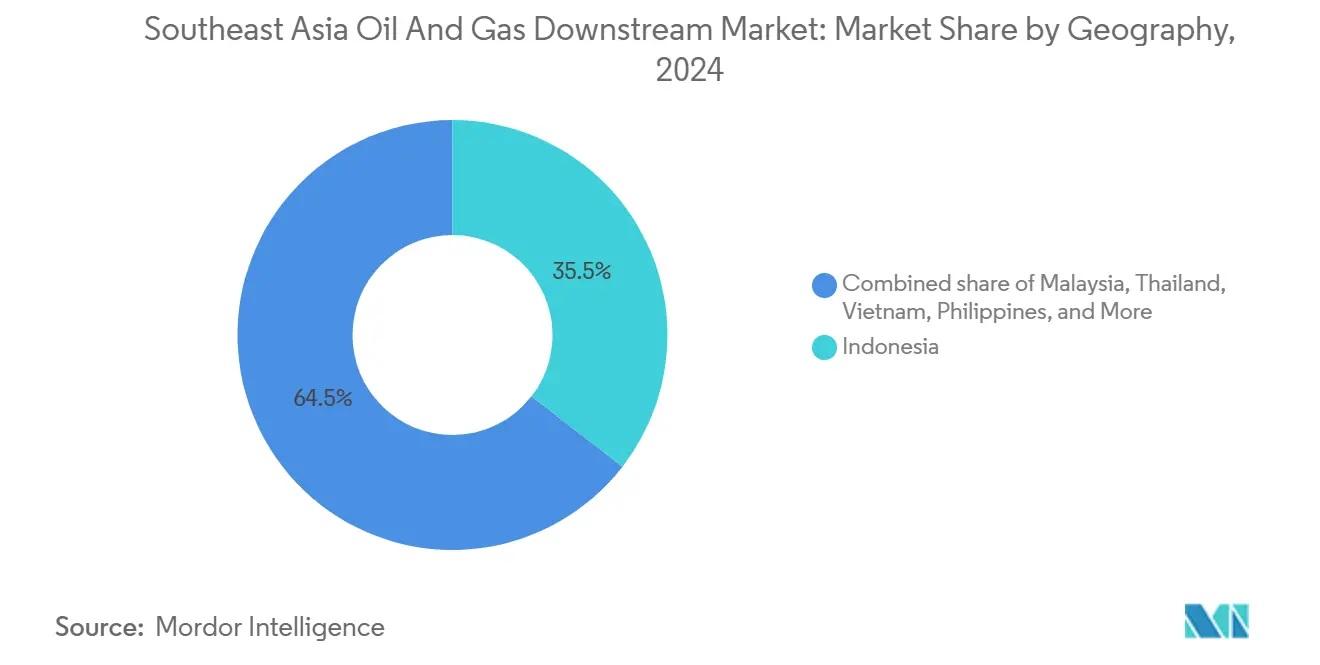
- Por geografía, Indonesia lideró con el 35,08% del tamaño del mercado de petróleo y gas downstream del sudeste asiático en 2025, mientras que Filipinas registró la tasa de crecimiento más rápida del 5,79% durante el período de perspectiva.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Rápida recuperación de la demanda regional de combustible para aviación tras la COVID | +1.0% | Centros de aviación de Singapur, Malasia y Tailandia | Corto plazo (≤ 2 años) |
| Mayor integración regional de esquemas de fijación de precios del carbono | +0.7% | Mercados centrales de la ASEAN, liderazgo de Singapur | Mediano plazo (2-4 años) |
| Expansión de centros de abastecimiento de búnker conformes con IMO 2020 | +0.8% | Puertos de Singapur, Malasia e Indonesia | Corto plazo (≤ 2 años) |
| Actualizaciones generalizadas de calidad de combustible (estándares Euro-V) | +0.6% | Mercados domésticos de Indonesia, Tailandia y Vietnam | Mediano plazo (2-4 años) |
| Integración petroquímica acelerada en refinerías existentes | +0.9% | Complejos integrados de Malasia, Indonesia y Tailandia | Largo plazo (≥ 4 años) |
| Mantenimiento predictivo impulsado por IA que reduce el OPEX | +0.4% | Regional, adopción temprana en Singapur y Malasia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida recuperación de la demanda regional de combustible para aviación tras la COVID
El tráfico aéreo en la ASEAN repuntó marcadamente, impulsando los suministros de combustible para aviación en el aeropuerto Changi de Singapur en 2024 a 8,2 millones de t, un 15% por encima del nivel base de 2019.[2]Mesa de aviación, "El consumo de combustible del aeropuerto Changi de Singapur supera los niveles prepandémicos," Reuters, reuters.com Los incrementos paralelos en los aeropuertos internacionales de Kuala Lumpur y Suvarnabhumi fueron suficientes para justificar cambios en la configuración de las refinerías hacia mayores rendimientos de combustible para aviación. Aerolíneas como AirAsia y Singapore Airlines restauraron la utilización de su flota al tiempo que ampliaron rutas hacia ciudades secundarias, lo que requiere una logística de combustible con múltiples nodos y genera una demanda estable de contratos de suministro integrados. Las refinerías equipadas con hidrotratadores avanzados capturan márgenes premium en combustible de aviación certificado, reforzando así la resiliencia de los márgenes del mercado de petróleo y gas downstream del sudeste asiático. La visibilidad de la demanda fomenta los desembolsos de capital para unidades selectivas de destilado que pueden alternar entre combustible de aviación y diésel en función de los diferenciales de cracking estacionales. Las señales de volumen predecibles también ayudan a los operadores downstream a negociar acuerdos de compra a largo plazo que sustentan la planificación del balance contable en nuevos proyectos de integración.
Mayor integración regional de esquemas de fijación de precios del carbono
Singapur elevó su gravamen sobre el carbono a SGD 25 por t-CO₂ en 2024 y lo incrementará de forma progresiva a SGD 80 para 2030, una medida reflejada por el sistema piloto de comercio de Tailandia y el marco fiscal de Indonesia para 2025.[3]Oficina de políticas, "La expansión del impuesto al carbono de Singapur incentiva la eficiencia de las refinerías," Financial Times, ft.com Los costos diferenciados de CO₂ impulsan a los operadores a implementar recuperación de gas de antorcha, modernizaciones de integración térmica y captura poscombustión, reduciendo así las emisiones unitarias y generando créditos negociables que compensan los gastos de cumplimiento. Los centros financieros de Kuala Lumpur y Singapur facilitan los mercados de créditos transfronterizos, lo que permite la optimización de la cartera para operadores de múltiples países. Las plantas que combinan la captura de carbono con hornos preparados para hidrógeno se posicionan para el escrutinio inminente de los clientes globales sobre las emisiones de Alcance 3. Los adoptantes tempranos ya monetizan el diésel y las mezclas de búnker de menor contenido de carbono a través de contratos premium con empresas de logística multinacionales que buscan reducciones de emisiones verificables. En conjunto, la armonización de la fijación de precios del carbono suministra incentivos tanto de zanahoria como de palo que aceleran la adopción de tecnología dentro del mercado de petróleo y gas downstream del sudeste asiático.
Expansión de centros de abastecimiento de búnker conformes con IMO 2020
Las ventas de combustibles marinos con 0,5% de azufre en Singapur superaron los 47,8 millones de t en 2024, consolidando el liderazgo mundial de la ciudad-estado. Los centros vecinos, Port Klang y Batam, añadieron unidades de hidrotratamiento y mezcla, aumentando la producción de búnker conforme en un 40% desde 2020. La ubicación geográfica estratégica a lo largo de las rutas Asia-Europa garantiza el caudal de procesamiento, mientras que las autoridades portuarias agilizan los protocolos de garantía de calidad, reforzando la confianza de los compradores. El auge del búnker impulsa la inversión en almacenamiento colocalizado, energía en tierra y combustibles alternativos como el metanol y el amoníaco, creando fuentes de ingresos auxiliares. Los armadores que aseguran contratos de suministro a largo plazo impulsan una demanda predecible, lo que permite a los refinadores cubrirse ante el debilitamiento de los márgenes de la gasolina. Las dinámicas competitivas, por lo tanto, favorecen las redes multisitio capaces de asignación sincronizada de productos, una tendencia que amplifica la importancia regional del mercado de petróleo y gas downstream del sudeste asiático.
Integración petroquímica acelerada en refinerías existentes
El Complejo Integrado de Pengerang en Malasia ilustra el fundamento económico: las instalaciones compartidas y los grupos de insumos unificados aumentan el retorno general sobre el capital invertido en 250 puntos básicos en comparación con los activos independientes. La modernización de Cilacap en Indonesia añade corrientes de etileno y propileno que satisfacen la demanda doméstica de polímeros y abren canales de exportación hacia China. La integración mitiga la ciclicidad de la demanda de combustible, reasignando nafta y residuo atmosférico hacia productos químicos de mayor valor durante períodos de márgenes comprimidos de combustibles de transporte. Los algoritmos de control de procesos ajustan los puntos de corte en tiempo real, maximizando los aromáticos o las olefinas ligeras según lo dictan los diferenciales de mercado, lo que sustenta las ganancias sostenidas incluso en períodos de contracción. Se espera que este enfoque se difunda rápidamente en el mercado de petróleo y gas downstream del sudeste asiático, con el complejo Map Ta Phut de Tailandia ya ejecutando expansiones de productos químicos especializados orientadas a producir materiales de grado electrónico. La integración de ciclo largo se convierte así en una estrategia fundamental para mantener la relevancia competitiva a lo largo de la década de la transición energética.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altas escaladas en el costo de capital en medio de la crisis en la cadena de suministro de ingeniería, adquisición y construcción (EPC) | -0.8% | Regional, agudo en proyectos complejos | Corto plazo (≤ 2 años) |
| Creciente penetración de vehículos eléctricos que suprime la demanda de gasolina | -0.6% | Centros urbanos de Tailandia e Indonesia | Mediano plazo (2-4 años) |
| Taxonomía estricta de bonos verdes que limita el financiamiento de combustibles fósiles | -0.5% | Centros financieros de Singapur y Malasia | Mediano plazo (2-4 años) |
| Escasez de mano de obra especializada para proyectos de mantenimiento complejo | -0.4% | Regional, concentrado en habilidades especializadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altas escaladas en el costo de capital en medio de la crisis en la cadena de suministro de EPC
Los precios del acero y las aleaciones especiales aumentaron un 40% entre 2022 y 2024, mientras que los tiempos de entrega de reactores de gran calibre se extendieron a 24 meses, inflando los desembolsos en hidrocraqueadores y crackeadores de etileno. Samsung Engineering y Hyundai Engineering Co. reportaron retrasos en la adquisición de equipos en las unidades de Pengerang y Balikpapan, lo que obligó a revisar los cronogramas de referencia y erosionó el valor presente neto de los proyectos. Las estructuras de financiamiento ahora incorporan reservas de contingencia más amplias y cláusulas de escalada indexadas, añadiendo complejidad a las aprobaciones de los comités de crédito. Los operadores con sólidas alianzas con proveedores y planes de construcción modular compensan parcialmente los sobrecostos, pero los actores más pequeños se enfrentan a barreras de entrada prohibitivas. Los cuellos de botella persistentes amenazan con diferir los plazos de incorporación de capacidad, suavizando el crecimiento de la oferta a corto plazo en el mercado de petróleo y gas downstream del sudeste asiático.
Creciente penetración de vehículos eléctricos que suprime la demanda de gasolina
La penetración de vehículos eléctricos en Tailandia en 2024 alcanzó el 9% de las ventas de vehículos nuevos, respaldada por exenciones fiscales y subsidios a la infraestructura de carga. La cadena de valor de baterías basadas en níquel de Indonesia está acelerando la fabricación local de vehículos eléctricos, proyectando una posible reducción del 15-20% en la demanda de gasolina en Yakarta para 2030. Las estaciones de servicio minoristas, por lo tanto, enfrentan una pérdida de tráfico que presiona el rendimiento y las ventas auxiliares de tiendas de conveniencia. Los refinadores contrarrestan esto orientándose hacia queroseno de aviación, gasóleo marino y materias primas petroquímicas menos expuestas a la electrificación. Aunque se espera que las flotas de combustión interna dominen en el mediano plazo, la elasticidad del consumo señala un plateau de la producción de gasolina a largo plazo, empujando el gasto de capital estratégico hacia combinaciones de productos diversificadas en todo el mercado de petróleo y gas downstream del sudeste asiático.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
la escala de las refinerías ancla el mercado, las plantas petroquímicas impulsan el crecimientoLas refinerías representaron el 65,74% de los ingresos de 2025, pero se espera que las unidades petroquímicas entreguen la CAGR más rápida del mercado de petróleo y gas downstream del sudeste asiático del 6,02% hasta 2031. El conjunto de refinerías aprovecha las economías de escala, la logística costera y las configuraciones de flexibilidad de crudo que pueden cambiar de crudos dulces a ácidos según fluctúan los diferenciales de precios. El clúster integrado de Singapur por sí solo procesa 1,5 millones de bpd y alimenta los oleoductos de exportación en toda la ASEAN. No obstante, el riesgo sostenido de la demanda de gasolina impulsa a los operadores hacia la adición de crackers de vapor y la extracción de aromáticos, que monetizan la economía competitiva de la nafta.
La integración petroquímica aumenta el margen general por barril al convertir la nafta incremental en cadenas de derivados a base de etileno. El complejo RAPID de Malasia encarna este cambio, implementando la recuperación unificada de gas residual y la cogeneración compartida para reducir los costos unitarios. La expansión de Map Ta Phut en Tailandia empaqueta elastómeros de nicho y olefinas especializadas para proveedores de componentes automotrices, reforzando la captura de valor no vinculada a los combustibles. El enfoque minimiza la exposición a los ciclos de combustibles para motores, protegiendo las bases de activos frente a los vientos en contra de la electrificación y la descarbonización en el mercado de petróleo y gas downstream del sudeste asiático.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de producto:
los petroquímicos superan a los combustibles refinadosLos productos petroleros refinados conservaron una participación del 61,12% en 2025, con exportaciones de gasolina, diésel y combustible de búnker conforme a través de rutas bien establecidas hacia Australia y el noreste de Asia. Sin embargo, se espera que los petroquímicos lideren el crecimiento a una CAGR del 6,78%, respaldados por la escalada en la demanda de polímeros utilizados en embalaje, construcción y manufactura de bienes duraderos. Los rendimientos de etileno, propileno y aromáticos de los sitios integrados sustentan la aspiración de la ASEAN de desplazar las importaciones.
Los lubricantes ocupan un nicho premium, con la mezcla de aceite base y aditivos que se basan en los insumos del Grupo III producidos en instalaciones de hidroprocessing regionales. Los comercializadores de lubricantes de marca buscan aprobaciones de fabricantes de equipos originales para asegurar la lealtad en el mercado de posventa. La mezcla de productos en evolución aporta resiliencia, ya que los productos químicos de mayor valor y los lubricantes especializados protegen los márgenes cuando los precios de los combustibles de transporte caen, un escenario anticipado durante la adopción generalizada de vehículos eléctricos, lo que fortalece la competitividad del mercado de petróleo y gas downstream del sudeste asiático.
Por canal de distribución:
el minorista domina, los flujos comerciales se aceleranLos combustibles minoristas siguieron siendo el canal más grande, representando el 50,14% en 2025, sustentados por más de 40.000 estaciones de servicio en Indonesia, Tailandia y Malasia. Las aplicaciones de fidelización y los formatos de tiendas de conveniencia mejoran los flujos de ingresos no vinculados a los combustibles, aislando parcialmente la economía de las estaciones de servicio de la erosión en el volumen de galones vendidos. Mientras tanto, los canales de distribuidores y comerciales muestran una CAGR del 5,63%, impulsados por el suministro de combustible de aviación, las ventas de combustible marino y los contratos de diésel a granel para productores de energía independientes.
Las plataformas digitales de gestión de pedidos permiten a los clientes a granel programar entregas y obtener certificados de contenido de azufre, aumentando así la fidelización del servicio. Las ventas directas y el canal mayorista atienden a los clústeres industriales que necesitan mezclas de combustible personalizadas, como el gasóleo marino de bajo punto de vertido para carga refrigerada. La sofisticación del canal comercial mejora la transparencia de la cadena de suministro y mitiga los costos de mantenimiento de inventario, reforzando así la captura de la demanda en el mercado de petróleo y gas downstream del sudeste asiático.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado Downstream de Petróleo y Gas de Indonesia
Indonesia lideró con una participación del 35,08% en 2025, procesando aproximadamente 1,6 millones de barriles por día en Cilacap, Balikpapan y Dumai, y captando diferenciales premium Euro-V mediante recientes modernizaciones de hidrocrackers. El desembolso de 15.000 millones de USD de Pertamina en petroquímica tiene como objetivo cerrar el déficit interno de polímeros proyectado en 3 millones de toneladas para 2027. Los marcos regulatorios otorgan alivio arancelario a la importación de equipos para crackers, acelerando los calendarios de ejecución.
Mercado Downstream de Petróleo y Gas de Malasia y Tailandia
Malasia ocupa el segundo lugar, anclada en el Complejo Integrado de Pengerang de PETRONAS, que combina 300.000 barriles por día de capacidad de refinación con 3,3 millones de toneladas de capacidad de olefinas y aromáticos. Los proyectos piloto de captura de carbono en el sitio reducen las emisiones de Alcance 1 en un 15%, generando créditos voluntarios que compensan la exposición al impuesto sobre el carbono de Singapur para los envíos entre empresas. Tailandia ocupa el tercer lugar, aprovechando la profundidad petroquímica de Map Ta Phut y la red minorista nacional de PTT; el país también amplía la infraestructura de abastecimiento de combustible para buques en Laem Chabang, atrayendo el tráfico de embarcaciones desviado desde los más restringidos atraques de Singapur.
Mercado Downstream de Petróleo y Gas de la ASEAN
Filipinas registra el CAGR más rápido del 5,79%, gracias a los esfuerzos de modernización de Petron que añaden capacidad Euro-V y líneas de polipropileno, al tiempo que satisface la creciente demanda de combustible para transporte vinculada a los programas de construcción de infraestructura. Vietnam avanza en su autosuficiencia de refinación a través de la Fase 2 de Nghi Son, asegurando materias primas mediante contratos de suministro de Oriente Medio e impulsando las exportaciones de aromáticos hacia China. Singapur, aunque físicamente limitado, mantiene su estatus de centro neurálgico a través de un sofisticado comercio de derivados y activos integrados de almacenamiento y mezcla que equilibran la oferta y la demanda regionales. Myanmar y Brunéi aportan capacidades de nicho y explotan intercambios transfronterizos para mitigar las limitaciones de escala doméstica, completando la diversidad geográfica dentro del mercado downstream de petróleo y gas del Sudeste Asiático.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
La regulación downstream en el sudeste asiático está cada vez más determinada por el cumplimiento en calidad de combustibles y emisiones, particularmente en torno a las actualizaciones al grado Euro-V y los límites de azufre en combustibles marinos de IMO 2020, que impulsan inversiones en hidrotratamiento y mezclado en centros importantes como Singapur. La política de fijación de precios del carbono también afecta a los operadores con presencia transfronteriza, ya que Singapur elevó su gravamen al carbono a SGD 25 por t-CO2 en 2024, con una trayectoria declarada hacia SGD 80 para 2030, lo que aumenta el valor de las modernizaciones de eficiencia y la preparación para la captura de carbono en refinación y petroquímica.
Los marcos a nivel país siguen siendo centrales para la obtención de permisos y el cumplimiento. En Indonesia, las actividades downstream continúan haciendo referencia al Reglamento Gubernamental N.º 36 de 2004 (en su versión modificada), mientras que el avance hacia un régimen de licencias basado en riesgo tras el Reglamento Gubernamental N.º 28 de 2025 aumenta la importancia de monitorear las normas de implementación que afectan a refinerías, terminales y redes minoristas. Las especificaciones de combustible también se establecen mediante decisiones ministeriales y de la Dirección General de Petróleo y Gas, incluida la decisión de la Dirección General relativa a las especificaciones de la gasolina RON 98. En Filipinas, el Departamento de Energía administra las normas downstream conforme a la Ley de Desregulación de la Industria Petrolera Downstream de 1998 (Ley de la República 8479), incluidas las normas de instalaciones y tuberías alineadas con las Normas Nacionales Filipinas (PNS). Timor-Leste otorga la autoridad de inspección y regulación downstream a la Autoridade Nacional do Petroleo bajo el Decreto-Ley n.º 01/2012.
Panorama competitivo
Panorama competitivo
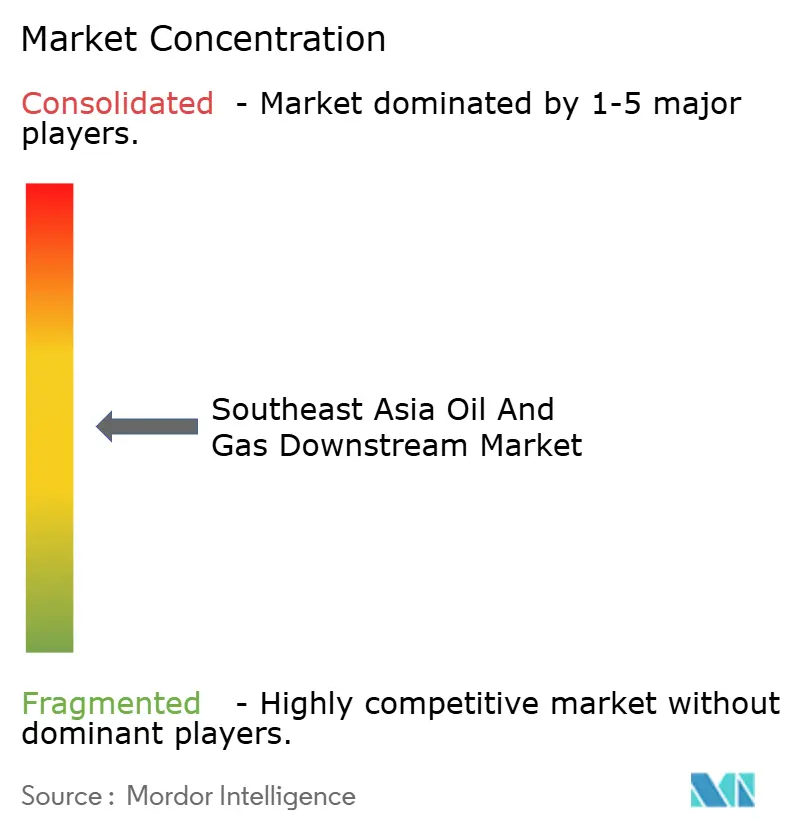
El mercado muestra una concentración moderada, con los campeones nacionales PETRONAS, Pertamina y PTT, junto con ExxonMobil, Shell y TotalEnergies, asegurando aproximadamente el 65% de la capacidad regional agregada, dejando una franja competitiva de refinadores de nivel medio y actores especializados en productos químicos. Las empresas estatales integradas ejercen una amplia latitud regulatoria y poder de distribución doméstico, mientras que las compañías petroleras internacionales (IOC) inyectan un profundo conocimiento de procesos y músculo de comercialización global. Las empresas mixtas conjuntas, como la de PTT-Aramco en Map Ta Phut, combinan la seguridad del suministro de crudo con la tecnología petroquímica, distribuyendo así el riesgo a lo largo de toda la cadena de valor.
La transformación digital resulta decisiva. Los circuitos de control impulsados por IA de Thai Oil reducen la intensidad energética en un 5%, mientras que el complejo de Shell en Singapur utiliza drones con visión artificial para mapear puntos críticos de corrosión, reduciendo el tiempo de inactividad por inspección. Los primeros líderes en captura de emisiones, como PETRONAS en la Fase 2 de Pengerang, negocian contratos premium con marcas de electrónica de consumo que requieren plásticos de bajo contenido de carbono. La agilidad comercial también importa: los algoritmos de optimización de fletes de Pavilion Energy hacen coincidir los despachos de combustible de búnker con los tiempos estimados de llegada de los buques, reduciendo drásticamente los costos de demurrage.
La tensión competitiva se intensifica a medida que la adopción de vehículos eléctricos presiona los márgenes de la gasolina. Los refinadores con visión de futuro se están orientando hacia combustible de aviación, destilados marinos y derivados químicos menos vulnerables a la electrificación. Al mismo tiempo, los nuevos participantes en combustibles renovables, incluidos los activos anteriores de Neste en Singapur ahora bajo Shell, desafían a los actores establecidos en las métricas de intensidad de carbono. El éxito depende cada vez más de orquestar la flexibilidad de los insumos, la eficiencia digital y la diversidad de la cartera para asegurar la viabilidad a largo plazo en el mercado de petróleo y gas downstream del sudeste asiático.
Líderes de la industria de petróleo y gas downstream del sudeste asiático
PTT Public Company Ltd
PT Pertamina
Shell plc
Petroliam Nasional Berhad
Exxon Mobil Corp
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Downstream de Petróleo y Gas del Sudeste Asiático
- Shell plc
- PTT Public Company Ltd
- PT Pertamina
- Petroliam Nasional Berhad (PETRONAS)
- Exxon Mobil Corp
- Vietnam Oil & Gas Group (PetroVietnam)
- Perusahaan Gas Negara Tbk
- Chevron Corporation
- TotalEnergies SE
- SK Energy
- Hyundai Engineering Co.
- Bangchak Corp
- IRPC Public Co.
- Hengyi Industries Sdn Bhd
- Pilipinas Shell Petroleum Corp
- Thai Oil Public Co.
- PT Chandra Asri Petrochemical Tbk
- Petron Corp
- Brunei Shell Petroleum
- Idemitsu Kosan (Vietnam JV)
Lea el análisis de las empresas de mercado downstream de petróleo y gas del sudeste asiático

Oportunidades de mercado y perspectivas futuras
Las mejoras en la complejidad de las refinerías y la integración petroquímica continúan generando oportunidades en productos de sustitución de importaciones, incluidos los combustibles Euro-V, derivados de propileno/etileno y aromáticos de mayor especificación, con un impulso de proyectos visible en los mercados clave. En Indonesia, la modernización de RDMP Balikpapan, inaugurada en enero de 2026, elevó la capacidad de 260.000 bpd a 360.000 bpd, respaldando un cambio hacia sistemas de suministro nacionales más grandes y complejos que pueden reorientar la gama de productos hacia combustible de aviación y destilados marinos, cumpliendo al mismo tiempo especificaciones de combustible más estrictas. Vietnam también muestra una trayectoria de inversión clara, con el inicio de la construcción del Proyecto de Modernización y Expansión de la Refinería de Dung Quat en julio de 2026 para elevar la capacidad de 148.000 bpd a 171.000 bpd para 2028, mientras que el complejo Long Son en Vietnam avanzó en la flexibilidad de materia prima mediante un paso de contratación de habilitación de etano (LSPE) para alinear más estrechamente la economía de la producción petroquímica con los diferenciales globales de materia prima.
Los combustibles líquidos bajos en carbono y la logística asociada añaden una capa de oportunidad en torno a los centros de demanda de aviación y marítima. Singapur y Malasia tienen iniciativas concretas de evaluación y desarrollo de SAF en curso, incluidas Keppel y Aster evaluando una planta de SAF en Jurong Island (100.000 toneladas por año) y Oiltek junto con BioSeaga anunciando el desarrollo conjunto de una biorrefinería de SAF de 300 toneladas métricas por día en Sabah. En paralelo, la infraestructura de gas y GNL se vuelve más relevante para la seguridad del suministro adyacente al downstream y la demanda industrial, ya que PETRONAS Gas y Tenaga Nasional formalizaron el desarrollo de la tercera terminal de regasificación de GNL de Malasia (RGT-3) en Lumut, Perak (500 MMscfd), respaldando la fiabilidad para la generación a gas y los usuarios industriales que anclan las cadenas de valor de combustibles, GLP y petroquímicos.
Recent Industry Developments in Mercado Downstream de Petróleo y Gas del Sudeste Asiático
- Abril de 2026: Pertamina avanzó en nueva infraestructura de suministro de gasolina al iniciar la construcción de dos nuevas instalaciones de refinería en sus sitios de Dumai y Cilacap, con una capacidad combinada declarada de 62.000 bpd y una inversión estimada de aproximadamente USD 1.200 millones. El movimiento refuerza la agenda de reducción de importaciones de Indonesia y aumenta la cartera de proyectos downstream vinculados a la demanda interna y las mejoras de calidad de producto.
- Mayo de 2025: Shell acordó transferir la propiedad de su red minorista de movilidad en Indonesia a una empresa conjunta entre Citadel Pacific y Sefas Group, manteniendo la marca Shell y suministrando productos combustibles bajo acuerdos de licencia de marca. La transacción reconfigura la dinámica competitiva en la distribución minorista al separar la propiedad de la red de la marca y el suministro, creando espacio para que nuevos operadores amplíen su presencia en estaciones de servicio.
- Mayo de 2024: Shell anunció planes para vender su participación en el Singapore Energy and Chemicals Park, incluidos los activos de refinería y petroquímicos de Singapur, en una acción de cartera seguida posteriormente por un proceso de venta. El acontecimiento señaló un cambio de propiedad para un centro regional estratégico y aumentó la importancia de la optimización de la cadena de suministro y el comercio para los participantes del mercado que dependen de Singapur para exportaciones, mezclado y suministro de combustible para buques.


Mercado Downstream de Petróleo y Gas del Sudeste Asiático Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca la actividad downstream de petróleo y gas en el sudeste asiático, centrándose en el valor creado desde la refinación y el procesamiento hasta la comercialización y venta de productos petrolíferos terminados y gas procesado entregado a la demanda local.
Exclusiones del alcance: No contabilizamos la exploración y producción upstream, los márgenes de comercialización de crudo, ni los servicios midstream de tuberías y transporte marítimo de GNL, a menos que estén integrados en los ingresos por ventas downstream.
Descripción general de la segmentación
- Por sector
- Refinerías
- Plantas petroquímicas
- Por tipo de producto
- Productos petroleros refinados
- Petroquímicos
- Lubricantes
- Por canal de distribución
- Ventas directas/Mayorista
- Distribuidores/Comercial
- Minorista
- Por geografía
- Indonesia
- Malasia
- Tailandia
- Vietnam
- Filipinas
- Singapur
- Myanmar
- Resto del sudeste asiático
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con estadísticas públicas de energía y comercio, de modo que el panorama de oferta y demanda se ancla en cifras que pueden verificarse frente a los informes de cada país. Recurrimos habitualmente a fuentes como publicaciones energéticas de la ASEAN, ministerios y reguladores nacionales de energía en los países cubiertos, balances de país y producto de la IEA, series de importación y exportación de UN Comtrade, y divulgaciones de capacidad de refinería de operadores oficiales y autoridades portuarias.
Después, utilizamos informes anuales de empresas, presentaciones para inversores y estados financieros auditados para comprender las adiciones de capacidad, la utilización y los cambios en la combinación de productos que impulsan los ingresos. Para verificaciones cruzadas, también revisamos cobertura de noticias confiables sobre calendarios de paradas de mantenimiento y puestas en marcha de nuevas unidades, y utilizamos suscripciones de pago para datos financieros de empresas, señales comerciales a nivel de envío y búsquedas de patentes cuando corresponde. Estas fuentes documentales son solo ilustrativas, y se utilizaron muchos otros documentos públicos para recopilar, confirmar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que las cifras documentales no pueden explicar del todo, especialmente la lógica de precios, los patrones de utilización y cómo se mueven los márgenes de comercialización entre países. Hablamos con una combinación de refinadores, distribuidores de combustible, partes interesadas vinculadas al almacenamiento y terminales, y grandes usuarios finales, y la cobertura se equilibró entre las subregiones de APAC dentro del sudeste asiático para que las diferencias entre países no se promediaran demasiado pronto.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 16% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 18% | Gerentes: 49% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la capacidad regional de refinación (miles de barriles por día), la utilización típica y los patrones de producción se utilizan para reconstruir los volúmenes vendibles, que luego se convierten en ingresos utilizando bandas de precios observadas. Para mantener totales realistas, también realizamos verificaciones selectivas de abajo hacia arriba, como el muestreo de indicadores de demanda a nivel país y el uso del ASP multiplicado por el volumen para productos clave, ajustando cuando las verificaciones de canal indican descuentos o escasez inusuales.
Los insumos se mantienen prácticos y repetibles, incluidas las adiciones y cierres de capacidad de refinería, los ciclos de utilización y parada de mantenimiento, la dirección del margen de refinación (crack spread), la dependencia de importaciones para combustibles específicos y los cambios en las políticas de fijación de precios minoristas de combustible. Para el pronóstico, se utiliza el análisis de escenarios porque la región puede cambiar rápidamente con nuevas unidades, regulación y fluctuaciones del precio del petróleo, y luego se utiliza la retroalimentación primaria para seleccionar la trayectoria más probable de la utilización y la progresión del ASP combinado. Cuando faltan datos de abajo hacia arriba para mercados más pequeños, la brecha se gestiona mediante asignación de cuota anclada a los flujos comerciales y la capacidad conocida, en lugar de conjeturas.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes como los balances comerciales de productos refinados, los cronogramas visibles de capacidad y puesta en marcha, y las tendencias de consumo a nivel país, y luego se investigan las variaciones antes de la aprobación final. Si una cifra cambia demasiado abruptamente, revisamos los factores clave, volvemos a ejecutar los pasos de conversión de moneda y fijación de precios, y recontactamos a las fuentes cuando es necesario.
Los informes se actualizan en un ciclo anual, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como grandes puestas en marcha de refinerías, paradas prolongadas o cambios de política que afectan los precios. Antes de la entrega, un analista completa una revisión final para que los clientes reciban una visión actualizada basada en los últimos comunicados públicos disponibles y la retroalimentación de campo confirmada.
El tamaño del mercado de downstream de petróleo y gas del sudeste asiático de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para este tema downstream pueden variar porque las empresas deciden diferentes límites sobre lo que cuenta como ingresos downstream, y también aplican diferentes momentos para la conversión de divisas y la fijación de precios vinculada al petróleo. Pequeños cambios en cómo se combinan los ASP entre gasolina, diésel, combustible de aviación y otros productos pueden alterar el total de manera significativa, particularmente cuando la utilización cambia en torno a las paradas de mantenimiento.
En nuestro caso, el modelo se vuelve a verificar en torno a movimientos de precios importantes utilizando el mismo mes de conversión para las monedas locales y una curva de ASP combinado actualizada. Esos pasos se validan luego frente a la utilización de capacidad y las señales de flujo comercial, que es la disciplina orientada a la actualización aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 6,15 mil millones (2025) | |
| Consultora Regional A | USD 182,40 mil millones (2024) | Esta cifra probablemente utiliza un conjunto de ingresos mucho más amplio al incorporar un rango más amplio de actividades de la cadena de valor downstream, y está anclada a un año base diferente, lo que cambia el momento de la conversión de divisas y el entorno de precios. |
| Publicación Sectorial B | USD 187,40 mil millones (2026) | La estimación parece basarse en una interpretación de ingresos de combustibles y petroquímicos con una progresión agresiva del ASP, y también utiliza un año base posterior que puede inflar los totales cuando los precios del petróleo y los márgenes son más altos. |
La dispersión en los valores proviene principalmente de los límites de alcance y de cómo se gestionan los precios y el momento de conversión de divisas a lo largo de los años. Al mantener los pasos vinculados a la capacidad, la utilización, los flujos comerciales y una ventana de conversión de ASP claramente definida, el tamaño de mercado resultante es más fácil de rastrear hasta sus factores observables y de actualizar de manera consistente cuando cambian las condiciones.


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de petróleo y gas downstream del sudeste asiático en 2031?
Los pronósticos sitúan el valor en USD 8,1 mil millones, frente a USD 6,15 mil millones en 2025.
¿Cuál es el segmento downstream de más rápido crecimiento?
Se proyecta que las plantas petroquímicas se expandan a una CAGR del 6,02% hasta 2031 a medida que las estrategias de integración se aceleran.
¿Por qué Indonesia es fundamental para la dinámica downstream regional?
Una participación en los ingresos del 35,08%, un sistema de refinación de 1,6 millones de bpd y USD 15.000 millones en capacidad petroquímica planificada convierten a Indonesia en el mercado ancla.
¿Cómo impacta la fijación de precios del carbono en la economía de las refinerías?
Los gravámenes crecientes en Singapur y los impuestos planificados en Indonesia incentivan las mejoras de eficiencia y la implementación de captura de carbono que reducen las emisiones netas y desbloquean precios premium de productos de bajo contenido de carbono.
¿Qué significa el cumplimiento de IMO 2020 para el abastecimiento de búnker regional?
Los puertos del sudeste asiático añadieron un 40% de capacidad de combustible conforme desde 2020, asegurando la demanda de combustible marino a largo plazo para las refinerías configuradas con hidrotratadores avanzados.
¿Cómo está remodelando la adopción de vehículos eléctricos la demanda de gasolina?
La participación del 9% en ventas de vehículos eléctricos de Tailandia y el impulso de la cadena de suministro de baterías de Indonesia apuntan a una erosión a mediano plazo de la demanda de gasolina urbana, instando a los refinadores a diversificarse hacia combustible de aviación, destilados marinos y productos químicos.
Última actualización de la página el:



