
Tamaño y Participación del Mercado de Pagos en Tiempo Real de Corea del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
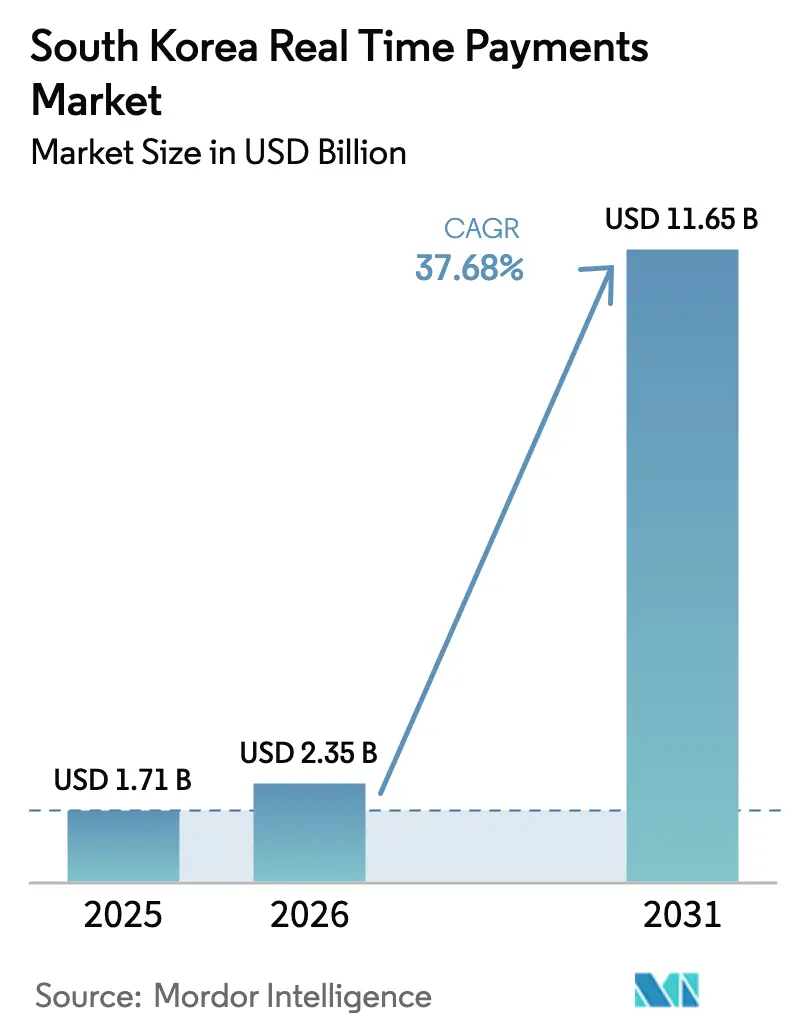
| Tamaño del mercado en el año base (2025) | 1.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 37.68 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pagos en Tiempo Real de Corea del Sur por Mordor Intelligence
El tamaño del mercado de pagos en tiempo real de Corea del Sur en 2026 se estima en USD 2,35 mil millones, creciendo desde el valor de 2025 de USD 1,71 mil millones con proyecciones para 2031 que muestran USD 11,65 mil millones, creciendo a una CAGR del 37,68% durante 2026-2031. El impulso está anclado en la propiedad casi universal de teléfonos inteligentes, una infraestructura 5G madura y un marco regulatorio que prioriza la banca abierta. El uso de efectivo está cayendo a tasas de dos dígitos, mientras que los rieles de tiempo real ahora sustentan todo, desde transferencias entre personas hasta el comercio en el metaverso. Los bancos y las empresas de tecnología financiera compiten por incorporar motores de detección de fraude basados en inteligencia artificial y módulos de liquidación basados en cadena de bloques, posicionándose para el crecimiento transfronterizo a medida que los volúmenes de transacciones internacionales se aceleran. Al mismo tiempo, el piloto en curso de moneda digital del banco central del Banco de Corea está impulsando actualizaciones a nivel de mercado a la mensajería ISO 20022, creando un modelo de datos unificado que mejora el cumplimiento normativo y el análisis de riesgos.
Conclusiones Clave del Informe
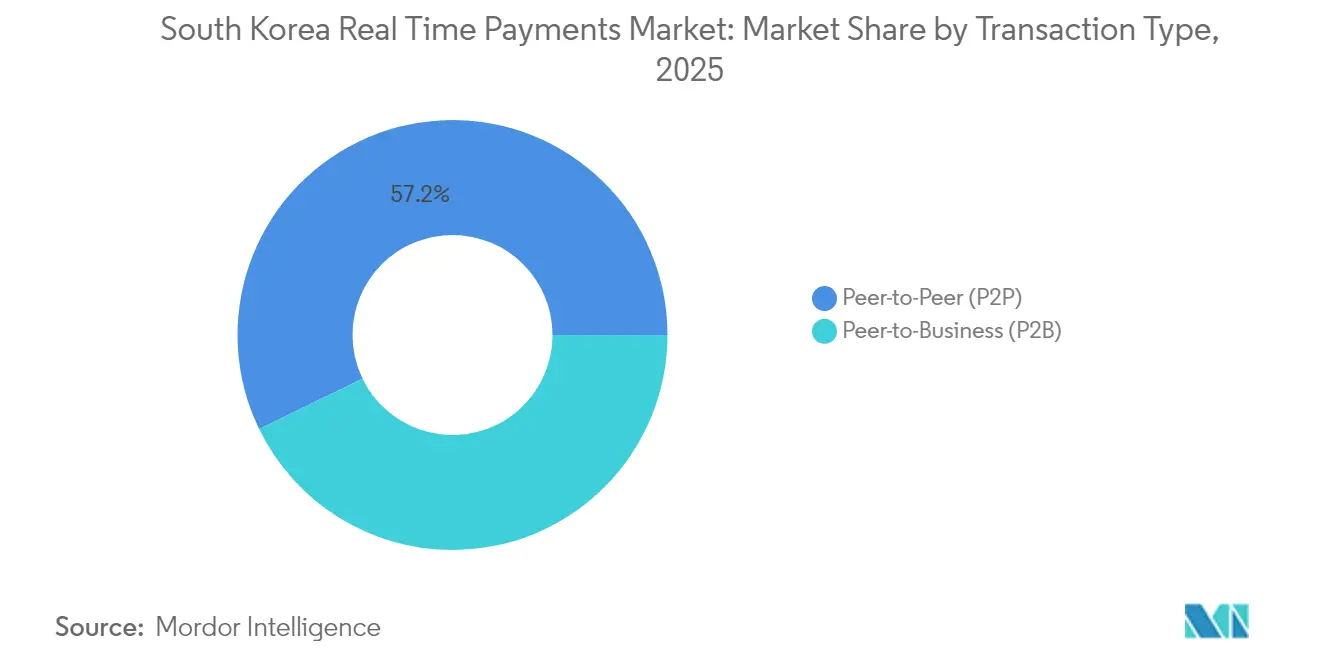
- Por tipo de transacción, las transferencias entre personas (P2P) representaron el 57,20% de la participación del mercado de pagos en tiempo real de Corea del Sur en 2025, mientras que las transferencias de persona a empresa (P2B) tienen previsto registrar la CAGR más rápida del período 2026-2031 con un 32,14%.
- Por componente, las ofertas de plataforma/solución captaron el 72,10% de la participación en ingresos en 2025; se proyecta que el segmento de servicios se expanda a una CAGR del 28,96% hasta 2031.
- Por modo de implementación, las implementaciones en la nube representaron el 61,85% del tamaño del mercado de pagos en tiempo real de Corea del Sur en 2025 y avanzan a una CAGR del 30,08% hasta 2031.
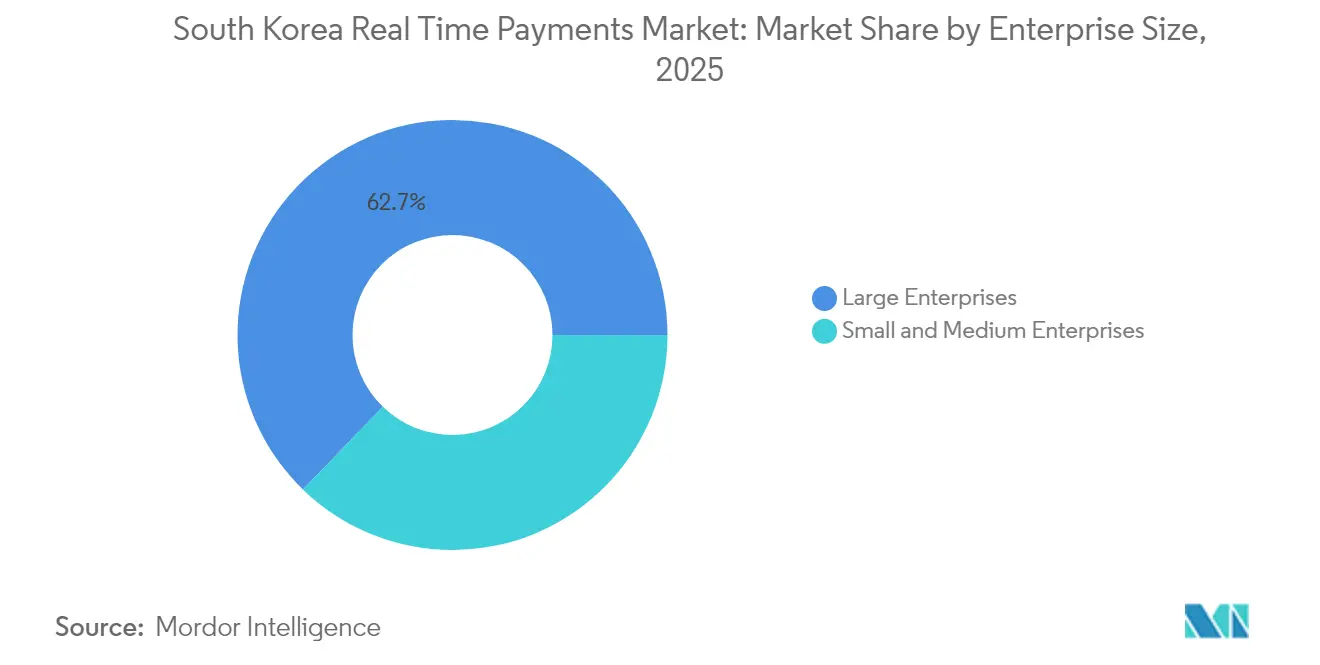
- Por tamaño de empresa, las grandes empresas lideraron con una participación del 62,75% en 2025, mientras que el segmento de pequeñas y medianas empresas tiene previsto crecer a una CAGR del 32,74%.
- Por industria de usuario final, BFSI representó el 40,80% del mercado en 2025; el segmento de gobierno y sector público avanza a una CAGR del 38,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Pagos en Tiempo Real de Corea del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transformación digital y penetración de teléfonos inteligentes >95% | +10.2% | Nacional, con mayor impacto en centros urbanos | Corto plazo (≤ 2 años) |
| Necesidad de liquidación instantánea y disminución del uso de efectivo | +8.5% | Nacional | Mediano plazo (2-4 años) |
| Banca abierta respaldada por el gobierno y ambición de convertirse en centro financiero | +7.3% | Nacional | Mediano plazo (2-4 años) |
| Integración de rieles de pagos en tiempo real en superaplicaciones del metaverso | +5.1% | Nacional, con adopción temprana en Seúl, Busan e Incheon | Largo plazo (≥ 4 años) |
| Entorno de pruebas de moneda digital del banco central que genera actualizaciones en la cámara de compensación de pagos en tiempo real | +4.8% | Nacional | Largo plazo (≥ 4 años) |
| Optimización del capital de trabajo en cadenas de suministro de pequeñas y medianas empresas | +3.2% | Nacional, con énfasis en regiones industriales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Transformación digital y penetración de teléfonos inteligentes
Una penetración de teléfonos inteligentes superior al 95% proporciona un punto de acceso ubicuo para las carteras digitales móviles, sustentando un aumento del 20% en el volumen total de pagos digitales a aproximadamente KRW 400 billones (USD 0,29 mil millones) en 2024.[1]Ministerio de Ciencia y TIC, "Plan de Nueva Economía Digital: Aprovechar los Vientos del Cambio," msit.go.kr El Plan de Nueva Economía Digital del gobierno ha destinado KRW 10,1 billones (USD 7,77 mil millones) para reforzar la infraestructura de nube, inteligencia artificial y datos, acelerando el tiempo de comercialización de las empresas de tecnología financiera.[2]Banco de Corea, "Supervisión e Innovación del Sistema de Pagos y Liquidaciones," bok.or.kr Estas inversiones han permitido a los proveedores de pagos atender a prácticamente toda la base de consumidores, reforzando el ciclo de adopción en los sectores de transporte por aplicación, entrega de alimentos y videojuegos.
Necesidad de liquidación instantánea y disminución del uso de efectivo
Las comisiones de tarjetas y los retrasos del procesamiento por lotes heredado han impulsado a los comerciantes hacia las transferencias de cuenta a cuenta. Los rieles de tiempo real ahora liquidan la mayor parte del gasto minorista urbano de pequeño importe en segundos, mejorando la liquidez de los comerciantes y reduciendo la exposición a contracargos. La disminución de los retiros en cajeros automáticos señala un cambio estructural a medida que los consumidores prefieren las opciones de código QR o comunicación de campo cercano (NFC) integradas en las superaplicaciones.
Banca abierta respaldada por el gobierno y ambición de convertirse en centro financiero
La Comisión de Servicios Financieros abrió las interfaces de programación de aplicaciones bancarias por etapas, reduciendo los costos de cambio para los consumidores y creando una nueva vía de ingresos para las empresas de tecnología financiera. Las comisiones de transacción para el acceso de terceros cayeron drásticamente; la disponibilidad fuera de línea programada para 2025 extenderá los beneficios a los pequeños comercios.[3]Comisión de Servicios Financieros, "Comunicados de Prensa," fsc.go.kr El Fondo de Innovación en Tecnología Financiera de KRW 500 mil millones (2024-2027) está atrayendo inversión privada y captando sedes regionales hacia el distrito de Yeouido en Seúl.
Integración de rieles de pagos en tiempo real en superaplicaciones del metaverso
Las economías virtuales en Naver Zepeto y Kakao Universe requieren micropagos sin fricciones. Se prevé que la propiedad de carteras digitales alcance el 98% de la población para 2025.[4]Xsolla, "Desbloqueando el mercado de carteras digitales de Corea del Sur," xsolla.com Los estudios de videojuegos incorporan módulos de liquidación en tiempo real, lo que permite el comercio de activos entre plataformas y abre ingresos complementarios para las pasarelas de pago a través de la monetización de datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del fraude y ataques de apropiación de cuentas | -3.8% | Nacional, con mayor impacto en áreas metropolitanas | Corto plazo (≤ 2 años) |
| La compensación por lotes heredada sigue siendo crítica para las empresas | -2.1% | Nacional, concentrado en centros industriales y financieros | Mediano plazo (2-4 años) |
| Riesgo de liquidez intradía para los proveedores de servicios de pago más pequeños | -1.9% | Nacional | Mediano plazo (2-4 años) |
| Incertidumbre sobre el límite de comisiones para micropagos con código QR | -1.5% | Nacional, con énfasis en zonas de alta densidad minorista | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del fraude y ataques de apropiación de cuentas
El fraude en pagos en la región de Asia-Pacífico aumentó un 15% en 2024; las estafas con códigos QR y las tácticas de intercambio de tarjeta SIM son prevalentes en Corea. La irrevocabilidad en tiempo real aumenta la percepción de riesgo por parte del consumidor. Los reguladores están auditando los controles de protección de datos en Naver Pay y Toss. Los proveedores responden con biometría conductual y listas negras de consorcio, aunque la sofisticación de los atacantes evoluciona rápidamente.
La compensación por lotes heredada sigue siendo crítica para las empresas
Las grandes empresas siguen procesando en lotes los archivos de nóminas masivas y proveedores durante la noche para alinearse con los ciclos de planificación de recursos empresariales (ERP). Este comportamiento reduce el volumen direccionable para el mercado de pagos en tiempo real de Corea del Sur, aunque los planes de transición a ISO 20022 podrían facilitar la migración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Transacción: El Dominio P2P Oculta el Potencial Alcista del B2B
Las transferencias P2P representaron el 57,20% del volumen de 2025, reflejando la ubicuidad cultural de los complementos de KakaoTalk. Este segmento ancla el tamaño del mercado de pagos en tiempo real de Corea del Sur, aunque el crecimiento se está estabilizando ante la saturación. Sin embargo, se prevé que los flujos P2B crezcan a una CAGR del 32,14%, respaldados por los códigos QR en el punto de venta y el pago en línea de cuenta a cuenta.
La adopción de P2B señala una mayor digitalización de los comerciantes y genera flujos de datos más ricos para la segmentación de programas de fidelización. Kakao Pay planea triplicar las tiendas afiliadas hasta 3 millones, aprovechando la interoperabilidad con Samsung Pay. Las transferencias directas de cuenta a cuenta reducen el costo de aceptación frente a los rieles de tarjetas, lo que lleva a las plataformas de comercio electrónico a promover el pago mediante botón bancario.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Componente: Las Plataformas como Integradores de Sistemas
Las ofertas de plataforma/solución captaron el 72,10% de los ingresos en 2025, lo que ilustra la preferencia de los compradores por las soluciones integrales. El segmento de servicios se expandirá más rápidamente a una CAGR del 28,96% a medida que las empresas externalizan el análisis de fraude, las verificaciones de Conozca a su Cliente y los módulos de cumplimiento normativo.
Hyundai Card muestra la trayectoria: su motor de mercadotecnia con inteligencia artificial "Universe" clasifica grupos de comportamiento y vende análisis en el extranjero. Estas capacidades transforman las plataformas en capas de orquestación para la venta cruzada de crédito, préstamos y seguros, añadiendo ingresos recurrentes.
Por Modo de Implementación: Aceleración en la Nube
Las implementaciones en la nube representaron el 61,85% de la participación en 2025 y están creciendo a una CAGR del 30,08%. El cómputo elástico soporta los picos de tráfico en temporadas festivas sin capacidad ociosa. La base de datos distribuida globalmente de Oracle ilustra el cumplimiento de la nube soberana junto con una latencia inferior al segundo.
La migración desbloquea el alcance global: los pagos en moneda extranjera a través de Naver Pay, Kakao Pay y Toss aumentaron de KRW 117,73 mil millones (USD 0,09 mil millones) en 2022 a KRW 640,31 mil millones (USD 0,49 mil millones) en 2024. Las interfaces de programación de aplicaciones en la nube simplifican la incorporación de adquirentes y carteras internacionales.
Por Tamaño de Empresa: Las Pequeñas y Medianas Empresas Reducen la Brecha
Las grandes empresas controlaron el 62,75% de las transacciones de 2025, aprovechando sus presupuestos de tecnología de la información propios para incorporar pagos instantáneos en los recorridos omnicanal. Sin embargo, las pequeñas y medianas empresas registrarán una CAGR del 32,74% a medida que los vales de servicios digitales, los kits de herramientas de comercio electrónico y las soluciones de punto de venta en la nube reducen las barreras de adopción.
La alfabetización digital de los directores ejecutivos y la ventaja percibida son factores decisivos de adopción. Los proveedores de pagos incluyen paneles de análisis que comparan la facturación, incentivando a las pequeñas y medianas empresas a abandonar el efectivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: BFSI Lidera, el Sector Público Crece con Fuerza
BFSI captó el 40,80% de la participación en 2025 a medida que los bancos despliegan rieles de tiempo real para retener depositantes y realizar ventas cruzadas. La integración de ISO 20022 mejora la precisión del filtrado contra el lavado de dinero, reduciendo los falsos positivos.
La CAGR del sector público del 38,21% es la más rápida del mercado, impulsada por programas de desembolso digital y reforma de la contratación pública. Los rieles de tiempo real reducen la liquidación de días a segundos, mejorando la liquidez para los proveedores. Visa señala que los gobiernos aprovechan los datos para la formulación de políticas.
Análisis Geográfico
La cobertura homogénea de fibra óptica y 5G de Corea del Sur sustenta la disponibilidad uniforme del servicio; la penetración de internet supera el 96%. Las áreas metropolitanas de Seúl, Busan e Incheon registran las mayores densidades de transacciones gracias a las sedes corporativas y los consumidores de alto poder adquisitivo. Seúl suele ser el terreno de pruebas para las nuevas funciones de las carteras digitales, acelerando los efectos de red.
Las disparidades de adopción regional reflejan los ingresos más que la infraestructura. Un estudio de 2023 muestra que los grupos de mayores ingresos utilizan las finanzas digitales con mayor frecuencia, lo que genera preocupaciones de inclusión incluso en un entorno de red densa. Las subvenciones gubernamentales se dirigen a los pequeños comerciantes rurales con lectores de código QR subsidiados.
La expansión transfronteriza está reconfigurando los vectores de crecimiento. El gasto de las carteras digitales coreanas en el extranjero aumentó un 443% entre 2022 y 2024. Toss extendió la aceptación de códigos QR a 42 países a través de Alipay+, creando nuevos corredores de comisiones. Estos movimientos diversifican los ingresos a medida que el mercado doméstico madura e impulsan los estándares coreanos hacia las arquitecturas de pago regionales.
Panorama regulatorio
El entorno de pagos en tiempo real de Corea del Sur está determinado por la supervisión y modernización dirigidas por el Banco de Corea (BOK), junto con los marcos de política administrados por la Comisión de Servicios Financieros (FSC). Un ancla clave de infraestructura es BOK-Wire+, donde el BOK está implementando la mensajería ISO 20022 para mejorar la interoperabilidad y la consistencia de los datos de pago, alineando las prácticas de mensajería nacionales con los requisitos transfronterizos.
Junto con la modernización de los rieles de pago, las normas para el comercio digital y las plataformas se están endureciendo de maneras que afectan a los pagos en el punto de venta habilitados para RTP y a los flujos de comercio con billeteras digitales. En diciembre de 2025, la Asamblea Nacional aprobó importantes enmiendas a la Ley de Protección al Consumidor en el Comercio Electrónico (Ley de Comercio Electrónico) que aumentan la responsabilidad de las plataformas de comercio electrónico extranjeras que atienden a consumidores coreanos. En marzo de 2026, la Comisión de Comercio Justo de Corea (KFTC) anunció enmiendas propuestas al Decreto de Aplicación y las Normas de la Ley de Comercio Electrónico, incluidas aclaraciones sobre la designación de representantes locales para empresas extranjeras, lo que eleva las exigencias de cumplimiento para los comerciantes y mercados transfronterizos que integran pagos instantáneos de cuenta a cuenta.
Análisis de la cadena de valor
La cadena de valor comienza con la gobernanza y la infraestructura de compensación. El Banco de Corea opera BOK-Wire+ para la liquidación, mientras que el Instituto Coreano de Telecomunicaciones y Compensación Financiera (KFTC) gestiona los principales sistemas de pago minorista que conectan a los bancos y los proveedores de servicios de pago. Sobre estos rieles, los bancos y los operadores financieros electrónicos no bancarios ofrecen iniciación de cara al cliente a través de la banca móvil, aplicaciones de billetera y pagos en el punto de venta basados en API, respaldados por herramientas de identidad/KYC, controles de fraude y cumplimiento que se vuelven más críticas a medida que los pagos irrevocables en tiempo real se expanden en casos de uso P2P y P2B.
En etapas posteriores, los comerciantes, plataformas y pagadores del sector público integran flujos de aceptación y desembolso de pagos a través de gateways, adquirentes/procesadores y capas de orquestación, cada vez más entregados mediante implementaciones en la nube y módulos de análisis de datos. El ecosistema también está absorbiendo nuevas modalidades de liquidación a través del Proyecto Hangang del BOK. En marzo de 2026, este avanzó a la Fase 2, centrada en infraestructura basada en CBDC mayorista y tokens de depósito emitidos por bancos, y en mayo de 2026 se confirmó a LG CNS como contratista principal para el desarrollo de la infraestructura común, lo que señala trabajo adicional de integración en interfaces de billeteras, conectores de liquidación tokenizada, y capas de programabilidad y cumplimiento.
Panorama Competitivo
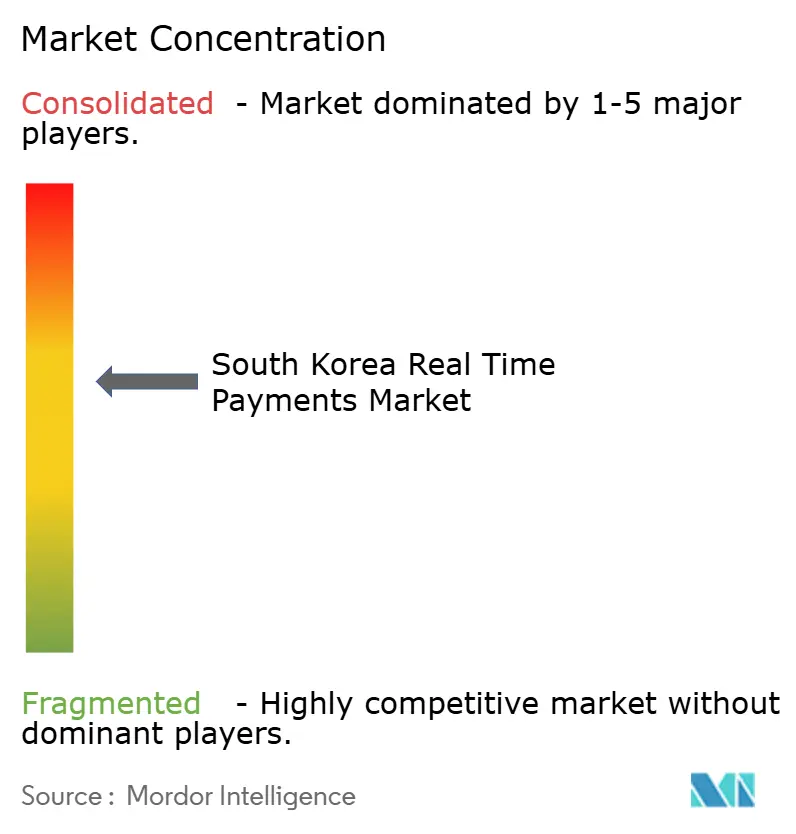
La competencia es intensa pero moderadamente concentrada; los cinco principales operadores procesan aproximadamente el 60% del volumen. Kakao Pay, Naver Financial y Toss aprovechan los ecosistemas cautivos de redes sociales o portales, convirtiendo a los usuarios activos diarios en ciclos de pago. Los bancos tradicionales responden con interfaces de programación de aplicaciones de marca blanca y participaciones accionarias en empresas de tecnología financiera para retener los flujos de liquidación.
La estrategia de ecosistema domina. Naver Financial escala a través de patentes, presentando 430 solicitudes relacionadas con la automatización en 2024. La diferenciación tecnológica sustenta las conversaciones de asociación con emisores de tarjetas que buscan conciliación con inteligencia artificial. Los nuevos participantes se abren paso en nichos: Alchemy Pay obtuvo la aprobación local para conectar los rieles de moneda fiduciaria y criptomonedas, atendiendo segmentos desatendidos por los operadores establecidos.
Líderes de la Industria de Pagos en Tiempo Real de Corea del Sur
Toss (Viva Republica Inc.)
VISA Inc.
Mastercard Inc.
Kakao Pay Corp.
Naver Financial Corp. (Naver Pay)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La implementación de ISO 20022 y la modernización del sistema de liquidación ofrecen una vía práctica de ejecución para proveedores y operadores de pago que ofrecen traducción de mensajes, enriquecimiento de datos, reconciliación y análisis de cumplimiento en bancos, billeteras y gateways. El BOK ha vinculado su hoja de ruta a la adopción de ISO 20022 en BOK-Wire+ y a la alineación con los requisitos de datos armonizados del BIS CPMI, respaldados por nuevas directrices de uso de mensajes publicadas para los participantes en 2024, lo que convierte la interoperabilidad en una oportunidad concreta de integración de sistemas en toda la cadena de pagos.
Un segundo grupo de oportunidades está emergiendo alrededor de nuevos corredores de liquidación y transfronterizos respaldados por programas de infraestructura pública. El BOK amplió el horario operativo de BOK-Wire+ en marzo de 2026 y continúa con iniciativas de mejora de infraestructura, incluido el trabajo relacionado con un sistema de liquidación en KRW fuera del territorio y una adopción más amplia de ISO 20022. Esto eleva directamente la demanda de conectividad de alta disponibilidad, monitoreo de liquidez en tiempo real y servicios de resiliencia operativa. Al mismo tiempo, el piloto en vivo del Proyecto Hangang del BOK, que integra CBDC mayoristas y depósitos tokenizados, crea un área de desarrollo adyacente para interfaces de billeteras de depósitos tokenizados, controles de pago programables y herramientas de cumplimiento listas para auditoría que pueden comercializarse a través de bancos y grandes ecosistemas de plataformas.
Desarrollos recientes del sector
- Julio de 2026: El Banco de Corea amplió las pruebas en el mundo real bajo su programa de moneda digital Proyecto Han River (Hangang), ampliando el acceso a billeteras de tokens de depósito y aumentando los parámetros de participación y uso reportados en la cobertura local. Esto incrementa la carga de trabajo de integración práctica para los bancos y operadores de pago que necesitan conectar experiencias de billetera, aceptación de comerciantes y controles a los rieles en tiempo real.
- Abril de 2026: El Banco de Corea y el Banco de Indonesia lanzaron pagos transfronterizos bidireccionales basados en QR que admiten transacciones en moneda local entre los dos mercados. Esto añade un corredor tangible para que las billeteras coreanas y los adquirentes de comerciantes amplíen la aceptación de QR y las experiencias vinculadas a la liquidación en tiempo real más allá de las transferencias nacionales.
- Mayo de 2025: El Banco de Corea lanzó el piloto de CBDC "Proyecto Han River" con 100,000 usuarios, probando el uso de depósitos tokenizados en tiendas fuera de línea y en línea. El piloto aceleró las actualizaciones en mensajería, flujos de trabajo de liquidación y controles de riesgo que también respaldan pagos de cuenta a cuenta más rápidos en contextos minoristas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de pagos en tiempo real de Corea del Sur se define como los ingresos obtenidos de transacciones de pago nacionales que se compensan y liquidan casi en tiempo real en rieles 24x7, incluidos los ingresos por plataformas/soluciones y servicios vinculados a estos flujos.
Exclusiones de alcance: Los flujos de RTGS de gran valor, la actividad de compensación de esquemas de tarjetas y las transferencias bancarias puntuales no se contabilizan en este mercado.
Descripción general de la segmentación
- Por Tipo de Transacción
- Persona a Persona (P2P)
- Persona a Empresa (P2B)
- Por Componente
- Plataforma / Solución
- Servicios
- Por Modo de Implementación
- Nube
- Local
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Industria de Usuario Final
- Comercio Minorista y Comercio Electrónico
- BFSI
- Servicios Públicos y Telecomunicaciones
- Salud
- Gobierno y Sector Público
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del mercado, anclar el contexto local de pagos y recopilar señales estables de series temporales que puedan modelarse año por año. Nos basamos en fuentes públicas y sin muro de pago, como publicaciones del Banco de Corea, comunicados de la Comisión de Servicios Financieros, actualizaciones del Instituto Coreano de Telecomunicaciones y Compensación Financiera, e indicadores de Statistics Korea (KOSTAT), que ayudan a validar los patrones de adopción y el comportamiento de pago.
Para traducir la actividad en valor de mercado, también revisamos materiales como sitios web de asociaciones de pago, informes anuales de bancos y fintech, presentaciones de empresas ante inversores y documentos regulatorios, bases de datos de patentes para la dirección de productos, y prensa empresarial de reputación para la cronología de eventos que puedan modificar los supuestos. Cuando estuvo disponible, se utilizó una suscripción de pago para datos financieros de empresas y noticias con el fin de verificar las divulgaciones y los cambios importantes en precios o en la estructura de servicios. Las fuentes enumeradas aquí son ilustrativas y no exhaustivas, y se consultaron referencias adicionales para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué tipos de transacciones se consideran en tiempo real en Corea del Sur, y cómo se monetiza a través de las tarifas de plataforma, los precios por transacción y los servicios de apoyo. Hablamos con una combinación de participantes de rieles de pago, partes interesadas del lado del comerciante, y proveedores de soluciones y servicios, de modo que se pudieran cubrir las brechas de los informes públicos y verificar los supuestos entre diferentes grupos de usuarios.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 17% | Gerentes: 57% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento principal utiliza un enfoque descendente y ascendente, en el que las señales de actividad de pagos instantáneos nacionales se reconstruyen en valor aplicando tasas de monetización realistas para los rieles y servicios de apoyo, y luego se ajustan para coincidir con lo que los usuarios informan que realmente se cobra en el mercado. Para mantener el modelo fundamentado, corroboramos los totales mediante verificaciones ascendentes selectivas, como rangos de precio por transacción muestreados, divisiones de ingresos entre plataforma y servicios, y verificaciones de canal con encuestados del lado del comerciante.
Unos pocos insumos hacen la mayor parte del trabajo en este modelo de mercado, incluida la combinación de casos de uso P2B frente a otros casos minoristas, la proporción de transacciones enrutadas a través de rieles en tiempo real 24x7 en lugar de tarjetas o transferencias por lotes, la progresión promedio de tarifas y take-rate por tipo de transacción, las tasas de adopción de servicios (verificaciones de fraude, notificaciones, habilitación de API), y el ritmo de incorporación de bancos y comerciantes. Cuando una variable no se divulga de manera consistente, no forzamos una consolidación completa a partir de cada proveedor, sino que utilizamos un pequeño conjunto de rangos defendibles que se vuelven a probar en entrevistas antes de finalizar.
Para el pronóstico, nos basamos principalmente en el análisis de escenarios, ya que el precio por transacción y la monetización de servicios pueden cambiar rápidamente cuando ocurren cambios de política, competencia o producto. Los casos base, conservador y de adopción más rápida se construyen a partir de la participación esperada en los rieles, la aceptación por parte de los comerciantes y las perspectivas de compresión o expansión de tarifas, que luego se reconcilian con los indicadores de demanda más consistentes.
Validación de datos y ciclo de actualización
La validación se realiza mediante la triangulación de señales independientes, y luego verificando si la economía implícita tiene sentido para los participantes de los rieles y los comerciantes. Comparamos los resultados con series temporales públicas (como indicadores de actividad de pagos), buscamos saltos abruptos que no coincidan con eventos conocidos, y verificamos de nuevo cualquier variación que parezca demasiado grande en comparación con la tendencia del año anterior.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones de analistas en varias etapas para que la lógica de precios, las reglas de inclusión y las conversiones de divisas se apliquen de manera consistente. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, después de lo cual se vuelve a contactar y probar los supuestos relacionados. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión más reciente disponible en ese momento.
Comparación del dimensionamiento del mercado de pagos en tiempo real de Corea del Sur de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los pagos en tiempo real pueden parecer muy diferentes, incluso cuando parecen referirse a lo mismo, porque el alcance y el cálculo de ingresos no siempre están alineados. Los principales factores son qué flujos de pago se consideran en tiempo real, si el número representa el valor de las transacciones o los ingresos de los proveedores, y cómo se aplican los precios y la conversión de divisas a lo largo de la serie temporal.
En algunas publicaciones, las transferencias casi instantáneas y los instrumentos de compensación más rápidos se combinan en la misma categoría, y esto puede aumentar los totales incluso si esos flujos no se liquidan en verdaderos rieles 24x7. También aparecen diferencias cuando se aplica una única tasa de comisión para varios años, o cuando el tipo de cambio se convierte utilizando una tasa promedio única para todos los años, lo que altera la curva en USD. Al volver a verificar la progresión de las tarifas y las tasas de adopción de servicios en entrevistas recientes, y al convertir KRW a USD utilizando la temporalidad específica de cada año, la cadencia de actualización incorporada en Mordor Intelligence mantiene el valor de 2025 más cercano a lo que las partes interesadas describen como ingresos monetizables de RTP.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,71 mil millones de USD (2025) | |
| Asociación Industrial A | 2,10 mil millones de USD (2025) | Puede rastrear la actividad de transferencias minoristas casi instantáneas de manera agregada y no separar de forma consistente la verdadera liquidación RTP 24x7 de las variantes más rápidas de tarjetas o transferencias de cuenta, lo que puede sobreestimar los ingresos monetizables de los proveedores. |
| Consultora Global B | 1,40 mil millones de USD (2025) | A menudo aplica una curva de tasa de comisión más conservadora y limita la monetización de servicios, y en algunos casos mantiene los precios constantes a lo largo de los años, lo que puede subestimar los ingresos de plataforma y de servicios de valor añadido vinculados al RTP. |
La diferencia en la tabla se explica principalmente por lo que se considera tiempo real y cómo se llevan las tarifas y los servicios de un año a otro. Cuando el valor del mercado se vincula a un conjunto repetible de señales de uso de rieles y verificaciones de precios, el resultado es más fácil de rastrear y reconciliar durante las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pagos en tiempo real de Corea del Sur?
El mercado se sitúa en USD 2,35 mil millones en 2026 y se prevé que alcance USD 11,65 mil millones en 2031.
¿Qué tipo de transacción está creciendo más rápido?
Se proyecta que las transferencias de persona a empresa se expandan a una CAGR del 32,14% entre 2026 y 2031, superando a otras categorías.
¿Qué importancia tiene la implementación en la nube para los proveedores de pagos?
Las soluciones en la nube ya representan el 61,85% de las implementaciones y se prevé que crezcan a una CAGR del 30,08%, ofreciendo escalabilidad e innovación rápida.
¿Por qué el sector público es un segmento de alto crecimiento?
Las agencias gubernamentales adoptan los pagos instantáneos para mejorar la contratación pública y los desembolsos de beneficios, impulsando una CAGR del 38,21% hasta 2031.
¿Qué riesgos de seguridad acompañan a los pagos en tiempo real?
Los esquemas de fraude como las estafas con códigos QR y los intercambios de tarjeta SIM están en aumento, lo que lleva a los proveedores a invertir en detección basada en inteligencia artificial y a los reguladores a reforzar la supervisión.
¿Cómo afectará el piloto de moneda digital del banco central del Banco de Corea al mercado?
Obliga a los bancos a actualizar su infraestructura a ISO 20022 y prueba los depósitos tokenizados, sentando las bases para una innovación más amplia en la liquidación en tiempo real.
Última actualización de la página el:



