
Tamaño y Participación del Mercado de Sistemas de Montaje para Paneles Solares Fotovoltaicos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 45.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 57.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.67 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Montaje para Paneles Solares Fotovoltaicos por Mordor Intelligence
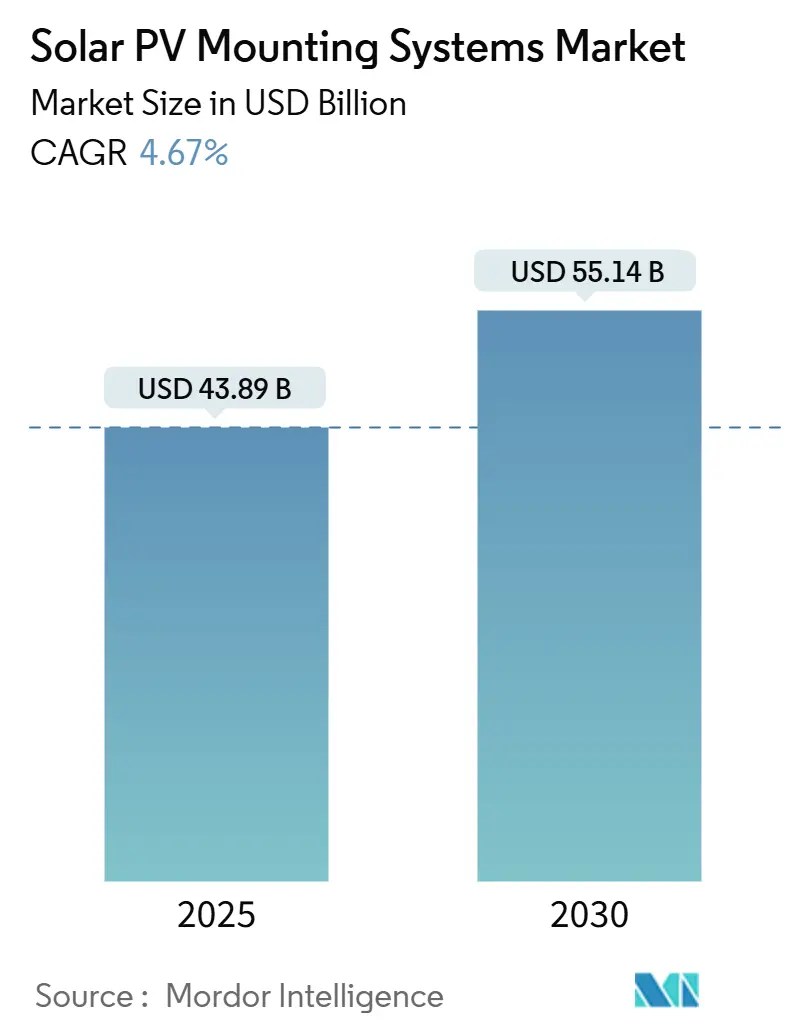
El tamaño del mercado de sistemas de montaje para paneles solares fotovoltaicos se proyecta en 43,89 mil millones de USD en 2025, 45,87 mil millones de USD en 2026, y alcanzará los 57,62 mil millones de USD para 2031, creciendo a una CAGR del 4,67% de 2026 a 2031.
Las instalaciones mantienen el ritmo con la capacidad solar mundial, que alcanzó 600 GW en 2024, impulsada por la reducción de costos del hardware de seguidores, incentivos de política de apoyo como la Ley de Reducción de la Inflación de EE. UU. y el mandato de la Unión Europea para paneles solares en tejados de nuevos edificios a partir de 2026.[1] Los sistemas de seguimiento atraen un interés creciente porque pueden aumentar la producción anual de energía hasta en un 25% en comparación con los conjuntos de inclinación fija. Asia-Pacífico mantiene el liderazgo, con una participación del 46,4% en el mercado de sistemas de montaje para paneles solares fotovoltaicos en 2024 y en expansión sobre la base de la capacidad solar acumulada de 671,5 GW de China y el objetivo de 500 GW de India para 2030. La energía solar flotante abre nuevos horizontes, ofreciendo rendimientos hasta un 15% más altos gracias a los efectos de enfriamiento del agua y aliviando la escasez de terreno, especialmente en el sudeste asiático.
Conclusiones Clave del Informe
- Por tipo, los sistemas de montaje fijo lideraron con una participación de ingresos del 60,9% en 2025, mientras que se proyecta que los sistemas de seguimiento registren la CAGR más rápida del 5,3% hasta 2031.
- Por material, el aluminio capturó el 71,5% de la participación del mercado de sistemas de montaje para paneles solares fotovoltaicos en 2025; se prevé que el acero crezca más rápidamente a una CAGR del 6,2% hasta 2031.
- Por compatibilidad tecnológica, los módulos fotovoltaicos de silicio cristalino dominaron con una participación del 93,2% del mercado en 2025, mientras que se proyecta que los paneles solares bifaciales crezcan más rápido, a una CAGR del 10,5% hasta 2031.
- Por aplicación, las instalaciones a escala de servicios públicos representaron el 54,0% del tamaño del mercado de sistemas de montaje para paneles solares fotovoltaicos en 2025, aunque se prevé que la energía solar flotante se acelere a una CAGR del 15,7% para 2031.
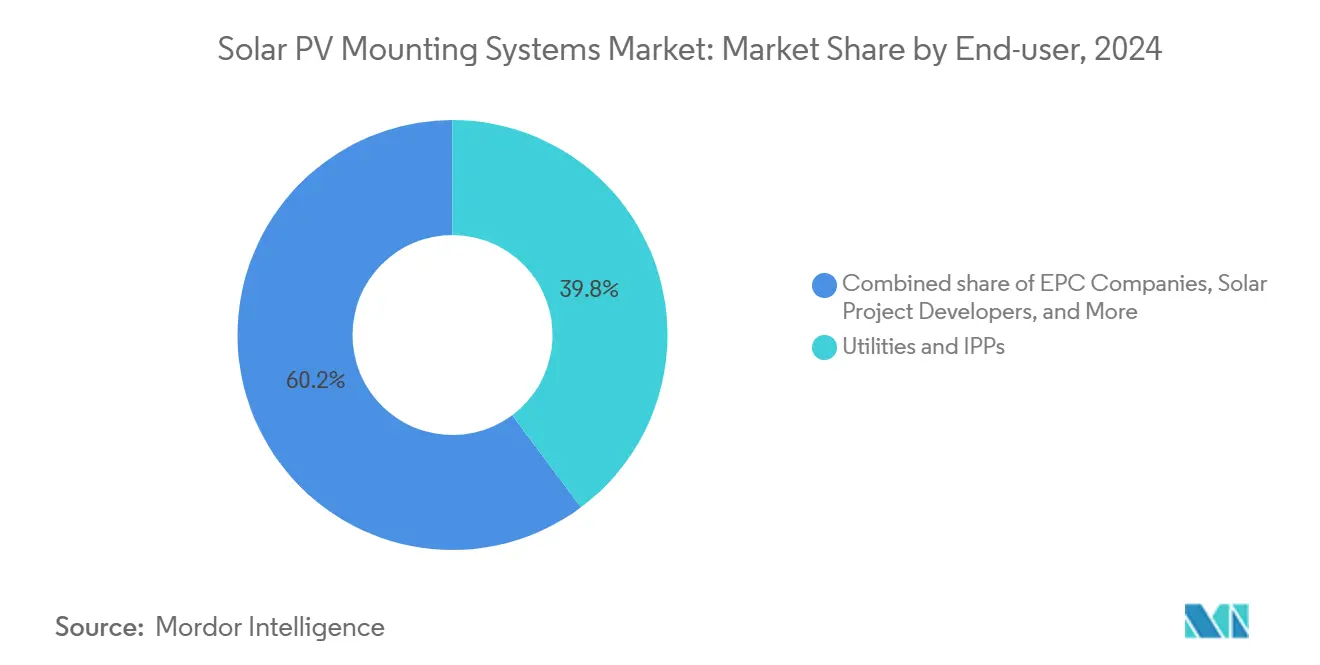
- Por usuario final, las empresas de servicios públicos e IPP representaron el 39,8% de las instalaciones de 2025; los instaladores e integradores registrarán la CAGR más sólida del 5,9% en medio de la consolidación del sector.
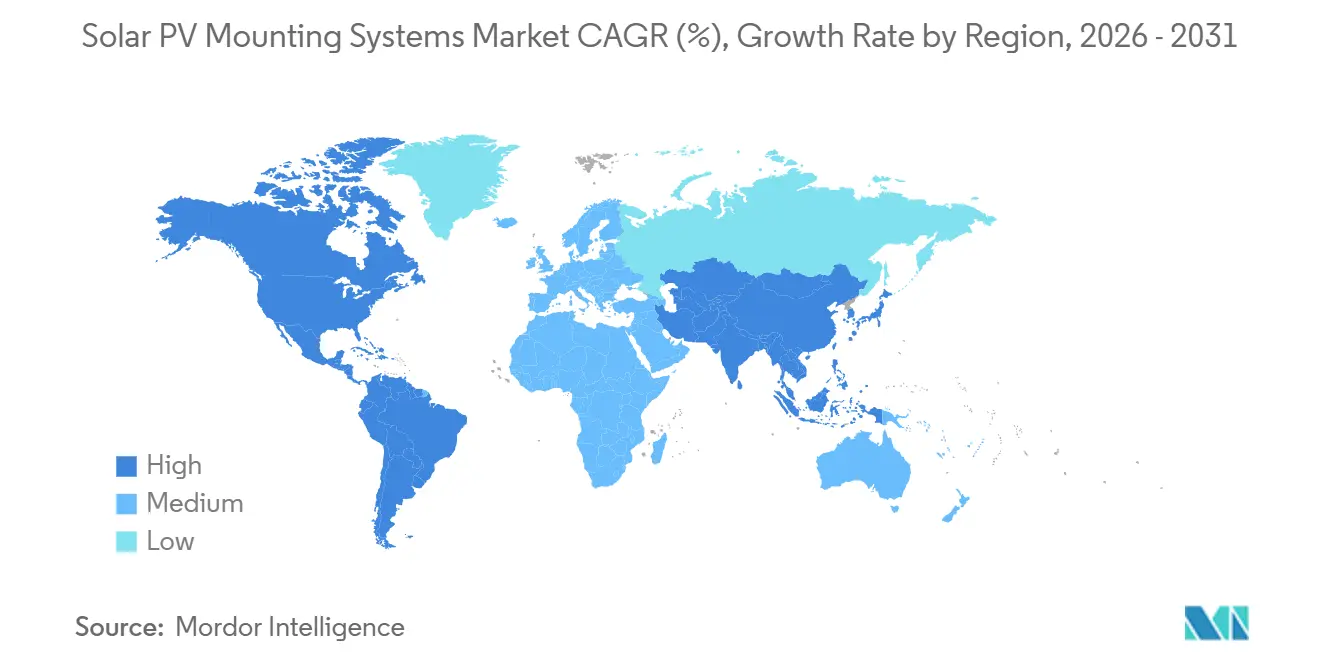
- Por geografía, Asia-Pacífico concentró el 46,4% del mercado de sistemas de montaje para paneles solares fotovoltaicos en 2025, mientras que se anticipa que América del Norte registre la CAGR regional más alta del 5,4% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de costos de hardware de seguidores y sistemas de montaje | 1.20% | Global; ganancias tempranas en EE. UU., China, India | Mediano plazo (2-4 años) |
| Incentivos de política a través de la Ley de Reducción de la Inflación y el Pacto Verde Europeo | 1.80% | América del Norte, UE; efecto de derrame hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Auge de módulos bifaciales y de gran formato | 0.90% | Global; proyectos a escala utilitaria | Mediano plazo (2-4 años) |
| Estructuras ajustables preparadas para agrivoltaica | 0.60% | Núcleo en Asia-Pacífico; expansión hacia América del Norte y UE | Largo plazo (≥ 4 años) |
| Sistemas elevados resistentes a tifones | 0.40% | Sudeste Asiático, Caribe, Islas del Pacífico | Mediano plazo (2-4 años) |
| Mandatos corporativos de sostenibilidad | 0.70% | Global; liderado por América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Reducción de Costos de Hardware de Seguidores y Sistemas de Montaje Impulsa la Expansión del Mercado
Las ventajas de escala de fabricación impulsaron los envíos globales de seguidores a 92 GW en 2023 y están en camino de alcanzar 752 GW de adiciones acumuladas durante 2024-2030.[2] GameChange Solar, con sede en EE. UU., amplió su capacidad nacional a 35 GW anuales al tiempo que introdujo algoritmos de almacenamiento de remolque que reducen el riesgo operativo. El seguidor de acero bajo en carbono de Nextracker reduce el carbono incorporado en un 35%, alineándose con los criterios de adquisición emergentes.[3] Estas mejoras fortalecen el mercado de sistemas de montaje para paneles solares fotovoltaicos al reducir los costos instalados y mejorar la bancabilidad.
Los Incentivos de Política Aceleran la Fabricación y el Despliegue Nacionales
Los créditos 45X de la Ley de Reducción de la Inflación más un bono del 10% por contenido nacional impulsaron las primeras entregas de seguidores fabricados 100% en EE. UU. en diciembre de 2024. En Europa, la Ley de Industria de Cero Emisiones Netas y la Carta Solar tienen como objetivo 30 GW de fabricación y exigen conjuntos en tejados en nuevos edificios a partir de 2026, añadiendo entre 150 y 200 GW de demanda. Proveedores de sistemas de montaje como IronRidge y PanelClaw publican manuales de contenido nacional, reforzando cadenas de suministro localizadas que amplían el mercado de sistemas de montaje para paneles solares fotovoltaicos.
El Auge de los Módulos Bifaciales y de Gran Formato Remodela los Requisitos de Montaje
La penetración de módulos bifaciales está alcanzando el 90% en una década, con ganancias de rendimiento energético de hasta el 4,4% sobre los sistemas monofaciales. Las alturas de montaje, el sombreado en la cara posterior y la optimización del albedo dictan ahora el diseño estructural. Las empresas suministran rieles reforzados para paneles de gran formato de 715 W, abordando cargas de viento y nieve más elevadas mientras preservan la resistencia a las microfisuras.
Las Estructuras Ajustables Preparadas para Agrivoltaica Permiten el Uso Dual del Suelo
Los seguidores elevados permiten el cultivo simultáneo de cosechas y la generación solar, añadiendo ingresos agrícolas anuales potenciales de USD 142.000 procedentes de la venta combinada de productos agrícolas y electricidad. El software de diseño propietario, como TopoSmart™ de GameChange Solar, adapta los diseños a terrenos irregulares, ayudando al mercado de sistemas de montaje para paneles solares fotovoltaicos a penetrar en regiones rurales donde las partes interesadas agrícolas exigen valor de uso dual.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de precios del acero y el aluminio | −0.8% | Global; más pronunciada en mercados emergentes | Corto plazo (≤ 2 años) |
| Restricciones en la adquisición de terrenos | −1.1% | América del Norte, UE, India | Largo plazo (≥ 4 años) |
| Incrementos en primas de seguros por fallos en seguidores | −0.6% | América del Norte, Australia, zonas de clima severo | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de motores de engranaje y controladores | −0.5% | Global; concentrado en el centro de suministro de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de Precios del Acero y el Aluminio Presiona la Economía de los Proyectos
Las fluctuaciones de materias primas repercuten directamente en los presupuestos de materiales de los sistemas de montaje, comprimiendo los márgenes a pesar de las exenciones arancelarias del Artículo 232 para muchos componentes solares. Los productores diversifican proveedores y prueban sustitutos compuestos, pero la cobertura de precios sigue siendo limitada, lo que mantiene la incertidumbre de costos a corto plazo para el mercado de sistemas de montaje para paneles solares fotovoltaicos.
Las Restricciones en la Adquisición de Terrenos Limitan el Desarrollo a Gran Escala
Los desarrolladores en India reportan dificultades para ensamblar parcelas contiguas de más de 100 MW, mientras que un tercio de las solicitudes de emplazamiento en EE. UU. han sido canceladas por oposición comunitaria. Los parques solares con terrenos preaprobados ganan popularidad, aunque los retrasos en los permisos siguen alargando los plazos de los proyectos y limitan el tamaño del mercado de sistemas de montaje para paneles solares fotovoltaicos accesible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
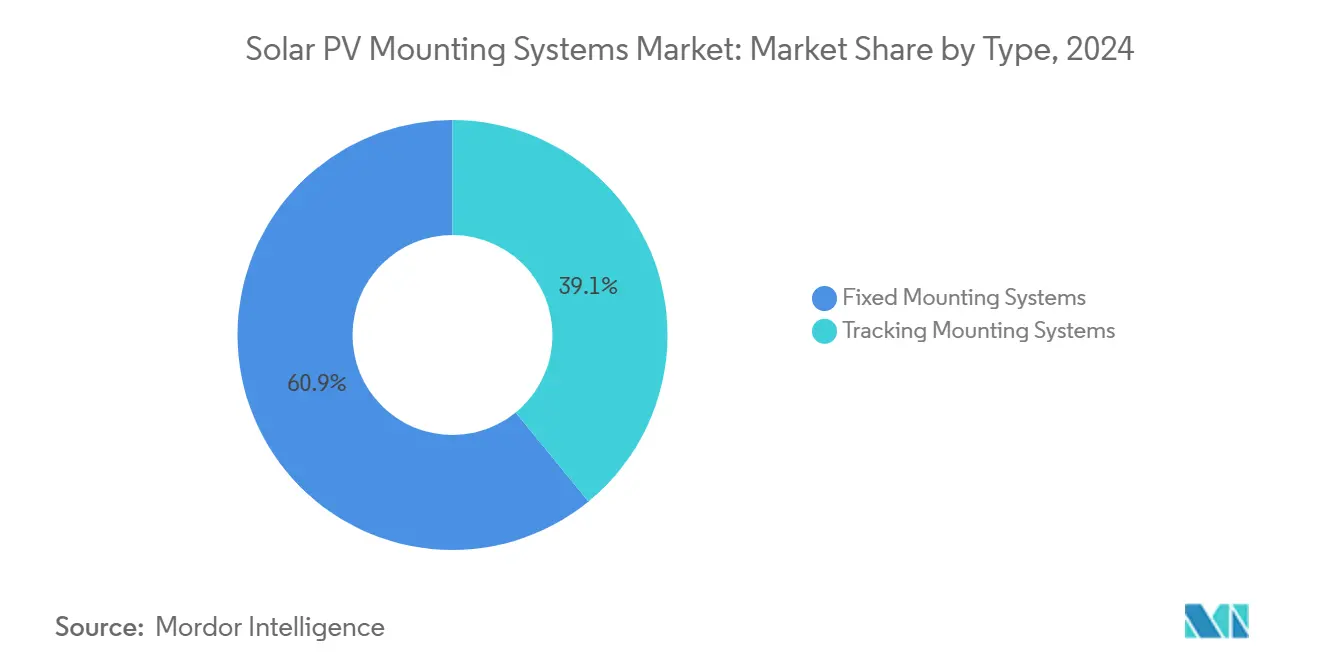
Los Sistemas de Seguimiento Ganan Impulso a Pesar del Dominio de los FijosLos sistemas de montaje fijo mantuvieron una participación del 60,9% en la industria de sistemas de montaje para paneles solares fotovoltaicos en 2025, gracias a la rentabilidad de la inclinación fija en techos; los sistemas de montaje con seguimiento registraron la perspectiva de CAGR más rápida del 5,3%. El crecimiento del segmento se vincula a ganancias de producción de energía del 12-20% en climas estándar.[4] Las variantes de doble eje, aunque más costosas, ofrecen incrementos de producción de hasta el 45% en ubicaciones de alta irradiancia, sosteniendo la demanda de nicho.
La innovación continua, como los controles inalámbricos SkyLink de Array y los protocolos automáticos de almacenamiento de remolques, elimina las dudas sobre fiabilidad, impulsando carteras híbridas que combinan sistemas fijos y de seguimiento en carteras de servicios públicos. Los proyectos en terrenos escalonados adoptan módulos de ajuste lateral OmniTrack™ para evitar la nivelación costosa, reduciendo las obras civiles en casi un 20%. El mercado de sistemas de montaje para paneles solares fotovoltaicos se beneficia a medida que los desarrolladores sustituyen filas fijas por seguidores en sitios con abundante terreno.



Por Material:
El Crecimiento del Acero Desafía la Supremacía del AluminioEl aluminio capturó el 71,5% de las instalaciones de 2025 debido a su bajo peso, resistencia a la corrosión y los límites estructurales de los techos. Sin embargo, el acero está previsto para una CAGR del 6,2% hasta 2031, ya que los megaproyectos de montaje en suelo valoran la resistencia a la tracción y el menor costo inicial por tonelada.
Los ensamblajes híbridos combinan cimentaciones de acero con rieles de aluminio, fusionando el ahorro de peso y la resistencia bajo módulos más grandes de 2×1,3 m. El hierro galvanizado sigue siendo una opción económica con bajos costos de mano de obra, mientras que los polímeros reforzados con fibra debutan en mercados costeros para la protección contra la corrosión salina. Estos cambios diversifican las cadenas de suministro y amplían el mercado de sistemas de montaje para paneles solares fotovoltaicos.
Por Compatibilidad Tecnológica:
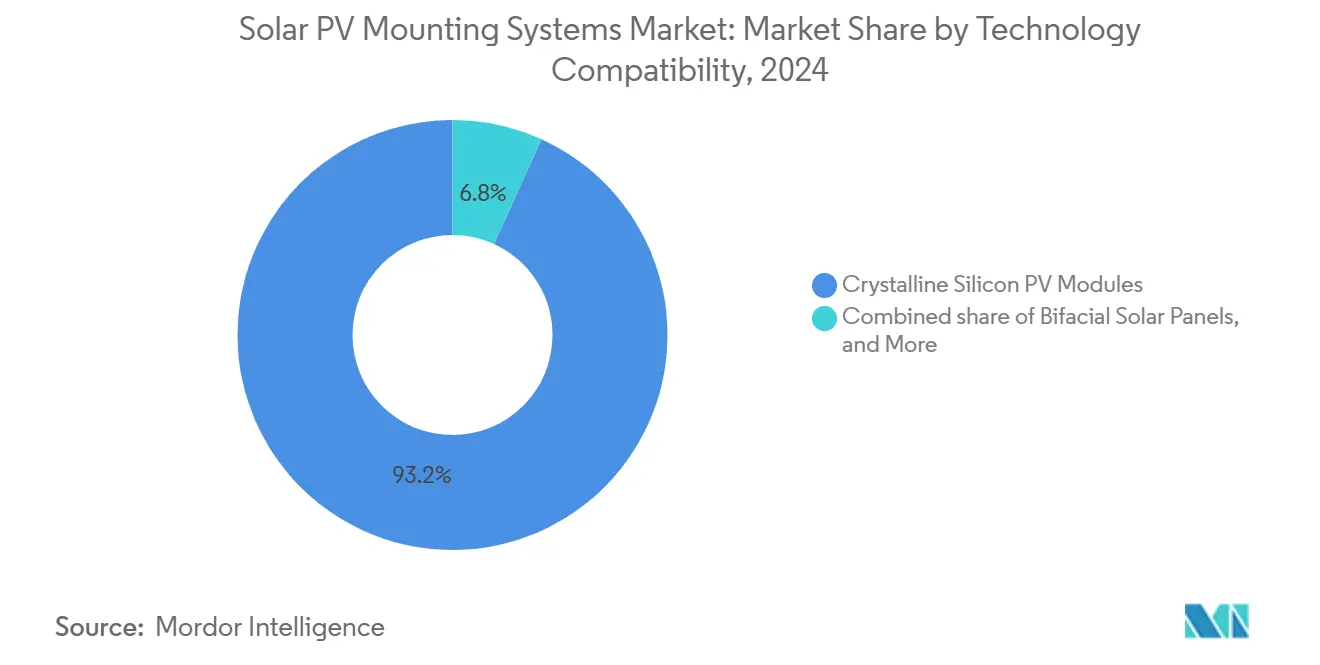
El Dominio del Silicio Cristalino Enfrenta la Disrupción BifacialLos paneles de silicio cristalino equiparon más del 93,2% de los envíos de sistemas de montaje en 2025, consolidando las economías de escala en el mercado de sistemas de montaje para paneles solares fotovoltaicos. Sin embargo, los diseños bifaciales crecen un 10,5% anualmente, lo que impulsa a los fabricantes a aumentar las alturas de separación y minimizar el sombreado trasero.
Los módulos de vidrio-vidrio requieren un sujeción más suave para evitar microfisuras, lo que impulsa soluciones de agarre por el borde que dejan la parte trasera intacta. La película delgada mantiene su posición en techos comerciales ligeros, donde los laminados flexibles se adhieren directamente sin fijación penetrante. El hardware adaptable sostiene la resiliencia de la industria de sistemas de montaje para paneles solares fotovoltaicos ante los cambios tecnológicos.

Por Aplicación:
La Energía Solar Flotante Interrumpe el Liderazgo a Escala UtilitariaLos proyectos a escala de servicios públicos concentraron el 54,0% del despliegue de 2025, respaldados por la caída de los precios de los seguidores y la simplificación de la contratación. Se proyecta que la energía solar flotante se dispare a una CAGR del 15,7% hasta 2031, con fosas mineras y presas hidroeléctricas que albergan matrices fotovoltaicas co-ubicadas.
Los sistemas sobre el agua pueden reducir las temperaturas de los módulos en 5 °C, desbloqueando mejoras de rendimiento de hasta el 4%. Los sistemas de amarre, anclaje y sujetadores resistentes a la corrosión se convierten en parámetros de diseño críticos, estimulando a proveedores especializados y ampliando el tamaño del mercado de sistemas de montaje para paneles solares fotovoltaicos para entornos acuáticos.
Por Usuario Final:
La Integración de Instaladores Acelera la Consolidación del MercadoLas empresas de servicios públicos e IPP concentraron el 39,8% del volumen de 2025, aprovechando la escala para asegurar garantías bancables. Los instaladores e integradores superarán ese ritmo a una CAGR del 5,9% a medida que la integración vertical y las fusiones y adquisiciones les permitan capturar valor en ingeniería, adquisición y construcción.
Las adquisiciones gubernamentales y de defensa aplican estándares de resistencia a tifones, abriendo nichos de alta especificación. Los techos comerciales crecen de manera constante bajo compromisos de sostenibilidad, mientras que la adopción residencial se modera ante el aumento de los costos de financiamiento, orientando el mercado de sistemas de montaje para paneles solares fotovoltaicos hacia centros de demanda diversificados.
Análisis Geográfico
Mercado de Sistemas de Montaje para Energía Solar Fotovoltaica en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 46,4% en el mercado de sistemas de montaje para paneles solares fotovoltaicos en 2025 y avanza a una CAGR del 5,1% hasta 2031. Solo China instaló más de 240 GW en 2024, apoyándose en colosales pedidos de seguidores atendidos por fábricas domésticas ampliadas. La hoja de ruta de India hacia una capacidad catalítica de 500 GW para 2030 amplía la demanda de soportes aptos para agrivoltaica en tierras de cultivo áridas. Las políticas regionales también estimulan la energía solar flotante para mitigar la escasez de terreno, con proyectos en Indonesia y Filipinas que superan los 100 MW cada uno.
Mercado de Sistemas de Montaje para Energía Solar Fotovoltaica en América del Norte
América del Norte destaca por la relocalización inducida por políticas. El bono de contenido nacional de la Ley de Reducción de la Inflación impulsa a proveedores como Nextracker a elevar la capacidad estadounidense hasta 4 GW anuales. La oposición al uso del suelo y los retrasos en la interconexión frenan algunos proyectos, pero los acuerdos de energía solar comunitaria y los contratos corporativos de compra mantienen las instalaciones en niveles sólidos. Los ajustes provinciales de medición neta en Canadá y las modificaciones al límite de generación distribuida en México sostienen un crecimiento moderado en los segmentos residencial y comercial e industrial.
Mercado de Sistemas de Montaje para Energía Solar Fotovoltaica en EMEA y América del Sur
La Ley de Industria Neta Cero de Europa orienta la política hacia la autonomía estratégica, destinando 30 GW de fabricación regional para 2030 y aplicando mandatos de instalación en tejados a partir de 2026. Francia, España y Alemania apuestan por la agrivoltaica basada en seguidores solares para equilibrar la seguridad alimentaria y los objetivos de energía limpia. Los miembros de Europa del Este, por su parte, adoptan esquemas de permisos simplificados que aceleran las renovaciones en tejados y añaden profundidad al mercado de sistemas de montaje para energía solar fotovoltaica. América del Sur, Oriente Medio y África contribuyen colectivamente con cuotas crecientes al atraer fabricación local y proyectos desérticos a gigaescala, diversificando las cadenas de suministro más allá de su histórica base centrada en Asia.
Panorama Competitivo
Concentración del Mercado
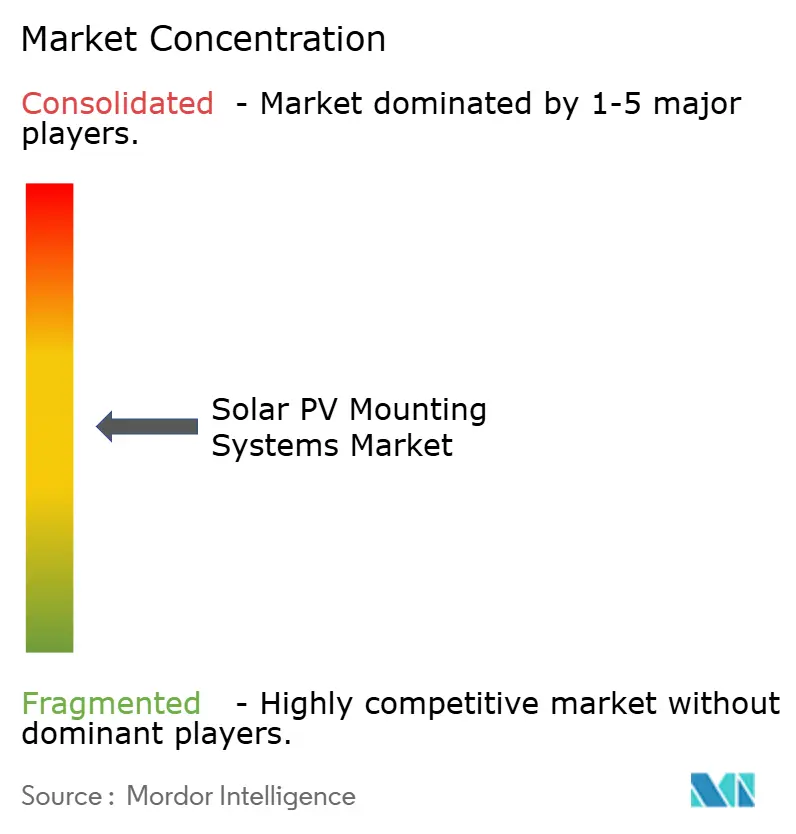
El mercado de sistemas de montaje para paneles solares fotovoltaicos exhibe una concentración moderada. Nextracker, Array Technologies y GameChange Solar se sitúan colectivamente cerca de una participación global del 55-60%, aprovechando el diseño integrado, la escala de fabricación y un sólido software de balance de sistema. Los algoritmos patentados SmartTrack™ de Nextracker ofrecen ganancias de energía de hasta el 6%, mientras que su programa de acero bajo en carbono atrae a inversores con objetivos de emisiones de Alcance 3.
Array Technologies se expandió verticalmente con su adquisición de APA Solar en 2025, añadiendo cimentaciones de ingeniería que desbloquean proyectos en suelos rocosos y amplían las ofertas de inclinación fija. GameChange Solar apunta a regiones emergentes, duplicando la capacidad en Arabia Saudita a 6 GW y ejecutando un contrato de 450 MW en Omán vinculado a proyectos de amoníaco verde, enfatizando la eficiencia de fabricación en masa.
Jugadores de segundo nivel como PV Hardware, Arctech, Soltec y STI Norland compiten en proximidad regional, marcos flotantes especializados o seguidores de doble fila. Las fusiones y adquisiciones persisten a medida que el capital privado respalda consolidaciones de plataformas como la adquisición de Schletter por parte de Enstall. En el mercado de sistemas de montaje para paneles solares fotovoltaicos, los requisitos de contenido nacional, los informes ESG y la resiliencia ante condiciones climáticas extremas reconfiguran los criterios competitivos desde el suministro de menor costo hacia un desempeño holístico de riesgo, calidad y sostenibilidad en toda la industria de sistemas de montaje para paneles solares fotovoltaicos.
Líderes de la Industria de Sistemas de Montaje para Paneles Solares Fotovoltaicos
-
Nextracker Inc.
-
Array Technologies Inc.
-
Arctech Solar Holding Co., Ltd.
-
Soltec Power Holdings
-
PVHardware (PVH)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Montaje para Paneles Solares Fotovoltaicos Empresas cubiertas en este informe
- Nextracker Inc.
- Array Technologies Inc.
- Arctech Solar Holding Co. Ltd.
- Schletter Group
- Mounting Systems GmbH
- GameChange Solar
- Soltec Power Holdings
- RBI Solar (Gibraltar Industries)
- Clenergy
- Ideematec Deutschland GmbH
- PVHardware (PVH)
- Valmont Industries Inc.
- Unirac Inc.
- SunPower Corporation
- ZNShine PV Tech Co. Ltd.
- TrinaTracker (Trina Solar)
- CITIC Bo (CIMC-Solar)
- OMCO Solar
- Mibet Energy
- Exosun (Engie)
Desarrollos recientes de la industria en Mercado de Sistemas de Montaje para Paneles Solares Fotovoltaicos
- Junio de 2025: GameChange Solar aseguró el suministro de 450 MWp de Genius Tracker™ para el proyecto de amoníaco verde de Omán.
- Junio de 2025: Array Technologies adquirió APA Solar Foundations por USD 179 millones.
- Junio de 2025: GameChange Solar duplicó su planta de seguidores en Arabia Saudita a 6 GW.
- Mayo de 2025: Nextracker registró ingresos de USD 720 millones en el primer trimestre del ejercicio fiscal 2025 gracias a las entregas en EE. UU. impulsadas por la Ley de Reducción de la Inflación.
Alcance del Informe Global del Mercado de Sistemas de Montaje para Paneles Solares Fotovoltaicos
Resumen de la segmentación
| Sistemas de Montaje Fijo |
| Sistemas de Montaje con Seguimiento |
| Aluminio |
| Acero |
| Hierro Galvanizado |
| Otros (Compuestos, Polímeros) |
| Módulos Fotovoltaicos de Silicio Cristalino |
| Módulos Fotovoltaicos de Película Delgada |
| Paneles Solares Bifaciales |
| Otros |
| Residencial |
| Comercial e Industrial |
| Escala Utilitaria |
| Aplicaciones Fuera de la Red |
| Instalaciones de Energía Solar Flotante |
| Empresas EPC |
| Desarrolladores de Proyectos Solares |
| Instaladores e Integradores |
| Empresas de Servicios Públicos e IPPs |
| Gobierno y Defensa |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo | Sistemas de Montaje Fijo | |
| Sistemas de Montaje con Seguimiento | ||
| Por Material | Aluminio | |
| Acero | ||
| Hierro Galvanizado | ||
| Otros (Compuestos, Polímeros) | ||
| Por Compatibilidad Tecnológica | Módulos Fotovoltaicos de Silicio Cristalino | |
| Módulos Fotovoltaicos de Película Delgada | ||
| Paneles Solares Bifaciales | ||
| Otros | ||
| Por Aplicación | Residencial | |
| Comercial e Industrial | ||
| Escala Utilitaria | ||
| Aplicaciones Fuera de la Red | ||
| Instalaciones de Energía Solar Flotante | ||
| Por Usuario Final | Empresas EPC | |
| Desarrolladores de Proyectos Solares | ||
| Instaladores e Integradores | ||
| Empresas de Servicios Públicos e IPPs | ||
| Gobierno y Defensa | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas de montaje para paneles solares fotovoltaicos para 2031?
Se prevé que alcance los 57,62 mil millones de USD, frente a los 45,87 mil millones de USD en 2026.
¿Qué región lidera la demanda de hardware de montaje?
Asia-Pacífico concentró el 46,4% de las instalaciones mundiales en 2025 y sigue siendo el motor de crecimiento hasta 2031.
¿Por qué los sistemas de seguimiento están ganando participación?
Los seguidores de un solo eje añaden entre un 12% y un 25% de producción de energía y ahora se benefician de menores costos de hardware y controles avanzados.
¿A qué velocidad crecerá la energía solar flotante?
El segmento está previsto para una CAGR del 15,7% hasta 2031
¿Qué impulsa la demanda de acero en las estructuras de montaje?
Los grandes proyectos de montaje en suelo prefieren el acero por su resistencia y costo, respaldando una CAGR del 6,2% para el segmento de materiales.
¿Cómo están influyendo las políticas en la producción nacional?
Los incentivos de la Ley de Reducción de la Inflación de EE. UU. y la Ley de Industria de Cero Emisiones Netas de la UE impulsan a los fabricantes a abrir plantas locales y calificar para créditos fiscales adicionales.