
Marktgröße und Marktanteil für Solarmodule-Montagesysteme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 45.87 Milliarden US-Dollar |
| Marktgröße (2031) | 57.62 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solarmodule-Montagesysteme von Mordor Intelligence
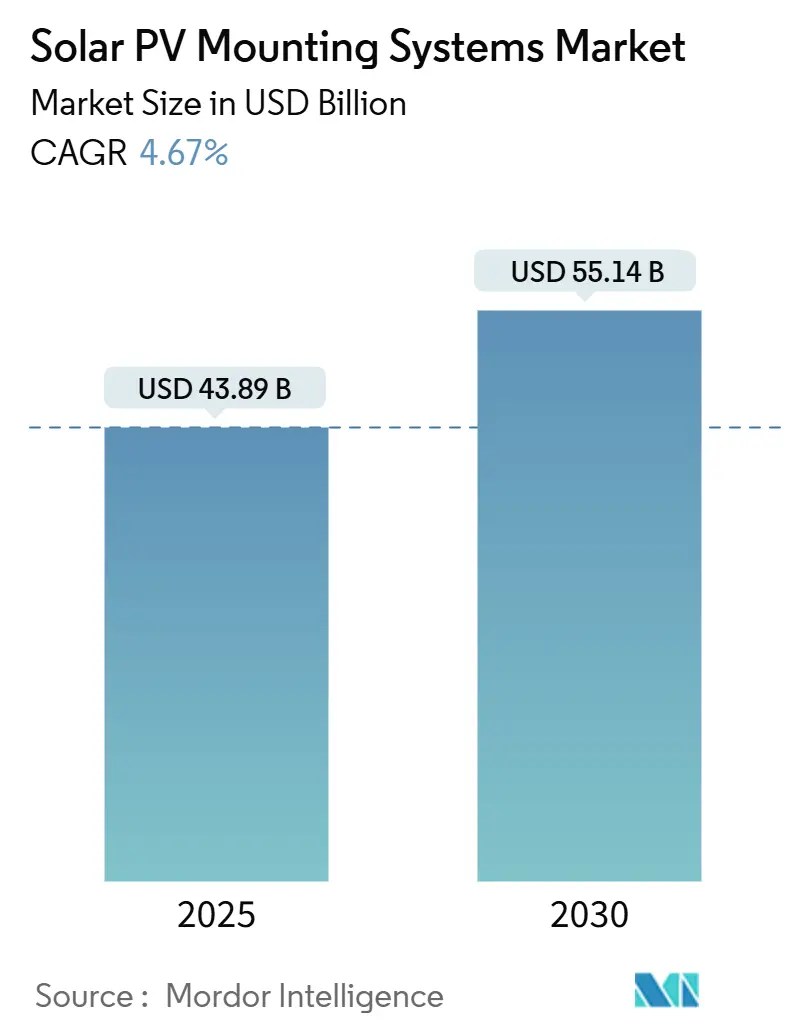
Die Marktgröße für Solar-PV-Montagesysteme wird für 2025 auf 43,89 Milliarden USD, für 2026 auf 45,87 Milliarden USD geschätzt und soll bis 2031 57,62 Milliarden USD erreichen, mit einem CAGR von 4,67 % von 2026 bis 2031.
Die Installationen halten mit der globalen Solarkapazität Schritt, die im Jahr 2024 600 GW erreichte, gestützt durch sinkende Kosten für Nachführhardware, unterstützende politische Anreize wie den U.S. Inflation Reduction Act sowie das Mandat der Europäischen Union für Dachsolaranlagen auf Neubauten ab 2026.[1] Nachführsysteme stoßen auf zunehmendes Interesse, da sie den jährlichen Energieertrag im Vergleich zu Festneigungsanlagen um bis zu 25 % steigern können. Asien-Pazifik behält die Führungsposition und hielt im Jahr 2024 einen Anteil von 46,4 % am Markt für Solarmodule-Montagesysteme, gestützt auf Chinas kumulierte Solarbasis von 671,5 GW und Indiens Ziel von 500 GW bis 2030. Schwimmende Solaranlagen erschließen neues Terrain, bieten bis zu 15 % höhere Erträge durch Wasserkühlung und lindern den Landmangel, insbesondere in Südostasien.
Wichtigste Erkenntnisse des Berichts
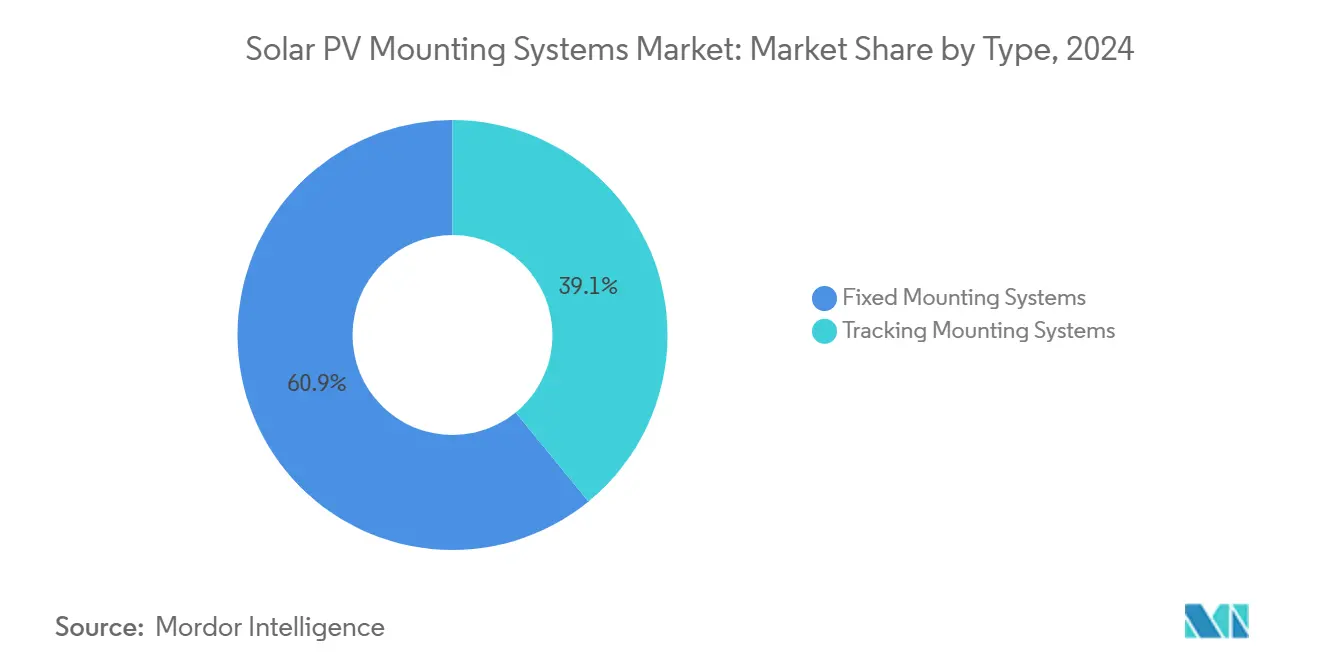
- Nach Typ führten feste Montagesysteme mit einem Umsatzanteil von 60,9 % im Jahr 2025; Tracking-Systeme werden bis 2031 den schnellsten CAGR von 5,3 % verzeichnen.
- Nach Material erfasste Aluminium im Jahr 2025 einen Marktanteil von 71,5 % am Markt für Solar-PV-Montagesysteme; Stahl wird bis 2031 mit einem CAGR von 6,2 % am schnellsten wachsen.
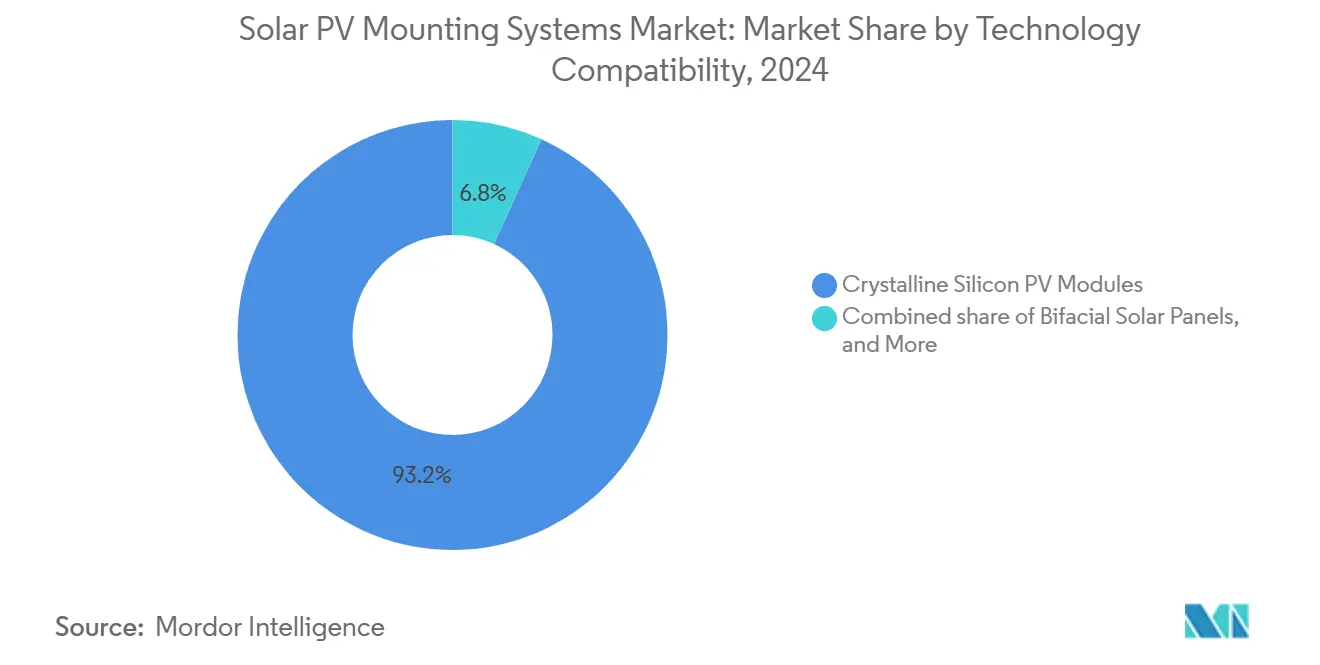
- Nach Technologiekompatibilität dominierten kristalline Silizium-PV-Module mit einem Marktanteil von 93,2 % im Jahr 2025, während bifaziale Solarmodule voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 10,5 % bis 2031.
- Nach Anwendung entfielen auf Installationen im Versorgungsmaßstab 54,0 % der Marktgröße für Solar-PV-Montagesysteme im Jahr 2025, während schwimmende Solaranlagen bis 2031 mit einem CAGR von 15,7 % beschleunigen sollen.
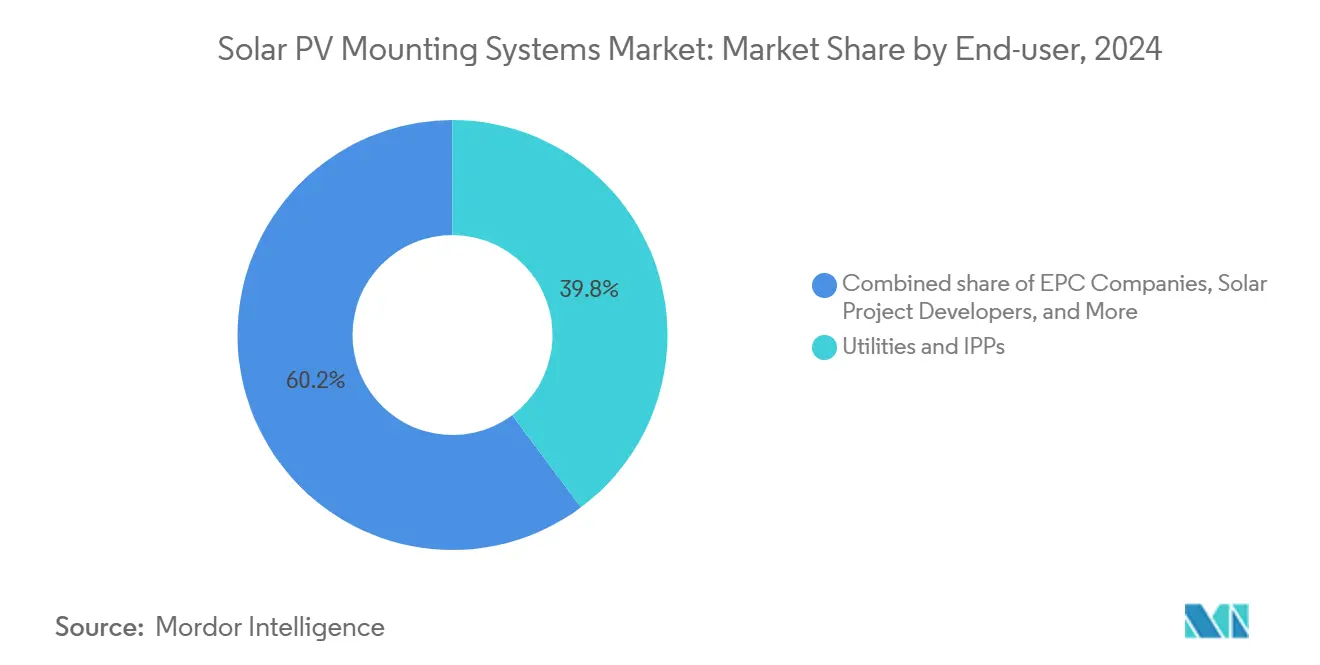
- Nach Endnutzer repräsentierten Versorgungsunternehmen und unabhängige Stromerzeuger 39,8 % der Installationen im Jahr 2025; Installateure und Integratoren werden inmitten der Branchenkonsolidierung den stärksten CAGR von 5,9 % verzeichnen.
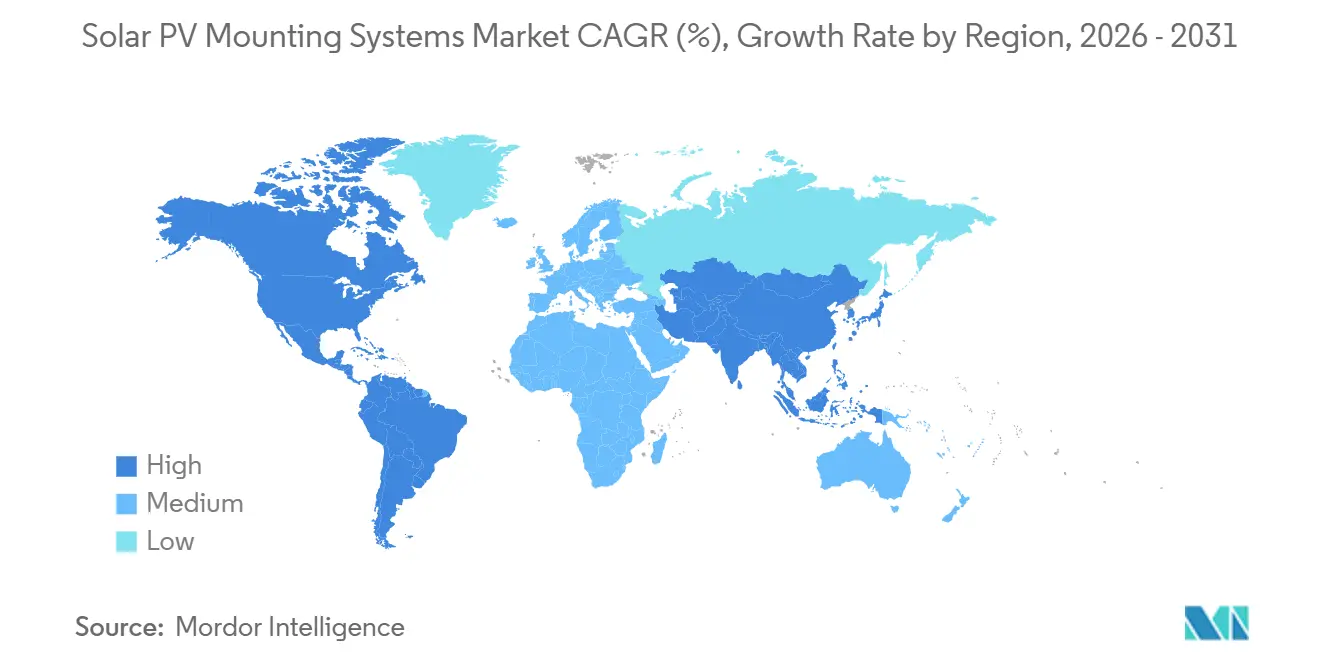
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 46,4 % am Markt für Solar-PV-Montagesysteme, während Nordamerika im Zeitraum 2026–2031 den höchsten regionalen CAGR von 5,4 % verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Sinkende Kosten für Nachführ- und Montagehardware | 1.20% | Global; frühe Gewinne in den USA, China, Indien | Mittelfristig (2–4 Jahre) |
| Politische Anreize durch den Inflation Reduction Act und den EU Green Deal | 1.80% | Nordamerika, EU; Ausstrahlungseffekte auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Anstieg bifazialer und großformatiger Module | 0.90% | Global; Projekte im Versorgungsmaßstab | Mittelfristig (2–4 Jahre) |
| Agrivoltaik-geeignete verstellbare Strukturen | 0.60% | Kernregion Asien-Pazifik; Ausweitung auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Taifunfeste erhöhte Systeme | 0.40% | Südostasien, Karibik, Pazifikinseln | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsverpflichtungen von Unternehmen | 0.70% | Global; angeführt von Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Kosten für Nachführ- und Montagehardware treiben die Marktexpansion voran
Skalenvorteile in der Fertigung trieben die globalen Nachführlieferungen im Jahr 2023 auf 92 GW und sind auf Kurs für 752 GW kumulierter Zubaukapazität im Zeitraum 2024–2030.[2] Das in den USA ansässige Unternehmen GameChange Solar erweiterte die inländische Kapazität auf jährlich 35 GW und führte gleichzeitig Einfahralgorithmen ein, die das Betriebsrisiko senken. Nextracker's kohlenstoffarmer Stahlnachführer reduziert den eingebetteten Kohlenstoff um 35 % und entspricht damit aufkommenden Beschaffungskriterien.[3] Diese Verbesserungen stärken den Markt für Solarmodule-Montagesysteme durch niedrigere Installationskosten und verbesserte Finanzierbarkeit.
Politische Anreize beschleunigen die inländische Fertigung und den Ausbau
Die 45X-Gutschriften des Inflation Reduction Act zuzüglich eines 10%igen Bonus für inländische Inhalte trieben im Dezember 2024 die ersten vollständig in den USA gefertigten Nachführerlieferungen voran. In Europa zielen der Net-Zero Industry Act und die Solar Charter auf 30 GW Fertigungskapazität ab und schreiben ab 2026 Dachanlagen auf Neubauten vor, was einen Nachfragezuwachs von 150–200 GW erzeugt. Montageanbieter wie IronRidge und PanelClaw veröffentlichen Leitfäden zu inländischen Inhalten und stärken so lokalisierte Lieferketten, die den Markt für Solarmodule-Montagesysteme vergrößern.
Der Anstieg bifazialer und großformatiger Module verändert die Montageanforderungen
Die Durchdringung bifazialer Module nähert sich innerhalb eines Jahrzehnts 90 %, mit Energieertragsgewinnen von bis zu 4,4 % gegenüber monofazialen Systemen. Montagehöhen, Rückseitenverschattung und Albedo-Optimierung bestimmen nun das Strukturdesign. Unternehmen liefern verstärkte Schienen für 715-W-Großformatmodule, die höhere Wind- und Schneelasten bewältigen und gleichzeitig den Mikrorissschutz erhalten.
Agrivoltaik-geeignete verstellbare Strukturen ermöglichen die doppelte Landnutzung
Erhöhte Nachführer ermöglichen gleichzeitigen Anbau und Solarstromerzeugung und bieten ein potenzielles zusätzliches jährliches Farmeinkommen von 142.000 USD aus kombinierten Ernte- und Stromverkäufen. Proprietäre Layoutsoftware wie GameChange Solar's TopoSmart™ passt Designs an unebenes Gelände an und hilft dem Markt für Solarmodule-Montagesysteme, in ländliche Regionen vorzudringen, in denen landwirtschaftliche Akteure einen Mehrwert durch Doppelnutzung fordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Preisvolatilität bei Stahl und Aluminium | −0.8% | Global; am stärksten in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei der Grundstücksbeschaffung | −1.1% | Nordamerika, EU, Indien | Langfristig (≥ 4 Jahre) |
| Steigende Versicherungsprämien bei Nachführerausfällen | −0.6% | Nordamerika, Australien, Regionen mit extremen Wetterereignissen | Mittelfristig (2–4 Jahre) |
| Lieferengpässe bei Getriebemotoren und Steuerungen | −0.5% | Global; konzentriert im Asien-Pazifik-Lieferzentrum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Stahl und Aluminium belastet die Projektökonomie
Rohstoffschwankungen fließen direkt in die Stücklisten der Montagesysteme ein und drücken die Margen trotz Zollbefreiungen nach Section 232 für viele Solarkomponenten. Hersteller diversifizieren Lieferanten und erproben Verbundstoffsubstitute, doch die Preisabsicherung bleibt begrenzt, was kurzfristige Kostenungewissheit für den Markt für Solarmodule-Montagesysteme erhält.
Einschränkungen bei der Grundstücksbeschaffung begrenzen die großflächige Entwicklung
Entwickler in Indien berichten von Schwierigkeiten, zusammenhängende Parzellen über 100 MW zu erschließen, während ein Drittel der US-amerikanischen Genehmigungsanträge aufgrund von Widerstand aus der Bevölkerung zurückgezogen wurde. Solarparks mit vorab genehmigten Grundstücken gewinnen an Beliebtheit, obwohl Genehmigungsverzögerungen die Projektzeitpläne weiterhin verlängern und die adressierbare Marktgröße für Solarmodule-Montagesysteme begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Nachführsysteme gewinnen trotz Dominanz der Festmontage an DynamikFeste Montagesysteme behielten im Jahr 2025 einen Anteil von 60,9 % an der Solar-PV-Montagesysteme-Branche, bedingt durch die kostengünstige Beliebtheit von Festneigungssystemen auf Dächern; Tracking-Montagesysteme verzeichneten die schnellste CAGR-Prognose von 5,3 %. Das Wachstum des Segments ist mit Energieerzeugungssteigerungen von 12–20 % unter Standardklimabedingungen verbunden.[4] Zweiachsige Varianten, obwohl teurer, liefern in Gebieten mit hoher Einstrahlung bis zu 45 % mehr Leistung und erhalten so eine Nischennachfrage aufrecht.
Kontinuierliche Innovationen, wie die drahtlosen SkyLink-Steuerungen von Array und automatische Einfahrprotokolle, beseitigen Zuverlässigkeitsbedenken und fördern hybride Portfolios, die feste und Tracking-Systeme in Versorgungsportfolios kombinieren. Projekte in gestuftem Gelände setzen OmniTrack™-Lateralverstellmodule ein, um kostspielige Geländearbeiten zu umgehen und die Tiefbauarbeiten um nahezu 20 % zu reduzieren. Der Markt für Solar-PV-Montagesysteme profitiert, da Entwickler auf flächenreichen Standorten feste Reihen durch Tracker ersetzen.



Nach Material:
Stahlwachstum fordert die Aluminiumvorherrschaft herausAluminium erfasste 71,5 % der Installationen im Jahr 2025 aufgrund seines geringen Gewichts, seiner Korrosionsbeständigkeit und der strukturellen Grenzen von Dächern. Stahl hingegen ist bis 2031 für einen CAGR von 6,2 % vorgesehen, da Großprojekte im Freiflächenbereich Zugfestigkeit und niedrigere Vorabkosten pro Tonne schätzen.
Hybridbaugruppen kombinieren Stahlgründungen mit Aluminiumschienen und verbinden Gewichtseinsparungen mit Festigkeit bei größeren 2×1,3-m-Modulen. Verzinktes Eisen bleibt eine budgetfreundliche Option mit niedrigen Arbeitskosten, während faserverstärkte Polymere in Küstenmärkten für den Schutz vor Salzsprühnebel eingeführt werden. Diese Verschiebungen diversifizieren Lieferketten und erweitern den Markt für Solar-PV-Montagesysteme.
Nach Technologiekompatibilität:
Dominanz von kristallinem Silizium steht vor bifazialer DisruptionKristalline Siliziummodule wurden im Jahr 2025 bei über 93,2 % der Montagelieferungen eingesetzt und festigten Skaleneffekte im gesamten Markt für Solar-PV-Montagesysteme. Dennoch wachsen bifaziale Designs jährlich um 10,5 % und zwingen Hersteller, die Montagehöhen zu erhöhen und die rückseitige Verschattung zu minimieren.
Glas-Glas-Module erfordern eine schonendere Klemmung, um Mikrorisse zu verhindern, was zu Randgreiflösungen führt, die die Rückseite unberührt lassen. Dünnschichtmodule behalten ihre Stellung auf leichten Gewerbedächern, wo flexible Laminate direkt ohne durchdringende Befestigung haften. Anpassungsfähige Hardware erhält die Widerstandsfähigkeit der Solar-PV-Montagesysteme-Branche gegenüber technologischen Veränderungen aufrecht.

Nach Anwendung:
Schwimmende Solaranlagen stören die Führungsposition im VersorgungsmaßstabProjekte im Versorgungsmaßstab hielten im Jahr 2025 54,0 % des Einsatzes, unterstützt durch sinkende Tracker-Preise und optimierte Beschaffung. Schwimmende Solaranlagen werden bis 2031 mit einem CAGR von 15,7 % stark wachsen; Bergbaugruben und Wasserkraftdämme beherbergen gemeinsam genutzte PV-Anlagen.
Wassergebundene Systeme können die Modultemperaturen um 5 °C senken und so Ertragsverbesserungen von bis zu 4 % ermöglichen. Verankerungs-, Moor- und korrosionsbeständige Befestigungselemente werden zu kritischen Konstruktionsparametern, was spezialisierte Lieferanten fördert und die Marktgröße für Solar-PV-Montagesysteme für aquatische Umgebungen vergrößert.
Nach Endnutzer:
Integration von Installateuren beschleunigt die MarktkonsolidierungVersorgungsunternehmen und unabhängige Stromerzeuger besaßen 39,8 % des Volumens im Jahr 2025 und nutzten ihre Größe, um bankfähige Garantien zu sichern. Installateure und Integratoren werden mit einem CAGR von 5,9 % übertreffen, da vertikale Integration und Fusionen und Übernahmen es ihnen ermöglichen, Wert über Engineering, Beschaffung und Bau hinweg zu erfassen.
Regierungs- und Verteidigungsbeschaffungen wenden Taifun-Standards an und eröffnen hochspezifizierte Nischen. Gewerbliche Dächer wachsen stetig unter Nachhaltigkeitsverpflichtungen, während die Wohngebäudeaufnahme angesichts höherer Kreditkosten nachlässt, was den Markt für Solar-PV-Montagesysteme auf diverse Nachfragezentren ausrichtet.
Geografische Analyse
APAC-Markt für Solar-PV-Montagesysteme
Asien-Pazifik behielt im Jahr 2025 einen Marktanteil von 46,4 % an Solar-PV-Montagesystemen und schreitet bis 2031 mit einem CAGR von 5,1 % voran. China allein installierte im Jahr 2024 mehr als 240 GW und stützte sich dabei auf kolossale Tracker-Aufträge, die von erweiterten inländischen Fabriken erfüllt wurden. Indiens Weg zu einer katalytischen Kapazität von 500 GW bis 2030 weitet die Nachfrage nach agrivoltaik-geeigneten Montagesystemen auf trockenen Ackerflächen aus. Regionale Politiken fördern auch schwimmende Solaranlagen zur Minderung von Landknappheit, wobei Projekte in Indonesien und den Philippinen jeweils 100 MW überschreiten.
Nordamerika-Markt für Solar-PV-Montagesysteme
Nordamerika zeichnet sich durch eine politisch induzierte Rückverlagerung der Produktion aus. Der Inlandsinhalt-Bonus des Inflation Reduction Act veranlasst Anbieter wie Nextracker, die US-Kapazität auf jährlich 4 GW zu steigern. Widerstand gegen Flächennutzung und Rückstaus bei der Netzanbindung verlangsamen einige Projekte, doch Gemeinschaftssolaranlagen und Unternehmens-Abnahmeverträge halten die Installationen robust. Kanadas provinzielle Anpassungen bei der Netzeinspeisung und Mexikos Anpassungen der Obergrenzen für dezentrale Erzeugung erhalten ein moderates Wachstum in den Wohn- und Gewerbe- & Industrie-Segmenten aufrecht.
EMEA- und Südamerika-Markt für Solar-PV-Montagesysteme
Europas Net-Zero Industry Act richtet die Politik auf strategische Autonomie aus und sieht bis 2030 30 GW regionale Fertigungskapazität vor, während ab 2026 Dachpflichten durchgesetzt werden. Frankreich, Spanien und Deutschland setzen auf tracker-basierte Agrivoltaik, um Ernährungssicherheit und Ziele für saubere Energie in Einklang zu bringen. Osteuropäische Mitgliedstaaten führen unterdessen vereinfachte Genehmigungsverfahren ein, die Dachnachrüstungen beschleunigen und dem Markt für Solar-PV-Montagesysteme zusätzliche Tiefe verleihen. Südamerika, der Nahe Osten und Afrika tragen gemeinsam steigende Anteile bei, indem sie lokale Fertigung und gigaskalige Wüstenprojekte fördern und damit ihre Lieferketten über ihre historisch asiatisch geprägte Basis hinaus diversifizieren.
Wettbewerbslandschaft
Marktkonzentration
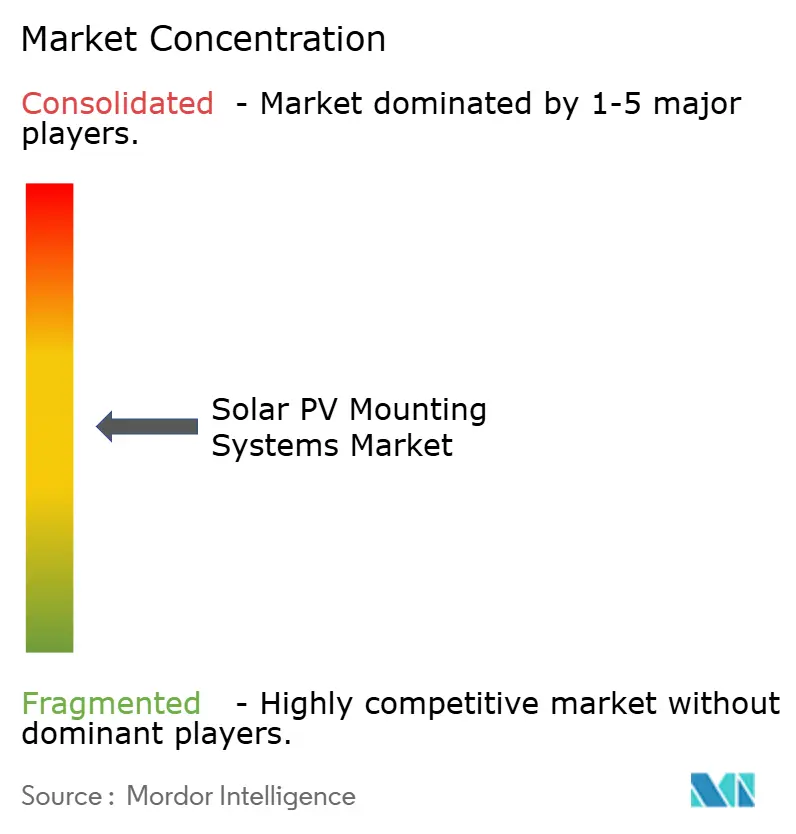
Der Markt für Solarmodule-Montagesysteme weist eine moderate Konzentration auf. Nextracker, Array Technologies und GameChange Solar halten gemeinsam einen globalen Anteil von nahezu 55–60 %, gestützt auf integriertes Design, Fertigungsmaßstab und robuste Systemintegrationssoftware. Nextracker's patentierte SmartTrack™-Algorithmen liefern Energiegewinne von bis zu 6 %, während sein kohlenstoffarmes Stahlprogramm Investoren mit Scope-3-Emissionszielen anspricht.
Array Technologies expandierte vertikal durch die Übernahme von APA Solar im Jahr 2025 und fügte technisch entwickelte Gründungen hinzu, die Projekte auf felsigem Untergrund erschließen und das Festneigungsangebot erweitern. GameChange Solar zielt auf aufstrebende Regionen ab, verdoppelt die Kapazität in Saudi-Arabien auf 6 GW und führt einen 450-MW-Vertrag in Oman im Zusammenhang mit Grünammoniak-Vorhaben aus, wobei der Schwerpunkt auf Massenfertigungseffizienz liegt.
Zweitrangige Akteure wie PV Hardware, Arctech, Soltec und STI Norland konkurrieren über regionale Nähe, spezialisierte Schwimmrahmen oder Doppelreihen-Nachführer. Fusionen und Übernahmen setzen sich fort, da Private Equity Plattformzusammenschlüsse wie Enstall's Übernahme von Schletter unterstützt. Im Markt für Solarmodule-Montagesysteme formen Anforderungen an inländische Inhalte, ESG-Berichterstattung und Widerstandsfähigkeit gegenüber extremen Wetterereignissen die Wettbewerbskriterien von der günstigsten Versorgung hin zu ganzheitlicher Risiko-, Qualitäts- und Nachhaltigkeitsleistung in der gesamten Branche der Solarmodule-Montagesysteme um.
Marktführer der Branche der Solarmodule-Montagesysteme
-
Nextracker Inc.
-
Array Technologies Inc.
-
Arctech Solar Holding Co., Ltd.
-
Soltec Power Holdings
-
PVHardware (PVH)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Solar-PV-Montagesysteme Unternehmen in diesem Bericht
- Nextracker Inc.
- Array Technologies Inc.
- Arctech Solar Holding Co. Ltd.
- Schletter Group
- Mounting Systems GmbH
- GameChange Solar
- Soltec Power Holdings
- RBI Solar (Gibraltar Industries)
- Clenergy
- Ideematec Deutschland GmbH
- PVHardware (PVH)
- Valmont Industries Inc.
- Unirac Inc.
- SunPower Corporation
- ZNShine PV Tech Co. Ltd.
- TrinaTracker (Trina Solar)
- CITIC Bo (CIMC-Solar)
- OMCO Solar
- Mibet Energy
- Exosun (Engie)
Neueste Industrielle Entwicklungen in Markt für Solar-PV-Montagesysteme
- Juni 2025: GameChange Solar sicherte sich eine Genius Tracker™-Lieferung von 450 MWp für Omans Grünammoniak-Projekt.
- Juni 2025: Array Technologies übernahm APA Solar Foundations für 179 Millionen USD.
- Juni 2025: GameChange Solar verdoppelte sein Nachführerwerk in Saudi-Arabien auf 6 GW.
- Mai 2025: Nextracker erzielte im ersten Quartal des Geschäftsjahres 2025 einen Umsatz von 720 Millionen USD auf Basis von durch den Inflation Reduction Act getriebenen US-Lieferungen.
Berichtsumfang des globalen Marktes für Solarmodule-Montagesysteme
Segmentierungsübersicht
| Festmontagesysteme |
| Nachführmontagesysteme |
| Aluminium |
| Stahl |
| Verzinktes Eisen |
| Sonstige (Verbundwerkstoffe, Polymere) |
| Kristalline Silizium-PV-Module |
| Dünnschicht-PV-Module |
| Bifaziale Solarmodule |
| Sonstige |
| Wohngebäude |
| Gewerbe und Industrie |
| Versorgungsmaßstab |
| Netzferne Anwendungen |
| Schwimmende Solarinstallationen |
| EPC-Unternehmen |
| Solarentwickler |
| Installateure und Integratoren |
| Versorgungsunternehmen und unabhängige Stromerzeuger |
| Regierung und Verteidigung |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Festmontagesysteme | |
| Nachführmontagesysteme | ||
| Nach Material | Aluminium | |
| Stahl | ||
| Verzinktes Eisen | ||
| Sonstige (Verbundwerkstoffe, Polymere) | ||
| Nach Technologiekompatibilität | Kristalline Silizium-PV-Module | |
| Dünnschicht-PV-Module | ||
| Bifaziale Solarmodule | ||
| Sonstige | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbe und Industrie | ||
| Versorgungsmaßstab | ||
| Netzferne Anwendungen | ||
| Schwimmende Solarinstallationen | ||
| Nach Endnutzer | EPC-Unternehmen | |
| Solarentwickler | ||
| Installateure und Integratoren | ||
| Versorgungsunternehmen und unabhängige Stromerzeuger | ||
| Regierung und Verteidigung | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Solar-PV-Montagesysteme bis 2031 erreichen?
Es wird prognostiziert, dass er 57,62 Milliarden USD erreichen wird, gegenüber 45,87 Milliarden USD im Jahr 2026.
Welche Region führt die Nachfrage nach Montagehardware an?
Asien-Pazifik hielt im Jahr 2025 46,4 % der weltweiten Installationen und bleibt bis 2031 der Wachstumsmotor.
Warum gewinnen Nachführsysteme Marktanteile?
Einachsige Nachführer steigern den Energieertrag um 12–25 % und profitieren nun von niedrigeren Hardwarekosten und fortschrittlichen Steuerungen.
Wie schnell werden schwimmende Solaranlagen wachsen?
Das Segment ist bis 2031 für einen CAGR von 15,7 % vorgesehen
Was treibt die Stahlnachfrage in Montagestrukturen an?
Große Freiflächenprojekte bevorzugen Stahl wegen seiner Festigkeit und Kosten und unterstützen einen CAGR von 6,2 % für das Materialsegment.
Wie beeinflussen politische Maßnahmen die inländische Produktion?
Anreize des US-amerikanischen Inflation Reduction Act und des EU Net-Zero Industry Act veranlassen Hersteller, lokale Werke zu eröffnen und sich für Steuerbonus-Gutschriften zu qualifizieren.