
Tamaño y Participación del Mercado de Servicios de Consultoría
Análisis del Mercado de Servicios de Consultoría por Mordor Intelligence
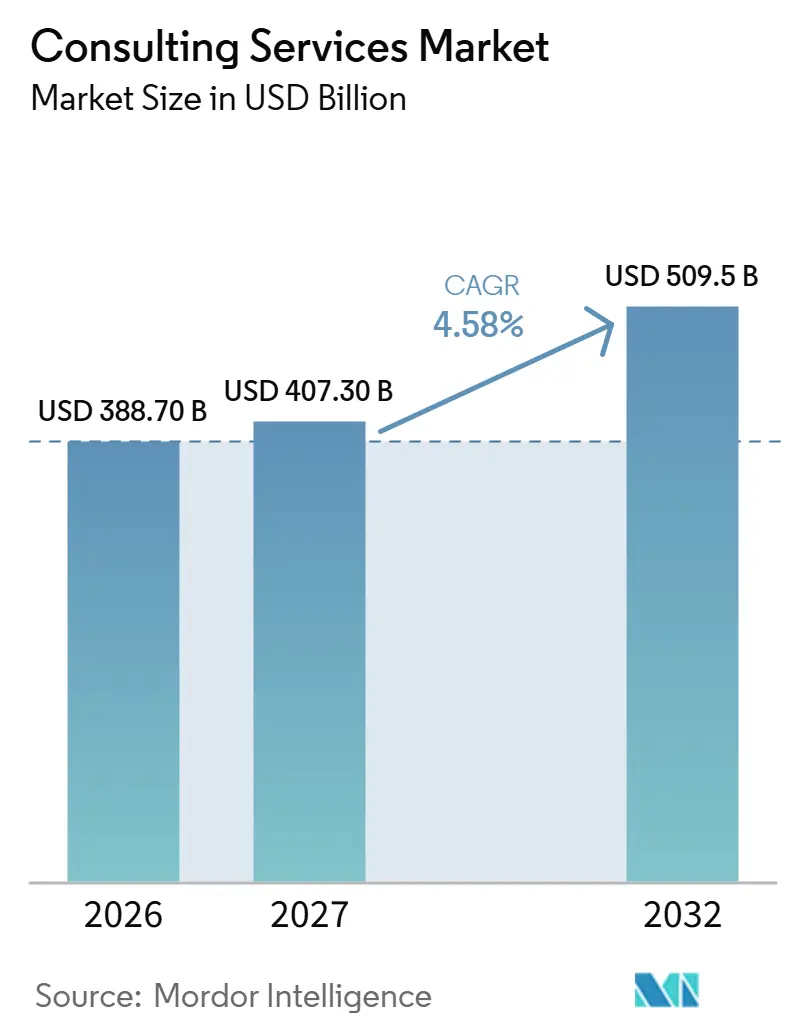
El tamaño del mercado de servicios de consultoría se estima en 388,7 mil millones de USD en 2026 y se proyecta en 407,3 mil millones de USD en 2027, alcanzando 509,5 mil millones de USD para 2032, con una CAGR del 4,58% de 2027 a 2032.
La transformación digital y la adopción de la nube amplían el potencial de asesoramiento que conecta el diseño tecnológico con las responsabilidades operativas, incluido el cumplimiento normativo bancario en los Estados Unidos. El conflicto con Irán, desencadenado por los ataques de Estados Unidos e Israel el 28 de febrero de 2026, llevó a los compradores del Golfo a considerar redirigir el trabajo de consultoría hacia la ciberseguridad y las defensas digitales. El escrutinio de los clientes sobre los honorarios de consultoría y la competencia por habilidades especializadas pueden limitar la capacidad de los proveedores para convertir estas necesidades en trabajo rentable. La productividad habilitada por IA también expone algunos servicios a presión sobre los precios, lo que aumenta la importancia del juicio especializado en los compromisos de aseguramiento.
Conclusiones Clave del Informe
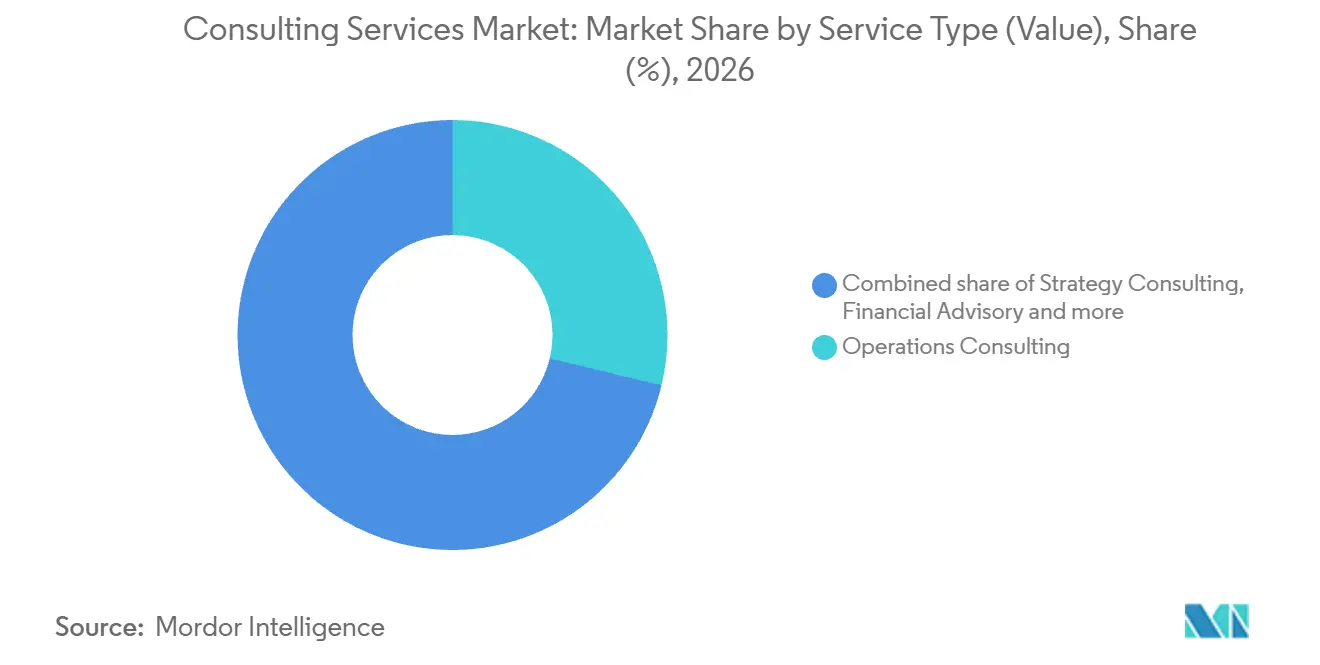
- Por tipo de servicio, la consultoría de operaciones tuvo una participación del 28,76% en el mercado de servicios de consultoría en 2026, mientras que el asesoramiento tecnológico es el segmento de mayor crecimiento con una CAGR prevista del 6,12% de 2027 a 2032.
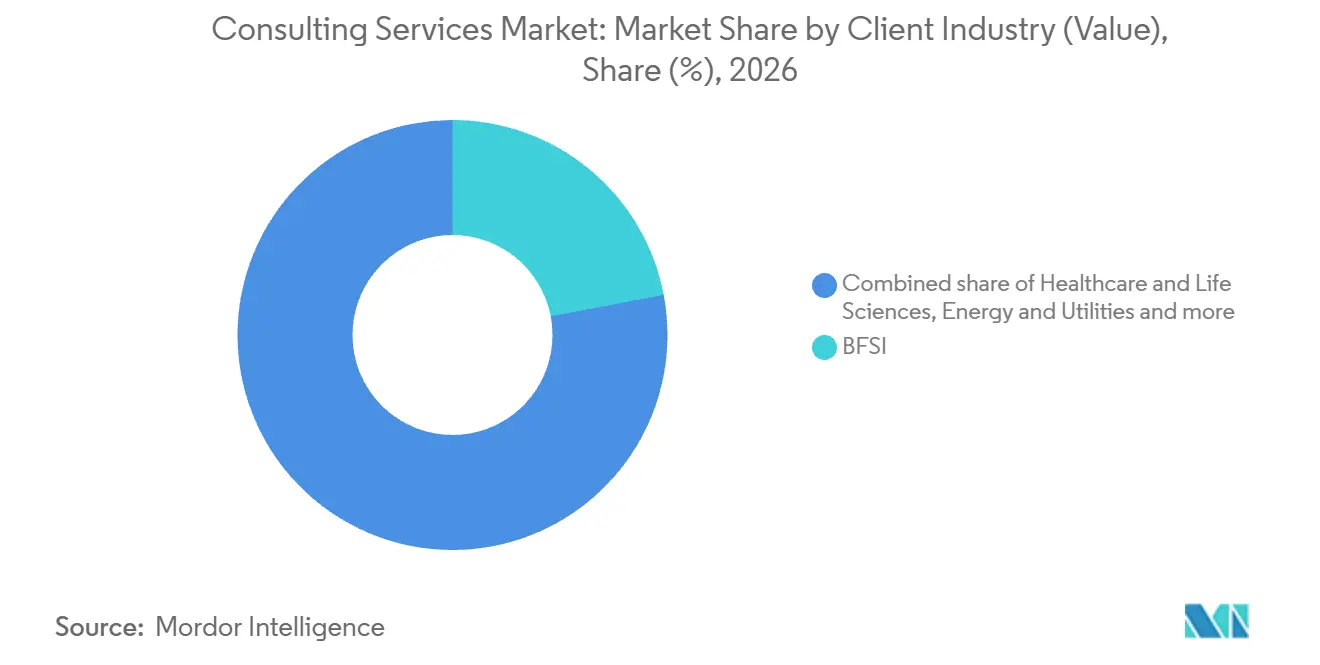
- Dentro de las industrias de clientes, BFSI representó una participación del 22,01% en el tamaño del mercado de servicios de consultoría en 2026, mientras que salud y ciencias de la vida es el segmento de mayor crecimiento con una CAGR prevista del 6,4% de 2027 a 2032.
- En los modelos de entrega, la consultoría remota/virtual es el segmento de mayor crecimiento con una CAGR prevista del 5,75% de 2027 a 2032, aunque la consultoría en sitio lideró con el 63,16% del gasto en consultoría en 2026.
- Entre los tamaños de organización, las pequeñas y medianas empresas son el segmento de mayor crecimiento con una CAGR prevista del 6,5% de 2027 a 2032, mientras que las grandes empresas representaron el 70,01% del gasto en consultoría en 2026.
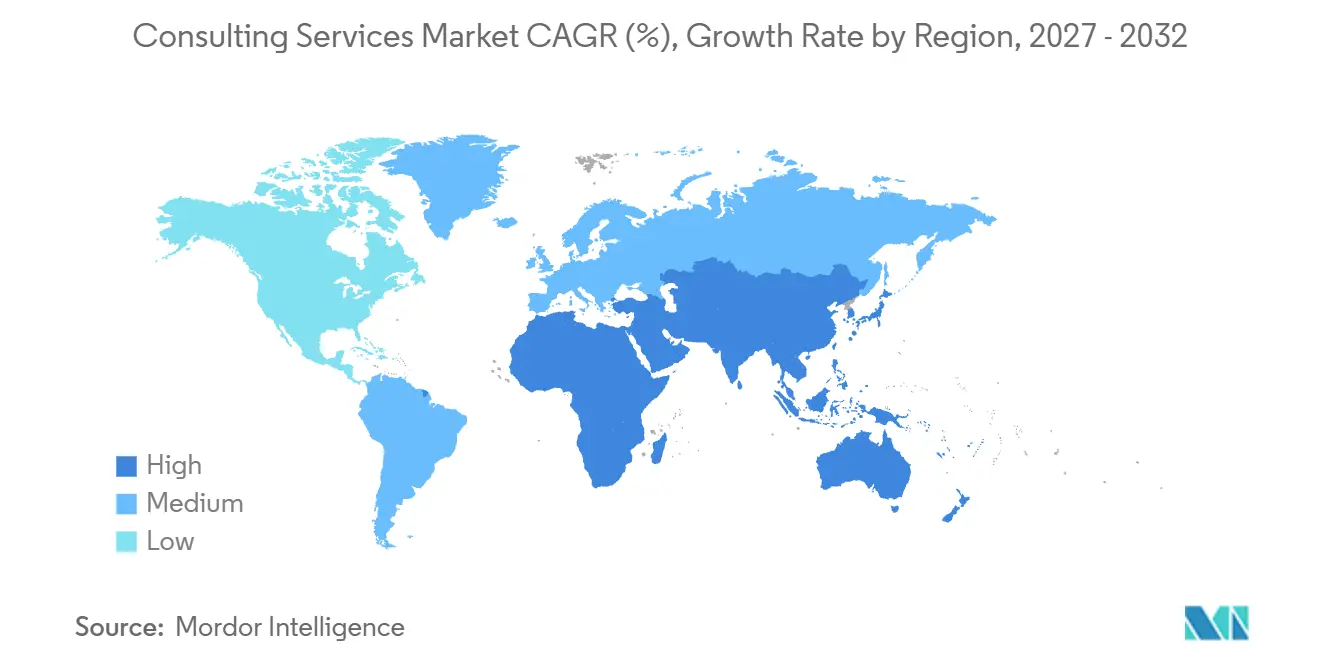
- En términos geográficos, América del Norte lideró con el 40,22% del gasto en consultoría en 2026, y Asia-Pacífico (APAC) es la región de mayor crecimiento con una CAGR prevista del 6,2% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulsores principales - Mandatos de transformación digital en aceleración | +1.8% | Estados Unidos, India y Alemania | Mediano plazo (2-4 años) |
| Impulsores principales - Mayor enfoque en eficiencia operativa post-pandemia | +1.4% | Europa, incluida Alemania | Corto plazo (≤ 2 años) |
| Impulsores principales - Creciente complejidad regulatoria en ESG y riesgo | +1.1% | La Unión Europea | Corto plazo (≤ 2 años) |
| Impulsores principales - Rápida adopción de la nube y la ciberseguridad | +1.5% | La Unión Europea | Mediano plazo (2-4 años) |
| Bajo el radar - Demanda de asesoramiento sobre gobernanza de IA generativa | +0.6% | El Reino Unido | Corto plazo (≤ 2 años) |
| Bajo el radar - Presión a nivel de consejo directivo para la descarbonización de la cadena de valor de Alcance 3 | +0.4% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impulsores principales - Mandatos de transformación digital en aceleración
TEKsystems encuestó a 782 responsables de decisiones tecnológicas y empresariales en 12 países, incluidos Estados Unidos, India y Alemania, en línea en octubre y noviembre de 2025. La proporción de organizaciones que planean comprometer más de 10 millones de USD en transformación digital aumentó del 22% en 2025 al 27% en 2026.[1] Para los asesores, esta expansión en grandes programas planificados crea una oportunidad para conectar las decisiones tecnológicas con los cambios organizacionales necesarios para utilizarlas. Un compromiso puede establecer qué procesos de negocio deben cambiar primero y cómo el trabajo tecnológico posterior depende de esas decisiones. El aumento de 5 puntos porcentuales en las organizaciones que planean compromisos superiores a 10 millones de USD amplía el grupo potencial para el trabajo de alcance antes de que comience la adquisición de tecnología.
Impulsores principales - Mayor enfoque en eficiencia operativa post-pandemia
En la encuesta de Deloitte a directores financieros de 12 países europeos realizada entre marzo y abril de 2026, la reducción de costos se ubicó entre las 3 principales prioridades en todos los países encuestados.[2] En Alemania, los programas de eficiencia, las iniciativas de resiliencia de la cadena de suministro y los proyectos relacionados con la producción sostuvieron la demanda de consultoría de operaciones en 2025, cuando el segmento creció un 0,7%. En conjunto, estos hallazgos distinguen una amplia prioridad de gestión de una carga de trabajo de asesoramiento específica que sobrevivió al gasto contenido. Los consultores pueden conectar los objetivos de costos con los cambios en los procesos de producción y el diseño de la cadena de suministro, dando a un compromiso de eficiencia un propósito operativo definido. Ese apoyo no compensó completamente la contención de los clientes alemanes en proyectos de marketing, ventas y organización, lo que convierte la demanda de eficiencia en un amortiguador para los asesores más que en una recuperación amplia del gasto.
Impulsores principales - Creciente complejidad regulatoria en ESG y riesgo
El asesoramiento regulatorio gana valor cuando una empresa debe traducir las obligaciones de divulgación y riesgo en responsabilidades a través de subsidiarias y proveedores. En febrero de 2026, la Fundación IFRS informó que los requisitos de divulgación de sostenibilidad relacionados con la Junta de Normas Internacionales de Sostenibilidad (ISSB) habían entrado en vigor en 19 jurisdicciones.[3] A partir del 17 de enero de 2025, la Ley de Resiliencia Operativa Digital (DORA) exigió a las entidades financieras de la UE incluidas en su ámbito mantener registros de los acuerdos contractuales con proveedores externos de servicios de TIC. Estos registros abarcan los niveles de entidad, subconsolidado y consolidado. La tarea de asesoramiento combinada va más allá de interpretar una norma para conectar su cobertura con los contratos, los límites organizacionales y las divulgaciones que le dan significado operativo. El mantenimiento de registros puede respaldar un trabajo de asesoramiento continuo tras la interpretación inicial de la norma, ya que los cambios a nivel de entidad deben reflejarse en la visión consolidada.
Impulsores principales - Rápida adopción de la nube y la ciberseguridad
El uso generalizado de la nube crea una apertura de asesoramiento en torno a las responsabilidades informáticas y los controles de seguridad que las rodean. En los sectores industriales de la UE encuestados, el 52,74% de las empresas con al menos 10 empleados o trabajadores autónomos utilizaron servicios en la nube de pago en 2025. Las aplicaciones de software de seguridad en la nube fueron utilizadas por el 34,54% de la misma población empresarial encuestada. Un compromiso de asesoramiento puede dividir las responsabilidades de seguridad entre el cliente y el proveedor de la nube, traduciendo el entorno y las aplicaciones seleccionadas en un diseño de control operativo. Esto crea una oportunidad de honorarios por experiencia arquitectónica junto con el suministro de plataformas, incluso para especialistas que no poseen infraestructura en la nube.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulsores principales - Reducción de costos por parte de los clientes y desarrollo de capacidades internas | -1.1% | Estados Unidos y Reino Unido | Corto plazo (≤ 2 años) |
| Impulsores principales - Escasez de talento e inflación salarial | -0.7% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Bajo el radar - Creciente escrutinio de la huella de carbono en proyectos con mucho desplazamiento | -0.2% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Bajo el radar - Preocupaciones por la dependencia de proveedores en torno a activos de consultoría propietarios | -0.2% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Impulsores principales - Reducción de costos por parte de los clientes y desarrollo de capacidades internas
En abril de 2025, el Departamento de Defensa de los Estados Unidos ordenó la rescisión de varios contratos de servicios de TI, incluido el trabajo de consultoría de la Agencia de Salud de la Defensa que, según indicó, su personal civil podía realizar. En la encuesta a directores financieros del segundo trimestre de 2026 de Grant Thornton, el 44% de los encuestados identificó el apoyo externo de consultoría profesional y los honorarios como una de las principales áreas de posibles recortes. Para junio de 2025, el Ministerio de Vivienda, Comunidades y Gobierno Local del Reino Unido (MHCLG) informó que su uso de consultoría había caído un 50% desde 2023-24. Por separado, su plan de junio de 2025 propuso apoyo interno para métodos digitales en el diseño y la ejecución de políticas para reemplazar a los contratistas. La propuesta tenía como objetivo retener el aprendizaje y la experiencia dentro del personal permanente. Retener internamente la experiencia en métodos digitales para el trabajo de políticas podría reducir las asignaciones repetidas de contratistas más allá del período inicial de reducción de costos.
Impulsores principales - Escasez de talento e inflación salarial
La capacidad especializada y los costos de nómina imponen diferentes restricciones a la economía de la prestación de servicios de consultoría. El informe del ejercicio fiscal 2026 de Accenture identificó la competencia por habilidades escasas en nuevas tecnologías en todo su negocio global. Advirtió que el fracaso en alinear las habilidades de los empleados con la demanda de los clientes podría perjudicar materialmente la utilización y los resultados operativos. En enero de 2026, la Asociación Federal de Empresas de Consultoría de Alemania (BDU) informó que el 55% de las empresas de consultoría alemanas encuestadas planeaban aumentos salariales en 2026, con un promedio del 3,1% en todos los niveles de consultoría. Agregar capacidad general no resolvería por sí solo un desajuste de especialistas, mientras que una mayor compensación aumentaría el costo de las horas prestadas. Para las asignaciones dependientes de especialistas, un desajuste de habilidades puede convertir la demanda planificada en trabajo que un proveedor no puede cubrir en el momento requerido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio (Valor):
Escala de Operaciones y Despliegue TecnológicoLa consultoría de operaciones representó una participación del 28,76% en el tamaño del mercado de servicios de consultoría en 2026. National Records of Scotland adjudicó a Deloitte LLP un contrato concluido el 17 de julio de 2025, para trabajo de rediseño de servicios, reingeniería de procesos y modelo operativo. Su alcance incluyó mapeo de procesos y modelos operativos objetivo para programas importantes. Esa combinación conecta el diagnóstico de flujos de trabajo individuales con las responsabilidades y la estructura organizacional necesarias para llevar a cabo un programa más amplio. Vincular los mapas de procesos a un modelo operativo objetivo puede ampliar un contrato de operaciones hacia decisiones sobre quién gestionará el servicio rediseñado.
El asesoramiento tecnológico es el segmento de mayor crecimiento, con una CAGR prevista del 6,12% de 2027 a 2032. El informe de 2026 de la Asociación de Empresas de Consultoría de Gestión identificó la consultoría digital y tecnológica como las ofertas más demandadas del sector en el Reino Unido. La asociación vinculó esa demanda con la rápida escalada de la IA y la incorporación de nuevas tecnologías en las funciones empresariales principales. Incorporar la IA dentro de una función hace que la relación entre el diseño técnico y el uso cotidiano sea comercialmente significativa, porque la recomendación debe funcionar dentro del negocio del cliente. Esto convierte la amplitud del despliegue de la IA en las funciones principales en un indicador más útil del alcance potencial de asesoramiento que la decisión de adoptar la IA por sí sola.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria del Cliente (Valor):
Supervisión Financiera y Experiencia en ReembolsosBFSI representó una participación del 22,01% en el mercado de servicios de consultoría en 2026. La Oficina del Contralor de la Moneda (OCC) ordenó al Community Federal Savings Bank el 24 de abril de 2026 presentar contratos de consultoría y planes de trabajo para una revisión integral del programa de la Ley de Secreto Bancario y antilavado de dinero. La presentación es requerida dentro de los plazos del plan de acción para los cuales el Contralor Adjunto Asistente de la OCC no presenta objeción supervisora. La revisión debe identificar las deficiencias del programa y evaluar si el programa se ajusta al tamaño, la complejidad y el perfil de riesgo del banco. Ese requisito crea una oportunidad definida para especialistas externos, ya que las mejoras internas del programa por sí solas no satisfarían la evaluación de terceros ordenada.
Salud y ciencias de la vida es el segmento de mayor crecimiento, con una CAGR prevista del 6,4% de 2027 a 2032. En octubre de 2025, NYC Health + Hospitals autorizó la ejecución de contratos con 4 empresas para consultoría de reembolsos de Medicare y Medicaid. Su junta citó normas complejas y cambiantes y la necesidad de informes oportunos y precisos para evitar penalizaciones y asegurar el reembolso adecuado. El asesoramiento sobre análisis de tarifas, apelaciones y presentaciones fiscales conecta el conocimiento especializado con la información utilizada para determinar el reembolso del sistema de salud. La referencia de la junta a las penalizaciones junto con el reembolso muestra que el trabajo autorizado sirve tanto para la protección del cumplimiento como para la recuperación de ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega (Valor):
Acceso al Sitio y Trabajo Técnico RemotoLa consultoría en sitio representó el 63,16% del gasto en consultoría en 2026, convirtiéndola en el segmento más grande. El 30 de abril de 2025, MAG Airport Limited adjudicó un marco de consultoría de cambio estratégico que permite a los recursos del proveedor trabajar en sus 4 aeropuertos u otras ubicaciones gestionadas por el grupo MAG, de forma remota o en ambas modalidades. Sus paquetes de trabajo podían utilizar los recursos especializados de los proveedores para entregar los resultados especificados por MAG. Colocar especialistas en el entorno operativo del cliente puede conectar sus recomendaciones con las personas responsables de un cambio particular, convirtiendo la ubicación en una elección funcional de entrega. Un marco que permite ambas modalidades convierte el acceso al sitio en una capacidad a nivel de asignación, permitiendo a los proveedores adaptar el despliegue a cada paquete de trabajo.
La consultoría remota/virtual es el segmento de mayor crecimiento, con una CAGR prevista del 5,75% de 2027 a 2032. El 13 de marzo de 2025, el Condado de Sauk, Wisconsin, autorizó la celebración de un contrato con Esri para hasta 20 horas de consultoría remota de actualización de ArcGIS Enterprise. La actualización cotizada cubría la versión 10.9.1 a la 11.3 o más reciente y se limitaba al software comercial estándar de Esri. Ese límite técnico hace que la tarea sea adecuada para un compromiso especializado limitado, ya que la propuesta define tanto el software como la actualización compatible. El techo cotizado de 7.720 USD convierte el asesoramiento remoto de actualización en un compromiso separado y acotado para el condado.
Por Tamaño de Organización (Valor):
Relaciones con Grandes Empresas y Canales para Compradores Más PequeñosLas grandes empresas representaron el 70,01% del gasto en consultoría en 2026, convirtiéndolas en el segmento más grande. En el ejercicio fiscal 2026, Accenture atendió a más de 9.000 clientes en sus negocios de consultoría, servicios gestionados, plataformas y software, incluidas aproximadamente 3 de cada 4 empresas del Fortune Global 100 y 500. Este alcance sitúa la capacidad de asesoramiento junto con los servicios gestionados y el software dentro de las relaciones con muchas de las empresas más grandes del mundo. La ventaja potencial en honorarios radica en convertir el acceso existente en un mandato de consultoría especializada, manteniendo ese mandato distinto del portafolio de servicios más amplio.
Las pequeñas y medianas empresas son el segmento de mayor crecimiento, con una CAGR prevista del 6,5% de 2027 a 2032. En la encuesta del Reino Unido de 2025 a empleadores del sector privado con 1 a 249 empleados, el 44% de las medianas y el 41% de las pequeñas empresas que buscaban asesoramiento externo consultaron a consultores o asesores empresariales generales. Entre las microempresas que buscaban ese asesoramiento, la proporción fue del 28%. El menor uso por parte de las microempresas sugiere que el asesoramiento liderado por consultores tiene una posición diferente en el canal incluso entre las empresas que ya buscan ayuda externa. Una oferta escalonada por tamaño podría priorizar compromisos especializados directos para los buscadores de asesoramiento pequeños y medianos, mientras se prueban diferentes canales de entrada para las microempresas.
Análisis Geográfico
Mercado de Servicios de Consultoría de América del Norte
América del Norte representó el 40,22% del tamaño del mercado de servicios de consultoría en 2026. Las empresas empleadoras estadounidenses en consultoría de gestión, científica y técnica registraron 226,5 mil millones de USD en ingresos nominales del primer semestre de 2026, sin ajuste estacional, un aumento del 4,2% respecto al primer semestre de 2025. Sin embargo, en febrero de 2025, USAID rescindió un contrato con Deloitte que preveía la supervisión de rendición de cuentas del apoyo presupuestario directo y la asistencia técnica a Ucrania. La agencia revocó una orden de suspensión de trabajo para un contrato separado de KPMG en marzo de 2025. La amplia base de ingresos de la categoría de consultoría en los Estados Unidos respalda la escala de los proveedores incluso cuando los mandatos federales individuales se interrumpen.
Mercado de Servicios de Consultoría de Asia-Pacífico (APAC)
Asia-Pacífico (APAC) es la región de mayor crecimiento, con una CAGR prevista del 6,2% de 2027 a 2032. Accenture reportó crecimiento en sus ingresos de consultoría en Asia Pacífico en el ejercicio fiscal 2026 en comparación con el ejercicio fiscal 2025, medido en moneda local. En diciembre de 2025, el Banco Asiático de Desarrollo aprobó un proyecto de asistencia técnica de 3 años para ayudar al gobierno de Camboya a desarrollar un sistema integrado de contratación electrónica, basándose en años de trabajo analítico y de asesoramiento. Vincular ese sistema con la red nacional de gestión financiera puede generar tareas de asesoramiento por fases en torno a interfaces y responsabilidades operativas, extendiendo el trabajo de consultoría potencial desde el análisis inicial hacia las decisiones de implementación.
En América del Sur, la encuesta de EY de 2025 en Brasil a 207 líderes y directores ejecutivos encontró que el 34% priorizó la mejora operativa, la productividad y la reducción de costos durante los siguientes 3 años, favoreciendo una propuesta de asesoramiento orientada a la eficiencia. En Europa, las autoridades públicas alemanas y las industrias reguladas fueron algunos de los principales impulsores de la demanda de consultoría en 2025, apoyando el trabajo especializado vinculado a responsabilidades institucionales. En marzo de 2026, el 48% de las empresas del Golfo encuestadas estaban considerando redirigir el trabajo de consultoría hacia la ciberseguridad y las defensas digitales en medio del conflicto con Irán, según informó The National. En el sur de África, la Comunidad de Desarrollo de África Austral adjudicó al consultor individual Charles Chaitezvi una asignación de 6 meses a partir del 1 de febrero de 2026, para la sensibilización, el desarrollo de capacidades y el apoyo a la implementación del Régimen de Comercio Simplificado. Un plazo de 6 meses en manos de un experto nombrado muestra que el comprador obtiene apoyo para la implementación de un régimen comercial sin contratar a una empresa de consultoría.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de los proveedores de consultoría que buscan contratos con el sector público. La contratación de servicios federales en los Estados Unidos requiere métodos basados en el desempeño en la mayor medida posible, sujeto a excepciones específicas. La Ley de Contratación Pública del Reino Unido de 2023 modificó las normas de contratación pública cubiertas el 24 de febrero de 2025, con el objetivo declarado de simplificar el proceso para los proveedores. La comparación comercial gira en torno a la claridad con que los proveedores pueden definir resultados, demostrar experiencia relevante y ajustarse al marco de contratación del comprador.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido |
|---|---|---|---|
| Autoridad principal | Agencias de contratación federal; el Consejo FAR emite el marco | Autoridades de contratación pública | Oficina de Cumplimiento y Supervisión de Contratación del Gabinete dentro de su ámbito de competencia |
| Instrumentos o directrices clave | FAR Parte 37; métodos basados en el desempeño requeridos en la mayor medida posible, sujeto a excepciones | Ley 14.133/2021, Artículo 74(III); servicios técnicos intelectuales predominantemente por proveedores con experiencia notable | Ley de Contratación Pública de 2023 para compras cubiertas; normas modificadas el 24 de febrero de 2025 |
| Efecto comercial | Favorece las propuestas de servicios con resultados de desempeño definidos | La contratación directa requiere competencia inviable y trabajo especializado esencial y adecuado; se excluyen la publicidad y la difusión | Objetivo declarado de simplificación; la supervisión del cumplimiento opera dentro del ámbito cubierto |
| Atractivo actual de la política | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||
Las preferencias de los Estados Unidos basadas en el desempeño favorecen los resultados claramente especificados, y la propuesta de la Parte 37 del 23 de junio de 2026 no describe ningún cambio sustancial de política, lo que respalda la continuidad para los proveedores de asesoramiento. La vía condicional de Brasil favorece a los proveedores capaces de acreditar una experiencia especializada esencial, lo que respalda una evaluación neutral del acceso bajo la ley vigente. El objetivo de simplificación orientado a los proveedores de la Ley del Reino Unido está equilibrado por la necesidad de trabajar dentro del régimen de contratación y supervisión cubierto. Su función operativa de Cumplimiento y Supervisión de Contratación respalda la implementación continua de la Ley, con vías de supervisión separadas para los acuerdos devueltos.
Etapas de la Cadena de Valor
La captura de valor en consultoría puede compararse a través del encuadre estratégico, el diseño de procesos, la integración tecnológica y la adopción por parte de la fuerza laboral. Accenture ofrece capacidades de estrategia, procesos, modelo operativo, gestión del cambio, talento, datos, tecnología e IA a través de consultoría, servicios gestionados, plataformas y software. Un proveedor que abarca varias etapas puede abordar decisiones relacionadas del cliente, haciendo que la transición entre las recomendaciones y la ejecución sea comercialmente importante. La oportunidad de honorarios cambia con el trabajo realizado, desde la definición de una intervención hasta el apoyo a su implementación y adopción organizacional.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Encuadre estratégico y diagnóstico | Asesores de estrategia como Accenture plc y Deloitte US | Honorarios de consultoría estratégica y de diagnóstico | Riesgo de enmarcar la decisión incorrecta del cliente | Acordar el alcance de la decisión y comparar alternativas estratégicas |
| Diseño de procesos y modelo operativo | Asesores de operaciones como Accenture plc y EY | Honorarios de consultoría de diseño de procesos y modelo operativo | Dependencias entre procesos y responsabilidades | Mapear la propiedad de los procesos antes de finalizar el rediseño |
| Integración tecnológica | Consultores de integración tecnológica como Accenture plc | Honorarios de consultoría de integración tecnológica | Incertidumbre en el esfuerzo estimado de finalización | Revisar las estimaciones de finalización a medida que avanza la implementación |
| Adopción por la fuerza laboral y gestión del cambio | Consultores de fuerza laboral y cambio como Accenture plc y EY | Honorarios de consultoría de gestión del cambio | Riesgo de desalineación entre el trabajo rediseñado y las capacidades de la fuerza laboral | Alinear los cambios de roles con el proceso rediseñado |
| Fuente: Mordor Intelligence | ||||
Los contratos de consultoría de integración tecnológica de Accenture generalmente abarcan de 6 meses a 2 años, con ingresos reconocidos a lo largo del tiempo utilizando los costos incurridos en relación con los costos totales estimados para medir el progreso. Esto crea una exposición económica al trabajo restante, lo que hace que las transferencias de diseño confiables y las estimaciones de finalización actualizadas sean importantes para la resiliencia de la entrega. El paso de la recomendación a la integración vincula el rol generador de honorarios del proveedor con el progreso de la entrega, convirtiendo la responsabilidad de ejecución en parte del valor capturado.
Panorama Competitivo
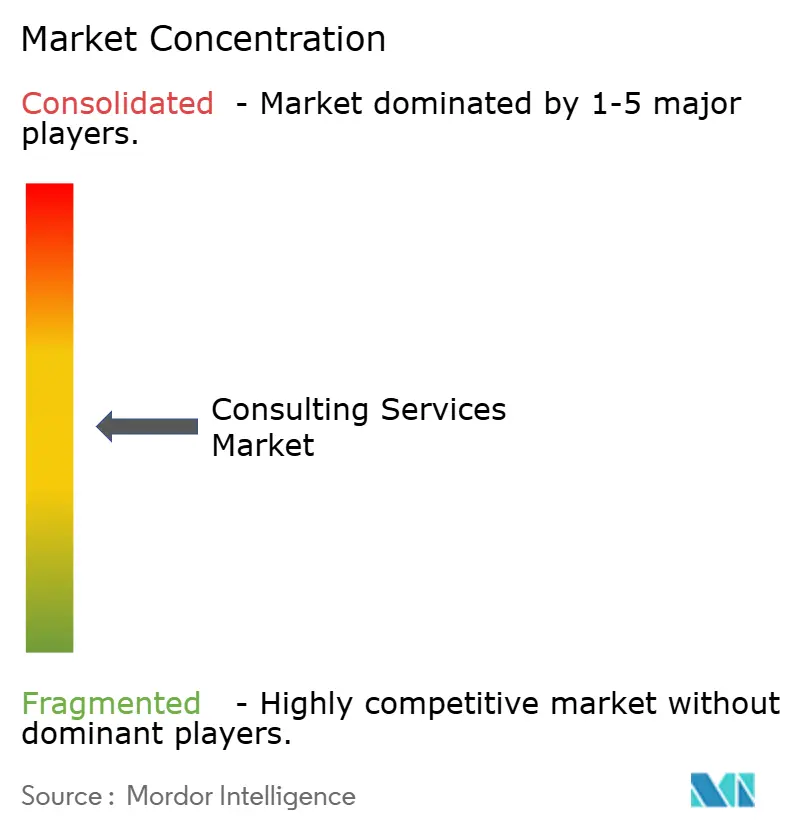
La competencia está moderadamente concentrada en torno a grupos multidisciplinarios, incluida la red de Deloitte Touche Tohmatsu Limited y el grupo de servicios integrados Accenture plc. Otras organizaciones importantes incluyen PricewaterhouseCoopers LLP, la red de EY coordinada por Ernst & Young Global Limited y Capgemini SE. La línea de servicios de Consultoría de la organización global de EY generó 17,43 mil millones de USD en el ejercicio fiscal que finalizó en junio de 2026, un aumento del 4,4% en moneda local respecto al ejercicio fiscal 2025. Esa escala otorga a las grandes organizaciones proveedoras una base sustancial para combinar especialidades dentro de un compromiso y apoyar a los clientes en varias decisiones relacionadas.
En agosto de 2025, Accenture adquirió The Highlands Consulting Group, una consultoría de gestión con sede en Sacramento, California. El negocio aportó relaciones de consultoría con agencias estatales de California y experiencia en salud, transporte, servicios sociales y soluciones medioambientales. Esa combinación puede vincular las capacidades del proveedor más amplio con la comprensión de una consultoría sobre cómo las agencias estatales enmarcan y ejecutan sus programas, dando a las recomendaciones técnicas un contexto institucional más específico. El presidente de Salud y Servicios Públicos de Accenture señaló que las sólidas relaciones y credenciales de Highlands con las agencias estatales de California ayudarían a la empresa a servir mejor a sus clientes y abrir nuevas oportunidades.
Para junio de 2025, PwC indicó que había reducido los precios de algunos servicios a medida que la IA le ayudaba a completar el trabajo más rápidamente. Los clientes habían solicitado una parte de las ganancias de eficiencia, según el director de IA de PwC. En el Reino Unido, PricewaterhouseCoopers LLP ofrece opiniones independientes de aseguramiento de IA sobre el cumplimiento de regulaciones o estándares externos. Los ahorros de tiempo visibles pueden fortalecer el argumento del cliente para obtener concesiones de precios, vinculando directamente la productividad de ejecución con la negociación de honorarios. Dado que los recortes se aplicaron solo a algunos servicios, la velocidad impulsada por la IA reformó las negociaciones de honorarios en líneas seleccionadas, mientras que el servicio de aseguramiento en el Reino Unido otorga a PwC una oferta de opinión independiente separada.
Líderes de la Industria de Servicios de Consultoría
-
Deloitte Touche Tohmatsu Limited
-
Accenture plc
-
PricewaterhouseCoopers LLP
-
Ernst & Young Global Limited
-
Capgemini SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Consultoría Empresas cubiertas en este informe
- Deloitte Touche Tohmatsu Limited
- Accenture plc
- PricewaterhouseCoopers LLP
- Ernst & Young Global Limited
- KPMG International Limited
- Capgemini SE
- McKinsey & Company, Inc.
- Boston Consulting Group, Inc.
- Bain & Company, Inc.
- Roland Berger Holding GmbH & Co. KGaA
- Kearney, Inc.
- Simon-Kucher & Partners Strategy & Marketing Consultants GmbH
- OC&C Strategy Consultants LLP
- Gartner, Inc.
- Tata Consultancy Services Limited
- IBM Consulting (International Business Machines Corporation)
- Booz Allen Hamilton Holding Corporation
- CGI Inc.
- Infosys Consulting (Infosys Limited)
- Marsh Management Consulting (Marsh)
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el trabajo de gobernanza y aseguramiento de IA para instituciones del Reino Unido e instituciones financieras de Singapur. El 14 de octubre de 2026, la Universidad de Essex adjudicó a Naomi Korn Associates un contrato de consultoría de gobernanza de IA, con servicios programados del 2 de noviembre de 2026 al 31 de marzo de 2027. El 7 de octubre de 2026, la Autoridad Monetaria de Singapur emitió directrices de gestión de riesgos de IA para instituciones financieras, con expectativas por fases a partir del 7 de octubre de 2027 y hasta el 7 de octubre de 2028. La oportunidad consiste en definir un trabajo de aseguramiento proporcional en torno al perfil de riesgo del comprador y la escala y naturaleza de su uso de IA.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Diseño de marcos de gobernanza y aseguramiento de IA | Encargo de gobernanza en octubre de 2026 junto con orientación de aseguramiento del ciclo de vida | Responsables de programas de IA del sector público del Reino Unido | Diseñar un marco de gobernanza y aseguramiento proporcional al riesgo | Demostrar el valor del aporte especializado externo | Asesores de gobernanza de IA del Reino Unido como PricewaterhouseCoopers LLP |
| Revisiones independientes del ciclo de vida de la IA | Encargos actuales y una norma que exige revisión independiente | Organizaciones públicas del Reino Unido con actividad habilitada por IA | Ofrecer una revisión definida separada de la gestión operativa | Independencia demostrable del revisor y competencia especializada | Empresas de aseguramiento de IA del Reino Unido como PricewaterhouseCoopers LLP |
| Preparación para el aseguramiento de IA de terceros | Las directrices de 2026 se implementan por fases a partir del 7 de octubre de 2027 y hasta el 7 de octubre de 2028 | Instituciones financieras de Singapur que utilizan IA de terceros | Revisar el aseguramiento del proveedor, la idoneidad y los posibles controles compensatorios | Posibles brechas en el aseguramiento del proveedor | Asesores de riesgo de IA en el sector financiero |
| Fuente: Mordor Intelligence | |||||
La norma digital del Reino Unido establece que el aseguramiento debe ser proporcional al riesgo, el valor y el impacto, y típicamente utilizar al menos 3 niveles, incluida la revisión independiente. Esa estructura puede respaldar el rol de un consultor en la especificación de los límites del aseguramiento y la aportación de una opinión objetiva dentro del marco de gobernanza del comprador. Las instituciones financieras de Singapur deben obtener un aseguramiento suficiente de los proveedores externos de IA, evaluar si la IA se adapta a su uso previsto y aplicar controles compensatorios donde las limitaciones prácticas o las brechas de aseguramiento lo requieran. La apertura central es un juicio defendible sobre la suficiencia del aseguramiento, dando al comprador una base para decidir si el uso continuado de la IA se ajusta a su apetito de riesgo.
Desarrollos recientes de la industria en Mercado de Servicios de Consultoría
- Sep 2026: IBM UK anunció la adquisición de la consultoría de ciberseguridad del Reino Unido Logiq Consulting para ampliar las capacidades de ciberseguridad y tecnología soberana de IBM Consulting.
- Sep 2026: Korn Ferry completó la adquisición de AMS, con sede en el Reino Unido, de OMERS Private Equity, combinando capacidades de consultoría de talento y organizacional.
- Mar 2026: Accenture completó la adquisición de la empresa de IA con sede en el Reino Unido Faculty, cuyos servicios incluyen estrategia de IA y diseño, construcción e implementación de sistemas de IA.
Mercado de Servicios de Consultoría Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de servicios de consultoría mide el gasto anual de los clientes en trabajo de consultoría y asesoramiento en el mercado global. Abarca los honorarios profesionales por servicios de operaciones, estrategia, financieros, tecnológicos, capital humano, riesgo y cumplimiento, y otros servicios prestados en sitio, de forma remota o en modalidades híbridas a clientes de diversas industrias y tamaños de organización.
Exclusiones del alcance: Se excluyen las licencias de software independientes, las plataformas en la nube y los productos tecnológicos, las operaciones externalizadas de procesos de negocio o TI gestionada, los honorarios de colocación de personal de reclutamiento y dotación temporal, y la nómina de los clientes para equipos internos de estrategia o asesoramiento.
Descripción General de la Segmentación
- Por Tipo de Servicio (Valor)
- Consultoría de Operaciones
- Consultoría de Estrategia
- Asesoría Financiera
- Asesoría Tecnológica
- Consultoría de Capital Humano
- Consultoría de Riesgo y Cumplimiento Normativo
- Otros Tipos de Servicio
- Por Industria del Cliente (Valor)
- Banca, Servicios Financieros y Seguros
- Salud y Ciencias de la Vida
- Energía y Servicios Públicos
- Manufactura y Automotriz
- TIC y Medios
- Sector Público
- Consumo y Comercio Minorista
- Otras Industrias
- Por Modelo de Entrega (Valor)
- Consultoría Presencial
- Consultoría Remota / Virtual
- Consultoría Híbrida
- Por Tamaño de Organización (Valor)
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Asia-Pacífico (APAC)
- Medio Oriente y África
- Medio Oriente
- Arabia Saudita
- Emiratos Árabes Unidos
- África
- Sudáfrica
- Medio Oriente
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como las estadísticas empresariales europeas de Eurostat, el Plan del Sector de Servicios Profesionales y Empresariales del Gobierno del Reino Unido y el informe anual de la industria de la Asociación de Empresas de Consultoría de Gestión proporcionan contexto sobre actividad empresarial, sector de servicios, consultoría, exportaciones regionales y demanda de servicios. Las actualizaciones de la Fundación IFRS sobre la implementación de la divulgación de sostenibilidad indican dónde los requisitos regulatorios pueden generar trabajo de asesoramiento especializado.
Los archivos de las empresas, los informes anuales y los materiales para inversores pueden corroborar los ingresos de consultoría, la combinación de servicios, la exposición geográfica y los costos de personal, mientras que la prensa de reputación y los registros de contratos públicos pueden verificar la demanda y el momento de adjudicación. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Los analistas entrevistarían a ejecutivos de empresas de consultoría, líderes de líneas de servicio y regionales, y gerentes de adquisiciones, finanzas y transformación del lado del cliente en el mercado global para verificar cómo se registran los honorarios de asesoramiento, la combinación de proyectos y los acuerdos de entrega. Las entrevistas y encuestas estructuradas verificarían las estimaciones secundarias a nivel de variable, aclararían las brechas en la evidencia regional o de línea de servicio y reconciliarían las respuestas contradictorias con los registros públicos y las divulgaciones de los proveedores antes de su incorporación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | APAC: 38% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
Cuando los países publican conjuntamente los ingresos de servicios empresariales y el comercio transfronterizo, los analistas utilizarían las series para verificar las estimaciones de ingresos regionales. Los analistas estimarían los honorarios de consultoría anuales globales en USD utilizando un modelo descendente que reconcilia los ingresos nacionales de servicios empresariales y los datos de servicios transfronterizos con las divulgaciones de los proveedores, y luego verificarían los totales regionales y de líneas de servicio seleccionados mediante la agregación de proveedores y el volumen de compromisos por honorarios de proyectos muestreados. Los ingresos reportados para las prácticas de consultoría, los indicadores de demanda del sector cliente, la inversión empresarial y la actividad de transformación digital, el empleo y las tendencias salariales de los consultores, y los precios de los proyectos informarían la serie histórica y la previsión. Los ingresos verificados de los proveedores por tipo de servicio, industria del cliente, modelo de entrega, tamaño de la organización y geografía respaldarían las participaciones de los segmentos. Donde exista una serie suficientemente larga, la regresión multivariante relacionaría el crecimiento de los honorarios con estos indicadores de oferta y demanda, con análisis de escenarios utilizado cuando los datos son escasos o el cambio estructural debilita la relación histórica. Los analistas abordarían las observaciones faltantes con la evidencia oficial o empresarial comparable más cercana, documentarían el rango restante internamente y harían que los encuestados primarios verificaran la lógica y la dirección de cada previsión de variable principal antes de revisar la estimación.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían los ingresos de los proveedores, las series oficiales de servicios empresariales y comercio, los indicadores de demanda de los clientes y las respuestas primarias, y luego reconciliarían las estimaciones con el límite de honorarios anuales y eliminarían las ventas operativas o de productos que no representen trabajo de consultoría. Verificarían la consistencia aritmética de las participaciones de los segmentos y los totales regionales, investigarían las variaciones materiales respecto a las señales independientes, registrarían la explicación y obtendrían una segunda revisión de analista antes de la aprobación. Cuando las respuestas sean contradictorias, falte un insumo clave o un cambio material altere una explicación previa, los analistas volverían a contactar a los encuestados. El modelo se actualizaría anualmente, se revisaría tras eventos materiales del mercado y recibiría una nueva revisión previa a la entrega.
Estimación del Mercado de Servicios de Consultoría de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de servicios de consultoría mide el gasto anual de los clientes en trabajo de consultoría y asesoramiento en el mercado global.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los ingresos reportados para las prácticas de consultoría, los indicadores de demanda del sector cliente, la inversión empresarial y la actividad de transformación digital, el empleo y las tendencias salariales de los consultores, y los precios de los proyectos informarían la serie histórica y la previsión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 407,3 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercado A | 378,9 mil millones de USD (2025) | En su base de 2025, esta estimación es un 7,0% inferior al valor de este informe para 2027 de 407,3 mil millones de USD, 2 años después. Su base de 2025 es anterior al año del informe, y la fuente prevé un crecimiento anual del 5,41% durante 2026-2032. |
| Empresa Global de Investigación de Mercado B | 348 mil millones de USD (2025) | En su base de 2025, esta estimación es un 14,6% inferior al valor de este informe para 2027 de 407,3 mil millones de USD, 2 años después. Su base de 2025 es anterior al año del informe, y la fuente prevé un crecimiento anual del 4,8% durante 2026-2034. |
Los analistas de Mordor Intelligence triangularían los ingresos de los proveedores, las series oficiales de servicios empresariales y comercio, los indicadores de demanda de los clientes y las respuestas primarias, y luego reconciliarían las estimaciones con el límite de honorarios anuales y eliminarían las ventas operativas o de productos que no representen trabajo de consultoría.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de servicios de consultoría?
El tamaño se estima en 388,7 mil millones de USD en 2026, proyectado en 407,3 mil millones de USD en 2027 y con previsión de alcanzar 509,5 mil millones de USD para 2032. La CAGR prevista es del 4,58% de 2027 a 2032.
¿Qué impulsa la demanda de servicios de consultoría?
La transformación digital, el trabajo de eficiencia operativa, las obligaciones regulatorias y la adopción de la nube respaldan la demanda. En los sectores industriales de la UE encuestados, el 52,74% de las empresas con al menos 10 empleados o trabajadores autónomos utilizaron servicios en la nube de pago en 2025.
¿Qué tipo de servicio de consultoría lidera el gasto?
La consultoría de operaciones representó el 28,76% del gasto en consultoría en 2026. El asesoramiento tecnológico es el segmento de servicios de mayor crecimiento, con una CAGR prevista del 6,12% de 2027 a 2032.
¿Qué grandes organizaciones compiten en consultoría?
Las principales organizaciones incluyen Deloitte Touche Tohmatsu Limited, Accenture plc, PricewaterhouseCoopers LLP, la red de EY coordinada por Ernst & Young Global Limited y Capgemini SE.
¿Qué desafío de gasto afecta las perspectivas de los proveedores de consultoría?
En la encuesta a directores financieros del segundo trimestre de 2026 de Grant Thornton, el 44% identificó el apoyo externo de consultoría profesional y los honorarios como una de las principales áreas de posibles recortes.
¿Qué región lidera la demanda global de consultoría y cuál crece más rápido?
América del Norte representó el 40,22% del gasto en consultoría en 2026. Asia-Pacífico (APAC) es la región de mayor crecimiento, con una CAGR prevista del 6,2% de 2027 a 2032.