
Análisis del Mercado de Servicios de Consultoría de Gestión por Mordor Intelligence
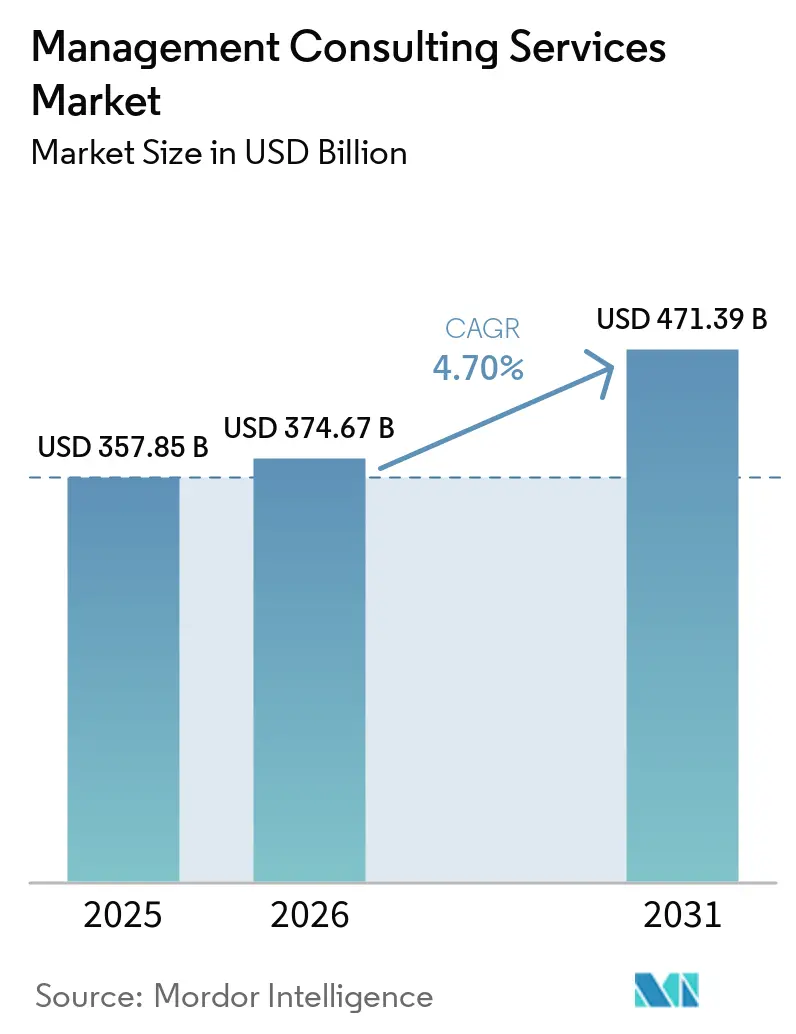
Se proyecta que el tamaño del mercado de servicios de consultoría de gestión se expanda desde 374,7 mil millones de USD en 2026 y 392,3 mil millones de USD en 2027 hasta 487,7 mil millones de USD en 2032, registrando una CAGR del 4,45% entre 2027 y 2032.
La transformación digital y el cambio regulatorio vinculan la demanda de asesoramiento en gestión con las decisiones operativas, incluida la forma en que las organizaciones del Reino Unido adoptan nuevas tecnologías. En el sector sanitario, el asesoramiento puede coexistir con el trabajo digital y de servicios gestionados, mientras que las alianzas y las capacidades adquiridas amplían el equipo de entrega potencial. Las limitaciones de talento y la presión para incluir la ejecución en el encargo pueden restringir el personal experimentado y los honorarios disponibles para ese servicio más amplio. Las capacidades de entrega más amplias pueden fortalecer una oferta, pero la escasez de experiencia y las exigencias de ejecución hacen que el crecimiento de los honorarios dependa del coste de atenderlos.
Conclusiones Clave del Informe
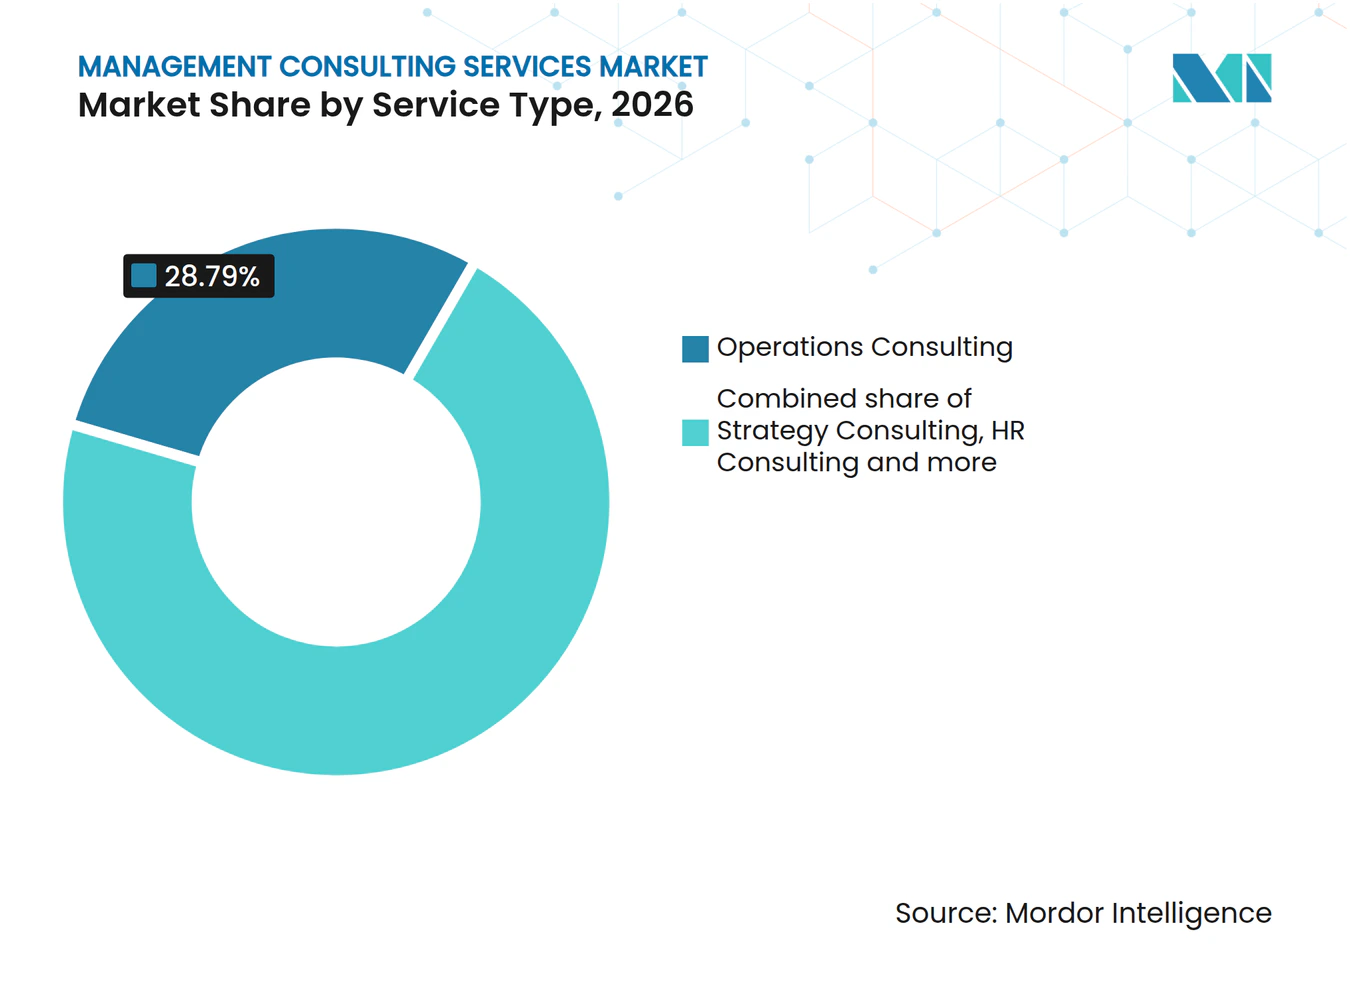
- Por tipo de servicio, la consultoría de operaciones lideró con una participación del 28,79% en el mercado de servicios de consultoría de gestión en 2026, mientras que la consultoría de transformación digital es el segmento de mayor crecimiento, con una CAGR prevista del 12,88% entre 2027 y 2032.
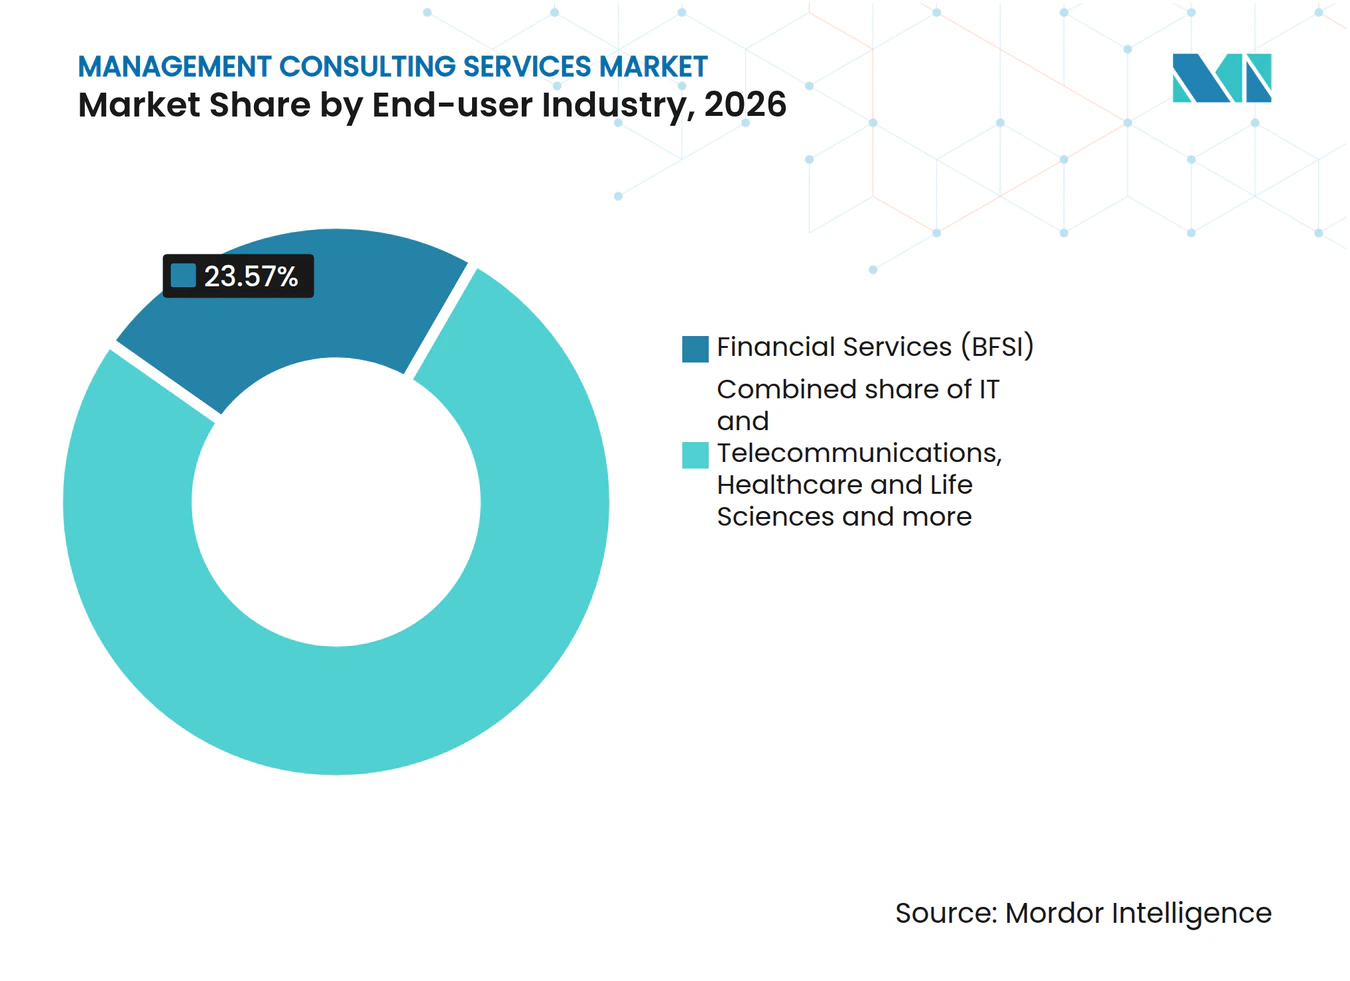
- Entre las industrias de usuarios finales, los servicios financieros (BFSI) representaron el 23,57% del tamaño del mercado de servicios de consultoría de gestión en 2026, y se prevé que el segmento de salud y ciencias de la vida crezca más rápido, con una CAGR del 11,25% entre 2027 y 2032.
- Las pequeñas y medianas empresas forman el segmento de tamaño organizacional de mayor crecimiento, con una CAGR prevista del 9,4% entre 2027 y 2032, aunque las grandes empresas representaron el 70,16% de los ingresos en 2026.
- La consultoría en sitio representó el 58,94% de los ingresos entre los modelos de entrega en 2026, pero la consultoría remota/virtual se está expandiendo más rápido, con una CAGR prevista del 13,9% entre 2027 y 2032.
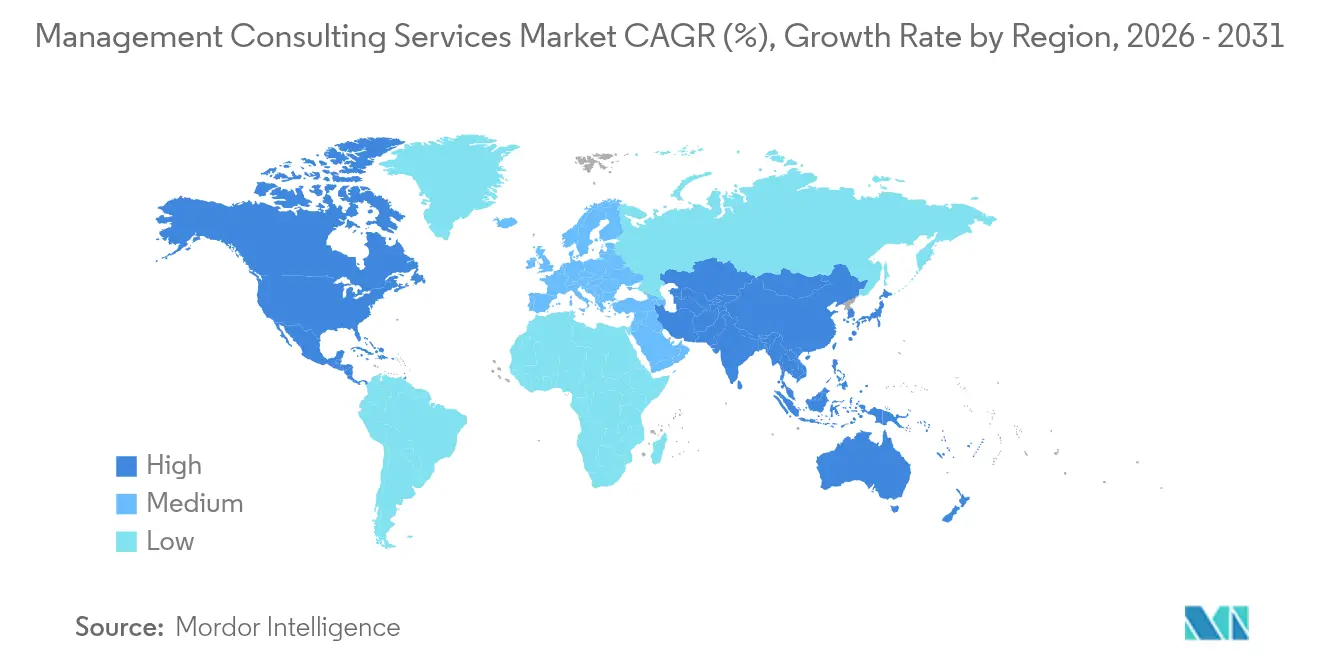
- En términos geográficos, América del Norte lideró con el 36,64% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 10,2% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de transformación digital prioritaria | +2% | El Reino Unido | Mediano plazo (2-4 años) |
| Complejidad regulatoria y de gestión de riesgos | +1.2% | El Reino Unido | Corto plazo (≤ 2 años) |
| Externalización de experiencia en estrategia y operaciones | +1.1% | América del Norte y el Reino Unido | Mediano plazo (2-4 años) |
| Crecimiento empresarial en mercados emergentes | +0.9% | India y Afganistán | Largo plazo (≥ 4 años) |
| Mandatos de consultoría vinculados a ESG | +0.45% | El Reino Unido | Mediano plazo (2-4 años) |
| Modelos de "consultoría como servicio" con IA | +0.5% | El Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de transformación con prioridad digital
La transformación digital puede incrementar la demanda de asesoramiento cuando las decisiones tecnológicas también requieren cambios en las responsabilidades organizacionales y los controles operativos. El informe de 2026 de la Asociación de Consultorías de Gestión vinculó las previsiones de ingresos de las empresas del Reino Unido —un crecimiento del 6% en 2026 y del 8% en 2027— al aumento de la demanda de asesoramiento en transformación digital, IA y ciberseguridad. Esas necesidades interconectadas otorgan a los asesores de gestión un papel en la definición de cómo debe funcionar una transformación en toda la organización. Un encargo de consultoría puede integrar las prioridades tecnológicas, la rendición de cuentas y las decisiones de riesgo en un único diseño operativo. Su alcance comercial puede extenderse desde la selección de prioridades hasta la especificación de los cambios necesarios para llevarlas a la práctica. Combinar experiencia en IA, ciberseguridad y organización puede hacer que una oferta de asesoramiento digital sea más relevante para esas necesidades interconectadas que la experiencia en modelos operativos por sí sola.
Complejidad regulatoria y de gestión de riesgos
El cambio regulatorio puede generar trabajo de asesoramiento tanto para las organizaciones reguladas como para las autoridades que las supervisan. La encuesta del primer trimestre de 2025 de Gartner clasificó la complejidad o los costes de cumplimiento derivados de los cambios de las autoridades reguladoras tras decisiones judiciales y elecciones como el mayor riesgo emergente para los altos ejecutivos de gestión de riesgos empresariales. El 29 de mayo de 2026, la Autoridad de Conducta Financiera del Reino Unido adjudicó a Mason Advisory Limited un contrato de consultoría para su programa de Excelencia Regulatoria, que abarca el diseño del modelo operativo, el cambio empresarial, la gobernanza y el apoyo a la implementación.[1] El apoyo tenía como objetivo contribuir a la creación de un marco regulatorio más habilitado por datos, basado en el riesgo y proporcionado. Ese mandato vincula la reforma institucional con las responsabilidades operativas dentro del propio regulador. El mandato de Mason Advisory se inscribe en el propio programa de cambio del regulador, por lo que el comprador aquí es la autoridad que redacta las normas, no las empresas que deben cumplirlas.
Externalización de experiencia en estrategia y operaciones
La experiencia externa ofrece a los compradores de operaciones una forma de abordar problemas empresariales definidos sin transferir la responsabilidad de una función completa. En 2025, el 54% de los encuestados en la encuesta norteamericana del Consejo de Operaciones utilizó consultores, contratistas o externalizó funciones operativas limitadas, mientras que el 12% contrató o externalizó muchas funciones operativas. Ese patrón respalda una oportunidad de asesoramiento en torno a paquetes de trabajo cuyas responsabilidades pueden separarse de contratos operativos más amplios. En 2025, el 44% de los empleadores de pymes medianas del Reino Unido, el 41% de las pequeñas y el 28% de las microempresas buscaron información y asesoramiento de consultores o asesores empresariales generales.[2] La tasa del 28% para los microempleadores frente al 41% y el 44% para los empleadores pequeños y medianos muestra que la búsqueda de asesoramiento aumenta con el tamaño del empleador. Los asesores de operaciones pueden dirigirse a los usuarios de funciones limitadas con encargos especializados que requieren menos compromiso que la externalización de muchas funciones.
Crecimiento empresarial en mercados emergentes
La expansión empresarial genera una demanda potencial de consultoría cuando un nuevo sitio operativo requiere decisiones sobre responsabilidades y coordinación. VinFast inauguró su planta de ensamblaje de vehículos eléctricos en el Parque Industrial SIPCOT de Thoothukudi, Tamil Nadu, India, el 4 de agosto de 2025. Una nueva operación de ensamblaje ofrece un encargo potencial específico en la gestión de procesos y la coordinación de proveedores. Invest India facilitó la concreción de 60 proyectos por valor de más de 6,1 mil millones de USD en 14 estados indios en el ejercicio fiscal 2025-26, con más de 31.000 empleos potenciales estimados. Las empresas privadas formales encuestadas en Afganistán reportaron un crecimiento promedio de ventas del 21% y un crecimiento del empleo del 13% en la Encuesta Empresarial del Banco Mundial 2025, reflejando en parte la recuperación de la contracción de 2021/2022. Para los proveedores de asesoramiento, el diseño operativo de nuevos sitios ofrece un alcance de trabajo potencial más claro que el asesoramiento de expansión dirigido a empresas que recuperan pérdidas anteriores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de talento y alta rotación | -0.9% | Asia-Pacífico, particularmente Australia | Mediano plazo (2-4 años) |
| Auge de plataformas freelance de bajo coste | -0.6% | El Reino Unido | Corto plazo (≤ 2 años) |
| Presión de honorarios basados en resultados | -0.25% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Limitaciones de entrega por soberanía de datos | -0.15% | Asia-Pacífico, particularmente China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de talento y alta rotación
La capacidad de consultoría depende de la disponibilidad de personal cualificado y de la continuidad del conocimiento de los encargos. Las proyecciones de la fuerza laboral australiana de 2026 de la Organización de Habilidades Futuras identificaron el asesoramiento en gestión y los servicios de consultoría relacionados como una industria en la que la planificación debe orientarse hacia las escaseces previstas durante los ejercicios fiscales 2025-2035. En su Índice Nacional de Consultoría de 2025, el Consejo Internacional de Institutos de Consultoría de Gestión informó que los institutos miembros participantes citaron dificultades para atraer y retener consultores cualificados. Las empresas que enfrentan esas condiciones pueden perder la continuidad de la entrega cuando el personal experimentado debe transferir el conocimiento del cliente a sus reemplazos. Los proveedores pueden tener que reservar personal experimentado para las transiciones en lugar de asignar todo su tiempo a encargos adicionales. El trabajo de traspaso puede, por tanto, absorber la escasa capacidad de entrega, elevando el coste efectivo de mantener un equipo de proyecto estable.
Auge de plataformas freelance de bajo coste
Una alternativa de menor coste puede limitar los honorarios asociados a una recomendación de consultoría antes de que comience cualquier trabajo de ejecución. En un informe de octubre de 2026 centrado en el Reino Unido, el cofundador de la plataforma de consultoría freelance Sweav, Joeri Schouten, señaló que las empresas rechazaban cada vez más las costosas presentaciones de consultoría en favor de consultores que se quedaban a ejecutar la estrategia ante presupuestos más ajustados. Esto crea una comparación entre un entregable de estrategia independiente y la implicación más prolongada necesaria para llevarlo a cabo. Una firma de asesoramiento tradicional puede enfrentarse a honorarios menores por su recomendación o a una mayor responsabilidad de entrega dentro del mismo encargo. Definir el trabajo de implementación como un alcance separado y explícito puede aclarar por qué está pagando el cliente. El tiempo de entrega se convierte en una restricción de margen cuando un cliente espera apoyo en la ejecución sin un aumento correspondiente en los honorarios de asesoramiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Capacidad Operativa Ancla la DemandaLa consultoría de operaciones representó el 28,79% del tamaño del mercado de servicios de consultoría de gestión en 2026, convirtiéndose en el segmento más grande. En agosto de 2026, National Highways adjudicó a Bourton Group un contrato de consultoría de madurez lean para desarrollar capacidades en sus propios equipos y en los de la cadena de suministro. La adjudicación vinculó las herramientas y técnicas lean con los objetivos de eficiencia del comprador. Para los compradores de operaciones, este tipo de trabajo conecta las prácticas de gestión internas con la forma en que trabajan los socios de entrega externos. El papel comercial consiste en transferir un método de mejora repetible a través de esas fronteras organizacionales, otorgando al encargo un alcance más amplio que un diagnóstico interno.
La consultoría de transformación digital es el segmento de mayor crecimiento, con una CAGR proyectada del 12,88% entre 2027 y 2032. En la encuesta del Reino Unido de 2026 de la Asociación de Consultorías de Gestión, los encuestados del sector público tenían más probabilidades de recurrir a consultores o asesores externos para la transformación digital que los del sector privado, con un 35% frente al 28%. Ese contraste da a los especialistas digitales una razón para adaptar las propuestas de transformación al entorno de gobernanza y entrega del cliente. La consultoría de estrategia atendió un encargo diferente cuando The Crown Estate adjudicó a APRIL STRATEGY LLP un trabajo de segmentación de clientes, planificación del compromiso, análisis y propuesta de valor en noviembre de 2025. Para los especialistas digitales, la brecha de respuesta de 7 puntos porcentuales respalda la priorización del alcance a los clientes del sector público del Reino Unido.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Los Programas de Transformación Definen el Alcance del AsesoramientoLos servicios financieros (BFSI) representaron el 23,57% de la participación en el mercado de servicios de consultoría de gestión en 2026, convirtiéndose en el segmento más grande. En la encuesta global de KPMG International de febrero a abril de 2025 realizada a 228 líderes bancarios, 3 de cada 4 bancos encuestados reportaron invertir más del 15% de sus presupuestos operativos en iniciativas de transformación. Financiar la transformación con presupuestos operativos crea un desafío de gestión en torno a la capacidad disponible tanto para el cambio como para la actividad rutinaria. Un asesor puede comparar iniciativas a nivel de cartera, haciendo explícitas sus demandas en competencia sobre esa capacidad. El asesoramiento es comercialmente relevante cuando ayuda a un banco a decidir qué cambios aplazar sin desplazar las operaciones esenciales.
El segmento de mayor crecimiento, salud y ciencias de la vida, está proyectado para registrar una CAGR del 11,25% entre 2027 y 2032. El segmento de Salud de Huron, que incluye consultoría, servicios gestionados y ofertas digitales, reportó 232,3 millones de USD en ingresos antes de gastos reembolsables en el segundo trimestre de 2026, un aumento del 17,4% respecto al segundo trimestre de 2025.[3] Un proveedor con esa combinación puede complementar el asesoramiento en gestión con los sistemas y el trabajo operativo necesarios para respaldar una recomendación. El componente de gestión puede definir el cambio antes de que la responsabilidad pase a la entrega digital o las operaciones gestionadas. Esto convierte el traspaso de una recomendación a un servicio continuo en una parte comercialmente importante de la relación de asesoramiento en el sector sanitario.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Tamaño de Organización:
Relaciones Empresariales y Redes de Pequeñas EmpresasLas grandes empresas fueron el segmento más grande, representando el 70,16% de los ingresos totales en 2026. La base de clientes de Accenture en el ejercicio fiscal 2026 incluyó aproximadamente 3 de cada 4 empresas del Fortune Global 100 y 500 en su negocio más amplio de consultoría y servicios. Ese alcance establece una base sustancial de relaciones con grandes empresas a través de la cual un proveedor puede ofrecer asesoramiento en gestión. Un proveedor puede desarrollar un encargo en torno a las prioridades de toda la empresa mientras utiliza la relación empresarial para coordinar el trabajo entre funciones relacionadas. Para los proveedores establecidos, los encargos adicionales de gestión dentro de esa base de clientes de grandes empresas ofrecen una vía para el crecimiento de los honorarios a medida que cambian las prioridades empresariales.
Las pequeñas y medianas empresas forman el segmento de mayor crecimiento, con una CAGR proyectada del 9,4% entre 2027 y 2032. La Red Florida SBDC, un proveedor de apoyo a pequeñas empresas, prestó 112.158 horas de consultoría a 15.439 clientes de pequeñas empresas en 2025. Una red compartida de apoyo empresarial ofrece una vía para llegar a muchas pequeñas empresas a través de un servicio de consultoría estructurado. Para los asesores, ese modelo hace que el acceso agregado a clientes de pequeñas empresas sea relevante junto con el tamaño de un encargo individual. Este modelo de red convierte la amplitud del acceso a pequeñas empresas en una fuente de escala de entrega que puede reducir la dependencia de cualquier encargo individual.
Por Modelo de Entrega:
Equipos Integrados y Transformación RemotaLa consultoría en sitio fue el segmento más grande, con el 58,94% de los ingresos totales en 2026. En 2025, el Consejo de Harrow buscó consultores de regeneración y desarrollo para su programa y 2 proyectos, con consultores designados integrados mediante una combinación de días laborables híbridos y en sitio. Su encargo incluía experiencia en programas y aspectos comerciales del lado del cliente, gestión de proyectos y asesoramiento estratégico sobre un futuro modelo de entrega de regeneración de patrimonio inmobiliario. La licitación vinculó el apoyo a una transición durante el nombramiento planificado de un nuevo equipo de regeneración en 2025/26. En este caso, la presencia en el sitio estaba ligada a la continuidad en una organización cliente en proceso de cambio, otorgando al modelo de entrega un papel más allá de la producción de asesoramiento.
Se prevé que la consultoría remota/virtual crezca a una CAGR del 13,9% entre 2027 y 2032, convirtiéndola en el segmento de mayor crecimiento. El Registro Nacional de Escocia adjudicó a Deloitte LLP un trabajo de rediseño de servicios, transformación empresarial y modelo operativo y cambio empresarial en julio de 2025. La entrega fue generalmente remota, con presencia en la oficina en General Register House en Edimburgo si era necesario. Esa condición separa el trabajo de gestión de la integración física permanente, preservando al mismo tiempo un lugar para reunirse cuando un encargo lo requiere. Para los especialistas en trabajo remoto, la adjudicación ilustra cómo el acceso a la oficina de un cliente cuando se requiere puede respaldar el trabajo de transformación sin comprometerse a un despliegue local continuo.
Análisis Geográfico
Mercado de Servicios de Consultoría de Gestión en América del Norte
América del Norte representó el 36,64% del tamaño del mercado de servicios de consultoría de gestión en 2026, convirtiéndose en la geografía más grande. El 14 de noviembre de 2025, Seguridad Pública de Canadá adjudicó a BDO Canada LLP un contrato de consultoría de gestión para servicios de consultoría sobre cadenas de suministro éticas, con un plazo declarado que finalizaba el 31 de marzo de 2026. El plazo indicado de menos de 5 meses ilustra un mandato federal canadiense breve y de plazo fijo para asesoramiento especializado en cadenas de suministro éticas.
Mercado de Servicios de Consultoría de Gestión en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 10,2% entre 2027 y 2032. Accenture reportó un crecimiento muy sólido de los ingresos de consultoría en moneda local en Asia-Pacífico en el ejercicio fiscal 2026, en un negocio que incluye integración tecnológica. En 2026, el Centro de APP de Filipinas facilitó la contratación de R.G. Manabat & Co. como asesor de transacciones para la propuesta de APP de Autoridad de Estadística de Filipinas para el ID Nacional. El asesor debía asistir a la agencia durante la aprobación y el desafío comparativo de la propuesta no solicitada de Unisys Public Sector Services Corporation, etapas previstas para comenzar en 2026. Para los proveedores que atienden dichos proyectos, las etapas de aprobación y contratación competitiva pueden crear un alcance de asesoramiento generador de honorarios antes de que se adjudique la concesión subyacente.
En la encuesta de EY de febrero a marzo de 2026, el 38% de 214 ejecutivos brasileños identificó la reforma fiscal como su principal desafío externo durante los siguientes 3 años, convirtiendo la adaptación a la política fiscal en una posible prioridad de asesoramiento para los compradores brasileños. En Europa, un proyecto financiado por la Comisión en 2023 apoyó a Francia y a los países del resto de Europa —Austria, Bélgica, la República Checa, Grecia y Letonia— en la gobernanza de la consultoría externa y el desarrollo de capacidades internas. El Parlamento de Grecia ratificó la Ley 5225/2025 resultante sobre consultoría al gobierno nacional en 2025, proporcionando a los proveedores que venden a organismos públicos griegos un marco nacional para la consultoría gubernamental. En la región de Oriente Medio y África, la Oficina Nacional de Coordinación de Nigeria adjudicó un contrato de consultoría en 2025 para asesoramiento en transacciones sobre la zona de agroindustria del Estado de Ogun, que abarca la preparación del caso de negocio, la selección de socios y las negociaciones de asociación público-privada. La financiación del Banco Africano de Desarrollo y la aprobación del contrato negociado otorgaron a este mandato de asesoramiento específico del estado una segunda interfaz institucional más allá de la agencia ejecutora nacional de Nigeria.
Ediciones regionales
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un proveedor de consultoría que licita para trabajo público y gestiona datos personales de clientes. Los funcionarios de contratación de EE. UU. revisan las adquisiciones de consultoría federal cubiertos en busca de conflictos de interés organizacionales, aplicando medidas de mitigación y disposiciones de exención especificadas. En Alemania, los consultores que actúan como encargados del tratamiento para un responsable cliente están sujetos a los requisitos de contrato o acto jurídico del Artículo 28 del RGPD. La comparación vincula la elegibilidad contractual y las responsabilidades sobre los datos del cliente con el alcance práctico de un encargo de asesoramiento.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | Brasil | India |
|---|---|---|---|---|
| Autoridad principal | Funcionarios de contratación federal y jefes de agencia o sus designados | Autoridades de supervisión independientes del RGPD | Entidades públicas contratantes | Junta Estatutaria de Protección de Datos de India |
| Instrumentos clave o directrices | FAR Subparte 9.5; propuesta de revisión de la Parte 9 de septiembre de 2026 | Artículo 28 del RGPD; la propuesta pendiente de Ómnibus Digital deja este deber sin cambios | Ley N.º 14.133/2021 marco general de contratación pública | Normas de Protección de Datos Personales Digitales de 2025; la Norma 7 entra en vigor 18 meses después del 14 de noviembre de 2025 |
| Efecto comercial | Evaluación y evitación de conflictos, neutralización o mitigación, con exenciones de agencia especificadas | Los términos vinculantes del contrato o acto jurídico especifican el objeto del tratamiento, la duración, la naturaleza, la finalidad, los tipos de datos, las categorías de interesados y los derechos y obligaciones del responsable | Marco jurídico general común para las licitaciones de consultoría al sector público cubiertas | Notificaciones programadas de incumplimiento fiduciario a las personas afectadas y a la Junta |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||||
EE. UU. combina la revisión obligatoria de conflictos con vías de mitigación y exención, mientras que su propuesta de la Parte 9 de septiembre de 2026 respalda la continuidad al describir revisiones no sustanciales. El requisito de contrato de tratamiento de Alemania crea obligaciones definidas, y la propuesta pendiente de Ómnibus Digital de noviembre de 2025 deja el Artículo 28 sin cambios, respaldando la continuidad de ese deber. El marco general de contratación pública de Brasil proporciona a los compradores cubiertos una base jurídica común, respaldando una condición de proveedor moderada y continua para las licitaciones de consultoría pública. El período de implementación gradual de 18 meses de India a partir del 14 de noviembre de 2025 proporciona tiempo de preparación antes de que comiencen los deberes de notificación de incumplimiento fiduciario de la Norma 7, respaldando una calificación actual moderada y una dirección de endurecimiento.
Etapas de la Cadena de Valor
La cadena de valor compara el diagnóstico estratégico, el diseño operativo y el apoyo a la adopción como actividades sucesivas dentro de un encargo de consultoría. Los ingresos por exportaciones de consultoría del Reino Unido crecieron un 9% en 2025 y representaron el 31% de los ingresos totales por honorarios de consultoría del Reino Unido. Esa participación convierte a los clientes extranjeros en una fuente sustancial de ingresos de consultoría del Reino Unido. Los proveedores pueden vender un diagnóstico acotado o ampliar un encargo a través del diseño y la adopción, haciendo que tanto la etapa contratada como la ubicación del cliente sean relevantes para la captura de valor.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diagnóstico estratégico y prioridades | Asesores estratégicos como Accenture plc y Deloitte Consulting LLP | Honorarios de encargos de estrategia | Las prioridades en conflicto dejan el alcance de la decisión sin resolver | Acordar los derechos de decisión y las preguntas que el encargo debe resolver |
| Diseño de procesos y operaciones | Consultorías de rediseño de procesos como Accenture plc y Deloitte Consulting LLP | Honorarios de consultoría de diseño de procesos | Los procesos rediseñados carecen de una propiedad operativa clara | Asignar propietarios de procesos y definir los requisitos de traspaso |
| Cambio en la fuerza laboral y adopción | Asesores de gestión del cambio como Accenture plc y Deloitte Consulting LLP | Honorarios de encargos de gestión del cambio | Las capacidades del personal no coinciden con el trabajo rediseñado | Vincular el desarrollo de habilidades a tareas y responsabilidades específicas |
| Fuente: Mordor Intelligence | ||||
Accenture ofrece capacidades de estrategia, procesos, modelo operativo y gestión del cambio a través de consultoría y servicios gestionados, plataformas propietarias y, cada vez más, software. La prestación de estas capacidades a través de servicios gestionados crea una vía potencial hacia honorarios de servicio continuos, además de los honorarios iniciales de consultoría. La etapa de adopción puede, en consecuencia, ampliar los ingresos del proveedor más allá del traspaso del diseño cuando un cliente contrata apoyo de asesoramiento continuo durante el cambio organizacional.
Panorama Competitivo
Concentración del Mercado
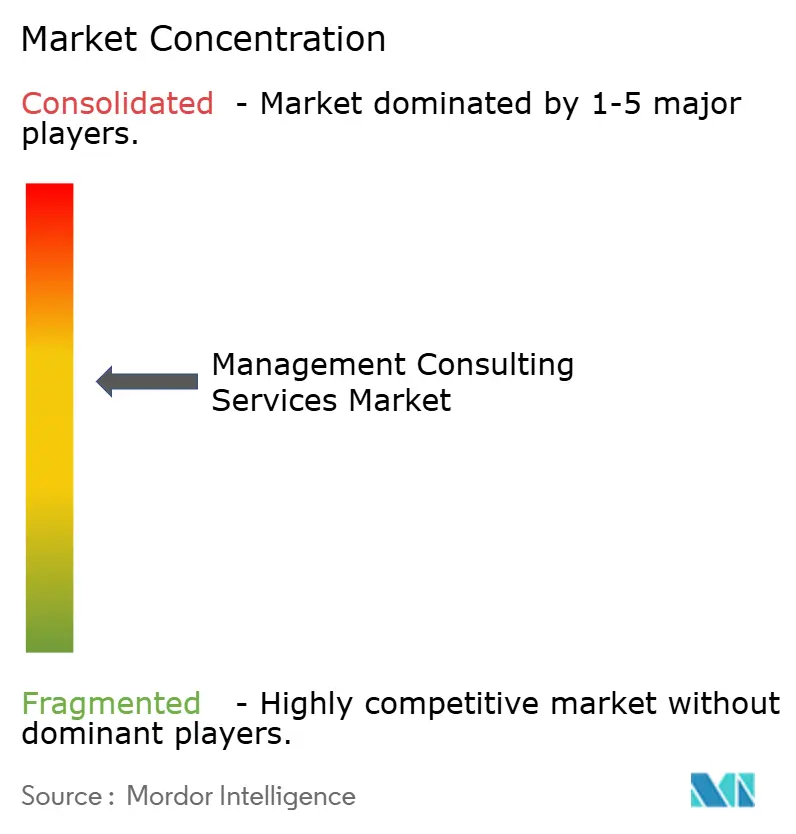
El campo competitivo está fragmentado, con varias grandes firmas de asesoramiento y redes de consultoría que dan forma a la competencia empresarial. Los participantes líderes incluyen Boston Consulting Group Inc., Deloitte Touche Tohmatsu Limited, Accenture plc, PricewaterhouseCoopers LLP y KPMG International Limited. El 22 de abril de 2026, Deloitte anunció una alianza ampliada con Google Cloud para establecer una práctica dedicada de transformación agéntica que incorpora Gemini Enterprise, con servicios que abarcan desde la estrategia y el rediseño de procesos hasta la implementación, la gobernanza y la adopción. La práctica anunciada vincula la tecnología de Google Cloud con servicios desde la estrategia hasta la adopción, de modo que la entrega integral en una plataforma asociada se convierte en parte de la propuesta de Deloitte a los compradores empresariales junto con el propio asesoramiento.
La adquisición de Aidemy por parte de Accenture se cerró el 10 de noviembre de 2025, tras una oferta pública de adquisición exitosa reportada en septiembre. Aidemy, con sede en Japón, proporcionaba apoyo a la transformación digital y de IA empresarial, incluido el desarrollo de talento, la consultoría de transformación organizacional y el desarrollo de sistemas de IA. La combinación vinculó el asesoramiento sobre cambio organizacional con capacidades tecnológicas y de habilidades dentro de un único negocio adquirido, creando una vía potencial para conectar la planificación de IA con la preparación de la fuerza laboral en torno a un objetivo de gestión definido. Accenture también completó las adquisiciones de la empresa de IA con sede en el Reino Unido Faculty el 16 de marzo de 2026, y de la consultora de transformación SAP para el mercado medio holandés McCoy el 30 de septiembre de 2026. Estas compras sucesivas convierten la adquisición de equipos especializados en una vía recurrente para ampliar la gama de trabajo de transformación que Accenture puede ofrecer.
El 9 de junio de 2026, KPMG y Microsoft anunciaron una expansión de su relación global en virtud de la cual las firmas miembro de KPMG utilizarían Microsoft Agent 365 para mejorar el marco de IA de Confianza de KPMG. El uso planificado ayudaría a los clientes a gestionar, supervisar y proteger los agentes de IA, otorgando a la gobernanza un lugar definido en las propuestas de transformación con IA. El 4 de agosto de 2026, AlixPartners anunció su adquisición de Artium, una firma de consultoría de software de IA agéntica especializada en la construcción y el lanzamiento de agentes de nivel empresarial. Artium operaría como un equipo diferenciado dentro de AlixPartners bajo el nombre Artium by AlixPartners. Los compradores pueden, en consecuencia, distinguir el apoyo a la gobernanza de agentes de la capacidad dedicada a la construcción de agentes al decidir qué responsabilidades incluir en un encargo de transformación.
Líderes de la Industria de Servicios de Consultoría de Gestión
-
Boston Consulting Group Inc.
-
Deloitte Touche Tohmatsu Limited
-
Accenture plc
-
PricewaterhouseCoopers LLP
-
KPMG International Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Consultoría de Gestión Empresas cubiertas en este informe
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers LLP
- KPMG International Limited
- Ernst & Young Global Limited
- McKinsey & Company Inc.
- Boston Consulting Group Inc.
- Bain & Company Inc.
- IBM Consulting (International Business Machines Corp.)
- Booz Allen Hamilton Inc.
- Gartner Inc.
- Tata Consultancy Services Limited
- Capgemini SE
- FTI Consulting Inc.
- Marsh Management Consulting (Marsh)
- Roland Berger Holding GmbH & Co. KGaA
- Alvarez & Marsal Holdings LLC
- L.E.K. Consulting LLC
- Kearney Inc.
- CGI Inc.
- Capco (Wipro Ltd.)
- Wikistrat Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades de asesoramiento municipal comparan el diseño de política fiscal, la alineación de gobernanza y la implementación dentro de una única revisión de política. El Distrito Municipal de Taber abrió su solicitud de propuestas de consultoría sobre política de impuesto predial equitativo el 9 de octubre de 2026, con ofertas con vencimiento el 9 de noviembre de 2026. Su consejo priorizó un marco tributario que sea equitativo, transparente, sostenible y alineado con los requisitos legislativos. El encargo combinado ofrece líneas de trabajo complementarias en torno a una decisión municipal, en lugar de contrataciones separadas para cada especialidad.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Asesoramiento en gestión de proyectos de edificios públicos | Alcance de consultoría definido en una contratación abierta | Consejo Judicial de California | Reunir un equipo con licencia en torno a las responsabilidades de gobernanza y gestión de proyectos | Licencias y experiencia adecuadas en planificación, diseño, renovación, evaluación y construcción de edificios públicos | Consultorías de gestión de proyectos calificadas |
| Diseño de política fiscal municipal | Revisión priorizada por el consejo de un marco tributario equitativo | Distrito Municipal de Taber | Combinar el asesoramiento en política fiscal con experiencia jurídica y de gobernanza municipal de Alberta | Experiencia demostrada en impuestos municipales y gobernanza de Alberta, experiencia en la Ley de Gobierno Municipal y asesoría jurídica municipal | Especialistas en política y gobernanza municipal |
| Implementación de políticas y alineación de partes interesadas | Las capacidades de implementación, desarrollo de ordenanzas y participación forman parte de los requisitos del comprador | Iniciativa de política municipal de Taber | Integrar la planificación de implementación y el trabajo con partes interesadas en la propuesta multidisciplinaria | Capacidad demostrada en política, desarrollo de ordenanzas y participación de partes interesadas | Equipos multidisciplinarios de política y participación |
| Fuente: Mordor Intelligence | |||||
La apertura central es un mandato combinado de política fiscal e implementación para la revisión priorizada por el consejo de Taber. La solicitud de propuestas busca servicios de consultoría profesional para el desarrollo y la implementación, y requiere capacidades demostradas en impuestos municipales, gobernanza, aspectos jurídicos, política y participación de partes interesadas en Alberta. Dado que el Consejo ya ha aprobado los Términos de Referencia para la iniciativa, los licitadores compiten en función de la experiencia municipal demostrada en Alberta en lugar de definir el alcance, con ofertas con vencimiento el 9 de noviembre de 2026.
Desarrollos recientes de la industria en Mercado de Servicios de Consultoría de Gestión
- Sep 2026: Accenture completó su adquisición de la consultora de transformación SAP holandesa McCoy el 30 de septiembre, incorporando más de 380 profesionales especializados a Accenture Edge.
- Ago 2026: AlixPartners anunció su adquisición de Artium, una firma de consultoría de software de IA agéntica especializada en la construcción y el lanzamiento de agentes de nivel empresarial, e indicó que Artium operaría como un equipo diferenciado dentro de la firma.
- Ago 2026: The Crown Estate firmó un marco estratégico de asesoramiento en sostenibilidad para el Reino Unido con 8 proveedores para el período del 1 de agosto de 2026 al 31 de julio de 2030.
Mercado de Servicios de Consultoría de Gestión Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de servicios de consultoría de gestión mide los ingresos anuales provenientes del asesoramiento profesional a organizaciones en materia de estrategia, operaciones, diseño organizacional, mejora del desempeño y temas de gestión relacionados. Abarca el gasto de los clientes a nivel mundial en todas las industrias, tamaños de organización y modelos de entrega de consultoría.
Exclusiones del alcance: la externalización de implementación de TI exclusivamente vendida por separado del asesoramiento en consultoría de gestión, los ingresos por licencias de software y los servicios puros de dotación de personal o reclutamiento están excluidos.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Consultoría de Estrategia
- Consultoría de Operaciones
- Consultoría de Recursos Humanos
- Consultoría de Asesoría Financiera
- Consultoría de Transformación Digital
- Consultoría de Riesgos y Cumplimiento Normativo
- Otros Tipos de Servicio
- Por Industria de Usuario Final
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Servicios Financieros (BFSI)
- Manufactura e Industrial
- Energía y Servicios Públicos
- Gobierno y Sector Público
- Bienes Raíces y Construcción
- Comercio Minorista y Bienes de Consumo
- Medios, Entretenimiento y Deportes
- Hospitalidad y Viajes
- Otras Industrias
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Modelo de Entrega
- Consultoría Presencial
- Consultoría Remota / Virtual
- Consultoría Híbrida
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes ilustrativas no restringidas por pago, como el Informe Anual de la Industria 2026 de la Asociación de Consultorías de Gestión, describen la demanda de consultoría y las perspectivas de honorarios, mientras que la serie de facturación de servicios de consultoría de gestión de la Oficina de Estadísticas Nacionales proporciona una señal específica de la actividad. Las Estadísticas Estructurales de Empresas de Eurostat proporcionan facturación y empleo por actividad económica y tamaño de empresa, y las cuentas de insumo-producto de la Oficina de Análisis Económico de EE. UU. muestran cómo los servicios empresariales se conectan con las industrias clientes.
Los archivos de empresas públicas, incluidos los formularios 10-K, y los materiales para inversores pueden verificar las líneas de servicio de consultoría, la capacidad de la fuerza laboral, las adquisiciones y las prioridades empresariales declaradas, mientras que la prensa de reputación puede aclarar los principales contratos y eventos sectoriales. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas estructuradas y las encuestas con ejecutivos de proveedores de consultoría, líderes de líneas de servicio, gerentes de encargos y compradores organizacionales pondrían a prueba la evidencia secundaria sobre el alcance de los honorarios, la demanda, la combinación de entrega y las diferencias regionales. Los analistas utilizarían las respuestas para verificar los principales impulsores de las previsiones y las participaciones de los segmentos, hacer seguimiento de definiciones inconsistentes o insumos atípicos, y triangular las brechas no resueltas con datos oficiales de actividad, divulgaciones de empresas y evidencia de contratación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | EMEA: 34% |
| Actores más pequeños: 23% | Gerentes: 45% | Américas: 26% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estima el gasto anual global de los clientes en asesoramiento de gestión en USD, luego asigna los ingresos entre tipos de servicio, industrias de usuarios finales, tamaños de organización, modelos de entrega y regiones utilizando ingresos observados de proveedores, datos oficiales de actividad, evidencia de contratos y participaciones de segmentos publicadas. Donde las agencias estadísticas publican actividad de consultoría por industria y región, esas series anclan las tendencias de ingresos locales. Una regresión multivariante relaciona los ingresos de consultoría con la actividad e los presupuestos de las industrias clientes, los honorarios de consultoría realizados, la capacidad de la fuerza laboral, la demanda de programas digitales y regulatorios, y el crecimiento económico regional, mientras que el análisis de escenarios evalúa cómo los cambios en esos impulsores afectan las perspectivas 2027-2032. Las series de facturación y empleo de Eurostat y las estadísticas nacionales ayudan a anclar la actividad regional, mientras que las señales de honorarios y fuerza laboral ayudan a distinguir la expansión del mercado de los cambios de precio o capacidad. Las participaciones de los segmentos se derivan de los informes disponibles de líneas de servicio de las empresas, los indicadores de contratación y demanda, y las divisiones publicadas, con las categorías residuales reconciliadas con cada total. Las verificaciones ascendentes selectivas multiplican los honorarios representativos de los encargos por los volúmenes de contratos observables o agregan una muestra de los ingresos de servicios de los proveedores, con los precios de contratos faltantes, los volúmenes o las divulgaciones de segmentos acotados utilizando evidencia pública comparable y verificados con los totales descendentes. Los encuestados primarios pueden evaluar si cada impulsor y su dirección de previsión coinciden con las condiciones de compra observadas de los clientes antes de que los analistas retengan la estimación resultante.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de ingresos de los proveedores con las series oficiales de actividad, las medidas de demanda de las industrias clientes y las señales de contratación, luego verifican los totales y las participaciones en busca de cambios inexplicados, superposiciones y valores atípicos. Un revisor rastrea las variaciones materiales hasta las definiciones de fuentes, los períodos, las monedas o la cobertura, y solicita aclaraciones a los encuestados cuando un impulsor o límite permanece ambiguo. Cuando una variación material persiste después de alinear las fuentes por año y alcance, el revisor hace seguimiento con el encuestado y resuelve la anomalía antes de la aprobación final. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales del mercado alteran la demanda o la capacidad, y recibe una revisión previa a la entrega de las fuentes, los cálculos y los supuestos.
Tamaño del Mercado de Servicios de Consultoría de Gestión de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y los productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de servicios de consultoría de gestión mide los ingresos anuales provenientes del asesoramiento profesional a organizaciones en materia de estrategia, operaciones, diseño organizacional, mejora del desempeño y temas de gestión relacionados.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las participaciones de los segmentos se derivan de los informes disponibles de líneas de servicio de las empresas, los indicadores de contratación y demanda, y las divisiones publicadas, con las categorías residuales reconciliadas con cada total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 392,3 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercado A | 510,6 mil millones de USD (2025) | En su base de 2025, esta estimación es un 30,2% superior al valor de este informe para 2027 de 392,3 mil millones de USD, 2 años después. Su definición abarca servicios de asesoramiento y operativos e incluye el desarrollo e implementación de estrategias competitivas, una descripción de servicios más amplia que los honorarios de asesoramiento con implementación incluida. |
| Editorial Global de Investigación de Mercado B | 1,06 billones de USD (2025) | En su base de 2025, esta estimación es un 170,2% superior al valor de este informe para 2027 de 392,3 mil millones de USD, 2 años después. Su definición contabiliza tanto los servicios de asesoramiento como los de implementación, mientras que este informe contabiliza la implementación solo cuando está incluida en un encargo de asesoramiento en gestión. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de ingresos de los proveedores con las series oficiales de actividad, las medidas de demanda de las industrias clientes y las señales de contratación, luego verifican los totales y las participaciones en busca de cambios inexplicados, superposiciones y valores atípicos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de consultoría de gestión y sus perspectivas de crecimiento?
Se proyecta que el mercado alcance los 487,7 mil millones de USD en 2032 desde los 392,3 mil millones de USD en 2027, registrando una CAGR del 4,45% entre 2027 y 2032.
¿Qué impulsa la demanda de consultoría de gestión profesional?
La transformación digital y el cambio regulatorio respaldan la demanda. La adjudicación de mayo de 2026 de la Autoridad de Conducta Financiera del Reino Unido a Mason Advisory Limited abarcó el diseño del modelo operativo, el cambio empresarial, la gobernanza y el apoyo a la implementación.
¿Qué tipo de servicio de consultoría de gestión lidera los ingresos?
La consultoría de operaciones lideró con el 28,79% de los ingresos en 2026. La consultoría de transformación digital es el tipo de servicio de mayor crecimiento, con una CAGR prevista del 12,88% entre 2027 y 2032.
¿Cuáles son las principales firmas competidoras en consultoría de gestión?
Los participantes líderes incluyen Boston Consulting Group Inc., Deloitte Touche Tohmatsu Limited, Accenture plc, PricewaterhouseCoopers LLP y KPMG International Limited.
¿Qué desafío en la fuerza laboral podría limitar el crecimiento del asesoramiento en gestión?
La escasez de personal cualificado y las dificultades de retención pueden limitar la capacidad de entrega. Las proyecciones de la fuerza laboral de Australia de 2026 identificaron escaseces previstas en el asesoramiento en gestión y los servicios de consultoría relacionados durante los ejercicios fiscales 2025-2035.
¿Qué regiones lideran la demanda y el crecimiento previsto en consultoría de gestión?
América del Norte representó el 36,64% de los ingresos en 2026. Asia-Pacífico es la región de mayor crecimiento, con una CAGR prevista del 10,2% entre 2027 y 2032.