
Análisis del Mercado de Productos para el Cuidado de la Piel por Mordor Intelligence
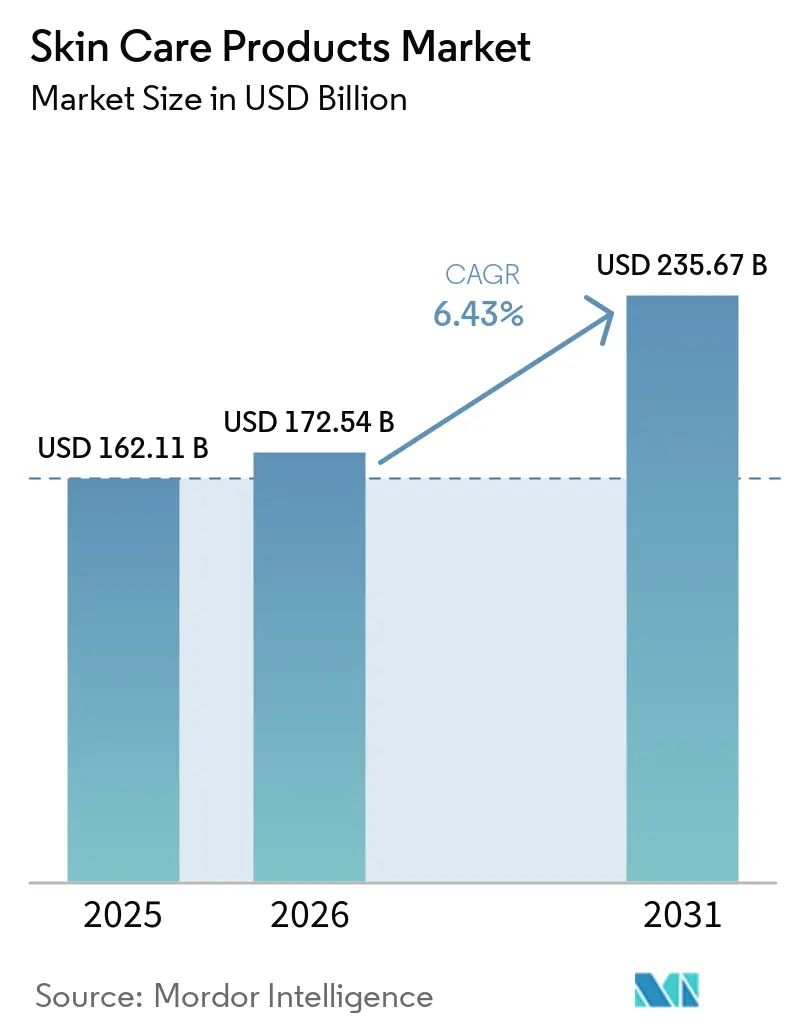
El tamaño del mercado de productos para el cuidado de la piel fue valorado en 172,5 mil millones de USD en 2026 y se estima que crecerá desde 183,6 mil millones de USD en 2027 para alcanzar los 247,1 mil millones de USD en 2032, a una CAGR del 6,12% durante el período de previsión (2027-2032).
Las preferencias de ingredientes en el Reino Unido y las necesidades de cuidado preventivo crean espacio para gamas de cuidado de la piel diferenciadas. La renovación de sueros y los productos adaptados a las necesidades regionales ofrecen a las marcas establecidas rutas complementarias hacia el crecimiento. Los ataques de Estados Unidos e Israel contra Irán, que comenzaron en febrero de 2026, perturbaron el suministro y elevaron los costos de silicona para los proveedores de cosméticos, aunque la silicona representa una parte relativamente pequeña de los costos cosméticos. La autenticidad y el cumplimiento de los ingredientes añaden restricciones adicionales para convertir las gamas diferenciadas en compras. La oportunidad comercial depende, por tanto, de mantener un papel de cuidado claro a través de una fórmula y un canal de distribución creíbles.
Conclusiones Clave del Informe
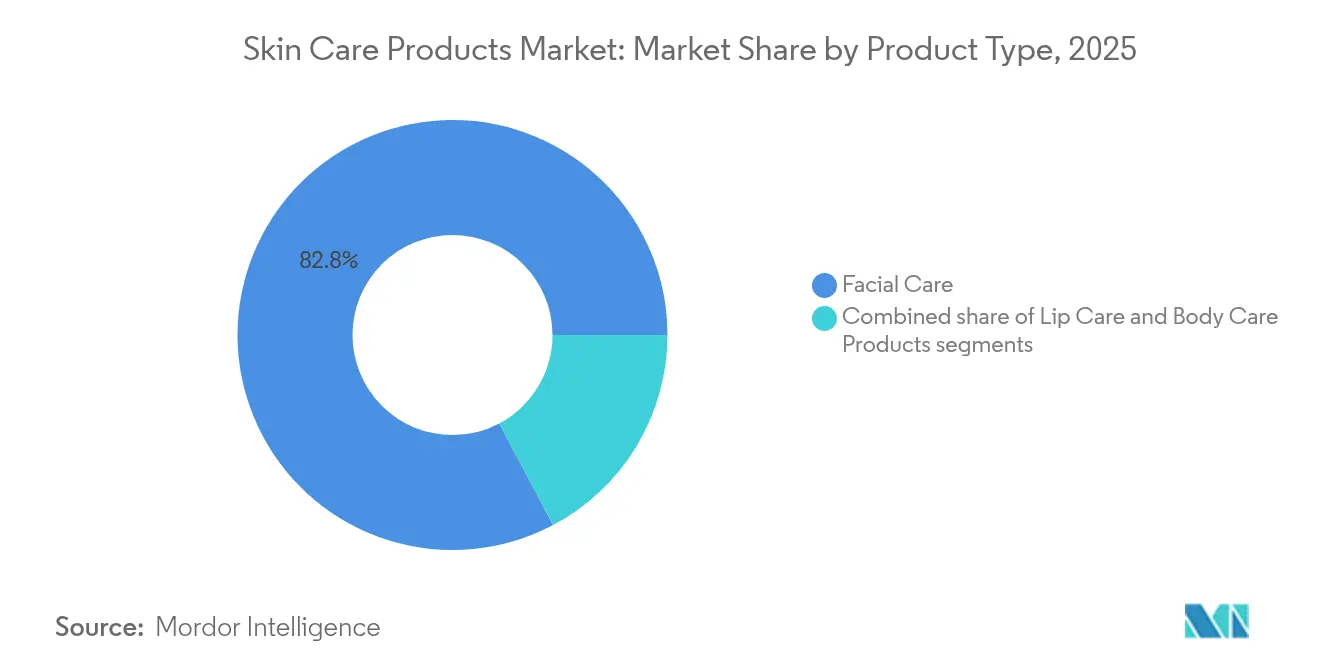
- Por tipo de producto, los productos para el cuidado facial lideraron con una participación del 82,8% en el mercado de productos para el cuidado de la piel en 2026 y se prevé que sean el segmento de mayor crecimiento con una CAGR del 6,18% durante 2027-2032.
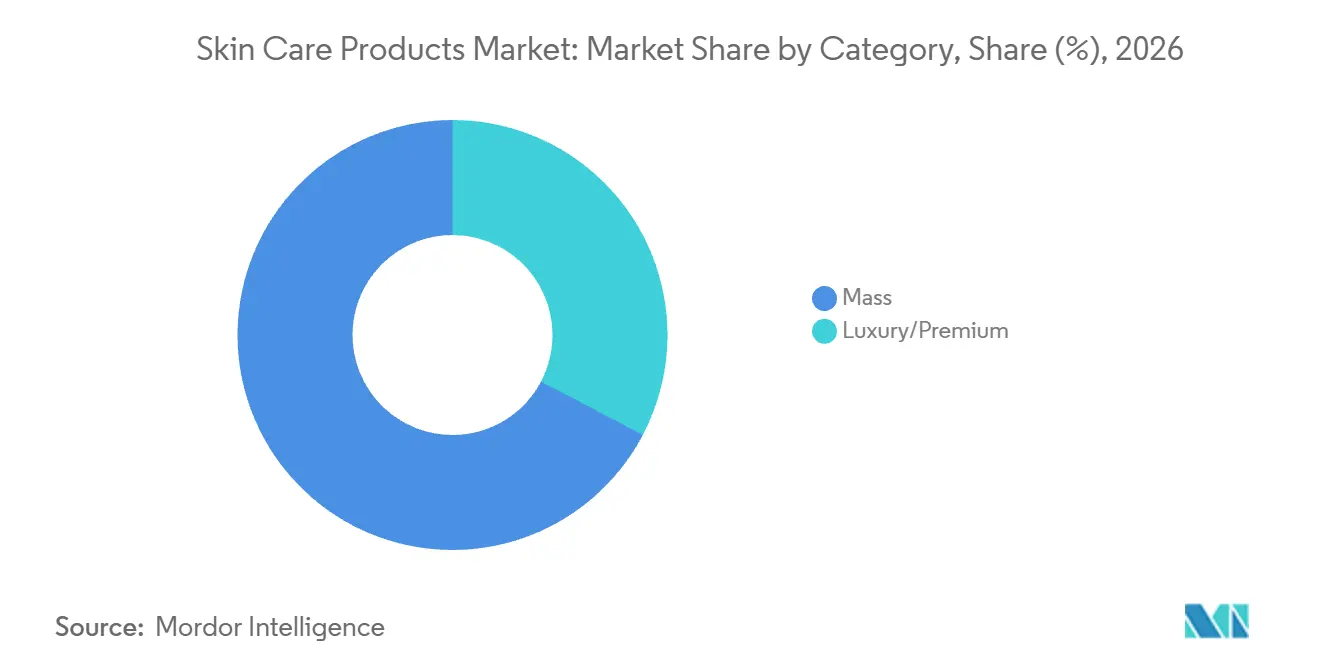
- En términos de categoría, los productos masivos mantuvieron una participación del 67,3% en el tamaño del mercado de productos para el cuidado de la piel en 2026, mientras que se prevé que los productos de lujo/premium crezcan más rápido con una CAGR del 7,05% durante 2027-2032.
- Entre los usuarios finales, las mujeres lideraron con una participación del 89,1% en 2026, mientras que se prevé que los niños/infantes sean el segmento de mayor crecimiento con una CAGR del 8,05% durante 2027-2032.
- Por tipo de ingredientes, los productos convencionales y sintéticos fueron el segmento más grande con una participación del 71,86% en 2026, mientras que se prevé que los productos naturales y orgánicos crezcan más rápido con una CAGR del 6,45% durante 2027-2032.
- En distribución, las tiendas de salud y belleza lideraron con una participación del 34,11% en 2026, y se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento con una CAGR del 7,35% durante 2027-2032.
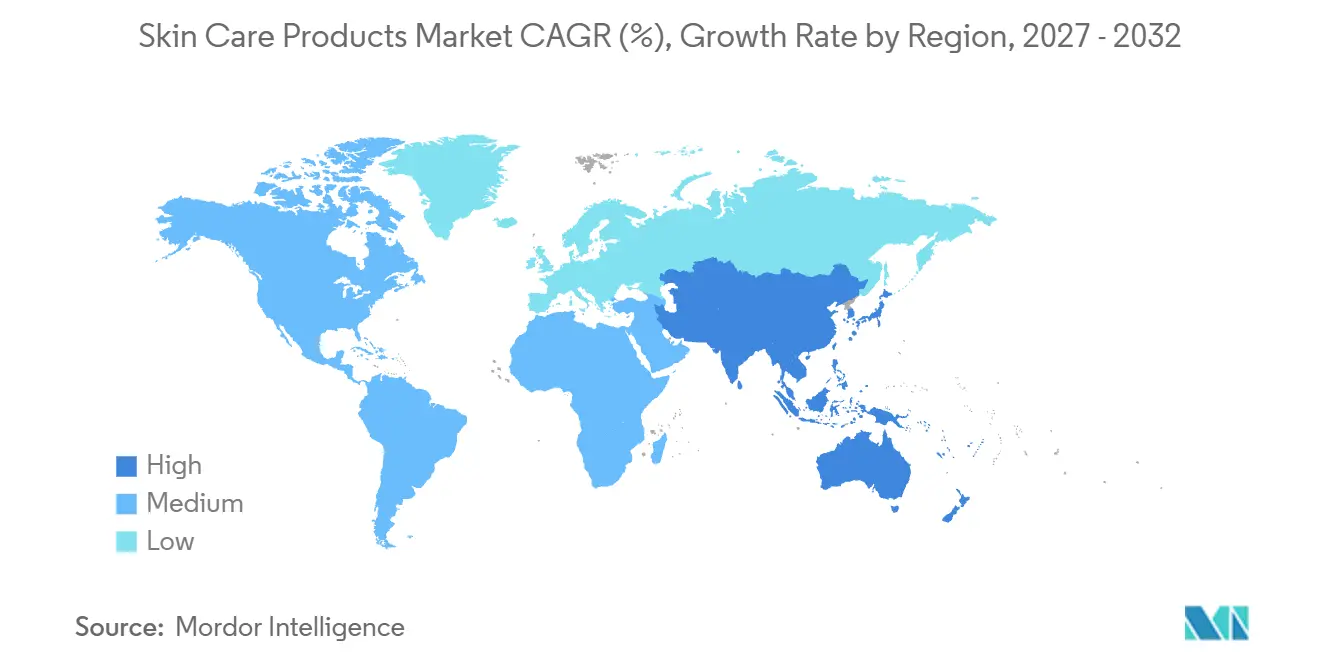
- En términos geográficos, Asia-Pacífico lideró con una participación del 37,79% en 2026 y se prevé que crezca más rápido con una CAGR del 7,15% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inclinación del Consumidor hacia Productos Orgánicos y Naturales | +1.4% | El Reino Unido | Mediano plazo (2-4 años) |
| Influencia de las Redes Sociales y el Respaldo de Celebridades | +1.6% | El país de Malta | Corto plazo (≤ 2 años) |
| Innovaciones Tecnológicas en Formulaciones de Productos | +1.9% | Japón y España | Mediano plazo (2-4 años) |
| Creciente Demanda de Productos Antienvejecimiento | +1.8% | Estados Unidos | Largo plazo (≥ 4 años) |
| Creciente Demanda de Productos para el Cuidado Facial Multifuncionales | +1% | Estados Unidos | Mediano plazo (2-4 años) |
| Creciente Conciencia sobre Problemas Relacionados con la Piel | +0.8% | Estados Unidos y los Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inclinación del Consumidor hacia Productos Orgánicos y Naturales
El cuidado de la piel basado en ingredientes puede atraer a compradores cuya elección de producto prioriza la composición de la fórmula. En 2025, el 14% de los compradores de productos para el cuidado de la piel en Gran Bretaña clasificaron los ingredientes naturales o limpios como su principal consideración de compra.[1] Un hallazgo separado de YouGov de 2025 citado por Soil Association Certification encontró que, cuando se les preguntó, el 57% de los consumidores del Reino Unido consideró importantes los ingredientes orgánicos al comprar productos de belleza y cuidado de la piel. La primera preferencia ofrece a los proveedores una razón definida para diferenciar una gama en torno a los ingredientes. El interés más amplio cuando se les pregunta también crea espacio para explicar lo que ofrece una propuesta orgánica antes de que un comprador la convierta en prioridad. En la encuesta de Gran Bretaña, el 47% de los compradores de productos para el cuidado de la piel priorizó la eficacia y el 22% priorizó el precio, por lo que el posicionamiento natural o limpio necesita una propuesta de rendimiento creíble.
Influencia de las Redes Sociales y el Respaldo de Celebridades
La visibilidad en redes sociales ofrece una vía hacia la demanda de productos para el cuidado de la piel cuando el mensaje conecta con la preocupación particular de un comprador. Una investigación entre usuarios activos de redes sociales malteses de entre 18 y 74 años encontró una asociación positiva entre la relevancia percibida del contenido y la intención de compra de productos para el cuidado de la piel. Para las marcas que se dirigen a ese público, la relevancia proporciona un objetivo comercial más específico que la exposición por sí sola. En un estudio evaluado por médicos con 408 pacientes de acné de entre 12 y 45 años en una clínica ambulatoria de dermatología, el 28,2% informó haber comprado un producto para el cuidado de la piel después de verlo en redes sociales. La apertura comercial es el descubrimiento de productos en torno a una preocupación cutánea definida, donde el contenido relevante puede presentar una oferta antes de que el comprador haya seleccionado una marca.
Innovaciones Tecnológicas en Formulaciones de Productos
La renovación de formulaciones puede ampliar la demanda dentro de una línea de cuidado de la piel establecida al ofrecer a los compradores una versión modificada de un producto principal. Shiseido lanzó su nuevo suero ULTIMUNE en Japón el 1 de marzo de 2025, a través de aproximadamente 380 tiendas y tiendas en línea de la empresa, utilizando un nuevo ingrediente de camelia fermentada. La empresa atribuyó el crecimiento de doble dígito de la marca SHISEIDO en Japón en 2025 al nuevo lanzamiento, al tiempo que citó el sólido desempeño de los productos clave adaptados regionalmente. Por su parte, Beiersdorf lanzó el primer suero epigenético de NIVEA, que combina 3 tipos de ácido hialurónico con Epicelline, desde España a más de 30 países en 2025. La atribución de Shiseido convierte la renovación del suero principal y el desarrollo de productos regionales en palancas comerciales complementarias, por lo que el caso de crecimiento depende de la cartera más amplia junto con la nueva formulación.
Creciente Demanda de Productos Antienvejecimiento
El cuidado preventivo otorga al cuidado de la piel antienvejecimiento un papel antes de que los consumidores busquen corregir cambios visibles. En mayo de 2025, la Academia Americana de Dermatología vinculó la exposición solar sin protección con el envejecimiento de la piel y recomendó el uso diario de protector solar para ayudar a prevenir el envejecimiento prematuro. Para los proveedores de productos tópicos, la prevención ofrece una razón para el uso continuo del producto que puede preceder a una decisión sobre tratamiento estético. El informe anual 2025 de L'Oréal también describió una fuerte demanda de productos para el cuidado de la piel utilizados en torno a procedimientos estéticos, junto con el interés en la prevención del envejecimiento entre hombres y consumidores más jóvenes. Esos usos crean diferentes oportunidades para explicar cómo un producto tópico encaja en el cuidado antes y alrededor de un procedimiento. La ocasión de cuidado accesible para un proveedor puede, por tanto, continuar cuando un comprador se adentra en el tratamiento estético dirigido por un médico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Productos Falsificados | -1% | El Reino Unido | Corto plazo (≤ 2 años) |
| Preocupaciones de Salud por Ingredientes Químicos | -0.8% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Creciente Adopción de Servicios de Tratamiento Cutáneo en el Hogar | -0.2% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fluctuación de los Precios de las Materias Primas | -0.4% | Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Productos Falsificados
Las ofertas falsificadas convierten la identidad del producto en una restricción comercial junto con el rendimiento de la formulación. En octubre de 2025, Rohto Pharmaceutical confirmó ofertas falsificadas que se asemejaban al Obagi C25 Serum NEO en algunos sitios de compras en línea e informó que clientes los compraban por error como productos genuinos. Dicha confusión dirige a un comprador que busca el suero de marca hacia una imitación en lugar del producto propio del proveedor. En una investigación realizada en el Reino Unido en 2025, algunos participantes informaron mayor cautela o dejaron de comprar productos de belleza, tocador e higiene falsificados tras experiencias negativas o preocupaciones por daños. Rohto pidió a los clientes que compraran sus productos Obagi en minoristas autorizados. La carga restante es establecer la autenticidad antes de que un comprador pueda evaluar el suero en sí.
Preocupaciones de Salud por Ingredientes Químicos
Las restricciones de ingredientes relacionadas con la salud pueden interrumpir la vida comercial de una fórmula de cuidado de la piel establecida. A partir del 1 de noviembre de 2025, los cosméticos de la UE que contengan retinol, acetato de retinilo o palmitato de retinilo que superen las condiciones de concentración especificadas quedaron prohibidos para su nueva comercialización. La Comisión Europea identificó un posible riesgo para la salud humana derivado de concentraciones de vitamina A por encima de esos límites. Para un proveedor afectado, la restricción inicial convierte la revisión de la formulación en una vía para restablecer la elegibilidad para nueva comercialización. A partir del 1 de mayo de 2027, los productos no conformes tampoco podrán comercializarse en el mercado de la UE. Una fórmula sin cambios tiene, por tanto, una fecha de fin comercial fija, lo que limita la ventana de ventas para cualquier stock restante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Cuidado Facial Combina Escala con Usos EspecíficosLos productos para el cuidado facial fueron el segmento más grande, con una participación del 82,8% del mercado en 2026, y se prevé que sean el segmento de mayor crecimiento con una CAGR del 6,18% durante 2027-2032. En el comercio minorista de prestigio de Estados Unidos en 2025, el cuidado facial de la piel fue el segmento de cuidado de la piel más grande y registró su mes de ventas más sólido en noviembre. La posición comercial del segmento ofrece a los productores una plataforma sustancial sobre la que diferenciar sus gamas de cuidado facial. Las marcas de prestigio pueden utilizar una oferta oportuna para competir durante los períodos de alta demanda dentro de un segmento de producto que ya suministra la mayor parte de los ingresos del mercado.
La escala del segmento facial también deja espacio para productos organizados en torno a necesidades de cuidado más localizadas. Los productos para el cuidado corporal abordan la hidratación de la piel seca, con la Academia Americana de Dermatología recomendando hidratante después del baño y crema o ungüento para la piel excesivamente seca. Eso ofrece a los proveedores una propuesta funcional centrada en aliviar la sequedad a lo largo de una rutina de cuidado corporal. Los productos para el cuidado de los labios abordan los labios secos, para los cuales la Academia Americana de Dermatología recomienda bálsamo labial o vaselina. Estas áreas de uso diferenciadas ofrecen a los productores formas de ampliar una gama de cuidado de la piel a través de tareas específicas de hidratación sin reproducir toda la propuesta de producto del segmento facial.


Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la adquisición del informe
Por Categoría:
El Volumen Masivo y el Desarrollo de Cartera Premium DivergenLos productos masivos representaron una participación del 67,3% en el tamaño del mercado de productos para el cuidado de la piel en 2026, convirtiéndolos en el segmento más grande. Circana informó que las ventas en dólares y unidades del cuidado de la piel en el comercio minorista masivo de Estados Unidos aumentaron cada una un 6% en 2025, impulsadas principalmente por limpiadores faciales e hidratantes faciales. La igualdad entre el crecimiento en dólares y en unidades indica que el volumen adicional, más que un precio de venta promedio más alto, explica la ganancia agregada. Para los fabricantes masivos, escalar la producción de limpiadores e hidratantes se adapta mejor a este patrón de demanda estadounidense que depender de aumentos de precios.
Se prevé que los productos de lujo/premium sean el segmento de mayor crecimiento con una CAGR del 7,05% durante 2027-2032. L'Oréal Luxe informó un impulso acelerado en el cuidado de la piel en el primer semestre de 2026, citando la franquicia Replasty de Helena Rubinstein y el crecimiento de la marca Medik8, recientemente adquirida. Replasty es una franquicia existente y Medik8 una marca recientemente adquirida, por lo que el impulso en el cuidado de la piel de L'Oréal Luxe se apoya tanto en la profundidad de la cartera como en la adquisición. El crecimiento de la cartera premium puede depender, en consecuencia, del desarrollo de propuestas de marca diferenciadas junto con el trabajo técnico dentro de cada fórmula.


Por Usuario Final:
Las Rutinas Establecidas y los Compradores Especializados Configuran la DemandaLas mujeres fueron el segmento más grande, representando el 89,1% del mercado en 2026. La encuesta de junio de 2026 de The Benchmarking Company a 5.147 compradoras de belleza en Estados Unidos encontró que el 50% informó usar productos con FPS diariamente durante todo el año. En esa encuesta, el 60% citó el residuo blanco como una queja sobre el FPS. El uso diario hace que el lugar del producto dentro de una rutina recurrente sea comercialmente relevante, mientras que la queja sobre el residuo blanco identifica un problema de apariencia que los proveedores deben abordar. Para estos compradores, la oportunidad incluye una oferta de FPS diario cuyo trabajo de formulación aborde directamente esa fricción reportada.
Se prevé que los niños/infantes sean el segmento de mayor crecimiento con una CAGR del 8,05% durante 2027-2032. Shanghai Chicmax informó que newpage ocupó el primer lugar en la categoría de aceite hidratante premium para bebés en China por ventas en línea en el primer semestre de 2026, según iResearch. Un uso específico para niños puede, por tanto, respaldar una oferta premium diferenciada dentro de la distribución digital. Los hombres ofrecen una oportunidad separada, con 4,9 millones de australianos varones de 14 años o más que informaron usar productos para el cuidado de la piel en los 12 meses hasta junio de 2025. Una oferta en línea específica para niños y una base de usuarios masculinos más amplia ofrecen a los productores diferentes formas de expandirse más allá de su mayor población de compradores.
Por Tipo de Ingredientes:
La Formulación Funcional y la Identidad Orgánica Ofrecen Rutas DiferentesLos productos convencionales y sintéticos representaron una participación del 71,86% en el mercado de productos para el cuidado de la piel en 2026, convirtiéndolos en el segmento más grande. Una marca que considere cambiar de un activo sintético a una alternativa natural tendría que reabrir el proceso de entrega, emulsificación y conservación. Para un hidratante emulsionado, la decisión de sustitución concierne, por tanto, a la fórmula terminada además del abastecimiento de ingredientes. El fabricante tendría que evaluar cómo funciona el reemplazo con los demás componentes de la formulación. En este segmento líder, convertir las gamas establecidas requeriría que las marcas justifiquen la revalidación fórmula por fórmula, creando un obstáculo para las alternativas incluso con precios de ingredientes competitivos.
Se prevé que los productos naturales y orgánicos sean el segmento de mayor crecimiento con una CAGR del 6,45% durante 2027-2032. Las ventas de belleza y bienestar orgánico en el Reino Unido crecieron un 8% en 2025, según Soil Association Certification. Para los proveedores que buscan la certificación COSMOS, la versión 4.2, aplicable desde el 1 de septiembre de 2025, limita el cómputo orgánico a los agroingredientes certificados procesados física o químicamente. Los fabricantes de ingredientes deben proporcionar los porcentajes correspondientes en la documentación técnica bajo la norma. Una oferta orgánica COSMOS comienza, en consecuencia, con la calificación del abastecimiento de ingredientes y su documentación, convirtiendo la evidencia de origen en parte de la propuesta comercial del producto terminado.
Por Canal de Distribución:
Las Redes de Tiendas Responden a la Expansión Digital de los Operadores EstablecidosLas tiendas de salud y belleza fueron el segmento más grande, con una participación del 34,11% del mercado en 2026. Ulta Beauty operaba 1.591 tiendas de belleza en todo el mundo al 31 de enero de 2026, incluidas 1.505 tiendas Ulta Beauty en Estados Unidos y 86 tiendas Space NK en el Reino Unido e Irlanda. El grupo ofrece alcance especializado nacional concentrado en Estados Unidos, por lo que su red de tiendas proporciona una base más sólida para la distribución en Estados Unidos que para la expansión en el Reino Unido e Irlanda.
Se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento con una CAGR del 7,35% durante 2027-2032. El informe de NielsenIQ de 2026 encontró que el comercio electrónico de belleza se expande 6 veces más rápido que las ventas en tienda en 9 categorías y 52 mercados. El negocio de comercio electrónico mundial de Beiersdorf también registró un crecimiento orgánico del 20% en 2025 en comparación con 2024. Estos resultados más amplios de belleza y de canal de empresa sitúan la expansión digital dentro de la actividad comercial de los proveedores establecidos, así como de los minoristas en línea. La expansión en línea de los operadores establecidos significa que el crecimiento digital puede reforzar a los productores existentes al tiempo que proporciona una vía de entrada para nuevas marcas.
Análisis Geográfico
Mercado de Productos para el Cuidado de la Piel en Asia-Pacífico
Asia-Pacífico fue la geografía más grande, con una participación del 37,79% en el tamaño del mercado de productos para el cuidado de la piel en 2026, y se prevé que crezca más rápido con una CAGR del 7,15% durante 2027-2032. En China, las ventas minoristas nominales de cosméticos por empresas por encima del tamaño designado aumentaron un 5,1% interanual en 2025. Beiersdorf también informó crecimiento en China para el negocio Derma de su segmento de Consumo, que incluye Eucerin y Aquaphor, en el segundo trimestre de 2026. Los proveedores pueden aprovechar la creciente actividad minorista de cosméticos en China a través de una oferta dermatológica más específica, convirtiendo la especialización del producto en una vía hacia la oportunidad regional más amplia.
América del Norte y Europa incluyen cada una países donde un operador establecido con orientación dermatológica ganó participación en 2025, elevando el obstáculo competitivo para los nuevos participantes en el cuidado de la piel. La unidad de negocio Derma de Beiersdorf, asociada con Eucerin y Aquaphor, informó desarrollos de participación de mercado particularmente sólidos en Estados Unidos, Suecia y Bélgica en 2025. Las ganancias de la unidad muestran que el posicionamiento especializado en el cuidado de la piel puede fortalecer a un operador establecido en estos distintos entornos nacionales. Los competidores en esos países necesitan, por tanto, una propuesta que pueda ganar compradores frente a una cartera dermatológica en avance, lo que hace que una afirmación de cuidado similar por sí sola sea una base débil para la entrada.
En América del Sur, los productos Tododia Jambo Rosa y Flor de Caju de Natura llegaron al mercado brasileño a principios de 2025 tras ser desarrollados para las necesidades de la piel negra y morena. La empresa informó que los productos se consolidaron durante el año, dando a las necesidades cutáneas específicas un lugar diferenciado en su oferta comercial. En Oriente Medio y África, Clicks Group informó una disminución interanual en su participación en el cuidado de la piel en Sudáfrica en el primer semestre de 2026, utilizando datos de NielsenIQ. Para un proveedor de productos para el cuidado de la piel, ese movimiento convierte la posición nacional de un socio minorista en una exposición a gestionar junto con la elección del producto en sí. El ejemplo brasileño favorece la formulación específica, mientras que el resultado sudafricano convierte la relación minorista en una consideración competitiva por derecho propio.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un proveedor de productos cosméticos terminados para el cuidado de la piel que planifica la entrada al mercado. La clasificación del producto determina si se aplica registro, aprobación o notificación en China y Brasil. El trabajo de seguridad y etiquetado puede afectar diferentes partes de la preparación del lanzamiento, desde una evaluación previa a la comercialización hasta la divulgación específica del producto. El atractivo de la política depende, por tanto, de la carga de estas obligaciones y de la preparación necesaria para las transiciones anunciadas.
Tabla Regulatoria
| Factor de decisión | Canadá | Alemania | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Health Canada | Autoridades de vigilancia federales y estatales, con la Oficina Federal de Protección al Consumidor y Seguridad Alimentaria coordinando los programas a nivel nacional | Administración Nacional de Productos Médicos, con autoridades provinciales que gestionan los expedientes de cosméticos generales nacionales | Anvisa |
| Instrumentos clave o dirección | Reglamentos de Cosméticos y divulgación ampliada de alérgenos de fragancias | Reglamento (CE) n.º 1223/2009 y etiquetado ampliado de alérgenos de fragancias | Disposiciones de registro y expediente de cosméticos; la norma GB 7916-2026 adoptada entra en vigor el 1 de enero de 2028 | RDC 907/2024 y códigos de expediente de septiembre de 2026 para sustancias adicionales, funciones, envases y formas físicas |
| Efecto comercial | Divulgación de alérgenos por encima del 0,01% en productos de aclarado o del 0,001% en productos sin aclarado | La persona responsable garantiza la evaluación/informe de seguridad previa a la comercialización y la notificación electrónica a la Comisión | Registro para cosméticos especiales e ingredientes nuevos de alto riesgo; expediente para cosméticos generales y otros ingredientes nuevos | Notificación para productos no incluidos en la lista y aprobación para categorías incluidas como protectores solares; la empresa responsable brasileña necesita una Autorización de Operación de Empresa (AFE) válida |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||
La lista ampliada de alérgenos de Canadá se aplica a los nuevos cosméticos a partir del 1 de agosto de 2026 y a los productos existentes a partir del 1 de agosto de 2028, añadiendo trabajo de transición de etiquetado a los umbrales de concentración divulgados. La carga de evaluación previa a la comercialización y notificación de Alemania va acompañada de un etiquetado ampliado de alérgenos para las comercializaciones a partir del 31 de julio de 2026, con los productos anteriores elegibles para su disponibilidad hasta el 31 de julio de 2028. La norma adoptada de China añade requisitos de almacenamiento y transporte a partir del 1 de enero de 2028, haciendo que la preparación operativa sea relevante junto con la ruta de registro o expediente de la categoría. Las rutas de notificación simplificada y registro de mayor riesgo de Brasil proporcionan continuidad en la planificación de entrada, mientras que los nuevos códigos a partir del 1 de septiembre de 2026 se aplican a las solicitudes de sustancias adicionales, funciones, envases y formas físicas.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de ingredientes, el desarrollo de productos y la fabricación, y la distribución minorista a través de las responsabilidades que cada etapa conlleva. BASF suministra ingredientes para el cuidado personal, mientras que CRB, parte de Intercos Group, desarrolla y fabrica productos para el cuidado de la piel para marcas de todo el mundo. Para los propietarios de marcas, estas son capacidades diferentes a asegurar, ya que el acceso a un ingrediente no entrega por sí solo un producto terminado. La captura de valor depende, en consecuencia, de si un proveedor vende un material, convierte una formulación en producción o proporciona la ruta hacia el comprador.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes | Proveedores de ingredientes para el cuidado personal como BASF | Ventas de ingredientes | Reemplazar un ingrediente funcional sin cambiar la propuesta de formulación | Desarrollar formulaciones alternativas antes de cambiar los insumos |
| Desarrollo de productos y fabricación | Desarrolladores y fabricantes por contrato de belleza como Cosmax y el especialista en cuidado de la piel CRB, parte de Intercos Group | Ingresos por desarrollo y fabricación por contrato | Traducir el brief de la marca en una formulación terminada reproducible | Coordinar el desarrollo de la formulación y la transferencia de producción con el socio fabricante |
| Distribución minorista | Minoristas de belleza como Sephora y Ulta Beauty | Ventas minoristas de productos y comisiones de mercado | Coordinar la disponibilidad del producto con la responsabilidad del cumplimiento de pedidos | Asignar la responsabilidad de cumplimiento explícitamente al ampliar un surtido en línea |
| Fuente: Mordor Intelligence | ||||
Ulta Beauty lanzó su mercado en línea en Estados Unidos en el ejercicio fiscal 2025 con marcas que cumplen los pedidos directamente y Ulta obteniendo comisiones en un surtido más amplio de belleza, bienestar y estilo de vida. Ese modelo separa el acceso a la audiencia de un minorista de la propiedad del cumplimiento por parte del minorista. Una marca de cuidado de la piel que utilice dicho modelo debe, por tanto, combinar su propuesta de producto con la capacidad de entregar pedidos. La expansión del surtido puede trasladar el trabajo de distribución hacia la marca incluso cuando el minorista captura la comisión.
Panorama Competitivo
Concentración del Mercado
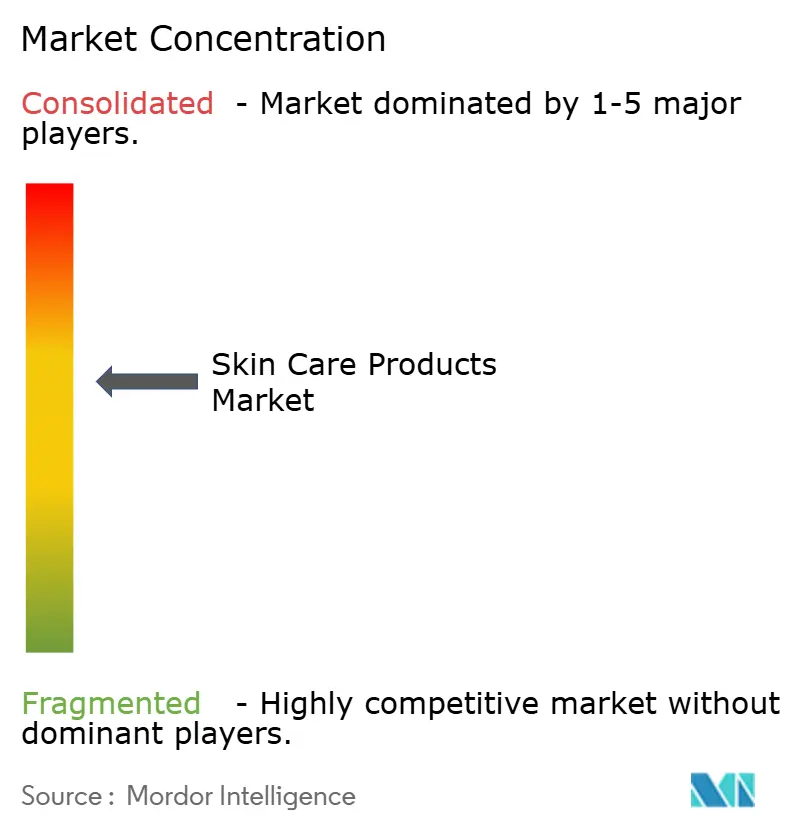
La competencia se distribuye entre varias carteras multinacionales sustanciales, con marcas individuales compitiendo por necesidades de cuidado de la piel más específicas. Los principales competidores incluyen L'Oréal S.A., Unilever PLC, The Procter & Gamble Company, The Estée Lauder Companies Inc. y Shiseido Company, Limited. Sus ofertas de cuidado de la piel incluyen SkinCeuticals, Vaseline, Olay y SK-II, Estée Lauder y SHISEIDO, respectivamente. P&G describió Olay como una de las principales marcas globales de cuidado facial de la piel, con aproximadamente el 5% de esa categoría en su informe del ejercicio fiscal 2026. Una marca líder en el cuidado facial de la piel que posee solo alrededor del 5% de su categoría deja la mayor parte de las ventas faciales con otras marcas, dando a los competidores espacio para disputar necesidades cutáneas más específicas.
The Estée Lauder Companies informó ventas netas no auditadas de cuidado de la piel del ejercicio fiscal 2026 de 7,34 mil millones de USD, un aumento del 4% de forma orgánica, impulsado principalmente por La Mer, The Ordinary y Estée Lauder.[2] P&G informó un crecimiento orgánico de ventas de cuidado de la piel de un solo dígito bajo en el ejercicio fiscal 2026, mientras que su participación en la categoría global de cuidado de la piel disminuyó 0,6 puntos porcentuales. Su fortaleza en Asia-Pacífico y Gran China fue parcialmente compensada por una disminución de un solo dígito bajo en América del Norte. Para P&G, las ventas y la posición en la categoría se movieron en direcciones opuestas en el ejercicio fiscal 2026. Su prioridad competitiva es, en consecuencia, defender la posición relativa en la categoría, ya que expandir los ingresos del cuidado de la piel por sí solo no impidió la pérdida de participación.
La división de Belleza Dermatológica de L'Oréal informó un crecimiento ajustado comparable del 10,6% en el primer semestre de 2026, abarcando tanto el cuidado del cabello como el cuidado de la piel. El crecimiento del cuidado de la piel fue de doble dígito, con el desempeño del cuidado solar ayudado por el lanzamiento de CeraVe Sun y los consumidores que buscan una protección UV superior. Shiseido informó un sólido desempeño de los productos Vital Perfection y de cuidado solar de SHISEIDO en las Américas durante el primer semestre de 2026. El permiso condicional de bemotrizinol de la FDA y el límite de impurezas de DHHB de la UE también hacen que las opciones de formulación de protectores solares sean específicas de cada jurisdicción. Los competidores necesitan, por tanto, una fórmula localmente conforme y una propuesta de protección capaz de competir con los lanzamientos de cuidado solar de operadores establecidos que ya contribuyen al crecimiento del cuidado de la piel dermatológico.
Líderes de la Industria de Productos para el Cuidado de la Piel
-
L'Oréal S.A.
-
Unilever PLC
-
The Procter & Gamble Company
-
The Estée Lauder Companies Inc.
-
Shiseido Company, Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos para el Cuidado de la Piel Empresas cubiertas en este informe
- The Procter & Gamble Company
- Unilever PLC
- L'Oréal S.A.
- Kenvue Inc.
- Colgate-Palmolive Company
- Beiersdorf AG
- L'Occitane International S.A.
- The Estée Lauder Companies Inc.
- Shiseido Company, Limited
- Kao Corporation
- Amorepacific Corporation
- Honasa Consumer Limited
- Reckitt Benckiser Group plc
- Coty Inc.
- Church & Dwight Co., Inc.
- Edgewell Personal Care Company
- Natura Cosméticos S.A.
- Unicharm Corporation
- Godrej Consumer Products Limited
- Dabur India Limited
Lea el análisis de las empresas de productos para el cuidado de la piel
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la restauración de la confianza en el uso diario de protector solar, el desarrollo de nuevas formulaciones permitidas en Estados Unidos y la preparación de productos europeos para una transición de ingredientes por etapas. En su encuesta de 2026, la Academia Americana de Dermatología encontró que más de 16 millones de adultos estadounidenses informaron haber reducido o dejado de usar protector solar debido a afirmaciones en línea.[3] Eso crea una apertura para los proveedores de productos que puedan abordar una razón específica de no uso junto con el producto en sí. Los cambios regulatorios ofrecen oportunidades separadas de formulación y cumplimiento, con retornos dependientes de cumplir las condiciones de cada norma.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Rutinas de uso diario de protector solar de confianza | La encuesta de 2026 en Estados Unidos identifica una barrera de información en línea para el uso de protector solar | Usuarios de protector solar en Estados Unidos que buscan orientación confiable | Combinar un producto de uso diario claramente explicado con información de protección solar basada en evidencia | Afirmaciones en línea que desalientan el uso de protector solar | Desarrolladores de FPS como L'Oréal Belleza Dermatológica |
| Formulaciones de protector solar con bemotrizinol en Estados Unidos | Orden de la FDA de junio de 2026 que permite hasta un 6% de bemotrizinol en medicamentos de protector solar de venta libre para adultos y niños de 6 meses en adelante, sujeto a un FPS mínimo de 2, combinaciones permitidas, formas de dosificación y condiciones de aerosol | Formuladores de protector solar en Estados Unidos y sus consumidores | Desarrollar un producto terminado dentro de todas las condiciones de la monografía y validar su uso previsto | Cumplir las condiciones de FPS del producto terminado, combinación de ingredientes y forma de dosificación | Proveedores de cuidado solar como Beiersdorf AG a través de NIVEA y L'Oréal Belleza Dermatológica |
| Carteras de protector solar con DHHB conformes en Europa | El ftalato de di-n-hexilo (DnHexP) como impureza traza inevitable en el filtro UV DHHB está limitado a 10 ppm, con cosméticos no conformes prohibidos para nueva comercialización en el mercado de la UE a partir del 1 de enero de 2027 y disponibilidad a partir del 1 de julio de 2028 | Proveedores que comercializan protectores solares cosméticos con DHHB en la UE | Verificar las especificaciones de los ingredientes y alinear las transiciones de productos con ambos plazos | Resolver la conformidad de ingredientes y productos antes del plazo aplicable | Proveedores de protector solar como Beiersdorf AG a través de NIVEA |
| Fuente: Mordor Intelligence | |||||
La apertura central es hacer que una propuesta de protector solar sea utilizable y creíble dentro de su ruta regulatoria específica. El permiso de Estados Unidos de junio de 2026 permite el desarrollo de formulaciones con bemotrizinol dentro de las condiciones de la monografía. Los productos de la UE que contienen DHHB deben cumplir las condiciones de nueva comercialización a partir del 1 de enero de 2027, antes de la restricción del 1 de julio de 2028 sobre la disponibilidad de productos no conformes. Los proveedores necesitan, por tanto, resolver las especificaciones de la UE antes del primer plazo mientras combinan el desarrollo de productos en Estados Unidos con información que aborde las afirmaciones en línea detrás del no uso reportado de protector solar.
Desarrollos recientes de la industria en Mercado de Productos para el Cuidado de la Piel
- Oct 2026: Galderma firmó un acuerdo para adquirir el 100% de la marca de cuidado de la piel dispensada por médicos ZO Skin Health por un valor empresarial de 1,5 mil millones de USD. Se espera el cierre en el cuarto trimestre de 2026 o principios de 2027, sujeto a aprobaciones regulatorias y otras condiciones habituales.
- Jun 2026: La FDA añadió bemotrizinol a la monografía de protectores solares de venta libre de Estados Unidos, permitiendo medicamentos de protector solar con hasta un 6% de bemotrizinol para adultos y niños de 6 meses en adelante. La orden especifica combinaciones permitidas, formas de dosificación, un FPS mínimo de 2 y condiciones específicas para aerosoles.
Mercado de Productos para el Cuidado de la Piel Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de productos para el cuidado de la piel mide el gasto anual en productos para el cuidado facial, corporal y de los labios vendidos para limpiar, hidratar, proteger y abordar preocupaciones cutáneas. Las ventas se clasifican por nivel de producto, usuario final previsto, tipo de ingrediente, canal minorista y geografía.
Exclusiones del alcance: Se excluyen los servicios de cuidado de la piel, los procedimientos estéticos, el diagnóstico o la atención médica prestada como servicio, los productos para el cuidado del cabello y los cosméticos de color vendidos para maquillaje.
Descripción General de la Segmentación
- Tipo de Producto
- Productos para el Cuidado Facial
- Limpiadores
- Hidratantes y cremas
- Sueros y Esencias
- Tónicos
- Mascarillas Faciales
- Otros Productos para el Cuidado Facial
- Productos para el Cuidado Corporal
- Loción Corporal
- Crema para Pies y Manos
- Otros Productos para el Cuidado Corporal
- Productos para el Cuidado de Labios
- Productos para el Cuidado Facial
- Categoría
- Masivo
- Lujo/Premium
- Usuario Final
- Hombres
- Mujeres
- Niños/Infantes
- Tipo de Ingredientes
- Naturales y Orgánicos
- Convencionales y Sintéticos
- Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Salud y Belleza
- Tiendas Minoristas en Línea
- Otros Canales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como las páginas de Legislación de Cosméticos y Temas Específicos de Productos Cosméticos de la Comisión Europea ayudan a distinguir los productos cosméticos terminados, los requisitos de seguridad, las afirmaciones de protectores solares y los ingredientes regulados. Su Portal de Notificación de Productos Cosméticos y las páginas de Vigilancia del Mercado describen las señales de notificación y poscomercialización que pueden informar las comparaciones entre países y la clasificación de productos.
Los informes anuales de empresas, los expedientes regulatorios, los materiales para inversores y la prensa empresarial de reputación pueden complementar esas fuentes públicas con ingresos del cuidado de la piel, lanzamientos de productos, actividad de canales y contexto regional, mientras que los totales adyacentes de belleza o cuidado personal se tratan solo como verificaciones cruzadas cuando sus límites son claros. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con fabricantes de productos para el cuidado de la piel, líderes de marca y categoría, minoristas, distribuidores y especialistas en formulación o regulación pueden poner a prueba los hallazgos secundarios sobre los límites del producto, los precios, la combinación de canales y la demanda regional. Las respuestas pueden aclarar las lagunas en las definiciones de segmentos y el movimiento histórico, con la evidencia contradictoria verificada contra las divulgaciones públicas de las empresas y las señales del mercado antes de que informe el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Líderes funcionales/de unidad: 28% | APAC: 40% |
| Nivel medio: 45% | Gerentes: 54% | EMEA: 27% |
| Actores más pequeños: 20% | Directores ejecutivos: 18% | Américas: 33% |
Dimensionamiento del Mercado y Previsión
El modelo comienza de arriba hacia abajo con el gasto global en productos terminados y verifica los totales seleccionados con las divulgaciones de proveedores y minoristas, los precios de productos muestreados multiplicados por los volúmenes de ventas y la evidencia de canales. Separa el crecimiento del valor de la combinación de productos mediante el seguimiento de los niveles de precios al consumidor, las ventas por categoría de producto, la actividad minorista en línea y especializada, y el gasto del consumidor regional. Estos indicadores ayudan a explicar tanto la trayectoria del mercado como las participaciones en el cuidado facial, corporal y de los labios, los niveles masivo y premium, los usuarios finales, los tipos de ingredientes, los canales y las regiones. Las series históricas proporcionan la base para la regresión multivariante donde las observaciones respaldan las relaciones entre precio, demanda de categoría y crecimiento de canales, mientras que el análisis de escenarios pone a prueba cómo los diferentes caminos de gasto del consumidor y premiumización cambian las previsiones. Los especialistas primarios pueden revisar si las trayectorias a nivel de variable reflejan las condiciones reales del producto, el comercio minorista y la regulación, y los insumos no respaldados o contradictorios se comparan con los indicadores públicos adyacentes y se retienen como rangos hasta que la dirección sea clara. Las verificaciones selectivas de abajo hacia arriba utilizan precios de venta promedio muestreados y volúmenes o resúmenes de proveedores, con los datos faltantes de empresas o canales estimados a partir de divulgaciones comparables y verificados con el total del mercado en lugar de tratarse como una construcción completa de abajo hacia arriba.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de las empresas, las señales regulatorias y minoristas y los resultados del modelo, luego investigan los movimientos inusuales de año a año y las brechas materiales entre indicadores independientes antes de la aprobación. Una segunda revisión verifica las definiciones, las unidades, la moneda, las participaciones de segmento y la aritmética de previsión, con la posibilidad de volver a contactar cuando el límite del producto de una fuente o la tendencia informada entra en conflicto con otras evidencias. La serie se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales de la empresa, regulatorios o económicos cambian los insumos, y se revisa nuevamente inmediatamente antes de la entrega.
Tamaño del Mercado de Productos para el Cuidado de la Piel de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de productos para el cuidado de la piel mide el gasto anual en productos para el cuidado facial, corporal y de los labios vendidos para limpiar, hidratar, proteger y abordar preocupaciones cutáneas.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. El modelo separa el crecimiento del valor de la combinación de productos mediante el seguimiento de los niveles de precios al consumidor, las ventas por categoría de producto, la actividad minorista en línea y especializada, y el gasto del consumidor regional. Estos indicadores ayudan a explicar tanto la trayectoria del mercado como las participaciones en el cuidado facial, corporal y de los labios, los niveles masivo y premium, los usuarios finales, los tipos de ingredientes, los canales y las regiones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 183,6 mil millones de USD (2027) | |
| Consultora Global A | 155,8 mil millones de USD (2025) | En su base de 2025, esta estimación es un 15,2% inferior al valor de este informe para 2027 de 183,6 mil millones de USD, 2 años después. Su estimación publicada es inferior frente a la cifra del año actual del informe. Su medición base es 2 años anterior, antes del crecimiento del mercado intermedio. |
| Consultora Global B | 199,42 mil millones de USD (2032) | En su base de 2032, esta estimación es un 8,6% superior al valor de este informe para 2027 de 183,6 mil millones de USD, 5 años antes. Su previsión publicada es superior frente a la cifra del año actual del informe. Mide un año de previsión posterior, tras un crecimiento adicional del mercado. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de las empresas, las señales regulatorias y minoristas y los resultados del modelo, luego investigan los movimientos inusuales de año a año y las brechas materiales entre indicadores independientes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Productos para el Cuidado de la Piel y sus perspectivas de crecimiento?
El mercado se estima en 183,6 mil millones de USD en 2027 y se prevé que alcance los 247,1 mil millones de USD en 2032, a una CAGR del 6,12% durante 2027-2032.
¿Qué impulsa la demanda de productos para el cuidado de la piel?
Las preferencias de ingredientes, la renovación de formulaciones y el cuidado preventivo respaldan la demanda. En Gran Bretaña, el 14% de los compradores de productos para el cuidado de la piel clasificó los ingredientes naturales o limpios como su principal consideración de compra en 2025.
¿Qué tipo de producto lidera las ventas de cuidado de la piel?
Los productos para el cuidado facial mantuvieron una participación del 82,8% en 2026 y se prevé que sean el tipo de producto de mayor crecimiento, con una CAGR del 6,18% durante 2027-2032.
¿Qué empresas son los principales competidores en el cuidado de la piel?
Los principales competidores incluyen L'Oréal S.A., Unilever PLC, The Procter & Gamble Company, The Estée Lauder Companies Inc. y Shiseido Company, Limited.
¿Cómo afectan las normas de ingredientes a las perspectivas del cuidado de la piel?
Los cosméticos de la UE que contienen retinol, acetato de retinilo o palmitato de retinilo que superen las condiciones de concentración especificadas quedaron prohibidos para nueva comercialización a partir del 1 de noviembre de 2025. A partir del 1 de mayo de 2027, el stock no conforme tampoco podrá comercializarse.
¿Qué región lidera la industria del cuidado de la piel?
Asia-Pacífico lideró con una participación del 37,79% en 2026 y se prevé que crezca más rápido con una CAGR del 7,15% durante 2027-2032.