
Análisis del mercado de productos de cuidado de la piel de Australia por Mordor Intelligence
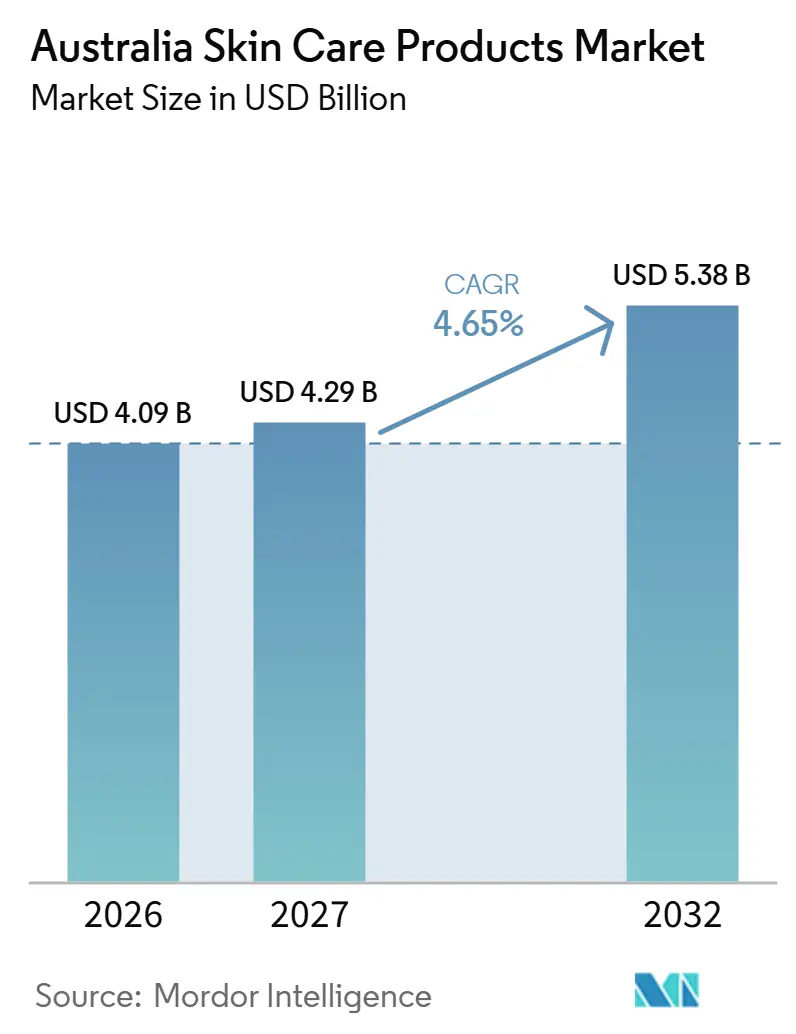
Se espera que el tamaño del mercado de productos para el cuidado de la piel en Australia crezca de 4,09 mil millones de USD en 2026 a 4,29 mil millones de USD en 2027 y se prevé que alcance los 5,38 mil millones de USD en 2032 con un CAGR del 4,65% durante 2027-2032.
La preferencia por productos naturales y orgánicos, la influencia de las redes sociales, las mejoras en la formulación y las necesidades antienvejecimiento respaldan la demanda de cremas para el cuidado de la piel en Australia. La disponibilidad de productos falsificados y las preocupaciones sobre la seguridad de los ingredientes limitan esa oportunidad al hacer de la autenticidad y la confianza en el producto parte de la decisión de compra. La guerra en Irán y la interrupción del suministro de petróleo crudo a partir de febrero de 2026 ejercieron presión sobre los costos de los ingredientes en la cadena de suministro de cosméticos australianos, incluido el cuidado de la piel. Los propietarios de marcas multinacionales y los proveedores especializados pueden responder a través de canales de venta físicos y en línea combinando beneficios de producto creíbles con decisiones de precios y gama que reflejen los mayores costos de los ingredientes derivados del petróleo.
Principales conclusiones del informe
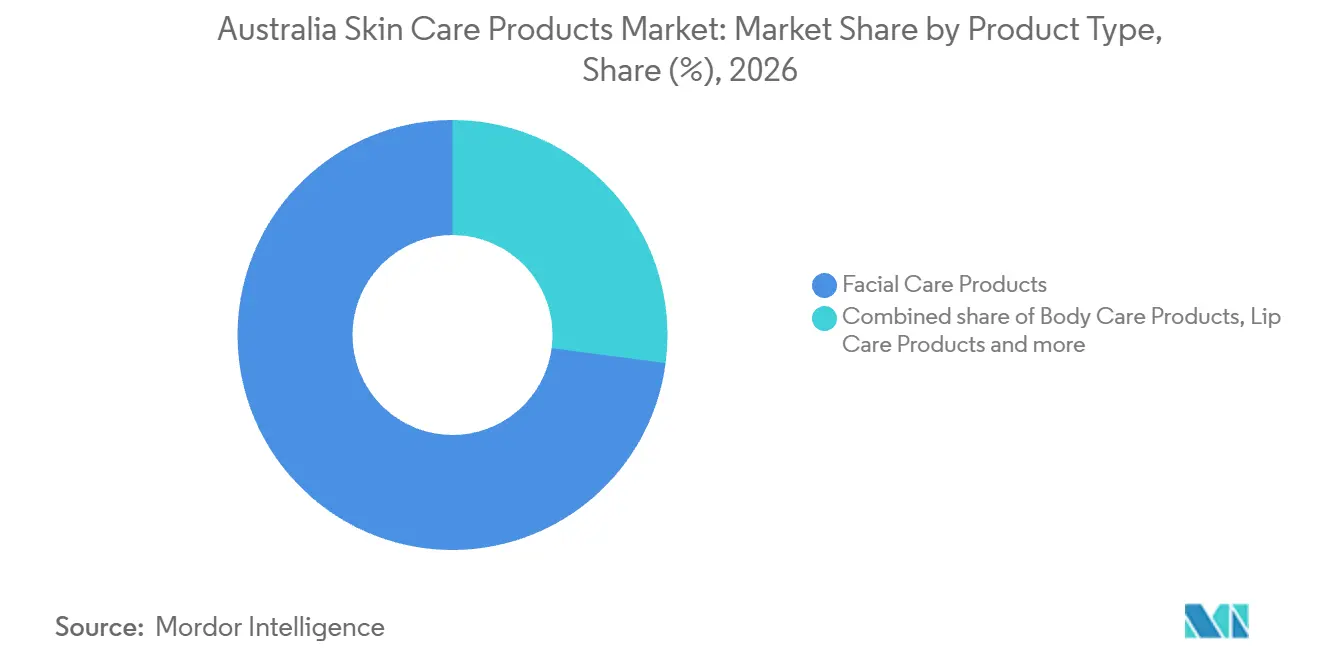
- Por tipo de producto, los productos para el cuidado facial lideraron con una participación del 72,91% en el mercado de productos para el cuidado de la piel en Australia en 2026, mientras que se prevé que los productos para el cuidado corporal crezcan más rápido con un CAGR del 5,1% durante 2027-2032.
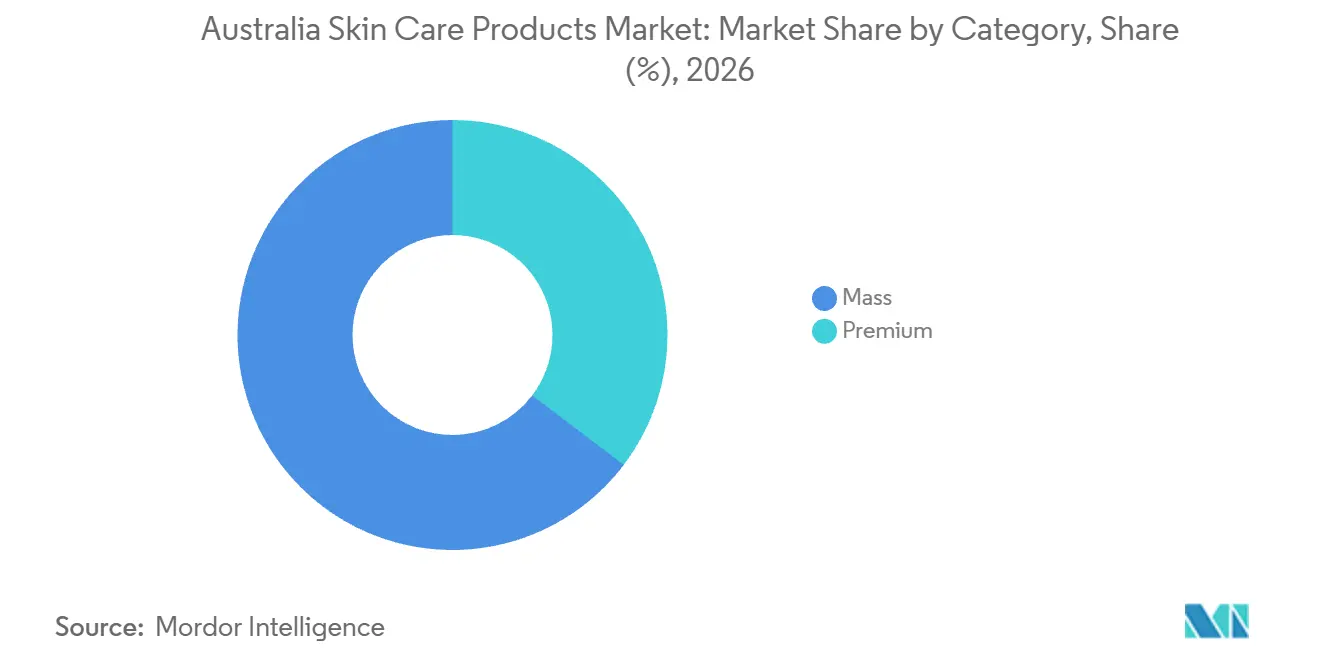
- Dentro del desglose por categoría, el cuidado de la piel masivo representó el 64,68% del tamaño del mercado de productos para el cuidado de la piel en Australia en 2026, mientras que se prevé que el cuidado de la piel premium crezca más rápido con un CAGR del 6,3% durante 2027-2032.
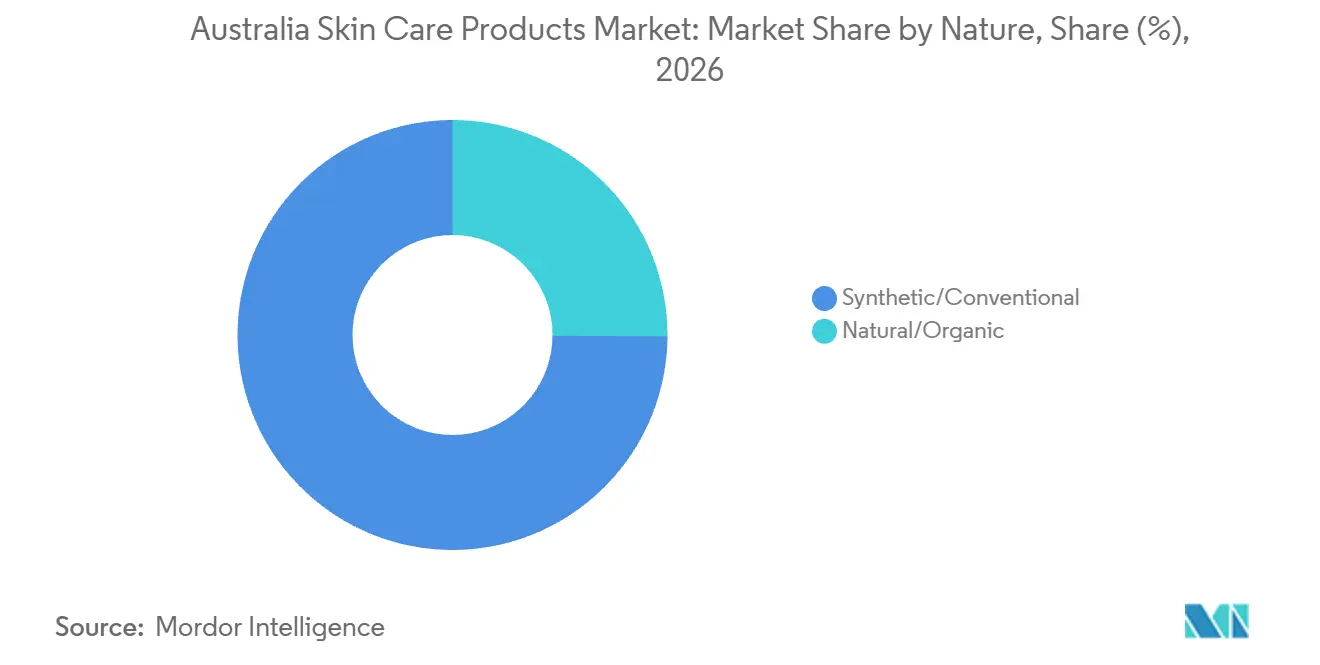
- El desglose por naturaleza estuvo liderado por los productos sintéticos/convencionales con el 74,89% del valor de mercado en 2026, mientras que se prevé que los productos naturales/orgánicos crezcan más rápido con un CAGR del 6,45% durante 2027-2032.
- Entre los usuarios finales, los adultos representaron el 87,09% del valor de mercado en 2026, y se prevé que los niños crezcan más rápido con un CAGR del 4,75% durante 2027-2032.
- En los canales de distribución, las tiendas de salud y belleza representaron el 38,27% del valor de mercado en 2026, mientras que se prevé que los canales de venta minorista en línea crezcan más rápido con un CAGR del 5,8% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preferencia del consumidor por productos orgánicos y naturales | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Impacto de las redes sociales y los avales de celebridades | +1.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Avances tecnológicos que impulsan mejoras en la formulación de productos | +1.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Creciente demanda del consumidor de productos antienvejecimiento | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Preferencia creciente por productos faciales multifuncionales | +0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Mayor conciencia sobre las preocupaciones relacionadas con la salud de la piel | +0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preferencia del consumidor por productos orgánicos y naturales
Para un comprador australiano que busca ingredientes de origen natural, un limpiador o hidratante también debe satisfacer la necesidad específica de cuidado de la piel. Una formulación que se ajuste a esa preferencia de ingredientes puede eliminar una objeción que una afirmación funcional por sí sola dejaría sin respuesta. Esto le da al posicionamiento natural una vía de entrada en la consideración del producto, manteniendo la limpieza o la hidratación como la razón de uso. La propuesta del proveedor, por tanto, necesita tanto una aplicación reconocible como un perfil de ingredientes relevante para el comprador previsto. El posicionamiento basado en ingredientes puede ampliar la demanda cuando los compradores identifican qué necesidad cutánea satisface el producto, haciendo que una afirmación clara de limpieza o hidratación sea más útil que una lista de ingredientes más extensa.
Impacto de las redes sociales y los avales de celebridades
Un aval es más útil para un proveedor australiano de cuidado de la piel cuando conecta la atención con un uso específico del producto. Para un sérum facial, un mensaje que explique dónde encaja el producto dentro de una rutina le da a un comprador interesado una razón para considerarlo. La visibilidad por sí sola deja sin resolver ese vínculo entre un nombre reconocible y la aplicación prevista. Los proveedores pueden diseñar la comunicación en redes sociales en torno al uso que se recomienda, diferenciando la explicación del producto del reconocimiento de la celebridad. La oportunidad de demanda resultante es convertir la consideración inicial en una prueba de un sérum claramente posicionado, sin asumir que la atención por sí misma genera compras repetidas.
Avances tecnológicos que impulsan mejoras en la formulación de productos
Para un comprador australiano de hidratantes, la innovación en formulación puede aumentar el valor del producto al cambiar el beneficio obtenido de la misma aplicación diaria. La comparación relevante es el beneficio obtenido de un producto existente que aborda la misma preocupación cutánea. El trabajo de formulación de un proveedor, por tanto, necesita una mejora demostrable en rendimiento o usabilidad para darle a ese comprador una razón para cambiar. Si una fórmula mejorada encaja en el mismo paso de aplicación, adoptarla no tiene por qué añadir otro producto a la rutina. El crecimiento a través de la reformulación vendría entonces de reemplazar una compra establecida con una oferta de mayor valor dentro de un régimen familiar.
Creciente demanda del consumidor de productos antienvejecimiento
La demanda antienvejecimiento puede abordarse a través de una gama que conecte las preocupaciones relacionadas con el envejecimiento con el mantenimiento diario de la piel. AHC regresó a Australia en mayo de 2025 con productos para el cuidado de la piel dirigidos al envejecimiento cutáneo, la hidratación, la firmeza y la luminosidad, disponibles en tiendas Priceline y en línea. Esa combinación crea una oferta relevante para varias razones por las que un comprador podría considerar añadir un producto a su rutina. Para un minorista de farmacia, la gama puede competir por compradores que evalúan una preocupación relacionada con el envejecimiento junto con una necesidad regular de cuidado de la piel. Los proveedores pueden ampliar la relevancia de una propuesta antienvejecimiento explicando ese papel específico, dándole al comprador una razón para considerarla sin adoptar un régimen completamente separado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento en la disponibilidad de productos falsificados | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Preocupaciones sobre los impactos en la salud de los ingredientes químicos | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Preferencia creciente por soluciones de tratamiento de la piel en el hogar | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Costos volátiles de materias primas | -0.25% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la disponibilidad de productos falsificados
Los productos falsificados hacen que una oferta de cuidado de la piel aparentemente idéntica sea más difícil de evaluar porque el comprador puede ser incapaz de verificar su contenido. El distribuidor de Revision Skincare Australia advierte que han aparecido productos Revision falsificados en sitios web de minoristas no autorizados y se consideran inseguros. También señala que los productos genuinos y los falsificados pueden ser casi imposibles de distinguir. Para un comprador que considera esa marca, la apariencia por sí sola no puede resolver si la compra entrega el producto previsto. La incertidumbre resultante puede interrumpir una venta incluso cuando el nombre del producto anunciado coincide con lo que el comprador desea. El costo residual es la posible pérdida de conversión en cualquier listado cuya autenticidad el comprador no pueda confirmar.
Preocupaciones sobre los impactos en la salud de los ingredientes químicos
Las preocupaciones sobre la salud de los ingredientes pueden crear una barrera de distribución antes de que se haya establecido la causa específica de una reacción reportada. Kmart retiró su bálsamo limpiador de ácido hialurónico de las estanterías de sus tiendas en marzo de 2025 mientras investigaba los ingredientes del producto tras reportes de reacciones adversas.[1] Para el minorista y la marca, el efecto inmediato fue la interrupción de la disponibilidad de ese producto en tienda. Durante la investigación reportada, un comprador que buscara el bálsamo no podía obtenerlo en las estanterías de Kmart. La exposición residual difiere de una demanda débil, porque el acceso al canal minorista puede interrumpirse incluso cuando un comprador quiere adquirir el producto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Producto:
Las Rutinas Faciales Anclan la Demanda Mientras el Cuidado Corporal se ExpandeLos productos para el cuidado facial representaron el 72,91% del tamaño del mercado de productos para el cuidado de la piel en Australia en 2026. En julio de 2025, AESTURA anunció un lanzamiento exclusivo en Sephora Australia para su colección de cuidado de la piel ATOBARRIER365, incluidos productos para el cuidado facial, programado para comenzar a nivel nacional el 26 de agosto de 2025. Una marca puede construir una oferta coherente en torno a una colección diaria de cuidado facial sin requerir que cada comprador adopte todos los productos de la gama. La competencia es, por tanto, por un lugar en la rutina recurrente de cuidado facial del comprador, en lugar de por el surtido más amplio posible. Una propuesta enfocada en limpiador e hidratante puede darle a un proveedor un papel más claro dentro de este gran segmento que varios productos con propósitos superpuestos.
Se prevé que los productos para el cuidado corporal sean el segmento de más rápido crecimiento, con un CAGR del 5,1% durante 2027-2032. La marca australiana Bronte lanzó gel de ducha y loción corporal en 2 fragancias en febrero de 2025, y los productos lanzados se agotaron en 72 horas. El agotamiento inicial proporciona un ejemplo específico de compradores que adoptan una nueva oferta de cuidado corporal. La expansión del suministro puede vincularse a la demanda de reorden posterior, de modo que un agotamiento inicial no se convierta en la única base para comprometerse con una gama de cuidado corporal más amplia o una producción mayor.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
El Alcance Masivo Coexiste con la Distribución Premium SelectivaEl cuidado de la piel masivo representó el 64,68% de la participación del mercado de productos para el cuidado de la piel en Australia en 2026. En septiembre de 2025, Skin Control estaba disponible a nivel nacional a través de Woolworths, Coles, Chemist Warehouse, Priceline y BIG W, entre otros minoristas. Ese ejemplo de distribución muestra cómo una propuesta de cuidado de la piel masivo puede llegar a los compradores a través de formatos de venta minorista de alimentación, farmacia y descuento. Para un proveedor masivo, tal amplitud puede hacer que la misma oferta de producto sea accesible a través de varios entornos minoristas en lugar de depender de un destino especializado. Los proveedores masivos, en consecuencia, necesitan una identidad de producto que funcione en formatos de alimentación, farmacia y descuento, ya que un mensaje exclusivo para especialistas dejaría parte de ese alcance de distribución sin aprovechar.
Se prevé que el cuidado de la piel premium sea el segmento de más rápido crecimiento, con un CAGR del 6,3% durante 2027-2032. En marzo de 2026, Myer anunció planes para incorporar los cuidados de la piel de La Mer, Swiss Perfection y Guerlain, con Swiss Perfection realizando su debut australiano exclusivamente en Myer. Una relación minorista selectiva puede darle a una marca premium un entorno de lanzamiento definido y ofrecerle al minorista una propuesta que distinga su surtido. Para un proveedor de cuidado de la piel premium, un socio adecuado en grandes almacenes puede, por tanto, respaldar una identidad de producto diferenciada antes de que la marca se comprometa a buscar una huella de distribución más amplia en Australia.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza:
Las Formulaciones Convencionales Mantienen su Escala Mientras Sukin se Integra en una Cartera MayorLos productos sintéticos/convencionales fueron el segmento más grande, representando el 74,89% del valor de mercado en 2026. Amorepacific informó en agosto de 2026 que su marca AESTURA había ampliado sus canales de venta en Australia, Canadá, China y los principales mercados europeos. La lista de ingredientes internacional de la crema ATOBARRIER365 de AESTURA incluye dimeticona, que COSMILE Europe clasifica como sintética. La distribución le da a un producto de cuidado de la piel terminado acceso a los compradores, mientras que una clasificación de ingredientes por sí sola no distingue su uso dentro de una rutina. Un proveedor en este gran segmento, por tanto, necesita una propuesta de producto terminado definida junto con acceso al canal, en lugar de tratar el origen sintético como diferenciación suficiente.
Se prevé que los productos naturales/orgánicos sean el segmento de más rápido crecimiento, con un CAGR del 6,45% durante 2027-2032. Lion Corporation adquirió todas las acciones de PNB Consolidated Pty Ltd el 20 de enero de 2026, incorporando al grupo al fabricante y vendedor australiano detrás de Sukin, la marca de belleza natural. Las ofertas principales de Sukin incluyen el cuidado de la piel junto con productos de belleza más amplios como el cuidado del cabello y el cuidado corporal. La propiedad de Sukin le da a Lion una plataforma de cuidado de la piel natural dentro de un negocio de belleza más amplio, proporcionando una vía para la expansión de la cartera sin crear una nueva marca.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Mantenimiento en Adultos Proporciona Escala Mientras el Uso Protector Respalda a los NiñosLos adultos fueron el segmento más grande, representando el 87,09% del valor de mercado en 2026. La guía 2025 de la Asociación de Eczema de Australasia recomienda el uso de hidratantes dos veces al día para personas con eczema, incluso cuando está controlado, y establece para los adultos una cantidad recomendada de 500 g por semana. El consejo hace del eczema controlado parte del régimen recomendado de hidratantes, dándole a los proveedores una aplicación de mantenimiento más allá de los productos posicionados únicamente para un episodio activo. Ese papel de mantenimiento puede respaldar una oferta para adultos centrada en la continuidad del cuidado, con la reposición vinculada al régimen recomendado en lugar de a una nueva preocupación cosmética.
Se prevé que los niños sean el segmento de más rápido crecimiento, con un CAGR del 4,75% durante 2027-2032. Para períodos al aire libre de más de 15 minutos entre las 10 a.m. y las 2 p.m. durante el verano 2024-2025, el 59% de los adolescentes australianos de 12 a 17 años informó usar protector solar con frecuencia o siempre. Para los proveedores que atienden a adolescentes, esa frecuencia reportada identifica el protector solar como una propuesta de uso rutinario dentro del segmento más amplio de Niños. La comunicación para este público puede vincular el producto a las circunstancias al aire libre en las que los adolescentes informaron usarlo, dándole a una gama de protectores solares para adolescentes un propósito protector definido.
Por Canal de Distribución:
El Alcance Especializado Complementa la Reposición DigitalLas tiendas de salud y belleza fueron el segmento más grande, con el 38,27% del valor de mercado en 2026. El informe 2026 de Wesfarmers Health identificó 57 tiendas Priceline no farmacéuticas y 10 tiendas atomica junto con su red de franquicias farmacéuticas. Su programa de fidelización de salud y belleza Sister Club tenía 10,4 millones de miembros antes de su relanzamiento en agosto de 2026 como Pulse Rewards. En conjunto, una red física y una relación de fidelización compartida le dan a un minorista varias formas de mantener una gama de cuidado de la piel visible para una base de clientes existente. Un proveedor incluido tanto en la red de farmacias como en el programa de fidelización puede llegar a los clientes en visitas repetidas en distintas ubicaciones, en lugar de depender de su regreso a una sola tienda.
Se prevé que los canales de venta minorista en línea sean el segmento de más rápido crecimiento, con un CAGR del 5,8% durante 2027-2032. Australia Post informó que el gasto australiano en belleza en línea aumentó un 15,7% en 2025 en comparación con 2024. Para los proveedores de cuidado de la piel, la distribución digital puede añadir alcance de clientes sin requerir una ubicación física adicional para cada área de captación. Esto hace que el canal sea útil para una gama de compras repetidas definida cuya identidad de producto ya está establecida. Los datos de pedidos en línea pueden entonces mostrar dónde se concentra la demanda repetida, lo que le da a un proveedor evidencia para elegir la próxima ubicación de tienda.
Análisis geográfico
La distribución de cuidado de la piel en zonas metropolitanas se está desarrollando a través de tiendas de destino que combinan el cuidado de la piel con una oferta de belleza más amplia. MECCA abrió su tienda insignia de Bourke Street al público en Melbourne el 8 de agosto de 2025. Tokyo Lifestyle abrió una tienda insignia en Sídney a finales de 2025, operada por Tokyo Lifestyle Pty Ltd y que ofrece cuidado de la piel junto con otros productos de belleza. Estas aperturas proporcionan a los proveedores rutas físicas adicionales hacia los compradores a través de establecimientos minoristas de gestión local. En destinos como la tienda insignia de Bourke Street de MECCA, la oportunidad de un proveedor de cuidado de la piel depende del papel de la gama junto a otras categorías de belleza, lo que hace que la adecuación del surtido del minorista sea central en una decisión de inclusión.
Las opciones de distribución física en Australia Occidental se ampliaron cuando Adore Beauty abrió tiendas en Carousel y Booragoon para compradores de belleza y cuidado de la piel durante 2025. Adore Beauty Group informó que sus primeras tiendas en Queensland abrieron durante el primer semestre del ejercicio fiscal 2026 en grandes centros comerciales. Esas incorporaciones hacen que el acceso físico forme parte de la decisión de distribución para los proveedores de cuidado de la piel que trabajan con el grupo, junto con su negocio en línea. Un proveedor puede posicionar una gama para el descubrimiento en tienda y los pedidos en línea posteriores, permitiendo que la oferta física complemente la distribución digital en lugar de tratar los canales como rutas separadas hacia el mismo comprador.
Darwin, Hobart y las ciudades regionales requieren una visión más localizada del acceso al cuidado de la piel. W Cosmetics abrió en Casuarina Square en Darwin el 11 de noviembre de 2025, ofreciendo marcas internacionales de cuidado de la piel y maquillaje coreanas, japonesas y de otros orígenes.[2] MECCA reabrió su tienda de cosméticos en Hobart tras una renovación en septiembre de 2026, con Emma Lewisham entre las marcas destacadas en los servicios exprés. Australia Post informó que las áreas de las capitales representaron el 76% del gasto australiano en belleza en línea en 2025. Una asociación con una tienda en Darwin o Hobart atiende a un área de captación urbana, mientras que atender a las ciudades regionales en línea es una decisión de canal separada que apunta a una base de gasto en belleza en línea agregada más pequeña.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los proveedores de cuidado de la piel que introducen ingredientes cosméticos y desarrollan productos de protección solar. La Ley Nacional de Productos Químicos Industriales exige que los introductores se registren antes de introducir productos químicos industriales, con cada introducción autorizada bajo una categoría estatutaria. Nueva Gales del Sur añade un mecanismo estatal a través de su Lista de Venenos, que adopta los 10 programas del Estándar Nacional de Venenos. Para los proveedores, estos marcos separan la decisión de introducción de productos químicos de la revisión adicional necesaria cuando una formulación propuesta involucra un ingrediente programado.
Tabla Regulatoria
| Factor de decisión | Australia | Nueva Gales del Sur |
|---|---|---|
| Autoridad principal | Director Ejecutivo del Esquema Australiano de Introducción de Productos Químicos Industriales; Administración de Bienes Terapéuticos | Salud de Nueva Gales del Sur |
| Instrumentos clave o dirección | Ley de Productos Químicos Industriales de 2019; opciones regulatorias propuestas para protectores solares consultadas en 2026 | Ley de Venenos y Bienes Terapéuticos de 1966 y Lista de Venenos; marco de reemplazo programado para el 5 de noviembre de 2026 |
| Efecto comercial | Ruta de registro y autorización estatutaria para la introducción de productos químicos; propuestas sobre protectores solares sujetas a decisiones futuras | La adopción del programa añade una revisión de clasificación de ingredientes a las decisiones de formulación |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
El atractivo nacional es Medio porque varias categorías de introducción estatutaria ofrecen rutas al mercado mientras se mantienen los deberes de registro y autorización. La consulta de la TGA sobre protectores solares se cerró el 23 de mayo de 2026, con opciones que permanecen sujetas a decisiones futuras. Nueva Gales del Sur también recibe Medio porque su estructura de programación definida respalda la revisión de ingredientes, y el reemplazo programado para el 5 de noviembre de 2026 adopta todos los programas del Estándar de Venenos y apéndices seleccionados. Las rutas de introducción mantenidas y la continua adopción del programa estatal respaldan Sin cambios para estos mecanismos, junto con las propuestas nacionales condicionales sobre protectores solares.
Etapas de la Cadena de Valor
La comparación sigue el desarrollo de productos, la fabricación y la distribución minorista, mostrando dónde los proveedores obtienen ingresos y dónde una marca debe coordinar diferentes capacidades. Ensign Laboratories proporciona desarrollo y fabricación por contrato de productos de cuidado personal desde Mulgrave, Victoria. Su operación más amplia de cuidado personal ilustra una vía a través de la cual una marca cliente puede obtener apoyo en formulación y producción sin ser propietaria de cada función anterior. Separar los ingresos por desarrollo, el suministro de productos y las ventas minoristas deja claro por qué la capacidad de fabricación adicional por sí sola no asegura la transacción final con el cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollo de formulaciones | Desarrolladores por contrato como Ensign Laboratories | Honorarios de desarrollo | Traducir una especificación de marca en una formulación producible | Validar la formulación antes de comprometerse con la escala de producción |
| Fabricación y llenado | Fabricantes de cuidado de la piel como Ego Pharmaceuticals | Ventas de suministro de producto terminado | Ajustar los compromisos de capacidad a los pedidos repetidos | Escalar la expansión de producción en función de la demanda confirmada |
| Distribución minorista | Minoristas de farmacia como Priceline Pharmacy, gestionada por Wesfarmers Health con operadores de franquicia farmacéutica | Ventas minoristas de productos | Coordinar una oferta de marca en puntos de venta operados de forma independiente | Apoyar a los operadores de franquicia con información de producto coherente |
| Fuente: Mordor Intelligence | ||||
Ego Pharmaceuticals abrió instalaciones de fabricación en Braeside y Dandenong South en 2025, con desarrollos que le permiten duplicar la capacidad de producción anual desde más de 33 millones de unidades en 2024.[3] Una expansión de capacidad de este tipo necesita pedidos repetidos para mantener la utilización, vinculando los compromisos de fabricación a los acuerdos de distribución. La estructura de franquicia de Priceline Pharmacy coloca la operación de los puntos de venta en manos de socios farmacéuticos, por lo que la ejecución minorista requiere coordinación más allá de un acuerdo central de marca. Para una marca de cuidado de la piel que utiliza un laboratorio por contrato, un acuerdo de distribución farmacéutica puede proporcionar un desencadenante concreto para escalar la producción más allá de la formulación inicial.
Panorama competitivo
Concentración del Mercado
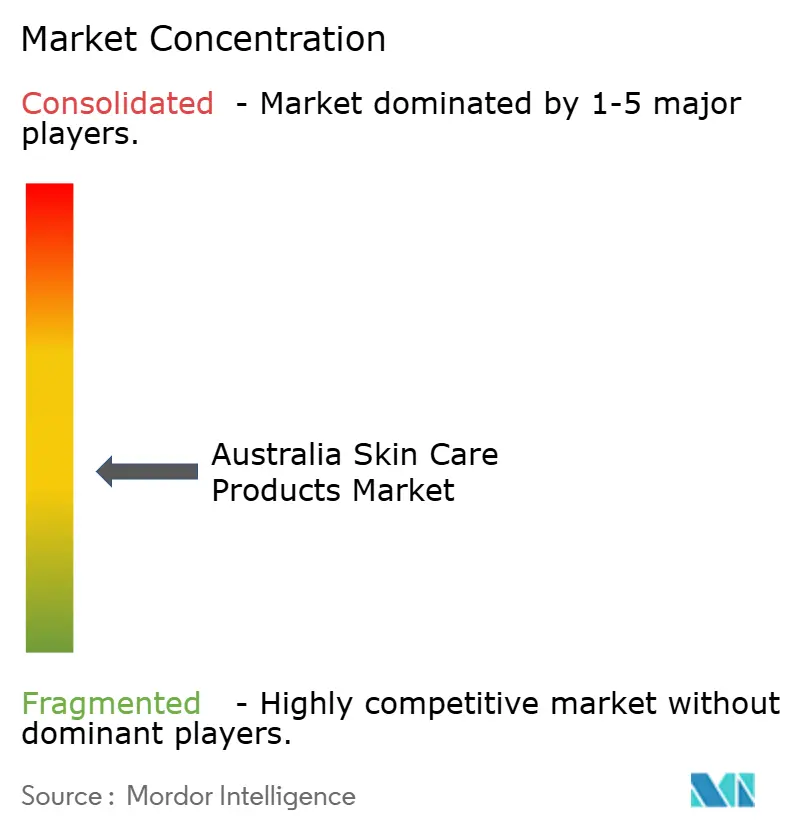
La industria está moderadamente fragmentada, con varios propietarios de marcas multinacionales que compiten junto a proveedores especializados de cuidado de la piel en diferentes propuestas de producto y rutas minoristas en Australia. Los principales participantes incluyen Unilever PLC, Beiersdorf AG, L'Oréal SA, Estée Lauder Companies Inc. y Procter & Gamble Company. Unilever, cuyas marcas de cuidado de la piel incluyen Vaseline, Dove y Pond's, reportó un crecimiento de un solo dígito medio en su negocio global de Cuidado de la Piel Principal en 2025, con contribuciones positivas tanto del volumen como del precio. Con tanto el volumen como el precio contribuyendo a ese crecimiento global, un competidor que compita únicamente en precio en el lineal abordaría solo una fuente del impulso de la cartera.
Las estrategias de cartera pueden respaldar el crecimiento del cuidado de la piel a través de varias marcas, dándole a un gran grupo matriz más de una propuesta para mantener dentro de las relaciones minoristas. Estée Lauder Companies Inc. reportó un crecimiento orgánico del 4% en las ventas netas globales de Cuidado de la Piel en el ejercicio fiscal finalizado el 30 de junio de 2026, impulsado principalmente por La Mer, The Ordinary y Estée Lauder. Esa contribución de varias marcas nombradas le da a la matriz múltiples ofertas a través de las cuales competir, en lugar de vincular la categoría completamente a una sola etiqueta. Desplazar una etiqueta dejaría a un competidor compitiendo con las otras marcas de cuidado de la piel de crecimiento del grupo, por lo que una sola victoria en un listado no tiene por qué debilitar la cartera más amplia.
El negocio global de cuidado de la piel de Beiersdorf creció orgánicamente un 3,7% en 2025, cuando la empresa informó haber superado a un mercado en desaceleración. Su desempeño le da a los competidores un punto de referencia basado en el crecimiento de ventas en condiciones de categoría más débiles. Con el registro como obligación compartida para los introductores de productos químicos, los competidores deben distinguir su oferta por razones más allá de ese paso de cumplimiento. Para los compradores minoristas, la desaceleración de la categoría por sí sola es una razón débil para reemplazar a un proveedor establecido de cuidado de la piel que demuestra crecimiento orgánico en ese contexto.
Líderes de la industria de productos de cuidado de la piel de Australia
-
Unilever PLC
-
Beiersdorf AG
-
L'Oréal SA
-
Estée Lauder Companies Inc.
-
Procter & Gamble Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos para el Cuidado de la Piel en Australia Empresas cubiertas en este informe
- L’Oréal SA
- KORA Organics
- Procter & Gamble Company
- Unilever PLC
- Estée Lauder Companies Inc.
- Kenvue Inc.
- Beiersdorf AG
- Shiseido Company Limited
- L’Occitane Group
- Clarins Group
- The Clorox Company
- Kao Corporation
- Pola Orbis Holdings Inc (Jurlique)
- NuCare Australia Pty Ltd
- Botani Skincare
- Sasy n Savy
- PNB Consolidated Pty Ltd (Sukin)
- AUS Cosmetics
- MooGoo AU
- Galderma S.A.
Lea el análisis de las empresas de productos para el cuidado de la piel en australia
Oportunidades Clave para los Participantes del Mercado
Las oportunidades de cuidado de la piel se comparan por necesidad del comprador, modelo de distribución y la barrera para la compra repetida. La distinción comercial útil es entre asegurar una colocación inicial en el comercio masivo y hacer que los pedidos posteriores sean convenientes. El alcance del producto y los compromisos de entrega deben elegirse conjuntamente, ya que la reposición rápida solo ayuda cuando la oferta minorista contiene un producto que el comprador quiere volver a comprar.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Reposición rápida de cuidado de la piel rutinario | La entrega al día siguiente o el mismo día representó el 29% de las compras australianas de belleza en 2025 | Compradores existentes de cuidado de la piel en línea | Ofrecer una gama de reposición enfocada dentro de las áreas de entrega factibles | Economía de la entrega rápida en pedidos pequeños | Minoristas de cuidado de la piel con capacidad de cumplimiento local |
| Surtidos de cuidado del acné accesibles | BIG W añadió más soluciones de acné y cuidado de la piel de Skin Control en octubre de 2025 | Compradores de cuidado de la piel en el comercio masivo | Desarrollar una gama de entrada diferenciada para el cuidado del acné en canales minoristas comparables | Asegurar espacio en el surtido frente a ofertas establecidas | Proveedores de cuidado del acné como Skin Control |
| Pedidos en línea de seguimiento tras la prueba en tienda | Expansión del surtido minorista y uso establecido de entrega rápida | Compradores de cuidado de la piel que reponen un producto probado por primera vez en tienda | Hacer que el mismo producto claramente identificado esté disponible para pedidos repetidos a distancia | Coordinar la oferta entre socios minoristas | Marcas de cuidado de la piel que combinan distribución física y en línea |
| Fuente: Mordor Intelligence | |||||
La apertura central es una oferta de cuidado del acné accesible que conecta el descubrimiento inicial en el comercio minorista con una reposición conveniente. Una gama de entrada puede atender la primera tarea, mientras que una oferta en línea enfocada puede atender a los clientes que ya saben qué producto quieren. Para un proveedor de cuidado del acné, vincular esas tareas ofrece una estrategia de crecimiento más específica que ampliar el surtido o la promesa de entrega sin un camino claro hacia otra compra.
Desarrollos recientes de la industria en Mercado de Productos para el Cuidado de la Piel en Australia
- Sep 2026: MECCA reabrió su tienda de cosméticos en Hobart tras una renovación, con la marca de cuidado de la piel Emma Lewisham entre las marcas destacadas en los servicios exprés.
- Mar 2026: Ego Pharmaceuticals relanzó Elucent, con sus gamas de cuidado de la piel Age Defying y Bright + Balanced disponibles exclusivamente en Chemist Warehouse en todo Australia desde mediados de marzo.
- Ene 2026: Lion Corporation adquirió todas las acciones de PNB Consolidated Pty Ltd, el negocio australiano de belleza detrás de Sukin, el 20 de enero.
Mercado de Productos para el Cuidado de la Piel en Australia Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de productos para el cuidado de la piel en Australia mide el valor anual de las ventas minoristas de productos vendidos en Australia para el cuidado de la piel facial, corporal y labial. Las ventas se clasifican por nivel de precio, naturaleza del producto, usuario final y canal de distribución.
Exclusiones del alcance: Los cosméticos de color, las fragancias, el cuidado del cabello y los servicios profesionales de tratamiento de la piel en clínica están excluidos.
Descripción General de la Segmentación
- Por tipo de producto
- Productos de cuidado facial
- Limpiadores
- Humectantes y cremas
- Sueros y esencias
- Tónicos
- Mascarillas faciales
- Otros productos de cuidado facial
- Productos de cuidado corporal
- Loción corporal
- Crema para pies y manos
- Otros productos de cuidado corporal
- Productos de cuidado labial
- Productos de cuidado facial
- Por categoría
- Masivo
- Premium
- Por naturaleza
- Natural/Orgánico
- Sintético/Convencional
- Por usuario final
- Niños
- Adultos
- Por canal de distribución
- Supermercados/Hipermercados
- Tiendas de salud y belleza
- Canales de venta minorista en línea
- Otros canales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como el Indicador Mensual de Gasto de los Hogares de la Oficina Australiana de Estadísticas, su serie de Comercio Minorista hasta junio de 2025, sus estimaciones de población y el Informe de Comercio Electrónico 2026 de Australia Post proporcionan contexto sobre el gasto de los hogares, la facturación histórica del comercio minorista, la población y la belleza en línea. Las estadísticas industriales y de precios de la Oficina Australiana de Estadísticas ayudan a distinguir los movimientos de ventas nominales de los cambios en el número de productos vendidos.
Los informes anuales de empresas, las presentaciones a inversores, las divulgaciones de minoristas, la información de productos y la prensa empresarial y de consumo australiana de reputación pueden aclarar la actividad de las marcas, el alcance del canal y el posicionamiento de precios. El material aduanero y regulatorio puede ayudar a interpretar la clasificación de productos y las normas sobre ingredientes cuando sea relevante, y estas fuentes nombradas son ilustrativas y no exhaustivas, ya que otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa estructurado de entrevistas y encuestas buscaría la opinión de propietarios y fabricantes australianos de marcas de cuidado de la piel, minoristas, distribuidores y especialistas en categorías, con ejecutivos y líderes funcionales que expliquen las condiciones de ventas, surtido, precios y canales. Los analistas utilizarían las respuestas para verificar las interpretaciones de fuentes secundarias y los supuestos de segmentos, documentar las brechas no resueltas y triangular la evidencia contradictoria frente a las divulgaciones de empresas e indicadores minoristas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 43% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 22% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el valor anual de las ventas minoristas de Australia a partir de una base de demanda descendente, luego verifica los totales seleccionados frente a evidencia muestral de canales y proveedores, incluido el precio de venta promedio muestral multiplicado por el volumen de unidades cuando ambos insumos están disponibles. La población y el gasto de los hogares indican el tamaño y la dirección del grupo de compradores. La facturación histórica del comercio minorista hasta junio de 2025 y el gasto en belleza en línea proporcionan contexto del canal. Los movimientos de precios de los productos y la combinación de niveles informan el valor de ventas realizado. La evidencia de productos, naturaleza, usuario final y canal ayuda a distribuir el total en las participaciones de segmento del informe.
Una regresión multivariante puede relacionar el valor histórico del mercado con la población, el gasto, el precio y los indicadores de canal, con análisis de escenarios utilizado cuando un cambio importante en el acceso minorista, la regulación o el gasto del consumidor hace que las relaciones históricas sean menos representativas. Las participaciones de segmento se construyen a partir de las ventas de categorías divulgadas, la evidencia de surtido y canal reportada, y los indicadores relevantes de consumidores y productos, luego se verifican para garantizar la coherencia con el total del mercado. Los analistas comparan los impulsores del pronóstico y las verificaciones ascendentes seleccionadas con las explicaciones de expertos australianos, investigan las brechas materiales y registran dónde se necesita un indicador sustituto o un supuesto conservador cuando los datos directos del mercado no están disponibles.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de empresas, las series oficiales de gasto y población, los indicadores de canal y las verificaciones muestrales seleccionadas de proveedores o minoristas, luego investigaron los valores atípicos y las variaciones materiales frente al movimiento histórico y las categorías relacionadas. Una segunda revisión verifica las fechas de las fuentes, las unidades, los totales de segmentos y los supuestos, con recontacto activado por contradicciones no resueltas o un cambio material en precios, disponibilidad de productos, regulación o acceso minorista. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia las condiciones del mercado, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Estimación del Mercado de Productos para el Cuidado de la Piel en Australia de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de productos para el cuidado de la piel en Australia mide el valor anual de las ventas minoristas de productos vendidos en Australia para el cuidado de la piel facial, corporal y labial.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante puede relacionar el valor histórico del mercado con la población, el gasto, el precio y los indicadores de canal, con análisis de escenarios utilizado cuando un cambio importante en el acceso minorista, la regulación o el gasto del consumidor hace que las relaciones históricas sean menos representativas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,29 mil millones de USD (2027) | |
| Consultora Global A | 2,56 mil millones de USD (2025) | En su año base de 2025, esta estimación está un 40,3% por debajo del valor de este informe para 2027 de 4,29 mil millones de USD, 2 años después. El año base anterior sitúa esta estimación antes del año de medición de 2027, y su pronóstico de crecimiento declarado apunta al alza durante el período intermedio. Su cobertura de productos también incluye el cuidado de manos y pies. |
| Consultora Regional B | 4,05 mil millones de USD (2025) | En su año base de 2025, esta estimación está un 5,6% por debajo del valor de este informe para 2027 de 4,29 mil millones de USD, 2 años después. El año base anterior precede al año de medición de 2027, y su pronóstico de crecimiento declarado apunta al alza durante el período intermedio. El editor también incluye el cuidado solar, el cuidado de manos y pies, y el comercio minorista clínico y de viajes en su cobertura más amplia. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de empresas, las series oficiales de gasto y población, los indicadores de canal y las verificaciones muestrales seleccionadas de proveedores o minoristas, luego investigaron los valores atípicos y las variaciones materiales frente al movimiento histórico y las categorías relacionadas.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de productos para el cuidado de la piel en Australia?
Se espera que alcance los 4,29 mil millones de USD en 2027 y los 5,38 mil millones de USD en 2032, con un CAGR del 4,65% durante 2027-2032.
¿Qué respalda la demanda de productos para el cuidado de la piel en Australia?
El posicionamiento antienvejecimiento, las mejoras en la formulación y las preferencias por productos naturales respaldan la demanda. El regreso de AHC en mayo de 2025 a través de Priceline ilustra la actividad comercial en el cuidado de la piel antienvejecimiento.
¿Qué tipo de producto para el cuidado de la piel lidera las ventas?
Los productos para el cuidado facial representaron el 72,91% del valor de mercado en 2026, mientras que se prevé que los productos para el cuidado corporal crezcan más rápido con un CAGR del 5,1% durante 2027-2032.
¿Qué empresas lideran la industria del cuidado de la piel en Australia?
Los principales participantes son Unilever PLC, Beiersdorf AG, L'Oréal SA, Estée Lauder Companies Inc. y Procter & Gamble Company.
¿Cuál es una restricción clave en la disponibilidad de productos para el cuidado de la piel?
Las preocupaciones sobre la salud de los ingredientes pueden interrumpir el acceso minorista. Kmart retiró su bálsamo limpiador de ácido hialurónico en marzo de 2025 mientras investigaba los ingredientes tras reportes de reacciones adversas.
¿Cómo está cambiando el acceso minorista al cuidado de la piel en Australia?
Los minoristas abrieron nuevas tiendas de belleza en 2025, incluidas Tokyo Lifestyle en Sídney y W Cosmetics en Darwin, y MECCA reabrió su renovada tienda en Hobart en septiembre de 2026.