
Tamaño y Participación del Mercado de la Plata
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 39.53 kilotones |
| Volumen del Mercado (2031) | 49.54 kilotones |
| Growth Rate (2026 - 2031) | 4.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de la Plata por Mordor Intelligence
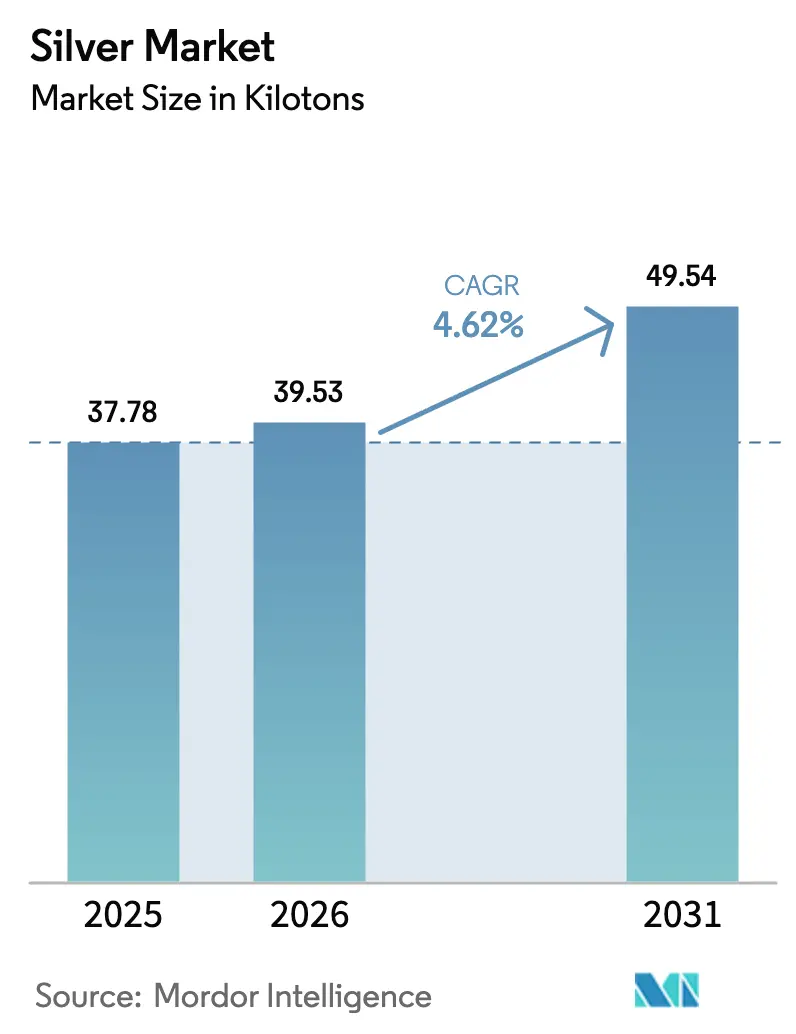
Se espera que el tamaño del Mercado de la Plata crezca de 37,78 kilotoneladas en 2025 a 39,53 kilotoneladas en 2026 y se prevé que alcance 49,54 kilotoneladas para 2031 a una CAGR del 4,62% durante 2026-2031. La demanda continúa inclinándose hacia la fabricación industrial, que ya representa una porción significativa del consumo total, ya que la metalización de células fotovoltaicas, el despliegue de estaciones base 5G y los conectores de carga rápida de corriente continua de alta tensión (HV-DC) absorbieron conjuntamente una cantidad considerable en 2024. México se mantuvo como el mayor productor minero en 2024, mientras que Perú controla las mayores reservas del mundo, equivalentes a una participación notable de los recursos identificados. La miniaturización de la electrónica, las adiciones de energía solar a escala de servicios públicos y la adopción de recubrimientos antimicrobianos a base de plata están sosteniendo una sólida cartera de pedidos futuros para el lingote refinado, incluso cuando los fabricantes reducen agresivamente la carga de plata por célula fotovoltaica para proteger los márgenes durante los picos de precios. El endurecimiento regulatorio sobre las descargas de metales pesados, especialmente en América Latina, está elevando los costos de cumplimiento y extendiendo los plazos de aprobación de nuevas minas, lo que podría restringir la oferta nueva. Al mismo tiempo, los sustitutos a base de cobre y aluminio en el cableado y las cintas de módulos fotovoltaicos están comenzando a recortar la demanda incremental, subrayando el delicado equilibrio entre tecnología, costo y sostenibilidad que dará forma al mercado de la plata durante la próxima década.
Conclusiones Clave del Informe
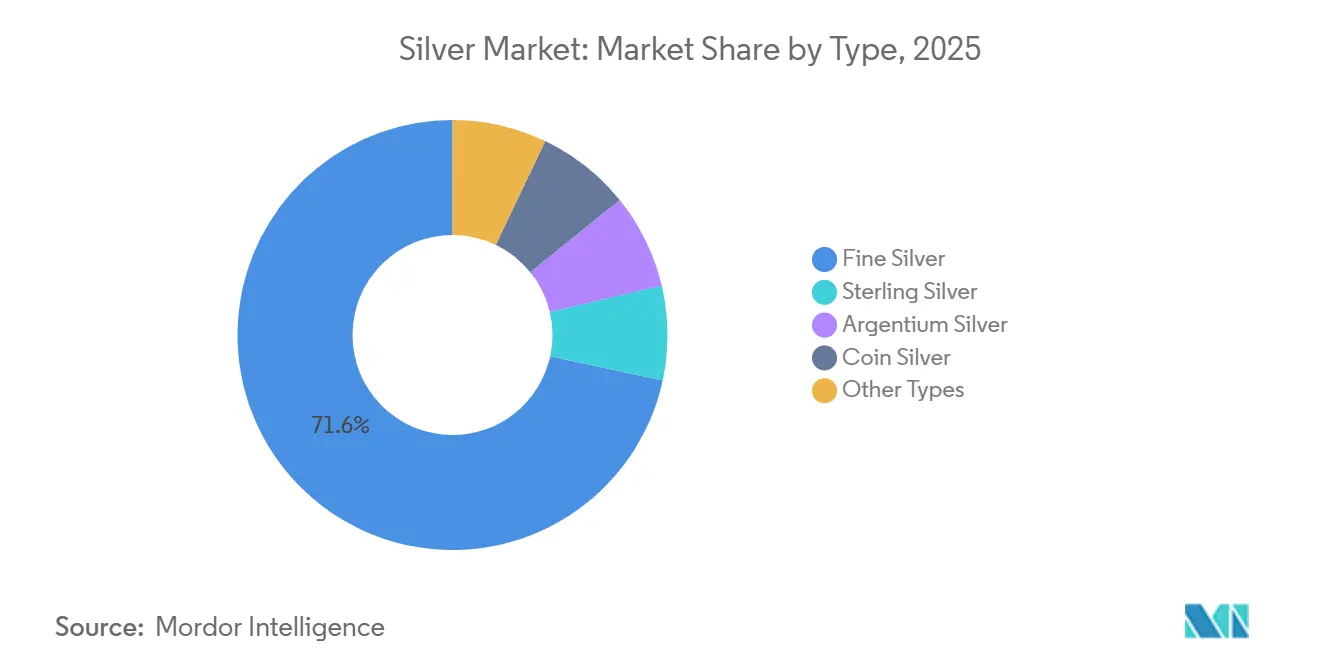
- Por tipo, la plata fina lideró con el 71,62% de la participación del mercado de la plata en 2025, mientras que se prevé que la plata Argentium se expanda a una CAGR del 4,74% hasta 2031.
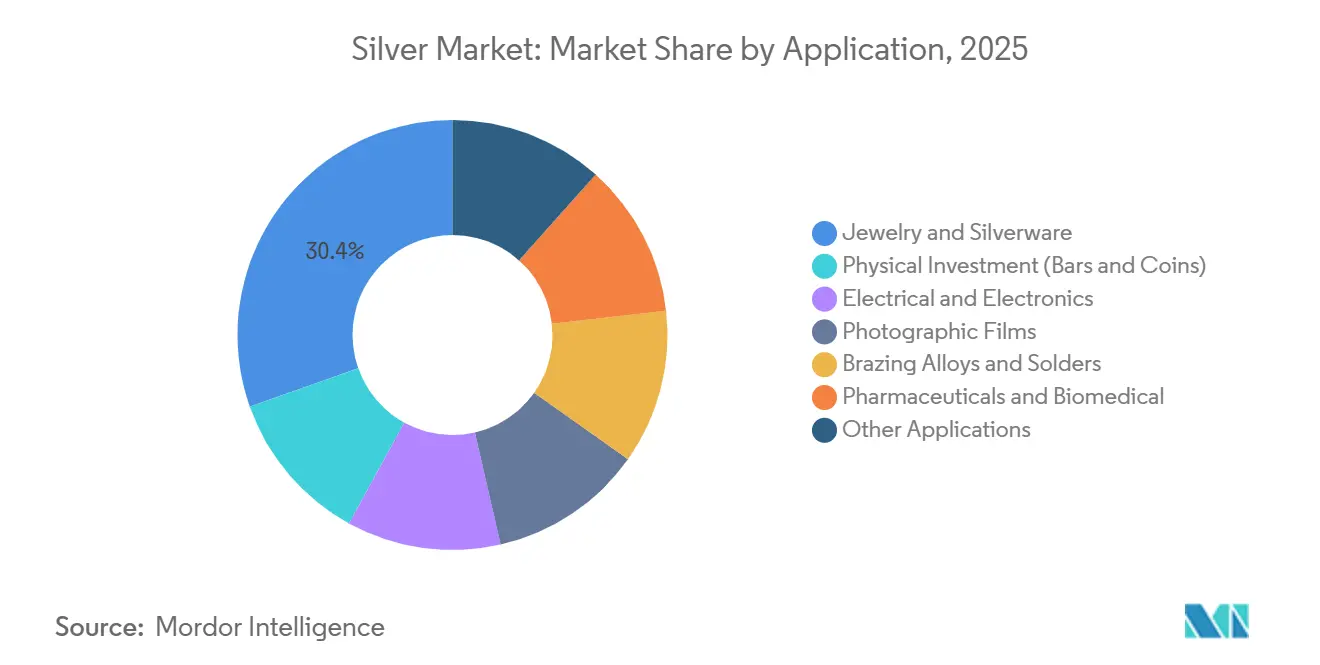
- Por aplicación, la joyería y la platería capturaron el 30,41% del tamaño del mercado de la plata en 2025, mientras que se proyecta que el sector eléctrico y electrónico avance a una CAGR del 4,65% entre 2026 y 2031.
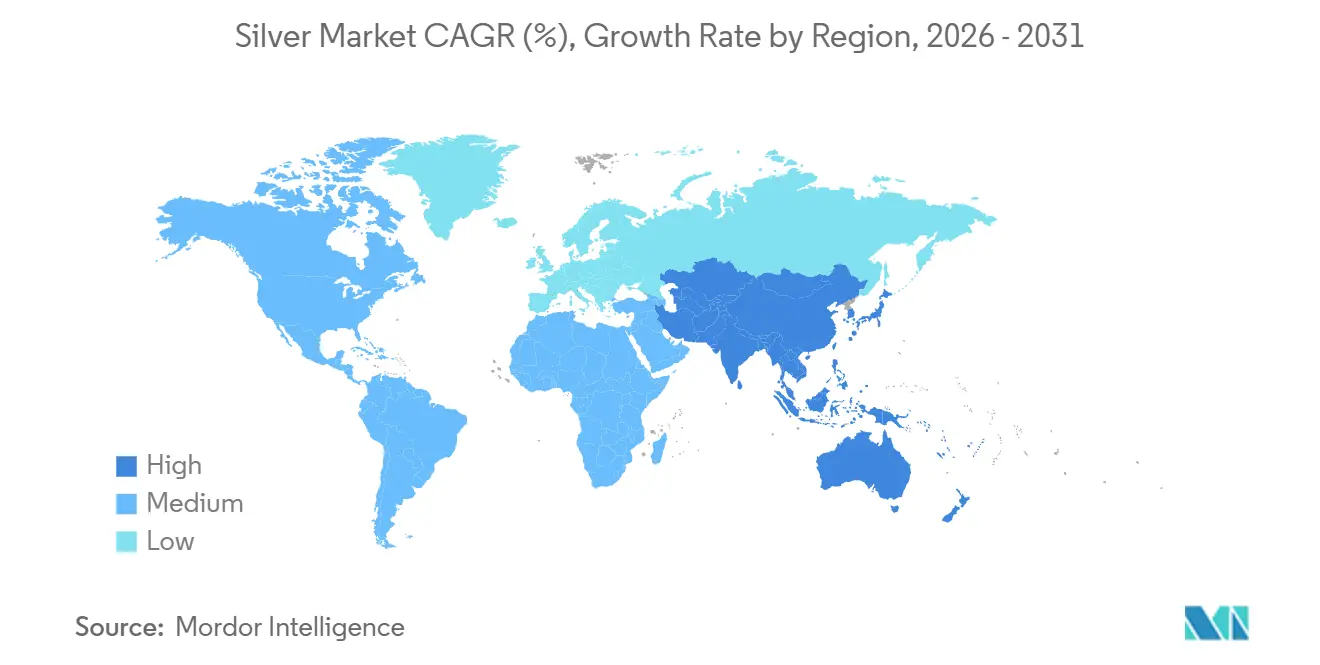
- Por geografía, Asia-Pacífico representó el 57,44% del consumo global en 2025 y se espera que registre el crecimiento más rápido a una CAGR del 4,91% durante el período de perspectiva.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Miniaturización de la electrónica y demanda de componentes 5G | +1.2% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Construcción de energía fotovoltaica (FV) a escala de servicios públicos | +1.8% | Global, liderado por China, India, Estados Unidos y Europa | Largo plazo (≥ 4 años) |
| Recuperación de la película de rayos X médica/fotográfica en mercados emergentes | +0.3% | Mercados emergentes en Asia-Pacífico, América Latina y África | Corto plazo (≤ 2 años) |
| Recubrimientos antimicrobianos a base de plata para envases de alimentos | +0.5% | América del Norte, Europa, con adopción extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Conectores de carga rápida HV-DC en infraestructura de Vehículos Eléctricos | +0.7% | China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Miniaturización de la Electrónica y Demanda de Componentes 5G
La expansión global del 5G, tanto a través de sitios macro como de pequeñas celdas, está impulsando la demanda de pasta de ultra alta conductividad. Esta pasta es crucial para los condensadores cerámicos multicapa, los conductores de película gruesa y el blindaje de radiofrecuencia. La plata, con una conductividad eléctrica de 63 × 10⁶ S/m a 20 °C, minimiza la pérdida de inserción en frecuencias de onda milimétrica por encima de 24 GHz[1]IEEE, "Estándares de Conductividad de la Plata para Componentes de RF," ieee.org. Esta propiedad consolida el papel de la plata en las matrices de antenas y los amplificadores de potencia. En 2025, los fabricantes de componentes de Corea y Taiwán aumentaron sus pedidos de pasta, preparándose para los densos despliegues urbanos del 5G. Sin embargo, los márgenes de beneficio enfrentan presión, especialmente donde las tintas a base de cobre son adecuadas para diseños por debajo de 6 GHz. A medida que continúa la investigación sobre el 6G, el papel de la plata se vuelve más pronunciado, especialmente para las interconexiones de chiplets que exigen una resistividad volumétrica inferior a 1,6 µΩ·cm. Esta tendencia sugiere una demanda sostenida de plata hasta bien entrado 2030.
Construcción de Energía Fotovoltaica a Escala de Servicios Públicos
En 2025, las instalaciones solares añadieron nueva capacidad, siendo una porción significativa a escala de servicios públicos. Este auge consolidó a la energía fotovoltaica como el principal consumidor de pasta de plata para la metalización del lado frontal. Históricamente, cada vez que la capacidad solar se duplica, el uso de plata por vatio disminuye. Sin embargo, las nuevas células de tipo n TOPCon y de heterounión, que utilizan colectores de doble cara, han aumentado momentáneamente los requisitos de plata por célula. Los fabricantes tienen como objetivo reducir el uso de plata por célula para 2030, empleando técnicas como mallas de pantalla más finas y chapado híbrido de cobre. Gracias a los subsidios de Pekín para los módulos destinados a la exportación, la región de Asia-Pacífico sigue siendo el punto focal de la demanda de polvo de plata. Además, se proyecta que el ecosistema emergente de reciclaje de paneles satisfaga una porción sustancial de las necesidades de plata impulsadas por la energía fotovoltaica hacia mediados de siglo.
Recuperación de la Película de Rayos X Médica/Fotográfica en Mercados Emergentes
En las zonas rurales de India, Bangladesh y Nigeria, los consultorios de radiografía básica financiados por el gobierno continúan dependiendo de la película analógica, obstaculizados por la inestabilidad eléctrica y la infraestructura de TI limitada. Gracias a la incorporación de nuevas clínicas móviles en el marco de la Misión Nacional de Salud de India en 2025, el consumo global de película fotográfica se mantuvo estable. Si bien esto representa solo una pequeña fracción del consumo total de plata, tiene el potencial de influir en la demanda al contado, especialmente durante períodos de cadena de suministro ajustada. Aunque la transición a lo digital está en el horizonte, la asequibilidad de la película y su autonomía respecto a las dependencias de red ofrecen una solución crucial, aunque temporal, para estas regiones desatendidas.
Recubrimientos Antimicrobianos a Base de Plata para Envases de Alimentos
Los minoristas que buscan menores tasas de deterioro están probando revestimientos de nanopartículas de plata que reducen el crecimiento microbiano hasta en un 40% durante el transporte refrigerado. Las cadenas de supermercados de América del Norte comenzaron lanzamientos comerciales en 2025, mientras que la Comisión Europea ahora exige evaluaciones del ciclo de vida de la cuna a la tumba para dichos recubrimientos a partir de 2027 para abordar las preocupaciones sobre la descarga de nanopartículas. La aplicación sigue siendo de nicho, pero muestra una pronunciada curva de adopción en la logística de comidas preparadas y los canales de compras de comestibles en línea.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Límites de descarga de metales pesados en permisos mineros | -0.8% | América Latina (Perú, Chile, México), América del Norte, Polonia | Largo plazo (≥ 4 años) |
| Sustitución de cobre/aluminio en cableado y cintas de módulos fotovoltaicos | -1.1% | Global, más agudo en la fabricación solar de Asia-Pacífico | Mediano plazo (2-4 años) |
| Alta volatilidad de precios que limita los contratos a largo plazo | -0.6% | Global, afectando a los fabricantes industriales y la demanda de inversión | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Límites de Descarga de Metales Pesados en Permisos Mineros
En 2024, la Agencia de Protección Ambiental de los Estados Unidos redujo drásticamente los límites de plata disuelta en la descarga de relaves[2]Agencia de Protección Ambiental de los Estados Unidos, "Directrices de Limitaciones de Efluentes 2024," epa.gov. Esta medida ha llevado a duplicar los costos de tratamiento de agua para varias minas polimetálicas en Nevada y Alaska. Siguiendo su ejemplo, Perú impuso mandatos de descarga cero de líquidos aún más estrictos en regiones como Áncash. Esto ha resultado en un aumento de los costos de capital y ha paralizado la introducción de nueva capacidad anual. Al elevar la tasa de obstáculo en proyectos marginales, estas regulaciones ambientales ponen en riesgo el crecimiento de la producción de minas primarias. Esto podría dejar al mercado de la plata en una posición precaria, especialmente cuando la demanda industrial experimenta un repunte.
Sustitución de Cobre/Aluminio en Cableado y Cintas de Módulos Fotovoltaicos
Los ingenieros optan cada vez más por el cobre en lugar de la plata en las cintas de bus y las soldaduras de temperatura media, impulsados por el hecho de que un kilogramo de cobre cuesta menos del dos por ciento de su masa conductora equivalente en plata, siempre que la compensación de eficiencia sea aceptable. El fabricante chino de módulos LONGi presentó una estrategia de metalización híbrida de cobre y plata, con el objetivo de lograr una reducción significativa en el uso de plata por célula. Al mismo tiempo, las cintas de aluminio están capturando una mayor participación en los lados traseros de los paneles bifaciales. Si estas trayectorias persisten, el dominio de la plata en la metalización fotovoltaica podría disminuir significativamente para finales de la década, lo que llevaría a una notable disminución de la demanda anual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo – La Plata Fina Mantiene su Dominio ante la Demanda de Pureza
La Plata Fina aseguró una participación del 71,62% del volumen, consolidando su estatus como materia prima principal para polvos industriales, barras de inversión e inventarios negociados en bolsa. Los grados de ultra alta pureza se están utilizando para filtros de RF y el empaquetado de chips de próxima generación, lo que refuerza aún más la prominencia de la Plata Fina a medida que se expande la fabricación de electrónica. La Plata Esterlina sigue siendo un elemento básico en la joyería clásica debido a su dureza y marca con sello de calidad. Sin embargo, los volúmenes minoristas indios experimentaron una caída inducida por los precios. La Plata Argentium, conocida por su resistencia al deslustre en condiciones húmedas, es cada vez más favorecida para artículos de lujo de bajo mantenimiento y accesorios marinos, lo que explica su CAGR prevista del 4,74% hasta 2031. Si bien la Plata Moneda y las aleaciones de nicho representan colectivamente una participación menor, mantienen relevancia en la numismática, las soldaduras y los catalizadores médicos.
A medida que la energía fotovoltaica continúa evolucionando, existe un mayor énfasis en los umbrales de pureza para los insumos de pasta. Esta tendencia garantiza que el subsegmento de la Plata Fina mantenga su posición dominante en el mercado de la plata en el futuro previsible. A pesar de que la tasa de crecimiento relativa del Argentium supera al mercado en general, su expansión estará limitada por el suministro restringido de germanio, un componente vital. Mientras tanto, la Plata Moneda enfrenta estancamiento a medida que los bancos centrales detienen la acuñación masiva de monedas de plata al 90%, y los inversores desplazan su preferencia hacia piezas finas de 0,999. En general, si bien los recicladores apuntan cada vez más a la chatarra de joyería y los residuos electrónicos, su contribución actual sigue siendo modesta.


Por Aplicación – La Electrónica Supera a la Joyería Mientras la Inversión se Mantiene Cíclica
La joyería y la platería representaron el 30,41% del volumen de 2025, pero el aumento de los precios frenó el gasto discrecional entre los compradores asiáticos más jóvenes, particularmente en India, lo que resultó en una contracción. Mientras tanto, el sector eléctrico y electrónico, impulsado por los condensadores cerámicos multicapa, las redes de células fotovoltaicas y los conectores HV-DC, registra una CAGR del 4,65%. Estos componentes elevaron su participación en el mercado de la plata. Las inversiones físicas se dispararon durante períodos de incertidumbre en la política monetaria, lo que intensificó la demanda de coberturas en lingotes. Si bien la película fotográfica ahora constituye una pequeña porción de la fabricación de plata, demuestra resiliencia, particularmente en la atención médica de los mercados emergentes.
Las aleaciones de soldadura fuerte y las soldaduras blandas, aunque estables en tonelaje como uso final maduro, están cediendo gradualmente participación de mercado a las alternativas de cobre-fósforo sin plomo, especialmente en la fabricación de HVAC y electrodomésticos. Los productos farmacéuticos y las aplicaciones biomédicas, como los apósitos antimicrobianos para heridas y los catéteres recubiertos, pueden ver un aumento de la demanda debido al envejecimiento de la población mundial. La combinación de la plata con el zinc en las químicas de baterías encuentra una adopción de nicho en el sector aeroespacial, aunque con dependencia de los presupuestos de defensa. Colectivamente, estas vías industriales no relacionadas con la joyería refuerzan un piso de demanda, proporcionando estabilidad al mercado de la plata durante las caídas del interés de los inversores.
Análisis Geográfico
Mercado de la Plata en Asia-Pacífico
Asia-Pacífico representó un contundente 57,44% del consumo mundial en 2025 y debería mantener una CAGR del 4,91% hasta 2031, impulsado por la sólida cadena de valor del polisilicio de China y el creciente apetito importador de India. A pesar de la significativa actividad minera en 2024, China recurrió a las importaciones en busca de metal refinado para satisfacer su demanda en electrónica y energía solar. Esto pone de manifiesto la posición deficitaria de la región. En 2025, el Presupuesto de la Unión de India redujo los aranceles de importación, lo que provocó un repunte en las entradas de plata refinada. Sin embargo, los elevados precios locales frenaron las ventas de joyería. Por su parte, Japón y Corea del Sur, que en conjunto representan una parte del consumo regional, se centran en el envasado de semiconductores, utilizando aún predominantemente interconexiones de hilo de plata, a pesar de estar probando alternativas de cobre recubierto.
Mercado de la Plata en América del Norte y Europa
América del Norte reclamó una cuota notable del consumo mundial en 2025. Estados Unidos, con su producción minera, se encontró consumiendo casi el triple de esa cantidad en sectores como la electrónica, los dispositivos médicos y las inversiones en lingotes, lo que pone de relieve un déficit estructural. La producción de México vio solo una fracción consumida internamente, con la mayoría exportada, principalmente a Estados Unidos e India. Europa, con una cuota significativa, se apoya en Alemania, Italia y el Reino Unido para cubrir sus necesidades de platería e industriales. Cabe destacar que, fuera de la producción de Polonia en 2024, las contribuciones mineras regionales siguen siendo escasas.
Mercado de la Plata en América del Sur, Oriente Medio y África, y Asia-Pacífico
América del Sur, que representa una parte del consumo mundial, está impulsada por el sector electrónico de Brasil y el incipiente interés inversor de Argentina. Oriente Medio y África, que en conjunto consumen una pequeña cuota, están preparados para un crecimiento moderado. Esto se debe en gran medida al impulso de Arabia Saudita hacia la energía solar a escala de servicios pblicos, que depende de módulos de heterounión ricos en plata. En cuanto a la oferta, en 2024 la producción minera mundial no alcanzó a cubrir la demanda de fabricación. La chatarra reciclada y las retiradas de existencias sobre el terreno llenaron este vacío. La pronunciada división geográfica, con suministro latinoamericano y demanda asiática, no solo sostiene las rutas comerciales de larga distancia, sino que también amplifica las vulnerabilidades ante las perturbaciones marítimas y las fluctuaciones arancelarias.

Panorama regulatorio
La actividad del mercado de la plata está determinada por el cumplimiento normativo en materia ambiental minera, los controles comerciales y la supervisión de los mercados financieros, factores que en conjunto afectan la disponibilidad de metal refinado y el comportamiento de los inventarios. En 2024, la Agencia de Protección Ambiental de EE. UU. endureció los límites de plata disuelta en las descargas de relaves, lo que elevó los requisitos de tratamiento de agua para minas polimetálicas en estados como Nevada y Alaska. Perú también ha aplicado mandatos de descarga más estrictos en algunas regiones, lo que ha aumentado el capex y extendido los plazos de permisos para nueva capacidad.
En el ámbito de las operaciones posteriores y el comercio, los requisitos de trazabilidad y acceso al mercado se están endureciendo. La London Bullion Market Association (LBMA) actualizó su código de conducta para la plata en marzo de 2026 para reforzar las expectativas de abastecimiento responsable, incluida la trazabilidad a nivel de transacción para los flujos institucionales. La Commodity Futures Trading Commission (CFTC) de EE. UU. propuso cambios en los límites de posición para los futuros de plata en 2026, lo que puede afectar la cobertura y la liquidez de compradores industriales y productores. Las medidas comerciales añaden más fricción: China ha aplicado restricciones a la exportación de plata a través de un conjunto limitado de exportadores autorizados desde 2026, e India, en mayo de 2026, avanzó hacia un manejo de importaciones más estricto para las barras de plata de grado de inversión mediante requisitos de licencia junto con derechos efectivos más altos, lo que afecta el momento y la forma de los flujos de entrada de metal a un mercado de consumo clave.
Análisis de la cadena de valor
La cadena de valor de la plata comienza con el suministro minero, incluidas las minas de plata primaria y, predominantemente, la producción secundaria de operaciones de plomo-zinc, cobre y oro. La concentración y la fundición alimentan luego el proceso de refinado hasta obtener metal en barras y materias primas de alta pureza. Fuentes del sector indican que más del 70% del suministro mundial se recupera como subproducto, lo que vincula la disponibilidad de plata con las tasas operativas de metales base y la logística de tratamiento de concentrados, más que con el precio de la plata por sí solo. El refinado y la conversión posterior en polvos, pastas y productos fabricados también están geográficamente concentrados, con un rendimiento sensible a los precios de la energía y a los requisitos de cumplimiento ambiental en los centros de procesamiento.
En etapas posteriores, la plata se canaliza a través de bancos de metales, bolsas y distribución física hacia la fabricación industrial (pastas de metalización para fotovoltaica, interconexiones electrónicas, soldaduras y aleaciones para soldadura fuerte), así como hacia canales de consumo e inversión (joyería, artículos de plata, barras y monedas). Las dependencias regulatorias y de insumos pueden crear cuellos de botella indirectos. Por ejemplo, las interrupciones en insumos químicos clave utilizados en circuitos de hidrometalurgia y lixiviación pueden restringir la recuperación de subproductos en operaciones vinculadas al cobre. Por separado, la evolución de las normas de reporte, incluidas las prácticas de JORC 2012 y NI 43-101 que hacen hincapié en los recursos económicamente extraíbles, influye en cómo se divulgan y financian las reservas y las carteras de proyectos.
Panorama Competitivo
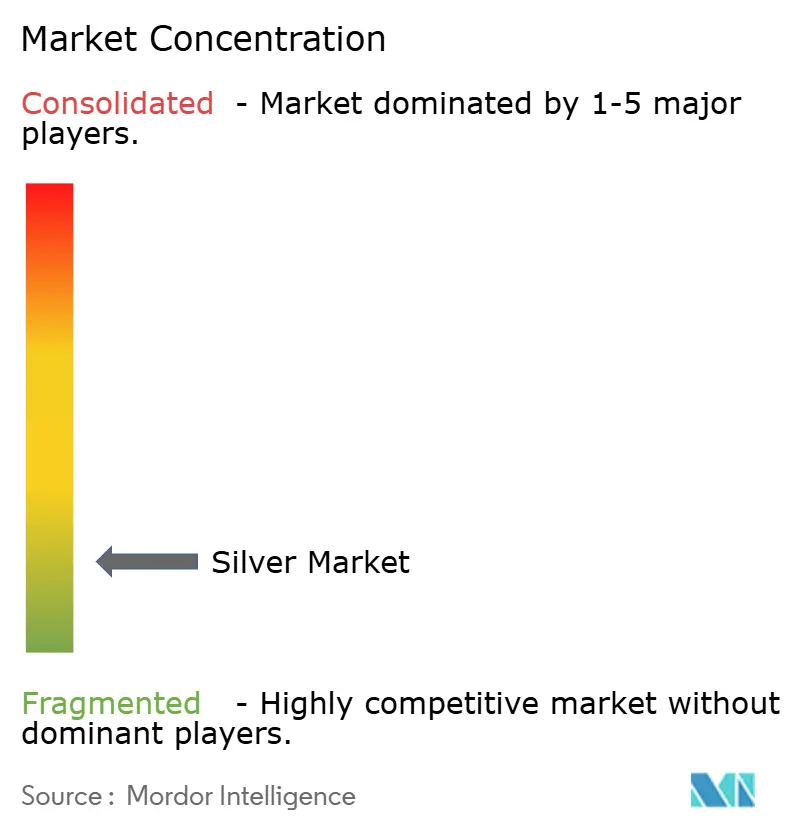
El mercado de la plata exhibe una alta fragmentación. Las mejoras tecnológicas, incluida la clasificación de minerales basada en sensores y la oxidación bacteriana, impulsaron la recuperación en la expansión de Rochester de Coeur Mining, lo que ilustra cómo las ganancias metalúrgicas incrementales pueden añadir millones de onzas con una huella nueva mínima. Las presiones ESG están remodelando el acceso al capital; las empresas certificadas bajo ISO 14001 y el Código de Cianuro ahora obtienen diferenciales de financiamiento más bajos y contratos de compra preferidos, empujando a los rezagados hacia un cumplimiento más rápido. De cara al futuro, el mercado de la plata podría ver una consolidación gradual a medida que los mineros de nivel medio se fusionen para agrupar el gasto en ESG y contrarrestar los márgenes volátiles, aunque la prevalencia de la producción como subproducto mantendrá el verdadero oligopolio fuera del alcance.
Líderes de la Industria de la Plata
Fresnillo plc
KGHM
Newmont Corporation
Hindustan Zinc
Pan American Silver Corp
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de la Plata
- Americas Gold & Silver Corporation
- Avino Silver & Gold Mines Ltd.
- Coeur Mining, Inc.
- First Majestic Silver Corp.
- Fortuna Silver Mines Inc.
- Fresnillo plc
- Glencore
- Hecla Mining Company
- Hindustan Zinc
- Hochschild Mining PLC
- Honey Badger Silver Inc
- IMPACT Silver Corp.
- Industrias Peñoles
- KGHM
- MAG Silver Corp
- Newmont Corporation
- Orla Mining Ltd.
- Pan American Silver Corp
- Polymetal International plc
- Royal Gold Inc.
- Silvercorp Metals Inc.
- SSR Mining Inc.
- Wheaton Precious Metals Corp.

Oportunidades de mercado y perspectivas futuras
La demanda de uso final industrial está abriendo espacio para productos de plata de mayor valor y basados en especificaciones, en lugar de metal en barras sin diferenciar. El contexto del informe señala la carga de plata en la metalización fotovoltaica, los componentes 5G y los conectores de carga HV-DC, lo que favorece a los proveedores capaces de entregar de forma constante plata fina y polvos o pastas de ingeniería con control estricto de impurezas para las cadenas de suministro de fabricación de electrónica y fotovoltaica centradas en Asia-Pacífico. Al mismo tiempo, los recubrimientos antimicrobianos en envases alimentarios superaron la etapa piloto en América del Norte en 2025, y la Comisión Europea ha indicado requisitos más estrictos de evaluación de ciclo de vida para dichos recubrimientos a partir de 2027. Esa orientación regulatoria respalda los servicios de formulación y cumplimiento destinados a reducir las preocupaciones sobre la descarga de nanopartículas.
En el lado de la oferta, las oportunidades se centran en proyectos y mejoras de procesamiento que aumentan las onzas recuperables sin una expansión proporcional de la huella, junto con una mejora del metal pagable gracias a una mejor calidad de concentrado y mejores condiciones de refinado. Fresnillo ofrece una señal a corto plazo a través de su guía publicada de producción atribuible de plata para 2026, de 42,0 a 46,5 millones de onzas, y Pan American Silver ha avanzado con el concepto de La Colorada Skarn en torno a un plan de planta de 15,000 tpd, lo que refleja cómo el desarrollo de proyectos brownfield y skarn puede reconfigurar los perfiles de producción futuros. El reciclaje sigue representando una palanca poco explotada dentro de la mezcla de suministro actual, y el creciente enfoque de los compradores en los marcos de trazabilidad, incluidas las actualizaciones de conducta de la LBMA en 2026, respalda el caso de negocio para flujos de plata reciclada verificados provenientes de electrónica y chatarra industrial.
Recent Industry Developments in Mercado de la Plata
- Mayo de 2026: KGHM Polska Miedz S.A. delineó objetivos en una presentación a inversores en mayo de 2026, apuntando a una mayor producción de plata en concentrado y mayores ventas de plata pagable. El plan refuerza las expectativas de suministro a corto plazo y respalda la resiliencia de los márgenes mediante un mayor rendimiento pagable.
- Abril de 2026: Fresnillo plc reportó una producción atribuible de plata en el primer trimestre de 2026 de 11,1 millones de onzas. El resultado ofrece una instantánea temprana de producción de 2026 y refleja un enfoque continuo en la optimización y el control de costos que influye en la trayectoria del suministro de plata.
- Febrero de 2026: Newmont Corporation emitió una guía para 2026 de 32 millones de onzas de plata, con Peñasquito esperando incrementar la producción de plata en más del 10 por ciento. La perspectiva señala un mayor rendimiento en un activo clave, moldeando la perspectiva de suministro global y la asignación de capital.


Mercado de la Plata Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado de la plata se dimensiona como el mercado físico global de metal de plata, abarcando el suministro minero y reciclado que llega a estar disponible para los usuarios finales, y el consumo resultante en las distintas industrias, medido en términos de volumen.
Exclusiones de alcance: se excluyen el comercio en papel y los instrumentos puramente financieros vinculados a los precios de la plata, ya que no representan un flujo físico de metal.
Descripción general de la segmentación
- Por Tipo
- Plata Fina
- Plata Esterlina
- Plata Argentium
- Plata Moneda
- Otros Tipos
- Por Aplicación
- Inversión Física (Barras y Monedas)
- Eléctrico y Electrónico
- Películas Fotográficas
- Aleaciones de Soldadura Fuerte y Soldaduras Blandas
- Joyería y Platería
- Productos Farmacéuticos y Biomédicos
- Otras Aplicaciones
- Por Geografía
- Análisis de Producción
- Estados Unidos
- Argentina
- Australia
- Bolivia
- Chile
- China
- India
- México
- Perú
- Polonia
- Rusia
- Resto del Mundo
- Análisis de Consumo
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
- Análisis de Producción
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a construir el conjunto de datos base en torno al suministro minero, la disponibilidad de material reciclado y el movimiento transfronterizo de plata. Las fuentes públicas revisadas incluyen, por ejemplo, los USGS Mineral Commodity Summaries, las estadísticas comerciales de UN Comtrade, comunicados gubernamentales de minería y aduanas, y publicaciones de bancos centrales o casas de moneda cuando los programas de monedas físicas afectan la demanda.
También utilizamos organismos del sector y referencias técnicas, como los comentarios de oferta y demanda del Silver Institute, además de artículos revisados por pares que analizan las cargas de plata en fotovoltaica y la intensidad de uso en electrónica. Se utilizaron informes de empresas, informes anuales y presentaciones a inversores para comprender la capacidad, la utilización y los cambios operativos. Se emplearon suscripciones de pago que respaldan datos financieros de empresas, seguimiento de patentes y registros comerciales a nivel de envío para realizar verificaciones cruzadas con las series comerciales públicas. Las fuentes aquí enumeradas no son exhaustivas, y se utilizaron varios otros conjuntos de datos y documentos públicos para la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas para poner a prueba la realidad de los flujos de volumen y los supuestos que conectan la producción, el comercio, el refinado y la demanda de uso final. Las entrevistas abarcaron a participantes upstream, midstream y downstream, y los insumos se usaron para confirmar problemas de tiempos, restricciones de reciclaje y cambios en la demanda en electrónica, fotovoltaica y joyería en las principales regiones.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 13% | APAC: 46% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 33% | EMEA: 30% |
| Actores más pequeños: 16% | Gerentes: 54% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que utiliza la producción minera y la disponibilidad de refinado, y luego se ajusta según los movimientos comerciales netos para reconstruir el volumen físico global anual de plata en kilotoneladas. Para mantener el resultado fundamentado, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como agregaciones a partir de una muestra de divulgaciones de productores, verificaciones de disponibilidad de recicladores y algunos indicadores de volumen de uso final multiplicados por cargas típicas.
Los insumos utilizados en el modelo incluyen la producción minera a nivel de país, la contribución estimada del reciclaje, la direccionalidad neta de importación y exportación, señales de demanda industrial vinculadas a la actividad en electrónica y fotovoltaica, y cambios en la demanda de monedas y barras que modifican los patrones de retiro físico. Las previsiones se desarrollaron mediante análisis de escenarios en torno a un caso base, de modo que los cambios en el ahorro de plata en fotovoltaica, los ciclos de la electrónica y el suministro minero impulsado por subproductos puedan reflejarse sin forzar una única tendencia lineal. Cuando las señales de abajo hacia arriba estaban incompletas, las brechas se gestionaron mediante rangos acotados que se estrecharon utilizando retroalimentación primaria sobre la utilización y el momento de los envíos.
Validación de datos y ciclo de actualización
La validación se completa mediante verificaciones que comparan los volúmenes modelados con señales independientes, incluidos los balances de oferta y demanda publicados, los totales de producción minera y las rupturas de las series comerciales. Cuando aparece una variación anormal, se revisa contra elementos conocidos, como interrupciones en refinerías, movimientos importantes de inventario o cambios comerciales impulsados por políticas, y los supuestos se reconsideran si la variación aún no puede explicarse.
Antes de la aprobación final, el modelo y la narrativa pasan por una revisión de analistas de varios pasos para garantizar que las conversiones de unidades, la continuidad de las series de tiempo y la lógica sean consistentes. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos importantes modifican las condiciones de oferta, demanda o precios. Antes de la entrega, se vuelven a verificar los insumos clave para que los clientes reciban la vista más reciente actualizada.
El tamaño del mercado de la plata según Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para la plata a menudo no coinciden porque las fuentes miden cosas diferentes, incluida la producción minera, la demanda física total o la disponibilidad de suministro físico más amplia, y también convierten entre onzas y toneladas de distintas maneras. Otra razón es que algunas fuentes publican una cifra puntual, mientras que otras alinean las cifras con un promedio de todo el año que incluye revisiones.
En un mercado de actualización continua como el de la plata, el momento de la conversión de divisas, el uso de un precio realizado promedio frente a instantáneas de precio spot, y cómo se absorben las actualizaciones tardías de comercio y producción, pueden modificar el total reportado. Cuando la actualización anual también revisa las conversiones de unidades y pone a prueba la serie de precios actualizada frente a los balances de oferta y demanda, el total se mantiene estable a lo largo de los años, que es como se mantiene el modelado en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,04 mil millones de USD (2026) | |
| Asociación Sectorial A | 0,03 mil millones de USD (2024) | A menudo se presenta como la demanda física total en onzas para un solo año, lo que puede mezclar oscilaciones impulsadas por la inversión con la demanda industrial y no siempre se ajusta a una ventana consistente de precio promedio y revisión. |
| Estadísticas Gubernamentales B | 0,03 mil millones de USD (2025) | Generalmente se centra en la producción minera, lo que puede omitir el suministro reciclado y los efectos del comercio neto, y puede retrasarse en reflejar la disponibilidad de material refinado cuando cambian las leyes del mineral o los flujos de subproductos. |
En general, la diferencia entre editores se debe principalmente a qué parte del flujo físico se contabiliza y a cómo se manejan los tiempos y las conversiones de unidades. El uso de pasos de actualización repetibles, supuestos claros de conversión de volumen a valor, y verificaciones cruzadas frente a señales independientes de oferta y demanda ayuda a mantener el tamaño final del mercado trazable a insumos prácticos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de la plata en 2031?
Se prevé que alcance 49,54 kilotoneladas para 2031, expandiéndose a una CAGR del 4,62% durante 2026-2031, desde 39,53 kilotoneladas.
¿Qué región liderará el crecimiento del consumo hasta 2031?
Se proyecta que Asia-Pacífico, respaldada por la fabricación fotovoltaica china y las importaciones indias, crezca a una CAGR del 4,91%.
¿Qué segmento tiene la mayor participación en el mercado de la plata?
La Plata Fina representó el 71,62% del volumen en 2025 debido a su papel en los flujos industriales y de inversión.
¿Por qué es la plata fundamental para la carga de vehículos eléctricos de próxima generación?
Los cargadores rápidos HV-DC dependen de contactos chapados en plata para manejar corrientes superiores a 500 A sin sobrecalentamiento, aprovechando la conductividad térmica de 429 W/m·K de la plata.
¿Cómo están afectando las regulaciones ambientales al suministro minero?
Los estándares de descarga más estrictos en los Estados Unidos, Perú y Chile están aumentando el gasto de capital y retrasando los proyectos, limitando la producción de minas primarias.
Última actualización de la página el:


