
Tamaño y Participación del Mercado de Servicios de Manufactura Electrónica
Análisis del Mercado de Servicios de Manufactura Electrónica por Mordor Intelligence
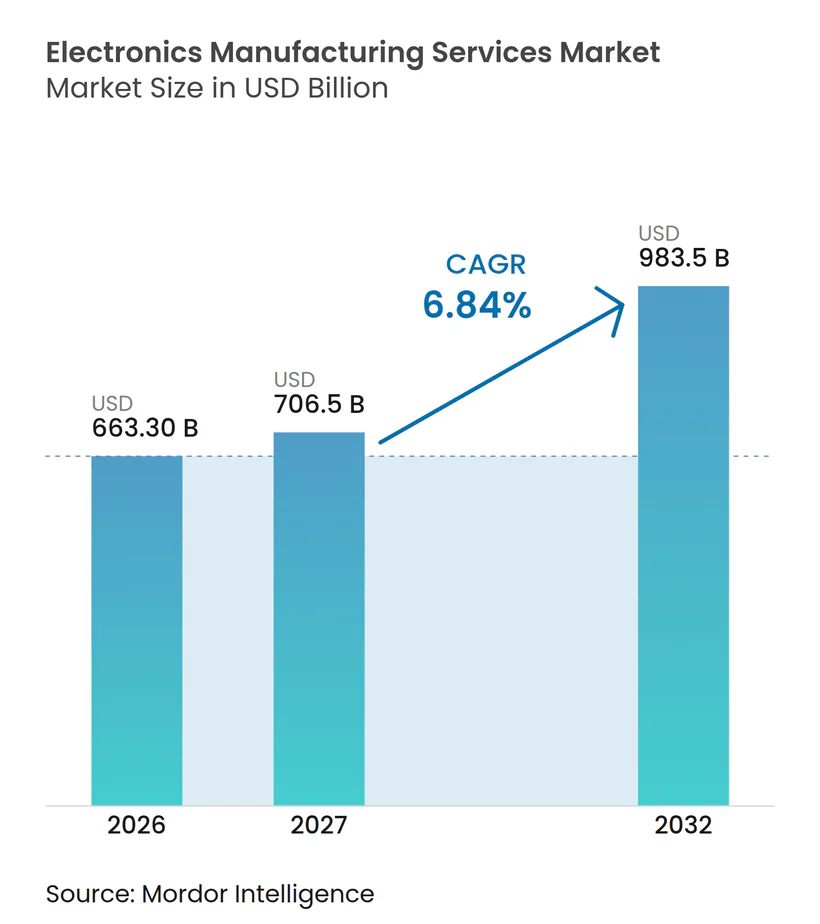
El tamaño del mercado de servicios de manufactura electrónica se estima en 663,3 mil millones de USD en 2026 y se proyecta en 706,5 mil millones de USD en 2027, alcanzando los 983,5 mil millones de USD para 2032, con un crecimiento a una CAGR del 6,84% de 2027 a 2032.
Los fabricantes de equipos originales (OEM) continúan subcontratando el ensamblaje, mientras que la expansión regional en México amplía las opciones de producción local. La electrónica de potencia para vehículos eléctricos (EV) y los diseños de placas compactas crean oportunidades de trabajo potenciales determinadas por los requisitos de externalización y enrutamiento de los clientes. Los proveedores combinan el ensamblaje de placas de circuito impreso (PCB), el desarrollo de pruebas y la participación en diseño para buscar compromisos de producto más amplios. La escasez de componentes y las preocupaciones de confidencialidad en el diseño de defensa de la Unión Europea limitan los compromisos de entrega y el alcance de la externalización en el extranjero. Los proveedores que aseguran componentes escasos y controlan el manejo de diseños sensibles están mejor posicionados para convertir las decisiones de externalización de los OEM en trabajo de producción entregable.
Conclusiones Clave del Informe
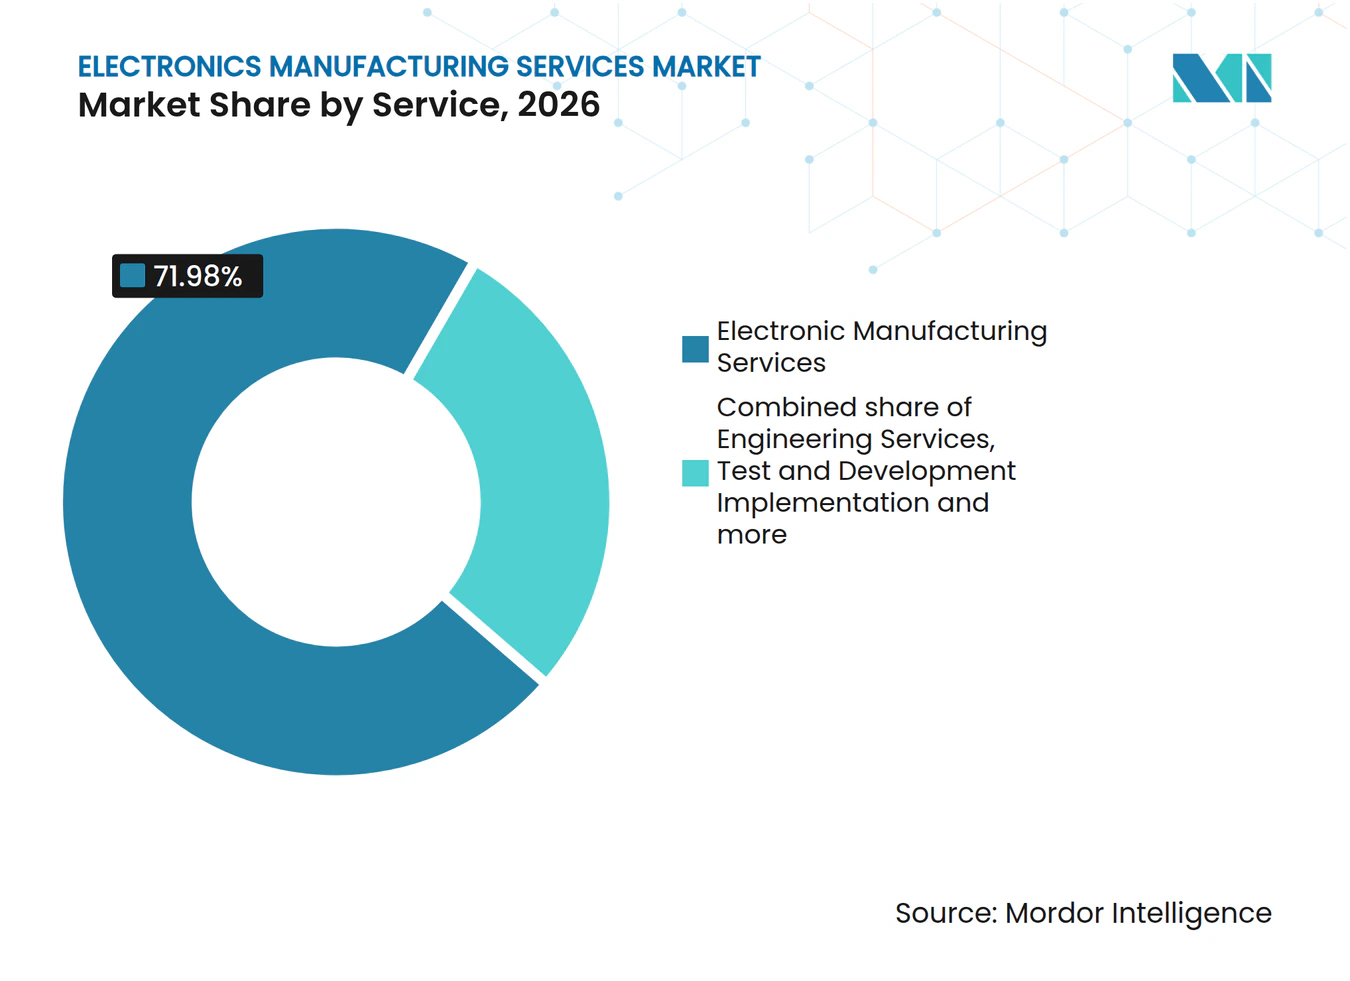
- Por servicio, los servicios de manufactura electrónica lideraron con una participación del 71,98% en el mercado de servicios de manufactura electrónica en 2026, mientras que la implementación de pruebas y desarrollo es el segmento de mayor crecimiento con una CAGR del 7,3% de 2027 a 2032.
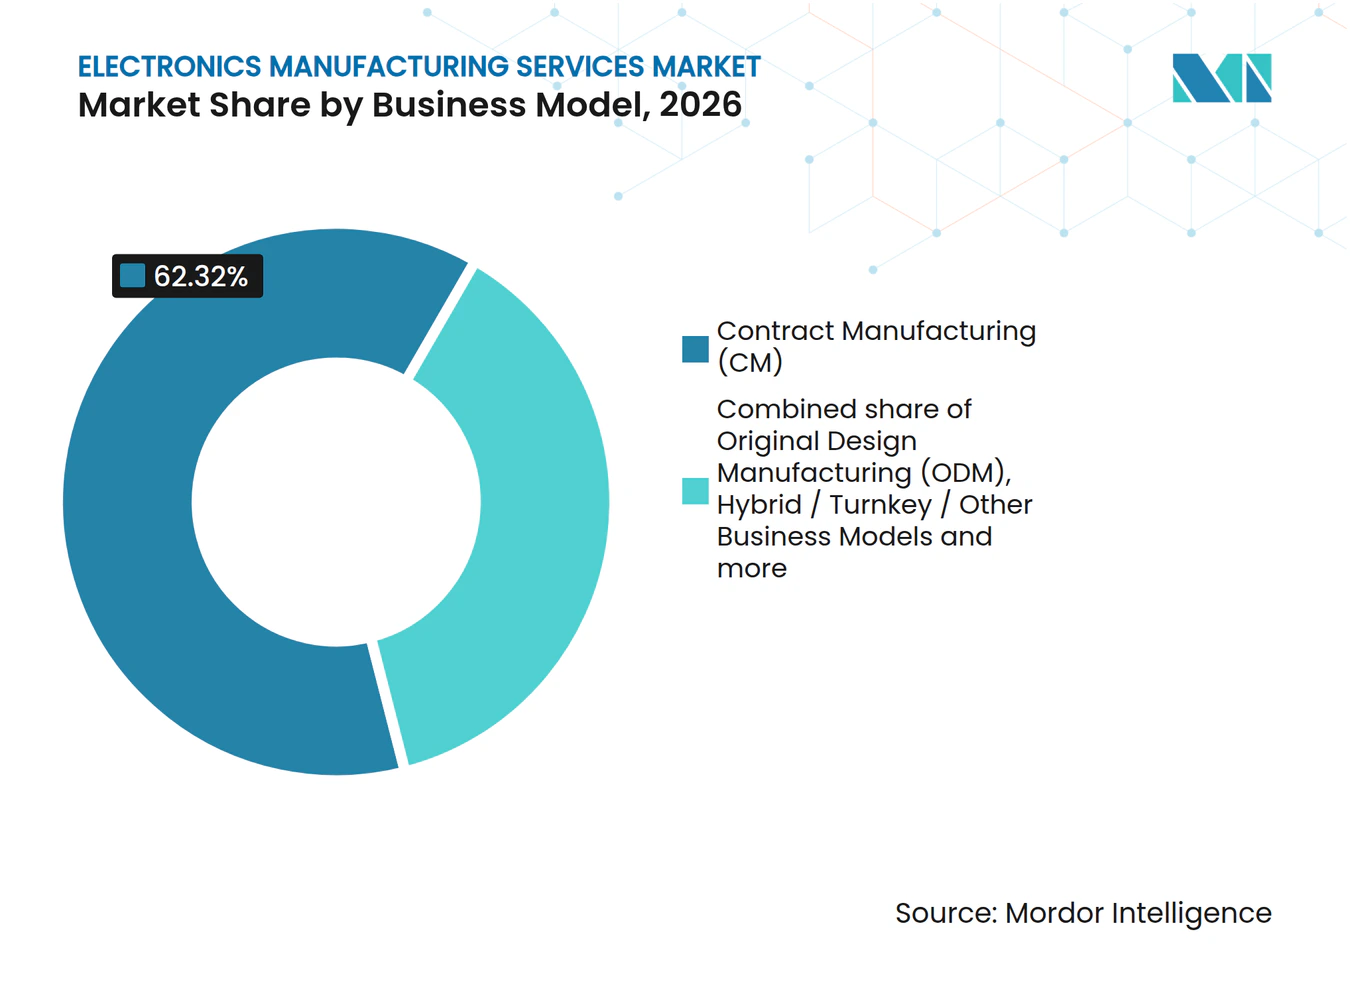
- Entre los modelos de negocio, la manufactura por contrato representó la mayor participación del tamaño del mercado de servicios de manufactura electrónica con un 62,32% en 2026, y los modelos de negocio híbridos, llave en mano y otros forman el segmento de mayor crecimiento con una CAGR del 7,4% de 2027 a 2032.
- Dentro de los procesos de manufactura, el empaquetado avanzado y los procesos híbridos son el segmento de mayor crecimiento con una CAGR del 7,6% de 2027 a 2032, mientras que la tecnología de montaje superficial lideró con el 54,39% de los ingresos en 2026.
- Entre los usuarios finales, la electrónica de consumo lideró con el 38,74% de los ingresos en 2026, con el sector automotriz proyectado para crecer más rápido con una CAGR del 8,8% de 2027 a 2032.
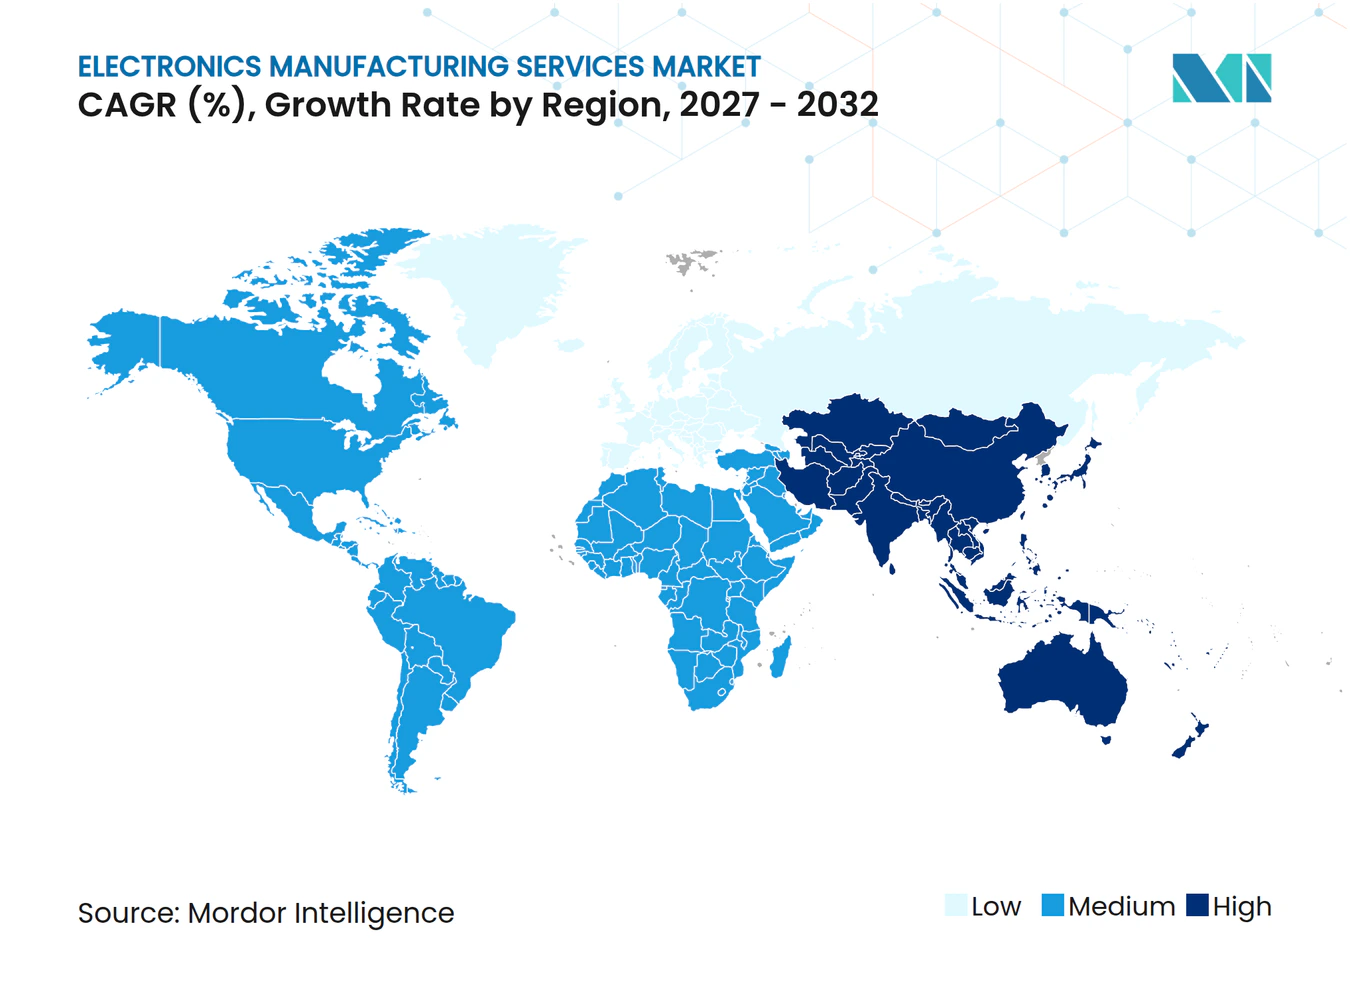
- Geográficamente, Asia-Pacífico fue la región más grande con el 56,67% de los ingresos en 2026 y se proyecta que crezca más rápido con una CAGR del 7,2% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Externalización de los OEM para Centrarse en las Competencias Principales | +2.4% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Aceleración de la Relocalización Cercana y Relocalización de Cadenas de Suministro hacia México, Europa del Este y la ASEAN | +1.8% | México, Europa del Este y la ASEAN | Mediano plazo (2-4 años) |
| Aumento de la Electrónica de Potencia para Vehículos Eléctricos que Requiere Capacidades Avanzadas de Ensamblaje de PCB | +1.6% | Ubicaciones de manufactura de tracción eléctrica de Alemania | Mediano plazo (2-4 años) |
| Proliferación de Dispositivos de Borde IIoT que Impulsan la Demanda de Servicios de Manufactura Electrónica con HDI y Empaquetado Avanzado | +1.3% | Ubicaciones de producción industrial de Alemania | Largo plazo (≥ 4 años) |
| Incentivos de Producción Vinculados al Gobierno en India e Incentivos Fiscales en Vietnam para Instalaciones Domésticas de Servicios de Manufactura Electrónica | +0.8% | India y Vietnam | Mediano plazo (2-4 años) |
| MES Digital Impulsado por IA que Mejora el Rendimiento en el Primer Paso y Reduce los Costos de Retrabajo | +0.6% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Externalización de los OEM para Centrarse en las Competencias Principales
La demanda de los OEM por ensamblaje especializado crea oportunidades recurrentes a medida que cambian los clientes y los programas de producción. Kimball Electronics señaló que los OEM continúan subcontratando el ensamblaje a empresas con una competencia central en el área. Identificó esta tendencia como un factor de crecimiento para sus industrias de manufactura electrónica y de desarrollo y manufactura por contrato. También indicó que las nuevas relaciones con clientes y los programas frecuentemente comienzan cuando los programas que expiran son reemplazados. Las nuevas asignaciones de clientes deben reemplazar los programas que expiran antes de poder ampliar la base de ensamblaje recurrente de un proveedor, lo que hace que la renovación de programas sea central para convertir la actividad de externalización en ingresos sostenidos.
Aceleración de la Relocalización Cercana y Relocalización de Cadenas de Suministro hacia México, Europa del Este y la ASEAN
La manufactura regional se vuelve más útil para los OEM cuando el espacio adicional también permite un compromiso de producción más amplio. El 10 de febrero de 2025, Federal Electronics informó que expandió su instalación en Hermosillo, Sonora, México, de 30.000 pies cuadrados a más de 80.000 pies cuadrados.[1] El proveedor de servicios de manufactura electrónica indicó que expandió el sitio para apoyar la creciente demanda de los clientes y aumentar aún más la integración vertical en la región. La expansión de Hermosillo añade integración vertical en un solo sitio, de modo que un OEM puede concentrar más de su ensamblaje mexicano con un único proveedor.
Aumento de la Electrónica de Potencia para Vehículos Eléctricos que Requiere Capacidades Avanzadas de Ensamblaje de PCB
El crecimiento de la producción de tracción eléctrica amplía la carga de trabajo posterior asociada con la electrónica de potencia de los vehículos. Volkswagen Group Components aumentó la producción de tracción eléctrica en su planta de Kassel en aproximadamente un 24% en 2025, a más de 850.000 unidades. La planta forma parte de la propia red de producción de componentes de Volkswagen. Un proveedor de servicios de manufactura electrónica podría obtener trabajo de ensamblaje cuando un comprador de vehículos asigna la producción de electrónica de potencia a un contratista externo. Esa asignación haría que la distribución de responsabilidad de producción del comprador fuera importante junto con las capacidades de ensamblaje de placas del contratista. Los fabricantes independientes pueden obtener ingresos por servicios de esta expansión posterior solo ganando una asignación externalizada dentro del programa del vehículo.
Proliferación de Dispositivos de Borde IIoT que Impulsan la Demanda de Servicios de Manufactura Electrónica con HDI y Empaquetado Avanzado
Las aplicaciones de borde industrial presentan una oportunidad de hardware cuando los diseños de placas compactas requieren un enrutamiento denso. En enero de 2026, Audi informó que aproximadamente 100 robots industriales operaban a través de su plataforma Edge Cloud 4 Production en la producción en Neckarsulm, Alemania. La plataforma coordinaba dispositivos industriales con precisión de milisegundos. Siemens explica que el HDI permite un enrutamiento más denso en huellas de placa más pequeñas y a través de áreas de paso fino y alta densidad de componentes. Un proveedor de servicios de manufactura electrónica capaz de implementar ese enrutamiento puede competir por la construcción de una placa compacta, haciendo que la densidad de diseño sea relevante para el trabajo de producción que puede aceptar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Creciente en el Costo de Semiconductores y Componentes Pasivos | -0.7% | Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Preocupaciones de Protección de la Propiedad Intelectual que Limitan la Externalización en Aeroespacial y Defensa de la UE | -0.5% | Estados miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Competencia de los ODM y las Líneas Internas de los OEM en Teléfonos Inteligentes | -0.3% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Cumplimiento Ambiental (RoHS, REACH) que Eleva el Gasto de Capital para Instalaciones Heredadas | -0.2% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Creciente en el Costo de Semiconductores y Componentes Pasivos
La disponibilidad de componentes puede limitar el compromiso de entrega de un proveedor de servicios de manufactura electrónica incluso cuando los clientes están listos para colocar trabajo de producción. Kimball Electronics señaló que las empresas de servicios de manufactura electrónica experimentaron escasez, asignaciones y retrasos en los envíos, particularmente para semiconductores, en los últimos años fiscales, y que nuevas interrupciones podrían elevar los costos de los componentes e interrumpir las operaciones. En julio de 2026, el director financiero de Plexus, David Abuhl, indicó que su cadena de suministro se estaba ajustando, con puntos de tensión en algunos componentes. Abuhl señaló que Plexus estaba coordinando los pronósticos de componentes con los clientes y actuando para adelantarse a determinados componentes. Un compromiso de producción puede quedar sin cumplir cuando ciertos componentes no están disponibles, dejando al proveedor de servicios de manufactura electrónica expuesto a retrasos en la entrega y costos adicionales de componentes.
Preocupaciones de Protección de la Propiedad Intelectual que Limitan la Externalización en Aeroespacial y Defensa de la UE
Los diseños de defensa sensibles crean una restricción para la externalización. En 2025, IPC y DECISION identificaron la divulgación de diseños sensibles a entidades extranjeras durante la producción externalizada de electrónica de defensa de la UE como un riesgo de fuga tecnológica y vulnerabilidad de seguridad, especialmente para PCB estratégicos con propiedad intelectual valiosa. Un proveedor técnicamente capaz puede enfrentar un alcance menor de trabajo externalizable cuando la producción de la placa requiere la divulgación de su diseño sensible. Por lo tanto, los compradores de defensa deben sopesar la exposición del diseño antes de trasladar un PCB estratégico a un fabricante extranjero.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
La Escala de Manufactura Respalda las Pruebas EspecializadasLos servicios de manufactura electrónica representaron una participación del 71,98% del tamaño del mercado de servicios de manufactura electrónica en 2026, convirtiéndolo en el segmento más grande. Flex, un socio de manufactura que también proporciona soluciones de cadena de suministro, productos, tecnología y servicios de ciclo de vida, reportó ventas netas en toda la empresa para el año fiscal 2026 de 27,9 mil millones de USD, un aumento del 8% respecto al año fiscal 2025. Los OEM pueden acercarse a un negocio de manufactura a esta escala para trabajo de producción dentro de una organización que ofrece varias capacidades relacionadas. La manufactura puede anclar una relación con el cliente que continúa en el soporte del producto, conectando el contrato de producción principal con los servicios adicionales de ciclo de vida ofrecidos por el proveedor.
La implementación de pruebas y desarrollo es el segmento de mayor crecimiento, con una CAGR proyectada del 7,3% de 2027 a 2032. Creation Technologies realizó el corte de cinta de su expansión del 40% del Centro de Realización de Productos de Denver el 12 de mayo de 2025, llevando la huella de la instalación a 45.000 pies cuadrados. El espacio ampliado respalda servicios de ingeniería, desarrollo de pruebas y manufactura, con un enfoque en prototipos de entrega rápida y producción en pequeños lotes. La co-localización de estas tareas puede conectar el desarrollo de un enfoque de prueba con el trabajo de manufactura que debe respaldar. Dado que el desarrollo de pruebas y la producción en pequeños lotes comparten un único sitio en Denver, un cliente puede llevar un prototipo de entrega rápida a producción sin cambiar de instalaciones.



Por Modelo de Negocio:
La Responsabilidad Llave en Mano Amplía los Compromisos de ManufacturaLa manufactura por contrato (CM) representó una participación del 62,32% en el mercado de servicios de manufactura electrónica en 2026, convirtiéndola en el segmento más grande. Flex anunció una asociación de manufactura ampliada con Cerebras Systems en julio de 2026, con nuevas líneas en Milpitas, California, que se espera aumenten la capacidad de producción del CS-3 en aproximadamente 7 veces para 2026.[2] La expansión anunciada combinó líneas de producción, espacio en planta, infraestructura de pruebas avanzada y talento de manufactura especializado. La expansión de Flex concentra líneas adicionales, infraestructura de pruebas y talento de manufactura en el CS-3, vinculando la nueva capacidad del contratista con el sistema de IA de este cliente.
Los modelos de negocio híbridos, llave en mano y otros forman el segmento de mayor crecimiento, con una CAGR proyectada del 7,4% de 2027 a 2032. En el año fiscal 2025, Jabil indicó que adquirió componentes y otros materiales para sus servicios de manufactura llave en mano. Esto coloca la adquisición de insumos y la ejecución de la producción dentro de la responsabilidad comercial del proveedor para el compromiso. Para un OEM, asignar ambas tareas a su contraparte de manufactura ofrece una forma de organizar los materiales y el trabajo de producción conjuntamente. La adquisición puede ampliar la responsabilidad de entrega de Jabil sin añadir el valor total del componente a los ingresos cuando los componentes dirigidos por el cliente reciben contabilidad neta porque no obtiene el control antes de la transferencia.

Por Proceso de Manufactura:
La Capacidad Instalada de SMT Cumple con los Compromisos de EmpaquetadoLa tecnología de montaje superficial (SMT) fue el segmento más grande, representando el 54,39% de los ingresos del mercado en 2026. El informe anual 2025 de Kitron describió más de 35 líneas de SMT dentro de sus instalaciones. En enero de 2026, Kitron informó que sus ingenieros de Suzhou habían construido una línea automatizada de etiquetado de PCB para producción de alta variedad y bajo volumen. Ciertos productos requerían etiquetas de papel bajo las normas del cliente o regulatorias, y dado que los sistemas de etiquetado diseñados para altos volúmenes no se adaptaban a la operación, Kitron construyó automatización interna separada.
El empaquetado avanzado y los procesos híbridos son el segmento de mayor crecimiento, con una CAGR proyectada del 7,6% de 2027 a 2032. El 3 de marzo de 2025, Jabil y Enosemi anunciaron el desarrollo de empaquetado de fotónica para interconexiones de cómputo de IA, con Jabil proporcionando servicios de empaquetado y AMD anunciando posteriormente la adquisición de Enosemi en mayo de 2025. En el empaquetado de semiconductores adyacente, Amkor informó en septiembre de 2026 que los compromisos de los clientes habían superado la capacidad planificada de sala limpia de la fase 1 de su campus en Arizona. Su propuesta de fase 2 añadiría 60.000 metros cuadrados, con construcción anticipada a finales de 2027 y finalización esperada para finales de 2029. El papel de Jabil conecta la oportunidad de servicios de manufactura electrónica con el desarrollo de interconexiones, mientras que la expansión de Amkor aborda un conjunto separado de compromisos de capacidad de empaquetado.
Por Usuario Final:
La Escala del Consumidor se Encuentra con la Expansión AutomotrizLa electrónica de consumo fue el segmento más grande, representando el 38,74% de los ingresos del mercado en 2026. Dixon Technologies reportó una capacidad de producción anual de televisores LED de 6 millones de unidades en India en el año fiscal 2024-25. Para el trimestre finalizado en septiembre de 2025, la empresa indicó que la manufactura de diseño original alcanzó hasta el 65% de sus volúmenes de televisores LED. Esta combinación de producción liderada por diseño puede permitir a las marcas de televisores aprovechar la capacidad de manufactura y la participación en el diseño del producto dentro de una única relación con un proveedor. La participación en el diseño amplía el rol comercial disponible para un fabricante de televisores hacia el desarrollo del producto de marca, ampliando el trabajo representado por un contrato de producción de dispositivos de consumo.
El sector automotriz es el segmento de mayor crecimiento, con una CAGR proyectada del 8,8% de 2027 a 2032. Flex inauguró una fábrica automotriz automatizada de 10.000 metros cuadrados en Zalaegerszeg, Hungría, en noviembre de 2025 para fabricar componentes de alto voltaje para vehículos eléctricos e híbridos. Kimball Electronics reportó ventas netas automotrices del año fiscal 2026 de 656,9 millones de USD, una disminución del 7% respecto al año fiscal 2025 en una comparación reajustada para trasladar el transporte comercial al sector industrial. Asegurar nuevos programas de componentes puede añadir trabajo de manufactura automotriz incluso cuando las ventas existentes de un contratista están disminuyendo.
Análisis Geográfico
Mercado de Servicios de Manufactura Electrónica en Asia-Pacífico
Asia-Pacífico representó el 56,67% del tamaño del mercado de servicios de manufactura electrónica en 2026 y es la región de mayor crecimiento, con una CAGR proyectada del 7,2% de 2027 a 2032. El valor de la producción de bienes electrónicos de India aumentó un 15,8% en el año fiscal 2025-26 respecto al año fiscal 2024-25, según la Oficina de Información de Prensa. La instalación de Jabil en Ranjangaon, Pune, fue inaugurada el 17 de junio de 2026, con capacidades para sistemas de centros de datos de IA, 5G, redes de alta gama, electrónica de sistemas de energía industrial y electrónica de consumo. La base de proveedores de Taiwán incluye la instalación de servicios de manufactura electrónica de Kentec en Taoyuan, que inició operaciones en 2025 con I+D, manufactura inteligente, pruebas y logística como centro del Grupo Kenmec. El crecimiento de la producción de India y la planta de Jabil en Pune muestran una capacidad de manufactura en expansión en la región, mientras que el centro de Kentec en Taoyuan conecta I+D y pruebas con la producción en un único proveedor.
América del Norte y Europa presentan diferentes oportunidades de programa porque la manufactura de infraestructura planificada y la exposición automotriz existente implican diferentes decisiones de capacidad. En junio de 2025, Jabil anunció planes para una instalación en el condado de Rowan, Carolina del Norte, para clientes de centros de datos en la nube e IA, con una inversión de aproximadamente 500 millones de USD y 1.181 empleos esperados. La encuesta de 2025 de la Asociación Global de Electrónica cubrió 397 empresas que representan casi el 31% de la producción europea de servicios de manufactura electrónica.[3] Las empresas europeas de servicios de manufactura electrónica encuestadas reportaron una disminución de ingresos del 2,9%, con las caídas más pronunciadas en los países enfocados en el sector automotriz y mayor resiliencia en los países bálticos, Polonia, los Balcanes y los países nórdicos. El sitio planificado de Jabil en el condado de Rowan vincula la capacidad de América del Norte con los clientes de centros de datos de IA, mientras que las caídas de ingresos más pronunciadas de Europa en 2025 se produjeron en países enfocados en el sector automotriz como Austria, Francia y Alemania.
América del Sur ofrece operaciones de producción local establecidas a través de las cuales los fabricantes de electrónica pueden atender programas de productos específicos. En septiembre de 2025, el gobierno de la ciudad de Jundiaí informó que las 2 plantas locales de Foxconn fabricaban computadoras portátiles y placas electrónicas y eran el único productor de dispositivos Apple en Brasil. Dentro de Oriente Medio y África, Cicor completó la adquisición del sitio de Valtronic en Berrechid, Marruecos, el 14 de noviembre de 2025, incorporando la manufactura de dispositivos médicos y de diagnóstico a su División de Servicios de Manufactura Electrónica. Las plantas de Foxconn en Jundiaí anclan el ensamblaje de computadoras portátiles y placas electrónicas en Brasil, mientras que la compra de Berrechid por parte de Cicor otorgó a su división de servicios de manufactura electrónica capacidad de producción de dispositivos médicos y de diagnóstico en Marruecos.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un proveedor de servicios de manufactura electrónica que asume la responsabilidad de cumplimiento de los productos electrónicos terminados cubiertos por el régimen correspondiente. Las condiciones de acceso implican la elegibilidad de los proveedores de componentes, el rendimiento energético y los controles de sustancias peligrosas. Las medidas de China cubren equipos eléctricos y electrónicos que operan a no más de 1.500 V CC o 1.000 V CA, excluyendo los equipos involucrados en la generación, transmisión o distribución de electricidad. La carga comercial depende del producto y del rol del fabricante o importador, lo que hace que el alcance de cada requisito sea importante para el compromiso de producción.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China |
|---|---|---|---|
| Autoridad principal | Comisión Federal de Comunicaciones | Oficina de Seguridad y Normas de Productos | Ministerio de Industria y Tecnología de la Información, con autoridades provinciales y otras autoridades competentes |
| Instrumentos clave o dirección | Autorización de equipos de la Comisión Federal de Comunicaciones; restricción de componentes de la Lista de Entidades Cubiertas vigente desde el 13 de octubre de 2026 | Reglamento de Ecodiseño para Productos Relacionados con la Energía de 2010; equipos domésticos y de oficina cubiertos en Gran Bretaña | Medidas de control de sustancias peligrosas; base de evaluación GB 26572-2025 a partir del 1 de agosto de 2027 |
| Efecto comercial | Autorización de dispositivos denegada cuando el hardware lógico incorporado proviene de una entidad de la Lista de Entidades Cubiertas cuyo propio dispositivo estaría denegado | Límite actual de potencia en modo apagado de 0,5 W para equipos cubiertos | Controles de sustancias aplicables y etiquetado de información del producto para productores e importadores cubiertos |
| Atractivo de la política actual | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||
Estados Unidos recibe una calificación de Medio porque la restricción de la Comisión Federal de Comunicaciones se dirige a riesgos definidos de equipos y componentes, mientras que las propuestas de julio de 2026 para listas de materiales de hardware y software y divulgaciones del origen de los componentes respaldan el Endurecimiento. La calificación de Medio del Reino Unido refleja la condición de rendimiento energético de Gran Bretaña, con Endurecimiento basado en la propuesta de octubre de 2026 para un límite de modo apagado más bajo de 0,3 W y la consulta que cierra el 24 de diciembre de 2026. La calificación de Medio de China refleja los deberes de control de sustancias y etiquetado de múltiples agencias, mientras que el Endurecimiento sigue a la adición en mayo de 2026 de 23 categorías del catálogo RoHS. El GB 26572-2025 obligatorio entra en vigor el 1 de agosto de 2027, haciendo obligatorios los límites de 10 sustancias para los productos listados en el catálogo y estableciendo deberes de marcado y divulgación para los productos fuera del catálogo.
Etapas de la Cadena de Valor
La cadena de valor compara el diseño, el abastecimiento de componentes y la manufactura por rol del participante, ingresos del proveedor y la restricción que cada etapa debe gestionar. En su presentación del año fiscal 2026, Flex describió más de 100 ubicaciones en aproximadamente 30 países en 4 continentes. La empresa proporciona servicios de diseño e ingeniería, cadena de suministro, manufactura, cumplimiento de valor agregado y logística de avance, y servicios posventa. Para un OEM, la distinción comercial es si un compromiso paga únicamente por la ejecución de la producción o también incluye trabajo de ingeniería y abastecimiento previo.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño e ingeniería de productos | Proveedores de diseño e ingeniería como Flex | Ingresos por servicios de diseño e ingeniería | Desalineación entre los requisitos del producto y el plan de manufactura | Resolver los requisitos de producción antes de la transferencia del diseño |
| Adquisición de componentes y suministro | Equipos de adquisición de servicios de manufactura electrónica como Jabil; fabricantes de componentes como Samsung, Intel y LG Display | Ventas de componentes para fabricantes de componentes originales | Disponibilidad de componentes en el momento de producción requerido | Coordinar las compras de componentes con la programación de la producción |
| Manufactura | Proveedores de servicios de manufactura como Flex | Ingresos por servicios de manufactura | Escalar la producción preservando las especificaciones del producto acordadas | Alinear los controles de producción con los requisitos de aceptación del cliente |
| Fuente: Mordor Intelligence | ||||
En el año fiscal 2026, las operaciones de manufactura y el ensamblaje de sistemas de Flex generaron la mayor parte de sus ingresos. Para un proveedor integrado, el trabajo de ingeniería temprano puede posicionarlo para ingresos de manufactura posteriores mientras aumenta las responsabilidades que debe ejecutar. Flex obtiene la mayor parte de sus ingresos de la manufactura, por lo que el diseño y el abastecimiento pueden alimentar programas de producción que conllevan la mayor oportunidad de ingresos.
Panorama Competitivo
Concentración del Mercado
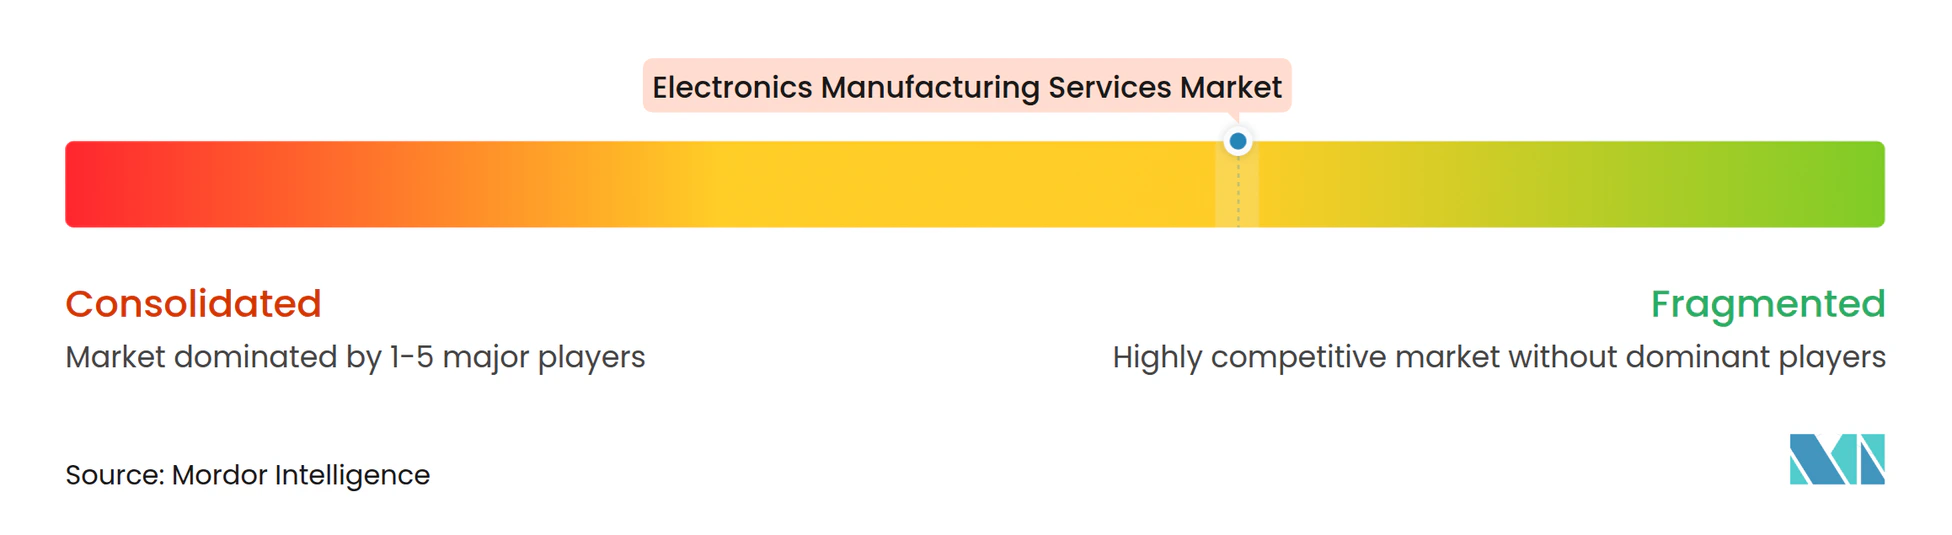
El mercado está moderadamente fragmentado, con grupos de manufactura globales y proveedores especializados que compiten a través de diferentes capacidades de ingeniería y producción. Benchmark Electronics Inc. proporciona servicios de diseño, ingeniería, cadena de suministro y manufactura en computación avanzada y comunicaciones, aeroespacial y defensa, industrial, médico y equipos de capital para semiconductores. Hon Hai Precision Industry Co., Ltd. (Foxconn) informó que los productos de nube y redes superaron el 50% de los ingresos del grupo por primera vez en el segundo trimestre de 2026, tradicionalmente la temporada baja de TIC. Flex Ltd. combina servicios de diseño e ingeniería, cadena de suministro, manufactura y posventa, otorgándole un amplio rol desde el desarrollo del producto hasta la producción y el soporte.
El 27 de octubre de 2025, AMD completó la venta del negocio de manufactura de infraestructura de centros de datos con sede en Estados Unidos de ZT Systems a Sanmina. Sanmina se convirtió en un socio de manufactura preferido para la introducción de nuevos productos para las soluciones de IA a escala de rack y clúster en la nube de AMD, mientras que AMD retuvo los equipos de diseño y habilitación de clientes de ZT Systems. La transacción combinó una transferencia de responsabilidad de manufactura con un rol de diseño continuo en el cliente, mostrando cómo un compromiso de hardware de IA puede organizarse en torno a capacidades complementarias. AMD mantuvo el diseño y la habilitación del cliente internamente mientras Sanmina asumió la manufactura de racks, trasladando el negocio de producción adquirido a un fabricante por contrato.
Pegatron reportó envíos a gran escala de servidores de IA de alta gama NVIDIA GB300 NVL72 y HGX B300 en 2025, con arquitecturas de refrigeración por aire y por líquido. Soportar ambas arquitecturas proporciona más de una configuración de sistema a través de la cual atender programas de manufactura de infraestructura de IA. Las ubicaciones de manufactura por contrato de Benchmark en Winona, Minnesota, contaban con la certificación de gestión de calidad AS9100:2016 para organizaciones de aviación, espacio y defensa en 2025. El certificado es válido hasta el 31 de enero de 2027. Los envíos de Pegatron y el negocio de manufactura adquirido por Sanmina indican un enfoque en la infraestructura de IA, mientras que las ubicaciones certificadas de Benchmark en Winona respaldan el posicionamiento en aeroespacial y defensa dentro de un marco de gestión de calidad de tiempo limitado.
Líderes de la Industria de Servicios de Manufactura Electrónica
-
Benchmark Electronics Inc.
-
Hon Hai Precision Industry Co., Ltd. (Foxconn)
-
Flex Ltd.
-
Sanmina Corp.
-
Pegatron Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Servicios de Fabricación Electrónica Empresas cubiertas en este informe
- Hon Hai Precision Industry Co., Ltd. (Foxconn)
- Pegatron Corp.
- Flex Ltd.
- Jabil Inc.
- Luxshare Precision Industry Co., Ltd.
- Wistron Corp.
- Sanmina Corp.
- Celestica Inc.
- Benchmark Electronics Inc.
- Plexus Corp.
- Compal Electronics Inc.
- Inventec Corp.
- Universal Scientific Industrial Co., Ltd. (USI)
- BYD Electronic (International) Co., Ltd.
- Shenzhen Kaifa Technology Co., Ltd.
- Asteelflash Group
- Kimball Electronics Inc.
- Sumitronics Corp.
- Nortech Systems Inc.
- Creation Technologies Ltd.
- Integrated Micro-Electronics Inc.
- Zollner Elektronik AG
- New Kinpo Group (Cal-Comp)
- SIIX Corp.
Lea el análisis de las empresas de servicios de fabricación electrónica
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan el ensamblaje de dispositivos de consumo en Estados Unidos con la manufactura de infraestructura de IA en India, centrándose en el trabajo de producción específico y la preparación necesaria para atenderlo. OpenAI emitió su solicitud de propuestas de manufactura de hardware en Estados Unidos en enero de 2026, con propuestas iniciales con vencimiento en junio de 2026, selección de proveedores programada para marzo de 2027 y planificación conjunta programada para abril de 2027. La solicitud requiere preparación rápida del sitio y evidencia que aborde la calidad, la trazabilidad y los sistemas de ejecución de manufactura, el manejo seguro y la ciberseguridad.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Ensamblaje de PCB de dispositivos de consumo en EE. UU. | Ensamblaje de PCB electrónico explícitamente solicitado | Programas de dispositivos de consumo de OpenAI | Ofrecer ensamblaje de placas con registros de producción trazables | Evidencia de calidad y trazabilidad de producción de placas en un sitio en EE. UU. | Contratistas de ensamblaje de PCB con sede en EE. UU. |
| Ensamblaje final y pruebas de dispositivos de consumo en EE. UU. | Ensamblaje final y pruebas explícitamente solicitados | Programas de dispositivos de consumo de OpenAI | Combinar el ensamblaje final con un plan de prueba de producto definido | Rampa rápida de ensamblaje y pruebas con manejo seguro | Especialistas en ensamblaje final y pruebas con sede en EE. UU. |
| Compromisos de manufactura de racks de IA y redes en India | Capacidad de centros de datos en India proyectada para alcanzar 5–8 GW para 2030 | Hiperescaladores, neonubes, operadores de centros de datos y empresas | Desarrollar programas locales de producción de racks y redes | Compromiso no vinculante de plataforma de manufactura | Jabil |
| Fuente: Mordor Intelligence | |||||
El 13 de octubre de 2026, Adani Enterprises Limited y Jabil firmaron un memorando de entendimiento no vinculante para una propuesta de empresa conjunta de manufactura en India con participación 50:50, sujeto a acuerdos definitivos, aprobaciones aplicables y condiciones habituales. La empresa propuesta fabricaría racks de IA, servidores, almacenamiento y equipos de redes para clientes nacionales y de exportación. Su estructura condicional hace que la formación de la plataforma sea un paso comercial separado de la obtención de un compromiso de manufactura con un cliente. La apertura más clara es el trabajo de producción para fabricantes capaces de demostrar preparación operativa, mientras que la plataforma india propuesta ofrece una ruta más condicional hacia programas futuros.
Desarrollos recientes de la industria en Servicios de Fabricación Electrónica
- Oct 2026: Adani Enterprises Limited y Jabil Inc. firmaron un memorando de entendimiento no vinculante para una propuesta de empresa conjunta en India con participación 50:50 para fabricar y ensamblar equipos de IA y centros de datos. La empresa está sujeta a acuerdos definitivos, aprobaciones aplicables y condiciones habituales.
- Jul 2026: Flex y Cerebras Systems anunciaron una asociación de manufactura ampliada en Milpitas, California, con nuevas líneas que se espera aumenten la capacidad de producción del Cerebras CS-3 aproximadamente 7 veces para 2026.
- Jun 2026: El ministro de electrónica de India y el ministro principal de Maharashtra inauguraron la instalación de manufactura avanzada de Jabil Inc. en Ranjangaon, Pune, India.
Servicios de Fabricación Electrónica Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de servicios de manufactura electrónica mide los ingresos anuales obtenidos a nivel mundial por fabricantes por contrato y liderados por diseño de terceros por la producción de productos electrónicos y subensamblajes para fabricantes de equipos originales (OEM). Cubre la manufactura y los servicios relacionados realizados para clientes OEM en industrias de uso final.
Exclusiones del alcance: Las ventas de componentes de juego puro, el comercio de materias primas, la manufactura cautiva interna realizada únicamente para uso interno de una marca y la reventa de productos electrónicos terminados por parte de OEM están excluidas.
Descripción General de la Segmentación
- Por Servicio
- Servicios de Manufactura Electrónica
- Ensamblaje de PCB
- Ensamblaje Electromecánico/Ensamblaje Final
- Prototipado
- Otros Servicios de Manufactura Electrónica
- Servicios de Ingeniería
- Implementación de Pruebas y Desarrollo
- Servicios Logísticos
- Otros Servicios
- Servicios de Manufactura Electrónica
- Por Modelo de Negocio
- Manufactura por Contrato (CM)
- Manufactura de Diseño Original (ODM)
- Modelos de Negocio Híbridos/Llave en Mano/Otros
- Por Proceso de Manufactura
- Tecnología de Montaje Superficial (SMT)
- Tecnología de Inserción en Orificio (THT)
- Procesos de Empaquetado Avanzado/Híbridos
- Por Usuario Final
- Dispositivos Móviles (Teléfonos Inteligentes y Tabletas)
- Electrónica de Consumo
- Computadoras (PC/Escritorio/Portátiles)
- Industrial
- Automotriz
- Comunicaciones
- Iluminación
- Médico
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
- América del Sur
- Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes ilustrativas como el resumen de la encuesta europea de servicios de manufactura electrónica de IPC, la serie de envíos de fabricantes de la Oficina del Censo de EE. UU., los comunicados de producción y comercio de alta tecnología de Eurostat y las hojas informativas de producción electrónica de la Oficina de Información de Prensa de India proporcionan señales regionales de servicios de manufactura electrónica, envíos, producción y comercio. Estas fuentes enmarcan las tendencias regionales de demanda, envíos, producción y comercio que los analistas leen junto con los ingresos por servicios de los proveedores.
Los informes anuales y presentaciones 10-K de las empresas, los materiales para inversores, los comunicados de producción oficiales y la prensa especializada de reputación pueden revisarse para verificar la combinación de servicios, la exposición al mercado final, la inversión en instalaciones, los programas de clientes y los cambios regionales. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir ejecutivos y líderes funcionales de proveedores de servicios de manufactura electrónica, responsables de abastecimiento y manufactura de OEM, y gerentes responsables de la planificación de la producción, ingeniería o cadenas de suministro en el mercado global. Su aportación puede poner a prueba las estimaciones secundarias de externalización, combinación de servicios, demanda del mercado final, capacidad y actividad regional, mientras que las brechas se aclaran mediante preguntas de seguimiento y comparación con las divulgaciones de las empresas e indicadores industriales independientes. Las respuestas contradictorias pueden triangularse verificando el rol del encuestado, la exposición al producto y el período de reporte frente a la evidencia disponible.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | APAC: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Jugadores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima los ingresos anuales globales de la actividad de servicios de manufactura electrónica de terceros de arriba hacia abajo, luego verifica los totales seleccionados mediante acumulaciones de ingresos de proveedores, verificaciones de canales y precio de venta promedio muestreado multiplicado por el volumen de producción. Rastrea cinco indicadores prácticos, incluidos los ingresos reportados de los proveedores de servicios de manufactura electrónica y la combinación de servicios, los envíos y nuevos pedidos de electrónica, las reservas y los pedidos pendientes de servicios de manufactura electrónica, la producción del mercado final en áreas como automotriz y electrónica de consumo, y los cambios anunciados de capacidad o exportación. En conjunto, ayudan a distinguir la demanda subyacente de los clientes de las restricciones de entrega o suministro a corto plazo. Las series históricas del mercado y de indicadores pueden probarse con regresión multivariante, con análisis de escenarios utilizado cuando los cambios en el abastecimiento, el comercio o la capacidad podrían alterar la relación reciente entre la producción y los ingresos de servicios de manufactura electrónica. Las participaciones de segmento se construyen comparando la evidencia sobre los servicios de los proveedores, los modelos de negocio, los procesos de producción, los programas de uso final y los ingresos regionales, y luego verificando que las asignaciones resultantes se ajusten al total del mercado. Cuando la evidencia es incompleta, el modelo puede utilizar el proxy público más cercano y defendible, documentar el supuesto y probar una alternativa acotada. Las entrevistas con expertos relevantes pueden verificar el rol y la dirección de cada variable de pronóstico sin reemplazar la evidencia cuantitativa.
Ciclo de Validación y Actualización de Datos
Las estimaciones se triangularon entre divulgaciones independientes de proveedores, señales de envíos y pedidos de la industria, datos oficiales de producción y comercio, y evidencia de entrevistas, con cada comparación alineada a geografía, período, unidad y límite del mercado. Los analistas investigan movimientos inusuales, reconcilian variaciones con las definiciones de fuentes o períodos de reporte, y completan revisiones sucesivas de insumos, cálculos y narrativa antes de la aprobación. Una variación material inexplicada o una nueva instalación, adquisición, medida comercial o programa de cliente importante provoca el recontacto con la fuente o un seguimiento específico. La evidencia y el modelo se actualizan anualmente, se revisan entre ciclos cuando surgen eventos materiales y se verifican nuevamente en un pase previo a la entrega.
Tamaño del Mercado de Servicios de Manufactura Electrónica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de servicios de manufactura electrónica mide los ingresos anuales obtenidos a nivel mundial por fabricantes por contrato y liderados por diseño de terceros por la producción de productos electrónicos y subensamblajes para fabricantes de equipos originales (OEM).
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo rastrea cinco indicadores prácticos, incluidos los ingresos reportados de los proveedores de servicios de manufactura electrónica y la combinación de servicios, los envíos y nuevos pedidos de electrónica, las reservas y los pedidos pendientes de servicios de manufactura electrónica, la producción del mercado final en áreas como automotriz y electrónica de consumo, y los cambios anunciados de capacidad o exportación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 706,5 mil millones de USD (2027) | |
| Firma Global de Investigación A | 648,51 mil millones de USD (2025) | En su base de 2025, esta estimación es un 8,2% inferior al valor de este informe para 2027 de 706,5 mil millones de USD, 2 años después. Su año de medición anterior y la trayectoria de pronóstico ascendente de la página sitúan la estimación por debajo de un total de año posterior. |
| Firma Global de Investigación B | 626,8 mil millones de USD (2026) | En su base de 2026, esta estimación es un 11,3% inferior al valor de este informe para 2027 de 706,5 mil millones de USD, 1 año después. Su año de medición anterior y la trayectoria de pronóstico ascendente de la página sitúan la estimación por debajo de un total de año posterior. |
Para Mordor Intelligence, las estimaciones se triangularon entre divulgaciones independientes de proveedores, señales de envíos y pedidos de la industria, datos oficiales de producción y comercio, y evidencia de entrevistas, con cada comparación alineada a geografía, período, unidad y límite del mercado.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de servicios de manufactura electrónica?
Se proyecta que el tamaño aumente de 706,5 mil millones de USD en 2027 a 983,5 mil millones de USD para 2032, con una CAGR del 6,84% de 2027 a 2032.
¿Qué impulsa la demanda de producción electrónica externalizada?
La subcontratación de OEM y la expansión de la manufactura en México respaldan la demanda de ensamblaje externalizado.
¿Qué grupo de uso final es el más grande en la externalización de electrónica?
La electrónica de consumo representó el 38,74% de los ingresos en 2026, mientras que el sector automotriz tiene el pronóstico de mayor crecimiento con una CAGR del 8,8% de 2027 a 2032.
¿Qué empresas son los principales proveedores de manufactura electrónica externalizada?
Los principales proveedores incluyen Benchmark Electronics Inc., Hon Hai Precision Industry Co., Ltd. (Foxconn), Flex Ltd., Sanmina Corp. y Pegatron Corp.
¿Cuál es la principal restricción operativa para los contratistas de manufactura electrónica?
Plexus reportó puntos de tensión en algunos componentes en julio de 2026. Nuevas escaseces pueden elevar los costos de los componentes e interrumpir las operaciones.
¿Qué región lidera la industria de electrónica externalizada?
Asia-Pacífico representó el 56,67% de los ingresos en 2026 y es la región de mayor crecimiento, con una CAGR proyectada del 7,2% de 2027 a 2032.