
Tamaño y participación del mercado de semillas de Bangladesh
Análisis del mercado de semillas de Bangladesh por Mordor Intelligence
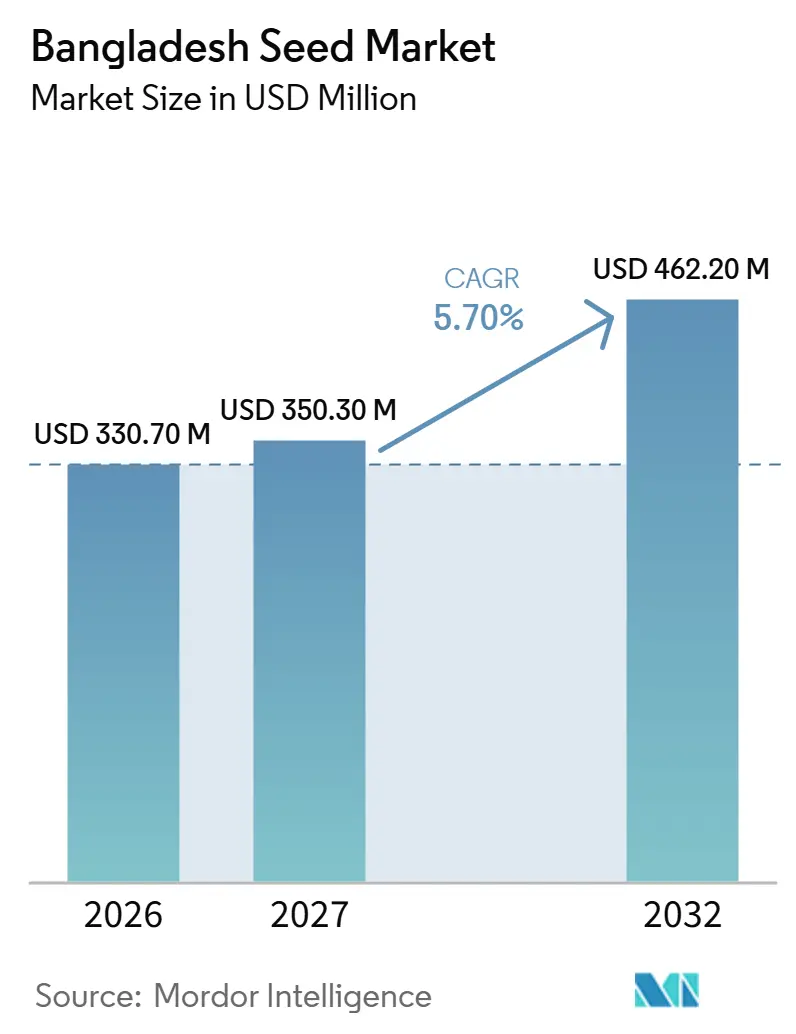
Se espera que el tamaño del mercado de semillas de Bangladesh crezca de 330,7 millones de USD en 2026 a 350,3 millones de USD en 2027, y se prevé que alcance los 462,2 millones de USD para 2032, con una CAGR del 5,7% durante 2027-2032.
En Bangladesh, la mejora del arroz y el cultivo de hortalizas crean oportunidades para las semillas que dependen de una multiplicación y distribución confiables. La producción organizada y la mejora genética dirigida respaldan la oferta, mientras que las pérdidas en almacenamiento y la volatilidad de costos en la cadena ascendente pueden limitar la demanda comercial. Los proveedores pueden responder conectando los recursos genéticos con la preparación de semillas, la identidad del producto y una vía de acceso a los agricultores. La compra institucional también permite que las necesidades dispersas de hortalizas en huertos domésticos se conviertan en un pedido comercial. Los proveedores que pueden documentar la identidad de la variedad desde la multiplicación hasta la entrega minorista e institucional están mejor posicionados para convertir los lanzamientos varietales de arroz y la demanda de hortalizas en pedidos.
Conclusiones clave del informe
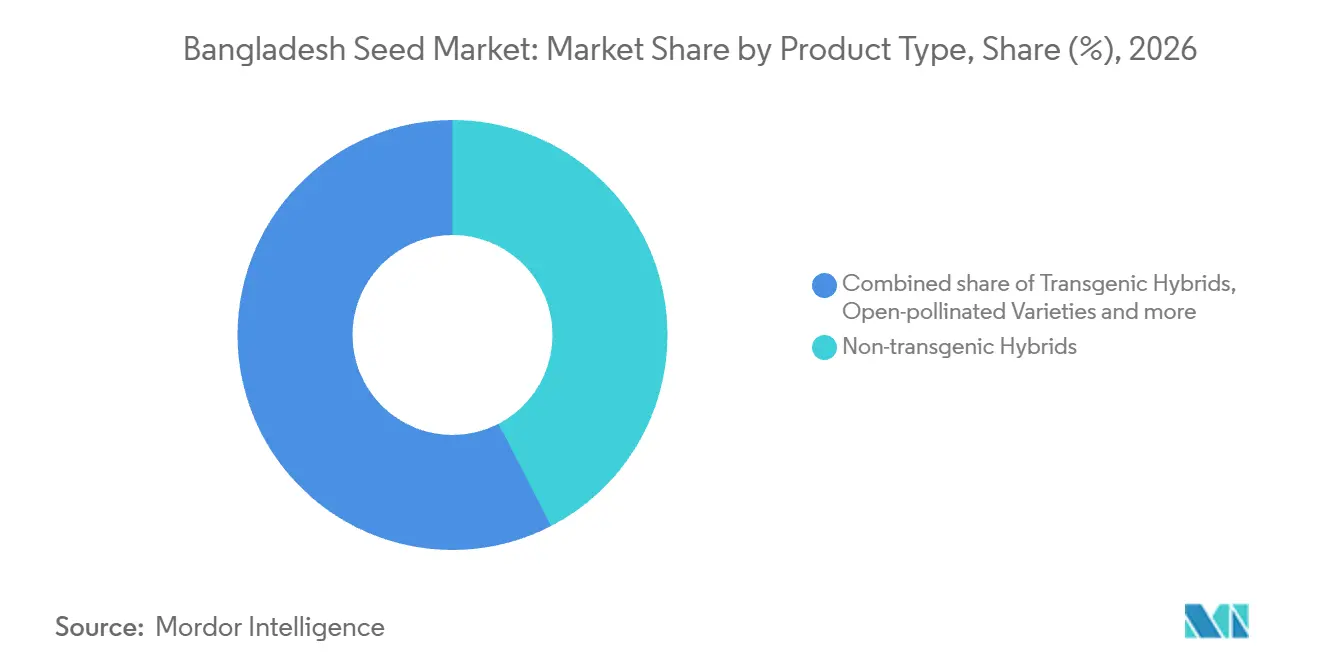
- Por tipo de producto, los híbridos no transgénicos representaron una participación del 42,4% en el mercado de semillas de Bangladesh en 2026, mientras que se prevé que los híbridos transgénicos crezcan más rápido, con una CAGR del 7,95% durante 2027-2032.
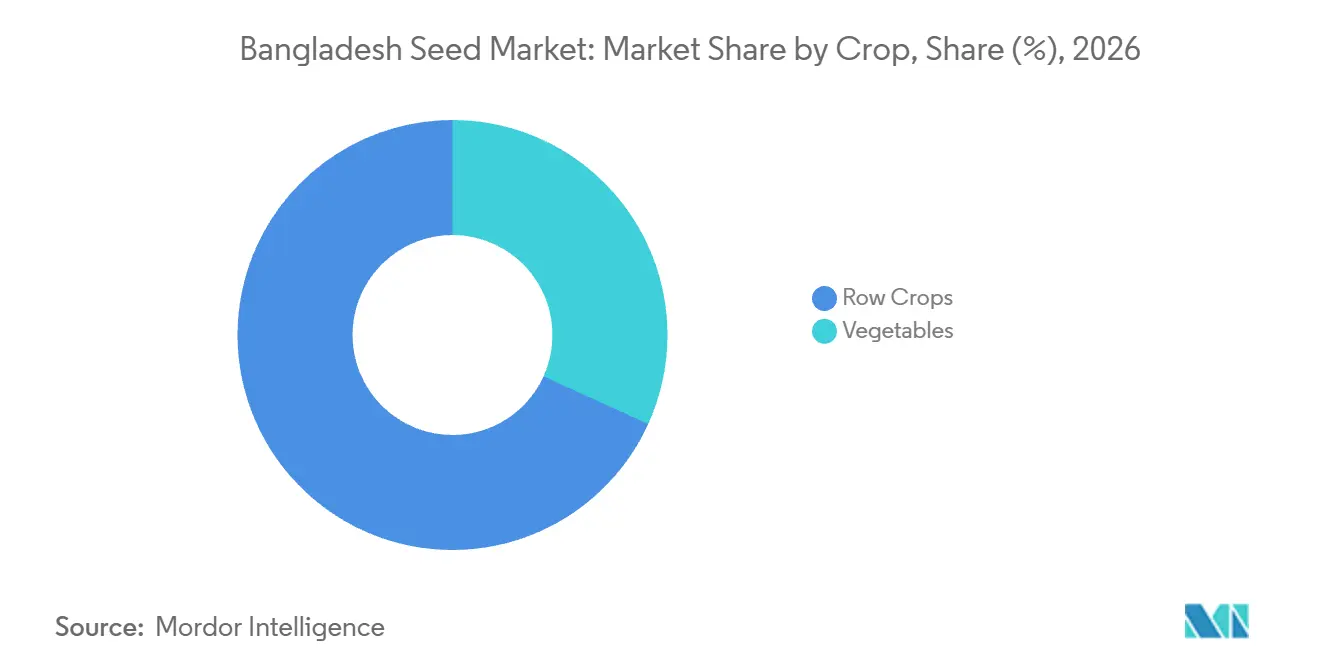
- Por cultivos, los cultivos en hilera representaron una participación del 68,21% del tamaño del mercado de semillas de Bangladesh en 2026, y se prevé que las hortalizas sean el segmento de mayor crecimiento, con una CAGR del 8,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la modernización agrícola | +2.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Expansión de las redes de agricultura por contrato | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Incentivos para la I+D de semillas resistentes al clima | +1.2% | Humedales Haor propensos a inundaciones | Largo plazo (≥ 4 años) |
| Adopción de mercados digitales | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Alineación de subsidios gubernamentales con los ODS | +0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de la demanda de hortalizas híbridas en cinturones periurbanos | +0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de la modernización agrícola
La sustitución varietal del arroz ofrece a los proveedores de semillas una vía para participar en la modernización agrícola a través del material de siembra que utilizan los agricultores. El 5 de febrero de 2026, la Junta Nacional de Semillas de Bangladesh aprobó 6 nuevas variedades de arroz de alto rendimiento desarrolladas por el Instituto de Investigación del Arroz de Bangladesh, incluidos 2 híbridos, para su cultivo a nivel nacional.[1] Esa decisión amplía la base genética aprobada en torno a la cual los productores pueden organizar la multiplicación para el cultivo de arroz. BRRI dhan-116, una de las variedades aprobadas, produjo un 13,75% más que BRRI dhan-92 en ensayos de campo en 10 regiones, con un promedio de 8,59 toneladas métricas por hectárea. Ese beneficio comparativo de rendimiento da a los agricultores una razón para considerar la sustitución, creando una oportunidad de demanda para los productores capaces de suministrar la semilla correspondiente.
Expansión de las redes de agricultura por contrato
Los proveedores de semillas necesitan una vía que vaya desde la multiplicación dispersa hasta el material de siembra consistente que pueda llegar a los agricultores. La Corporación de Desarrollo Agrícola de Bangladesh (BADC) involucró a 105.775 agricultores contratistas a nivel nacional para la temporada de producción reportada en septiembre de 2026. La BADC produjo semilla de fundación, certificada y con etiqueta veraz a través de sus granjas de multiplicación y agricultores contratistas en 2026. Sus 31 centros de procesamiento de semillas llevaron a cabo limpieza, clasificación y calibración para mejorar la calidad y pureza de las semillas. Las semillas procesadas se distribuyeron a través de los 100 centros de venta de semillas de la BADC y 10.269 distribuidores autorizados a precios fijados por el gobierno en 2026. Para los 105.775 agricultores contratistas, este alcance de distribución conecta la producción de semillas con la demanda de los agricultores, con la disponibilidad y la calidad procesada respaldando la adopción a los precios fijados.
Incentivos para la I+D de semillas resistentes al clima
La financiación de investigación orientada al clima puede respaldar trabajos de mejora genética con objetivos específicos antes de que un producto de semilla comercial genere ingresos. La Fundación Krishi Gobeshona financió el proyecto Haor-KGF, implementado conjuntamente por el Instituto de Investigación del Arroz de Bangladesh y el Instituto Internacional de Investigación del Arroz. En agosto de 2025, el proyecto reportó el desarrollo de líneas de arroz tolerantes al frío para los humedales Haor de Bangladesh, propensos a inundaciones. Dicha financiación puede respaldar la mejora genética dirigida a un estrés ambiental específico, dando al desarrollo de semillas un objetivo de cultivo definido. Para los proveedores de semillas, el valor comercial potencial radica en convertir esas líneas de investigación en material de siembra adecuado para el uso previsto en humedales. La financiación externa puede, por tanto, separar el costo de crear una base de mejora genética orientada al Haor de la decisión comercial posterior de multiplicar y vender una variedad de semilla.
Adopción de mercados digitales
Para los distribuidores y minoristas de semillas de Bangladesh, los pedidos digitales pueden conectar los puntos de venta con los proveedores más allá del alcance de una visita de ventas habitual. Una interfaz de pedidos puede reunir la variedad, el tamaño del envase y la identificación del proveedor en el momento en que un minorista confirma una compra. Esto crea una vía hacia la demanda comercial al reducir el esfuerzo necesario para encontrar una oferta específica de semillas. El modelo depende de un cumplimiento que preserve la identidad de la semilla durante la entrega, ya que un pedido de una variedad no puede cumplirse con un sustituto no especificado. El acceso de los minoristas, por tanto, solo se amplía para los proveedores cuyo cumplimiento puede entregar exactamente la variedad y el tamaño del envase pedidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Logística limitada de cadena de frío para el almacenamiento de semillas | -1% | Parque Industrial BSCIC, Sherpur | Corto plazo (≤ 2 años) |
| Alta volatilidad de precios de la semilla de mejoradores | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Predominio del comercio informal de semillas | -0.5% | Laksam, Manoharganj, Lalmai y Nangalkot | Mediano plazo (2-4 años) |
| Retrasos regulatorios en las aprobaciones de OGM | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Logística limitada de cadena de frío para el almacenamiento de semillas
Los fallos en el almacenamiento en frío pueden limitar las compras de semilla de papa cuando el costo de reemplazar las existencias conservadas supera los medios de un agricultor. El 14 de julio de 2026, una fuga de amoníaco destruyó alrededor de 57.000 sacos de papas en el Almacén Frigorífico Taj en Sherpur.[2] Un agricultor afectado que había almacenado papas para semilla declaró que reemplazarlas a precios más altos sería extremadamente difícil. Tal pérdida elimina el material de siembra que el agricultor ya había asegurado y crea un requisito adicional de efectivo antes de la próxima cosecha. Para ese agricultor de Sherpur, la necesidad de reposición enfrenta una barrera de asequibilidad, por lo que las existencias perdidas no garantizan un pedido comercial de semillas correspondiente.
Alta volatilidad de precios de la semilla de mejoradores
La volatilidad del precio de la semilla de mejoradores puede limitar la multiplicación antes de que un proveedor comercial de semillas tenga material de siembra listo para los agricultores. Un cambio en el costo de la semilla inicial puede alterar la economía de un lote de multiplicación planificado, especialmente si ya se han comprometido otros recursos de producción. Trasladar ese costo al precio final de la semilla puede debilitar la asequibilidad, mientras que absorberlo reduce el rendimiento disponible para el multiplicador. La restricción puede, por tanto, operar tanto a través de la cantidad que un productor puede justificar multiplicar como del precio que puede ofrecer aguas abajo. Incluso con una variedad viable y una ruta establecida hacia los agricultores, los costos inestables de la semilla de mejoradores pueden retrasar una decisión de multiplicación o dejar un precio de semilla más alto por recuperar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Producto:
El Suministro de Híbridos Requiere Vías Comerciales DiferenciadasLos híbridos no transgénicos representaron una participación del 42,4% del tamaño del mercado de semillas de Bangladesh en 2026. La BADC produjo 729 toneladas métricas de semilla híbrida de arroz Boro en su última temporada de producción reportada en septiembre de 2026. El arroz Boro proporciona una vía de multiplicación concreta para los híbridos no transgénicos, vinculando una oferta híbrida con la producción pública de semillas. La multiplicación pública convierte la vía de producción en una consideración comercial separada del control de la genética, con la semilla preparada determinando el alcance de una oferta híbrida entre los agricultores para la temporada de cultivo prevista.
Se prevé que los híbridos transgénicos sean el segmento de mayor crecimiento, con una CAGR del 7,95% durante 2027-2032. Durante la temporada de siembra de agosto-septiembre de 2025, la Junta de Desarrollo del Algodón de Bangladesh distribuyó semilla híbrida de algodón Bt comprada a Mahyco para cultivos de demostración limitados. La Junta puso fin a los ensayos de dos variedades en el año de comercialización 2025/26 porque el suministro de semillas del productor indio fue interrumpido. Las variedades de polinización abierta tuvieron un canal diferenciado para los agricultores en 2025, cuando la producción e intercambio informal de semillas en Bangladesh estuvieron particularmente asociados con estas variedades. Este canal de demostración de algodón Bt gestionado por el gobierno hace que un suministro confiable de semillas importadas sea un requisito previo para traducir el pronóstico de híbridos transgénicos en una distribución repetible.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Cultivo:
Suministro Masivo de Arroz y Demanda Agregada de HortalizasLos cultivos en hilera representaron una participación del 68,21% del mercado de semillas de Bangladesh en 2026. La BADC produjo 50.597,4 toneladas métricas de semilla inbred de arroz Boro en su última temporada de producción reportada en septiembre de 2026. Ese volumen muestra cuánta multiplicación pública de semilla inbred de arroz respalda al segmento de cultivos más grande. Para los proveedores que buscan atender esta categoría, el rendimiento es, por tanto, parte de la propuesta comercial junto con la variedad en sí. Un modelo de producción adecuado para la entrega repetible por temporada de cultivo puede convertir esa capacidad en material de siembra preparado, conectando la escala del segmento con las exigencias operativas de suministrar un cultivo básico.
Se prevé que las hortalizas sean el segmento de mayor crecimiento, con una CAGR del 8,4% durante 2027-2032. El Departamento de Extensión Agrícola adjudicó un contrato de semillas de hortalizas para la jardinería doméstica en 60 upazilas bajo el componente RAINS del Proyecto de Competitividad Agrícola de Pequeños Agricultores. Este comprador define una aplicación de jardinería doméstica, dando a los proveedores un uso final concreto en torno al cual organizar la oferta de semillas y su distribución. Un contrato que cubre 60 upazilas convierte la unidad de compra en un proyecto en lugar de un jardín individual, por lo que los proveedores responden a una especificación de adquisición.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Los distritos del norte cuentan con una base de preparación de semillas en las instalaciones de procesamiento y almacenamiento de Supreme Seed Company Limited en Taraganj, Rangpur. Para un proveedor, el rendimiento del procesamiento determina la rapidez con que los lotes almacenados pueden avanzar hacia la distribución, mientras que la capacidad de almacenamiento determina cuánto material puede retenerse. En Taraganj, Supreme Seed tiene una capacidad de almacenamiento de 1.700 toneladas métricas y una capacidad de procesamiento de 5 toneladas métricas por hora. Procesar una cantidad igual a esa capacidad de almacenamiento requeriría 340 horas a pleno rendimiento declarado, lo que convierte la ventana de procesamiento disponible en una consideración material para el despacho estacional.
Las zonas centrales que rodean Daca tienen un papel en el negocio de semillas relacionado con la investigación a través de la estación de ACI Seed en Gazipur, dentro de una red de investigación que también incluye Bogra y Mymensingh. Una estación de investigación puede respaldar el lado del desarrollo de un negocio de semillas, dando a un proveedor una base técnica para evaluar los requisitos de cultivo que su trabajo varietal pretende abordar. Esto sitúa la actividad de la zona central en una etapa más temprana del proceso de desarrollo de productos que las funciones de manejo representadas por las instalaciones de Rangpur. Un proveedor que utilice Gazipur como base de investigación puede aprovechar una estructura de desarrollo distribuida en lugar de ubicar cada función de investigación cerca de Daca.
En los cinturones costeros del sur, Chitalmari en Bagerhat ilustra una vía de distribución pública hacia pequeños y marginales agricultores de hortalizas. El 27 de octubre de 2025, el Programa de Rehabilitación Agrícola de Chitalmari proporcionó semillas de hortalizas de invierno gratuitas a 530 agricultores en 7 uniones para la temporada Rabi 2025-26. El ejemplo conecta el acceso a semillas con una temporada de cultivo definida y un programa organizado localmente. Para los proveedores que consideran este canal, la pregunta comercial es cómo atender un requisito estacional organizado en lugar de pedidos domésticos separados. Tales programas pueden agregar el acceso para pequeños agricultores, pero un proveedor debe asegurar el negocio del programa para convertir ese alcance en ingresos por semillas.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de un distribuidor comercial de semillas, examinando el régimen nacional de Bangladesh y su aplicación en Rangpur. El registro de distribuidores se aplica a la población estatutaria de distribuidores, que excluye a los agricultores que producen o almacenan semillas para uso propio y venta en mercados locales hat-bazar. La Ley prohíbe a los distribuidores suministrar semillas de cultivos o variedades notificadas a menos que la Junta Nacional de Semillas registre el cultivo o la variedad y la semilla sea identificable y cumpla con el estándar de calidad especificado.[3] Los distribuidores también deben satisfacer ya sea una condición que exige envases sellados con la etiqueta o marca estándar especificada, o la condición que exige el cumplimiento de los términos del certificado de registro.
Tabla Regulatoria
| Factor de decisión | Bangladesh | Rangpur |
|---|---|---|
| Autoridad principal | Junta Nacional de Semillas para el registro; Agencia de Certificación de Semillas para las pruebas e inspección de calidad en el mercado | Junta Nacional de Semillas y Agencia de Certificación de Semillas bajo el marco estatutario nacional |
| Instrumentos clave o dirección | Condiciones de registro de distribuidores y suministro de semillas notificadas de la Ley de Semillas 2018 | Obligaciones de la Ley Nacional de Semillas 2018 aplicables a los distribuidores comerciales en Rangpur |
| Efecto comercial | Registro de distribuidores y obligaciones de suministro de semillas notificadas | Las mismas obligaciones estatutarias de entrada y suministro de semillas notificadas se aplican localmente |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
Desde la perspectiva de un distribuidor comercial de semillas, la calificación Media de Bangladesh refleja una vía de entrada definida junto con el registro de distribuidores y las obligaciones de suministro de semillas notificadas. Rangpur recibe la misma calificación bajo ese marco nacional, y su oficina distrital de la Agencia de Certificación de Semillas identificó el registro y la renovación de distribuidores entre sus servicios en 2018. La enmienda de agosto de 2023 acortó el período de espera de los distribuidores privados para las solicitudes de lanzamiento o registro de variedades de 5 años a un año, manteniendo el registro de distribuidores como requisito previo en ese proceso enmendado. El listado del Ministerio del 13 de agosto de 2026 mantuvo la Ley de Semillas 2018 y el borrador de las Reglas de Protección de Variedades Vegetales, respaldando la opción Sin cambios porque las obligaciones de entrada de distribuidores y semillas notificadas continuaron bajo el marco nacional verificado.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue la conversión del conocimiento varietal en productos de semillas y su entrega a los agricultores. ACI Seed realiza investigación y desarrollo, así como distribución de semillas, mientras que BRAC Seed and Agro Enterprise combina producción, procesamiento y comercialización. Estos roles integrados hacen del producto de semilla la vía principal a través de la cual las capacidades ascendentes pueden obtener un rendimiento. Separar las etapas identifica dónde un proveedor debe invertir antes de poder convertir el conocimiento varietal en semilla vendible.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Investigación y desarrollo de semillas | Empresas de investigación de semillas como ACI Seed | Ventas de semillas que incorporan la inversión en investigación | Alinear la investigación de semillas con las necesidades de cultivo | Conectar la investigación basada en estaciones con las decisiones de suministro de semillas |
| Producción de semillas | Productores de semillas como BRAC Seed and Agro Enterprise | Ventas de semillas multiplicadas | Coordinar la producción con el procesamiento posterior | Alinear los calendarios de multiplicación con la disponibilidad de procesamiento |
| Procesamiento, almacenamiento y control de calidad | Procesadores integrados como BRAC Seed and Agro Enterprise; operadores de procesamiento, almacenamiento y pruebas como Supreme Seed Company Limited | Ventas de semillas procesadas que incorporan conservación y pruebas | Coordinar el manejo de lotes en procesamiento, almacenamiento y pruebas | Vincular los registros de lotes con los resultados de pruebas y las condiciones de almacenamiento |
| Distribución y acceso al mercado | Distribuidores de semillas como ACI Seed y Lal Teer Seed Ltd. (Multimode Group) | Ventas de semillas a través de canales de distribución | Mantener la trazabilidad en los traspasos de distribuidores y minoristas | Llevar la identificación del lote y la verificación del proveedor a través del canal |
| Fuente: Mordor Intelligence | ||||
La combinación de procesamiento, almacenamiento y pruebas de Supreme Seed ilustra por qué preservar la calidad es una etapa operativa y no solo una función de almacén. ACI Seed gestiona sus propias estaciones de investigación en Bogra, Gazipur y Mymensingh y también distribuye semillas a través de su cadena de suministro, por lo que el trabajo varietal y el acceso al mercado se encuentran dentro de una misma empresa. Una mayor coordinación entre el desarrollo, la multiplicación y la distribución puede hacer que la inversión en investigación y manejo sea más productiva al conectar la capacidad técnica con el producto que llega a los agricultores. Los lotes trazables ofrecen un vínculo práctico entre las decisiones de producción y la responsabilidad aguas abajo, permitiendo que la integración se extienda más allá de la propiedad común de las instalaciones.
Panorama competitivo
La competencia combina grupos globales de semillas con proveedores centrados en Bangladesh, creando una estructura dispersa en la que los recursos genéticos y la comercialización local son igualmente importantes. Bayer AG, Corteva Inc. y Syngenta Group compiten junto a Lal Teer Seed Ltd. (Multimode Group), que distribuye semillas a través de los distribuidores y minoristas de Bangladesh, y Advanta Enterprises Ltd. (UPL Limited), parte del Grupo UPL. Corteva reportó ventas netas globales de Semillas de 9.900 millones de USD en 2025, en comparación con 9.550 millones de USD en 2024. La escala corporativa es, por tanto, una base para la competencia, con la idoneidad varietal y una vía de acceso a los agricultores de Bangladesh determinando si esos recursos se convierten en una oferta local de semillas útil que pueda llegar al cultivo a la escala requerida.
Lal Teer celebró una reunión de agricultores en Habiganj el 19 de octubre de 2025, sobre su semilla de arroz Super-60 recién introducida. Minoristas locales, distribuidores y agricultores asistieron a la reunión de Habiganj. En junio de 2025, Advanta Seeds, parte del Grupo UPL, anunció la adquisición del germoplasma de maíz templado, la cartera de híbridos en desarrollo y la cartera de productos de K-Adriatica para Europa. Para un comprador de arroz de Bangladesh, esa estrategia europea de maíz tiene menos relevancia inmediata que una variedad de arroz introducida localmente. Para un competidor en Bangladesh, abordar a los agricultores y distribuidores en una sola presentación puede conectar la elección del cultivo con el canal de distribución necesario para suministrarlo.
Syngenta AG, parte de Syngenta Group, reportó ventas globales de Semillas estables en 2025 en comparación con 2024. Ese resultado global contrasta con la acción de producto específica de Bangladesh representada por la introducción de la semilla de arroz Super-60 de Lal Teer en Habiganj, lo que convierte el desarrollo local de la cartera en una consideración competitiva diferenciada. Un competidor que apunte a cultivos o variedades notificadas necesita el registro de la Junta Nacional de Semillas antes de que los distribuidores puedan suministrar sus semillas. La relevancia local del producto y la elegibilidad regulatoria establecen, por tanto, la vía a través de la cual un competidor puede convertir su cartera de semillas en pedidos.
Líderes de la industria de semillas de Bangladesh
-
Bayer AG
-
Corteva Inc.
-
Syngenta Group
-
Lal Teer Seed Ltd. (Multimode Group)
-
Advanta Enterprises Ltd. (UPL Limited)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Semillas de Bangladesh Empresas cubiertas en este informe
- Bayer AG
- Corteva Inc.
- Syngenta Group
- BASF SE
- Groupe Limagrain
- Equator Seeds
- Rijk Zwaan Zaadteelt en Zaadhandel B.V.
- Sakata Seed Corporation
- East-West Seed International Ltd.
- Nuziveedu Seeds Ltd. (NSL Group)
- Konika Seed Company Pvt Ltd.
- Bioseed (DCM Shriram Limited)
- Lal Teer Seed Ltd. (Multimode Group)
- Advanta Enterprises Ltd. (UPL Limited)
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades considera la multiplicación doméstica de semillas y la garantía de producto para grupos específicos de agricultores. Para la temporada de producción reportada en septiembre de 2026, la BADC estableció objetivos de 40 toneladas métricas de semilla de cebolla de verano y 2.210 toneladas métricas de semilla de yute bajo programas destinados a reducir la dependencia de las importaciones. En febrero de 2026, un investigador del Instituto de Investigación Agrícola de Bangladesh reportó volatilidad de precios, fraude en semillas e inconsistencia de calidad en los mercados de semillas de hortalizas, cebolla y chile de Bangladesh, a pesar de la alta adopción de híbridos. La multiplicación doméstica puede abordar la disponibilidad, mientras que la garantía de producto aborda la confiabilidad de la oferta de semillas que llega a los agricultores.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro doméstico de semilla de cebolla de verano | Nuevo programa de producción doméstica | Agricultores de cebolla de verano | Desarrollar multiplicación local con identidad y calidad de semilla verificadas | Convertir un objetivo de producción en material de siembra confiable | BADC y productores domésticos de semilla de cebolla |
| Multiplicación doméstica de semilla de yute | Esfuerzo de producción doméstica dirigido por el gobierno | Agricultores de yute | Alinear la multiplicación con el requisito doméstico de siembra de yute | Coordinar la multiplicación y la preparación de semillas a la escala requerida | BADC y productores domésticos de semilla de yute |
| Ofertas confiables de semillas de hortalizas | Hallazgo de febrero de 2026 sobre problemas de calidad y fraude junto con la adopción de híbridos | Agricultores de hortalizas, cebolla y chile | Ofrecer semillas identificables con calidad verificable a través de canales responsables | Mantener la identidad y calidad del producto a través de la distribución | Proveedores de semillas capaces de acreditar la calidad del producto |
| Fuente: Mordor Intelligence | |||||
La apertura central es material de siembra doméstico confiable adaptado a una necesidad de cultivo específica. Los programas de multiplicación pública proporcionan una vía de desarrollo de la oferta, mientras que los problemas de calidad reportados hacen que la garantía sea comercialmente relevante para el agricultor. Los proveedores que persiguen la sustitución de importaciones necesitan, por tanto, una propuesta de semillas que combine disponibilidad doméstica con calidad de producto verificable.
Desarrollos recientes de la industria en Mercado de Semillas de Bangladesh
- Sep 2026: La BADC estableció objetivos de 40 toneladas métricas de semilla de cebolla de verano y 2.210 toneladas métricas de semilla de yute para esa temporada de producción bajo esfuerzos dirigidos por el gobierno para reducir la dependencia de las importaciones.
- Jul 2026: Una fuga de amoníaco dañó existencias de papas en el Almacén Frigorífico Taj en Sherpur, y un agricultor afectado reportó que reemplazar las semillas de papa perdidas a precios más altos sería extremadamente difícil.
- Jun 2026: El Ministerio de Agricultura de Bangladesh emitió una orden para un programa de incentivos de semillas y fertilizantes del ejercicio 2025-26 para aumentar el cultivo y la producción de arroz Aman trasplantado de alto rendimiento.
Mercado de Semillas de Bangladesh Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de semillas de Bangladesh mide el gasto anual en semillas comerciales vendidas para el cultivo de cultivos en Bangladesh. Abarca las ventas comerciales de semillas a agricultores y distribuidores de semillas para la siembra en cultivos en hilera y hortalizas en Bangladesh.
Exclusiones del alcance: Se excluyen los fertilizantes, los productos químicos de protección de cultivos, la maquinaria agrícola y el valor de la producción de granos tras la cosecha.
Descripción General de la Segmentación
- Por tipo de producto
- Híbridos transgénicos
- Híbridos no transgénicos
- Variedades de polinización abierta
- Por cultivo
- Cultivos en hileras
- Cultivos de fibra
- Algodón
- Otros cultivos de fibra
- Cultivos forrajeros
- Alfalfa
- Maíz forrajero
- Sorgo forrajero
- Otros cultivos forrajeros
- Granos y cereales
- Maíz
- Arroz
- Sorgo
- Trigo
- Otros granos y cereales
- Oleaginosas
- Canola, colza y mostaza
- Soja
- Girasol
- Otras oleaginosas
- Leguminosas
- Cultivos de fibra
- Hortalizas
- Brasicáceas
- Repollo
- Zanahoria
- Coliflor y brócoli
- Otras brasicáceas
- Cucurbitáceas
- Pepino y pepinillo
- Calabaza y zapallo
- Otras cucurbitáceas
- Raíces y bulbos
- Ajo
- Cebolla
- Papa
- Otras raíces y bulbos
- Solanáceas
- Chile
- Berenjena
- Tomate
- Otras solanáceas
- Hortalizas sin clasificar
- Guisantes
- Espinaca
- Otras hortalizas sin clasificar
- Brasicáceas
- Cultivos en hileras
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evaluación del sector de semillas de Bangladesh realizada por la Universidad e Instituto de Investigación de Wageningen, los materiales del Consejo de Investigación Agrícola de Bangladesh, la Ley de Semillas de Bangladesh 2018 y el documento de trabajo sobre tecnología agrícola del Centro para la Empresa y la Sociedad proporcionan contexto sobre cultivos, sistema de semillas, regulación y mercado, como los canales de semillas de hortalizas, los roles de suministro público y privado, y las estimaciones nacionales de semillas reportadas. Estas fuentes públicas ayudan a establecer el límite de semillas de siembra comerciales e identificar indicadores de cultivos y canales para comparación.
Los informes anuales de empresas y los materiales para inversores pueden aclarar las carteras de productos de Bangladesh, la capacidad de producción, el alcance del canal y la combinación de productos, mientras que la prensa bangladesí de reputación puede verificar adquisiciones, políticas y desarrollos industriales con fecha. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y cuestionarios estructurados se dirigirían a productores de semillas de Bangladesh, instituciones públicas de semillas, distribuidores y especialistas en cultivos, con responsables de decisiones de empresas y personal funcional capaces de describir canales de ventas, combinación de productos, precios, reemplazo de semillas y suministro estacional. Su evidencia pondría a prueba las interpretaciones de fuentes secundarias y aclararía las diferencias entre las ventas comerciales y la actividad de semillas guardadas por agricultores o informales. Cuando los indicadores directos sean incompletos, el analista compararía señales independientes de cultivos, canales y proveedores, y documentaría los supuestos para seguimiento en lugar de tratar la opinión de un solo encuestado como un total de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 40% | Directores ejecutivos: 15% | |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 18% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronósticos
El analista estimaría las ventas anuales de semillas comerciales de Bangladesh de arriba hacia abajo, utilizando la demanda a nivel de cultivo y el gasto en semillas comerciales como control nacional, y luego verificaría los totales seleccionados con resúmenes de ingresos de proveedores y entrevistas con canales. El área de cultivo y la combinación de cultivos indican la demanda de siembra, mientras que las tasas de reemplazo comercial y la adopción de híbridos estiman la proporción comprada en lugar de guardada. La producción doméstica de semillas, las adquisiciones públicas, las importaciones y los precios de semillas reportados ayudan a verificar el suministro comercial y traducir los volúmenes en valor de ventas. Las participaciones de segmento se construirían a partir de la demanda específica de cultivos y la evidencia de proveedores o canales, y luego se reconciliarían para que los tipos de productos y los grupos de cultivos se alineen con el total. El suavizado exponencial podría extender el valor histórico del mercado, con ajustes de escenario para la adopción de híbridos, la penetración del canal formal, la combinación de cultivos y los cambios de precio o combinación donde la evidencia lo respalde. Los encuestados primarios verificarían la dirección y el significado práctico de estos supuestos a nivel de variable, mientras que los datos incompletos de cultivos o canales se acotarían con indicadores comparables y supuestos registrados. Las verificaciones selectivas de abajo hacia arriba multiplicarían los volúmenes de semillas muestreados por los precios de venta observados o resumirían la evidencia de proveedores y distribuidores, con las brechas abordadas a través de indicadores adicionales de canales y suministro público antes de la reconciliación.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían la estimación del mercado con el área de cultivo y los requisitos de siembra, el suministro público y privado de semillas, los indicadores de importación y las divulgaciones de empresas, verificando que cada señal describa Bangladesh y las semillas de siembra comerciales. Las variaciones entre señales independientes y tendencias históricas se investigarían a nivel de cultivo, producto y canal, con anomalías corregidas o explicadas antes de la aprobación, y un segundo analista revisaría la adecuación de las fuentes, los cálculos y la reconciliación. El recontacto se activaría cuando los encuestados proporcionen evidencia materialmente inconsistente sobre precios, canales o adopción, o cuando nuevos eventos regulatorios o de suministro cambien un insumo clave del modelo. El conjunto de datos y los supuestos se actualizarían anualmente, se revisarían entre ciclos cuando ocurra un evento material, y se someterían a una nueva revisión de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado de Semillas de Bangladesh según el Análisis del Sector de Semillas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado de semillas de Bangladesh mide el gasto anual en semillas comerciales vendidas para el cultivo de cultivos en Bangladesh. El analista estimaría las ventas anuales de semillas comerciales de Bangladesh de arriba hacia abajo, utilizando la demanda a nivel de cultivo y el gasto en semillas comerciales como control nacional, y luego verificaría los totales seleccionados con resúmenes de ingresos de proveedores y entrevistas con canales.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularían la estimación del mercado con el área de cultivo y los requisitos de siembra, el suministro público y privado de semillas, los indicadores de importación y las divulgaciones de empresas, verificando que cada señal describa Bangladesh y las semillas de siembra comerciales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 350,3 millones de USD (2027) | |
| Asociación Industrial A | 1.100 millones de USD (pronóstico 2025) | Facturación prevista de la industria de semillas. Su cobertura es una aproximación a la facturación de la industria en lugar de una correspondencia verificada con el límite de semillas comerciales de este estudio. |
| Editorial de Investigación de Mercado B | 1.800 millones de USD (2026) | En su base de 2026, esta estimación es un 413,8% superior al valor de 2027 de este informe de 350,3 millones de USD, 1 año después. |
Mordor Intelligence vincula la estimación al alcance definido del estudio y al modelo de demanda. Los analistas triangularían la estimación del mercado con el área de cultivo y los requisitos de siembra, el suministro público y privado de semillas, los indicadores de importación y las divulgaciones de empresas, verificando que cada señal describa Bangladesh y las semillas de siembra comerciales.
Preguntas clave respondidas en el informe
¿Cuáles son las perspectivas del tamaño del mercado de semillas de Bangladesh?
Se espera que el tamaño alcance los 350,3 millones de USD en 2027 y los 462,2 millones de USD para 2032, con una CAGR del 5,7% durante 2027-2032.
¿Qué impulsa la demanda de semillas de siembra comerciales en Bangladesh?
La modernización varietal y la multiplicación organizada de semillas respaldan la demanda. La BADC involucró a 105.775 agricultores contratistas a nivel nacional para la temporada de producción reportada en septiembre de 2026.
¿Qué tipo de producto lidera los ingresos por semillas en Bangladesh?
Los híbridos no transgénicos tuvieron la mayor participación, con un 42,4% en 2026.
¿Qué empresas compiten en la industria comercial de semillas de Bangladesh?
Los principales actores incluyen Bayer AG, Corteva Inc., Syngenta Group, Lal Teer Seed Ltd. (Multimode Group) y Advanta Enterprises Ltd. (UPL Limited).
¿Qué puede limitar las compras de semilla de papa en Bangladesh?
La asequibilidad del reemplazo puede limitar las compras. Tras una fuga en julio de 2026 en Sherpur, un agricultor afectado declaró que reemplazar las semillas de papa perdidas a precios más altos sería extremadamente difícil.
¿Cómo difieren los roles regionales del negocio de semillas dentro de Bangladesh?
Supreme Seed Company Limited opera instalaciones de procesamiento y almacenamiento en Taraganj, Rangpur. La estación de investigación de ACI Seed en Gazipur respalda el rol de investigación de las zonas centrales que rodean Daca.