
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autobuses Escolares por Mordor Intelligence
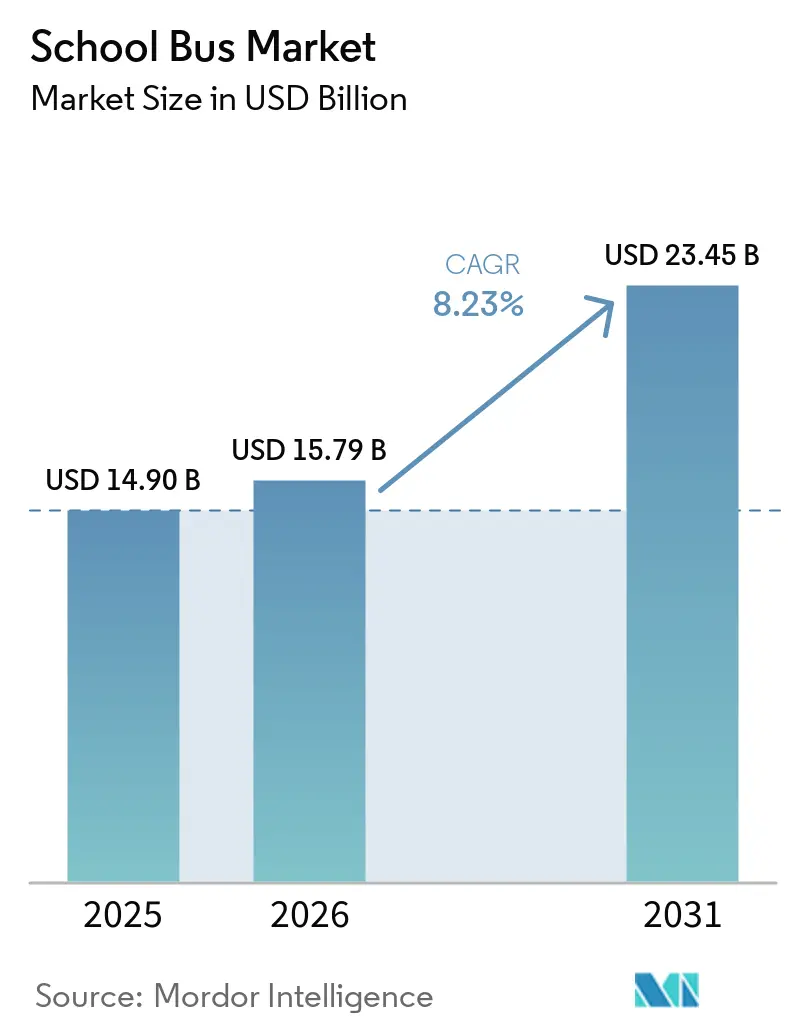
El tamaño del Mercado de Autobuses Escolares se valoró en 14,90 mil millones de USD en 2025 y se estima que crecerá desde 15,79 mil millones de USD en 2026 hasta alcanzar los 23,45 mil millones de USD en 2031, a una CAGR del 8,23% durante el período de previsión (2026-2031). Los programas acelerados de financiación federal y estatal, el endurecimiento de las normas de emisiones y los rápidos avances en la electrificación de vehículos sustentan colectivamente esa trayectoria de crecimiento. Los fabricantes continúan reequilibrando las inversiones de su cartera hacia las líneas eléctricas de batería a medida que la paridad del coste total de propiedad con el diésel se reduce en los distritos de alta utilización. Al mismo tiempo, los contratos de flota como servicio basados en suscripción desbloquean la flexibilidad de adquisición para los operadores con presupuesto limitado que carecen de capital para compras directas. La intensidad competitiva ha aumentado a medida que los proveedores chinos verticalmente integrados aprovechan sus ventajas de coste para desafiar a los operadores establecidos de América del Norte. Mientras tanto, las funciones centradas en el software, como la telemática y la preparación para la conexión vehículo a red (V2G), se consideran ahora en las decisiones de licitación junto con las especificaciones de hardware.
Conclusiones Clave del Informe
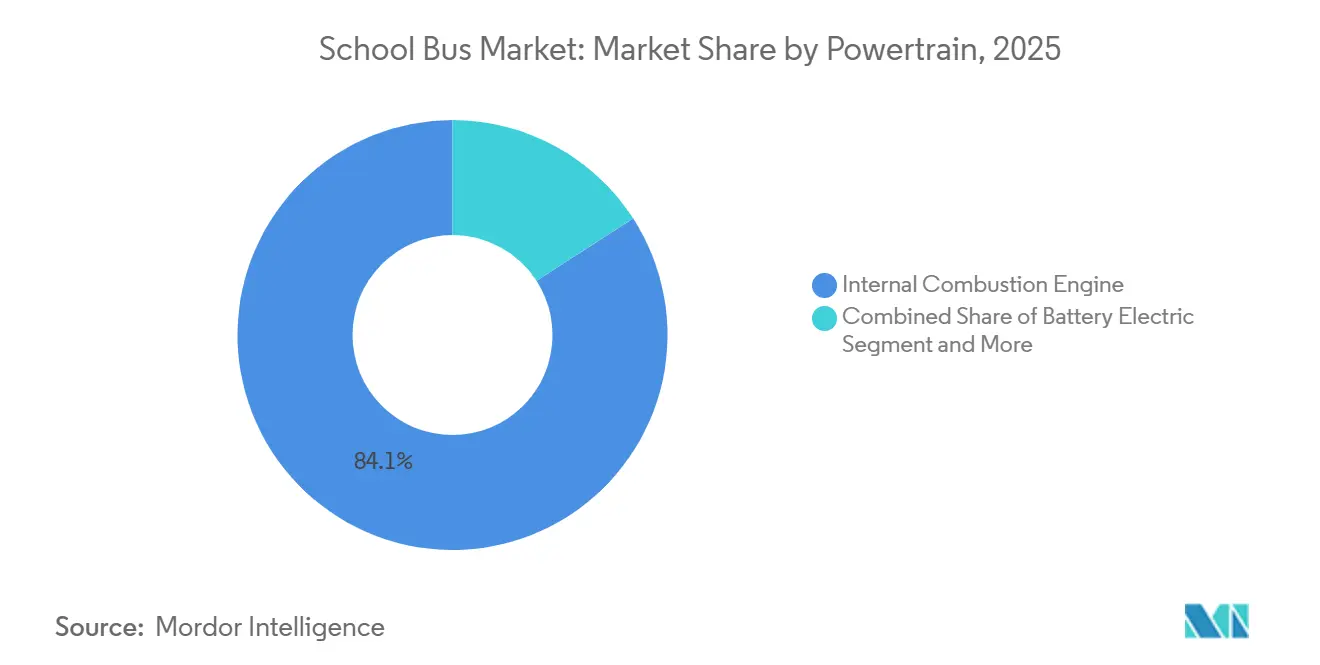
- Por tren motriz, los motores de combustión interna lideraron con el 84,12% de la cuota del mercado de autobuses escolares en 2025, mientras que las variantes eléctricas de batería se proyecta que se expandirán a una CAGR del 9,42% hasta 2031.
- Por capacidad de asientos, la categoría de 31 a 60 asientos representó el 49,25% del tamaño del mercado de autobuses escolares en 2025, mientras que las unidades con igual o menos de 30 asientos avanzarán a una CAGR del 8,94% durante el horizonte de previsión.
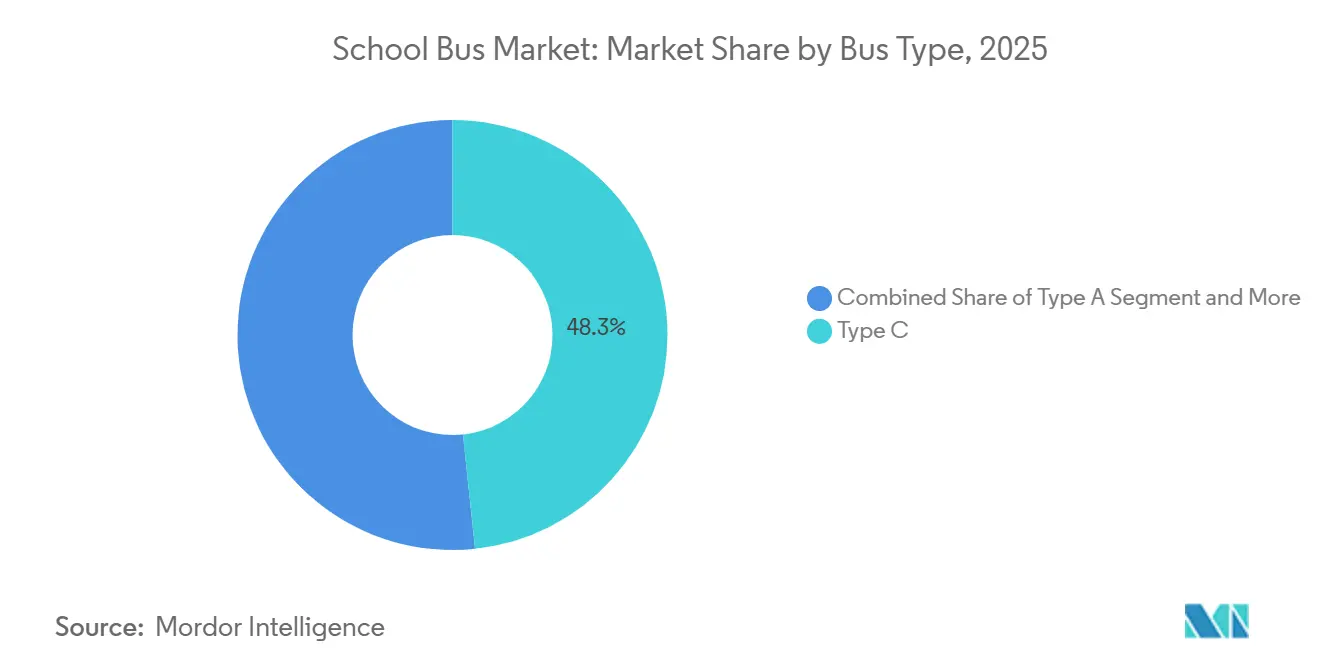
- Por tipo de autobús, las configuraciones de Tipo C mantuvieron el 48,33% de la cuota del mercado de autobuses escolares en 2025, mientras que los autobuses de Tipo A experimentarán el crecimiento más rápido, con una CAGR del 9,76% hasta 2031.
- Por usuario final, los distritos escolares públicos representaron el 64,21% de la cuota del mercado de autobuses escolares en 2025, mientras que se proyecta que los operadores privados y concertados tendrán la CAGR más alta, del 11,22%, hasta 2031.
- Por geografía, América del Norte lideró con el 39,24% de la cuota del mercado de autobuses escolares en 2025; sin embargo, Asia-Pacífico está preparada para la expansión más rápida, con una CAGR del 10,24% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Normas Gubernamentales de Emisiones | +1.2% | América del Norte y la UE, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Fondos Federales y Estatales Dedicados | +0.9% | América del Norte como núcleo, programas piloto en la UE | Corto plazo (≤ 2 años) |
| Adopción de Seguridad Avanzada | +0.6% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Ingresos por Conexión Vehículo a Red (V2G) | +0.4% | Regiones piloto de América del Norte y la UE | Mediano plazo (2-4 años) |
| Modelos de Flota como Servicio Basados en Suscripción | +0.3% | Global, concentrado en distritos urbanos | Mediano plazo (2-4 años) |
| Optimización de Rutas Impulsada por Inteligencia Artificial | +0.2% | Global, distritos con enfoque tecnológico avanzado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas Gubernamentales de Emisiones que Aceleran la Electrificación de Flotas
La Norma de Flotas Limpias Avanzadas de California exige que todas las nuevas adquisiciones sean de cero emisiones para 2035, un estándar que varios estados de EE. UU. han adoptado como referencia y que ahora influye en las licitaciones municipales europeas. Los marcos de cumplimiento incluyen créditos de carbono negociables, lo que permite a los distritos monetizar las emisiones evitadas y reinvertir esos ingresos en mayores esfuerzos de modernización de flotas. Los límites de partículas Euro VII entran en vigor en 2025 y eliminarán efectivamente los trenes motrices diésel heredados, obligando a los operadores europeos a identificar alternativas de cero emisiones. El incumplimiento resulta en restricciones de rutas que reducen la flexibilidad del servicio, convirtiendo la electrificación en un imperativo operativo más que en una preferencia medioambiental [1].
Fondos Federales y Estatales Dedicados para Autobuses Escolares de Cero Emisiones
La Ley de Inversión en Infraestructura y Empleo de los Estados Unidos asignó una cantidad considerable exclusivamente a subvenciones para la adquisición de autobuses escolares limpios, el estímulo individual más significativo en la historia del sector. Los desembolsos priorizan a las comunidades desfavorecidas, acelerando la difusión de la tecnología donde las brechas presupuestarias han obstaculizado históricamente la modernización. Los vales estatales complementarios, como el HVIP de California, añaden una cantidad sustancial por autobús, eliminando efectivamente casi todas las primas de capital incremental en relación con el diésel. Las normas de contenido nacional incorporadas en muchos de esos incentivos inclinan las decisiones de compra hacia las líneas de ensamblaje locales, configurando las estrategias de abastecimiento global [2].
Adopción Creciente de Tecnologías Avanzadas de Seguridad
Las regulaciones revisadas de las Normas Federales de Seguridad de Vehículos de Motor (FMVSS) exigen sistemas de frenado de emergencia automático y detección de puntos ciegos en los nuevos autobuses escolares. El cumplimiento impulsa una integración más profunda de los sistemas ADAS junto con la telemática, permitiendo la supervisión en tiempo real del comportamiento del conductor y el estado del vehículo. Los grandes fabricantes de equipos originales (OEM) capitalizan la escala en I+D, ampliando la brecha de capacidades con los competidores más pequeños. Los distritos también se benefician de una reducción del 20% en las primas de seguros cuando se dispone de conjuntos de seguridad robustos, lo que refuerza aún más la justificación de la compra [3].
Potencial de Ingresos de la Red Eléctrica Vehicular para los Distritos Escolares
Los autobuses escolares, generalmente inactivos durante la mayor parte del día, representan una oportunidad privilegiada para la carga bidireccional. En programas piloto en Massachusetts y California, cada vehículo genera ingresos significativos por servicios auxiliares, ya que las empresas de servicios públicos cubren los costes por servicios de reducción de picos y regulación de frecuencia. Estos ingresos adicionales transforman los autobuses de simples centros de costes en valiosos activos de red, reduciendo significativamente el período de recuperación de la inversión en modelos eléctricos en regiones con alta participación.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alto Coste Inicial | -0.8% | Global, más agudo en los mercados en desarrollo | Corto plazo (≤ 2 años) |
| Infraestructura de Carga/Repostaje de Hidrógeno | -0.6% | Zonas rurales a nivel mundial, mercados en desarrollo | Mediano plazo (2-4 años) |
| Volatilidad en el Suministro de Baterías | -0.4% | Global, concentrado en regiones dependientes del litio | Mediano plazo (2-4 años) |
| Escasez de Técnicos Especializados | -0.3% | Global, más grave en mercados rurales y en desarrollo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste Inicial de las Variantes Eléctricas y de Pila de Combustible
Los autobuses eléctricos son significativamente más caros que sus homólogos diésel debido al elevado coste de los paquetes de baterías, que representan una parte sustancial del coste total del vehículo. La volatilidad en los precios de las materias primas, en particular el litio y el níquel, genera incertidumbres presupuestarias que complican aún más las decisiones de adquisición. Las plataformas de pila de combustible son incluso más costosas, principalmente debido a los gastos asociados con el almacenamiento de hidrógeno a bordo, las líneas de alta presión y las pilas de combustible, que aún son costosas de producir. Los desafíos de financiación son más pronunciados en los distritos rurales y de bajos ingresos, donde el acceso a bonos tradicionales o herramientas de financiación verde es limitado. Esto resulta en tasas de adopción desiguales, incluso en regiones donde los subsidios están ampliamente disponibles.
Infraestructura Limitada de Carga o Repostaje de Hidrógeno
La adquisición de un cargador de depósito de Nivel 3 individual implica costes elevados. Además, estos cargadores a menudo requieren mejoras sustanciales de la red eléctrica, lo que puede aumentar aún más los gastos para los distritos. Los plazos de instalación suelen ser prolongados, generalmente extendiéndose mucho más allá de un año, lo que puede retrasar los proyectos más allá de los plazos previstos del año académico. La infraestructura de repostaje de hidrógeno es aún más limitada, con muy pocos puntos de repostaje de servicio pesado de acceso público disponibles a nivel nacional. Esta limitación restringe la adopción de vehículos de pila de combustible a regiones específicas, como ciertos corredores en California. Además, las limitaciones de capacidad de la red eléctrica en zonas rurales podrían dejar los vehículos inoperativos o forzar ajustes operativos, comprometiendo en última instancia las mejoras de servicio esperadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tren Motriz:
La Electrificación se Acelera a Pesar del Dominio de los Motores de Combustión InternaLos motores de combustión interna mantuvieron el 84,12% de la cuota del mercado de autobuses escolares en 2025, ya que la infraestructura de mantenimiento existente y la familiaridad con la adquisición de diésel mantuvieron estables los motores diésel entre los distritos con recursos limitados. Los autobuses eléctricos de batería están destinados a convertirse en la subcategoría de mayor crecimiento, encaminados a una CAGR del 9,42% hasta 2031, a medida que los operadores aprovechan las subvenciones federales y la caída de los precios de las baterías para justificar la economía de la transición. Las variantes de pila de combustible siguen siendo un mercado de nicho, concentrado en regiones con mandatos de política y líneas de suministro de hidrógeno accesibles. El frenado regenerativo y la menor cantidad de piezas móviles permiten costes de mantenimiento entre un 60% y un 70% más bajos para los autobuses eléctricos, reduciendo así los gastos totales del ciclo de vida.
Las densidades actuales de las baterías permiten autonomías de carga única de 150 a 200 millas, suficientes para cubrir la mayoría de las rutas diarias sin necesidad de carga a mediodía. Los sistemas de pila de combustible ofrecen un repostaje rápido, pero dependen de una escasa red de estaciones de repostaje, lo que limita su adopción a flotas de demostración. En general, el cambio en el tren motriz está rediseñando los contratos con proveedores, ya que el abastecimiento de paquetes de baterías se convierte en el cuello de botella crítico en el mercado de autobuses escolares.


Nota: Las cuotas de segmentos de todos los segmentos individuales están disponibles al adquirir el informe
Por Capacidad de Asientos:
Las Configuraciones Compactas Responden a los Cambios DemográficosLos autobuses con 31 a 60 asientos representaron el 49,25% de la cuota del mercado de autobuses escolares en 2025, un compromiso óptimo que satisface la demanda media de rutas sin sobredimensionar las flotas. Se proyecta que los vehículos con 30 asientos o menos registrarán una CAGR del 8,94% hasta 2031, beneficiando a los distritos que segmentan cada vez más las rutas por nivel de grado, necesidades especiales o actividades extraescolares.
Los modelos que superan los 60 asientos cubren los corredores de alta densidad, pero se enfrentan a limitaciones de infraestructura, como radios de giro limitados y longitudes de bordillo, que frenan su crecimiento. La menor capacidad se alinea con las tendencias demográficas, incluida la reducción del tamaño de los hogares y la mayor variabilidad en la elección de escuela, ambas de las cuales aumentan la diversidad de rutas. Los distritos también reutilizan los autobuses más pequeños para excursiones o transporte deportivo, maximizando la utilización de activos. Esta tendencia de redimensionamiento sugiere que las futuras líneas de fabricación podrían orientarse hacia múltiples modelos en lugar de modelos únicos de alto volumen, reformulando el cálculo de planificación de capacidad en el mercado de autobuses escolares.
Por Tipo de Autobús:
Los Formatos Más Pequeños Ganan Presencia UrbanaLos autobuses de Tipo C representaron el 48,33% del mercado de autobuses escolares en 2025, favorecidos para rutas suburbanas y rurales que equilibran la capacidad con velocidades de operación moderadas. Los autobuses de Tipo A experimentarán la adopción más rápida, con una CAGR del 9,76% hasta 2031, porque sus dimensiones compactas les ayudan a circular por calles urbanas congestionadas y a atender rutas de educación especial con menos pasajeros. Las unidades de Tipo B cubren los corredores de demanda media, mientras que los modelos de alta capacidad de Tipo D dominan los distritos densamente poblados, aunque con tasas de crecimiento incremental más bajas.
Muchos municipios prefieren las plataformas de Tipo A para los programas de escuelas especializadas y actividades extracurriculares, donde la maniobrabilidad ágil compensa el mayor coste por asiento. Por el contrario, la adopción del Tipo D sigue vinculada a los grandes sistemas metropolitanos que pueden soportar una mayor huella en la acera y los requisitos de licencia de conducir. El cambio subraya un enfoque más amplio en la optimización de rutas sobre la capacidad máxima, ofreciendo oportunidades diferenciadas entre los proveedores de chasis en el mercado de autobuses escolares.

Nota: Las cuotas de segmentos de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Los Operadores Privados Adoptan la InnovaciónLos distritos públicos representaron el 64,21% de la cuota del mercado de autobuses escolares en 2025, en gran medida debido a su responsabilidad estatutaria en el transporte de estudiantes en la mayoría de las jurisdicciones de América del Norte. Los operadores privados y concertados ofrecerán la trayectoria de mayor crecimiento, con una CAGR del 11,22%, impulsada por esquemas de financiación flexibles y ciclos de decisión más cortos. Los contratistas y especialistas en arrendamiento agrupan vehículos, conductores y mantenimiento en contratos basados en el rendimiento, transfiriendo el riesgo operativo de los consejos educativos a los profesionales de flotas.
Las entidades privadas pueden pilotar más fácilmente plataformas eléctricas o de pila de combustible porque pueden ajustar la combinación de rutas sin la aprobación de los consejos escolares, acelerando así la validación tecnológica a menor escala. Esta dinámica posiciona a los proveedores de servicios como canales para la difusión de la innovación, permitiendo una adopción más amplia de la electrificación de flotas una vez superados los obstáculos iniciales.
Análisis Geográfico
Mercado de Autobuses Escolares de América del Norte
América del Norte aseguró el 39,24% de la cuota del mercado de autobuses escolares en 2025, lo que refleja ventajas acumuladas en financiamiento, fabricación e integración a la red eléctrica. Las asociaciones entre estados y empresas de servicios públicos respaldan proyectos piloto de V2G que transforman las flotas estacionadas en recursos de energía distribuida, lo que ayuda a compensar los mayores costos de adquisición. Canadá aporta un impulso adicional a través del financiamiento de infraestructura verde y los objetivos de reducción de emisiones, mientras que el papel de México en el T-MEC agiliza las cadenas de suministro, aunque la adopción sigue concentrada en los corredores metropolitanos.
Mercado de Autobuses Escolares de Asia-Pacífico
Asia-Pacífico registrará el mayor impulso del sector, con una CAGR del 10,24% hasta 2031, a medida que China combina objetivos de electrificación obligatoria con capacidad nacional de baterías, lo que comprime las curvas de costos. El Programa Nacional de Autobuses Eléctricos de India amplía la base de mercado potencial, con ciudades de segundo nivel adquiriendo autobuses escolares de uso específico por primera vez. Japón y Corea del Sur incorporan sistemas avanzados de asistencia al conductor (ADAS), elevando los estándares de seguridad regionales que repercuten en las normas internacionales.
Mercado de Autobuses Escolares de Europa
Europa mantiene ganancias estables a medida que las normas Euro VII eliminan progresivamente el diésel de alto contenido de azufre y los fondos de estímulo nacionales subvencionan sistemas de propulsión alternativos. Alemania explora rutas de hidrógeno, aprovechando las competencias existentes en celdas de combustible, mientras que el Reino Unido enfatiza la conectividad del servicio rural a través de autobuses de menor tamaño. Las economías del sur de Europa avanzan con mayor cautela debido a las limitaciones de margen fiscal; sin embargo, los esquemas municipales de cobro por congestión aceleran indirectamente la sustitución del diésel.
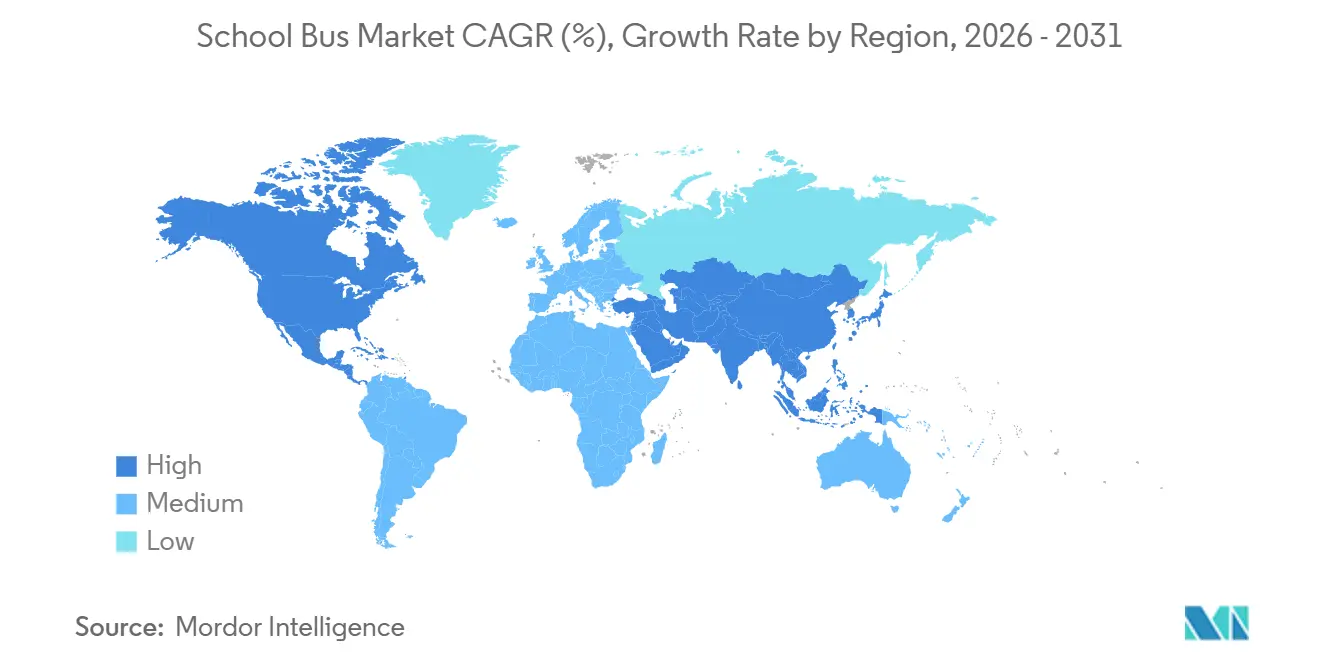
Ediciones regionales
Panorama regulatorio
Los requisitos de seguridad y emisiones continúan endureciéndose en el mercado de autobuses escolares, lo que está impulsando a los OEM y a los operadores hacia la seguridad activa, los sistemas ADAS y los trenes motrices más limpios. En los Estados Unidos, la base legal de las normas federales de seguridad de autobuses escolares se establece en el artículo 49 USC 30125, con la Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA) administrando las Normas Federales de Seguridad de Vehículos de Motor que cubren las salidas de emergencia, los asientos, la resistencia a impactos y la integridad del sistema de combustible. Estas especificaciones de referencia determinan lo que los autobuses deben cumplir para las licitaciones de los distritos públicos.
En Europa, el Reglamento (UE) 2019/2144 (Reglamento General de Seguridad) amplía la instalación obligatoria de tecnologías de seguridad avanzadas, incluido el frenado de emergencia avanzado y la advertencia de salida de carril para las categorías de autobuses correspondientes, lo que acelera el contenido de ADAS por vehículo. En China, la norma nacional GB 24407-2025 para la seguridad de autobuses escolares dedicados se emitió el 31 de diciembre de 2025, actualizando la versión de 2012 con requisitos de seguridad activa mejorados (incluido el frenado automático de emergencia y la respuesta de emergencia ante reventones de neumáticos). La fecha de implementación señalada es el 1 de julio de 2027, lo que otorga a los fabricantes una ventana definida para rediseñar plataformas y validar nuevas arquitecturas de seguridad.
Análisis de la cadena de valor
La cadena de valor del autobús escolar va desde la ingeniería de chasis y carrocería hasta los sistemas de seguridad especializados, el tren motriz y el almacenamiento de energía (componentes diésel o baterías y unidades de tracción eléctrica), y el ensamblaje final en plantas controladas por OEM y redes de distribuidores. Después, la adquisición está respaldada por la financiación y el despliegue de infraestructura de carga para flotas eléctricas, seguido del servicio durante el ciclo de vida que cubre piezas, diagnósticos y mantenimiento. Los principales OEM como Blue Bird, Thomas Built Buses (Daimler) e IC Bus (Navistar) dependen de redes de componentes propias y distribuidores certificados para garantizar el tiempo de actividad de los distritos, mientras que la electrificación aumenta la importancia de los paquetes de baterías, los ejes eléctricos, los sistemas térmicos y el software para la telemática y la gestión de la carga.
Las restricciones ascendentes están cada vez más vinculadas a los aranceles y la volatilidad del suministro de materiales (acero y aluminio) y electrónica (semiconductores), lo que impulsa una mayor relocalización y externalización cercana, así como acuerdos de abastecimiento a más largo plazo. La consolidación de componentes también está desplazando el poder de negociación de los proveedores y la agrupación en interiores y HVAC, destacado por el acuerdo de fusión definitivo de julio de 2026 entre Patrick Industries y LCI Industries (matriz de Lippert Components, que incluye Trans/Air Manufacturing y Freedman Seating). En el lado de la demanda, los requisitos de financiamiento público y documentación afectan el momento y las especificaciones de los pedidos. El Programa de Autobuses Escolares Limpios de la EPA de EE. UU. proporciona 5.000 millones de USD para el período 2022-2026 a través de subvenciones y reembolsos, y las normativas a nivel estatal, incluidos los niveles de incentivos de la NYSERDA vinculados a un Plan de Electrificación de Flotas, trasladan las actividades de infraestructura y planificación a etapas más tempranas del ciclo de adquisición.
Panorama Competitivo
Concentración del Mercado
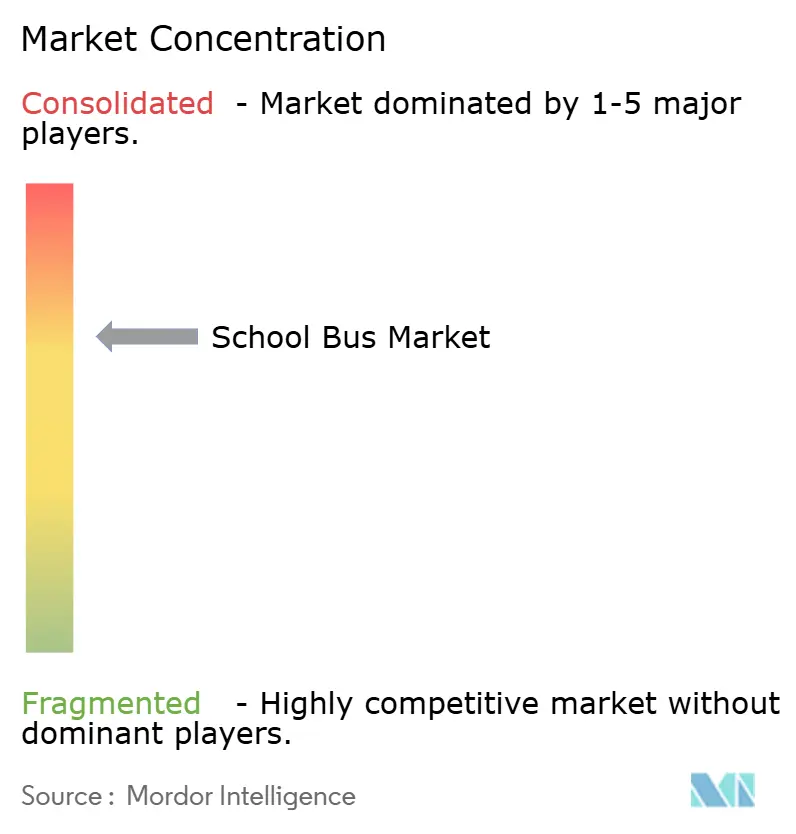
Las principales marcas de América del Norte dominan el mercado de autobuses escolares, aprovechando los contratos históricos. Sin embargo, sienten cada vez más la presión de competidores como BYD y Yutong, que apuestan por precios más competitivos. Blue Bird y Thomas Built Buses están reconvirtiendo sus líneas de ensamblaje hacia modelos eléctricos de batería, un movimiento respaldado por las normas de financiación de los Estados Unidos que enfatizan el contenido local. En contraste, Lion Electric se centra en chasis eléctricos de propósito específico, evitando las reconversiones, y ganando el favor de los distritos con visión de futuro.
Los actores chinos se benefician de un suministro de baterías verticalmente integrado, reduciendo significativamente los costes de la lista de materiales. Este desarrollo ha llevado a los actores establecidos a forjar acuerdos de celdas a largo plazo, una estrategia destinada a amortiguar las caídas de márgenes. Simultáneamente, las colaboraciones entre OEM y empresas de telemática subrayan la creciente importancia de los datos, eclipsando el hardware tradicional. Estas alianzas ofrecen alertas de mantenimiento predictivo, análisis de rutas y paneles de cumplimiento de seguridad, dando a los socios una ventaja competitiva en las licitaciones.
Las maniobras estratégicas destacan el panorama cambiante del sector. A principios de 2025, Thomas Built Buses presentó su Saf-T-Liner C2 Jouley de próxima generación, con tecnología de eje eléctrico avanzada y mayor autonomía. Lion Electric está ampliando su instalación de fabricación en Illinois para aumentar sustancialmente la producción anual, con un enfoque notable en los modelos eléctricos de batería. El movimiento de BYD para localizar el ensamblaje de paquetes en California subraya su compromiso con los estándares de contenido de los Estados Unidos. En conjunto, estas iniciativas señalan un giro decisivo del diésel a la electrificación total, alterando la dinámica de los proveedores y las estrategias de inversión de capital en el ámbito de los autobuses escolares.
Líderes de la Industria de Autobuses Escolares
-
Tata Motors Ltd.
-
Zhengzhou Yutong Bus Co., Ltd.
-
Ashok Leyland Ltd.
-
Thomas Built Buses Inc.
-
IC Bus LLC (International Motors, LLC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Autobuses Escolares Empresas cubiertas en este informe
- Blue Bird Corporation
- Thomas Built Buses Inc.
- IC Bus LLC (International Motors LLC)
- Collins Bus Corporation
- Lion Electric Company
- BYD Co. Ltd.
- GreenPower Motor Company
- Zhengzhou Yutong Bus Co., Ltd.
- Zhongtong Bus Holding Co., Ltd.
- FAW Bus and Coach Co., Ltd.
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Alexander Dennis Ltd.
- Dongfeng Motor Corporation
- Mahindra & Mahindra Ltd.
- JCBL Limited
Oportunidades de mercado y perspectivas futuras
La electrificación está ampliando la oportunidad desde el hardware de autobuses hasta el despliegue integral, incluyendo la carga en depósito, la coordinación con las empresas de servicios públicos, la telemática y la habilitación de la conexión vehículo a red (V2G) que los distritos pueden usar para monetizar los activos inactivos. Un indicador claro de este cambio es el lanzamiento por parte de Zum y el Distrito Escolar Unificado de San Francisco de un proyecto de flota eléctrica de 238 autobuses en mayo de 2026 que incorpora carga bidireccional e integración V2G, con 104 autobuses programados para comenzar a operar en agosto de 2026. Esto apunta a que los operadores de flotas y los sistemas escolares contratan resultados energéticos y operativos integrados en lugar de adquirir vehículos únicamente.
El diseño de la financiación también está ampliando el espacio de soluciones para los OEM y los proveedores de flotas que pueden ofrecer múltiples trenes motrices conformes y vías de repostaje. En virtud de la Ley de Inversión en Infraestructura y Empleo, el Programa de Autobuses Escolares Limpios de la Agencia de Protección Ambiental (EPA) está autorizado con 5 mil millones de USD (ejercicios fiscales 2022-2026), y la EPA informó de 2,37 mil millones de USD en fondos no asignados restantes al inicio del ejercicio fiscal 2026. En febrero de 2026, la agencia inició un proceso formal para renovar el programa e incluir opciones de combustible adicionales, como biocombustibles, gas natural comprimido (GNC) e hidrógeno, junto con los autobuses eléctricos de cero emisiones. Esto crea un espacio de oportunidad para los proveedores que conectan vehículos conformes con la entrega de infraestructura, la formación de técnicos y los modelos de financiación o suscripción que ayudan a los distritos a gestionar los costes iniciales y los plazos de implementación plurianuales.
Desarrollos recientes de la industria en Mercado de Autobuses Escolares
- Julio de 2026: Tata Motors lanzó la gama de autobuses Ultra Prime y Starbus Prime en Prawaas 5.0, incluyendo variantes diseñadas para el transporte escolar. La renovación amplía la oferta de productos para los operadores indios y apoya las licitaciones que cada vez más valoran las características de seguridad y confort junto con el precio de compra.
- Julio de 2026: EKA Mobility lanzó el Autobús Escolar Eléctrico EKA 9M en la exposición Prawaas 5.0 en Gandhinagar, ampliando su cartera de vehículos comerciales eléctricos con un modelo diseñado específicamente para el transporte de estudiantes. La empresa desarrolló el vehículo específicamente para aplicaciones escolares, ampliando aún más su gama de vehículos comerciales eléctricos de batería.
- Julio de 2026: Las Escuelas Públicas del Condado de Duval (DCPS) incorporaron una nueva flota de autobuses escolares eléctricos antes del año escolar 2026-2027. Los líderes del distrito declararon que la inversión introduciría nueva tecnología en el transporte de estudiantes al tiempo que ayudaría a reducir los costes a largo plazo.
- Marzo de 2026: La Escuela de las Naciones adquirió su primer autobús escolar eléctrico de BasiGo, convirtiéndose en la primera escuela de Kenia en electrificar su flota de transporte de estudiantes. Esta iniciativa formó parte de la estrategia más amplia de sostenibilidad y educación ambiental de la escuela.
Mercado de Autobuses Escolares Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por autobuses escolares completos utilizados para el transporte de estudiantes, tanto por operadores públicos como privados. El dimensionamiento refleja el valor de las ventas de vehículos por tipos principales de autobús y trenes de potencia, contabilizados en el momento en que el vehículo es adquirido para un servicio de transporte escolar dedicado.
Exclusiones del alcance: Se excluyen las piezas de posventa, los servicios de mantenimiento rutinario y los autobuses de tránsito de uso general que no sean adquiridos ni registrados para uso en transporte escolar.
Descripción General de la Segmentación
- Por Tren Motriz
- Motor de Combustión Interna (MCI)
- Eléctrico de Batería
- Eléctrico de Pila de Combustible
- Por Capacidad de Asientos
- Menos de o Igual a 30 Asientos
- 31–60 Asientos
- Más de 60 Asientos
- Por Tipo de Autobús
- Tipo A
- Tipo B
- Tipo C
- Tipo D
- Por Usuario Final
- Distritos Escolares Públicos
- Operadores Privados y de Transporte Contratado
- Contratistas y Empresas de Arrendamiento
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental ayuda a establecer el perímetro del mercado y recopila señales base que influyen en la demanda de autobuses escolares año tras año. Se consultaron fuentes públicas como el Departamento de Transporte de los Estados Unidos y las normas de seguridad en transporte escolar de la NHTSA, las regulaciones de emisiones de la EPA de los Estados Unidos y las actualizaciones del programa de vehículos limpios, los datos de matrícula y de distritos escolares del Centro Nacional de Estadísticas de Educación, y la serie de precios de combustibles de la Administración de Información Energética de los Estados Unidos.
Para ampliar la cobertura más allá de los Estados Unidos, también se utilizaron estadísticas oficiales de educación y transporte publicadas por organismos nacionales en países clave, junto con informes de aduanas y comercio exterior cuando estuvieron disponibles. Se revisaron presentaciones a inversores, cobertura periodística de fuentes reconocidas, y portales de contratación de distritos escolares y municipios para comprender los ciclos de pedidos, los plazos de entrega y los valores medios de los contratos. Se utilizó selectivamente una suscripción de pago para información financiera y de inteligencia de noticias corporativas, con el fin de contrastar la exposición a ingresos y los principales anuncios de contratos; asimismo, se empleó una base de datos de envíos de importación y exportación cuando los flujos comerciales contribuyeron a validar los movimientos de suministro. Las fuentes aquí mencionadas son ilustrativas, y también se consultaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se llevó a cabo mediante entrevistas con expertos y cuestionarios estructurados dirigidos a líderes del lado de los fabricantes de equipos originales (OEM), operadores de flotas, participantes de concesionarios y distribuidores, y contratistas de transporte escolar, con el fin de confirmar el ciclo real de compras y los plazos de reposición. Dado que se trata de un mercado global, las conversaciones se distribuyeron de manera equilibrada entre APAC, EMEA y las Américas, para reflejar cómo los requisitos de seguridad, los programas de financiación y la preparación para la electrificación condicionan la demanda en la práctica.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 17% | APAC: 42% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% | EMEA: 37% |
| Actores menores: 18% | Gerentes: 51% | Américas: 21% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
La construcción central parte de un conjunto de demanda descendente (top-down) en el que el número de estudiantes, la densidad de rutas y la cobertura típica de autobús por estudiante se traducen en una flota activa y, posteriormente, en volúmenes de reposición y compra incremental. Dichos volúmenes se valoran utilizando precios de venta medios apropiados por región, que reflejan variaciones según el tipo de autobús (Tipo A al Tipo D) y la combinación de trenes de potencia (diésel, combustibles alternativos, híbrido y eléctrico de batería).
Antes de finalizar los totales, los resultados se corroboran mediante verificaciones ascendentes (bottom-up) selectivas, que incluyen el muestreo de valores de contratos publicados, verificaciones de canal sobre los plazos de entrega y una consolidación de razonabilidad de la exposición a ingresos de proveedores y ensambladores cuando puede vincularse a programas de autobuses escolares. Los insumos clave utilizados en el modelo incluyen las tendencias de matrícula en edad escolar, los ciclos de financiación municipal y de distrito, los plazos de cumplimiento de normativas de emisiones y seguridad, los diferenciales de precios de combustibles que influyen en el costo total de propiedad, y la proporción de adjudicaciones de autobuses escolares electrificados que se convierten en entregas. Las proyecciones se elaboran mediante análisis de escenarios respaldados por las expectativas de expertos sobre la continuidad de la financiación y el ritmo de adopción de autobuses eléctricos, y las brechas en los datos locales se gestionan aplicando ratios de referencia de regiones comparables y validándolos con los comentarios obtenidos en las entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican de múltiples maneras para evitar que una sola serie de datos determine el resultado global. Se comparan los volúmenes implícitos de ventas de autobuses con señales independientes, como anuncios de contratación, narrativas de reposición de flotas por parte de los operadores y patrones generales de producción y comercio de vehículos; posteriormente, se revisan los grandes saltos por región o tren de potencia.
Se realiza una segunda revisión por parte de otro analista para cuestionar supuestos como la progresión del precio de venta medio (ASP), la curva de crecimiento de la cuota eléctrica y los ciclos de reposición; se activan llamadas de seguimiento cuando una variación no puede explicarse por un evento de política o licitación claro. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como rondas de financiación importantes, nuevos mandatos de seguridad o cambios significativos en el flujo de pedidos de autobuses eléctricos de batería. Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Autobuses Escolares de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas sobre autobuses escolares suelen parecer muy dispares porque la misma denominación se mide de maneras diferentes. Las brechas generalmente se originan en cómo se define un autobús escolar, si se modelan todas las regiones principales y si el valor se construye a partir de señales de demanda de flotas o a partir de informes de ingresos del lado del fabricante.
La principal brecha proviene de lo que se contabiliza como valor de mercado: los autobuses escolares completos vinculados a la demanda de transporte de estudiantes se valoran según el tipo y la combinación de trenes de potencia, un tratamiento aplicado por Mordor Intelligence que difiere de los informes de ingresos más estrechos a precio de fábrica o de las conversiones de años anteriores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,79 mil millones de USD (2026) | |
| Consultora Global A | 19,31 mil millones de USD (2025) | Utiliza una lógica de valor a precio de fábrica y un enfoque de ingresos del fabricante, lo que puede excluir los niveles de precios posteriores en la cadena y también puede seguir un corte de año diferente, haciendo que los totales parezcan menores en comparación con una construcción de conjunto de demanda. |
| Editorial del Sector B | 14,83 mil millones de USD (2025) | Con frecuencia aplica un alcance de producto e informe más restringido y puede tratar la cobertura regional y las unidades de volumen de manera diferente, lo que desplaza el precio medio implícito y reduce el total declarado para la misma denominación amplia de mercado. |
La dispersión en la tabla se explica principalmente por la definición del valor, el momento del año de referencia y la forma en que el conjunto de demanda se construye a partir de señales de matrícula, flota y contratación. Cuando el alcance se mantiene específico y la lógica de precios se vincula al tipo de autobús y a la combinación de trenes de potencia, el valor de mercado resultante permanece trazable a variables claras y a verificaciones repetibles a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado global de autobuses escolares en 2026?
Se espera que el tamaño del mercado de autobuses escolares sea de 15,79 mil millones de USD en 2026.
¿Cuál es la tasa de crecimiento prevista para el sector hasta 2031?
Se espera que el mercado registre una CAGR del 8,23% entre 2026 y 2031.
¿Qué tren motriz está creciendo más rápido dentro del transporte escolar?
Se proyecta que los autobuses eléctricos de batería demostrarán la CAGR de previsión más alta, del 9,42%, impulsados por la financiación federal y los menores costes de mantenimiento.
¿Por qué se considera a Asia Pacífico como el principal motor de crecimiento?
Los mandatos de electrificación obligatoria en China y los programas de autobuses a gran escala de India impulsarán a Asia-Pacífico a una CAGR del 10,24%, superando a otras regiones.
¿Qué ingresos puede esperar un distrito escolar de los programas de red eléctrica vehicular?
Los programas piloto han documentado entre USD 2.000 y USD 4.000 en ingresos anuales por autobús eléctrico a través de servicios de respuesta a la demanda y regulación de frecuencia.
¿Qué tipo de autobús está expandiéndose más rápido en las rutas urbanas?
Los modelos compactos de Tipo A lideran el crecimiento con una CAGR del 9,76%, ya que los distritos urbanos prefieren una mayor maniobrabilidad en entornos de tráfico denso.