
Tamaño y Participación del Mercado de Fertilizantes de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.82 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.1 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.03 % |
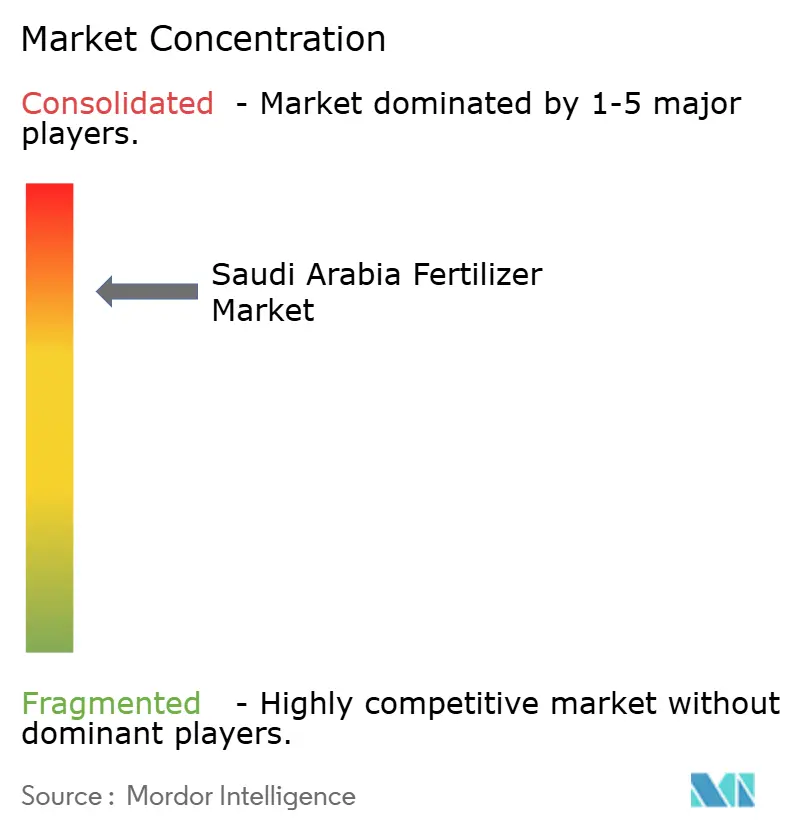
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fertilizantes de Arabia Saudita por Mordor Intelligence
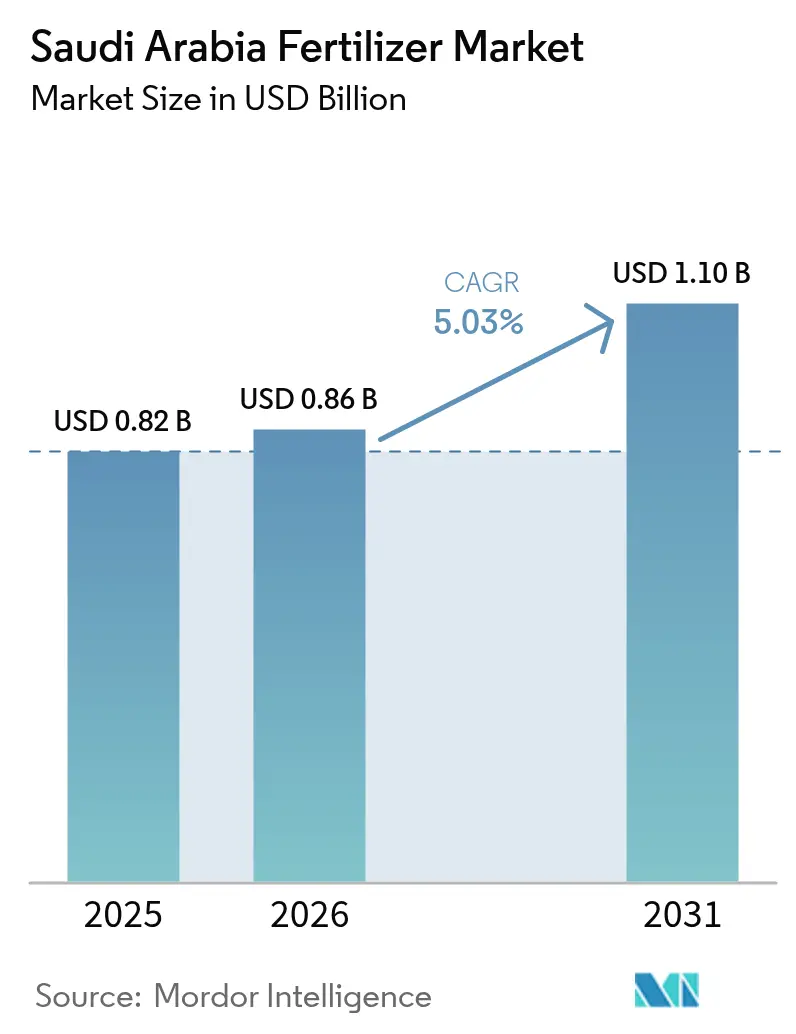
El tamaño del mercado de fertilizantes de Arabia Saudita en 2026 se estima en USD 0,86 mil millones, creciendo desde el valor de 2025 de USD 0,82 mil millones, con proyecciones para 2031 que muestran USD 1,1 mil millones, creciendo a una CAGR del 5,03% durante el período 2026-2031. Este crecimiento se alinea con la estrategia del Reino de aprovechar sus ventajas en materia de gas natural como materia prima, al tiempo que implementa los objetivos de seguridad alimentaria y diversificación económica de la Visión 2030. El desarrollo del mercado está impulsado por las cuotas de producción nacional, la mayor adopción de riego de precisión y el desarrollo del país como centro mundial de exportación de amoníaco azul de bajas emisiones de carbono a través de iniciativas de captura de carbono. Saudi Aramco alcanzó un hito significativo al completar el primer envío a granel certificado del mundo de amoníaco bajo en carbono a Japón en 2024, utilizando tecnologías de captura y almacenamiento de carbono. La combinación de este avance tecnológico, el apoyo gubernamental a la investigación de fertilizantes bioreforzados para suelos desérticos y la implementación generalizada de sistemas de riego de precisión indica un crecimiento continuo del mercado, a pesar de los desafíos regulatorios y competitivos existentes.
Conclusiones Clave del Informe
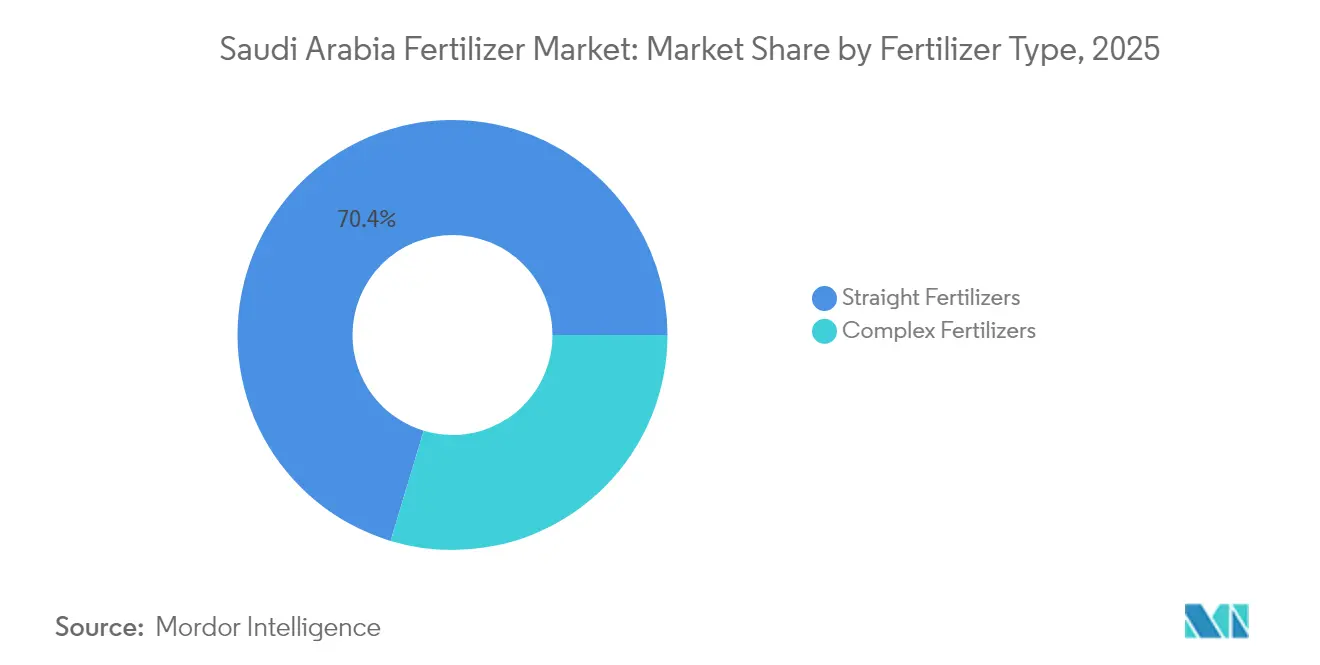
- Por tipo de fertilizante, los fertilizantes simples representaron el 70,35% de la participación del mercado de fertilizantes de Arabia Saudita en 2025, y se prevé que los fertilizantes complejos se expandan a una CAGR del 6,53% hasta 2031.
- Por forma, los productos granulares capturaron el 61,90% de la participación del tamaño del mercado de fertilizantes de Arabia Saudita en 2025, y las formulaciones líquidas lideraron el crecimiento con una CAGR del 7,12% entre 2026 y 2031.
- Por aplicación en cultivos, los granos y cereales representaron el 37,45% del tamaño del mercado de fertilizantes de Arabia Saudita en 2025, mientras que las frutas y verduras avanzan a una CAGR del 6,62% hasta 2031.
- SABIC Agri-Nutrients Company, Ma'aden Phosphate Company, Gulf Petrochemical Industries Company (GPIC), OCP Group y Al-Tayseer Chemical Industry controlaron conjuntamente el 87,60% de la participación del mercado de fertilizantes de Arabia Saudita en 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Fertilizantes de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los Incentivos para la Exportación de Amoníaco Azul Bajo en Carbono | +0.8% | Nacional, con enfoque de exportación hacia Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Cuotas Obligatorias de Producción Nacional en el Marco de los Objetivos de Seguridad Alimentaria de la Visión 2030 | +1.2% | Nacional, con concentración en las regiones de Al-Ahsa y Najran | Largo plazo (≥ 4 años) |
| Rápido Giro hacia el Riego de Precisión que Impulsa las Mezclas de Fertilizantes Eficientes en Agua | +0.9% | Nacional, con adopción temprana en las provincias de Riad y del Este | Corto plazo (≤ 2 años) |
| Ventaja del Precio del Gas Natural del Consejo de Cooperación del Golfo (CCG) frente a sus Pares Mundiales | +1.0% | Regional, con efectos secundarios en los estados del Golfo vecinos | Largo plazo (≥ 4 años) |
| Expansión Respaldada por el Estado de los Centros de Producción de Fertilizantes | +0.6% | Nacional, con concentración en regiones productoras de cultivos | Mediano plazo (2-4 años) |
| Expansión de Megazonas Agrícolas que Impulsa el Consumo de Fertilizantes | +0.4% | Nacional, con proyectos piloto en las regiones de Hail y de la Frontera Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Incentivos para la Exportación de Amoníaco Azul Bajo en Carbono
El programa de exportación de amoníaco azul de Arabia Saudita utiliza tecnologías de captura y almacenamiento de carbono para producir fertilizantes bajos en carbono destinados a los mercados mundiales. Saudi Aramco exportó 40 toneladas métricas de amoníaco azul a Japón en 2024, validando la viabilidad comercial de estas exportaciones. El Reino tiene como objetivo producir 11 millones de toneladas métricas de amoníaco azul para 2030. Los productores de fertilizantes sauditas pueden obtener primas de precio del 15-20% en comparación con el amoníaco convencional, al tiempo que cumplen con los estándares de emisiones de carbono de los países importadores. Los incentivos gubernamentales para los proyectos de captura de carbono mejoran la viabilidad financiera de la producción de amoníaco azul, proporcionando a Arabia Saudita una ventaja competitiva sobre los exportadores de fertilizantes tradicionales. Esta transición hacia métodos de producción bajos en carbono apoya los objetivos mundiales de reducción de emisiones, al tiempo que permite al Reino procesar sus reservas de gas natural en productos de mayor valor.
Cuotas Obligatorias de Producción Nacional en el Marco de los Objetivos de Seguridad Alimentaria de la Visión 2030
El marco de la Visión 2030 de Arabia Saudita establece requisitos mínimos de producción nacional de fertilizantes para apoyar los objetivos de seguridad alimentaria. La Organización Saudita de Granos ha fijado objetivos de adquisición de 1,5 millones de toneladas métricas de trigo producido internamente anualmente[1]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Informe Breve del SMIA por País sobre Arabia Saudita," fao.org. Estos requisitos garantizan que los fabricantes de fertilizantes mantengan la capacidad de producción para los cultivos estratégicos, creando una demanda constante de productos nitrogenados y fosfatados. El país ha logrado la autosuficiencia en la producción de dátiles, productos lácteos y huevos de mesa, con excedentes disponibles para la exportación. El gobierno asignó USD 400 millones en 2023 para apoyar las pequeñas explotaciones agrícolas y las cooperativas agrícolas, aumentando el uso de fertilizantes en segmentos anteriormente desatendidos. Los requisitos de producción nacional ayudan a proteger la demanda local de fertilizantes de las fluctuaciones de precios mundiales, al tiempo que mantienen la seguridad alimentaria durante las interrupciones de la cadena de suministro.
Rápido Giro hacia el Riego de Precisión que Impulsa las Mezclas de Fertilizantes Eficientes en Agua
La adopción de sistemas de riego inteligente habilitados por IoT en Arabia Saudita aumenta la demanda de formulaciones especializadas de fertilizantes líquidos diseñadas para aplicaciones de goteo y microaspersión. Los estudios demuestran que la combinación del riego de precisión con la fertirrigación mejora la eficiencia en el uso del agua hasta en un 46%, al tiempo que aumenta los rendimientos de los cultivos en aproximadamente un 19% en las condiciones áridas del país. El Ministerio de Medio Ambiente, Agua y Agricultura ha asignado 100 millones de SAR (USD 26,7 millones) a iniciativas de agricultura sostenible, apoyando la implementación de tecnologías avanzadas de riego en operaciones agrícolas comerciales. Esta transición beneficia a los proveedores de fertilizantes líquidos que ofrecen soluciones de nutrientes compatibles con los sistemas de distribución automatizados, presentando oportunidades de mercado para las empresas con capacidades de agricultura de precisión. El movimiento hacia prácticas agrícolas eficientes en el uso del agua se alinea con la Estrategia Nacional del Agua 2030 del Reino para gestionar los limitados recursos de agua dulce.
Ventaja del Precio del Gas Natural del Consejo de Cooperación del Golfo (CCG) frente a sus Pares Mundiales
Arabia Saudita mantiene una ventaja competitiva en la producción de amoníaco y urea gracias al acceso a materias primas de gas natural subvencionadas, con precios nacionales significativamente más bajos que las tasas del mercado internacional. El país produjo 4,0 millones de toneladas métricas de amoníaco en 2024, manteniendo los volúmenes de producción mientras otros productores mundiales experimentaban mayores costos de producción debido a los elevados precios del gas. La expansión de la Planta de Procesamiento de Gas Fadhili de Saudi Aramco aumentará la capacidad de procesamiento de gas de 2,5 a 3,8 mil millones de pies cúbicos por día para 2027, garantizando un suministro estable de materias primas para la producción de fertilizantes. La ventaja en costos se ha vuelto más significativa a medida que los precios internacionales del gas natural se mantienen elevados debido a factores geopolíticos y limitaciones de suministro en las principales regiones productoras. Este posicionamiento permite a los países del Consejo de Cooperación del Golfo aumentar su presencia en los mercados de exportación de fertilizantes sensibles al precio en Asia y África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La Nueva Ley de Fertilizantes Agrícolas Endurece las Normas de Registro e Importación | -0.7% | Nacional, con impacto particular en los importadores de fertilizantes especializados | Corto plazo (≤ 2 años) |
| Escalada de Debates sobre la Asignación de Gas Natural con el Sector Químico | -0.5% | Nacional, concentrado en las ciudades industriales de Jubail y Yanbu | Mediano plazo (2-4 años) |
| Acumulación de Salinidad que Obliga a Establecer Límites de Eficiencia en el Uso de Nutrientes | -0.4% | Nacional, con efectos agudos en las zonas agrícolas de la Provincia Oriental | Largo plazo (≥ 4 años) |
| Impuestos al Carbono en Frontera sobre las Exportaciones de Fertilizantes con Alta Huella de Carbono | -0.6% | Orientado a la exportación, afectando principalmente el acceso al mercado de la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Nueva Ley de Fertilizantes Agrícolas Endurece las Normas de Registro e Importación
Los requisitos mejorados de registro de fertilizantes de Arabia Saudita han aumentado los costos de cumplimiento y las barreras de entrada al mercado, afectando particularmente a los productos de fertilizantes especializados e importados. El marco regulatorio exige pruebas y documentación exhaustivas del producto para todas las formulaciones de fertilizantes, con requisitos de implementación inmediata que limitan el tiempo de adaptación para los participantes del mercado[2]Fuente: Departamento de Agricultura de los Estados Unidos, "Arabia Saudita: Informe Anual del País FAIRS," usda.gov. Las regulaciones benefician a los productores nacionales establecidos con infraestructura de cumplimiento existente, al tiempo que crean obstáculos para los importadores más pequeños y los proveedores de productos de nicho. Si bien los estándares de seguridad y eficacia del producto de la ley se alinean con las prácticas internacionales, aumentan los costos operativos para las empresas en el mercado saudita. Estos requisitos de cumplimiento pueden conducir a una consolidación de la cuota de mercado entre las empresas más grandes que pueden absorber los costos regulatorios, restringiendo potencialmente la innovación de productos por parte de proveedores especializados más pequeños.
Impuestos al Carbono en Frontera sobre las Exportaciones de Fertilizantes con Alta Huella de Carbono
El Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la Unión Europea, previsto para entrar en vigor en 2026, impondrá aranceles a las importaciones de fertilizantes con alta intensidad de carbono, afectando la competitividad exportadora de Arabia Saudita en los mercados europeos. El mecanismo exige que los importadores adquieran certificados de carbono que correspondan a las emisiones incorporadas en los productos de fertilizantes. Se proyecta que los costos de cumplimiento reducirán los márgenes de exportación entre un 10-15% para los métodos de producción convencionales[3]Fuente: EUR-Lex, "Mecanismo de Ajuste en Frontera por Carbono," eur-lex.europa.eu. Los exportadores de fertilizantes sauditas son particularmente vulnerables debido al uso de materias primas de gas natural y tecnologías de producción convencionales, que generan huellas de carbono más elevadas en comparación con algunos competidores internacionales. El período de presentación de informes de transición de 2023 a 2025 ofrece una ventana estrecha para que los productores implementen medidas de reducción de carbono o desarrollen estrategias de mercado alternativas. Este cambio regulatorio impulsa la inversión en tecnologías de producción bajas en carbono, al tiempo que potencialmente redirige los flujos de exportación hacia mercados sin ajustes en frontera por carbono.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fertilizante: La Integración de Materias Primas Sostiene el Dominio de los Fertilizantes Simples
Los fertilizantes simples representaron el 70,35% de la participación del mercado de fertilizantes de Arabia Saudita en 2025, respaldados por la abundante disponibilidad de gas natural y roca fosfórica. Los grados nitrogenados, como la urea granular, alimentan la cadena integrada que vincula a SABIC Agri-Nutrients Company (Saudi Arabian Basic Industries Corporation) con los gasoductos de Saudi Arabian Oil Company (Saudi Aramco). La curva de costos resultante aísla a las plantas nacionales de la volatilidad internacional, anclando la competitividad exportadora. En contraste, los fertilizantes complejos, aunque de menor tamaño, registran una CAGR del 6,53%, alineada con las campañas de análisis de suelos que promueven paquetes de nutrientes equilibrados. Los talleres para agricultores financiados por el Ministerio de Medio Ambiente, Agua y Agricultura (MEWA) ilustran los beneficios en rendimiento de las mezclas NPK (nitrógeno-fósforo-potasio), impulsando el cambio en la demanda. Las soluciones especializadas de micronutrientes ganan terreno donde los resultados de laboratorio revelan deficiencias de azufre y zinc en los huertos de palmeras datileras. Estas tendencias canalizan colectivamente valor incremental hacia el tamaño del mercado de fertilizantes de Arabia Saudita, incluso cuando las categorías simples siguen siendo el pilar de los ingresos.
Los fertilizantes complejos se benefician de los despliegues de agricultura de precisión que adaptan las formulaciones multinutrientes a las necesidades de cada etapa del cultivo. Las mezclas NPK en grado spray se complementan con equipos de automatización en granjas de invernadero en las afueras de Jeddah, permitiendo una suspensión uniforme de partículas. Los esfuerzos de localización se aceleran, con SABIC Agri-Nutrients piloteando líneas de NPK recubiertas de azufre en su planta de Al-Jubail para mitigar las pérdidas por lixiviación. Los competidores estudian empresas conjuntas para asegurar el ácido fosfórico, mientras que los formuladores más pequeños enfatizan los perfiles ambientales para satisfacer los estándares de contabilidad de carbono. La creciente variedad de opciones enriquece la diferenciación de los proveedores, reforzando el atractivo del mercado de fertilizantes de Arabia Saudita entre los agricultores progresistas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma: Los Fertilizantes Líquidos Ganan Impulso en la Era del Riego Inteligente
Las formulaciones granulares representaron el 61,90% del tamaño del mercado de fertilizantes de Arabia Saudita en 2025, lo que refleja su compatibilidad con la distribución mecanizada y su durabilidad en el almacenamiento en condiciones desérticas. Su prominencia se ve reforzada por las adquisiciones estatales para el trigo y la cebada, donde las operaciones de campo a gran escala favorecen los gránulos rentables. Sin embargo, la adopción se estanca en las regiones ya saturadas con prácticas tradicionales. Los productos líquidos, por el contrario, crecen a una CAGR del 7,12%, impulsados por los sistemas de fertirrigación habilitados por IoT. Las válvulas inteligentes permiten ajustes de nutrientes en tiempo real, reduciendo la huella hídrica y generando mayores ingresos por hectárea. Los fabricantes adaptan las mezclas líquidas para diferentes umbrales de salinidad, evitando obstrucciones en las líneas de goteo, un parámetro de diseño crítico bajo el calor saudita.
Los proveedores de tecnología agrupan sensores, análisis y paquetes de nutrientes por suscripción, convirtiendo el fertilizante de un producto básico en un servicio. Los estudios piloto registran una eficiencia de absorción entre un 25-30% mayor en comparación con los gránulos de distribución convencional, aumentando los rendimientos netos a pesar de los precios premium. Las ambiciones exportadoras también favorecen la versatilidad líquida, ya que las suspensiones concentradas reducen las cargas de flete para los clientes asiáticos. En consecuencia, la ola líquida remodela los manuales de marketing, ampliando el alcance del mercado de fertilizantes de Arabia Saudita entre las agroempresas con visión tecnológica.
Por Aplicación en Cultivos: Los Granos Respaldados por Políticas Siguen siendo el Ancla mientras la Horticultura se Acelera
Los granos y cereales absorbieron el 37,45% de la participación del mercado de fertilizantes de Arabia Saudita en 2025, impulsados por la garantía de compra bajo la Visión 2030. Los objetivos de proteína del trigo requieren regímenes precisos de nitrógeno, consolidando la demanda base. Las cuotas de agua fomentan estrategias de rotación, orientando a los agricultores hacia la horticultura en entornos controlados. Las frutas y verduras registran así una CAGR del 6,62%, apoyadas por los complejos de invernaderos en Al-Kharj y Taif. Estas instalaciones utilizan formulaciones líquidas y enriquecimiento con CO2 para alcanzar la vida útil de exportación, diversificando la base del mercado de fertilizantes de Arabia Saudita.
Las legumbres y oleaginosas ocupan una participación menor, pero se benefician de la diversificación de la alimentación del ganado. Los cultivos comerciales, incluido el algodón, siguen siendo un nicho ante las restricciones hídricas, mientras que el césped y las plantas ornamentales encuentran crecimiento en los megaproyectos urbanos como NEOM y Qiddiya. Los contratos de paisajismo favorecen las mezclas de liberación lenta orientadas a la estética, añadiendo un nivel especializado. En conjunto, la dinámica cambiante de la mezcla de cultivos mejora la opcionalidad de márgenes dentro del mercado de fertilizantes de Arabia Saudita.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
La demanda interna abarca las regiones Central, Oriental y Occidental, aunque las zonas industriales integradas de Al-Jubail y Yanbu dominan la producción. Estos centros combinan gasoductos, unidades de recuperación de azufre y terminales de exportación, comprimiendo los costos logísticos. Las subvenciones rurales canalizan USD 400 millones de 2023 hacia los pequeños agricultores, extendiendo el uso de fertilizantes por Najran y Hail, mientras que los complejos de invernaderos cercanos a Riad consumen líquidos de alta calidad. Los proyectos piloto de agricultura en el desierto en la Frontera Norte prueban mezclas microbianas, expandiendo el mercado de fertilizantes de Arabia Saudita hacia tierras marginales.
Externamente, el Reino ocupa el quinto lugar entre los exportadores mundiales de urea, aprovechando los subsidios al gas para superar a los competidores de mayor costo. Los envíos a los Estados Unidos alcanzaron 3 mil millones de SAR (USD 800 millones) en 2024, representando el 35% de los envíos no petroleros. Las vías del amoníaco azul desbloquean canales premium hacia Japón y Corea del Sur, alineándose con las preferencias de descarbonización. África y el sur de Asia absorben productos de nivel de valor, reforzando la estabilidad de volumen para el mercado de fertilizantes de Arabia Saudita.
El posicionamiento geopolítico en Oriente Medio y el Norte de África asegura la proximidad a economías en crecimiento con importaciones de alimentos en aumento. Los acuerdos China-Arabia Saudita por valor de USD 3,7 mil millones destinan transferencias de tecnología en biofertilizantes y agricultura para ciudades inteligentes, lo que podría orientar la I+D conjunta. El Programa Nacional de Desarrollo Industrial y Logístico impulsa la conversión mineral aguas abajo, garantizando que la roca fosfórica incremental se convierta en fertilizante terminado en lugar de exportaciones en bruto. En conjunto, estas iniciativas consolidan el mercado de fertilizantes de Arabia Saudita como un pilar regional de suministro.
Panorama regulatorio
La producción, importación, circulación y uso de fertilizantes están regulados principalmente por el Ministerio de Medio Ambiente, Agua y Agricultura (MEWA) en el marco de la Ley de Agricultura y sus reglamentos de aplicación, con licencias requeridas para importar, comercializar o fabricar fertilizantes agrícolas y acondicionadores de suelo. MEWA administra los requisitos de licenciamiento y manejo de productos a través de sus procesos, incluida la presentación y el seguimiento electrónicos mediante el portal de servicios unificados Naama, lo que aumenta el énfasis en especificaciones documentadas, datos de pruebas y trazabilidad para el ingreso al mercado.
La supervisión también se extiende a los precursores químicos y sustancias controladas utilizadas en la producción de fertilizantes, con monitoreo y autorizaciones coordinadas con el Ministerio del Interior y, cuando corresponde, la Autoridad Saudí de Alimentos y Medicamentos (SFDA) bajo los controles de importación de productos químicos. Cuando no existe una norma saudí específica para un producto fertilizante, MEWA establece las condiciones técnicas y especificaciones. También supervisa las plantas de producción de fertilizantes orgánicos para verificar el cumplimiento de la Ley de Agricultura Orgánica y las normas pertinentes del CCG, definiendo el camino para las formulaciones de liberación controlada, compatibles con fertirriego y otras formulaciones de alta eficiencia promovidas mediante los programas ministeriales de sostenibilidad y gestión del agua.
Panorama Competitivo
El mercado de fertilizantes de Arabia Saudita mostró una alta concentración en 2024, con cinco grandes proveedores dominando el 88% de la participación de mercado, incluyendo SABIC Agri-Nutrients Company, Ma'aden Phosphate Company, Gulf Petrochemical Industries Company (GPIC), OCP Group y Al-Tayseer Chemical Industry. SABIC Agri-Nutrients Company (Saudi Arabian Basic Industries Corporation) sigue siendo uno de los principales líderes, respaldado por la alineación de materias primas con los gasoductos de Saudi Aramco y una red de distribuidores multicanal. Saudi Arabian Mining Company Phosphate Company (Ma'aden Phosphate), que opera el complejo Wa'ad Al Shamal, produce 3,1 millones de toneladas métricas de fosfatos anualmente. Industries Qatar, un importante vecino del Golfo, participa a través del comercio transfronterizo, pero queda por detrás de los titanes nacionales.
Los movimientos estratégicos favorecen la integración vertical y las tecnologías de reducción de carbono. La adquisición por parte de Ma'aden del 25% de participación de Mosaic Company en Wa'ad Al Shamal por USD 1,5 mil millones consolida el control sobre los activos de fosfato y simplifica la planificación de capital. SABIC Agri-Nutrients invierte en modernizaciones de captura de carbono y portales digitales de cadena de suministro que prometen visibilidad en tiempo real de los pedidos de los clientes. Los nuevos participantes más pequeños se abren camino en nichos de fórmulas bioreforzadas o líquidos compatibles con goteo, aprovechando las asociaciones académicas. A pesar de las altas barreras de entrada, persisten focos de innovación que enriquecen la cartera del mercado de fertilizantes de Arabia Saudita.
La presión competitiva se intensifica a medida que crecen las necesidades de gas petroquímico. Las negociaciones en torno a los contratos de gas a largo plazo determinan las posiciones de costo marginal, especialmente cuando los índices externos de GNL se disparan. Los pioneros del amoníaco azul aseguran memorandos de exportación tempranos, captando la buena voluntad regulatoria y posibles ingresos por certificados. Los aranceles al carbono en frontera se perfilan como un factor de presión para los rezagados, obligando a actualizaciones o salidas de asociaciones. En general, la diferenciación estratégica depende de los productos bajos en carbono, las mezclas especializadas y las ofertas envueltas en servicios dentro del mercado de fertilizantes de Arabia Saudita.
Líderes de la Industria de Fertilizantes de Arabia Saudita
Ma'aden Phosphate Company
Gulf Petrochemical Industries Company (GPIC)
OCP Group
Al-Tayseer Chemical Industry
SABIC Agri-Nutrients Company (Saudi Arabian Basic Industries Corporation)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La ampliación de capacidad vinculada a las asignaciones de materia prima sigue siendo un espacio en blanco clave para proveedores, contratistas y distribuidores aguas abajo que atienden las cadenas de nitrógeno y fosfato ancladas en Jubail y Waad Al Shamal. En marzo de 2026, SABIC Agri-Nutrients reveló la aprobación del Ministerio de Energía para la asignación de materia prima para una séptima planta en la Ciudad Industrial de Jubail (planificada en 1,2 MMTA de amoníaco y 2,6 MMTA de urea). Esto desplaza las necesidades de adquisición de catalizadores, aditivos, logística y socios de mezcla hacia una huella de producción nacional más grande.
Las rutas de productos bajos en carbono también presentan una vía de oportunidad distinta, donde la infraestructura de compra y certificación actúa como una restricción junto con la entrega técnica. La misma actualización de marzo de 2026 describió un alcance revisado para la sexta planta de SABIC Agri-Nutrients hacia 1,2 MMTA de amoníaco azul bajo en carbono, con la decisión final de inversión vinculada a asegurar contratos de compra a largo plazo. Al mismo tiempo, los productores orientados a la exportación enfrentan el inicio en 2026 del Mecanismo de Ajuste en Frontera por Carbono (CBAM) de la UE, que incluye requisitos de reporte de emisiones incorporadas y cumplimiento. Del lado de la demanda, el énfasis respaldado por MEWA en la agricultura eficiente en el uso del agua y el fertirriego favorece las mezclas líquidas y especializadas de valor agregado para sistemas de goteo y gestión de salinidad, mientras que los controles de licenciamiento y especificación bajo la Ley de Agricultura endurecen el registro de productos y el aseguramiento de calidad tanto en los portafolios nacionales como importados.
Desarrollos recientes del sector
- Marzo de 2026: SABIC Agri-Nutrients recibió la aprobación del Ministerio de Energía para la asignación de materia prima para construir su séptima planta en la Ciudad Industrial de Jubail, planificada en 1,2 MMTA de amoníaco convencional y 2,6 MMTA de urea. El proyecto amplía la plataforma de urea de la empresa y fortalece la base de suministro de nitrógeno de Arabia Saudita en torno a Jubail, influyendo en los flujos comerciales regionales y en la capacidad de mezcla aguas abajo.
- Diciembre de 2025: Maaden recibió la aprobación del Ministerio de Energía para la materia prima de su cuarto proyecto de fosfato y amoníaco. La autorización refuerza la cartera de nueva producción de fertilizantes vinculados al fosfato y respalda actividades adicionales de contratación e infraestructura en torno a la producción integrada de fosfato.
- Julio de 2024: SABIC Agri-Nutrients avanzó su posicionamiento en amoníaco bajo en carbono a través de su ruta de proyecto de amoníaco más amplia, apoyando el cambio del sector hacia cadenas de valor de nitrógeno de menores emisiones. La actividad contribuye a construir la base técnica y comercial para productos diferenciados vinculados al amoníaco utilizados en fertilizantes y aplicaciones relacionadas aguas abajo.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, definimos el mercado de fertilizantes de Arabia Saudita como el valor de los productos fertilizantes vendidos para la nutrición de cultivos dentro de Arabia Saudita, a través de los principales tipos de nutrientes y formas de producto, medido en el punto de venta hacia el uso agrícola.
Exclusiones de alcance: Esta dimensión de mercado excluye los productos químicos de protección de cultivos, semillas y enmiendas de suelo que no se venden como fertilizantes (aun cuando contribuyan a los resultados de rendimiento).
Descripción general de la segmentación
- Por Tipo de Fertilizante
- Fertilizantes Complejos
- Fertilizantes Simples
- Fertilizantes Nitrogenados
- Urea
- Nitrato de Calcio y Amonio
- Nitrato de Amonio
- Sulfato de Amonio
- Amoníaco Anhidro
- Otros Fertilizantes Nitrogenados
- Fertilizantes Fosfatados
- Fosfato Monoamónico (MAP)
- Fosfato Diamónico (DAP)
- Superfosfato Simple (SSP)
- Superfosfato Triple (TSP)
- Otros Fertilizantes Fosfatados
- Fertilizantes Potásicos
- Cloruro de Potasio (MOP)
- Sulfato de Potasio (SOP)
- Fertilizantes con Macronutrientes Secundarios
- Fertilizantes con Micronutrientes y Fertilizantes Especializados
- Fertilizantes Nitrogenados
- Por Forma
- Granular
- Líquido
- Por Aplicación en Cultivos
- Granos y Cereales
- Legumbres y Oleaginosas
- Frutas y Verduras
- Cultivos Comerciales
- Cultivos de Césped y Ornamentales
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con estadísticas públicas que muestran el conjunto de demanda de nutrientes vegetales en Arabia Saudita, seguidas de señales comerciales y de precios que ayudan a convertir la actividad en valor de mercado. Nos referimos a fuentes como FAOSTAT para el área y la producción de cultivos, UN Comtrade para los flujos de importación y exportación por códigos de fertilizantes, y la Autoridad General de Estadística de Arabia Saudita para indicadores agrícolas y series macroeconómicas.
Para mantener el contexto de precios y suministro bien fundamentado, también revisamos comunicados ministeriales y notas de política (como programas de agricultura y eficiencia hídrica), actualizaciones aduaneras y portuarias, y publicaciones técnicas que rastrean la eficiencia del uso de nutrientes y las prácticas de aplicación en la agricultura árida. Se utilizaron informes anuales de empresas, presentaciones a inversores y prensa confiable para comprender los cambios en la mezcla de productos, los cambios de capacidad y los patrones de distribución. En algunos casos, nuestros analistas utilizaron suscripciones pagas para datos financieros de empresas y para verificaciones de importación y exportación a nivel de envío cuando las tablas públicas eran demasiado agregadas. Las fuentes documentales aquí enumeradas son ilustrativas, y también se utilizaron otras fuentes públicas para la recopilación de datos, la verificación cruzada y la aclaración de supuestos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para comprobar si los supuestos documentales coincidían con lo que compradores y vendedores observan en el terreno, especialmente en torno a la mezcla de productos, las tasas de aplicación típicas y la estacionalidad de la demanda. Hablamos con una combinación de productores, importadores, distribuidores, grandes explotaciones agrícolas y asesores agronómicos para que el modelo reflejara el comportamiento de compra en las principales categorías de cultivos y regiones agrícolas de Arabia Saudita.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 13% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 14% | Gerentes: 56% |
Dimensionamiento del mercado y pronósticos
El enfoque central de dimensionamiento utilizó una reconstrucción de mercado de arriba hacia abajo, en la que el área y la mezcla de cultivos, la intensidad de aplicación de nutrientes y las señales de importación y suministro nacional se traducen en una estimación de valor anual para el consumo de fertilizantes. Para mantener los totales realistas, luego verificamos los resultados con aproximaciones selectivas de abajo hacia arriba, como precios de venta muestreados por forma de producto y tipo de nutriente, verificaciones de canales de distribución y una consolidación de sensatez de los volúmenes de suministro visibles que normalmente llegan al mercado local.
Algunos insumos tuvieron la mayor parte del peso en el modelo, incluyendo el área plantada de granos y cereales, frutas y hortalizas, y cultivos comerciales, los cambios entre fertilizantes simples y complejos, la adopción de formas granuladas frente a líquidas, y la dirección de los precios unitarios impulsada por los referentes globales de urea y fosfato convertidos a precios locales. Donde aparecieron brechas de datos, utilizamos rangos acotados de las entrevistas para las tasas de aplicación y la mezcla, y luego restringimos los resultados utilizando verificaciones de consistencia comercial y de producción en lugar de forzar una construcción totalmente detallada.
Para los pronósticos, utilizamos análisis de escenarios respaldados por suavizado de tendencias sobre los impulsores de demanda más estables en Arabia Saudita, como los planes de área de cultivo, la adopción de riego y eficiencia hídrica, y los cambios de mezcla esperados hacia productos de mayor eficiencia. La trayectoria de pronóstico final se ajustó solo cuando varios entrevistados confirmaron un cambio en los patrones de compra o cuando las series de comercio y precios mostraron una ruptura sostenida respecto de las normas recientes.
Validación de datos y ciclo de actualización
Antes de que se aprueben las cifras finales, realizamos verificaciones de varianza paso a paso en los totales del mercado y los subcomponentes clave para que la narrativa se alinee con las matemáticas. Nuestros analistas comparan el valor modelado con señales independientes como los volúmenes de importación por grandes grupos de fertilizantes, los comentarios reportados sobre producción o capacidad, y los movimientos de precios observados; luego, los valores atípicos se revisan y corrigen con una razón clara.
Se completa una segunda revisión por parte de un analista para confirmar unidades, conversiones y supuestos, y se realizan llamadas de seguimiento cuando la retroalimentación de las entrevistas entra en conflicto con un impulsor importante del modelo. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios de política, cambios de capacidad o movimientos bruscos de precios. Justo antes de la entrega, realizamos un escaneo actualizado para que los clientes reciban la visión más reciente disponible en el momento de la publicación.
Tamaño del mercado de fertilizantes de Arabia Saudita de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para fertilizantes en Arabia Saudita pueden parecer muy dispares, y esto generalmente se debe a lo que cada editor cuenta y cómo convierte los volúmenes en dólares. Las diferencias aparecen rápidamente cuando una estimación trata al mercado como solo consumo local, y otra combina la producción exportada o agrupa categorías adyacentes de insumos agrícolas.
Los movimientos de importación y exportación por códigos comerciales de fertilizantes, junto con los indicadores de área y mezcla de cultivos utilizados como anclas de demanda, son las verificaciones que vinculan a Mordor Intelligence a un valor de mercado basado en el consumo que coincide con la forma en que realmente se compra el fertilizante para el uso agrícola nacional. Otras estimaciones a menudo se desvían porque aplican alcances más amplios (como incluir otros insumos agrícolas), se basan en picos de precios de un solo año para la progresión del ASP, o utilizan diferentes años base y momentos de conversión de divisas que no se vuelven a probar después de que cambian las condiciones del mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,82 mil millones de USD (2025) | |
| Consultora Regional A | 1,70 mil millones de USD (2024) | Utiliza un alcance más amplio de tipo insumos agrícolas y un año base anterior, lo que puede incorporar categorías adyacentes más allá de los fertilizantes e inflar el valor cuando se aplican supuestos de precios mixtos. |
| Revista Comercial B | 1,05 mil millones de USD (2026) | Aplica supuestos agresivos de aumento de precios para los años futuros y puede combinar el valor de producción impulsado por exportaciones con el consumo nacional, lo que altera el límite del mercado. |
La dispersión en la tabla se explica principalmente por las decisiones de alcance y la forma en que se convierte el valor a partir de la actividad y los precios. Al mantener el límite ligado al consumo de fertilizantes dentro de Arabia Saudita y poner a prueba los precios y la mezcla con retroalimentación comercial y de campo, la cifra final permanece trazable a unos pocos insumos claros que pueden volver a verificarse en cada ciclo de actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de fertilizantes de Arabia Saudita?
El mercado está valorado en USD 0,86 mil millones en 2026 y se prevé que alcance USD 1,1 mil millones para 2031.
¿Qué tipo de fertilizante tiene la mayor participación en Arabia Saudita?
Los fertilizantes simples lideran con una participación del 70,35%, impulsados por los activos integrados de gas natural y fosfato.
¿Por qué los fertilizantes líquidos crecen rápidamente en Arabia Saudita?
La adopción del riego por goteo habilitado por IoT impulsa la demanda de fertilizantes líquidos, apoyando una CAGR del 7,12% hasta 2031.
¿Cómo influye la Visión 2030 en el consumo de fertilizantes?
Las cuotas obligatorias de producción nacional para los cultivos estratégicos aseguran una demanda constante de nitrógeno y fosfato bajo la Visión 2030.
¿Qué impacto tendrá el impuesto al carbono en frontera de la Unión Europea sobre las exportaciones de fertilizantes sauditas?
A partir de 2026, las exportaciones con alta huella de carbono hacia Europa podrían perder entre un 10-15% de margen a menos que los productores migren hacia líneas de producción bajas en carbono.
Última actualización de la página el:



