
Tamaño y participación del mercado de fertilizantes orgánicos de India
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
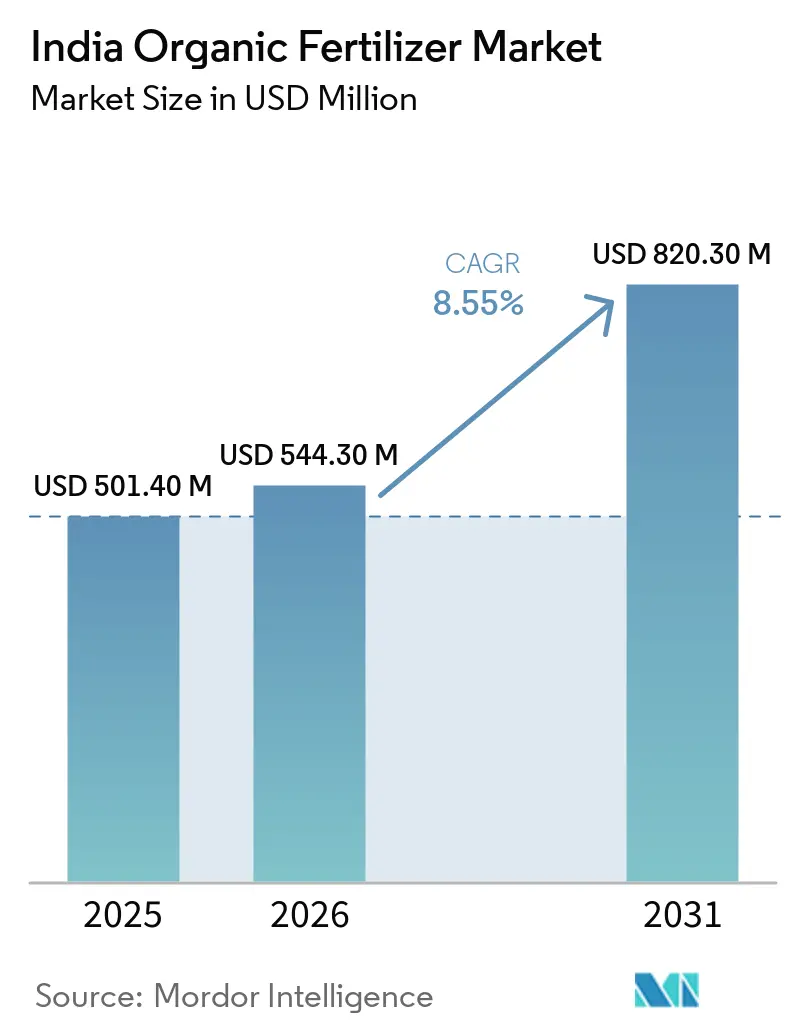
| Tamaño del mercado en el año base (2025) | 501.40 Millones de dólares |
| Tamaño del Mercado (2026) | 544.30 Millones de dólares |
| Tamaño del Mercado (2031) | 820.30 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.55 % |
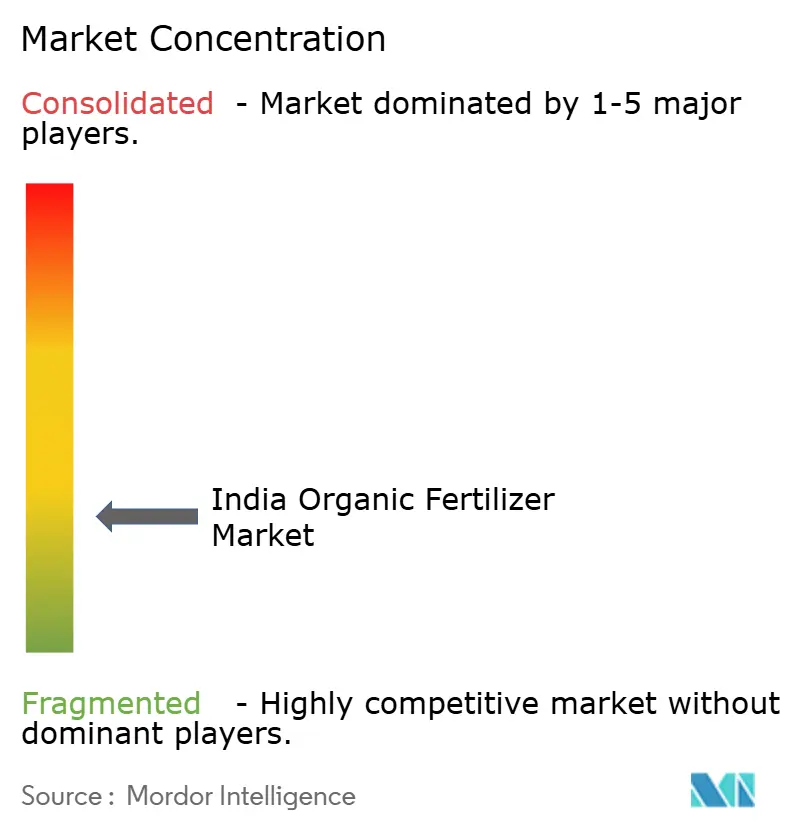
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de fertilizantes orgánicos de India por Mordor Intelligence
El tamaño del mercado de fertilizantes orgánicos de India fue valorado en 501,40 millones de USD en 2025 y se proyecta que crezca desde 544,30 millones de USD en 2026 hasta 820,30 millones de USD para 2031, con una CAGR prevista del 8,55% entre 2026 y 2031. El mercado está respaldado por la creciente adopción de la agricultura orgánica, programas gubernamentales basados en clústeres y la formalización de estándares de calidad para productos de fertilizantes orgánicos. La Orden de Control de Fertilizantes de 1985 establece estándares prescritos para los fertilizantes orgánicos, mientras que las enmiendas sucesivas han ampliado y modificado el rango de productos fertilizantes regulados. Programas gubernamentales como el Paramparagat Krishi Vikas Yojana (PKVY) están fortaleciendo la base de adopción, con aproximadamente 15 lakh de hectáreas incorporadas a la agricultura orgánica, 52.289 clústeres formados y 25,30 lakh de agricultores beneficiados hasta febrero de 2025, según la Oficina de Información de Prensa (PIB)[1]. El mercado también está respaldado por la agricultura orgánica certificada, la creciente formalización del suministro de insumos y la aparición de productos de fertilizantes orgánicos derivados de flujos de residuos, como el digestato de instalaciones de biogás comprimido. Estas condiciones favorecen a los proveedores que pueden ofrecer formulaciones consistentes, cumplimiento de estándares regulatorios, apoyo a la certificación y servicios agronómicos localizados.
Conclusiones clave del informe
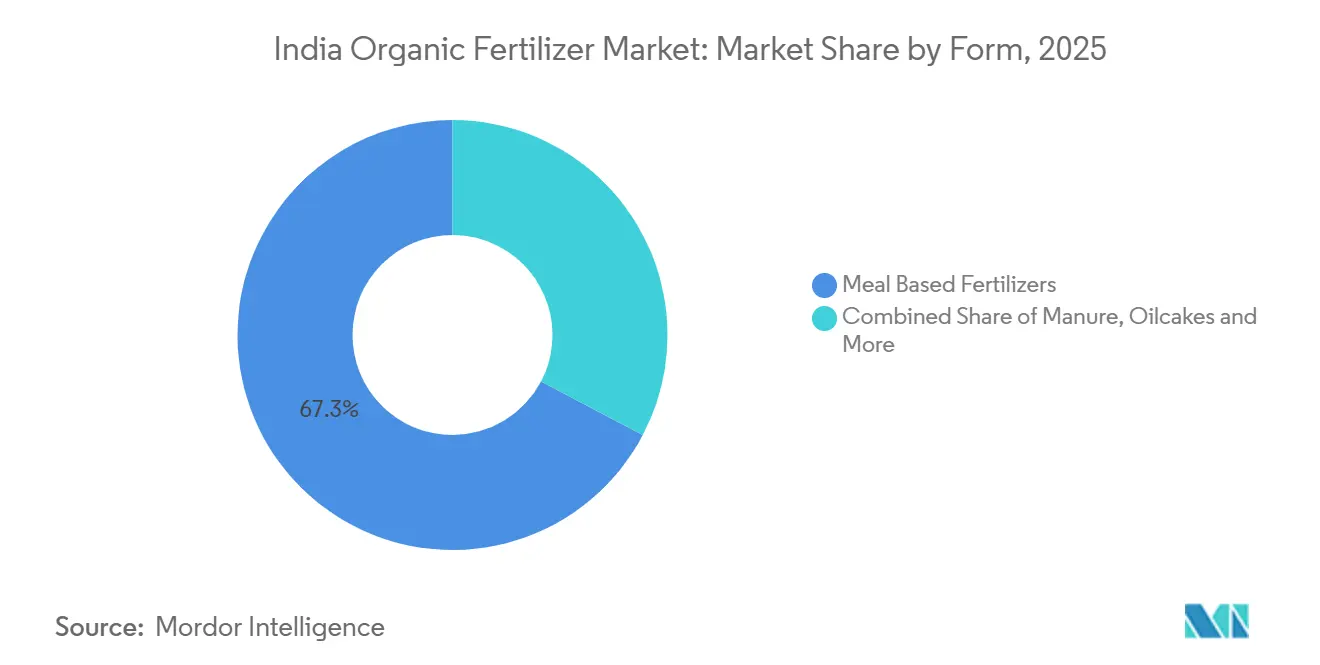
- Por forma, los fertilizantes a base de harina representaron el 67,3% de la cuota del mercado de fertilizantes orgánicos de India en 2025, mientras que se prevé que el estiércol crezca a una CAGR del 9,2% entre 2026 y 2031.
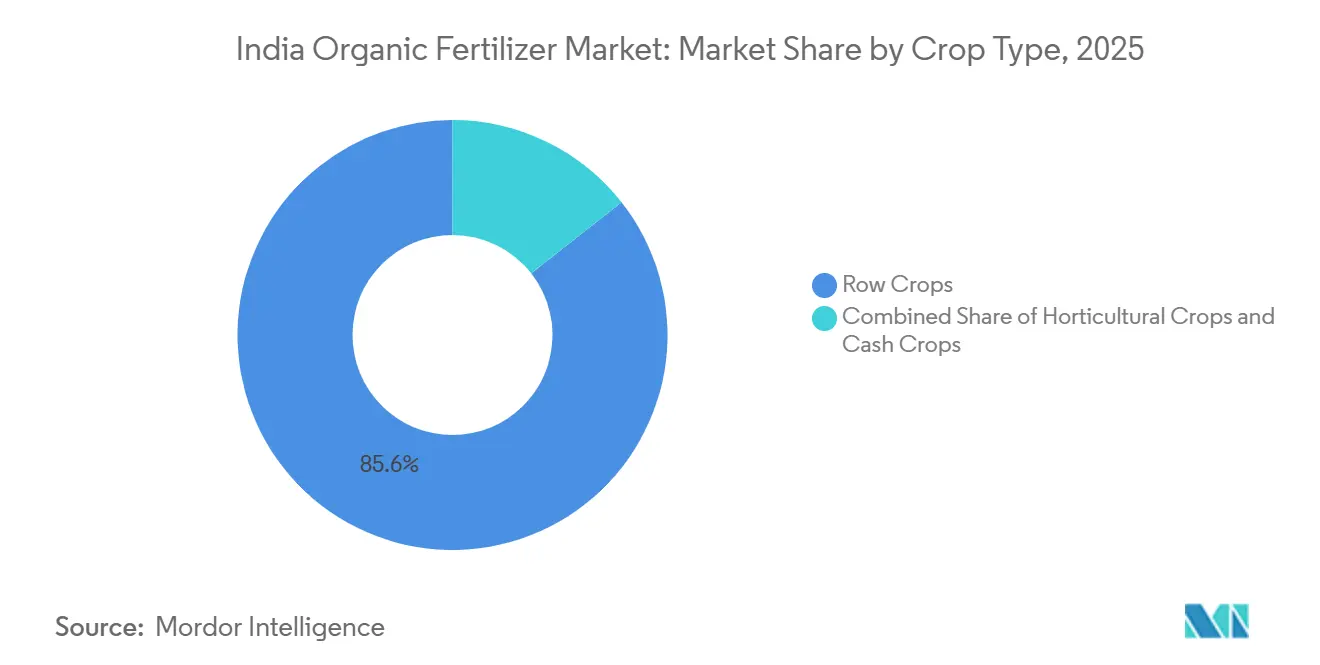
- Por tipo de cultivo, los cultivos en hilera representaron el 85,6% del tamaño del mercado de fertilizantes orgánicos de India en 2025, mientras que se prevé que los cultivos comerciales crezcan a una CAGR del 8,7% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de fertilizantes orgánicos de India
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Incentivos gubernamentales y subsidios a insumos orgánicos | +1.8% | Nacional, con ganancias concentradas en Madhya Pradesh, Maharashtra y la Región Nororiental | Mediano plazo (2-4 años) |
| Demanda creciente de productos orgánicos certificados y orientados a la exportación | +1.3% | Sur de India y Oeste de India, con efectos secundarios en el Este de India | Mediano plazo (2-4 años) |
| Expansión de tierras agrícolas orgánicas certificadas y agricultura en clústeres | +1.5% | Nacional, con mayor intensidad en Madhya Pradesh, Maharashtra y Rajasthan | Largo plazo (≥ 4 años) |
| Presión ambiental para reducir el uso excesivo de fertilizantes químicos | +1.0% | Nacional, con ganancias tempranas en Punjab, Haryana y Andhra Pradesh | Largo plazo (≥ 4 años) |
| GOBARdhan y comercialización de materia prima de biogás comprimido | +0.8% | Oeste de India, Maharashtra, Gujarat, Rajasthan y Uttar Pradesh | Largo plazo (≥ 4 años) |
| Formulaciones orgánicas específicas por cultivo habilitadas por análisis de suelos y asesoramiento digital | +0.7% | Nacional, con ganancias tempranas en el Sur de India y el Oeste de India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Incentivos gubernamentales y subsidios a insumos orgánicos
Los incentivos gubernamentales y los subsidios a los insumos orgánicos están apoyando la adopción de fertilizantes orgánicos por parte de los agricultores, reduciendo la carga de costos y mejorando el acceso a insumos orgánicos certificados. En el marco del Paramparagat Krishi Vikas Yojana (PKVY), los agricultores reciben INR 31.500 (331,25 USD) por hectárea durante tres años, incluidos INR 15.000 (157,38 USD) por hectárea mediante transferencia directa de beneficios para insumos orgánicos, según la Oficina de Información de Prensa (PIB). Estos incentivos financieros alientan a los agricultores a adoptar fertilizantes orgánicos como parte de programas estructurados de agricultura orgánica y apoyan la demanda a través de la adquisición basada en clústeres. Una asistencia similar en el marco de programas como la Misión de Desarrollo de la Cadena de Valor Orgánico para la Región Nororiental (MOVCDNER) extiende la adopción de insumos orgánicos con apoyo gubernamental a regiones adicionales. La disponibilidad de asistencia financiera plurianual, apoyo a la certificación y programas organizados de agricultura orgánica mejora el acceso al mercado para los proveedores que ofrecen productos de fertilizantes orgánicos conformes y puede fomentar la adquisición recurrente dentro de los clústeres agrícolas apoyados.
Demanda creciente de productos orgánicos certificados y orientados a la exportación
La creciente demanda de productos orgánicos certificados en los mercados de exportación está apoyando el uso de insumos orgánicos conformes en las cadenas de suministro agrícolas certificadas de India. India exportó 665,97 millones de USD de productos orgánicos en 2024-25, según la Autoridad de Desarrollo de Exportaciones de Productos Alimentarios Agrícolas y Procesados (APEDA)[2]. La producción orgánica orientada a la exportación requiere el cumplimiento de los requisitos de certificación y trazabilidad en el marco del Programa Nacional de Producción Orgánica (NPOP), lo que aumenta la importancia del uso documentado y conforme de insumos. El lanzamiento de la 8.ª edición del NPOP y TraceNet 2.0 en enero de 2025 fortaleció aún más la trazabilidad digital, la certificación y el cumplimiento en las cadenas de suministro orgánicas. Estos requisitos favorecen a los proveedores de fertilizantes orgánicos que pueden proporcionar formulaciones estandarizadas, documentación relacionada con la certificación y registros de trazabilidad adecuados para las granjas registradas en el NPOP, apoyando la demanda de los agricultores que apuntan a mercados domésticos y de exportación de alta gama.
Expansión de tierras agrícolas orgánicas certificadas y agricultura en clústeres
La expansión de las tierras agrícolas orgánicas certificadas y las granjas en proceso de conversión está ampliando la base potencial de demanda de productos de fertilizantes orgánicos en India. En el marco del Programa Nacional para la Producción Orgánica (NPOP), 22,5 lakh de hectáreas estaban bajo cultivo orgánico certificado en 2024–25, según la Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Procesados (APEDA). La superficie adicional en proceso de conversión amplía aún más la base de demanda potencial a medida que los agricultores transitan hacia la producción orgánica certificada y adoptan insumos conformes. Los estados con cultivo orgánico sustancial, incluidos Madhya Pradesh, Maharashtra y Rajasthan, proporcionan mercados regionales importantes para los proveedores de fertilizantes orgánicos, en particular para productos utilizados para mejorar la fertilidad del suelo y la disponibilidad de nutrientes. Mientras tanto, el enfoque basado en clústeres del Paramparagat Krishi Vikas Yojana (PKVY) organiza las granjas participantes en grupos definidos, facilitando la distribución coordinada de insumos y la implementación de prácticas de agricultura orgánica. Esta estructura organizada puede ayudar a los proveedores a llegar a múltiples agricultores a través de adquisiciones a granel, al tiempo que apoya los requisitos de documentación y trazabilidad, fortaleciendo así la distribución de fertilizantes orgánicos en granjas certificadas y en transición.
GOBARdhan y comercialización de materia prima de biogás comprimido
La comercialización del abono orgánico proveniente de plantas de biogás comprimido (CBG) está creando un flujo de suministro adicional de productos de fertilizantes orgánicos en India. Las ventas de abono orgánico fermentado (FOM), abono orgánico fermentado líquido (LFOM) y abono orgánico rico en fosfato (PROM) alcanzaron 1,67 millones de toneladas métricas durante 2025–26 hasta febrero de 2026, según la Oficina de Información de Prensa (PIB)[3]. El apoyo gubernamental a través del esquema de Asistencia para el Desarrollo del Mercado (MDA) está fomentando la producción, comercialización y distribución más amplia de estos fertilizantes orgánicos derivados de CBG. La expansión de la infraestructura de CBG también está mejorando la disponibilidad de abono orgánico producido a partir de residuos agrícolas, estiércol de ganado y otras materias primas de biomasa, fortaleciendo el vínculo entre la gestión de residuos y el suministro de insumos agrícolas. El Esquema Nacional de Bioenergía Circular GOBARdhan aprobado apoya el desarrollo de biogás comprimido (CBG), la agregación de materias primas, el procesamiento de abono orgánico y la generación de valor añadido, fortaleciendo la cadena de valor de los fertilizantes orgánicos. Estos desarrollos están ampliando la disponibilidad de productos alternativos de fertilizantes orgánicos y favorecen a los proveedores que pueden asegurar materias primas de biomasa confiables, establecer capacidades de procesamiento y desarrollar redes de distribución para el abono orgánico derivado de CBG.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mayor costo de entrega en comparación con los fertilizantes sintéticos subsidiados | -1.5% | Nacional, más agudo en el Norte de India y el Este de India | Mediano plazo (2-4 años) |
| Contenido de nutrientes y calidad inconsistentes entre proveedores descentralizados | -1.0% | Nacional, más elevado en el Este de India y el Centro de India | Largo plazo (≥ 4 años) |
| Alta Humedad, Baja Densidad de Nutrientes y Logística Fragmentada Elevan los Costos de Entrega | -0.8% | Oeste de India, Norte de India y estados con alta densidad ganadera | Largo plazo (≥ 4 años) |
| Monetización limitada de insumos orgánicos elaborados en la granja y débil trazabilidad | -0.5% | Nacional, más agudo en el Este de India y la Región Nororiental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor costo de entrega en comparación con los fertilizantes sintéticos subsidiados
Los mayores costos de entrega en comparación con los fertilizantes sintéticos subsidiados siguen siendo una restricción para el mercado de fertilizantes orgánicos de India, particularmente en regiones donde los costos de transporte, manejo y almacenamiento son más elevados. La urea se vende a un precio de venta al público notificado por el gobierno de INR 242 (2,54 USD) por bolsa de 45 kilogramos, con el gobierno cubriendo la diferencia entre su costo de entrega y el monto recaudado de los agricultores a través del Esquema de Subsidio a la Urea, según la Oficina de Información de Prensa. Los fertilizantes orgánicos generalmente tienen una estructura de costos diferente porque su naturaleza más voluminosa puede aumentar los gastos de transporte, almacenamiento, manejo y aplicación en relación con los fertilizantes sintéticos concentrados. Las iniciativas gubernamentales que fomentan la reducción del uso de fertilizantes químicos pueden apoyar la adopción de fuentes alternativas de nutrientes, pero no eliminan la ventaja de precio establecida de los fertilizantes sintéticos subsidiados. Esta diferencia de costos puede dificultar la adopción de fertilizantes orgánicos entre los agricultores sensibles al precio, particularmente donde los productos orgánicos no generan una prima o no reciben apoyo directo a los insumos.
Contenido de nutrientes y calidad inconsistentes entre proveedores descentralizados
El contenido de nutrientes y la calidad del producto inconsistentes entre los proveedores descentralizados de fertilizantes orgánicos pueden limitar la confianza de los agricultores y las compras repetidas en el mercado de fertilizantes orgánicos de India. Las variaciones en la composición de las materias primas, los métodos de procesamiento, los niveles de humedad y las condiciones de compostaje pueden dar lugar a diferencias en la concentración de nutrientes y las características del producto entre lotes. Esto puede hacer que el rendimiento del producto sea menos predecible para los agricultores y complique las comparaciones entre proveedores. En noviembre de 2024, el Consejo Indio de Investigación Agrícola (ICAR) inició un proyecto de demostración de dos años para evaluar el rendimiento del abono orgánico fermentado (FOM) y el abono orgánico fermentado líquido (LFOM), según la Oficina de Información de Prensa (PIB). La iniciativa refleja la necesidad de evidencia más sólida a nivel de campo sobre la eficacia de los productos emergentes de fertilizantes orgánicos. En consecuencia, las formulaciones consistentes, los procesos de producción estandarizados, las pruebas de calidad y la trazabilidad a nivel de lote siguen siendo importantes para mejorar la fiabilidad del producto y mantener la confianza de los agricultores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma: Los Fertilizantes a Base de Harina Lideran el Mercado, Mientras que el Estiércol Registra el Crecimiento Más Rápido
Los fertilizantes a base de harina representaron el 67,3% del tamaño del mercado de fertilizantes orgánicos de India en 2025, convirtiéndolos en el segmento de forma más grande. Su posición de liderazgo está respaldada por su uso establecido en la gestión de nutrientes en algodón, cúrcuma, chile y otros cultivos de mayor valor, así como por la disponibilidad de formulaciones granulares y de fácil aplicación compatibles con los equipos de distribución de fertilizantes existentes. Los requisitos de calidad bajo la Orden de Control de Fertilizantes (FCO) pueden favorecer a los procesadores con sistemas establecidos de pruebas y control de calidad. El estiércol y otros fertilizantes orgánicos, incluido el compost urbano, el abono a base de cachaza de caña y las formulaciones enriquecidas, complementan los productos a base de harina al servir aplicaciones más amplias de acondicionamiento del suelo y gestión de nutrientes.
El estiércol es el segmento de más rápido crecimiento, con una CAGR prevista del 9,2% entre 2026 y 2031. Su crecimiento está respaldado por la creciente disponibilidad de abono orgánico proveniente de instalaciones de biogás comprimido (CBG), que generan abono orgánico fermentado (FOM) y abono orgánico fermentado líquido (LFOM) como coproductos. La expansión de la infraestructura de CBG está creando fuentes adicionales de productos de estiércol estandarizados, al tiempo que fortalece el vínculo entre la gestión de residuos y el suministro de insumos agrícolas. El abono a base de cachaza de caña y otros productos de estiércol enriquecido también se benefician del apoyo gubernamental y de la creciente comercialización de fuentes de nutrientes orgánicos. Esta base de suministro en expansión puede mejorar la disponibilidad y distribución de productos, aunque los proveedores deben mantener un contenido de nutrientes, calidad y cumplimiento regulatorio consistentes a medida que los productos a base de estiércol adquieren un papel más importante en el mercado de fertilizantes orgánicos de India.



Por tipo de cultivo: los cultivos en hilera lideran la demanda mientras que los cultivos comerciales ganan impulso de certificación
Los cultivos en hilera representaron el 85,6% de la cuota del mercado de fertilizantes orgánicos de India en 2025, convirtiéndolos en el tipo de cultivo más grande. El arroz, el trigo, el sorgo y las legumbres representan una parte sustancial del uso de fertilizantes orgánicos debido a su extensa área cultivada y su participación en programas de agricultura orgánica apoyados por el gobierno. El Paramparagat Krishi Vikas Yojana (PKVY) y la Misión Nacional de Agricultura Natural (NMNF) están apoyando la adopción de insumos orgánicos en esta amplia base agrícola. Los estados productores de arroz como Odisha, Andhra Pradesh y Jharkhand representan, por tanto, importantes centros de demanda para los proveedores de fertilizantes orgánicos. Los cultivos hortícolas tienen una base de área más pequeña, pero pueden generar una demanda de mayor valor donde la certificación, el cumplimiento de residuos y los mercados de alta gama fomentan el uso de insumos orgánicos documentados.
Los cultivos comerciales son el tipo de cultivo de más rápido crecimiento, con una previsión de expansión a un CAGR del 8,7% entre 2026 y 2031. La caña de azúcar, el algodón, las especias y otros cultivos vinculados a la exportación están ganando demanda de fertilizantes orgánicos a medida que los productores participan en cadenas de suministro certificadas que requieren el uso de insumos trazables y documentados. La orientación exportadora de varios cultivos comerciales refuerza este requisito, en particular donde los compradores y los organismos de certificación exigen registros de insumos agrícolas conformes. Las exportaciones orgánicas de especias y condimentos de India alcanzaron 45,4 millones de USD en 2024-25, según la Autoridad de Desarrollo de Exportaciones de Productos Alimentarios Agrícolas y Procesados (APEDA). Los crecientes requisitos de certificación y trazabilidad en cultivos como uvas, café, especias y otros productos orientados a la exportación pueden, por tanto, crear oportunidades para los proveedores que ofrecen formulaciones conformes con el NPOP y documentación de apoyo, mientras que los cultivos hortícolas y otros cultivos especiales continúan proporcionando oportunidades adicionales de demanda de alta gama.

Análisis geográfico
Segmento de cultivos en hilera en el mercado de fertilizantes orgánicos de India
Maharashtra fue el mayor mercado regional de fertilizantes orgánicos en India en 2025, respaldado por su sustancial base de agricultura orgánica certificada y su diversa estructura de cultivos. El estado contaba con 5,3 lakh de hectáreas de área orgánica certificada en 2024–25, según la Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Procesados (APEDA). La producción de caña de azúcar, algodón, oleaginosas y uvas de mesa de Maharashtra genera demanda de diferentes formulaciones de fertilizantes orgánicos, mientras que los cultivos orientados a la exportación aumentan la importancia de los insumos trazables y conformes. La gran base agrícola del estado y la creciente disponibilidad de abono orgánico a través de actividades de biomasa y biogás comprimido respaldan aún más su posición en el mercado de fertilizantes orgánicos de India.
Gujarat combina una base sustancial de agricultura orgánica con demanda proveniente del algodón, las oleaginosas, los cultivos hortícolas y otras actividades agrícolas comerciales. El estado contaba con 1,9 lakh de hectáreas de área orgánica certificada en 2024–25, según APEDA. Karnataka y Tamil Nadu se benefician de cultivos de plantación y orientados a la exportación, como café, té, cardamomo y pimienta, donde los productores certificados requieren insumos orgánicos documentados y conformes. Madhya Pradesh representa otro mercado importante debido a su gran área de agricultura orgánica certificada y su extensa producción de cultivos en hilera, mientras que Odisha, Andhra Pradesh y Jharkhand ofrecen oportunidades a través de la producción de arroz y los clústeres de agricultura orgánica apoyados por el gobierno. Los estados del noreste también ofrecen una oportunidad diferenciada a través de la Misión de Desarrollo de la Cadena de Valor Orgánico para la Región Nororiental (MOVCDNER), particularmente para los proveedores capaces de satisfacer los requisitos de la producción orgánica de pequeños agricultores y de plantaciones.
En todos estos estados, la ejecución de la cadena de suministro sigue siendo importante, ya que los proveedores de fertilizantes orgánicos deben mantener una calidad de producto consistente, cumplimiento regulatorio, trazabilidad y distribución confiable. Los proveedores con instalaciones de producción o agregación localizadas pueden reducir los requisitos de transporte para los fertilizantes orgánicos voluminosos, al tiempo que mejoran la disponibilidad cerca de los clústeres agrícolas. Las oportunidades comerciales también difieren según la estructura de cultivos, con Maharashtra y Gujarat ofreciendo una fuerte demanda de la agricultura comercial y orientada a la exportación, Karnataka y Tamil Nadu beneficiándose de las cadenas de suministro de plantaciones, y Madhya Pradesh y otros estados del centro y el este proporcionando mayores oportunidades en cultivos en hilera y programas de agricultura orgánica apoyados por el gobierno. El crecimiento geográfico en el mercado de fertilizantes orgánicos de India dependerá, por tanto, no solo de la expansión del cultivo certificado, sino también de la capacidad de los proveedores para establecer redes de distribución regional eficientes y ofrecer productos adecuados a los requisitos locales de cultivos y certificación.
Panorama competitivo
Concentración del Mercado
Principales empresas en el mercado de fertilizantes orgánicos de India
El mercado de fertilizantes orgánicos de India está fragmentado, con Coromandel International Limited, Indian Farmers Fertiliser Cooperative Limited (IFFCO), T. Stanes and Company Limited, Swaroop Agri Sciences Private Limited y Amruth Organic Fertilizers entre los principales actores en 2025. La competencia abarca fertilizantes a base de harina, estiércol, compost, formulaciones orgánicas enriquecidas y otros productos de nutrientes orgánicos. Coromandel International Limited aprovecha su amplia cartera de fertilizantes, capacidades de fabricación y red de venta minorista rural, mientras que IFFCO se beneficia de su extensa red de agricultores, estructura de distribución cooperativa y cartera de insumos agrícolas orgánicos. T. Stanes and Company Limited se apoya en su presencia establecida en insumos agrícolas orgánicos, capacidades agronómicas y red de distribución. Mientras tanto, los productores regionales y los fabricantes descentralizados representan una parte sustancial del suministro, particularmente en áreas con abundante biomasa local y relaciones agrícolas establecidas. Esta estructura fragmentada hace que el acceso a materias primas, la consistencia del producto, el cumplimiento regulatorio, el alcance de la distribución y el apoyo agronómico sean factores competitivos clave.
La diferenciación competitiva depende cada vez más del contenido de nutrientes consistente, las formulaciones estandarizadas, las pruebas de calidad, la trazabilidad y la distribución confiable. Los proveedores más grandes pueden aprovechar las pruebas de laboratorio, los sistemas formales de control de calidad, la documentación regulatoria y las extensas redes de distribuidores, mientras que los productores regionales se benefician de menores costos logísticos y proximidad a los clústeres agrícolas. La adopción de abono orgánico fermentado (FOM), abono orgánico fermentado líquido (LFOM), formulaciones enriquecidas y otros productos estandarizados amplía aún más el panorama competitivo, poniendo mayor énfasis en el rendimiento del producto, el apoyo a la certificación y la asistencia técnica a nivel de agricultor.
Existen oportunidades para las empresas que pueden agregar materias primas orgánicas, estandarizar la calidad del producto y establecer redes de distribución confiables en mercados agrícolas fragmentados. Los clústeres de agricultura orgánica apoyados por el gobierno, las granjas certificadas y las cadenas de suministro agrícola orientadas a la exportación crean demanda de productos conformes y documentación de respaldo. Los proveedores que integran el abastecimiento de materias primas, el procesamiento, las pruebas de calidad, la certificación y los registros de aplicación a nivel de granja están bien posicionados para satisfacer estos requisitos. Los sistemas de trazabilidad como TraceNet 2.0 refuerzan aún más la importancia del uso documentado de insumos en las cadenas de suministro orgánico certificadas. Si bien los productores localizados se benefician del acceso a biomasa de bajo costo y la proximidad a los clústeres agrícolas, las empresas más grandes pueden capitalizar la escala de fabricación, la infraestructura de pruebas, la documentación regulatoria y las redes de distribución establecidas. En consecuencia, el posicionamiento competitivo en el mercado de fertilizantes orgánicos de India depende de combinar un acceso confiable a materias primas con una calidad de producto consistente, cumplimiento regulatorio, alcance de distribución y apoyo agronómico, en lugar de depender únicamente de la capacidad de fabricación.
Líderes de la industria de fertilizantes orgánicos de India
-
Coromandel International Limited
-
Indian Farmers Fertiliser Cooperative Limited
-
T. Stanes and Company Limited
-
Swaroop Agri Sciences Private Limited
-
Amruth Organic Fertilizers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Agosto de 2026: El Gabinete de la Unión aprobó GOBARdhan, el Esquema Nacional de Bioenergía Circular, con una asignación de INR 23.731 crore (2,45 mil millones de USD) para los ejercicios fiscales 2026–27 a 2035–36, apoyando la producción de biogás comprimido y el procesamiento de abono orgánico, incluidos los coproductos de abono orgánico fermentado (FOM) y abono orgánico fermentado líquido (LFOM).
- Junio de 2026: Coromandel International Limited y Samunnati Agri Value Chain Solutions Private Limited firmaron un Memorando de Entendimiento para fortalecer la distribución de insumos agrícolas a las Organizaciones de Productores Agrícolas (FPO) en toda India, ampliando potencialmente el acceso a los productos de fertilizantes orgánicos de Coromandel a través de la red de FPO de Samunnati.
- Enero de 2025: El Ministerio de Comercio e Industria, a través de la Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Procesados (APEDA), lanzó la 8.ª edición del Programa Nacional para la Producción Orgánica (NPOP) y TraceNet 2.0, fortaleciendo la certificación orgánica, la trazabilidad digital y la supervisión regulatoria para las cadenas de suministro orgánico certificadas.
Alcance del informe del mercado de fertilizantes orgánicos de India
Los fertilizantes orgánicos son fertilizantes derivados principalmente de materiales orgánicos de origen vegetal, animal u otros materiales orgánicos de origen natural que suministran nutrientes a los cultivos y mejoran la fertilidad del suelo. Incluyen materiales como compost, estiércol de granja, estiércol animal, harina de huesos, tortas de aceite, residuos de cultivos y otras fuentes de nutrientes orgánicos procesados.
El informe del mercado de fertilizantes orgánicos de India está segmentado por forma (estiércol, fertilizantes a base de harina y más) y por tipo de cultivo (cultivos comerciales, cultivos hortícolas y cultivos en hilera). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
| Estiércol |
| Fertilizantes a base de harina |
| Tortas oleaginosas |
| Otros fertilizantes orgánicos |
| Cultivos comerciales |
| Cultivos hortícolas |
| Cultivos en hilera |
| Forma | Estiércol |
| Fertilizantes a base de harina | |
| Tortas oleaginosas | |
| Otros fertilizantes orgánicos | |
| Tipo de cultivo | Cultivos comerciales |
| Cultivos hortícolas | |
| Cultivos en hilera |
Definición de mercado
- DOSIS DE APLICACIÓN PROMEDIO - La tasa de aplicación promedio es el volumen medio de fertilizantes orgánicos aplicados por hectárea de tierra de cultivo en la región/país respectivo.
- TIPO DE CULTIVO - El tipo de cultivo incluye cultivos en hilera (cereales, legumbres, semillas oleaginosas), cultivos hortícolas (frutas y verduras) y cultivos comerciales (cultivos de plantación, cultivos de fibra y otros cultivos industriales).
- FUNCIÓN - La función de nutrición de cultivos de los biológicos agrícolas consiste en diversos productos que proporcionan nutrientes esenciales para las plantas y mejoran la calidad del suelo.
- TIPO - Los fertilizantes orgánicos se aplican para proporcionar nutrientes esenciales a los cultivos y mejorar la calidad del suelo.
| Palabra clave | Definición |
|---|---|
| Cultivos comerciales | Los cultivos comerciales son cultivos no consumibles que se venden en su totalidad o en parte para fabricar productos finales con fines de lucro. |
| Manejo Integrado de Plagas (MIP) | El MIP es un enfoque sostenible y respetuoso con el medio ambiente para el control de plagas en diversos cultivos. Implica una combinación de métodos, incluidos controles biológicos, prácticas culturales y uso selectivo de pesticidas. |
| Agentes bacterianos de biocontrol | Bacterias utilizadas para controlar plagas y enfermedades en los cultivos. Actúan produciendo toxinas perjudiciales para las plagas objetivo o compitiendo con ellas por nutrientes y espacio en el entorno de cultivo. Algunos ejemplos de agentes bacterianos de biocontrol comúnmente utilizados incluyen Bacillus thuringiensis (Bt), Pseudomonas fluorescens y Streptomyces spp. |
| Producto fitosanitario (PFS) | Un producto fitosanitario es una formulación aplicada a los cultivos para protegerlos de plagas, como malas hierbas, enfermedades o insectos. Contienen una o más sustancias activas junto con otros coformulantes como disolventes, portadores, material inerte, agentes humectantes o adyuvantes formulados para lograr una eficacia óptima del producto. |
| Patógeno | Un patógeno es un organismo que causa enfermedades a su huésped, con la gravedad de los síntomas de la enfermedad. |
| Parasitoides | Los parasitoides son insectos que depositan sus huevos sobre o dentro del insecto huésped, con sus larvas alimentándose del insecto huésped. En la agricultura, los parasitoides pueden utilizarse como forma de control biológico de plagas, ya que ayudan a controlar el daño de las plagas a los cultivos y reducen la necesidad de plaguicidas químicos. |
| Nematodos entomopatógenos (NEP) | Los nematodos entomopatógenos son gusanos redondos parásitos que infectan y matan a las plagas liberando bacterias de su intestino. Los nematodos entomopatógenos son una forma de agentes de biocontrol utilizados en la agricultura. |
| Micorriza vesicular-arbuscular (MVA) | Los hongos MVA son especies de hongos micorrícicos. Viven en las raíces de diferentes plantas de orden superior. Desarrollan una relación simbiótica con las plantas en las raíces de estas plantas. |
| Agentes fúngicos de biocontrol | Los agentes fúngicos de biocontrol son hongos beneficiosos que controlan las plagas y enfermedades de las plantas. Son una alternativa a los plaguicidas químicos. Infectan y matan a las plagas o compiten con los hongos patógenos por nutrientes y espacio. |
| Biofertilizantes | Los biofertilizantes contienen microorganismos beneficiosos que mejoran la fertilidad del suelo y promueven el crecimiento de las plantas. |
| Biopesticidas | Los biopesticidas son compuestos naturales o de base biológica utilizados para gestionar las plagas agrícolas mediante efectos biológicos específicos. |
| Depredadores | Los depredadores en la agricultura son los organismos que se alimentan de las plagas y ayudan a controlar el daño de las plagas a los cultivos. Algunas especies depredadoras comunes utilizadas en la agricultura incluyen mariquitas, crisopas y ácaros depredadores. |
| Agentes de biocontrol | Los agentes de biocontrol son organismos vivos utilizados para controlar plagas y enfermedades en la agricultura. Son alternativas a los plaguicidas químicos y son conocidos por su menor impacto en el medio ambiente y la salud humana. |
| Fertilizantes orgánicos | El fertilizante orgánico está compuesto de materia animal o vegetal utilizada sola o en combinación con uno o más elementos o compuestos de origen no sintético utilizados para la fertilidad del suelo y el crecimiento de las plantas. |
| Hidrolizados de proteínas (HP) | Los bioestimulantes a base de hidrolizados de proteínas contienen aminoácidos libres, oligopéptidos y polipéptidos producidos por hidrólisis enzimática o química de proteínas, principalmente de fuentes vegetales o animales. |
| Bioestimulantes / Reguladores del crecimiento vegetal (RCV) | Los bioestimulantes/reguladores del crecimiento vegetal (RCV) son sustancias derivadas de recursos naturales para mejorar el crecimiento y la salud de las plantas mediante la estimulación de los procesos vegetales (metabolismo). |
| Enmiendas del suelo | Las enmiendas del suelo son sustancias aplicadas al suelo que mejoran la salud del suelo, como la fertilidad y la estructura del suelo. |
| Extracto de algas marinas | Los extractos de algas marinas son ricos en micro y macronutrientes, proteínas, polisacáridos, polifenoles, fitohormonas y osmolitos. Estas sustancias impulsan la germinación de semillas y el establecimiento del cultivo, el crecimiento y la productividad total de las plantas. |
| Compuestos relacionados con el biocontrol y/o la promoción del crecimiento (CRBPC) | Los compuestos relacionados con el biocontrol o la promoción del crecimiento (CRBPC) son la capacidad de una bacteria para producir compuestos para el biocontrol de fitopatógenos y la promoción del crecimiento vegetal. |
| Bacterias fijadoras de nitrógeno simbióticas | Las bacterias fijadoras de nitrógeno simbióticas, como el Rhizobium, obtienen alimento y refugio del huésped y, a cambio, ayudan proporcionando nitrógeno fijado a las plantas. |
| Fijación de nitrógeno | La fijación de nitrógeno es un proceso químico en el suelo que convierte el nitrógeno molecular en amoníaco o compuestos nitrogenados relacionados. |
| Servicio de Investigación Agrícola (ARS) | El ARS es el principal organismo científico de investigación interna del Departamento de Agricultura de los Estados Unidos. Su objetivo es encontrar soluciones a los problemas agrícolas que enfrentan los agricultores del país. |
| Regulaciones fitosanitarias | Las regulaciones fitosanitarias impuestas por los organismos gubernamentales respectivos verifican o prohíben la importación y comercialización de ciertos insectos, especies vegetales o productos de estas plantas para prevenir la introducción o propagación de nuevas plagas o patógenos de plantas. |
| Ectomicorriza (ECM) | La ectomicorriza (ECM) es una interacción simbiótica de hongos con las raíces absorbentes de plantas superiores en la que tanto la planta como los hongos se benefician de la asociación para su supervivencia. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los números históricos del mercado disponibles. Mediante un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: Validar y finalizar: En este importante paso, todos los números del mercado, las variables y los criterios de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen integral del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, proyectos de consultoría personalizada, bases de datos y plataformas de suscripción.




