
Tamaño y Participación del Mercado de Defensa de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 23.91 Mil millones de dólares |
| Tamaño del Mercado (2026) | 24.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.09 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Defensa de Arabia Saudita por Mordor Intelligence
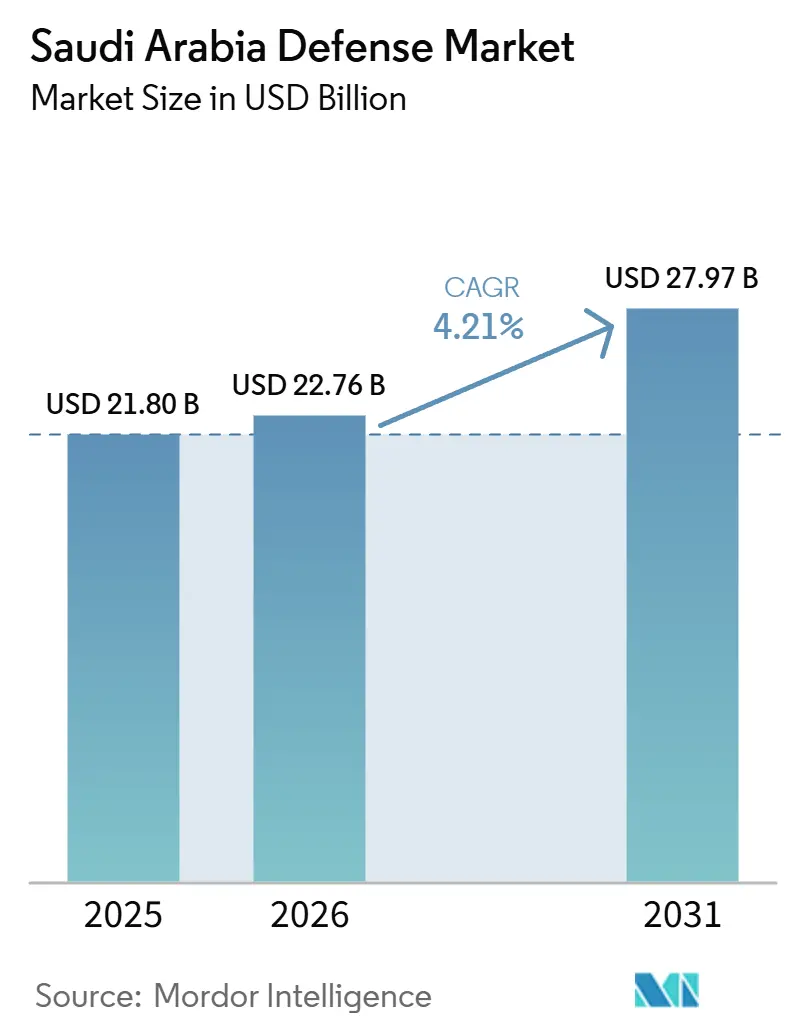
El tamaño del mercado de defensa de Arabia Saudita fue valorado en 23,91 mil millones de USD en 2025, y se proyecta que crezca de 24,79 mil millones de USD en 2026 a 33,32 mil millones de USD en 2031, a una CAGR del 6,09% durante 2026-2031. El crecimiento sostenido está impulsado por la Visión 2030, que asigna más de la mitad de los gastos futuros a la fabricación nacional, mitiga la exposición a las fluctuaciones del precio del petróleo y vincula los presupuestos de defensa a la diversificación industrial. La producción indígena se está ampliando a través de empresas conjuntas que incorporan cláusulas de transferencia de tecnología en cada contrato principal. Al mismo tiempo, las amenazas regionales continúan intensificando la demanda de defensas aéreas, de misiles y contra-UAS en capas. La modernización naval está ganando impulso porque las rutas marítimas del Mar Rojo enfrentan ataques persistentes de misiles y UAV, y las inversiones en ISR espacial han pasado del concepto a programas financiados bajo Neo Space Group. La dinámica competitiva está cambiando a medida que los proveedores de Turquía y Corea del Sur ganan contratos al combinar financiamiento flexible con altos compromisos de contenido local, desafiando el dominio histórico de los principales contratistas estadounidenses y europeos.
Conclusiones Clave del Informe
- Por fuerzas armadas, la Fuerza Aérea lideró el gasto con una participación del 38,19% en 2025 y se prevé que crezca a una CAGR del 6,65% hasta 2031.
- Por tipo, el MRO militar representó el 22,82% de los desembolsos de 2025, mientras que se prevé que los sensores crezcan a una CAGR del 6,62% hasta 2031.
- Por dominio, el aire representó el 36,90% del gasto de 2025, mientras que se proyecta que el espacio crezca a una CAGR del 10,35% hasta 2031, impulsado por los programas del Neo Space Group.
- Por naturaleza de adquisición, las compras extranjeras representaron el 80,50% de los presupuestos de 2025, aunque se prevé que la producción nacional crezca a una CAGR del 11,40% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Defensa de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento sostenido del gasto en defensa alineado con las prioridades de la Visión 2030 | +1.2% | Zonas industriales de Riad y la Provincia Oriental | Largo plazo (≥ 4 años) |
| Mandatos de localización de defensa y compensación que fortalecen la fabricación nacional | +1.0% | Riad, Dammam, Yeda | Mediano plazo (2-4 años) |
| Crecientes requisitos de vehículos aéreos no tripulados, misiles y contra sistemas no tripulados derivados de amenazas a la seguridad regional | +0.9% | Najran, Jizan, costa del Mar Rojo | Corto plazo (≤ 2 años) |
| Aumento de la inversión en ISR espacial y capacidades de vigilancia satelital | +0.5% | Clústeres de I+D de Riad | Largo plazo (≥ 4 años) |
| Expansión de programas de ciberdefensa para proteger la infraestructura crítica nacional | +0.4% | Nodos de infraestructura energética y financiera | Mediano plazo (2-4 años) |
| Modernización de sistemas integrados de defensa aérea y antimisiles | +0.8% | Riad, instalaciones petroleras de la Provincia Oriental, principales puertos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Sostenido del Gasto en Defensa Alineado con las Prioridades de la Visión 2030
La Visión 2030 integra el financiamiento de defensa en la estrategia industrial del Reino de Arabia Saudita (KSA), protegiendo los presupuestos de las fluctuaciones de los precios de las materias primas y anclando los objetivos de localización a largo plazo. La titularidad del Fondo de Inversión Pública sobre Saudi Arabian Military Industries (SAMI) vincula cada programa plurianual a la creación de empleo y la transferencia de tecnología, fortaleciendo así el apoyo político cuando los ingresos petroleros disminuyen. La asignación de defensa de SAR 272 mil millones (72,48 mil millones de USD) para 2025 preserva el impulso de modernización, a pesar de un déficit fiscal planificado de SAR 27 mil millones (7,20 mil millones de USD), lo que demuestra el estatus protegido de los desembolsos militares dentro de la planificación presupuestaria macroeconómica. La localización aumentó del 4% en 2018 al 24,89% a finales de 2024, añadiendo más de 800 empleos directos solo a través de contratos de la Guardia Nacional. A medida que aumenta la participación del contenido local, el mercado de defensa de Arabia Saudita asigna el gasto a cadenas de suministro nacionales en lugar de balances extranjeros, creando grupos de interés que resisten los recortes futuros.
Mandatos de Localización de Defensa y Compensación que Fortalecen la Fabricación Nacional
Las cláusulas de compensación se han convertido en un requisito indispensable para cada adjudicación importante. El Ministerio de la Guardia Nacional exige un mínimo del 60% de contenido local en su acuerdo de sostenimiento de armamento firmado en enero de 2025. El portal de licencias de GAMI bloquea a los inversores extranjeros que no demuestran creación de valor nacional, orientando a los principales contratistas hacia empresas conjuntas como la línea de vehículos aéreos no tripulados Akinci de Baykar, que incluye un 70% de producción saudita, y las asociaciones de THAAD de Lockheed Martin Corporation con Middle East Propulsion Company. BAE Systems fusionó dos entidades de larga trayectoria en BAE Systems Arabian Industries en mayo de 2025 para alinearse con los nuevos umbrales. Sin embargo, los ecosistemas de nivel 2 y nivel 3 están rezagados, lo que obliga a los principales contratistas a importar piezas de precisión y utilizar créditos de capacitación para cumplir con los ratios de compensación, diluyendo la profundidad industrial.
Crecientes Requisitos de Vehículos Aéreos No Tripulados, Misiles y Contra Sistemas No Tripulados Derivados de Amenazas a la Seguridad Regional
Los persistentes ataques de UAV hutíes a los activos de Aramco y los lanzamientos de misiles antibuque en el Mar Rojo han elevado la capacidad C-UAS a la máxima prioridad presupuestaria. El ejercicio Red Sands 2025 evaluó 20 sistemas y precedió a un pedido de 100 millones de USD por 2.000 cohetes APKWS, configurados para la interceptación de UAV.[1]Ashley Roque, "Arabia Saudita compra APKWS para misiones contra drones," Breaking Defense, breakingdefense.com Arabia Saudita despliega una estructura en capas que combina interceptores cinéticos, efectores láser y bloqueadores de señal, habilitada por la entrega en septiembre de 2024 de un radar GaN AN/TPY-2 optimizado para discriminar objetivos pequeños. Las métricas de costo por neutralización favorecen este enfoque combinado cuando se enfrentan enjambres de UAV de bajo costo, estableciendo un referente regional que los estados de la OTAN están estudiando.
Aumento de la Inversión en ISR Espacial y Capacidades de Vigilancia Satelital
El lanzamiento de Neo Space Group en mayo de 2024 señaló que el ISR satelital ha pasado a la corriente principal financiada del mercado de defensa de Arabia Saudita. Se prevé que los ingresos de observación terrestre aumenten de 80,80 millones de USD en 2024 a 111,80 millones de USD en 2030, apoyando el monitoreo de fronteras en tiempo real, la conciencia del dominio marítimo y la seguridad de la infraestructura energética. Los acuerdos con Thales Group y Leonardo S.p.A. tienen como objetivo establecer capacidades soberanas en recopilación y análisis, reduciendo así la dependencia de los Medios Técnicos Nacionales de Estados Unidos. Los satélites indígenas permitirán en última instancia opciones de designación de objetivos unilaterales, alterando la dinámica futura de las coaliciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del petróleo que afecta la planificación de adquisiciones de defensa a largo plazo | -0.6% | Unidades de planificación fiscal de Riad | Corto plazo (≤ 2 años) |
| Madurez limitada del ecosistema local de proveedores de defensa de nivel 2 y nivel 3 | -0.4% | Clústeres industriales de la Provincia Oriental y Riad | Mediano plazo (2-4 años) |
| Restricciones de control de exportaciones e ITAR sobre tecnologías de defensa extranjeras avanzadas | -0.3% | Nacional, con impacto en todos los programas de origen estadounidense | Largo plazo (≥ 4 años) |
| Riesgos de ejecución y cronograma derivados de objetivos de localización agresivos | -0.3% | Programas liderados por SAMI en Riad, Dammam y Yeda | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Petróleo que Afecta la Planificación de Adquisiciones de Defensa a Largo Plazo
El precio del Brent, que osciló entre USD 70 y USD 90 por barril en 2024-2025, obligó a los planificadores a anunciar un déficit de SAR 27 mil millones (USD 7,20 mil millones) para 2025, reduciendo la flexibilidad de los contratos plurianuales. Aunque la defensa sigue siendo un gasto protegido, los principales contratistas buscan ahora pagos anticipados, lo que limita el margen fiscal y desplaza la preferencia hacia modernizaciones modulares en lugar de grandes megacontratos.
Madurez Limitada del Ecosistema Local de Proveedores de Defensa de Nivel 2 y Nivel 3
La localización alcanzó el 24,89% a finales de 2024; sin embargo, la capacidad industrial profunda está rezagada respecto a este objetivo. El mecanizado de precisión, los módulos de radar y los subsistemas de guerra electrónica (EW) aún dependen de las importaciones porque las restricciones ITAR impiden la transferencia tecnológica completa.[2]Rahaf Jambi, "El Reino alcanza el 24,9% de localización en el gasto militar para 2024," Arab News, arabnews.pk Los agresivos objetivos de compensación industrial corren el riesgo de incentivar la reubicación de ensamblaje de bajo valor en lugar de fomentar la producción de subcomponentes de alto margen, una brecha que las agencias de la Visión 2030 pretenden cerrar mediante el financiamiento dirigido a las pymes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuerzas Armadas: La Modernización de la Fuerza Aérea se Acelera con Mayor Rapidez
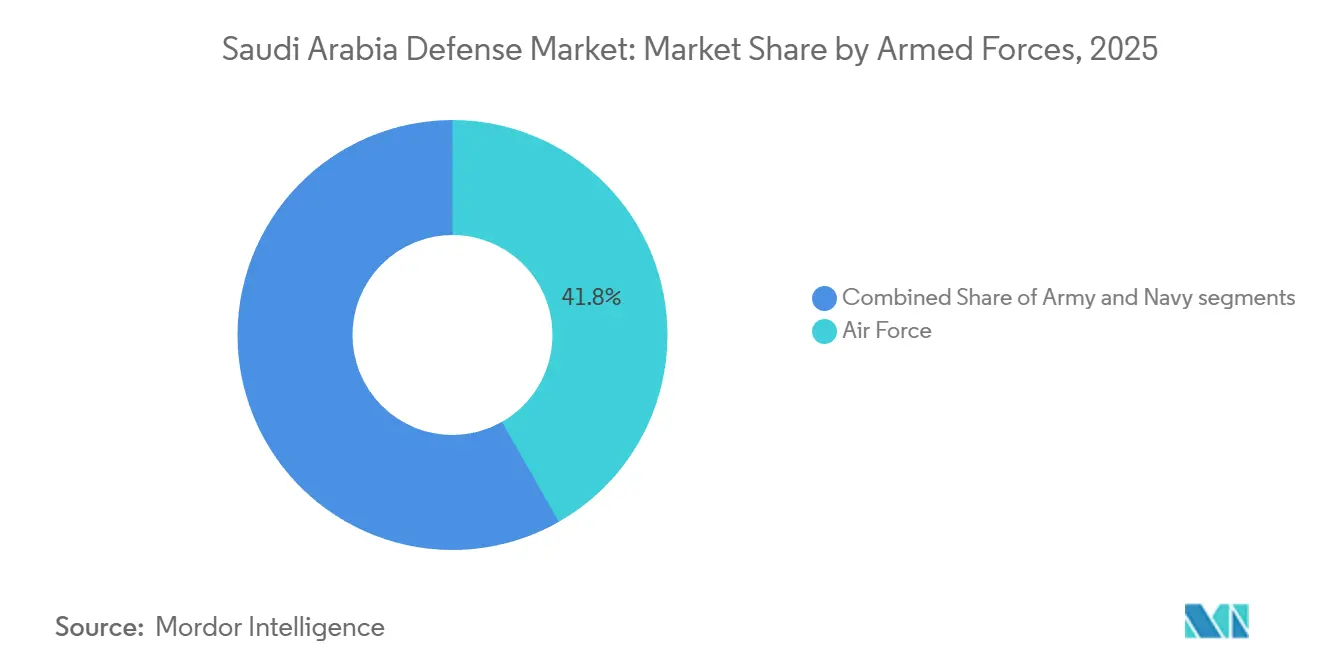
La Fuerza Aérea mantuvo la mayor participación, con el 38,19% del gasto de 2025, y se espera que muestre el crecimiento más rápido con una CAGR del 6,65% durante el período de pronóstico. 228 variantes del F-15 y 72 Typhoons sustentan el dominio. El levantamiento del veto de Alemania en 2024 abrió la puerta a 48 Typhoons adicionales, mientras que una competencia abierta para aproximadamente 50 cazas de próxima generación enfrenta al Rafale, el F-15EX y las actualizaciones del Typhoon entre sí. El sostenimiento, no la adquisición, impulsa ahora la mayoría de las partidas presupuestarias de la Fuerza Aérea, lo que modera el crecimiento en relación con la Marina. Las asignaciones del Ejército se centran en 300 tanques M1A2 SEPv3 recién pedidos y obuses 8x8 indígenas bajo el programa SAMI.
Se proyecta que las fuerzas navales crezcan a una CAGR del 5,80% hasta 2031. Cuatro fragatas de la clase Tuwaiq valoradas en aproximadamente 6 mil millones de USD están en construcción, con el primer casco botado en diciembre de 2025, y ocho corbetas Avante 2200 serán entregadas en 2027. Estos combatientes de superficie integran COMBATSS-21 y lanzadores Mk 41, dotando a la Marina Real Saudita de defensa antimisiles en capas y capacidades de guerra antisuperficie. Las rutas marítimas del Mar Rojo y el Golfo enfrentan embarcaciones UAV y misiles balísticos antibuque, por lo que la participación de la Marina dentro del mercado de defensa de Arabia Saudita aumenta a medida que los responsables de políticas buscan una presencia marítima persistente en lugar de una cobertura episódica de salidas aéreas.


Por Tipo: El MRO Militar Dominó Debido al Aumento de los Programas de Modernización de Flotas
El segmento de MRO militar representó el 22,82% de la cuota de mercado en 2025, impulsado por el aumento del gasto en programas de modernización y actualización militar en las fuerzas de defensa. Las plataformas militares representaron participaciones significativas en 2025, reflejando un compromiso de 7,2 mil millones de USD para 300 nuevos tanques Abrams y las continuas actualizaciones del LAV. Esta categoría mantiene la dominancia numérica, aunque los sensores registran la CAGR más sólida del 6,62% debido a la creciente demanda de radares militares avanzados, sensores electroópticos/infrarrojos (EO/IR), cámaras térmicas y otros sensores.
Los presupuestos de armas y municiones se disparan con paquetes de misiles recurrentes, incluido el lote AMRAAM de 3,5 mil millones de USD y la compra de Hellfire por 655 millones de USD en 2024. Las inversiones en C4ISR y guerra electrónica (GE) están aumentando a medida que Leonardo DRS y L3Harris Technologies, Inc. integran pantallas con ciberseguridad y cargas útiles para embarcaciones autónomas. Los sistemas espaciales y cibernéticos, aunque aún pequeños, registran ganancias rápidas a través del plan de satélites del Neo Space Group y las empresas conjuntas cibernéticas de Raytheon-Aramco. En conjunto, estos cambios indican que la cuota del mercado de defensa de Arabia Saudita correspondiente a plataformas de legado pesado cederá terreno gradualmente a capacidades en red y multidominio.
Por Dominio: Las Inversiones Espaciales Superan a los Segmentos Tradicionales
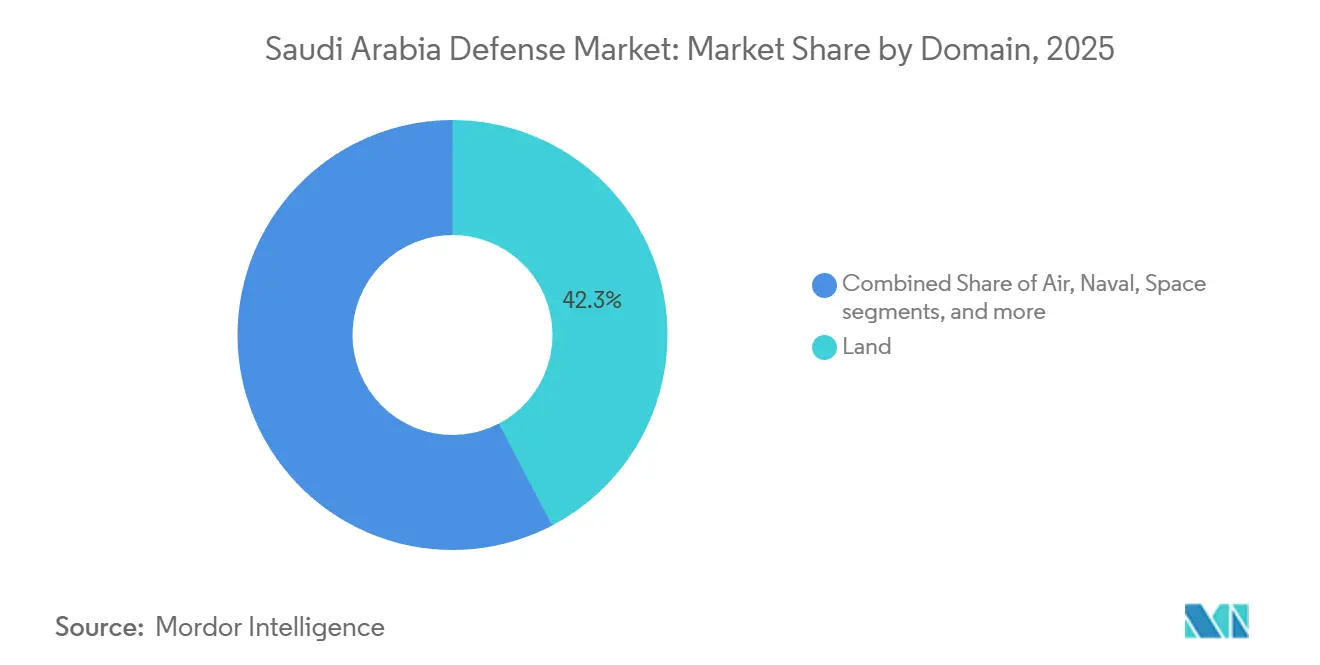
El dominio aéreo mantuvo la mayor participación de mercado, con el 36,90% en 2025. Las prioridades del dominio aéreo enfatizan las actualizaciones del ciclo de vida, las renovaciones de la defensa antimisiles y las capas contra-UAV. El dominio terrestre representó una participación significativa, respaldado por flotas de vehículos y sensores de seguridad fronteriza; sin embargo, su crecimiento incremental puede rezagarse a medida que la estructura de fuerzas se estabiliza. Los programas navales continúan expandiéndose mediante la adquisición de fragatas, corbetas y embarcaciones interceptoras rápidas indígenas fabricadas en asociación con empresas francesas. Las operaciones cibernéticas y de espectro se integran en todos los dominios a través del marco de Controles Esenciales de Ciberseguridad, posicionando a las empresas locales para la exportación regional.
Los presupuestos espaciales están aumentando a una CAGR del 10,35%, la más rápida entre los dominios operativos, respaldados por la capitalización de Neo Space Group y el crecimiento previsto de los ingresos de observación terrestre hasta 111,80 millones de USD en 2030. El ISR satelital tiene como objetivo compensar las brechas de inteligencia humana en Yemen y el litoral del Golfo, permitiendo al KSA autodirigir armas de precisión sin datos de designación de objetivos aliados.
Por Naturaleza de Adquisición: La Producción Indígena Gana Terreno a Pesar del Dominio Extranjero
Las adjudicaciones extranjeras representaron el 80,50% de los presupuestos de 2025, respaldadas por el acuerdo estratégico de defensa entre Estados Unidos y Arabia Saudita de 142 mil millones de USD, que incluye F-35, tanques y actualizaciones de defensa antimisiles. Aun así, la producción nacional muestra una CAGR del 11,40% a medida que la Visión 2030 impone una localización del 50% para finales de la década. Los contratos de sostenimiento de la Guardia Nacional de SAMI en enero de 2025 lograron más del 60% de contenido local, y la empresa Arabian Industries de BAE consolida la formación y la logística dentro de las fronteras del Reino de Arabia Saudita (KSA).
Las empresas principales de Estados Unidos aún dominan los sistemas complejos, pero enfrentan restricciones ITAR que ralentizan las transferencias de componentes, dejando espacio para Baykar de Turquía y Hanwha de Corea del Sur, ambas de las cuales estructuran acuerdos en torno al ensamblaje local y la transferencia de tecnología. La participación del mercado de defensa saudita atribuida a la fabricación nacional continuará expandiéndose. Sin embargo, las brechas de capacidad en subsistemas de alta gama pueden persistir a menos que maduren cadenas de suministro paralelas no estadounidenses.
Análisis Geográfico
Arabia Saudita asignó SAR 272 mil millones (72,48 mil millones de USD) a defensa en 2025, consolidando su estatus como uno de los cinco principales gastadores en defensa a nivel mundial, a pesar de un déficit proyectado de SAR 27 mil millones (7,20 mil millones de USD). Riad centraliza la toma de decisiones a través del Ministerio de Defensa (MoD), la Autoridad General de Industrias Militares (GAMI) y el Fondo de Inversión Pública, mientras que la Provincia Oriental alberga industria pesada, incluida Zamil Offshore y los activos energéticos críticos de Aramco. Yeda ancla BAE Systems Arabian Industries y proporciona acceso a aguas profundas para las entregas navales.
Las regiones del sur, Najran y Jizan, despliegan sistemas densos de defensa aérea y contra-UAV para contrarrestar las amenazas hutíes, mientras que los puertos a lo largo del Mar Rojo refuerzan la presencia naval en respuesta a la actividad de misiles antibuque. El ejercicio contra-UAV Red Sands 2025, realizado en los campos de prueba occidentales, destacó este cambio en las prioridades de defensa. El establecimiento de Neo Space Group en Riad en mayo de 2024 posicionó a Riad como el centro de I+D y operaciones espaciales, subrayando cómo los nuevos dominios tienden a concentrarse en torno a los centros de política.
La diversidad de proveedores se desarrolla de manera desigual entre las regiones. Los radares multifunción coreanos se integran con los primeros campos petrolíferos del Oriente Próximo, mientras que las líneas de UAV turcas operan en parques industriales centrales para aprovechar el espacio aéreo de prueba compartido. Cada nueva instalación añade empleos cualificados a los clústeres económicos de la Visión 2030, reforzando el apoyo político a los desembolsos de defensa incluso durante las caídas del precio del petróleo. La volatilidad del petróleo, no obstante, obliga a los funcionarios de finanzas a preferir adquisiciones incrementales que puedan pausarse sin incumplir las penalidades contractuales, dando forma así a una geografía modular de producción.
Panorama regulatorio
La base industrial de defensa saudí está regulada por la Autoridad General de Industrias Militares (GAMI), establecida por la Resolución del Consejo de Ministros N.° 210 (2019). GAMI rige el ingreso al mercado y las operaciones continuas mediante permisos y licencias obligatorios (incluidos Permisos de Establecimiento y Licencias de Actividad Industrial Militar) emitidos a través del Portal Unificado de Industrias Militares, que también funciona como una puerta de acceso de cumplimiento para consultas sobre normas y servicios sectoriales relacionados.
La política de adquisición incorpora la localización a través de la Política de Participación Industrial de GAMI, que exige que los criterios de participación industrial sean evaluados junto con el precio y los factores técnicos en las adquisiciones militares. Los contratistas también deben cumplir con las políticas de GAMI en materia de normas, especificaciones, pruebas y calidad en el sector de industrias militares, por lo que la conformidad documentada con los requisitos técnicos y de seguridad sigue siendo una condición para la obtención de licencias y el acceso a los programas de fabricación de defensa.
Análisis de la cadena de valor
La cadena de valor de defensa de Arabia Saudita está pasando de una adquisición liderada por importaciones hacia una integración local, anclada por integradores principales como SAMI y un conjunto creciente de empresas conjuntas estructuradas en torno a la transferencia de tecnología y la participación industrial. Los insumos y subsistemas de nivel superior aún incluyen componentes de precisión importados para electrónica, propulsión, radar y guerra electrónica, mientras que los socios y subsidiarias locales (por ejemplo, SAMI Land, SAMI Autonomous y SAMI Advanced Electronics) se encargan cada vez más del ensamblaje, la integración y los paquetes de trabajo de fabricación seleccionados bajo los requisitos de localización.
En la fase intermedia, los polos industriales se están convirtiendo en los nodos organizadores de la producción y la calificación, incluido el SAMI Land Industrial Complex (SLIC) en Riad, con una capacidad declarada para producir 1.500 vehículos militares al año, y una fabricación especializada planificada, como la instalación de cañones bajo un acuerdo marco entre GAMI y KNDS. En la fase final, el sostenimiento, las modernizaciones y las reparaciones a nivel de depósito se están localizando a través de asociaciones con contratistas principales internacionales y empresas saudíes, lo que mejora la disponibilidad operativa y reduce los plazos de suministro, mientras que las brechas en la profundidad de los niveles 2 y 3 siguen concentrando el riesgo en subcomponentes de alta gama importados y capacidades de prueba.
Panorama Competitivo
Principales Empresas en el Mercado de Defensa de Arabia Saudita
El liderazgo del mercado reside en un pequeño grupo de principales contratistas estadounidenses y europeos. Sin embargo, las empresas competidoras de Turquía y Corea del Sur están expandiendo su participación de mercado combinando financiamiento flexible con alta localización. Lockheed Martin Corporation abarca carteras de defensa aérea, marítima y antimisiles, mientras que The Boeing Company ancla el sostenimiento de cazas y nuevas opciones de helicópteros. RTX Corporation, Northrop Grumman Corporation y BAE Systems plc completan el nivel superior a través de sus huellas en radar, guerra electrónica y empresas conjuntas que emplean a miles de ciudadanos sauditas.[3]Ashley Roque, "BAE Systems lanza una nueva empresa conjunta en Arabia Saudita," Breaking Defense, breakingdefense.com
SAMI tiene como objetivo localizar el 50% del gasto en defensa del KSA para 2030. Para lograr este objetivo, SAMI ha establecido 12 empresas conjuntas con los fabricantes de equipos originales más grandes y líderes del mundo. Hanwha aprovecha el programa Cheongung II de 3,2 mil millones de USD, incluidos 867 millones de USD en sistemas de radar, para establecer raíces a largo plazo. La iniciativa Akinci de Baykar representa la exportación de defensa individual más significativa de Turquía, valorada en aproximadamente 3 mil millones de USD, y ejemplifica la prima de transferencia de tecnología ahora incorporada en los criterios de adjudicación. Leonardo S.p.A., L3Harris Technologies Inc. y Thales Group firmaron cada uno memorandos en 2025 que agrupan capacidades cibernéticas, de guerra electrónica y espaciales con I+D local para aprovechar oportunidades en espacios no cubiertos.
Los nuevos participantes deben navegar por el portal de licencias de GAMI, que otorga permisos solo cuando se cumplen los umbrales de valor local. Esta postura regulatoria comprime los márgenes de los titulares, pero acelera el desarrollo de la fuerza laboral en electrónica, propulsión y materiales compuestos. Como resultado, el mercado de defensa de Arabia Saudita está pasando de una estructura liderada por importaciones a una red de asociaciones en la que el intercambio de propiedad intelectual es el precio de entrada al mercado.
Líderes de la Industria de Defensa de Arabia Saudita
-
Lockheed Martin Corporation
-
BAE Systems plc
-
RTX Corporation
-
The Boeing Company
-
Saudi Arabian Military Industries
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La política de localización crea espacios más claros en subcomponentes, calificación y sostenimiento a nivel de depósito, ayudando a los principales contratistas a cumplir los umbrales de participación industrial mientras reducen la dependencia de las importaciones. Este cambio es evidente en SAMI al trasladar el Complejo Industrial SAMI Land en Riad a producción activa y presentar el programa de vehículo blindado HEET con plena propiedad intelectual saudita en el World Defense Show 2026, lo que apunta a una creciente demanda de plataformas diseñadas localmente, herramientas, servicios de prueba y programas de desarrollo de proveedores que puedan elevar el contenido nacional más allá del ensamblaje.
La defensa aérea y antimisiles y el software de mando y control (C2) también representan una banda de oportunidades donde la escala de adquisición y la urgencia operativa respaldan el desarrollo de capacidades dentro del Reino. En enero de 2026, SAMI Advanced Electronics y Lockheed Martin inauguraron una fábrica de software en Riad para localizar el desarrollo de software de mando y control, mientras que Estados Unidos aprobó una posible venta militar extranjera (FMS) de 9,0 mil millones de USD para 730 misiles PAC-3 MSE, lo que refuerza la necesidad de capacidad local de reparación, prueba, gestión de repuestos e integración de sistemas en toda la pila de defensa aérea y antimisiles integrada.
Desarrollos recientes del sector
- Febrero de 2026: SAMI firmó 25 acuerdos estratégicos durante el World Defense Show 2026 para ampliar la transferencia de tecnología, fortalecer el desarrollo de proveedores, acelerar la localización de la defensa y mejorar las asociaciones con empresas de defensa globales y nacionales que apoyan los objetivos de la Visión 2030.
- Febrero de 2026: La recién creada SAMI Autonomous Company anunció sus planes para desarrollar sistemas no tripulados, robótica y tecnologías de defensa autónomas, apoyando la estrategia a largo plazo del KSA para la innovación avanzada en defensa y las capacidades de campo de batalla de próxima generación.
- Febrero de 2026: Lockheed Martin Corporation se asoció con Pioneers Technical Systems para establecer el primer depósito terrestre PAC-3 de defensa aérea y antimisiles integrada (IAMD) de Arabia Saudita para pruebas, reparación, certificación y soporte del ciclo de vida de los componentes del lanzador Patriot.
- Febrero de 2026: Leonardo S.p.A. obtuvo un contrato para suministrar cuatro aeronaves C-27J MPA al Ministerio de Defensa saudita, mejorando las capacidades de vigilancia marítima, ISR, búsqueda y rescate (SAR) y seguridad costera. Las entregas están programadas para comenzar en 2029.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado se define como el gasto de Arabia Saudita en capacidades de defensa que son adquiridas, desplegadas y actualizadas para la seguridad nacional, abarcando equipos principales y programas de modernización relacionados en las fuerzas de defensa.
Exclusiones del alcance: Excluimos el gasto puramente en seguridad civil y las adquisiciones de seguridad pública no relacionadas con la defensa que no están vinculadas al desarrollo de capacidades militares.
Descripción General de la Segmentación
-
Por Fuerzas Armadas
- Fuerza Aérea
- Ejército
- Marina
-
Por Tipo
- Entrenamiento y Protección de Personal
- C4ISR y Guerra Electrónica
- Vehículos
- Armas y Municiones
- Sistemas No Tripulados
- Sistemas Espaciales y Cibernéticos
-
Por Dominio
- Terrestre
- Aéreo
- Naval
- Espacial
- Cibernético y Espectro Electromagnético
-
Por Naturaleza de Adquisición
- Producción Indígena
- Adquisición Extranjera
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos mapeando el contexto de la demanda utilizando publicaciones de presupuestos de defensa públicos y divulgaciones de adquisiciones de los portales gubernamentales sauditas, y luego los comparamos con conjuntos de datos de referencia globales como SIPRI, series macroeconómicas del FMI e indicadores del Banco Mundial para anclar la asequibilidad y el calendario. Cuando la dependencia de las importaciones es relevante, verificamos las estadísticas comerciales de fuentes como UN Comtrade, utilizando categorías del Sistema Armonizado (SA) alineadas con aduanas, para comprender los flujos de entrada de equipos y cómo las categorías evolucionan con el tiempo.
Para hacer el modelo práctico, también revisamos notas de política de defensa y anexos presupuestarios en el formato utilizado para las publicaciones parlamentarias cuando están disponibles, junto con publicaciones de organismos sectoriales y prensa de reputación para capturar los hitos de los programas y el calendario de entregas. Los informes de las empresas, las presentaciones a inversores y los anuncios de contratos se utilizan para confirmar qué áreas de capacidad están siendo financiadas. Una suscripción de pago para información financiera de empresas e inteligencia de noticias se utiliza de forma selectiva para verificar los valores de los principales programas y los cambios de calendario. Las fuentes documentales enumeradas aquí son meramente ilustrativas, y utilizamos muchas otras referencias públicas durante el proceso de investigación para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión los supuestos de adquisición y para confirmar qué se contabiliza como valor del mercado de defensa frente a áreas adyacentes como la seguridad interna o la aeronáutica civil. Hablamos con una combinación de expertos en programas, distribuidores, integradores y exfuncionarios de adquisiciones y operaciones, y mantuvimos una cobertura equilibrada de encuestados entre los principales organismos compradores y el entorno de demanda a nivel de país.
Los encuestados nos ayudaron a validar las prioridades de capacidad, los ciclos típicos de actualización, la planificación de entregas y cómo se contabilizan en la práctica la producción indígena y la adquisición extranjera, lo que luego ajustó los supuestos finales de dimensionamiento y pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 35% |
| Empresas más pequeñas: 21% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una reconstrucción descendente que vincula los desembolsos de defensa saudita y las prioridades de modernización a la demanda a nivel de categoría, y luego convierte esa demanda en valor de mercado anual aplicando participaciones de asignación realistas y desfases temporales. En paralelo, realizamos aproximaciones ascendentes selectivas utilizando valores de programas muestreados, verificaciones de canales y lógica de precio y volumen a nivel de equipo, que utilizamos para validar los totales y ajustar el doble conteo.
Los insumos utilizados en el modelo incluyen la dirección del presupuesto de defensa y las señales de ejecución, la combinación de adquisiciones entre producción indígena y adquisición extranjera, los calendarios de entrega de las principales plataformas, los ciclos de actualización y mantenimiento, y el ritmo de adopción de C4ISR, guerra electrónica y sistemas no tripulados. También hacemos seguimiento del impulso de los programas espaciales y cibernéticos a través de objetivos de política y señales de financiamiento, porque estos pueden cambiar la combinación de valor incluso cuando el gasto total crece de manera constante.
Para el pronóstico, se aplica un análisis de escenarios en torno a la sensibilidad presupuestaria y el retraso de programas, y luego se utiliza una regresión multivariante simple como verificación cruzada utilizando impulsores macroeconómicos como las tendencias del PIB y el espacio fiscal vinculado al petróleo, junto con las prioridades de política de defensa confirmadas en las entrevistas. Cuando la evidencia ascendente es incompleta para programas más pequeños, las brechas se manejan mediante reglas de asignación conservadoras y distribuciones temporales, que son revisadas con expertos antes de finalizar la serie año por año.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante triangulación entre señales presupuestarias, cronogramas de programas e indicadores de demanda independientes, seguida de verificaciones de varianza a nivel de categoría para que una plataforma grande no distorsione el mercado completo. Cuando aparece una discrepancia importante, se reabre el supuesto subyacente y el equipo de investigación vuelve a contactar a las fuentes para confirmar si el problema es de calendario, alcance o normalización de precios.
Antes de la aprobación final, el modelo y la lógica pasan por revisiones internas de múltiples etapas, incluida una verificación final de consistencia sobre el calendario de conversión de divisas y la alineación de años. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como adjudicaciones de contratos importantes, retrasos en entregas o revisiones del presupuesto de defensa. Justo antes de la entrega, un analista realiza una revisión actualizada para que los clientes reciban la vista más reciente.
Tamaño del Mercado de Defensa de Arabia Saudita de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para la defensa de Arabia Saudita pueden parecer muy dispares incluso cuando la narrativa de crecimiento suena similar, porque diferentes estudios contabilizan diferentes partidas de gasto y también anclan su año base a diferentes ciclos presupuestarios. La tabla ayuda a mostrar cuánto pueden mover el valor principal las elecciones de alcance y calendario seleccionadas.
La tabla muestra una amplia dispersión que proviene en gran medida de lo que se trata como valor del mercado de defensa, y bajo el alcance de Mordor Intelligence el total se centra en las categorías de adquisición y modernización de defensa en todas las fuerzas (incluidos dominios como el espacial y el cibernético) en lugar de los totales al estilo del gasto militar total que pueden agrupar partidas operativas y de seguridad más amplias. Las brechas adicionales provienen de cómo se neta o se bruta la producción indígena, cómo se distribuyen las actualizaciones a lo largo de los años y si la conversión de divisas utiliza una tasa promedio fija o una tasa puntual vinculada a la publicación del presupuesto.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 20,26 mil millones de USD (2025) | |
| Consultora del Sector A | 43,50 mil millones de USD (2024) | A menudo se alinea más con la contabilidad al estilo del gasto de defensa más amplio, que puede incluir desembolsos operativos y relacionados con la seguridad más amplios, y utiliza un año base diferente que puede capturar un nivel de ciclo presupuestario más alto. |
| Editorial Especializada B | 15,87 mil millones de USD (2024) | Puede reducir el alcance hacia la demanda centrada en equipos únicamente, lo que puede subestimar las actualizaciones y los nuevos dominios, y puede suavizar el calendario de adquisiciones de una manera que desplaza el valor fuera de los años cercanos. |
Poner las cifras una al lado de la otra facilita ver los factores determinantes, porque la elección del año, los límites del alcance y el calendario de los principales programas explican la mayor parte de la brecha. Al mantener los supuestos vinculados a señales observables de presupuesto y programa, y luego verificarlos con los aportes de las entrevistas, la estimación resultante se mantiene trazable y repetible para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de pronóstico del mercado de defensa de Arabia Saudita en 2031?
Se proyecta que el mercado de defensa de Arabia Saudita alcance los 33,32 mil millones de USD en 2031, lo que refleja una CAGR del 6,09% durante 2026-2031.
¿Qué rama militar está creciendo más rápido en Arabia Saudita?
La Fuerza Aérea lidera el crecimiento con una CAGR del 6,65% hasta 2031 debido a los programas de aviones de combate.
¿Cómo está afectando la Visión 2030 a las adquisiciones de defensa?
La Visión 2030 exige al menos un 50% de contenido local, por lo que cada contrato importante ahora incorpora requisitos de transferencia de tecnología y fabricación conjunta.
¿Qué papel desempeña Neo Space Group en la defensa saudita?
Neo Space Group impulsa proyectos de ISR espacial que reducirán la dependencia de la inteligencia extranjera y apoyarán la designación de objetivos de precisión.
¿Qué tan vulnerable es el presupuesto de defensa saudita a las fluctuaciones del precio del petróleo?
Los desembolsos de defensa están protegidos, aunque la volatilidad del petróleo presiona los programas de largo plazo, lo que impulsa un cambio hacia actualizaciones modulares financiadas de forma incremental.
¿Cuál es el subsegmento de más rápido crecimiento por tipo?
El segmento de sensores mostrará un crecimiento notable con una CAGR del 6,62% durante 2026-2031 debido a la creciente demanda de radares militares avanzados y sensores.
Última actualización de la página el:



