
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 23.91 Bilhões de dólares |
| Tamanho do Mercado (2026) | 24.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.09 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Defesa da Arábia Saudita por Mordor Intelligence
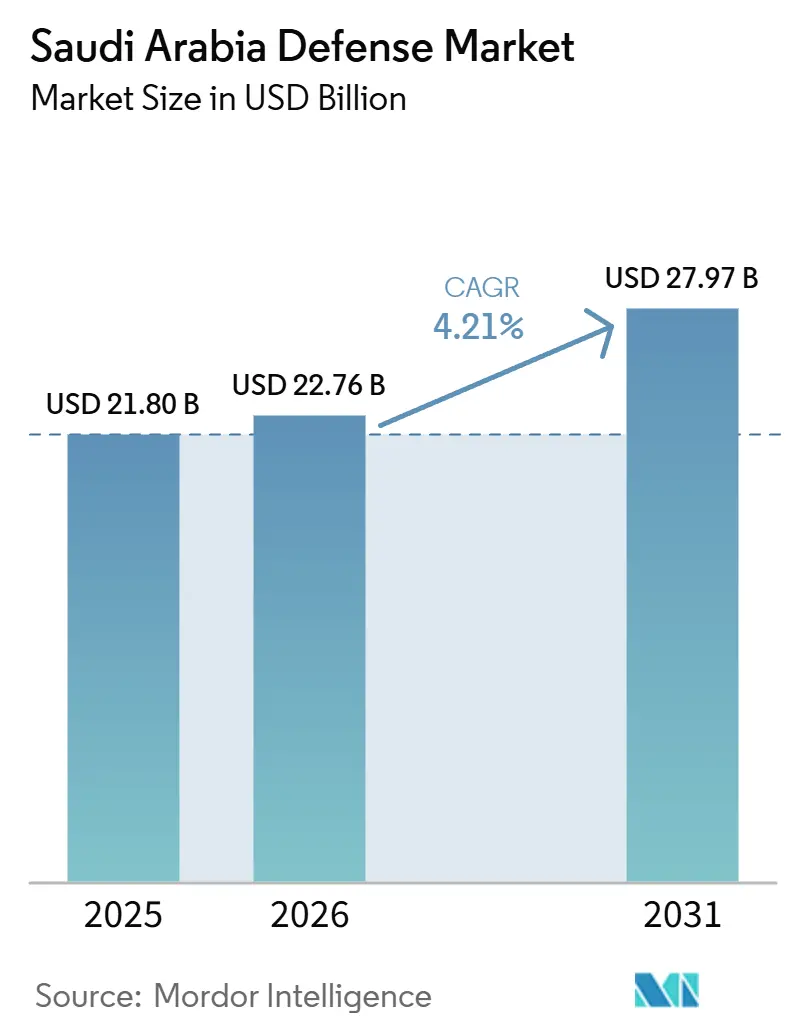
O tamanho do mercado de defesa da Arábia Saudita foi avaliado em 23,91 bilhões de USD em 2025, e está projetado para crescer de 24,79 bilhões de USD em 2026 para 33,32 bilhões de USD até 2031, a um CAGR de 6,09% ao longo de 2026-2031. O crescimento constante é impulsionado pela Visão 2030, que aloca mais da metade das despesas futuras para a fabricação doméstica, mitiga a exposição às flutuações do preço do petróleo e vincula os orçamentos de defesa à diversificação industrial. A produção indígena está se expandindo por meio de joint ventures que incorporam cláusulas de transferência de tecnologia em cada contrato principal. Ao mesmo tempo, as ameaças regionais continuam a intensificar a demanda por defesas aéreas, de mísseis e contra-UAS em camadas. A modernização naval está ganhando impulso porque as rotas de navegação do Mar Vermelho enfrentam ataques persistentes de mísseis e VANTs, e os investimentos em ISR espacial passaram do conceito a programas financiados sob o Neo Space Group. A dinâmica competitiva está mudando à medida que fornecedores da Turquia e da Coreia do Sul vencem contratos ao combinar financiamento flexível com altos compromissos de conteúdo local, desafiando o domínio histórico dos principais contratantes dos EUA e da Europa.
Principais Conclusões do Relatório
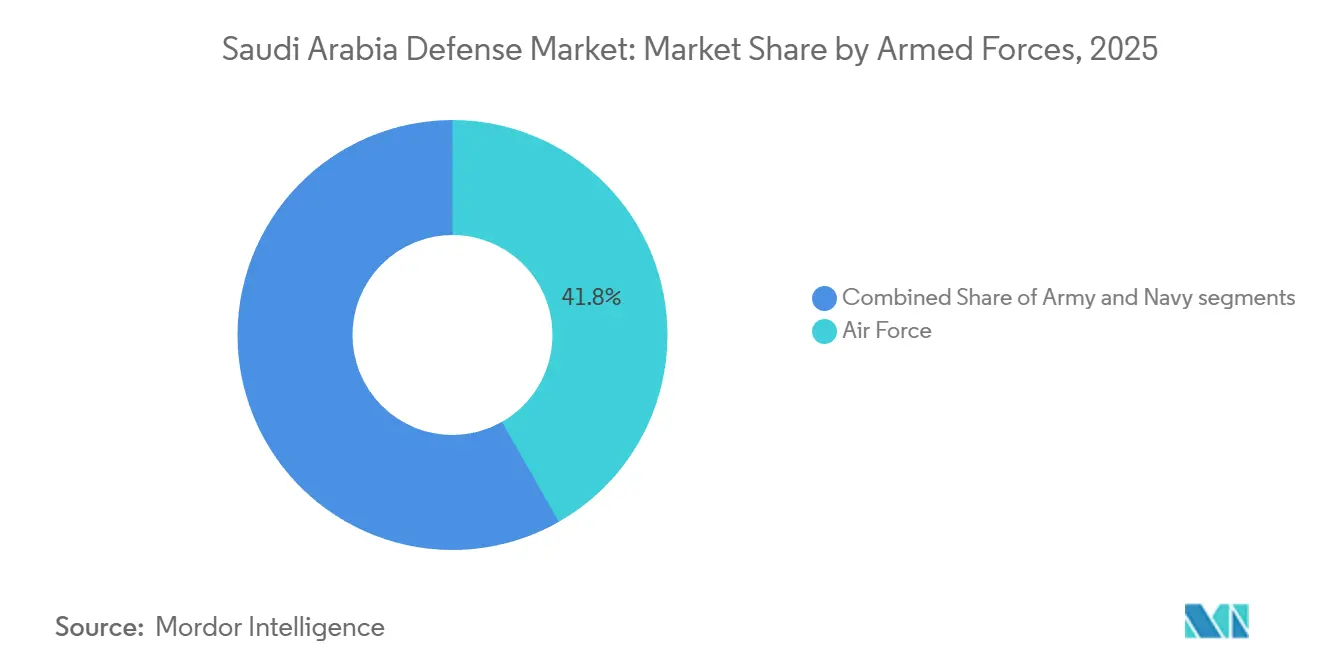
- Por forças armadas, a Força Aérea liderou os gastos com uma participação de 38,19% em 2025 e tem previsão de crescimento a um CAGR de 6,65% até 2031.
- Por tipo, a MRO militar representou 22,82% dos gastos de 2025, enquanto os sensores têm previsão de crescimento a um CAGR de 6,62% até 2031.
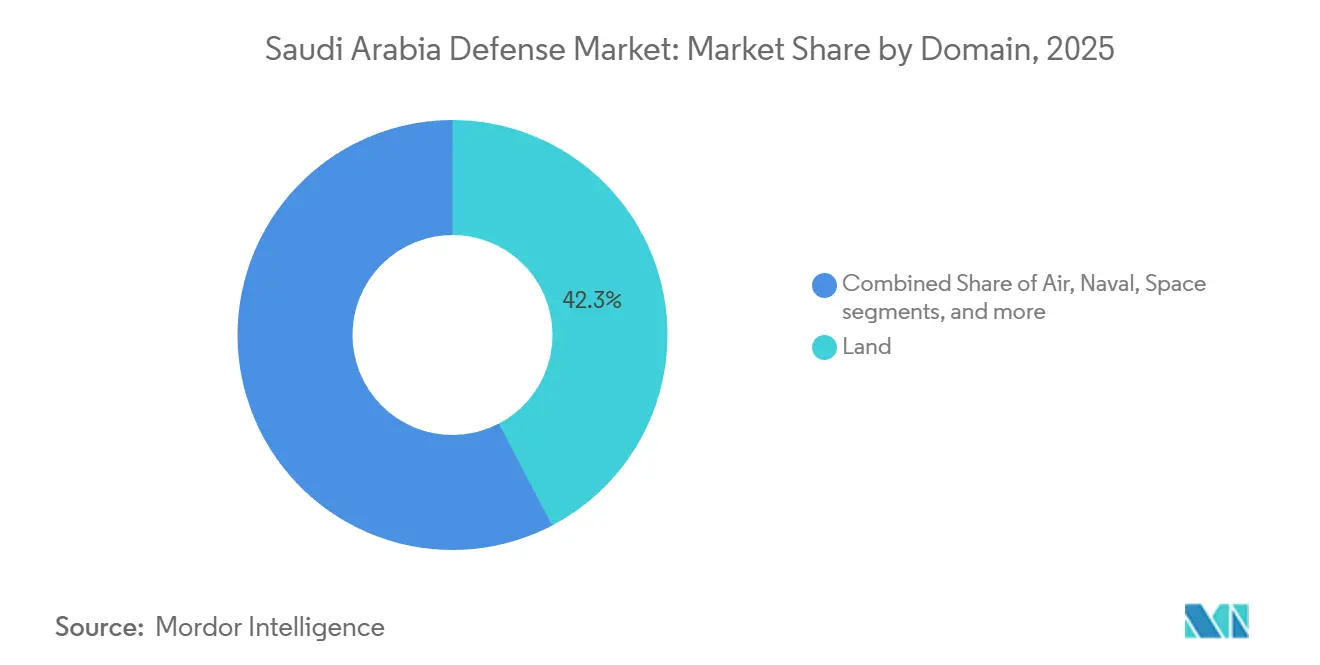
- Por domínio, o aéreo representou 36,90% dos gastos de 2025, enquanto o espaço tem projeção de crescimento a um CAGR de 10,35% até 2031, impulsionado pelos programas do Neo Space Group.
- Por natureza de aquisição, as compras estrangeiras representaram 80,50% dos orçamentos de 2025, porém a produção nacional tem previsão de crescimento a um CAGR de 11,40% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento sustentado dos gastos com defesa alinhado às prioridades da Visão 2030 | +1.2% | Zonas industriais de Riade e da Província Oriental | Longo prazo (≥ 4 anos) |
| Mandatos de localização de defesa e compensação fortalecendo a fabricação doméstica | +1.0% | Riade, Dammam, Jeddah | Médio prazo (2 a 4 anos) |
| Crescentes requisitos de VANTs, mísseis e contra-VANT decorrentes de ameaças à segurança regional | +0.9% | Najran, Jizan, litoral do Mar Vermelho | Curto prazo (≤ 2 anos) |
| Aumento do investimento em ISR espacial e capacidades de vigilância por satélite | +0.5% | Clusters de P&D de Riade | Longo prazo (≥ 4 anos) |
| Expansão de programas de ciberdefesa para proteger a infraestrutura crítica nacional | +0.4% | Nós de infraestrutura energética e financeira | Médio prazo (2 a 4 anos) |
| Modernização de sistemas integrados de defesa aérea e antimíssil | +0.8% | Riade, instalações petrolíferas da Província Oriental, principais portos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Sustentado dos Gastos com Defesa Alinhado às Prioridades da Visão 2030
A Visão 2030 integra o financiamento da defesa à estratégia industrial do Reino da Arábia Saudita (KSA), protegendo os orçamentos das flutuações dos preços das commodities e ancorando os objetivos de localização de longo prazo. A propriedade do Fundo de Investimento Público sobre a Saudi Arabian Military Industries (SAMI) vincula cada programa plurianual à criação de empregos e à transferência de tecnologia, fortalecendo assim o apoio político quando as receitas do petróleo diminuem. A alocação de defesa de SAR 272 bilhões (72,48 bilhões de USD) para 2025 preserva o impulso para a modernização, apesar de um déficit fiscal planejado de SAR 27 bilhões (7,20 bilhões de USD), demonstrando o status protegido dos gastos militares no planejamento orçamentário macroeconômico. A localização subiu de 4% em 2018 para 24,89% até o final de 2024, adicionando mais de 800 empregos diretos apenas por meio de contratos da Guarda Nacional. À medida que a participação do conteúdo local aumenta, o mercado de defesa da Arábia Saudita aloca despesas para cadeias de suprimentos domésticas em vez de balanços estrangeiros, criando grupos de interesse que resistem a cortes futuros.
Mandatos de Localização de Defesa e Compensação Fortalecendo a Fabricação Doméstica
As cláusulas de compensação tornaram-se um requisito obrigatório para cada grande contrato. O Ministério da Guarda Nacional exige um mínimo de 60% de conteúdo local no acordo de sustentação de armamentos assinado em janeiro de 2025. O portal de licenciamento da GAMI bloqueia investidores estrangeiros que não demonstrem criação de valor doméstico, direcionando as principais empresas para joint ventures como a linha de VANT Akinci da Baykar, que inclui 70% de produção saudita, e as parcerias THAAD da Lockheed Martin Corporation com a Middle East Propulsion Company. A BAE Systems incorporou duas entidades de longa data à BAE Systems Arabian Industries em maio de 2025 para se alinhar aos novos limites. Os ecossistemas de segundo e terceiro nível ficam para trás, no entanto, forçando as principais empresas a importar peças de precisão e usar créditos de treinamento para cumprir os índices de compensação, diluindo a profundidade industrial.
Crescentes Requisitos de VANTs, Mísseis e Contra-VANT Decorrentes de Ameaças à Segurança Regional
Os ataques persistentes de VANTs Houthi aos ativos da Aramco e os lançamentos de mísseis antinavio no Mar Vermelho elevaram a capacidade C-UAS a uma prioridade máxima de orçamento. O exercício Red Sands 2025 avaliou 20 sistemas e precedeu um pedido de 100 milhões de USD por 2.000 foguetes APKWS, configurados para interceptação de VANTs.[1] A Arábia Saudita emprega uma estrutura em camadas que combina interceptores cinéticos, efetores a laser e bloqueadores, habilitada pela entrega em setembro de 2024 de um radar GaN AN/TPY-2 otimizado para discriminar alvos pequenos. As métricas de custo por abate favorecem essa abordagem combinada ao enfrentar enxames de VANTs de baixo custo, estabelecendo um referencial regional que os estados da OTAN estão estudando.
Aumento do Investimento em ISR Espacial e Capacidades de Vigilância por Satélite
O lançamento do Neo Space Group em maio de 2024 sinalizou que o ISR por satélite passou a integrar o fluxo principal financiado do mercado de defesa da Arábia Saudita. As receitas de observação da Terra estão previstas para aumentar de 80,80 milhões de USD em 2024 para 111,80 milhões de USD até 2030, apoiando o monitoramento de fronteiras em tempo real, a consciência situacional do domínio marítimo e a segurança da infraestrutura energética. Os acordos com Thales Group e Leonardo S.p.A. visam estabelecer capacidades soberanas em coleta e análise de dados, reduzindo assim a dependência dos Meios Técnicos Nacionais dos EUA. Os satélites indígenas permitirão, em última análise, opções de direcionamento unilateral, alterando a dinâmica futura das coalizões.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço do petróleo afetando o planejamento de aquisição de defesa de longo prazo | -0.6% | Unidades de planejamento fiscal de Riade | Curto prazo (≤ 2 anos) |
| Maturidade limitada do ecossistema local de fornecedores de defesa de segundo e terceiro nível | -0.4% | Clusters industriais da Província Oriental e de Riade | Médio prazo (2 a 4 anos) |
| Restrições de controle de exportação e ITAR sobre tecnologias de defesa estrangeiras avançadas | -0.3% | Nacional, impactando todos os programas de origem dos EUA | Longo prazo (≥ 4 anos) |
| Riscos de execução e cronograma decorrentes de metas agressivas de localização | -0.3% | Programas liderados pela SAMI em Riade, Dammam e Jeddah | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Petróleo Afetando o Planejamento de Aquisição de Defesa de Longo Prazo
O Brent negociado entre USD 70 e USD 90 por barril em 2024-2025 forçou os planejadores a anunciar um déficit de SAR 27 bilhões (USD 7,20 bilhões) para 2025, restringindo a flexibilidade dos contratos plurianuais. Embora a defesa permaneça protegida, os principais contratantes agora buscam pagamentos antecipados, o que bloqueia a margem fiscal e desloca a preferência para atualizações modulares em detrimento de grandes megacontratos.
Maturidade Limitada do Ecossistema Local de Fornecedores de Defesa de Segundo e Terceiro Nível
A localização atingiu 24,89% até o final de 2024; no entanto, a capacidade industrial profunda fica aquém dessa meta. A usinagem de precisão, os módulos de radar e os subsistemas de guerra eletrônica ainda dependem de importações porque as restrições do ITAR impedem a transferência total de tecnologia.[2] Metas agressivas de compensação industrial correm o risco de incentivar a relocalização de montagem de baixo valor em vez de fomentar a produção de subcomponentes de alta margem, uma lacuna que as agências da Visão 2030 pretendem fechar por meio de financiamento direcionado a PMEs.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forças Armadas:
A Modernização da Força Aérea Acelera com Maior RapidezA Força Aérea deteve a maior participação, de 38,19%, nas despesas de 2025, e espera-se que apresente o crescimento mais rápido, com um CAGR de 6,65% durante o período de previsão. 228 variantes do F-15 e 72 Typhoons sustentam a dominância. O veto revertido da Alemanha em 2024 abriu caminho para 48 Typhoons adicionais, enquanto uma competição aberta para aproximadamente 50 caças de próxima geração coloca o Rafale, o F-15EX e as atualizações do Typhoon em disputa. A sustentação, e não a aquisição, agora impulsiona a maioria das rubricas da Força Aérea, o que modera o crescimento em relação à Marinha. As alocações do Exército concentram-se em 300 tanques M1A2 SEPv3 recém-encomendados e obuseiros 8x8 indígenas sob o programa SAMI.
As forças navais estão projetadas para crescer a um CAGR de 5,80% até 2031. Quatro fragatas da classe Tuwaiq, avaliadas em cerca de 6 bilhões de USD, estão em construção, com o primeiro casco lançado em dezembro de 2025, e oito corvetas Avante 2200 serão entregues até 2027. Esses combatentes de superfície integram o COMBATSS-21 e lançadores Mk 41, equipando a Marinha Real Saudita com defesa antimíssil em camadas e capacidades de guerra antisuperfície. As rotas de navegação do Mar Vermelho e do Golfo enfrentam embarcações VANT e mísseis balísticos antinavio, de modo que a participação da Marinha no mercado de defesa da Arábia Saudita aumenta à medida que os formuladores de políticas buscam uma presença marítima persistente em vez de cobertura episódica de missões aéreas.



Por Tipo:
O MRO Militar Dominou Devido ao Aumento dos Programas de Modernização da FrotaO segmento de MRO militar representou 22,82% da participação de mercado em 2025, impulsionado pelo aumento dos gastos em programas de modernização e atualização militar nas forças de defesa. As plataformas militares representaram participações significativas em 2025, refletindo um compromisso de 7,2 bilhões de USD para 300 novos tanques Abrams e atualizações contínuas do LAV. Esta categoria mantém dominância numérica, porém os sensores registram o CAGR mais elevado, de 6,62%, devido à crescente demanda por radares militares avançados, sensores eletro-ópticos/infravermelhos (EO/IR), imageadores térmicos e outros sensores.
Os orçamentos de armas e munições aumentam com pacotes recorrentes de mísseis, incluindo o lote AMRAAM de 3,5 bilhões de USD e a aquisição de Hellfire de 655 milhões de USD em 2024. Os investimentos em C4ISR e Guerra Eletrônica estão crescendo à medida que Leonardo DRS e L3Harris Technologies, Inc. integram displays com segurança cibernética e cargas úteis para embarcações autônomas. Os Sistemas Espaciais e Cibernéticos, embora ainda pequenos, registram ganhos rápidos por meio do roteiro de satélites do Neo Space Group e das joint ventures cibernéticas da Raytheon-Aramco. Coletivamente, essas mudanças indicam que a participação de mercado de defesa da Arábia Saudita em plataformas de legado gradualmente cederá espaço para capacidades em rede e multidomínio.
Por Domínio:
Investimentos Espaciais Superam os Segmentos TradicionaisO domínio aéreo deteve a maior participação de mercado, de 36,90% em 2025. As prioridades do domínio aéreo enfatizam atualizações do ciclo de vida, renovações da defesa antimíssil e camadas contra-VANT. O domínio terrestre representou uma participação significativa, apoiado por frotas de veículos e sensores de segurança de fronteiras; no entanto, seu crescimento incremental pode ficar aquém à medida que a estrutura de força se estabiliza. Os programas navais continuam a se expandir por meio da aquisição de fragatas, corvetas e embarcações rápidas de interceptação indígenas fabricadas em parceria com empresas francesas. As operações cibernéticas e de espectro se integram em todos os domínios por meio da estrutura de Controles Essenciais de Cibersegurança, posicionando as empresas locais para exportação regional.
Os orçamentos espaciais estão crescendo a um CAGR de 10,35%, o mais rápido entre os domínios operacionais, apoiados pela capitalização do Neo Space Group e pelo crescimento previsto das receitas de observação da Terra para 111,80 milhões de USD até 2030. O ISR por satélite visa compensar as lacunas de inteligência humana no Iêmen e no litoral do Golfo, permitindo que o KSA direcione armas de precisão de forma autônoma sem dados de direcionamento aliados.

Por Natureza de Aquisição:
A Produção Indígena Avança Apesar da Dominância EstrangeiraAs adjudicações estrangeiras representaram 80,50% dos orçamentos de 2025, sustentadas pelo acordo estratégico de defesa entre os EUA e a Arábia Saudita no valor de 142 bilhões de USD, que inclui F-35s, tanques e atualizações de defesa antimíssil. Ainda assim, a produção nacional apresenta um CAGR de 11,40% à medida que a Visão 2030 impõe 50% de localização até o final da década. Os contratos de sustentação da Guarda Nacional firmados pela SAMI em janeiro de 2025 alcançaram mais de 60% de conteúdo local, e o empreendimento Arabian Industries da BAE Systems plc consolida treinamento e logística dentro das fronteiras do Reino da Arábia Saudita.
As principais empresas norte-americanas ainda dominam sistemas complexos, mas enfrentam restrições do ITAR que retardam as transferências de componentes, abrindo espaço para a Baykar da Turquia e a Hanwha Aerospace (Hanwha Corporation) da Coreia do Sul, ambas estruturando acordos em torno de montagem local e transferência de tecnologia. A participação do mercado de defesa saudita atribuída à fabricação nacional continuará a se expandir. No entanto, lacunas de capacidade em subsistemas de alto nível podem persistir caso cadeias de fornecimento paralelas não norte-americanas não se consolidem.
Análise Geográfica
A Arábia Saudita alocou SAR 272 bilhões (72,48 bilhões de USD) para defesa em 2025, consolidando seu status como um dos cinco maiores gastos globais em defesa, apesar de um déficit projetado de SAR 27 bilhões (7,20 bilhões de USD). Riade centraliza a tomada de decisões por meio do Ministério da Defesa, da GAMI e do Fundo de Investimento Público, enquanto a Província Oriental abriga a indústria pesada, incluindo a Zamil Offshore e os ativos críticos de energia da Aramco. Jeddah ancora a BAE Systems Arabian Industries e fornece acesso a águas profundas para entregas navais.
As regiões do sul, Najran e Jizan, implantam sistemas densos de defesa aérea e contra-VANT para neutralizar as ameaças Houthi, enquanto os portos ao longo do Mar Vermelho reforçam a presença naval em resposta à atividade de mísseis antinavio. O exercício de contra-VANT Red Sands 2025, realizado em campos de teste ocidentais, destacou essa mudança nas prioridades de defesa. O estabelecimento do Neo Space Group em Riade em maio de 2024 posicionou Riade como o centro de P&D e operações espaciais, sublinhando como os novos domínios tendem a se concentrar em torno dos centros de política.
A diversidade de fornecedores se desenvolve de forma desigual entre as regiões. Radares multifuncionais coreanos se integram com os primeiros campos de petróleo do Oriente Médio, enquanto as linhas de VANTs turcos operam em parques industriais centrais para aproveitar o espaço aéreo de teste compartilhado. Cada nova instalação adiciona empregos qualificados aos clusters econômicos da Visão 2030, reforçando o apoio político aos gastos com defesa mesmo durante quedas no preço do petróleo. A volatilidade do petróleo, no entanto, força os funcionários de finanças a preferirem aquisições incrementais que possam ser pausadas sem violar penalidades contratuais, moldando assim uma geografia modular de produção.
Panorama regulatório
A base industrial de defesa saudita é regulamentada pela General Authority for Military Industries (GAMI), estabelecida pela Resolução do Conselho de Ministros nº 210 (2019). A GAMI regula a entrada no mercado e as operações contínuas por meio de permissões e licenciamento obrigatórios (incluindo Permissões de Estabelecimento e Licenças de Atividade Industrial Militar) emitidos por meio do Military Industries Unified Portal, que também serve como porta de entrada de conformidade para consultas sobre normas e serviços relacionados ao setor.
A política de aquisição incorpora a localização por meio da Política de Participação Industrial da GAMI, que exige que os critérios de participação industrial sejam avaliados juntamente com preço e fatores técnicos nas aquisições militares. Os contratantes também devem cumprir as políticas da GAMI para normas, especificações, testes e qualidade no setor de indústrias militares, de modo que a conformidade documentada com os requisitos técnicos e de segurança permanece como condição para licenciamento e acesso a programas de fabricação de defesa.
Análise da cadeia de valor
A cadeia de valor de defesa da Arábia Saudita está migrando da aquisição liderada por importações para a integração local, ancorada por integradores principais como a SAMI e um conjunto crescente de joint ventures estruturadas em torno de transferência de tecnologia e participação industrial. Os insumos e subsistemas a montante ainda incluem componentes de precisão importados para eletrônica, propulsão, radar e guerra eletrônica, enquanto parceiros e subsidiárias locais (por exemplo, SAMI Land, SAMI Autonomous e SAMI Advanced Electronics) lidam cada vez mais com montagem, integração e pacotes de trabalho de fabricação selecionados sob os requisitos de localização.
No midstream, os polos industriais estão se tornando os nós organizadores da produção e da qualificação, incluindo o SAMI Land Industrial Complex (SLIC) em Riade, com capacidade declarada para produzir 1.500 veículos militares por ano, e fabricação especializada planejada, como a instalação de canos de armas sob um acordo-quadro entre a GAMI e a KNDS. No downstream, a sustentação, as modernizações e o reparo em nível de depósito estão sendo localizados por meio de parcerias com empreiteiras internacionais principais e empresas sauditas, o que melhora a prontidão e reduz os prazos de entrega da cadeia de suprimentos, enquanto lacunas na profundidade de nível 2 e nível 3 continuam a concentrar o risco em subcomponentes de ponta importados e capacidades de teste.
Cenário Competitivo
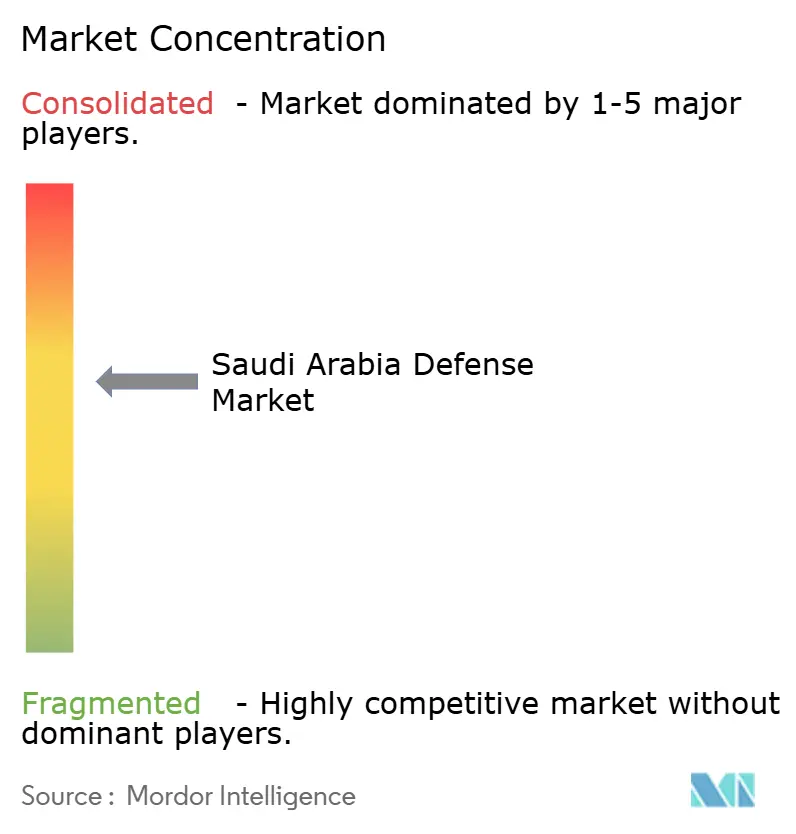
Concentração do Mercado
Principais Empresas no Mercado de Defesa da Arábia Saudita
A liderança de mercado reside em um pequeno grupo de principais contratantes dos EUA e da Europa. No entanto, empresas desafiadoras da Turquia e da Coreia do Sul estão expandindo sua participação de mercado ao combinar financiamento flexível com alta localização. A Lockheed Martin Corporation abrange portfólios de defesa aérea, marítima e antimíssil, enquanto The Boeing Company ancora a sustentação de caças e novas opções de helicópteros. RTX Corporation, Northrop Grumman Corporation e BAE Systems plc completam o primeiro escalão por meio de seus radares, guerra eletrônica e presença em joint ventures que empregam milhares de cidadãos sauditas.[3]
A SAMI tem como objetivo localizar 50% dos gastos de defesa do KSA até 2030. Para atingir esse objetivo, a SAMI estabeleceu 12 joint ventures com os maiores e principais fabricantes de equipamentos originais do mundo. A Hanwha aproveita o programa Cheongung II de 3,2 bilhões de USD, incluindo 867 milhões de USD em sistemas de radar, para estabelecer raízes de longo prazo. A iniciativa Akinci da Baykar representa a maior exportação de defesa individual da Turquia, avaliada em aproximadamente 3 bilhões de USD, e exemplifica o prêmio de transferência de tecnologia agora incorporado nos critérios de adjudicação. Leonardo S.p.A., L3Harris Technologies Inc. e Thales Group assinaram memorandos em 2025 que agrupam capacidades cibernéticas, de guerra eletrônica e espaciais com P&D local para buscar oportunidades em espaços inexplorados.
Os novos entrantes devem navegar pelo portal de licenciamento da GAMI, que concede licenças apenas quando os limites de valor local são atendidos. Essa postura regulatória comprime as margens dos incumbentes, mas acelera o desenvolvimento da força de trabalho em eletrônica, propulsão e materiais compostos. Como resultado, o mercado de defesa da Arábia Saudita está transitando de uma estrutura liderada por importações para uma rede de parcerias na qual o compartilhamento de propriedade intelectual é o preço de entrada no mercado.
Líderes do Setor de Defesa da Arábia Saudita
-
Lockheed Martin Corporation
-
BAE Systems plc
-
RTX Corporation
-
The Boeing Company
-
Saudi Arabian Military Industries
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Defesa da Arábia Saudita Empresas cobertas neste relatório
- Saudi Arabian Military Industries
- Lockheed Martin Corporation
- BAE Systems plc
- The Boeing Company
- RTX Corporation
- Northrop Grumman Corporation
- General Dynamics Corporation
- Airbus SE
- Thales Group
- Leonardo S.p.A.
- MBDA
- L3Harris Technologies, Inc.
- Rad Arabia Co.
- Hanwha Aerospace (Hanwha Corporation)
- Naval Group
- Oshkosh Corporation
- Saab AB
Oportunidades de mercado e perspectivas futuras
A política de localização cria espaços mais claros em subcomponentes, qualificação e sustentação em nível de depósito, ajudando os principais contratantes a cumprir os limites de participação industrial enquanto reduzem a dependência de importações. Essa mudança é evidente na SAMI ao transferir o Complexo Industrial SAMI Land em Riade para a produção ativa e apresentar o programa de veículo blindado HEET com propriedade intelectual totalmente saudita na World Defense Show 2026, apontando para uma demanda crescente por plataformas projetadas localmente, ferramentas, serviços de teste e programas de desenvolvimento de fornecedores que possam elevar o conteúdo doméstico além da montagem.
A defesa aérea e antimíssil e o software de C2 também representam uma faixa de oportunidade onde a escala de aquisição e a urgência operacional apoiam o desenvolvimento de capacidades no Reino. Em janeiro de 2026, a SAMI Advanced Electronics e a Lockheed Martin inauguraram uma fábrica de software em Riade para localizar o desenvolvimento de software de comando e controle, enquanto os Estados Unidos aprovaram uma potencial Venda Militar Estrangeira (FMS) de 9,0 bilhões de USD para 730 mísseis PAC-3 MSE, o que reforça a necessidade de capacidade local de reparo, teste, gestão de sobressalentes e integração de sistemas em toda a pilha integrada de defesa aérea e antimíssil.
Desenvolvimentos industriais recentes em Mercado de Defesa da Arábia Saudita
- Fevereiro de 2026: A SAMI assinou 25 acordos estratégicos durante a World Defense Show 2026 para expandir a transferência de tecnologia, fortalecer o desenvolvimento de fornecedores, acelerar a localização da defesa e aprimorar parcerias com empresas de defesa globais e domésticas que apoiam os objetivos da Visão 2030.
- Fevereiro de 2026: A recém-lançada SAMI Autonomous Company anunciou seus planos de desenvolver sistemas não tripulados, robótica e tecnologias de defesa autônomas, apoiando a estratégia de longo prazo do KSA para inovação avançada em defesa e capacidades de campo de batalha de próxima geração.
- Fevereiro de 2026: A Lockheed Martin Corporation fez parceria com a Pioneers Technical Systems para estabelecer o primeiro depósito terrestre de IAMD PAC-3 da Arábia Saudita para testes, reparo, certificação e suporte ao ciclo de vida dos componentes do lançador Patriot.
- Fevereiro de 2026: A Leonardo S.p.A. garantiu um contrato para fornecer quatro aeronaves C-27J MPA ao Ministério da Defesa saudita, aprimorando as capacidades de vigilância marítima, ISR, busca e salvamento (SAR) e segurança costeira. As entregas estão programadas para começar em 2029.
Mercado de Defesa da Arábia Saudita Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado é definido como os gastos da Arábia Saudita em capacidades de defesa que são adquiridas, implantadas e modernizadas para a segurança nacional, abrangendo equipamentos principais e programas de modernização relacionados nas forças de defesa.
Exclusões de escopo: Excluímos os gastos puramente civis com segurança e as aquisições de segurança pública não relacionadas à defesa que não estejam vinculadas ao desenvolvimento de capacidades militares.
Visão Geral da Segmentação
- Por Forças Armadas
- Força Aérea
- Exército
- Marinha
- Por Tipo
- Treinamento e Proteção de Pessoal
- C4ISR e Guerra Eletrônica (GE)
- Veículos
- Armas e Munições
- Sistemas Não Tripulados
- Sistemas Espaciais e Cibernéticos
- Por Domínio
- Terrestre
- Aéreo
- Naval
- Espacial
- Cibernético e Espectro Eletromagnético
- Por Natureza de Aquisição
- Produção Indígena
- Aquisição Estrangeira
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Iniciamos mapeando o contexto de demanda por meio de divulgações públicas de orçamentos de defesa e comunicados de aquisição provenientes de portais governamentais sauditas, comparando-os em seguida com conjuntos de dados de referência globais, como as séries macroeconômicas do SIPRI, do FMI e os indicadores do Banco Mundial, a fim de ancorar a capacidade de pagamento e o cronograma. Quando a dependência de importações é relevante, verificamos estatísticas de comércio de fontes como o UN Comtrade, utilizando categorias SH alinhadas à alfândega, para compreender os fluxos de entrada de equipamentos e a evolução das categorias ao longo do tempo.
Para tornar o modelo prático, também analisamos notas de política de defesa e anexos orçamentários no formato utilizado para publicações parlamentares quando disponíveis, juntamente com publicações de entidades setoriais e imprensa especializada de renome, a fim de capturar marcos de programas e cronogramas de entrega. Registros contábeis de empresas, apresentações a investidores e anúncios de contratos são utilizados para confirmar quais áreas de capacidade estão sendo financiadas. Uma assinatura paga de informações financeiras corporativas e inteligência de notícias é utilizada seletivamente para verificar os valores dos principais programas e alterações de cronograma. As fontes documentais listadas aqui são meramente ilustrativas, e diversas outras referências públicas foram utilizadas durante o processo de pesquisa para coleta de dados, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para testar as premissas de aquisição e confirmar o que é contabilizado como valor de mercado de defesa em contraposição a áreas adjacentes, como segurança interna ou aeronáutica civil. Conversamos com um conjunto diversificado de especialistas em programas, distribuidores, integradores e ex-profissionais de aquisição e operações, mantendo a cobertura de respondentes equilibrada entre os principais órgãos compradores e o ambiente de demanda no nível do país.
Os respondentes nos ajudaram a validar as prioridades de capacidade, os ciclos típicos de modernização, o faseamento das entregas e como a produção nacional e a aquisição estrangeira são contabilizadas na prática, o que permitiu refinar as premissas finais de dimensionamento e previsão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 27% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 35% |
| Empresas de menor porte: 21% | Gerentes: 51% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma reconstrução de cima para baixo que vincula os gastos de defesa da Arábia Saudita e as prioridades de modernização à demanda por categoria, convertendo essa demanda em valor de mercado anual mediante a aplicação de participações de alocação realistas e defasagens temporais. Em paralelo, realizamos aproximações seletivas de baixo para cima utilizando valores de programas amostrados, verificações de canais e lógica de preço e volume por equipamento, que são usadas para validar os totais e ajustar eventuais duplas contagens.
Os insumos utilizados no modelo incluem a direção e os sinais de execução do orçamento de defesa, o mix de aquisição entre produção nacional e aquisição estrangeira, os cronogramas de entrega das principais plataformas, os ciclos de modernização e manutenção, e o ritmo de adoção de sistemas C4ISR, guerra eletrônica e sistemas não tripulados. Também acompanhamos o avanço dos programas espaciais e cibernéticos por meio de metas de política e sinais de financiamento, pois estes podem alterar o mix de valor mesmo quando o gasto total cresce de forma constante.
Para a previsão, aplica-se análise de cenários em torno da sensibilidade orçamentária e do atraso de programas, seguida de uma regressão multivariada simples como verificação cruzada, utilizando variáveis macroeconômicas como tendências do PIB e espaço fiscal vinculado ao petróleo, juntamente com as prioridades de política de defesa confirmadas nas entrevistas. Quando as evidências de baixo para cima são incompletas para programas menores, as lacunas são tratadas por meio de regras de alocação conservadoras e distribuições temporais, que são revisadas com especialistas antes da finalização da série anual.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de triangulação entre sinais orçamentários, cronogramas de programas e indicadores de demanda independentes, seguida de verificações de variância no nível de categoria, de modo que uma única plataforma de grande porte não distorça o mercado total. Quando surge uma discrepância significativa, a premissa subjacente é reaberta e a equipe de pesquisa entra novamente em contato com as fontes para confirmar se o problema é de cronograma, escopo ou normalização de preços.
Antes da aprovação final, o modelo e a lógica passam por revisões internas em múltiplas etapas, incluindo uma verificação final de consistência sobre o momento da conversão cambial e o alinhamento dos anos. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como adjudicações de grandes contratos, atrasos nas entregas ou revisões do orçamento de defesa. Imediatamente antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais recente.
Dimensionamento do Mercado de Defesa da Arábia Saudita pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para a defesa da Arábia Saudita podem parecer muito divergentes mesmo quando a narrativa de crescimento é semelhante, pois diferentes estudos contabilizam diferentes categorias de gastos e também ancoram seu ano-base em diferentes ciclos orçamentários. A tabela ajuda a demonstrar o quanto as escolhas de escopo e cronograma podem influenciar o valor principal.
A tabela mostra uma ampla variação que decorre principalmente do que é tratado como valor de mercado de defesa; no escopo da Mordor Intelligence, o total concentra-se nas categorias de aquisição e modernização de defesa entre as forças (incluindo domínios como espaço e cibernética), em vez de totais no estilo de despesa militar total, que podem agrupar itens operacionais e de segurança mais amplos. Lacunas adicionais decorrem de como a produção nacional é deduzida ou acrescida, de como as modernizações são faseadas ao longo dos anos e de se a conversão cambial utiliza uma taxa média fixa ou uma taxa pontual vinculada à publicação do orçamento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 23,91 bilhões de USD (2025) | |
| Consultoria Setorial A | 43,50 bilhões de USD (2024) | Frequentemente se alinha mais à contabilidade no estilo de gastos de defesa mais amplos, que pode incluir despesas operacionais e relacionadas à segurança de maior abrangência, e utiliza um ano-base diferente que pode capturar um nível mais elevado do ciclo orçamentário. |
| Editora Especializada B | 15,87 bilhões de USD (2024) | Pode restringir o escopo à demanda centrada em equipamentos, o que pode subestimar modernizações e domínios mais recentes, e pode suavizar o cronograma de aquisições de forma a deslocar o valor para fora dos anos de curto prazo. |
Colocar os números lado a lado facilita a identificação dos fatores determinantes, pois a escolha do ano, os limites de escopo e o cronograma dos principais programas explicam a maior parte da diferença. Ao manter as premissas vinculadas a sinais observáveis de orçamento e de programas, e verificando-as com os insumos das entrevistas, a estimativa resultante permanece rastreável e reproduzível para fins de planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de defesa da Arábia Saudita em 2031?
O mercado de defesa da Arábia Saudita está projetado para atingir 33,32 bilhões de USD até 2031, refletindo um CAGR de 6,09% ao longo de 2026-2031.
Qual ramo militar está crescendo mais rapidamente na Arábia Saudita?
A Força Aérea lidera o crescimento com um CAGR de 6,65% até 2031 devido aos programas de caças.
Como a Visão 2030 está afetando a aquisição de defesa?
A Visão 2030 exige pelo menos 50% de conteúdo local, de modo que cada grande contrato agora incorpora requisitos de transferência de tecnologia e fabricação conjunta.
Qual é o papel do Neo Space Group na defesa saudita?
O Neo Space Group impulsiona projetos de ISR espacial que reduzirão a dependência de inteligência estrangeira e apoiarão o direcionamento de precisão.
Quão vulnerável é o orçamento de defesa saudita às oscilações do preço do petróleo?
Os gastos com defesa são protegidos, mas a volatilidade do petróleo pressiona os programas de longo prazo, levando a uma mudança em direção a atualizações modulares e financiadas de forma incremental.
Qual é o subsegmento de crescimento mais rápido por tipo?
O segmento de sensores apresentará crescimento notável com um CAGR de 6,62% durante 2026-2031 devido à crescente demanda por radares militares avançados e sensores.