
サウジアラビア防衛市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 23.91 十億米ドル |
| 市場規模 (2026) | 24.79 十億米ドル |
| 市場規模 (2031) | 33.32 十億米ドル |
| Growth Rate (2026 - 2031) | 6.09 % |
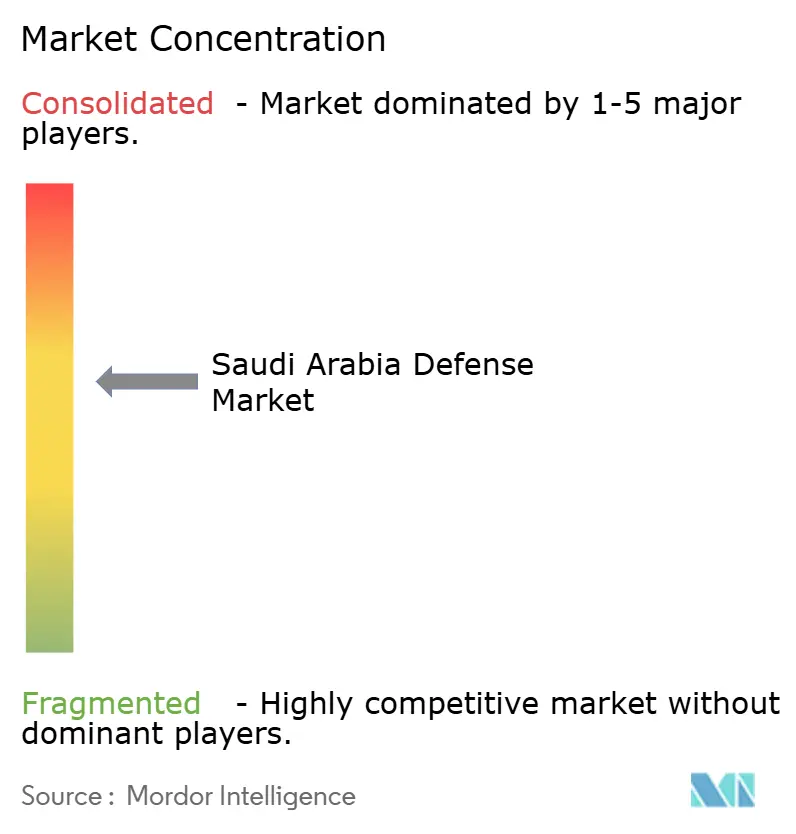
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア防衛市場分析
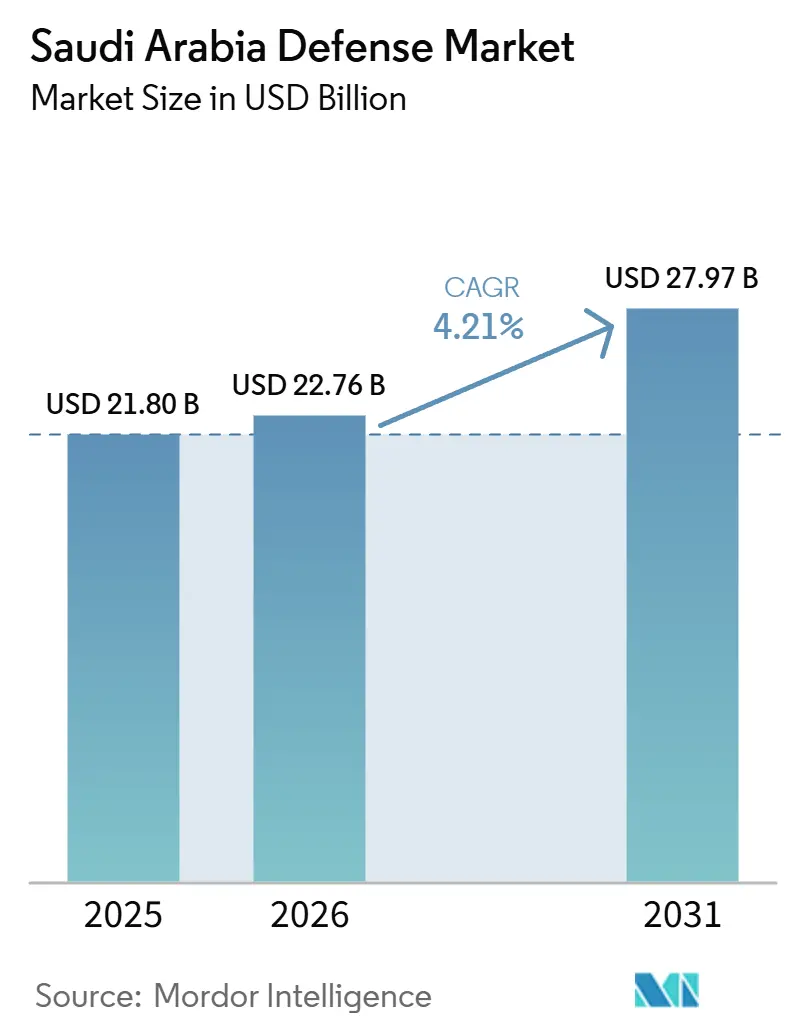
サウジアラビア防衛市場規模は2025年に23.91 ビリオン 米ドルと評価され、2026年の24.79 ビリオン 米ドルから2031年には33.32 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 6.09%で成長する見込みです。安定した成長は、将来支出の半分以上を国内製造に割り当て、原油価格変動へのエクスポージャーを軽減し、防衛予算を産業多様化に結びつけるビジョン2030によって牽引されています。国内生産は、すべての主要契約に技術移転条項を組み込んだ合弁事業を通じて拡大しています。同時に、地域的な脅威が多層的な防空・ミサイル・対無人航空機システム(C-UAS)防衛への需要を引き続き高めています。紅海の海上輸送路が持続的なミサイルおよびUAV攻撃にさらされているため、海軍近代化が勢いを増しており、宇宙ベースの情報・監視・偵察(ISR)投資はNeo Space Groupの下で概念段階から資金調達済みプログラムへと移行しています。トルコおよび韓国のサプライヤーが柔軟な資金調達と高い現地調達コミットメントを組み合わせて受注を獲得するにつれ、競争力学は変化しており、米国および欧州の主要企業の歴史的な優位性に挑戦しています。
主要レポートのポイント
- 軍種別では、空軍が2025年に38.19%のシェアで支出をリードしており、2031年までに6.65%のCAGRで成長すると予測されている。
- タイプ別では、軍事MROが2025年の支出の22.82%を占め、センサーは2031年までに6.62%のCAGRで成長すると予測されている。
- ドメイン別では、航空が2025の支出の36.90%を占め、宇宙はネオ・スペース・グループのプログラムに牽引され、2031年までに10.35%のCAGRで成長すると予測されている。
- 調達形態別では、海外調達が2025年の予算の80.50%を占めているが、国内生産は2031年までに11.40%のCAGRで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
サウジアラビア防衛市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030の優先事項に沿った防衛支出の持続的成長 | +1.2% | リヤドおよび東部州の産業ゾーン | 長期(4年以上) |
| 国内製造を強化する防衛現地化およびオフセット義務 | +1.0% | リヤド、ダンマーム、ジッダ | 中期(2〜4年) |
| 地域の安全保障上の脅威によるUAV、ミサイル、C-UAS要件の増大 | +0.9% | ナジュラーン、ジーザーン、紅海沿岸 | 短期(2年以内) |
| 宇宙ベースISRおよび衛星監視能力への投資拡大 | +0.5% | リヤドの研究開発クラスター | 長期(4年以上) |
| 国家の重要インフラを保護するサイバー防衛プログラムの拡大 | +0.4% | エネルギーおよび金融インフラのノード | 中期(2〜4年) |
| 統合防空・ミサイル防衛システムの近代化 | +0.8% | リヤド、東部州の石油施設、主要港湾 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ビジョン2030の優先事項に沿った防衛支出の持続的成長
ビジョン2030はサウジアラビア王国(KSA)の産業戦略に防衛資金を統合し、商品価格変動から予算を保護するとともに、長期的な現地化目標を固定しています。Saudi Arabian Military Industries(SAMI)に対するパブリック・インベストメント・ファンドの所有権は、各複数年プログラムを雇用創出および技術移転に結びつけ、石油収入が減少した際の政治的支持を強化しています。2025年の防衛予算として計上されSAR 2,720億(72.48 ビリオン 米ドル)は、SAR 270億(7.20 ビリオン 米ドル)の財政赤字が計画されているにもかかわらず、近代化の勢いを維持しており、マクロ予算計画における軍事支出の保護された地位を示しています。現地化率は2018年の4%から2024年末には24.89%に上昇し、国家警備隊の契約だけで800以上の直接雇用が創出されました。現地調達の割合が上昇するにつれ、サウジアラビア防衛市場は海外のバランスシートではなく国内サプライチェーンに支出を配分し、将来の削減に抵抗する支持基盤を形成しています。
国内製造を強化する防衛現地化およびオフセット義務
オフセット条項はすべての主要受注における関門となっています。国家警備省は2025年1月に締結した兵器維持管理協定において、最低60%の現地調達比率を要求しています。GAMIのライセンスポータルは、国内価値創出を実証できない外国投資家をブロックし、主要企業をBaykarのAkinci UAVラインのような合弁事業へと誘導しています。このラインにはサウジアラビアでの70%の生産が含まれており、Lockheed Martin CorporationはMiddle East Propulsion CompanyとのTHAADパートナーシップを結んでいます。BAE Systemsは2025年5月に長年の2つの事業体をBAE Systems Arabian Industriesに統合し、新たな閾値に対応しました。ただし、ティア2およびティア3のエコシステムは遅れており、主要企業は精密部品を輸入し、オフセット比率を満たすために訓練クレジットを使用せざるを得ず、産業の深度が希薄化しています。
地域の安全保障上の脅威によるUAV、ミサイル、C-UAS要件の増大
アラムコ資産に対するフーシ派のUAV継続的攻撃および紅海での対艦ミサイル発射により、C-UAS能力が予算編成の最優先事項に浮上しています。レッドサンズ2025演習では20のシステムが評価され、UAV迎撃用に構成された2,000発のAPKWSロケットに対する1億 米ドルの発注に先行しました。[1]Ashley Roque、「サウジアラビアが対ドローン任務のためにAPKWSを購入」、Breaking Defense、breakingdefense.com サウジアラビアは、2024年9月に納入された小型目標識別に最適化されたGaN AN/TPY-2レーダーによって実現された、動態迎撃機、レーザー効果器、ジャマーを組み合わせた多層構造を展開しています。低コストのUAVスウォームに対峙する際のキルあたりコスト指標はこの複合アプローチを支持しており、NATO加盟国が研究する地域的なベンチマークを設定しています。
宇宙ベースISRおよび衛星監視能力への投資拡大
2024年5月のNeo Space Groupの設立は、衛星ISRがサウジアラビア防衛市場の資金調達済み主流へと移行したことを示しました。地球観測収益は2024年の80.80 ミリオン 米ドルから2030年には111.80 ミリオン 米ドルに増加する見込みであり、リアルタイムの国境監視、海洋領域認識、エネルギーインフラセキュリティを支援します。Thales GroupおよびLeonardo S.p.A.との協定は、収集および分析における主権的能力の確立を目指し、米国の国家技術手段への依存を低減します。国産衛星は最終的に一方的な標的設定オプションを可能にし、将来の連合動態を変化させます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期的な防衛調達計画に影響を与える原油価格の変動 | -0.6% | リヤドの財政計画部門 | 短期(2年以内) |
| 現地ティア2およびティア3防衛サプライヤーエコシステムの成熟度の限界 | -0.4% | 東部州およびリヤドの産業クラスター | 中期(2〜4年) |
| 先進的な外国防衛技術に対する輸出規制およびITAR制限 | -0.3% | 全国規模、米国起源のすべてのプログラムに影響 | 長期(4年以上) |
| 積極的な現地化目標から生じる実行・スケジュールリスク | -0.3% | リヤド、ダンマーム、ジェッダにおけるSAMI主導プログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
長期的な防衛調達計画に影響を与える原油価格の変動
2024年から2025年にかけてブレント原油がバレルあたりUSD 70からUSD 90の間で取引されたことで、計画担当者は2025年にSAR 270億(USD 72.0億)の赤字を発表せざるを得なくなり、複数年契約の柔軟性が制約された。防衛予算は引き続き保護されているものの、主要請負業者は現在、前払いを求めており、これが財政的な余裕を固定し、大型の目玉案件よりもモジュール式アップグレードへの選好をシフトさせている。
現地ティア2およびティア3防衛サプライヤーエコシステムの成熟度の限界
現地化率は2024年末に24.89%に達しましたが、深い産業能力はこの目標に遅れをとっています。ITAR規制が完全な技術移転を妨げているため、精密機械加工、レーダーモジュール、電子戦(EW)サブシステムは依然として輸入に依存しています。[2]Rahaf Jambi、「王国は2024年までに軍事支出の24.9%現地化を達成」、Arab News、arabnews.pk 積極的なオフセット目標は、高マージンのサブコンポーネント生産を育成するのではなく、低付加価値の組立移転を促進するリスクがあり、ビジョン2030機関が中小企業向け資金調達を通じて解消しようとしているギャップです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
軍種別:空軍近代化が最速で加速
空軍は2025年の支出の最大シェアである38.19%を占め、予測期間中にCAGR 6.65%で最速の成長を示すと予想されています。228機のF-15各型および72機のタイフーンが優位性を支えています。ドイツの2024年の拒否権撤回により48機の追加タイフーン導入への道が開かれ、約50機の次世代戦闘機をめぐるオープン競争ではラファール、F-15EX、タイフーンのアップグレードが競い合っています。取得ではなく維持整備が現在の空軍の主要予算項目を牽引しており、海軍と比較して成長を緩和しています。陸軍の予算配分は、新たに発注された300両のM1A2 SEPv3戦車およびSAMIプログラムの下での国産8×8榴弾砲に重点を置いています。
海軍はCAGR 5.80%で2031年まで成長する見込みです。約60億 米ドル相当の4隻のトゥワイク級フリゲートが建造中であり、最初の船体は2025年12月に進水し、8隻のアバンテ2200コルベットは2027年までに引き渡される予定です。これらの水上戦闘艦はCOMBATSS-21およびMk 41ランチャーを統合し、サウジアラビア王立海軍に多層ミサイル防衛および対水上戦能力を装備させます。紅海および湾岸の海上輸送路がUAVボートおよび対艦弾道ミサイルにさらされているため、政策立案者がエピソード的な航空出撃カバレッジではなく持続的な海上プレゼンスを求めるにつれ、サウジアラビア防衛市場における海軍のシェアは上昇しています。
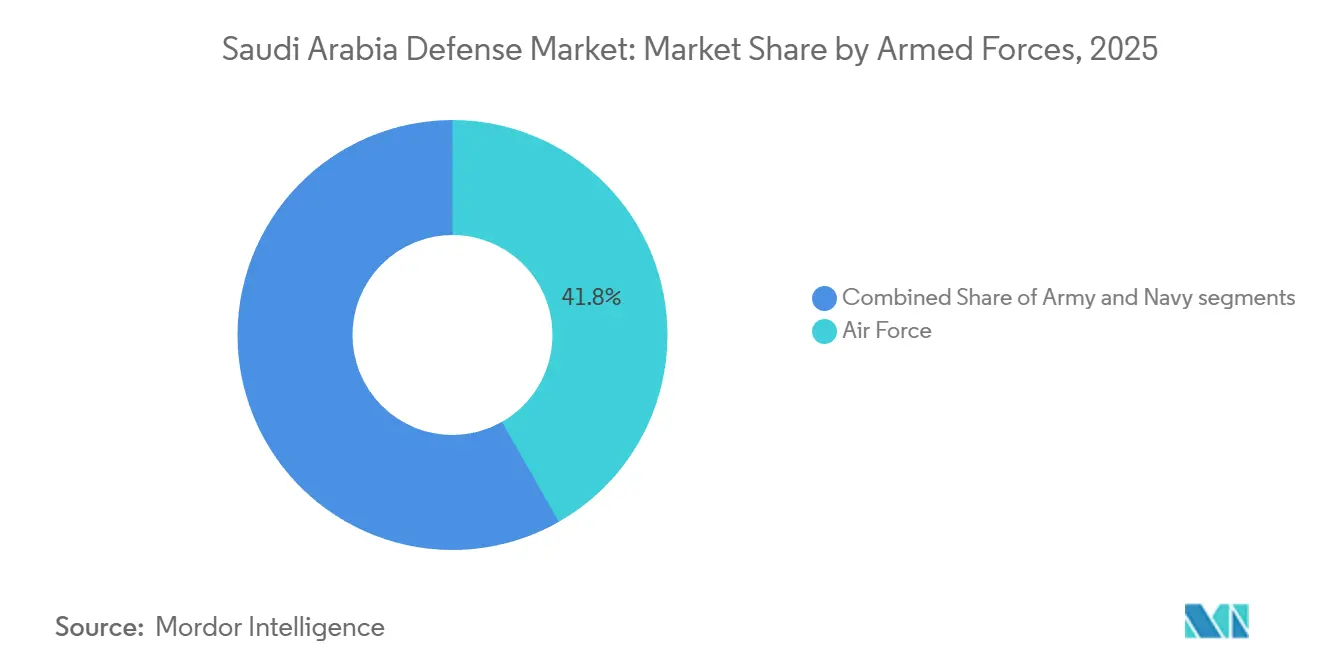
注記: 個別セグメントのシェアはレポート購入後に入手可能


タイプ別:軍事MROが艦隊近代化プログラムの増加により優位
軍事MROセグメントは、防衛軍全体における軍事近代化・アップグレードプログラムへの支出増加に牽引され、2025年の市場シェアの22.82%を占めた。軍事プラットフォームは2025年に大きなシェアを占めており、300両の新型エイブラムス戦車に対する72億米ドルのコミットメントおよびLAVの継続的なアップグレードへの取り組みを反映している。このカテゴリーは数量面での優位性を維持しているが、高度な軍事レーダー、電気光学/赤外線(EO/IR)センサー、サーマルイメージャー、その他センサーへの需要拡大により、センサーが6.62%と最も高いCAGRを記録している。
兵器・弾薬予算は、2024年の35億米ドルのAMRAAMロットおよび6億5,500万米ドルのヘルファイア調達を含む定期的なミサイルパッケージにより急増している。Leonardo DRSおよびL3Harris Technologies, Inc.がサイバーセキュアディスプレイと自律型艦艇ペイロードを統合するにつれ、C4ISRおよび電子戦(EW)への投資も増加している。宇宙・サイバーシステムは依然として規模は小さいものの、ネオ・スペース・グループの衛星ロードマップおよびレイセオン・アラムコのサイバー合弁事業を通じて急速な成長を記録している。これらの変化を総合すると、サウジアラビアの防衛市場において、レガシー重視のプラットフォームのシェアがネットワーク化されたマルチドメイン能力へと徐々に移行していくことが示唆される。
ドメイン別:宇宙投資が従来のセグメントを上回る
空は2025年に最大の市場シェアである36.90%を占めました。空ドメインの優先事項は、ライフサイクルアップグレード、ミサイル防衛の刷新、および対UAV層に重点を置いています。陸は車両群および国境警備センサーに支えられて大きなシェアを占めていますが、部隊構造が安定するにつれて増分的な成長が遅れる可能性があります。海軍プログラムは、フランス企業との提携で製造されたフリゲート、コルベット、国産高速迎撃艇の取得を通じて拡大を続けています。サイバーおよびスペクトル作戦は、必須サイバーセキュリティ管理フレームワークを通じてすべてのドメインに統合され、地域輸出に向けて国内企業を位置づけています。
宇宙予算はCAGR 10.35%で上昇しており、運用ドメインの中で最速であり、Neo Space Groupの資本化および2030年までの地球観測収益の111.80 ミリオン 米ドルへの成長予測に支えられています。衛星ISRはイエメンおよび湾岸沿岸地域における人的情報のギャップを補い、KSAが同盟国の標的設定データなしに精密兵器を自律的に誘導することを可能にします。
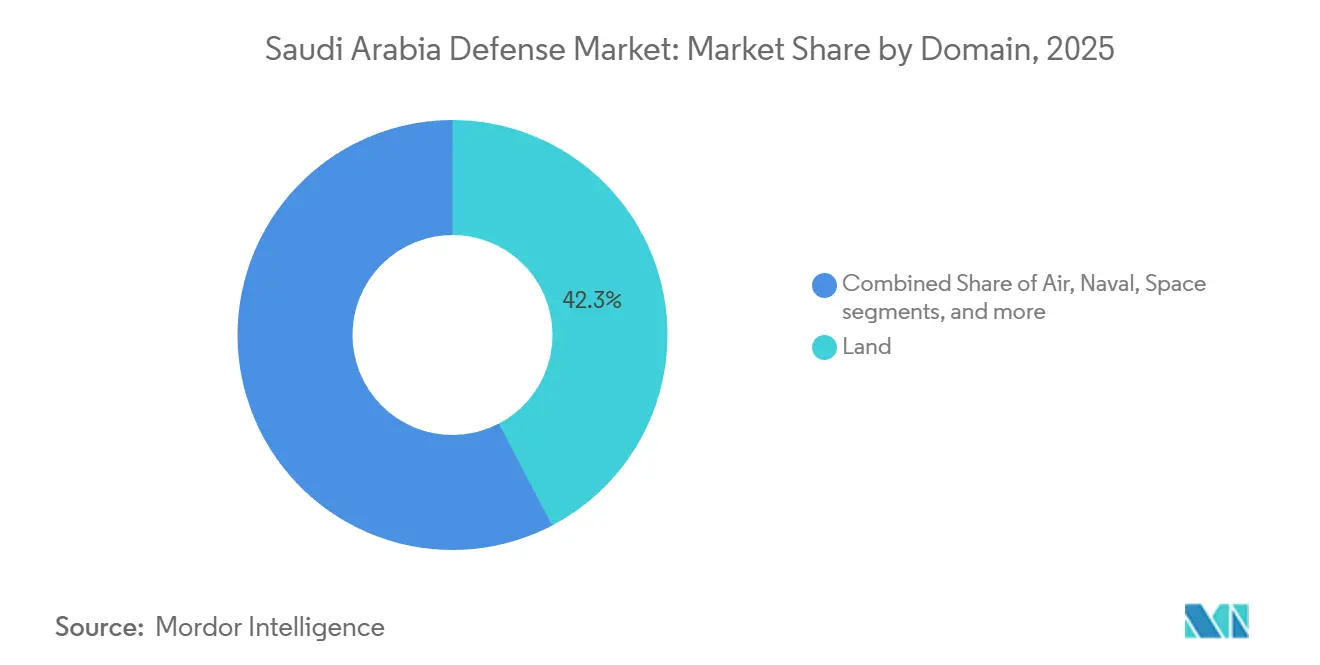
注記: 個別セグメントのシェアはレポート購入後に入手可能
調達形態別:海外調達が優位な中で国内生産が拡大
海外調達は2025年の予算の80.50%を占めており、F-35、戦車、ミサイル防衛アップグレードを含む1,420億米ドルの米国・サウジアラビア戦略的防衛協定によって支えられている。それでもなお、ビジョン2030が今十年末までに50%の現地化を義務付けているため、国内生産は11.40%のCAGRを示している。SAMIの2025年1月の国家警備隊維持管理契約は60%超の現地コンテンツを達成し、BAEのアラビアン・インダストリーズ合弁事業はサウジアラビア王国(KSA)国内での訓練兵站を統合している。
米国の主要防衛企業は依然として複雑なシステムを支配しているが、部品移転を遅らせるITAR規制上の制約に直面しており、現地組立と技術移転を中心に取引を構築しているトルコのバイカルおよび韓国のHanwha Aerospace(Hanwha Corporation)に参入余地を与えている。国内製造に帰属するサウジアラビア防衛市場のシェアは引き続き拡大するであろう。しかし、並行した非米国系サプライチェーンが成熟しない限り、ハイエンドサブシステムにおける能力格差は持続する可能性がある。
地理的分析
サウジアラビアは2025年の防衛費としてSAR 2,720億(72.48 ビリオン 米ドル)を配分し、SAR 270億(7.20 ビリオン 米ドル)の財政赤字が見込まれるにもかかわらず、世界トップ5の防衛支出国としての地位を確固たるものにしました。リヤドは国防省(MoD)、GAMI、パブリック・インベストメント・ファンドを通じて意思決定を集中化し、東部州はザミル・オフショアおよびアラムコの重要エネルギー資産を含む重工業を擁しています。ジェッダはBAE Systems アラビアン・インダストリーズの拠点となり、海軍納入のための深水アクセスを提供しています。
南部地域のナジュランおよびジーザンは、フーシ派の脅威を抑制するために密な防空およびC-UASシステムを展開しており、紅海沿岸の港湾は対艦ミサイル活動に対応して海軍プレゼンスを強化しています。西部試験場で実施されたレッドサンズ2025対UAS演習は、防衛優先事項のこの変化を浮き彫りにしました。2024年5月のリヤドにおけるNeo Space Groupの設立は、リヤドを宇宙研究開発および運用のハブとして位置づけ、新たなドメインが政策センター周辺に集積する傾向を強調しています。
サプライヤーの多様化は地域によって不均一に展開しています。韓国の多機能レーダーは最初の近東油田に統合され、トルコのUAVラインは共有試験空域を活用するために中央産業パークで稼働しています。各新施設はビジョン2030の経済クラスターに熟練雇用を追加し、原油価格下落時でも防衛支出への政治的支持を強化しています。しかし、原油価格の変動により、財務担当者は契約違約金を発生させずに一時停止できる段階的調達を好む傾向があり、それによって生産の地理的モジュール構造が形成されています。
規制環境
サウジアラビアの防衛産業基盤は、閣僚評議会決議第210号(2019年)により設立された軍事産業総局(GAMI)によって規制されている。GAMIは、軍事産業統合ポータルを通じて発行される必須の許認可・免許制度(設立許可および軍事産業活動免許を含む)を通じて、市場参入と事業運営を管理しており、同ポータルは規格に関する問い合わせや関連業界サービスの窓口としても機能している。
調達政策は、GAMIの産業参加政策を通じて現地化を組み込んでおり、軍事調達において産業参加基準を価格および技術的要素と並んで評価することを義務付けています。請負業者はまた、軍事産業部門における標準、仕様、試験、品質に関するGAMI政策を遵守しなければならず、技術的およびセキュリティ要件への文書化された適合が防衛製造プログラムへのライセンスおよびアクセスの条件となっています。
バリューチェーン分析
サウジアラビアの防衛バリューチェーンは、輸入主導の取得から現地統合へとシフトしており、SAMIなどの主要インテグレーターおよび技術移転と産業参加を中心に構成された合弁事業の増加によって支えられています。上流の投入物およびサブシステムには依然として電子機器、推進装置、レーダー、EW向けの輸入精密部品が含まれており、現地パートナーおよび子会社(例:SAMI Land、SAMI Autonomous、SAMI Advanced Electronics)は現地化要件の下で組立、統合、および選択的な製造作業パッケージをますます担うようになっています。
中流では、産業ハブが生産と適格性認証の中心的な結節点となりつつあり、リヤドのSAMI Land Industrial Complex(SLIC)は年間1,500台の軍用車両を生産できる能力を有すると発表されている。また、GAMIとKNDSの枠組み協定に基づく銃身製造施設など、専門的な製造施設の計画も進んでいる。下流では、国際的なプライム企業とサウジ企業との提携を通じて維持整備、アップグレード、デポレベルの修理の現地化が進められており、これにより即応性が向上し供給リードタイムが短縮される一方、ティア2・ティア3の層の厚みの不足が、輸入に依存する高度なサブコンポーネントおよび試験能力にリスクを集中させ続けている。
競争環境
サウジアラビア防衛市場のトップ企業
市場リーダーシップは少数の米国および欧州の主要企業に集中しています。しかし、トルコおよび韓国の挑戦企業は、柔軟な資金調達と高い現地化を組み合わせることで市場シェアを拡大しています。Lockheed Martin Corporationは航空、海上、ミサイル防衛のポートフォリオにまたがり、The Boeing Companyは戦闘機の維持整備および新型ヘリコプターオプションの中核を担っています。RTX Corporation、Northrop Grumman Corporation、BAE Systems plcは、数千人のサウジアラビア国民を雇用するレーダー、EW、合弁事業のフットプリントを通じてトップ層を形成しています。[3]Ashley Roque、「BAE Systemsがサウジアラビアの新たな合弁事業を立ち上げ」、Breaking Defense、breakingdefense.com
SAMIはKSAの防衛支出の50%を2030年までに現地化することを目指しています。この目標を達成するため、SAMIは世界最大かつ主要な完成品メーカーと12の合弁事業を設立しました。Hanwhaは8億6,700万 米ドルのレーダーシステムを含む32億 米ドルのチョンゴンIIプログラムを活用して長期的な基盤を築いています。バイカルのアクンジ計画はトルコ最大の単一防衛輸出を代表し、約30億 米ドルと評価され、現在の受注基準に組み込まれた技術移転プレミアムを体現しています。Leonardo S.p.A.、L3Harris Technologies Inc.、Thales Groupはそれぞれ2025年に覚書を締結し、サイバー、EW、宇宙能力を現地研究開発と組み合わせてホワイトスペースの機会を追求しています。
新規参入者はGAMIのライセンスポータルを通過しなければならず、現地価値の閾値が満たされた場合にのみ許可が付与されます。この規制姿勢は既存企業のマージンを圧縮しますが、電子機器、推進装置、複合材料にわたる人材育成を加速させます。その結果、サウジアラビア防衛市場は輸入主導の構造から、知的財産の共有が市場参入の対価となるパートナーシップネットワークへと移行しています。
サウジアラビア防衛産業のリーダー企業
Lockheed Martin Corporation
BAE Systems plc
RTX Corporation
The Boeing Company
Saudi Arabian Military Industries
- *免責事項:主要選手の並び順不同

市場機会と将来展望
現地化政策はサブコンポーネント、資格認定、デポレベルの維持整備においてより明確なホワイトスペースを生み出し、主要請負業者が産業参加の閾値を満たしながら輸入依存を低減するのを支援しています。このシフトは、SAMIがリヤドのSAMI Land産業複合施設を本格生産に移行させ、ワールド・ディフェンス・ショー2026においてサウジアラビアの完全な知的財産を持つHEET装甲車プログラムを発表したことに明らかであり、組立を超えた国内調達を引き上げることができる現地設計プラットフォーム、工具、試験サービス、サプライヤー育成プログラムへの需要の高まりを示しています。
防空・ミサイル防衛およびC2ソフトウェアもまた、調達規模と運用上の緊急性が王国内での能力構築を支援する機会領域を代表しています。2026年1月、SAMI Advanced ElectronicsとLockheed Martin Corporationはリヤドにソフトウェアファクトリーを開設して指揮統制ソフトウェア開発の現地化を進め、米国は730発のPAC-3 MSEミサイルに対する潜在的な90億 米ドルの対外有償軍事援助(FMS)を承認しました。これにより、統合防空・ミサイル防衛スタック全体にわたる現地修理、試験、スペア管理、システム統合能力の必要性が強化されています。
最近の業界動向
- 2026年2月:SAMIはワールド・ディフェンス・ショー2026において25の戦略的協定を締結し、技術移転の拡大、サプライヤー育成の強化、防衛現地化の加速、ならびにビジョン2030目標を支援するグローバルおよび国内防衛企業とのパートナーシップ強化を図りました。
- 2026年2月:新たに設立されたSAMI Autonomous Companyは、無人システム、ロボティクス、自律型防衛技術の開発計画を発表し、先進的な防衛イノベーションおよび次世代戦場能力に向けたKSAの長期戦略を支援しています。
- 2026年2月:Lockheed Martin CorporationはPioneers Technical Systemsと提携し、パトリオットランチャーコンポーネントの試験、修理、認証、ライフサイクル支援のためのサウジアラビア初のPAC-3 IAMD地上デポを設立しました。
- 2026年2月:Leonardo S.p.A.はサウジアラビア国防省に4機のC-27J MPAを供給する契約を獲得し、海洋監視、ISR、捜索救助(SAR)、沿岸警備能力を強化しました。納入は2029年に開始される予定です。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場はサウジアラビアの国家安全保障のために調達、配備、アップグレードされる防衛能力への支出として定義されており、防衛軍全体にわたる主要装備品および関連近代化プログラムを対象としています。
スコープの除外:純粋に民間のセキュリティ支出および軍事能力構築に結びついていない非防衛の公共安全調達は除外しています。
セグメンテーション概要
- 軍種別
- 空軍
- 陸軍
- 海軍
- タイプ別
- 人員訓練・防護
- C4ISRおよび電子戦(EW)
- 車両
- 兵器・弾薬
- 無人システム
- 宇宙・サイバーシステム
- ドメイン別
- 陸上
- 航空
- 海上
- 宇宙
- サイバーおよび電磁スペクトル
- 調達形態別
- 国内生産
- 海外調達
データソース、市場規模算定、および検証
デスクリサーチ
まず、サウジアラビア政府ポータルからの公開防衛予算発表および調達開示を用いて需要コンテキストをマッピングし、次にSIPRI、IMFマクロシリーズ、世界銀行指標などのグローバルベンチマークデータセットと比較して、購買力と時期を固定します。輸入依存が関連する場合は、UN Comtradeなどのソースからの貿易統計を関税整合HS分類を用いて確認し、装備品の流入状況およびカテゴリーの経時的な変化を把握します。
モデルを実用的にするため、利用可能な場合は議会向け発表形式の防衛政策ノートおよび予算附属書も確認し、セクター団体および信頼できる報道機関の刊行物とともにプログラムのマイルストーンおよび納入時期を把握します。企業の財務報告、投資家向けプレゼンテーション、契約発表は、どの能力領域が資金調達されているかを確認するために使用されます。企業財務および情報インテリジェンスの有料サブスクリプションは、主要プログラムの価値およびスケジュール変更を相互確認するために選択的に使用されます。ここに記載されたデスクソースは例示的なものであり、データ収集、検証、および明確化のためにリサーチプロセス中に他の多くの公開参照資料を使用しました。
一次インタビューおよびサーベイ
一次調査は、調達の前提を検証し、防衛市場価値として計上されるものと部安全保障や民間航空宇宙などの隣接領域を確認するために使用されました。プログラム専門家、流通業者、インテグレーター、元調達・運用専門家を組み合わせてインタビューを行い、主要な購買部門および国レベルの需要環境全体でバランスの取れた回答者カバレッジを維持しました。
回答者は、能力の優先事項、典型的なアップグレードサイクル、納入フェーズ、および国内生産と海外調達が実際にどのように計上されるかを検証するのに役立ち、最終的な規模算定および予測の前提を精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | 最高経営幹部(CXO):14% |
| 中位層:52% | 部門・ユニットリーダー:35% |
| 中小規模企業:21% | マネージャー:51% |
市場規模算定と予測
規模算定は、サウジアラビアの防衛支出および近代化優先事項をカテゴリーレベルの需要に結びつけるトップダウン再構築から始まり、現実的な配分シェアおよびタイミングラグを適用して年間市場価値に変換します。並行して、サンプリングされたプログラム価値、チャネルチェック、装備品レベルの価格・数量ロジックを用いた選択的なボトムアップ近似を実施し、合計値の検証および二重計上の調整に使用します。
モデルで使用される投入物には、防衛予算の方向性および執行シグナル、国内生産と海外調達の調達ミックス、主要プラットフォームの納入スケジュール、アップグレードおよびメンテナンスサイクル、ならびにC4ISR、電子戦、無人システム採用のペーシングが含まれます。また、宇宙およびサイバープログラムの勢いを政策目標および資金調達シグナルを通じて追跡します。これらは、総支出が安定して成長する場合でも価値ミックスを変化させる可能性があるためです。
予測については、予算感応度およびプログラム遅延に関するシナリオ分析を適用し、次にGDPトレンドや石油連動財政余力などのマクロドライバーとインタビューで確認された防衛政策優先事項を用いた単純な多変量回帰をクロスチェックとして使用します。小規模プログラムのボトムアップ証拠が不完全な場合、ギャップは保守的な配分ルールおよびタイミングスプレッドによって処理され、年次シリーズを確定する前に専門家とともに検討されます。
データ検証と更新サイクル
検証は、予算シグナル、プログラムタイムライン、独立した需要指標にわたる三角測量によって行われ、その後カテゴリーレベルでの分散チェックが行われ、単一の大型プラットフォームが市場全体を歪めないようにします。大きな不一致現れた場合、基礎となる前提が再検討され、リサーチチームがソースに再連絡してタイミング、スコープ、または価格正規化の問題かどうかを確認します。
承認前に、モデルおよびロジックは多段階の内部レビューを経て、通貨換算タイミングおよび年次整合性に関する最終一貫性チェックが行われます。レポートは年次で更新され、主要な契約受注、納入遅延、防衛予算改定などの重要なイベントが発生した場合には中間更新が行われます。納入直前に、アナリストが最新の更新されたビューをクライアントが受け取れるよう最終確認を行います。
Mordor Intelligenceのサウジアラビア防衛市場規模と他の公表推計との比較
サウジアラビア防衛の公表数値は、成長ストーリーが似ていても大きく乖離して見えることがあります。これは、異なる調査が異なる支出バケットを計上し、基準年を異なる予算サイクルに固定しているためです。この表は、選択されたスコープとタイミングの選択がヘッドライン値をどれだけ変動させるかを示しています。
この表は、主に防衛市場価値として扱われるものから生じる大きな乖離を示しており、Mordor Intelligenceのスコープの下では、合計は広範な運用・安全保障項目を束ねる可能性のある軍事支出スタイルの合計ではなく、宇宙やサイバーなどのドメインを含む軍全体にわたる防衛調達および近代化カテゴリーに焦点を当てています。追加のギャップは、国内生産の純額計上と総額計上の方法、アップグレードの年次フェーズ分け、および通貨換算に固定平均レートを使用するか予算公表時点のレートを使用するかによって生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 20.26 ビリオン 米ドル(2025年) | |
| 業界コンサルタントA | 43.50 ビリオン 米ドル(2024年) | より広範な運用・安全保障関連支出を含む可能性のある広義の防衛支出スタイルの会計に近い傾向があり、より高い予算サイクルレベルを捉える可能性のある異なる基準年を使用しています。 |
| 業界出版社B | 15.87 ビリオン 米ドル(2024年) | スコープを装備品中心の需要のみに絞り込む可能性があり、アップグレードおよび新興ドメインを過小評価する可能性があります。また、近年の調達タイミングを平滑化する方法で価値を近年から遠ざける可能性があります。 |
数値を並べて比較することでドライバーが見やすくなります。年次の選択、スコープの境界、主要プログラムのタイミングがギャップのほとんどを説明しているためです。前提を観察可能な予算およびプログラムシグナルに結びつけ、インタビューの投入によって再確認することで、結果として得られる推計は計画のために追跡可能かつ再現可能なものとなります。


レポートで回答される主要な質問
2031年のサウジアラビア防衛市場の予測値はいくらですか?
サウジアラビア防衛市場は2031年までに33.32 ビリオン 米ドルに達する見込みであり、2026年から2031年にかけてCAGR 6.09%を反映しています。
サウジアラビアで最も成長が速い軍種はどれですか?
空軍は戦闘機プログラムにより、2031年までCAGR 6.65%で成長をリードしています。
ビジョン2030は防衛調達にどのような影響を与えていますか?
ビジョン2030は少なくとも50%の現地調達比率を義務付けており、すべての主要契約に技術移転および共同製造要件が組み込まれています。
Neo Space Groupはサウジアラビア防衛においてどのような役割を果たしていますか?
Neo Space Groupは、外国情報への依存を低減し精密標的設定を支援する宇宙ベースのISRプロジェクトを推進しています。
サウジアラビアの防衛予算編成は原油価格変動に対してどの程度脆弱ですか?
防衛支出は保護されていますが、原油価格の変動は長期調達プログラムに圧力をかけ、モジュール式の段階的資金調達によるアップグレードへのシフトを促しています。
タイプ別で最も成長が速いサブセグメントはどれですか?
センサーセグメントは、先進軍事レーダーおよびセンサーへの需要増加により、2026年から2031年にかけてCAGR 6.62%という顕著な成長を示す見込みです。
最終更新日:



