
Tamaño y participación del mercado de centros de datos de Rusia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
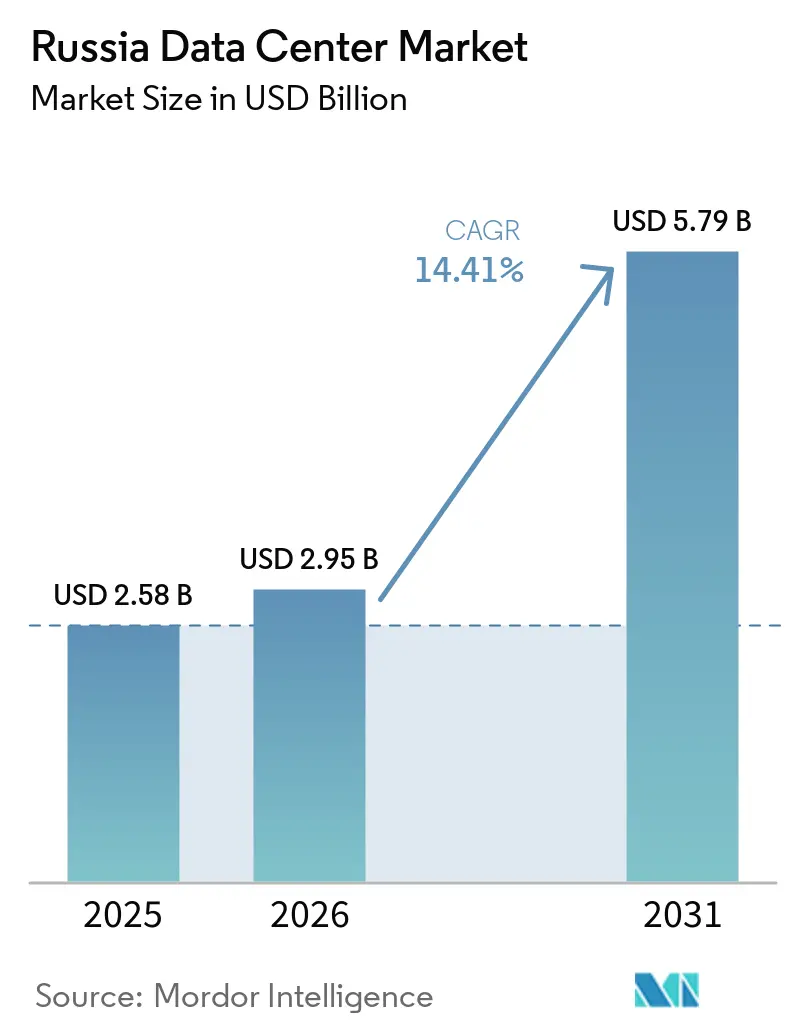
| Tamaño del mercado en el año base (2025) | 2.58 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.41 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos de Rusia por Mordor Intelligence
El tamaño del Mercado de Centros de Datos de Rusia se espera que aumente de 2,58 mil millones de USD en 2025 a 2,95 mil millones de USD en 2026 y alcance los 5,79 mil millones de USD para 2031, creciendo a un CAGR del 14,41% durante 2026-2031. En términos de tamaño de mercado, el mercado fue valorado en 1,08 mil megavatios en 2025 y se espera que crezca de 1,13 mil megavatios en 2026 a 1,29 mil megavatios para 2031, a un CAGR del 2,56% durante el período de pronóstico (2026-2031).
Las cuotas y estimaciones de los segmentos del mercado se calculan y reportan en términos de MW. Esta brecha creciente entre capacidad y valor refleja precios premium causados por la restricción en las importaciones de servidores, el aumento de los costos de construcción y la creciente demanda de cargas de trabajo de nube soberana e inteligencia artificial. Las normas de soberanía digital, vigentes desde julio de 2025, el presupuesto federal de transformación de 695.000 millones de RUB y un aumento del 24,4% en el tráfico de internet en 2025 refuerzan las tasas de utilización dentro de Moscú y los emergentes centros regionales. Los operadores también se benefician de la migración empresarial a la nube, el despliegue perimetral para 5G y la construcción de los campus de bajo costo con energía nuclear de Rosatom. Sin embargo, la escasez de hardware impulsada por las sanciones, los aumentos de dos dígitos en las tarifas eléctricas en las principales metrópolis y la fuga de ingenieros senior frenan las adiciones de oferta a corto plazo.[1]
Conclusiones clave del informe
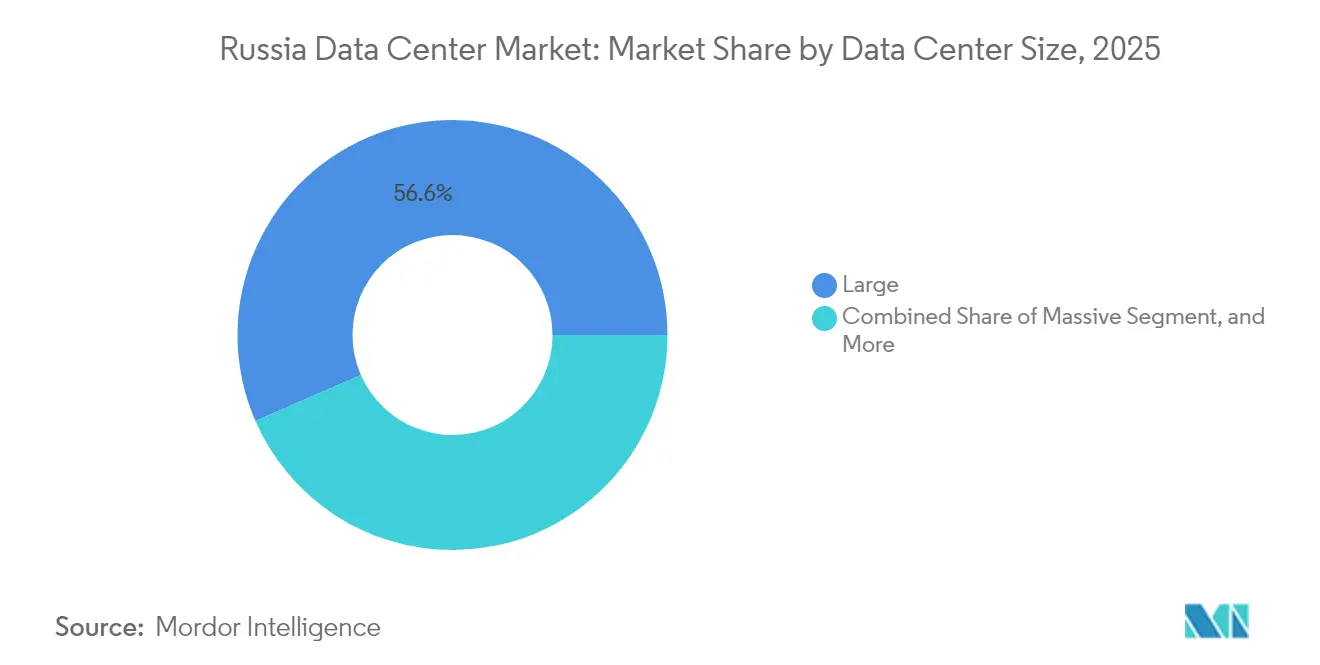
- Por tamaño de centro de datos, las instalaciones grandes lideraron con una cuota de ingresos del 56,55% en 2025, mientras que los campus masivos registraron el CAGR más rápido del 15,69% hasta 2031.
- Por tipo de nivel, el Nivel 3 capturó el 77,10% de la cuota del mercado de centros de datos de Rusia en 2025, mientras que el Nivel 4 creció al CAGR más alto del 16,95% hasta 2031.
- Por tipo de instalación, la colocación representó el 59,10% del tamaño del mercado de centros de datos de Rusia en 2025, y los sitios de construcción propia a hiperescala avanzan a un CAGR del 17,75% durante el horizonte de pronóstico.
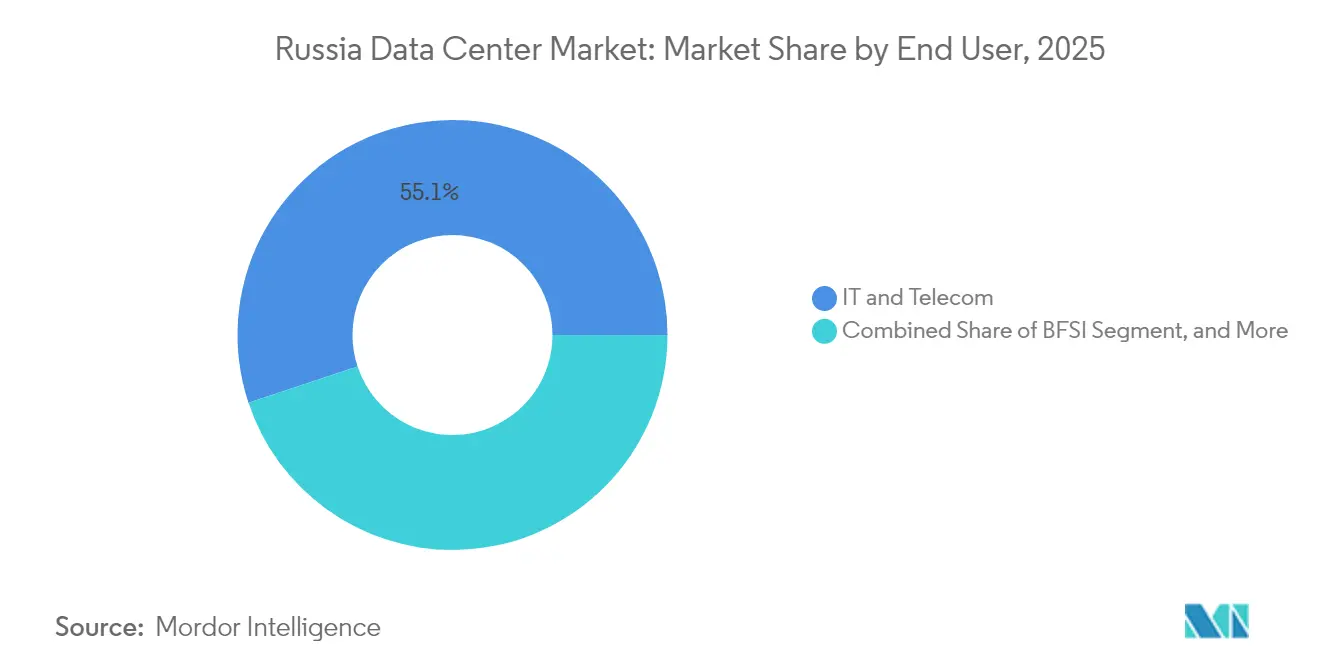
- Por vertical de usuario final, TI y telecomunicaciones mantuvieron una cuota del 55,10% en 2025, mientras que el sector BFSI registra el CAGR más sólido del 18,30% hasta 2031.
- Por geografía, Moscú representó el 62,30% del gasto en 2025, y el resto de Rusia se expande a un CAGR del 15,06% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Migración acelerada a la nube entre las empresas rusas | +0.80% | Nacional, concentrado en Moscú y San Petersburgo | Mediano plazo (2-4 años) |
| Iniciativas federales de economía digital que impulsan la localización de datos | +0.60% | Nacional, con enfoque en programas regionales | Largo plazo (≥ 4 años) |
| Aumento en la transmisión de video OTT y el tráfico de juegos en línea | +0.40% | Nacional, concentración urbana | Corto plazo (≤ 2 años) |
| Demanda de computación en el edge impulsada por el despliegue de 5G | +0.30% | Principales ciudades, con expansión a regiones | Mediano plazo (2-4 años) |
| Despliegue de supercomputadoras de IA para modelos de lenguaje de gran escala (LLM) soberanos | +0.20% | Moscú, Novosibirsk, centros académicos | Largo plazo (≥ 4 años) |
| Proyectos de centros de datos verdes impulsados por energía nuclear de Rosatom | +0.20% | Ubicaciones específicas de plantas nucleares | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración acelerada a la nube entre las empresas rusas
El gasto empresarial en la nube aumenta un 30% anual, con duraciones promedio de contratos que se extienden a cinco años y la participación mensual de cartera que se expande un 2%. Los proveedores de nivel 1 reportan un crecimiento de ingresos del 50-70%, lo que impulsa una demanda predecible de múltiples megavatios para salas de coubicación posicionadas cerca de los distritos de sedes corporativas. Los campus de Moscú obtienen la mayor cantidad de reservas a corto plazo, ya que ofrecen conectividad densa de operadores y escritorios de servicio establecidos. Este cambio de cargas de trabajo hacia plataformas escalables consolida una trayectoria de crecimiento base para el mercado de centros de datos de Rusia.[2]
Iniciativas federales de economía digital que impulsan la localización de datos
Más de RUB 695 mil millones están destinados a proyectos regionales en 2025-2027 que exigen que los organismos públicos dependan de nubes y software nacionales. Las leyes más estrictas sobre datos personales desde julio de 2025 obligan a las multinacionales a procesar los archivos de ciudadanos rusos localmente, canalizando las cargas de trabajo hacia salas de Nivel 3 y Nivel 4 conformes. Al vincular los desembolsos presupuestarios a las métricas de uso regional de la nube, el programa acelera la construcción en ciudades secundarias y reduce la dependencia excesiva de la región capital.[3]
Aumento en la transmisión de video OTT y el tráfico de juegos en línea
Las plataformas nacionales reemplazaron los servicios extranjeros bloqueados, lo que resultó en un aumento del 28,1% en los volúmenes de datos de línea fija en 2024 y un aumento correspondiente en el tráfico total a 188.530 petabytes. Los recuentos de suscriptores en los servicios de transmisión aumentaron de 45 millones a 58 millones, y los estudios de videojuegos locales lanzaron títulos sensibles a la latencia. Estas tendencias de contenido aumentan la densidad de potencia a nivel de rack, elevan el gasto en caché de edge y estimulan las actualizaciones de los nodos de interconexión que anclan el mercado de centros de datos de Rusia.
Demanda de computación en el edge impulsada por el despliegue de 5G
Los clústeres piloto de 5G de MTS y sus pares requieren procesamiento de baja latencia para realidad virtual (VR), IoT industrial y virtualización de funciones de red. Los operadores de telecomunicaciones invirtieron RUB 350 mil millones en infraestructura en 2024, asignando presupuestos para micro centros de datos ubicados dentro de recintos de torres y zonas de manufactura. A medida que el 5G se expande más allá de Moscú, una red distribuida de pequeñas instalaciones desbloquea nueva demanda direccionable para los proveedores regionales, diversificando los ingresos más allá de la coubicación mayorista heredada.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Restricciones a la exportación de hardware avanzado para servidores | -0.50% | Nacional, aguda en despliegues de hiperescala | Corto plazo (≤ 2 años) |
| Aumento de las tarifas eléctricas en las principales metrópolis | -0.30% | Áreas metropolitanas de Moscú y San Petersburgo | Mediano plazo (2-4 años) |
| Escasez de contratistas certificados en Nivel IV fuera de Moscú | -0.20% | Mercados regionales, excluyendo Moscú | Mediano plazo (2-4 años) |
| Fuga de ingenieros experimentados en centros de datos | -0.20% | Nacional, concentrado en centros técnicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones a la exportación de hardware avanzado para servidores
Las sanciones bloquean la importación de CPU, GPU y silicio de conmutación de última generación, lo que obliga a los operadores a pagar de más a través de intermediarios de terceros países u optar por alternativas nacionales. La línea OpenYard de YADRO alivia los cuellos de botella, pero aún está por debajo de los estándares globales de rendimiento y tiene una producción anual limitada. La inflación de capex resultante ralentiza los calendarios de construcción y limita las expansiones de hiperescala, restringiendo temporalmente el potencial alcista para el mercado de centros de datos de Rusia hasta que las fábricas locales escalen.
Aumento de las tarifas eléctricas en las principales metrópolis
Los precios de la energía en la Óblast de Moscú aumentaron un 12-16% en 2025, y la energía representa el 60-70% del opex de los centros de datos. Los operadores responden mejorando el PUE, reduciendo las cargas de iluminación no críticas y explorando sitios más fríos en el norte con suministros de energía hidroeléctrica y nuclear más baratos. Si bien la presión tarifaria erosiona los márgenes a corto plazo, también empuja las futuras construcciones hacia Siberia y las zonas adyacentes a Rosatom, redistribuyendo las trayectorias de crecimiento en el mercado de centros de datos de Rusia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tamaño de centro de datos:
los campus masivos ganan velocidadLos sitios grandes mantuvieron un liderazgo en ingresos del 56,55% en 2025, respaldados por perfiles equilibrados de costo y escalabilidad. Se proyecta que el grupo de instalaciones masivas registre un CAGR del 15,69% hasta 2031, a medida que los hiperescaladores de nube y los laboratorios de inteligencia artificial comisionan clústeres de un solo sitio que superan los 50 MW. El campus de inteligencia artificial de 1.000 millones de USD de Nebius Group señala una creciente preferencia por huellas de alta densidad con subestaciones dedicadas y refrigeración propietaria. La consolidación en torno a complejos de múltiples salas genera economías que protegen los márgenes a pesar de la escasez de hardware. Las instalaciones perimetrales más pequeñas y las medianas siguen proliferando para las necesidades de 5G y proximidad regulatoria, aunque su cuota combinada cae de manera constante a medida que las cargas de trabajo principales se aglutinan a escala.
El tamaño del mercado de centros de datos de Rusia para los campus masivos crece más rápido porque el entrenamiento soberano de modelos de lenguaje de gran escala incrementa la demanda de racks de GPU, mientras que los mandatos de seguridad del Nivel 4 favorecen instalaciones contiguas y controlables. Por el contrario, las construcciones gubernamentales a megaescala avanzan con cautela debido a la intensidad de capital y la incertidumbre en la cadena de suministro. Emergen portafolios equilibrados a medida que los operadores despliegan grandes centros troncales cerca de Moscú, complementados con pods satelitales más cercanos a los usuarios para satisfacer los objetivos de latencia.

Por tipo de nivel:
migración hacia la confiabilidad de Nivel 4Los marcos de Nivel 3 mantuvieron una cuota de mercado del 77,10% en 2025, ampliamente considerados como el equilibrio óptimo entre redundancia y costo. Sin embargo, los reguladores financieros y el nuevo código de infraestructura crítica elevan los objetivos de tiempo de actividad, permitiendo que las salas de Nivel 4 registren el CAGR más rápido del 16,95%. Las plataformas de banca central, liquidación de valores e identidad digital migran hacia entornos de mantenimiento concurrente con una disponibilidad del 99,995%. Las huellas de Nivel 1 y Nivel 2 persisten en localidades remotas donde las temperaturas ambientes compensan las cargas de refrigeración y las cargas de trabajo toleran el tiempo de inactividad programado.
Debido a estas dinámicas, se espera que la cuota del mercado de centros de datos de Rusia para el Nivel 4 aumente de manera gradual pero constante, impulsada por una combinación de requisitos regulatorios y gestión competitiva del riesgo entre los principales bancos. Los operadores capaces de diseñar, certificar y dotar de personal a instalaciones de Nivel 4 fuera de Moscú obtienen una ventaja de primer movimiento y contribuyen a descentralizar la capacidad nacional.
Por tipo de centro de datos:
la coubicación mantiene el liderazgo mientras la hiperescala se aceleraCon el 59,10% de los ingresos de 2025, la colocación continúa siendo el ancla de los giros digitales empresariales, ofreciendo capacidad de pago por crecimiento sin cargas de gastos de capital. Sin embargo, las instalaciones de hiperescala de construcción propia disfrutan de un CAGR del 17,75% a medida que Yandex Cloud, VK y los editores de videojuegos buscan arquitecturas específicas para cargas de trabajo y control directo de las pilas de seguridad. Los proveedores de colocación responden adoptando bloques de construcción modulares, topologías de energía flexibles y mercados de conectividad para mantenerse relevantes.
La escasez de infraestructura en la capital mantiene las tarifas elevadas, permitiendo a los operadores establecidos financiar expansiones hacia el resto de Rusia. Al mismo tiempo, los pods soberanos de inteligencia artificial e índices de búsqueda a menudo requieren tejidos de red propietarios, lo que lleva a los desarrolladores a construir edificios de hiperescala en terrenos vírgenes diseñados para refrigeración líquida y arquitecturas de columna vertebral de 100G. Esta dualidad garantiza que ambos modelos de servicio coexistan y juntos sustenten el mercado de centros de datos de Rusia hasta 2031.
Por usuario final:
BFSI gana impulso en medio del dominio de TI y telecomunicacionesLas empresas de TI y telecomunicaciones representan el 55,10% de la demanda actual, gracias a la prevalencia de redes definidas por software, nodos de distribución de contenido y centros de interconexión neutros para operadores. Los bancos y aseguradoras se aceleran a un CAGR del 18,30%, impulsados por los pagos en tiempo real, la adopción de la banca remota y el endurecimiento de las normas de continuidad que prescriben el alojamiento de Nivel 4. El comercio electrónico le sigue de cerca, requiriendo interfaces de programación de aplicaciones de baja latencia, clústeres de análisis de fraude y la capacidad de escalar sin cesar durante la temporada navideña.
Las cargas de trabajo de manufactura, medios de comunicación y sector público profundizan cada una su penetración, aunque desde bases más pequeñas, diversificando colectivamente la exposición de los usuarios finales dentro del mercado de centros de datos de Rusia. La complejidad de las cargas de trabajo, más que el tráfico bruto, está dando forma cada vez más a las decisiones de compra, impulsando solicitudes de racks de alta densidad, energía ampliable y servicios de gestión de claves en sitio en respuesta a regulaciones específicas del sector.
Por zona de concentración:
la fortaleza de la capital se encuentra con el auge regionalMoscú mantiene una concentración del 62,30% debido a sus incomparables hoteles de operadores, proximidad a los distritos de negocios y reservas de mano de obra calificada. Sin embargo, un CAGR del 15,06% en el resto de Rusia subraya una tendencia hacia ciudades como Novosibirsk, Nizhny Novgorod y Tver, donde los costos de terreno y electricidad son más bajos y las subvenciones federales compensan los costos del desarrollo de infraestructura de transporte. El tamaño del mercado de centros de datos de Rusia para las zonas fuera de la capital está aumentando a medida que los ministerios exigen que una parte de las cargas de trabajo permanezca dentro de sus distritos de origen para mejorar la resiliencia del servicio y cumplir con los umbrales de latencia.
El campus de energía hidroeléctrica de BitRiver en el Lejano Oriente y el proyecto de energía nuclear de Rosatom en Tver ilustran cómo las propuestas regionales combinan electrones baratos con narrativas renovables o de carbono neutro. Las brechas en la red troncal de fibra siguen siendo un obstáculo, pero el financiamiento plurianual de la economía digital del Estado destina actualizaciones de la red troncal óptica que alinean progresivamente los acuerdos de nivel de servicio regionales con los estándares de Moscú.
Análisis Geográfico
La arraigada participación del 63,07% de Moscú se basa en densas rutas de fibra oscura, sólidos intercambios de interconexión y proximidad a las oficinas centrales, lo que proporciona acceso inmediato a los responsables de la toma de decisiones e ingenieros de soporte. A pesar de que los aumentos de tarifas reducen los gastos operativos, las altas tarifas de venta promedio y la vacancia casi nula mantienen sólidos márgenes de EBITDA. Los operadores continúan añadiendo fases mediante actualizaciones de energía en entresuelo y expansiones modulares dentro de los complejos existentes, en lugar de incurrir en los costos de nuevas adquisiciones de terrenos.
El resto de Rusia exhibe un CAGR más pronunciado del 15,06% a medida que los paquetes de subsidios y los precios de energía más bajos mejoran las tasas internas de retorno de los proyectos. Las fuentes hidroeléctricas de Siberia y las nucleares del Lejano Oriente ofrecen electrones a precios entre un 40% y un 60% más bajos que las cotizaciones de Moscú, convirtiendo a los sitios en imanes para los clústeres de entrenamiento de inteligencia artificial. Los nodos perimetrales dentro de los cinturones industriales también proliferan para atender las cargas de trabajo del Internet de las Cosas en los campos de metalurgia, petróleo y gas, garantizando una latencia inferior a 10 milisegundos.
Los corredores de fibra óptica interregionales financiados bajo el programa nacional "Economía Digital" acortan los tiempos de red troncal y simplifican el cumplimiento normativo para las agencias con sede fuera de la capital. Esta combinación de políticas reduce de manera constante el riesgo de la diversificación geográfica, alejando el vector de crecimiento de una huella de Moscú excesivamente centralizada y fomentando en última instancia un mercado de centros de datos de Rusia policéntrico.[4]
Panorama competitivo
Principales empresas en el mercado de centros de datos de Rusia
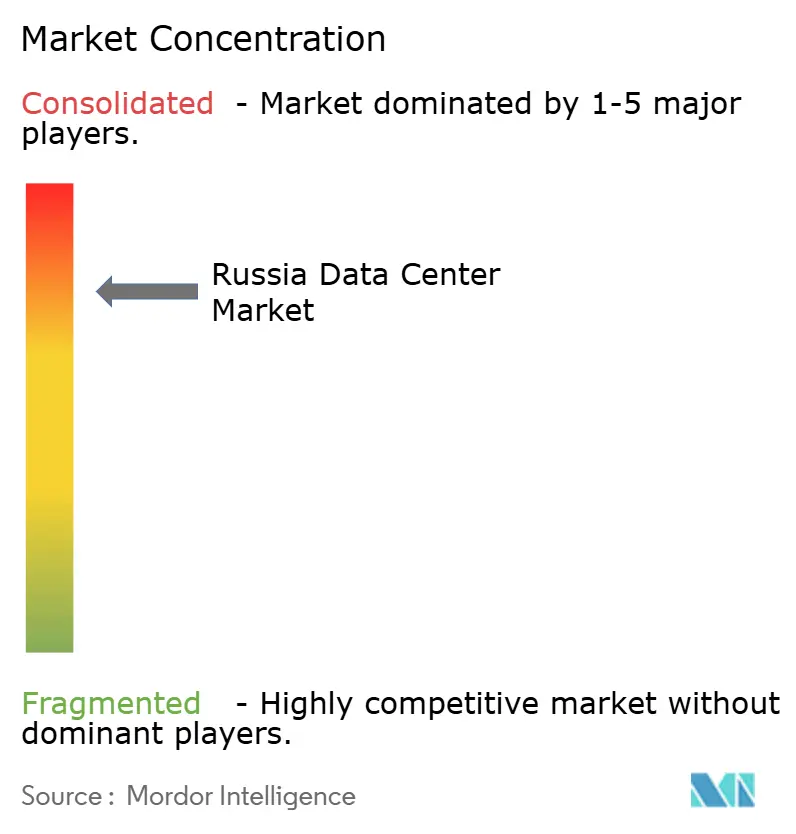
La concentración del mercado es moderada. Rostelecom y Rosatom, respaldados por el Estado, proporcionan grandes huellas, contratos de servicios públicos a largo plazo e influencia regulatoria. Rostelecom amplía la profundidad del canal entre los ministerios y las grandes empresas, mientras que Rosatom aprovecha las parcelas adyacentes a instalaciones nucleares que ofrecen estabilidad en la compra de energía por 25 años para cargas de alta densidad. Los especialistas privados, como Nebius Group e IXcellerate, se enfocan en la diferenciación tecnológica, desplegando refrigeración por inmersión, tejidos optimizados para IA y certificaciones de bajo carbono para capturar clientes premium.
La producción interna de servidores de YADRO y la expansión de Aquarius hacia el ensamblaje de placas base ilustran los movimientos de integración vertical para contrarrestar los riesgos del embargo de hardware. Selectel y DataPro extienden las huellas de Nivel 3 hacia San Petersburgo y Krasnodar, proporcionando a las cadenas nacionales opciones de redundancia geográfica. Dado que los hiperescaladores autofinancian programas de capital récord mientras los titulares de coubicación elevan las tarifas de rack para equilibrar la demanda, el mercado de centros de datos de Rusia mantiene una rentabilidad saludable a pesar de las fricciones en la cadena de suministro.
Líderes de la industria de centros de datos de Rusia
-
IXELERATE LLC
-
MTS PJSC (MTS Group)
-
Rostelecom
-
Selectel Ltd
-
Yandex.Cloud LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos de Rusia Empresas cubiertas en este informe
- Public Joint-Stock Company Rostelecom
- State Atomic Energy Corporation Rosatom
- Public Joint-Stock Company Mobile TeleSystems
- Limited Liability Company DataPro
- Nebius Group N.V.
- Limited Liability Company IXcellerate
- Limited Liability Company 3Data
- Joint-Stock Company Selectel
- Intelion Data Systems LLC
- Public Joint-Stock Company MegaFon
- LLC Linxdatacenter
- DataSpace LLC
- DataHouse.ru LLC
- Joint-Stock Company Concern Rosenergoatom
- Joint-Stock Company Moscow Internet Exchange (MSK-IX)
Desarrollos recientes de la industria en Mercado de Centros de Datos de Rusia
- Mayo de 2025: El Ministerio de Desarrollo Digital emitió directrices completas para clasificar los sitios de infraestructura de información crítica, elevando los estándares de confiabilidad para los centros de datos alineados con telecomunicaciones.
- Abril de 2025: El programa federal de transformación aseguró RUB 695 mil millones en asignaciones para 2025-2027, incorporando objetivos de uso de la nube para los gobiernos regionales.
- Marzo de 2025: Los ingresos del sector de telecomunicaciones en su conjunto alcanzaron RUB 2,1 billones en 2024, impulsados por un crecimiento del 11% en banda ancha fija, subrayando la demanda de ancho de banda.
- Enero de 2025: Nebius Group presentó un despliegue de cómputo de IA por USD 1.000 millones, señalando el compromiso privado con las capacidades soberanas de modelos de lenguaje de gran escala.
Alcance del informe del mercado de centros de datos de Rusia
Moscú está cubierto como segmento por zona de concentración. Grande, Masivo, Mediano, Mega, Pequeño están cubiertos como segmentos por tamaño de centro de datos. Nivel 1 y 2, Nivel 3, Nivel 4 están cubiertos como segmentos por tipo de nivel. No utilizado, Utilizado están cubiertos como segmentos por absorción.Resumen de la segmentación
| Grande |
| Masivo |
| Mediano |
| Mega |
| Pequeño |
| Nivel 1 y 2 |
| Nivel 3 |
| Nivel 4 |
| Hiperescala/Autoconstruido | ||
| Empresarial/Edge | ||
| Coubicación | No utilizado | |
| Utilizado | Coubicación minorista | |
| Coubicación mayorista | ||
| BFSI |
| TI e ITES |
| Comercio electrónico |
| Gobierno |
| Manufactura |
| Medios y entretenimiento |
| Telecomunicaciones |
| Otros usuarios finales |
| Moscú |
| Resto de Rusia |
| Por tamaño de centro de datos | Grande | ||
| Masivo | |||
| Mediano | |||
| Mega | |||
| Pequeño | |||
| Por tipo de nivel | Nivel 1 y 2 | ||
| Nivel 3 | |||
| Nivel 4 | |||
| Por tipo de centro de datos | Hiperescala/Autoconstruido | ||
| Empresarial/Edge | |||
| Coubicación | No utilizado | ||
| Utilizado | Coubicación minorista | ||
| Coubicación mayorista | |||
| Por usuario final | BFSI | ||
| TI e ITES | |||
| Comercio electrónico | |||
| Gobierno | |||
| Manufactura | |||
| Medios y entretenimiento | |||
| Telecomunicaciones | |||
| Otros usuarios finales | |||
| Por zona de concentración | Moscú | ||
| Resto de Rusia | |||
Definición de mercado
- CAPACIDAD DE CARGA DE TI - La capacidad de carga de TI o capacidad instalada se refiere a la cantidad de energía consumida por los servidores y equipos de red instalados en un rack. Se mide en megavatios (MW).
- TASA DE ABSORCIÓN - Denota el grado en que la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada.
- ESPACIO DE PISO ELEVADO - Es un espacio elevado construido sobre el suelo. Este espacio entre el piso original y el piso elevado se utiliza para acomodar el cableado, la refrigeración y otros equipos del centro de datos. Esta disposición ayuda a tener una infraestructura adecuada de cableado y refrigeración. Se mide en pies cuadrados (ft²).
- TAMAÑO DEL CENTRO DE DATOS - El tamaño del centro de datos se segmenta en función del espacio de piso elevado asignado a las instalaciones del centro de datos. Centro de datos Mega: el número de racks debe ser superior a 9.000 o el espacio de piso elevado (EPS) debe ser superior a 225.001 pies cuadrados; Centro de datos Masivo: el número de racks debe estar entre 9.000 y 3.001 o el EPS debe estar entre 225.000 pies cuadrados y 75.001 pies cuadrados; Centro de datos Grande: el número de racks debe estar entre 3.000 y 801 o el EPS debe estar entre 75.000 pies cuadrados y 20.001 pies cuadrados; Centro de datos Mediano: el número de racks debe estar entre 800 y 201 o el EPS debe estar entre 20.000 pies cuadrados y 5.001 pies cuadrados; Centro de datos Pequeño: el número de racks debe ser inferior a 200 o el EPS debe ser inferior a 5.000 pies cuadrados.
- TIPO DE NIVEL - De acuerdo con el Instituto Uptime, los centros de datos se clasifican en cuatro niveles según las capacidades de equipos redundantes de la infraestructura del centro de datos. En este segmento, los centros de datos se segmentan como Nivel 1, Nivel 2, Nivel 3 y Nivel 4.
- TIPO DE COUBICACIÓN - El segmento se divide en 3 categorías: coubicación minorista, mayorista e hiperescala. La categorización se realiza en función de la cantidad de carga de TI arrendada a los clientes potenciales. El servicio de coubicación minorista tiene una capacidad arrendada inferior a 250 kW; el servicio de coubicación mayorista tiene una capacidad arrendada entre 251 kW y 4 MW; y el servicio de coubicación de hiperescala tiene una capacidad arrendada superior a 4 MW.
- CONSUMIDORES FINALES - El mercado de centros de datos opera sobre una base B2B. BFSI, gobierno, operadores de nube, medios y entretenimiento, comercio electrónico, telecomunicaciones y manufactura son los principales consumidores finales en el mercado estudiado. El alcance solo incluye a los operadores de servicios de coubicación que atienden la creciente digitalización de las industrias de usuarios finales.
| Palabra clave | Definición |
|---|---|
| Unidad de rack | Generalmente denominada U o RU, es la unidad de medida para la unidad de servidor alojada en los racks del centro de datos. 1U equivale a 1,75 pulgadas. |
| Densidad de rack | Define la cantidad de energía consumida por el equipo y el servidor alojados en un rack. Se mide en kilovatios (kW). Este factor juega un papel crítico en el diseño del centro de datos y en la planificación de refrigeración y energía. |
| Capacidad de carga de TI | La capacidad de carga de TI o capacidad instalada se refiere a la cantidad de energía consumida por los servidores y equipos de red instalados en un rack. Se mide en megavatios (MW). |
| Tasa de absorción | Denota qué parte de la capacidad del centro de datos ha sido arrendada. Por ejemplo, si un centro de datos de 100 MW ha arrendado 75 MW, la tasa de absorción sería del 75%. También se denomina tasa de utilización y capacidad arrendada. |
| Espacio de piso elevado | Es un espacio elevado construido sobre el suelo. Este espacio entre el piso original y el piso elevado se utiliza para acomodar el cableado, la refrigeración y otros equipos del centro de datos. Esta disposición ayuda a tener una infraestructura adecuada de cableado y refrigeración. Se mide en pies cuadrados/metros. |
| Acondicionador de aire para sala de computadoras (CRAC) | Es un dispositivo utilizado para monitorear y mantener la temperatura, la circulación del aire y la humedad dentro de la sala de servidores en el centro de datos. |
| Pasillo | Es el espacio abierto entre las filas de racks. Este espacio abierto es fundamental para mantener la temperatura óptima (20-25 °C) en la sala de servidores. Hay principalmente dos pasillos dentro de la sala de servidores: un pasillo caliente y un pasillo frío. |
| Pasillo frío | Es el pasillo donde el frente del rack da hacia el pasillo. Aquí, el aire frío se dirige al pasillo para que pueda entrar por el frente de los racks y mantener la temperatura. |
| Pasillo caliente | Es el pasillo donde la parte trasera de los racks da hacia el pasillo. Aquí, el calor disipado por los equipos en el rack se dirige hacia la salida de ventilación del CRAC. |
| Carga crítica | Incluye los servidores y otros equipos informáticos cuyo tiempo de actividad es fundamental para la operación del centro de datos. |
| Efectividad del uso de energía (PUE) | Es una métrica que define la eficiencia de un centro de datos. Se calcula mediante: (Consumo total de energía del centro de datos) / (Consumo total de energía de los equipos de TI). Además, un centro de datos con un PUE de 1,2-1,5 se considera altamente eficiente, mientras que un centro de datos con un PUE >2 se considera altamente ineficiente. |
| Redundancia | Se define como un diseño de sistema en el que se añaden componentes adicionales (UPS, generadores, CRAC) para que, en caso de corte de energía o fallo de equipos, los equipos de TI no se vean afectados. |
| Fuente de alimentación ininterrumpida (UPS) | Es un dispositivo que se conecta en serie con el suministro de energía de la red eléctrica, almacenando energía en baterías de manera que el suministro del UPS sea continuo para los equipos de TI incluso durante un corte de energía de la red. El UPS sostiene principalmente solo los equipos de TI. |
| Generadores | Al igual que el UPS, los generadores se colocan en el centro de datos para garantizar un suministro de energía ininterrumpido, evitando el tiempo de inactividad. Las instalaciones de centros de datos tienen generadores diésel y, comúnmente, se almacenan 48 horas de diésel en la instalación para prevenir interrupciones. |
| N+1 | Denominado 'Necesidad más uno', denota la configuración de equipo adicional disponible para evitar el tiempo de inactividad en caso de fallo. Un centro de datos se considera N+1 cuando hay una unidad adicional por cada 4 componentes. Por ejemplo, si un centro de datos tiene 4 sistemas UPS, se requeriría un sistema UPS adicional para lograr N+1. |
| 2N | Se refiere a un diseño completamente redundante en el que se despliegan dos sistemas de distribución de energía independientes. Por lo tanto, en caso de un fallo completo de un sistema de distribución, el otro sistema seguirá suministrando energía al centro de datos. |
| Refrigeración en fila | Es el sistema de diseño de refrigeración instalado entre los racks en una fila, donde extrae el aire caliente del pasillo caliente y suministra aire frío al pasillo frío, manteniendo así la temperatura. |
| Nivel 1 | La clasificación por niveles determina la preparación de una instalación de centro de datos para mantener la operación del centro de datos. Un centro de datos se clasifica como centro de datos de Nivel 1 cuando tiene un componente de energía no redundante (N) (UPS, generadores), componentes de refrigeración y un sistema de distribución de energía (desde la red eléctrica de servicios públicos). El centro de datos de Nivel 1 tiene un tiempo de actividad del 99,67% y un tiempo de inactividad anual de <28,8 horas. |
| Nivel 2 | Un centro de datos se clasifica como centro de datos de Nivel 2 cuando tiene componentes de energía y refrigeración redundantes (N+1) y un único sistema de distribución no redundante. Los componentes redundantes incluyen generadores adicionales, UPS, enfriadores, equipos de rechazo de calor y tanques de combustible. El centro de datos de Nivel 2 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual de <22 horas. |
| Nivel 3 | Un centro de datos que tiene componentes de energía y refrigeración redundantes y múltiples sistemas de distribución de energía se denomina centro de datos de Nivel 3. La instalación es resistente a interrupciones planificadas (mantenimiento de instalaciones) y no planificadas (corte de energía, fallo de refrigeración). El centro de datos de Nivel 3 tiene un tiempo de actividad del 99,98% y un tiempo de inactividad anual de <1,6 horas. |
| Nivel 4 | Es el tipo de centro de datos más tolerante. Un centro de datos de Nivel 4 tiene múltiples componentes de energía y refrigeración redundantes e independientes y múltiples rutas de distribución de energía. Todos los equipos de TI tienen doble alimentación, lo que los hace tolerantes a fallos en caso de cualquier interrupción, garantizando así una operación continua. El centro de datos de Nivel 4 tiene un tiempo de actividad del 99,74% y un tiempo de inactividad anual de <26,3 minutos. |
| Centro de datos pequeño | Un centro de datos que tiene un área de piso de ≤ 5.000 pies cuadrados o cuyo número de racks que pueden instalarse es ≤ 200 se clasifica como centro de datos pequeño. |
| Centro de datos mediano | Un centro de datos que tiene un área de piso entre 5.001 y 20.000 pies cuadrados, o cuyo número de racks que pueden instalarse está entre 201 y 800, se clasifica como centro de datos mediano. |
| Centro de datos grande | Un centro de datos que tiene un área de piso entre 20.001 y 75.000 pies cuadrados, o cuyo número de racks que pueden instalarse está entre 801 y 3.000, se clasifica como centro de datos grande. |
| Centro de datos masivo | Un centro de datos que tiene un área de piso entre 75.001 y 225.000 pies cuadrados, o cuyo número de racks que pueden instalarse está entre 3.001 y 9.000, se clasifica como centro de datos masivo. |
| Centro de datos mega | Un centro de datos que tiene un área de piso de ≥ 225.001 pies cuadrados o cuyo número de racks que pueden instalarse es ≥ 9.001 se clasifica como centro de datos mega. |
| Coubicación minorista | Se refiere a aquellos clientes que tienen un requisito de capacidad de 250 kW o menos. Estos servicios son elegidos principalmente por pequeñas y medianas empresas (pymes). |
| Coubicación mayorista | Se refiere a aquellos clientes que tienen un requisito de capacidad entre 250 kW y 4 MW. Estos servicios son elegidos principalmente por medianas y grandes empresas. |
| Coubicación de hiperescala | Se refiere a aquellos clientes que tienen un requisito de capacidad superior a 4 MW. La demanda de hiperescala proviene principalmente de grandes proveedores de nube, empresas de TI, BFSI y operadores OTT (como Netflix, Hulu y HBO+). |
| Velocidad de datos móviles | Es la velocidad de internet móvil que experimenta un usuario a través de su teléfono inteligente. Esta velocidad depende principalmente de la tecnología de operador utilizada en el teléfono inteligente. Las tecnologías de operador disponibles en el mercado son 2G, 3G, 4G y 5G, donde 2G proporciona la velocidad más lenta mientras que 5G es la más rápida. |
| Red de conectividad de fibra óptica | Es una red de cables de fibra óptica desplegados en todo el país, conectando regiones rurales y urbanas con conexión a internet de alta velocidad. Se mide en kilómetros (km). |
| Tráfico de datos por teléfono inteligente | Es una medida del consumo promedio de datos por un usuario de teléfono inteligente en un mes. Se mide en gigabytes (GB). |
| Velocidad de datos de banda ancha | Es la velocidad de internet que se suministra a través de la conexión de cable fijo. Comúnmente, se utilizan cables de cobre y cables de fibra óptica tanto para uso residencial como comercial. Aquí, el cable de fibra óptica proporciona una velocidad de internet más rápida que el cable de cobre. |
| Cable submarino | Un cable submarino es un cable de fibra óptica tendido en dos o más puntos de aterrizaje. A través de este cable, se establece la comunicación y conectividad a internet entre países de todo el mundo. Estos cables pueden transmitir de 100 a 200 terabits por segundo (Tbps) de un punto a otro. |
| Huella de carbono | Es la medida del dióxido de carbono generado durante la operación regular de un centro de datos. Dado que el carbón y el petróleo y el gas son las principales fuentes de generación de energía, el consumo de esta energía contribuye a las emisiones de carbono. Los operadores de centros de datos están incorporando fuentes de energía renovable para reducir la huella de carbono generada en sus instalaciones. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las variables clave: Con el fin de construir una metodología de pronóstico robusta, las variables y factores identificados en el Paso 1 se prueban contra los números históricos de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una amplia red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción




