
Tamaño y Participación del Mercado de Alquiler de Automóviles en Rusia
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
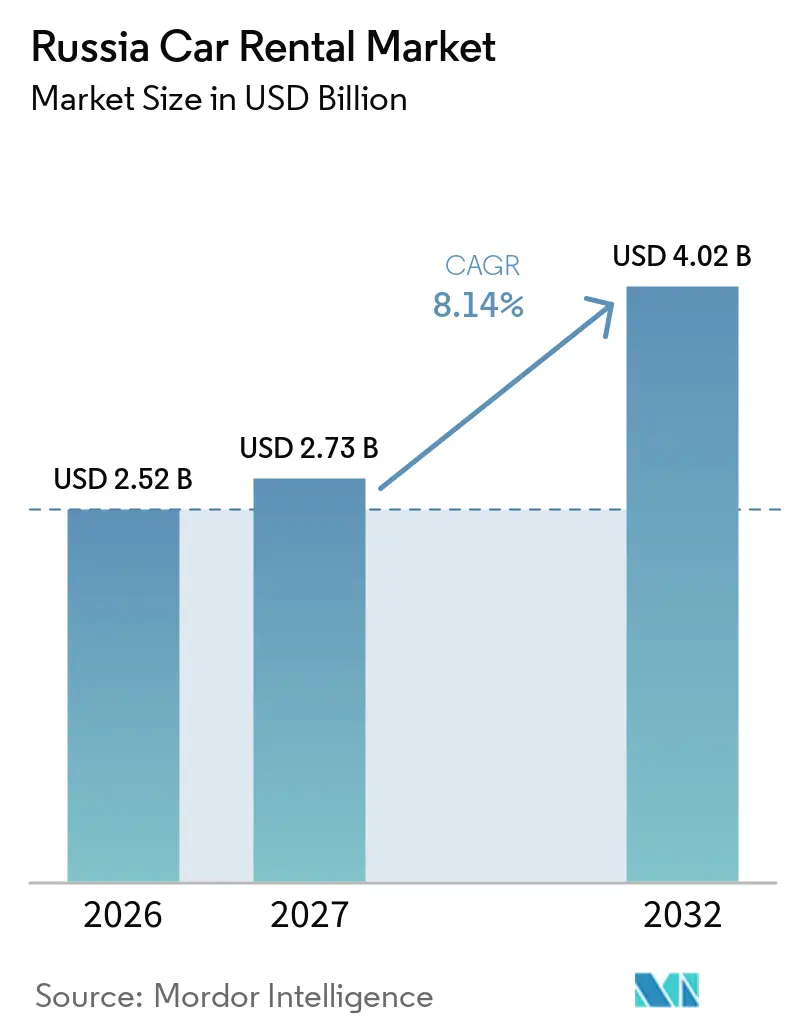
| Tamaño del mercado en el año base (2026) | 2.52 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.02 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.14 % |
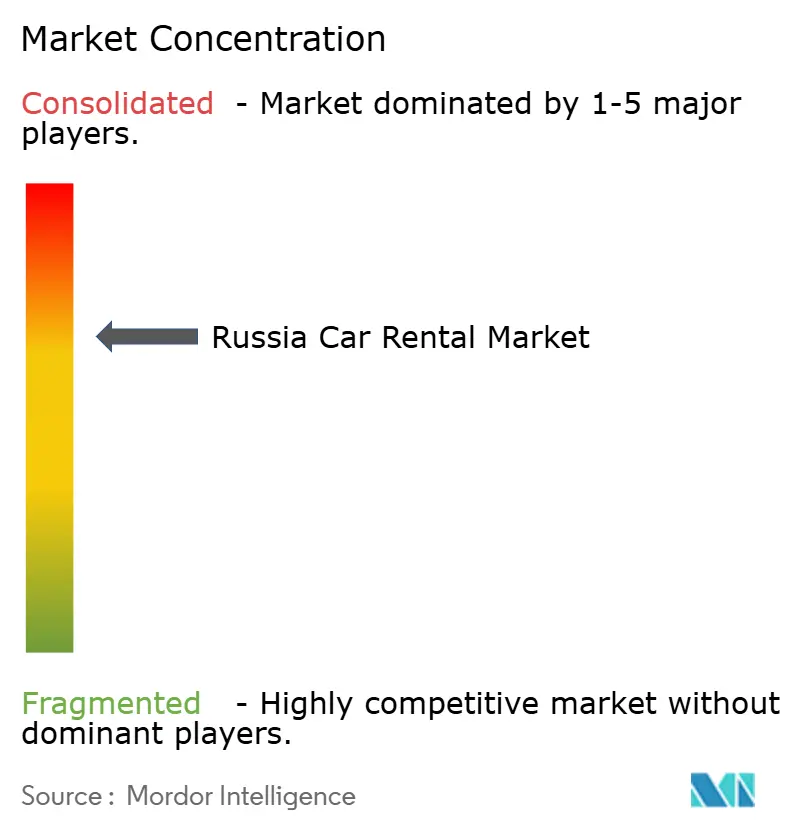
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Automóviles en Rusia por Mordor Intelligence
El mercado ruso de alquiler de automóviles fue valorado en 2,52 mil millones de USD en 2026, se estima en 2,73 mil millones de USD en 2027 y se proyecta que alcance los 4,02 mil millones de USD en 2032, con una CAGR del 8,14% durante el período 2027-2032. El tamaño del mercado ruso de alquiler de automóviles refleja así una oportunidad considerable que continúa expandiéndose a pesar de las persistentes presiones en la cadena de suministro. El mercado de turismo doméstico de Rusia continuó expandiéndose en 2025, con viajes domésticos que alcanzaron los 164 millones durante enero–noviembre, un incremento del 7,5% interanual[1]. Los operadores están incorporando vehículos rápidamente, apoyándose en el récord de 1,57 millones de automóviles vendidos en 2024 para renovar las flotas y acelerando los programas de disposición de vehículos usados para reciclar capital[2]. Sin embargo, las ventas de automóviles de pasajeros nuevos cayeron un 15,6% hasta 1,326 millones de unidades en 2025. Los ecosistemas digitales están desplazando a los mostradores físicos: los canales en línea ya capturan casi dos tercios de las reservas, y el car-sharing de libre flotación ha superado el umbral de un tercio del total de transacciones, confirmando que los consumidores rusos ahora priorizan la flexibilidad, el acceso móvil y la transparencia en los precios frente a los rituales de alquiler convencionales.
Conclusiones Clave del Informe
- Por tipo de reserva, los canales en línea capturaron el 65,10% de la participación del mercado ruso de alquiler de automóviles en 2026; se espera que la demanda fuera de línea crezca a una CAGR del 8,41%.
- Por modelo de servicio, el car-sharing de libre flotación mantuvo una participación de mercado del 36,10% en 2026; se prevé que las soluciones de suscripción y arrendamiento a largo plazo se expandan a una CAGR del 9,62% hasta 2032.
- Por tipo de vehículo, los sedanes representaron el 39,25% del mercado ruso de alquiler de automóviles en 2026, mientras que los SUV están en camino de alcanzar una CAGR del 9,10%.
- Por duración del alquiler, los alquileres diarios representaron una participación del 46,05% en 2026; los alquileres semanales están preparados para acelerarse a una CAGR del 8,39% hasta 2032.
- Por grupo de clientes, los usuarios de ocio/turismo mantuvieron una participación del 54,10% en 2026, mientras que se espera que los conductores de servicios de transporte por aplicación registren una CAGR del 9,64% hasta 2032.
- Por tipo de propulsión, el motor de combustión interna representa el 76,25% de la participación de mercado en el mercado ruso de alquiler de automóviles en 2026; sin embargo, se anticipa que los vehículos eléctricos crecerán con una CAGR del 8,73% para 2032.
- Por geografía, el Distrito Federal Central lideró con el 34,05% de la participación del mercado de alquiler de automóviles en Rusia en 2026, mientras que se proyecta que el Distrito Federal del Lejano Oriente crezca más rápido con una CAGR del 8,28% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Alquiler de Automóviles en Rusia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rebote del Turismo Doméstico Impulsa la Demanda de Ocio | +2.1% | Nacional; ganancias tempranas en los distritos Central, Sur y del Norte del Cáucaso | Corto plazo (≤ 2 años) |
| Rápida Expansión de Flotas del Car-Sharing en Moscú y San Petersburgo | +1.8% | Distritos Central y Noroeste; efecto de desbordamiento hacia el Volga | Mediano plazo (2-4 años) |
| Penetración de Reservas Móviles y Pagos Digitales | +1.4% | Principales ciudades a nivel nacional | Mediano plazo (2-4 años) |
| Demanda Corporativa de Viajes de Negocios Regionales | +1.2% | Distritos Central, Volga y Ural | Largo plazo (≥ 4 años) |
| Desgravaciones Fiscales Gubernamentales para Flotas de Alquiler EV/GNC | +0.9% | Nacional | Largo plazo (≥ 4 años) |
| Plataformas de Reventa de Flotas que Desbloquean Valor Residual | +0.7% | Grandes áreas metropolitanas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rebote del Turismo Doméstico Impulsa la Demanda de Ocio
Los clientes de ocio capturaron el 54,10% del mercado ruso de alquiler de automóviles en 2026, tras un salto del 7,5% en los viajes domésticos que redirigió el gasto desde las vacaciones internacionales hacia destinos del mercado interno[3]. Rusia registró 164 millones de viajes domésticos durante enero–noviembre de 2025, sosteniendo la demanda de turismo de ocio doméstico y turismo por carretera. Esta tendencia presenta oportunidades para los operadores de alquiler con conductor propio para atraer a viajeros que realizan viajes regionales y a múltiples ciudades mediante paquetes de alquiler de mayor duración, sedanes y hatchbacks económicos, y límites de kilómetros flexibles.
Rápida Expansión de Flotas del Car-Sharing en Moscú y San Petersburgo
El mercado de car-sharing establecido en Moscú ha demostrado la viabilidad del acceso a vehículos de corta duración como alternativa a la propiedad privada, con el apoyo de operadores como Delimobil y Yandex Drive. Estas empresas utilizan reservas a través de aplicaciones, precios dinámicos y sistemas de gestión de flotas para mejorar la utilización de los vehículos y la eficiencia operativa. San Petersburgo y otras grandes ciudades rusas ofrecen más oportunidades para la expansión del car-sharing, aunque la adopción depende de la demanda local, la disponibilidad de la flota y la economía operativa. Los operadores también están explorando viajes interurbanos y opciones de alquiler de mayor duración para ir más allá de los viajes urbanos convencionales.
Penetración de Reservas Móviles y Pagos Digitales
Los canales digitales capturaron reservas significativas en 2026, un hito atribuible en gran medida a los ecosistemas basados en aplicaciones que fusionan el alquiler de automóviles, los servicios de transporte por aplicación y la micromovilidad. La transición fluida de Yandex Drive hacia Yandex Taxi ofrece a los conductores acceso económico a vehículos, al tiempo que amplía la base de clientes potenciales de las empresas de alquiler sin gasto adicional en marketing[4]. Los motores de precios basados en aprendizaje automático ajustan minuto a minuto la oferta con microgrupos de demanda, reduciendo el tiempo de inactividad y suavizando las fluctuaciones de ingresos. Las billeteras integradas reducen aún más la fricción, y los mismos canales de datos alimentan ofertas personalizadas que aumentan las tasas de retención en el mercado ruso de alquiler de automóviles.
Demanda Corporativa de Viajes de Negocios Regionales
La expansión regional y las operaciones en múltiples ciudades crean oportunidades para los servicios de alquiler de automóviles corporativos en Rusia, ya que las empresas buscan soluciones de transporte flexibles para sus empleados en múltiples ubicaciones. El alquiler de vehículos puede ayudar a las empresas a reducir la inversión inicial en flotas, simplificar la administración de las mismas y transferir el riesgo del valor de reventa de los vehículos a los proveedores de alquiler. Para atender a los clientes corporativos de manera consistente, los operadores pueden estandarizar las categorías de vehículos y los acuerdos de nivel de servicio, al tiempo que ofrecen gestión centralizada de cuentas, facturación consolidada y extensiones de reserva flexibles. Estos servicios pueden mejorar la eficiencia administrativa y proporcionar a las empresas mayor flexibilidad en la gestión de sus cambiantes necesidades de transporte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Suministro de Vehículos Impulsada por Importaciones Post-Sanciones | -1.9% | Nacional; más severo en los segmentos premium | Mediano plazo (2-4 años) |
| Aumento de Costos de Combustible, Repuestos y Seguros | -1.4% | Nacional; dispersión regional de precios de combustible | Corto plazo (≤ 2 años) |
| Volatilidad en las Normas de Estacionamiento y Licencias | -0.8% | Núcleo de Moscú y San Petersburgo | Mediano plazo (2-4 años) |
| Altas Tasas de Vandalismo y Robo que Inflan las Primas | -0.6% | Metrópolis de alta densidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Suministro de Vehículos Impulsada por Importaciones Post-Sanciones
Las marcas automotrices chinas representaron más de la mitad de las ventas de automóviles de pasajeros nuevos en Rusia en 2025, a pesar de una caída en las ventas en comparación con el año anterior. Su creciente presencia ofrece a los operadores de alquiler una gama más amplia de opciones de aprovisionamiento de vehículos, pero la incertidumbre en torno a los valores de reventa, la disponibilidad de repuestos y la cobertura del servicio posventa puede complicar las decisiones de inversión en flotas. Al mismo tiempo, la disponibilidad limitada de algunas marcas europeas premium puede restringir la capacidad de los operadores para renovar flotas de gama alta. Las empresas de alquiler pueden responder ajustando su combinación de vehículos a la demanda local, evaluando los costos del ciclo de vida y negociando descuentos en compras de flotas y acuerdos de soporte posventa con fabricantes y distribuidores chinos.
Aumento de Costos de Combustible, Repuestos y Seguros
El mercado ruso de alquiler de automóviles enfrenta costos operativos crecientes impulsados por las fluctuaciones en los precios del combustible, mayores costos de repuestos y el aumento de los gastos de seguros. Los retrasos en el aprovisionamiento de componentes críticos pueden mantener los vehículos fuera de servicio por más tiempo, lo que lleva a los operadores a mantener inventarios más grandes de repuestos para minimizar el tiempo de inactividad de la flota. Las aseguradoras también pueden revisar las primas para las marcas de vehículos más nuevas donde los datos históricos de siniestros y la información sobre costos de reparación son limitados. Estas presiones de costos pueden reducir los márgenes de alquiler, alentando a los operadores a optimizar la utilización de la flota, ajustar los precios y fortalecer las prácticas de aprovisionamiento. Los operadores más pequeños con recursos financieros limitados pueden enfrentar mayores dificultades para absorber estos gastos, lo que podría acelerar la consolidación dentro del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Reserva: La dominancia digital se acelera
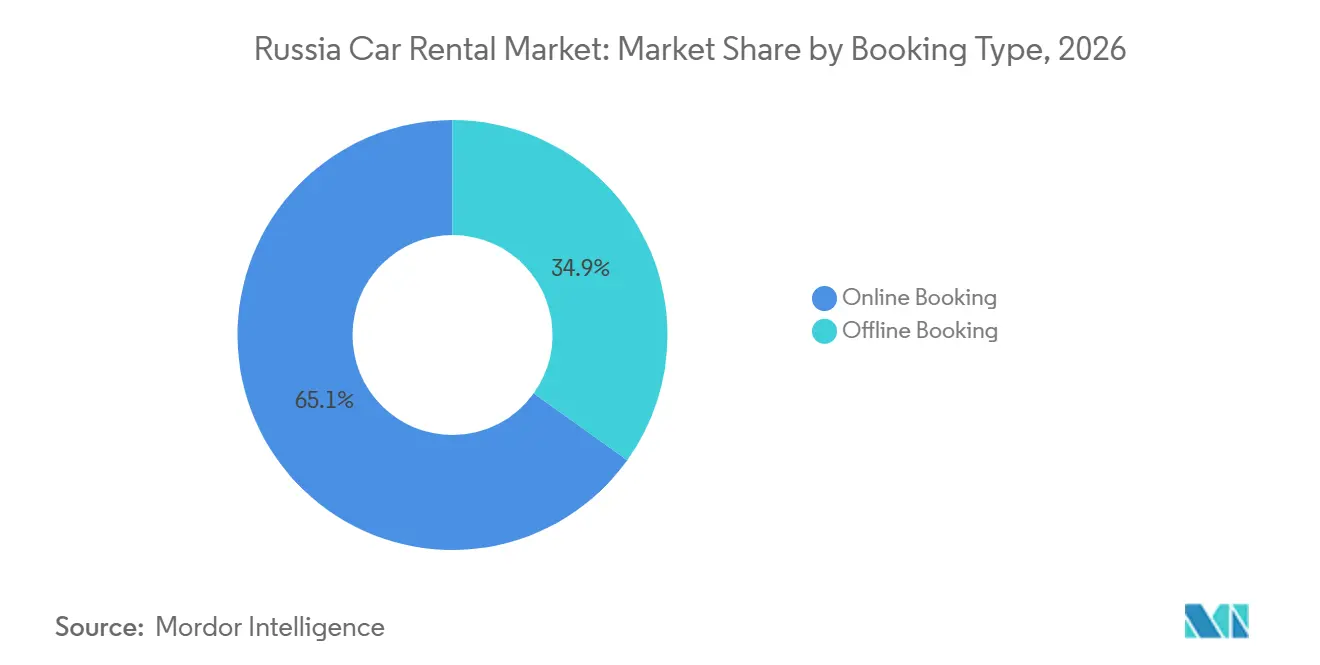
Las reservas en línea representaron el 65,10% de la participación del mercado ruso de alquiler de automóviles en 2026, lo que subraya un cambio estructural hacia la interacción centrada en aplicaciones. Los mostradores fuera de línea aún atienden itinerarios corporativos complejos y usuarios de mayor edad, aunque el nicho de atención personalizada se está reduciendo a medida que las interfaces de chat impulsadas por inteligencia artificial imitan el asesoramiento de los agentes. Los operadores integran puntos de fidelización, verificación de identidad digital y extensiones con un solo toque, características que en conjunto impulsan la adopción móvil. La CAGR del 8,41% del canal fuera de línea se concentra en aeropuertos y segmentos de lujo donde los intercambios presenciales siguen siendo fundamentales.
La resiliencia del canal fuera de línea también se debe en gran medida a los acuerdos corporativos heredados que requieren firmas manuscritas para los anexos de seguros. Sin embargo, incluso las empresas estatales están implementando cada vez más programas piloto de pre-registro móvil que prometen tiempos de entrega de llaves más cortos. A medida que la conectividad se expande a las ciudades secundarias, los turistas rurales recurren a los vales electrónicos para recoger vehículos en depósitos remotos, erosionando los últimos bastiones de los flujos de trabajo basados en papel.
Por Modelo de Servicio: El car-sharing reconfigura el alquiler tradicional
Las opciones de libre flotación capturaron una participación del 36,10% del mercado ruso de alquiler de automóviles en 2026 al ofrecer tarifas por minuto y sin condiciones de retorno al origen. Los planes de suscripción, con una CAGR del 9,62%, resultan atractivos para los hogares que buscan previsibilidad de costos y para las empresas que buscan asignaciones de flota flexibles. Los contratos en mostrador retienen a los clientes fieles que necesitan cobertura de viajes transfronterizos o complementos especializados como neumáticos de nieve y sillas para niños. Los esquemas basados en estaciones continúan prosperando en campus cerrados, parques empresariales y complejos turísticos donde los puntos de anclaje de vehículos garantizan la disponibilidad.
La convergencia de modelos de servicio se está acelerando: las principales aplicaciones ahora permiten a los clientes alternar entre períodos de 30 minutos, límites diarios o suscripciones de varios meses dentro de una sola interfaz. A su vez, el software de planificación de flotas optimiza la combinación por barrio alimentando datos de uso anonimizados en algoritmos de despacho, de modo que los grupos de sedanes se forman donde dominan los traslados al aeropuerto. Al mismo tiempo, las furgonetas llenan las zonas de entrega en ciudades dormitorio durante los fines de semana.
Por Tipo de Vehículo: El liderazgo del sedán enfrenta la disrupción de los vehículos eléctricos
Los sedanes representaron el 39,25% del mercado ruso de alquiler de automóviles en 2026, respaldados por su equilibrio entre eficiencia de combustible, comodidad para los pasajeros y capacidad de equipaje. Los hatchbacks siguen siendo adecuados para los viajes urbanos debido a sus dimensiones compactas y facilidad de estacionamiento, mientras que los SUV resultan atractivos para los clientes que viajan por regiones con condiciones invernales severas o por rutas turísticas sin pavimentar. Se proyecta que los SUV sean la categoría de vehículos de más rápido crecimiento, con una CAGR del 9,10% hasta 2032, respaldada por la demanda de vehículos versátiles adecuados para diversas condiciones de conducción.
La adopción de vehículos eléctricos en las flotas de alquiler ofrece potenciales ahorros en los costos de energía por kilómetro, mientras que los términos de seguro favorables y los incentivos podrían mejorar aún más su economía operativa. La instalación de cargadores rápidos de 40 kW en los depósitos puede ayudar a los operadores a reducir el tiempo de inactividad por carga y devolver los vehículos al servicio más rápidamente, dependiendo de la capacidad de la batería y las condiciones de carga. Sin embargo, la incertidumbre en torno a los valores de reventa de los vehículos eléctricos chinos sigue siendo un desafío. Los operadores pueden mitigar los riesgos de depreciación acortando los períodos de tenencia de vehículos, negociando acuerdos de recompra respaldados por el fabricante e incorporando supuestos de valor residual en las decisiones de reemplazo de flota.
Por Duración del Alquiler: Los alquileres diarios lideran en medio del crecimiento semanal
Los alquileres diarios representaron el 46,05% del mercado ruso de alquiler de automóviles en 2026, respaldados por la demanda de movilidad a corto plazo y acceso flexible a vehículos. Se proyecta que los alquileres semanales sean el segmento de duración de más rápido crecimiento, con una CAGR del 8,39% hasta 2032, impulsados por viajeros domésticos que extienden sus vacaciones y viajes regionales. Los alquileres por hora atienden a los clientes urbanos que necesitan vehículos para breves diligencias, mientras que los paquetes mensuales resultan atractivos para los viajeros de negocios y gerentes en asignaciones temporales que prefieren arreglos flexibles frente al arrendamiento a largo plazo.
Los operadores de alquiler utilizan cada vez más estrategias de precios adaptadas a las diferentes duraciones de alquiler. Las herramientas impulsadas por inteligencia artificial pueden analizar los patrones históricos de uso y el kilometraje para recomendar el cambio de tarifas diarias a semanales cuando los clientes se acercan a umbrales predefinidos. Este enfoque puede ayudar a los clientes a obtener opciones de alquiler más rentables, al tiempo que permite a los operadores mejorar la utilización de la flota, fomentar reservas más largas y mantener una demanda más predecible.
Por Tipo de Cliente: Dominio del ocio en medio del crecimiento del transporte por aplicación
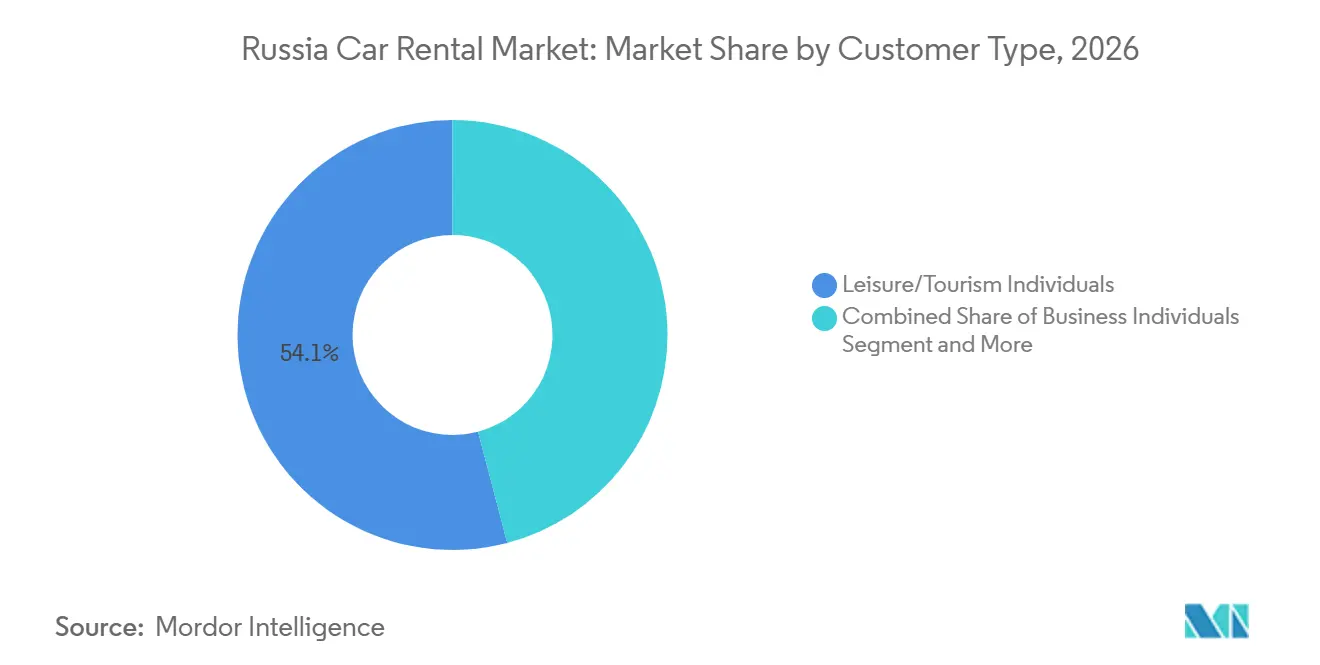
Los viajeros de ocio representaron el 54,10% del mercado ruso de alquiler de automóviles en 2026, después de que la autoridad de turismo de Rusia informara que más de la mitad de los viajes se realizaron en automóvil privado. Los conductores de servicios de transporte por aplicación, el segmento de más rápido crecimiento con una CAGR del 9,64%, forman un nuevo segmento semiprofesional cuyas reservas alcanzan su punto máximo durante las horas nocturnas y requieren ciclos de mantenimiento específicos. Los viajeros corporativos y las flotas permanentes siguen siendo el ancla de la demanda entre semana, especialmente en los corredores principales que conectan las oficinas regionales centrales.
Las vinculaciones con la economía colaborativa ofrecen a los arrendatarios más horas de utilización garantizadas, lo que los hace populares durante las temporadas intermedias cuando los flujos turísticos disminuyen. La suscripción híbrida de Yandex Drive para conductores de taxi garantiza alquileres fuera de las horas pico a una tarifa diaria máxima, creando un piso para las estadísticas de uso de activos críticas para los convenios de préstamo de los financiadores de flotas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión: La dominancia del motor de combustión interna enfrenta la transición eléctrica
Los vehículos de gasolina con motor de combustión interna representaron el 76,25% del mercado ruso de alquiler de automóviles en 2026. Sin embargo, los operadores están incorporando gradualmente vehículos híbridos en las flotas urbanas para reducir la exposición a la volatilidad de los precios del combustible. Los vehículos eléctricos de batería continúan representando un segmento relativamente pequeño del mercado, pero se proyecta que crezcan a una CAGR del 8,73%, respaldados por posibles incentivos de adquisición y la expansión de la infraestructura de carga. Los vehículos diésel, de gas natural comprimido y de gas licuado de petróleo siguen siendo opciones de nicho, principalmente adecuadas para aplicaciones comerciales específicas y requisitos de sostenibilidad corporativa, con una adopción limitada por la disponibilidad de infraestructura de repostaje.
El interés de los clientes en vehículos de alquiler de menores emisiones podría aumentar a medida que las plataformas de reserva proporcionen información clara sobre las estaciones de carga y acceso confiable a redes de carga compatibles a lo largo de las principales autopistas federales. En respuesta, los operadores de flotas pueden explorar acuerdos de tarifas eléctricas al por mayor e invertir en la capacitación de técnicos para sistemas de vehículos de alto voltaje, con el fin de mejorar la eficiencia del mantenimiento y gestionar los costos operativos a largo plazo.
Análisis Geográfico
El Distrito Federal Central retuvo el 34,05% de la participación del mercado ruso de alquiler de automóviles en 2026, respaldado por la flota de libre flotación de 30.000 vehículos de Moscú y la concentración de sedes corporativas que mantienen alta la utilización. La inclusión de San Petersburgo en los corredores de car-sharing interurbanos impulsó las reservas del Distrito Federal Noroeste, mientras que el Distrito Federal del Volga se está convirtiendo rápidamente en el tercer pilar de la demanda a medida que Kazán y Samara adoptan el modelo de Moscú para el despliegue de movilidad inteligente. Estas tres áreas en conjunto anclan más de la mitad del tamaño del mercado ruso de alquiler de automóviles y proporcionan a los operadores grupos de viajes densos, acceso confiable a la carga e infraestructura vial avanzada que modera los costos operativos.
El comportamiento de conducción cambia notablemente más al sur. El kilometraje anual promedio alcanza su punto máximo en 16.200 km en el Cáucaso Norte y 15.400 km en el Distrito Federal del Sur, un patrón vinculado a un clima más suave que favorece el turismo durante todo el año y al tráfico de los complejos turísticos costeros que se dispara en verano. Los gestores de flotas redistribuyen los vehículos excedentes de los depósitos centrales para satisfacer los picos estacionales, y luego reposicionan los SUV en las regiones montañosas para los deportes de invierno, utilizando la telemática para limitar los viajes de retorno vacíos. Una mayor utilización permite a los operadores de estos distritos tolerar presupuestos más elevados de combustible y mantenimiento, manteniendo al mismo tiempo un rendimiento por kilómetro superior al promedio.
Los distritos de los Urales y Siberia dependen de los alquileres empresariales vinculados a la minería, la metalurgia y la energía, lo que genera una demanda estable entre semana de unidades 4×4 equipadas para condiciones de temperaturas bajo cero. El turismo estival al lago Baikal y las montañas del Altái complementa esa base corporativa, aunque los inviernos rigurosos requieren regímenes de mantenimiento más intensivos que elevan los precios de alquiler. El Distrito Federal del Lejano Oriente, a pesar de registrar el menor kilometraje del país con 13.100 km, tiene previsto expandirse a una CAGR del 8,28% a medida que las nuevas autopistas reducen los tiempos de viaje y los incentivos fiscales atraen el comercio orientado a Asia economy.gov.ru. En conjunto, estas regiones fronterizas representan la próxima frontera de crecimiento, siempre que los operadores calibren las combinaciones de flotas según el clima local, la calidad de las carreteras y las expectativas cambiantes de los clientes.
Panorama regulatorio
Rusia regula el alquiler de automóviles y el car-sharing a través de una combinación de requisitos federales y normas operativas a nivel municipal, y el trabajo de política se centra en formalizar el car-sharing como un modo de transporte diferenciado. El Ministerio de Transporte ha estado elaborando una ley federal sobre Política de Transporte, que otorgaría al car-sharing un estatus jurídico explícito y estandarizaría los enfoques en materia de estacionamiento regional y requisitos operativos. Esto se enmarca como una respuesta a la restricción señalada en el informe sobre la volatilidad de las normas de estacionamiento y licencias en Moscú y San Petersburgo.
Los requisitos de localización y cumplimiento en torno a segmentos de movilidad adyacentes también influyen en la estrategia de flota. Una ley federal de mayo de 2025 introdujo requisitos de localización para taxis de pasajeros matriculados después del 1 de marzo de 2026, y el debate público ha incluido la posibilidad de extender principios de localización similares al car-sharing, aumentando la necesidad de abastecerse de vehículos conformes y mantener documentación para auditorías. Por separado, la Duma Estatal aprobó una ley que entrará en vigor a partir del 1 de marzo de 2027, que exige a los fabricantes de automóviles proporcionar a los centros de servicio manuales técnicos y materiales de reparación durante hasta 10 años después de la venta, lo que respalda la reparabilidad y el acceso a repuestos para las flotas de alquiler. También se observa supervisión de la conducta del mercado, ya que el Banco Central de la Federación de Rusia emitió una orden a Delimobil para remediar violaciones identificadas relacionadas con la manipulación del mercado y el manejo de información privilegiada.
Análisis de la cadena de valor
El aprovisionamiento y la financiación de flotas anclan la cadena de valor del alquiler de automóviles en Rusia. Los operadores adquieren vehículos a través de canales de fabricantes originales e importadores, y luego financian las flotas principalmente mediante estructuras de arrendamiento. El cambio posterior a las sanciones hacia marcas chinas, combinado con los plazos de entrega de piezas de 7 a 12 días reportados, mantiene la cobertura posventa, la disponibilidad de repuestos y la gestión del valor residual en el centro del costo total de propiedad. Como resultado, los operadores estandarizan en segmentos económicos de mayor rotación y ajustan la programación del mantenimiento mediante telemática y análisis predictivo.
La captación de la demanda en el canal descendente se realiza cada vez más a través de mercados digitales y aplicaciones de operadores. Las reservas en línea ya representan el 65,10% de las transacciones en 2026, mientras que el car-sharing de libre flotación representa el 36,10% de los ingresos en 2026. La prestación del servicio depende entonces de las redes de depósitos, los socios de repostaje y carga, la gestión de seguros y siniestros, y las interfaces municipales para los permisos de estacionamiento y las normas de acceso, que varían según la ciudad. La liquidez y el riesgo de contraparte son materiales en toda la cadena, y la presión litigiosa de 2026 reportada para BelkaCar por parte de los arrendadores pone de relieve cómo las relaciones arrendador-operador pueden tensarse cuando los costos aumentan y la utilización o los precios no alcanzan las expectativas. Esa dinámica amplifica la consolidación y eleva el listón para la financiación de la renovación de flotas y la disciplina del capital de trabajo.
Panorama Competitivo
El mercado ruso de alquiler de automóviles opera como un duopolio estrecho en el que Yandex Drive y Delimobil establecen los estándares de flota, los corredores de precios y el ritmo tecnológico para el sector en general. Su escala les asegura condiciones de compra preferentes con importadores y aseguradoras, otorgando a cada empresa márgenes de costo que los competidores más pequeños no tienen. Las plataformas móviles de los dos líderes ahora fusionan el car-sharing, los servicios de transporte por aplicación y las billeteras digitales en una sola interfaz, haciendo que los viajes multimodales sean casi sin fricciones para los usuarios finales. Los efectos de red refuerzan la ventaja: una flota más grande produce tiempos de espera más cortos, lo que aumenta la retención de clientes y, a su vez, justifica nuevas incorporaciones a la flota. La intensidad de capital y la experiencia en ciencia de datos crean formidables barreras de entrada para los nuevos aspirantes.
El enfoque estratégico se ha desplazado hacia la integración vertical y la explotación de datos. Yandex Drive utiliza la telemática en tiempo real para reposicionar los vehículos inactivos minutos antes de que se produzcan picos de demanda, mientras que el módulo de mantenimiento predictivo de Delimobil redujo el tiempo de inactividad no programado en un 18% en 2024. La OPI de Delimobil de febrero de 2024, que recaudó 4.200 millones de rublos (49,5 millones de USD), proporcionó la financiación necesaria para la renovación de la flota y la expansión geográfica, al tiempo que señaló la confianza institucional en las plataformas de movilidad con uso intensivo de activos. Cada líder también está persiguiendo la captura del valor residual mediante la expansión de sus propios puntos de venta de automóviles usados que eliminan rápidamente las unidades de alto kilometraje con márgenes superiores a los de las subastas mayoristas. Estos movimientos fortalecen el flujo de caja y protegen los márgenes operativos de la inflación en los precios de los repuestos.
La competencia ahora se concentra en nichos especializados más que en la escala nacional directa. Los servicios de chófer premium para clientes diplomáticos, los alquileres en estaciones dentro de campus y las flotas de SUV de aventura en zonas turísticas presentan espacio para participantes diferenciados. Los operadores de nivel medio con escasez de tecnología y capital forman cada vez más alianzas de franquicia o aceptan adquisiciones, acelerando la consolidación. La volatilidad de la cadena de suministro presiona aún más a las empresas más pequeñas porque los descuentos por compra al por mayor de repuestos chinos se acumulan principalmente en los dos actores dominantes. En conjunto, estas dinámicas mantienen alta la concentración del mercado y dejan a Yandex Drive y Delimobil firmemente al mando de las trayectorias de crecimiento futuro.
Líderes del Sector de Alquiler de Automóviles en Rusia
-
Delimobil
-
Yandex Drive
-
BelkaCar
-
Citydrive
-
Rentmotors
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran en torno a una mayor productividad de los activos, productos vinculados al turismo y estructuras de financiación que mantienen la disponibilidad de la flota en medio de la inflación de costos. Delimobil reportó 491 millones de minutos vendidos en el primer trimestre de 2026, un aumento del 33% interanual incluso con una reducción del 11% en la flota. Las cifras apuntan a palancas de crecimiento basadas en la utilización, incluyendo precios, reposicionamiento, tiempo de actividad de mantenimiento y combinación de segmentos, que amplían la demanda atendida sin adiciones proporcionales a la flota.
Esto también apunta a la posibilidad de que los operadores repliquen la conversión impulsada por aplicaciones, los precios dinámicos y los productos entre ciudades en ciudades de nivel dos, donde ya existe familiaridad con los modelos de Moscú y San Petersburgo en el contexto del informe. La integración turística y el establecimiento de normas conforman una segunda vía: representantes del sector en la Cámara de Comercio e Industria de Moscú (MTPP) han abogado por normas de alquiler unificadas para integrar el alquiler de manera más limpia en la infraestructura turística, lo cual está en línea con el turismo doméstico y las ventanas de reserva más largas mencionadas en los impulsores del mercado. En el plano del financiamiento, la financiación estructurada de flotas sigue siendo un habilitador clave, con VTB Bank aceptando proporcionar a Delimobil hasta 6.700 millones de rublos en arrendamiento reembolsable para refinanciar obligaciones de 2026, lo que indica que los operadores de escala con economías unitarias transparentes y riesgo controlable pueden asegurar capital para la renovación de flotas y la expansión de la cobertura. A medida que el trabajo en materia de políticas continúa avanzando para otorgar al car-sharing un estatus legal federal más claro, los operadores que desarrollen procesos conformes para la documentación, las normas de estacionamiento y la capacidad de servicio pueden reducir la fricción operativa y respaldar despliegues regionales más consistentes.
Desarrollos recientes del sector
- Mayo de 2026: Delimobil y VTB Bank finalizaron un acuerdo para proporcionar hasta 6.700 millones de rublos en financiación de arrendamiento inverso a Carsharing Russia (Delimobil) por un plazo de hasta 3 años. Esta financiación respalda las operaciones de la flota. La liquidez y la capacidad de renovación de la flota fortalecen el crecimiento y la competitividad en precios.
- Abril de 2026: Delimobil reportó una eficiencia operativa récord para el primer trimestre de 2026, vendiendo 491 millones de minutos de uso, un aumento del 33% respecto a 2025. El desempeño indica ganancias en utilización. Las mejoras en eficiencia desplazan el enfoque hacia el crecimiento impulsado por indicadores clave de rendimiento en lugar del tamaño de la flota.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado de alquiler de automóviles en Rusia se define como los ingresos obtenidos del alquiler de automóviles de pasajeros y vehículos ligeros similares a usuarios en Rusia por duraciones cortas y medias, en el ámbito de la demanda de ocio y empresarial, a través de canales de reserva en línea y fuera de línea.
Exclusiones del alcance: Se excluyen el arrendamiento de vehículos a largo plazo, la venta y financiación de automóviles, y los servicios puros de transporte por aplicación o taxi donde el vehículo no se alquila al usuario.
Descripción General de la Segmentación
- Por Tipo de Reserva
- Reserva en Línea
- Reserva Fuera de Línea
- Por Modelo de Servicio
- Alquiler Tradicional en Mostrador
- Car-Sharing de Libre Flotación
- Car-Sharing de Base Fija
- Suscripción / Arrendamiento a Largo Plazo
- Por Tipo de Vehículo
- Hatchback
- Sedán
- SUV
- Furgoneta / Monovolumen
- Por Duración del Alquiler
- Por Hora
- Diario
- Semanal
- Mensual / Largo Plazo
- Por Tipo de Cliente
- Personas de Ocio / Turismo
- Personas de Negocios
- Flotas Corporativas
- Conductores de Transporte por Aplicación / TNC
- Por Tipo de Propulsión
- Motor de Combustión Interna (MCI)
- Vehículo Eléctrico
- Híbrido
- Por Región
- Distrito Federal Central
- Noroeste
- Volga
- Ural
- Siberiano
- Sur
- Lejano Oriente
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y construir el panorama inicial de la demanda, antes de incorporar los supuestos de precios y utilización. Se revisaron indicadores públicos de movilidad, estadísticas relacionadas con el registro de vehículos y las flotas, y señales de demanda de viajes que influyen en los días de alquiler.
Las fuentes típicas incluyen estadísticas y publicaciones oficiales como Rosstat, el Banco Central de la Federación Rusa (para el contexto del tipo de cambio), el Servicio Federal de Aduanas de Rusia para verificaciones de la dirección del comercio, y publicaciones de tráfico aeroportuario de los principales operadores aeroportuarios y organismos de aviación. También se utilizaron presentaciones corporativas, comunicados de prensa y medios de comunicación empresariales rusos de renombre para comprender los planes de crecimiento de flotas, las tendencias de utilización y las acciones de precios. Cuando fue útil, se utilizaron suscripciones de pago para inteligencia financiera de empresas, verificaciones de importaciones y exportaciones a nivel de envío, y búsquedas de patentes relacionadas con la reserva y la telemática de flotas. Estos ejemplos son ilustrativos y no exhaustivos, y se consultaron muchos otros documentos y conjuntos de datos públicos para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
Nuestro trabajo de campo en Rusia abarca operadores de alquiler, gestores de flotas, intermediarios de viajes, especialistas en movilidad y usuarios corporativos. Las entrevistas con expertos y las encuestas evalúan los días de alquiler, la utilización, la combinación de reservas, los precios diarios, las incorporaciones a la flota y las brechas de demanda, que luego se utilizan para validar los datos secundarios y ajustar el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la construcción principal parte del conjunto de demanda potencial y luego se reconcilia con las señales de oferta e ingresos. En el enfoque de arriba hacia abajo, se reconstruyó la actividad de alquiler utilizando indicadores como el tráfico de pasajeros y la intensidad de los viajes domésticos, las tendencias de membresía activa en car-sharing y alquiler, la flota estimada en servicio, la utilización (días de alquiler por vehículo) y la división entre alquileres de corta y larga duración. Esos niveles de actividad se convirtieron en valor utilizando la lógica de la tarifa diaria promedio que tiene en cuenta la estacionalidad, los paquetes de kilometraje, los complementos de seguros y los patrones de descuento observados en los contratos corporativos.
Para corroborar los totales, se realizaron verificaciones selectivas de abajo hacia arriba utilizando ingresos de operadores muestreados, divulgaciones de flotas y barridos de precios a nivel de canal, que luego se ajustan para las brechas donde las flotas más pequeñas no son visibles en los archivos públicos. El pronóstico se basó principalmente en el análisis de escenarios, porque la demanda y los precios en Rusia pueden cambiar rápidamente con los flujos turísticos, la disponibilidad de vehículos y las condiciones de financiación. Los escenarios se vincularon a variables sobre las que los encuestados podían opinar con confianza, como el ritmo de renovación de la flota, la normalización de la utilización, el crecimiento de la participación en línea y el impacto esperado del movimiento del rublo en los costos de adquisición de vehículos y, por tanto, en los precios de alquiler.
Ciclo de Validación de Datos y Actualización
La validación se realizó en capas para que el sesgo de una sola fuente no determine el número final. Se compararon los ingresos modelados por vehículo, los días de alquiler implícitos y los niveles de precios con señales independientes como calendarios de precios públicos, movimientos de tráfico aeroportuario y expansiones de flota reportadas, y luego se revisaron los insumos cuando las métricas implícitas se alejaban de los rangos realistas.
Antes de la aprobación final, los resultados se revisaron en busca de saltos interanuales, cambios repentinos en la participación y distorsiones impulsadas por el tipo de cambio, y se realizaron llamadas de seguimiento cuando un supuesto clave no podía explicarse claramente. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más reciente.
Estimación del Mercado de Alquiler de Automóviles en Rusia de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el alquiler de automóviles en Rusia pueden parecer muy dispares porque los pasos de construcción subyacentes no siempre son los mismos, incluso cuando el título parece idéntico. Las diferencias suelen provenir de qué ingresos se contabilizan, cómo se sincroniza la conversión de rublos a USD y si los precios se capturan como tarifas publicadas o tarifas realizadas después de los descuentos.
Cuando los precios mensuales y la utilización se verifican nuevamente cerca de la publicación, y la conversión a USD se aplica utilizando una ventana de tiempo consistente en lugar de un tipo de cambio puntual único, el total permanece anclado a cómo se venden realmente los alquileres en Rusia, que es la razón por la que estas verificaciones de actualización se encuentran dentro de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,33 mil millones de USD (2025) | |
| Asociación del Sector A | 2,05 mil millones de USD (2025) | Generalmente rastrea solo los alquileres de corta duración reportados por los operadores más grandes, y puede omitir los complementos de seguros y tarifas, lo que reduce el valor implícito por día de alquiler. |
| Publicación Especializada del Sector B | 2,90 mil millones de USD (2026) | Típicamente extrapola a partir de verificaciones de precios en temporada alta y asume una utilización promedio anual más elevada, lo que puede sobreestimar las tarifas realizadas cuando el descuento en temporada baja es significativo. |
La dispersión en los valores se explica principalmente por si se incluyen los complementos, cómo se promedian los precios entre estaciones y cómo se gestiona el momento de la conversión de divisas para los informes en USD. El uso de insumos repetibles como la flota en servicio, los días de alquiler y las verificaciones de realización de tarifas mantiene el número final rastreable y más fácil de validar de una actualización a la siguiente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de alquiler de automóviles en Rusia en 2026?
El mercado está valorado en 2,52 mil millones de USD en 2026 y está en camino de alcanzar los 4,02 mil millones de USD en 2032.
¿Qué canal de reserva es el más popular en el alquiler de automóviles en Rusia?
Las plataformas en línea dominan con el 65,10% de las transacciones, lo que refleja el rápido giro digital del sector.
¿Quiénes son los principales actores en el car-sharing ruso?
Yandex Drive y Delimobil controlan la mayor parte de la flota de libre flotación, estableciendo conjuntamente los estándares tecnológicos y de precios.
¿Qué segmento de propulsión se está expandiendo más rápidamente?
Los vehículos eléctricos crecen a una CAGR del 8,73%, beneficiándose de los incentivos fiscales y los menores costos operativos.
¿Cómo afecta la inflación de costos a los operadores de alquiler?
Los precios de los repuestos aumentaron entre un 7 y un 12% y las primas de seguro se incrementaron, lo que lleva a los gestores de flotas a acortar los ciclos de tenencia y a elevar las tarifas dinámicas.