
Tamaño y Cuota del Mercado de Servicios de Robo asesoría
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
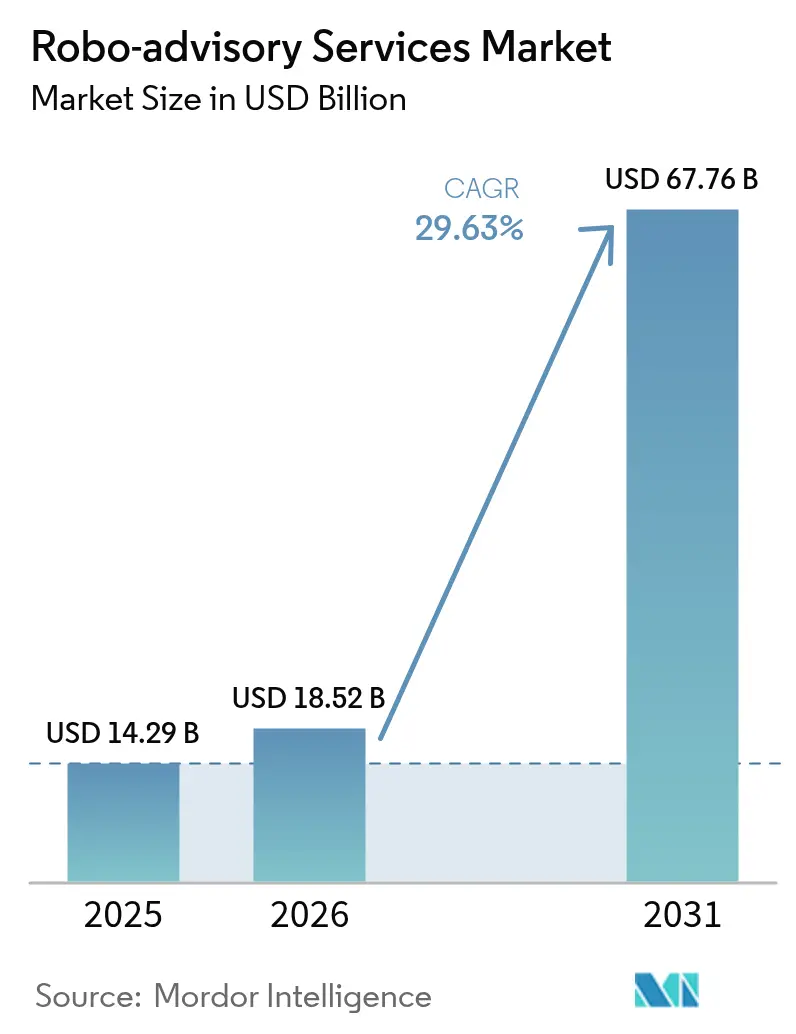
| Tamaño del Mercado (2026) | 18.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 67.76 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 29.63 % |
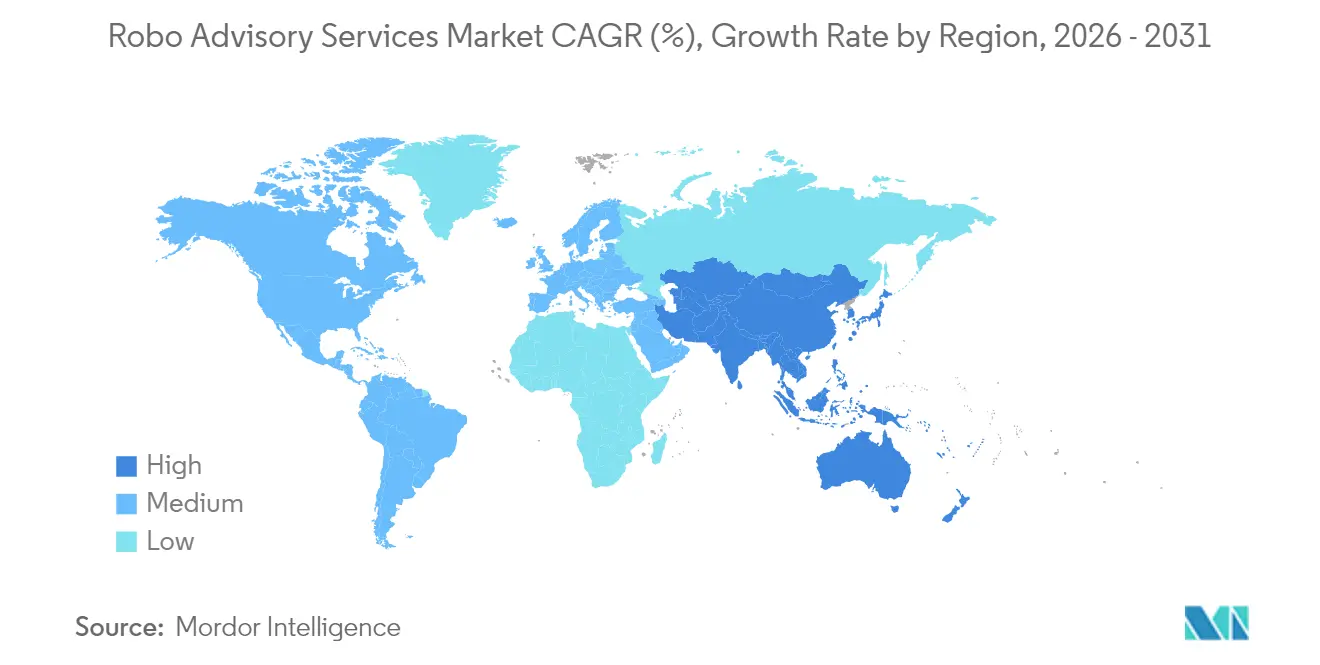
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
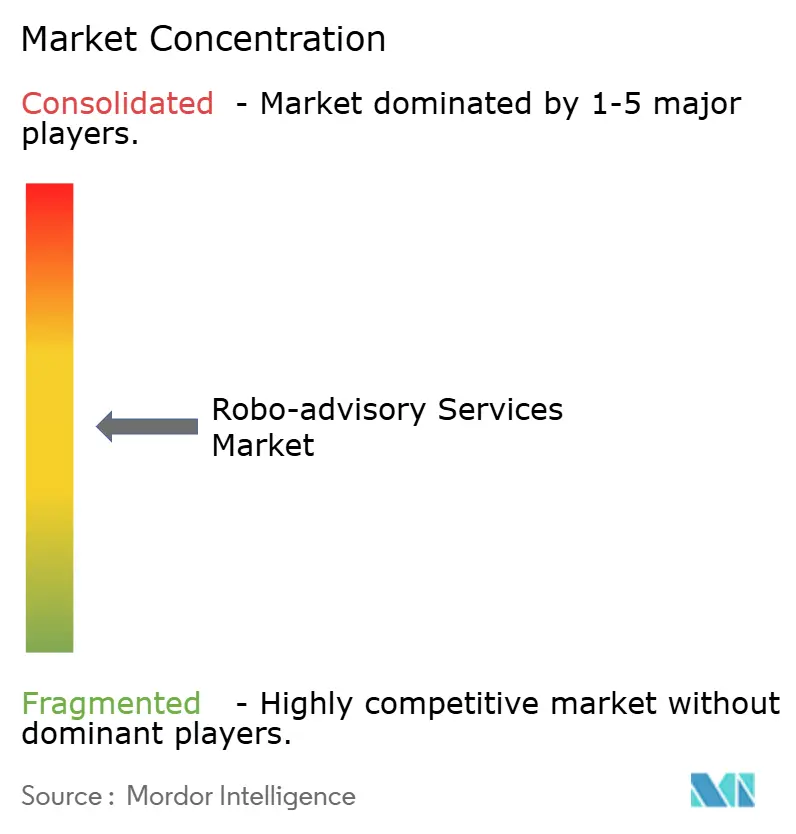
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Robo asesoría por Mordor Intelligence
El tamaño del mercado de Servicios de Robo asesoría en 2026 se estima en USD 18,52 mil millones, creciendo desde el valor de 2025 de USD 14,29 mil millones con proyecciones para 2031 que muestran USD 67,76 mil millones, creciendo a una CAGR del 29,63% durante 2026-2031. Las rápidas mejoras en inteligencia artificial, las actualizaciones regulatorias pro-digitales y la continua transferencia de riqueza global de los Baby Boomers hacia cohortes más jóvenes y nativas digitales impulsan el crecimiento. La construcción de carteras impulsada por algoritmos, la optimización fiscal en tiempo real y los modelos de distribución de finanzas integradas compiten ahora directamente con los asesores tradicionales. Las plataformas también se diferencian mediante funciones de hiperpersonalización que traducen datos de gastos, ingresos y comportamiento en sugerencias de cartera oportunas. Mientras tanto, la claridad regulatoria en América del Norte y Europa está impulsando la adopción institucional, mientras que Asia-Pacífico se beneficia de marcos de prueba controlada que reducen las barreras de entrada al mercado.
Principales Conclusiones del Informe
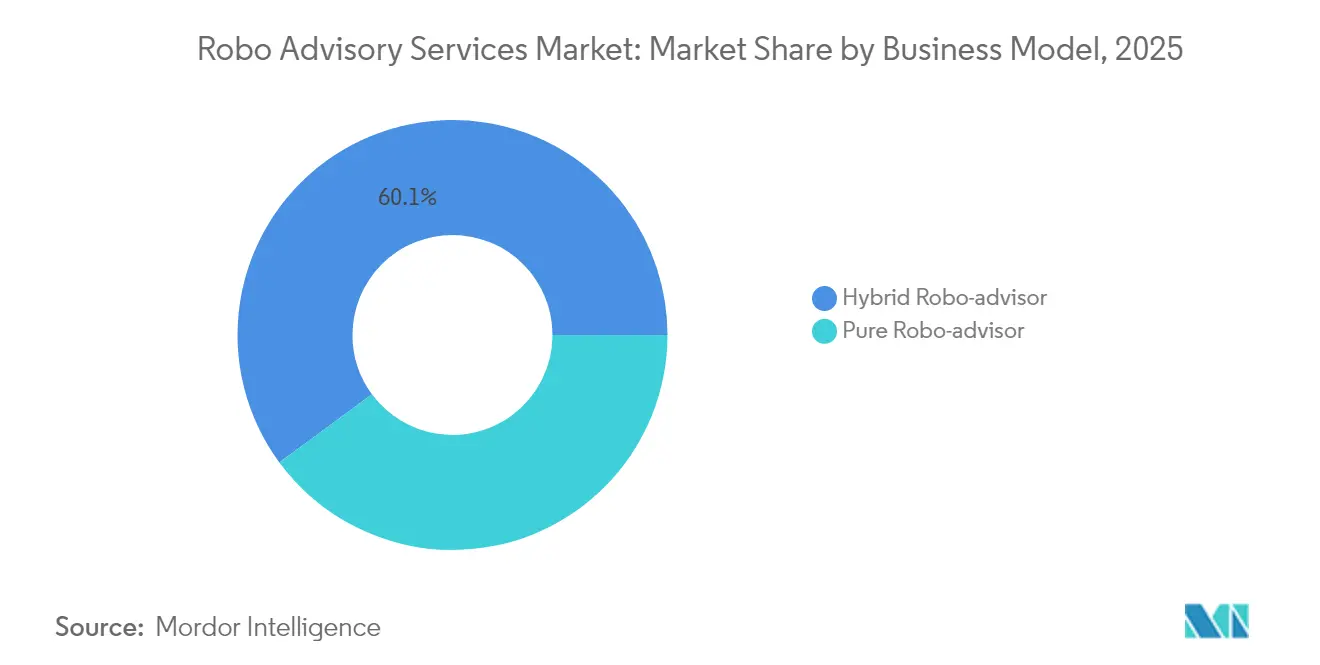
- Por modelo de negocio, las plataformas híbridas lideraron con el 60,10% de la cuota del mercado de servicios de robo-asesoría en 2025, mientras que los modelos de juego puro están en camino de alcanzar la CAGR más rápida del 34,35% hasta 2031.
- Por tipo de servicio, las funciones de gestión patrimonial controlaron el 38,15% de los ingresos en 2025; se prevé que la recolección de pérdidas fiscales registre una CAGR del 33,20% hasta 2031.
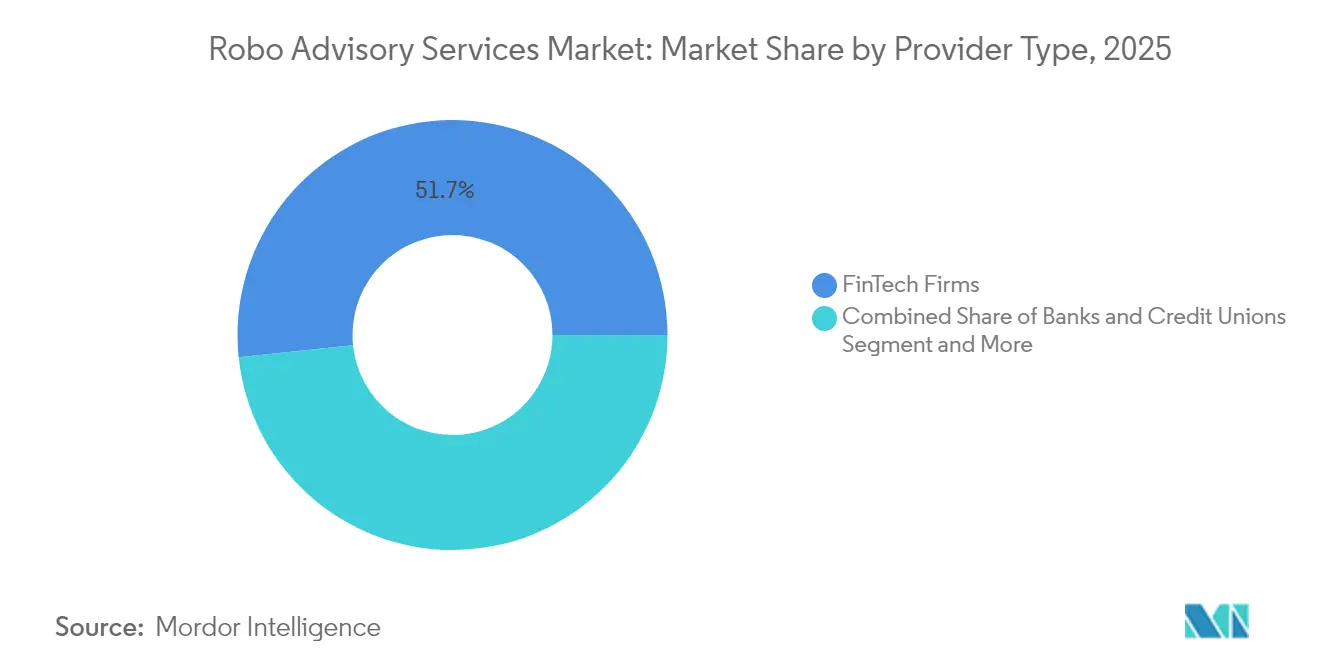
- Por tipo de proveedor, los innovadores fintech mantuvieron el 51,65% de los ingresos de 2025, mientras que los bancos y cooperativas de crédito se expanden a una CAGR del 34,40% hasta 2031.
- Por usuario final, los clientes de alto patrimonio neto representaron el 54,60% de la demanda de 2025, aunque el segmento minorista se está acelerando a una CAGR del 33,10% hasta 2031.
- Por geografía, América del Norte comandó el 37,75% de los ingresos en 2025, pero Asia-Pacífico avanza a una CAGR del 32,90% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Digitalización de la industria BFSI | +8.2% | Global, con aceleración en APAC y Europa | Mediano plazo (2-4 años) |
| Eficiencia de costos en la gestión de finanzas personales | +6.5% | América del Norte y UE como núcleo, expandiéndose hacia mercados emergentes | Corto plazo (≤2 años) |
| Creciente preferencia de los millennials y la Generación Z por la inversión autogestionada | +7.8% | Global, con mayor impacto en América del Norte y APAC | Largo plazo (≥4 años) |
| Los estímulos hiperpersonalizados impulsados por IA aumentan el compromiso | +5.1% | Mercados desarrollados inicialmente, escalando hacia mercados emergentes | Mediano plazo (2-4 años) |
| Robo asesoría integrada en plataformas de nómina/beneficios | +3.4% | América del Norte y Europa, con enfoque en adopción corporativa | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización de la industria BFSI
La infraestructura nativa en la nube y las arquitecturas basadas en API están permitiendo a los bancos integrar módulos de robo-asesoría en núcleos heredados sin reescrituras totales. La herramienta de gestión de efectivo basada en IA de JPMorgan redujo el procesamiento manual en un 90% para 2.500 clientes, demostrando la escalabilidad del asesoramiento algorítmico.[1]J.P. Morgan, "Estudio de Caso de Transformación Digital de Tesorería de Siemens," jpmorgan.com La migración digital de Tesorería de Siemens redujo USD 20 millones en costos anuales, subrayando cómo los pagos programables y los rieles de cadena de bloques apoyan el reequilibrio en tiempo real. La ESMA de Europa ha emitido orientación sobre IA que clarifica las barreras de cumplimiento normativo, fomentando la adopción institucional.
Eficiencia de costos en la gestión de finanzas personales
Las carteras automatizadas suelen cobrar entre el 0,25% y el 0,50% frente al 1%-2% de las empresas tradicionales, una diferencia que desbloqueó más de USD 1 billón en activos globales de robo-asesoría en 2025.[2]BlackRock, "Afrontar la Volatilidad del Mercado con la Recolección de Pérdidas," blackrock.com El modelo escalonado de Betterment ilustra el apalancamiento de márgenes: la empresa gestiona USD 50 mil millones transfiriendo las ganancias de eficiencia a los usuarios. La plataforma Aperio de BlackRock ejecutó 1,3 millones de operaciones y recolectó USD 164 millones en pérdidas fiscales, convirtiendo la velocidad algorítmica en alfa después de impuestos.
Creciente preferencia de los millennials y la Generación Z por la inversión autogestionada
El cuarenta y uno por ciento de los inversores menores de 40 años se sienten cómodos delegando en la IA, frente al 14% de los Baby Boomers. La transferencia de riqueza intergeneracional de USD 68 billones favorecerá, por tanto, los canales automatizados. La adquisición por parte de Robinhood de la empresa emergente de IA Pluto y su solicitud de registro como asesor de inversiones registrado ante la SEC muestran cómo los actores establecidos se reconfiguran para captar a este público.[3]Robinhood, "Robinhood Completa la Adquisición de TradePMR," robinhood.com
Los estímulos hiperpersonalizados impulsados por IA aumentan el compromiso
El analista virtual "Asimov" de BlackRock lee presentaciones, investigaciones y correos electrónicos para identificar perspectivas de inversión en lenguaje natural. PortfolioPilot alcanzó USD 20 mil millones en activos bajo gestión en dos años adaptando los estímulos al perfil de flujo de caja de cada usuario. Los análisis predictivos ahora anticipan brechas de contribución y sugieren medidas de recuperación, aumentando la retención y la participación de cartera.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Falta de contacto humano y empatía | -4.2% | Global, con mayor impacto en culturas enfocadas en las relaciones | Largo plazo (≥4 años) |
| Incertidumbre regulatoria y fiduciaria entre regiones | -3.8% | Fragmentada entre jurisdicciones, mayor en mercados emergentes | Mediano plazo (2-4 años) |
| Riesgo de sesgo algorítmico que genera responsabilidades de cumplimiento | -2.1% | Global, con aplicación más estricta en la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Falta de contacto humano y empatía
Solo el 5% de los inversores estadounidenses dependen actualmente de un robo-asesor a pesar de las tarifas más bajas, lo que destaca la brecha emocional que los algoritmos aún no pueden salvar.[4]Asociación de Planificación Financiera, "Confianza y Satisfacción del Cliente con la Tecnología de Robo-asesor," financialplanningassociation.org Durante las caídas del mercado, la deserción aumenta a medida que los clientes buscan tranquilidad. Los modelos híbridos que incluyen acceso a un Planificador Financiero Certificado —como Betterment Premium— ayudan, pero añaden costos adicionales.
Incertidumbre regulatoria y fiduciaria entre regiones
La Regla del Asesor de Internet 2025 de la SEC restringe las exenciones a las empresas que atienden a clientes exclusivamente a través de sitios web interactivos, lo que incrementa los presupuestos de cumplimiento normativo. La directiva de prevención del blanqueo de capitales de FinCEN para 2026 elevará aún más las estructuras de costos. Las directrices de IA de Europa bajo MiFID II requieren pruebas de sesgo y explicabilidad, lo que complica la escalabilidad transfronteriza.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Negocio:
El Dominio Híbrido Impulsa la Maduración del MercadoLos asesores híbridos captaron el 60,10% de los ingresos de 2025, equivalente a la mayor porción individual de la cuota del mercado de servicios de robo-asesoría, mientras que los robo-asesores puros se expanden a una CAGR del 34,35%. Los inversores se inclinan por la promesa híbrida de eficiencia de bajo costo con respaldo humano durante períodos de volatilidad.
Las plataformas segmentan cada vez más por etapa de vida en lugar de nivel de riqueza. El próximo robo-asesor sencillo de Robinhood utiliza algoritmos para la asignación, pero mantiene la selección de valores humana, ilustrando una combinación matizada que satisface las expectativas de la SEC y los niveles de comodidad de los usuarios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Servicio:
La Optimización Fiscal Emerge como Catalizador de CrecimientoLos servicios de gestión patrimonial retuvieron el 38,15% del gasto de 2025, representando la mayor porción del tamaño del mercado de servicios de robo-asesoría con USD 5,45 mil millones. Por el contrario, la recolección de pérdidas fiscales se acelera a una CAGR del 33,20%, impulsada por la demanda de los inversores de alfa después de impuestos.
La indexación directa combinada con la recolección automatizada puede añadir entre 1 y 2 puntos porcentuales de rentabilidad neta. El éxito de Aperio de BlackRock demuestra que los algoritmos de nivel institucional ahora pueden ofrecerse a cuentas minoristas adineradas, consolidando la fidelización antes de las revisiones del código fiscal de 2026.
Por Tipo de Proveedor:
Los Bancos Aceleran la Transformación DigitalLas fintech controlaron el 51,65% del mercado de servicios de robo-asesoría en 2025, equivalente a USD 7,38 mil millones del tamaño del mercado de servicios de robo-asesoría, aunque los bancos escalan con mayor rapidez a una CAGR del 34,40%. La adquisición de WealthNavi por parte de MUFG por USD 660 millones señala la determinación de los actores establecidos de adquirir en lugar de construir.
Goldman Sachs transfirió las cuentas de Marcus Invest a Betterment, lo que sugiere que los modelos de marca blanca o de asociación pueden superar a las construcciones internas para instituciones que carecen de experiencia en tecnología de consumo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
La Democratización Minorista Impulsa la ExpansiónLos clientes de alto patrimonio neto contribuyeron con el 54,60% del volumen de 2025, aportando la mayor contribución individual a la cuota del mercado de servicios de robo-asesoría, aunque la demanda minorista crece a una CAGR del 33,10%. Las funciones de microinversión y los ETF fraccionarios ayudan a las plataformas a atender de forma rentable cuentas inferiores a USD 5.000.
Los casos de uso de tesorería corporativa están emergiendo a medida que las empresas automatizan el despliegue de efectivo inactivo. Capitalize se asoció con Schwab y Robinhood para aprovechar las transferencias de planes 401(k) por valor de USD 1,65 billones, subrayando el potencial del canal B2B.
Análisis Geográfico
Mercado de Servicios de Asesoramiento Robótico de América del Norte
América del Norte retuvo el 37,75% del gasto mundial en 2025 gracias a la claridad regulatoria y a las plataformas pioneras como Betterment y Wealthfront. Los marcos fiscales favorables a los accionistas de la región y la alta penetración de la banca digital sostienen modelos de precios premium a pesar de la intensa compresión de comisiones.
Mercado de Servicios de Asesoramiento Robótico de Europa
El ecosistema MiFID II de Europa promueve la protección del inversor y la transparencia, fomentando la expansión transfronteriza de los asesores digitales. Las directrices de inteligencia artificial de la ESMA estandarizan aún más las divulgaciones algorítmicas, aunque las empresas deben seguir conciliando las obligaciones de privacidad de datos país por país. Plataformas paneuropeas como Scalable Capital están localizando el idioma, los cuestionarios de riesgo y las integraciones de pensiones para desbloquear la demanda potencial.
Mercado de Servicios de Asesoramiento Robótico de Asia-Pacífico
Asia-Pacífico registra la CAGR más alta, del 32,90%. Los entornos regulatorios de prueba en Singapur, Japón e India permiten a las empresas emergentes iterar rápidamente, mientras que los crecientes fondos de ahorro de la clase media impulsan las entradas de activos bajo gestión. El robo-asesor de Revolut en Singapur se lanzó con mínimos de tan solo 100 USD, y la expansión de Syfe en Hong Kong señala una pugna por captar al segmento de clientes con patrimonio medio-alto. La adquisición de WealthNavi por parte de MUFG valida la escalabilidad de los líderes locales y allana el camino para la cotización cruzada de ETF de asesoramiento robótico en la Bolsa de Tokio.

Panorama regulatorio
Los proveedores de asesoría robotizada operan bajo regímenes de asesor de inversiones y de conducta empresarial que se interpretan cada vez más desde una perspectiva de gobernanza de la IA. En Europa, ESMA emitió en mayo de 2024 una declaración pública sobre el uso de la IA en los servicios de inversión, reforzando que las obligaciones de MiFID II relativas a gobernanza, idoneidad, divulgaciones y actuación en el mejor interés del cliente aplican independientemente de si el asesoramiento se presta por humanos o por algoritmos.
La convergencia transfronteriza está aumentando a través de organismos internacionales de normalización y de la elaboración de normas regionales. IOSCO publicó un Conjunto de Herramientas de Supervisión para el Uso de la IA en los Mercados de Capitales en febrero de 2026 para ayudar a los reguladores miembros a supervisar las aplicaciones de IA, incluida la asesoría robotizada. El trabajo de IOSCO de 2025 sobre Prácticas de Compromiso Digital (DEP) también destaca los controles para la gamificación y los mensajes dirigidos en la inversión minorista. En Oriente Medio, la Capital Market Authority (Arabia Saudita) formalizó la terminología de "servicio de robo-asesor" mediante la Decisión 2-3-2026 (emitida en enero de 2026 y publicada en abril de 2026), lo que señala una categorización supervisora más explícita para los modelos de asesoría impulsados por algoritmos.
Análisis de la cadena de valor
La cadena de valor de los servicios de asesoría robotizada comienza con los insumos de datos y conectividad (fuentes de datos de mercado, precios, eventos corporativos y conectividad de cuentas de clientes a través de las API de custodios y corredores), y luego pasa a la inteligencia de carteras (perfilado de riesgo, carteras modelo, optimización y rebalanceo con criterio fiscal). La capa de ejecución encamina las órdenes a través de corredores/custodios y centros de mercado, mientras que una capa paralela de cumplimiento y controles respalda el KYC/AML, las verificaciones de idoneidad, la vigilancia, el mantenimiento de registros y las divulgaciones a los clientes. La interacción con el usuario final (móvil/web, chat y recordatorios, informes) cierra el ciclo al recopilar los objetivos y las señales de comportamiento del cliente que retroalimentan los programas de asignación y retención.
La distribución y el servicio se dividen entre la incorporación directa al consumidor y los canales integrados o de socios (bancos, corredores-distribuidores, plataformas de beneficios laborales y programas de marca blanca). Los requisitos regulatorios moldean cada vez más las dependencias operativas. Por ejemplo, la exención modificada de la SEC para asesores de inversión de Internet (vigente desde el 8 de julio de 2024, con cumplimiento requerido para el 31 de marzo de 2025) impulsa a las empresas a mantener una plataforma interactiva operativa como el mecanismo principal de prestación de asesoramiento, lo que aumenta la importancia de una ingeniería de productos digitales resiliente, un registro listo para auditoría y una gobernanza de proveedores en los ámbitos de datos, modelos y socios de ejecución.
Panorama Competitivo
El mercado de servicios de robo-asesoría sigue siendo moderadamente fragmentado, aunque el impulso hacia la consolidación es inconfundible. Los actores de peso están llevando a cabo fusiones y adquisiciones para ganar escala que reduzca los costos de cumplimiento por cuenta. Los acuerdos de MUFG-WealthNavi, Betterment-Ellevest y Robinhood-TradePMR se cerraron todos en el mismo año, lo que señala una prima creciente en las pilas integradas de custodia y asesoramiento.
La tecnología es el principal campo de batalla. El "Asimov" de BlackRock muestra cómo los actores establecidos utilizan datos propietarios para construir analistas virtuales que amplían los equipos humanos en lugar de reemplazarlos. Competidores puramente digitales como PortfolioPilot alcanzaron USD 20 mil millones en activos bajo gestión en menos de 24 meses desplegando interfaces de chat de IA generativa que desmitifican la asignación de activos.
Las hojas de ruta de productos convergen en tres diferenciadores: API de finanzas integradas, motores avanzados de alfa fiscal y análisis del comportamiento que estimulan las tasas de ahorro. Los bancos que carecen de fluidez en API optan por asociaciones de marca blanca, mientras que las fintech corteja los canales de beneficios para empleadores para asegurar entradas vinculadas a la nómina. A lo largo del horizonte del pronóstico, los ganadores probablemente combinarán personalización por IA, capital regulatorio y distribución multicanal a escala global.
Líderes de la Industria de Servicios de Robo asesoría
Vanguard Group Inc.
Charles Schwab & Co. Inc. (Intelligent Portfolios)
Empower Advisory Group Inc. (Personal Capital)
Betterment LLC
Wealthfront Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Asesoramiento Robótico
- Vanguard Group Inc.
- Charles Schwab & Co. Inc. (Intelligent Portfolios)
- Empower Advisory Group Inc. (Personal Capital)
- Betterment LLC
- Wealthfront Corporation
- BlackRock Inc. (FutureAdvisor)
- FMR LLC (Fidelity Go)
- M1 Holdings Inc. (M1 Finance)
- Acorns Grow Inc.
- Stash Financial Inc.
- Robinhood Advisory LLC (Robinhood Portfolio)
- Ellevest Inc.
- SigFig Wealth Management LLC
- SoFi Technologies Inc. (SoFi Invest)
- Nutmeg Saving & Investment Ltd.
- Scalable Capital GmbH
- Raisin DS GmbH (WeltSparen Invest)
- Bambu Global Pte Ltd.
- Wahed Invest LLC
- Syfe Pte Ltd.
- Stockspot Pty Ltd.
- Groww (Nextbillion Technology Pvt Ltd.)
- Freetrade Ltd.
- SmartWealth (Emirates NBD)
- Revolut Ltd (Wealth & Trading)
Lea el análisis de las empresas de servicios de asesoramiento robótico

Oportunidades de mercado y perspectivas futuras
La diferenciación de productos está pasando de la asignación automatizada básica a flujos de trabajo con mayor participación asistidos por IA, que amplían lo que puede ofrecer el asesoramiento digital. Public introdujo Agentes de IA para el monitoreo de carteras y la operativa automatizada en marzo de 2026, y SoFi Technologies lanzó Composer by SoFi en junio de 2026 tras la adquisición de Composer Securities LLC. Juntos, estos lanzamientos apuntan a una ejecución de estrategias automatizada y dirigida por el usuario que puede envolverse con controles de idoneidad y mensajes más claros para el cliente. También refuerzan el espacio disponible para que las plataformas empaqueten la planificación basada en objetivos, la optimización con criterio fiscal y las explicaciones de cartera en tiempo real en experiencias más simples diseñadas para comportamientos minoristas centrados en dispositivos móviles.
Los requisitos regulatorios y de gobernanza en torno a la IA también están creando espacio para plataformas que hacen operativas la transparencia, los controles de sesgo y la auditabilidad dentro del propio producto en lugar de como procesos de back-office. El Conjunto de Herramientas de Supervisión para el Uso de la IA en los Mercados de Capitales de IOSCO de febrero de 2026 y la orientación de ESMA de mayo de 2024 sobre la IA en los servicios de inversión refuerzan la demanda de modelos explicables, resultados coherentes frente a las divulgaciones y una gobernanza tecnológica más sólida. A medida que los proveedores de asesoría robotizada y las firmas de gestión patrimonial establecidas modernizan sus infraestructuras para cumplir con estas expectativas, cobran cada vez más relevancia las implementaciones híbridas (asistidas por asesor más automatización) y las asociaciones de distribución integradas en las que los módulos de asesoramiento conformes se conectan a bancos, corredores-distribuidores y canales laborales.
Recent Industry Developments in Mercado de Servicios de Asesoramiento Robótico
- Mayo de 2026: Charles Schwab lanzó una capacidad impulsada por IA destinada a ayudar a los inversores a comprender el rendimiento de su cartera y la actividad del mercado, reuniendo la información de la cartera con noticias del mercado y comentarios de expertos. El lanzamiento respalda un compromiso con el cliente autodirigido y más escalable, que puede reducir la fricción en el servicio manteniendo la alineación con el ecosistema de asesoría y corretaje de Schwab. Esto amplía la experiencia de inversión digital de Schwab y refuerza su posición frente a los participantes centrados en la IA en el espacio de gestión patrimonial minorista.
- Diciembre de 2025: Charles Schwab discontinuó Schwab Intelligent Portfolios Premium, con el cambio vigente desde el 18 de diciembre de 2025. El cambio refleja la consolidación de las ofertas de asesoramiento de cartera en menos rutas digitales y dirigidas por asesores, más escalables, a medida que las empresas racionalizan los niveles híbridos y la complejidad de servicio asociada. Esto subraya una tendencia de consolidación en las ofertas de asesoría robotizada que otros están implementando para simplificar los precios y el servicio.
- Mayo de 2024: ESMA emitió una declaración pública sobre la IA en los servicios de inversión, reforzando las obligaciones de gobernanza, idoneidad, divulgaciones e interés superior del cliente de MiFID II para el asesoramiento algorítmico y los sistemas automatizados. La orientación consolida estándares más altos de transparencia y gobernanza, moldeando cómo las plataformas de asesoría robotizada implementan modelos explicables y auditabilidad en sus productos.


Mercado de Servicios de Asesoramiento Robótico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de servicios de asesoría robotizada se define como el asesoramiento de inversión digital de pago prestado a través de plataformas dirigidas por algoritmos que incorporan clientes, construyen carteras, rebalancean y proporcionan informes, contabilizando los ingresos a partir de las comisiones de asesoramiento.
Exclusiones de alcance: excluimos las aplicaciones de inversión de solo ejecución y las empresas de software que solo licencian motores de asesoramiento sin gestionar carteras discrecionales.
Descripción general de la segmentación
- Por Modelo de Negocio
- Robo-asesor Puro
- Robo-asesor Híbrido
- Por Tipo de Servicio
- Asesoría de Inversiones
- Gestión Patrimonial
- Planificación de Jubilación
- Recolección de Pérdidas Fiscales
- Planificación Basada en Objetivos
- Por Tipo de Proveedor
- Empresas FinTech
- Bancos y Cooperativas de Crédito
- Gestores Patrimoniales Tradicionales/Corredores de Bolsa
- Por Usuario Final
- Inversores Minoristas
- Personas de Alto Patrimonio Neto (HNWI)
- Pymes y Tesorerías Corporativas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Singapur
- Malasia
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para anclar el límite del mercado y construir un contexto de demanda claro para el asesoramiento digital de pago. Consultamos fuentes de acceso libre como las orientaciones para inversores y asesores de la SEC y la FINRA, la Oficina de Estadísticas Laborales de EE. UU. para el contexto de empleo y salarios en funciones financieras, las series de datos macroeconómicos del Banco Mundial y el FMI, y las estadísticas de la OCDE sobre ahorro de los hogares e indicadores de acceso financiero.
Paralelamente, revisamos presentaciones públicas de empresas, presentaciones de resultados, divulgaciones de productos y prensa empresarial de reputación para comprender las estructuras de comisiones, las combinaciones típicas de cuentas y el ritmo de la incorporación digital. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes, para agilizar las verificaciones cruzadas sobre las capacidades de los productos y la actividad corporativa. La lista de fuentes documentales es ilustrativa y se utilizaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción de la actividad de inversión digital se monetiza realmente como ingresos por asesoramiento, y cómo se aplica la fijación de precios en la práctica. Hablamos con líderes y gerentes de bancos, plataformas de gestión patrimonial digital y proveedores de asesoramiento adyacentes, con cobertura en APAC, EMEA y las Américas para reflejar los diferentes entornos regulatorios y de comisiones.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 15% | APAC: 44% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 28% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 57% | Américas: 27% |
Dimensionamiento del mercado y previsión
La lógica central de dimensionamiento utiliza un enfoque de arriba hacia abajo que reconstruye los ingresos de asesoramiento a partir del grupo de inversores activos y la intensidad de monetización por región. Comenzando con la participación en la inversión digital y las cuentas asesoradas direccionables, aplicamos tasas de comisión observadas y curvas de adopción, que luego se ajustan por cambios en la combinación de productos y bandas de valor de cuenta típicas.
Se utilizan verificaciones selectivas de abajo hacia arriba para mantener los totales realistas, principalmente mediante el muestreo de tablas de precios publicadas, la estimación del rendimiento medio de las comisiones sobre una banda representativa de AUM, y la validación de los ingresos implícitos por cliente activo mediante verificaciones de canal. En los lugares donde los indicadores directos son escasos, las brechas se manejan utilizando variables proxy como la penetración de la banca por smartphone, el crecimiento de las cuentas de corretaje en línea y los modelos de soporte asesor-cliente, que luego se someten a pruebas de estrés en entrevistas.
Para la previsión, nos apoyamos en un análisis de escenarios respaldado por una relación multivariante simple entre los principales impulsores y los ingresos por asesoramiento. Los insumos generalmente incluyen el crecimiento de las cuentas de corretaje incorporadas digitalmente, los cambios en las tasas medias de comisión de asesoramiento, el cambio de modelos puramente robotizados a híbridos, la sensibilidad al rendimiento del mercado en las comisiones vinculadas a activos, y los cambios regulatorios o de divulgación que afectan la transparencia de las comisiones. Los supuestos se finalizan solo después de reconciliar los resultados del modelo con las expectativas de los profesionales del sector sobre el ritmo de adopción y la sostenibilidad de los precios.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación a través de múltiples verificaciones, incluyendo el rendimiento implícito de las comisiones frente a los precios divulgados públicamente, la razonabilidad de la adopción por región y la alineación con señales más amplias de digitalización de la gestión patrimonial. Las variaciones se investigan con verificaciones documentales de seguimiento, y luego volvemos a contactar a los encuestados seleccionados cuando una cifra parece incoherente con la forma en que se venden o se fijan los precios de los servicios.
Antes de la aprobación final, el modelo se revisa en etapas, con un segundo analista que verifica fórmulas, unidades y momento de conversión de divisas, seguido de una revisión final de valores atípicos y errores de lógica. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, caídas abruptas del mercado que afectan las comisiones vinculadas a AUM, o cambios rápidos de precios. Justo antes de la entrega, se completa una nueva revisión para que los clientes reciban la vista más reciente y actualizada.
Tamaño del mercado de servicios de asesoría robotizada de Mordor Intelligence comparado con otras estimaciones publicadas
Las estimaciones publicadas para los servicios de asesoría robotizada pueden diferir ampliamente porque el límite entre el asesoramiento basado en comisiones, la concesión de licencias de software y las plataformas orientadas a la operativa no es coherente entre las fuentes. Los resultados también varían cuando un estudio dimensiona los ingresos mientras que otro se inclina hacia los activos bajo gestión, lo que puede parecer mayor pero no mide lo mismo.
Al seguir la lógica de comisiones de asesoramiento vinculadas a los ingresos y el momento de actualización, Mordor Intelligence mantiene la estimación vinculada a la actividad de gestión de carteras de pago y excluye las aplicaciones de inversión de solo ejecución que no cobran una comisión de asesoramiento como servicio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 18,52 mil millones de USD (2026) | |
| Consultoría Global A | 8,30 mil millones de USD (2024) | Utiliza un año base anterior y puede mezclar una actividad de inversión digital más amplia dentro del alcance contabilizado, lo que reduce la comparabilidad con una visión de servicio de asesoramiento basada únicamente en ingresos. |
| Revista Especializada B | 8,23 mil millones de USD (2024) | A menudo refleja una definición más amplia de asesoría robotizada como etiqueta de mercado y puede no separar la habilitación de solo software de los ingresos de asesoramiento gestionado basados en comisiones, lo que desplaza el total. |
La dispersión en la tabla se explica principalmente por la selección del año y por lo que se cuenta como un servicio de asesoramiento monetizado frente a herramientas de inversión digital adyacentes. Cuando el alcance se mantiene acotado y los insumos se verifican frente al comportamiento observable de las comisiones, el tamaño de mercado resultante sigue siendo más fácil de reproducir y de actualizar a medida que cambian los precios y la adopción.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de servicios de robo-asesoría para 2031?
Se prevé que el mercado de servicios de robo-asesoría alcance USD 67,76 mil millones en 2031 basándose en una CAGR del 29,63%.
¿Por qué los robo-asesores híbridos están ganando popularidad?
Las plataformas híbridas combinan algoritmos de bajo costo con planificadores financieros humanos, satisfaciendo la necesidad de tranquilidad emocional de los inversores mientras se preserva la eficiencia de costos.
¿Qué tipo de servicio crece más rápido dentro de las plataformas de robo-asesoría?
La recolección de pérdidas fiscales lidera con una CAGR del 33,20% a medida que los inversores priorizan el rendimiento después de impuestos.
¿Cómo están respondiendo los bancos a la competencia de las fintech de robo-asesoría?
Muchos están adquiriendo o asociándose con especialistas; la operación de MUFG por USD 660 millones con WealthNavi y la transferencia de las cuentas de Marcus Invest de Goldman Sachs a Betterment ejemplifican este cambio.
¿Qué cambios regulatorios afectan más a los robo-asesores en 2025?
La actualización de la Regla del Asesor de Internet de la SEC endurece las exenciones exclusivamente digitales, mientras que las próximas reglas de prevención del blanqueo de capitales de FinCEN elevarán los costos de cumplimiento.
¿Qué regiones crecerán más rápido?
Se espera que Asia-Pacífico registre la CAGR más alta del 32,90% hasta 2031 gracias a los entornos de prueba controlada de fintech y al creciente número de inversores de clase media.
Última actualización de la página el:



