
Marktgröße und Marktanteil für Robo-Advisory-Services
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
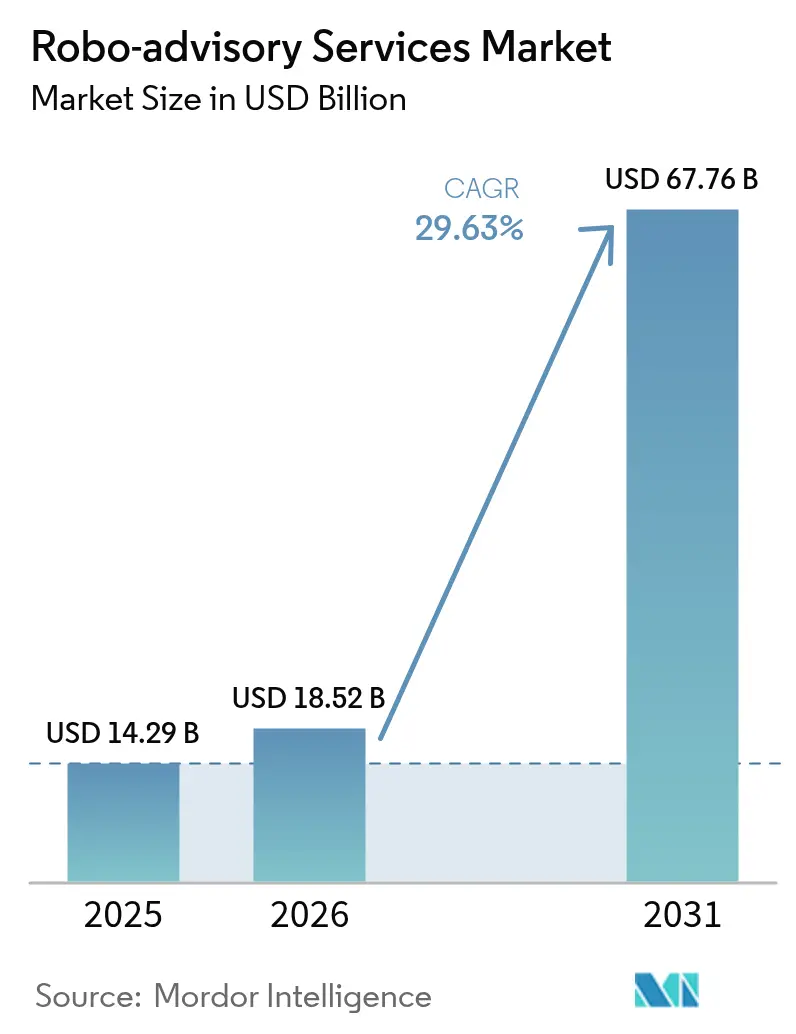
| Marktgröße (2026) | 18.52 Milliarden US-Dollar |
| Marktgröße (2031) | 67.76 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 29.63 % |
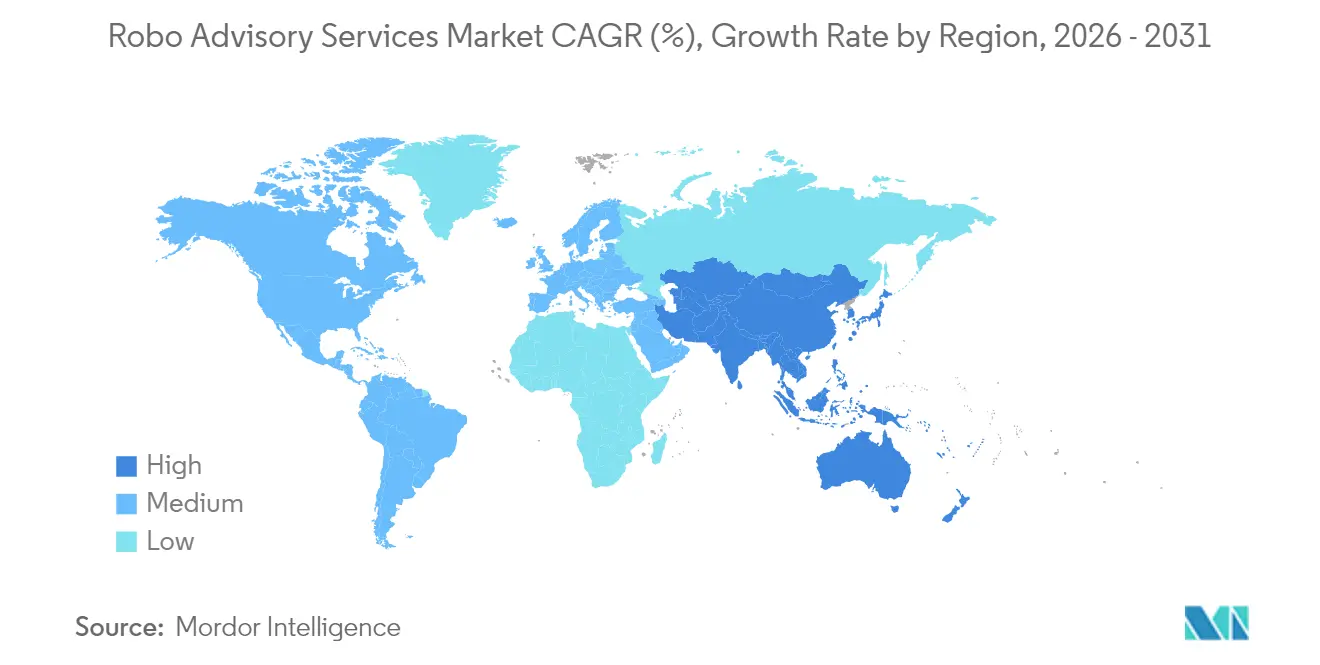
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
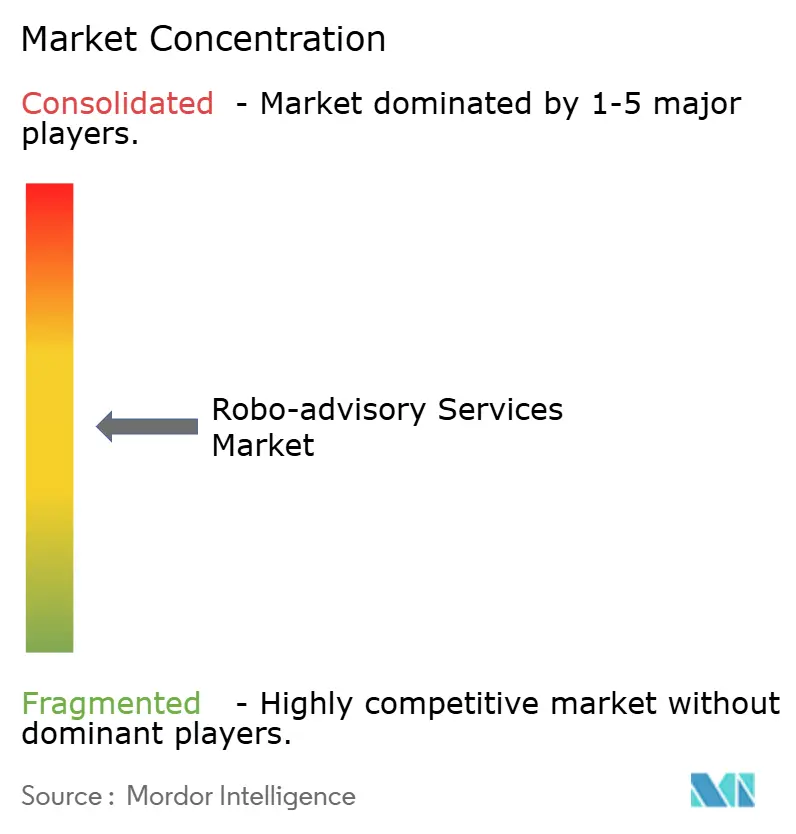
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Robo-Advisory-Services von Mordor Intelligence
Die Marktgröße für Robo-Advisory-Services wird 2026 auf 18,52 Milliarden USD geschätzt, was einem Anstieg gegenüber dem Wert von 14,29 Milliarden USD im Jahr 2025 entspricht; für 2031 werden 67,76 Milliarden USD prognostiziert, was einer CAGR von 29,63 % über den Zeitraum 2026–2031 entspricht. Rasante Verbesserungen im Bereich der künstlichen Intelligenz, digitalisierungsfreundliche regulatorische Aktualisierungen sowie der anhaltende globale Vermögenstransfer von den Babyboomern zu jüngeren, technologieaffinen Kohorten treiben das Wachstum an. Algorithmusgestützte Portfoliokonstruktion, Echtzeit-Steueroptimierung und eingebettete Finanzierungsvertriebsmodelle konkurrieren nunmehr direkt mit traditionellen Beratern. Plattformen differenzieren sich zudem durch Hyperpersonalisierungsfunktionen, die Ausgaben-, Einkommens- und Verhaltensdaten in zeitnahe Portfolio-Impulse übersetzen. Unterdessen fördert die regulatorische Klarheit in Nordamerika und Europa die institutionelle Akzeptanz, während der asiatisch-pazifische Raum von Sandbox-Rahmenbedingungen profitiert, die Markteintrittsbarrieren senken.
Wesentliche Erkenntnisse des Berichts
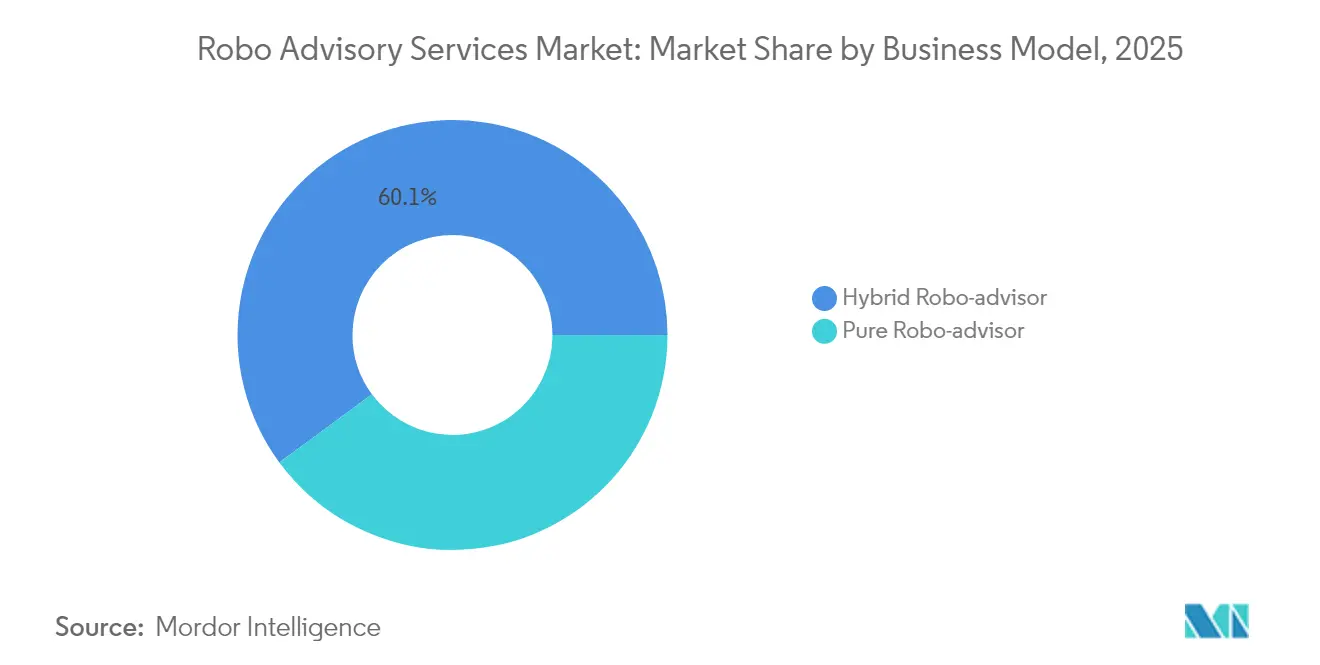
- Nach Geschäftsmodell führten hybride Plattformen mit einem Marktanteil von 60,10 % am Markt für Robo-Advisory-Services im Jahr 2025; reine Robo-Advisor-Modelle liegen hingegen auf Kurs für die höchste CAGR von 34,35 % bis 2031.
- Nach Serviceart kontrollierten Vermögensverwaltungsfunktionen 2025 einen Umsatzanteil von 38,15 %; für das Tax-Loss-Harvesting wird bis 2031 eine CAGR von 33,20 % prognostiziert.
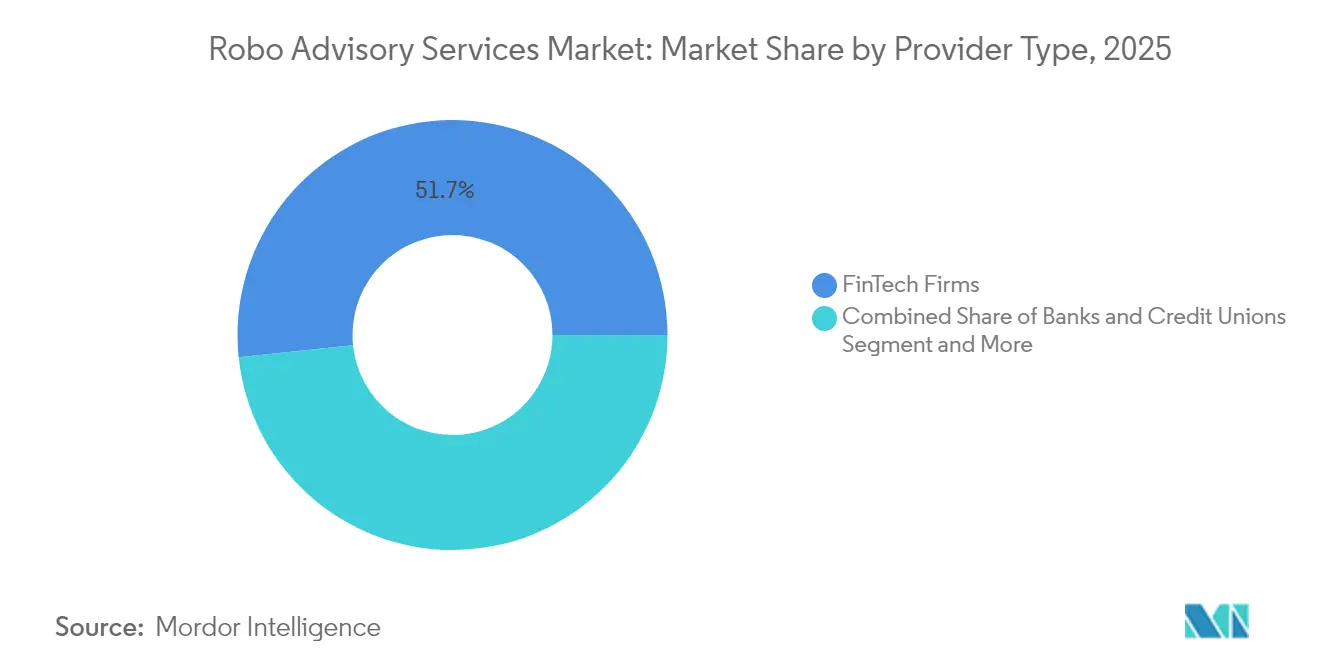
- Nach Anbietertyp hielten FinTech-Innovatoren 51,65 % des Umsatzes im Jahr 2025, während Banken und Kreditgenossenschaften mit einer CAGR von 34,40 % bis 2031 expandieren.
- Nach Endnutzer entfielen 54,60 % der Nachfrage im Jahr 2025 auf vermögende Privatkunden; das Privatkundensegment beschleunigt sich jedoch mit einer CAGR von 33,10 % bis 2031.
- Nach Geografie befehligte Nordamerika 2025 einen Umsatzanteil von 37,75 %, doch der asiatisch-pazifische Raum rückt mit einer CAGR von 32,90 % bis 2031 vor.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Digitalisierung der BFSI-Branche | +8.2% | Global, mit Beschleunigung im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Kosteneffizienz im persönlichen Finanzmanagement | +6.5% | Kernmarkt Nordamerika und EU, mit Ausweitung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz der Millennials und der Generation Z für eigenständiges Investieren | +7.8% | Global, mit dem höchsten Einfluss in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| KI-gestützte hyperpersonalisierte Impulse steigern das Engagement | +5.1% | Zunächst entwickelte Märkte, dann Skalierung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Eingebettete Robo-Beratung innerhalb von Gehaltsabrechnungs-/Leistungsplattformen | +3.4% | Nordamerika und Europa, mit Fokus auf Unternehmensadoption | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierung der BFSI-Branche
Cloud-native Infrastruktur und API-gesteuerte Architekturen ermöglichen es Banken, Robo-Module in Legacy-Kernsysteme einzubinden, ohne vollständige Neuentwicklungen vornehmen zu müssen. Das KI-basierte Cashmanagement-Tool von JPMorgan reduzierte den manuellen Bearbeitungsaufwand für 2.500 Kunden um 90 % und belegt damit die Skalierbarkeit algorithmischer Beratung.[1]J.P. Morgan, "Siemens Treasury – Fallstudie zur digitalen Transformation," jpmorgan.com Die digitale Migration von Siemens Treasury senkte die jährlichen Kosten um 20 Millionen USD und unterstreicht, wie programmierbare Zahlungen und Blockchain-Infrastrukturen das Echtzeit-Rebalancing unterstützen. Die ESMA hat KI-Leitlinien herausgegeben, die Compliance-Leitplanken klarstellen und die institutionelle Akzeptanz fördern.
Kosteneffizienz im persönlichen Finanzmanagement
Automatisierte Portfolios erheben in der Regel Gebühren von 0,25–0,50 % gegenüber 1–2 % bei traditionellen Firmen – eine Spanne, die 2025 mehr als 1 Billion USD an globalen Robo-Assets erschlossen hat.[2]BlackRock, "Marktvolatilität mit Loss Harvesting überbrücken," blackrock.com Betterments abgestuftes Modell veranschaulicht den Margenhebel: Das Unternehmen verwaltet 50 Milliarden USD, während es Effizienzgewinne an die Nutzer weitergibt. Die Aperio-Plattform von BlackRock führte 1,3 Millionen Transaktionen durch und erzielte Tax-Loss-Harvesting-Erträge von 164 Millionen USD, wodurch algorithmische Geschwindigkeit in Nachsteuerrenditen (After-Tax-Alpha) umgewandelt wurde.
Wachsende Präferenz der Millennials und der Generation Z für eigenständiges Investieren
Einundvierzig Prozent der Anleger unter 40 Jahren sind damit einverstanden, Entscheidungen an KI zu delegieren, gegenüber 14 % der Babyboomer. Der intergenerationale Vermögenstransfer in Höhe von 68 Billionen USD wird daher automatisierten Kanälen zugutekommen. Die Übernahme des KI-Start-ups Pluto durch Robinhood sowie dessen Antrag auf Registrierung als SEC-zugelassener RIA zeigen, wie etablierte Unternehmen sich neu ausrichten, um dieses Publikum zu erschließen.[3]Robinhood, "Robinhood schließt Übernahme von TradePMR ab," robinhood.com
KI-gestützte hyperpersonalisierte Impulse steigern das Engagement
BlackRocks virtueller Analyst „Asimov” liest Einreichungen, Forschungsberichte und E-Mails, um Anlageinformationen in natürlicher Sprache bereitzustellen. PortfolioPilot erreichte in zwei Jahren ein verwaltetes Vermögen (AUM) von 20 Milliarden USD, indem es Eingabeaufforderungen auf das jeweilige Cashflow-Profil der Nutzer zuschnitt. Prädiktive Analysen antizipieren heute Beitragslücken und schlagen Aufholmaßnahmen vor, wodurch die Kundenbindung und der Wallet-Anteil gesteigert werden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Mangelnde menschliche Nähe und Empathie | -4.2% | Global, mit stärkerem Einfluss in beziehungsorientierten Kulturen | Langfristig (≥ 4 Jahre) |
| Regulatorische und treuhänderische Unsicherheit in verschiedenen Regionen | -3.8% | Fragmentiert über Rechtsordnungen hinweg, am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Risiko algorithmischer Verzerrung, die Compliance-Haftungen begründet | -2.1% | Global, mit strengerer Durchsetzung in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangelnde menschliche Nähe und Empathie
Nur 5 % der US-amerikanischen Anleger verlassen sich trotz niedrigerer Gebühren derzeit auf einen Robo-Advisor, was die emotionale Lücke verdeutlicht, die Algorithmen noch immer nicht schließen können.[4]Financial Planning Association, "Kundenvertrauen und -zufriedenheit mit Robo-Advisor-Technologie," financialplanningassociation.org In Abschwungphasen steigt die Abwanderungsrate, da Kunden Beruhigung suchen. Hybridmodelle, die den Zugang zu Certified Financial Planners (CFP) bündeln – wie etwa Betterment Premium – helfen, verursachen jedoch zusätzlichen Kostenaufwand.
Regulatorische und treuhänderische Unsicherheit in verschiedenen Regionen
Die Internet-Adviser-Regel der SEC von 2025 schränkt Ausnahmen auf Unternehmen ein, die ihre Kunden ausschließlich über interaktive Websites bedienen, was die Compliance-Budgets erhöht. Die AML-Richtlinie von FinCEN aus dem Jahr 2026 wird die Kostenstrukturen weiter erhöhen. Die KI-Leitlinien Europas im Rahmen von MiFID II erfordern Verzerrungstests und Erklärbarkeit, was die grenzüberschreitende Skalierung erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Hybride Dominanz treibt die Marktreifung voranHybride Berater erzielten 2025 einen Umsatzanteil von 60,10 % und stellten damit den größten Einzelanteil am Markt für Robo-Advisory-Services, während reine Robo-Advisor mit einer CAGR von 34,35 % expandieren. Anleger tendieren zum hybriden Versprechen kosteneffizienter Lösungen mit menschlicher Absicherung in Volatilitätsphasen.
Plattformen segmentieren zunehmend nach Lebensphase statt nach Vermögensstufe. Robinhoods bevorstehender unkomplizierter Robo-Advisor nutzt Algorithmen für die Allokation, behält jedoch die menschliche Wertpapierauswahl bei – eine differenzierte Mischung, die den Erwartungen der SEC und dem Komfortniveau der Nutzer entspricht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Serviceart:
Steueroptimierung entwickelt sich zum WachstumskatalysatorVermögensverwaltungsdienstleistungen hielten 2025 einen Ausgabenanteil von 38,15 % und stellten damit den größten Anteil an der Marktgröße für Robo-Advisory-Services mit 5,45 Milliarden USD. Im Gegensatz dazu beschleunigt sich das Tax-Loss-Harvesting mit einer CAGR von 33,20 %, getrieben von der Nachfrage der Anleger nach Nachsteuerrenditen.
Direktindexierung in Verbindung mit automatisiertem Harvesting kann die Nettorenditen um 1–2 Prozentpunkte steigern. Der Erfolg von BlackRocks Aperio zeigt, dass Algorithmen auf institutionellem Niveau nun auch für vermögende Privatanleger angeboten werden können, wodurch Kundentreue im Vorfeld der Steuerrechtsänderungen von 2026 gesichert wird.
Nach Anbietertyp:
Banken beschleunigen die digitale TransformationFinTechs kontrollierten 51,65 % des Markts für Robo-Advisory-Services im Jahr 2025, was 7,38 Milliarden USD der Marktgröße für Robo-Advisory-Services entsprach; Banken skalieren jedoch am schnellsten mit einer CAGR von 34,40 %. Die Übernahme von WealthNavi durch MUFG für 660 Millionen USD signalisiert die Entschlossenheit der etablierten Unternehmen, zu akquirieren statt selbst zu entwickeln.
Goldman Sachs übergab Marcus-Invest-Konten an Betterment, was darauf hindeutet, dass White-Label- oder Partnerschaftsmodelle für Institutionen ohne Consumer-Tech-DNA eigene Entwicklungen übertreffen könnten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Demokratisierung des Privatkundengeschäfts treibt die Expansion voranVermögende Privatkunden trugen 2025 mit 54,60 % des Volumens zum größten Einzelbeitrag am Marktanteil für Robo-Advisory-Services bei; die Nachfrage im Privatkundensegment steigt jedoch mit einer CAGR von 33,10 %. Mikro-Investment-Funktionen und fraktionale ETFs helfen Plattformen dabei, Konten unter 5.000 USD rentabel zu bedienen.
Anwendungsfälle im Bereich Unternehmenstresorerie entstehen, da Unternehmen die Anlage von Überschussliquidität automatisieren. Capitalize kooperierte mit Schwab und Robinhood, um 401(k)-Rollover im Wert von 1,65 Billionen USD zu erschließen, was den B2B-Wachstumsspielraum unterstreicht.
Geografische Analyse
Markt für Robo-Advisory-Dienste in Nordamerika
Nordamerika hielt im Jahr 2025 mit einem Anteil von 37,75 % an den weltweiten Ausgaben die Führungsposition, gestützt durch regulatorische Klarheit und Early-Mover-Plattformen wie Betterment und Wealthfront. Die aktionärsfreundlichen Steuerrahmen der Region und die hohe Durchdringung des digitalen Bankings tragen zur Aufrechterhaltung von Premium-Preismodellen bei, trotz starkem Gebührendruck.
Markt für Robo-Advisory-Dienste in Europa
Europas MiFID-II-Ökosystem fördert den Anlegerschutz und die Transparenz und begünstigt die grenzüberschreitende Expansion digitaler Berater. Die KI-Leitlinien der ESMA standardisieren darüber hinaus algorithmische Offenlegungspflichten, wobei Unternehmen die Datenschutzverpflichtungen jedoch nach wie vor länderspezifisch in Einklang bringen müssen. Paneuropäische Plattformen wie Scalable Capital lokalisieren Sprache, Risikofragebögen und Rentenintegrationen, um die adressierbare Nachfrage zu erschließen.
Markt für Robo-Advisory-Dienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 32,90 % die höchste CAGR. Regulatorische Sandkästen in Singapur, Japan und Indien ermöglichen es Start-ups, schnell zu iterieren, während wachsende Sparvolumina der aufstrebenden Mittelschicht zu AUM-Zuflüssen führen. Revoluts Singapur-Robo wurde mit einem Mindestanlagebetrag von nur 100 USD gestartet, und Syfe's Expansion nach Hongkong signalisiert einen Kampf um vermögende Privatkunden. Die Übernahme von WealthNavi durch MUFG bestätigt die Skalierbarkeit lokaler Marktführer und ebnet den Weg für ein Cross-Listing von Robo-ETFs an der Tokioter Börse.

Regulatorisches Umfeld
Anbieter von Robo-Advisory-Dienstleistungen operieren unter Investmentberater- und Geschäftsführungsregimen, die zunehmend durch die Brille der KI-Governance interpretiert werden. In Europa veröffentlichte die ESMA im Mai 2024 eine öffentliche Stellungnahme zum Einsatz von KI bei Anlagedienstleistungen und bekräftigte, dass die MiFID-II-Verpflichtungen in Bezug auf Governance, Geeignetheit, Offenlegungen und das Handeln im besten Interesse des Kunden unabhängig davon gelten, ob die Beratung von Menschen oder Algorithmen erbracht wird.
Die grenzüberschreitende Konvergenz nimmt durch internationale Standardsetzer und regionale Regelsetzung zu. Die IOSCO veröffentlichte im Februar 2026 ein Aufsichts-Toolkit für den Einsatz von KI in den Kapitalmärkten, um Mitgliedsaufsichtsbehörden bei der Überwachung von KI-Anwendungen, einschließlich Robo-Advisory, zu unterstützen. Die Arbeit der IOSCO zu Digital Engagement Practices (DEPs) aus dem Jahr 2025 hebt zudem Kontrollen für Gamification und gezielte Prompts im Retail-Investing hervor. Im Nahen Osten hat die Capital Market Authority (Saudi-Arabien) die Terminologie „Robo-Advisor-Dienstleistung" durch die Entscheidung 2-3-2026 (erlassen im Januar 2026 und veröffentlicht im April 2026) formalisiert, was auf eine explizitere aufsichtsrechtliche Kategorisierung algorithmusgesteuerter Beratungsmodelle hinweist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Robo-Advisory-Dienstleistungen beginnt mit Daten- und Konnektivitätseingaben (Marktdaten-Feeds, Preisgestaltung, Kapitalmaßnahmen und Kundenkonto-Konnektivität über Verwahrer- und Broker-APIs) und geht dann in die Portfolio-Intelligenz über (Risikoprofilierung, Modellportfolios, Optimierung und steuerorientiertes Rebalancing). Die Ausführungsebene leitet Aufträge über Broker/Verwahrer und Marktzentren weiter, während eine parallele Compliance- und Kontrollebene KYC/AML, Geeignetheitsprüfungen, Überwachung, Aufzeichnungsführung und Kundenoffenlegungen unterstützt. Das Frontend-Engagement (Mobil/Web, Chat und Nudges, Reporting) schließt den Kreis, indem es Kundenziele und Verhaltenssignale erfasst, die wiederum in Allokations- und Bindungsprogramme zurückfließen.
Vertrieb und Betreuung teilen sich in Direct-to-Consumer-Onboarding und eingebettete oder Partnerkanäle (Banken, Broker-Dealer, Plattformen für Arbeitsplatz und Zusatzleistungen sowie White-Label-Programme) auf. Regulatorische Anforderungen prägen zunehmend operative Abhängigkeiten. Beispielsweise treibt die geänderte Internet Investment Adviser Exemption der SEC (wirksam ab 8. Juli 2024, mit Compliance bis 31. März 2025) Unternehmen dazu, eine betriebsbereite interaktive Plattform als primären Mechanismus zur Beratungserbringung aufrechtzuerhalten, was die Bedeutung von belastbarer digitaler Produktentwicklung, prüfungsbereiter Protokollierung und Anbieter-Governance über Daten-, Modell- und Ausführungspartner hinweg erhöht.
Wettbewerbslandschaft
Der Markt für Robo-Advisory-Services ist nach wie vor mäßig fragmentiert, doch die Konsolidierungsdynamik ist unverkennbar. Schwergewichte verfolgen Fusionen und Übernahmen (M&A), um eine Skalierung zu erreichen, die die Compliance-Kosten pro Konto senkt. Die Transaktionen MUFG-WealthNavi, Betterment-Ellevest und Robinhood-TradePMR wurden alle innerhalb eines Jahres abgeschlossen, was auf eine steigende Prämie für integrierte Verwahr- und Beratungslösungen hindeutet.
Technologie ist das primäre Wettbewerbsfeld. BlackRocks „Asimov” zeigt, wie etablierte Unternehmen proprietäre Daten nutzen, um virtuelle Analysten zu entwickeln, die menschliche Teams erweitern statt sie zu ersetzen. Rein digitale Herausforderer wie PortfolioPilot erreichten in unter 24 Monaten ein AUM von 20 Milliarden USD, indem sie generative KI-Chat-Schnittstellen einsetzten, die die Vermögensallokation verständlich machen.
Produkt-Roadmaps konvergieren auf drei Differenzierungsmerkmale: eingebettete Finanz-APIs, fortschrittliche Tax-Alpha-Engines und Verhaltensanalysen, die Sparquoten anregen. Banken ohne API-Kompetenz entscheiden sich für White-Label-Partnerschaften, während FinTechs Arbeitgeber-Benefit-Kanäle umwerben, um gehaltsgebundene Zuflüsse zu sichern. Im Prognosezeitraum werden die Gewinner voraussichtlich KI-Personalisierung, regulatorisches Kapital und einen Multi-Kanal-Vertrieb in globalem Maßstab miteinander verbinden.
Marktführer im Bereich Robo-Advisory-Services
Vanguard Group Inc.
Charles Schwab & Co. Inc. (Intelligent Portfolios)
Empower Advisory Group Inc. (Personal Capital)
Betterment LLC
Wealthfront Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Robo-Advisory-Dienste
- Vanguard Group Inc.
- Charles Schwab & Co. Inc. (Intelligent Portfolios)
- Empower Advisory Group Inc. (Personal Capital)
- Betterment LLC
- Wealthfront Corporation
- BlackRock Inc. (FutureAdvisor)
- FMR LLC (Fidelity Go)
- M1 Holdings Inc. (M1 Finance)
- Acorns Grow Inc.
- Stash Financial Inc.
- Robinhood Advisory LLC (Robinhood Portfolio)
- Ellevest Inc.
- SigFig Wealth Management LLC
- SoFi Technologies Inc. (SoFi Invest)
- Nutmeg Saving & Investment Ltd.
- Scalable Capital GmbH
- Raisin DS GmbH (WeltSparen Invest)
- Bambu Global Pte Ltd.
- Wahed Invest LLC
- Syfe Pte Ltd.
- Stockspot Pty Ltd.
- Groww (Nextbillion Technology Pvt Ltd.)
- Freetrade Ltd.
- SmartWealth (Emirates NBD)
- Revolut Ltd (Wealth & Trading)

Marktchancen und Zukunftsaussichten
Die Produktdifferenzierung verschiebt sich von einfacher automatisierter Allokation zu stärker engagementorientierten, KI-gestützten Arbeitsabläufen, die erweitern, was digitale Beratung leisten kann. Public führte im März 2026 KI-Agenten für Portfolioüberwachung und automatisierten Handel ein, und SoFi Technologies startete im Juni 2026 Composer by SoFi nach der Übernahme von Composer Securities LLC. Zusammen deuten diese Einführungen auf nutzergesteuerte, automatisierte Strategieausführung hin, die mit Geeignetheitskontrollen und klareren Kundenaufforderungen umschlossen werden kann. Sie unterstreichen auch den Freiraum für Plattformen, zielbasierte Planung, steuerorientierte Optimierung und Echtzeit-Portfolioerklärungen in einfachere, für mobil-first Retail-Verhalten konzipierte Erlebnisse zu verpacken.
Regulatorische und Governance-Anforderungen rund um KI schaffen zudem Raum für Plattformen, die Transparenz, Bias-Kontrollen und Prüfbarkeit innerhalb des Produkts operativ umsetzen und nicht als Back-Office-Prozesse. Das Aufsichts-Toolkit der IOSCO für den Einsatz von KI in Kapitalmärkten vom Februar 2026 und die Leitlinien der ESMA vom Mai 2024 zu KI bei Anlagedienstleistungen verstärken die Nachfrage nach erklärbaren Modellen, konsistenten Ergebnissen im Vergleich zu Offenlegungen und stärkerer Technologie-Governance. Da Robo-Anbieter und etablierte Vermögensverwaltungsunternehmen ihre Technologiestacks modernisieren, um diesen Erwartungen zu entsprechen, gewinnen hybride Einsatzmodelle (beraterunterstützt plus Automatisierung) und eingebettete Vertriebspartnerschaften, bei denen konforme Beratungsmodule in Banken, Broker-Dealer und Arbeitsplatzkanäle eingebunden werden, zunehmend an Relevanz.
Recent Industry Developments in Markt für Robo-Advisory-Dienste
- Mai 2026: Charles Schwab führte eine KI-gestützte Funktion ein, die Anlegern helfen soll, die Portfolioleistung und Marktaktivitäten zu verstehen, indem Portfolioinformationen mit Marktnachrichten und Expertenkommentaren zusammengeführt werden. Die Einführung unterstützt ein skalierbareres, selbstgesteuertes Kundenengagement, das Reibungsverluste im Service reduzieren kann, während die Ausrichtung auf das Beratungs- und Brokerage-Ökosystem von Schwab erhalten bleibt. Dies erweitert Schwabs digitales Anlageerlebnis und stärkt seine Position gegenüber KI-first-Marktteilnehmern im Retail-Wealth-Bereich.
- Dezember 2025: Charles Schwab stellte Schwab Intelligent Portfolios Premium ein, wobei die Änderung ab 18. Dezember 2025 wirksam wurde. Die Änderung spiegelt eine Konsolidierung der Portfolioberatungsangebote hin zu weniger, dafür skalierbareren digitalen und beraterorientierten Wegen wider, da Unternehmen hybride Stufen und die damit verbundene Servicekomplexität rationalisieren. Dies unterstreicht einen Konsolidierungstrend bei Robo-Advisory-Angeboten, den auch andere Anbieter umsetzen, um Preisgestaltung und Servicebetreuung zu vereinfachen.
- Mai 2024: Die ESMA veröffentlichte eine öffentliche Stellungnahme zu KI bei Anlagedienstleistungen und bekräftigte die MiFID-II-Verpflichtungen zu Governance, Geeignetheit, Offenlegungen und dem besten Kundeninteresse für algorithmische Beratung und automatisierte Systeme. Die Leitlinien verankern höhere Standards für Transparenz und Governance und prägen, wie Robo-Advisory-Plattformen erklärbare Modelle und Prüfbarkeit über ihre Produkte hinweg umsetzen.


Markt für Robo-Advisory-Dienste Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Robo-Advisory-Dienstleistungen definiert als kostenpflichtige digitale Anlageberatung, die über algorithmusgesteuerte Plattformen erbracht wird, die Kunden onboarden, Portfolios erstellen, rebalancieren und Reporting bereitstellen, wobei Umsatz aus Beratungsgebühren erfasst wird.
Ausschlüsse des Geltungsbereichs: Wir schließen reine Ausführungs-Investment-Apps und Softwareunternehmen aus, die lediglich Beratungs-Engines lizenzieren, ohne selbst diskretionäre Portfolios zu führen.
Übersicht der Segmentierung
- Nach Geschäftsmodell
- Reiner Robo-Advisor
- Hybrider Robo-Advisor
- Nach Serviceart
- Anlageberatung
- Vermögensverwaltung
- Altersvorsorgeplanung
- Tax-Loss-Harvesting
- Zielbasierte Planung
- Nach Anbietertyp
- FinTech-Unternehmen
- Banken und Kreditgenossenschaften
- Traditionelle Vermögensverwalter/Broker-Dealer
- Nach Endnutzer
- Privatanleger
- Vermögende Privatpersonen (HNWI)
- KMU und Unternehmenstresorerie
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Singapur
- Malaysia
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenze zu verankern und einen klaren Nachfragekontext für kostenpflichtige digitale Beratung aufzubauen. Wir haben uns auf nicht paywallgeschützte Quellen wie SEC- und FINRA-Leitlinien für Anleger und Berater, das US Bureau of Labor Statistics für Beschäftigungs- und Lohnkontext in Finanzberufen, makroökonomische Datenreihen der Weltbank und des IWF sowie OECD-Statistiken zu Haushaltsersparnissen und Indikatoren für den Zugang zu Finanzdienstleistungen bezogen.
Parallel dazu haben wir öffentliche Unternehmensmeldungen, Ergebnispräsentationen, Produktoffenlegungen und seriöse Wirtschaftspresse geprüft, um Gebührenstrukturen, typische Kontenmischungen und das Tempo der digitalen Kontoeröffnung zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Kreuzprüfungen zu Produktfähigkeiten und Unternehmensaktivitäten zu beschleunigen. Die Liste der Sekundärquellen ist beispielhaft, und viele weitere öffentliche Quellen wurden zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, welcher Anteil der digitalen Anlageaktivität tatsächlich als Beratungsumsatz monetarisiert wird und wie die Preisgestaltung in der Praxis angewendet wird. Wir sprachen mit Führungskräften und Managern aus Banken, digitalen Vermögensverwaltungsplattformen und angrenzenden Beratungsanbietern, mit Abdeckung über APAC, EMEA und Amerika, um unterschiedliche regulatorische und Gebührenumgebungen widerzuspiegeln.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 15 % | APAC: 44 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 28 % | EMEA: 29 % |
| Kleinere Akteure: 16 % | Manager: 57 % | Amerika: 27 % |
Marktdimensionierung und Prognose
Die Kernlogik der Dimensionierung nutzt einen Top-down-Aufbau, der den Beratungsumsatz aus dem aktiven Anlegerpool und der Monetarisierungsintensität nach Region rekonstruiert. Ausgehend von der digitalen Anlagebeteiligung und den adressierbaren beratenen Konten wenden wir beobachtete Gebührensätze und Adoptionskurven an, die dann für Verschiebungen im Produktmix und typische Kontowertbänder angepasst werden.
Selektive Bottom-up-Prüfungen werden genutzt, um die Gesamtzahlen realistisch zu halten, hauptsächlich durch Stichproben veröffentlichter Preistabellen, Schätzung der durchschnittlichen Gebührenrendite auf ein repräsentatives AUM-Band und Validierung des impliziten Umsatzes pro aktivem Kunden durch Kanalprüfungen. Wo direkte Indikatoren dünn sind, werden Lücken durch Proxy-Variablen wie Smartphone-Banking-Durchdringung, Wachstum von Online-Brokerage-Konten und Berater-Kunden-Support-Modelle behandelt, die dann in Interviews stresstestet werden.
Für die Prognose stützen wir uns auf Szenarioanalysen, unterstützt durch eine einfache multivariate Beziehung zwischen Schlüsseltreibern und Beratungsumsatz. Zu den Inputs zählen typischerweise das Wachstum digital onboarded Brokerage-Konten, Änderungen der durchschnittlichen Beratungsgebührensätze, die Verschiebung von reinem Robo zu Hybridmodellen, die Sensitivität der Marktrendite bei vermögensgebundenen Gebühren sowie regulatorische oder Offenlegungsänderungen, die die Gebührentransparenz beeinflussen. Annahmen werden erst finalisiert, nachdem die Modellergebnisse mit den Erwartungen von Praktikern zu Adoptionstempo und Preisnachhaltigkeit abgestimmt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mehrere Prüfungen validiert, einschließlich der impliziten Gebührenrendite im Vergleich zu öffentlich offengelegten Preisen, der Plausibilität der Adoption nach Region und der Abstimmung mit breiteren Signalen der Digitalisierung der Vermögensverwaltung. Abweichungen werden mit ergänzenden Sekundärprüfungen untersucht, und wir nehmen erneut Kontakt zu ausgewählten Befragten auf, wenn eine Zahl mit der Art und Weise, wie Dienstleistungen verkauft oder bepreist werden, nicht übereinstimmt.
Vor der Freigabe wird das Modell schrittweise überprüft, wobei ein zweiter Analyst Formeln, Einheiten und Währungszeitpunkte prüft, gefolgt von einer abschließenden Überprüfung auf Ausreißer und Logikbrüche. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse auftreten, wie große regulatorische Verschiebungen, starke Markteinbrüche, die AUM-gebundene Gebühren betreffen, oder schnelle Preisänderungen. Unmittelbar vor der Lieferung wird ein weiterer Durchgang abgeschlossen, damit Kunden die neueste aktualisierte Sicht erhalten.
Marktgröße für Robo-Advisory-Dienstleistungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Robo-Advisory-Dienstleistungen können stark voneinander abweichen, da die Grenze zwischen gebührenbasierter Beratung, Softwarelizenzierung und handelsgeführten Plattformen zwischen den Quellen nicht einheitlich ist. Die Ergebnisse variieren auch, wenn eine Studie den Umsatz bemisst, während eine andere sich eher auf verwaltetes Vermögen stützt, was größer erscheinen kann, aber nicht dasselbe misst.
Durch die Verfolgung der an den Umsatz gekoppelten Beratungsgebührenlogik und des Aktualisierungszeitpunkts hält Mordor Intelligence die Schätzung an kostenpflichtige Portfoliomanagementaktivität gebunden und schließt reine Ausführungs-Investment-Apps aus, die keine Beratungsgebühr als Dienstleistung erheben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,52 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 8,30 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und kann breitere digitale Anlageaktivität in den erfassten Geltungsbereich einbeziehen, was die Vergleichbarkeit mit einer reinen Umsatzbetrachtung der Beratungsdienstleistung verringert. |
| Fachzeitschrift B | 8,23 Mrd. USD (2024) | Spiegelt oft eine weiter gefasste Definition von Robo-Advisory als Marktbezeichnung wider und trennt möglicherweise nicht rein softwarebasierte Ermöglichung von gebührenbasiertem, verwaltetem Beratungsumsatz, was die Gesamtsumme verschiebt. |
Die Spannbreite in der Tabelle erklärt sich hauptsächlich durch die Wahl des Jahres und dadurch, was als monetarisierte Beratungsdienstleistung gegenüber angrenzenden digitalen Anlagewerkzeugen gezählt wird. Wenn der Geltungsbereich eng gehalten wird und die Inputs gegen beobachtbares Gebührenverhalten geprüft werden, bleibt die resultierende Marktgröße leichter reproduzierbar und lässt sich einfacher aktualisieren, wenn sich Preisgestaltung und Adoption ändern.


Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe wird der Markt für Robo-Advisory-Services bis 2031 erreichen?
Es wird prognostiziert, dass der Markt für Robo-Advisory-Services bis 2031 67,76 Milliarden USD erreichen wird, basierend auf einer CAGR von 29,63 %.
Warum gewinnen hybride Robo-Advisor an Popularität?
Hybride Plattformen verbinden kostengünstige Algorithmen mit menschlichen Finanzplanern und erfüllen damit das Bedürfnis der Anleger nach emotionaler Sicherheit bei gleichzeitiger Wahrung der Kosteneffizienz.
Welche Serviceart wächst innerhalb der Robo-Plattformen am schnellsten?
Tax-Loss-Harvesting führt mit einer CAGR von 33,20 %, da Anleger der Nachsteuerperformance Priorität einräumen.
Wie reagieren Banken auf den FinTech-Robo-Wettbewerb?
Viele übernehmen Spezialisten oder gehen Partnerschaften ein; die Transaktion von MUFG zur Übernahme von WealthNavi für 660 Millionen USD und die Übertragung der Marcus-Invest-Konten von Goldman Sachs an Betterment veranschaulichen diesen Wandel.
Welche regulatorischen Änderungen wirken sich 2025 am stärksten auf Robo-Advisor aus?
Die aktualisierte Internet-Adviser-Regel der SEC verschärft die Ausnahmen für rein digitale Anbieter, während die bevorstehenden AML-Regeln von FinCEN die Compliance-Kosten erhöhen werden.
Welche Regionen werden am schnellsten wachsen?
Es wird erwartet, dass der asiatisch-pazifische Raum bis 2031 mit der höchsten CAGR von 32,90 % wächst, begünstigt durch FinTech-Sandboxes und eine wachsende Mittelklasse von Anlegern.
Seite zuletzt aktualisiert am:



