
Tamaño y Participación del Mercado de Mantenimiento, Reparación y Operaciones (MRO)
Análisis del Mercado de Mantenimiento, Reparación y Operaciones (MRO) por Mordor Intelligence
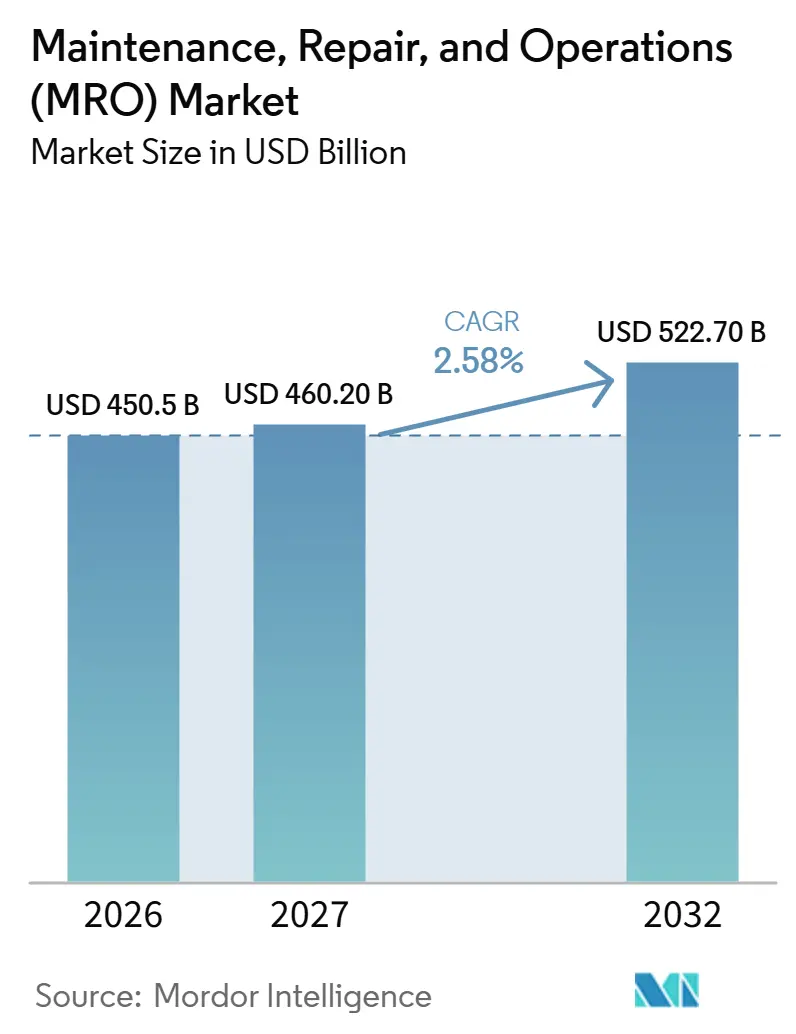
El tamaño del mercado de mantenimiento, reparación y operaciones (MRO) se proyecta que se expanda desde 450,5 mil millones de USD en 2026 y 460,2 mil millones de USD en 2027 hasta 522,7 mil millones de USD para 2032, registrando un CAGR del 2,58% entre 2027 y 2032.
La adopción de fábricas inteligentes y el monitoreo de condiciones amplían el papel de los servicios técnicos, mientras que la distribución en línea ofrece una vía de compra para consumibles industriales de uso rutinario. En los Estados Unidos, el soporte de equipos de diagnóstico por imagen conecta el almacenamiento de resiliencia con la demanda de los operadores de salud de acceso confiable a repuestos. Los distribuidores pueden responder mediante programas en las instalaciones del cliente y coordinación del suministro que preserva el acceso a diferentes proveedores. La escasez de técnicos y los registros de piezas fragmentados limitan la ejecución y la eficiencia del capital, respectivamente, favoreciendo las ofertas de servicio que conectan la disponibilidad de productos con la capacidad de completar la tarea de mantenimiento.
Conclusiones Clave del Informe
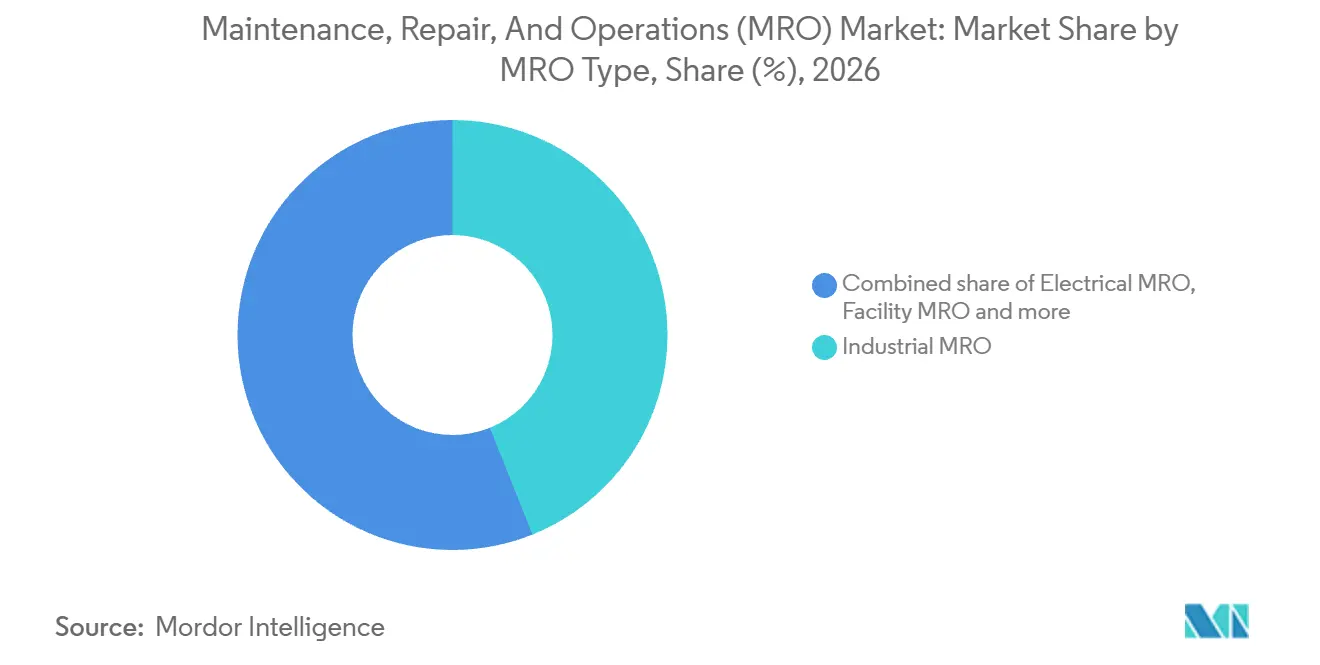
- Por tipo de MRO, el MRO industrial tuvo una participación del 43,94% en el mercado de mantenimiento, reparación y operaciones (MRO) en 2026, mientras que se prevé que el MRO eléctrico crezca más rápido con un CAGR del 4,21% entre 2027 y 2032.
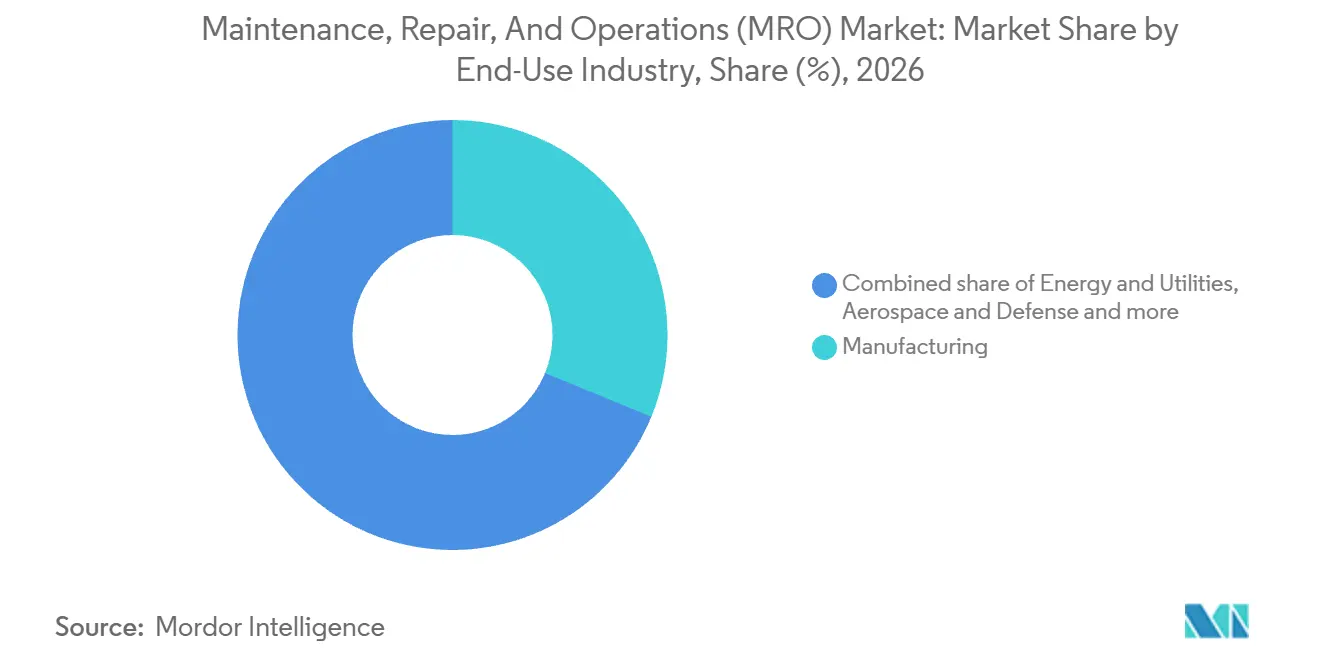
- Las industrias de uso final estuvieron lideradas por la manufactura con una participación del 31,2% en el tamaño del mercado de mantenimiento, reparación y operaciones (MRO) en 2026, y el sector salud es el segmento de mayor crecimiento con un CAGR previsto del 5,13% entre 2027 y 2032.
- Entre los modelos de abastecimiento, el MRO interno representó el 57,28% del mercado en 2026, mientras que el suministro integrado (inventario gestionado por el proveedor y MRO integrado) se prevé que crezca más rápido con un CAGR del 3,52% entre 2027 y 2032.
- Los enfoques de mantenimiento estuvieron liderados por el mantenimiento preventivo y programado con una participación del 46,4% en 2026, mientras que el mantenimiento predictivo y basado en condiciones se prevé que crezca más rápido con un CAGR del 4,97% entre 2027 y 2032.
- Por canal de distribución, los distribuidores fuera de línea tuvieron una participación del 61,85% en 2026, mientras que la distribución por comercio electrónico se prevé que crezca más rápido con un CAGR del 3,88% entre 2027 y 2032.
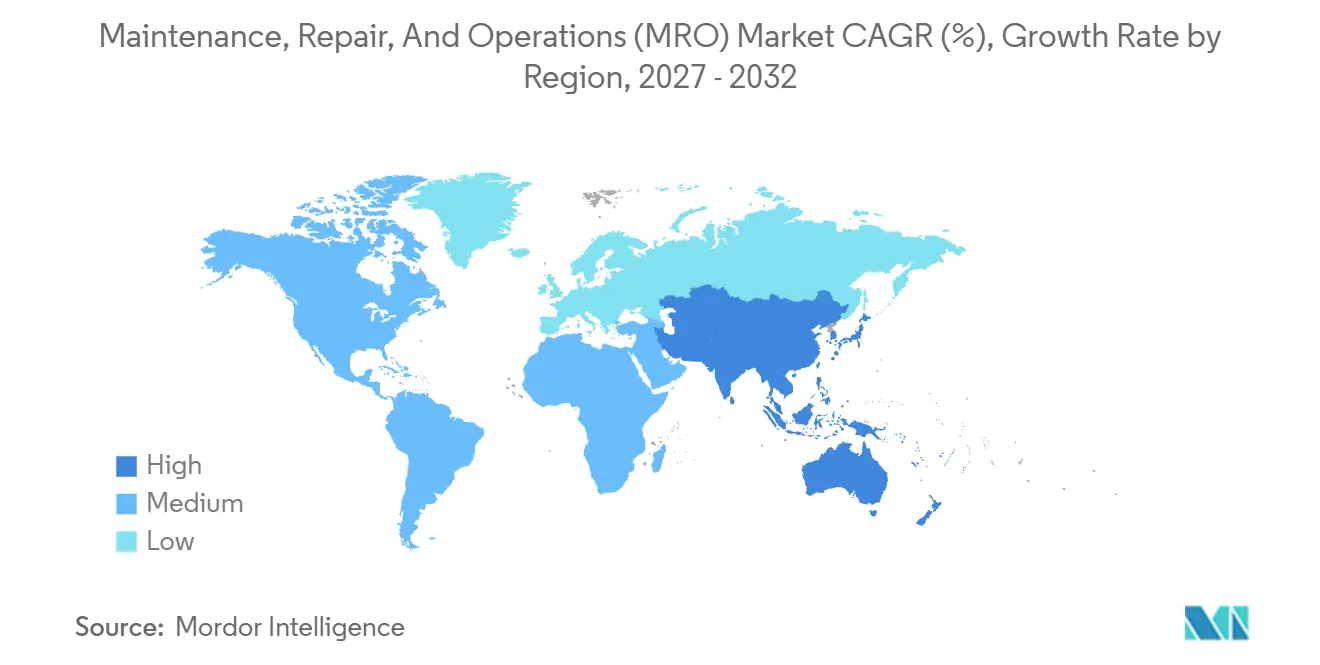
- Por geografías, América del Norte lideró con una participación del 34,45% en 2026, y se prevé que Asia Pacífico crezca más rápido con un CAGR del 6,1% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de Fábricas Inteligentes Habilitadas por la Industria 4.0 | +1% | Estados Unidos, China, Alemania | Mediano plazo (2-4 años) |
| Programas de Resiliencia de la Cadena de Suministro que Impulsan el Almacenamiento de MRO | +0.9% | Redes de atención médica de los Estados Unidos | Corto plazo (≤ 2 años) |
| Transición hacia el Mantenimiento Predictivo y los Sensores IIoT | +0.8% | Planta de fabricación de Dombasle de Francia | Mediano plazo (2-4 años) |
| Penetración del Comercio Electrónico en la Distribución de MRO B2B | +0.7% | Centros industriales de América del Norte | Corto plazo (≤ 2 años) |
| Relocalización de la Manufactura en América del Norte y Europa | +0.5% | Estados Unidos, Alemania, Polonia | Mediano plazo (2-4 años) |
| Auge en Reformas de Eficiencia Energética de Instalaciones Envejecidas | +0.4% | Reino Unido, Japón, Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Fábricas Inteligentes Habilitadas por la Industria 4.0
La adopción de fábricas inteligentes amplía el entorno operativo en el que los proveedores de MRO deben dar soporte a equipos de fabricación gestionados digitalmente. En la encuesta global 2026 de Rockwell Automation, el 59% de los fabricantes informó que utilizaba activamente tecnologías de fabricación inteligente para apoyar las operaciones. Solo el 18% de los encuestados se encontraba en modo piloto. Para los sistemas de fabricación inteligente instalados, la demanda de mantenimiento sigue la necesidad de mantener disponibles los equipos de producción tras la venta inicial de automatización.
Programas de Resiliencia de la Cadena de Suministro que Impulsan el Almacenamiento de MRO
Los programas de resiliencia generan demanda de MRO cuando los proveedores posicionan repuestos antes de las fallas de equipos y los aumentos de demanda. Siemens Healthineers amplió su red de piezas en los Estados Unidos en 2025 con depósitos en las áreas metropolitanas de Nueva York y Oakland para sus clientes de equipos de diagnóstico por imagen. La expansión tenía como objetivo aumentar el inventario de piezas disponibles en casi un tercio y reducir el riesgo de interrupciones en la cadena de suministro y aumentos de demanda. Para los proveedores de atención médica, dicho almacenamiento desplaza parte de la propuesta de mantenimiento hacia contar con una red de servicio preparada para suministrar la pieza requerida.
Transición hacia el Mantenimiento Predictivo y los Sensores IIoT
El monitoreo conectado aumenta el valor del mantenimiento que responde a la condición del equipo en lugar de únicamente al tiempo transcurrido. Para abril de 2026, Solvay había instalado más de 5.000 sensores industriales conectados en 25 plantas de fabricación en 11 países.[1] Los sensores medían continuamente la vibración y la temperatura en equipos críticos, apoyando el cambio de Solvay del mantenimiento basado en el tiempo hacia la intervención basada en datos en tiempo real. Para los operadores industriales, ese enfoque convierte el momento de una decisión de reparación en parte del requisito de servicio, creando una apertura para los proveedores que pueden conectar la información de diagnóstico con la intervención práctica. Solvay amplió su base instalada de apenas unos pocos cientos de sensores en 2023 a más de 5.000 para abril de 2026, lo que multiplica las señales de condición de los equipos disponibles para activar decisiones de reparación en sus instalaciones.
Penetración del Comercio Electrónico en la Distribución de MRO B2B
Los consumibles de uso rutinario ofrecen una vía más directa hacia la demanda de MRO en línea que los componentes que requieren ingeniería de aplicación. Una encuesta de 2025 del Distribution Strategy Group encontró que el comercio electrónico generó el 14,9% de los ingresos de distribución industrial en América del Norte. Identificó los consumibles de MRO como fácilmente vendibles en línea, mientras que los componentes de proceso críticos que requieren soporte de ingeniería seguían siendo intensivos en ventas. Esta distinción da a los distribuidores una razón para construir ofertas en línea en torno a requisitos de consumibles repetibles, en lugar de tratar cada artículo como una transacción de autoservicio. La mayor oportunidad de demanda radica en facilitar el reabastecimiento rutinario sin eliminar la asistencia técnica de los pedidos que dependen de ella.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez Persistente de Técnicos Calificados | -0.7% | Redes de instalaciones de los Estados Unidos | Largo plazo (≥ 4 años) |
| Universo de SKU Fragmentado que Infla los Costos de Inventario | -0.5% | Redes de fábricas de los Estados Unidos | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad en Sistemas de Mantenimiento Conectados | -0.3% | Instalaciones industriales del Reino Unido | Mediano plazo (2-4 años) |
| Volatilidad de Precios Impulsada por la Inflación en Insumos Industriales | -0.2% | Reino Unido, Irlanda, Texas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez Persistente de Técnicos Calificados
La disponibilidad de técnicos puede limitar el mantenimiento completado incluso cuando las instalaciones tienen un requisito de reparación identificable. Funcionarios de la Base del Cuerpo de Marines de Hawái informaron a la GAO que las dificultades de retención dejaron a un solo plomero atendiendo múltiples barracas y otras instalaciones de la Bahía de Kaneohe en junio de 2025. La GAO informó que esto causó una alta demanda de trabajo y retrasos en plomería. Para los operadores de instalaciones, la escasez del oficio necesario para realizar una reparación hace que la disponibilidad adicional de materiales sea insuficiente para resolver el trabajo pendiente. Walmart informó más de 600 finalizaciones del programa Associate to Technician para julio de 2026, ilustrando una respuesta de desarrollo de la fuerza laboral. Donde la mano de obra calificada es insuficiente, la restricción comercial es el retraso entre reconocer la demanda de mantenimiento y ejecutar el trabajo.
Universo de SKU Fragmentado que Infla los Costos de Inventario
Un sistema de números de pieza fragmentado puede hacer que repuestos idénticos parezcan requisitos separados en una red de fábricas. En la conferencia SMRP de 2025, ejecutivos de Nestlé USA dijeron que 20 fábricas almacenaban la misma pieza de repuesto bajo 20 números de material SAP diferentes. Su relato también describió un inventario de repuestos inflado que inmovilizaba capital de trabajo y una visibilidad limitada sobre lo que se necesitaba o ya estaba disponible. Para un fabricante con múltiples sitios, esa fragmentación de datos dificulta distinguir una necesidad genuina de reabastecimiento de otro almacenamiento de una pieza equivalente. El almacenamiento adicional entonces arriesga aumentar la exposición financiera sin agregar una capacidad de reparación distinta, limitando el valor obtenido de las compras de mantenimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de MRO:
La Escala del Servicio Industrial Satisface la Demanda de Mantenimiento EléctricoEl MRO industrial representó una participación del 43,94% en el tamaño del mercado de mantenimiento, reparación y operaciones (MRO) en 2026. El 6 de febrero de 2025, Babcock & Wilcox anunció que su subsidiaria, Babcock & Wilcox Construction Co., LLC, había ganado 35 millones de USD en contratos de mantenimiento y servicio en plantas de energía e instalaciones industriales de América del Norte.[2] Dado que los contratos son para trabajos de mantenimiento y servicio en lugar de equipos originales, se incluyen dentro del gasto de conservación que mide este segmento, que excluye los activos comprados para la instalación inicial.
El MRO eléctrico es el segmento de mayor crecimiento, con un CAGR previsto del 4,21% entre 2027 y 2032. En enero de 2026, el Ayuntamiento de Lisburn y Castlereagh adjudicó un marco a 4 contratistas para tareas de mantenimiento y reparación eléctrica, así como nuevas instalaciones, en su área. La combinación de estas actividades sitúa la oportunidad en torno a un programa de servicios eléctricos en lugar de un único pedido de reemplazo. Dado que el marco también cubre nuevas instalaciones, solo sus tareas de reparación y mantenimiento se contabilizan en el MRO eléctrico, ya que los activos comprados para la primera instalación quedan fuera de este mercado.

Por Industria de Uso Final:
La Escala de la Manufactura Ancla la Expansión del Servicio de SaludLa manufactura representó una participación del 31,2% en el mercado de mantenimiento, reparación y operaciones (MRO) en 2026. La industria manufacturera de los Estados Unidos empleó a casi 12,6 millones de trabajadores en 2025. En enero de 2025, la planta de celulosa Três Lagoas de Suzano en Brasil programó 5.328 órdenes de mantenimiento en sus 2 líneas de producción durante una parada que involucró a 123 empresas asociadas. El mantenimiento programado durante paradas da a los proveedores acceso a activos de producción en operación independientemente de una nueva compra de equipos de planta. Dar servicio a ambas líneas dentro de la misma parada hace que la coordinación entre asignaciones sea comercialmente relevante para los contratistas que buscan una parte de esa carga de trabajo.
El sector salud es el segmento de mayor crecimiento, con un CAGR previsto del 5,13% entre 2027 y 2032. El East London NHS Foundation Trust adjudicó a CBRE Managed Services Limited un contrato de gestión de instalaciones duras el 23 de julio de 2025. Su alcance combinó cumplimiento normativo, mantenimiento reactivo y planificado, e iniciativas de sostenibilidad. Para un comprador del sector salud, combinar esas responsabilidades hace que el paquete de servicios sea más amplio que una reparación aislada, creando una vía para los proveedores capaces de gestionar la carga de trabajo de mantenimiento del patrimonio definido. El servicio de CBRE entró en vigor el 1 de noviembre de 2025, y su representante informó un pico inicial de demanda reactiva durante la movilización, ilustrando la necesidad de capacidad de emergencia durante la transición.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Modelo de Abastecimiento:
Los Equipos Internos Mantienen el Control mientras el Suministro Integrado se DesarrollaEl MRO interno fue el mayor segmento de abastecimiento, representando el 57,28% del mercado en 2026. En 2025, Highwoods Properties generalmente dotó de personal de mantenimiento a su propia cartera de oficinas en los Estados Unidos. A finales de 2025, el propietario tenía 315 empleados a tiempo completo, con aproximadamente el 69% trabajando en oficinas de división y la mayoría de ellos involucrados en la gestión de cartera y mantenimiento. Estos roles incluían administradores de propiedades, ingenieros de mantenimiento y técnicos. Para los proveedores externos, este modelo de dotación de personal sitúa la relación con el cliente dentro de un equipo interno que puede comprar piezas y soporte especializado sin transferir toda la función de mantenimiento.
El suministro integrado, incluido el inventario gestionado por el proveedor y el MRO integrado, es el segmento de mayor crecimiento, con un CAGR previsto del 3,52% entre 2027 y 2032. RS Group describió un acceso más amplio a productos para los clientes de MRO del negocio a través de la colaboración con RS PRO y otras empresas del Grupo durante el ejercicio fiscal 2025/26. La empresa dijo que este acuerdo preservaba la independencia importante para otros proveedores de RS Integrated Supply. Para un proveedor de suministro integrado, coordinar las compras entre proveedores independientes ofrece una forma de ampliar el acceso a productos sin requerir que los clientes dependan del propio catálogo de un distribuidor.
Por Enfoque de Mantenimiento:
Los Programas Programados Apoyan el Crecimiento Basado en CondicionesEl mantenimiento preventivo y programado fue el mayor segmento, con una participación del 46,4% en 2026. La encuesta de 2026 de MaintainX a 2.234 líderes de mantenimiento y operaciones en los Estados Unidos y Canadá encontró que el 64% utilizaba un programa de mantenimiento preventivo. Estos operadores ya contaban con un marco preventivo, por lo que la oportunidad comercial puede comenzar con la mejora de la ejecución dentro de una rutina existente, incluida la forma en que las tareas de conservación definidas se organizan a lo largo del tiempo. La encuesta de 2025 de PMMI encontró que el 99% de los usuarios finales de envasado y procesamiento esperaban aumentar (41%) o mantener (58%) el gasto en acuerdos de mantenimiento programado durante los próximos 3 años.
El mantenimiento predictivo y basado en condiciones es el segmento de mayor crecimiento, con un CAGR previsto del 4,97% entre 2027 y 2032. Fluke informó que la adopción del mantenimiento predictivo entre los encuestados del sector manufacturero en Alemania, el Reino Unido y los Estados Unidos se duplicó del 9% al 18% en un año. Esto crea una apertura para los servicios que ayudan a los operadores a utilizar la información de condición para decidir cuándo intervenir, vinculando la evaluación técnica con la acción de mantenimiento. El mantenimiento correctivo y reactivo está ilustrado por la adjudicación en noviembre de 2025 por parte de la Autoridad de Bomberos y Rescate de West Midlands de un marco de 5 lotes para reparaciones de emergencia y soluciones a corto plazo. Sus lotes de edificios, electricidad, plomería, drenaje y techado ilustran la cobertura de oficios permanentes para un patrimonio que incluye 38 estaciones de bomberos.
Por Canal de Distribución:
Las Redes Físicas Anclan las Mejoras del Servicio DigitalLos distribuidores fuera de línea tuvieron el 61,85% del mercado en 2026, convirtiéndolos en el mayor segmento de distribución. Fastenal, un distribuidor mayorista de suministros industriales y de construcción, tenía 1.595 sucursales en 25 países a finales de 2025. Su red estaba respaldada por centros de distribución en América del Norte, Asia y Europa. La empresa dijo que la gran mayoría de sus transacciones eran entre empresas. Fastenal también utiliza dispositivos de venta automática y stock en contenedores, dando a su canal físico un mecanismo de reabastecimiento más allá del mostrador de la sucursal.
La distribución por comercio electrónico es el segmento de mayor crecimiento, con un CAGR previsto del 3,88% entre 2027 y 2032. RS Group informó un aumento promedio del 4% en el valor de los pedidos tras introducir información más temprana sobre disponibilidad de stock en línea y entrega para clientes en EMEA y Asia Pacífico en la segunda mitad del ejercicio fiscal 2025/26. El suministro directo de fabricantes de equipos originales (OEM) ofrece una relación vinculada al equipo, ilustrada por los acuerdos de servicio de Epiroc en 2025 para sus propios equipos. Los distribuidores digitales pueden competir en la certeza del pedido, mientras que los OEM pueden mantener una relación de servicio distinta en torno al propio equipo.
Análisis Geográfico
Mercado de Mantenimiento, Reparación y Operaciones (MRO) de América del Norte
América del Norte tuvo una participación del 34,45% en el mercado de mantenimiento, reparación y operaciones (MRO) en 2026, convirtiéndola en el mayor mercado regional. El segmento High-Touch Solutions N.A. de Grainger reportó 13,99 mil millones de USD en ventas netas para el año finalizado el 31 de diciembre de 2025, con ingresos generados principalmente a través de la distribución de productos MRO.[3] Ese negocio proporciona una base comercial sustancial para el suministro de productos de reemplazo, con la distribución conectando a los usuarios de mantenimiento y los proveedores de productos relacionados con equipos.
Mercado de Mantenimiento, Reparación y Operaciones (MRO) de Asia Pacífico
Asia Pacífico es el mercado regional de mayor crecimiento, con un CAGR previsto del 6,1% entre 2027 y 2032. SIA Engineering Company gestionó 162.608 vuelos en el Aeropuerto Internacional de Singapur Changi en el ejercicio fiscal 2025/26, un 3,3% más que el año anterior. También amplió su red de mantenimiento de línea en Asia Pacífico a 39 aeropuertos en 9 países durante el ejercicio financiero finalizado el 31 de marzo de 2026. La combinación de mayores volúmenes de vuelos gestionados y una mayor cobertura de mantenimiento de línea favorece a los proveedores que pueden desarrollar cobertura aeroportuaria mientras asumen trabajo adicional en cada estación, vinculando la capacidad de servicio con el acceso a más ubicaciones operativas.
La demanda de servicios de turbinas en América del Sur incluye el trabajo de Baker Hughes para Petrobras en Brasil, iniciado en febrero de 2026 bajo un acuerdo de 60 meses. En Europa, Delamine renovó el contrato de Bilfinger en los Países Bajos en octubre de 2026 por 3 años, con opción de extensión por 2 años, cubriendo proyectos, paradas y mantenimiento. En marzo de 2026, KBR anunció una adjudicación de mantenimiento por 7 años, con opción de extensión por 3 años, apoyando la puesta en marcha de la expansión de SATORP en construcción en Jubail, Arabia Saudita, en Oriente Medio. En África, Wärtsilä anunció una renovación de mantenimiento por 3 años en diciembre de 2025 para Tasiast Mauritanie Limited S.A., una subsidiaria de Kinross Gold Corporation. La planta de 60 MW de la mina suministra carga base y reserva rotante a una red aislada de energía solar y baterías, mientras que los plazos de 3 a 7 años de los ejemplos hacen que la continuidad de la capacidad de servicio sea comercialmente relevante.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los proveedores de servicios de mantenimiento industrial que operan dentro de los alcances de equipos indicados. Los controles del empleador, los exámenes de personas competentes y el registro de seguridad ocupacional crean diferentes requisitos para organizar el trabajo y definir la oferta de servicio de un proveedor. Los ejemplos territoriales cubren Gran Bretaña y Abu Dabi, mientras que el regulador nombrado de Argentina opera dentro de la jurisdicción federal.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Argentina | Reino Unido | China | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud Ocupacional | Regulador federal de seguridad laboral SRT | Ejecutivo de Salud y Seguridad y autoridades locales en Gran Bretaña | Ministerio de Gestión de Emergencias y departamentos locales de gestión de emergencias | Centro de Salud Pública de Abu Dabi y autoridades reguladoras sectoriales | Inspector Jefe, Departamento de Empleo y Trabajo |
| Instrumentos o directrices clave | 29 CFR 1910.147, control de energía peligrosa | Decreto 351/1979, Artículo 98, mantenimiento de instalaciones eléctricas | Reglas de examen de equipos de elevación LOLER, Gran Bretaña | Ley de Seguridad en el Trabajo, Artículo 36, equipos de seguridad | Código de Práctica de Abu Dabi 34.0; registro de seguridad ocupacional Qudorat | Reglamento de Maquinaria Accionada 2015 |
| Efecto comercial | Los empleadores cubiertos utilizan procedimientos, capacitación e inspecciones periódicas | Los establecimientos utilizan personal capacitado y autorizado por la empresa y registran controles periódicos basados en seguridad | Los responsables de los equipos organizan exámenes por personas competentes | Las entidades operativas mantienen e inspeccionan periódicamente los equipos de seguridad y registran el trabajo | Los empleadores de Abu Dabi programan el mantenimiento de elevación; los proveedores de seguridad ocupacional se registran | El mantenimiento e inspección de maquinaria accionada se enmarca en un marco de seguridad |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Flexibilización | Sin cambios | Sin cambios | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
Los controles de energía de los Estados Unidos crean una carga de ejecución, pero la propuesta planificada de la OSHA para noviembre de 2026 sobre controles basados en computadora apoya una posible flexibilización a través de sus objetivos declarados de productividad y reducción de carga. Los deberes de capacitación y registro de Argentina y el marco de mantenimiento periódico de China apoyan la continuidad en los requisitos de servicio, mientras que la propuesta de febrero de 2026 del Ministerio de Gestión de Emergencias revisaría la planificación de inspecciones sin modificar los deberes de mantenimiento de equipos del Artículo 36. La revisión de septiembre de 2026 del Ejecutivo de Salud y Seguridad apoyó la continuidad en el marco de examen de Gran Bretaña, mientras que el borrador de Maquinaria General de Sudáfrica de 2025 propuso requisitos más estrictos para los usuarios sin derogar el Reglamento de Maquinaria Accionada separado. La programación de mantenimiento de Abu Dabi implica un requisito operativo, mientras que el lanzamiento de Qudorat en marzo de 2026 agrega el registro para los proveedores que realizan actividades de seguridad ocupacional, apoyando un juicio de endurecimiento dentro de ese alcance.
Etapas de la Cadena de Valor
La cadena de valor compara la distribución de productos, la coordinación de inventario en el punto de uso y la ejecución del mantenimiento según cómo los proveedores generan valor y dónde puede fallar la entrega. El negocio norteamericano de MSC Industrial Direct Co. Inc. abarca la distribución de productos MRO y los servicios de gestión de inventario, dándole roles en ambos lados de la decisión de reabastecimiento. La distinción comercial está entre suministrar un artículo, organizar su disponibilidad y aceptar la responsabilidad de la tarea de mantenimiento en sí.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Distribución de productos | Distribuidores de MRO como MSC Industrial Direct Co. Inc. | Ventas de productos | Hacer coincidir los artículos pedidos con los requisitos de la aplicación | Validar las necesidades de la aplicación antes de liberar el pedido |
| Coordinación de inventario en el punto de uso | Proveedores de gestión de inventario como MSC Industrial Direct Co. Inc. | Ventas de productos respaldadas por servicios de inventario | Visibilidad limitada del consumo | Utilizar registros en el punto de uso para guiar el reabastecimiento |
| Ejecución del mantenimiento | Contratistas de mantenimiento industrial como KBR, Babcock & Wilcox Construction Co., LLC | Ingresos por contratos de servicio de mantenimiento | Límites de tareas poco claros antes de la ejecución | Acordar el alcance del trabajo y los criterios de aceptación |
| Fuente: Mordor Intelligence | ||||
Los servicios de inventario pueden fortalecer la posición comercial de un distribuidor al conectar el suministro de productos con las decisiones de consumo del cliente. La oferta norteamericana de MSC Industrial Direct Co. Inc. incluye venta automática, inventario gestionado por el proveedor, inventario gestionado por el cliente, aprovisionamiento electrónico, software de inventario y servicios en las instalaciones. Esas opciones dan a MSC un papel en la gestión del consumo de piezas sin requerirle que asuma la responsabilidad de ejecutar el trabajo de mantenimiento.
Panorama Competitivo
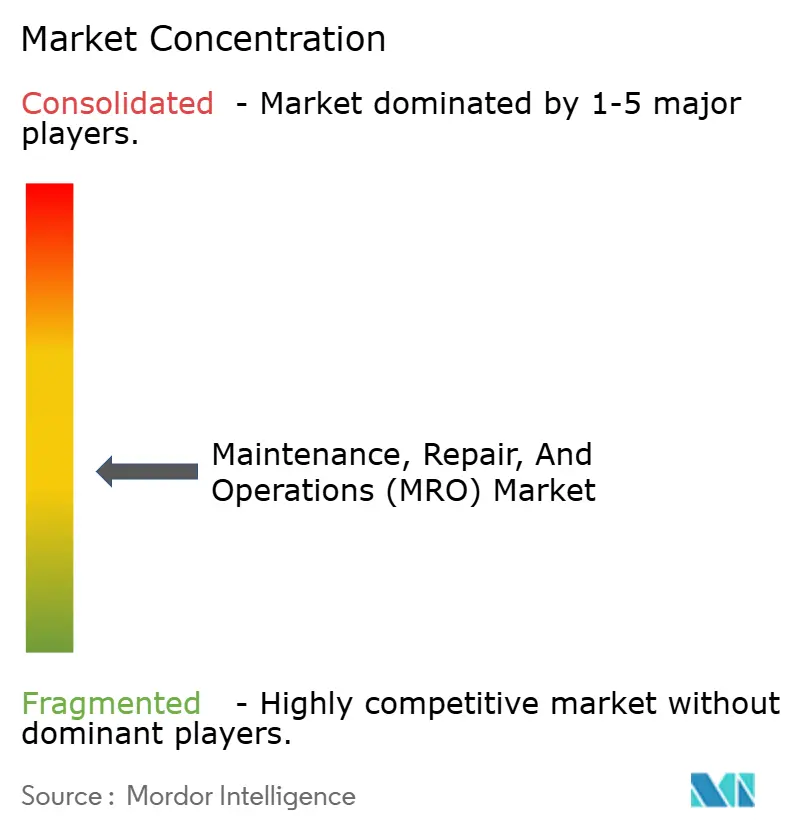
El mercado está fragmentado entre la distribución de línea amplia, la venta digital y las ofertas basadas en servicios, lo que permite a varios grandes proveedores competir a través de diferentes combinaciones de alcance y soporte. W.W. Grainger Inc. añadió más de 85.000 unidades de mantenimiento de existencias (SKU) netas en su surtido en 2025, haciendo de la amplitud una parte concreta de su oferta competitiva. En 2025, Würth Group vendió materiales de ensamblaje y fijación y operó canales de venta digitales, combinando una especialización de producto definida con múltiples vías hacia los clientes. Estos enfoques crean pruebas comerciales separadas: si un proveedor puede cubrir una gama más amplia de requisitos de mantenimiento y si puede hacer que los productos establecidos sean más fáciles de obtener.
En el ejercicio fiscal 2025, MSC Industrial Direct Co. Inc. combinó la distribución de mecanizado de metales y MRO con programas de venta automática en las instalaciones del cliente y programas In-Plant. En 2025, Motion Industries (Genuine Parts Co.) y Motion Asia Pacific eran subsidiarias de propiedad total a través de las cuales el segmento Industrial de Genuine Parts Company atendía a clientes de MRO y OEM en América del Norte y Australasia. El 17 de febrero de 2026, Genuine Parts Company anunció planes para separar sus negocios Automotriz e Industrial en 2 empresas públicas independientes, operando la última como Motion. RS Group plc (RS Components) adquirió BPX Group Holdings Limited, un distribuidor de automatización industrial y control del Reino Unido e Irlanda, el 1 de marzo de 2026. Los programas en las instalaciones del cliente y la capacidad especializada adquirida ofrecen vías hacia una mayor participación en el mantenimiento, elevando el requisito de ejecución para los competidores que entran con una propuesta solo de producto.
La separación planificada, que Genuine Parts Company dijo el 9 de septiembre de 2026 que seguía en curso para el primer trimestre de 2027 sujeta a condiciones habituales que incluyen la aprobación final del consejo y una declaración de registro efectiva del Formulario 10, dejaría a Motion como un distribuidor industrial público independiente. Motion generó aproximadamente 8,9 mil millones de USD en ventas totales en 2025, un 2,3% más que en 2024. Las ventas de comercio electrónico de Motion representaron aproximadamente el 45% de los ingresos en 2025, más de 8 puntos porcentuales más que en 2024. Estas ventas incluyeron integraciones digitales de clientes así como transacciones a través de Motion.com. Esa distinción convierte la integración con las transacciones de un cliente en una posible barrera competitiva, más allá de simplemente operar un sitio web con un amplio surtido de productos.
Líderes de la Industria de Mantenimiento, Reparación y Operaciones (MRO)
-
W.W. Grainger Inc.
-
Würth Group
-
MSC Industrial Direct Co. Inc.
-
Motion Industries (Genuine Parts Co.)
-
RS Group plc (RS Components)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mantenimiento, Reparación y Operaciones (MRO) Mercado Empresas cubiertas en este informe
- W.W. Grainger Inc.
- Würth Group
- MSC Industrial Direct Co. Inc.
- Motion Industries (Genuine Parts Co.)
- RS Group plc (RS Components)
- Fastenal Company
- HD Supply (Home Depot)
- Ferguson Enterprises Inc.
- Sonepar SA
- WESCO International Inc.
- Airgas Inc. (Air Liquide)
- Applied Industrial Technologies
- Rubix Ltd.
- ERIKS N.V.
- Hayley Group Ltd.
- McMaster-Carr
- Amazon Business
- Rexel SA
- Cromwell Group (Industrial)
- Anixter (WESCO)
- VEVOR
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la entrega completa de mantenimiento con los servicios especializados y el suministro de productos en torno a licitaciones abiertas de mantenimiento de instalaciones. Town and Country Housing buscó un proveedor único para el mantenimiento planificado externo, con un plazo inicial estimado desde abril de 2027 hasta marzo de 2031 y posibles extensiones hasta marzo de 2035. Su alcance incluye reparaciones cíclicas, decoraciones, reemplazos de ventanas y reparaciones de techos, con licitaciones con vencimiento el 23 de octubre de 2026. El Comisionado de Policía y Crimen de Merseyside abrió una licitación de mantenimiento mecánico y eléctrico planificado y reactivo el 19 de octubre de 2026, con respuestas con vencimiento el 20 de noviembre de 2026.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Entrega de mantenimiento externo plurianual | Nueva licitación para un futuro período de mantenimiento | Proveedores de vivienda como Town and Country Housing | Desarrollar una propuesta completa de servicio de mantenimiento externo | Alcance de proveedor único y condiciones de capacidad técnica | Contratistas capaces de cubrir el alcance completo del trabajo |
| Servicios combinados de mantenimiento mecánico y eléctrico planificado y reactivo | Nueva licitación de mantenimiento mecánico y eléctrico abierta recientemente | Comisionado de Policía y Crimen de Merseyside | Integrar el trabajo planificado y la prestación de servicio reactivo | Coordinar ambos modos de servicio dentro de una sola oferta | Contratistas de mantenimiento mecánico y eléctrico |
| Suministro de materiales de reparación a proveedores de mantenimiento | Reparaciones de techos incluidas en un programa de mantenimiento recién ofrecido | Contratistas que prestan servicio de mantenimiento de viviendas | Alinear el cumplimiento de materiales de reparación con el programa de trabajo del proveedor de servicios | Acceso a la cadena de suministro del proveedor de servicio amplio | Distribuidores de materiales de reparación de techos |
| Fuente: Mordor Intelligence | |||||
La mayor apertura radica en adaptar la oferta al modelo de contratación elegido por el comprador. Para el trabajo de vivienda, una especialidad de reparación estrecha necesita una vía hacia la oferta de servicio más amplia porque la licitación busca un proveedor único. Esto favorece las propuestas que conectan la capacidad especializada con la responsabilidad de entregar el alcance completo del mantenimiento.
Desarrollos recientes de la industria en Mantenimiento, Reparación y Operaciones (MRO) Mercado
- Oct 2026: Delamine renovó su contrato con Bilfinger por 3 años, con opción de extensión por 2 años, cubriendo proyectos, paradas y mantenimiento en Chemie Park Delfzijl en los Países Bajos.
- Ago 2026: W.W. Grainger Inc. inauguró su Centro de Distribución del Noroeste en Gresham, Oregón, el 19 de agosto, ampliando su huella de distribución en el Noroeste del Pacífico para productos y servicios de MRO.
Mantenimiento, Reparación y Operaciones (MRO) Mercado Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de mantenimiento, reparación y operaciones (MRO) mide el gasto anual global en repuestos, consumibles, herramientas y trabajos de mantenimiento y reparación contratados utilizados para mantener en funcionamiento los activos industriales y las instalaciones. Este gasto se clasifica por tipo de MRO, industria de uso final, modelo de abastecimiento, enfoque de mantenimiento, canal de distribución y geografía.
Exclusiones del alcance: Las compras de capital únicas de gran envergadura para la instalación de nuevas líneas de producción o plantas en terrenos baldíos, los equipos y activos originales comprados para la instalación inicial, las materias primas upstream vendidas por separado antes de su incorporación a un producto de MRO, la mano de obra interna de mantenimiento y la nómina, y la producción no relacionada con el mantenimiento y las ventas no relacionadas de las industrias compradoras están excluidas.
Descripción General de la Segmentación
- Por Tipo de MRO
- MRO Industrial
- MRO Eléctrico
- MRO de Instalaciones
- Otros Tipos de MRO
- Por Industria de Uso Final
- Manufactura
- Energía y Servicios Públicos
- Aeroespacial y Defensa
- Construcción
- Salud
- Otras Industrias de Uso Final
- Por Modelo de Abastecimiento
- Interno
- Externalizado (Terceros / Gestión Integral de Instalaciones)
- Suministro Integrado (Inventario Gestionado por el Proveedor / MRO Integrado)
- Por Enfoque de Mantenimiento
- Preventivo / Programado
- Correctivo / Reactivo
- Predictivo / Basado en Condiciones
- Por Canal de Distribución
- Distribuidores Fuera de Línea
- En Línea / Comercio Electrónico
- Directo del Fabricante de Equipos Originales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los indicadores públicos como la serie de Indicadores de Desarrollo Mundial del Banco Mundial para el valor agregado manufacturero y el crecimiento manufacturero a precios constantes, la encuesta de Envíos, Inventarios y Pedidos de Fabricantes de la Oficina del Censo de los Estados Unidos, el índice de producción industrial de Eurostat y la Encuesta de Consumo de Energía en la Manufactura de la Administración de Información Energética de los Estados Unidos ayudan a rastrear la actividad productiva, los pedidos pendientes, el inventario, la intensidad energética y los cambios regionales que dan forma a la demanda de mantenimiento. Estas series proporcionan contexto de demanda y costos en lugar de totales directos de MRO, por lo que los analistas las utilizan junto con presentaciones de empresas y evidencia a nivel sectorial para distinguir las compras de conservación de la inversión en nuevos equipos.
Los informes anuales de empresas y las presentaciones regulatorias pueden aclarar las ventas de productos de MRO, los ingresos por servicios, la combinación de canales, los programas de inventario y el gasto de capital, mientras que las presentaciones a inversores y la prensa empresarial de reputación pueden ayudar a verificar adquisiciones, contratos y cambios en las prácticas de abastecimiento o mantenimiento. Los analistas comparan dichas divulgaciones con los indicadores oficiales y otro material público para identificar definiciones o tiempos inconsistentes. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir distribuidores de MRO, proveedores de equipos originales, proveedores de mantenimiento subcontratado, empresas de suministro integrado y líderes de compras o mantenimiento en manufactura, servicios públicos, atención médica, construcción y otras organizaciones operativas. Las preguntas deben poner a prueba cómo los encuestados clasifican bienes, trabajos contratados, paquetes de servicios, ventas por canal e industrias compradoras frente al límite de la fuente secundaria, y luego aclarar las diferencias inexplicadas en precios, volúmenes, abastecimiento y actividad de mantenimiento. Los analistas pueden utilizar esta evidencia para resolver brechas, probar supuestos de segmento y triangular previsiones, mientras registran las diferencias no resueltas para revisión en lugar de tratar una respuesta como un total de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
Un modelo descendente estima el gasto anual global en MRO en USD aplicando la intensidad de mantenimiento a la base instalada y la actividad operativa de los activos industriales e instalaciones, y luego verifica el resultado con acumulaciones selectivas de proveedores de abajo hacia arriba y estimaciones de precio de venta promedio muestreado por volumen unitario para productos de reemplazo. Los indicadores clave incluyen el valor agregado manufacturero y el crecimiento, los envíos de fábricas, los pedidos y el inventario, la producción industrial, el uso de energía en instalaciones e industria, y los precios observados para bienes de MRO y servicios de reparación. Estos indican la escala y dirección de la demanda de conservación, los cambios de precios y la actividad regional en lugar de servir como totales directos del mercado. Las participaciones de segmento siguen el destino declarado y el tipo de compras de los clientes, utilizando divulgaciones de empresas y evidencia de canales para distinguir bienes industriales, eléctricos y de instalaciones, industrias de uso final, acuerdos de abastecimiento, enfoques de mantenimiento, rutas de distribución y regiones. El análisis de escenarios proyecta la producción combinada, la utilización de activos, el precio y las señales de demanda de servicios en el período de previsión, con expertos de empresas y sectores verificando si los cambios implícitos en las prácticas de compra y mantenimiento son plausibles. Cuando los datos de proveedores o canales son incompletos, los analistas utilizan la cobertura disponible más sólida, concilian las ventas superpuestas en el punto de transacción del cliente y prueban supuestos alternativos antes de incorporar la evidencia en la estimación general.
Validación de Datos y Ciclo de Actualización
Los analistas triangulan las presentaciones de empresas, los indicadores públicos, las divulgaciones de proveedores y canales, y la evidencia primaria, y luego verifican si las señales independientes de actividad y precios respaldan la dirección del mercado. Investigan anomalías y variaciones materiales rastreando los cambios en el alcance, el tiempo, la moneda, el precio, el volumen o el tratamiento del canal, documentan la resolución y vuelven a contactar a las fuentes relevantes cuando una definición o movimiento informado permanece poco claro. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento industrial o económico material cambia la demanda, y se revisa nuevamente frente a la evidencia de fuentes actuales antes de la entrega.
Tamaño del Mercado de Mantenimiento, Reparación y Operaciones (MRO) de Mordor Intelligence Medido frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de mantenimiento, reparación y operaciones (MRO) mide el gasto anual global en repuestos, consumibles, herramientas y trabajos de mantenimiento y reparación contratados utilizados para mantener en funcionamiento los activos industriales y las instalaciones.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen el valor agregado manufacturero y el crecimiento, los envíos de fábricas, los pedidos y el inventario, la producción industrial, el uso de energía en instalaciones e industria, y los precios observados para bienes de MRO y servicios de reparación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 460,2 mil millones de USD (2027) | |
| Consultora Global A | 711,44 mil millones de USD (2025) | En su base de 2025, esta estimación es un 54,6% superior al valor de este informe para 2027 de 460,2 mil millones de USD, 2 años después. Los valores de bienes a precio de fábrica incluyen ventas a mayoristas y distribuidores intermedios, extendiendo el punto de valoración más allá de la venta al cliente. |
| Consultora Global B | 699,4 mil millones de USD (2025) | En su base de 2025, esta estimación es un 52,0% superior al valor de este informe para 2027 de 460,2 mil millones de USD, 2 años después. Su definición de gasto empresarial abarca las actividades de conservación de las empresas para estructuras de edificios y sistemas operativos, así como herramientas y equipos. |
Los analistas de Mordor Intelligence triangularon las presentaciones de empresas, los indicadores públicos, las divulgaciones de proveedores y canales, y la evidencia primaria, y luego verificaron si las señales independientes de actividad y precios respaldan la dirección del mercado.
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas de tamaño del mercado de mantenimiento, reparación y operaciones (MRO)?
Se proyecta que el tamaño crezca de 460,2 mil millones de USD en 2027 a 522,7 mil millones de USD para 2032, registrando un CAGR del 2,58% entre 2027 y 2032.
¿Qué fuerzas impulsan la demanda de productos y servicios de mantenimiento, reparación y operaciones?
La adopción de fábricas inteligentes y el mantenimiento predictivo son fuerzas clave. Solvay tenía más de 5.000 sensores conectados en 25 plantas de fabricación en 11 países para abril de 2026.
¿Qué tipo de MRO tiene la mayor participación?
El MRO industrial tuvo la mayor participación con el 43,94% en 2026.
¿Qué empresas son los principales proveedores de MRO?
Las empresas clave incluyen W.W. Grainger Inc., Würth Group, MSC Industrial Direct Co. Inc., Motion Industries (Genuine Parts Co.) y RS Group plc (RS Components).
¿Cuál es una restricción clave en la prestación de servicios de MRO?
La escasez de técnicos puede retrasar el trabajo. La GAO informó que las dificultades de retención dejaron a un solo plomero atendiendo múltiples instalaciones de la Bahía de Kaneohe en junio de 2025, causando retrasos en plomería.
¿Qué región lidera la industria de MRO y cuál está creciendo más rápido?
América del Norte lideró con una participación del 34,45% en 2026. Se prevé que Asia Pacífico crezca más rápido con un CAGR del 6,1% entre 2027 y 2032.