
Tamaño y Participación del Mercado de Reclutamiento
Análisis del Mercado de Reclutamiento por Mordor Intelligence
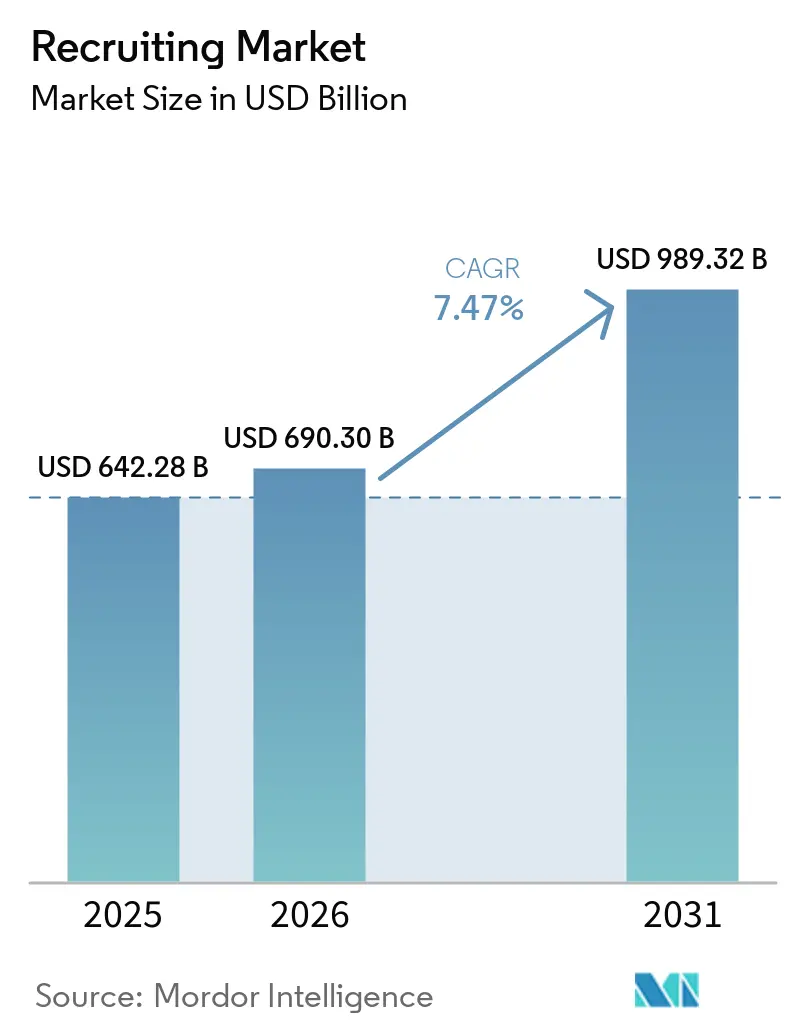
El tamaño del mercado de reclutamiento está proyectado para expandirse desde 690,3 mil millones de USD en 2026 y 741,9 mil millones de USD en 2027 hasta 1,05 billones de USD en 2032, registrando una CAGR del 7,12% entre 2027 y 2032.
La persistente dificultad para contratar respalda la demanda de reclutamiento especializado, mientras que la adopción de inteligencia artificial en los Estados Unidos amplía las herramientas disponibles para los equipos de reclutamiento. El despliegue de la red 5G y la expansión de las redes de telecomunicaciones en India intensificaron la demanda de personal capacitado durante el ejercicio fiscal 2024-25, mientras que la dotación de personal temporal apoya la entrega continua de fuerza laboral. Sin embargo, la cautela en la contratación de personal y el abastecimiento interno reducen el conjunto de asignaciones disponibles para las empresas externas, por lo que la adopción tecnológica por sí sola no garantiza la demanda de agencias. Los proveedores que combinan alcance digital con una responsabilidad de entrega definida pueden ofrecer a los empleadores un complemento al reclutamiento interno, desplazando la competencia hacia la ejecución del proceso de contratación.
Conclusiones Clave del Informe
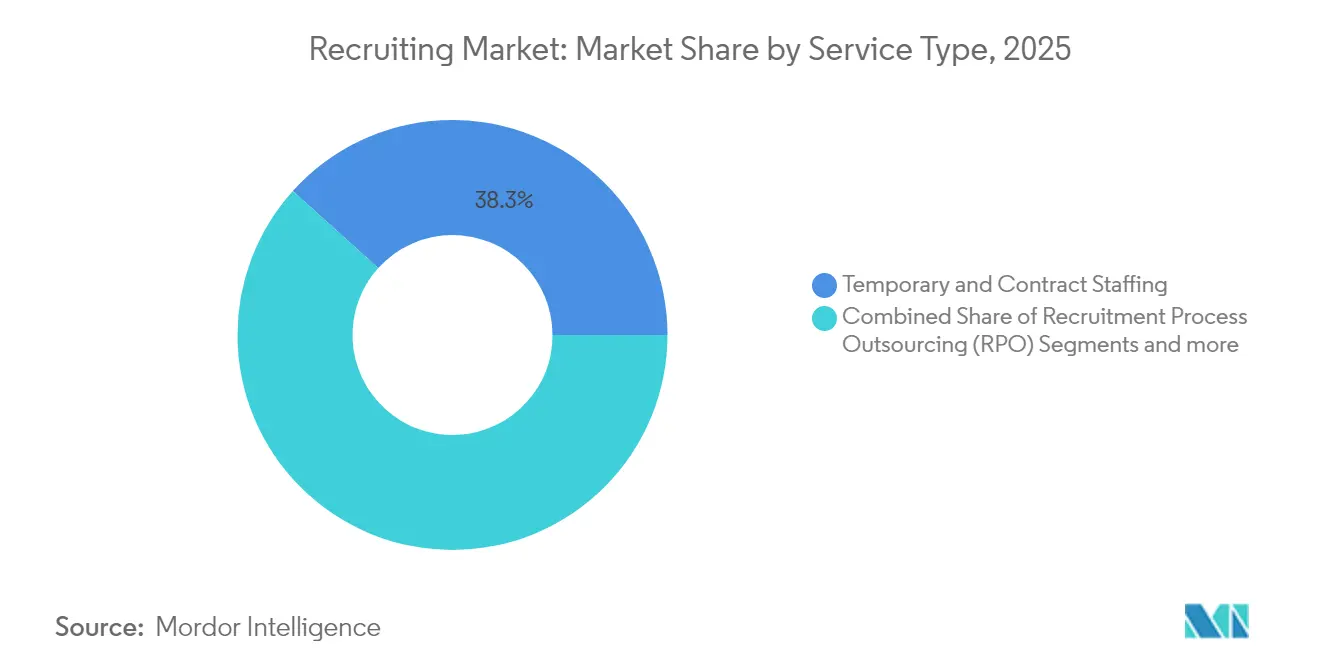
- Por tipo de servicio, la dotación de personal temporal y por contrato representó una participación del 38,18% en el mercado de reclutamiento en 2026, mientras que la externalización del proceso de reclutamiento tiene previsto crecer más rápido con una CAGR del 8,88% entre 2027 y 2032.
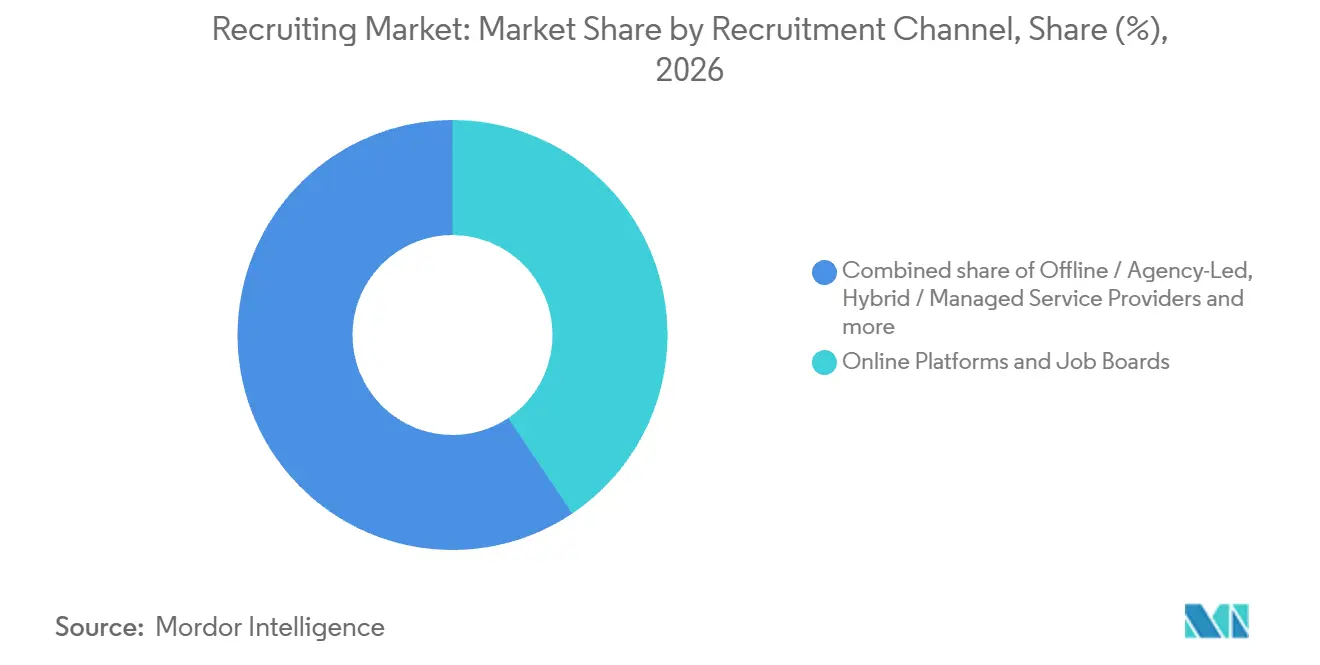
- En cuanto a los canales de reclutamiento, las plataformas en línea y las bolsas de trabajo representaron el 40,6% del tamaño del mercado de reclutamiento en 2026, con los proveedores de servicios híbridos y gestionados previstos para crecer más rápido con una CAGR del 9,7% entre 2027 y 2032.
- Las grandes empresas lideraron la demanda por tamaño de cliente con el 45,81% de los ingresos globales de reclutamiento en 2026, mientras que las pequeñas y medianas empresas tienen previsto crecer más rápido con una CAGR del 8,15% entre 2027 y 2032.
- Entre los sectores industriales, TI y telecomunicaciones representó el 29,12% de los ingresos globales de reclutamiento en 2026, con salud y ciencias de la vida previsto para crecer más rápido con una CAGR del 8,7% entre 2027 y 2032.
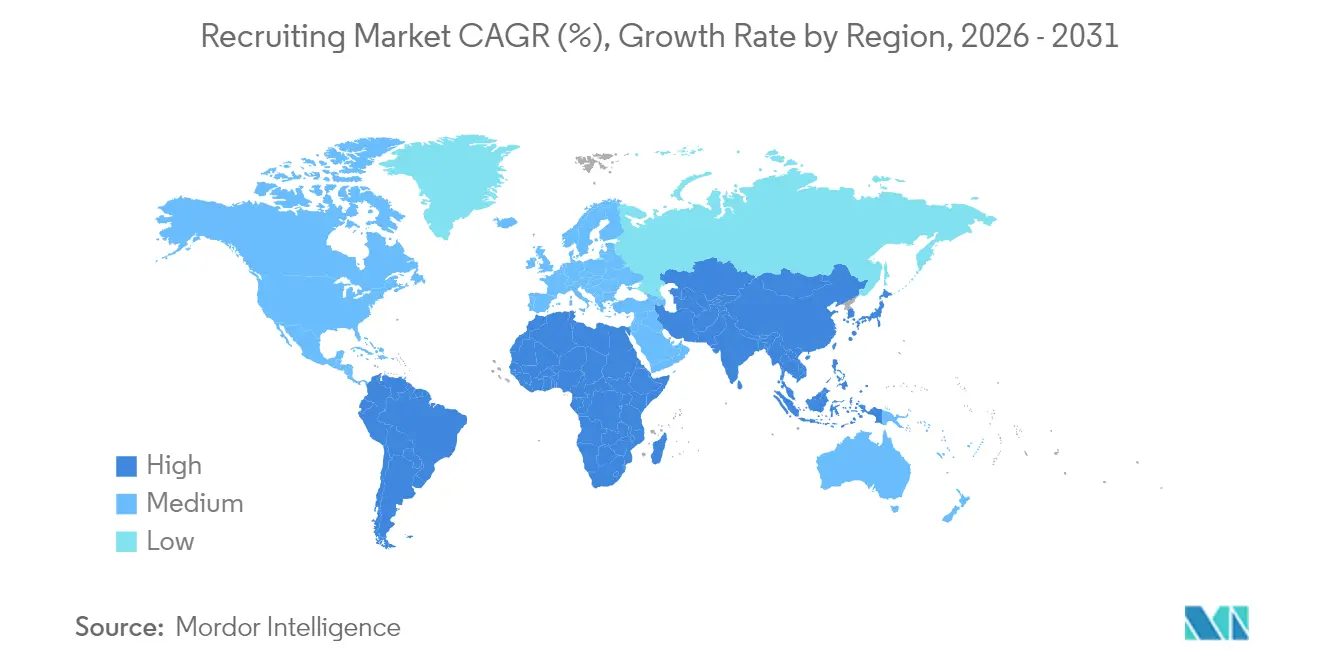
- Geográficamente, América del Norte representó el 36,47% de los ingresos globales de reclutamiento en 2026, mientras que Asia-Pacífico tiene previsto crecer más rápido con una CAGR del 8% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de transformación digital y herramientas de reclutamiento impulsadas por inteligencia artificial | +2.6% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Expansión de la economía gig que aumenta la demanda de dotación de personal contingente | +1.7% | República de India | Mediano plazo (2-4 años) |
| Escasez global persistente de talento | +2.8% | Alemania, India, Japón y Estados Unidos | Mediano plazo (2-4 años) |
| Marcos de contratación basados en competencias que aceleran las plataformas de correspondencia de habilidades | +1.4% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Rápida adopción de modelos de empleador de registro (EOR) en mercados emergentes | +0.6% | República Popular China | Mediano plazo (2-4 años) |
| Verificación de credenciales basada en cadena de bloques que potencialmente reduce el tiempo de contratación | +0.2% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de transformación digital y herramientas de reclutamiento impulsadas por inteligencia artificial
La adopción de inteligencia artificial crea una apertura para que los proveedores de reclutamiento amplíen el contacto con candidatos dentro de los flujos de trabajo establecidos de los reclutadores. En su encuesta de 2025 a profesionales de reclutamiento en Estados Unidos, Employ informó que el 65% utilizó inteligencia artificial para potenciar la tecnología de reclutamiento, un ligero aumento respecto a 2024.[1] Para el 10 de junio de 2026, Adecco había registrado 1,2 millones de interacciones de agentes con candidatos en 10 países, incluidas 250.000 entrevistas completadas para 50.000 puestos de trabajo. Adecco también reportó contrataciones más rápidas y mayores tasas de cobertura de vacantes, situando el contacto con candidatos liderado por inteligencia artificial dentro de su entrega de puestos cubiertos. Esas mejoras reportadas otorgan a los servicios de reclutamiento habilitados por inteligencia artificial una propuesta de demanda vinculada al rendimiento de las colocaciones, extendiendo el impulsor más allá del uso de software por sí solo.
Expansión de la economía gig que aumenta la demanda de dotación de personal contingente
Los proveedores de dotación de personal contingente se benefician cuando el empleo flexible crece a través de empresas de dotación de personal organizadas. La economía gig de India, que abarca entrega, transporte compartido y trabajo independiente, creció de 7,7 millones de trabajadores en el ejercicio fiscal 2021 a 12 millones en el ejercicio fiscal 2025, un aumento reportado del 55%. Por separado, los miembros de la Federación India de Dotación de Personal representaron 1,95 millones de trabajadores flexibles formales en el primer trimestre del ejercicio fiscal 2027, mientras que el empleo en dotación de personal creció un 7,5% interanual. La medida de dotación de personal formal muestra la actividad gestionada por empresas de dotación de personal, otorgando a los proveedores un papel directo en el suministro de mano de obra contingente. La oportunidad de servicio a corto plazo reside en las colocaciones flexibles formales, donde el crecimiento del empleo genera asignaciones adicionales para las empresas de dotación de personal.
Escasez global persistente de talento
La dificultad para cubrir puestos otorga a los especialistas en reclutamiento una razón para competir en el acceso a candidatos adecuados en lugar de en el volumen de solicitudes. La Encuesta de Escasez de Talento 2026 de ManpowerGroup encontró que el 72% de los empleadores en 41 países reportaron dificultades para cubrir puestos en octubre de 2025, frente al 74% en la encuesta anterior.[2] La ligera moderación matiza el argumento de demanda, pero la amplia incidencia sigue respaldando una necesidad sustancial de experiencia en correspondencia. Para un empleador que enfrenta una vacante sin resolver, el valor comercial de un reclutador depende de identificar un candidato aceptable en lugar de simplemente ampliar la distribución del anuncio. El alcance multinacional de la encuesta apunta a una potencial oportunidad de servicio en múltiples países, con la necesidad abordable definida por la dificultad de contratación en lugar de un supuesto aumento en las vacantes.
Marcos de contratación basados en competencias que aceleran las plataformas de correspondencia de habilidades
La selección basada en competencias crea una apertura comercial para los servicios de reclutamiento que facilitan la comparación de la competencia de los candidatos. La encuesta Job Outlook 2026 de la Asociación Nacional de Universidades y Empleadores, recopilada entre el 7 de agosto y el 22 de septiembre de 2025, encontró que el 70% de los empleadores participantes utilizó contratación basada en competencias, frente al 65% del año anterior.[3] El análisis de LinkedIn hasta enero de 2025 estimó que un enfoque basado en competencias podría ampliar el grupo de talento para los puestos de petróleo, gas y minería en Estados Unidos 12,1 veces en comparación con las búsquedas por título de puesto anterior. El mayor grupo potencial hace que la evaluación sea una parte más determinante del servicio, ya que los posibles candidatos aún necesitan ser evaluados frente a los requisitos del empleador. La evidencia comparable de habilidades transferibles es el resultado de servicio útil, lo que permite a los empleadores de petróleo, gas y minería en Estados Unidos considerar candidatos que una búsqueda basada únicamente en títulos podría pasar por alto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desaceleraciones macroeconómicas que reducen los presupuestos de contratación | -0.9% | República de Singapur | Corto plazo (≤ 2 años) |
| Intensificación de la competencia de los equipos internos de adquisición de talento | -0.8% | Reino Unido y Europa | Mediano plazo (2-4 años) |
| Aumento de los costos de cumplimiento derivados de regulaciones más estrictas de privacidad de datos | -0.3% | Reino Unido de Gran Bretaña e Irlanda del Norte | Corto plazo (≤ 2 años) |
| Riesgo de responsabilidad por el escrutinio del sesgo algorítmico en el reclutamiento con inteligencia artificial | -0.2% | Ciudad de Nueva York | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desaceleraciones macroeconómicas que reducen los presupuestos de contratación
Las perspectivas empresariales inciertas restringen la demanda de reclutamiento cuando los empleadores dudan en autorizar puestos adicionales. En una encuesta de 2025, el 58% de los empleadores de Singapur planeaba congelar la plantilla en 2026 ante perspectivas empresariales inciertas, frente al 50% en 2024. Tales intenciones reducen el conjunto de mandatos de expansión potenciales disponibles para los reclutadores si los empleadores las llevan a cabo, incluso cuando las vacantes individuales siguen siendo difíciles de cubrir. El reclutamiento de reemplazo puede sostener cierta actividad, pero no puede sustituir cada asignación que habría acompañado a un aumento de la plantilla. Los servicios vinculados a la expansión de la fuerza laboral enfrentan la restricción más severa, porque una oferta sólida de candidatos no puede superar la falta de autorización para un nuevo puesto.
Intensificación de la competencia de los equipos internos de adquisición de talento
La capacidad de reclutamiento interno reduce el punto en el que un empleador necesita un proveedor de búsqueda externo. En su encuesta de 2025 para el Reino Unido y Europa, Oakleaf Partnership informó que la intensa contratación en equipos internos había convertido el abastecimiento interno en la primera opción para los puestos especializados. Esa posición de primera búsqueda puede permitir al empleador abordar una vacante antes de ofrecer a un proveedor externo la oportunidad de trabajar en ella. Una agencia puede responder concentrándose en asignaciones donde su acceso particular a candidatos complementa el alcance del equipo interno. La restricción restante es que el acceso a búsquedas especializadas depende de que el empleador elija involucrar a una empresa externa, lo que limita la proporción de su actividad de contratación disponible para un mandato externo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Entrega Recurrente de Dotación de Personal Respalda la EscalaLa dotación de personal temporal y por contrato representó una participación del 38,18% en el tamaño del mercado de reclutamiento en 2026. En 2025, Adecco Group AG proporcionó empleo flexible a 440.962 personas cada día a través de colocaciones flexibles, excluyendo empresas conjuntas. Coordinar esa fuerza laboral diaria convierte la consistencia en la entrega en un problema central de ejecución para el proveedor, además de asegurar la siguiente colocación. Dado que la cifra contabiliza personas en trabajo cada día, la escala del segmento se sostiene por asignaciones que deben mantenerse cubiertas día tras día en lugar de por colocaciones únicas.
La externalización del proceso de reclutamiento (RPO) está prevista para ser el segmento de más rápido crecimiento, con una CAGR del 8,88% entre 2027 y 2032. Los ingresos por honorarios de RPO de Korn Ferry alcanzaron 367,1 millones de USD en el ejercicio fiscal 2026, un aumento del 4% respecto a los 354,1 millones de USD del ejercicio fiscal 2025. Los tipos de cambio afectaron favorablemente los ingresos por honorarios en un 2%. Su nuevo negocio de RPO totalizó 543,9 millones de USD en el ejercicio fiscal 2026 frente a 533,4 millones de USD en el ejercicio fiscal 2025, medido como valor estimado del contrato en el momento de la ejecución. Dado que Korn Ferry atribuyó el aumento principalmente a nuevos clientes en América del Norte, este negocio de RPO creció a través de relaciones adicionales con clientes en lugar de solo renovaciones.

Por Canal de Reclutamiento:
El Alcance de la Plataforma se Combina con la Entrega GestionadaLas plataformas en línea y las bolsas de trabajo representaron una participación del 40,6% en el mercado de reclutamiento en 2026. La plataforma Indeed de Recruit Holdings, parte de su negocio de Tecnología de Recursos Humanos, contaba con más de 665 millones de cuentas acumuladas de buscadores de empleo verificados en todo el mundo hasta el 31 de marzo de 2026, cada una asociada a una dirección de correo electrónico verificada única. Por separado, 3,5 millones de empleadores en todo el mundo utilizaron Indeed para contratar en los 12 meses hasta marzo de 2026. Indeed puede utilizar su base acumulada de cuentas de candidatos para atraer empleadores, con el recuento anual separado de empleadores que demuestra un uso empresarial sustancial del canal de contratación.
Los proveedores de servicios híbridos y gestionados están previstos para ser el segmento de más rápido crecimiento, registrando una CAGR del 9,7% entre 2027 y 2032. ManpowerGroup reportó un sólido crecimiento continuo en su negocio de proveedor de servicios gestionados (MSP) dentro de Talent Solutions en el segundo trimestre de 2026. En su presentación para 2025, ManpowerGroup indicó que la mayoría de las transacciones de agentes ocurrieron en los programas TAPFIN MSP, donde gestionó las fuerzas laborales contingentes de los clientes y obtuvo comisiones sobre los servicios de dotación de personal gestionados. Proveedores externos suministraron los servicios de dotación de personal, que ManpowerGroup no controlaba antes de su transferencia a los clientes. Bajo ese acuerdo de agente, los ingresos por comisiones de ManpowerGroup dependen del volumen de dotación de personal de terceros que gestiona, vinculando sus ingresos a los servicios que coordina.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Cliente:
Los Programas Empresariales Anclan la DemandaLas grandes empresas fueron el segmento más grande, representando el 45,81% de los ingresos globales de reclutamiento en 2026. El RPO de Korn Ferry apoyó a más de 250 clientes empresariales en el ejercicio fiscal 2026 a través de programas de contratación estratégica y grandes ampliaciones de fuerza laboral en regiones y sectores. A nivel de empresa, el 66% de sus ingresos por honorarios de RPO en el ejercicio fiscal 2026 provino de referencias de otras soluciones de Korn Ferry. En este proveedor, las referencias entre servicios ofrecen una vía hacia las ventas de RPO, otorgando relevancia comercial a las relaciones existentes de servicios de talento para los programas de contratación empresarial en regiones y sectores.
Las pequeñas y medianas empresas (pymes) están previstas para ser el segmento de más rápido crecimiento, con una CAGR del 8,15% entre 2027 y 2032. En 2025, el 58% de las pequeñas empresas del Reino Unido citó el reclutamiento de personal y las habilidades como un obstáculo para el éxito empresarial, un aumento de 3 puntos porcentuales respecto a 2024. Eso crea una apertura para que los proveedores aborden un obstáculo específico de contratación o habilidades a través de un compromiso de servicio definido. Las medianas empresas mostraron una intención de contratación ampliamente estable, con el 52% de 405 ejecutivos de mercado medio de Estados Unidos encuestados anticipando necesidades de contratación moderadas a significativas en los 12 meses posteriores al cuarto trimestre de 2025, comparable al 55% en el cuarto trimestre de 2023. Una asignación enfocada vinculada al puesto sin resolver ofrece a los compradores más pequeños una propuesta de servicio más clara que replicar la amplitud de un programa de contratación empresarial.
Por Sector Industrial:
Las Habilidades Especializadas Determinan las Necesidades de ReclutamientoTI y telecomunicaciones fue el segmento más grande, representando el 29,12% de los ingresos globales de reclutamiento en 2026. En el ejercicio fiscal 2024-25, TeamLease Services Limited informó que la expansión de la red 5G de India intensificó la demanda de personal técnico y operativo capacitado, particularmente entre los proveedores de telecomunicaciones pequeños, medianos y micro. El proveedor de dotación de personal amplió las cuentas de telecomunicaciones e integró sistemas de gestión de recursos humanos y herramientas de tecnología educativa para gestionar la escala. La dirección indicó posteriormente que los servicios de telecomunicaciones continuaron expandiéndose de manera constante durante el ejercicio fiscal 2025-26, impulsados por los despliegues de redes, e identificó las telecomunicaciones como un área de crecimiento de la empresa. A medida que los despliegues de redes se traducen en asignaciones de dotación de personal, la capacidad del proveedor para coordinar trabajadores técnicos y operativos capacitados puede ser tan importante como la búsqueda inicial de candidatos.
p>Salud y ciencias de la vida está previsto para ser el segmento de más rápido crecimiento, con una CAGR del 8,7% entre 2027 y 2032. Los ingresos de AMN Healthcare Services en Soluciones de Enfermería y Afines en Estados Unidos fueron de 422 millones de USD en el segundo trimestre de 2026, un aumento del 11% interanual pero una caída del 63% secuencial tras los eventos de interrupción laboral del primer trimestre. Su director ejecutivo indicó que el crecimiento general de la demanda mejoró durante el segundo trimestre de 2026 y la tendencia mejoró en julio. En AMN, la ganancia interanual y el relato de mejora de la demanda por parte de la dirección proporcionan una base operativa para las perspectivas de crecimiento del sector vertical a pesar de la caída secuencial de los ingresos de su segmento de dotación de personal.Análisis Geográfico
Mercado de Reclutamiento de América del Norte
América del Norte representó una participación del 36,47% en el mercado de reclutamiento en 2026, convirtiéndola en la geografía más grande. Randstad reportó un promedio de 67.900 personas en trabajo en su negocio de América del Norte cada semana en 2025. Una gran fuerza laboral semanal convierte la disponibilidad de trabajadores en una variable comercial recurrente, ya que las asignaciones futuras pueden aprovechar las relaciones establecidas a través de colocaciones anteriores. La redistribución de trabajadores conocidos podría preservar el valor de esas relaciones entre los mandatos de los clientes y reducir el trabajo de abastecimiento repetido dentro de la operación regional.
Mercado de Reclutamiento en Asia-Pacífico
Asia-Pacífico está previsto para ser la geografía de más rápido crecimiento, con una CAGR del 8% entre 2027 y 2032. La encuesta de julio de 2026 de ManpowerGroup reportó una Perspectiva Neta de Empleo del 34% para Asia-Pacífico en el cuarto trimestre de 2026, un aumento de 6 puntos porcentuales trimestral y 3 puntos porcentuales interanual. Esta medida resta el porcentaje de empleadores que anticipan disminuciones en la contratación de aquellos que anticipan aumentos. Para los proveedores de reclutamiento, el balance en mejora señala una posible apertura para asignaciones adicionales cuando los empleadores pongan en práctica sus planes de fuerza laboral. Convertir ese potencial en trabajo de reclutamiento externo depende de asegurar el mandato a medida que los empleadores pasan de la planificación a la ejecución de su contratación.
La demanda total de empleo en línea en América del Sur cayó bruscamente en 2025, según la Confederación Mundial del Empleo. Europa experimentó una modesta contracción en la demanda de empleo en línea medida a través de publicaciones en 2025. En Oriente Medio, el proveedor de servicios de TI y reclutamiento Halian anunció una expansión en Arabia Saudita el 18 de agosto de 2025, que incluye un equipo local y una oficina para servicios de reclutamiento e iniciativas de transformación digital. En África, la informalidad estructural restringió los servicios privados de empleo en 2024 y 2025, según la Confederación Mundial del Empleo. Frente a la caída anual de América del Sur, la serie más reducida de trabajo de agencia registró 0,22 millones de publicaciones en el cuarto trimestre de 2025, un aumento del 58% interanual, mostrando una señal de publicación diferente para ese canal a finales del año.
Marco Regulatorio y Perspectivas
La tabla compara jurisdicciones seleccionadas desde la perspectiva de una agencia de empleo que ingresa y presta servicios de reclutamiento digital. Los marcos y orientaciones de política seleccionados cubren el manejo de datos de candidatos, las decisiones de contratación automatizadas y la actividad de reclutamiento con licencia. La columna de los Estados Unidos utiliza los requisitos de herramientas cubiertas de la Ciudad de Nueva York como ejemplo local dentro del país. Estos controles afectan tanto la entrada al servicio como las condiciones bajo las cuales una agencia puede utilizar tecnología de reclutamiento.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Departamento de Protección al Consumidor y al Trabajador de la Ciudad de Nueva York | Oficina del Comisionado de Información | Departamento nacional del ciberespacio y departamentos centrales y locales pertinentes dentro de sus competencias | Autoridad Nacional de Protección de Datos (ANPD) | Ministerio de Recursos Humanos y Desarrollo Social (HRSD) para licencias; Autoridad Saudita de Datos e Inteligencia Artificial (SDAIA) para datos e inteligencia artificial |
| Instrumentos clave o dirección | Ley Local 144 de 2021 para herramientas de contratación cubiertas en la Ciudad de Nueva York | RGPD del Reino Unido y Ley de Protección de Datos de 2018; orientación de reclutamiento en revisión | Ley de Protección de Información Personal (PIPL), Artículo 24, sobre decisiones automatizadas de datos personales | Inteligencia artificial y tecnologías emergentes en el procesamiento de datos personales en las prioridades de aplicación 2026-2027 | Artículo 30 de la Ley Laboral sobre licencias de reclutamiento de trabajadores y Ley de Protección de Datos Personales (PDPL) |
| Efecto comercial | El uso de herramientas cubiertas en la Ciudad de Nueva York requiere una auditoría del año anterior, información de auditoría pública y avisos | Las obligaciones sobre datos de candidatos se aplican a empleadores e intermediarios de reclutamiento | Transparencia y resultados justos e imparciales para las decisiones automatizadas que utilizan información personal | Exposición a una amplia supervisión de datos personales relacionada con inteligencia artificial | Licencia para reclutar trabajadores; la PDPL cubre el procesamiento dentro del Reino y los datos de residentes procesados en el extranjero, sujeto al alcance legal y las excepciones |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los Estados Unidos y China reciben evaluaciones de Medio y Sin cambios porque la ventana de auditoría de 1 año de la Ciudad de Nueva York y las salvaguardas de decisiones automatizadas de la PIPL proporcionan bases de cumplimiento continuas. Las evaluaciones de Medio y Sin cambios del Reino Unido se basan en las obligaciones existentes del RGPD del Reino Unido y la Ley de Protección de Datos de 2018 para las agencias, mientras que la revisión de la Oficina del Comisionado de Información se refiere a la orientación y no a cambios en esas obligaciones. Las evaluaciones de Medio y Sin cambios de Brasil reflejan el enfoque general de la ANPD en la aplicación de inteligencia artificial y datos personales durante el período de prioridad anunciado 2026-2027. Arabia Saudita es Bajo con Sin cambios porque las licencias de reclutamiento y las obligaciones de datos personales dentro del alcance crean requisitos concurrentes de entrada y operación para una agencia.
Etapas de la Cadena de Valor
La cadena de valor compara cómo las plataformas de abastecimiento, los proveedores de colocación y los especialistas en transición de fuerza laboral obtienen ingresos de diferentes partes de la relación laboral. LinkedIn Job Slots conecta la publicación de empleos y la gestión de solicitantes con sistemas de reclutamiento de terceros, otorgando a la etapa de abastecimiento una conexión con el trabajo de contratación posterior. Esa conexión hace que el traspaso entre el acceso a candidatos y la ejecución del reclutador sea comercialmente importante, porque la visibilidad por sí sola no resuelve la decisión de selección del empleador.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Abastecimiento de candidatos y distribución de empleos | Plataformas de publicación de empleos como LinkedIn | Honorarios prepagados de publicación de empleos | La información de los candidatos puede separarse del trabajo de contratación posterior | Conectar la gestión de solicitantes con los sistemas de reclutamiento |
| Entrega de reclutamiento y colocación | Proveedores de dotación de personal por contrato y colocación permanente como Robert Half | Ingresos por servicios de dotación de personal por contrato y colocación permanente | Los ingresos por colocación están expuestos a la actividad de asignación y contratación | Ajustar los recursos de entrega a los mandatos activos de los clientes |
| Transición de fuerza laboral y asesoría de talento | Proveedores de transición profesional y asesoría de talento como LHH, una empresa del Adecco Group | Ingresos por servicios de asesoría de talento y transición profesional | El diagnóstico de asesoría y la ejecución de la transición pueden desconectarse | Vincular la entrega de la transición a una evaluación de asesoría específica del empleador |
| Fuente: Mordor Intelligence | ||||
LHH atendió a más de 15.000 clientes y más de 1 millón de profesionales anualmente en su cartera más amplia de soluciones de talento en 2025. Robert Half reportó 3,43 mil millones de USD en ingresos por soluciones de talento en 2025, con ingresos por talento por contrato y colocación permanente que cayeron un 11% y un 10%, respectivamente, respecto a 2024. Las caídas de Robert Half ilustran la exposición de los ingresos por colocación a la actividad de contratación de los clientes, mientras que la base de clientes de toda la cartera de LHH muestra la amplitud de las relaciones con empleadores que rodean sus servicios de asesoría y transición.
Panorama Competitivo
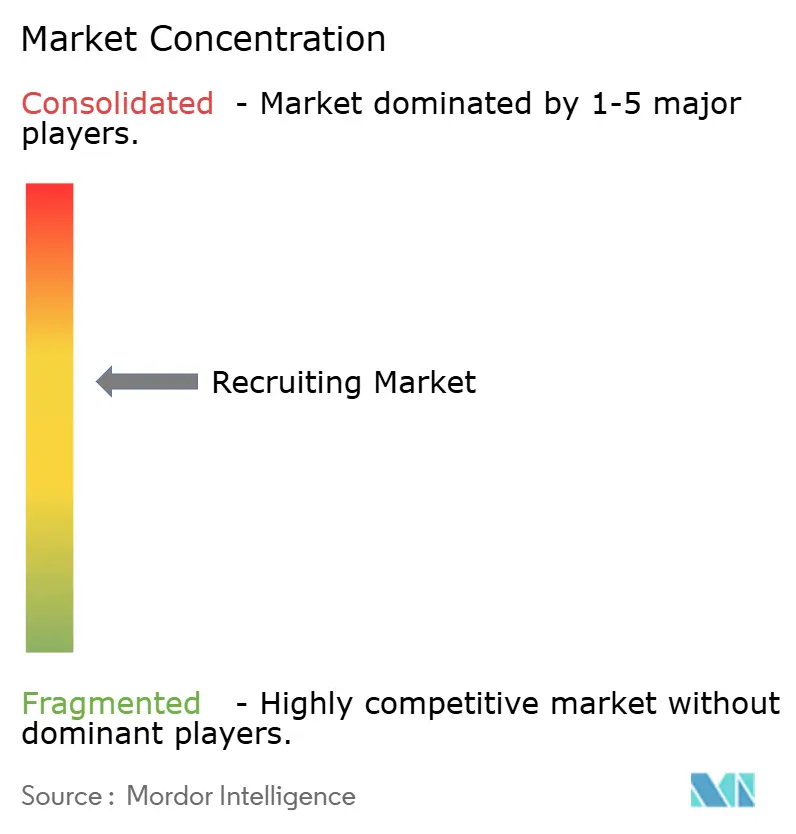
El sector de reclutamiento está fragmentado, con proveedores diversificados que compiten a través de operaciones de dotación de personal, correspondencia digital y servicios gestionados. Adecco Group AG proporciona empleo flexible y colocación permanente, mientras que la combinación de negocios de Randstad NV en 2025 comprendió el 95% de dotación de personal temporal, permanente y autónomo, con RPO, MSP y recolocación en el resto. ManpowerGroup Inc. proporciona reclutamiento a través de Manpower y Experis, mientras que Talent Solutions suministra servicios de RPO y MSP. Estas carteras superpuestas limitan la diferenciación por amplitud de servicio únicamente, ya que varios proveedores establecidos ya ofrecen a los empleadores tanto colocaciones individuales como programas de fuerza laboral externalizados.
Recruit Holdings Co., Ltd. combina operaciones de Tecnología de Recursos Humanos y Dotación de Personal, conectando su posición competitiva tanto con la correspondencia como con la entrega de fuerza laboral. Sus ingresos de Tecnología de Recursos Humanos aumentaron un 6,3% en términos de yenes japoneses en el ejercicio fiscal 2025, que cubre de abril de 2025 a marzo de 2026, en una comparación que asume que la transferencia de Soluciones de Recursos Humanos ocurrió en el ejercicio fiscal 2024. Allegis Group, Inc. ofrece dotación de personal, búsqueda, asesoría de talento, entrega gestionada y gestión de fuerza laboral a través de empresas especializadas. Los mercados digitales de Randstad registraron 1,4 millones de turnos autoprogramados en el cuarto trimestre de 2025, ilustrando cómo la interacción digital puede integrarse dentro de una organización de dotación de personal establecida. El crecimiento de Recruit se reportó solo para Tecnología de Recursos Humanos, mientras que los turnos digitales de Randstad se encuentran dentro de un negocio con predominio de dotación de personal, otorgando a la correspondencia digital roles financieros distintos en las 2 empresas.
El 12 de marzo de 2026, Allegis Global Solutions, una empresa del Allegis Group, anunció proveedores estratégicos de dotación de personal para sus programas de clientes MSP en América del Norte, EMEA, Asia-Pacífico e India. La selección consideró las tasas de respuesta a requisiciones, inicios y asignaciones, calidad de contratación, cumplimiento de tarifas facturadas y efectividad de la asociación. Esos criterios combinan la velocidad de respuesta con los resultados de las asignaciones y la disciplina de precios, haciendo del acceso a candidatos solo una parte de la propuesta del proveedor. Dado que AGS extrae sus indicadores de su plataforma Acumen y de los comentarios del equipo del programa del cliente, la posición del proveedor se basa en registros de entrega medidos a través de varios indicadores.
Líderes del Sector de Reclutamiento
-
Adecco Group AG
-
Randstad NV
-
ManpowerGroup Inc.
-
Recruit Holdings Co., Ltd.
-
Allegis Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reclutamiento Empresas cubiertas en este informe
- Adecco Group AG
- Randstad NV
- ManpowerGroup Inc.
- Recruit Holdings Co., Ltd.
- Allegis Group, Inc.
- Robert Half Inc.
- Korn Ferry
- Hays plc
- Michael Page plc
- Kelly Services, Inc.
- TrueBlue, Inc.
- Kforce Inc.
- Insight Global, LLC
- SThree plc
- Star Equity Holdings, Inc.
- Vertage Limited
- AMS
- Heidrick & Struggles International, Inc.
- Spencer Stuart
- Robert Walters plc
- DHR Global
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la contratación de personal de agencia en educación a través de la Agencia Comercial del Gobierno (GCA) con las mejoras de servicio para los empleadores que reevalúan el reclutamiento externalizado. A partir de septiembre de 2026, los centros educativos de una sola academia y de múltiples academias en Inglaterra deben contratar personal de agencia de sustitución a través de la GCA, a menos que marcos o contratos alternativos cumplan con los requisitos de la Ley de Contratación Pública de 2023 y los umbrales financieros aplicables sin superar las tarifas de la GCA. Los contratos existentes que cumplan los requisitos pueden continuar, mientras que las escuelas independientes no pueden utilizar el marco. Para los proveedores designados, la apertura consiste en atender a los centros educativos elegibles dentro de estas vías de contratación en lugar de asumir que cada centro debe reemplazar inmediatamente sus acuerdos de dotación de personal.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Dotación de personal educativo basada en marcos | Vía de contratación obligatoria para los centros educativos de academias inglesas elegibles | Centros educativos de academias que contratan profesores y personal de apoyo de agencia de sustitución | Desarrollar ofertas de dotación de personal específicas para centros educativos dentro de los términos del marco | Registro cerrado de proveedores y límites de honorarios para proveedores de personal temporal | Proveedores de reclutamiento designados como Randstad |
| Rediseño de compromisos de RPO establecidos | Los empleadores encuestados consideraron cambiar de proveedor o reestructurar su compromiso en enero de 2026 | Empleadores que reevalúan una relación de RPO | Ofrecer un rediseño definido de la entrega de reclutamiento cuando los compradores reevalúen el compromiso | Un rediseño del servicio puede retener al proveedor actual | Proveedores de RPO como Randstad Sourceright y Korn Ferry |
| Soporte de riesgo de candidatos dentro del RPO | Los compradores encuestados solicitaron soporte de riesgo cibernético y fraude de candidatos en el primer trimestre de 2026 | Compradores de RPO que buscan soporte de riesgo de candidatos | Incluir controles de riesgo con alcance separado y revisión humana responsable en las propuestas | Demostrar los controles propuestos antes de ganar responsabilidad ampliada | Proveedores de RPO como Korn Ferry |
| Fuente: Mordor Intelligence | |||||
En el estudio del primer trimestre de 2026 de la Asociación de Externalización del Proceso de Reclutamiento en América del Norte, Europa, Oriente Medio y África, y Asia-Pacífico, el 58% de los compradores de RPO encuestados quería apoyo del proveedor para el riesgo cibernético y la prevención del fraude de candidatos. Esto crea una apertura para definir el trabajo relacionado con el riesgo explícitamente dentro del compromiso de reclutamiento, incluyendo quién evalúa una preocupación y quién toma la decisión de contratación. Los proveedores que proponen un servicio distinto de revisión de riesgo de candidatos pueden buscar una expansión de responsabilidad dentro de un compromiso de RPO, ofreciendo al comprador una alternativa concreta a cambiar su proveedor de reclutamiento.
Desarrollos recientes de la industria en Mercado de Reclutamiento
- Oct 2026: El 14 de octubre, 24 Seven anunció la adquisición de SRI (Software Resources, Inc.), una empresa de dotación de personal y reclutamiento especializada en TI y servicios profesionales.
- Oct 2026: El 5 de octubre, JobSource Inc. y The Reserves Network completaron su fusión, creando una organización nacional de servicios de fuerza laboral en Estados Unidos que ofrece dotación de personal temporal y contingente, colocación directa y búsqueda ejecutiva.
- Sep 2026: El 1 de septiembre, Korn Ferry completó la adquisición de AMS, con sede en el Reino Unido, añadiendo capacidades de externalización del proceso de reclutamiento, reclutamiento de inicio de carrera y fuerza laboral contingente junto con servicios de consultoría y creación de habilidades.
Mercado de Reclutamiento Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de reclutamiento mide el gasto anual de los empleadores en servicios pagados que buscan, evalúan, corresponden, suministran o reclutan candidatos para los empleadores. Cubre las compras de empleadores en todo el mundo a través de canales de agencia, en línea y gestionados, incluidas las facturaciones de dotación de personal temporal y por contrato.
Exclusiones del alcance: Se excluyen la consultoría general de recursos humanos y la administración de recursos humanos, el empleador de registro y la administración de nóminas vendidos por separado, los costos de los equipos internos de adquisición de talento y los salarios directos de los empleados pagados fuera de las facturaciones de los proveedores de dotación de personal.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Dotación de Personal Permanente
- Dotación de Personal Temporal y por Contrato
- Externalización del Proceso de Reclutamiento
- Búsqueda Ejecutiva
- Otros Servicios de Nicho
- Por Canal de Reclutamiento
- Presencial / A través de Agencias
- Plataformas en Línea y Bolsas de Trabajo
- Proveedores de Servicios Híbridos y Gestionados
- Por Tamaño de Cliente
- Pequeñas y Medianas Empresas
- Empresas de Tamaño Medio
- Grandes Empresas
- Por Sector Industrial
- Tecnología de la Información y Telecomunicaciones
- Salud y Ciencias de la Vida
- Banca, Servicios Financieros y Seguros
- Manufactura e Industria
- Comercio Minorista y Bienes de Consumo
- Otros Sectores
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública del mercado laboral ayuda a enmarcar la demanda de contratación y las diferencias geográficas, con fuentes como el Panorama del Empleo y Social Mundial de la Organización Internacional del Trabajo, las estadísticas de vacantes de empleo de Eurostat, las encuestas de contratación de la Asociación Nacional de Universidades y Empleadores, y el Informe Económico de la Confederación Mundial del Empleo. La Confederación Mundial del Empleo también define por separado el trabajo de agencia, los servicios gestionados, el reclutamiento directo, la externalización del proceso de reclutamiento y la gestión de carreras, y describe un ajuste para reducir la superposición entre los ingresos del trabajo de agencia y los servicios gestionados.
Los informes anuales de las empresas, las presentaciones regulatorias, los materiales para inversores y la prensa empresarial de reputación pueden aclarar la combinación de servicios del proveedor, los ingresos reportados, los planes de contratación y los cambios en los modelos de entrega. Estas fuentes se contrastan con los indicadores laborales y del sector. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden recurrir a ejecutivos de agencias de reclutamiento y dotación de personal, líderes de plataformas en línea y servicios gestionados, y líderes de adquisición de talento o adquisición de empleadores en APAC, EMEA y las Américas. Los encuestados pueden poner a prueba la interpretación de la evidencia secundaria, explicar las diferencias en la facturación de servicios y el tratamiento de canales, y verificar cómo la demanda de contratación se traduce en ingresos del proveedor. Cuando la evidencia sigue siendo incompleta, los analistas pueden comparar las respuestas entre los roles y regiones de los encuestados, volver a la fuente o encuestado relevante para aclaración, y triangular con las divulgaciones de los proveedores y los indicadores independientes del mercado laboral.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | APAC: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | EMEA: 34% |
| Actores más pequeños: 20% | Gerentes: 50% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El analista estima el gasto anual global de los empleadores de arriba hacia abajo, luego verifica los totales seleccionados con los resúmenes de ingresos de los proveedores, la evidencia de canales y las tarifas o facturaciones promedio muestreadas multiplicadas por los volúmenes de asignación. Las tasas de vacantes y los planes de contratación de los empleadores indican la probable demanda de asignaciones, el empleo y la actividad económica proporcionan una señal de demanda más amplia, los ingresos de dotación de personal y reclutamiento de los proveedores anclan los totales del mercado, y las publicaciones o suscripciones de plataformas ayudan a distinguir el acceso en línea de la entrega de agencia y gestionada. Las participaciones de servicio, canal, tamaño de cliente, sector y regional se construyen a partir de la combinación de ingresos reportados y los indicadores de demanda, con la nómina de dotación de personal temporal contada solo dentro de las facturaciones del proveedor y el trabajo gestionado o subcontratado superpuesto contado una sola vez. Una regresión multivariante puede relacionar los ingresos históricos del mercado con estos indicadores de demanda y proveedor, con análisis de escenarios para cambios materiales en la contratación o la combinación de servicios. Los encuestados primarios pueden verificar las variables y explicar los valores atípicos, mientras que las brechas en los resúmenes selectivos se retienen como rangos y se reconcilian con el total de arriba hacia abajo.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon los ingresos de los proveedores, las señales del mercado laboral y los indicadores de empleadores o canales, luego investigan grandes variaciones, unidades inconsistentes, facturación duplicada y cambios inexplicables en las participaciones de segmentos o regionales antes de la aprobación. Un segundo analista revisa la trazabilidad de las fuentes, los cálculos, el tratamiento del alcance y la lógica de previsión, y el equipo vuelve a contactar a una fuente o encuestado cuando una discrepancia material o una definición modificada podría alterar la estimación. Los datos se actualizan anualmente, se revisan entre ciclos cuando un evento material del mercado cambia la contratación o la entrega del servicio, y se verifican nuevamente en una revisión previa a la entrega actualizada.
Tamaño del Mercado de Reclutamiento de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de reclutamiento mide el gasto anual en servicios pagados que buscan, evalúan, corresponden, suministran o reclutan candidatos para los empleadores.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Las participaciones de servicio, canal, tamaño de cliente, sector y regional se construyen a partir de la combinación de ingresos reportados y los indicadores de demanda, con la nómina de dotación de personal temporal contada solo dentro de las facturaciones del proveedor y el trabajo gestionado o subcontratado superpuesto contado una sola vez.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 741,9 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercado A | 648,25 mil millones de USD (2025) | En su base de 2025, esta estimación es un 12,6% inferior al valor de este informe para 2027 de 741,9 mil millones de USD, 2 años después. Su estimación de 2025 utiliza una CAGR de previsión del 6,56% de 2026 a 2034, por debajo de la tasa de crecimiento 2027-2032 de este informe. |
| Editorial Global de Investigación de Mercado B | 624,99 mil millones de USD (2025) | En su base de 2025, esta estimación es un 15,8% inferior al valor de este informe para 2027 de 741,9 mil millones de USD, 2 años después. Su estimación de 2025 está acompañada de una CAGR de previsión del 6,4% de 2026 a 2032, por debajo de la tasa de crecimiento 2027-2032 de este informe. |
Los analistas de Mordor Intelligence triangulan los ingresos de los proveedores, las señales del mercado laboral y los indicadores de empleadores o canales, luego investigan grandes variaciones, unidades inconsistentes, facturación duplicada y cambios inexplicables en las participaciones de segmentos o regionales antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de reclutamiento?
El tamaño está proyectado para aumentar desde 741,9 mil millones de USD en 2027 hasta 1,05 billones de USD en 2032, registrando una CAGR del 7,12% entre 2027 y 2032.
¿Qué impulsa la demanda de servicios de reclutamiento externo?
La escasez de talento y la adopción de inteligencia artificial respaldan los servicios especializados. En la encuesta de 2025 de Employ, el 65% de los encuestados de reclutamiento en Estados Unidos utilizó inteligencia artificial para potenciar la tecnología de reclutamiento.
¿Cuál es el servicio de reclutamiento que representa el segmento más grande?
La dotación de personal temporal y por contrato representó el 38,18% de los ingresos globales de reclutamiento en 2026.
¿Qué empresas compiten en dotación de personal y reclutamiento?
Los principales participantes incluyen Adecco Group AG, Randstad NV, ManpowerGroup Inc., Recruit Holdings Co., Ltd. y Allegis Group, Inc., que proporcionan servicios de dotación de personal, reclutamiento o fuerza laboral.
¿Qué podría restringir la demanda de reclutamiento externo?
La cautela en la contratación de personal puede limitar los nuevos mandatos. En una encuesta de 2025, el 58% de los empleadores de Singapur planeaba congelar la plantilla en 2026 ante perspectivas empresariales inciertas, frente al 50% en 2024.
¿Qué regiones lideran los servicios de reclutamiento?
América del Norte lideró con el 36,47% de los ingresos globales de reclutamiento en 2026, mientras que Asia-Pacífico tiene previsto crecer más rápido con una CAGR del 8% entre 2027 y 2032.