
Tamaño y Participación del Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
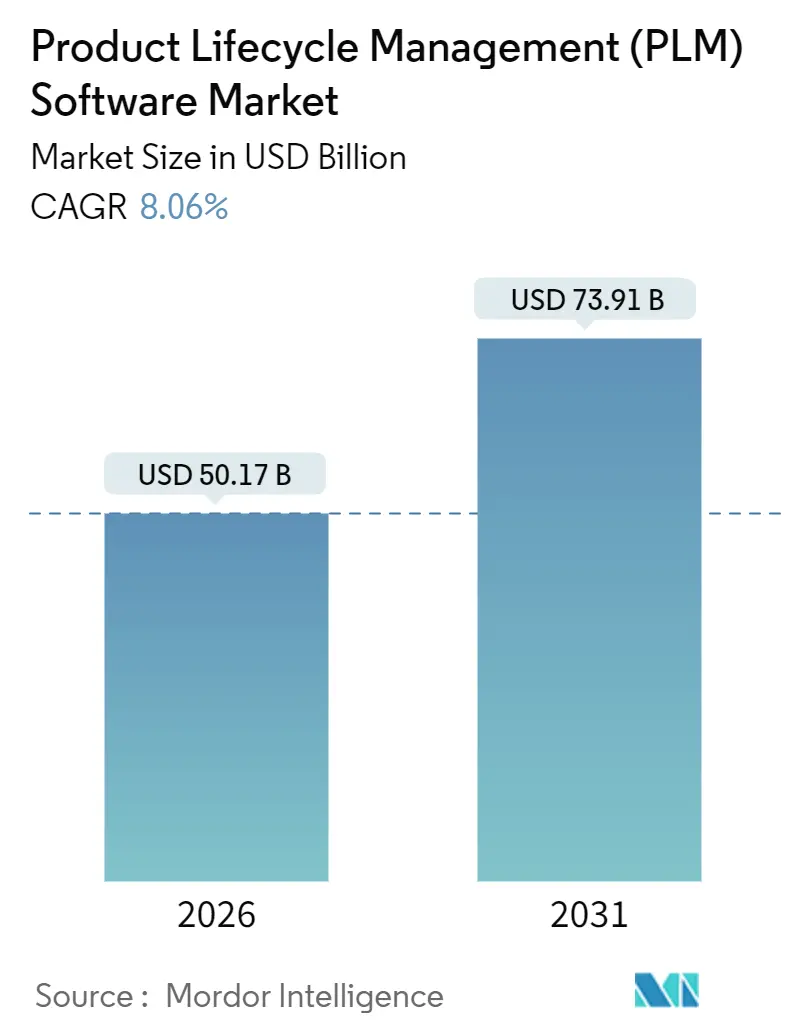
| Tamaño del Mercado (2026) | 50.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 73.91 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.06 % |
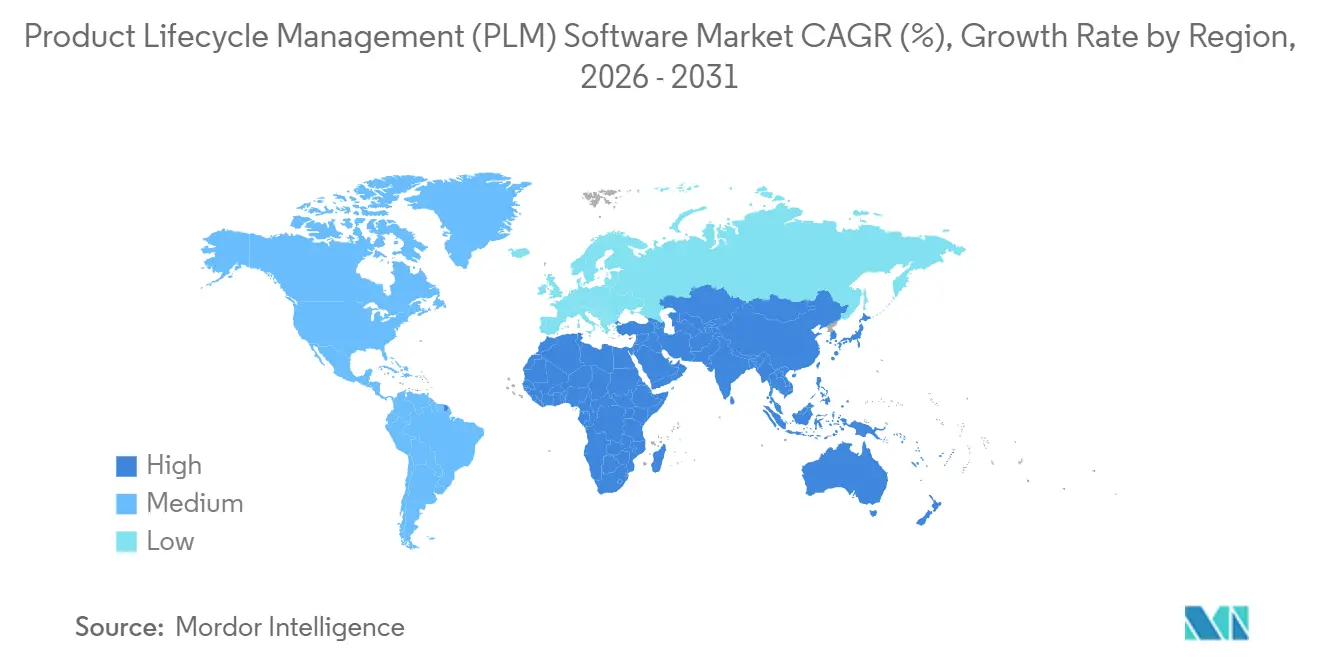
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
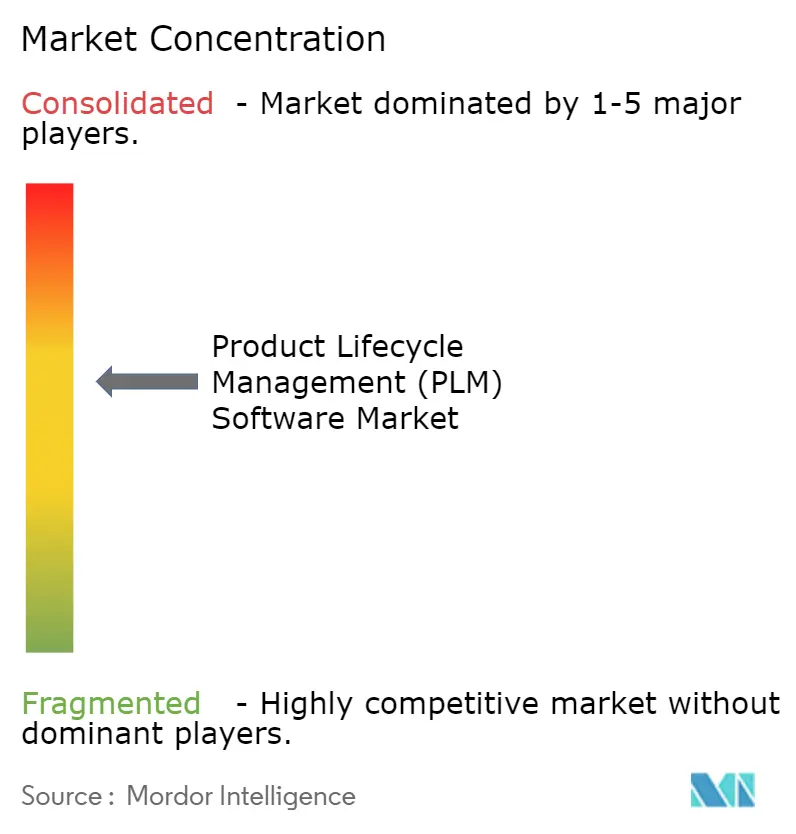
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM) por Mordor Intelligence
El tamaño del Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM) alcanzó USD 50,17 mil millones en 2026 y se proyecta que avance hasta USD 73,91 mil millones en 2031, reflejando una CAGR del 8,06% durante 2026-2031. Esta trayectoria está respaldada por la rápida adopción de la nube, la incorporación de copilotos de inteligencia artificial generativa en las cadenas de herramientas de ingeniería y las crecientes exigencias regulatorias de trazabilidad digital de extremo a extremo en la fabricación automotriz, aeroespacial, electrónica y de ciencias de la vida. Los fabricantes de primer nivel están migrando hacia plataformas SaaS a medida que el cómputo elástico reduce los cuellos de botella en simulación y la colaboración en tiempo real acorta los ciclos de revisión. Los proveedores establecidos se han movido agresivamente para incorporar capacidades de simulación, calidad y sostenibilidad mediante adquisiciones y extensiones de plataforma, mientras que las alternativas de código abierto ejercen presión sobre los precios, especialmente en regiones sensibles al costo. Las preocupaciones de ciberseguridad persisten, aunque la certificación continua frente a FedRAMP, ISO 27001 y SOC 2 Tipo II está reduciendo la reticencia entre las industrias reguladas. Las empresas del mercado medio, durante mucho tiempo frenadas por los desembolsos de capital inicial, ahora acceden a paquetes de microsuscripción que democratizan el acceso a los flujos de trabajo de PLM de mejor categoría.
Conclusiones Clave del Informe
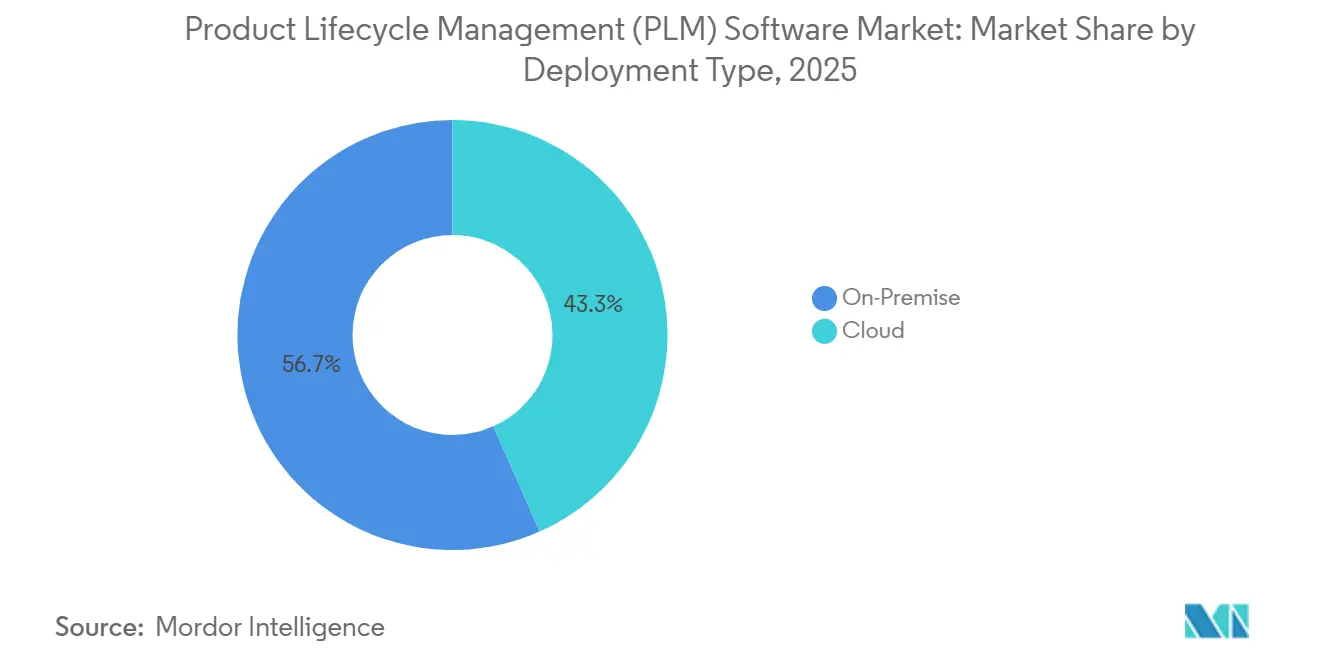
- Por tipo de implementación, la nube representó el 43,34% de los ingresos en 2025 y se prevé que crezca a una CAGR del 10,96% hasta 2031.
- Por tipo de solución, la gestión colaborativa de datos de producto mantuvo una participación de ingresos del 48,26% en 2025, mientras que la fabricación digital y la integración MES-PLM registra una CAGR del 9,32% hasta 2031.
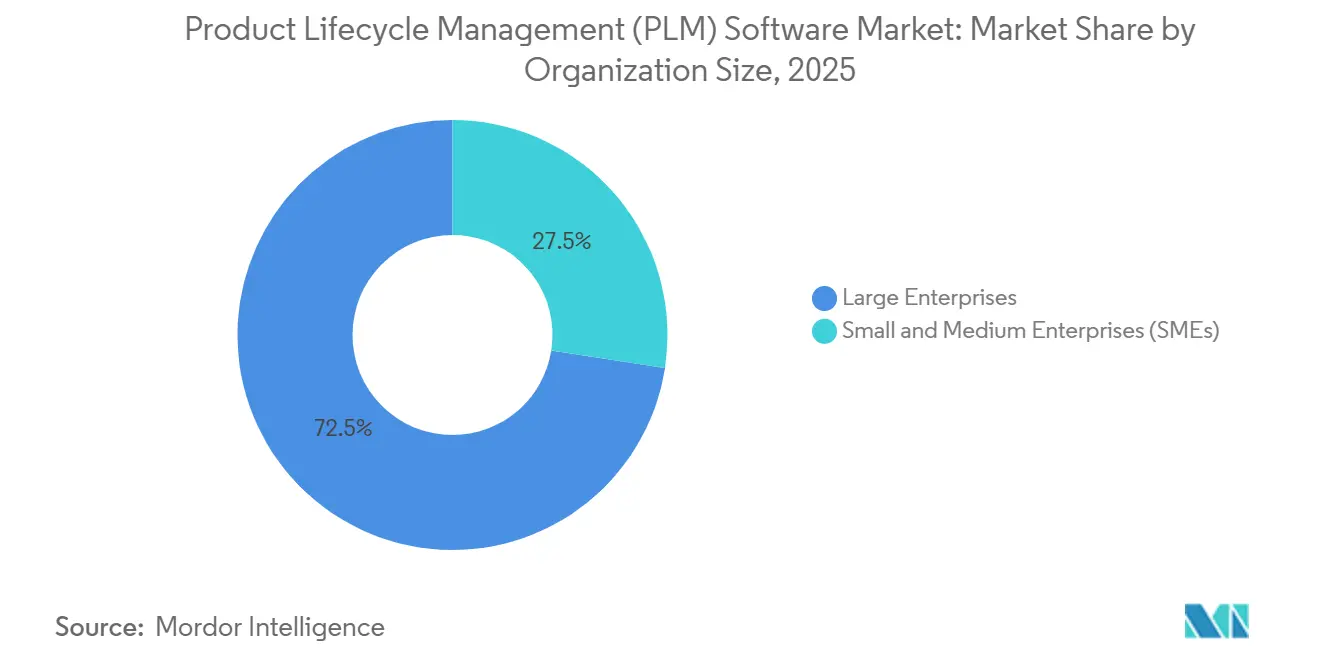
- Por tamaño de organización, las grandes empresas representaron el 72,54% de las implementaciones en 2025; las pequeñas y medianas empresas se están expandiendo a una CAGR del 11,84% durante 2026-2031.
- Por industria de usuario final, el sector automotriz y de transporte lideró con una participación de ingresos del 26,86% en 2025, mientras que la electrónica y la alta tecnología avanza a una CAGR del 9,56%.
- Por geografía, América del Norte capturó el 35,28% de los ingresos en 2025, aunque Asia Pacífico registra una CAGR del 10,44% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción de la nube como prioridad entre los fabricantes de primer nivel | +1.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente necesidad de un hilo digital de extremo a extremo | +1.5% | Global, más fuerte en los sectores aeroespacial y de defensa | Largo plazo (≥ 4 años) |
| Impulso regulatorio para la trazabilidad de productos y la presentación de informes de sostenibilidad | +1.2% | Europa (CSRD), América del Norte (FDA), Asia Pacífico (emergente) | Mediano plazo (2-4 años) |
| Copilotos de inteligencia artificial generativa que reducen los ciclos de órdenes de cambio de ingeniería | +1.4% | América del Norte y Europa como primeros adoptantes, Asia Pacífico siguiendo | Corto plazo (≤ 2 años) |
| Paquetes de PLM de microsuscripción para cadenas de valor de PyMEs | +0.9% | Global, con alta adopción en Asia Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Plataformas PLM de bajo código que democratizan los flujos de trabajo personalizados | +0.7% | Global, particularmente PyMEs en Asia Pacífico y mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de la Nube como Prioridad entre los Fabricantes de Primer Nivel
Las arquitecturas PLM nativas de la nube reducen la dependencia de los centros de datos propietarios y acortan los ciclos de revisión globales. Siemens informó que los ingresos recurrentes anuales en la nube alcanzaron el 49% de sus ARR de software de EUR 5.300 millones (USD 5.670 millones) en el cuarto trimestre fiscal de 2025, ilustrando la velocidad de las migraciones a SaaS. PTC prevé un crecimiento de ARR del 7-9% para 2026 a medida que se aceleran las implementaciones de Windchill+ SaaS. El elevado uso de la nube se debe al cómputo bajo demanda que escala las cargas de trabajo de diseño generativo sin sobreaprovisionamiento de hardware, mientras que el acceso en tiempo real para los proveedores reduce la latencia de las órdenes de cambio de ingeniería.
Creciente Necesidad de un Hilo Digital de Extremo a Extremo
Un hilo digital continuo vincula los requisitos, el CAD, la simulación, las instrucciones de fabricación y los datos de campo, permitiendo una retroalimentación de ciclo cerrado. El NIST publicó en 2024 un marco que insta a la adopción de STEP AP242 y esquemas relacionados para integrar los datos de PLM, ERP y MES.[1]Norbert Aschenbrenner, "Siemens informa sólidos resultados del cuarto trimestre de 2025", press.siemens.com Deloitte y Siemens formaron la Alianza de Hilo y Gemelo Digital para operacionalizar dichos marcos para clientes aeroespaciales y automotrices. Los primeros adoptantes reportan menor desperdicio, iteraciones de diseño más rápidas y preparación para auditorías a medida que los reguladores solicitan trazabilidad detallada de lo construido.
Impulso Regulatorio para la Trazabilidad de Productos y la Presentación de Informes de Sostenibilidad
La Directiva de Informes de Sostenibilidad Corporativa (CSRD) de la Unión Europea obliga al seguimiento de las emisiones de Alcance 3 a partir del ejercicio fiscal 2025, impulsando a los fabricantes a incorporar motores de evaluación del ciclo de vida directamente en los sistemas PLM.[2] Comisión Europea, "Directiva de Informes de Sostenibilidad Corporativa", finance.ec.europa.eu La guía preliminar de la FDA de EE. UU. de 2024 aclara que los sistemas PLM en la nube que sirven a los archivos de historial de diseño de dispositivos médicos deben cumplir con 21 CFR Parte 11, elevando el escrutinio de seguridad de los proveedores. Los mandatos de cumplimiento están impulsando a los sectores con mucho papel hacia los flujos de trabajo digitales para reducir la preparación de auditorías de semanas a horas.
Copilotos de Inteligencia Artificial Generativa que Reducen los Ciclos de Órdenes de Cambio de Ingeniería
El agente de Gestión de Cambios de Producto de Microsoft en Dynamics 365, lanzado en noviembre de 2024, analiza las dependencias de la lista de materiales y recomienda sustituciones cuando los proveedores emiten avisos de obsolescencia. IBM, Oracle y SAP también incorporaron asistentes de inteligencia artificial en sus suites PLM, reduciendo drásticamente las cargas de trabajo de documentación, validación y elaboración de instrucciones. Los fabricantes de electrónica, donde los ciclos de vida de los productos ahora abarcan solo 12-18 meses, encuentran que la gestión de cambios asistida por inteligencia artificial preserva los márgenes al minimizar los retrasos en el rediseño.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Brechas de interoperabilidad persistentes entre CAD heredado y PLM moderno | -1.1% | Global, particularmente en América del Norte y Europa con infraestructura heredada | Largo plazo (≥ 4 años) |
| Preocupaciones de ciberseguridad y fuga de propiedad intelectual en SaaS multiinquilino | -0.8% | Global, acentuado en los sectores aeroespacial, de defensa y de alta tecnología | Mediano plazo (2-4 años) |
| Crecientes pilas de gemelos digitales de código abierto que canibalizan las licencias de pago | -0.5% | Asia Pacífico y mercados emergentes con PyMEs sensibles al costo | Mediano plazo (2-4 años) |
| Controles de exportación de chips impulsados por políticas comerciales que interrumpen los ciclos de actualización de PLM | -0.6% | China y Asia Pacífico, con repercusiones en las cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Interoperabilidad Persistentes entre CAD Heredado y PLM Moderno
Los entornos CAD híbridos que abarcan CATIA, NX, SolidWorks y Creo introducen errores de traducción de datos al portarlos a repositorios en la nube. ITI documentó que el 30-40% de las migraciones aún requieren corrección manual, lo que infla los plazos de los proyectos. La adquisición de Altair por parte de Siemens en enero de 2025 apunta a una integración más estrecha de la simulación HyperWorks con Teamcenter, aunque los formatos neutros como STEP siguen siendo adoptados de manera desigual.
Preocupaciones de Ciberseguridad y Fuga de Propiedad Intelectual en SaaS Multiinquilino
Los atacantes ven la infraestructura SaaS compartida como un objetivo de alto valor. El parche crítico de Oracle de octubre de 2024 para Agile PLM corrigió CVE-2024-21287 y CVE-2024-20953, que permitían la ejecución remota de código.[3]Oracle, "Aviso de Actualización de Parche Crítico", oracle.com Los proveedores aeroespaciales regidos por la Certificación del Modelo de Madurez de Ciberseguridad del Departamento de Defensa de EE. UU. exigen cifrado de datos en reposo y opciones de inquilino dedicado para mitigar los riesgos de espionaje. Hasta que los proveedores satisfagan estos controles, los programas adversos al riesgo mantienen los conjuntos de datos sensibles en instalaciones locales a pesar del mayor costo total.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Implementación:
La Nube Gana Impulso a Pesar del Dominio LocalLas instalaciones locales representaron el 56,66% de los ingresos en 2025, un recordatorio de que los datos técnicos controlados y los contratos heredados aún anclan muchos programas. El segmento en la nube del mercado de software PLM está creciendo a una CAGR del 10,96% hasta 2031, impulsado por el cómputo elástico que absorbe los picos de simulación y apoya las revisiones de diseño globales. El tamaño del mercado de software PLM para implementaciones en la nube está previsto que se expanda de USD 21.750 millones en 2026 a USD 36.610 millones en 2031, subrayando un cambio irreversible hacia SaaS. Siemens señaló que los ARR en la nube igualaron el 49% de sus suscripciones de software a finales de 2025, confirmando la aceptación generalizada entre los fabricantes de primer nivel.
Las topologías híbridas han surgido como un compromiso pragmático. La propiedad intelectual sensible permanece detrás de los cortafuegos mientras que los portales de proveedores, el análisis de gemelos digitales y la simulación de alto rendimiento se trasladan a la nube. Autodesk atribuye a Fusion 360 un crecimiento de ingresos de fabricación del 15-16% en el ejercicio fiscal 2025 a medida que los fabricantes del mercado medio adoptaron licencias de pago por uso. Las implementaciones locales persistirán en defensa y farmacéutica, pero a medida que los proveedores de nube obtengan FedRAMP e ISO 27001, el crecimiento seguirá inclinándose hacia SaaS, remodelando la economía de soporte y actualización en todo el mercado de Software de Gestión del Ciclo de Vida del Producto (PLM).


Por Tipo de Solución:
El PDM Colaborativo Lidera Mientras la Fabricación Digital SurgeEl PDM colaborativo mantuvo una participación de ingresos del 48,26% en 2025 gracias a su papel central en el control de versiones, la gobernanza de cambios y la gestión de jerarquías de listas de materiales. Sin embargo, la fabricación digital y la integración MES-PLM es el segmento emergente, avanzando a una CAGR del 9,32%. El tamaño del mercado de Software de Gestión del Ciclo de Vida del Producto (PLM) atribuible a las soluciones de fabricación digital se anticipa que subirá de USD 8.130 millones en 2026 a USD 12.750 millones en 2031. Siemens integró Opcenter MES en Teamcenter para propagar los cambios de ingeniería a los programas del piso de producción, reduciendo el desperdicio vinculado a instrucciones de trabajo desactualizadas. Rockwell Automation logró una sinergia similar al alinear FactoryTalk con PTC Windchill.
Los complementos de simulación y análisis, ahora frecuentemente entregados como microservicios en la nube, refuerzan el atractivo de las suites integradas. Ansys introdujo solucionadores nativos de la nube que se conectan con Windchill y Teamcenter, comprimiendo la validación multifísica de semanas a días. La integración MCAD sigue siendo necesaria para la ingeniería de chasis automotriz, mientras que la gestión del ciclo de vida de aplicaciones se fortalece en la electrónica donde el firmware y el hardware deben coevolucionar. Los proveedores que agrupan PDM, MES y simulación bajo un solo contrato ganan fidelización, consolidando las ventajas de plataforma en todo el mercado de software PLM.
Por Tamaño de Organización:
Las Grandes Empresas Dominan Aunque las PyMEs AceleranLas grandes empresas mantuvieron el 72,54% de las implementaciones de 2025, reflejando la complejidad de los programas y el margen presupuestario. Sin embargo, las PyMEs representan la línea de expansión más rápida, con una CAGR del 11,84% hasta 2031. Los niveles basados en consumo tan bajos como USD 99 por usuario al mes, como Arena PLM, eliminan las barreras de costo y se alinean con los flujos de caja de los proyectos. El nivel de USD 25 por usuario de OpenBOM está atrayendo a fabricantes por contrato en Asia Pacífico y América del Sur. Para las PyMEs, las presiones regulatorias como el Reglamento de Maquinaria de la UE vigente en 2027 exigen archivos técnicos digitales, haciendo que la adopción de PLM sea inevitable.
El desarrollo de bajo código transforma la economía de personalización. Siemens Mendix permite a los desarrolladores ciudadanos crear flujos de trabajo de aprobación sin codificación especializada, un beneficio para las PyMEs con recursos limitados. Si bien las grandes empresas retendrán la mayor parte del gasto, la velocidad de las PyMEs inyecta diversidad en el Software de Gestión del Ciclo de Vida del Producto (PLM), alentando a los proveedores a perfeccionar los precios y la incorporación para capturar el valor de por vida.
Por Industria de Usuario Final:
El Sector Automotriz Lidera Mientras la Electrónica AceleraEl sector automotriz y de transporte capturó el 26,86% de los ingresos en 2025, anclado por la expansión de plataformas de vehículos eléctricos y las arquitecturas de vehículos definidos por software. La electrónica y la alta tecnología, mientras tanto, avanza a una CAGR del 9,56%. El tamaño del mercado de software PLM para la electrónica está previsto que supere los USD 12.800 millones en 2031, impulsado por el empaquetado avanzado y la demanda de aceleradores de inteligencia artificial. Qualcomm declaró que la automatización de diseño impulsada por inteligencia artificial dentro de su pila PLM redujo los plazos de los chipsets de redes de acceso de radio 5G en varios meses. Samsung adoptó flujos similares para el chip Snapdragon 8 Elite dentro del Galaxy S25 para controlar las cargas térmicas.
El sector aeroespacial y de defensa mantiene estrictos cumplimientos de AS9100 e ITAR, haciendo que el PLM seguro sea indispensable, mientras que las ciencias de la vida integran módulos ISO 13485 para el control del diseño. Las empresas de maquinaria industrial utilizan gemelos digitales alimentados por PLM para predecir fallos de componentes, reduciendo los costos de garantía. La arquitectura, la ingeniería y la construcción adoptan herramientas BIM adyacentes al PLM para la detección de conflictos. El auge de la electrónica, sin embargo, reduce los ciclos de vida a 12-18 meses, consolidando la ingeniería concurrente como un imperativo de supervivencia y aumentando la adopción en todo el mercado de software PLM.
Análisis Geográfico
Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM) en América del Norte
América del Norte mantuvo una participación de ingresos del 35,28% en 2025, liderada por infraestructuras de PLM consolidadas en los sectores automotriz, aeroespacial y de maquinaria industrial. La cuota de mercado del software PLM de la región refleja sólidos presupuestos de transformación digital y el cumplimiento temprano de las nuevas normas de ciberseguridad. Los fabricantes estadounidenses aprovechan los créditos fiscales para el gasto en I+D en la nube, facilitando las transiciones hacia el Software como Servicio. Los clústeres aeroespaciales canadienses recurren a consorcios público-privados para implementar pilotos de gemelos digitales que integran el PLM con datos de sensores de campo.
Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM) en Asia-Pacífico
Asia-Pacífico sigue siendo la región de mayor crecimiento, con una CAGR del 10,44% hasta 2031. El 14.º Plan Quinquenal de China subsidia activamente la implementación doméstica de PLM para reducir la dependencia de herramientas de ingeniería extranjeras. La misión de fabricación digital de India está impulsando tanto a los fabricantes de equipos originales nacionales como a los proveedores globales de primer nivel a unificar los datos de diseño y producción mediante PLM en modalidad de Software como Servicio. Los centros electrónicos de la ASEAN en Vietnam y Tailandia combinan la implementación de PLM con redes de fábricas 5G, facilitando iteraciones de diseño de PCB en grandes volúmenes.
Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM) en Europa
Europa aporta una demanda considerable, concentrada en Alemania, Francia y el Reino Unido. Los informes medioambientales impulsados por la CSRD están promoviendo la incorporación de complementos de evaluación del ciclo de vida en las suites de PLM, mientras que los principales actores de los sectores automotriz y aeroespacial actualizan sus sistemas para gestionar programas de propulsión de hidrógeno y movilidad aérea urbana. Los fabricantes por contrato de Europa del Este se integran en las cadenas de valor de la UE adoptando soluciones de PLM ligeras para cumplir con los requisitos de auditoría de sus clientes.
Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM) en Oriente Medio, África y América del Sur
América del Sur, Oriente Medio y África siguen siendo mercados incipientes pero prometedores. Los fabricantes brasileños de vehículos de combustible flexible implementan PLM para gestionar la ingeniería de variantes de etanol y gasolina. La Visión 2030 de Arabia Saudita financia corredores industriales digitales donde el PLM coordina la construcción de equipos modulares. Los reacondicionadores de equipos de telecomunicaciones en África evalúan el PLM en la nube para optimizar la logística de repuestos. Aunque los ingresos absolutos son inferiores, el aumento de las inversiones en proyectos de nueva construcción genera bolsas de crecimiento de dos dígitos en el Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM).

Panorama regulatorio
La regulación que afecta la adopción de software PLM se centra cada vez más en la garantía de ciberseguridad, la auditabilidad y la trazabilidad de los registros de productos utilizados en la fabricación regulada. En Estados Unidos, la Orden Ejecutiva 14028 y las directrices federales relacionadas sobre seguridad de la cadena de suministro de software han impulsado a los proveedores que atienden al sector público y programas afines a la defensa a fortalecer las prácticas de desarrollo seguro y proporcionar evidencia lista para procesos de contratación, mientras que NIST SP 800-171 Rev. 3 sigue siendo una base común para proteger la Información No Clasificada Controlada (CUI) en entornos de contratistas. El programa de Certificación del Modelo de Madurez de Ciberseguridad (CMMC) del Departamento de Defensa operacionaliza estos requisitos mediante evaluaciones de terceros y afirmaciones continuas, elevando la demanda de plataformas PLM que puedan demostrar controles de acceso basados en roles, registros de auditoría inmutables y colaboración gobernada.
En Europa, la sostenibilidad y la gobernanza de la IA están dando forma a las hojas de ruta de PLM. La presentación de informes de Alcance 3 impulsada por la CSRD, a partir del ejercicio fiscal 2025, ha acelerado la necesidad de capturar atributos del ciclo de vida y datos de proveedores dentro del hilo digital, acercando el PLM a los flujos de trabajo de presentación de informes de cumplimiento. La Ley de IA de la UE añade requisitos adicionales para los asistentes de ingeniería habilitados por IA y la automatización integrada en las cadenas de herramientas PLM, con categorías de alto riesgo que requieren evaluaciones de conformidad dentro de un calendario definido (incluido un hito de cumplimiento de agosto de 2026 mencionado en interpretaciones del sector y de política regulatoria). Ese calendario aumenta las expectativas de documentación técnica, supervisión humana y gobernanza de modelos dentro de los entornos de software de ingeniería.
Análisis de la cadena de valor
La cadena de valor del software PLM comienza con la propiedad intelectual de la plataforma central y las tecnologías habilitadoras (infraestructura en la nube, bases de datos, gestión de identidades y accesos, y herramientas de seguridad), y luego se extiende hacia el empaquetado de soluciones como PDM, flujo de trabajo, gestión de configuración/cambios, conexiones de simulación e integración con fabricación digital y MES. En etapas anteriores, las herramientas CAD/CAE/ECAD y MBSE suministran datos de autoría que deben normalizarse en los modelos de datos de PLM, y los estándares y esquemas como STEP AP242 se utilizan cada vez más para reducir la fricción de traducción entre entornos multi-CAD. En etapas intermedias, los proveedores de PLM y los socios hiperescaladores ofrecen implementaciones SaaS o híbridas, mientras que los integradores de sistemas y las consultorías especializadas gestionan la migración de datos, el diseño de procesos y la integración con ERP, MES y sistemas de calidad, lo que a menudo se convierte en la ruta crítica debido a la carga documentada de remediación manual en las migraciones de sistemas heredados a la nube.
En etapas posteriores, los fabricantes operacionalizan el PLM como columna vertebral de colaboración con proveedores y cumplimiento normativo, distribuyendo definiciones de productos controladas a cadenas de suministro escalonadas y conectando los cambios de ingeniería con la producción y el servicio. Los movimientos recientes de las plataformas también apuntan a una creciente capa de IA en toda la cadena: Propel Software anunció la disponibilidad en producción del Protocolo de Contexto de Modelo (MCP) en junio de 2026 para conectar plataformas empresariales de IA con datos de productos en vivo, lo que refleja cómo los agentes de IA y la inteligencia externa se están convirtiendo en parte del consumo de PLM. La captura de valor proviene cada vez más de suites y ecosistemas integrados (mercados, conectores preconstruidos y plantillas de dominio), mientras que persisten cuellos de botella en torno a la interoperabilidad, las exigencias de acreditación de seguridad en programas regulados y la escasez de competencias en transformación de PLM necesarias para implementar un verdadero hilo digital en toda la organización.
Panorama Competitivo
El mercado de software PLM está moderadamente concentrado. Siemens, Dassault Systèmes y PTC controlaron un estimado del 40-45% de los ingresos en 2025. Siemens adquirió Altair Engineering por USD 10.600 millones en enero de 2025 para fusionar la simulación multifísica con Teamcenter y fortalecer su cartera Xcelerator. Dassault extendió 3DEXPERIENCE a módulos de calidad ISO 13485, abordando los flujos de trabajo de dispositivos médicos. PTC agudizó su enfoque en SaaS desinvirtiendo activos de análisis no esenciales y redirigiendo capital hacia la profundidad de funciones de Windchill+.
Las empresas emergentes explotan los espacios en blanco. Aras ofrece arquitectura abierta con suscripción perpetua, atrayendo a proveedores automotrices que buscan agilidad en las actualizaciones. El diseño nativo de Salesforce de Propel unifica los datos de producto y cliente en un único inquilino SaaS, resonando con las empresas emergentes de hardware que enfatizan la velocidad de comercialización. Los marcos de código abierto como Eclipse Sirius y OpenBOM socavan los precios de lista, obligando a los actores establecidos a justificar las primas mediante una integración más estrecha, contenido de cumplimiento y soporte 24/7.
La diferenciación tecnológica está migrando desde el PDM de referencia hacia copilotos de inteligencia artificial específicos de dominio, configuración sin código y marcos regulatorios preempaquetados. Los proveedores compiten por obtener autorizaciones FedRAMP High y atestaciones SOC 2 Tipo II, requisitos previos para las licitaciones en aeroespacial, defensa y ciencias de la vida. El incidente de seguridad de Oracle en octubre de 2024 destacó el riesgo reputacional de los fallos, reforzando la demanda del mercado de una higiene de seguridad demostrable. La presión competitiva se intensificará a medida que la inteligencia artificial comoditice las funciones de nivel básico, desplazando la batalla hacia la amplitud del ecosistema y la profundidad del modelo de datos en todo el mercado de software PLM.
Líderes de la Industria de Software de Gestión del Ciclo de Vida del Producto (PLM)
Siemens AG
SAP SE
Autodesk Inc.
PTC Inc.
Dassault Systèmes SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM)
- Siemens AG
- Dassault Systems SE
- PTC Inc.
- SAP SE
- Autodesk Inc.
- Oracle Corporation
- IBM Corporation
- ANSYS Inc.
- Aras Corporation
- Arena (SaaS by PTC)
- Infor Inc.
- Hexagon AB
- Bentley Systems Inc.
- Altair Engineering Inc.
- Propel Software
- IFS AB
- HCLTech xLMCloud
- Accenture Industry X
- OpenBOM
- Propulsion-PLM
- Centric Software
- CONTACT Software
Lea el análisis de las empresas de software de gestión del ciclo de vida del producto (plm)

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante es que la trazabilidad digital impulsada por el cumplimiento normativo y la presentación de informes de sostenibilidad se están convirtiendo en requisitos operativos en lugar de ejercicios periódicos de documentación. La CSRD de la UE, con la presentación de informes de Alcance 3 a partir del ejercicio fiscal 2025, está llevando los atributos del ciclo de vida, los datos de proveedores y la trazabilidad tal como se construyó más profundamente hacia el PLM, creando un espacio en blanco para los proveedores que integran la evaluación del ciclo de vida, la colaboración con proveedores y los flujos de trabajo de presentación de informes gobernados en la plataforma central. En entornos regulados, la presión de contratación derivada de marcos como NIST SP 800-171 Rev. 3 y CMMC eleva la demanda de implementaciones de PLM con controles de acceso demostrables y registros de auditoría. Esto respalda ofertas diferenciadas en torno a la tenencia segura, controles listos para certificación y empaquetado estandarizado de evidencia para auditorías.
Otra oportunidad es la expansión del PLM más allá de la fabricación discreta hacia entornos de productos definidos por software y de red con ciclos más rápidos, donde los datos de productos, las configuraciones y la gobernanza de cambios cruzan los límites organizacionales. Evidencia de este cambio incluye a Ericsson utilizando Dassault Systèmes 3DEXPERIENCE con SIMULIA CST Studio Suite para centralizar las bibliotecas y bases de datos de componentes de antenas para el desarrollo de productos de telecomunicaciones, y operadores de telecomunicaciones que utilizan hilos digitales basados en PLM durante la integración de fusiones para estandarizar catálogos, precios y modificaciones de ingeniería. Las inversiones de los proveedores que integran la inteligencia de la cadena de suministro en los flujos de trabajo del ciclo de vida abren aún más grupos de valor en el diseño consciente del abastecimiento y la recalificación rápida de componentes, alineando el PLM con los requisitos de resiliencia que influyen cada vez más en las decisiones de ingeniería junto con la logística.
Recent Industry Developments in Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM)
- Junio de 2026: Siemens anunció un nuevo flujo de trabajo de diseño de sistemas eléctricos 3D en su software Capital que se integra con Teamcenter. La actualización refuerza la colaboración multidominio entre datos de ingeniería eléctrica y mecánica dentro del PLM, apoyando una mayor continuidad del hilo digital para productos electromecánicos.
- Mayo de 2026: Siemens se asoció con Xometry y reveló una inversión minoritaria de 50 millones de USD para integrar inteligencia de cadena de suministro nativa de IA en el ecosistema Siemens Xcelerator. Acercar las señales de abastecimiento y fabricabilidad a los flujos de trabajo de ingeniería expande el PLM desde la gobernanza del diseño hacia una toma de decisiones más temprana y consciente del suministro.
- Agosto de 2024: SAP e Hilti ampliaron su colaboración para llevar las capacidades de gestión del ciclo de vida del producto a la nube, posicionando al PLM más cerca de los procesos empresariales y de bases de usuarios más amplias. Este movimiento destaca el enfoque continuo de los proveedores en la entrega en la nube y una integración más estrecha entre el PLM y los sistemas empresariales adyacentes para organizaciones de productos globales.


Mercado de Software de Gestión del Ciclo de Vida del Producto (PLM) Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos obtenidos por el software de gestión del ciclo de vida del producto (PLM) que ayuda a las empresas a gestionar los datos y procesos del producto desde el concepto y diseño iniciales hasta la fabricación, el servicio y el fin de vida útil, ofrecido como licencias locales o suscripciones en la nube.
Exclusiones del alcance: No contabilizamos herramientas CAD puras, editores independientes de BOM ni desarrollos internos personalizados que no sean ofertas comerciales de software PLM.
Descripción general de la segmentación
- Por Tipo de Implementación
- Local
- Nube
- Por Tipo de Solución
- PDM Colaborativo / cPDM
- PLM con Integración MCAD
- Simulación y Análisis
- Fabricación Digital e Integración MES-PLM
- ALM / SLM
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (PyMEs)
- Por Industria de Usuario Final
- Automotriz y Transporte
- Aeroespacial y Defensa
- Electrónica y Alta Tecnología
- Maquinaria Industrial y Equipos Pesados
- Arquitectura, Ingeniería y Construcción
- Ciencias de la Vida y Dispositivos Médicos
- Bienes de Consumo Envasados / Comercio Minorista
- Otras Industrias de Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando lo que los compradores realmente pagan por el software PLM y cómo esos presupuestos se reflejan en los datos públicos. Revisamos fuentes como los expedientes de la Comisión de Bolsa y Valores de EE. UU. (SEC), la Oficina de Análisis Económico y la Oficina de Estadísticas Laborales de EE. UU. para indicadores relevantes de gasto en TI, series macroeconómicas de la OCDE y el Banco Mundial, y el contexto amplio de fabricación digital y estándares de organismos como NIST e ISO. Esto ayuda a mantener el límite del mercado vinculado a los ingresos por software, en lugar de desviarse hacia servicios de ingeniería más amplios.
También utilizamos informes anuales, transcripciones de resultados, documentación de productos, notas de casos de clientes y cobertura de prensa acreditada para comprender los cambios en el empaquetado, la migración a la nube y los patrones típicos de renovación. Cuando una empresa revela partidas limitadas, se utilizan bases de datos financieras y de inteligencia de pago para normalizar los períodos de presentación de informes y la presentación de la moneda. Esta lista es ilustrativa, y se utilizaron muchas otras fuentes públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba nuestros supuestos documentales frente a cómo se compra y despliega el PLM en programas reales. Hablamos con editores de software, socios de canal e implementación, y usuarios empresariales en las principales regiones para confirmar el ritmo de adopción, los cambios en los precios en la nube y las tasas de vinculación de módulos, y luego incorporamos esos hallazgos al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 16% | APAC: 48% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores más pequeños: 22% | Gerentes: 49% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construye utilizando una lógica de arriba hacia abajo, en la que las bolsas de gasto en software se reconstruyen por región e industria, y luego se filtran según la penetración de PLM y la participación típica del presupuesto de PLM dentro de la TI de ingeniería y fabricación. Para mantener los totales realistas, los resultados se corroboran con verificaciones selectivas de abajo hacia arriba, como el muestreo de divulgaciones de ingresos de proveedores, señales del canal de socios y precios de licencias o suscripciones muestreados multiplicados por los puestos activos estimados en industrias clave.
Algunos insumos importantes en este mercado incluyen la combinación entre nube y local, el precio promedio de suscripción por usuario (y cómo aumenta con módulos adicionales), el comportamiento de renovación y abandono de los contratos empresariales, las tendencias de la plantilla de ingeniería en sectores intensivos en fabricación, y el ritmo de los programas de fabricación digital y productos conectados que atraen al PLM hacia la pila central. Cuando una verificación de abajo hacia arriba presenta brechas, las piezas faltantes se manejan mediante rangos conservadores anclados a divulgaciones de pares, y luego se ajustan a través de la retroalimentación de las entrevistas.
La previsión se basa principalmente en el análisis de escenarios, ya que la adopción y los precios pueden cambiar rápidamente cuando se acelera la migración a la nube o se retrasan grandes programas. Primero proyectamos los factores clave, como la combinación de nube, el crecimiento de puestos y la progresión de precios, y luego los incorporamos a las previsiones de ingresos, que se revisan con las expectativas de expertos recopiladas en discusiones primarias.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones, no solo releyendo la misma fuente dos veces. Nuestro equipo compara los resultados con señales independientes, como las tendencias de ingresos de software divulgadas, las señales de crecimiento de suscripciones en la nube y los indicadores regionales de actividad de fabricación e ingeniería, y luego investiga cualquier variación que parezca demasiado elevada dada la situación de la demanda.
Antes de la aprobación final, el modelo pasa por revisiones escalonadas de analistas para que los límites del alcance, el tratamiento de la moneda y el comportamiento de las series temporales se mantengan coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de precios, nuevos requisitos de cumplimiento o grandes cambios en las preferencias de implementación. Justo antes de la entrega, se completa una revisión final para que los clientes obtengan la visión más actual respaldada por la evidencia más reciente.
Tamaño del mercado de software de gestión del ciclo de vida del producto de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el software PLM pueden parecer muy diferentes entre sí, incluso cuando todos intentan describir el mismo espacio. Las diferencias suelen provenir de cómo cada estudio traza la línea entre software y servicios, cómo se anualizan las suscripciones en la nube, y qué módulos se tratan como PLM frente a herramientas de ingeniería adyacentes.
Las divulgaciones de ingresos y las señales de renovación, junto con la retroalimentación del canal sobre el número de puestos y los escalones de precios, se utilizan como verificaciones que mantienen a Mordor Intelligence anclada a un grupo de demanda de PLM exclusivamente de software a partir de 2026 en 50,17 mil millones de USD. Una vez establecidos esos anclajes, la dispersión frente a otras cifras suele explicarse por lo que se añade en los márgenes, la velocidad con la que se supone que suben los precios y la frecuencia con la que se actualiza el modelo para los cambios en la combinación de implementación y el momento de la conversión de moneda.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 50,17 mil millones de USD (2026) | |
| Consultora global A | 29,00 mil millones de USD (2024) | Utiliza un año base anterior y una instantánea de 2024 más restringida, y su alcance parece mezclar en algunos lugares el lenguaje de software con el de servicios profesionales, lo que puede comprimir el total exclusivo de software según cómo se contabilicen los servicios. |
| Grupo de investigación sectorial B | 34,70 mil millones de USD (2024) | Cubre el mercado de PLM más amplio, incluidos los servicios, y el valor reportado para 2024 puede subir o bajar en comparación con el dimensionamiento exclusivo de software según cómo se contabilicen los ingresos por implementación y servicios gestionados, y cómo se reconozcan los ingresos por suscripción en la nube. |
En conjunto, la tabla muestra que la selección del año y los límites de alcance son las palancas más importantes para el dimensionamiento de PLM, y pueden superar los supuestos de crecimiento puro. Al mantener el modelo trazable a la mecánica de los ingresos por software (anualización de suscripciones, vinculación de módulos y combinación de implementación) y luego volver a verificar esos supuestos con señales reales de compra, podemos presentar un tamaño de mercado que sea más fácil de reproducir y explicar paso a paso.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de software PLM?
El tamaño del mercado de software PLM se situó en USD 50.170 millones en 2026 y se prevé que alcance USD 73.910 millones en 2031.
¿Qué modelo de implementación está creciendo más rápido?
El PLM basado en la nube es el modelo de implementación de más rápido crecimiento, registrando una CAGR del 10,96% hasta 2031, a medida que los fabricantes se alejan de los servidores locales.
¿Qué segmento de la industria se expandirá más rápidamente?
Se proyecta que la electrónica y la alta tecnología crecerá a una CAGR del 9,56%, impulsada por el empaquetado avanzado, el 5G y los ciclos de diseño de aceleradores de inteligencia artificial.
¿Por qué las PyMEs están adoptando PLM ahora?
Los precios de microsuscripción y la entrega en la nube eliminan los costos de infraestructura iniciales, permitiendo a las PyMEs acceder a funcionalidades de nivel empresarial bajo demanda.
¿Por qué son importantes los mandatos regulatorios para la adopción de PLM?
Normativas como la CSRD de la UE y el 21 CFR Parte 11 de la FDA de EE. UU. requieren una trazabilidad granular del producto, impulsando a las empresas a digitalizar los registros de diseño dentro de los sistemas PLM.
¿Cómo afecta la inteligencia artificial generativa a los flujos de trabajo de PLM?
Los copilotos de inteligencia artificial generativa automatizan el análisis de órdenes de cambio, la generación de requisitos y la elaboración de instrucciones de trabajo, reduciendo los ciclos de ingeniería y la carga de documentación.
¿El mercado está fragmentado o consolidado?
Con los cinco principales proveedores manteniendo aproximadamente el 55% de la participación de ingresos, el panorama está moderadamente consolidado pero sigue abierto a competidores de nicho y de código abierto.
Última actualización de la página el:


