
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
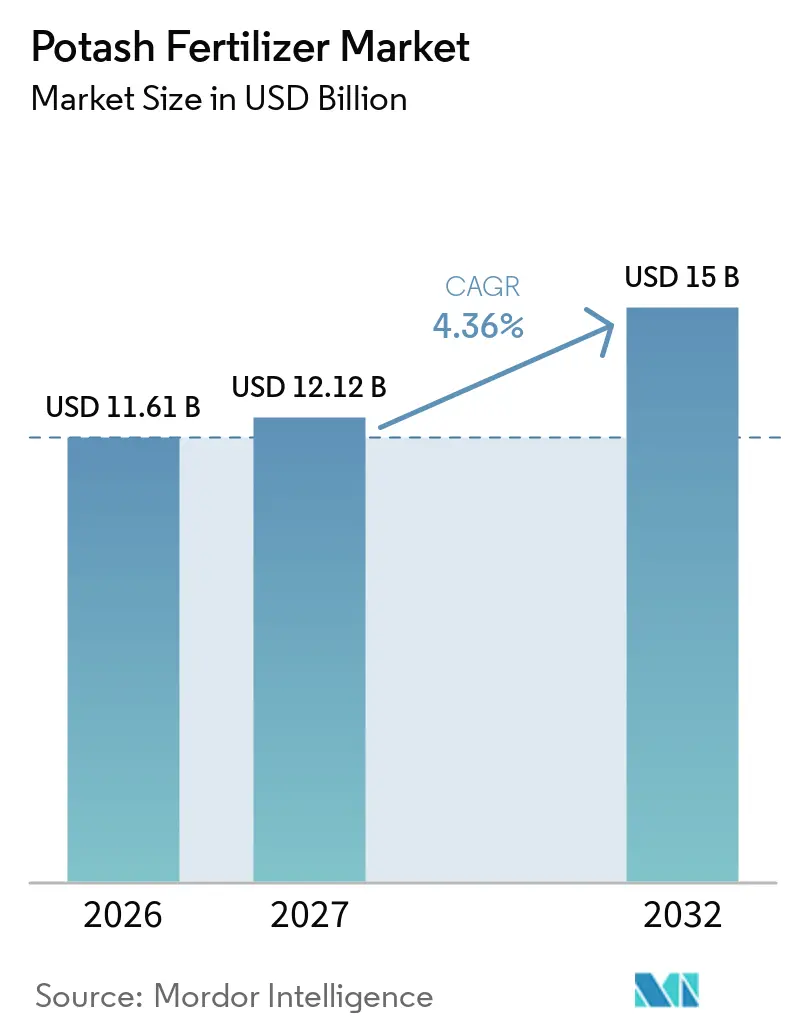
| Tamaño del Mercado (2027) | 12.12 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fertilizantes Potásicos por Mordor Intelligence
El tamaño del mercado de fertilizantes de potasa fue valorado en 11,61 mil millones de USD en 2026 y se prevé que crezca desde 12,12 mil millones de USD en 2027 hasta 15,00 mil millones de USD en 2032, a una CAGR del 4,36% entre 2027 y 2032. El agotamiento persistente de potasio en los suelos agrícolas, agravado por la cosecha récord de granos y semillas oleaginosas de 2025, ha impulsado una mayor extracción de nutrientes y una mayor demanda de reposición para el ciclo de aplicación de 2026. Los envíos mundiales de potasa aumentaron por cuarto año consecutivo hasta 74,5 millones de toneladas métricas en 2025, lo que refleja la recuperación del mercado a pesar de las anteriores disrupciones comerciales. Con una base de suministro concentrada, factores como los flujos comerciales redirigidos, los plazos de los contratos y los costos de flete continúan influyendo en los precios en los principales mercados importadores. En respuesta, los principales productores están aprovechando la automatización, el control de costos y las expansiones de capacidad por fases para crear una ventaja competitiva sobre los nuevos participantes. Este enfoque en la eficiencia operativa y la resiliencia subraya el énfasis del mercado en la escala y la disciplina de márgenes, garantizando un crecimiento sostenido y la estabilidad.
Conclusiones Clave del Informe
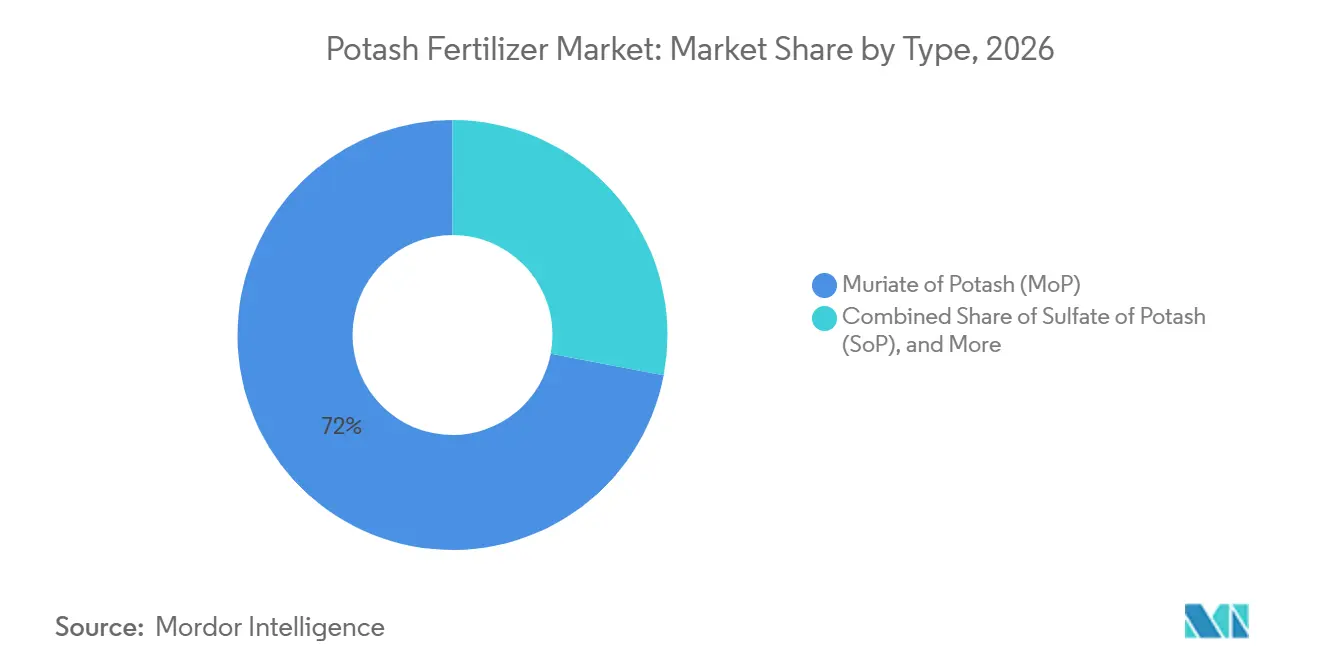
- Por tipo, el muriato de potasa representó la mayor participación en el tamaño del mercado de fertilizantes de potasa, con un 72,0% en 2026, mientras que el sulfato de potasa se proyecta como el segmento de mayor crecimiento, registrando una CAGR del 5,9% entre 2027 y 2032.
- Por modo de aplicación, la aplicación al suelo tuvo la mayor participación de mercado con un 61,0% en 2026, mientras que la fertigación se proyecta como el segmento de mayor crecimiento, expandiéndose a una CAGR del 6,4% entre 2027 y 2032.
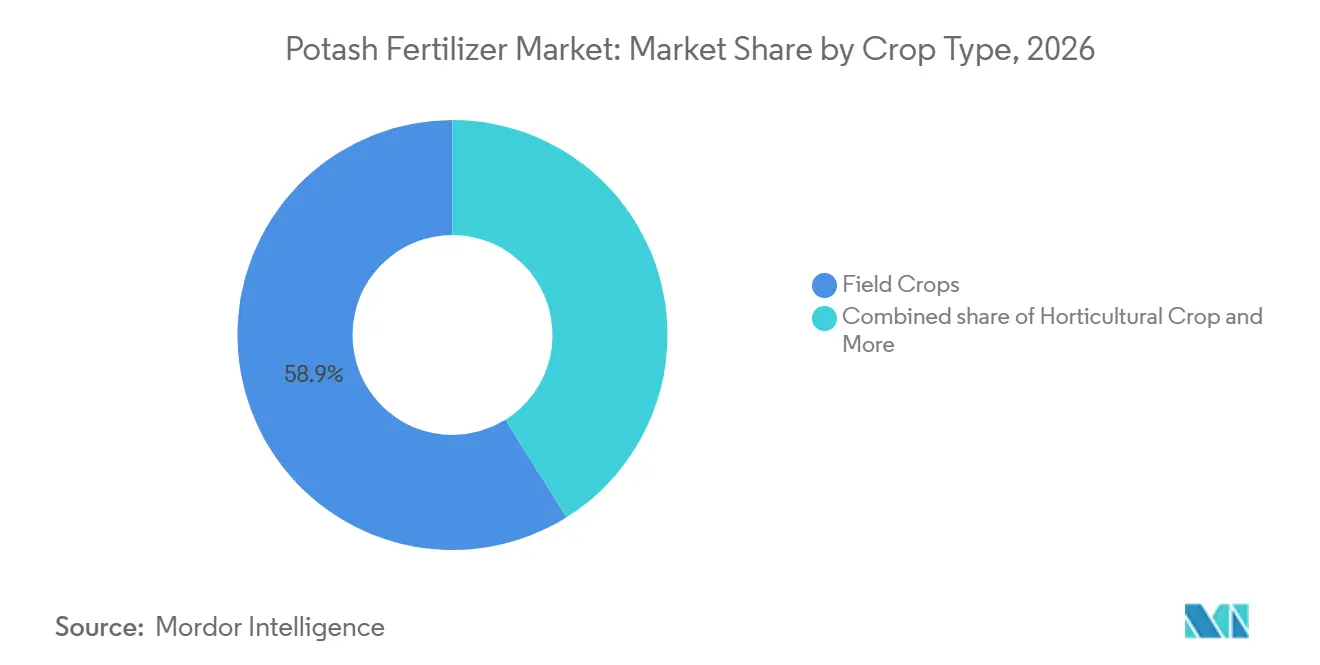
- Por tipo de cultivo, los cultivos de campo representaron el segmento más grande, con un 58,9% de la participación del mercado de fertilizantes de potasa en 2026, mientras que los cultivos hortícolas se prevé que sean el segmento de mayor crecimiento, con una CAGR del 6,2% entre 2027 y 2032.
- Por geografía, Asia-Pacífico dominó el mercado con una participación del 41,9% en 2026 y también se prevé que sea el mercado regional de mayor crecimiento, registrando una CAGR del 5,5% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Agotamiento de Potasio en el Suelo bajo Cultivos de Alta Intensidad | +1.8% | Global, con concentración en Asia-Pacífico, América del Sur y África Subsahariana | Largo plazo (≥ 4 años) |
| Gestión de Nutrientes de Precisión más Amplia y Aplicación a Tasa Variable | +0.7% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Expansión de la Horticultura Sensible al Cloruro y los Cultivos Especializados | +0.9% | Global, más fuerte en Asia-Pacífico, Europa Mediterránea y América del Sur | Mediano plazo (2-4 años) |
| Programas de Seguridad Alimentaria y Apoyo a Fertilizantes que Sostienen la Fertilización Equilibrada | +0.7% | Asia, África y Oriente Medio | Corto plazo (≤ 2 años) |
| El Crecimiento en Cultivos Protegidos y Riego por Goteo Favorece los Grados de Potasa Solubles | +0.5% | Oriente Medio, Asia-Pacífico y Europa Mediterránea | Mediano plazo (2-4 años) |
| Demanda Industrial Emergente Proveniente de Cavernas de Sal para Almacenamiento de Hidrógeno y Usos Vinculados a la Salmuera | +0.2% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Agotamiento de Potasio en el Suelo bajo Cultivos de Alta Intensidad
El mercado de fertilizantes de potasa está impulsado por el agotamiento del potasio en los sistemas agrícolas de alta intensidad. En 2024, una investigación publicada en Nature Food destaca que el 20% de los suelos agrícolas mundiales presentan una deficiencia grave de potasio, siendo las regiones más afectadas el Sudeste Asiático, América Latina y África Subsahariana[1]. Nutrien eKonomics reporta déficits anuales de potasio de 60 kilogramos por hectárea en la Llanura Indo-Gangética y 50 kilogramos por hectárea en las Pampas Occidentales de Argentina, lo que subraya el rápido agotamiento causado por los cultivos intensivos. Además, en 2024, los hallazgos de Nature Food muestran que casi el 80% de los cultivos de arroz y el 70% de los cultivos de maíz en ensayos en campo en Indonesia respondieron positivamente al fertilizante de potasio, incluso en áreas que aún no presentaban deficiencia crítica. Los datos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) también mostraron un superávit promedio global de solo 7 kilogramos por hectárea en tierras de cultivo, con África ya en déficit, lo que mantiene el piso de demanda del mercado de fertilizantes de potasa estructuralmente firme. Estos factores enfatizan colectivamente la necesidad estructural de fertilizantes de potasa para abordar el agotamiento de nutrientes del suelo y sostener la productividad agrícola.
Gestión de Nutrientes de Precisión más Amplia y Aplicación a Tasa Variable
El mercado de fertilizantes de potasa está siendo impulsado cada vez más por los avances en la colocación de nutrientes en lugar de la expansión de volumen. Un ensayo del Servicio de Estadísticas Agrícolas del USDA de 2025 reveló que los sistemas de fertilización a tasa variable redujeron el uso total de fertilizantes entre un 13,4% y un 28,3% en comparación con la aplicación uniforme, al tiempo que abordaban eficazmente las deficiencias de nutrientes dentro de los campos. Este enfoque descubre el agotamiento oculto que los programas estándar suelen pasar por alto, lo que permite tomar decisiones de compra informadas. En consecuencia, la gestión de precisión fomenta un patrón de uso más consistente y específico, fortaleciendo la calidad de la demanda en las regiones donde la agronomía digital está ampliamente adoptada.
Expansión de la Horticultura Sensible al Cloruro y los Cultivos Especializados
El creciente enfoque en frutas, verduras, frutos secos y otros cultivos de alto valor está mejorando la composición de valor dentro del mercado de fertilizantes de potasa. Según la Asociación Internacional de Fertilizantes, se prevé que el uso global de óxido de potasio crezca un 10% entre 2024 y 2028, con la demanda de cultivos especializados desempeñando un papel significativo en este crecimiento[2]. La sensibilidad de estos cultivos a la salinidad y al daño por cloruro está impulsando a los agricultores hacia grados de potasa a base de sulfato o solubles. K+S Aktiengesellschaft informó en 2025 que el precio promedio global del fertilizante premium desde 2023 se vende a precios un 17% más altos que el Cloruro de Potasio estándar, lo que refleja la preferencia del mercado por soluciones de potasio específicas para cada cultivo. Este cambio mejora el segmento premium del mercado, creando una capa de valor más sólida más allá de la demanda masiva tradicional.
Programas de Seguridad Alimentaria y Apoyo a Fertilizantes que Sostienen la Fertilización Equilibrada
Las políticas públicas son cruciales para sostener el mercado de fertilizantes de potasa, especialmente en regiones donde la asequibilidad impacta la seguridad alimentaria. La Asociación Internacional de Fertilizantes informó que Indonesia aumentó su asignación de fertilizantes subsidiados de 4,7 millones de toneladas métricas a 9,6 millones de toneladas métricas en 2024, manteniendo la disponibilidad hasta 2026 con un descuento del 20%. Las Perspectivas Agrícolas OCDE-FAO 2025-2034 destacaron que una reducción del 20% en el suministro de fertilizantes de nitrógeno, fósforo y potasio en 2025 podría elevar el índice de precios de alimentos de la FAO en un 6% entre 2025 y 2028[3]. Esta sensibilidad refuerza la importancia de la fertilización equilibrada, lo que hace políticamente difícil reducirla en las principales naciones productoras de alimentos. Como resultado, los programas de apoyo garantizan la estabilidad del mercado, incluso en medio de precios fluctuantes de los cultivos o costos de importación, salvaguardando tanto la seguridad alimentaria como la asequibilidad de los fertilizantes.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Perturbación Geopolítica y Derivada de Sanciones en la Oferta de Exportación Concentrada | -1.5% | Global, con mayor impacto en Brasil, India, China y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Volatilidad en Fletes, Puertos y Distribución Interior en Rutas Comerciales Dependientes de Importaciones | -0.8% | América Latina, Asia Meridional y Sudoriental, y Sudáfrica | Corto plazo (≤ 2 años) |
| Agronomía Regenerativa y Programas de Eficiencia de Nutrientes que Reducen la Intensidad de Aplicación Generalizada | -0.6% | América del Norte, Europa y Australia | Largo plazo (≥ 4 años) |
| Altos Costos de Ácido Sulfúrico y Energía que Limitan la Adopción de Potasa Especializada | -0.5% | Global, especialmente China, Europa e India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Perturbación Geopolítica y Derivada de Sanciones en la Oferta de Exportación Concentrada
La concentración de exportaciones plantea un desafío crítico para el mercado de fertilizantes de potasa, ya que Canadá, Rusia y Bielorrusia poseen colectivamente más del 70% de las reservas mundiales de potasa en 2025, según señala Nature Food. Esta dependencia deja al mercado muy vulnerable a las interrupciones comerciales. K+S Aktiengesellschaft reportó una caída en las ventas globales de potasa de 77 millones de toneladas métricas en 2021 a 63,7 millones de toneladas métricas en 2022, seguida de una recuperación a 78,1 millones de toneladas métricas en 2024, impulsada por el redireccionamiento del comercio. Sin embargo, el marco comercial revisado ha introducido desafíos logísticos, mayor complejidad y complejidades de contraparte, lo que dificulta la planificación de adquisiciones para los importadores y perpetúa la incertidumbre del mercado.
Volatilidad en Fletes, Puertos y Distribución Interior en Rutas Comerciales Dependientes de Importaciones
La logística es un factor crítico de costo y tiempo para el mercado de fertilizantes de potasa, con tres cuartas partes de la demanda mundial de potasa dependiente de las importaciones, según Nutrien. La fiabilidad del flete es esencial, ya que los retrasos en las operaciones portuarias o el transporte interior pueden interrumpir la entrega oportuna, lo que hace que los agricultores pierdan las ventanas clave de aplicación. Este desafío es particularmente agudo en los sistemas agrícolas dependientes de importaciones, donde los fertilizantes deben recorrer largas distancias desde los puertos hasta los campos. Tales interrupciones generan anticipaciones de demanda, ajustes de inventario y mayor volatilidad en los precios de entrega, lo que subraya la importancia de una logística eficiente para estabilizar el mercado de fertilizantes de potasa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Liderazgo del Mercado del Cloruro de Potasio Enmascara la Trayectoria de Crecimiento más Rápida del Sulfato de PotasioEl cloruro de potasio (MOP) representó el 72,0% de la participación del mercado de fertilizantes de potasa en 2026, convirtiéndose en el segmento de tipo más grande, impulsado por su bajo costo de nutrientes, su compatibilidad con la distribución mecánica y su facilidad de uso en mezclas NPK estándar. El costo de extracción bruta en mina de The Mosaic Company es de solo 71 USD por tonelada en el tercer trimestre de 2025, lo que refuerza su ventaja de costo para los cultivos de campo. ICL Group Ltd. destacó que el precio final de mercado en Brasil alcanza los 355 USD debido al costoso transporte marítimo, el procesamiento adicional en forma granular y la oferta y demanda del mercado global en el mismo período, lo que refleja una fuerte demanda de importaciones a pesar de la sensibilidad al precio en el segmento a granel.
El sulfato de potasio (SOP) se prevé que crezca a una CAGR del 5,9% de 2027 a 2032, convirtiéndolo en el segmento de más rápido crecimiento del mercado de fertilizantes de potasa. Su composición libre de cloruro lo hace ideal para cultivos de alto valor como frutas, verduras y frutos secos, lo que subraya la importancia de la nutrición específica por cultivo. Sin embargo, estas características premium limitan la adopción del SOP en cultivos extensivos, al tiempo que respaldan mejores márgenes en horticultura irrigada y cultivos permanentes. El segmento «Otros», que incluye nitrato de potasio y carbonato de potasio, sigue siendo un nicho, pero ofrece potencial de crecimiento en fertirrigación, alimentación foliar y sistemas de producción controlada, complementando el giro más amplio del mercado hacia aplicaciones especializadas.



Por Modo de Aplicación:
Dominio de la Aplicación al Suelo, Impulso de la FertigaciónLa aplicación al suelo representó el 61,0% de los ingresos del mercado de fertilizantes de potasa en 2026, convirtiéndose en el método de aplicación dominante debido a su simplicidad y adecuación para las explotaciones extensivas. Sin embargo, se prevé que la fertirrigación crezca a una CAGR del 6,4% de 2027 a 2032, impulsando un cambio hacia la entrega precisa de nutrientes en sistemas irrigados. La adopción del riego por goteo y microrriego permite a los agricultores aplicar potasio en dosis pequeñas y frecuentes, mejorando el momento de la nutrición y la absorción por parte de las plantas, lo cual es fundamental para las verduras, los huertos y los cultivos en invernadero, donde el rendimiento y la calidad dependen de la aplicación oportuna de nutrientes.
Este cambio hacia la fertirrigación está alterando la mezcla de productos, favoreciendo los grados solubles de sulfato y nitrato sobre los insumos a granel con alto contenido de cloruro, aumentando así el valor unitario incluso con cambios mínimos en el volumen de nutrientes por hectárea. Si bien la aplicación foliar sigue siendo un método correctivo de nicho que requiere múltiples aplicaciones durante la temporada, el mercado en general está evolucionando. La fertirrigación añade una capa de demanda premium al mercado de fertilizantes de potasa, complementando la gran base de aplicación al suelo y apoyando un crecimiento de volumen constante junto con un crecimiento de valor acelerado en sistemas agrícolas de alta gestión.
Por Tipo de Cultivo:
Base de Cultivos de Campo, Repunte de los Cultivos HortícolasLos cultivos de campo representaron el 58,9% de la participación del mercado de fertilizantes de potasa en 2026, convirtiéndolos en el segmento de tipo de cultivo más grande, impulsados por su papel fundamental en la agricultura mundial. Experimentos de campo a largo plazo realizados en China demostraron que la aplicación equilibrada de nitrógeno, fósforo y potasio (NPK) mejoró significativamente los rendimientos de trigo, maíz y arroz en comparación con los tratamientos de nitrógeno y fósforo (NP). Un ensayo de 31 años realizado por la Academia de Ciencias Agrícolas de Henan y publicado en octubre de 2024 confirmó que la fertilización equilibrada continua con NPK estabilizó los rendimientos de grano y mejoró el contenido de proteínas en las rotaciones de trigo de invierno y maíz de verano. Estos hallazgos subrayan la importancia sostenida de los cereales y las semillas oleaginosas para impulsar la demanda de potasa, ya que la reposición de nutrientes sigue siendo fundamental para mantener la productividad agrícola y la fertilidad del suelo.
Se prevé que los cultivos hortícolas crezcan a una CAGR del 6,2% de 2027 a 2032, convirtiéndolos en el segmento de tipo de cultivo de más rápido crecimiento en el mercado de fertilizantes de potasa. Este crecimiento se atribuye a los altos requerimientos de potasio de las frutas, verduras y otros cultivos de alto valor, donde una gestión eficaz de los nutrientes desempeña un papel fundamental en la mejora del rendimiento, la calidad, la vida útil y la tolerancia al estrés. La expansión del cultivo de productos hortícolas, junto con la creciente adopción de prácticas de fertilización de precisión, continúa impulsando la demanda de fertilizantes de potasa. Aunque el segmento representa una participación menor del consumo total de fertilizantes, su mayor intensidad de nutrientes y su fuerte enfoque en la mejora de la calidad se prevé que respalden un crecimiento superior al promedio durante todo el período de pronóstico.

Análisis Geográfico
Mercado de Fertilizantes de Potasa de Asia-Pacífico
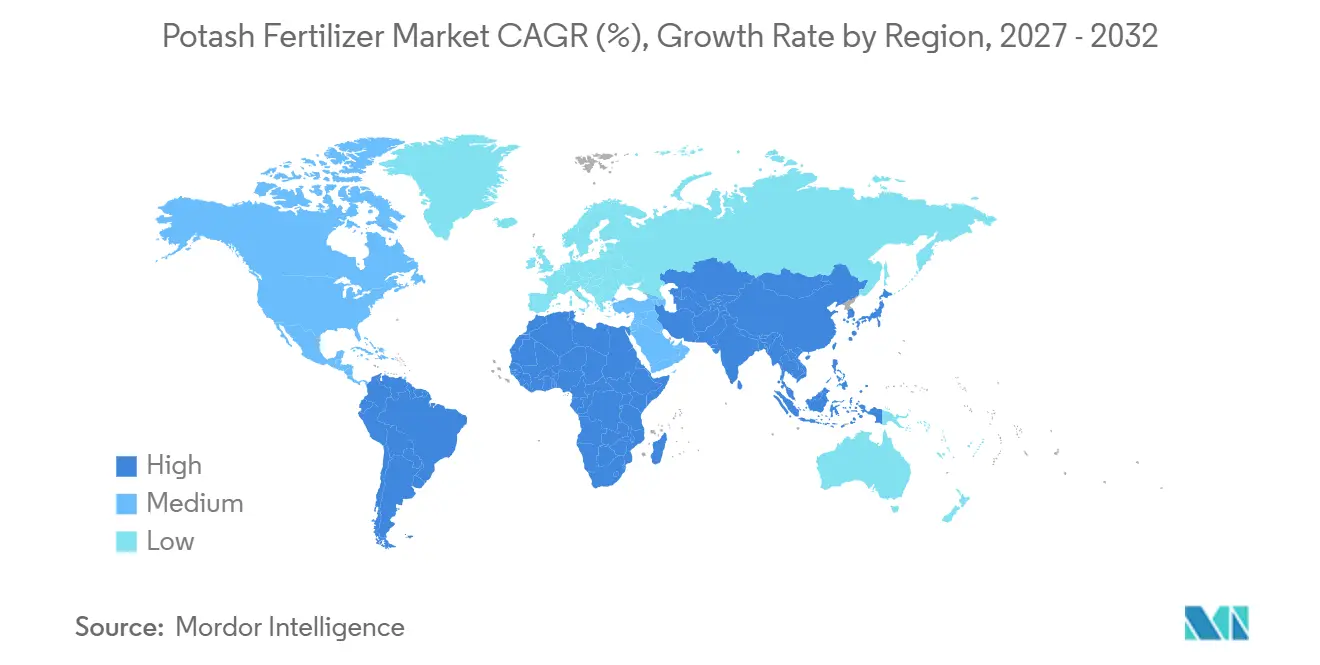
Asia-Pacífico representó la mayor participación del mercado de fertilizantes de potasa, con un 41,9% en 2026. También se proyecta que la región sea el mercado de más rápido crecimiento, registrando una CAGR del 5,5% durante 2027–2032. China e India siguen siendo los principales centros de demanda, respaldados por sus grandes sectores agrícolas y la necesidad de mejorar la productividad de los cultivos para satisfacer la creciente demanda de alimentos. En el Sudeste Asiático, países como Indonesia y Malasia continúan impulsando el consumo a través del cultivo extensivo de plantaciones y cultivos alimentarios, en particular palma aceitera, arroz y productos hortícolas. La favorable economía de los cultivos, la mayor conciencia sobre la gestión de nutrientes y las iniciativas gubernamentales orientadas a mejorar la productividad agrícola se prevé que sostengan una fuerte demanda de fertilizantes de potasa en toda la región.
Mercado de Fertilizantes de Potasa de América del Norte
Se proyecta que América del Norte experimente un crecimiento constante durante 2027–2032, impulsado por los avances en agronomía de precisión, una sólida base de producción nacional y la resiliencia ante las disrupciones del suministro. Los proyectos de expansión de capacidad, incluido el desarrollo continuo de la mina Bethune de K+S Aktiengesellschaft y la puesta en marcha del proyecto Jansen Etapa 1 de BHP Group Limited, se prevé que fortalezcan la disponibilidad de suministro regional y respalden el crecimiento del mercado a largo plazo.
Mercado de Fertilizantes de Potasa de EMEA y América del Sur
Se proyecta que América del Sur, liderada por Brasil, mantenga un crecimiento saludable, impulsado por la creciente demanda de fertilizantes proveniente del cultivo de soja, maíz y caña de azúcar. Se proyecta que África y el Medio Oriente crezcan más rápido que el promedio mundial, respaldados por las crecientes inversiones en seguridad alimentaria, infraestructura de riego e iniciativas de agricultura comercial. Se anticipa que Europa se expanda a un ritmo comparativamente más lento debido a los mercados agrícolas maduros, la alta eficiencia en el uso de fertilizantes y las estrictas regulaciones de gestión de nutrientes. En conjunto, estas regiones presentan importantes oportunidades de crecimiento, respaldadas por la expansión agrícola, la mejora de las prácticas agrícolas y las inversiones continuas a lo largo de la cadena de valor de los fertilizantes.
Ediciones regionales
Panorama Competitivo
Concentración del Mercado
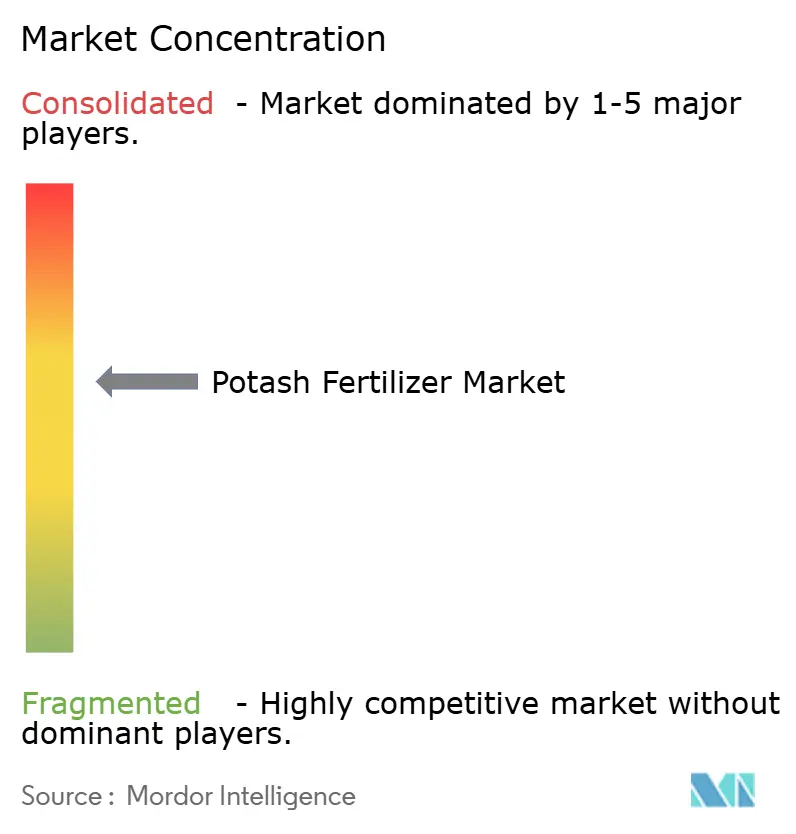
El mercado de fertilizantes de potasa está moderadamente concentrado, con los cinco principales productores manteniendo una participación significativa del mercado global en 2026. Nutrien Ltd. lideró el mercado, seguida de JSC Belaruskali, Uralkali PJSC, The Mosaic Company y K+S Aktiengesellschaft. Los seis mayores productores mantienen la concentración del mercado al tiempo que permiten la competencia en nichos. La automatización, el control de costos y la expansión selectiva han surgido como estrategias competitivas clave, con Nutrien Ltd. aprovechando la automatización para reducir los costos en efectivo controlables por tonelada métrica en 2024, lo que demuestra las ventajas operativas de la escala.
Los desarrollos estratégicos en 2025 y 2026 reflejan un enfoque en la expansión disciplinada para asegurar posiciones de mercado. ICL Group Ltd. aseguró un contrato en diciembre de 2025 para suministrar 750.000 toneladas métricas de potasa a China en 2026 a USD 348 por tonelada métrica, con opción a 330.000 toneladas métricas adicionales, reforzando su presencia en un mercado importador crítico. Arab Potash Company PLC avanzó en su Proyecto de Expansión Sur por USD 1,1 mil millones, con el objetivo de aumentar la capacidad anual a 3,7 millones de toneladas métricas para 2029. De manera similar, EuroChem Group AG avanzó con la construcción de la Fase 2 en su Complejo de Potasa Usolskiy, con el objetivo de alcanzar una capacidad total de 4,7 millones de toneladas métricas por año para 2027. Estos movimientos subrayan la importancia de la escala, la seguridad del suministro y el acceso a contratos para mantener la ventaja competitiva.
BHP Group Limited representa un nuevo participante significativo, con la Etapa 1 de Jansen completada en un 75% a enero de 2026, con inicio de producción previsto para mediados de 2027 con una capacidad planificada de 4,2 millones de toneladas métricas por año. Su estimación de capital de la Etapa 1 aumentada a USD 8,4 mil millones señala un fuerte compromiso de convertirse en un proveedor importante. Mientras tanto, proveedores regionales y especializados más pequeños como Intrepid Potash, Inc., Compass Minerals International Inc., Sociedad Química y Minera de Chile S.A. y Haifa Group mantienen posiciones competitivas en nichos premium donde la fiabilidad logística y los grados de alta pureza son críticos. Estas dinámicas destacan un mercado que, si bien está concentrado en la cima, sigue siendo competitivo a través de la especialización, la calidad del servicio y el rendimiento de entrega regional, enfatizando el equilibrio entre la escala y las oportunidades de nicho.
Líderes de la Industria de Fertilizantes Potásicos
-
Nutrien Ltd.
-
JSC Belaruskali
-
Uralkali PJSC
-
The Mosaic Company
-
K+S Aktiengesellschaft
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fertilizantes de Potasa Empresas cubiertas en este informe
- Nutrien Ltd.
- Uralkali PJSC
- The Mosaic Company
- K+S Aktiengesellschaft
- ICL Group Ltd.
- EuroChem Group AG
- JSC Belaruskali
- Arab Potash Company PLC
- Compass Minerals International Inc.
- Intrepid Potash, Inc.
- Sinofert Holdings Limited
- Sociedad Química y Minera de Chile S.A.
- Yara International ASA
- Qinghai Salt Lake Industry Co., Ltd.
- SDIC Xinjiang Luobupo Potash Co., Ltd.
Desarrollos recientes de la industria en Mercado de Fertilizantes de Potasa
- Enero de 2026: BHP Group Limited actualizó la inversión total de la Etapa 1 de Jansen a USD 8,4 mil millones, incluidas las contingencias, frente a los USD 7,0 mil millones a USD 7,4 mil millones de julio de 2025. El proyecto está completado en un 75%, con la primera producción confirmada para mediados de 2027 a 4,2 millones de toneladas métricas por año. BHP Group Limited también reveló que está avanzando en la construcción de la Etapa 2 y proporcionará una estimación de capital actualizada de la Etapa 2 en el cuarto trimestre del año fiscal 2026.
- Mayo de 2025: El Primer Ministro de Jordania inauguró el Proyecto de Expansión Sur de Arab Potash Company PLC por USD 1,1 mil millones. Se proyecta que la expansión aumente la capacidad de producción anual de 740.000 toneladas métricas a 3,7 millones de toneladas métricas, con ingeniería preparatoria en el segundo semestre de 2025 y el inicio de la construcción en 2026.
- Abril de 2024: EuroChem Group AG inició la construcción de la Fase 2 en su Complejo de Potasa Usolskiy, que incluye una nueva línea de flotación de 1,8 millones de toneladas métricas por año. Combinado con un tercer pozo en construcción, la capacidad total de Usolskiy tiene como objetivo alcanzar 4,7 millones de toneladas métricas por año para 2027.
Alcance del Informe Global del Mercado de Fertilizantes Potásicos
El fertilizante potásico es un material rico en potasio, como el cloruro de potasio (MoP) o el sulfato de potasio (SoP), extraído de depósitos naturales de sal. Proporciona potasio (K) esencial a las plantas, el cual es vital para la regulación del agua, la fotosíntesis, la resistencia a enfermedades y la mejora del rendimiento y la calidad de los cultivos. Los fertilizantes potásicos reponen el potasio extraído del suelo durante la cosecha. El Informe del Mercado de Fertilizantes Potásicos está segmentado por Tipo (Cloruro de Potasio (MoP), Sulfato de Potasio (SoP) y Otros), por Modo de Aplicación (Fertigación, Foliar y Suelo), por Tipo de Cultivo (Cultivos de Campo, Cultivos Hortícolas y Césped y Ornamentales), y por Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas Métricas).
Resumen de la segmentación
Por Tipo
| Cloruro de Potasio (MoP) |
| Sulfato de Potasio (SoP) |
| Otros |
Por Modo de Aplicación
| Fertigación |
| Foliar |
| Suelo |
Por Tipo de Cultivo
| Cultivos de Campo |
| Cultivos Hortícolas |
| Césped y Ornamentales |
Por Geografía
| América del Norte | Canadá |
| México | |
| Estados Unidos | |
| Resto de América del Norte | |
| Europa | Francia |
| Alemania | |
| Italia | |
| Países Bajos | |
| Rusia | |
| España | |
| Ucrania | |
| Reino Unido | |
| Resto de Europa | |
| Asia-Pacífico | Australia |
| Bangladés | |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Pakistán | |
| Filipinas | |
| Tailandia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| América del Sur | Argentina |
| Brasil | |
| Resto de América del Sur | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Nigeria |
| Sudáfrica | |
| Resto de África |
| Por Tipo | Cloruro de Potasio (MoP) | |
| Sulfato de Potasio (SoP) | ||
| Otros | ||
| Por Modo de Aplicación | Fertigación | |
| Foliar | ||
| Suelo | ||
| Por Tipo de Cultivo | Cultivos de Campo | |
| Cultivos Hortícolas | ||
| Césped y Ornamentales | ||
| Por Geografía | América del Norte | Canadá |
| México | ||
| Estados Unidos | ||
| Resto de América del Norte | ||
| Europa | Francia | |
| Alemania | ||
| Italia | ||
| Países Bajos | ||
| Rusia | ||
| España | ||
| Ucrania | ||
| Reino Unido | ||
| Resto de Europa | ||
| Asia-Pacífico | Australia | |
| Bangladés | ||
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Pakistán | ||
| Filipinas | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Argentina | |
| Brasil | ||
| Resto de América del Sur | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Nigeria | |
| Sudáfrica | ||
| Resto de África | ||
Definición de mercado
- NIVEL DE ESTIMACIÓN DEL MERCADO - Las estimaciones del mercado para los distintos tipos de fertilizantes se han realizado a nivel de producto y no a nivel de nutriente.
- TIPOS DE NUTRIENTES CUBIERTOS - Todos los Fertilizantes Potásicos
- TASA PROMEDIO DE APLICACIÓN DE NUTRIENTES - Se refiere al volumen promedio de nutriente consumido por hectárea de tierra agrícola en cada país.
- TIPOS DE CULTIVOS CUBIERTOS - Cultivos de Campo: Cereales, Leguminosas, Oleaginosas y Cultivos de Fibra. Horticultura: Frutas, Verduras, Cultivos de Plantación y Especias, Césped y Ornamentales
| Palabra clave | Definición |
|---|---|
| Fertilizante | Sustancia química aplicada a los cultivos para garantizar sus requerimientos nutricionales, disponible en diversas formas como gránulos, polvos, líquidos, solubles en agua, etc. |
| Fertilizante Especializado | Utilizado para mejorar la eficiencia y la disponibilidad de nutrientes, aplicado a través del suelo, foliar y fertigación. Incluye fertilizantes de liberación controlada (CRF), fertilizantes de liberación lenta (SRF), fertilizantes líquidos y fertilizantes solubles en agua. |
| Fertilizantes de Liberación Controlada (CRF) | Recubiertos con materiales como polímero, polímero-azufre y otros materiales como resinas para garantizar la disponibilidad de nutrientes al cultivo durante todo su ciclo de vida. |
| Fertilizantes de Liberación Lenta (SRF) | Recubiertos con materiales como azufre, neem, etc., para garantizar la disponibilidad de nutrientes al cultivo durante un período más prolongado. |
| Fertilizantes Foliares | Comprenden tanto fertilizantes líquidos como solubles en agua aplicados mediante aplicación foliar. |
| Fertilizantes Solubles en Agua | Disponibles en diversas formas, incluidos líquidos, polvos, etc., utilizados en el modo de aplicación foliar y de fertigación de fertilizantes. |
| Fertigación | Fertilizantes aplicados a través de diferentes sistemas de riego como riego por goteo, microrriego, riego por aspersión, etc. |
| Amoníaco Anhidro | Utilizado como fertilizante, inyectado directamente en el suelo, disponible en forma líquida gaseosa. |
| Superfosfato Simple (SSP) | Fertilizante fosfatado que contiene únicamente fósforo con un contenido menor o igual al 35%. |
| Superfosfato Triple (TSP) | Fertilizante fosfatado que contiene únicamente fósforo con un contenido superior al 35%. |
| Fertilizantes de Eficiencia Mejorada | Fertilizantes recubiertos o tratados con capas adicionales de diversos ingredientes para hacerlos más eficientes en comparación con otros fertilizantes. |
| Fertilizante Convencional | Fertilizantes aplicados a los cultivos mediante métodos tradicionales que incluyen la aplicación al voleo, la colocación en hileras, la incorporación al suelo mediante labranza, etc. |
| Micronutrientes Quelados | Fertilizantes de micronutrientes recubiertos con agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes Líquidos | Disponibles en forma líquida, utilizados principalmente para la aplicación de fertilizantes a los cultivos mediante métodos foliar y de fertigación. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos disponibles del mercado. Mediante un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la fijación de precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos del mercado, las variables y las conclusiones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en distintos niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




