
Análisis del Mercado de Polipropileno por Mordor Intelligence
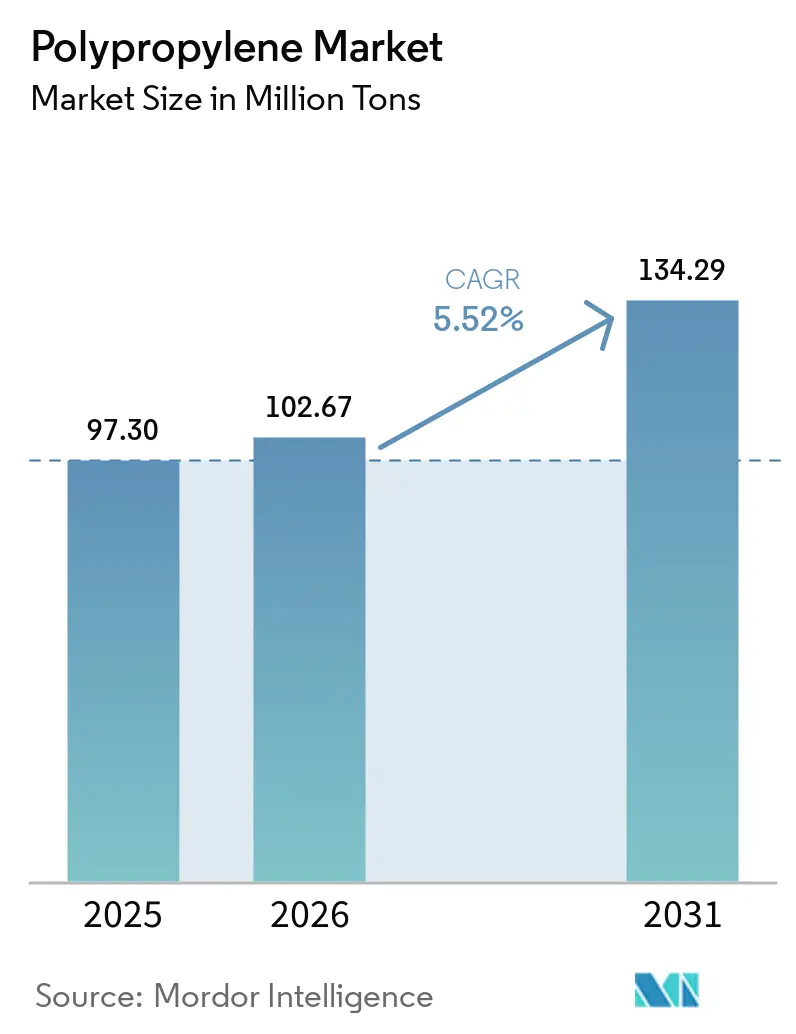
Se proyecta que el tamaño del mercado de polipropileno se expanda desde 102,7 millones de toneladas en 2026 y 108,3 millones de toneladas en 2027 hasta 139,2 millones de toneladas para 2032, registrando una CAGR del 5,14% entre 2027 y 2032.
Las bolsas de polipropileno (PP) monomaterial y el aligeramiento de vehículos respaldan la demanda al vincular el rendimiento del material con aplicaciones consolidadas. Las respuestas competitivas combinan la fabricación en China con la formulación de especialidades y la colaboración con convertidores. La demanda de los convertidores enfrenta presión cuando los clientes se resisten al traslado de costos o cuando otra resina se adapta mejor al envase completo. Los requisitos de material reciclado añaden una prueba comercial al vincular las oportunidades futuras con la calificación de la materia prima y las condiciones específicas del producto. Convertir la capacidad de fabricación en demanda recurrente de resina depende de asegurar las especificaciones de PP en los productos terminados, en particular las bolsas monomaterial y los interiores de vehículos ligeros.
Conclusiones Clave del Informe
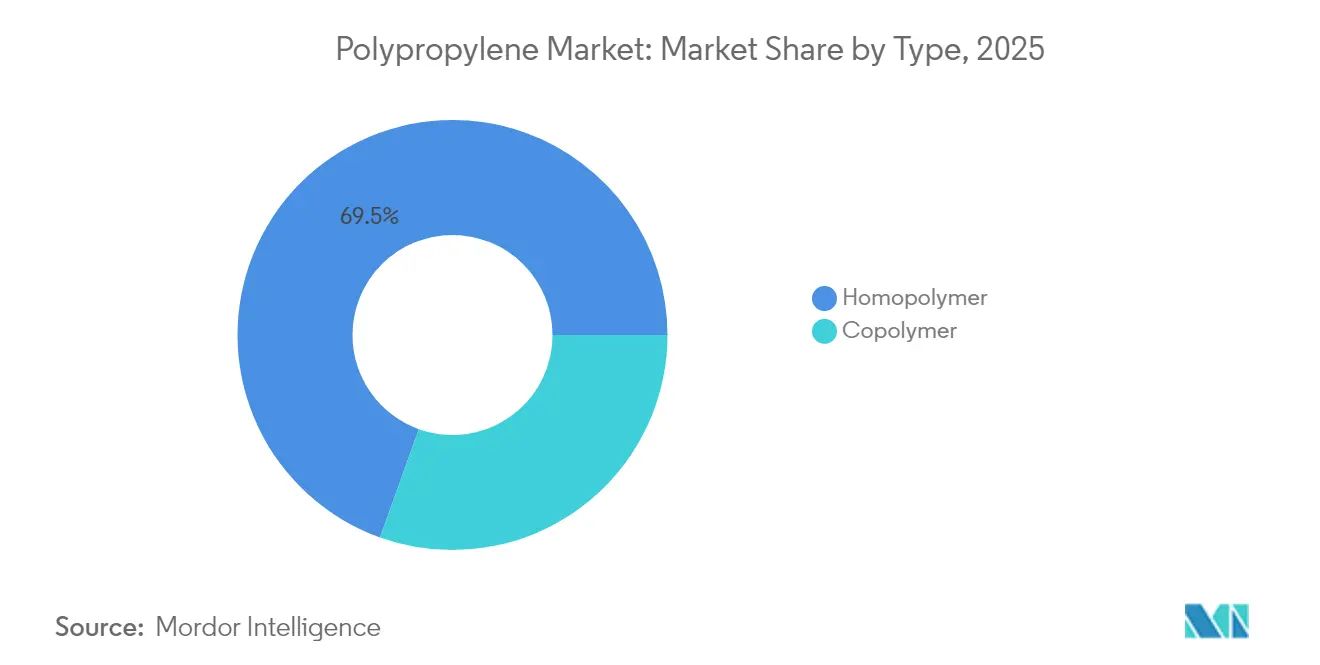
- Por tipo, el homopolímero tuvo una participación del 69,65% en el mercado de polipropileno en 2026 y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 5,32% durante 2027-2032.
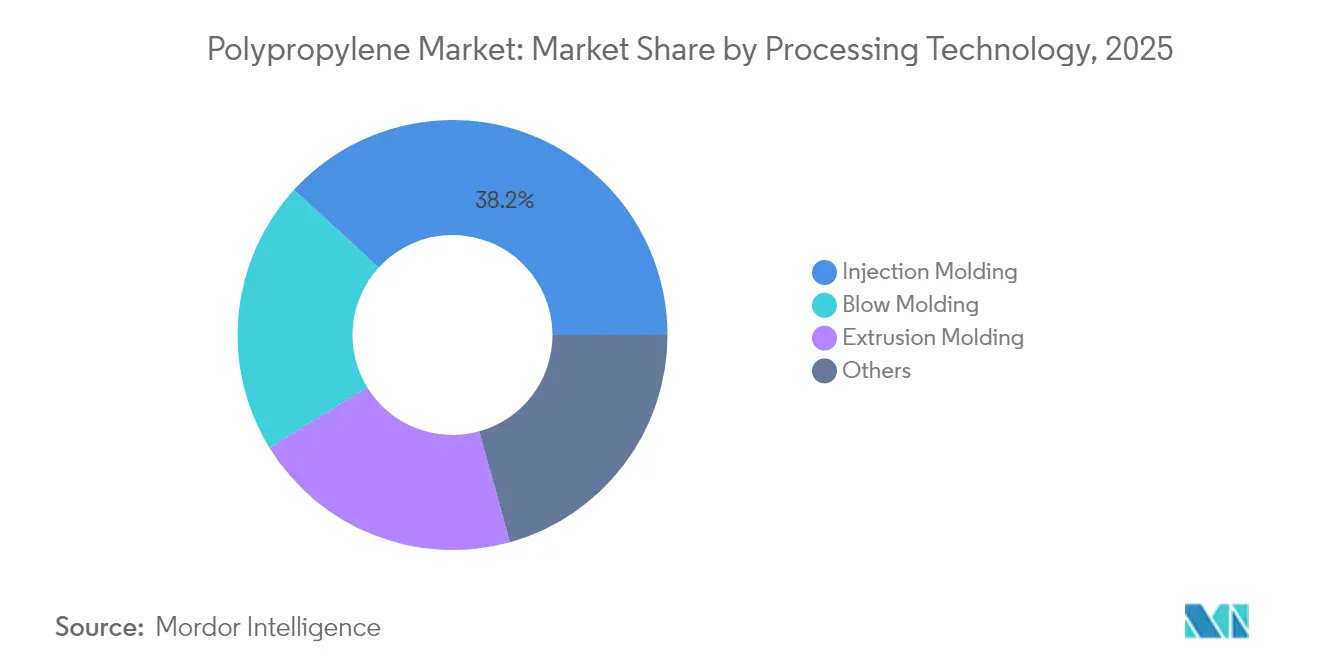
- Entre las tecnologías de procesamiento, el moldeo por inyección representó el 38,29% del tamaño del mercado de polipropileno en 2026 y se proyecta que sea el segmento de mayor crecimiento, con una CAGR del 5,38% para 2027-2032.
- Entre las industrias de usuarios finales, el embalaje tuvo una participación del 51,06% en el mercado de polipropileno en 2026, mientras que se prevé que el sector automotriz sea el segmento de mayor crecimiento, con una CAGR del 5,68% durante 2027-2032.
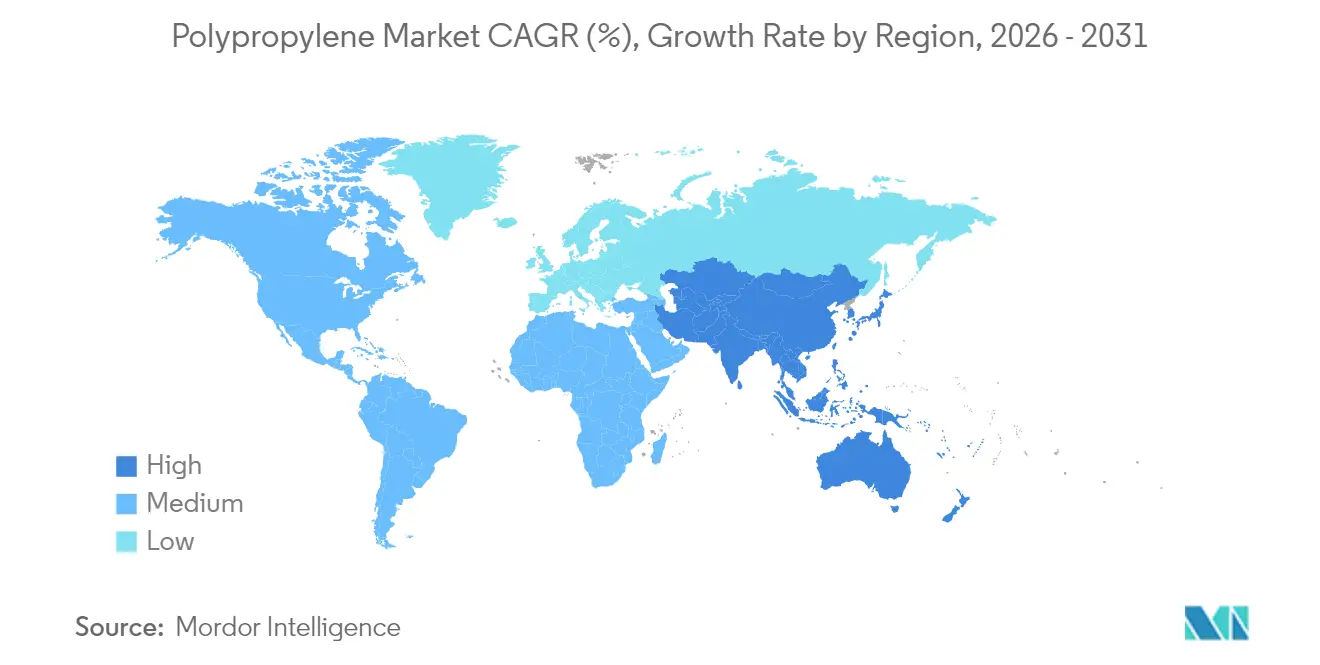
- Geográficamente, Asia-Pacífico tuvo la participación líder del 59,11% del mercado en 2026 y se prevé que sea la región de mayor crecimiento, con una CAGR del 5,72% para 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso al Aligeramiento en Automotriz y Electromovilidad | +1.4% | Regiones de producción automotriz de Alemania | Mediano plazo (2-4 años) |
| Demanda Explosiva de Envases Flexibles Monomaterial | +2.1% | Reino Unido y Alemania | Corto plazo (≤ 2 años) |
| Aumento de Capacidad de Unidades de Deshidrogenación de Propano (PDH) que Reducen el Costo en Efectivo | +1.3% | Jubail en Arabia Saudita | Mediano plazo (2-4 años) |
| PP de Alta Resistencia en Estado Fundido que Permite Aplicaciones Espumadas de Baja Densidad | +1% | Corea del Sur y Alemania | Mediano plazo (2-4 años) |
| Rápida Expansión de Acuerdos de Suministro de Reciclaje Químico | +0.6% | Prefectura de Ibaraki en Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impulso hacia el Aligeramiento de Peso en la Industria Automotriz y la Electromovilidad
El diseño de componentes interiores ofrece a los proveedores de polipropileno una forma de compensar el peso añadido en otras partes del vehículo. En mayo de 2025, Porsche Engineering señaló que las exigencias en materia de tecnología de seguridad, electrónica y confort tendían a incrementar el peso de los vehículos. También indicó que los automóviles eléctricos solían ser más pesados que los de combustión interna, lo que reforzaba el argumento a favor de la construcción ligera. La empresa describió el PP como un material utilizado en la mayoría de los interiores de vehículos para reducir el peso. Los vehículos eléctricos más pesados refuerzan el argumento técnico a favor del ahorro de peso en los interiores, lo que proporciona a los proveedores de PP una aplicación consolidada a través de la cual atender esa necesidad y apoyar el crecimiento en la industria del polipropileno.
Demanda Explosiva de Envases Flexibles de un Solo Material
El embalaje flexible monomaterial crea una vía para la demanda de polipropileno cuando una marca adopta una especificación de bolsa en los canales de venta minorista comercial. En 2025, Mars lanzó bolsas de PP monomaterial para el alimento húmedo para gatos WHISKAS, cubriendo inicialmente el pack de 12 unidades Tasty Mix Country Collection. El lanzamiento se ofreció a través de todos los minoristas del Reino Unido y los supermercados Rewe en Alemania. Este patrón de distribución otorga al cambio de embalaje una aplicación comercial en múltiples canales minoristas, vinculando el uso de la resina a un formato de envase de marca repetible. Para los proveedores de PP y los convertidores de bolsas, ganar dicha especificación puede conectar el desarrollo de materiales con la producción continua de envases en más de un sistema minorista nacional, apoyando el crecimiento en la industria del polipropileno.
Aumento de Capacidad de Unidades de Deshidrogenación de Propano (PDH) que Reducen el Costo en Efectivo
Los convertidores de PP obtienen una fuente de resina adicional potencial a través de una nueva plataforma de producción saudita. La empresa conjunta Advanced Polyolefins Industry Company, o APOC, comenzó a operar su complejo de Jubail en Arabia Saudita el 14 de julio de 2025. Su unidad PDH tiene una capacidad nominal de propileno de 843.000 toneladas métricas por año. Las 2 plantas de PP del complejo tienen una capacidad nominal combinada de 800.000 toneladas métricas por año. Estas escalas comparables otorgan al proyecto una base sustancial de propileno de propósito específico junto con su capacidad de fabricación de resina.
Polipropileno de Alta Resistencia en Estado Fundido que Permite Aplicaciones Espumadas de Baja Densidad
Un recipiente de fideos instantáneos apto para microondas ilustra cómo el PP de alta resistencia en estado fundido (HMS) puede abrir una aplicación de envases funcionales. En mayo de 2026, Borouge International y la empresa surcoreana Amylum Systems Korea desarrollaron un recipiente aislado de espuma de polipropileno monomaterial para calentamiento en microondas.[1] Seleccionaron Daploy WB140HMS, cuyas propiedades permitieron una estructura microcelular controlada y una lámina de espuma de celda fina adecuada para los requisitos del recipiente. El director ejecutivo de Amylum señaló que los socios habían llevado con éxito la solución al mercado. Amylum buscaba rendimiento en microondas y mayor reciclabilidad en un único recipiente monomaterial, por lo que el PP HMS amplía la demanda al combinar aislamiento con un diseño de polímero único.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad de Resinas Sustitutas de Alto Rendimiento (PE, PET, ABS) | -0.5% | Suecia y otros países de la UE | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Petróleo Crudo y el Propileno que Comprime los Márgenes de los Convertidores | -0.6% | Regiones de conversión de polipropileno de Europa | Corto plazo (≤ 2 años) |
| Impuesto de la UE sobre Plásticos que Orienta a los Convertidores hacia Laminados de PE Monomaterial | -0.2% | Jurisdicción del impuesto sobre envases de España | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de Resinas Sustitutas de Alto Rendimiento (PE, PET, ABS)
Las resinas sustitutas limitan el polipropileno cuando el rendimiento de un componente y la economía del envase completo favorecen un material diferente. El calendario de 2025 de Emballator preveía el cambio de varios tapones de polipropileno a polietileno, citando menores tarifas de envase y mejor reciclabilidad y rendimiento del tapón. La empresa vinculó los tapones de PE en botellas y jarras de PE con una mejor clasificación y menores tarifas en comparación con los tapones de PP en envases de PE. También identificó bisagras rotas y dificultades de cierre como problemas que el rediseño del tapón podría abordar. Estos incentivos combinados convierten la sustitución en una decisión comercial a nivel de envase, exponiendo las aplicaciones de cierre de PP al desplazamiento incluso cuando la resina puede cumplir la función básica del componente original.
Volatilidad del Precio del Petróleo Crudo y del Propileno que Comprime los Márgenes de los Transformadores
Los convertidores en la industria del polipropileno se enfrentan a una restricción de demanda cuando los mayores costes de producción superan los incrementos que sus clientes están dispuestos a aceptar en los productos terminados. En mayo de 2026, muchos procesadores europeos de polipropileno tuvieron dificultades para trasladar los fuertes aumentos de costes a sus clientes, y la consiguiente reticencia a comprar redujo la demanda. El escaso número de días de producción en mayo también contribuyó a la debilidad de la demanda, agravando la dificultad comercial de recuperar los mayores costes a través de las ventas. Los precios de contrato del propileno precursor subieron durante 4 meses consecutivos antes de ser ajustados a la baja. Para los procesadores afectados, subir los precios de venta arriesga la pérdida de pedidos, mientras que absorber los incrementos deja sin recuperar los costes de conversión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Comercio de Homopolímero Crea Escala mientras el Copolímero Sirve a las Tuberías a PresiónEl homopolímero representó el 69,65% del tamaño del mercado de polipropileno en 2026 y es el segmento de mayor crecimiento, con una CAGR del 5,32% proyectada para 2027-2032. International Trader Publications (ITP) estimó el comercio mundial de homopolímero en 22,7 millones de toneladas en 2025, un 4% más que en 2024, utilizando un indicador que abarca importaciones, exportaciones y comercio intrarregional. Las exportaciones de homopolímero de Oriente Medio totalizaron 5,5 millones de toneladas en 2025, casi la mitad de las exportaciones mundiales de 11,5 millones de toneladas. Esta escala comercial otorga a los proveedores de homopolímero un canal de ventas transfronterizo sustancial, en el que la participación de Oriente Medio hace que la competencia por los compradores de exportación sea comercialmente significativa.
El copolímero tiene una aplicación en tuberías de presión de alta temperatura a través del polipropileno copolimerizado al azar, conocido como PP-R, en instalaciones de fontanería y sistemas de calefacción y refrigeración hidrónica. En las directrices sobre fontanería mixta de cobre/PP-R, el Instituto de Tuberías de Plástico (PPI) recomienda mantener los sistemas de recirculación de agua caliente doméstica a 60 °C (140 °F) o por debajo, con sujeción a excepciones. El PPI vincula esta recomendación a la prevención de la corrosión del cobre, la mejora de la eficiencia energética y la reducción del riesgo de quemaduras. Los diseñadores de sistemas también deben mantener las excepciones breves de desinfección térmica dentro de las especificaciones de tuberías y componentes a presión de operación, de modo que el sistema mixto completo de cobre establece el rango de servicio del PP-R.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Por Tecnología de Procesamiento:
Los Envases Médicos Respaldan la Inversión en Equipos de PrecisiónEl segmento de moldeo por inyección tuvo la mayor participación en el mercado de polipropileno con un 38,29% en 2026 y es el segmento de mayor crecimiento, con una CAGR proyectada del 5,38% durante 2027-2032. Cosmos Machinery Enterprises Limited reportó un aumento en las ventas de 2025 de máquinas de moldeo por inyección eléctricas de la serie PP especializadas en embalaje médico.[2] La empresa vinculó ese incremento con las mejoras continuas en la precisión y estabilidad de los equipos. Adaptar los grados de resina a estas máquinas de embalaje médico específicas para PP ofrece a los proveedores una vía hacia los convertidores que invierten en precisión y estabilidad de equipos.
El moldeo por extrusión tiene un papel diferenciado en la producción de películas, ilustrado por la inversión de Fernholz Verpackungen en Schkopau, Alemania. En marzo de 2026, el convertidor informó de la puesta en marcha de una extrusora diseñada tanto para películas de polipropileno como de poliestireno. Los espesores de película especificados del sistema oscilaban entre 200 y 2.000 micrómetros, con anchuras de entre 200 y 1.200 milímetros. Esta combinación de flexibilidad en polímeros y dimensiones permite al equipo atender diferentes requisitos de película, ofreciendo al convertidor opciones sobre su combinación de producción. Los equipos compartidos de PP y poliestireno hacen que la demanda de película sea contestable en el mismo activo de producción, en lugar de reservar su capacidad exclusivamente para el PP.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la adquisición del informe
Por Industria de Usuario Final:
Los Envases Anclan el Volumen mientras los Compuestos Automotrices AvanzanLos envases representaron una participación del 51,06% del mercado de polipropileno en 2026, convirtiéndolo en el segmento más grande. En marzo de 2025, Gulf Packaging Industries Co. firmó contratos para 2 líneas de película de polipropileno biorientado (BOPP). Las líneas estaban programadas para comenzar la producción en 2026 y 2027, y elevar la capacidad anual de BOPP de 183.000 a aproximadamente 318.000 toneladas. El productor de películas atiende a convertidores de envases, situando esa inversión aguas arriba de la fabricación de envases terminados. La expansión contratada de líneas de película proporciona una vía hacia una demanda adicional de resina para envases, con los inicios de producción de 2026 y 2027 determinando cuándo esa capacidad podría consumir PP.
El sector automotriz es el segmento de mayor crecimiento, con una CAGR proyectada del 5,68% durante 2027-2032. El 7 de julio de 2026, MATERI'ACT informó que su compuesto IniCycled-P a base de PP fue utilizado en producción en serie para el tablero de instrumentos del Renault Master.[3] Para este programa, MATERI'ACT señaló que el compuesto era compatible con el moldeo por inyección estándar y no requería cambios de equipos ni adaptaciones de proceso. MATERI'ACT desarrolló el material para Renault para aplicaciones visibles. La compatibilidad con el moldeo estándar reduce los cambios de fabricación necesarios para este material de tablero de instrumentos, convirtiendo al compuesto en sí mismo en el principal cambio en el proceso existente de Renault.
Análisis Geográfico
Mercado de Polipropileno de Asia-Pacífico
Asia-Pacífico, la región más grande, tuvo una participación del 59,11% del tamaño del mercado de polipropileno en 2026 y es la región de mayor crecimiento, con una CAGR del 5,72% proyectada para 2027-2032. El consumo aparente de PP de China continental alcanzó 39,83 millones de toneladas métricas en 2025, en comparación con 35,99 millones de toneladas métricas en 2024, un aumento del 10,7%. Viva Energy fabrica resina de polipropileno a partir de propileno como materia prima en su Viva Energy Hub en Geelong. El complejo de Cilegon de PT LOTTE Chemical Indonesia, completado en mayo de 2025, inició operaciones comerciales el 15 de octubre de 2025, con una capacidad anual de PP de 350.000 toneladas. El aumento del consumo de China crea una oportunidad de ventas para los proveedores de resina que atienden el crecimiento de la demanda dentro de Asia-Pacífico.
La base de producción consolidada de América del Norte incluye las plantas de Braskem en Estados Unidos, que produjeron 1,55 millones de toneladas métricas de PP en 2025. Para los convertidores, la producción local de polímeros proporciona una alternativa comercial al suministro procedente de fuera de la región. En Europa, la planta alemana de Braskem produjo 410.000 toneladas métricas de PP en 2025. El 28 de septiembre de 2026, Borouge International inició la operación comercial de su instalación de compounding de especialidades en Schwechat, Austria, combinando resina de PP con PP reciclado y aditivos de rendimiento. En Schwechat, el compounding suministra a los convertidores europeos formulaciones con contenido reciclado, situando la preparación de materiales específicos para aplicaciones dentro de la base de fabricación de la región.
El canal de ventas doméstico de América del Sur incluye el segmento de Brasil de Braskem, que vendió 1,12 millones de toneladas métricas de PP en el mercado interno en 2025. En Chile, Petroquim produce homopolímeros de PP en Hualpén para aplicaciones de envases, agroindustria, muebles y pesca. La región de Oriente Medio y África incluye el canal de aplicaciones de tuberías de Arabia Saudita, donde SABIC desplegó el copolímero al azar VESTOLEN P9421 con Al Koblan Thermopipe Factory Co. en enero de 2025. En Omán, la subsidiaria OQ Refineries and Petroleum Industries del Grupo OQ produjo 317.000 toneladas métricas de PP en sus unidades PP1 y PP2 en 2025, su mayor producción anual desde la puesta en marcha. Las ventas domésticas brasileñas de Braskem y la producción chilena de Petroquim ilustran el acceso a la resina, mientras que la producción récord de Omán y el despliegue saudita de SABIC distinguen la escala de producción de la selección de grados específicos para aplicaciones.
Ediciones regionales
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un fabricante de envases de polipropileno que actúa como productor legalmente responsable de los productos cubiertos. Los controles de diseño de productos y la responsabilidad ampliada del productor (EPR) crean diferentes combinaciones de obligaciones de registro, financiación, reporte y gestión de materiales. La columna de Estados Unidos cubre el marco SB 54 de California, cuyas categorías cubiertas incluyen envases de PP y artículos de servicio de alimentos de un solo uso.
Tabla Regulatoria
| Factor de decisión | China | Estados Unidos | Alemania | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Departamentos locales de supervisión del mercado para envases excesivos | Departamento de Recursos, Reciclaje y Recuperación de California, o CalRecycle | Zentrale Stelle Verpackungsregister, autoridad del registro de productores | Ministerio de Medio Ambiente y Cambio Climático | Departamento de Silvicultura, Pesca y Medio Ambiente |
| Instrumentos clave o dirección | Código Ecológico y Ambiental, Artículo 973, en vigor desde el 15 de agosto de 2026 | Reglamentos permanentes de la SB 54 de California, en vigor desde el 1 de mayo de 2026 | Registro y participación en el sistema VerpackDG y Reglamento de la UE sobre Envases y Residuos de Envases (PPWR) | Decreto N.° 12.688; Portaria GM/MMA N.° 1.778 sobre reporte y trazabilidad | Reglamentos de EPR para envases identificados; normas de contenido reciclado para bolsas de transporte y bolsas planas de uso doméstico, con solicitudes de exención permitidas |
| Efecto comercial | Los operadores de productos deben cumplir normas obligatorias que limitan los envases excesivos | Los productores estatutarios necesitan una solicitud de plan de la Circular Action Alliance o una solicitud de productor independiente, o deben obtener una exención para pequeños productores | Los envases que requieren participación en el sistema cubierto deben registrarse, financiar el reciclaje y hacer coincidir los informes de volumen con el sistema y el registro de envases LUCID | Los participantes cubiertos operan la logística inversa y cumplen los objetivos de material aplicables, sujetos a las condiciones del decreto y los ajustes del año objetivo | Los productores cubiertos se registran y financian un esquema aprobado, o establecen el propio; los productos y productores exclusivamente para exportación están excluidos |
| Atractivo actual de la política | Medio | Bajo | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
El deber de norma de diseño de China y los pasos más amplios de implementación del Código respaldan la continuidad en su vía de cumplimiento de envases. Alemania añade autorización para envases fuera del sistema a partir del 1 de enero de 2028, tras una transición durante 2027, mientras que el objetivo de reducción de plásticos de un solo uso de California para enero de 2027 aumenta la presión sobre los productos cubiertos. Los objetivos de recuperación y contenido reciclado aplicable de Brasil aumentan hasta 2040, con envases específicamente regulados, incluidos los envases de alimentos, excluidos de los requisitos de contenido reciclado. Sudáfrica combina los costos de EPR de envases con un requisito del 1 de enero de 2027 de 100% de material reciclado posconsumo en bolsas de transporte y bolsas planas cubiertas para uso doméstico, sujeto a una vía de solicitud de exención.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de propileno, la producción de polipropileno y la conversión de películas, mostrando cómo la integración vincula la captura de valor a través de operaciones sucesivas. En 2025, la planta de PP de HELLENiQ ENERGY en Tesalónica se abastecía principalmente de propileno de su refinería de Aspropyrgos, mientras que parte de la producción de resina alimentaba su unidad DIAXON en Komotini para películas BOPP y cast. Esta estructura convierte la asignación de resina entre ventas externas y conversión interna en una decisión económica que conecta las operaciones aguas arriba con la fabricación aguas abajo.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de propileno | Operadores de refinerías integradas como HELLENiQ ENERGY | Valor de la materia prima incorporado en los ingresos de los productos aguas abajo | Coordinación de la producción de la refinería con las necesidades de polimerización | Alinear el suministro de la refinería y los calendarios de operación de la planta de polímeros |
| Producción y ventas de polipropileno | Productores de resina como HELLENiQ ENERGY | Ventas de resina de polipropileno | Márgenes de resina expuestos a la sobreoferta | Evaluar la producción frente al margen alcanzable y la demanda de conversión interna |
| Conversión de películas | Fabricantes de películas integrados como DIAXON | Valor de las ventas de películas convertidas | Adecuación de la asignación de resina a los programas de películas BOPP y cast | Coordinar la disponibilidad de resina con cada programa de producción de películas |
| Fuente: Mordor Intelligence | ||||
HELLENiQ ENERGY vendió 222.000 toneladas métricas de polipropileno en 2025. En su segmento petroquímico, la sobreoferta debilitó los márgenes de PP y el EBITDA ajustado disminuyó a pesar de los mayores volúmenes de ventas ese año. Este contraste hace que la retención de márgenes sea central para el valor de la integración, ya que un mayor rendimiento puede coexistir con menores ganancias.
Panorama Competitivo
Concentración del Mercado
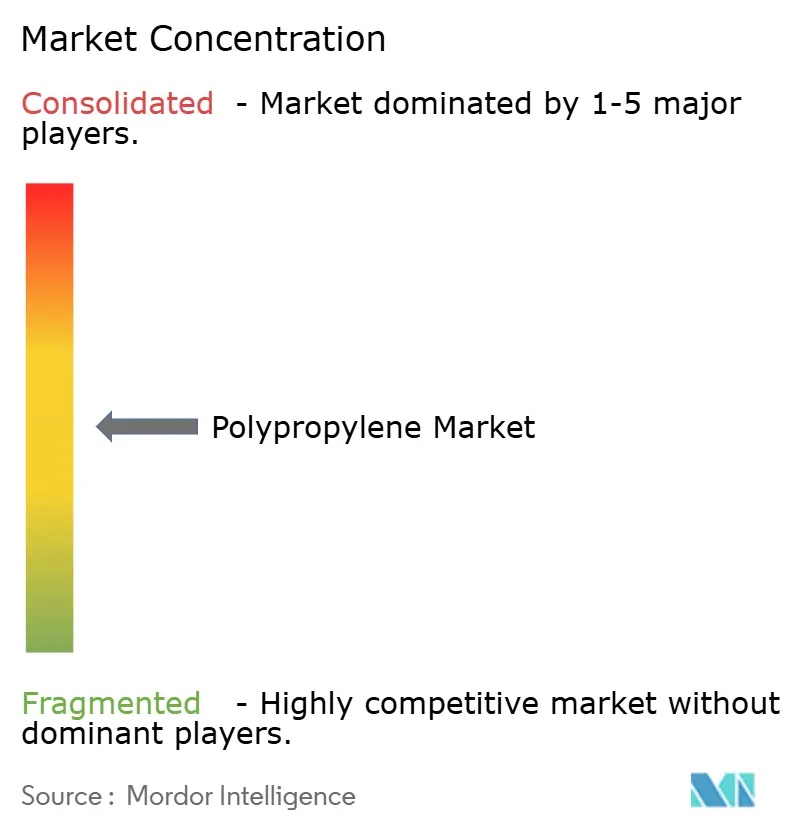
La industria cuenta con varias plataformas de grandes productores, con competencia que abarca la escala de fabricación y los materiales específicos para aplicaciones. Exxon Mobil Corporation, SABIC, Sinopec y LyondellBasell Industries Holdings B.V. compiten junto a Borouge International, formada el 31 de marzo de 2026, mediante una combinación que incluye a Borealis AG. LyondellBasell reportó 5,85 mil millones de USD en ingresos por ventas de polipropileno para el ejercicio fiscal 2025. La Comisión Europea aprobó la propuesta de adquisición de SABIC Europe B.V. por parte de AEQUITA el 25 de septiembre de 2026, cubriendo las plantas europeas de PP y las funciones comerciales relacionadas bajo el acuerdo de venta de enero de SABIC. Si se completa, AEQUITA controlaría las plantas de PP de Gelsenkirchen y Geleen y las funciones comerciales que sirven a los convertidores europeos, mientras que SABIC planeaba continuar las exportaciones de Oriente Medio a Europa y las Américas.
En 2025, Exxon Mobil Corporation puso en marcha su complejo de Huizhou en China, con 3 líneas de polietileno y 2 de polipropileno que proporcionan una capacidad combinada superior a 2,5 millones de toneladas métricas por año. La empresa posicionó esa huella de fabricación para atender la demanda interna china que estaba siendo satisfecha por importaciones. La puesta en marcha ofrece a los convertidores otra opción de fabricación dentro de China y expone a los proveedores externos a la competencia de la nueva capacidad local. Dado que el complejo apunta a la demanda que está siendo satisfecha por importaciones, su prueba comercial es si los convertidores chinos seleccionan sus grados de alto rendimiento en lugar de los importados.
Borouge reportó una prima de precio de PP de 134 USD por tonelada métrica sobre los índices de referencia de la industria en el ejercicio fiscal 2025, antes de la combinación que formó Borouge International. Genox LyondellBasell New Material Co., Ltd. (GXLYB) opera como empresa conjunta de reciclaje entre LyondellBasell y Genox Recycling. El 28 de abril de 2025, la Administración de Alimentos y Medicamentos de Estados Unidos (FDA) emitió a la empresa conjunta una carta de no objeción para el proceso de PP reciclado. La carta cubre artículos de Tipo VIII de Alimentos bajo las Condiciones de Uso E a G, con la materia prima de artículos en contacto con alimentos y todas las autorizaciones aplicables requeridas. El posicionamiento de alto valor respalda la prima reportada de Borouge, mientras que la aceptación condicional del proceso de GXLYB convierte la elegibilidad de la aplicación en una base separada de diferenciación para el PP reciclado.
Líderes del Sector de Polipropileno
-
Exxon Mobil Corporation
-
SABIC
-
Sinopec
-
LyondellBasell Industries Holdings B.V.
-
Borealis AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polipropileno Empresas cubiertas en este informe
- Borealis AG
- Braskem
- China National Petroleum Corporation
- Ducor Petrochemicals
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- Hanwha TotalEnergies Petrochemical Co., Ltd.
- HMC Polymers Company Limited
- INEOS
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- OQ SAOC
- PJSC SIBUR Holding
- Reliance Industries Limited
- SABIC
- Sinopec
- Sumitomo Chemical Co. Ltd.
- TotalEnergies
- Trinseo PLC
- Vioneo
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las vías de suministro de PP reciclado para los fabricantes de envases de la UE y los compradores chinos de envases automotrices y no alimentarios. Las normas de envases de la UE crean un requisito prospectivo obligatorio de contenido reciclado, mientras que el plan de acción de China de diciembre de 2025 alentó el uso de plásticos reciclados en aplicaciones específicas. La apertura comercial radica en hacer que el PP reciclado sea adecuado para los requisitos de material de estos compradores, con la política proporcionando una razón para desarrollar aplicaciones y calificar el suministro.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| PP reciclado para envases de la UE elegibles | Las piezas de plástico cubiertas enfrentan un mínimo de contenido reciclado posconsumo del 35% a partir del 1 de enero de 2030, o 3 años después de que el acto de implementación entre en vigor, lo que ocurra más tarde | Convertidores de envases de la UE fuera de las categorías sensibles al contacto y de botellas de bebidas de un solo uso, sujeto a las excepciones del Artículo 7 | Calificar el PP reciclado y apoyar los cálculos de tipo y formato de envase promediados por planta y año | Rendimiento consistente del material en todos los insumos posconsumo calificados | Integra Plastics dentro de Borealis, parte de Borouge International |
| Compuestos de PP reciclado para guarniciones de vehículos | El plan de China de diciembre de 2025 alentó los plásticos reciclados en interiores y exteriores | Fabricantes de automóviles chinos y fabricantes de componentes de interior/exterior | Desarrollar compuestos que cumplan el rendimiento del componente, los controles de sustancias peligrosas y los requisitos de reciclabilidad | Cumplir los requisitos técnicos y de control de materiales combinados del componente | Proveedores de materia prima de PP reciclado como GXLYB, la empresa conjunta de LyondellBasell y Genox Recycling |
| PP reciclado para envases no alimentarios | El plan de China de diciembre de 2025 alentó el uso de plásticos reciclados en envases no alimentarios | Fabricantes de bolsas de envase calificadas y otros formatos no alimentarios | Apuntar a formatos compatibles con PP con material reciclado adecuado a sus requisitos de conversión | Adecuar las características de la materia prima reciclada al formato de envase seleccionado | Procesadores de PP reciclado como GXLYB |
| Fuente: Mordor Intelligence | |||||
En marzo de 2026, Borealis informó que su planta Integra Plastics en Bulgaria convierte residuos posconsumo en gránulos de PP reciclado y tiene una capacidad de 20.000 toneladas métricas por año. Esto proporciona una capacidad de suministro específica para PP para perseguir aplicaciones de envases antes del mínimo de contenido reciclado de la UE que comienza en 2030 como muy pronto. Para los convertidores que fabrican envases de PP cubiertos para la UE, la apertura son los gránulos reciclados que cumplen los requisitos de procesamiento y suministran contenido posconsumo elegible a las partes plásticas del envase.
Desarrollos recientes de la industria en Mercado de Polipropileno
- Sep 2026: Borouge International inició la operación comercial de su instalación de compounding de polipropileno de especialidades en Schwechat, Austria, combinando resina de PP con PP reciclado y aditivos de mejora del rendimiento.
- Sep 2026: La Comisión Europea aprobó la propuesta de adquisición de SABIC Europe B.V. por parte de AEQUITA, una transacción regional que involucra activos petroquímicos y de polímeros europeos, incluidas plantas de PP.
- Sep 2026: PJSC SIBUR Holding comenzó la puesta en marcha del equipo principal para su complejo de polipropileno DGP-2 en su subsidiaria de propiedad total ZapSibNeftekhim en Tobolsk, Rusia, con producción prevista para 2027.
Mercado de Polipropileno Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de polipropileno mide el volumen anual de resina de polipropileno vendida en todo el mundo a convertidores para su procesamiento en productos plásticos. El total se clasifica por tipo de resina, tecnología de procesamiento, industria de uso final y región, y se reporta en toneladas.
Exclusiones del alcance: Se excluyen el monómero de propileno y otras materias primas vendidas por separado, los productos terminados fabricados con polipropileno, polietileno, tereftalato de polietileno, acrilonitrilo butadieno estireno y otras resinas distintas al polipropileno, así como los servicios de procesamiento, aditivos y equipos de conversión vendidos por separado.
Descripción General de la Segmentación
- Por Tipo
- Homopolímero
- Copolímero
- Por Tecnología de Procesamiento
- Moldeo por Inyección
- Moldeo por Soplado
- Moldeo por Extrusión
- Otros
- Por Industria de Usuario Final
- Envases
- Automotriz
- Productos de Consumo
- Eléctrico y Electrónico
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Sudáfrica
- Resto de Medio Oriente y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como los datos anuales sobre plásticos de Plastics Europe, la base de datos Comtrade de las Naciones Unidas, el Informe sobre el Estado de la Industria del Plástico de la Asociación Industrial B y las estadísticas de comercio internacional de bienes de Eurostat ayudan a establecer el contexto de la producción mundial de polímeros, un indicador publicado de la demanda de polipropileno y los flujos comerciales por producto y país socio. Estas fuentes se leen junto con estadísticas nacionales y material técnico y regulatorio pertinente para verificar cómo el polipropileno se desplaza desde la producción de resina hacia la conversión y los usos finales.
Los informes anuales de las empresas, los registros regulatorios, los materiales para inversores y la prensa especializada de reconocido prestigio proporcionan evidencia adicional sobre capacidad de producción, condiciones operativas, precios, proyectos planificados y cambios en las aplicaciones. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con productores, convertidores, distribuidores y compradores de resina de polipropileno permitirían contrastar los hallazgos secundarios sobre demanda, combinación de productos, rutas de procesamiento, condiciones regionales, precios y capacidad anunciada. Los analistas utilizarían la evidencia de los encuestados para aclarar brechas o señales contradictorias, y luego compararían esos hallazgos con los datos de comercio, producción y divulgaciones de las empresas antes de incluir una estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | APAC: 45% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores menores: 25% | Gerentes: 50% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo estima el volumen anual global de resina en la primera venta del productor a un convertidor, y luego verifica el total frente a indicadores de demanda y comercio. Una estimación de arriba hacia abajo utiliza la producción y la demanda aparente de polipropileno, el comercio neto de polipropileno en forma primaria, la capacidad de los productores y las tasas de operación, y la combinación de homopolímero y copolímero en las rutas de procesamiento y usos finales. Estos indicadores anclan el total y ayudan a desarrollar las participaciones de segmentos y regiones a partir de patrones documentados de producción, comercio y aplicación. Las verificaciones selectivas de proveedores y canales, incluido el precio de venta promedio muestreado multiplicado por el volumen cuando corresponde, comprueban los totales resultantes.
Una regresión multivariante puede relacionar la demanda histórica con la producción de convertidores, la actividad industrial, la producción de envases y vehículos, la economía de las materias primas y las adiciones de capacidad, mientras que el análisis de escenarios evalúa el calendario de los principales proyectos y las diferencias de crecimiento regional. Las previsiones se expresan en toneladas en los cortes del informe por tipo, procesamiento, uso final y región. Los analistas comparan las previsiones a nivel de variables con la evidencia de las entrevistas y las señales de mercado independientes, investigan las brechas y utilizan supuestos o rangos documentados cuando un factor carece de una serie temporal consistente. Las verificaciones selectivas de abajo hacia arriba se reconcilian con el total de arriba hacia abajo en lugar de tratarse como un modelo de mercado completo independiente.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan la producción de los productores, la demanda aparente, los flujos comerciales, las divulgaciones de las empresas y los indicadores del lado comprador, y luego verifican los totales y las participaciones de segmentos en busca de cambios inexplicados, inconsistencias o valores atípicos. Rastrean las variaciones hasta la cobertura de la fuente, el momento, las unidades o los eventos del mercado, documentan la resolución y vuelven a contactar a los encuestados pertinentes cuando una contradicción material o un cambio de capacidad recién anunciado podría alterar la estimación. Un segundo analista revisa los cálculos y el rastro de fuentes antes de la aprobación. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos tras eventos materiales y recibe una revisión fresca de fuentes y cálculos antes de la entrega.
Estimación del Mercado de Polipropileno de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de polipropileno mide el volumen anual de resina de polipropileno vendida en todo el mundo a convertidores para su procesamiento en productos plásticos.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo estima el volumen anual global de resina en la primera venta del productor a un convertidor, y luego verifica el total frente a indicadores de demanda y comercio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 108,3 millones de toneladas (2027) | |
| Global Consultancy A | 90,32 millones de toneladas métricas (2024) | En su base de 2024, esta estimación es un 16,6% inferior al valor de este informe para 2027 de 108,3 millones de toneladas, 3 años después. La estimación utiliza una base de volumen de mercado global de 2024 y proyecta el crecimiento a partir de ese año. |
| Industry Association B | 86,8 millones de toneladas métricas (2024) | En su base de 2024, esta estimación es un 19,9% inferior al valor de este informe para 2027 de 108,3 millones de toneladas, 3 años después. El informe mide la demanda mundial en 2024 y proyecta el crecimiento de la demanda hasta 2030. |
Los analistas de Mordor Intelligence triangulan la producción de los productores, la demanda aparente, los flujos comerciales, las divulgaciones de las empresas y los indicadores del lado comprador, y luego verifican los totales y las participaciones de segmentos en busca de cambios inexplicados, inconsistencias o valores atípicos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de polipropileno?
Se proyecta que el tamaño alcance 139,2 millones de toneladas para 2032 desde 108,3 millones de toneladas en 2027, con una CAGR del 5,14% durante 2027-2032.
¿Qué respalda la demanda de polipropileno?
La demanda se beneficia del aligeramiento de vehículos y las bolsas monomaterial. El lanzamiento de Mars en 2025 cubrió inicialmente los packs de 12 unidades WHISKAS Tasty Mix Country Collection en el Reino Unido y las tiendas Rewe en Alemania.
¿Qué tipo de polipropileno tiene la mayor participación?
El homopolímero tuvo el 69,65% del mercado en 2026 y es el tipo de mayor crecimiento, con una CAGR proyectada del 5,32% para 2027-2032.
¿Qué empresas son los principales proveedores de polipropileno?
Exxon Mobil Corporation, SABIC, Sinopec, LyondellBasell Industries Holdings B.V. y Borouge International son los principales proveedores. Borealis AG está representada dentro de Borouge International tras la combinación de marzo de 2026.
¿Qué podría limitar las perspectivas de los convertidores de polipropileno?
En mayo de 2026, muchos procesadores europeos de PP tuvieron dificultades para trasladar los fuertes aumentos de costos a los clientes, y la consiguiente reticencia a comprar redujo la demanda. El bajo número de días de producción en mayo también redujo la demanda.
¿Qué región lidera la demanda de polipropileno?
Asia-Pacífico tuvo una participación del 59,11% del mercado en 2026 y se prevé que sea la región de mayor crecimiento, con una CAGR del 5,72% durante 2027-2032.