
Tamaño y Participación del Mercado de Polipropileno Bio-basado
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
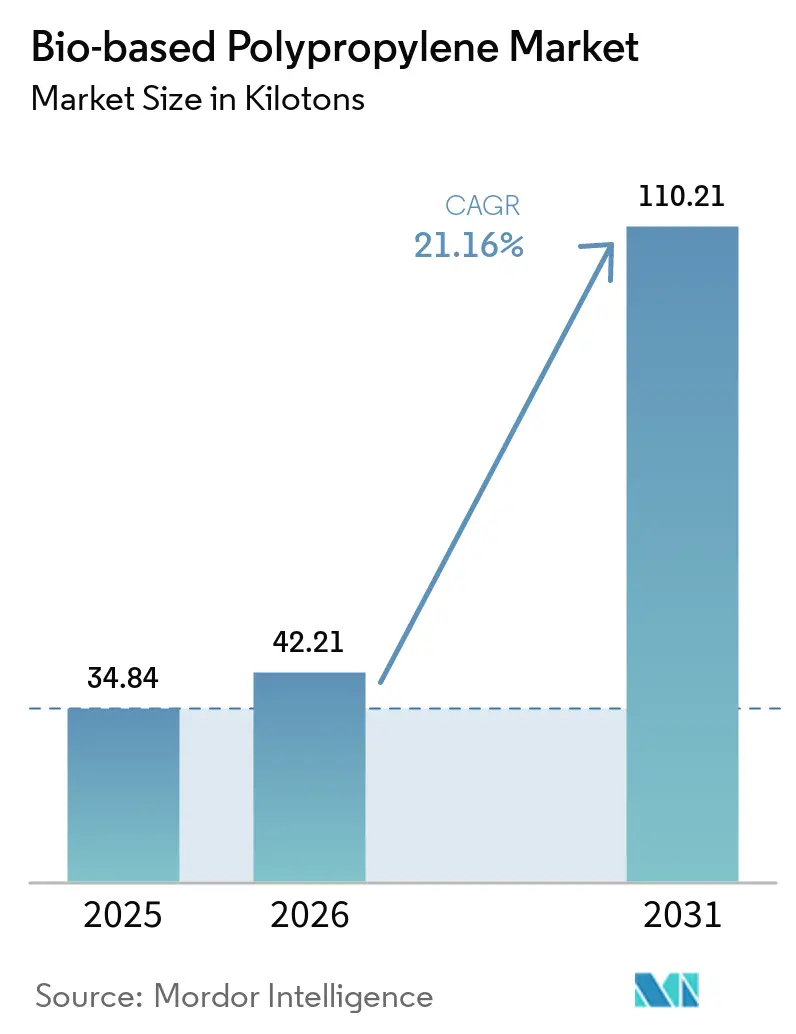
| Volumen del Mercado (2026) | 42.21 kilotones |
| Volumen del Mercado (2031) | 110.21 kilotones |
| Tasa de crecimiento (2026 - 2031) | 21.16 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polipropileno Bio-basado por Mordor Intelligence
El tamaño del Mercado de Polipropileno Bio-basado fue valorado en 34,84 kilotones en 2025 y se estima que crecerá desde 42,21 kilotones en 2026 hasta alcanzar 110,21 kilotones en 2031, a una CAGR del 21,16% durante el período de pronóstico (2026-2031). Esta expansión está impulsada por las normas obligatorias de contenido reciclado en la Unión Europea, un giro global hacia la certificación de balance de masa y la rápida adopción por parte de los fabricantes de equipos originales del sector automotriz que buscan soluciones ligeras que se alineen con las trayectorias de cero emisiones netas. Los propietarios de marcas valoran la integración fluida de materias primas renovables en los activos de conversión existentes, lo que elimina el tiempo de inactividad por reequipamiento y al mismo tiempo ofrece mejoras convincentes en la huella de carbono. Empresas automotrices como BMW y Volvo están pilotando grados bio-basados para satisfacer estrictas métricas de emisiones de Alcance 3, mientras que los productores de polímeros aprovechan las redes de craqueo e la asignación ISCC Plus para escalar volúmenes sin la intensidad de capital de plantas dedicadas a bio-monómeros. La demanda sinérgica también proviene de empresas de bienes de consumo de rápida rotación (FMCG) que están armonizando los diseños de envases flexibles en torno a estructuras de material único para mejorar la reciclabilidad y obtener créditos de cumplimiento.
Conclusiones Clave del Informe
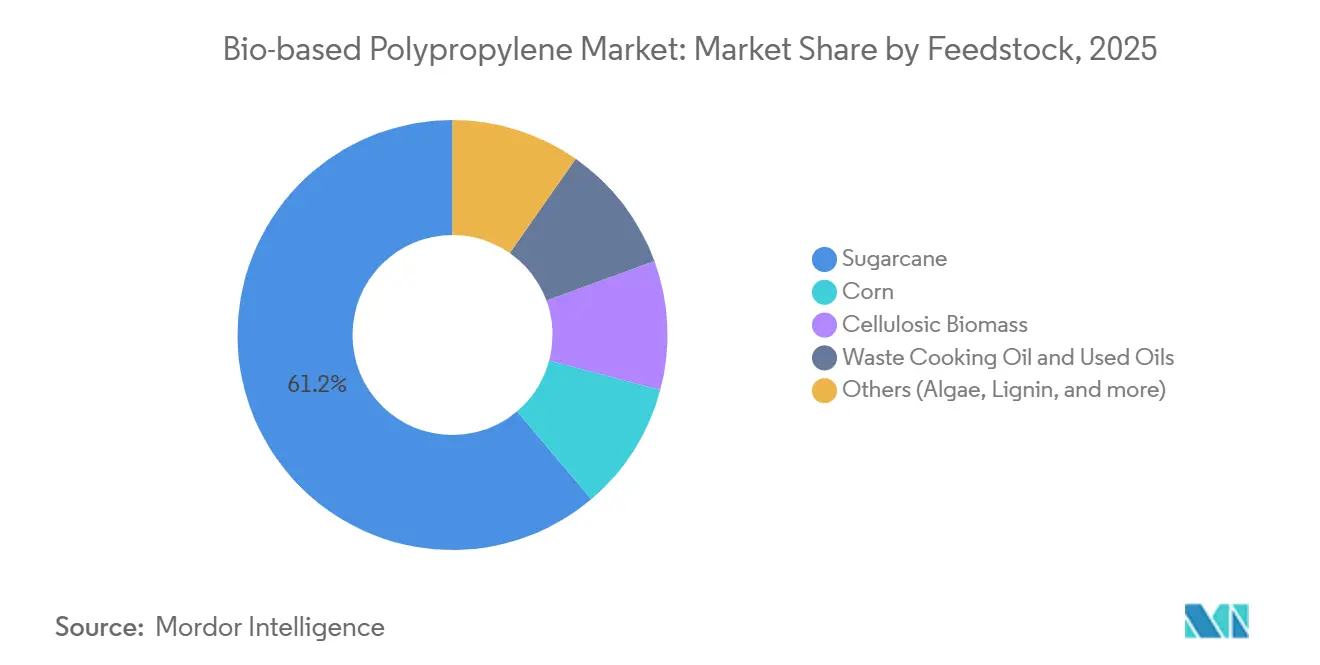
- Por materia prima, la caña de azúcar contribuyó con una participación del 61,17% del tamaño del mercado de polipropileno bio-basado en 2025, mientras que la biomasa celulósica está prevista para expandirse a una CAGR del 25,21% entre 2026-2031.
- Por tipo de producto, el homopolímero representó el 57,89% de la participación en 2025, aunque el copolímero de impacto está preparado para un crecimiento de CAGR del 23,78% hasta 2031.
- Por aplicación, el moldeo por inyección representó el 66,12% de la participación del mercado de polipropileno bio-basado en 2025 y se prevé que crezca a una CAGR del 22,89% hasta 2031.
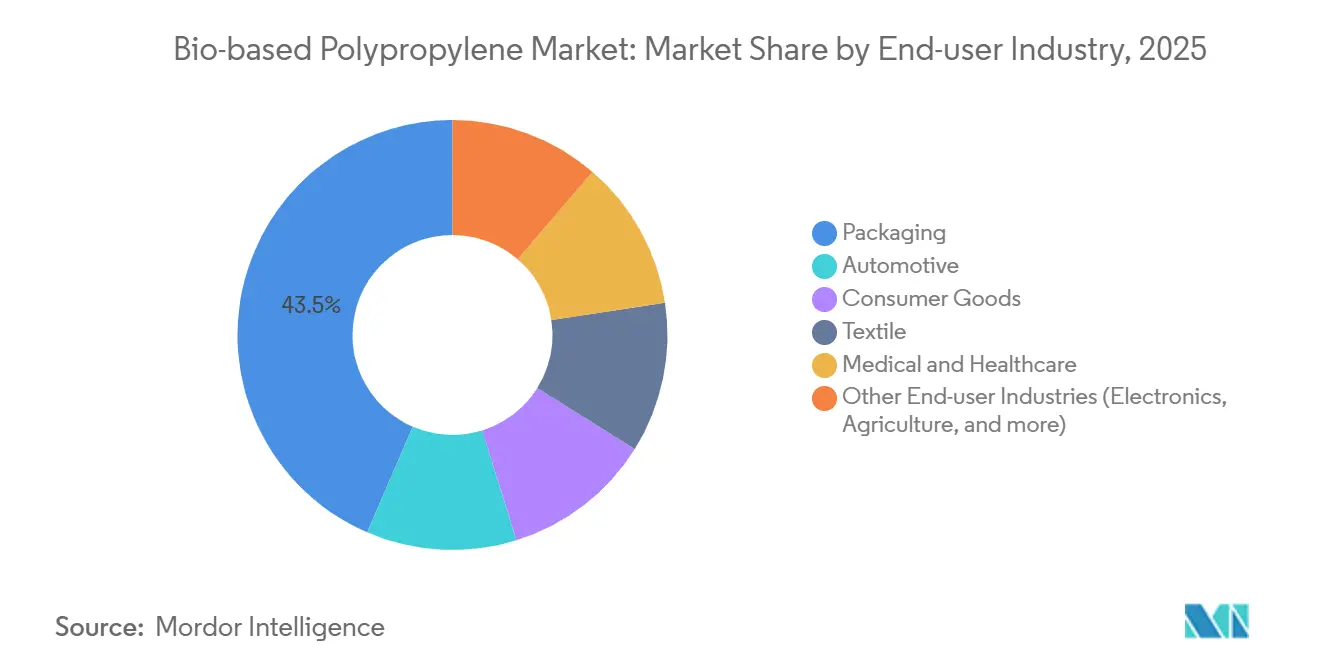
- Por industria de usuario final, el sector de envases representó el 43,51% de la participación en ingresos en 2025, mientras que el sector automotriz se proyecta que avance a una CAGR del 23,45% hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación de mercado del 41,28% en 2025 y se espera que registre la CAGR regional más rápida del 24,71% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de contenido reciclado de la Unión Europea | +4.8% | Europa, con efecto secundario en América del Norte | Mediano plazo (2-4 años) |
| Reducción de peso en el sector automotriz y objetivos de cero emisiones netas | +5.2% | Global, con foco en Europa, América del Norte, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Migración del sector FMCG hacia películas flexibles de polipropileno único | +3.9% | Global | Corto plazo (≤ 2 años) |
| Impresión 3D para prototipos médicos | +2.1% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Palés con certificación ISCC Plus en el transporte marítimo | +1.7% | Global, con inicio en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Estrictos Mandatos de Contenido Reciclado en Envases de la Unión Europea Impulsan la Demanda de Polipropileno Bio-basado Rígido
El Reglamento de Envases y Residuos de Envases que entró en vigor en febrero de 2025 obliga a todos los envases plásticos vendidos en el bloque a alcanzar un 30% de contenido reciclado para 2030 y entre el 50% y el 65% para 2040[1]. Una exención permite que las materias primas bio-basadas cuenten para estos umbrales hasta que se comercialice una tecnología de reciclaje apta para uso alimentario, cláusula que la Comisión revisará en febrero de 2028. Los envases rígidos de polipropileno, como bandejas, tapas y cajas, obtienen así una "póliza de seguro" regulatoria, lo que lleva a los minoristas a asegurar suministro certificado con balance de masa antes de la aplicación de la norma. El Reglamento prohíbe simultáneamente las sustancias PFAS en formatos de contacto con alimentos, orientando los casos de uso resistentes a la grasa, anteriormente dominados por recubrimientos fluorados, hacia grados de polipropileno bio-atribuido. Las multinacionales están, por tanto, adelantando contratos de aprovisionamiento para protegerse del riesgo de incumplimiento.
Compromisos de Reducción de Peso y Cero Emisiones Netas de los Fabricantes de Equipos Originales del Sector Automotriz
BMW tiene como objetivo un 40% de contenido reciclado en termoplásticos para 2030 y está pilotando paneles de puertas y grupos de instrumentos de polipropileno bio-basado que encajan en los moldes existentes sin necesidad de recalificación[2]. Volvo planea un 30% de plásticos reciclados en toda su flota para 2030, asignando polipropileno renovable a piezas de acabado interior para preservar la resistencia a impactos. Ford recibió una subvención de 2,5 millones de USD del Departamento de Energía de los Estados Unidos para avanzar en la química de CO₂ a poliol, que podría complementar los derivados de propileno bio-atribuido. Borealis responde con compuestos Bornewables que ofrecen hasta un 100% de contenido renovable mediante asignación ISCC Plus, mientras que el agente nucleante Renol de Lignin Industries reduce el peso de las piezas en un 10% y el tiempo de ciclo en un 30% en copolímeros moldeados por inyección.
Cambio Global del Sector FMCG hacia Películas Flexibles de Polipropileno Único
Nestlé invirtió 1.500 millones de GBP para asegurar polipropileno reciclado apto para uso alimentario y está desarrollando simultáneamente envoltorios bio-basados para confitería y alimentos para mascotas. Unilever redujo el uso de plástico virgen en un 21,3% a partir de 2024 y está rediseñando bolsas y sobres en laminados de polipropileno único que cumplen los estándares de reciclabilidad. Estos envases requieren mayor resistencia al sellado térmico y propiedades de barrera, lo que abre espacio para grados de resina bio-atribuida premium que pueden obtener un modesto incremento de precio donde la disposición a pagar del consumidor sigue siendo sólida. Dado que el reciclaje mecánico de películas multicapa sigue siendo insuficiente, los propietarios de marcas consideran las materias primas renovables como una palanca provisional que ofrece ahorros tangibles de carbono independientemente de las tasas de recogida posconsumo.
Rápido Crecimiento de la Impresión 3D en la Creación de Prototipos Médicos (Filamentos de Polipropileno Bio-basado)
Los ingenieros de dispositivos médicos especifican cada vez más filamentos de polipropileno bio-basado para la creación iterativa de prototipos de cuerpos de jeringas, cuerpos de inhaladores y carcasas de diagnóstico que deben soportar ciclos de esterilización en autoclave por encima de 121°C. La resistencia química del polipropileno supera a la del PLA o el ABS en regímenes de limpieza agresivos, y su documentada biocompatibilidad agiliza las autorizaciones 510(k) de la Administración de Alimentos y Medicamentos de los Estados Unidos cuando las propiedades del material reflejan las de los dispositivos predecesores. El Fondo de Innovación Verde de Japón destina específicamente subvenciones a polímeros médicos, lo que subraya la tracción de la demanda a largo plazo. Aunque los precios de los filamentos se sitúan entre un 20% y un 50% por encima de los equivalentes fósiles, la sensibilidad al coste es reducida en las etapas conceptuales donde los volúmenes de material siguen siendo modestos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima en el coste de producción frente al polipropileno fósil | -3.4% | Global | Corto plazo (≤ 2 años) |
| Menor temperatura de deflexión térmica | -1.8% | Europa, América del Norte, Japón | Mediano plazo (2-4 años) |
| Ausencia de certificación unificada en Oriente Medio y África del Norte | -1.2% | Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prima en el Coste de Producción frente al Polipropileno Fósil
El polipropileno bio-basado se comercializa con una prima del 20%-50% porque la logística de materias primas, el hidroprocesamiento y las unidades de deshidratación a pequeña escala añaden costes fijos que los crackers de nafta convencionales amortizaron hace décadas. El complejo de Singapur de Neste produce 1,3 millones de t/año de hidrocarburos renovables a partir de aceite de cocina usado, aunque la recogida y el pretratamiento elevan el coste de entrega en comparación con la nafta fósil. LyondellBasell traslada estos diferenciales a través de su línea Circulen Plus, lo que limita la penetración a los clientes que pueden contabilizar los ahorros de carbono frente a sus objetivos corporativos. Las vías celulósicas requieren hidrólisis enzimática y catálisis en múltiples etapas, lo que eleva el gasto de capital un 40% por encima del etanol de caña de azúcar de primera generación. En consecuencia, los grados bio-atribuidos se concentran en aplicaciones de alto valor donde la diferenciación en sostenibilidad supera la erosión del margen.
La Menor Temperatura de Deflexión Térmica Limita el Uso en el Compartimento del Motor
Los homopolímeros bio-basados sin relleno se ablandan entre 90°C y 110°C, por debajo del umbral de 150°C para depósitos de refrigerante y colectores de admisión de aire. El refuerzo con fibra de vidrio puede elevar los umbrales a 160°C, pero la mayor densidad compensa los ahorros de peso. Los nucleantes Renol añaden entre 5°C y 8°C, aunque incluso eso deja una brecha de rendimiento. Como resultado, la adopción por parte de los fabricantes de equipos originales se centra en paneles interiores, consolas y acabados donde las temperaturas máximas se mantienen por debajo de 100°C. Los grados Fibremod de Borealis cumplen los objetivos térmicos cuando el refuerzo supera el 30% en peso, aunque la fracción de biomasa disminuye en consecuencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
Las Vías Celulósicas Desafían el Dominio de la Caña de AzúcarLa caña de azúcar representó el 61,17% del mercado de polipropileno bio-basado en 2025, gracias a la madura cadena de etanol de Brasil, pero se prevé que los insumos celulósicos registren una CAGR del 25,21% a medida que mejore la economía de las enzimas. Los ingenios azucareros suministran etanol monohidratado que se deshidrata a etileno y se oligomeriza a propileno en Europa bajo asignación ISCC Plus. Por tanto, se espera que el tamaño del mercado de polipropileno bio-basado derivado de la caña de azúcar aumente de forma constante, aunque su participación proporcional general se erosionará a medida que escalen los residuos agrícolas.
Los residuos celulósicos como el rastrojo de maíz, la paja de trigo y el bagazo reducen el riesgo de cambio indirecto en el uso de la tierra y califican para créditos de sostenibilidad adicionales, posicionándolos para capturar volumen incremental en América del Norte y China. LanzaTech combina etanol de fermentación de gas con actualización catalítica, mientras que Neste procesa aceites y grasas residuales que evitan la fermentación por completo. La diversificación de materias primas reduce el riesgo de perturbaciones en el suministro y estabiliza el mercado de polipropileno bio-basado, aunque el transporte de larga distancia de residuos de baja densidad sigue gravando el coste de entrega fuera de los centros agroindustriales integrados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
Los Copolímeros de Impacto Ganan Terreno en el Sector AutomotrizLos homopolímeros representaron el 57,89% del tamaño del mercado de polipropileno bio-basado en 2025, favorecidos para envases rígidos y cierres que requieren rigidez y claridad. Se espera que los copolímeros de impacto crezcan a una CAGR del 23,78% hasta 2031, porque los paneles de puertas, guanteras y revestimientos laterales del sector automotriz exigen alta resistencia a bajas temperaturas. La participación del mercado de polipropileno bio-basado atribuida a los copolímeros de impacto se ampliará, por tanto, a medida que los fabricantes de equipos originales integren métricas de Alcance 3 en los expedientes de diseño.
Los copolímeros aleatorios quedan rezagados debido a la competencia directa con el polietileno en películas, aunque los propietarios de marcas del sector FMCG están cambiando los envoltorios de confitería a estructuras de polipropileno único, lo que podría reactivar la demanda. Borealis, SABIC y LyondellBasell han lanzado grados de copolímero aleatorio con temperaturas de inicio de sellado adaptadas que se alinean con equipos de formado-llenado-sellado horizontal de alta velocidad. Las carcasas de dispositivos médicos especifican ahora polipropileno bio-basado de copolímero aleatorio para combinar claridad con resistencia a la autoclave, un nicho que exige primas de precio suficientes para absorber los recargos de materias primas.
Por Aplicación:
El Moldeo por Inyección Domina, las Películas Quedan por Detrás del PolietilenoEl moldeo por inyección representó el 66,12% del volumen del mercado de polipropileno bio-basado en 2025, y se prevé que el segmento crezca a una CAGR del 22,89% hasta 2031. Las cajas ligeras, tapas de bebidas y grupos de instrumentos siguen sustentando el volumen a medida que los procesadores adaptan boquillas y canales calientes para acomodar índices de fluidez marginalmente más bajos. Las películas quedan rezagadas porque el polietileno sigue dominando el envasado flexible de productos básicos; sin embargo, los revestimientos de confitería y las bolsas de retorta que necesitan propiedades de barrera elevadas están adoptando grados bio-basados de copolímero aleatorio.
El tamaño del mercado de polipropileno bio-basado captado por los textiles sigue siendo modesto, aunque las telas no tejidas para la parte trasera de pañales y los geotextiles ofrecen una demanda constante a medida que los minoristas impulsan el etiquetado de menor huella de carbono. El moldeo por soplado por extrusión de bidones y tambores se beneficia de la sustitución directa a presiones de procesamiento equivalentes, aunque la menor resistencia al impacto en los bio-homopolímeros sin relleno modera una penetración más amplia. Los propietarios de marcas equilibran el rendimiento mecánico frente al valor narrativo, aplicando selectivamente la bio-atribución a las referencias principales para maximizar el alcance de marketing.
Por Industria de Usuario Final:
El Sector Automotriz Supera el Crecimiento del Sector de EnvasesEl sector de envases contribuyó con el 43,51% de la demanda en 2025 y seguirá generando el mayor volumen absoluto hasta 2031. No obstante, se proyecta que el sector automotriz supere a todos los usos finales con una CAGR del 23,45%, elevando su participación en el mercado de polipropileno bio-basado a medida que los componentes de habitáculo se someten a auditorías de contenido renovable. Los fabricantes de equipos originales prefieren la asignación de balance de masa porque evita la perturbación de las herramientas y mantiene la igualación de colores dentro de tolerancias aceptables.
Los fabricantes de bienes de consumo adoptan el polipropileno bio-atribuido para artículos del hogar duraderos y envases de cuidado personal que requieren una resistencia química superior a la del PET. Los textiles y la higiene absorben tonelaje moderado a través de telas no tejidas para la parte trasera de pañales, aunque la escala comercial completa depende de la paridad de costes con las fuentes fósiles. Las aplicaciones médicas y sanitarias se benefician de ciclos de esterilización idénticos y familiaridad regulatoria, pero el ritmo de adopción sigue vinculado a las colas de revisión 510(k) en la Administración de Alimentos y Medicamentos de los Estados Unidos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Polipropileno de Base Biológica en Asia-Pacífico
Asia-Pacífico contribuyó con el 41,28% del volumen del mercado global de polipropileno de base biológica en 2025 y se prevé que crezca a una CAGR del 24,71% hasta 2031. El 14.º Plan Quinquenal de China designa los materiales de base biológica como pilar estratégico, mientras que la prohibición de plásticos de un solo uso en India impulsa la demanda interna de polímeros renovables. El Fondo de Innovación Verde de Japón y el Plan de Economía Circular K de Corea del Sur inyectan capital en forma de subvenciones en plantas piloto, ampliando la diversidad regional de materias primas.
Mercado de Polipropileno de Base Biológica en EMEA y las Américas
Europa sigue siendo el referente en materia de cumplimiento normativo. El Reglamento sobre Envases y Residuos de Envases codifica un contenido reciclado del 30% para 2030, pero permite explícitamente la sustitución por materiales de base biológica, lo que garantiza una demanda de importación sostenida para los grados certificados ISCC-Plus. América del Norte se beneficia de la Ley de Reducción de la Inflación y de las Regulaciones de Combustibles Limpios, que respaldan los ensayos en el sector automotriz y el seguimiento de carbono de cuna a puerta. América del Sur aprovecha la infraestructura de etanol de caña de azúcar de Brasil, aunque carece de la amplitud de demanda observada en Asia. Oriente Medio y África añaden oferta incremental, pero se enfrentan a barreras de certificación que dificultan el acceso a los mercados de importación de alta gama.
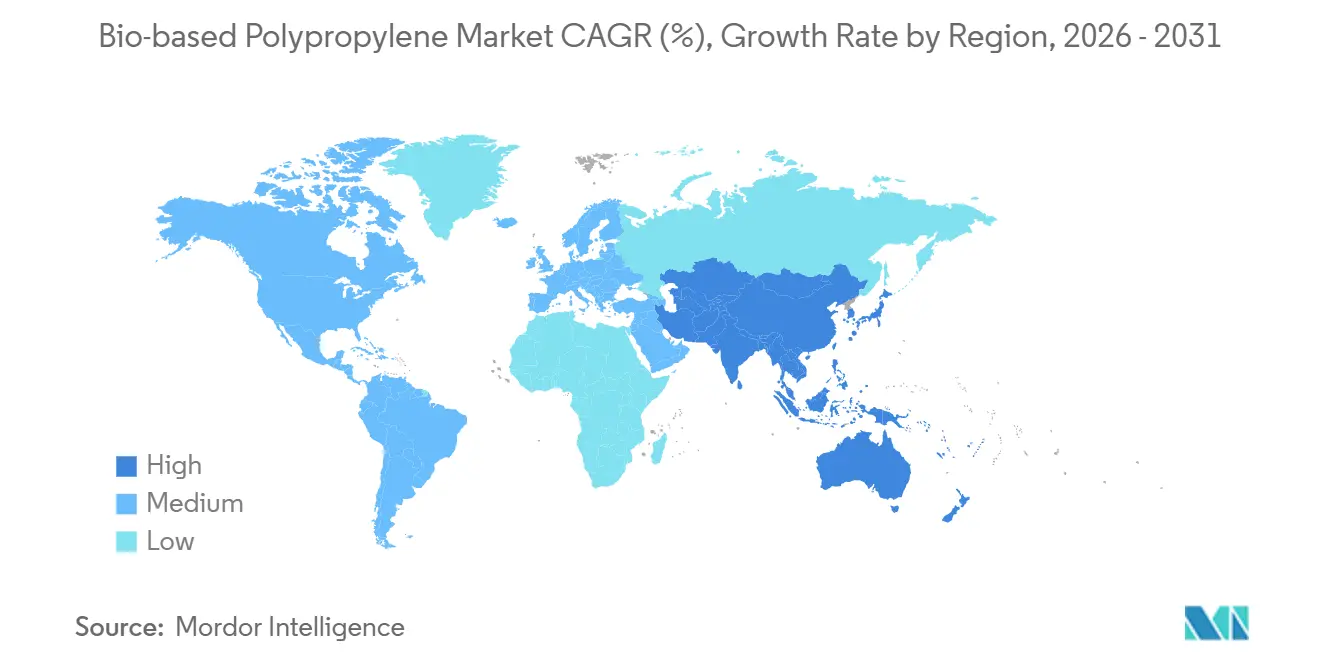
Panorama regulatorio
En la Unión Europea, el Reglamento sobre Envases y Residuos de Envases (PPWR, Reglamento (UE) 2025/40) entró en vigor el 11 de febrero de 2025 y se aplica en general a partir del 12 de agosto de 2026. Endurece las expectativas de cumplimiento para los envases comercializados en el mercado de la UE y elevan el nivel de exigencia para las declaraciones auditables sobre insumos renovables y circulares. El PPWR también establece un marco para la presentación armonizada de la información sobre contenido de base biológica cuando las empresas eligen comunicarla, mientras que se encarga a la Comisión Europea evaluar si las definiciones a escala de la UE pueden respaldar la certificación y la escalabilidad de los polímeros de base biológica, manteniendo la atención política en la justificación estandarizada más que en el lenguaje de marketing.
A nivel mundial, la verificación se apoya en normas reconocidas de ensayo y cálculo, incluidas la ASTM D6866 (actualizada el 1 de mayo de 2026) para la medición basada en radiocarbono del contenido de carbono de base biológica y la ISO 16620 (partes 1 y 2) para determinar e informar el contenido de base biológica en plásticos. Junto con el PPWR, la Comisión Europea programó la adopción de una Ley de Economía Circular para 2026 y lanzó acciones piloto en enero de 2026 destinadas a acelerar las medidas de economía circular en plásticos, incluido el trabajo sobre actos de ejecución de fin de residuo y el seguimiento del mercado. En conjunto, estos pasos respaldan una adopción más amplia de cadenas de suministro trazables y certificadas para el polipropileno bioatribuido.
Análisis de la cadena de valor
La cadena de valor del polipropileno de base biológica comienza con el abastecimiento y la recuperación de materias primas renovables, como el etanol a base de maíz, el metanol verde y los aceites de cocina usados. Luego pasa por la conversión de precursores en olefinas (rutas de etanol a olefinas o metanol a olefinas) y la polimerización en resinas de PP de sustitución directa, con certificación de balance de masa comúnmente utilizada para asignar el contenido renovable a través de los activos petroquímicos existentes. Aguas abajo, la distribución de resinas pasa por comerciantes y compuestadores hacia convertidores, incluidos moldeadores por inyección, extrusores de película y productores de no tejidos, antes de llegar a los propietarios de marcas y fabricantes de equipos originales en envases, interiores de automóviles y bienes de consumo.
Los principales cuellos de botella implican sincronizar la disponibilidad regional de materias primas, la capacidad de conversión y la demanda comprometida, ya que los proyectos requieren un desarrollo coordinado en múltiples etapas. Los anuncios recientes muestran a los participantes reduciendo el riesgo de la cadena mediante compromisos comerciales a largo plazo y selección de tecnología: Citroniq anunció un acuerdo vinculante de compra a 15 años con Premier Product Marketing (una empresa de Vinmar) que cubre el 50% de la producción planificada para su planta en Nebraska, mientras que Vioneo seleccionó la tecnología Lummus Technology Novolen PP para una planta basada en metanol verde en Amberes. Blue Circle Olefins también se asoció con Ducor Petrochemicals para establecer una cadena de valor de PP circular basada en metanol a olefinas en el Puerto de Róterdam.
Panorama Competitivo
Concentración del Mercado
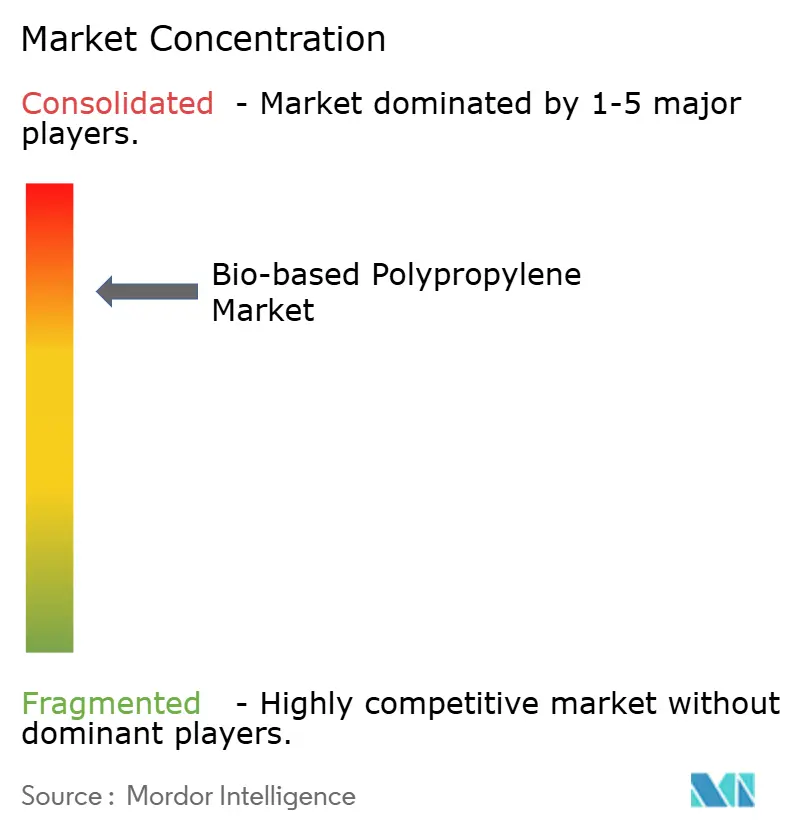
El mercado de Polipropileno Bio-basado está muy concentrado. Borealis, SABIC y LyondellBasell combinan infraestructura de craqueo con contabilidad ISCC Plus, lo que genera ventajas de coste integradas y rápidas rotaciones comerciales. TotalEnergies y Braskem siguen vías duales de polímeros circulares y bio-basados, diversificando sus carteras para protegerse de los resultados regulatorios. Los movimientos estratégicos en 2025 incluyeron la extensión por parte de Borealis de Bornewables hasta un 100% de contenido renovable y el escalado por parte de LyondellBasell de los grados Circulen Plus con hidrocarburos de Neste.
Líderes de la Industria de Polipropileno Bio-basado
-
Braskem
-
SABIC
-
LyondellBasell Industries Holdings B.V.
-
Borealis GmbH
-
TotalEnergies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polipropileno Bio-basado Empresas cubiertas en este informe
- Avient Corporation
- Borealis GmbH
- Braskem
- Danimer Scientific
- FKuR
- Global Bioenergies
- Impact Recycling
- LanzaTech
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- Neste
- Reliance Industries Limited
- SABIC
- Solvay
- TotalEnergies
- Toyota Tsusho Corporation
- Trifilon AB
Oportunidades de mercado y perspectivas futuras
La principal oportunidad es escalar el polipropileno bioatribuido certificado y de sustitución directa que pueda adaptarse a las líneas de conversión existentes para envases e interiores de automóviles. Los clientes buscan atributos defendibles de contenido renovable y contabilidad de carbono sin necesidad de reequipar. Esta dirección está respaldada por inversiones industriales activas y pasos de comercialización, incluida Borealis, que produce polipropileno renovable certificado en sus plantas de Kallo y Beringen en Bélgica utilizando materia prima renovable certificada ISCC Plus de Neste, lo que respalda el crecimiento de volumen a través de activos existentes en lugar de plantas dedicadas de biomonómeros.
Las rutas de nueva construcción y de carbono no fósil también crean espacio para nuevos centros de suministro vinculados a acuerdos de compra a largo plazo y socios tecnológicos, especialmente en regiones que buscan seguridad de suministro nacional para polímeros sostenibles. Ejemplos incluyen el proyecto de Citroniq en Nebraska, que utiliza etanol a base de maíz, junto con un acuerdo vinculante de compra a 15 años con Premier Product Marketing (Vinmar) que cubre la mitad de la capacidad planificada, y la selección de Vioneo de la tecnología Lummus Novolen para un proyecto a gran escala de metanol verde a polipropileno en Amberes. Estos desarrollos amplían las opciones de adquisición para los propietarios de marcas y fabricantes de equipos originales que estandarizan la certificación de balance de masa y los diseños de PP monomaterial, reforzando la demanda de una asignación coherente y auditable de materias primas renovables en las cadenas de suministro globales.
Desarrollos recientes de la industria en Mercado de Polipropileno Bio-basado
- Junio de 2026: Borouge International presentó versiones de base biológica de grados de polipropileno para agua potable e irrigación, incluido el grado BA160E-8229-01 con un 10% de materia prima de base biológica certificada. Esto extiende el PP con atribución renovable más allá de los envases hacia aplicaciones vinculadas a infraestructura que requieren fiabilidad y documentación de cumplimiento. El lanzamiento también señala una comercialización más amplia de la asignación de materia prima certificada para grados de PP específicos de aplicación.
- Septiembre de 2025: LyondellBasell se asoció con Futamura Chemical e Iwatani para integrar su polipropileno de base biológica en envases para Shiseido en Japón. La colaboración conecta el suministro de resina renovable certificada con envases de consumo de alta visibilidad, respaldando los objetivos de sostenibilidad de los propietarios de marcas sin cambiar el equipo de conversión. También fortalece la demanda de PP certificado por balance de masa en las cadenas de valor de envases premium de Asia-Pacífico.
- Septiembre de 2024: Braskem America lanzó el polipropileno biocircular WENEW derivado de aceite de cocina usado para envases de restaurantes y snacks. El producto posicionó el UCO como una ruta de materia prima circular escalable para aplicaciones de PP que necesitan atributos de rendimiento para el servicio de alimentos. También amplió el conjunto competitivo de ofertas de PP renovable/circular disponibles para convertidores de envases que buscan materiales de sustitución directa.
Mercado de Polipropileno Bio-basado Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado de polipropileno bio-basado abarca la resina bio-PP virgen producida a partir de materias primas renovables y comercializada como alternativa de sustitución directa al polipropileno convencional en las rutas de transformación y usos finales más comunes.
Exclusiones del alcance: Se excluyen los materiales a escala piloto y las mezclas en las que el bio-PP se combina con polímeros fósiles y se comercializa como un producto compuesto o híbrido.
Descripción General de la Segmentación
- Por Materia Prima
- Caña de Azúcar
- Maíz
- Biomasa Celulósica
- Aceite de Cocina Usado y Aceites Usados
- Otros (Algas, Lignina, etc.)
- Por Tipo de Producto
- Homopolímero
- Copolímero Aleatorio
- Copolímero de Impacto
- Por Aplicación
- Moldeo por Inyección
- Películas
- Textiles
- Otras Aplicaciones (Espumas, Moldeo por Soplado, Recubrimiento por Extrusión)
- Por Industria de Usuario Final
- Envases
- Automotriz
- Bienes de Consumo
- Textil
- Médico y Sanitario
- Otras Industrias de Usuario Final (Electrónica, Construcción y Edificación, Agricultura)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir una base de hechos clara sobre las materias primas bio-basadas, la certificación de polímeros y el contexto más amplio de la demanda de polipropileno antes de finalizar el modelo. Se consultaron fuentes públicas como estadísticas de comercio y producción de organismos como la Comisión de Comercio Internacional de los Estados Unidos, Eurostat y UN Comtrade, junto con orientaciones sobre sostenibilidad y certificación publicadas por entidades como ISO y programas reconocidos de balance de masa.
Para mantener los supuestos dentro de parámetros realistas, también se revisaron fuentes como presentaciones ante la SEC e informes para inversores, artículos técnicos en revistas de polímeros, y publicaciones de asociaciones o conferencias que abordan los precios de las resinas y las limitaciones de adopción. En algunos casos, se utilizaron suscripciones de pago a bases de datos de información financiera empresarial y de patentes para contrastar los anuncios de capacidad y las afirmaciones tecnológicas. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar dónde se está adoptando realmente el bio-PP, qué niveles de prima se están aceptando y cómo las normas de certificación afectan a lo que se contabiliza como material bio-basado en el comercio comercial. Se realizaron conversaciones con una combinación de productores de resinas, transformadores, equipos de sostenibilidad del lado de las marcas y participantes de la distribución en APAC, EMEA y las Américas para contrastar las señales de demanda y cubrir las brechas que la investigación documental no podía abordar directamente.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 15% | APAC: 42% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 26% | EMEA: 33% |
| Actores más pequeños: 19% | Gerentes: 59% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que las señales de demanda de polipropileno y los supuestos de penetración bio-basada se emplearon para reconstruir el conjunto de demanda de bio-PP por región, seguido de verificaciones frente a las realidades del lado de la oferta. Para mantener los totales dentro de parámetros prácticos, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como el volumen muestreado por aplicación, las primas de precio típicas y la retroalimentación de los canales sobre los grados disponibles, y luego se ajustó el modelo donde las piezas no coincidían.
Los insumos clave incluyeron la capacidad nominal anunciada y efectiva para el bio-PP, las prácticas de asignación relacionadas con la certificación que influyen en lo que puede comercializarse como bio-atribuido, las tasas de adopción en envases y bienes duraderos, la diferencia entre los precios del bio-PP y el PP fósil, y los flujos comerciales regionales de intermedios y resinas relevantes donde estos eran visibles en conjuntos de datos oficiales. El pronóstico se apoyó en un análisis de escenarios respaldado por el consenso de expertos, dado que los movimientos de política, los compromisos corporativos y la economía de las materias primas pueden acelerar la adopción más rápido de lo que sugeriría una simple serie temporal. Donde la visibilidad directa del volumen era limitada, se utilizaron rangos acotados vinculados a la utilización de la capacidad y curvas de aceleración realistas, que luego se redujeron mediante la retroalimentación de las entrevistas.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se verificaron frente a señales independientes, incluidos los plazos de capacidad, los patrones de importación y exportación, y los rangos de prima observados, y luego se revisaron los valores atípicos antes de la aprobación interna. Cuando un número no encajaba con la evidencia circundante, se revisaron los supuestos y, cuando fue necesario, se volvió a contactar a los encuestados para confirmar qué había cambiado.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como el inicio de grandes capacidades, cambios de política o actualizaciones de las normas de certificación. Antes de la entrega, un analista realiza una revisión final para asegurarse de que la información disponible públicamente más reciente se refleje de manera coherente en el modelo.
Tamaño del Mercado de Polipropileno Bio-basado de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el polipropileno bio-basado suelen diferir porque los autores eligen distintas reglas de contabilización, unidades y criterios de conversión, y esas decisiones pueden modificar el número final incluso cuando la narrativa de crecimiento es similar. La dispersión también se ve influenciada por la rapidez con que se actualizan los supuestos cuando se inician nuevas capacidades, cambian las primas de precio o se modifican las prácticas de certificación.
Un factor común de divergencia es si la estimación se presenta en volumen o se convierte a USD utilizando un precio de venta promedio fijo, ya que los precios del bio-PP en etapas tempranas pueden fluctuar con los costos de las materias primas y los precios de referencia del PP fósil. El momento de la conversión de divisas también importa, porque una tasa anual promedio frente a una conversión al contado puede cambiar el valor principal, especialmente cuando el año base está próximo a un período de volatilidad. Dado que los volúmenes de 2025 y 2026 se actualizan con datos a enero de 2026 y luego se traducen con verificaciones de precios del año en curso, el paso de conversión es gestionado con mayor precisión por Mordor Intelligence que en los enfoques que se basan en escalas de precio de venta promedio más antiguas o en cestas amplias de precios de polímeros.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,17 mil millones de USD (2025) | |
| Consultora Global A | 0,17 mil millones de USD (2025) | Reporta una cifra de valor sin hacer completamente transparente la lógica de conversión de volumen a USD, por lo que las diferencias pueden surgir de la prima asumida del bio-PP y de la serie de precios de referencia del PP utilizada. |
| Editorial del Sector B | 0,06 mil millones de USD (2025) | Utiliza una visión de comercialización más restringida que puede subestimar los volúmenes certificados de balance de masa y puede aplicar supuestos conservadores de aceleración y precios para la oferta en etapas tempranas. |
La tabla muestra que las mayores diferencias provienen de las decisiones de conversión y de lo que se considera bio-PP comercialmente contabilizable en el año base. Al mantener el dimensionamiento rastreable a las señales de demanda, las verificaciones de la realidad de la capacidad y los insumos de precios explícitamente actualizados, nuestra estimación resulta más fácil de conciliar cuando los compradores comparan cifras entre distintas fuentes.
Preguntas Clave Respondidas en el Informe
¿Qué crecimiento en volumen se espera que registre el polipropileno bio-basado entre 2026 y 2031?
Se proyecta que la demanda global aumente de 42,21 kilotones en 2026 a 110,21 kilotones en 2031, con una CAGR del 21,16%.
¿Qué región se prevé que añada el mayor tonelaje incremental de polipropileno bio-basado para 2031?
Se prevé que Asia-Pacífico, respaldada por el 14.º Plan Quinquenal de China y la prohibición de plásticos de un solo uso de India, sea el mayor contribuyente.
¿Por qué los fabricantes de equipos originales del sector automotriz están adoptando el polipropileno renovable en los componentes interiores?
Los fabricantes de equipos originales (OEM) del sector automotriz están adoptando cada vez más el polipropileno renovable (bio-PP) en los componentes interiores principalmente para reducir la huella de carbono de los vehículos y compensar la masa de los pesados paquetes de baterías de los vehículos eléctricos (VE).
Cuál es la restricción técnica más significativa para las aplicaciones automotrices bajo el capó
Los homopolímeros bio-basados sin relleno se ablandan por debajo de los 110 °C, lo que requiere refuerzo o nucleación para alcanzar el umbral de 150 °C típico de las piezas del compartimento del motor.
Cuál es la restricción técnica más significativa para las aplicaciones automotrices en el compartimento del motor
Los homopolímeros bio-basados sin relleno se ablandan por debajo de 110°C, lo que requiere refuerzo o nucleación para alcanzar el umbral de 150°C típico de las piezas en el compartimento del motor.