
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
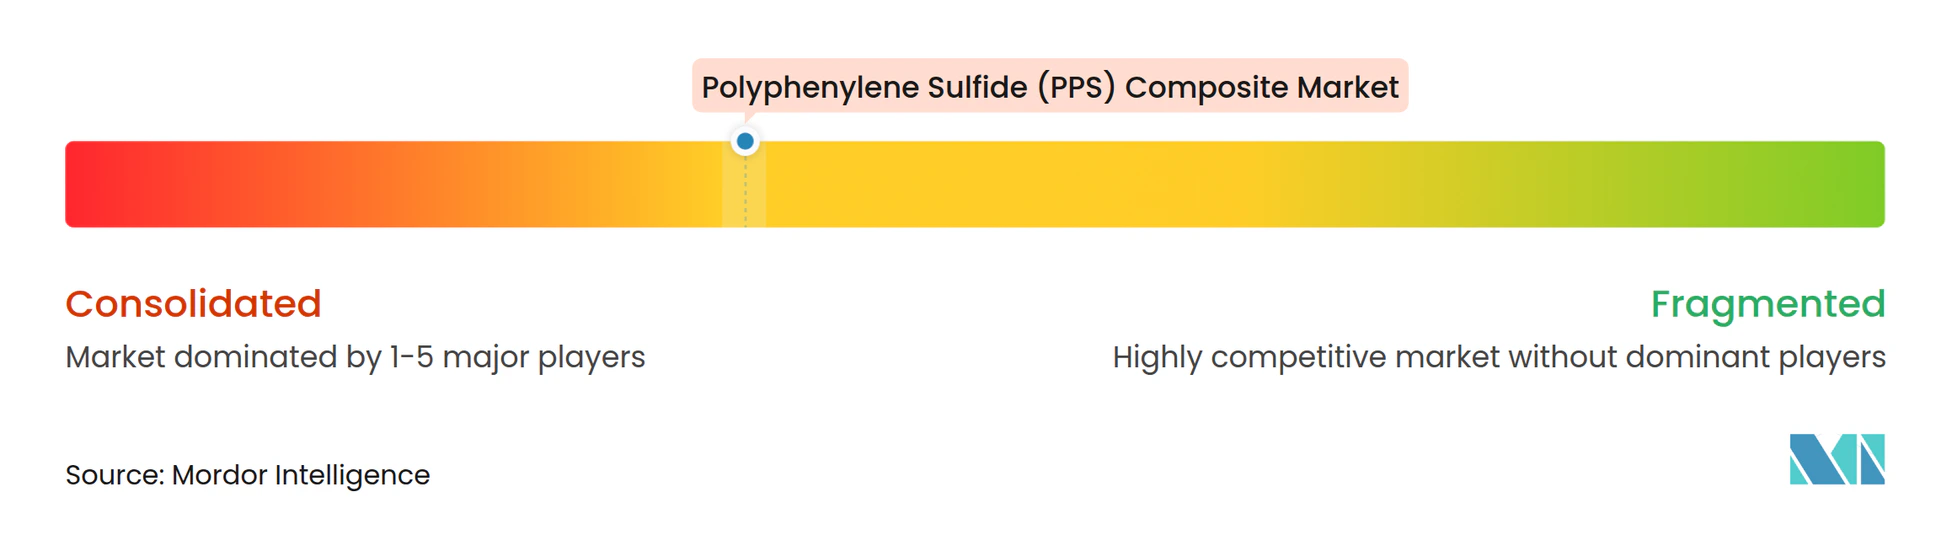
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos de Sulfuro de Polifenileno (PPS) por Mordor Intelligence
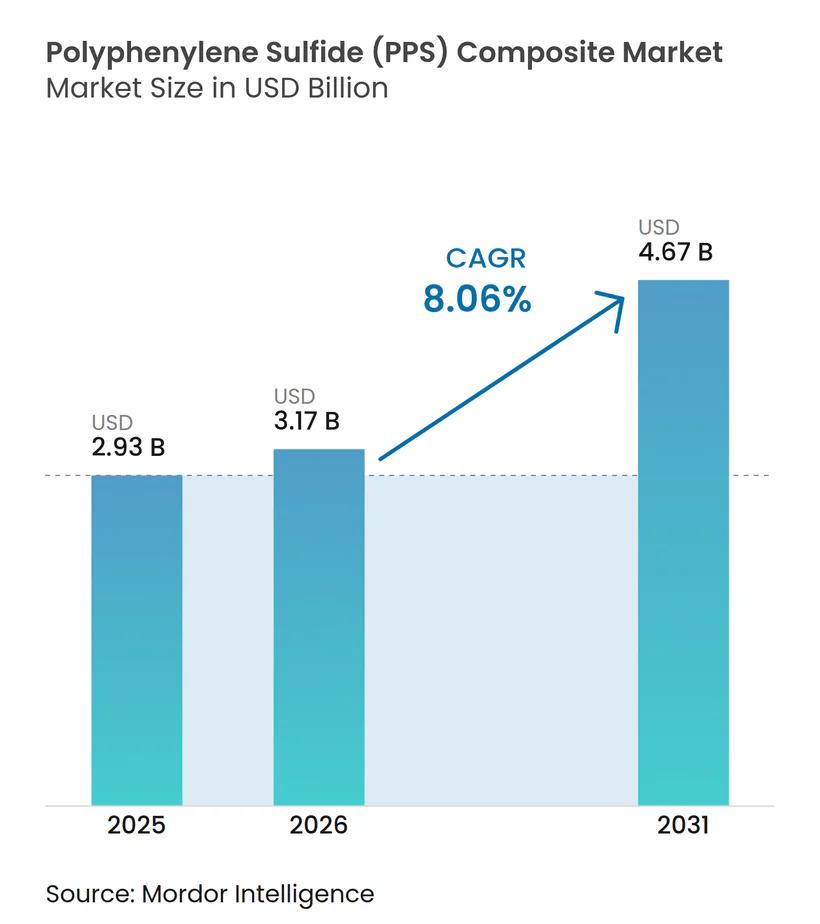
El tamaño del Mercado de Compuestos de Sulfuro de Polifenileno (PPS) fue valorado en 2,93 mil millones de USD en 2025 y se estima que crecerá desde 3,17 mil millones de USD en 2026 hasta alcanzar los 4,67 mil millones de USD en 2031, a una CAGR del 8,06% durante el período de pronóstico (2026-2031). La demanda está siendo moldeada por los sistemas de baterías de vehículos eléctricos, la electrónica compacta de alta frecuencia y la infraestructura de hidrógeno, todos los cuales requieren materiales que puedan tolerar el calor, los productos químicos y el estrés eléctrico durante períodos de servicio prolongados. Los compuestos de PPS ofrecen capacidad de uso continuo a 200 °C a 240 °C, retardancia de llama inherente UL 94 V-0 y resistencia a los refrigerantes automotrices y electrolitos de baterías, lo que los hace relevantes donde un componente no puede rediseñarse en torno a un polímero de menor rendimiento. El mercado de compuestos de sulfuro de polifenileno (PPS) se está volviendo más dependiente de las redes de producción y consumo asiáticas, ya que la región de Asia-Pacífico representó el 62,87% del valor en 2025. Los productores de resina están ampliando la capacidad y desarrollando grados especializados, mientras que los compoundadores están adaptando materiales para aplicaciones en vehículos, electrónica, filtración y energía que requieren combinaciones distintas de rigidez, rendimiento eléctrico y resistencia química. Esto crea un entorno empresarial en toda la cadena de valor para clientes y proveedores por igual, en el que la selección de materiales está vinculada al diseño de componentes, los métodos de producción, el cumplimiento normativo y la capacidad de mantener los sistemas críticos funcionando de manera confiable durante su vida útil planificada. La presión de costos, la corrosión de equipos y la competencia de las poliamidas de alta temperatura continúan influyendo en la selección de materiales en aplicaciones con menores requisitos térmicos, especialmente donde los fabricantes sopesan la economía del proceso frente a la confiabilidad a largo plazo de los componentes.
Conclusiones Clave del Informe
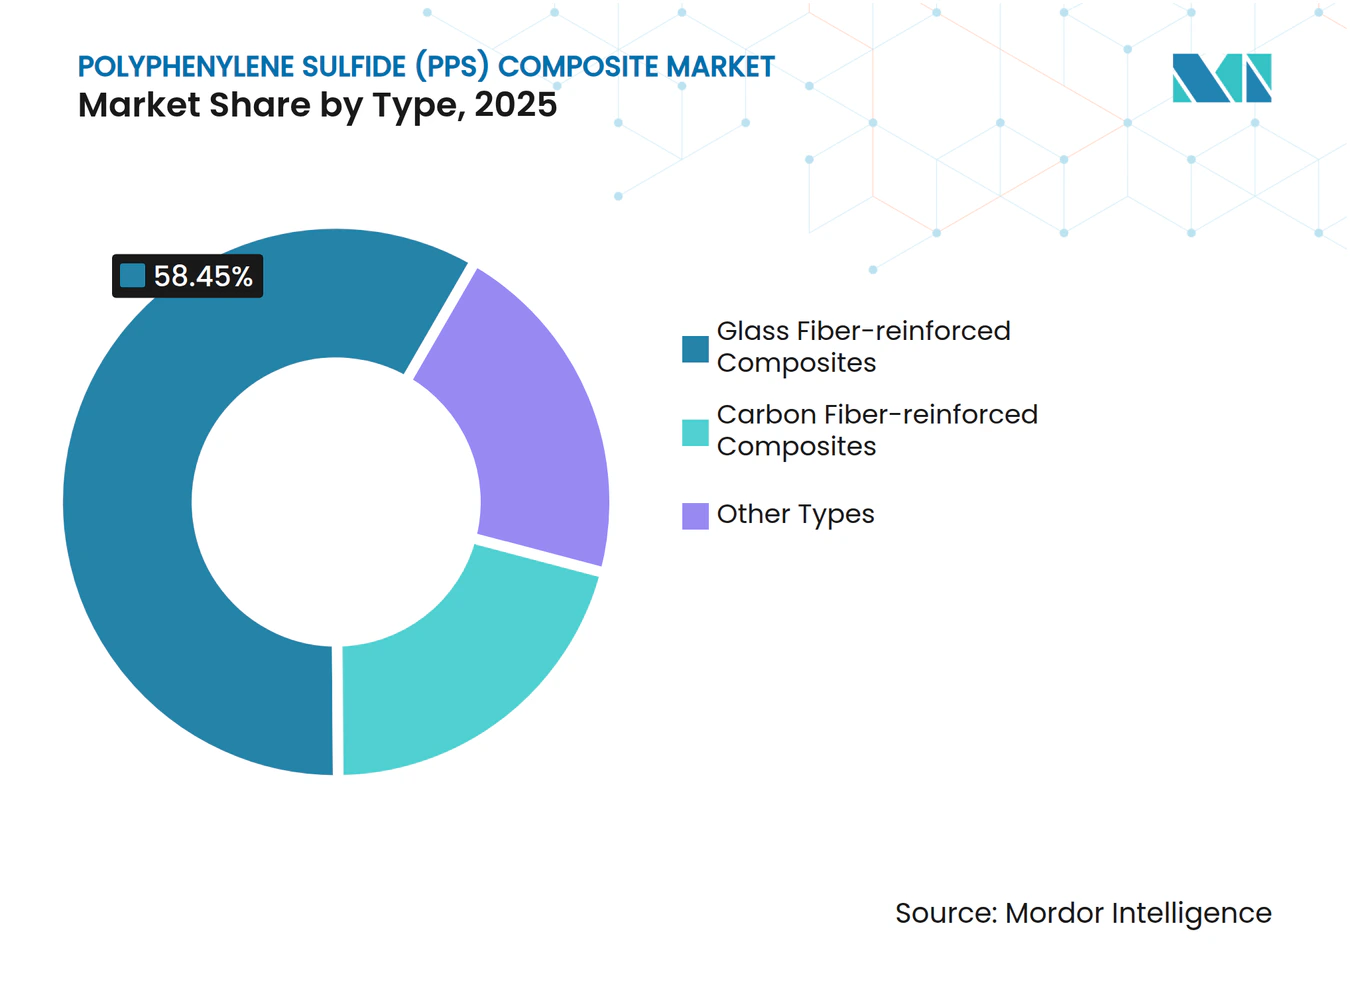
- Por tipo, los compuestos reforzados con fibra de vidrio representaron el 58,45% de la participación del mercado de compuestos de sulfuro de polifenileno (PPS) en 2025, mientras que se proyecta que los compuestos reforzados con fibra de carbono avancen a una CAGR del 8,75% hasta 2031.
- Por forma, los compuestos de moldeo representaron el 68,03% de la participación del mercado de compuestos de sulfuro de polifenileno (PPS) en 2025, mientras que se proyecta que las películas avancen a una CAGR del 9,13% hasta 2031.
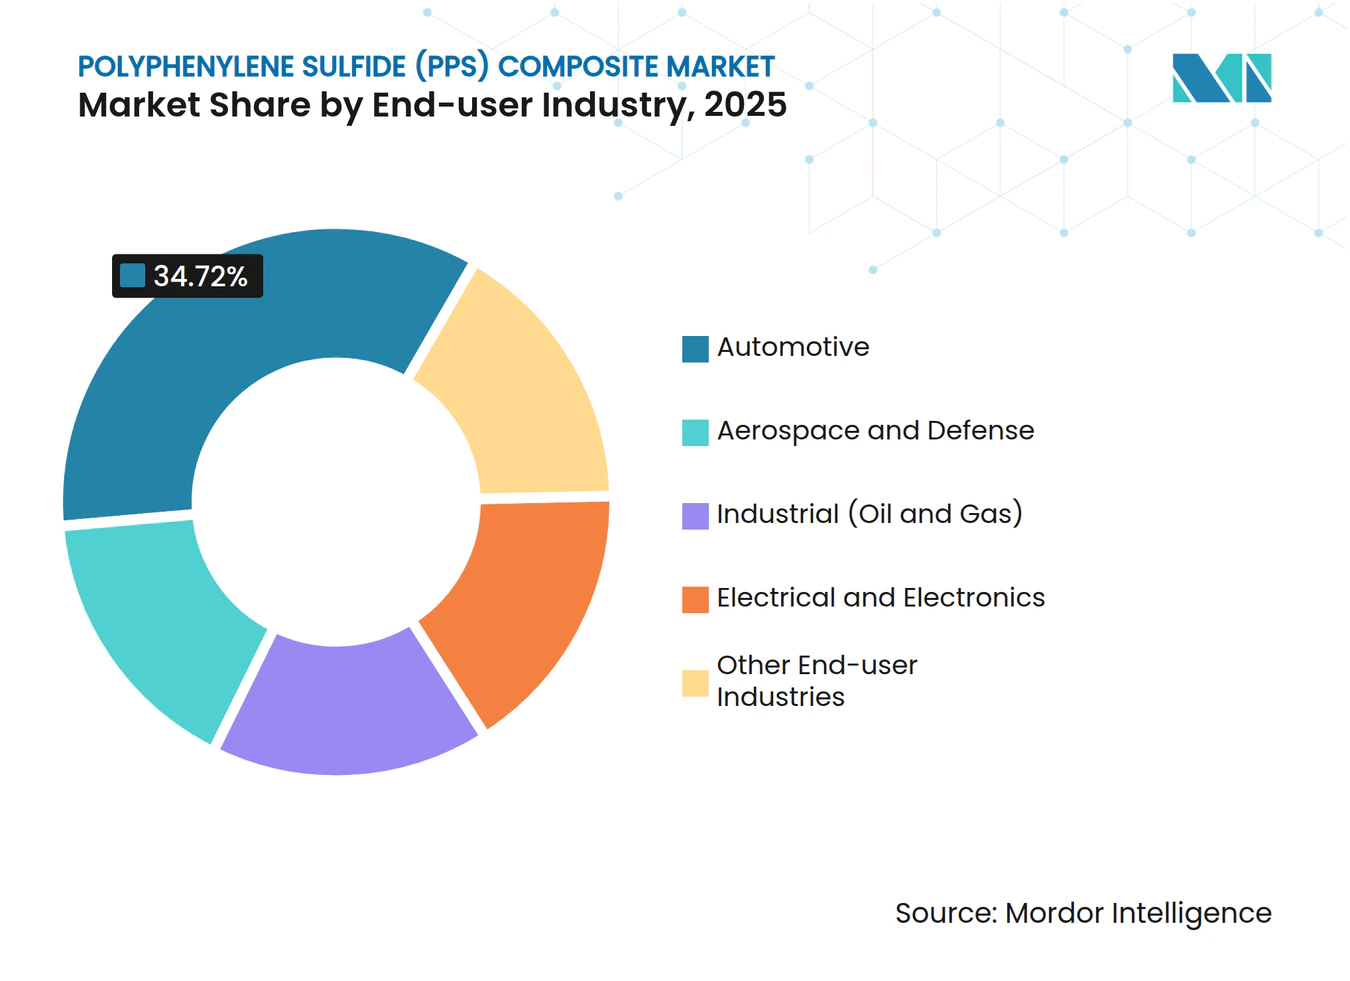
- Por industria de usuario final, el sector automotriz representó el 34,72% de la participación del mercado de compuestos de sulfuro de polifenileno (PPS) en 2025, mientras que se proyecta que aeroespacial y defensa avancen a una CAGR del 9,36% hasta 2031.
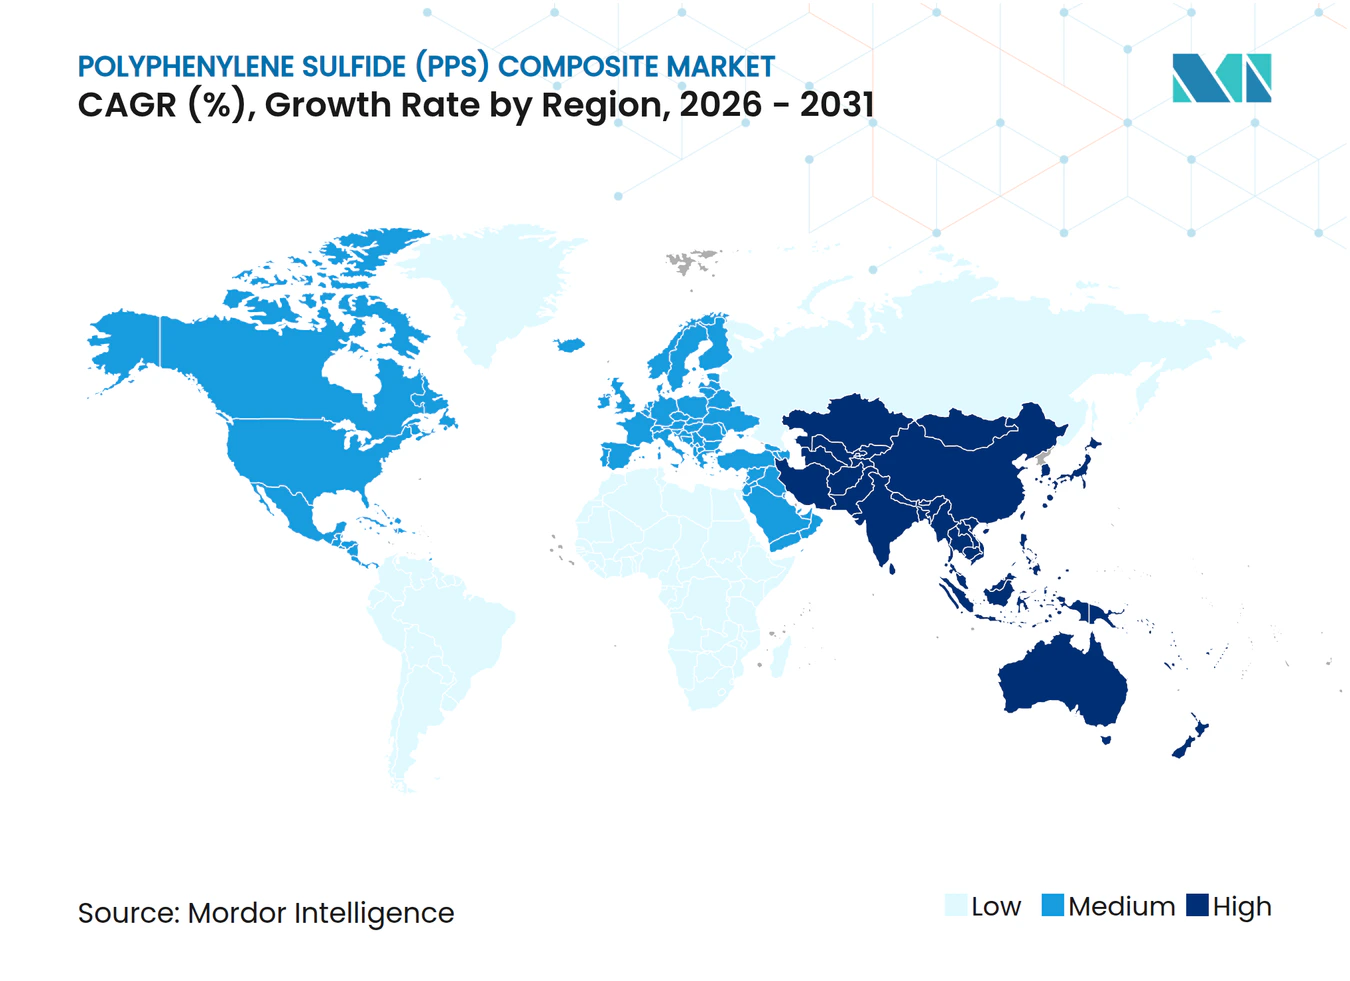
- Por geografía, Asia-Pacífico representó el 62,87% de la participación del mercado de compuestos de sulfuro de polifenileno (PPS) en 2025 y se proyecta que avance a una CAGR del 9,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de la Gestión Térmica de Baterías para Vehículos Eléctricos | +2.3% | Global, con concentración en Asia-Pacífico (China, Corea del Sur, Japón) y momentum temprano en América del Norte y Alemania | Corto plazo (≤ 2 años) |
| Sustitución de Metales y Consolidación de Piezas | +1.8% | Global; más fuerte en los clústeres de fabricantes de equipos originales automotrices de Asia-Pacífico y los programas de reducción de peso de Europa | Mediano plazo (2–4 años) |
| Electrónica de Alta Frecuencia Miniaturizada | +1.4% | Núcleo de Asia-Pacífico (China, Japón, Corea del Sur, ASEAN); expansión a las cadenas de suministro de centros de datos de América del Norte y Europa | Mediano plazo (2–4 años) |
| Actualizaciones de Filtración de Alta Temperatura | +0.9% | Asia-Pacífico (China, India), Europa; impulsado por la regulación de calidad del aire en energía a carbón e incineración de residuos | Mediano plazo (2–4 años) |
| Adopción de Componentes de Balance de Planta para Celdas de Combustible de Hidrógeno | +0.6% | Europa (Alemania, países nórdicos), Japón, Corea del Sur; en expansión hacia China y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración de la Gestión Térmica de Baterías para Vehículos Eléctricos
La gestión térmica se ha convertido en un requisito de rendimiento importante en el diseño de sistemas de baterías de iones de litio. Los compuestos de PPS se utilizan en carcasas de bombas de refrigerante, cuerpos de termostatos y sobremoldeos de conectores que operan a 180 °C a 260 °C mientras están en contacto con mezclas de agua y glicol en sistemas de baterías compactamente empaquetados. Envalior informó en mayo de 2025 que su grado de PPS Xytron G4080HR reforzado con fibra de vidrio mostró una delaminación mínima después de 3.000 horas en refrigerante de agua y glicol a 135 °C[1]. Cada paquete de baterías requiere múltiples piezas de polímero térmicamente estables, incluidos soportes estructurales, barreras térmicas, aisladores eléctricos y componentes del sistema de enfriamiento, de modo que las decisiones de calificación pueden afectar a varias familias de componentes a la vez. Este requisito aumenta el contenido de compuestos de PPS por vehículo eléctrico y respalda los compuestos reforzados con fibra de vidrio de grado automotriz en el mercado de compuestos de sulfuro de polifenileno (PPS).
Electrónica de Alta Frecuencia Miniaturizada
Las redes de ondas milimétricas de quinta generación (5G) y la infraestructura de inferencia de inteligencia artificial requieren sustratos y conectores con baja pérdida dieléctrica, transmisión de señal confiable y propiedades estables a altas frecuencias. Los derivados de PPS pueden ofrecer constantes dieléctricas por debajo de 3,0 y factores de disipación por debajo de 0,003 a frecuencias de 10 gigahercios y superiores. Un estudio de Communications Materials de 2025 reportó un factor de disipación de 0,00087 a 10 gigahercios y una constante dieléctrica de 2,80 para el poli(2,6-dimetil-1,4-fenileno sulfuro). DIC CORPORATION y Unitika Ltd. anunciaron en octubre de 2024 una película de PPS diseñada para reducir la pérdida de transmisión a frecuencias de ondas milimétricas de 30 a 300 gigahercios[2]. El material estaba siendo preparado para la producción comercial para dispositivos de comunicación de próxima generación y radar automotriz, donde la elección del sustrato afecta la ventana de rendimiento utilizable del hardware terminado.
Sustitución de Metales y Consolidación de Piezas
Los compuestos de PPS pueden reducir el peso de los componentes entre un 15% y un 30% en comparación con los ensamblajes de aluminio y acero, manteniendo al mismo tiempo la estabilidad dimensional por encima de 200 °C. Una reducción del 10% en el peso del vehículo generalmente se traduce en una mejora del 8% en la economía de combustible, lo que respalda el argumento comercial para reemplazar varias piezas metálicas con un componente de polímero consolidado. Los compuestos de moldeo respaldan la consolidación de piezas porque el moldeo por inyección puede combinar soportes, carcasas e insertos funcionales en un solo componente. Una carga de fibra de vidrio del 30% al 40% puede proporcionar temperaturas de deflexión por calor que se aproximan a los 260 °C, manteniendo al mismo tiempo una rigidez utilizable y un control dimensional. Los compuestos de PPS de fibra de carbono larga han permitido ahorros de peso del 40% al 50% en algunas aplicaciones de turbocompresor en comparación con alternativas metálicas, ampliando el rango de piezas que pueden considerarse para su sustitución. Estos beneficios de fabricación y peso respaldan el papel de las aplicaciones automotrices en el mercado de compuestos de sulfuro de polifenileno (PPS).
Actualizaciones de Filtración de Alta Temperatura
La filtración industrial respalda la demanda donde se aplican normas de emisión de partículas a la generación de energía a carbón, la incineración de residuos y la producción de cemento. Los fieltros filtrantes de PPS agujeteados pueden operar continuamente a 190 °C y resistir el dióxido de azufre, el cloruro de hidrógeno y el amoníaco en condiciones operativas que pueden acortar la vida útil de los medios menos resistentes. Pueden proporcionar eficiencias de filtración superiores al 99,9% para material particulado con un diámetro de 2,5 micrómetros. Un estudio de 2025 en Environmental Science & Technology informó que un material de filtración de gradiente de PPS extendió los ciclos de limpieza promedio en 188,13 segundos y redujo la resistencia residual promedio en 41,84 pascales en comparación con los medios comerciales de laminación de membrana de politetrafluoroetileno. La política de Emisiones Ultra Bajas de China y los límites de partículas de India por debajo de 30 miligramos por metro cúbico normal están respaldando las actualizaciones de filtros de mangas en la industria pesada, donde el momento de reemplazo puede ser tan importante como las instalaciones de equipos por primera vez. Estos ciclos de reemplazo amplían la base industrial del mercado de compuestos de sulfuro de polifenileno (PPS).
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Materiales y Procesamiento | -1.4% | Global; más agudo en América del Norte y Europa donde las modernizaciones de equipos de procesamiento requieren un uso intensivo de capital | Corto plazo (≤ 2 años) |
| Competencia de las Poliamidas de Alta Temperatura | -0.9% | Global; más fuerte en aplicaciones de conectores automotrices en América del Norte, la UE y Japón | Mediano plazo (2–4 años) |
| Equipos de Procesamiento Sensibles a la Corrosión | -0.5% | Global; afecta desproporcionadamente a los compoundadores de nivel medio en Asia-Pacífico y América del Sur | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Materiales y Procesamiento
El procesamiento de compuestos de PPS requiere temperaturas de fusión superiores a 300 °C y equipos de compoundado especializados. Se requieren conjuntos de barril y tornillo de acero inoxidable o bimetálicos porque el PPS puede liberar compuestos de azufre que corroen el hardware de acero estándar. Los precios de los compuestos de PPS chinos oscilaron entre 3,00 y 3,80 USD por kilogramo, en comparación con 1,80 a 2,20 USD por kilogramo para la poliamida 66 con un 30% de fibra de vidrio. La modernización de una línea de compoundado estándar con herramientas resistentes a la corrosión puede requerir gastos de capital de millones de USD por línea, lo que aumenta el costo de atender programas nuevos o de menor volumen. Los programas de fabricantes de equipos originales sensibles a los costos continúan evaluando otros materiales donde el rendimiento requerido no justifica los costos de procesamiento del PPS.
Competencia de las Poliamidas de Alta Temperatura
Los grados de poliftalamida han alcanzado un Índice de Seguimiento Comparativo de 600 V y la certificación UL 94 V-0 a un espesor de 0,4 mm. Sus temperaturas de uso continuo de 150 °C a 160 °C se superponen con los requisitos de PPS en algunas aplicaciones de conectores automotrices. Los grados más nuevos pueden procesarse a temperaturas de molde de 90 °C a 110 °C, en comparación con 130 °C a 160 °C para el PPS, lo que puede mejorar la economía del ciclo para operaciones de moldeo de alto rendimiento. Celanese Corporation identificó las poliamidas de alta temperatura como una fuerza competitiva en la adquisición de conectores automotrices en su informe anual para el año finalizado el 31 de diciembre de 2024. El riesgo de sustitución es más pronunciado por debajo de 160 °C, donde el PPS tiene una diferenciación térmica menos clara. Las cotizaciones de precios de poliftalamida de 6,50 a 9,00 USD por kilogramo pueden volverse más competitivas una vez que se consideran el consumo de energía, el desgaste de herramientas y el rendimiento del procesamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Compuestos Reforzados con Fibra de Vidrio Ganan Demanda, Mientras que los Compuestos Reforzados con Fibra de Carbono se AceleranLos compuestos reforzados con fibra de vidrio representaron el 58,45% de la participación del mercado de compuestos de sulfuro de polifenileno (PPS) en 2025, respaldados por prácticas de procesamiento establecidas en aplicaciones automotrices, eléctricas y de filtración industrial. Una carga de fibra de vidrio del 30% al 40% permite temperaturas de deflexión por calor cercanas a los 260 °C y ayuda a los componentes a mantener la estabilidad dimensional durante la exposición a refrigerantes o productos químicos. Estos grados siguen siendo una opción práctica para piezas moldeadas por inyección de alto volumen porque las especificaciones de herramientas y materiales establecidas reducen el tiempo necesario para introducir un componente calificado. Se utilizan en sistemas de enfriamiento, conectores eléctricos, cuerpos de bombas y otros componentes que requieren resistencia al calor con un costo de material manejable. La amplia base de aplicaciones respalda la demanda continua de este tipo en usos finales establecidos y brinda a los proveedores una base duradera para el desarrollo de grados.
Se proyecta que los compuestos reforzados con fibra de carbono avancen a una CAGR del 8,75% hasta 2031, respaldados por la actividad de calificación aeroespacial y la demanda de carcasas ligeras para baterías de vehículos eléctricos. Los compuestos de PPS de fibra de carbono continua pueden soldarse, termoformarse y reciclarse, a diferencia de los materiales de carbono-epoxi termoestables. Esta flexibilidad de procesamiento respalda a los fabricantes que buscan reducir el número de piezas y los residuos de producción sin renunciar a la rigidez requerida para componentes estructurales o semiestructurales. También permite aplicaciones que requieren alta rigidez con menor peso del componente, lo que amplía el papel de los formatos de fibra continua en el mercado de compuestos de sulfuro de polifenileno (PPS).


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Forma:
Los Compuestos de Moldeo Lideran, Mientras que las Películas Apoyan el CrecimientoLos compuestos de moldeo representaron el 68,03% del tamaño del mercado de compuestos de sulfuro de polifenileno (PPS) en 2025, lo que refleja la escala del moldeo por inyección en la fabricación automotriz y eléctrica. Sus formulaciones pueden variar según el contenido de fibra de vidrio del 10% al 65%, las adiciones de relleno mineral y los paquetes retardantes de llama. Esta flexibilidad permite que una plataforma de materiales respalde múltiples piezas en una cartera de vehículos, al tiempo que permite a los compoundadores adaptar un grado al ciclo de trabajo de un componente específico. También reduce la necesidad de que los equipos de adquisición califiquen materiales no relacionados bajo exigentes calendarios de desarrollo. Los compuestos de moldeo siguen siendo fundamentales para las aplicaciones que requieren dimensiones consistentes, resistencia química y producción eficiente.
Se proyecta que las películas avancen a una CAGR del 9,13% hasta 2031, ya que las estaciones base 5G y los sistemas de radar de ondas milimétricas requieren sustratos de alta frecuencia. Estas aplicaciones requieren baja pérdida de transmisión y resistencia a temperaturas de procesamiento exigentes, lo que otorga mayor importancia a la estabilidad dieléctrica tanto durante la fabricación como durante el uso. DIC CORPORATION y Unitika Ltd. anunciaron en octubre de 2024 que su película de PPS ofrecía propiedades dieléctricas estables de 10 a 1.000 gigahercios, resistencia al reflujo y adhesión de cobre compatible con la pulverización catódica. Las láminas y placas respaldan usos aeroespaciales e industriales que requieren precisión mecanizada.
Por Industria de Usuario Final:
Aeroespacial y Defensa Avanza Mientras que el Sector Automotriz Ancla la DemandaEl sector automotriz representó el 34,72% de la participación del mercado de compuestos de sulfuro de polifenileno (PPS) en 2025. Las plataformas de vehículos eléctricos utilizan compuestos de PPS en piezas de gestión térmica, cuerpos de conectores de alto voltaje y sobremoldeos de barras colectoras. Estas aplicaciones necesitan un rendimiento consistente por encima de 150 °C en entornos que combinan calor, vibración, carga eléctrica y exposición química. La sustitución de metales y la consolidación de piezas también respaldan el uso de PPS en componentes bajo el capó y en sistemas de baterías. La base automotriz proporciona una demanda predecible para los grados de moldeo reforzados con fibra de vidrio y sigue siendo un punto de referencia importante para los proveedores que amplían los grados específicos para vehículos.
Se proyecta que aeroespacial y defensa avancen a una CAGR del 9,36% hasta 2031, impulsados por la continua calificación de laminados de PPS de fibra de carbono continua en estructuras de aeronaves y electrónica de defensa. Los compuestos de PPS han sido calificados para conectores de fuselaje del Airbus A350 y aplicaciones de soportes, incluidos sistemas de PPS de fibra de carbono continua que conectan estructuras de marcos compuestos a los paneles de pared del fuselaje. Las pruebas de los materiales de PPS de fibra de carbono de Teijin Carbon America respaldaron el desarrollo de la estructura de aeronaves de Supernal LLC en 2025. La demanda eléctrica y electrónica está respaldada por la absorción de humedad del PPS por debajo del 0,05%, lo que ayuda a preservar la estabilidad de la señal en entornos de estaciones base 5G de alta humedad. Las aplicaciones industriales de petróleo y gas utilizan PPS por su resistencia al sulfuro de hidrógeno, el petróleo crudo y los productos químicos de fondo de pozo en componentes de bombas y cuerpos de válvulas, donde la durabilidad del material afecta los requisitos de mantenimiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Compuesto de Sulfuro de Polifenileno (PPS) en APAC
Asia-Pacífico concentró el 62,87% de la cuota del mercado de compuestos de sulfuro de polifenileno (PPS) en 2025 y se proyecta que avance a una CAGR del 9,21% hasta 2031. China cuenta con la mayor base de producción de vehículos eléctricos y utiliza barreras térmicas, soportes estructurales y conectores de sistemas de refrigerante de compuestos de PPS en paquetes de baterías. La región combina producción de resina, capacidad de compoundización y fabricación de uso final, lo que acorta las rutas de suministro entre la calificación del material y la producción de componentes. Japón y Corea del Sur siguen siendo fuentes importantes de resina de PPS de alta calidad a través de sistemas de múltiples plantas operados por Toray Industries, Inc., DIC CORPORATION, Kureha Corporation y SK chemicals. Esta base de producción regional refuerza el papel de Asia-Pacífico en el mercado de compuestos de sulfuro de polifenileno (PPS).
La expansión de capacidad de China está incrementando la sustitución de importaciones en compuestos automotrices e industriales de gama media. NHU PM tiene como objetivo una producción total de PPS de 30.000 toneladas métricas por año a través de su proyecto Fase IV. Dongtai Qixin inició la construcción de un proyecto de resina de PPS de 80.000 toneladas métricas por año en Huangshan, provincia de Anhui, en agosto de 2025. El proyecto tuvo una inversión en Fase I de 1.600 millones de CNY (aproximadamente 220 millones de USD). Esta expansión de capacidad está aumentando la presión competitiva sobre los productores japoneses y coreanos en aplicaciones de uso final.
El Mercado de Compuesto de Sulfuro de Polifenileno (PPS) en las Américas y EMEA
La demanda de América del Norte está respaldada por la adquisición aeroespacial y de defensa, la gestión térmica automotriz y la filtración industrial. Syensqo amplió su capacidad de compoundización de PPS Ryton en Augusta, Georgia, en mayo de 2025, en un sitio certificado por la International Automotive Task Force 16949. Europa se beneficia de la electrificación automotriz en Alemania y Francia, y de los compuestos aeroespaciales en el Reino Unido y Francia. Se proyecta que América del Sur y Oriente Medio y África sigan siendo contribuyentes modestos hasta 2031, aunque la inversión energética de Arabia Saudita respalda la demanda de componentes para refinerías y desalinización.
Panorama Competitivo
Concentración del Mercado
Mercado de Compuestos de Polifenileno Sulfuro (PPS) en Asia-Pacífico
El mercado de compuestos de sulfuro de polifenileno (PPS) está moderadamente concentrado, con los cinco principales actores que incluyen Toray Industries, Inc., Solvay, DIC Corporation, Celanese Corporation y Kureha Corporation. La competencia a nivel de resina se centra en la capacidad, la amplitud de grados y las calificaciones de los fabricantes de equipos originales, dado que el historial de calificación puede ser difícil de reproducir rápidamente en aplicaciones de alto rendimiento. A nivel de compoundización, productores chinos como NHU PM, SK Chemicals y compoundizadores especializados independientes compiten en suministro local y formulaciones específicas para cada aplicación.
Celanese Corporation lanzó Fortron PPS ECO-R en octubre de 2025 como un grado de contenido reciclado certificado PLUS por la Certificación Internacional de Sostenibilidad y Carbono, elaborado mediante un enfoque de balance de masa. La empresa también presentó en el mismo evento un grado de PPS para tubos de refrigeración de vehículos eléctricos de alta presión. Estos movimientos muestran cómo los proveedores están utilizando declaraciones de sostenibilidad y grados específicos para cada aplicación con el fin de respaldar nuevas calificaciones de clientes, en lugar de depender únicamente de una oferta de resina base más amplia. También crean oportunidades para que los productores establecidos consoliden las relaciones existentes con el sector automotriz y electrónico. La competencia sigue siendo activa a medida que los proveedores equilibran el rendimiento del material, los requisitos de calificación y los objetivos de costos de los clientes.
La actividad de patentes en placas bipolares, separadores de baterías y resinas para sustratos de alta frecuencia está generando nueva competencia en el mercado de compuestos de sulfuro de polifenileno (PPS), particularmente cuando un proveedor puede combinar química de polímeros con el conocimiento de aplicación necesario para cumplir objetivos de rendimiento especificados de manera precisa. Participantes más pequeños como Ensinger y RTP Company compiten en grados mecanizados de precisión y compoundizados especializados, donde la ingeniería de aplicaciones, los pedidos mínimos reducidos, el soporte técnico rápido y la capacidad de modificar una formulación para una pieza individual pueden importar más que una amplia huella de producción. IDEMITSU FINE COMPOSITES CO., LTD. y Teijin Limited suministran compuestos termoplásticos aeroespaciales de fibra continua que difieren de los grados de moldeo por inyección de uso general, lo que refleja la separación entre piezas de alto volumen y el grupo más reducido de aplicaciones que requieren formatos de refuerzo avanzados. El mercado de compuestos de sulfuro de polifenileno (PPS) incluye, por tanto, grandes proveedores de resina y empresas más pequeñas enfocadas en requisitos técnicos estrictamente definidos, con diferentes relaciones con los clientes, modelos de producción, ciclos de calificación y enfoques para el desarrollo de productos, lo que ofrece a los clientes la posibilidad de elegir entre plataformas de materiales orientadas a la escala y proveedores especializados que trabajan estrechamente con los diseñadores de componentes durante el desarrollo.
Líderes de la Industria de Compuestos de Sulfuro de Polifenileno (PPS)
-
Celanese Corporation
-
Toray Industries, Inc.
-
Solvay
-
DIC CORPORATION
-
Kureha Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compuestos de Sulfuro de Polifenileno (PPS) Empresas cubiertas en este informe
- Avient Corporation
- Celanese Corporation
- DIC CORPORATION
- Ensinger
- IDEMITSU FINE COMPOSITES CO., LTD.
- Kureha Corporation
- LG Chem
- NHU PM
- RTP Company
- SABIC
- SK chemicals
- Solvay
- TEIJIN LIMITED
- Toray Industries, Inc.
- Tosoh Corporation
Alcance del Informe Global del Mercado de Compuestos de Sulfuro de Polifenileno (PPS)
Principales Empresas en el Mercado de Compuestos de Polifenileno Sulfuro (PPS)
El mercado global de compuestos de PPS se caracteriza por la innovación continua de productos enfocada en mejorar las características de rendimiento para las exigentes aplicaciones aeroespaciales y automotrices. Las empresas líderes están invirtiendo fuertemente en investigación y desarrollo para desarrollar formulaciones avanzadas con mayor estabilidad térmica, resistencia química y propiedades mecánicas. Las expansiones estratégicas de capacidad, particularmente en Asia-Pacífico y América del Norte, demuestran el enfoque de la industria en satisfacer la creciente demanda regional. Las empresas están persiguiendo cada vez más la integración vertical a lo largo de la cadena de valor, desde la producción de materias primas hasta la fabricación de productos finales, para mantener un mejor control sobre la calidad y los costos. El énfasis en el desarrollo de soluciones compuestas sostenibles y reciclables, combinado con los esfuerzos para optimizar los procesos de fabricación y reducir los costos de producción, destaca el compromiso de la industria con el crecimiento a largo plazo y la responsabilidad ambiental.
Mercado Consolidado con Fuertes Actores Globales
El mercado de compuestos de PPS exhibe una estructura altamente consolidada dominada por corporaciones multinacionales establecidas con carteras de productos diversas y sólidas capacidades tecnológicas. Estos actores principales, incluidos DIC Corporation, Toray Advanced Composites, Teijin Limited, Solvay y Celanese Corporation, han construido sus posiciones en el mercado a través de décadas de experiencia en materiales avanzados y presencia estratégica global. El panorama de la industria se caracteriza por altas barreras de entrada debido a los complejos procesos de fabricación, los sustanciales requisitos de capital y la necesidad de amplias capacidades de investigación y desarrollo.
El mercado ha sido testigo de una consolidación estratégica a través de fusiones y adquisiciones, ejemplificada por la adquisición de TenCate Advanced Composites por parte de Toray Industries, lo que ha fortalecido las posiciones en el mercado y ampliado las capacidades tecnológicas. Las empresas se están enfocando cada vez más en establecer asociaciones estratégicas con usuarios finales en industrias clave como la aeroespacial y la automotriz para desarrollar soluciones personalizadas y asegurar acuerdos de suministro a largo plazo. Las estrategias de expansión regional, particularmente en mercados emergentes, se están persiguiendo a través de empresas conjuntas e instalaciones de fabricación locales para atender mejor la creciente demanda y navegar los requisitos regulatorios.
La Innovación y la Integración Impulsan el Éxito en el Mercado
El éxito en el mercado de compuestos de PPS depende cada vez más de la capacidad de las empresas para desarrollar soluciones innovadoras que aborden los requisitos específicos de los usuarios finales mientras mantienen la competitividad en costos. Los actores establecidos están fortaleciendo sus posiciones en el mercado ampliando sus carteras de productos mediante el desarrollo interno y las adquisiciones estratégicas, al tiempo que también invierten en capacidades de fabricación avanzadas y tecnologías digitales. La capacidad de proporcionar soporte técnico integral, garantizar una calidad consistente y mantener cadenas de suministro confiables se ha vuelto crucial para mantener las relaciones con los clientes y defender la participación de mercado frente a los nuevos participantes.
Para los competidores que buscan ganar terreno, la especialización en aplicaciones o regiones específicas, combinada con sólidas capacidades tecnológicas y operaciones eficientes, ofrece posibles vías hacia el éxito. La industria enfrenta desafíos de materiales sustitutos y requisitos variables de los usuarios finales en diferentes aplicaciones, lo que hace esencial que las empresas mantengan flexibilidad en sus procesos de desarrollo de productos y fabricación. Los requisitos regulatorios, particularmente en lo que respecta a la sostenibilidad ambiental y los estándares de seguridad en aplicaciones aeroespaciales y automotrices, se están convirtiendo en factores cada vez más importantes para determinar el éxito en el mercado, lo que requiere que las empresas mantengan sólidos programas de cumplimiento e inviertan en tecnologías sostenibles. En este contexto, el desarrollo de materiales compuestos termoplásticos y compuestos de polímeros avanzados es crucial para cumplir con los estándares industriales en evolución.
Alcance del Informe Global del Mercado de Compuestos de Sulfuro de Polifenileno (PPS)
Los compuestos de sulfuro de polifenileno (PPS) son materiales de ingeniería de alto rendimiento que combinan resina de PPS con materiales de refuerzo para mejorar la resistencia mecánica, la estabilidad dimensional, la resistencia térmica y la resistencia química. Se utilizan donde se requieren materiales duraderos y ligeros para soportar condiciones operativas exigentes.
El Mercado de Compuestos de Sulfuro de Polifenileno (PPS) está segmentado por tipo, forma, industria de usuario final y geografía. Por tipo, el mercado está segmentado en compuestos reforzados con fibra de vidrio, compuestos reforzados con fibra de carbono y otros tipos. Por forma, el mercado está segmentado en compuestos de moldeo, películas, láminas y placas, y otras formas. Por industria de usuario final, el mercado está segmentado en automotriz, aeroespacial y defensa, industrial (petróleo y gas), eléctrico y electrónico, y otras industrias de usuario final. El informe también cubre el tamaño del mercado y los pronósticos para los compuestos de sulfuro de polifenileno (PPS) en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
Tipo
| Compuestos Reforzados con Fibra de Carbono |
| Compuestos Reforzados con Fibra de Vidrio |
| Otros Tipos |
Industria de Usuario Final
| Aeroespacial y Defensa |
| Automotriz |
| Industrial (Incluye Petróleo y Gas) |
| Eléctrico y Electrónico |
| Otras Industrias de Usuario Final |
Geografía
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Polonia | |
| Resto de Europa | |
| Resto del Mundo | América del Sur |
| Oriente Medio y África |
| Tipo | Compuestos Reforzados con Fibra de Carbono | |
| Compuestos Reforzados con Fibra de Vidrio | ||
| Otros Tipos | ||
| Industria de Usuario Final | Aeroespacial y Defensa | |
| Automotriz | ||
| Industrial (Incluye Petróleo y Gas) | ||
| Eléctrico y Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Polonia | ||
| Resto de Europa | ||
| Resto del Mundo | América del Sur | |
| Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de compuestos de sulfuro de polifenileno (PPS)?
El mercado de compuestos de sulfuro de polifenileno (PPS) se sitúa en 3,17 mil millones de USD en 2026 y se proyecta que alcance los 4,67 mil millones de USD en 2031.
¿Qué está impulsando la demanda de compuestos de PPS?
La gestión térmica de vehículos eléctricos, la sustitución ligera de metales, la electrónica de alta frecuencia, la filtración industrial y los sistemas de hidrógeno respaldan la demanda.
¿Qué tipo tuvo la mayor participación en 2025?
Los compuestos reforzados con fibra de vidrio representaron el 58,45% del valor en 2025, respaldados por aplicaciones automotrices, eléctricas e industriales.
¿Qué forma se proyecta que crezca más rápido hasta 2031?
Se proyecta que las películas avancen a una CAGR del 9,13% hasta 2031 debido a la demanda de sustratos electrónicos de alta frecuencia.
¿Qué años cubre este Mercado de Compuestos de Polifenileno Sulfuro (PPS)?
El informe cubre el tamaño histórico del Mercado de Compuestos de Polifenileno Sulfuro (PPS) para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Compuestos de Polifenileno Sulfuro (PPS) para los años: 2025, 2026, 2027, 2028, 2029 y 2030.