
Tamaño y Participación del Mercado de Fototerapia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
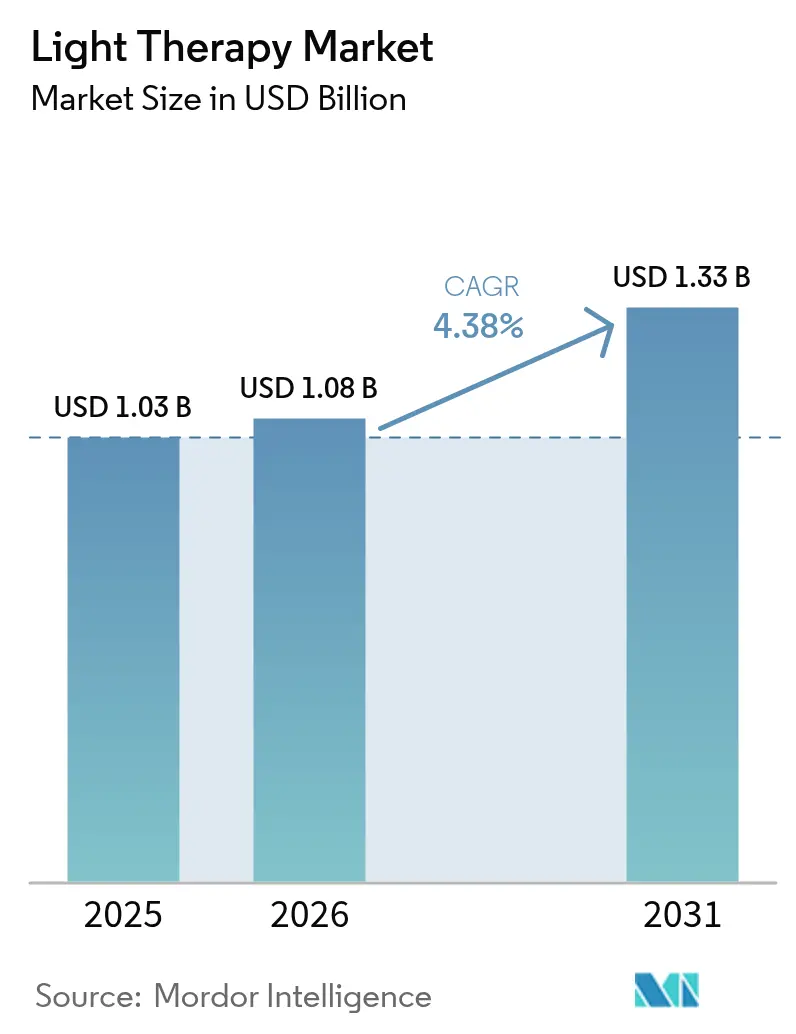
| Tamaño del Mercado (2026) | 1.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.38 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
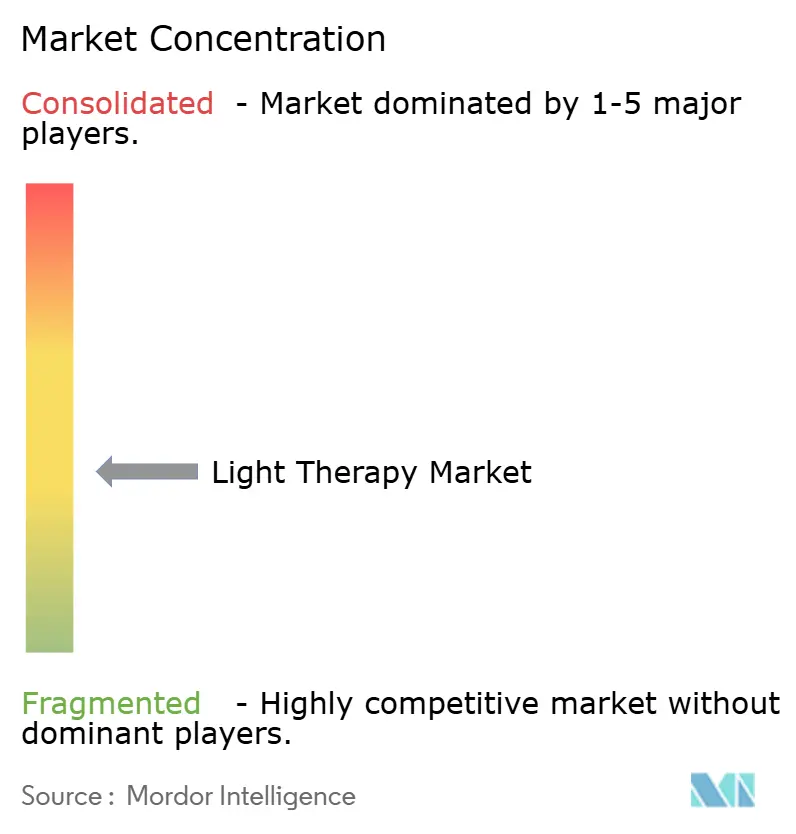
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fototerapia por Mordor Intelligence
El tamaño del mercado de fototerapia en 2026 se estima en USD 1,08 mil millones, creciendo desde el valor de 2025 de USD 1,03 mil millones con proyecciones para 2031 que muestran USD 1,33 mil millones, creciendo a una CAGR del 4,38% durante el período 2026-2031. El impulso proviene de la creciente validación clínica en dermatología, psiquiatría y oftalmología, con la autorización de la FDA en 2024 del Sistema de Administración de Luz Valeda para la degeneración macular seca relacionada con la edad, lo que marca un punto de inflexión fundamental. Las modalidades de uso domiciliario están ingresando a la atención médica convencional tras confirmarse en el estudio LITE que la fototerapia con UV-B de banda estrecha en el hogar logra resultados no inferiores al tratamiento en clínica para la psoriasis. El crecimiento también se beneficia de la reducción de costos de los LED, la mejora en la eficiencia energética y la mayor demanda pública de procedimientos estéticos no invasivos. Sin embargo, la fragmentación regulatoria y las preocupaciones sobre la calidad de los productos frenan la expansión acelerada, lo que subraya la importancia de los protocolos de dosificación estandarizados y las pruebas rigurosas de dispositivos.
Conclusiones Clave del Informe
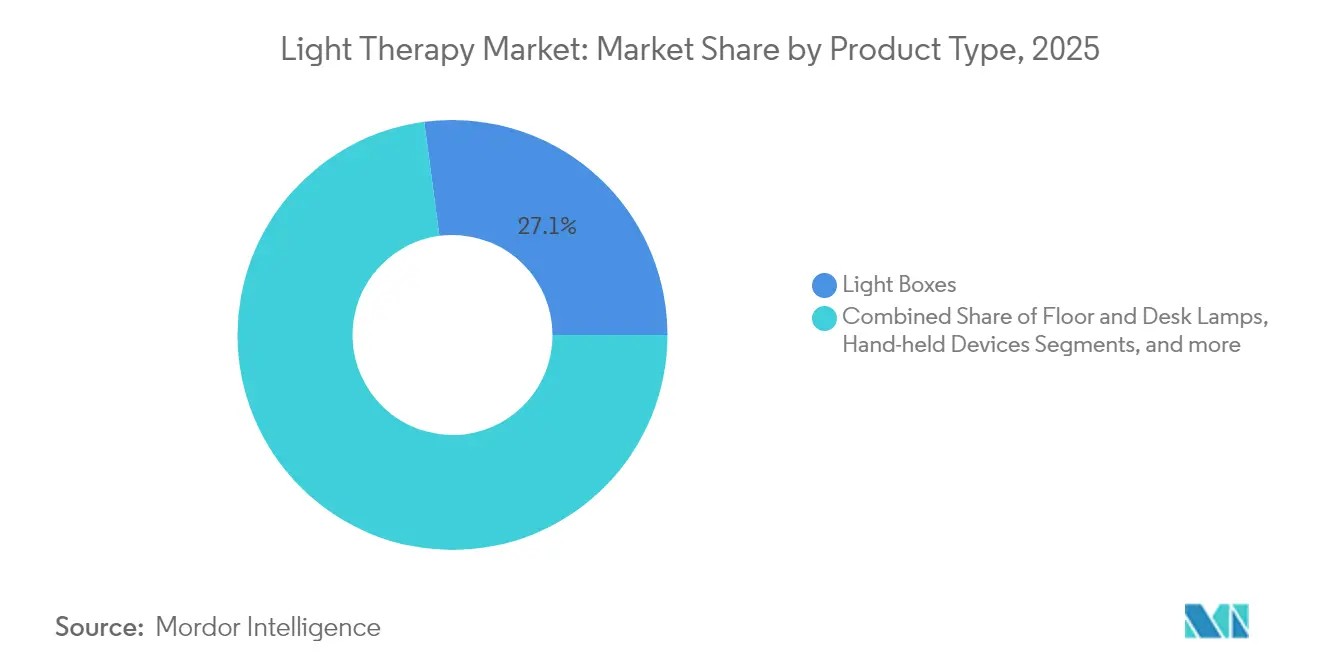
- Por tipo de producto, las Cajas de Luz lideraron con el 27,10% de la participación del mercado de fototerapia en 2025, mientras que los Dispositivos de Mano están proyectados para expandirse a una CAGR del 4,82% hasta 2031.
- Por tipo de luz, la luz azul representó el 35,30% de la participación en ingresos en 2025; se prevé que la luz roja crezca a una CAGR del 4,72% hasta 2031.
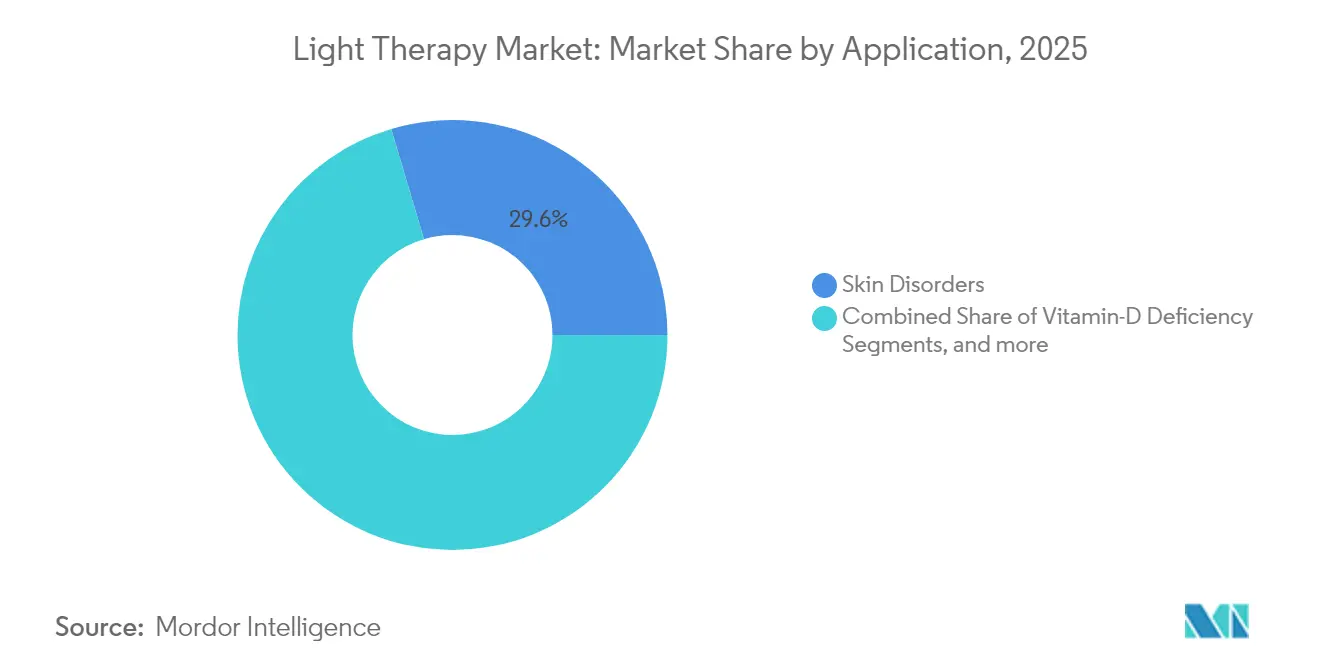
- Por aplicación, los Trastornos de la Piel capturaron el 29,60% del tamaño del mercado de fototerapia en 2025, mientras que la Depresión y los Trastornos del Ciclo del Sueño avanzan a una CAGR del 4,93% hasta 2031.
- Por usuario final, las Clínicas de Dermatología mantuvieron el 40,20% del mercado de fototerapia en 2025, mientras que los Entornos de Atención Domiciliaria están proyectados para crecer a una CAGR del 4,96% hasta 2031.
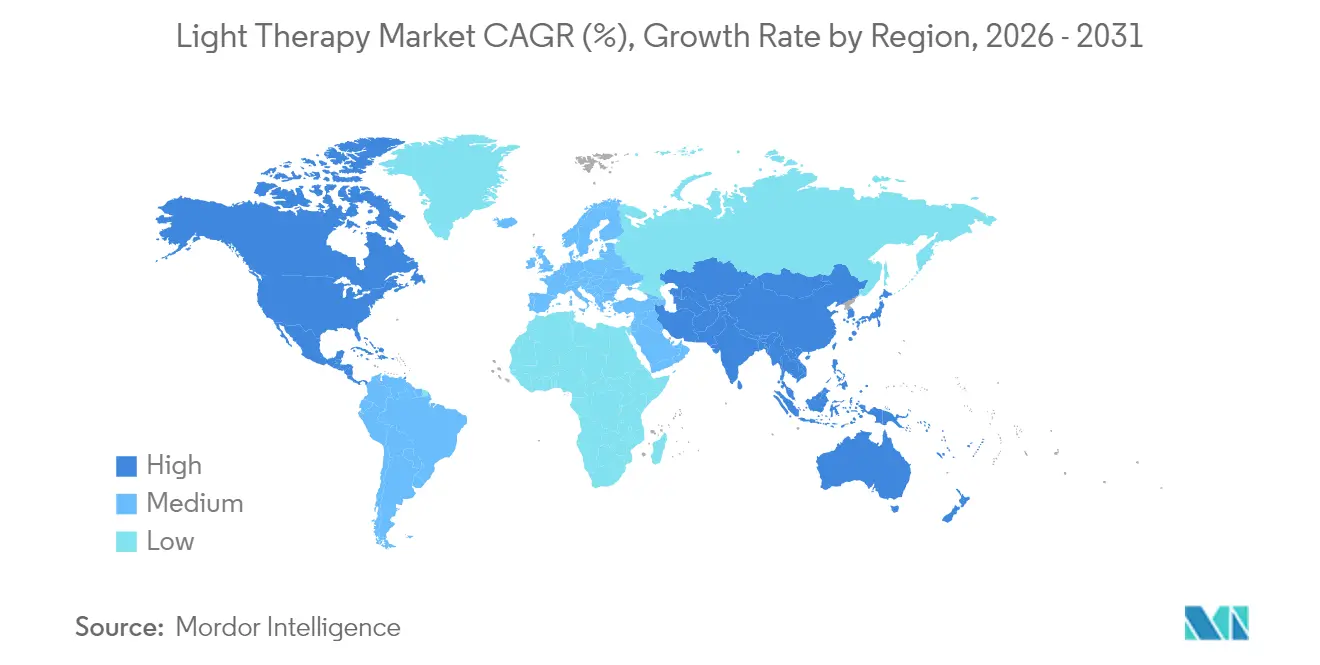
- Por geografía, América del Norte lideró con el 44,10% de la participación en ingresos en 2025; Asia-Pacífico representa la región de más rápido crecimiento con una CAGR del 5,01% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Perspectivas Globales del Mercado de Fototerapia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia creciente de trastornos dermatológicos y del estado de ánimo | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Rápida adopción de soluciones domiciliarias / portátiles | +0.9% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Curva de costos de los LED y mejoras en eficiencia energética | +0.7% | Centros de fabricación global (principalmente Asia-Pacífico) | Largo plazo (≥ 4 años) |
| Mayor conciencia sobre estética no invasiva | +0.6% | América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Plataformas de dosificación personalizada habilitadas por IoT | +0.4% | Mercados tecnológicamente avanzados: América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Adopción en medicina deportiva para recuperación musculoesquelética | +0.3% | América del Norte y Europa (mercados de deportes profesionales) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Trastornos Dermatológicos y del Estado de Ánimo
El trastorno afectivo estacional afecta a hasta el 30% de las personas con trastornos depresivos mayores o bipolares en latitudes más altas, creando un grupo considerable de candidatos para el manejo del estado de ánimo basado en luz. Las incidencias de psoriasis, vitíligo y dermatitis atópica continúan creciendo en todo el mundo, con el 60% de los pacientes con psoriasis logrando una piel clara o casi clara después de 12 semanas de fototerapia UV-B domiciliaria en el estudio LITE. La insuficiencia concurrente de vitamina D, aún prevalente en un gran número de residentes de los Estados Unidos, apoya aún más el crecimiento de las opciones de fototerapia que estimulan las vías de síntesis dérmica. En conjunto, estos patrones epidemiológicos elevan la demanda clínica y sustentan la disposición de las aseguradoras a ampliar la cobertura para dispositivos respaldados por evidencia. La expansión resultante del mercado de fototerapia refleja una alineación entre las necesidades clínicas no satisfechas y los datos de eficacia de dispositivos en maduración.
Rápida Adopción de Soluciones Domiciliarias / Portátiles
La adherencia del paciente mejora cuando la terapia se administra en el hogar, ya que desaparecen el tiempo de desplazamiento, los conflictos de programación y las filas en las clínicas. Dentro de la cohorte del ensayo LITE, los usuarios domiciliarios completaron más sesiones prescritas que sus pares en clínica, confirmando la viabilidad comercial de los diseños centrados en el consumidor. Las gafas y viseras conectadas por IoT, como las gafas de luz circadiana, ahora ajustan con precisión el tiempo de dosis según la retroalimentación biométrica, añadiendo valor percibido para los compradores con conocimientos tecnológicos. A pesar del aumento de las ventas unitarias, la variabilidad en el rendimiento sigue siendo amplia; un estudio piloto independiente mostró grandes diferencias en irradiancia y directrices de tratamiento entre los LED de mano de venta al público [1]Martin Grootveld, "Dispositivos LED de Fotobiomodulación para Uso Domiciliario: Un Estudio Piloto," MDPI, mdpi.com. Las marcas premium, por lo tanto, se diferencian a través de la validación clínica, controles de dosificación de precisión y fabricación conforme, reforzando estrategias de precios escalonados en todo el mercado de fototerapia.
Curva de Costos de los LED y Mejoras en Eficiencia Energética
Las mejoras en la eficacia de los LED reducen los costos operativos tanto para clínicas como para consumidores. Las fuentes de luz avanzadas convertidas por fósforo y las matrices de micro-LED ahora entregan irradiancia terapéutica equivalente con menor consumo de vatios, aliviando las preocupaciones sobre la factura eléctrica para los paneles de cuerpo completo [2]Jan Müller, Fuentes de luz convertidas por fósforo de alta radiancia para análisis de fluorescencia,
Frontiers, frontiersin.org. Investigadores del KAIST demostraron una mascarilla flexible de estilo origami que contiene 3.770 micro-LED que mejoró la elasticidad de la piel profunda 3,4 veces en comparación con los diseños rígidos. Tales avances reducen el uso de materiales, disminuyen la acumulación de calor y abren nuevas opciones de factor de forma, ampliando la adopción en los nichos de estética y medicina deportiva. A largo plazo, la erosión del costo de los LED sigue siendo un viento de cola estructural que mantiene los precios de venta promedio de los dispositivos al alcance de los usuarios domiciliarios conscientes del presupuesto.
Mayor Conciencia sobre Estética No Invasiva
Las encuestas a consumidores muestran una clara preferencia por procedimientos que eviten agujas, incisiones o tiempo de recuperación, acelerando la demanda de fotobiomodulación en la reducción de arrugas y la mejora del tono de la piel. Los dermatólogos subrayan la seguridad para la mayoría de los tipos de piel, siempre que los usuarios sigan los horarios de iluminación y protejan las áreas fotosensibles. Los respaldos en redes sociales amplifican aún más el interés, impulsando a los fabricantes a lanzar dispositivos portátiles elegantes y orientados a la moda. Las clínicas responden combinando sesiones de luz roja con paquetes de láser o peeling químico existentes, ampliando los flujos de ingresos sin un gasto de capital importante. Estos impulsores interrelacionados amplían el mercado de fototerapia al atraer tanto a compradores orientados al estilo de vida como a pacientes derivados médicamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Efectos secundarios y falta de estándares de dosificación | −0.8% | Global, especialmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Clasificaciones regulatorias fragmentadas | −0.6% | Global, con complejidad en la Unión Europea y mercados emergentes | Largo plazo (≥ 4 años) |
| Proliferación de importaciones de baja calidad en comercio electrónico | −0.5% | Canales de venta minorista en línea de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Precios elevados de electricidad para paneles de cuerpo completo | −0.3% | Europa y otros mercados desarrollados con costos de energía elevados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Efectos Secundarios y Falta de Estándares de Dosificación
Las revisiones sistemáticas revelan una amplia variación en la fluencia de luz, la longitud de onda y la duración de las sesiones en los ensayos clínicos, lo que complica las comparaciones entre estudios y dificulta la creación de directrices. Aunque los eventos adversos son generalmente leves, persisten los informes de mareos y dolores de cabeza, y los pacientes bipolares enfrentan el riesgo de un cambio maníaco si la exposición supera los umbrales seguros. Por lo tanto, los fabricantes deben suministrar protocolos claros, pero la entrada rápida de marcas orientadas al precio a menudo diluye el mensaje. La incertidumbre resultante disuade a los clínicos cautelosos y socava la confianza de las aseguradoras, lo que ralentiza la penetración del mercado de fototerapia en los sistemas de salud conservadores.
Clasificaciones Regulatorias Fragmentadas
Las asignaciones de clase de dispositivos varían según la indicación y la jurisdicción, obligando a las empresas a navegar por múltiples vías de aprobación que inflan los plazos de desarrollo y los costos de cumplimiento. La FDA coloca las cajas de luz para el trastorno afectivo estacional bajo exenciones de Clase II, mientras que la Unión Europea ahora exige una evidencia de marcado CE más estricta para muchos equipos estéticos. China recientemente endureció la supervisión de los dispositivos de luz roja para la miopía pediátrica, bloqueando abruptamente varios modelos importados. Tales cambios complican las estrategias de lanzamiento global y favorecen a las empresas con mayor capacidad en asuntos regulatorios, moderando ligeramente las perspectivas generales de crecimiento del mercado de fototerapia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Dispositivos de Mano Impulsan la Innovación
Las Cajas de Luz retuvieron el 27,10% de los ingresos de 2025 porque los paneles de 10.000 lux siguen siendo el estándar de referencia para el trastorno afectivo estacional. Los sistemas de mano representan el segmento de más rápida expansión del mercado de fototerapia con una CAGR del 4,82%, respaldados por el deseo del consumidor de portabilidad y uso privado. Las Lámparas de Pie y Escritorio llenan el vacío para los usuarios que equilibran portabilidad e intensidad, mientras que las Viseras de Luz permiten el tratamiento durante las tareas rutinarias. Los Simuladores de Amanecer atraen a quienes padecen trastornos del ritmo circadiano que buscan una exposición matutina suave, y las Bombillas de Fototerapia ofrecen el menor costo de entrada, aunque la eficacia depende de la distancia y el ángulo. El amplio espectro de factores de forma ayuda a los proveedores a atender distintas franjas de precios y entornos de uso.
El crecimiento dentro de los dispositivos de mano también se beneficia de las aplicaciones de dosificación vinculadas a teléfonos inteligentes que guían a los usuarios a través de la programación de sesiones, maximizando la adherencia. Los fabricantes ahora integran matrices multielongitud de onda en carcasas de tamaño de bolsillo, atendiendo diversas necesidades de dermatología y recuperación deportiva. La variabilidad en el rendimiento, destacada en pruebas de laboratorio que muestran diferencias de irradiancia de más del 40%, sigue impulsando a las marcas premium a publicar validaciones revisadas por pares. Las mayores expectativas de los consumidores respecto a la prueba clínica y la certificación de seguridad refuerzan la diferenciación en todo el mercado de fototerapia.
La innovación en dispositivos de mano se alinea con la expansión de la telesalud, permitiendo a los dermatólogos prescribir dispositivos específicos con seguimiento remoto del progreso. Los bucles de datos resultantes alimentan refinamientos algorítmicos que ajustan gradualmente la selección de longitud de onda y la dosis. Las baterías de litio de mayor duración amplían los tiempos de sesión ininterrumpida, y los diseños de disipadores de calor mitigan la incomodidad cutánea. Los ecosistemas de accesorios —trípodes, protectores faciales, cabezales LED de repuesto— crean flujos de ingresos de posventa. Los canales minoristas ahora incluyen farmacias y cadenas de electrónica, ampliando el alcance más allá de los proveedores médicos tradicionales. En general, la combinación de productos en evolución sustenta una trayectoria resiliente del tamaño del mercado de fototerapia mientras remodela la asignación de ingresos entre categorías.


Por Tipo de Luz: La Luz Roja Gana Impulso Terapéutico
La fototerapia de luz azul aseguró el 35,30% de la participación del mercado de fototerapia en 2025 al dirigirse al acné, la ictericia neonatal y las aplicaciones circadianas, aunque la luz roja registra el mayor ritmo futuro con una CAGR del 4,72%. Las longitudes de onda roja e infrarroja cercana (630–850 nm) estimulan la citocromo c oxidasa mitocondrial, potenciando la producción de ATP y la síntesis de colágeno, lo que favorece la reparación de heridas y la recuperación muscular. Las clínicas de medicina deportiva despliegan cada vez más equipos de luz roja durante los enfriamientos posteriores al entrenamiento para reducir los picos de creatina quinasa y acelerar la preparación. La luz blanca mantiene una demanda estable para los trastornos del estado de ánimo, ofreciendo iluminación de espectro completo que maximiza el compromiso de los fotorreceptores retinianos sin efectos secundarios farmacológicos.
Los sistemas de doble longitud de onda que permiten la secuenciación azul más rojo ganan atención porque la reducción bacteriana secuencial y la estimulación del metabolismo dérmico pueden acortar los ciclos de tratamiento del acné. El escrutinio regulatorio sigue siendo más estricto para la luz azul en cuanto a los umbrales de toxicidad retiniana, mientras que la luz roja goza de una reputación de seguridad más permisiva, lo que agiliza la aprobación para el consumidor. La combinación de evidencia creciente y percepción de seguridad orienta la inversión hacia dispositivos de dominancia roja en canales clínicos y domiciliarios en todo el mercado de fototerapia.
Por Aplicación: El Tratamiento de la Depresión Acelera el Crecimiento
Los usos en trastornos de la piel, incluidos la psoriasis y el vitíligo, generaron el 29,60% de las ventas de 2025; sin embargo, la Depresión y los Trastornos del Ciclo del Sueño están en una escalada de CAGR del 4,93% a medida que los psiquiatras respaldan las sesiones de luz brillante como atención de primera línea para el trastorno afectivo estacional. El metaanálisis muestra una reducción significativa de síntomas cuando los pacientes reciben fotobiomodulación en bloques matutinos de 30 minutos. Las gafas circadianas portátiles se adaptan a las rutinas de oficina, ampliando la demografía de usuarios más allá de los asistentes a la clínica. Los tratamientos de Ictericia Neonatal continúan dependiendo de matrices azules de alta intensidad para acelerar la descomposición de la bilirrubina, mientras que los protocolos emergentes de oftalmología tras la autorización de la FDA de Valeda señalan una nueva demanda en cohortes de mayor edad. El apoyo oncológico, donde la luz roja o infrarroja cercana mitiga la mucositis oral, proporciona un nicho especializado adicional.
La publicación continua de ensayos aleatorios perfecciona los parámetros de dosificación, alentando a las aseguradoras a ampliar la cobertura, especialmente para la depresión. A medida que disminuye el estigma en torno al tratamiento de la salud mental, aumenta la disposición a autotrarse en los hogares, sustentando el crecimiento del volumen. La sinergia entre las indicaciones psiquiátricas y dermatológicas diluye la estacionalidad, suavizando los flujos de ingresos a lo largo del calendario del mercado de fototerapia.
Por Usuario Final: Los Entornos de Atención Domiciliaria Transforman los Modelos de Prestación
Las Clínicas de Dermatología representaron el 40,20% de las transacciones de 2025, pero los Entornos de Atención Domiciliaria demuestran la trayectoria más rápida con una CAGR del 4,96%, impulsada por la evidencia de que la fototerapia UV-B domiciliaria iguala los resultados de la clínica. Los despliegues supervisados por enfermería reducen el riesgo de mal uso y refuerzan la adherencia, bajando las tasas de recaída. Los hospitales siguen aprovechando los gabinetes de cuerpo completo para dermatosis complejas y salas neonatales, aunque los equipos de adquisición prefieren torres LED compactas para ahorrar espacio en el suelo. Los centros de medicina deportiva, aunque menores en número de unidades, adquieren matrices de luz roja de alta irradiancia para equipos profesionales, aumentando la visibilidad entre los atletas aficionados.
El crecimiento en la atención domiciliaria depende de instrucciones claras para el usuario, coaching basado en aplicaciones y paneles de control remotos para clínicos que rastrean los registros de sesiones. Los programas piloto de reembolso en los Estados Unidos permiten esquemas de alquiler de dispositivos reembolsados bajo códigos de equipo médico duradero, reduciendo las barreras de costo inicial. A medida que la tecnología madura, los modelos de suscripción que incluyen hardware, consumibles y teleconsultas podrían expandir aún más el tamaño del mercado de fototerapia asignado al uso residencial.
Análisis Geográfico
América del Norte representó el 44,10% del gasto de 2025, gracias a una sólida infraestructura clínica, una amplia cobertura de seguro para la psoriasis y el trastorno afectivo estacional, y una alta conciencia del consumidor. La autorización de novo de la FDA para la fotobiomodulación en la degeneración macular seca relacionada con la edad valida el uso oftálmico y puede acortar los tiempos de autorización para dispositivos de seguimiento, reforzando el liderazgo tecnológico regional. El sistema de financiación pública de Canadá reembolsa la UV-B en clínica para el vitíligo y la psoriasis, mientras que las aseguradoras privadas prueban cada vez más modelos de pago por rendimiento para la fototerapia domiciliaria. Los corredores de turismo médico de México atraen a clientes cosméticos sensibles al precio, elevando la demanda unitaria de equipos de luz roja estética en clínicas privadas. Las tarifas eléctricas elevadas han llevado a algunas prácticas de dermatología de los Estados Unidos a modernizar los gabinetes fluorescentes heredados con paneles LED de alta eficiencia energética, reduciendo los gastos operativos y extendiendo la vida útil del servicio.
Europa registra una expansión constante a medida que las estrictas normas del Reglamento de Dispositivos Médicos filtran las importaciones con validación insuficiente, reforzando la confianza del consumidor. Alemania y el Reino Unido adoptan ampliamente la fototerapia para la psoriasis en placas crónica, respaldados por las directrices nacionales de tratamiento y los centros hospitalarios de atención diurna. Los países escandinavos exhiben una alta adopción de alarmas de simulación de amanecer y cajas de luz blanca de espectro completo durante los inviernos oscuros, estabilizando el mercado de fototerapia a lo largo de los ciclos estacionales. El Pacto Verde de la Comisión Europea impulsa a las clínicas hacia hardware de alta eficiencia energética, apoyando el crecimiento de los proveedores de LED. Los estudios de registro paneuropeos en curso, como el seguimiento a largo plazo de la degeneración macular asociada a la edad de LumiThera, suministran evidencia del mundo real e informan las negociaciones de reembolso.
Asia-Pacífico representa la progresión más rápida con una CAGR del 5,01% hasta 2031. La creciente prevalencia de trastornos dermatológicos en China e India, junto con el aumento de los ingresos disponibles, impulsa las ventas de mascarillas faciales y paneles portátiles de grado de consumo. La sociedad superenvejecida de Japón crea demanda de fotobiomodulación oftálmica y musculoesquelética, mientras que el ecosistema de tecnología de belleza de Corea del Sur acelera la adopción temprana de mascarillas LED de alta densidad. El endurecimiento regulatorio en China para los dispositivos de miopía pediátrica de luz roja redistribuyó la participación de mercado hacia los actores nacionales conformes, demostrando el paisaje de supervisión maduro de la región. Mientras tanto, las altas tasas de cáncer de piel de Australia impulsan campañas de concientización pública que promueven opciones de fototerapia que minimizan la dependencia de medicamentos.

Panorama regulatorio
En Estados Unidos, la Administración de Alimentos y Medicamentos (FDA) continúa refinando la forma en que se clasifican y controlan los sistemas basados en luz según las indicaciones. El 1 de mayo de 2026, la FDA emitió una orden final que clasifica una indicación específica de dispositivo de fototerapia (reducir la apariencia de incisiones postquirúrgicas agudas) como Clase II con controles especiales bajo 21 CFR 878.4880. La orden refuerza una vía basada en el riesgo para ciertos usos de fototerapia y excluye explícitamente los productos que contienen medicamentos o productos biológicos.
Los requisitos de cumplimiento de calidad y seguridad también se endurecieron en 2026. La Regulación del Sistema de Gestión de Calidad (QMSR) de la FDA entró en vigencia el 2 de febrero de 2026 e incorpora la norma ISO 13485:2016 por referencia, elevando las expectativas para los controles de diseño, producción y procesos posteriores a la comercialización para los fabricantes que venden en Estados Unidos. En Europa, el Reglamento (UE) 2017/745 (MDR) sigue siendo el marco central para los dispositivos médicos, y la publicación de la norma EN IEC 60601-2-57:2026 por parte de CEN-CENELEC en febrero de 2026 proporciona un estándar más claro de seguridad eléctrica y rendimiento esencial para equipos de fuentes de luz no láser utilizados con fines terapéuticos y estéticos. Esto favorece una evaluación de conformidad más consistente bajo el MDR.
Panorama Competitivo
El mercado de fototerapia sigue siendo moderadamente fragmentado, con empresas especializadas centradas en los segmentos de dermatología, psiquiatría, neonatal o estética. La consolidación de plataformas ha comenzado; la fusión de Cynosure y Lutronic por parte de Hahn & Co. en 2024 creó un importante portafolio de láser estético preparado para la venta cruzada de accesorios de fototerapia LED a través de una red de distribuidores ampliada. Philips continúa aprovechando las relaciones hospitalarias para la venta adicional de gabinetes UV-B de cuerpo completo, respaldada por su infraestructura de servicios y contratos de mantenimiento integrados.
Las inversiones estratégicas apuntan a la dosificación impulsada por inteligencia artificial y los ecosistemas de dispositivos conectados. Empresas emergentes como PhotoPharmics, que recaudó USD 6 millones en 2025 para avanzar en los ensayos de fototerapia para la enfermedad de Parkinson, ilustran la diversificación terapéutica más allá de los trastornos de la piel y el estado de ánimo. Las grandes empresas de electrónica de consumo apuntan a oportunidades de cruce, otorgando licencias de diodos de grado médico para integrarlos en dispositivos portátiles de bienestar. Los portafolios de propiedad intelectual se centran en matrices LED específicas para longitudes de onda, diseños de gestión térmica y algoritmos de análisis predictivo.
La competencia de precios se intensifica en los canales en línea, con importaciones de bajo costo que erosionan los márgenes. Para defender su participación, las marcas premium destacan las autorizaciones de la FDA o el marcado CE, publican datos de resultados revisados por pares y ofrecen garantías extendidas. El co-marketing con dermatólogos y equipos deportivos genera credibilidad y cultiva la demanda impulsada por personas influyentes. En general, el posicionamiento competitivo depende ahora del cumplimiento regulatorio, la profundidad de la evidencia clínica y la integración de la funcionalidad de dispositivos inteligentes, todo lo cual monitorea la adherencia y los resultados del tratamiento al tiempo que genera conjuntos de datos propietarios que refuerzan la fidelidad a la marca.
Líderes de la Industria de Fototerapia
Koninklijke Philips N.V.
Verilux, Inc.
Northern Light Technologies
Beurer GmbH
Zepter International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es el cambio de formatos orientados al consumidor hacia dispositivos regulados y respaldados por indicaciones, particularmente para usos dermatológicos y relacionados con el cabello, donde la adopción del cuidado en el hogar está en aumento. En abril de 2026, BioPhotas presentó el Celluma MYSTIQUE como una máscara LED autorizada por la FDA indicada para el acné, las arrugas faciales y la pérdida de cabello en el cuero cabelludo. La autorización para múltiples indicaciones amplía la demanda abordable y también proporciona una base más defendible para la fijación de precios premium en comparación con las alternativas de comercio electrónico no validadas.
La expansión clínica más allá de los casos de uso principales de dermatología y trastornos del estado de ánimo está abriendo vías adicionales de comercialización vinculadas a la atención especializada, el diseño de ensayos y las narrativas de reembolso. En mayo de 2026, Photopharmics presentó los resultados preliminares del ensayo pivotal LIGHT for PD (NCT04453033) para el dispositivo de terapia de luz Celeste, respaldando el avance hacia afirmaciones neurológicas de mayor evidencia que pueden diferenciar a los dispositivos terapéuticos de los productos de bienestar general. Por separado, conceptos de administración emergentes, como un parche de microagujas fototérmicas LED de infrarrojo cercano portátil (datos piloto aleatorizados publicados en 2026) y aplicaciones de PBM de cuidado de apoyo (un ensayo aleatorizado y doble ciego informado en febrero de 2026 que mostró una reducción de la mucositis oral grave con un dispositivo intraoral de PBM), apuntan a modalidades combinadas y al cuidado de apoyo en oncología como carriles adicionales. La diferenciación aquí depende de los protocolos clínicos, los controles de dosificación y la generación de evidencia a lo largo del ciclo de vida.
Desarrollos recientes del sector
- Agosto de 2026: Signify anunció la disponibilidad en el mercado de Estados Unidos de Philips Skylight y Philips Skylight VitaUp a partir de septiembre de 2026. El anuncio extiende la iluminación de techo orientada al ritmo circadiano y al bienestar hacia una huella de canal de consumo y profesional más amplia. También aumenta la presión competitiva sobre los proveedores tradicionales de cajas de luz y lámparas para diferenciarse en dosificación, seguridad y posicionamiento clínico.
- Diciembre de 2025: Royal Philips amplió la disponibilidad comercial de LumiGuide, una solución de navegación 3D basada en luz habilitada por IA en tiempo real para terapia guiada por imágenes, con un despliegue más amplio en Europa y Estados Unidos a partir de enero de 2026. Aunque no es un producto de fototerapia, el despliegue destaca la adopción acelerada de plataformas basadas en luz en los flujos de trabajo de procedimientos clínicos. También refuerza la inversión en hardware óptico, software y capacidades de validación en aplicaciones sanitarias.
- Noviembre de 2024: La FDA otorgó la autorización de novo para el Sistema de Administración de Luz Valeda de LumiThera para la degeneración macular seca relacionada con la edad. Este hito estableció un precedente regulatorio definido para la fotobiomodulación oftálmica. También respaldó programas de desarrollo de productos de seguimiento que buscan vías más claras para la evidencia clínica y el etiquetado.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca los dispositivos y sistemas de terapia de luz utilizados para administrar luz visible o infrarroja cercana controlada con fines terapéuticos en entornos clínicos y domésticos, donde el equipo está destinado a apoyar rutinas de tratamiento en áreas como el cuidado de la piel, el estado de ánimo, el sueño, el cuidado neonatal y el alivio del dolor.
Exclusiones del alcance: excluimos las camas de bronceado UV, las cabinas de fototerapia UVB, la iluminación industrial u hortícola y las sondas de luz de diagnóstico de un solo uso.
Descripción general de la segmentación
- Por Tipo de Producto
- Cajas de Luz
- Lámparas de Pie y Escritorio
- Viseras de Luz
- Simuladores de Amanecer
- Bombillas de Fototerapia
- Dispositivos de Mano
- Otros
- Por Tipo de Luz
- Blanca
- Azul
- Roja
- Otros
- Por Aplicación
- Deficiencia de Vitamina D
- Trastorno Afectivo Estacional (TAE)
- Depresión y Trastornos del Ciclo del Sueño
- Trastornos de la Piel
- Ictericia Neonatal
- Otros
- Por Usuario Final
- Clínicas de Dermatología
- Hospitales
- Entornos de Atención Domiciliaria
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Medio Oriente y África
- CCG
- Sudáfrica
- Resto de Medio Oriente y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el contexto de oferta y demanda de dónde se utiliza realmente la terapia de luz, y luego traduciendo eso en categorías de dispositivos que se pueden fijar en precio y seguir a lo largo del tiempo. Nos basamos en fuentes públicas como las bases de datos de dispositivos de la FDA de EE. UU. y los avisos de retiro, la Biblioteca Nacional de Medicina de EE. UU. (publicaciones clínicas) y las páginas de la OMS y los CDC que ayudan a validar los patrones de uso clínico y las señales de prevalencia de las condiciones.
Para que el panorama de la oferta fuera más consistente, también revisamos informes anuales de empresas, comunicados de prensa regulatorios, presentaciones a inversores y cobertura de medios de salud de buena reputación, lo que ayudó a confirmar los lanzamientos de productos, la presencia geográfica y el enfoque de canal. En paralelo, hicimos referencia a bases de datos de pago para información financiera e inteligencia empresarial, fuentes de noticias y finanzas, y bases de datos de patentes para verificar cruzadamente la actividad de presentación de solicitudes, los cambios de propiedad y el enfoque tecnológico. Las fuentes documentales enumeradas aquí son solo ilustrativas, y también se revisaron muchos otros documentos y conjuntos de datos públicos para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para poner a prueba lo que observamos en la investigación documental y ajustar los supuestos que normalmente hacen variar el modelo, especialmente la adopción por entorno y los precios de venta promedio realistas por formato de dispositivo. Hablamos con una combinación de líderes del lado de los dispositivos, distribuidores, médicos y proveedores de atención en las principales regiones, y utilizamos comunicación de seguimiento cuando las respuestas sugerían una gran variación en la utilización, el reembolso o los ciclos de reemplazo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32 % | Directivos (CXO): 18 % | APAC: 44 % |
| Nivel medio: 50 % | Líderes funcionales/de unidad: 26 % | EMEA: 36 % |
| Actores más pequeños: 18 % | Gerentes: 56 % | América: 20 % |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba. Los grupos de demanda por condición y entorno de atención se traducen primero en necesidades de dispositivos, y luego se verifican con indicadores del lado de la oferta. El enfoque de arriba hacia abajo utiliza una evaluación del grupo de demanda basada en la penetración por aplicación y entorno, y luego lo convierte en ingresos anuales de dispositivos utilizando ciclos de reemplazo típicos y bandas de precios por formato de producto.
Para mantener los totales fundamentados, se utilizaron aproximaciones selectivas de abajo hacia arriba, incluidas agregaciones de ingresos reportados cuando están disponibles, verificaciones de canal sobre la intensidad de envíos y lógica de precio de venta promedio por volumen muestreada para tipos de dispositivos de alta visibilidad. Cuando las divulgaciones de las empresas no desglosan claramente la terapia de luz, manejamos las brechas mediante reglas de asignación conservadoras que se revisan con la retroalimentación de las entrevistas, y luego se someten a pruebas de estrés para que ninguna suposición domine todo el mercado.
Las entradas clave del modelo incluyen indicadores como la prevalencia y la proporción tratada de las condiciones objetivo comunes, la división entre el uso en clínica y en el hogar, la progresión de los precios de venta promedio para dispositivos basados en LED e infrarrojo cercano, la cadencia de reemplazo o actualización (a menudo vinculada a la durabilidad y los protocolos clínicos), y los cambios en la combinación regional que influyen en los precios y la adopción. Los pronósticos se producen utilizando análisis de escenarios, con casos base, conservadores y de expansión construidos en torno a las tasas de adopción, las tendencias de precios y las señales regulatorias o de reembolso. La visión final se selecciona después de verificaciones de expertos sobre lo que es realista para los próximos años.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, de modo que los ingresos modelados se verifican con la actividad regulatoria, el momento de lanzamiento de productos y los cambios observados en las discusiones sobre el uso clínico. Cuando un país o segmento muestra un aumento o descenso inesperado, se revisan los factores impulsores, se reconsideran los supuestos y se activan entrevistas de seguimiento para confirmar si refleja un cambio real o un artefacto del modelo.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas de varios pasos que incluyen verificaciones de lógica, verificaciones de variación interanual y verificaciones de consistencia entre regiones y aplicaciones. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como grandes acciones regulatorias, cambios de precios importantes o cambios notables en la prestación de la atención. Justo antes de la entrega, se completa un último repaso para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de terapia de luz de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras del tamaño del mercado de la terapia de luz pueden verse diferentes entre publicadores porque el límite del producto no siempre se traza de la misma manera, y el etiquetado del año también varía entre estudios. Las diferencias en lo que se cuenta como terapia de luz, cómo se tratan los dispositivos de uso doméstico y cómo se normalizan los precios entre regiones tienden a crear las mayores brechas.
La tabla apunta a un rango amplio que se explica principalmente por decisiones de alcance y conversión, y luego por el caso de crecimiento incorporado en el pronóstico. Algunas estimaciones incorporan la fototerapia tipo cabina UVB o equipos de fototerapia más amplios, mientras que otras se centran estrictamente en lámparas para el trastorno afectivo estacional (SAD) o solo en entornos médicos, lo que cambia la base de ingresos contabilizada y la curva de adopción implícita.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,08 mil millones de USD (2026) | |
| Publicación Comercial A | 0,52 mil millones de USD (2021) | Utiliza un año base anterior y un conjunto de ingresos más reducido que se inclina hacia categorías de dispositivos seleccionadas, y tampoco separa claramente los ingresos de fototerapia adyacentes a UV de los dispositivos terapéuticos principales de luz visible e infrarroja cercana. |
| Consultora Global B | 1,30 mil millones de USD (2025) | Aplica un paraguas de producto más amplio que puede combinar equipos de fototerapia médica e iluminación de bienestar para el consumidor, y el total es sensible a cómo se establecen el momento de la conversión de divisas y los promedios de precios regionales para ese año. |
La dispersión entre fuentes se debe principalmente a qué se cuenta y cuándo se cuenta, razón por la cual las comparaciones simples año a año pueden resultar engañosas. La tabla muestra esto claramente, y en el modelo de Mordor Intelligence el total se construye a partir de dispositivos terapéuticos de luz visible e infrarroja cercana, excluyendo el bronceado UV y los sistemas tipo cabina UVB. Con ese alcance fijado, nuestras verificaciones sobre la adopción por entorno, los ciclos de reemplazo y la combinación regional ayudan a mantener el valor de mercado trazable y práctico para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de fototerapia?
El mercado se sitúa en USD 1,08 mil millones en 2026 y se prevé que alcance USD 1,33 mil millones en 2031, respaldado por una CAGR del 4,38%.
¿Qué segmento se está expandiendo más rápido dentro del mercado de fototerapia?
Los Dispositivos de Mano lideran el crecimiento con una CAGR proyectada del 4,82%, impulsados por la portabilidad y la fuerte adopción en entornos de atención domiciliaria.
¿Por qué América del Norte domina el mercado de fototerapia?
El liderazgo de América del Norte se deriva de una sólida infraestructura clínica, un reembolso favorable y autorizaciones regulatorias tempranas, como la autorización de la FDA para la fotobiomodulación en la degeneración macular seca.
¿Cómo están impactando las diferencias regulatorias a los fabricantes de dispositivos de fototerapia?
Las clasificaciones fragmentadas entre regiones aumentan el costo y la complejidad, favoreciendo a las empresas con profunda experiencia regulatoria y evidencia clínica documentada.
¿Qué condiciones clínicas se benefician más de la fototerapia en la actualidad?
Los trastornos dermatológicos como la psoriasis, las afecciones del estado de ánimo como el trastorno afectivo estacional y la ictericia neonatal siguen siendo fundamentales, mientras que los usos en oftalmología y recuperación deportiva están aumentando rápidamente.
¿Son tan efectivos los dispositivos de fototerapia de uso domiciliario como los tratamientos en clínica?
Los estudios aleatorizados, incluido el ensayo LITE, indican que la UV-B de banda estrecha domiciliaria correctamente dosificada puede igualar los resultados de la clínica para la psoriasis, siempre que los usuarios sigan protocolos validados bajo la orientación de un clínico.
Última actualización de la página el:



