
Tamanho e Participação do Mercado de Optogenética
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 642.84 Milhões de dólares |
| Tamanho do Mercado (2032) | 753.61 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Optogenética por Mordor Intelligence
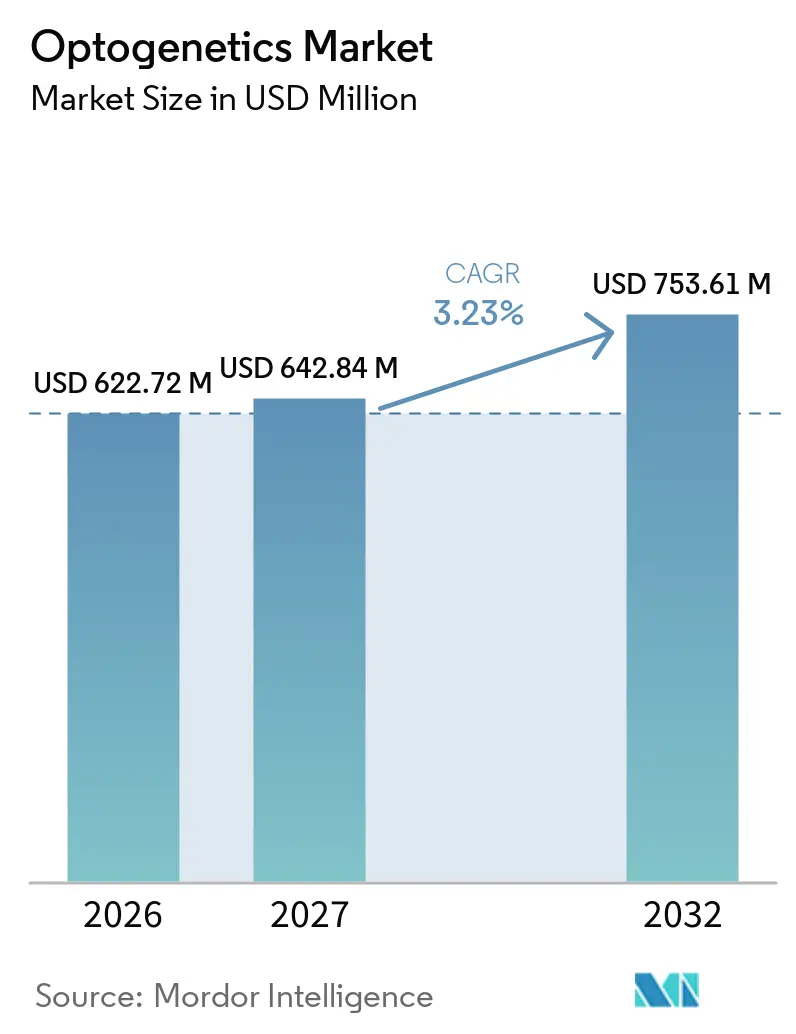
O tamanho do Mercado de Optogenética deverá crescer de 622,72 milhões de USD em 2026 para 642,84 milhões de USD em 2027 e está previsto para atingir 753,61 milhões de USD até 2032, a um CAGR de 3,23% no período de 2027 a 2032.
O capital está migrando de projetos de descoberta pura para pipelines de restauração visual em estágio avançado, à medida que três terapias investigacionais receberam o status de Via Rápida (Fast Track) ou Terapia Inovadora (Breakthrough Therapy) da FDA durante 2024-2025, sinalizando que a viabilidade comercial está substituindo a prova de conceito como principal parâmetro de avaliação do setor. Os fornecedores de hardware estão reduzindo fatores de forma e preços para atender à demanda por neuromodulação de circuito fechado, enquanto os engenheiros de opsinas avançam em variantes com deslocamento para o vermelho que permitem maior penetração tecidual sem lesão fototérmica. Os investidores estão apostando em players verticalmente integrados que combinam fontes de luz, vetores e software de análise — uma estratégia que exclui fornecedores de ferramentas acadêmicas, mas acelera os cronogramas translacionais. As agências regulatórias em três continentes agora publicam orientações dedicadas à optogenética, reduzindo a duplicação de dossiês e diminuindo em 6 meses o prazo médio dos programas de habilitação para IND.
Principais Conclusões do Relatório
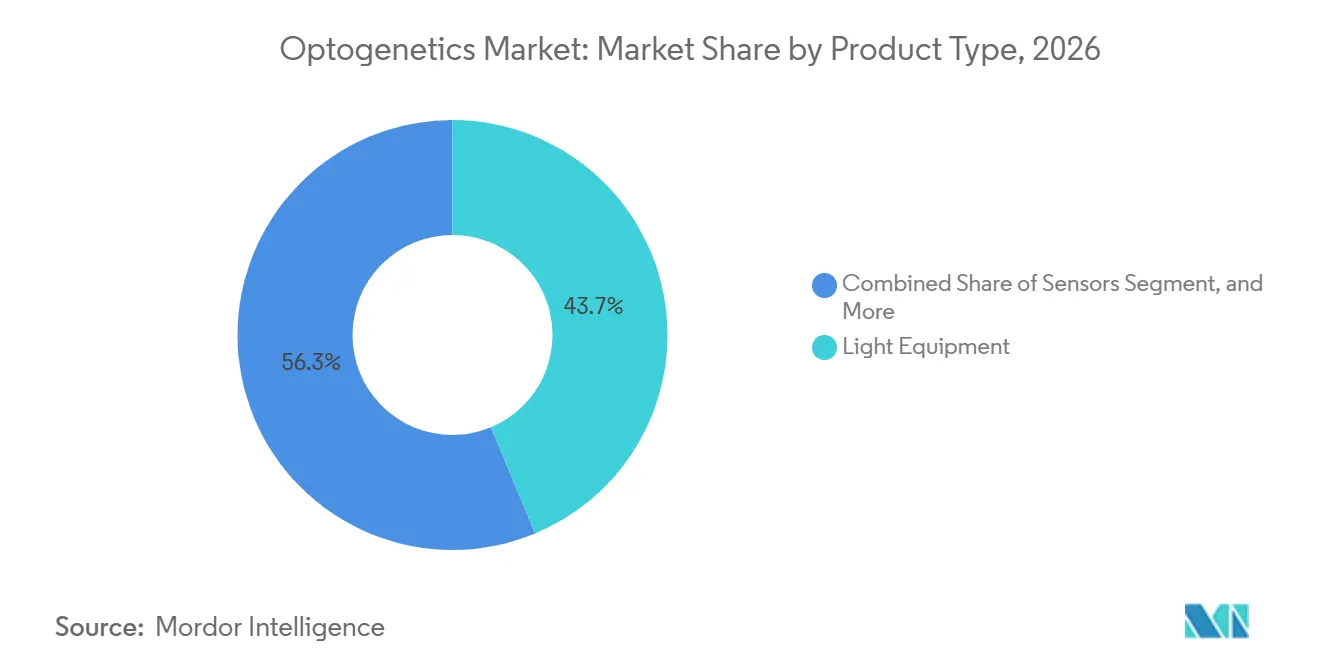
- Por tipo de produto, equipamentos de luz lideraram o mercado de optogenética com uma participação de receita de 43,72% em 2026, enquanto os sensores avançam a um CAGR de 6,06% até 2032.
- Por técnica, a entrega por vetor viral capturou 31,27% do tamanho do mercado de optogenética em 2026; a entrega não viral e por nanopartículas é a que cresce mais rapidamente, a um CAGR de 7,63%.
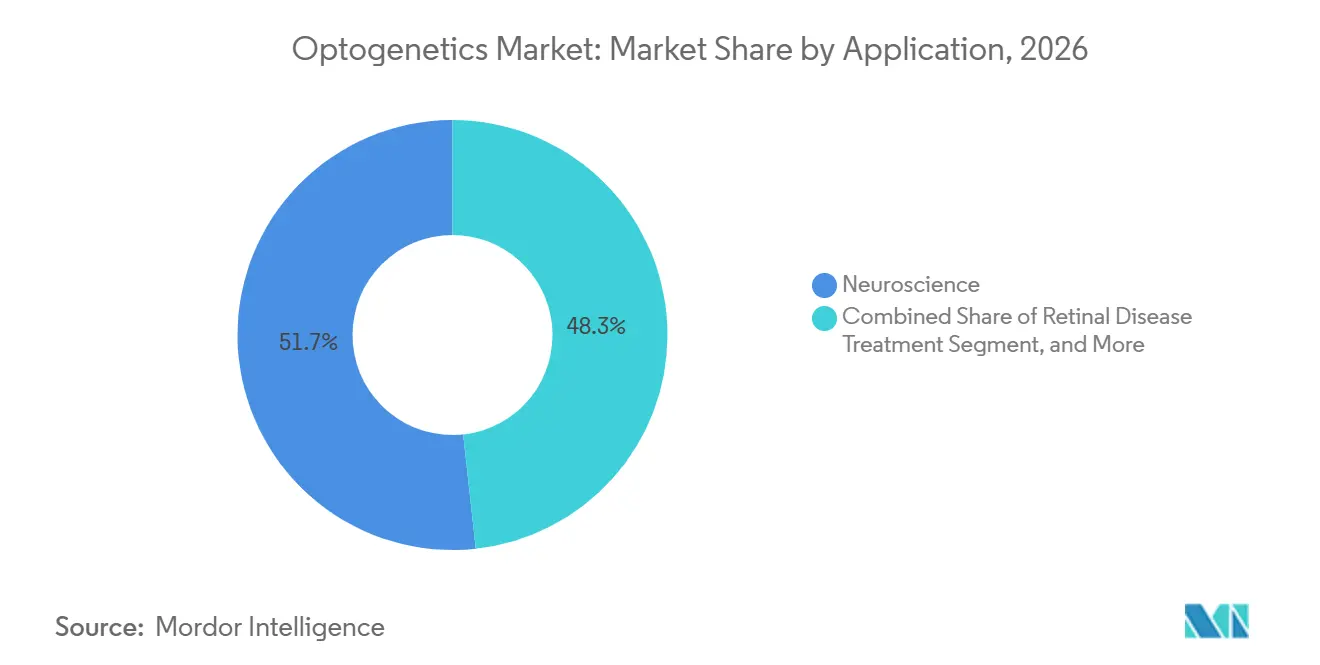
- Por aplicação, a neurociência respondeu por 51,72% da participação do mercado de optogenética em 2026, mas o tratamento de doenças retinianas está projetado para registrar o maior CAGR de 8,18% até 2032.
- Por usuário final, institutos acadêmicos e de pesquisa responderam por 57,78% dos gastos de 2026, enquanto empresas de biotecnologia e farmacêuticas estão crescendo a um CAGR de 9,41%.
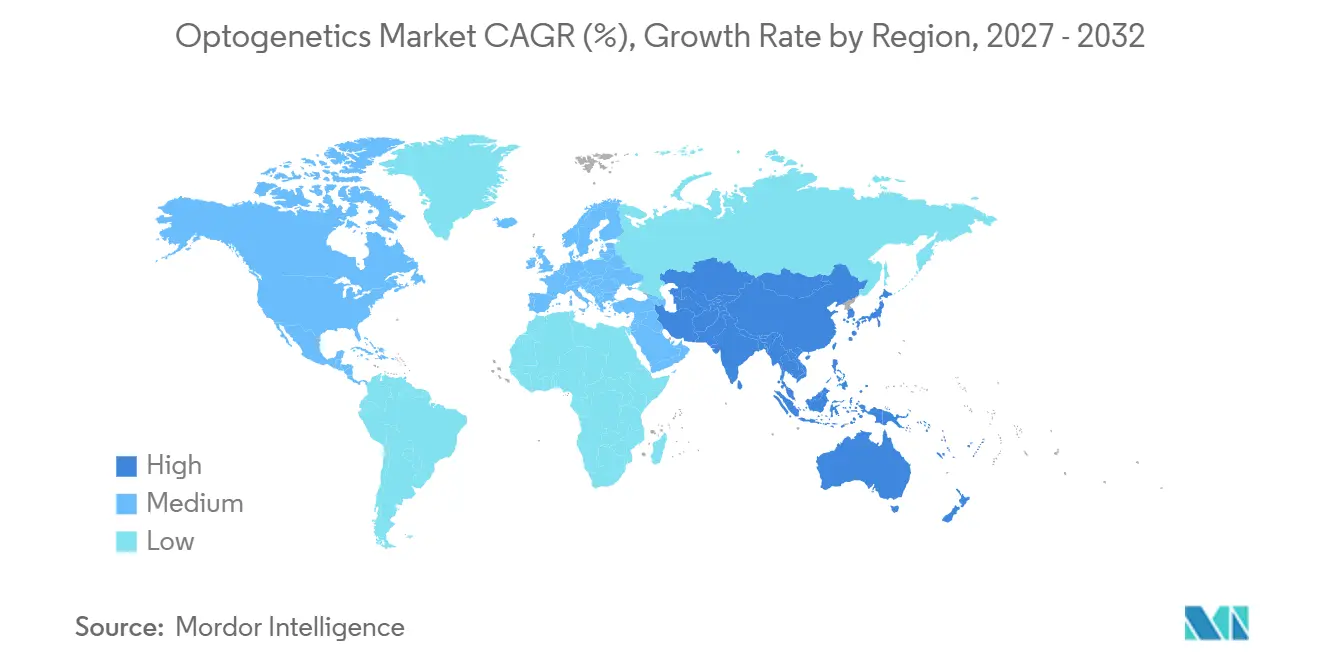
- Por geografia, a América do Norte respondeu por 41,08% da receita de 2026, enquanto a Ásia-Pacífico está no caminho para a expansão mais rápida, a um CAGR de 10,27% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento do Financiamento para Pesquisa em Neurociência e Iniciativa BRAIN | +0.9% | América do Norte, Europa, com repercussão nos centros acadêmicos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Prevalência de Distúrbios Neurológicos e Retinianos | +1.2% | Global, com carga aguda nas populações envelhecidas da América do Norte, Europa e Japão | Longo prazo (≥4 anos) |
| Avanços em Opsinas, Vetores Virais e Hardware de Mini-LED/Laser | +1.5% | Global, liderado pelos centros de P&D da América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento nos Ensaios Clínicos de Restauração Visual | +1.1% | América do Norte, Europa, com atividade emergente na China | Curto prazo (≤2 anos) |
| Plataformas de Neuromodulação de Circuito Fechado Habilitadas por IA | +0.7% | América do Norte, Europa, com adoção inicial no Japão e na Coreia do Sul | Médio prazo (2-4 anos) |
| Relocalização das Cadeias de Suprimentos de Componentes Ópticos | +0.5% | América do Norte, Europa, impulsionada pela Lei CHIPS e pelas políticas de autonomia estratégica | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Financiamento para Pesquisa em Neurociência e Iniciativa BRAIN
As dotações orçamentárias federais dos Estados Unidos caíram de USD 680 milhões em 2023 para USD 321 milhões em 2025, mas o orçamento agora prioriza ferramentas optogenéticas com desfechos clínicos diretos.[1] Somente o programa do atlas BICAN concedeu USD 126 milhões em 2024 a projetos que marcam tipos de células cerebrais com opsinas, criando conjuntos de dados já licenciados por fabricantes de ferramentas para validação de ensaios. O Projeto Cérebro Humano da Europa comprometeu EUR 89 milhões (USD 97 milhões) em 2025 para plataformas que integram leituras optogenéticas com prontuários eletrônicos de saúde, enquanto o Brain/MINDS 2.0 do Japão destinou JPY 15 bilhões (USD 102 milhões) para modelos de doenças em saguis, posicionando as organizações de pesquisa contratada regionais para estudos terceirizados. O redirecionamento das subvenções para marcos translacionais favorece empresas capazes de fornecer hardware, vetores e software como pacotes unificados, em vez de componentes à la carte. Este cenário de financiamento fortalece o mercado de optogenética ao subsidiar tanto as fases de descoberta inicial quanto as de validação pré-clínica.
Crescente Prevalência de Distúrbios Neurológicos e Retinianos
A degeneração retiniana relacionada à idade e as distrofias retinianas hereditárias afetaram 285 milhões de indivíduos em 2025, com incidência crescendo 3,2% ao ano.[2] Aproximadamente 40% dos pacientes legalmente cegos em países de alta renda são inelegíveis para transplantes celulares ou implantes eletrônicos, deixando a terapia optogenética como principal alternativa. Os casos de doença de Parkinson atingiram 8,5 milhões em 2024, e a estimulação optogenética pré-clínica demonstra potencial para modulação específica de tipo celular sem eletrodos permanentes. A epilepsia afeta 50 milhões de pessoas globalmente, e um ensaio em roedores de 2025 relatou uma queda de 62% nas convulsões após inibição optogenética de circuito fechado. A demanda, portanto, cresce por vetores escaláveis, fontes de luz miniaturizadas e plataformas de análise capazes de intervenção crônica e específica por tipo celular.
Avanços em Opsinas, Vetores Virais e Hardware de Mini-LED/Laser
Canalrodopsinas com deslocamento para o vermelho, como a ChRmine, estendem a profundidade controlável além de 3 mm, um ganho de 50% em relação às ferramentas de luz azul anteriores. A Addgene enviou 12.400 plasmídeos optogenéticos em 2024, dos quais 38% continham construtos com deslocamento para o vermelho, indicando uma clara preferência por maior penetração.[3] Novos capsídeos de AAV agora alcançam transdução de células ganglionares da retina 10 vezes maior, reduzindo as doses de vetor e os custos de fabricação por paciente em USD 18.000. A Inscopix comercializou um array de micro-LED sem fio de 16 canais em 2025, eliminando as amarras de fibra óptica que anteriormente restringiam os estudos de movimento animal. Simultaneamente, a miniaturização de diodos laser reduziu o volume do módulo para 8 × 8 × 15 mm, permitindo marcapassos cardíacos totalmente implantáveis em ensaios com suínos.
Aumento nos Ensaios Clínicos de Restauração Visual
Entre 2024 e 2025, quatro programas de terapia gênica retiniana inscreveram 412 pacientes, um aumento de 3,4 vezes em relação a 2020-2023. O MCO-010 da Nanoscope atingiu seu desfecho primário da Fase 2b quando 55% dos pacientes com retinite pigmentosa ganharam ≥15 letras no gráfico ETDRS. O GS030 da GenSight alcançou ganhos de localização de objetos em 63% dos participantes, utilizando óculos que convertem imagens em luz âmbar para ativação de ChR. O BS01 da Bionic Sight recebeu a designação de Via Rápida (Fast Track) da FDA em 2024, enquanto a Ray Therapeutics inaugurou um ensaio de primeira administração em humanos para o RAY-01 em 2025. Coletivamente, esses marcos sinalizam a confiança dos investidores de que a restauração visual optogenética se tornará uma categoria comercial até o final da década.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Capital de Lasers e Fabricação de Vetores Virais em Condições GMP | -0.8% | Global, com impacto agudo em mercados emergentes sem infraestrutura subsidiada | Longo prazo (≥4 anos) |
| Rigor Regulatório e Longos Prazos para Terapia Gênica | -0.6% | América do Norte, Europa, com harmonização gradual na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Limites de Segurança Fototérmica para Atuadores com Deslocamento para o Vermelho | -0.3% | Global, afetando particularmente aplicações de estimulação em tecidos profundos e crônicas | Médio prazo (2-4 anos) |
| Fuga de Talentos de Microscopistas Avançados para Outros Setores de Fotônica | -0.4% | América do Norte, Europa, com impacto emergente na China e no Japão | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital de Lasers e Fabricação de Vetores Virais em Condições GMP
A construção de uma planta de vetores virais em condições GMP de 200 L pode custar entre USD 45 e 65 milhões, uma barreira que impede a maioria das empresas derivadas de instituições acadêmicas de alcançar integração vertical. Sistemas de laser multicomprimento de onda custam entre USD 80.000 e 150.000, e configurações comportamentais completas podem ultrapassar USD 500.000, limitando a adoção em ambientes com restrições orçamentárias. Os fabricantes contratados cobram entre USD 250.000 e 400.000 por lote de AAV, de modo que os ensaios de oftalmologia de Fase 1/2 frequentemente acumulam USD 1,2 milhão em custos de vetor antes do início da dosagem. Os mercados emergentes também precisam absorver tarifas de importação e atrasos regulatórios que acrescentam 12-18% aos preços de hardware e prolongam o comissionamento de laboratórios em 2 anos. Esses fatores, em conjunto, reduzem a adoção em regiões em desenvolvimento.
Rigor Regulatório e Longos Prazos para Terapia Gênica
A orientação da FDA emitida em 2024 exige toxicologia de 12 meses em duas espécies, além de biodistribuição em três tecidos oculares, estendendo os pacotes de IND para 24 meses e adicionando USD 3-5 milhões por programa. A Agência Europeia de Medicamentos agora exige prova de conceito em animais de grande porte antes da concessão do status de medicamento órfão, atrasando o processo de registro europeu da GenSight em nove meses. Após a aprovação, o monitoramento obrigatório de pacientes por cinco anos custa entre USD 12.000 e 18.000 por sujeito, comprimindo as margens de reembolso. A via SAKIGAKE do Japão reduz a revisão formal, mas obriga os patrocinadores a coletar dados do mundo real de 200 pacientes em sete anos, uma tarefa pesada para empresas em estágio inicial. O registro de pós-comercialização de dez anos da China adiciona vigilância trimestral, elevando os custos do ciclo de vida em 22%.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sensores Ganham Terreno com a Demanda por Circuito FechadoOs Equipamentos de Luz mantiveram uma participação de 43,72% em 2026, pois LEDs acoplados a fibra óptica e diodos laser permaneceram como itens essenciais de laboratório, mesmo com os preços médios de venda caindo 6% em meio à entrada de novos concorrentes chineses. Os atuadores, incluindo ChRmine e Chrimson, beneficiaram-se de requisitos de penetração mais profunda, expandindo as remessas em 22% em 2024, de acordo com a Addgene.
Os sensores superam todas as outras categorias a um CAGR de 6,06%. A FDA classificou a neuromodulação de circuito fechado como Classe III em 2024, mas também emitiu um caminho simplificado para produtos combinados que catalisou a demanda por sensores de cálcio e voltagem vinculados a processadores em tempo real. O nVoke da Inscopix acopla um miniescópio de 1,2 g com GPUs integradas, permitindo experimentos adaptativos impossíveis com equipamentos de circuito aberto convencionais. À medida que esses sistemas se proliferam, os fornecedores de componentes estão integrando inteligência artificial embarcada para automatizar o feedback, um recurso que fortalece a fidelização de longo prazo do mercado de optogenética entre as equipes de descoberta de fármacos.



Por Técnica:
Métodos Não Virais Desafiam a Dominância do AAVA Entrega por Vetor Viral baseado em AAV deteve 31,27% das receitas de 2026, impulsionada por três terapias gênicas retinianas aprovadas pela FDA que validam a plataforma. Serotipos emergentes com transdução retiniana 10 vezes maior permitem reduções de dose e reduzem o custo dos produtos vendidos por paciente em 18.000 USD.
A Entrega Não Viral e por Nanopartículas está se expandindo a um CAGR de 7,63%, superando os fluxos de trabalho com animais transgênicos, pois o ultrassom e as nanopartículas lipídicas contornam o limite de 4,7 kb do AAV e as respostas imunológicas. Um artigo de 2024 na Nature Biomedical Engineering relatou 42% de transfecção de neurônios corticais com um constructo de 9 kb usando ultrassom focalizado, um feito inatingível com vetores padrão. Dado o bloqueio clínico da FDA em 2024 em um ensaio retiniano com AAV devido a inflamação, os laboratórios estão migrando para kits de nanopartículas que se combinam bem com a expressão rápida de mRNA e perfis de segurança transitórios.
Por Aplicação:
Tratamento de Doenças Retinianas Supera o Crescimento da NeurociênciaA neurociência ainda respondeu por 51,72% da receita de 2026, apoiada por 11 instalações centrais subsidiadas pelo NIH que vinculam o fornecimento de vetores virais ao treinamento em microscopia. Plataformas de rastreamento comportamental, como o Noldus EthoVision, agora utilizam classificadores de aprendizado de máquina para correlacionar a locomoção com perturbações optogenéticas em tempo real em 340 laboratórios em todo o mundo.
O Tratamento de Doenças Retinianas avança no ritmo mais rápido, com um CAGR de 8,18%. A coorte endereçável compreende pacientes com retinose pigmentar ou atrofia geográfica com retina interna intacta, totalizando 1,2 milhão nos EUA e na UE, e modelos econômicos mostram disposição a pagar de até 600.000 USD por tratamento. O resultado preliminar do estudo PIONEER da GenSight, divulgado em 2024, demonstrou função significativa em 63% dos participantes que usavam óculos de conversão de imagem, um conjunto de dados que deverá embasar os pedidos de BLA em 2025. O impulso positivo nessa área eleva o tamanho geral do mercado de optogenética ao semear procedimentos de alto valor reembolsados sob os marcos regulatórios de terapia gênica.

Por Usuário Final:
Empresas de Biotecnologia Aceleram a AdoçãoOs institutos acadêmicos e de pesquisa gastaram 57,78% de seus orçamentos em 2026, graças a 1,8 bilhão de USD em subsídios públicos abrangendo o NIH, o ERC e programas nacionais de pesquisa cerebral. O compartilhamento obrigatório de constructos dentro de seis meses após a publicação gera efeitos de rede que impulsionam uma adoção mais ampla.
As Empresas de Biotecnologia e Farmacêuticas constituem o segmento de crescimento mais rápido, com um CAGR de 9,41%. A aquisição da Inscopix pela Danaher em 2024 integra miniescópios em suítes de triagem multimodal, enquanto a colaboração da Merck KGaA com a Addgene em 2025 visa reduzir pela metade os prazos dos ensaios de GPCR. A Circuit Therapeutics captou 45 milhões de USD para pilotar o gerenciamento optogenético da dor, a primeira aplicação clínica não sensorial da tecnologia. Consequentemente, a participação do mercado de optogenética atribuída a usuários do setor aumentará de forma constante à medida que a indústria farmacêutica integrar leituras baseadas em opsina nos pipelines convencionais.
Análise Geográfica
Mercado de Optogenética da América do Norte
A América do Norte respondeu por 41,08% da receita de 2026, impulsionada pelo orçamento de 321 milhões de USD do NIH para o programa BRAIN e por um extenso rol de CDMOs capazes de entregar AAV de grau de pesquisa em 12 semanas. Dezoito dos 28 ensaios optogenéticos ativos são conduzidos sob a orientação simplificada da FDA de 2024 para genes oculares, sublinhando a primazia dos EUA nos estudos de primeira administração em humanos. O programa CIHR do Canadá, no valor de 22 milhões de CAD (16 milhões de USD), acelera o desenvolvimento de dispositivos de epilepsia de circuito fechado, enquanto os pedidos simultâneos junto ao Health Canada e à FDA reduzem em quatro meses os prazos regulatórios.
Mercado de Optogenética da Europa
A Europa se beneficia da orientação harmonizada da UE de 2024, que reduz os custos de habilitação de IND em 18% e permite um único dossiê para ensaios em múltiplos países. A Alemanha lidera as exportações de hardware, tendo enviado 4.200 módulos de LED em 2024, um salto de 16% em relação a 2023. O UK Dementia Research Institute investiu 18 milhões de GBP em projetos optogenéticos para a doença de Alzheimer, aproveitando a capacidade GMP subsidiada nos centros nacionais de terapia. A GenSight da França gerou 42 milhões de EUR em receita em 2024 com pagamentos por marcos, destacando a tração terapêutica na região.
Mercado de Optogenética da Ásia-Pacífico
A Ásia-Pacífico é a líder em velocidade de crescimento, com CAGR de 10,27%. O fundo de mapeamento cerebral da China, no valor de 2,1 bilhões de CNY (290 milhões de USD), exige validação optogenética, criando demanda doméstica garantida. O Brain/MINDS 2.0 do Japão e as vias rápidas SAKIGAKE reduzem em quatro anos os ciclos de aprovação convencionais, atraindo patrocinadores ocidentais para CROs locais. O centro nacional de optogenética da Coreia do Sul, no valor de 28 milhões de USD, concentra-se em transtornos psiquiátricos, enquanto Índia e Austrália canalizam subsídios menores, porém estratégicos, para hardware de baixo custo e pesquisa em dor e dependência.
Mercado de Optogenética do Oriente Médio, África e América do Sul
O Oriente Médio e África e a América do Sul permanecem em estágio incipiente. A alocação de 3,2 milhões de USD do Catar e o laboratório de 1,8 milhão de USD da África do Sul sinalizam uma construção de capacidade em fase inicial, mas o limite de participação nos custos de 30% da FAPESP obriga os pesquisadores brasileiros a terceirizar o trabalho com vetores para o exterior, prolongando os prazos em 18 meses.
Panorama regulatório
A optogenética abrange produtos combinados de dispositivo e medicamento (hardware de entrega de luz mais vetores de terapia genética e, em alguns programas, óculos vestíveis), sendo tratada por meio de estruturas já estabelecidas para produtos combinados, e não por um conjunto de regras específico para optogenética. Nos Estados Unidos, o FDA Office of Combination Products coordena a supervisão entre o CDER e o CDRH, e os fabricantes devem alinhar os sistemas de qualidade e os controles de boas práticas de fabricação vigentes com o 21 CFR Part 4 para produtos que incluam componentes tanto de medicamento quanto de dispositivo.
Os requisitos estão se tornando mais rigorosos em relação à rastreabilidade e à rotulagem dos componentes de dispositivo usados em produtos combinados. Em junho de 2025, o FDA emitiu uma diretriz preliminar tratando dos requisitos de Identificador Único de Dispositivo (UDI) para produtos combinados com componentes de dispositivo, reforçando a identificação de ponta a ponta desde a fabricação até a vigilância pós-comercialização. No âmbito internacional, a ISO publicou a ISO 20417:2026 em março de 2026 (atualizando a edição anterior) para padronizar as informações fornecidas pelos fabricantes de dispositivos médicos, enquanto na Europa a EMA trabalha com as Autoridades Nacionais Competentes para garantir que os elementos de dispositivo usados em conjunto com produtos medicinais atendam às expectativas do Regulamento de Dispositivos Médicos da UE. Isso aumenta a importância da documentação técnica compatível para o fornecimento clínico transfronteiriço e a eventual comercialização.
Cenário Competitivo
Concentração do Mercado
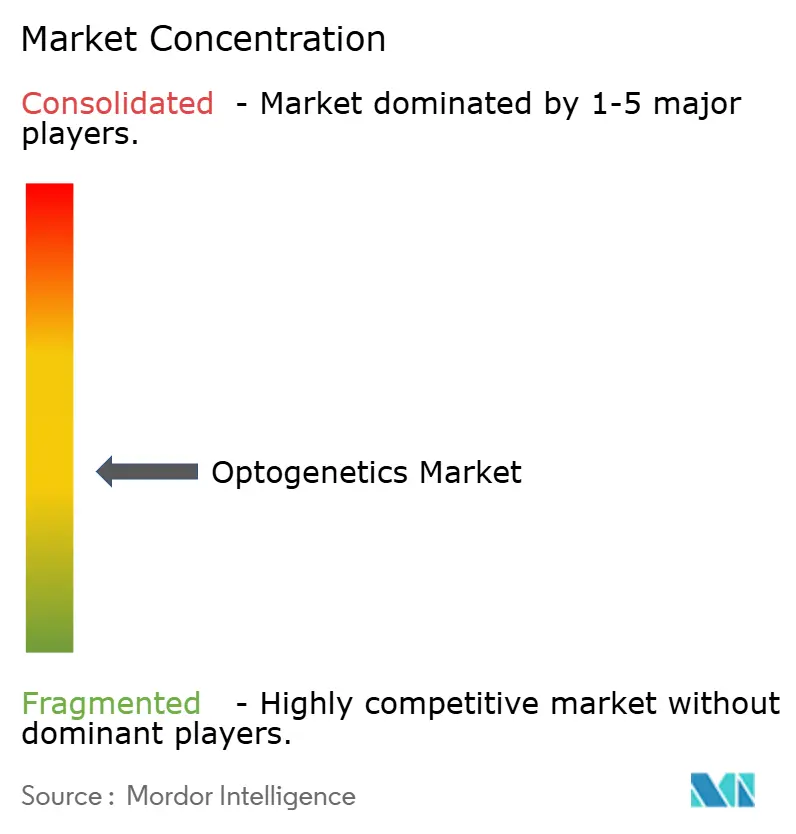
O mercado de optogenética é moderadamente fragmentado, à medida que os nichos de hardware, vetores e terapêuticos convergem. Thorlabs e Doric Lenses competem pela miniaturização de módulos; a estreia do laser azul de 8 × 8 × 15 mm da Thorlabs em 2024 reduziu a pegada do implante em 40%, estimulando protótipos de marcapassos cardíacos sem fio. O volume de 12.400 plasmídeos da Addgene confere status de quase monopólio, mas o serviço de clonagem personalizada em três semanas da VectorBuilder está ganhando espaço entre programas de biotecnologia sensíveis ao tempo.
Os desenvolvedores terapêuticos GenSight, Nanoscope e Bionic Sight estão em uma corrida para registrar o primeiro BLA optogenético. Os dados do estudo PIONEER de 2024 da GenSight tornaram-se o parâmetro clínico de referência, pressionando os concorrentes a buscar óculos ou capsídeos diferenciados. A plataforma nVoke da Inscopix é o único sistema comercial de circuito fechado, mas seu preço de USD 180.000 deixa espaço para concorrentes de preço intermediário. A intensidade de patentes saltou 27% em 2024, com 142 concessões do USPTO cobrindo opsinas com deslocamento para o vermelho, arrays de LED sem fio e algoritmos de feedback, sublinhando a inovação sustentada.
A conformidade está emergindo como uma vantagem competitiva: seis fornecedores de hardware obtiveram a certificação ISO 13485 durante 2024-2025, qualificando-os para contratos de fornecimento em ensaios clínicos que exigem fluxos de fabricação auditados. No geral, as alianças estratégicas entre fabricantes de ferramentas e empresas terapêuticas estão reduzindo as lacunas ao longo da cadeia de valor e acelerando o desenvolvimento de soluções de ponta a ponta.
Líderes do Setor de Optogenética
-
Laserglow Technologies
-
Coherent Inc.
-
Thorlabs Inc.
-
Noldus Information Technology
-
GenSight Biologics S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Optogenética Empresas cobertas neste relatório
- Addgene
- AGTC
- Bruker
- Circuit Therapeutics
- Coherent
- Danaher
- Doric Lenses
- Elliot Scientific Ltd.
- GenSight Biologics S.A.
- Inscopix Inc.
- Laserglow Technologies
- Merck
- Nanoscope Therapeutics
- Noldus Information Technology
- Opto Biolabs GmbH
- Prizmatix
- Thorlabs
Oportunidades de mercado e perspectivas futuras
O espaço em branco comercial mais evidente está nas vias de tratamento de doenças retinianas em estágio avançado que combinam entrega genética intravítrea com estimulação luminosa externa ou implantável, já que esse caminho desloca a optogenética de ferramenta de pesquisa para terapia reembolsável. Em 2026, vários marcos reforçaram a tração nesse segmento: a Ray Therapeutics recebeu a designação de Terapia Avançada de Medicina Regenerativa (RMAT) do FDA para o RTx-015 (retinite pigmentosa), a Restore Vision relatou resultados intermediários positivos de primeiro uso em humanos na Fase 1/2 no Japão para o RV-001 (incluindo ausência de toxicidades limitantes de dose nos pacientes inscritos), e evidências clínicas publicadas em 2026 abordaram o UGX-201 na discussão de segurança e eficácia para retinite pigmentosa não sindrômica avançada.
Uma segunda oportunidade é a ampliação antecipada da fabricação, embalagem e distribuição em conformidade comercial para terapias genéticas optogenéticas, o que resolve um gargalo recorrente no fornecimento de vetores GMP e na preparação de produtos combinados. Em julho de 2026, a Nanoscope Therapeutics e a Catalent expandiram sua parceria para apoiar atividades de desenvolvimento em fase tardia e fornecimento comercial para o MCO-010, incluindo embalagem e distribuição em conformidade comercial alinhadas ao processo de BLA junto ao FDA. Essas etapas apoiam cadeias de fornecimento mais padronizadas para vetores, componentes de dispositivo e documentação associada, além de criarem caminhos de qualificação para fornecedores de hardware e sensores de nível intermediário como fornecedores de ensaios clínicos (fabricação alinhada à ISO 13485 e documentação de dispositivo pronta para UDI), à medida que os programas de neuromodulação em circuito fechado e restauração da visão se expandem além dos centros pioneiros.
Desenvolvimentos industriais recentes em Mercado de Optogenética
- Julho de 2026: a Nanoscope Therapeutics e a Catalent expandiram sua parceria em torno do MCO-010 para abranger apoio ao desenvolvimento em fase tardia e embalagem e distribuição em conformidade comercial alinhadas ao processo de BLA do FDA. A colaboração indica um investimento antecipado na infraestrutura de comercialização para terapias genéticas optogenéticas, reduzindo os prazos entre o trabalho clínico decisivo e a preparação para o lançamento.
- Junho de 2026: a GenSight Biologics iniciou execuções de engenharia como parte do processo de transferência de tecnologia do LUMEVOQ (GS010) na Catalent. O avanço das atividades de transferência de tecnologia melhora a prontidão de fornecimento e reduz o risco de execução para programas que dependem da disponibilidade de vetores GMP e de manuseio rigidamente controlado nos canais clínicos e de acesso antecipado.
- Junho de 2025: a Coherent Inc. apresentou o Osprey, um laser de femtossegundo compacto voltado para fluxos de trabalho de optogenética (além de microcirurgia e fabricação de dispositivos médicos). Uma plataforma de laser ultrarrápido menor e voltada à produção amplia o acesso à fotônica de precisão usada em configurações avançadas de optogenética, incluindo aplicações de dois fótons e etapas de fabricação de dispositivos usadas por desenvolvedores de ferramentas.
Mercado de Optogenética Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de optogenética abrange as receitas geradas por ferramentas e sistemas que utilizam luz para controlar ou medir células geneticamente direcionadas, principalmente em pesquisas de ciências da vida e usos translacionais emergentes.
Exclusões do escopo: Este dimensionamento exclui instrumentos fotônicos amplos que não foram desenvolvidos especificamente para fluxos de trabalho de optogenética, e também exclui consumíveis gerais de laboratório não diretamente vinculados a experimentos optogenéticos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Equipamentos de Luz
- Atuadores
- Sensores
- Por Técnica
- Entrega por Vetor Viral
- Animais Transgênicos e Sistemas Dependentes de Cre
- Entrega Não Viral e por Nanopartículas
- Por Aplicação
- Neurociência
- Tratamento de Doenças Retinianas
- Rastreamento Comportamental
- Cardiovascular e Estimulação Cardíaca
- Por Usuário Final
- Institutos Acadêmicos e de Pesquisa
- Empresas de Biotecnologia e Farmacêuticas
- Organizações de Pesquisa Contratada
- Hospitais e Clínicas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer a base factual, de modo que nosso modelo começa com o que pode ser verificado em registros públicos e conjuntos de dados reproduzíveis. Consultamos fontes como o NIH RePORTER para a direção do financiamento, o PubMed e outras literaturas revisadas por pares para tendências de uso e adoção de técnicas, e registros de ensaios clínicos para atividade translacional.
Também utilizamos contexto regulatório e de classificação de fontes como as páginas da FDA e da Comissão Europeia que descrevem os caminhos para dispositivos e uso em pesquisa, o que ajuda a evitar a inclusão de mercados de imagem adjacentes. Registros de empresas, apresentações a investidores, comunicados à imprensa e anúncios de laboratórios universitários foram revisados para compreender lançamentos de produtos e faixas de preço, e estes foram verificados com uma assinatura paga para dados financeiros de empresas e, quando relevante, bases de dados de patentes. As fontes de pesquisa documental listadas aqui são meramente ilustrativas, e muitas outras referências públicas foram revisadas para coletar, validar e esclarecer os pontos de dados utilizados no modelo final.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar sob pressão as premissas difíceis de verificar a partir de informações públicas, especialmente em relação ao comportamento de compra, ciclos de substituição e com que frequência as configurações de optogenética são expandidas versus reconstruídas. Conversamos com partes interessadas entre fornecedores de ferramentas, distribuidores e usuários finais, incluindo laboratórios acadêmicos, institutos de pesquisa, CROs e equipes de farmacêuticas e biotecnologia, e então cruzamos as informações entre APAC, EMEA e as Américas para evitar viés de uma única região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 12% | APAC: 47% |
| Nível intermediário: 60% | Líderes funcionais/de unidade: 28% | EMEA: 30% |
| Players menores: 15% | Gerentes: 60% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O mercado é dimensionado utilizando uma abordagem de cima para baixo, em que os sinais de gastos em pesquisa e a adoção relatada de métodos de optogenética são traduzidos em um conjunto de demanda endereçável, que é então alocado em gastos relacionados a ferramentas e fluxos de trabalho. Quando a estrutura é clara, utilizamos uma aproximação seletiva de baixo para cima para corroborar os totais, combinando preços amostrados com volumes unitários estimados em pacotes de compra comuns, como hardware de estimulação luminosa, sensores e módulos de suporte.
Os principais insumos que orientaram o modelo incluem a direção do financiamento público em neurociência e pesquisa de visão, o volume de publicações e as menções de técnicas na literatura de optogenética, o crescimento da base instalada em laboratórios de alta atividade e os ciclos de substituição e atualização de equipamentos de luz e sensores. Também acompanhamos o impulso das aplicações, por exemplo, experimentação em neurociência versus pesquisa em doenças retinianas, juntamente com sinais de expansão regional, o que explica por que alguns anos aceleram mais rapidamente do que outros. Onde os insumos de baixo para cima eram incompletos, as lacunas foram tratadas aplicando taxas de penetração conservadoras ao conjunto de usuários finais relevante, utilizando então verificações baseadas em entrevistas sobre o gasto típico por laboratório e o cronograma típico de aquisição.
A previsão é executada usando análise de cenários apoiada por uma camada simples de regressão multivariada, em que as variáveis independentes são a perspectiva futura sobre financiamento de pesquisa, o impulso das publicações e a adoção esperada de técnicas de entrega mais recentes. As taxas de crescimento finais foram então ajustadas onde os respondentes primários apontaram restrições específicas, como ciclos orçamentários ou prazos de validação mais longos para programas translacionais.
Validação de Dados e Ciclo de Atualização
Antes de finalizar o tamanho do mercado, nossos analistas comparam o resultado do modelo com sinais independentes, como direção do financiamento, tendências de publicação e o ritmo de introdução de novas ferramentas, o que ajuda a detectar supercontagem ou escopo não contemplado. Se uma variação parecer incomum, as premissas são revisadas linha por linha e ligações de acompanhamento são acionadas para confirmar se o problema está nos preços, nos volumes unitários ou em uma incompatibilidade de cronograma.
Uma revisão em múltiplas etapas é seguida antes da aprovação final, incluindo revisão por pares e uma verificação final de consistência entre regiões e aplicações. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento relevante altera as expectativas de demanda ou oferta. Logo antes da entrega, realizamos uma verificação final para que a visão publicada reflita as informações públicas mais recentes disponíveis e o feedback de campo.
Tamanho do Mercado de Optogenética da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de optogenética frequentemente diferem porque cada publicador escolhe definições, anos e regras de inclusão diferentes, e então aplica suas próprias premissas sobre adoção e precificação. Tratamos essas diferenças como esperadas, portanto a comparação tem como objetivo mostrar o que normalmente impulsiona a dispersão.
As maiores lacunas geralmente decorrem de se as estimativas misturam ferramentas de pesquisa com sistemas mais amplos de neurofotônica e imagem, e se assumem uma escalada agressiva para uso clínico dentro da janela de previsão. As diferenças também aparecem na forma como os preços são normalizados entre regiões, na velocidade com que se assume que os preços médios de venda cairão à medida que os volumes aumentam, e na frequência com que as premissas são atualizadas quando os sinais de financiamento e publicação mudam. A dispersão abaixo é amplamente explicada pela contagem apenas de equipamentos e sensores específicos de optogenética vinculados a fluxos de trabalho definidos, sem incluir plataformas ópticas adjacentes, uma escolha de escopo aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,63 bilhão de USD (2026) | |
| Consultoria Global A | 0,68 bilhão de USD (2025) | Utiliza um ano-base anterior e tende a incluir um conjunto mais amplo de sistemas de suporte em torno das configurações de optogenética, o que pode elevar o valor inicial em comparação com uma contagem apenas de equipamentos de optogenética. |
| Publicador do Setor B | 0,78 bilhão de USD (2024) | Ancora o mercado em um ano mais antigo e aplica uma curva de adoção mais rápida que implicitamente assume uma escalada mais rápida para casos de uso fora da pesquisa, o que infla o nível inicial e a trajetória de crescimento. |
Analisando os três valores, as diferenças estão principalmente relacionadas à amplitude do escopo, à seleção do ano-base e à velocidade com que se assume que a adoção se expandirá além dos ambientes de pesquisa centrais. Ao manter os insumos rastreáveis para financiamento, publicação e padrões de compra dos usuários finais, o tamanho de mercado resultante permanece mais fácil de reproduzir e atualizar ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de optogenética em 2032?
Está previsto para atingir 753,61 milhões de USD até 2032, crescendo a um CAGR de 3,23% de 2027 a 2032.
Qual categoria de produto está se expandindo mais rapidamente dentro da optogenética?
Os sensores estão crescendo a um CAGR de 6,06% devido à demanda por plataformas de neuromodulação de circuito fechado que integram imagens em tempo real e feedback orientado por IA.
Por que a Ásia-Pacífico registra a maior taxa de crescimento?
Grandes fundos públicos de neurociência na China e no Japão, aliados a vias regulatórias aceleradas como a SAKIGAKE, estão impulsionando um CAGR de 10,27% para a região.
O que restringe uma adoção mais ampla das terapias optogenéticas?
Os altos investimentos de capital para plantas de vetores virais em condições GMP e as rigorosas regulamentações de terapia gênica prolongam os prazos e inflacionam os custos, reduzindo a adoção em geografias com recursos limitados.
Qual aplicação clínica demonstra o maior impulso comercial?
O Tratamento de Doenças Retinianas lidera com um CAGR de 8,18%, impulsionado por dados positivos de Fase 2 e múltiplas designações de Via Rápida (Fast Track) da FDA para candidatos à restauração visual.