
Tamaño y cuota del mercado de viajes online en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 103.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 112.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 171.26 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.71 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de viajes online en Europa por Mordor Intelligence
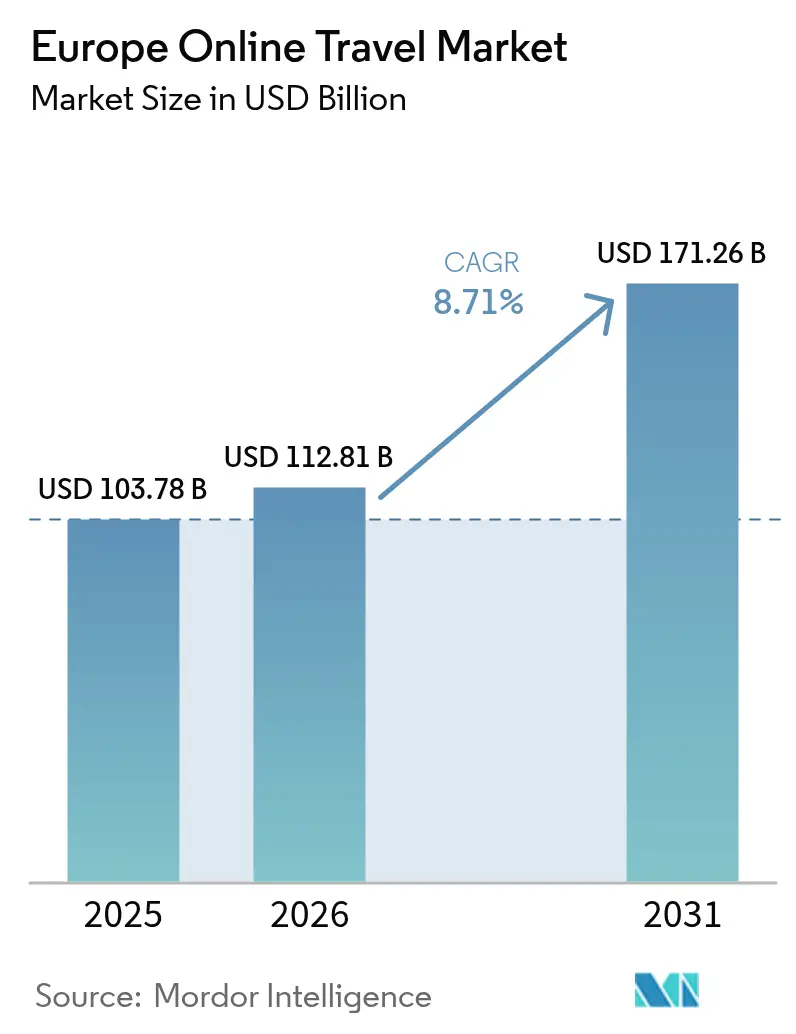
El mercado de viajes online en Europa fue valorado en USD 103,78 mil millones en 2025 y se estima que crecerá desde USD 112,81 mil millones en 2026 hasta alcanzar USD 171,26 mil millones en 2031, con una CAGR del 8,71% durante el período de previsión (2026-2031). Esta expansión está impulsada por el repunte pospandemia en el turismo intraeuropeo y de largo recorrido, la creciente prevalencia de comportamientos de reserva con enfoque móvil y los catalizadores regulatorios como la próxima Cartera de Identidad Digital de la UE, que promete autenticación con un solo clic en todas las fronteras. La creciente adopción por parte de las aerolíneas de los protocolos de Nueva Capacidad de Distribución (NDC, por sus siglas en inglés) está redistribuyendo el poder de fijación de precios hacia los transportistas, mientras que las herramientas de planificación de viajes mediante IA generativa canalizan la intención de búsqueda directamente hacia el inventario disponible para reservar, acortando el embudo de reservas tanto para consumidores como para proveedores. La dinámica competitiva sigue siendo moderada porque las cinco principales empresas acumulan solo el 48,9% de los ingresos, lo que deja amplio espacio para participantes diferenciados especializados en viajes sostenibles, transporte multimodal y experiencias hiperlocaliz adas. Mientras tanto, los crecientes costes de adquisición de tráfico impulsados por la Ley de Mercados Digitales obligan a las principales agencias de viajes online (OTAs) a replantear sus mezclas de marketing, priorizando los ecosistemas de fidelización y los programas de suscripción frente al crecimiento basado exclusivamente en búsquedas. En conjunto, estas fuerzas macroeconómicas establecen una base de demanda sólida para el mercado de viajes online en Europa a pesar de los vientos regulatorios en contra y las intensificadas campañas directas de los proveedores.
Conclusiones clave del informe
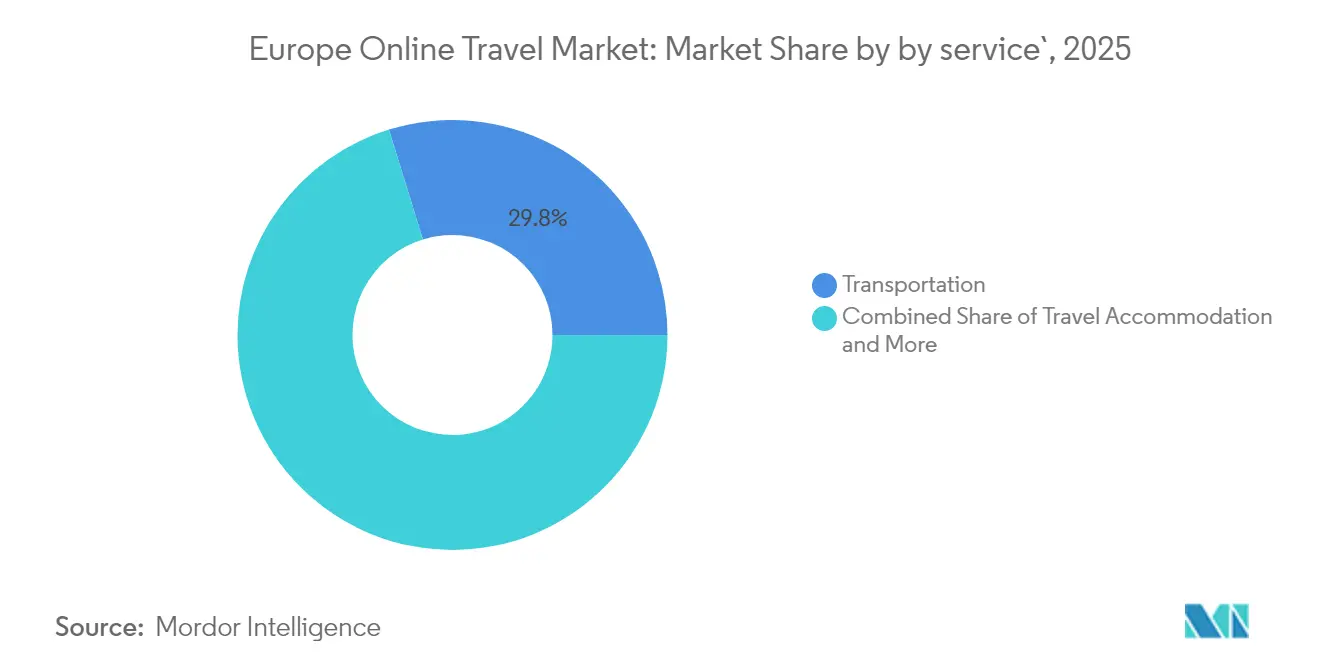
- Por tipo de servicio, el transporte captó el 29,78% de la cuota del mercado de viajes online en Europa en 2025, mientras que los paquetes vacacionales están en camino de registrar la CAGR más alta del 11,86% hasta 2031.
- Por tipo de reserva, los proveedores directos controlaron el 54,02% del tamaño del mercado de viajes online en Europa en 2025, pero se prevé que las OTAs se expandan a una CAGR del 9,05% entre 2026 y 2031.
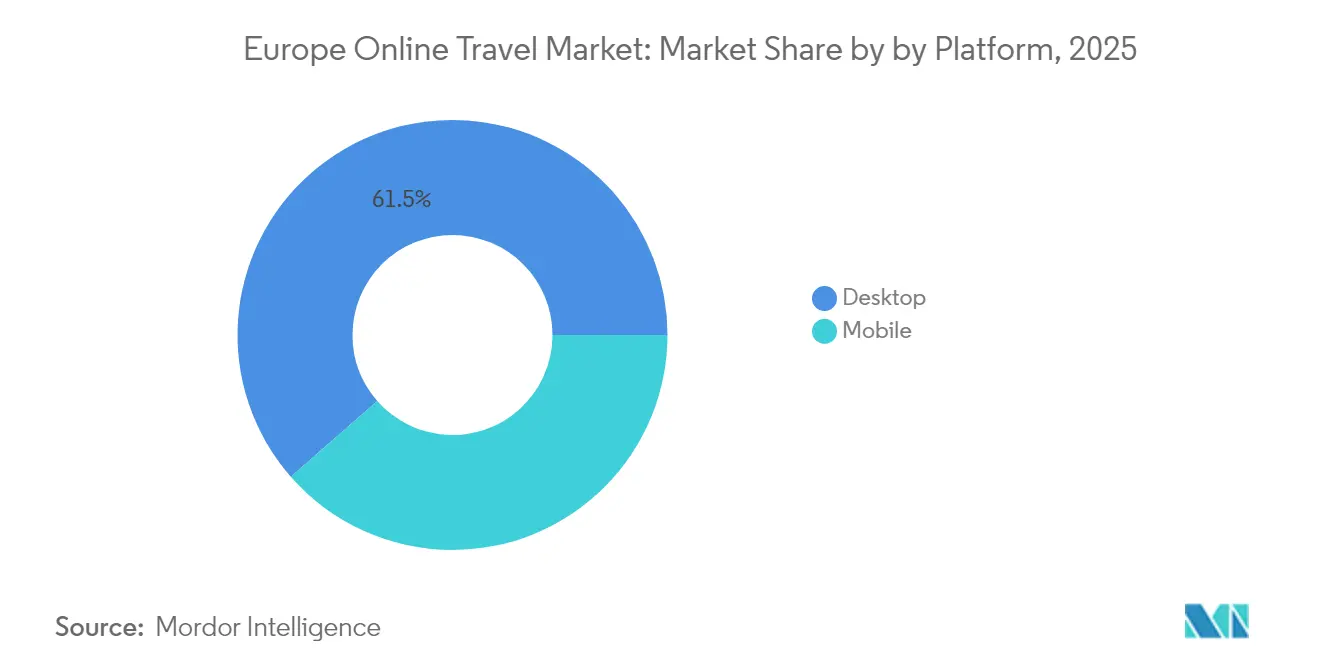
- Por plataforma, las reservas desde escritorio lideraron con una cuota del 61,45% del tamaño del mercado de viajes online en Europa en 2025, mientras que el móvil está proyectado para registrar la CAGR más alta del 13,12% hasta 2031.
- Por geografía, el Reino Unido tuvo la mayor contribución del 21,05% al mercado de viajes online en Europa en 2025, mientras que España está preparada para la CAGR más sólida del 11,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de viajes online en Europa
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Repunte pospandemia en el turismo intraeuropeo y de largo recorrido | +2.1% | Reino Unido, Alemania, Francia, España | Corto plazo (≤ 2 años) |
| Aumento de la penetración de reservas móviles y pagos en aplicación | +1.8% | Europa en general; puntos calientes en los países nórdicos y BENELUX | Mediano plazo (2 – 4 años) |
| Cartera de Identidad Digital de la UE que permite el pago con un solo clic | +1.2% | Mercados piloto de la UE-27 primero | Mediano plazo (2 – 4 años) |
| Bots de planificación de viajes con IA generativa que aceleran la conversión | +1.5% | Alemania, Reino Unido, Países Bajos | Largo plazo (≥ 4 años) |
| API de ferrocarril de alta velocidad liberalizado y ticketing multimodal que amplían el inventario de transporte online | +1.3% | Francia, Alemania, España, UE transfronteriza | Mediano a largo plazo (2–5 años) |
| Formatos de alojamiento de estilo de vida e híbrido que utilizan distribución API-first | +1.0% | Centros urbanos de Europa occidental y central | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Repunte del turismo pospandemia
Francia recibió más de 100 millones de visitantes internacionales en 2024, superando los máximos previos a la crisis y estableciendo un referente para el mercado de viajes online en Europa[1]Fuente: Campus France, "2024, un año récord para el turismo internacional en Francia", campusfrance.org. España le siguió con 94 millones de llegadas extranjeras, un aumento que incrementó los ingresos por viajes e impulsó la demanda de reservas online, especialmente en los segmentos de largo recorrido de mayor rendimiento procedentes de América del Norte. El turismo receptor hacia el Reino Unido alcanzó niveles récord de gasto, reforzando la demanda de servicios de empaquetado dinámico que combinan vuelos, hoteles y tren. Mercados de largo recorrido como China demostraron un crecimiento del 40% en las noches pernoctadas en Francia, señalando un renovado apetito por los itinerarios europeos a pesar de que los ingresos siguen por debajo de los niveles de referencia de 2019. Los viajes de negocios siguen siendo moderados, pero los itinerarios de ocio-negocios híbridos (bleisure) están en aumento, lo que lleva a los proveedores a renovar los programas de fidelización en torno a recompensas por estancias prolongadas. El repunte subraya un giro estructural hacia los canales digitales flexibles a medida que los viajeros priorizan la disponibilidad en tiempo real sobre las visitas a las agencias tradicionales.
Penetración de reservas móviles
Los dispositivos móviles gestionan una cuota creciente de las transacciones a medida que los consumidores europeos integran las carteras digitales y los pagos sin contacto en la vida cotidiana. Los países nórdicos, donde el uso de carteras móviles supera el 75%, ilustran cómo los pagos sin fricciones aceleran las tasas de conversión en aplicaciones. Booking Holdings reportó un crecimiento de doble dígito en reservas móviles tras implementar funciones de micropersonalización que adaptan la visualización del inventario al contexto del usuario. La aplicación de ferrocarril Trainline, enfocada primero en este medio, representa ahora la mayor parte de las reservas ferroviarias europeas, demostrando cómo una experiencia de usuario móvil sin fricciones puede desbloquear mercados de transporte altamente fragmentados. La aplicación Omio, con enfoque móvil, lanzó Flex en los mercados continentales, permitiendo a los viajeros cambiar itinerarios tras la compra, reforzando el atractivo de la flexibilidad centrada en el móvil. La diversidad de métodos de pago, desde Apple Pay en Alemania hasta Bizum en España, obliga a las plataformas a localizar el proceso de pago, impulsando una mayor inversión en middleware de orquestación de pagos.
Cartera de Identidad Digital de la UE
La Cartera de Identidad Digital de la UE, prevista para su implementación en 2026, almacenará credenciales verificadas por el gobierno, permitiendo la verificación instantánea de la identidad del pasajero durante la reserva y el registro[2]Fuente: Comisión Europea, "Identidad Digital Europea", commission.europa.eu. Los primeros pilotos en Bélgica y Estonia redujeron los tiempos de registro en un 35%, ilustrando un valor claro en los viajes transfronterizos complejos. Las OTAs que integren la cartera pueden omitir las verificaciones repetitivas de KYC, reduciendo las tasas de abandono y los costes de fraude. Los hoteles esperan un cumplimiento más fluido de las leyes de registro de huéspedes de Schengen una vez que los DNI digitales reemplacen los escaneos manuales de pasaportes. Los grandes proveedores tecnológicos, en particular Amadeus IT Group SA, ya invierten en marcos de API única para la integración de la cartera, lo que señala la disposición de toda la industria. Con el tiempo, la identidad con un solo clic probablemente se convertirá en un estándar imprescindible para el mercado de viajes online en Europa, redefiniendo las expectativas de los clientes en cuanto a velocidad y privacidad.
Bots de planificación de viajes con IA generativa
Los sistemas de IA conversacional que transforman la inspiración abierta en itinerarios reservables acortan el embudo de descubrimiento y pueden reorganizar la economía de la búsqueda. Los resúmenes de IA de Google ahora muestran itinerarios con precios completos en las páginas de resultados del motor de búsqueda (SERP), reduciendo el volumen de tráfico hacia los sitios de comparación tradicionales. Las principales OTAs responden implementando modelos de lenguaje extenso (LLM) propietarios para personalizar sugerencias y agrupar automáticamente complementos que elevan el valor medio de reserva. Las aerolíneas integran tarifas en tiempo real y API de mapas de asientos en chatbots para vender mejoras de asientos preferentes y opciones de compensación de carbono, demostrando el potencial de monetización de la IA en los canales directos de los proveedores. Los primeros adoptantes en Alemania y los Países Bajos son testigos de mayores tasas de venta cruzada para combinaciones de tren y hotel generadas por IA. Si bien la regulación de la privacidad de datos sigue siendo estricta, el claro potencial comercial está acelerando la inversión en IA generativa hasta 2030.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| La Ley de Mercados Digitales infla los costes de adquisición de tráfico de las OTAs | –1.4% | UE-27 | Corto plazo (≤ 2 años) |
| Las campañas directas de proveedores comprimen las tasas de comisión de las OTAs | –0.9% | Europa en general | Mediano plazo (2 – 4 años) |
| El impulso a la privacidad del consumidor limita la efectividad de la personalización y el retargeting | –0.8% | Europa en general, especialmente Alemania y Francia | Mediano plazo (2–4 años) |
| La lenta adopción de los estándares NDC retrasa la paridad de contenido de vuelos | –0.6% | Principales mercados de aerolíneas de la UE | Corto a mediano plazo (1–3 años) |
| Fuente: Mordor Intelligence | |||
Costes de la Ley de Mercados Digitales
La Ley de Mercados Digitales designa a las principales OTAs como "guardianes", sometiéndolas a nuevas normas de autopreferencia y uso compartido de datos que reducen la visibilidad en búsquedas orgánicas y elevan los costes de marketing de pago [3]Fuente: Phocuswire Staff, "Predicciones de analistas de viajes de Phocuswright 2025", phocuswire.com. La eliminación por parte de Booking.com de las cláusulas de paridad de tarifas ejemplifica los cambios que afectan a los modelos de comisiones y a los márgenes netos. Los motores de metabúsqueda como Skyscanner Ltd. obtienen ventaja a corto plazo porque las fuentes de tráfico diversificadas reducen la dependencia de Google. Sin embargo, la complejidad del cumplimiento normativo puede afianzar a los grandes titulares que pueden absorber los gastos legales y técnicos adicionales, elevando las barreras para los rivales más pequeños. En toda Europa, los litigios colectivos contra las prácticas de precios de las OTAs se intensifican, añadiendo riesgo incremental. La mayor presión del coste de adquisición de clientes (CAC) obliga a las OTAs a profundizar en los programas de fidelización, invertir en medios de marca y experimentar con planes de membresía para estabilizar las reservas repetidas.
Campañas directas de proveedores
Las aerolíneas y las cadenas hoteleras aprovechan la infraestructura NDC para imponer la diferenciación de contenido en sus propios canales, a menudo añadiendo recargos en los Sistemas de Distribución Global (GDS) que empujan a los compradores corporativos hacia la reserva directa. Lufthansa Group, British Airways y Air France-KLM ahora reservan complementos clave como la selección de asientos y la modificación gratuita de reservas para los clientes directos, reduciendo el potencial de adjunción de las OTAs. Las grandes cadenas hoteleras amplían las campañas de «reserva directa» que incluyen mejoras de Wi-Fi y tarifas exclusivas para miembros no disponibles en los canales públicos. El efecto neto comprime los fondos de comisiones de las OTAs, lo que les lleva a diversificarse hacia productos de tecnología financiera (fintech) como el pago aplazado y la conversión dinámica de divisas. Al mismo tiempo, los proveedores se enfrentan a mayores costes tecnológicos para mantener stacks de comercio electrónico modernos, lo que impulsa asociaciones selectivas con agregadores con mayor capacidad tecnológica. La tensión entre el canal directo y el indirecto seguirá siendo central en la estrategia competitiva del mercado de viajes online en Europa durante los próximos cinco años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio: el dominio del transporte se enfrenta al auge de los paquetes
El transporte ocupó el primer lugar con el 29,78% de la cuota del mercado de viajes online en Europa en 2025, a medida que los operadores de ferrocarril, aviación y autobús interurbano escalaron la conectividad API y los motores de precios dinámicos. Los paquetes vacacionales, aunque más pequeños, tienen previsto ofrecer una CAGR del 11,86%, lo que señala el apetito de los consumidores por experiencias curadas y sin complicaciones que combinan movilidad con alojamiento y actividades. El tamaño del mercado de viajes online en Europa para el transporte sigue beneficiándose de la liberalización ferroviaria en todo el continente y de la digitalización de los peajes de carretera que desbloquean el inventario en tiempo real para las plataformas de terceros. Mientras tanto, el segmento de paquetes atrae financiación para operadores turísticos definidos por software capaces de componer vuelos, hoteles y experiencias en milisegundos. Los proveedores aprovechan este crecimiento integrando API agnósticas de canal, lo que permite a las OTAs vender paquetes con precios dinámicos y políticas de cancelación flexibles. En general, la diversificación por tipo de servicio mitiga el riesgo frente a la ciclicidad de cualquier segmento de viaje individual y fomenta estrategias de venta cruzada que impulsan los márgenes de contribución. Durante el período de previsión, se espera que las experiencias y los complementos aumenten la cuota dentro de «Otros tipos de servicio», aprovechando los conserjes de hotel equipados con plataformas de actividades en destino como Turneo.
El predominio del segmento de transporte refleja la densa infraestructura multimodal de Europa, pero la superior trayectoria de crecimiento de los paquetes vacacionales apunta a una creciente demanda de conveniencia ante itinerarios complejos. Los consumidores valoran cada vez más las compras únicas que simplifican las comprobaciones de visado, las asignaciones de asientos y el seguro de viaje, impulsando las tasas de conversión en las «pestañas de paquetes» de las OTAs. Las aerolíneas se asocian con operadores ferroviarios a través de iniciativas como la membresía de Eurostar en SkyTeam para ampliar el alcance de la red sin expansión de flota, apoyando así itinerarios terrestres y aéreos sin fisuras. Los gestores de propiedades con enfoque API como limehome se expanden por ciudades secundarias, suministrando inventario que se integra en paquetes dinámicos y ampliando la cobertura geográfica para el turismo no urbano. Los proveedores de tecnología actualizan las capas de orquestación para ensamblar reservas multisectoriales en tiempo real, reduciendo el tiempo de creación de paquetes de minutos a milisegundos. En consecuencia, las plataformas que dominen el empaquetado automatizado obtienen una ventaja defensible al reducir la complejidad tanto para el viajero como para el proveedor. Estos cambios refuerzan colectivamente la rápida expansión de la categoría de paquetes en el mercado de viajes online en Europa.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por tipo de reserva: los proveedores directos lideran pero el crecimiento de las OTAs se acelera
Los proveedores de viajes directos acapararon el 54,02% de los ingresos en 2025, subrayando su éxito en dirigir a los clientes hacia canales propietarios con recompensas personalizadas y clases de tarifas exclusivas. Se prevé que el tamaño del mercado de viajes online en Europa para los canales directos aumente de forma constante, pero a un ritmo más lento que los ingresos de las OTAs, que registrarán la CAGR más rápida del 9,05% hasta 2031. Los proveedores mantienen la ventaja integrando puntos de fidelización, créditos de cartera y ofertas personalizadas visibles solo dentro de los ecosistemas de inicio de sesión. Las aerolíneas profundizan en la distribución NDC, destacando contenido más rico como compensaciones de carbono incluidas y paquetes de asientos complementarios no disponibles a través de los sistemas de distribución global. Las grandes cadenas hoteleras invierten en aplicaciones móviles que sirven como compañeros durante la estancia, anclando aún más la relación directa. A pesar de estas tácticas, las OTAs aprovechan la amplitud de elección, la transparencia de precios y la atención al cliente en varios idiomas para captar a los viajeros indecisos. Con el tiempo, la interacción entre el control del canal y la conveniencia del consumidor dictará los cambios de cuota en el mercado de viajes online en Europa.
La competencia entre canales cataliza carreras tecnológicas armamentísticas, ya que cada parte busca la diferenciación. Las OTAs impulsan una personalización más profunda a través de recomendaciones basadas en IA que agrupan fuentes de inventario dispares en viajes coherentes. Los proveedores, por su parte, aprovechan los datos de primera parte para ofrecer ofertas contextuales como mejoras de asiento en el momento del registro. La presión sobre las comisiones impulsa a las OTAs a lanzar productos adyacentes a la tecnología financiera (fintech) como «reservar ahora, pagar después», mitigando el impacto del precio y frenando la defección hacia los canales directos. Las empresas adoptan cada vez más herramientas de reserva directa integradas con funciones de deber de cuidado (duty-of-care), alejando los viajes gestionados de las agencias de gestión de viajes (TMC) heredadas hacia los ecosistemas de proveedores. Los reguladores examinan las cláusulas de paridad, lo que podría nivelar el campo de juego entre las opciones directas e indirectas. El resultado será una coexistencia en la que los proveedores dominen a los viajeros recurrentes vinculados a su identidad, mientras que las OTAs sigan siendo puertas de entrada para el descubrimiento e itinerarios complejos con múltiples proveedores en el mercado de viajes online en Europa.
Por plataforma: la resiliencia del escritorio se encuentra con el impulso del móvil
El escritorio retuvo el 61,45% de las reservas en 2025, lo que refleja la complejidad de los viajes con múltiples componentes que lleva a los viajeros a pantallas más grandes para la investigación y la comparación de precios. Sin embargo, los canales móviles están destinados a lograr una CAGR del 13,12%, superando a todas las demás plataformas gracias a la mejora de la experiencia de usuario y la penetración de las carteras digitales. Las generaciones más jóvenes, criadas en ecosistemas de teléfonos inteligentes, convierten a tasas más altas en aplicaciones con inicio de sesión biométrico y pagos con un solo toque. El tamaño del mercado de viajes online en Europa derivado del móvil superará al del escritorio para las compras de último momento y de baja consideración, como noches de hotel en una sola ciudad y billetes de autobús interurbano, dentro del período de previsión. El escritorio seguirá siendo relevante para los itinerarios extensos en los que múltiples pestañas y calendarios de tarifas avanzados facilitan la toma de decisiones. Sin embargo, los recorridos entre dispositivos difuminan los límites tradicionales a medida que los usuarios comienzan la investigación en un portátil y finalizan las compras en un teléfono después de que las alertas de precio activen notificaciones push.
Las empresas con enfoque en aplicaciones móviles demuestran cómo la versión nativa para móvil puede superar a las versiones web adaptables al integrar funciones del dispositivo como GPS y mensajería push en el proceso de reserva. Flix SE aprovecha los datos de ubicación en tiempo real para sugerir la parada de autobús más cercana, elevando la satisfacción del usuario. Mientras tanto, las OTAs consolidadas reconstruyen sus arquitecturas web en aplicaciones web progresivas que ofrecen un rendimiento casi nativo en navegadores móviles, cerrando la brecha de experiencia. A medida que las inscripciones en Apple Pay y Google Pay aumentan en toda Europa, la fricción en los pagos disminuye aún más, beneficiando las reservas por impulso. El auge del escaneo de pasaportes mediante cámara y las próximas carteras de identidad digital eliminarán la fricción del relleno de formularios, lo que conducirá a una mayor fluidez del embudo en los teléfonos inteligentes. En conjunto, estos avances garantizan que la cuota del móvil erosionará progresivamente el dominio del escritorio en el mercado de viajes online en Europa.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
El Reino Unido aportó el 21,05% de los ingresos en 2025, reforzando su condición de mayor rebanada nacional del mercado de viajes online en Europa. Los consumidores británicos adoptan la reserva online en vuelos, tren y alquileres a corto plazo, ayudados por la amplia aceptación de pagos con tarjeta y un maduro panorama de tecnología financiera (fintech). Los proveedores con sede en el Reino Unido aprovechan la demanda pospandemia de viajes de ocio a Europa continental agrupando SIMs electrónicas (eSIM) y seguros en paquetes para compensar la incertidumbre en los controles de pasaportes tras el Brexit. La separación regulatoria obliga a las OTAs del Reino Unido a gestionar marcos de cumplimiento duplicados, lo que eleva los costes operativos, pero también fomenta la innovación en el ticketing flexible y la conversión dinámica de divisas. El turismo doméstico repunta a medida que la debilidad de la libra esterlina hace que las vacaciones en casa sean más competitivas en coste, lo que lleva a un sólido desempeño entre las plataformas de alquiler de casas rurales. La inversión en infraestructura ferroviaria sostenible incrementa la cuota de reservas de tren hacia Europa continental, apoyando la expansión de la red de Eurostar Group.
España, aunque más pequeña en tamaño absoluto, registra la CAGR más rápida del 11,58% hasta 2031 gracias al turismo receptor récord, la creciente adopción del comercio electrónico en los hogares y un giro estratégico hacia los nómadas digitales mediante nuevas categorías de visados. El tamaño del mercado de viajes online en Europa vinculado a los viajeros españoles está destinado a crecer a medida que el uso de carteras digitales supera el 60% y la penetración de la banda ancha se profundiza. Andalucía, Cataluña y Madrid capturan la mayor parte del gasto, pero las regiones secundarias aprovechan los fondos de recuperación de la UE para digitalizar las pymes turísticas, ampliando la dispersión geográfica de las reservas online. La sólida colaboración entre aeropuertos y aerolíneas de bajo coste impulsa la conectividad directa con ciudades europeas de segundo nivel, diversificando los perfiles de turismo receptor. Las startups de OTAs españolas innovan con interfaces bilingües dirigidas a los visitantes latinoamericanos, reforzando aún más el crecimiento.
Alemania y Francia completan el trío superior, contribuyendo cada una con volúmenes considerables y estables impulsados por una sólida demanda de viajes de clase media y ecosistemas de pago avanzados. Los alemanes manifiestan una preferencia cultural por el transporte en tren y por carretera, beneficiando a las plataformas que agregan itinerarios intermodales. El impulso de Francia para alcanzar USD 108 mil millones (EUR 100 mil millones) en ingresos por turismo en 2030 estimula programas de mejora hotelera que dependen en gran medida de la distribución digital. Los mercados nórdicos y BENELUX proporcionan entornos de prueba de adopción temprana para el viaje sostenible y los pilotos de carteras de identidad, exportando a menudo las mejores prácticas a todo el continente. Los mercados del Resto de Europa, desde Portugal hasta los Balcanes, ofrecen oportunidades de campo abierto para plataformas especializadas que localizan el idioma, la moneda y los métodos de pago para captar a los primeros compradores online. En conjunto, la varianza geográfica subraya la necesidad de estrategias flexibles y localizadas dentro del mercado de viajes online en Europa.
Panorama regulatorio
La regulación a nivel de la UE se está endureciendo en torno a la conducta de las plataformas, la protección al consumidor y la transparencia de datos turísticos, lo que influye directamente en cómo las OTA, los motores de metabúsqueda y los proveedores comercializan y distribuyen su inventario. La Ley de Mercados Digitales (DMA) añade obligaciones para los guardianes de acceso designados que afectan la clasificación, el uso de datos y las restricciones de tipo paridad, mientras que el programa de Cartera de Identidad Digital de la UE, previsto para su implementación en 2026, respalda la autenticación transfronteriza y la verificación de identidad a lo largo de los itinerarios de viaje.
En 2026, dos líneas de política introducen cambios concretos de cumplimiento para los vendedores y mercados de viajes en línea. La Directiva (UE) 2026/1024 (adoptada el 29 de abril de 2026) modifica la Directiva de Viajes Combinados (UE) 2015/2302 al simplificar elementos del marco de viajes combinados, alterando la forma en que las plataformas estructuran y divulgan las ofertas combinadas. En paralelo, el Reglamento (UE) 2024/1028 establece requisitos para la recopilación e intercambio de datos para los alquileres de alojamiento de corta duración, con un hito de adopción y publicación por parte de los estados miembros en mayo de 2026 que incrementa las obligaciones de reporte y manejo de datos para las plataformas que listan estancias de corta duración. Las prácticas de marketing y comercialización también enfrentan mayores requisitos de justificación conforme a la Directiva (UE) 2024/825 (vigente desde septiembre de 2026) para las declaraciones de sostenibilidad, lo que afecta la manera en que las plataformas de viajes presentan etiquetas ecológicas y beneficios ambientales en anuncios y páginas de producto.
Análisis de la cadena de valor
La cadena de valor del viaje en línea en Europa conecta a los proveedores de viajes (aerolíneas, operadores ferroviarios, operadores de autobuses, hoteles, alquileres de corta duración, operadores turísticos y experiencias de destino) con la demanda a través de capas de distribución y tecnología que incluyen OTA, motores de metabúsqueda, sistemas de distribución global y agregadores, gestores de canales, sistemas de gestión de propiedades (PMS), orquestación de pagos, y pilas de servicio al cliente y prevención de fraude. El contenido y los precios se entregan cada vez más a través de API (por ejemplo, feeds NDC de aerolíneas y conexiones de inventario ferroviario), mientras que los vendedores de viajes compiten en empaquetado, comercialización, servicio posterior a la reserva y pagos localizados en dispositivos de escritorio y móviles.
Los principales puntos de fricción se encuentran en las capas de integración y datos, especialmente para la oferta fragmentada de alojamiento, donde los sistemas desconectados aumentan los costos de incorporación y servicio y reducen la capacidad de venta cruzada de servicios adicionales. Las iniciativas de política de la UE refuerzan la interoperabilidad y el acceso neutral al contenido de movilidad: la propuesta de la Comisión Europea COM/2026/231 sobre servicios digitales de movilidad multimodal establece reglas en torno al acceso a datos y la neutralidad de presentación en la búsqueda y reserva multimodal, lo que afecta la forma en que los intermediarios combinan el transporte ferroviario, aéreo y otros modos en un solo flujo. En el lado del consumidor de la cadena, la Directiva (UE) 2026/1024 reconfigura la forma en que se definen y venden los paquetes, influyendo en los flujos de trabajo de las plataformas para la agrupación, las divulgaciones y el soporte posventa, mientras que los requisitos de intercambio de datos de alquileres de corta duración conforme al Reglamento (UE) 2024/1028 añaden trabajo de cumplimiento a las plataformas de listado y a los socios de canal.
Panorama competitivo
El mercado de viajes online en Europa está moderadamente concentrado, con los cinco principales actores —Booking Holdings Inc., Expedia Group Inc., Trip.com Group Ltd., Trivago N.V. y lastminute.com Group— controlando una parte masiva de los ingresos totales. Esta concentración aún deja un espacio considerable para que los especialistas regionales y las plataformas emergentes ganen tracción. El líder del mercado, Booking Holdings Inc., mantiene su posición gracias al extenso inventario hotelero de Booking.com y su alcance global. Expedia Group Inc. le sigue, aprovechando un diverso ecosistema de marcas que incluye alquileres vacacionales a través de Vrbo. A pesar del dominio de estos actores clave, el mercado sigue abierto a la innovación y la disrupción, en particular por parte de operadores locales ágiles y nuevos entrantes habilitados tecnológicamente. Los líderes del mercado invierten en personalización impulsada por IA, suscripciones de fidelización y complementos de tecnología financiera (fintech) para elevar el valor de vida del cliente. Mientras tanto, las plataformas propias de proveedores como Ryanair.com e Hilton.com ganan tracción al canalizar contenido exclusivo a través de ecosistemas de fidelización, demostrando la contestación de canales en el mercado de viajes online en Europa. El escrutinio regulatorio bajo la Ley de Mercados Digitales obliga a los guardianes a compartir datos y cesar la autopreferencia, lo que podría redistribuir el tráfico hacia participantes más pequeños que se destacan en verticales de nicho como los retiros de bienestar o el turismo de aventura. Los agregadores intermodales, concretamente Trainline PLC y Omio, se expanden más allá de las fronteras, captando a viajeros que buscan alternativas sostenibles a los vuelos de corto recorrido.
Las asociaciones estratégicas y las fusiones y adquisiciones (M&A) configuran el posicionamiento competitivo. La participación planificada del 60,5% de Air France-KLM en SAS amplía el alcance de SkyTeam hacia Escandinavia, prometiendo itinerarios combinados de avión y tren una vez que la asociación de Eurostar Group con SkyTeam entre en funcionamiento. El intercambio de acciones de TUI Group con Bentour Reisen subraya una estrategia híbrida: aprovechar el alcance de las OTAs al tiempo que se fortalecen las relaciones directas con proveedores en los países nórdicos. La elevación por parte de Trip.com Group Ltd. del liderazgo de Skyscanner Ltd. tiene como objetivo polinizar de forma cruzada las capacidades de metabúsqueda con los servicios de pila completa de OTA, intensificando la competencia por el tráfico europeo. Los gigantes tecnológicos Amadeus IT Group SA y Sabre Corp. se asocian con Google Cloud y grupos hoteleros para integrar IA en los sistemas centrales de reservas, elevando el nivel para los proveedores de tecnología más pequeños.
Las barreras de entrada dependen de la escala de datos, la confianza de marca, las relaciones con proveedores, la orquestación de pagos y el cumplimiento normativo. Las OTAs con presencia global poseen escala de marketing para navegar por los crecientes costes de adquisición de clientes, pero su necesidad de demostrar valor incremental frente a los canales directos de los proveedores se vuelve más aguda. Los participantes de nicho se posicionan en filtros de sostenibilidad, pases de viaje por suscripción flexibles o métodos de pago localizados que los titulares pueden pasar por alto. Las startups que explotan verticales estrechos pero profundos, como los viajes en tren de lujo o el alojamiento para nómadas digitales, a menudo triunfan gracias a una experiencia de usuario superior y un inventario curado más que solo mediante precios. La intensidad competitiva impulsará una mayor consolidación, especialmente entre las OTAs de tamaño medio presionadas por la reducción de márgenes tanto por los recargos de los proveedores como por el cumplimiento normativo. En general, la flexibilidad, la agilidad tecnológica y la previsión regulatoria definirán los manuales de estrategia ganadores en el mercado de viajes online en Europa.
Líderes de la industria de viajes online en Europa
Booking Holdings Inc.
Expedia Group Inc.
Trip.com Group Ltd.
eDreams ODIGEO
lastminute.com Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El proceso de pago transfronterizo sin fricciones y la verificación de identidad representan una oportunidad de mejora en la conversión a medida que la Cartera de Identidad Digital de la UE avanza hacia su implementación en 2026, con pilotos iniciales en Bélgica y Estonia que muestran registros más rápidos. Las plataformas de viajes y los proveedores de tecnología habilitadora que integran identificación digital, biometría e intercambio de credenciales conforme a la normativa en la reserva, el registro y la atención al cliente pueden reducir los pasos repetitivos de verificación KYC a lo largo de itinerarios multipaís, especialmente para paquetes dinámicos y viajes con múltiples proveedores.
Los cambios impulsados por la regulación en la conducta de distribución y el acceso a datos crean oportunidades para nuevas estrategias de comercialización, precios e inventario. El ciclo de aplicación de la DMA en 2026, que incluye un mayor escrutinio en torno a las restricciones de tipo paridad, respalda la experimentación por parte de hoteles y otros proveedores con precios diferenciados en canales directos y paquetes exclusivos para miembros. Esta dinámica también eleva el estándar para que los intermediarios articulen su valor, mediante ecosistemas de fidelización y servicios flexibles (por ejemplo, productos flexibles ante cambios como Omio Flex) y servicios adicionales con mayor tasa de adhesión. Al mismo tiempo, las iniciativas de la UE en torno a servicios digitales de movilidad multimodal (COM/2026/231) y los programas y financiamiento de sostenibilidad turística (por ejemplo, EISMEA SMP-COSME-2026-TOURSME-01 y proyectos de turismo circular financiados por la UE como VERNE, lanzado en 2026) amplían el conjunto abordable de rutas reservables, itinerarios temáticos y experiencias orientadas a la sostenibilidad que pueden empaquetarse y venderse en línea, siempre que las plataformas puedan cumplir con los requisitos de evidencia más estrictos para las declaraciones ecológicas que entran en vigor en 2026.
Desarrollos recientes del sector
- Julio de 2026: Omio Group llegó a un acuerdo para adquirir Rail Europe, un distribuidor de billetes ferroviarios europeos, con el cierre de la transacción previsto para septiembre de 2026. El acuerdo fortalece la posición de Omio en la agregación de contenido ferroviario y puede ampliar su capacidad para vender transporte terrestre transfronterizo dentro de itinerarios multimodales.
- Julio de 2026: eDreams ODIGEO anunció una integración con el Protocolo de Agente de Confianza de Visa y el Directorio Agentic para habilitar reservas de viaje seguras iniciadas por IA en marcas que incluyen eDreams, Opodo, GO Voyages y Travellink. Esto respalda casos de uso de comercio agentic en los que asistentes conversacionales o automatizados pueden completar reservas con controles más sólidos sobre la identidad y el pago.
- Junio de 2025: TUI Group adquirió una participación del 20% en Bentour Reisen, mientras que Bentour Reisen recibió una participación reciproca del 20% en Nazar Nordic AB. La asociación de capital profundiza la exposición de TUI en la región nórdica y señala una consolidación y colaboración continuas entre operadores turísticos y actores de distribución en Europa.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los servicios de viaje que se buscan, comparan y reservan a través de canales en línea en Europa, tanto para uso de consumidores como empresarial. Incluye reservas en línea de transporte, alojamiento, paquetes y servicios adicionales relacionados en los que la transacción se completa digitalmente.
Exclusiones de alcance: se excluyen las ventas de viajes exclusivamente fuera de línea y los viajes que se investigan en línea pero se pagan completamente en persona, cuando la parte en línea no puede atribuirse de manera confiable a los ingresos por reserva en línea.
Descripción general de la segmentación
- Por tipo de servicio
- Transporte
- Alojamiento de viaje
- Paquetes vacacionales
- Otros tipos de servicio
- Por tipo de reserva
- Agencias de viajes online
- Proveedores de viajes directos
- Por plataforma
- Escritorio
- Móvil
- Por geografía
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el contexto de la demanda y alinear la definición de una reserva en línea en el sector de viajes. Revisamos conjuntos de datos y publicaciones públicas como las estadísticas de turismo de Eurostat, los comunicados de UN Tourism, las estadísticas de tráfico de IATA y aeroportuarias, y las oficinas nacionales de estadística para indicadores de actividad de viajes y alojamiento. Junto con esto, se utilizaron series temporales de bancos centrales y tipos de cambio oficiales para mantener la coherencia de las conversiones de divisas.
Para vincular la actividad de viajes con el valor de las reservas en línea, también utilizamos informes anuales de empresas, presentaciones tipo 10-K cuando estaban disponibles, presentaciones para inversores y entrevistas de prensa de renombre que abordan la combinación de reservas, el cambio de canal y las tendencias de tasa de comisión (take-rate). Se utilizaron suscripciones de pago seleccionadas que respaldan datos financieros de empresas, noticias y finanzas, y bases de datos de patentes para verificar cruzadamente las divulgaciones de las empresas y hacer seguimiento de cambios en productos y funciones de pago que puedan influir en la conversión. Las fuentes aquí mencionadas son solo ilustrativas, y nos basamos en referencias públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se contabiliza como ingresos por viajes en línea en Europa y cómo se distribuyen los flujos de reserva entre las OTA y los canales directos de los proveedores. Hablamos con proveedores de viajes, intermediarios, habilitadores de pagos y tecnología, y especialistas del sector en los principales mercados europeos para poner a prueba los supuestos sobre volúmenes de reservas, participación móvil, patrones de cancelación y comportamiento de precios. Luego utilizamos estos insumos para ajustar el modelo final cuando los insumos documentales no eran suficientemente precisos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos de alto nivel (CXO): 18% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 18% | Gerentes: 43% |
Dimensionamiento y pronóstico de mercado
La lógica central de dimensionamiento utiliza un enfoque descendente (top-down) en el que los indicadores de actividad de viajes por país se convierten en un fondo direccionable de valor de reservas en línea, y luego se dividen por tipo de servicio y canal de reserva para reflejar cómo se compra realmente el viaje en línea. Por ejemplo, los volúmenes de pasajeros aéreos, las señales de noches de habitación y ocupación, y la combinación de reservas de paquetes se traducen en transacciones reservadas en línea utilizando tasas de penetración que se revisan con aportes del sector.
Para mantener los totales realistas, corroboramos los resultados utilizando aproximaciones selectivas de tipo ascendente (bottom-up), como valores promedio de reserva muestreados por servicio, divulgaciones de ingresos de OTA y proveedores, y verificaciones de canal sobre tasas de comisión y rangos de comisión. Cuando faltan datos para países más pequeños, gestionamos la brecha mediante la sustitución basada en mercados comparables según niveles de ingresos, intensidad de viaje y adopción en línea, y luego aplicamos una verificación de razonabilidad frente a los totales regionales.
Para el pronóstico, utilizamos análisis de escenarios para reflejar diferentes trayectorias de demanda y cambio de canal, ancladas en un conjunto de impulsores prácticos que pueden actualizarse cada año. Los insumos clave incluyen los volúmenes de viajes de salida e intraeuropeos, la proporción de reservas en móviles, las tasas de cancelación y reprogramación, las tendencias de ADR en alojamiento, y el ritmo de adopción de reservas directas entre los principales proveedores. Los supuestos se revisan con expertos para que la visión prospectiva se mantenga alineada con lo que los operadores observan en el terreno.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que ningún dato individual domine excesivamente el resultado. Los resultados del modelo se comparan con señales independientes, como las proporciones reportadas de reservas en línea, la dirección de los ingresos turísticos, la actividad aérea y de alojamiento, y las tendencias de ingresos de las principales plataformas, y luego se investigan las variaciones hasta que los factores determinantes queden claramente explicados.
Antes de la aprobación final, las anomalías se marcan y se revisan entre analistas, y se activa un seguimiento adicional cuando un país o línea de servicio se desvía de los rangos esperados sin una razón clara de demanda o precios. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como shocks repentinos de demanda, cambios regulatorios significativos o cambios notables en las políticas de cancelación. Justo antes de la entrega, se completa una revisión final por parte de los analistas para que los clientes reciban la versión más actual disponible.
Tamaño del mercado europeo de viajes en línea de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los viajes en línea en Europa a menudo varían porque el límite de lo que se contabiliza como viaje en línea no es consistente. Las diferencias también provienen del año base elegido, de si los resultados se reportan como valor bruto de reserva frente a ingresos netos, y de cómo se maneja el momento de conversión de divisas al agregar países.
Al hacer seguimiento de las divisiones por canal de reserva, la cobertura por tipo de servicio y los puntos de actualización anual de divisas, Mordor Intelligence mantiene la estimación vinculada a las reservas completadas en línea en Europa, en lugar de mezclar el gasto en viajes más amplio o combinar medidas brutas y netas. Algunas estimaciones amplían el alcance al incluir elementos de gasto en viajes más amplios, o aplican una trayectoria de crecimiento más agresiva sin vincularla claramente con la adopción, los precios y el comportamiento de cancelación que se puede verificar con indicadores públicos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 112,81 mil millones de USD (2026) | |
| Consultora Regional A | 89,20 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de estudio que puede subestimar el nivel de demanda de viajes posterior a la recuperación, y la descripción del alcance sugiere una definición amplia de viaje en línea en la que el tratamiento de ingresos frente a valor de reserva no está claramente diferenciado. |
| Informe de Editorial B | 215,05 mil millones de USD (2024) | Probablemente refleja un conjunto de gasto más amplio y puede incluir elementos de gasto en viajes brutos más allá de las reservas en línea, lo que infla el total en comparación con un modelo que solo contabiliza el valor de las reservas completadas en línea dentro de una canasta de servicios definida. |
La diferencia en la tabla se explica principalmente por lo que se está midiendo y cuándo, y no por un simple error de cálculo. Cuando se aplica el mismo alcance de manera consistente, y el modelo se ancla en la actividad de viajes observable y en las señales de adopción de canales, el tamaño de mercado resultante se vuelve más fácil de reproducir y de utilizar para la planificación en distintos países y líneas de servicio.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de viajes online en Europa en 2026?
Está valorado en USD 112,81 mil millones, con una previsión de alcanzar USD 171,26 mil millones en 2031 con una CAGR del 8,71%.
¿Qué segmento crece más rápido para 2031?
Los paquetes vacacionales lideran el crecimiento, con una CAGR del 11,86% hasta 2031.
¿Por qué importan las reservas móviles para las empresas de viajes europeas?
Se prevé que el móvil crezca un 13,12% anual, impulsado por las carteras digitales y las funciones de fidelización centradas en aplicaciones, desplazando progresivamente la cuota del escritorio.
¿Cómo influirá la Cartera de Identidad Digital de la UE en las reservas?
Permitirá la verificación de identidad con un solo clic, reducirá la fricción en el proceso de pago y aumentará las ventas transfronterizas una vez lanzada en 2026.
¿Qué vientos regulatorios en contra afectan más a las OTAs?
La Ley de Mercados Digitales eleva los costes de adquisición de clientes e impone normas de uso compartido de datos, presionando a las OTAs para que diversifiquen el marketing y profundicen en los programas de fidelización.
Última actualización de la página el:


