
Tamaño y participación del mercado de turismo de cruceros
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
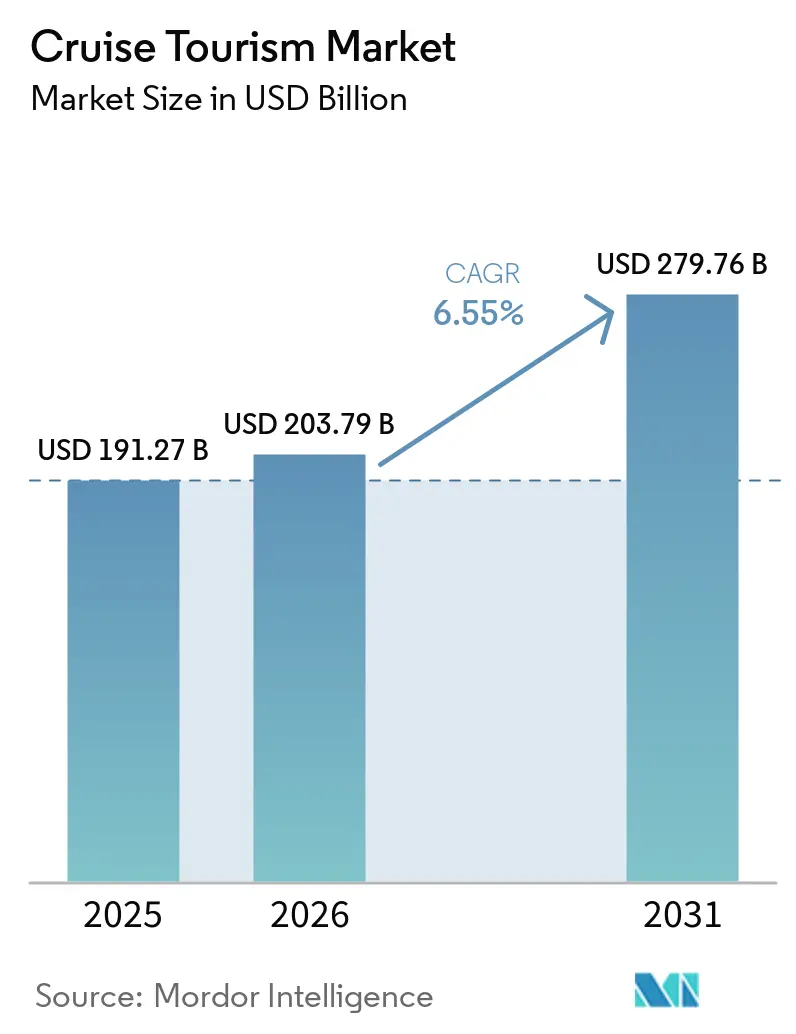
| Tamaño del Mercado (2026) | 203.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 279.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.55 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de turismo de cruceros por Mordor Intelligence
Se espera que el tamaño del mercado de turismo de cruceros crezca de 191,27 mil millones de USD en 2025 a 203,79 mil millones de USD en 2026, y se prevé que alcance los 279,76 mil millones de USD en 2031, con una CAGR del 6,55% durante el período 2026-2031. Impulsado por el resurgimiento de los viajes pospandemia, el mercado se beneficia de la demanda reprimida, el despliegue de megabuques y la rápida expansión hacia regiones emergentes. Los operadores aprovechan embarcaciones de mayor tamaño para reducir los costos por camarote, canalizando los ahorros hacia mejoras digitales en la experiencia del huésped. Los itinerarios de expedición superan a los segmentos convencionales a medida que el acceso a rutas polares inducido por el clima se amplía y los viajeros de aventura adinerados pagan tarifas superiores sin reparos. Mientras tanto, las regulaciones medioambientales y la incertidumbre macroeconómica moderan los márgenes de beneficio, obligando a las flotas a acelerar las inversiones en eficiencia y diversificar las carteras de itinerarios.
Conclusiones clave del informe
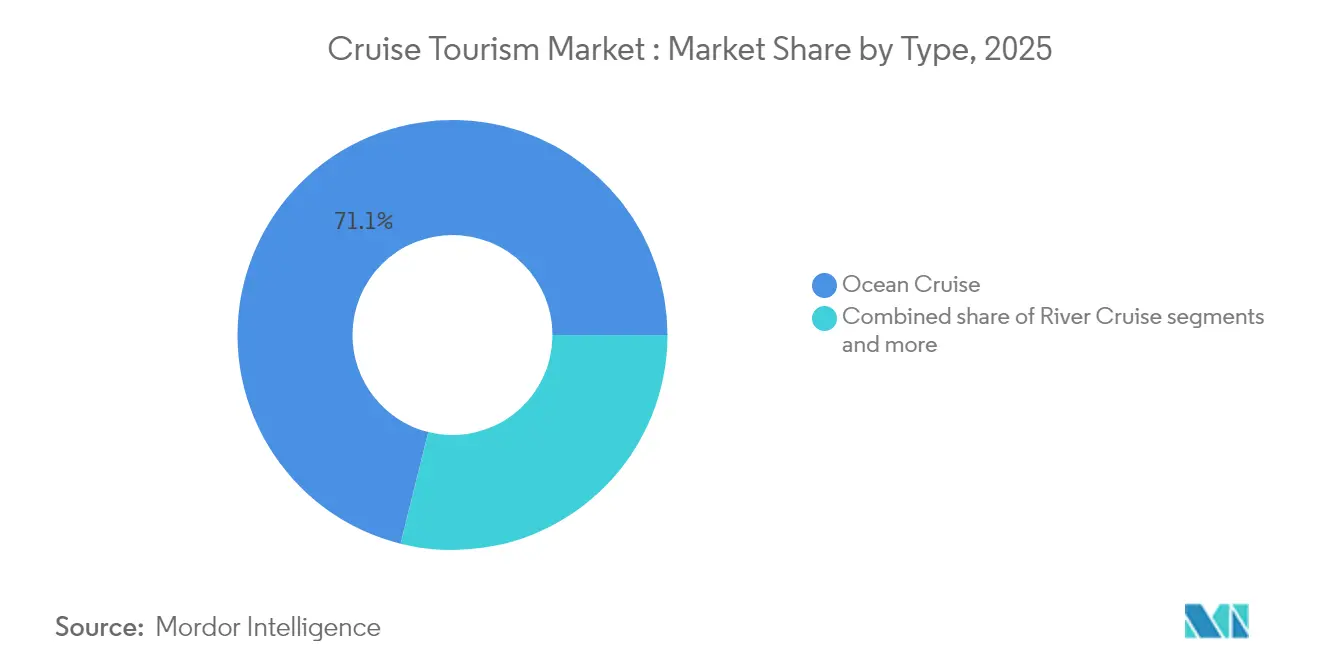
- Por tipo, los cruceros oceánicos lideraron con el 71,12% de la participación del mercado de turismo de cruceros en 2025; se prevé que los cruceros de expedición se expandan a una CAGR del 10,12% hasta 2031.
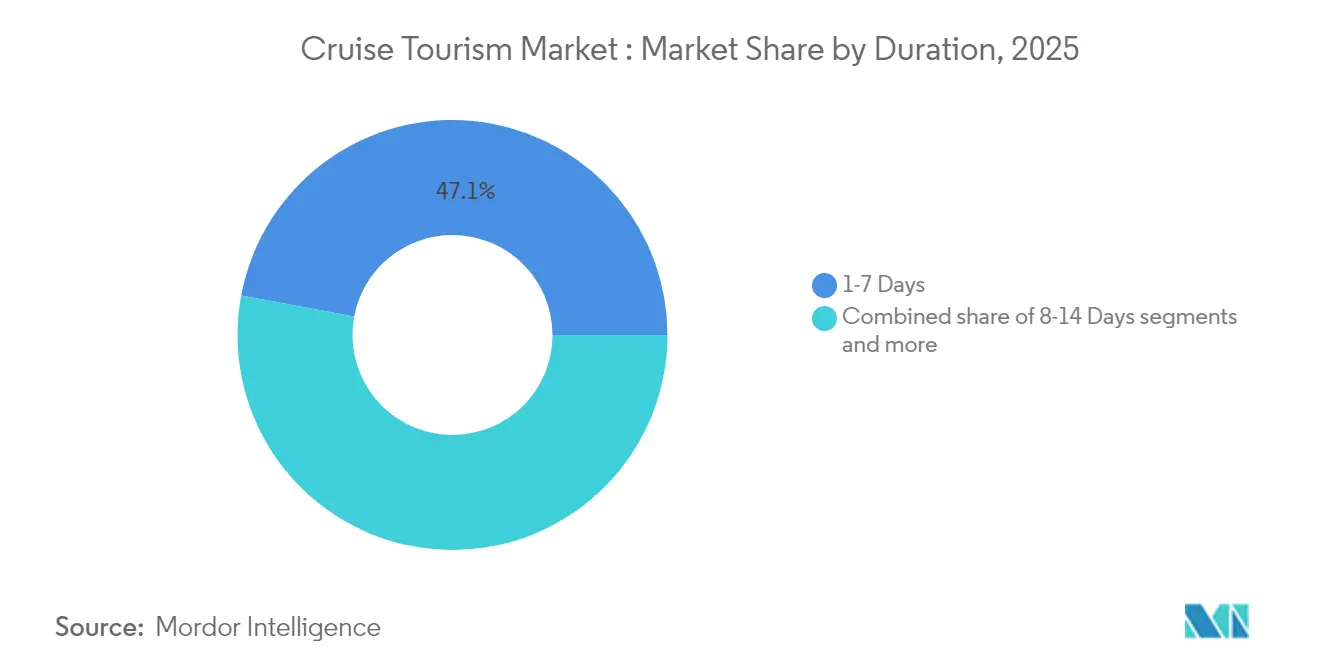
- Por duración, los viajes de 1-7 días representaron el 47,05% de la participación del mercado de turismo de cruceros en 2025, mientras que los cruceros de 8-14 días están en posición de crecer a una CAGR del 8,05% hasta 2031.
- Por edad del pasajero, el segmento de 40-59 años ostentó el 39,15% de la participación en el tamaño del mercado de turismo de cruceros en 2025, mientras que el grupo de 20-39 años avanza a una CAGR del 9,52%.
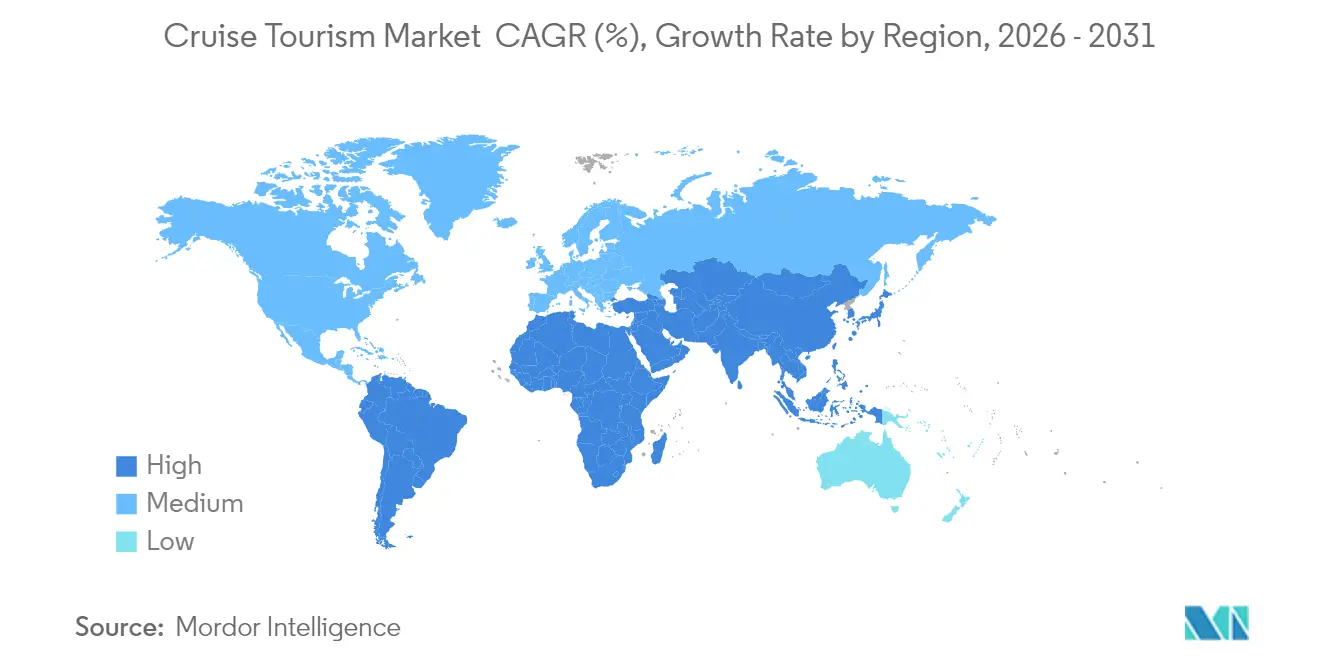
- Por geografía, América del Norte concentró el 52,20% de la participación del mercado de turismo de cruceros en 2025, pero se proyecta que Asia-Pacífico registre una CAGR del 10,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Crecimiento del ingreso disponible de la clase media en mercados emergentes | 1.8% | Núcleo en Asia-Pacífico, con efecto secundario en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Rápida expansión de nuevos buques oceánicos y megabuques | 1.2% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuerte demanda reprimida pospandemia de COVID-19 por viajes experienciales | 0.9% | Global, más pronunciada en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de la riqueza de jubilados que impulsa vacaciones de crucero más prolongadas | 0.7% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Apertura de vías fluviales polares anteriormente restringidas | 0.3% | Rutas árticas y antárticas, beneficiando a operadores globales | Largo plazo (≥ 4 años) |
| Mejoras de infraestructura portuaria respaldadas por gobiernos | 0.4% | Mercados emergentes de Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La expansión del ingreso de la clase media transforma la demografía de los pasajeros
La prosperidad de los mercados emergentes altera fundamentalmente la accesibilidad a los cruceros, con una proyección de que los hogares chinos de clase media con ingresos superiores a 10.000 USD anuales alcancen los 550 millones para 2030. Esta expansión demográfica impulsa tasas de adopción de cruceristas primerizos superiores al 15% anual en los mercados de la ASEAN, donde las reservas familiares multigeneracionales representan actualmente el 35% de la demanda regional. Este cambio permite a los operadores desplegar embarcaciones de mayor capacidad en itinerarios de Asia-Pacífico, con una capacidad media de los buques que ha aumentado un 23% desde 2024, a medida que las líneas persiguen economías de escala. Las estrategias de precios se adaptan en consecuencia, con operadores premium que lanzan marcas de segmento medio específicamente dirigidas a consumidores de mercados emergentes que priorizan el valor sobre los servicios de lujo.
La economía de los megabuques transforma las estrategias de despliegue de capacidad
Veinticinco buques encargados en 2024 añaden más de 6.000 camarotes cada uno y reducen los gastos operativos per cápita hasta en un 22% gracias a los cascos de bajo consumo de combustible [1]. Los buques de mayor tamaño permiten el redespliegue del tonelaje más antiguo en mercados secundarios sin diluir el precio de las rutas premium. Sin embargo, el riesgo en el balance aumenta si la demanda no se alinea con la oferta en los corredores maduros. Los operadores mitigan la exposición alineando los calendarios de entrega con las reservas anticipadas y forjando condiciones de financiación a largo plazo favorables aprovechando los costos de endeudamiento relativamente bajos actuales. Los aeropuertos y puertos se apresuran a ampliar la infraestructura para acomodar buques que superan las 250.000 toneladas de arqueo bruto.
La demanda de viajes experienciales pospandemia sostiene los precios premium
Las reservas globales de cruceros en 2024 superaron los niveles de 2019 en un 12%, incluso cuando las tarifas medias aumentaron entre un 8% y un 15% [2]. Los consumidores priorizan experiencias únicas, como los desembarcos en la Antártida, lo que ha generado aumentos en las reservas de expedición del 71%. Las líneas rediseñan las estrategias de combinación de camarotes, sustituyendo los camarotes interiores de bajo rendimiento por categorías de balcón y suite que capturan un mayor gasto a bordo, con un promedio de 65-80 USD diarios. Si bien el impulso del turismo de revancha es más fuerte en América del Norte y Europa, los mercados emergentes muestran un entusiasmo paralelo, lo que señala un giro duradero del gasto discrecional basado en posesiones hacia el basado en experiencias.
La concentración de riqueza en jubilados impulsa la demanda de viajes de larga duración
Los jubilados adinerados impulsan la demanda de itinerarios de más de 21 días con tarifas diarias de 400-600 USD [3]. Los operadores reacondicionan los buques con suites de estilo residencial y centros médicos ampliados para garantizar la comodidad en travesías de larga duración. Los elevados ingresos a bordo compensan la mayor duración de los viajes al reducir las tasas portuarias como porcentaje de los costos totales. Las líneas de lujo obtienen beneficios desproporcionados porque la calidad del servicio y los productos de enriquecimiento de destinos resuenan con este grupo demográfico. El crecimiento continuado depende de la estabilidad de los mercados financieros, que protege los flujos de ingresos por inversiones de las personas mayores.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Perturbaciones macroeconómicas que elevan la sensibilidad al costo de los viajes | 0.8% | Global, con mayor impacto en los mercados emergentes | Corto plazo (≤ 2 años) |
| Regulaciones medioambientales que incrementan los costos operativos | 0.6% | Global, con la Unión Europea a la vanguardia de la implementación regulatoria | Mediano plazo (2-4 años) |
| Capacidad de atraque limitada en puertos emblemáticos | 0.4% | Rutas principales del Caribe, el Mediterráneo y Alaska | Mediano plazo (2-4 años) |
| Creciente inestabilidad geopolítica en corredores clave | 0.3% | Oriente Medio, Mediterráneo Oriental, rutas árticas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La volatilidad económica presiona los presupuestos de viajes discrecionales
Las presiones inflacionarias y el temor a la recesión crean obstáculos para la demanda de cruceros, en particular entre los consumidores de mercados emergentes sensibles al precio, quienes representan el principal motor de crecimiento de la industria. Los ciclos de endurecimiento monetario de los bancos centrales reducen el ingreso disponible de los hogares, con reservas de cruceros que muestran una correlación de 0,7-0,9 con los índices de confianza del consumidor en los principales mercados de origen. Los operadores responden mediante estrategias de precios dinámicos y planes de pago flexibles; sin embargo, una debilidad económica sostenida podría forzar reducciones de capacidad o descuentos agresivos que erosionen la rentabilidad. El desafío se intensifica en mercados como China e India, donde las incipientes culturas de cruceros carecen de los patrones de fidelidad que sostienen la demanda durante las recesiones.
Los costos de cumplimiento medioambiental presionan los márgenes operativos
Los objetivos de reducción de emisiones de la Organización Marítima Internacional para 2030 y la ampliación de la cobertura del Sistema de Comercio de Emisiones de la Unión Europea imponen costos significativos de modernización y operación en las flotas globales. Las inversiones en cumplimiento promedian entre 15 y 25 millones de USD por embarcación para la instalación de depuradores y modificaciones en los sistemas de combustible, mientras que las primas por combustibles alternativos añaden entre 50 y 80 USD por pasajero a los costos del viaje. Las regulaciones de la iniciativa FuelEU Maritime complican aún más las operaciones al imponer cuotas de mezcla de combustibles renovables que superan la capacidad de suministro actual. Estas presiones regulatorias afectan de manera desproporcionada a las embarcaciones más antiguas, acelerando los ciclos de renovación de flotas y creando ventajas competitivas para los operadores con buques más nuevos y eficientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
los cruceros de expedición aprovechan el acceso a rutas impulsado por el climaLos buques de expedición generan un CAGR del 10,12%, aunque los cruceros oceánicos conservan el 71,12% del dominio de los ingresos en 2025. El tamaño del mercado de turismo de cruceros para itinerarios de expedición está previsto que aumente de 3,91 mil millones de USD en 2025 a 14,1 mil millones de USD en 2031, beneficiándose de rendimientos por pasajero que superan los 1.000 USD diarios. Los operadores invierten en cascos de clase polar, flotas de zodiac y asociaciones científicas para diferenciarse, aunque deben equilibrar el crecimiento frente a los frágiles ecosistemas polares. Los cruceros fluviales, los viajes temáticos y las travesías de aventura amplían las opciones de los clientes, pero se enfrentan a limitaciones de infraestructura portuaria y estacionalidad que frenan la expansión.
El apetito de los pasajeros por la autenticidad impulsa la proliferación de segmentos de nicho. Los barcos más pequeños acceden a bahías restringidas y aldeas remotas, fomentando el intercambio cultural y las narrativas de turismo sostenible. Sin embargo, las restricciones en regiones polares podrían limitar la capacidad si los umbrales medioambientales se endurecen aún más. Los precios elevados de los billetes protegen los márgenes, pero exponen la demanda a las fluctuaciones macroeconómicas. La colaboración estratégica con las autoridades locales garantiza volúmenes de visitantes controlados y preserva el atractivo de los itinerarios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por duración:
los viajes de duración media ganan terreno entre los profesionales en activoEl segmento de 8-14 días crece un 8,05% anual a medida que la flexibilidad del trabajo remoto permite a los viajeros combinar vacaciones y teletrabajo. La participación del mercado de turismo de cruceros correspondiente a los cruceros cortos disminuye gradualmente a medida que los consumidores buscan rutas multinacionales sin superar las dos semanas de permiso. Los viajes de duración media optimizan los costos portuarios a lo largo de las cadenas de itinerarios y desbloquean oportunidades de gasto a bordo incremental.
Las líneas adaptan los programas de entretenimiento y los paquetes de conectividad para atraer a profesionales que exigen banda ancha estable. Los viajes más largos de 15-20 días atienden principalmente a jubilados adinerados, mientras que los cruceros alrededor del mundo siguen siendo un nicho, aunque rentable. Al diseñar viajes que comiencen en fin de semana, los operadores minimizan el uso de días de vacaciones, lo que incrementa aún más el atractivo para los viajeros con limitaciones de tiempo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por edad del pasajero:
los grupos demográficos más jóvenes impulsan la adopción de la innovación digitalSe proyecta que el grupo de 20-39 años se expanda a una CAGR del 9,52%, elevando su porcentaje de ingresos del 29,00% en 2025 al 34,20% en 2031. Ese crecimiento eleva el tamaño del mercado de turismo de cruceros para este grupo de edad a 95,7 mil millones de USD en 2031. Los millennials y la Generación Z registran un gasto a bordo de 85-110 USD diarios, materialmente superior al de los huéspedes de mayor edad. Los operadores introducen pagos sin contacto, pedidos desde el móvil y espacios optimizados para las redes sociales para satisfacer estas expectativas.
El marketing pivota hacia asociaciones con influenciadores y aplicaciones de fidelización gamificadas que convierten a los cruceristas primerizos en clientes habituales. Sin embargo, la sensibilidad al precio sigue siendo aguda, lo que exige niveles tarifarios orientados al valor y políticas de cancelación flexibles. Para el segmento de 13-19 años, los calendarios escolares restringen las ventanas de viaje, lo que obliga a las líneas a programar actividades centradas en los jóvenes durante los picos vacacionales.
Análisis geográfico
Mercado de Turismo de Cruceros de América del Norte
América del Norte retiene el 52,20% de la cuota de ingresos, anclada por las rutas del Caribe y Alaska respaldadas por extensas redes portuarias y marcos regulatorios favorables. Las restricciones medioambientales en Alaska reducen las ventanas de itinerario, pero las mejoras en la infraestructura ártica de Canadá abren nuevas opciones de verano. Las inversiones de México en el Caribe amplían las alternativas de embarque, reduciendo la dependencia de los puertos estadounidenses.
Mercado de Turismo de Cruceros de Asia-Pacífico
La CAGR del 10,78% de Asia-Pacífico la corona como la región de más rápido crecimiento. Los gobiernos destinan más de 15 mil millones de USD a instalaciones portuarias, modernización aduanera y marketing específico para cruceros. La construcción naval respaldada por el Estado chino acelera la capacidad nacional, y Singapur aprovecha la conectividad del Aeropuerto de Changi para captar el tráfico de vuelo-crucero. Australia se beneficia de la estacionalidad del hemisferio sur, que llena los camarotes durante el invierno del hemisferio norte.
Mercado de Turismo de Cruceros de Europa
Europa disfruta de un crecimiento maduro pero moderado, ya que los viajes por el Mediterráneo y el Báltico aprovechan los puertos ricos en patrimonio de la UNESCO. Sin embargo, el Sistema de Comercio de Emisiones de la UE eleva los gastos operativos y puede redirigir el tonelaje más antiguo hacia aguas menos reguladas. Las terminales de Europa del Este emergen como alternativas rentables, mientras que el Brexit complica la planificación de itinerarios entre el Reino Unido y los puertos continentales.
Panorama regulatorio
La regulación del turismo de cruceros se sustenta en los convenios de seguridad y medioambientales de la Organización Marítima Internacional (OMI), aplicados mediante la supervisión del estado de abanderamiento y los regímenes de control del estado del puerto, como el Memorando de Entendimiento de París (Paris MOU) y el Memorando de Entendimiento de Tokio (Tokyo MOU). Los requisitos de cumplimiento se están intensificando aún más mediante normas específicas por región que condicionan la planificación de itinerarios y el manejo de residuos a bordo y en puerto, incluidas las exigencias de emisión cero de Noruega en los fiordos declarados Patrimonio de la Humanidad a partir del 1 de enero de 2026 para buques de pasajeros de menos de 10.000 toneladas de registro bruto, y la Orden Provisional N.º 4 de Transport Canada, vigente a partir del 11 de junio de 2026, que regula la descarga de aguas residuales y aguas grises por parte de los cruceros en aguas canadienses.
En Europa, los marcos a nivel de destino también se están endureciendo. La Carta de Crucero Sostenible (2026-2030) en el Mediterráneo, supervisada por DIRM Mediterranee y el Principado de Mónaco, eleva las expectativas sobre el desempeño ambiental y las prácticas de escala portuaria, reforzando el papel de los puertos y las autoridades locales en la supervisión. En Estados Unidos, las propuestas de protección al pasajero específicas para cruceros, como el S. 2640 (2025), indican un escrutinio continuo en materia de seguridad, protección y presentación de informes, lo que añade otra capa de cumplimiento para los operadores que hacen escala en puertos estadounidenses.
Análisis de la cadena de valor
La cadena de valor del turismo de cruceros comienza en la etapa inicial con el diseño de buques, la ingeniería naval y la construcción naval especializada. Este sigue siendo un segmento de alto valor agregado, concentrado en un conjunto limitado de astilleros avanzados y proveedores de primer nivel, especialmente en Europa. A medida que los ciclos de modernización ambiental y las líneas de construcción de nuevos buques se superponen, la concentración en la etapa inicial puede aumentar la dependencia y la exposición al riesgo de entrega.
En la etapa intermedia, los principales operadores de cruceros (Carnival Corporation & plc, Royal Caribbean Group, Norwegian Cruise Line Holdings, MSC Cruises y Disney Cruise Line) gestionan el diseño de itinerarios, las operaciones hoteleras en el mar, la distribución y la gestión de ingresos en los ámbitos de emisión de billetes y gasto a bordo. La ejecución en la etapa final depende de la logística de las escalas portuarias, el procesamiento de pasajeros, los operadores de excursiones en tierra y los servicios locales de destino, mientras que el abastecimiento y la rotación del buque están limitados por ventanas portuarias estrechas, a menudo de 4 a 8 horas. Estas interfaces limitadas en el tiempo colocan la fiabilidad de la infraestructura portuaria, la asistencia en tierra y la coordinación con proveedores locales en el centro tanto de la calidad del servicio como del control de costos.
Panorama competitivo
Concentración del Mercado
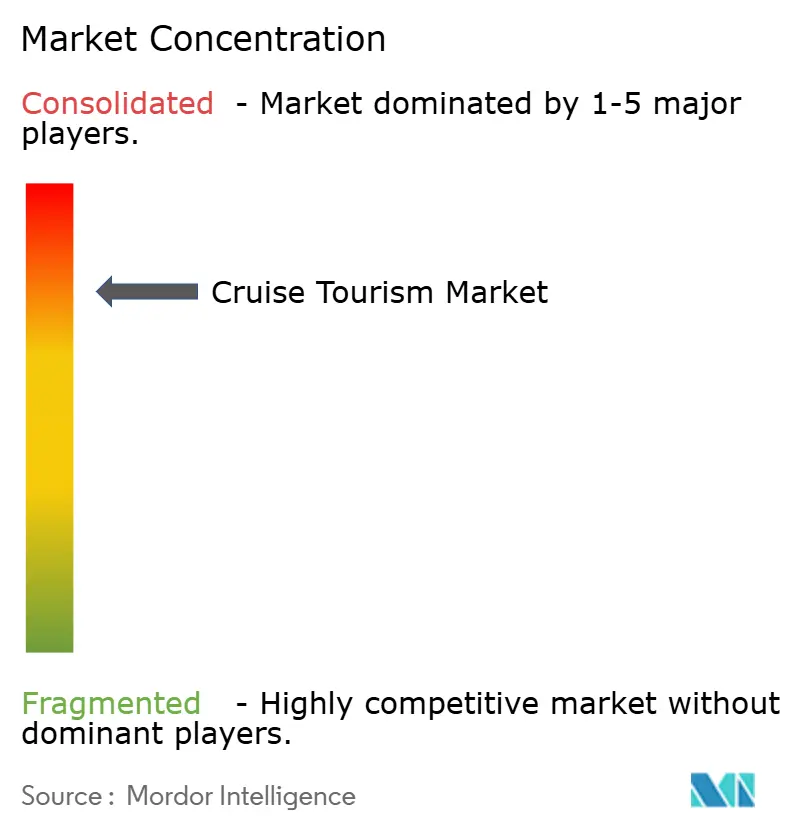
La industria de cruceros está dominada por un pequeño número de grandes operadores, con las cinco principales empresas concentrando la mayor parte de la capacidad global de pasajeros. Esta concentración crea barreras de entrada elevadas, lo que permite a los principales actores ejercer disciplina de precios y coordinar eficazmente el despliegue de capacidad. Las alianzas estratégicas y las iniciativas tecnológicas compartidas son habituales, como lo ilustra el uso de inteligencia artificial por parte de Royal Caribbean Group para aumentar el compromiso de los huéspedes en un 35%, y los amplios programas de transformación digital de Princess Cruises. En lugar de competir únicamente en capacidad, las líneas de cruceros se diferencian cada vez más a través de experiencias únicas a bordo, acceso exclusivo a destinos y sólidas credenciales de sostenibilidad. La industria evita las guerras de precios destructivas, reconociendo la alta intensidad de capital y los riesgos a largo plazo asociados con dicha competencia.
La adopción de tecnología ha emergido como un diferenciador clave, con los principales operadores invirtiendo entre 200 y 500 millones de USD anuales en infraestructura digital. Estas inversiones respaldan los servicios al huésped impulsados por inteligencia artificial, las operaciones de buques habilitadas por el Internet de las Cosas y la automatización para mejorar tanto la eficiencia operativa como la satisfacción del cliente. Mejorar la experiencia del pasajero mediante servicios personalizados y conectividad fluida se ha convertido en una prioridad estratégica. Al mismo tiempo, la tecnología ayuda a reducir los costos operativos y apoya el cumplimiento de las crecientes regulaciones medioambientales. Como resultado, la innovación sigue siendo central para mantener la competitividad y la fidelidad a la marca en el sector.
Los nuevos participantes en el mercado tienden a centrarse en segmentos de nicho, como los viajes de ultra lujo o los cruceros de expedición, mientras que los actores establecidos refuerzan su dominio mediante la expansión de la cartera de marcas y las adquisiciones estratégicas. Aún existen oportunidades en mercados geográficos desatendidos y grupos demográficos poco representados, pero los elevados requisitos de capital y las complejidades regulatorias presentan obstáculos significativos. La consolidación sigue siendo una tendencia definitoria a medida que los operadores más pequeños luchan por seguir el ritmo de los mandatos medioambientales y la competencia de capacidad de los buques más grandes. Los despliegues de megabuques por parte de las grandes marcas presionan aún más a las líneas de cruceros independientes, acelerando la concentración de la industria.
Líderes de la industria del turismo de cruceros
-
Carnival Corporation & plc
-
Royal Caribbean Group
-
Norwegian Cruise Line Holdings
-
MSC Cruises
-
Disney Cruise Line
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Turismo de Cruceros Empresas cubiertas en este informe
- Carnival Corporation & plc
- Royal Caribbean Group
- Norwegian Cruise Line Holdings Ltd.
- MSC Cruises S.A.
- Disney Cruise Line
- Viking Cruises Ltd.
- Genting Hong Kong Ltd. (Dream Cruises)
- Silversea Cruises
- Ponant
- Lindblad Expeditions
- Hurtigruten Group
- Scenic Luxury Cruises & Tours
- Oceania Cruises
- Regent Seven Seas Cruises
- Crystal Cruises
- Azamara
- Seabourn Cruise Line
- Holland America Line
- Celebrity Cruises
- Princess Cruises
Oportunidades de mercado y perspectivas futuras
La descarbonización impulsada por la regulación está abriendo áreas a corto plazo para soluciones susceptibles de inversión que reducen las emisiones en puerto y respaldan el cumplimiento ambiental en puntos críticos de destino. Los requisitos de emisión cero de Noruega en los fiordos declarados Patrimonio de la Humanidad (vigentes a partir del 1 de enero de 2026 para buques de pasajeros de menos de 10.000 toneladas de registro bruto) aumentan el valor del tonelaje conforme y de los conceptos operativos alternativos en zonas sensibles, lo que respalda oportunidades para itinerarios de expedición en buques más pequeños y de gama premium capaces de cumplir umbrales locales más estrictos. Al mismo tiempo, la Carta de Crucero Sostenible del Mediterráneo (2026-2030), supervisada por DIRM Mediterranee y el Principado de Mónaco, eleva los compromisos ambientales y vincula a los puertos en redes de la carta, lo que refuerza la demanda de conexiones de energía en tierra y servicios energéticos portuarios en escalas de alto tráfico.
La expansión liderada por infraestructura en regiones emergentes es otro conjunto de oportunidades, especialmente donde los gobiernos y las autoridades portuarias están modernizando las instalaciones para cruceros y los procesos aduaneros para respaldar un mayor flujo de pasajeros y rotaciones más confiables. El contexto del informe destaca más de 15.000 millones de USD asignados en Asia-Pacífico a instalaciones portuarias, modernización aduanera y marketing de cruceros, lo que respalda las estrategias de desarrollo de fly-cruise y puerto base. Los operadores y destinos también obtienen margen de monetización a partir de activos de destino propios y escalas portuarias con mayor control, respaldados por ampliaciones de muelles en destinos privados diseñadas para atender a varios buques simultáneamente y estabilizar la programación.
Desarrollos recientes de la industria en Mercado de Turismo de Cruceros
- Julio de 2026: la ceremonia de corte de acero marca la expansión de la flota con un nuevo buque de la clase Ace. La medida fortalece el crecimiento de la capacidad de Carnival y su posicionamiento competitivo a largo plazo mediante buques insignia.
- Junio de 2026: Carnival Corporation colaboró con socios para introducir el suministro de GNL en Roatán, Honduras, en Isla Tropicale, utilizando abastecimiento móvil para el Carnival Jubilee. La iniciativa mejora la flexibilidad en el combustible y el cumplimiento normativo, al tiempo que respalda menores costos operativos y objetivos de emisiones.
- Junio de 2026: Carnival Corporation completó una extensión de dos atracaderos en Celebration Key, en las Bahamas, añadiendo dos atracaderos para dar cabida a hasta cuatro buques simultáneamente. La expansión aumenta el flujo y la resiliencia en la programación, permitiendo itinerarios más grandes y una mayor recepción de huéspedes.
Mercado de Turismo de Cruceros Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de turismo de cruceros se mide como el valor generado por los viajes de ocio realizados en cruceros. Se contabiliza a través de la venta de billetes a pasajeros y el gasto a bordo vinculado a los itinerarios de crucero en las principales regiones de cruceros.
Exclusiones del alcance: Se excluyen los efectos económicos de mayor alcance de los cruceros, como los impactos inducidos e indirectos, y la mayor parte del gasto turístico exclusivamente en tierra que no está directamente vinculado a un viaje en crucero.
Descripcin General de la Segmentación
- Por tipo
- Crucero fluvial
- Crucero oceánico
- Crucero de expedición
- Crucero temático
- Crucero de aventura
- Otros
- Por duración
- 1-7 días
- 8-14 días
- 15-20 días
- Más de 21 días
- Por edad del pasajero
- Menos de 12 años
- 13-19 años
- 20-39 años
- 40-59 años
- Más de 60 años
- Por geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudí
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto de demanda y capacidad y para evitar construir el modelo únicamente a partir de supuestos. Se consultaron publicaciones públicas sobre tendencias y perspectivas de pasajeros de cruceros de organismos del sector, como la Asociación Internacional de Líneas de Cruceros, junto con publicaciones de estadísticas de turismo de agencias como la Organización Mundial del Turismo de las Naciones Unidas y los ministerios nacionales de turismo.
Para mantener los datos fundamentados, también se revisaron series de apoyo procedentes de fuentes como el Banco Mundial (indicadores macroeconómicos), divulgaciones de autoridades portuarias (escalas de buques y actualizaciones de infraestructura) y organismos reguladores (normas medioambientales y de seguridad que afectan al despliegue). Los informes anuales de las empresas, las presentaciones a inversores y la prensa económica de prestigio contribuyeron a validar las incorporaciones de flota, los cambios de itinerario y los comentarios sobre precios. Para las finanzas corporativas, noticias y datos financieros, búsquedas de patentes y comprobaciones selectivas de importación o exportación vinculadas a los ciclos de construcción y renovación de buques, también se utilizaron suscripciones internas a bases de datos de pago. Esta lista de fuentes de investigación documental es ilustrativa y no exhaustiva, y se utilizaron muchas otras fuentes para la recopilación, la verificación cruzada y la aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para someter a prueba lo que la investigación documental no podía explicar completamente, en particular en lo relativo a los precios de venta, los patrones de ocupación y los cambios en la combinación de itinerarios. Se consultó a una combinación de operadores de cruceros, intermediarios de viajes, partes interesadas del sector portuario y especialistas del sector en las Américas, EMEA y APAC, de modo que las señales de recuperación regional y la estacionalidad pudieran reflejarse de manera coherente.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 12% | APAC: 41% |
| Nivel medio: 59% | Responsables funcionales/de unidad: 41% | EMEA: 32% |
| Actores menores: 14% | Gerentes: 47% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción ascendente del conjunto de demanda, en la que los volúmenes de pasajeros y la capacidad de cruceros se reconstruyen por región y, a continuación, se convierten en valor utilizando supuestos de precio y gasto a bordo. Para mantener los totales dentro de parámetros realistas, los resultados se corroboran con comprobaciones selectivas ascendentes, como rangos de precios de billetes muestreados por tipo de itinerario, bandas de ocupación observadas y verificaciones de coherencia basadas en las divulgaciones de ingresos de los operadores.
Los principales datos de entrada del modelo incluyen el número de pasajeros, la capacidad de literas y el despliegue (incluidas las nuevas entregas de buques y las retiradas de servicio), los factores de ocupación y carga, la combinación de itinerarios (travesías cortas frente a más largas) y el precio medio del billete y el gasto a bordo por pasajero. La inflación, los recargos relacionados con el combustible y el momento de la conversión de divisas se gestionan con cuidado, ya que pueden modificar el valor declarado incluso cuando los volúmenes de pasajeros parecen estables.
Para el pronóstico, se utiliza el análisis de escenarios para traducir el flujo de capacidad y el sentimiento de reservas en tres trayectorias de demanda, que luego se alinean con las señales de consenso compartidas por los expertos del sector. Cuando falta detalle ascendente para rutas menores o tipos de cruceros de nicho, las lagunas se gestionan mediante promedios de referencia basados en itinerarios comparables y ajustados tras la validación mediante entrevistas.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante múltiples comprobaciones para que los números finales no dependan de un único conjunto de datos. Se comparan los resultados del modelo con señales independientes, como el crecimiento declarado de pasajeros, los cambios en la capacidad de la flota y las divulgaciones generales de ingresos de cruceros, y luego se vuelven a verificar los valores atípicos que se sitúan fuera de los patrones de estacionalidad esperados.
Antes de la aprobación final, el trabajo es revisado por etapas por otro analista, seguido de una revisión final de coherencia entre regiones, supuestos y conversiones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales, como cambios importantes en la capacidad, modificaciones regulatorias o perturbaciones de la demanda. Antes de la entrega, se completa una actualización reciente para que los clientes reciban la visión más actualizada posible.
Estimación del Mercado de Turismo de Cruceros de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores publicados del mercado de turismo de cruceros pueden parecer muy dispares porque el dato subyacente no siempre mide lo mismo. Las mayores diferencias suelen derivarse de lo que se contabiliza como valor relacionado con los cruceros, qué año se toma como base y si la cifra combina los ingresos directos de los cruceros con los impactos económicos más amplios.
Algunas estimaciones externas amplían el alcance a la producción económica y los efectos multiplicadores en los destinos, mientras que otras lo reducen únicamente a los ingresos de las líneas de cruceros. En el modelo de Mordor Intelligence, el mercado se contabiliza como el valor del turismo de cruceros vinculado a la venta de billetes a pasajeros y el gasto a bordo, y los impactos indirectos e inducidos se mantienen fuera del total para que el dato sea rastreable hasta los datos de demanda de viajes y los supuestos de precios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 203,79 mil millones de USD (2026) | |
| Asociación Sectorial A | 198,80 mil millones de USD (2024) | Esta cifra se presenta como la producción económica total respaldada por los cruceros e incluye típicamente efectos directos, indirectos e inducidos, lo que la hace más amplia que un total del valor del turismo de cruceros anclado en las categorías de gasto de los pasajeros. |
| Publicación de Investigación de Viajes B | 78,00 mil millones de USD (2026) | Esta estimación se centra en los ingresos del sector de los cruceros y puede aplicar una definición más estricta de las líneas de ingresos y los tipos de cruceros, lo que puede subestimar el gasto más amplio de los pasajeros que se captura cuando los componentes de gasto a bordo y de billetes se modelan conjuntamente. |
La dispersión entre publicaciones refleja principalmente las decisiones sobre el alcance y la forma en que se agrupan los componentes de ingresos o impacto, y también se amplifica por la selección del año base y los supuestos de precios. Al mantener los datos vinculados a los volúmenes de pasajeros, el despliegue de capacidad y el gasto por viajero, nuestro enfoque se mantiene reproducible y más fácil de conciliar con las señales observables de demanda de cruceros.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de turismo de cruceros en 2026?
Está valorado en 203,79 mil millones de USD en 2026, con una previsión de alcanzar los 279,76 mil millones de USD en 2031.
¿Cuál es la tasa de crecimiento esperada del turismo de cruceros hasta 2031?
Se proyecta que el mercado se expanda a una CAGR del 6,55% de 2026 a 2031.
¿Qué segmento de cruceros crece más rápido?
Se prevé que los cruceros de expedición crezcan a una CAGR del 10,12%, lo que los convierte en el segmento de expansión más rápida.
¿Por qué es importante Asia-Pacífico para los operadores de cruceros?
Se proyecta que Asia-Pacífico registre una CAGR del 10,78% debido a la expansión de la clase media y las inversiones portuarias a gran escala, lo que la convierte en el principal motor de crecimiento.
¿Cómo afectan las regulaciones medioambientales a las líneas de cruceros?
Las normativas de la Organización Marítima Internacional para 2030 y del Sistema de Comercio de Emisiones de la Unión Europea añaden costos de modernización de 15-25 millones de USD por buque e incrementan los gastos de combustible, presionando los márgenes operativos.
¿Qué tendencias tecnológicas están dando forma a la experiencia del pasajero?
Las inversiones en servicios mejorados por inteligencia artificial, dispositivos portátiles y Wi-Fi de alta velocidad están elevando la personalización y el gasto a bordo.