
Tamaño y Participación del Mercado Midstream de Petróleo y Gas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 77.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 92.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.59 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Midstream de Petróleo y Gas por Mordor Intelligence
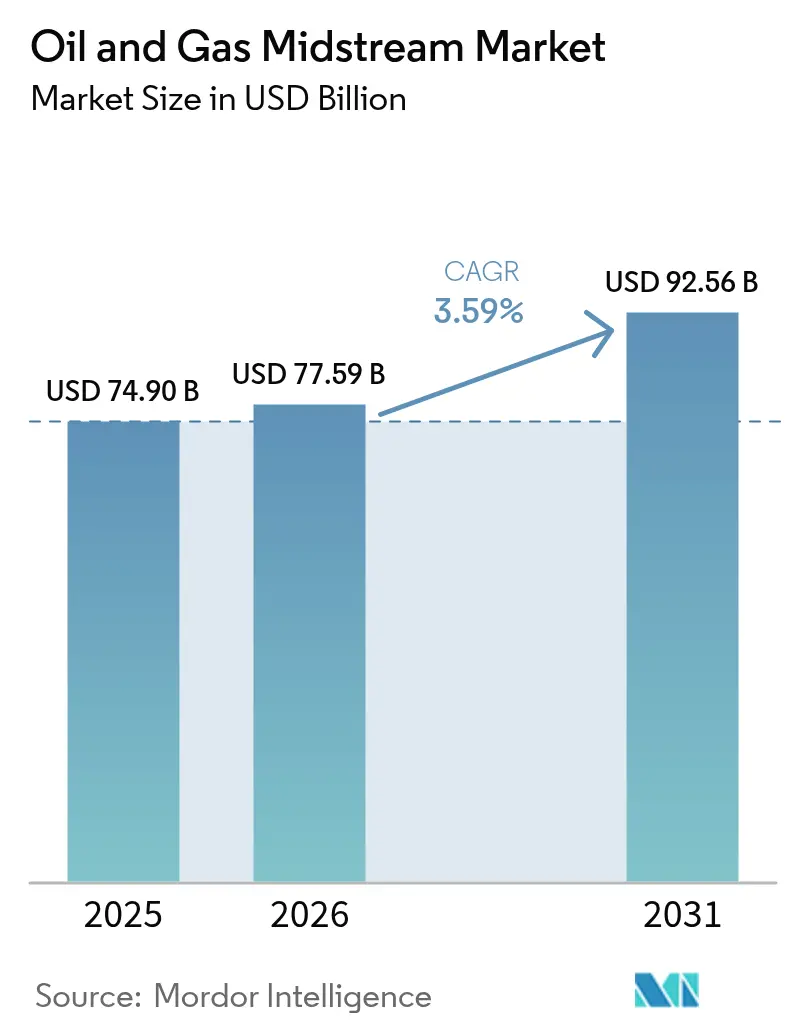
El tamaño del Mercado Midstream de Petróleo y Gas fue valorado en USD 74,90 mil millones en 2025 y se estima que crecerá desde USD 77,59 mil millones en 2026 hasta alcanzar USD 92,56 mil millones en 2031, con una CAGR del 3,59% durante el período de pronóstico (2026-2031).
El aumento de la capacidad de exportación de gas natural licuado (GNL) de Estados Unidos, el rápido cambio en las preferencias de combinación de combustibles en Asia, y la mejora de la rentabilidad económica de la sustitución de tuberías impulsan colectivamente las carteras de proyectos y elevan los ingresos tarifarios. La consolidación entre las sociedades limitadas maestras (MLP) amplía las huellas de infraestructura, amplía la opcionalidad de cuencas y libera sinergias operativas. La volatilidad de la oferta y la demanda vinculada a la integración de energías renovables continúa impulsando los valores del almacenamiento, mientras que las consideraciones de ciberseguridad y de medioambiente, social y gobernanza (ESG) influyen en la asignación de capital y los costos de financiamiento.
Conclusiones Clave del Informe
- Por infraestructura, las tuberías representaron el 45,02% de la participación del mercado midstream de petróleo y gas en 2025, y se proyecta que las instalaciones de almacenamiento registren la tasa de crecimiento más rápida con una CAGR del 5,14% hasta 2031.
- Por tipo de producto, el gas natural representó el 39,47% del mercado en 2025, mientras que se proyecta que el GNL registre la CAGR segmental más alta del 6,41% durante 2026-2031.
- Por tipo de servicio, el transporte y la logística lideraron con una participación del 40,12% del mercado midstream de petróleo y gas en 2025 y es probable que crezca más rápidamente, con una CAGR del 4,44% durante 2026-2031.
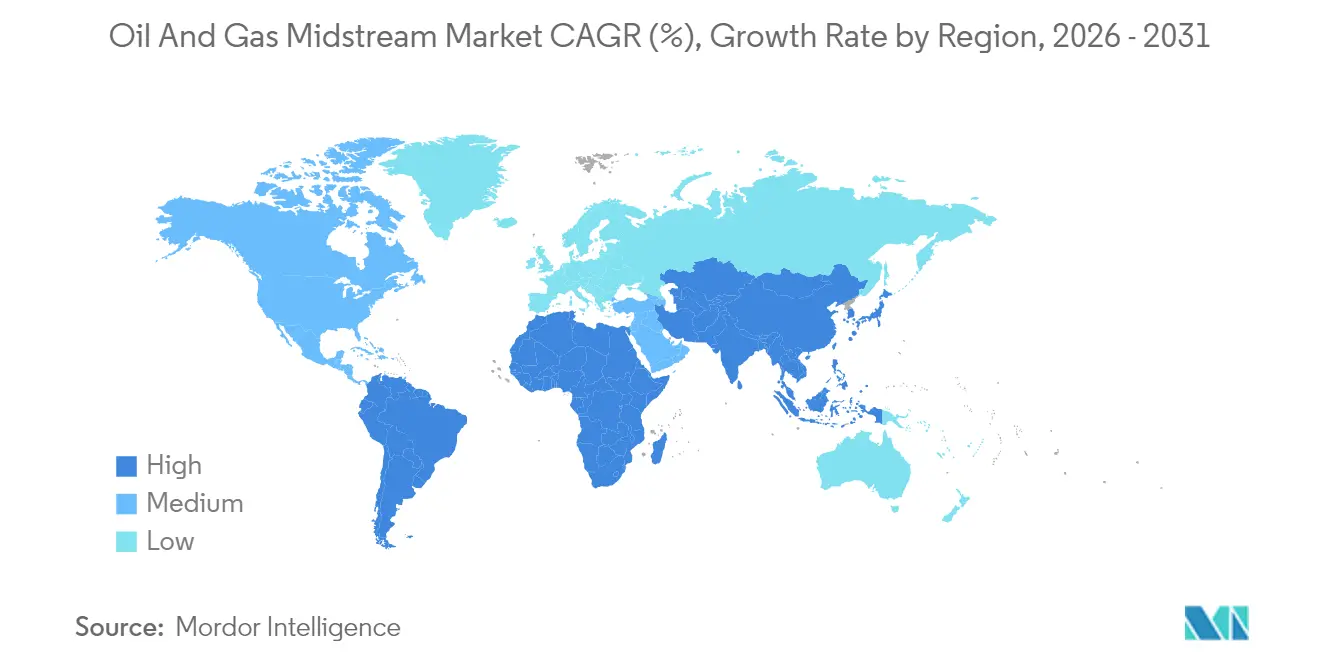
- Por geografía, América del Norte representó el 30,22% del mercado en 2025, y la región Asia-Pacífico está preparada para registrar la CAGR regional más sólida del 4,74% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la construcción de capacidad de exportación de GNL de Estados Unidos | +1.20% | América del Norte con repercusión en rutas de transporte marítimo globales | Mediano plazo (2-4 años) |
| Creciente demanda de gas en Asia que reorienta los flujos globales | +0.90% | Núcleo Asia-Pacífico, extendiéndose hacia los corredores de suministro de Medio Oriente | Largo plazo (≥ 4 años) |
| Sustitución de transporte de crudo por ferrocarril hacia tuberías en América del Norte | +0.50% | América del Norte, concentrado en regiones de arenas petrolíferas del Pérmico y Canadá | Mediano plazo (2-4 años) |
| Tuberías terrestres envejecidas que requieren CAPEX de sustitución | +0.70% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Despliegue modular de GNL flotante (FLNG) para activos de gas varado | +0.60% | Sudeste Asiático y África Occidental | Mediano plazo (2-4 años) |
| Creciente demanda de almacenamiento de gas para gestionar la intermitencia de las energías renovables | +0.60% | Global, especialmente Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la construcción de capacidad de exportación de GNL de Estados Unidos
La capacidad de exportación de GNL de Estados Unidos está en camino de aumentar un 80% para 2028 a medida que nuevas terminales en la Costa del Golfo entren en operación. Los proyectos permiten al país suministrar casi un tercio del GNL global para 2030, impulsando inversiones en infraestructura de recolección upstream, procesamiento y líneas troncales.(1)CME Group, "Perspectivas del GNL 2025," cmegroup.com Cheniere Energy reportó ingresos de USD 4.600 millones en el segundo trimestre de 2025 junto con un ingreso neto de USD 1.600 millones, lo que destaca la sólida visibilidad de ganancias bajo acuerdos de pago por uso a largo plazo. Las aprobaciones de la Comisión Federal Reguladora de Energía dictan el ritmo de construcción, aunque la cobertura contractual favorable y la creciente demanda asiática mantienen las decisiones de inversión final en curso. Los desarrolladores de licuefacción se asocian cada vez más con MLP midstream para asegurar gas de alimentación y reducir la presión sobre el balance general.
Creciente demanda de gas en Asia que reorienta los flujos globales
Morgan Stanley proyecta un crecimiento anual del 5% en el consumo de gas en Asia hasta 2030, muy por encima del 1% en Europa.(2)Morgan Stanley, "Perspectivas Globales de la Demanda de Gas," morganstanley.com China importó 79 millones de toneladas de GNL en 2024 y planea conectar a 150 millones más de residentes a las tuberías para 2030. El total de 27 millones de toneladas de GNL de India en 2024, un 20% más que en 2023, se alinea con un plan quinquenal para atender a 30 millones de nuevos consumidores. El aumento de las importaciones estimula la construcción de terminales de regasificación, cavernas de almacenamiento y redes de distribución de último tramo. La ola de demanda reorienta las rutas de envío, impulsa acuerdos de compra a más largo plazo y sustenta las tarifas midstream vinculadas al GNL. También alienta a los exportadores estadounidenses a asegurar contratos flexibles en cuanto a destino que capitalicen el arbitraje.
Sustitución del transporte de crudo por ferrocarril hacia tuberías
Los movimientos de crudo por ferrocarril en América del Norte continúan cediendo participación a las tuberías a medida que la nueva capacidad de evacuación reduce los costos de transporte y los riesgos de derrame. El Matterhorn Express Pipeline inició operaciones en noviembre de 2024 con una capacidad de gas de 2,5 Bcf/d, lo que indica el desarrollo de infraestructura entre múltiples productos. Los productores del Pérmico y de las arenas petrolíferas canadienses aseguran contratos de transporte plurianuales para garantizar la evacuación y eliminar los descuentos ferroviarios. Los estados endurecen las normas de seguridad ferroviaria, lo que empuja a los cargadores hacia tuberías más seguras, mientras que los objetivos de reducción de carbono favorecen los modos de transporte de menores emisiones. Los desarrolladores midstream utilizan corredores de proyectos existentes para agilizar los permisos y reducir la intensidad de capital.
Tuberías terrestres envejecidas que requieren CAPEX de sustitución
Muchas tuberías de América del Norte han superado 40 años de operación, coincidiendo con regulaciones más estrictas de la Administración de Seguridad de Tuberías y Materiales Peligrosos. Enterprise Products Partners avanzó en la planta de procesamiento de gas Athena, con una capacidad de 300 MMcf/d, para integrarse con las líneas de sustitución y aumentar las recuperaciones. Los nuevos materiales y el monitoreo por fibra óptica reducen la frecuencia de derrames y disminuyen los costos de mantenimiento a largo plazo. Las empresas de servicios públicos aceleran proyectos de circuitos en paralelo para eliminar excavaciones de integridad y aumentar el caudal. El CAPEX de sustitución sostiene las carteras de construcción, eleva los ingresos por servicios y respalda los escaladores de tarifas vinculados a la inflación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor escasez de capital impulsada por ESG | −0.8% | Global, más pronunciado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Perspectiva volátil del precio del petróleo que desalienta los contratos a largo plazo | −0.6% | Global, con impacto particular en el midstream de crudo | Corto plazo (≤ 2 años) |
| Prima de amenaza de ciberseguridad sobre activos midstream | −0.5% | Global, concentrado en sistemas de tuberías de América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de energías renovables que genera riesgos de ejecución para proyectos de GNL | −0.4% | Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor escasez de capital impulsada por ESG
Los grandes bancos continúan endureciendo sus préstamos a los combustibles fósiles, lo que lleva a prestamistas medianos y fondos de capital privado a cubrir las brechas de financiamiento resultantes. Los bonos vinculados a la sostenibilidad están ganando terreno a medida que los operadores vinculan los incrementos de cupones a los objetivos de intensidad de metano. Mission Secure informa que las instalaciones con mayor protección cibernética reducen los costos de seguros en USD 50.000 por sitio cada año, compensando parcialmente los mayores márgenes de financiamiento.(3)Mission Secure, "Estudio de Caso: Resiliencia Cibernética en el Sector Midstream," missionsecure.com Los promotores de proyectos también exploran asociaciones público-privadas para alinear los objetivos de seguridad energética con los mandatos medioambientales. Los retrasos en la formación de capital generan presupuestos de contingencia y amplían los períodos de recuperación de la inversión.
Perspectiva volátil del precio del petróleo que desalienta los contratos a largo plazo
Las oscilaciones del crudo en el mercado spot disuaden a los cargadores de comprometerse en acuerdos de transporte a 10 años, lo que limita la visibilidad de ganancias de las tuberías. Las contrapartes prefieren compromisos basados en volumen sobre los compromisos dedicados a hectáreas, trasladando el riesgo de volumen de nuevo a los operadores. Los MLP responden diversificándose hacia corredores de gas y líquidos de gas natural (NGL) que disfrutan de una demanda más firme. Las estrategias de cobertura se vuelven más sofisticadas a medida que los comercializadores combinan el almacenamiento físico con futuros para gestionar la volatilidad. Si bien el malestar a corto plazo suprime las escaladas tarifarias, las carteras de activos diversificadas amortiguan los flujos de caja.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Infraestructura:
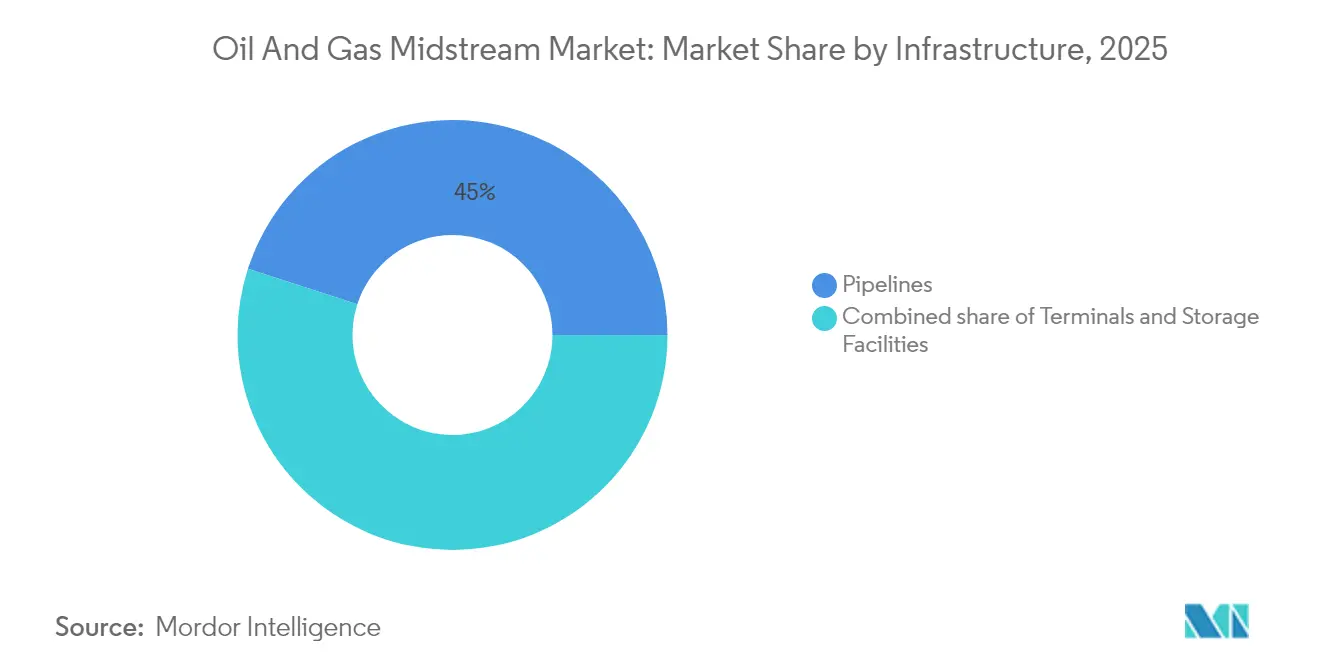
Las Instalaciones de Almacenamiento Impulsan la Expansión de CapacidadEl tamaño del mercado midstream de petróleo y gas para tuberías fue de USD 33.720 millones en 2025, equivalente a una participación del 45,02%, lo que confirma el papel fundamental del segmento. Sin embargo, se proyecta que el almacenamiento se expanda a una CAGR del 5,14%, la más rápida entre las categorías de infraestructura, ya que las redes eléctricas necesitan una extracción de gas flexible para equilibrar la intermitencia de las energías renovables. Se espera que la expansión del Hub de Mississippi de Enstor aumente el gas de trabajo a 56,3 Bcf para 2028, un incremento de 2,5 veces que destaca el interés de los inversores en los activos de cavernas. El almacenamiento Jefferson Island de EnLink añadirá 8 Bcf de capacidad bajo acuerdos de pago por uso a largo plazo, lo que destaca el valor que los clientes de servicios públicos otorgan al equilibrio estacional. Los proyectos de cavernas se benefician de una geología favorable, bajos costos operativos y el aumento de ingresos por arbitraje entre los márgenes de inyección de verano y extracción de invierno.
Las terminales desempeñan un papel fundamental en el apoyo a las importaciones y exportaciones de GNL y la distribución costera de productos refinados. La instalación Chiren de Bulgaria completó un incremento de capacidad del 20% en 2024 para fortalecer la resiliencia del suministro regional. Dubái adjudicó a Baker Hughes su mayor contrato integrado de compresores para la expansión de Margham con el fin de gestionar las oscilaciones de demanda impulsadas por la energía solar. Los operadores de terminales integran automatización y medición avanzada para reducir las pérdidas de gas por evaporación y cumplir con las regulaciones de la Organización Marítima Internacional. En conjunto, estas inversiones amplían el mercado midstream de petróleo y gas al elevar los flujos de ingresos basados en tarifas y mejorar la confiabilidad de la red.


Por Tipo de Producto:
La Aceleración del GNL Reorienta los Flujos Tradicionales de GasEl gas natural mantuvo una participación del 39,47% en el mercado midstream de petróleo y gas en 2025, lo que refleja su volumen de transporte dominante. El GNL supera a todos los segmentos con una CAGR del 6,41% hasta 2031, a medida que Shell proyecta que la demanda global aumentará un 60% para 2040. El volumen de importaciones de China de 79 millones de toneladas y el aumento de 27 millones de toneladas de India en 2024 presionan la capacidad de regasificación y almacenamiento, acelerando la necesidad de conexiones de tuberías. Se proyecta que la demanda de GNL marino supere los 16 millones de toneladas anuales para 2030, impulsando el desarrollo de nueva infraestructura de suministro de combustible para buques a lo largo de las principales rutas de transporte marítimo. Las terminales de licuefacción de la Costa del Golfo de Estados Unidos anclan los sistemas de recolección upstream que transportan gas de esquisto de las formaciones del Pérmico, Eagle Ford y Haynesville bajo acuerdos de margen fijo.
Los volúmenes de petróleo crudo enfrentan dificultades contractuales vinculadas a la volatilidad de los precios; sin embargo, las optimizaciones de tuberías y los servicios de mezcla ayudan a mitigar la erosión de márgenes. Los corredores de productos refinados innovan con agentes reductores de arrastre y seguimiento de lotes en tiempo real para optimizar la carga de línea. Los NGL se benefician del crecimiento petroquímico y del arbitraje en la exportación de propano. En conjunto, la diversificación de productos protege a la industria midstream de petróleo y gas de la exposición cíclica, manteniendo intactas las trayectorias de crecimiento.
Por Tipo de Servicio:
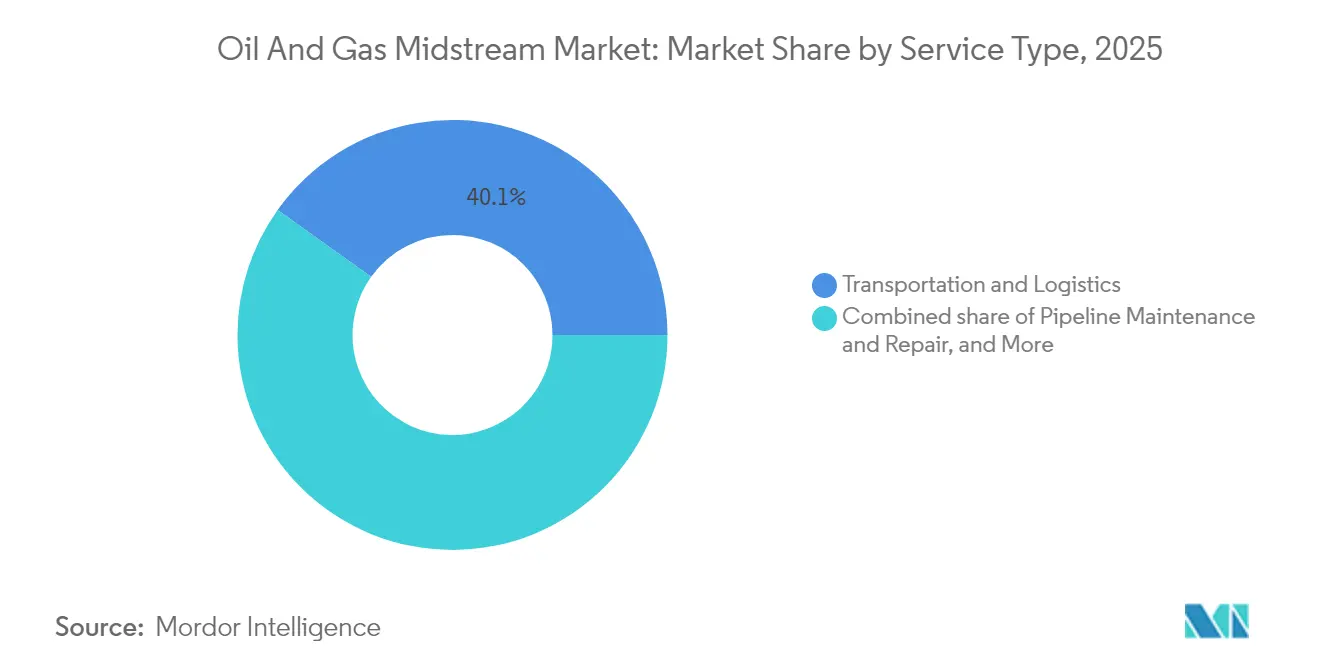
El Transporte y la Logística Consolidan su Posición en el MercadoLos servicios de transporte y logística capturaron el 40,12% del tamaño del mercado midstream de petróleo y gas en 2025 y lideraron el crecimiento con una CAGR del 4,44%. La complejidad de los flujos comerciales globales impulsa la demanda de programación integral, optimización tarifaria y comercialización de capacidad. El Gasoducto Nueva Era de Howard Energy Partners conecta el gas de Eagle Ford con la demanda industrial de Monterrey, destacando el valor de la logística transfronteriza. La extensión de 70 millas de Vaquero Midstream cerca del Hub de Waha se combina con una planta de 200 MMcf/d para elevar la utilización del sistema a 800 MMcf/d. Los proveedores de servicios incorporan redes definidas por software y mantenimiento predictivo para minimizar el tiempo de inactividad y rentabilizar la capacidad no comprometida.
Los servicios de construcción y reparación de tuberías aseguran cargas de trabajo estables provenientes de proyectos de sustitución y expansión. Los servicios de manejo de almacenamiento aprovechan el conocimiento de gestión de presión de cavernas y los derechos de extracción de múltiples ciclos para obtener ingresos incrementales. En conjunto, las ofertas integradas refuerzan la fidelidad del cliente, amplían los plazos de los contratos y profundizan las barreras de entrada en el mercado midstream de petróleo y gas.
Análisis Geográfico
Mercado de Midstream de Petróleo y Gas de América del Norte
El tamaño del mercado de midstream de petróleo y gas de América del Norte alcanzó los 22,64 mil millones de USD en 2025, representando una participación del 30,22%, impulsado por redes consolidadas, claridad regulatoria y sólidos gasoductos de exportación de GNL. Las ampliaciones de recolección en la Cuenca Pérmica, como Matterhorn Express, y las adquisiciones de Enterprise en la Cuenca Midland destacan un giro desde proyectos en campo nuevo hacia proyectos de optimización. El CAPEX de reemplazo y los bucles en campo marrón dominan el gasto, mientras que los mandatos de ciberseguridad de la Administración de Seguridad en el Transporte amplían los presupuestos de cumplimiento normativo.
Mercado de Midstream de Petróleo y Gas de Asia-Pacífico
La región de Asia-Pacífico avanza a una CAGR del 4,74% hasta 2031, la más rápida entre todas las regiones, a medida que se acelera la transición del carbón al gas. Los países apuntan a la penetración de gasoductos domiciliarios y al almacenamiento de nivelación de picos, impulsando la demanda de tuberías de acero y el despliegue de estaciones de compresión. La participación de las importaciones de GNL supera el crecimiento del suministro autóctono, lo que impulsa estructuras de contratos flexibles indexadas al Henry Hub en lugar de los precios del Marcador Japón-Corea vinculados al petróleo. Las estrategias de diversificación geopolítica favorecen los cargamentos de Estados Unidos y Qatar, reduciendo el riesgo de dependencia de un único proveedor e incrementando la actividad de fletamento por viaje.
Mercado de Midstream de Petróleo y Gas de EMEA y América del Sur
Europa modera su ritmo a medida que las mejoras en seguridad energética convergen con los imperativos de descarbonización que priorizan las redes de hidrógeno. América del Sur canaliza la inversión hacia la monetización del gas presal en alta mar, especialmente en Brasil. Oriente Medio y África recurren al GNL flotante modular para monetizar yacimientos remotos, mientras que las ampliaciones regionales de almacenamiento actúan como amortiguador frente a los picos estacionales de demanda. En conjunto, estas inversiones geográficamente diversas sostienen un perfil de crecimiento equilibrado para el mercado de midstream de petróleo y gas.

Panorama regulatorio
En Estados Unidos, las tarifas de midstream y los requisitos operativos están definidos por los mecanismos tarifarios de la Comisión Federal Reguladora de Energía (FERC) y la supervisión federal de seguridad de oleoductos. En abril de 2026, la FERC finalizó el índice de oleoductos para el período de cinco años que comienza el 1 de julio de 2026, fijando un nivel de índice PPI-FG menos 0,55%, lo que afecta el límite máximo para los cambios tarifarios indexados en oleoductos regulados. Por separado, la FERC emitió una norma final en mayo de 2026 para incorporar estándares obligatorios de prácticas comerciales para gasoductos interestatales de gas natural (18 CFR 284.12), con presentaciones de cumplimiento previstas para el 1 de septiembre de 2026 y una implementación alineada con una fecha de entrada en vigor del 1 de enero de 2027. Los cambios buscan reforzar los procesos electrónicos estandarizados de nominaciones, programación y liberación de capacidad para los transportistas.
El cumplimiento en materia de seguridad y emisiones también influye en el gasto de integridad y los procedimientos operativos de los oleoductos y activos relacionados. La PHMSA avanzó en la modernización de los criterios de respuesta ante anomalías para gasoductos de transmisión y oleoductos de líquidos peligrosos mediante un NPRM de julio de 2026 que pasa de plazos rígidos a criterios de respuesta basados en ingeniería e informados por riesgo (comentarios con vencimiento el 8 de septiembre de 2026). Esto respalda la alineación del CAPEX de reemplazo y los programas de integridad con marcos de riesgo actualizados. En Europa, la política se ha endurecido en torno a la reforma del sistema de gas y la gestión del metano: la UE adoptó el paquete de gas descarbonizado e hidrógeno en junio de 2024 (Reglamento (UE) 2024/1789 y Directiva (UE) 2024/1788), mientras que el reglamento de metano de la UE entró en vigor en agosto de 2024, con obligaciones de reporte que comenzarán a aplicarse desde septiembre de 2026 y que extienden los requisitos de cumplimiento a través de las cadenas de valor upstream y vinculadas al midstream para el gas importado y suministrado a nivel nacional.
Panorama Competitivo
La consolidación midstream continúa a medida que los operadores buscan lograr escala, opcionalidad de cuencas y sinergias de costos. La adquisición de tres gasoductos de ONEOK por parte de DT Midstream por USD 1.200 millones añadió 3,7 Bcf/d de capacidad en siete estados de Estados Unidos y profundizó la cobertura del flujo de caja contratado. Enterprise Products Partners adquirió el afiliado de la Cuenca de Midland de Occidental por USD 580 millones, asegurando 200 millas de tuberías y acuerdos de área a largo plazo. MPLX gastó USD 715 millones para adquirir BANGL y cofinanciar importantes proyectos de evacuación del Pérmico, subrayando los requisitos de capital para el dominio de los corredores.
La adopción de tecnología enfatiza la eficiencia incremental más que el cambio disruptivo. La plataforma cibernética de Mission Secure ayudó a un operador de América del Norte a reducir las primas de seguros en USD 50.000 por ubicación anualmente y a mejorar el monitoreo en tiempo real. Baker Hughes aseguró su mayor pedido integrado de compresores para el proyecto de almacenamiento Margham de Dubái, mostrando los beneficios de la consolidación de proveedores en licitaciones de gran envergadura. Los operadores despliegan sensores de fibra óptica, vigilancia con drones y limpieza automatizada de tuberías para minimizar el tiempo de inactividad por fugas y mejorar el cumplimiento regulatorio.
Los marcos regulatorios dan forma a la dinámica competitiva. Los plazos de los permisos de la Comisión Federal Reguladora de Energía influyen en las valoraciones de activos, mientras que las directivas de la Administración de Seguridad en el Transporte exigen la notificación de incidentes cibernéticos y protecciones mínimas. Las empresas con balances sólidos y modelos de negocio diversificados están mejor posicionadas para navegar la escasez de capital, el escrutinio ESG y la inflación de las primas de seguros. La competencia general se centra en asegurar contratos basados en tarifas, optimizar las bases de activos y ofrecer distribuciones predecibles que atraigan a inversores orientados al rendimiento hacia la industria midstream de petróleo y gas.
Líderes de la Industria Midstream de Petróleo y Gas
APA Group
Chevron Corporation
BP PLC
Enbridge Pipelines Inc.
Shell PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Midstream de Petróleo y Gas
- Enbridge Inc.
- Kinder Morgan Inc.
- Enterprise Products Partners L.P.
- TC Energy Corporation
- Williams Companies Inc.
- Energy Transfer L.P.
- Plains All American Pipeline L.P.
- ONEOK Inc.
- Magellan Midstream Partners L.P.
- Cheniere Energy Inc.
- Pembina Pipeline Corporation
- Chevron Corporation
- BP p.l.c.
- Shell p.l.c.
- Gazprom
- Saudi Aramco (Aramco Midstream)
- QatarEnergy
- APA Group
- Baker Hughes Company (Midstream Solutions)
- Eni S.p.A. (Midstream)
Lea el análisis de las empresas de midstream de petróleo y gas

Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se centra en aumentar la utilización y captar márgenes de las redes existentes de oleoductos, terminales y almacenamiento mediante la eliminación de cuellos de botella y la optimización digital, especialmente donde el gas de alimentación de GNL, la carga del sector eléctrico y los requisitos de balance estacional aumentan la variabilidad de flujo intraanual. La flexibilidad liderada por el almacenamiento sigue siendo un área central, ya que la gestión de la intermitencia incrementa el valor de los ciclos múltiples de inyección y extracción. Los movimientos de capacidad recientes referenciados en el contexto del informe, incluida la expansión de Enstor de su Mississippi Hub hasta 56,3 Bcf para 2028 y la incorporación de EnLink de almacenamiento en Jefferson Island bajo acuerdos de take-or-pay a largo plazo, apuntan a una contratación activa liderada por clientes para el suavizado de picos y la confiabilidad. En el lado de líquidos y terminales, las mejoras operativas y la automatización que reducen pérdidas y aumentan el rendimiento también respaldan los ingresos basados en tarifas, incluida la puesta en marcha por parte de Phillips 66 de Control de Proceso Avanzado en su instalación de Coastal Bend en febrero de 2026 para elevar el rendimiento de 121.000 bpd hacia 130.000 bpd.
Los cambios regulatorios y operativos están creando espacios de oportunidad para proveedores de servicios y operadores en actividades con alta carga de cumplimiento, incluida la gestión de integridad, el endurecimiento cibernético y la estandarización de operaciones comerciales. Las acciones de la FERC en 2026, incluida la estandarización de prácticas comerciales para gasoductos interestatales de gas natural y el restablecimiento del índice de oleoductos para el período que inicia el 1 de julio de 2026, refuerzan la necesidad de capacidades de nominación, medición, programación y gestión de tarifas que puedan convertirse en productos aplicables a carteras multiactivo. A nivel de activos, la propuesta de la PHMSA de julio de 2026 para modernizar los criterios de respuesta ante anomalías respalda la demanda de servicios avanzados de inspección en línea, monitoreo e ingeniería que puedan traducir los requisitos basados en riesgo en programas de reparación y reemplazo. Para los corredores internacionales de comercio de gas, las expansiones modulares de FLNG y de midstream vinculadas a la regasificación siguen siendo una vía viable donde los recursos de gas aislados o remotos necesitan soluciones de exportación, y donde las asociaciones logísticas y de infraestructura vinculadas al GNL pueden reducir la presión sobre el balance de los desarrolladores.
Recent Industry Developments in Mercado de Midstream de Petróleo y Gas
- Julio de 2026: Delfin Midstream se asoció con MidOcean Energy de EIG para avanzar su segundo buque de GNL flotante (FLNG2) y emitió un Aviso Limitado para Proceder a Siemens Energy para equipos de largo plazo de entrega. La estructura permite una adquisición y disciplina de ejecución más tempranas mientras se comparte el riesgo de desarrollo, reforzando el papel de los diseños repetibles de FLNG para incorporar capacidad adicional de midstream vinculada al GNL al mercado.
- Enero de 2025: DT Midstream completó su adquisición por 1.200 millones de USD de tres gasoductos de gas natural de ONEOK, agregando más de 3,7 Bcf/d de capacidad combinada en siete estados de EE. UU. El acuerdo amplió la huella contratada de DT Midstream y fortaleció los beneficios de escala en operaciones, programación y optimización comercial en una red más amplia.
- Noviembre de 2024: El Matterhorn Express Pipeline inició operaciones con una capacidad de 2,5 Bcf/d, transportando gas de la cuenca Pérmica hacia los mercados de Texas y la demanda de exportación de GNL de la costa del Golfo. La cobertura contractual completa en el arranque destacó la preferencia de los transportistas por la salida firme de gas y fortaleció los argumentos para inversiones complementarias en recolección y procesamiento vinculadas a las principales líneas troncales.


Mercado de Midstream de Petróleo y Gas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de midstream de petróleo y gas se define como el valor de los servicios e infraestructura utilizados para transportar y almacenar temporalmente petróleo crudo, gas natural y productos relacionados entre los sitios de producción y los puntos de demanda final, como refinerías, instalaciones de GNL y centros de distribución.
Exclusiones de alcance: Se excluyen las actividades de producción upstream y los ingresos de refinación downstream, comercialización minorista de combustibles y fabricación petroquímica.
Descripción general de la segmentación
- Por Infraestructura
- Tuberías
- Terminales
- Instalaciones de Almacenamiento (Subterráneo y Sobre el Suelo)
- Por Tipo de Producto
- Petróleo Crudo
- Gas Natural
- Productos Refinados
- GNL
- Por Tipo de Servicio
- Construcción de Tuberías
- Mantenimiento y Reparación de Tuberías
- Servicios de Almacenamiento y Manejo
- Transporte y Logística
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Noruega
- Reino Unido
- Rusia
- Países Bajos
- Alemania
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Qatar
- Nigeria
- Sudáfrica
- Resto de Medio Oriente y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite del mercado, mapear los principales conjuntos de actividad (transporte por oleoductos, terminales y almacenamiento) y construir un conjunto claro de puntos de control externos antes del modelado. Se hizo referencia a conjuntos de datos y documentos públicos como los de la Administración de Información Energética de EE. UU. para indicadores de flujo de oleoductos y señales de almacenamiento, la Agencia Internacional de la Energía para balances energéticos y contexto de demanda, la Organización Marítima Internacional para el contexto de transporte marítimo y seguridad, y las estadísticas comerciales publicadas por UN Comtrade para señales de movimiento de productos.
Además, se revisaron informes anuales de empresas, presentaciones a inversores, presentaciones ante reguladores cuando estaban disponibles, y comunicados de organismos del sector como asociaciones de oleoductos y GNL para comprender las adiciones de capacidad, la dirección de la utilización y los precios de tipo tarifario. Se utilizó de forma selectiva una suscripción de pago a datos financieros e inteligencia empresarial para estandarizar los desgloses de ingresos, dar seguimiento a las incorporaciones de activos y evitar el doble conteo entre entidades consolidadas. Las fuentes mencionadas anteriormente son solo ilustrativas, y también se consultaron otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Las entrevistas primarias se centraron en validar qué se cuenta como ingresos de midstream frente a servicios adyacentes, y en poner a prueba supuestos clave como el rendimiento, los ciclos de almacenamiento y la evolución tarifaria. Hablamos con una combinación de operadores, proveedores de servicios, participantes logísticos y compradores informados en América, EMEA y APAC, de modo que las brechas dejadas por las divulgaciones públicas pudieran cerrarse con verificaciones fundamentadas vinculadas a la forma real en que se utilizan y facturan los activos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos ejecutivos: 16% | APAC: 49% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 39% | EMEA: 31% |
| Actores más pequeños: 16% | Gerentes: 45% | América: 20% |
Dimensionamiento del mercado y previsión
El dimensionamiento del mercado comienza con una construcción de arriba hacia abajo en la que las señales de oferta y demanda de energía se traducen en conjuntos de actividad de midstream, y luego se vinculan a categorías de servicios que monetizan dicha actividad. Para el midstream de petróleo y gas, el modelo utiliza indicadores como las tendencias de producción de crudo y gas, el rendimiento y los rangos tarifarios de los oleoductos, la capacidad y los patrones de utilización del almacenamiento, los volúmenes de exportación e importación de GNL, y los principales flujos comerciales transfronterizos como insumos prácticos que se pueden verificar año tras año.
Para mantener totales realistas, corroboramos el resultado de arriba hacia abajo con aproximaciones selectivas de abajo hacia arriba, como la consolidación de ingresos de operadores muestreados, la verificación de los ingresos típicos por unidad de rendimiento, y el uso de volumen multiplicado por precio promedio para almacenamiento y terminales cuando existen indicios públicos. Cuando se detecta un vacío de divulgación, el valor faltante se completa utilizando promedios de pares dentro de la misma geografía y tipo de activo, y luego se ajusta tras la retroalimentación de las entrevistas para que la utilización implícita no parezca anómala.
Para la previsión, se utiliza el análisis de escenarios porque las nuevas construcciones de oleoductos, los plazos de permisos y las ampliaciones de infraestructura de GNL pueden modificar rápidamente la pendiente. Los supuestos sobre las perspectivas de producción, la demanda de exportación, la escalada tarifaria y las adiciones de capacidad se revisan con encuestados del sector, y el pronóstico final se mantiene coherente con esas trayectorias variables en lugar de extender una TCAC pasada.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que la cifra de mercado se alinee con las señales operativas del mundo real. Comparamos los resultados modelados con indicadores independientes, como las adiciones de capacidad, los niveles de almacenamiento publicados, la dirección del rendimiento y los movimientos comerciales, y luego investigamos cualquier variación importante antes de la aprobación interna final.
Si se detecta un cambio abrupto, como un retraso importante en un proyecto, una restricción impulsada por políticas o una caída repentina de volumen, los analistas vuelven a contactar a las fuentes para confirmar qué cambió y si el cambio es temporal o estructural. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales alteran los supuestos, seguidas de una revisión final previa a la entrega para que se refleje la información más reciente.
Comparación del tamaño del mercado de midstream de petróleo y gas de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el midstream de petróleo y gas pueden parecer muy dispares, incluso cuando describen infraestructuras similares, porque las reglas de conteo no son consistentes entre los estudios. Las diferencias suelen provenir de qué se incluye como ingreso, del año y la moneda utilizados, y de si los volúmenes están vinculados a señales observables de rendimiento y almacenamiento.
La principal brecha proviene de si las actividades de procesamiento y vinculadas a downstream se incluyen en el midstream, ya que Mordor Intelligence contabiliza el midstream en torno a los servicios de transporte, terminales y almacenamiento vinculados a los movimientos de petróleo y gas, en lugar de incorporar valores más amplios de procesamiento o de ventas en el mercado final. También surgen diferencias cuando algunas fuentes utilizan supuestos agresivos de construcción de capacidad, aplican promedios globales combinados sin verificaciones a nivel regional, o no reconcilian los totales con los patrones de producción, comercio y utilización.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 77,59 mil millones de USD (2026) | |
| Editor de la Industria A | 835,70 mil millones de USD (2024) | Utiliza un alcance de valor mucho más amplio que parece incluir infraestructura y operaciones en general, lo que puede incorporar conjuntos de ingresos vinculados al procesamiento y otros adyacentes, y está anclado a un año base diferente. |
| Editor de Mercado B | 1543,20 mil millones de USD (2025) | Probablemente cuenta el procesamiento y un conjunto más amplio de actividades de transporte y servicios como parte del midstream, lo que amplía la base de ingresos direccionables mucho más allá del transporte, las terminales y el almacenamiento. |
La tabla muestra que las decisiones de alcance explican la mayor parte de la dispersión, y el momento temporal añade otra capa porque los años base y las conversiones de moneda no coinciden. Al mantener el mercado vinculado a los factores observables de actividad de midstream y luego verificar los resultados implícitos con contrastes prácticos de ingresos y volumen, la estimación se mantiene más fácil de replicar y auditar con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado midstream de petróleo y gas en 2026?
Fue de USD 77.590 millones en 2026.
¿A qué velocidad crecerán los ingresos globales midstream hasta 2031?
Se prevé que el sector se expanda a una CAGR del 3,59% entre 2026 y 2031.
¿Qué tipo de infraestructura registrará el crecimiento más rápido?
Las instalaciones de almacenamiento de gas lideran con una CAGR del 5,14% hasta 2031.
¿Qué región está preparada para la expansión más rápida?
Se proyecta que Asia-Pacífico crezca a una CAGR del 4,74% durante el período de pronóstico.
¿Qué impulsa la consolidación entre los operadores midstream?
Los beneficios de escala, la diversificación geográfica y el impulso hacia flujos de caja predecibles basados en tarifas motivan las fusiones y adquisiciones recientes.
¿Cómo afecta la ciberseguridad a las finanzas midstream?
Los operadores con defensas cibernéticas avanzadas pueden reducir las primas de seguros en aproximadamente USD 50.000 por instalación cada año.
Última actualización de la página el:


