
Tamaño y Participación del Mercado de Cirugía Oculoplástica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.72 % |
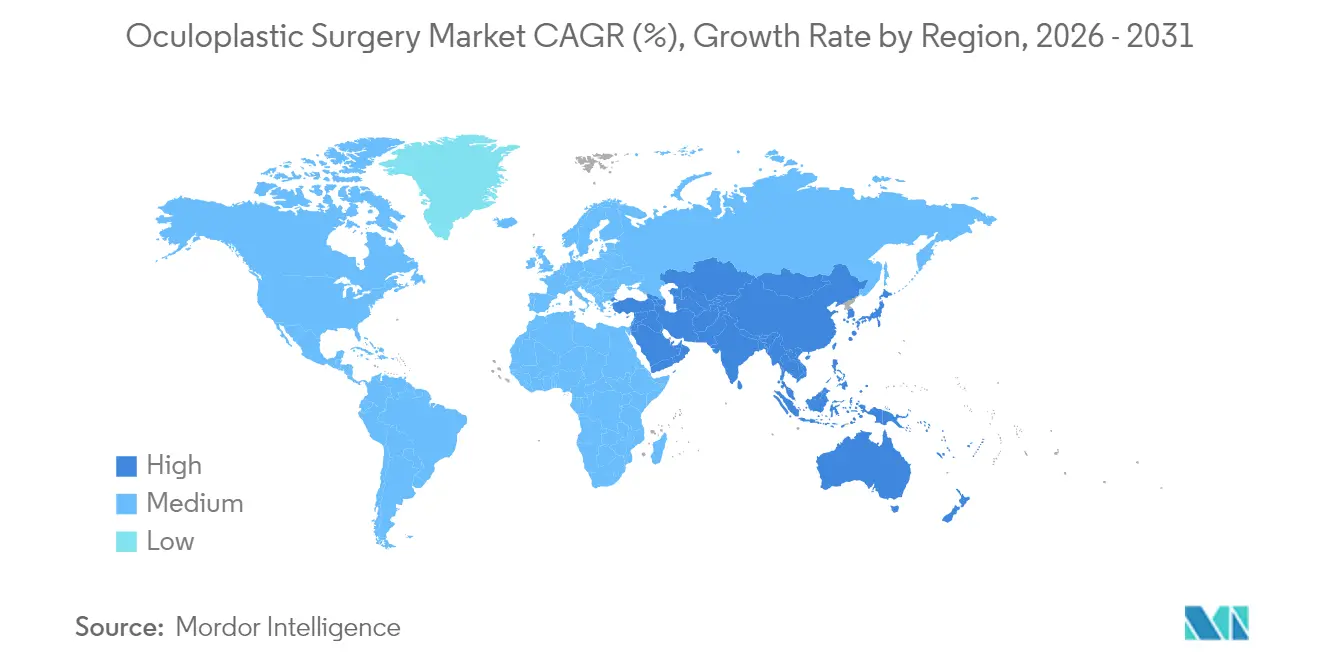
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
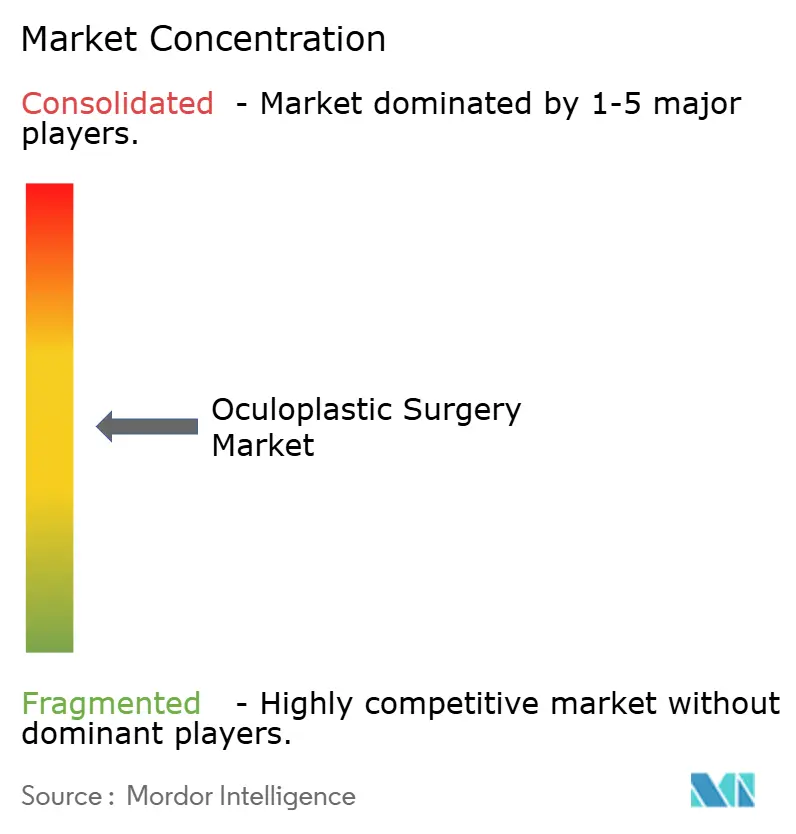
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cirugía Oculoplástica por Mordor Intelligence
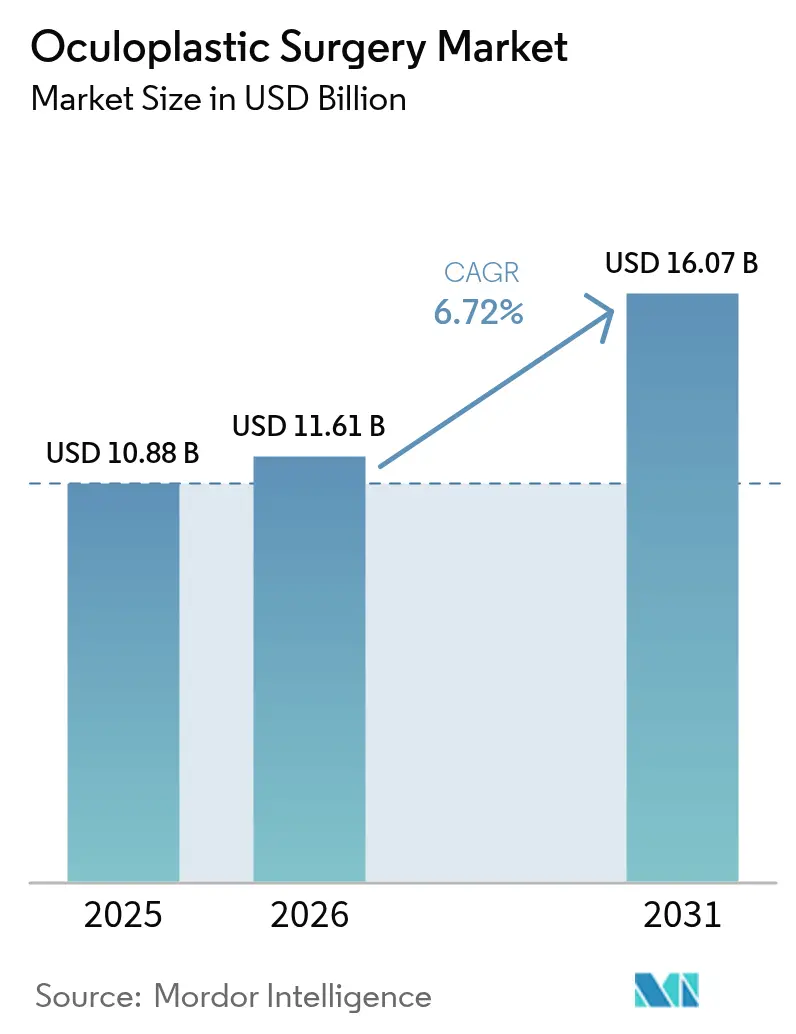
Se espera que el tamaño del Mercado de Cirugía Oculoplástica crezca de USD 10,88 mil millones en 2025 a USD 11,61 mil millones en 2026 y se prevé que alcance USD 16,07 mil millones en 2031 a una CAGR del 6,72% durante 2026-2031.
La demanda constante de poblaciones envejecidas, el rápido despliegue de la planificación quirúrgica asistida por IA y la continua preferencia de los pacientes por procedimientos que mejoran tanto la función como la apariencia sustentan esta expansión. La tecnología reduce los tiempos de recuperación al tiempo que mejora la precisión, lo que amplía la aceptación de los pacientes y refuerza los argumentos de reembolso. La consolidación entre fabricantes de dispositivos y proveedores especializados permite a las empresas más grandes agrupar implantes, imágenes y herramientas de gestión de consultorios, fidelizando así a los cirujanos y captando ingresos recurrentes. Por último, la conciencia cosmética impulsada por las redes sociales, especialmente en cohortes más jóvenes, convierte las intervenciones electivas en adquisiciones de estilo de vida que impulsan los volúmenes de procedimientos a nivel mundial.
Conclusiones Clave del Informe
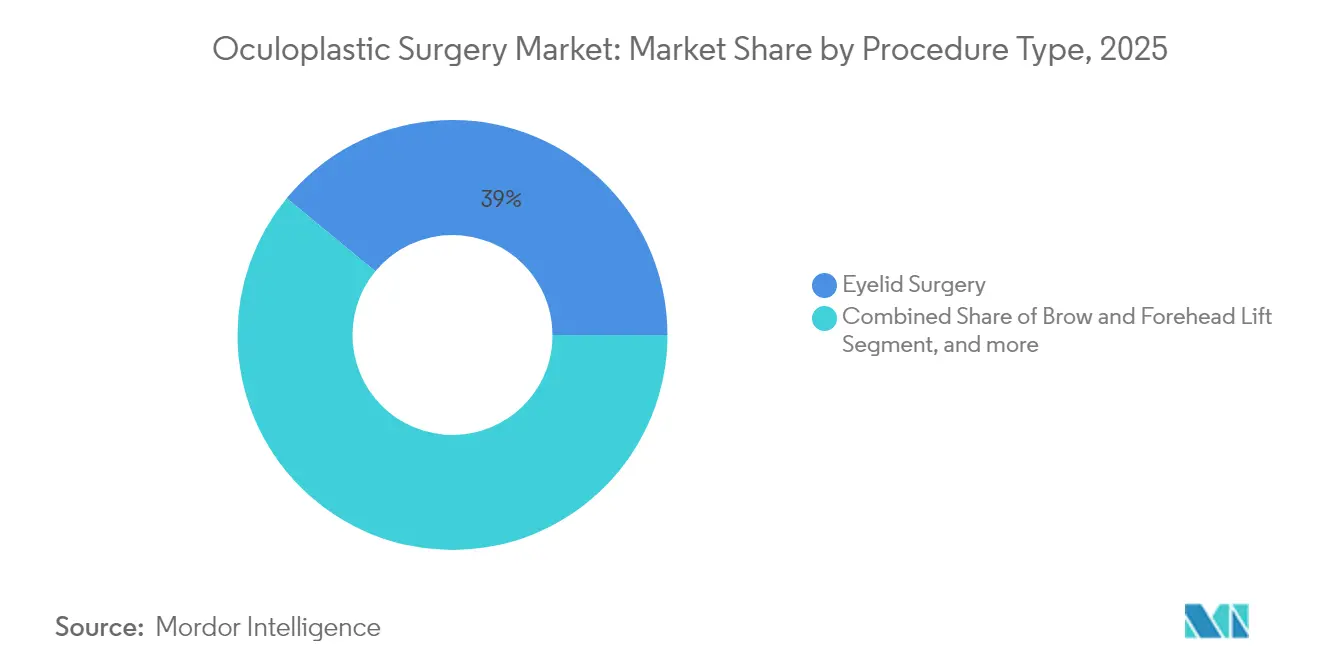
- Por tipo de procedimiento, la cirugía de párpados lideró con el 39,02% de la participación del mercado de cirugía oculoplástica en 2025, mientras que la elevación de cejas y frente registró la CAGR más rápida del 8,64% hasta 2031.
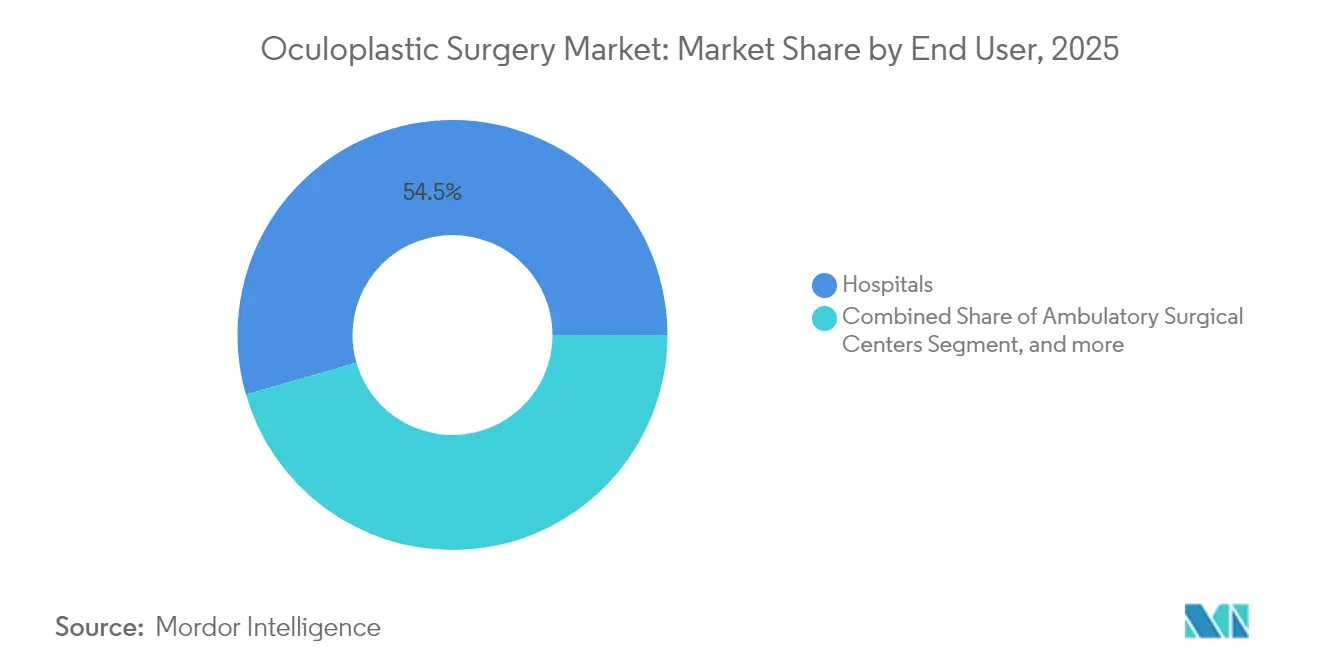
- Por usuario final, los hospitales mantuvieron el 54,47% de la participación del tamaño del mercado de cirugía oculoplástica en 2025, mientras que se proyecta que los centros quirúrgicos ambulatorios se expandan a una CAGR del 9,11% hasta 2031.
- Por geografía, América del Norte dominó con el 36,25% de participación del mercado de cirugía oculoplástica en 2025, pero Asia Pacífico avanza a una CAGR del 7,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la población geriátrica con necesidades de párpados | +1.8% | América del Norte y Europa dominantes | Largo plazo (≥ 4 años) |
| Creciente incidencia de la enfermedad ocular tiroidea | +1.2% | Mayor prevalencia en mercados desarrollados | Mediano plazo (2-4 años) |
| Adopción de blefaroplastia mínimamente invasiva | +1.5% | América del Norte y Europa lideran, Asia Pacífico sigue | Corto plazo (≤ 2 años) |
| Planificación preoperatoria asistida por IA | +0.9% | Uso temprano en América del Norte y Europa, difusión global | Mediano plazo (2-4 años) |
| Adopción de injertos amnióticos humanos | +0.7% | Principalmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda cosmética impulsada por redes sociales | +1.4% | Asia Pacífico, América Latina, Oriente Medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Población Geriátrica con Preocupaciones Funcionales y Estéticas de los Párpados
El aumento de personas de 65 años o más añade millones de candidatos potenciales para la reparación funcional de párpados y el mejoramiento cosmético. Solo en Estados Unidos, esta población crecerá de 56,1 millones en 2020 a 73,1 millones en 2030, ampliando la base de pacientes principales que buscan blefaroplastia para restaurar los campos visuales superiores y la armonía facial. Técnicas como el levantamiento mínimamente invasivo de párpados preservan la grasa orbital y minimizan los hematomas, alineando los resultados clínicos con las expectativas de recuperación de los adultos mayores. Dado que Medicare reembolsa la blefaroplastia funcional cuando se documenta la mejora de la pérdida del campo visual, los cirujanos pueden justificar la intervención a pesar de la presión sobre el arancel. Una mayor esperanza de vida amplía aún más el período durante el cual los pacientes esperan una visión clara y una apariencia renovada, generando negocios recurrentes para procedimientos de retoque y tratamientos complementarios. Los consultorios que integran la optimización de la superficie ocular prequirúrgica y el manejo postoperatorio del ojo seco están mejor posicionados para aprovechar este impulso demográfico.[1]Academia Americana de Oftalmología, "La técnica de levantamiento mínimamente invasivo de párpados muestra una recuperación más rápida," aao.org
Creciente Incidencia de la Enfermedad Ocular Tiroidea y Tumores Orbitales
La enfermedad ocular tiroidea se beneficia ahora de biológicos dirigidos que calman la inflamación, lo que permite programar la cirugía cuando el tejido es menos friable y los resultados son más predecibles. Las descompresiones post-biológico eliminan entre 3,5 y 7,6 mm de proptosis con menores tasas de diplopía, reforzando la confianza del cirujano y aumentando la satisfacción del paciente. La enfermedad ocular tiroidea a menudo requiere trabajo escalonado de párpados, estrabismo y órbita, lo que eleva los ingresos por caso al tiempo que crea barreras de entrada para los no especialistas. Los tumores orbitales, aunque menos comunes, requieren sistemas de imagen de alta resolución y navegación que las grandes empresas de dispositivos agrupan en plataformas integradas. Los centros que pueden ofrecer consulta endocrina y oculoplástica el mismo día captan derivaciones de endocrinólogos comunitarios y médicos de atención primaria. Las variaciones regionales en la suficiencia de yodo determinan la agrupación de enfermedades y crean oportunidades para centros de excelencia de marca en Europa, Asia Oriental y partes de los estados del Golfo.[2]Cirugía Plástica y Reconstructiva Oftálmica, "Resultados de la Descompresión Orbital Endoscópica," journals.lww.com
Rápida Adopción de Técnicas Mínimamente Invasivas de Blefaroplastia y Braquipexia
Las suturas de PDO con púas, los puertos de acceso de 2 a 3 mm y el reposicionamiento transconjuntival de grasa permiten a los cirujanos tratar la dermatocalasia funcional y las preocupaciones cosméticas sin incisiones largas. El tiempo de recuperación ahora promedia 7 días en lugar de 14, lo que elimina el tiempo de inactividad laboral que antes disuadía a los profesionales más jóvenes. Los cursos de formación ofrecidos por los fabricantes de dispositivos generan ingresos, pero lo más importante es que generan lealtad del cirujano hacia plataformas específicas. La mayoría de los casos mínimamente invasivos se trasladan de los quirófanos hospitalarios a consultorios acreditados, aumentando el control del cirujano sobre la programación y los ingresos auxiliares. Las altas tasas de satisfacción se traducen en reseñas positivas en línea que reducen el gasto en marketing por cliente potencial y multiplican la demanda local. La curva de difusión refleja la adopción de LASIK dos décadas antes, lo que sugiere que el mercado de cirugía oculoplástica continuará redistribuyendo el volumen hacia sitios de menor complejidad en entornos urbanos y suburbanos.
Planificación Preoperatoria Asistida por IA que Mejora los Resultados Quirúrgicos
Los modelos de aprendizaje automático ahora mapean las distancias periorbitales, simulan resultados en múltiples puntos de incisión y pronostican la altura del párpado con una precisión de 0,5 mm. Estas herramientas predictivas acortan las consultas y apoyan el consentimiento informado con representaciones fotográficas que establecen expectativas realistas. La inteligencia artificial también señala combinaciones de CPT, reduciendo la subfacturación y las denegaciones de los pagadores que erosionan los márgenes del consultorio. Las grandes consultas refinan algoritmos propietarios con cada caso, creando barreras de datos que desalientan la mercantilización. Los reguladores han comenzado a emitir orientaciones sobre el control de cambios de algoritmos, por lo que el cumplimiento temprano protegerá la ventaja del pionero. Los pacientes más jóvenes solicitan activamente la visualización por IA durante las consultas, enmarcando la tecnología como un estándar de atención en lugar de una novedad.[3]Cirugía Plástica y Reconstructiva – Global Open, "Automatización de Codificación Basada en IA en la Práctica Oculoplástica," journals.lww.com/prsgo
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo del procedimiento y reembolso limitado | -1.4% | Agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de cirujanos oculoplásticos capacitados | -0.8% | África Subsahariana, Sudeste Asiático, América Latina | Largo plazo (≥ 4 años) |
| Costos del riesgo de infección perioperatoria | -0.6% | Mayor impacto en sistemas de salud en desarrollo | Mediano plazo (2-4 años) |
| Competencia de alternativas no quirúrgicas | -1.1% | América del Norte y Europa, en aumento en Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Procedimiento y Reembolso Limitado
El recorte del 5,4% al factor de conversión de Medicare de 2024 obliga a las consultas oculoplásticas de EE. UU. a perseguir volumen o pivotar hacia trabajo cosmético de pago en efectivo. Dinámicas similares ocurren en Europa, donde los pagos por grupos relacionados con el diagnóstico se quedan rezagados respecto a la inflación. Los hospitales responden trasladando los casos de menor riesgo a centros ambulatorios, reteniendo así a los cirujanos mientras reducen los gastos generales de hospitalización. En Asia Pacífico y América Latina, la cobertura parcial del seguro deja a muchos pacientes autofinanciándose, lo que suprime la adopción de reconstrucciones de múltiples etapas. Las disparidades de precios han impulsado un circuito de turismo médico que dirige a los pacientes sensibles al costo hacia centros en Turquía, Tailandia y Colombia. Las plataformas digitales que cotizan paquetes quirúrgicos todo incluido están alterando los límites competitivos al desplazar la demanda entre fronteras.
Escasez de Cirujanos Oculoplásticos con Formación de Subespecialidad en Regiones de Bajos Ingresos
La oftalmología mundial se enfrenta a un déficit proyectado del 30% de médicos para 2035, con la escasez más aguda en provincias rurales y países de bajos ingresos. Los cupos de subespecialidad siguen siendo limitados y las tasas de emparejamiento rondan por debajo del 55%, lo que limita la producción de graduados. El vacío invita al cambio de tareas hacia oftalmólogos generales, aunque los casos complejos de órbita siguen estando fuera de su alcance. La telementoría y los diagnósticos impulsados por IA amplían el alcance de los especialistas, aunque las brechas de responsabilidad legal y de ancho de banda ralentizan la adopción. Las organizaciones no gubernamentales internacionales financian centros de formación regionales, pero la retención es difícil cuando los graduados migran a la práctica privada urbana. Las soluciones escalables pueden depender de subespecialidades modulares que combinen simuladores de realidad virtual con breves intensivos presenciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Procedimiento:
Dominio de Párpados y Aceleración de CejasLa Cirugía de Párpados representó el 39,02% del tamaño del mercado de cirugía oculoplástica en 2025, confirmando un dominio consolidado que combina la necesidad funcional con la demanda cosmética. La blefaroplastia del párpado superior sigue siendo cubierta por muchos pagadores cuando las pruebas de campo visual demuestran obstrucción, lo que preserva un flujo de reembolso confiable. Los cirujanos han refinado la colocación de incisiones bajo los pliegues naturales, mientras que las filosofías de preservación de grasa limitan el hundimiento que antes comprometía la estética. Al mismo tiempo, la creciente adopción del tensado cutáneo con láser mejora los resultados sin incisiones adicionales.
La categoría de elevación de cejas y frente se está expandiendo a una CAGR del 8,64% hacia 2031, convirtiéndola en el segmento de más rápido crecimiento dentro del mercado de cirugía oculoplástica. Las plataformas endoscópicas ahora permiten incisiones en la línea del cabello de 1 cm que anclan la ceja con tornillos absorbibles, reduciendo la convalecencia a menos de 10 días. Los pacientes más jóvenes buscan una elevación sutil de cejas combinada con mantenimiento con toxinas, creando una cartera de pacientes para una eventual conversión quirúrgica. Surgen oportunidades de venta cruzada cuando los cirujanos coordinan el trabajo del párpado superior y la ceja en una sola sesión, optimizando el tiempo de quirófano y mejorando los ingresos por caso. Estas dinámicas mantienen el dominio de los párpados pero posicionan los procedimientos de cejas para capturar una participación de crecimiento desproporcionada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Usuario Final:
Fortaleza Hospitalaria frente al Impulso de los Centros Quirúrgicos AmbulatoriosLos hospitales mantuvieron el 54,47% del tamaño del mercado de cirugía oculoplástica en 2025 porque gestionan casos de alta complejidad como la descompresión orbital que requieren monitoreo intensivo. Los recursos integrados de imagen, patología y cuidados intensivos siguen siendo convincentes para casos complejos, incluso cuando aumenta el escrutinio de costos. Los centros académicos también sostienen la demanda al gestionar programas de subespecialidad que canalizan a los residentes a través de listas quirúrgicas, garantizando el flujo de procedimientos y la utilización de dispositivos.
Los Centros Quirúrgicos Ambulatorios crecerán a una CAGR del 9,11% hasta 2031 y están remodelando el mercado de cirugía oculoplástica con una programación ágil y menores gastos generales. La migración de procedimientos se acelera a medida que las aseguradoras aprueban diferenciales por lugar de servicio que comparten ahorros con los pacientes. Los cirujanos ganan autonomía sobre la selección del personal y los protocolos postoperatorios, mientras que los precios agrupados de implantes elevan aún más los márgenes. Las clínicas oftalmológicas especializadas y los consultorios de base ofrecen capacidades avanzadas de anestesia y entornos estériles sin la burocracia de los grandes sistemas, situándose entre la capacidad hospitalaria y la eficiencia de los centros quirúrgicos ambulatorios. El mapa competitivo dependerá de qué entorno pueda validar la equivalencia de seguridad manteniendo la ventaja de precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Cirugía Oculoplástica de América del Norte
América del Norte concentra el 36,25% de la cuota del mercado de cirugía oculoplástica en 2025 y continúa beneficiándose de sólidos programas de formación en subespecialidades, una alta concienciación y sofisticadas redes de pagadores. Los recortes en el factor de conversión de 2024 incentivan a los consultorios a incorporar procedimientos cosméticos de párpados y elevaciones de cejas de pago directo, suavizando la volatilidad de los ingresos. Los quirófanos ambulatorios en consulta, que representan el 2,2% de los procedimientos en el primer trimestre de 2023, proporcionan a los cirujanos honorarios por instalaciones antes captados por los hospitales, reforzando el liderazgo regional. Los consolidadores respaldados por capital privado amplían redes multiestatales que negocian contratos de suministro a escala e invierten en imágenes de inteligencia artificial para atraer derivaciones.
Mercado de Cirugía Oculoplástica de Asia-Pacífico
Asia-Pacífico registra la CAGR regional más alta, del 7,55%, hasta 2031, a medida que las clases medias en expansión priorizan la apariencia en contextos profesionales y sociales. Los planes de salud universal respaldados por el gobierno en Corea del Sur y Japón reembolsan la blefaroplastia funcional, mientras que el pago privado cubre los complementos cosméticos. Líderes del sector de dispositivos como Alcon destinan 828,00 millones de USD en I+D en 2023 a productos de lentes e imágenes adaptados a la anatomía asiática, lo que señala un compromiso a largo plazo. Mientras tanto, la Administración Nacional de Productos Médicos de China endurece los plazos de aprobación de dispositivos, garantizando la calidad pero alargando los ciclos de planificación para la entrada al mercado.
Mercado de Cirugía Oculoplástica de EMEA y América del Sur
Europa mantiene un crecimiento moderado basado en la cobertura universal y una sólida gobernanza clínica. El envejecimiento demográfico impulsa al alza los procedimientos funcionales de párpados y elevaciones de cejas; sin embargo, las medidas de austeridad limitan el crecimiento del reembolso. Las técnicas innovadoras, como la reparación anterior de ptosis, siguen siendo preferidas por el 66% de los cirujanos encuestados en el Reino Unido. Oriente Medio y África, así como América del Sur, se sitúan por detrás en cuota de mercado, aunque muestran focos de adopción acelerada. Los cirujanos brasileños son pioneros en la tomografía de coherencia óptica integrada en microscopio, que mejora la visualización macular y demuestra la capacidad de la región para avanzar con herramientas de vanguardia.

Panorama Competitivo
El mercado de cirugía oculoplástica presenta una fragmentación moderada, con multinacionales globales de dispositivos, empresas farmacéuticas especializadas y startups ágiles compitiendo por la lealtad de los cirujanos. Alcon, Johnson & Johnson Vision y Carl Zeiss Meditec utilizan amplias carteras y equipos de ventas globales para influir en la técnica del procedimiento y la elección del producto. La adquisición de LENSAR por USD 430 millones por parte de Alcon y su participación mayoritaria en Aurion Biotech ilustran una estrategia para integrar láseres de femtosegundo y terapia celular regenerativa en un ecosistema, elevando los costos de cambio para los cirujanos.
El liderazgo tecnológico sigue siendo el campo de batalla central. Carl Zeiss Meditec elevó sus ingresos del primer semestre del ejercicio fiscal un 10,9% hasta EUR 1.050,5 millones tras adquirir Dutch Ophthalmic Research Center, lo que amplió la línea de refractiva y retina. La adquisición de Asensus Surgical por parte de KARL STORZ añade el sistema LUNA con inteligencia aumentada intraoperatoria, señalando un impulso hacia la robótica que promete disección sin temblores y precisión submilimétrica. Las startups centradas en la planificación preoperatoria asistida por IA o en implantes biorreabsorbibles atraen financiación de capital de riesgo, pero a menudo se asocian con actores más grandes para obtener músculo de distribución.
El cumplimiento normativo es un diferenciador potente. Una carta de advertencia de la FDA a Integra LifeSciences por deficiencias en el sistema de calidad detuvo los envíos de implantes y abrió puertas a competidores que podían certificar un suministro ininterrumpido. Los proveedores exigen cada vez más datos de vigilancia poscomercialización, presionando a los vendedores a financiar registros a largo plazo. En las economías emergentes, el primer proveedor que navega los marcos de aprobación locales y organiza la formación de cirujanos a menudo captura una participación consolidada. Es probable que la intensa actividad de fusiones continúe a medida que los compradores estratégicos cubran brechas de productos y las startups moneticen innovaciones.
Líderes de la Industria de Cirugía Oculoplástica
TEKNO-MEDICAL Optik-Chirurgie GmbH
B. Braun Melsungen AG
Katena (Blink Medical Ltd.)
Karl Storz SE & Co. KG
Integra LifeSciences Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cirugía Oculoplástica
- Tekno-Medical Optik-Chirurgie
- Zimmer Biomet
- Integra LifeSciences
- B. Braun
- Katena Products
- Karl Storz
- Bolton Surgical
- Alcon
- Johnson & Johnson
- Carl Zeiss
- Allergan Aesthetics
- Bausch Health
- Glaukos
- EssilorLuxottica
- Stryker
- Medtronic
- Smiths Group
- AmbioDisk LLC

Oportunidades de mercado y perspectivas futuras
El espacio en blanco en la cirugía oculoplástica se está desarrollando en torno a tecnologías en consultorio y complementarias que reducen la carga quirúrgica mientras gestionan la laxitud palpebral y las comorbilidades de la superficie ocular que complican los procedimientos periorbitarios. Una apertura a corto plazo es la convergencia del manejo del ojo seco con las intervenciones palpebrales, respaldada por hitos de autorización de dispositivos como la autorización de Health Canada otorgada a Lumenis en mayo de 2026 para OptiLIFT (Estimulación Muscular Dinámica) para abordar el ojo seco evaporativo y la laxitud del párpado inferior. Esta configuración brinda a las clínicas oftalmológicas especializadas y a los ASC una forma más directa de combinar la optimización perioperatoria de la superficie ocular con flujos de trabajo funcionales y estéticos del párpado, ampliando los ingresos más allá del quirófano.
Una segunda oportunidad se encuentra en los complementos regenerativos y biológicos orientados a reducir las tasas de revisión y favorecer la cicatrización de tejidos, en consonancia con el alcance del informe, que incluye implantes y equipos combinados con procedimientos. Cellution Biologics ingresó al mercado ocular en abril de 2026 con OptiCover, un injerto amniótico liofilizado y estable en almacenamiento, posicionado para la protección de la superficie ocular, lo que refuerza la adopción continua de soluciones de injerto amniótico mencionadas en la práctica clínica. Por separado, la adopción más amplia de la planificación preoperatoria asistida por IA parece estar menos limitada por el rendimiento del modelo y más por la estandarización, los criterios de validación y los marcos de responsabilidad discutidos en la literatura revisada por pares y por organismos profesionales; los proveedores y las redes de atención que operacionalizan la gobernanza (control de cambios, documentación e integración de flujos de trabajo) pueden diferenciarse mediante resultados predecibles, consultas más rápidas y vías de codificación y autorización previa más limpias.
Recent Industry Developments in Mercado de Cirugía Oculoplástica
- Junio de 2026: Medtronic y KARL STORZ anunciaron una colaboración estratégica en los Estados Unidos para ampliar el acceso a soluciones quirúrgicas integradas de otorrinolaringología, combinando las tecnologías de Medtronic con los instrumentos de visualización y endoscopia de KARL STORZ. La colaboración refuerza el cambio más amplio hacia soluciones quirúrgicas integradas que pueden aprovecharse en especialidades quirúrgicas adyacentes que comparten requisitos de endoscopia y visualización, incluidos los flujos de trabajo periorbitarios y orbitales.
- Marzo de 2025: Alcon anunció un acuerdo para adquirir LENSAR, Inc. por aproximadamente 356 millones de USD, agregando el sistema de tratamiento robótico de cataratas ALLY Robotic Cataract Laser Treatment System y el software Streamline a su cartera quirúrgica. Esto consolida equipos de capital de alto valor y software en plataformas oftálmicas más grandes, moldeando el comportamiento de adquisición en hospitales y ASC que a menudo co-invierten en capacidades de procedimientos de segmento anterior y periorbitarios.
- Abril de 2024: Integra LifeSciences completó la adquisición de Acclarent, Inc., ampliando su presencia en intervenciones quirúrgicas de otorrinolaringología. La adquisición respalda estrategias más amplias de combinación de carteras entre proveedores de dispositivos quirúrgicos, lo que puede afectar las decisiones de compra de instrumentos e implantes adyacentes a la oculoplástica mediante contratación y distribución consolidadas.


Mercado de Cirugía Oculoplástica Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de la atención quirúrgica oculoplástica prestada en torno a los párpados, la órbita y el sistema lagrimal, incluidas las herramientas de procedimiento, implantes y equipos relacionados utilizados en hospitales, centros de cirugía ambulatoria y clínicas especializadas.
Exclusiones del alcance: se excluyen los inyectables no quirúrgicos independientes que no se administran como parte de un episodio quirúrgico oculoplástico.
Descripción general de la segmentación
- Por Tipo de Procedimiento
- Cirugía de Párpados
- Elevación de Cejas y Frente
- Oculoplástica Adyacente al Estiramiento Facial
- Descompresión Lagrimal y Orbital
- Oculoplástica Pediátrica
- Otros Tipos de Procedimiento
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Clínicas Oftalmológicas Especializadas
- Centros de Cirugía Cosmética
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con señales de salud pública y de utilización que pueden verificarse año tras año. Normalmente nos basamos en fuentes como la Organización Mundial de la Salud y los Centros para el Control y la Prevención de Enfermedades de los EE. UU., además del Banco Mundial para indicadores de población y envejecimiento, y aportes de los ministerios de salud nacionales para enmarcar el contexto de acceso y capacidad de atención.
Para mantener realistas los supuestos de procedimiento y entorno, recurrimos a aportes adicionales de revistas de oftalmología y cirugía plástica revisadas por pares, referencias de reembolso y codificación, y bases de datos regulatorias de dispositivos médicos (para autorizaciones de productos). También utilizamos publicaciones de sociedades profesionales sobre trastornos palpebrales y lagrimales para confirmar la terminología y las agrupaciones de condiciones. Se revisan los informes de empresas, presentaciones para inversores y prensa acreditada para comprender la expansión de capacidad, los lanzamientos de productos y el enfoque geográfico, con un uso selectivo de suscripciones de pago para estados financieros de empresas, búsquedas de patentes y verificaciones a nivel de envío de importaciones y exportaciones. Estas fuentes son ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué se cuenta realmente en el mercado y qué no, especialmente cuando los procedimientos se superponen con la estética facial más amplia. Hablamos con médicos clínicos, administradores de hospitales y ASC, distribuidores y especialistas de producto en las principales regiones, y luego utilizamos esos aportes para poner a prueba los volúmenes, las combinaciones de procedimientos típicas y los rangos de precios antes de fijar los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 16% | APAC: 41% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 39% | EMEA: 35% |
| Actores más pequeños: 19% | Gerentes: 45% | América: 24% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza a partir de un conjunto de demanda de arriba hacia abajo, en el que la incidencia de procedimientos y las cohortes tratables se construyen utilizando las tendencias de envejecimiento de la población, la prevalencia diagnosticada de afecciones palpebrales y lagrimales, y la adopción a nivel de entorno en hospitales y ASC. Esos totales se traducen luego en valor utilizando divisiones típicas de la combinación de procedimientos (por ejemplo, cirugía de párpado frente a trabajo lagrimal y orbital) y precios combinados que reflejan la anestesia, las tarifas de las instalaciones y el uso de dispositivos.
Para reducir el riesgo de un resultado puramente teórico, también realizamos verificaciones selectivas de abajo hacia arriba, como el muestreo de precios de venta promedio de instrumentos e implantes clave, la retroalimentación del canal de distribuidores sobre el movimiento de unidades y verificaciones de coherencia sobre el rendimiento de los cirujanos según el entorno. Cuando los datos son escasos para países más pequeños, las brechas se manejan utilizando mercados comparables como referencia, seguido de ajustes por niveles de ingreso, disponibilidad de especialistas e intensidad de reembolso.
Para la previsión, utilizamos análisis de escenarios con una visión multivariante, ya que la demanda está influenciada por más de un factor. Los aportes que seguimos incluyen la proporción de población de 60 años o más, la disposición a someterse a procedimientos electivos, la migración hacia la cirugía ambulatoria, las aprobaciones regulatorias de dispositivos de apoyo y la presión de precios derivada de los cambios en la combinación de pagadores. La curva resultante se revisa luego con expertos para no sobreestimar los saltos de adopción a corto plazo.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones cruzadas para que un único dato ruidoso no determine el resultado. Los resultados del modelo se comparan con señales independientes, como las proporciones de la combinación de procedimientos, las divisiones por usuario final y los patrones de crecimiento a nivel regional, y cualquier gran variación se revisa antes de la aprobación final.
Se realiza una segunda revisión por parte de un analista para los cálculos, los supuestos y las variaciones interanuales, y se vuelve a contactar a los encuestados cuando una cifra se desvía más allá de un rango razonable o cuando las definiciones parecen interpretarse de manera diferente. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, con una revisión final previa a la entrega para que los clientes reciban la versión más actualizada.
Tamaño del mercado de cirugía oculoplástica de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para la cirugía oculoplástica no siempre coinciden, incluso cuando parecen cubrir los mismos procedimientos. Las diferencias suelen provenir de lo que se cuenta dentro de la canasta de tratamiento, el año utilizado como punto de referencia y cómo se incorporan los precios y la combinación de procedimientos al modelo.
Las proporciones de la combinación de procedimientos, las divisiones por entorno (hospital frente a ASC) y los patrones de crecimiento regional son las verificaciones de evidencia que mantienen a Mordor Intelligence enfocado únicamente en la oculoplástica quirúrgica. Esto también explica por qué las estimaciones que incorporan los inyectables dentro del rejuvenecimiento facial pueden resultar más bajas o más altas según lo que se incluya. Otro factor es el momento de referencia, ya que algunos editores utilizan 2024 o 2025 como punto de partida y luego aplican una sola CAGR, aunque la intensidad de reembolso y la demanda electiva pueden evolucionar de manera desigual entre regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,88 mil millones de USD (2025) | |
| Editorial del Sector A | 9,86 mil millones de USD (2024) | Utiliza un año de referencia anterior y un límite de ingresos diferente, más orientado al producto, lo que puede subestimar el valor de servicio vinculado a procedimientos y desplazar la combinación entre entornos de atención. |
| Editorial del Sector B | 9,80 mil millones de USD (2025) | Incluye elementos adyacentes de rejuvenecimiento facial, como inyectables, dentro de la categoría oculoplástica, y esta inclusión más amplia puede modificar el total según cómo se traten los volúmenes y los precios no quirúrgicos. |
En conjunto, la dispersión en las cifras se explica principalmente por los límites de alcance y la alineación de años, y no por un único problema aritmético. Cuando los procedimientos, entornos y la lógica de precios contados se establecen claramente y luego se comprueban con señales externas, la cifra final se vuelve más fácil de rastrear y repetir en futuros ciclos de actualización, que es lo que buscamos en este estudio.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de cirugía oculoplástica para 2031?
Se espera que el tamaño del mercado de cirugía oculoplástica alcance USD 16,07 mil millones para 2031, respaldado por una CAGR del 6,72%.
¿Qué procedimiento domina actualmente el mercado?
La Cirugía de Párpados lidera, representando el 39,02% de la participación del mercado de cirugía oculoplástica en 2025.
¿Por qué los centros quirúrgicos ambulatorios crecen más rápido que los hospitales?
Los centros quirúrgicos ambulatorios ofrecen menores costos, menores demoras en la programación y control médico, y se prevé que se expandan a una CAGR del 9,11% hasta 2031.
¿Qué región geográfica crece más rápido?
Se prevé que Asia Pacífico crezca a una CAGR del 7,55% debido al aumento del gasto de la clase media y la demanda estética impulsada por las redes sociales.
¿Cómo está cambiando la inteligencia artificial la práctica oculoplástica?
La IA ahora simula resultados quirúrgicos, optimiza la planificación de incisiones y automatiza la facturación, todo lo cual reduce las tasas de revisión y aumenta los márgenes del consultorio.
¿Cuáles son las principales restricciones al crecimiento del mercado?
Los altos costos de los procedimientos con reembolso limitado y la escasez de cirujanos con formación de subespecialidad en regiones de bajos ingresos frenan la expansión general.
Última actualización de la página el:



