
Tamaño y Cuota del Mercado de Centros de Cirugía Ambulatoria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 88.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 113.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
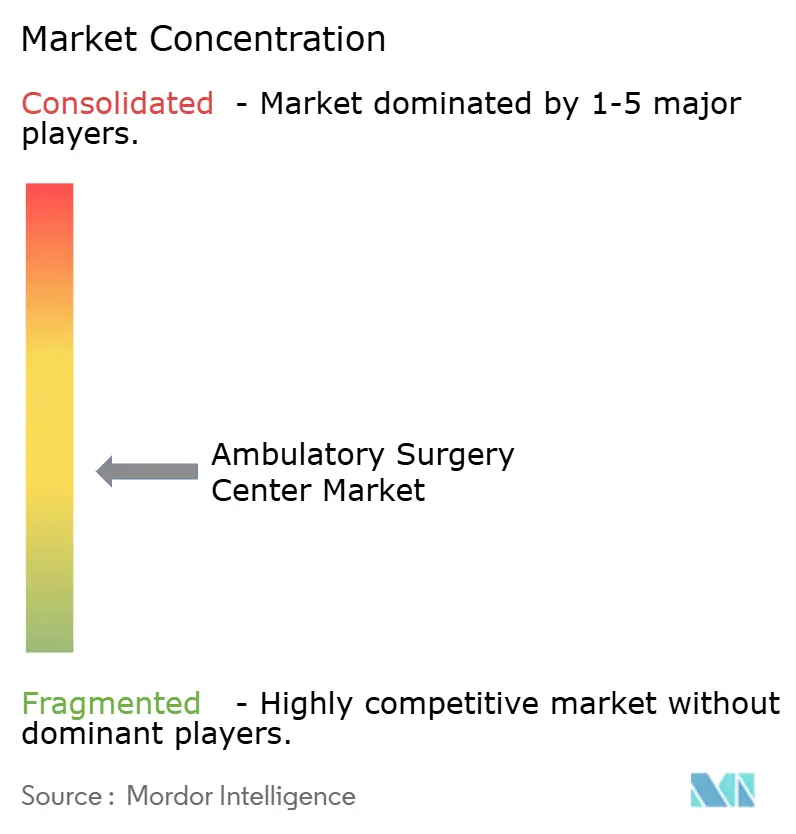
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Cirugía Ambulatoria por Mordor Intelligence
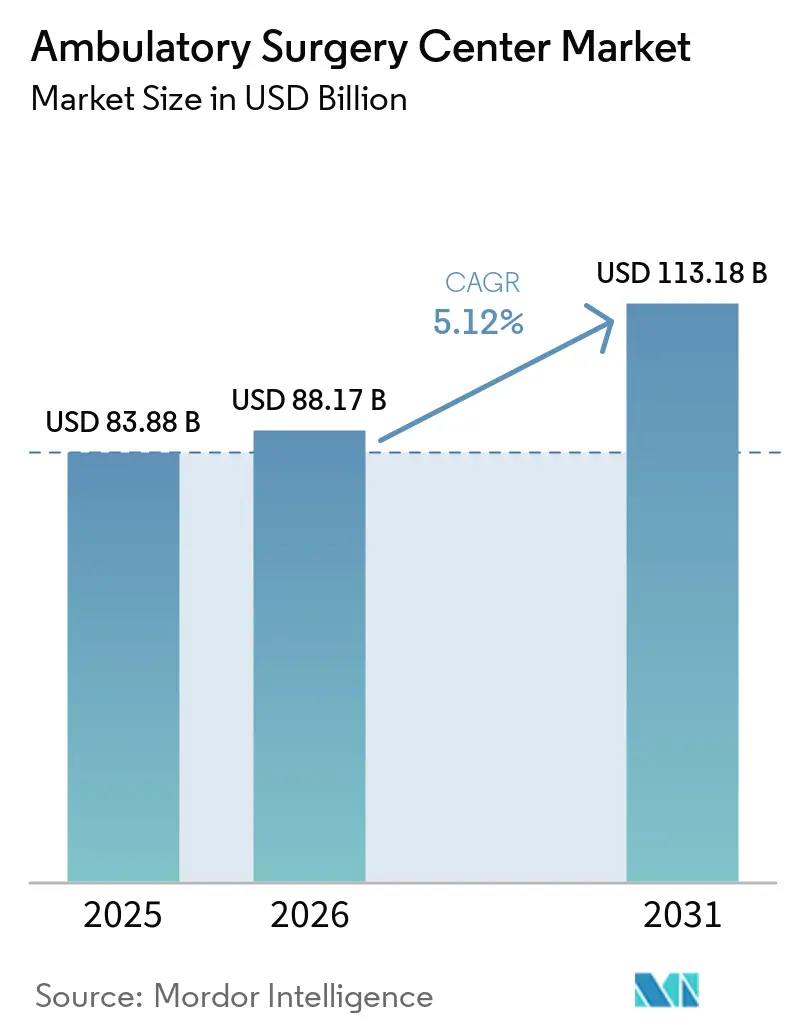
El tamaño del Mercado de Centros de Cirugía Ambulatoria en 2026 se estima en USD 88.170 millones, creciendo desde el valor de 2025 de USD 83.880 millones, con proyecciones para 2031 que muestran USD 113.180 millones, creciendo a una CAGR del 5,12% durante 2026-2031.
Los modelos de pago por valor en auge, la presión de los pagadores para reducir los precios de los procedimientos y los avances tecnológicos que permiten atender casos de mayor complejidad fuera de los hospitales están acelerando la construcción de instalaciones. La ortopedia, la oftalmología y el manejo del dolor continúan siendo el ancla de los volúmenes de procedimientos; sin embargo, los casos cardiovasculares y de columna vertebral son los que se expanden con mayor rapidez, dado que los nuevos códigos CPT ahora califican para el reembolso en entornos ambulatorios. Los operadores que combinan la diversificación de especialidades con herramientas de automatización están ampliando sus márgenes incluso cuando persisten los obstáculos en materia de reembolso. Una competitiva pugna inmobiliaria, impulsada por las consolidaciones de capital privado, augura una consolidación a largo plazo, aunque a corto plazo aún existe espacio disponible en ciudades secundarias y estados recientemente desregulados.
Conclusiones Clave del Informe
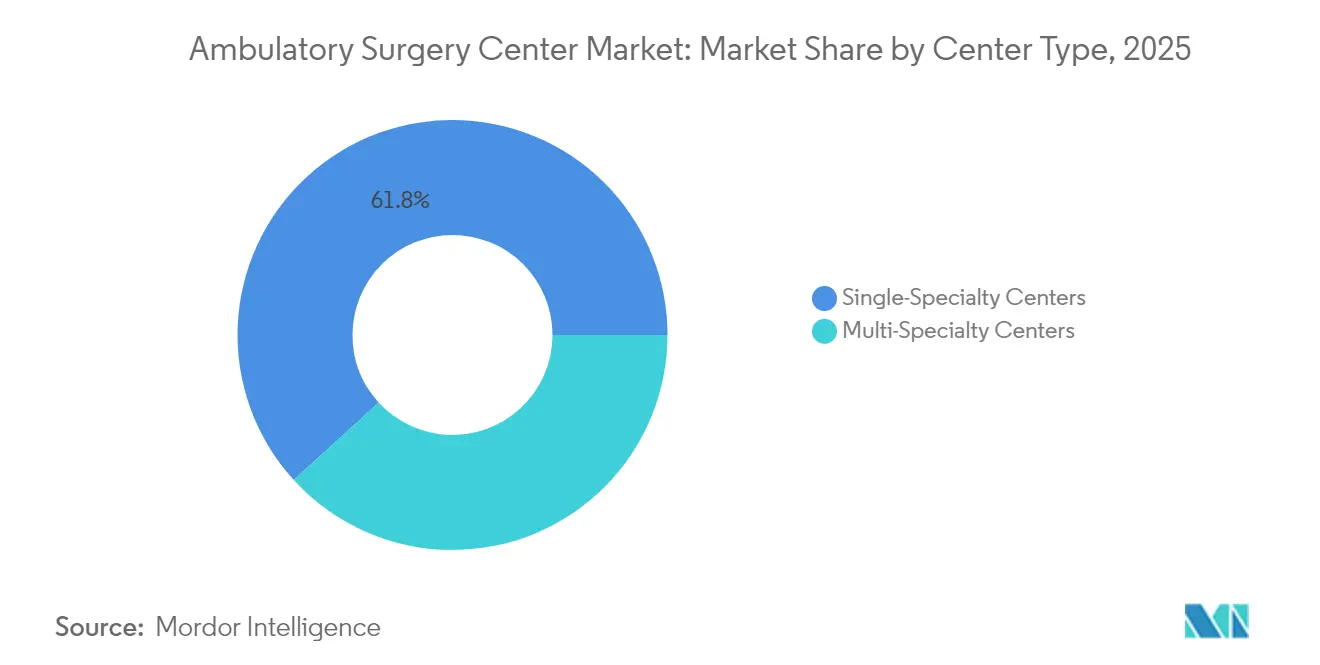
- Por tipo de centro, las instalaciones de especialidad única controlaron el 61,78% del mercado de centros de cirugía ambulatoria en 2025; se proyecta que los centros multiespecialidad se expandirán a una CAGR del 8,09% hasta 2031.
- Por modalidad, los centros independientes representaron el 66,10% del tamaño del mercado de centros de cirugía ambulatoria en 2025, y se espera que los sitios de base hospitalaria registren una CAGR del 8,76% durante 2026-2031.
- Por titularidad, los centros de propiedad médica capturaron una cuota del 59,35% del tamaño del mercado de centros de cirugía ambulatoria en 2025; sin embargo, los sitios respaldados por empresas avanzan a una CAGR del 9,74%.
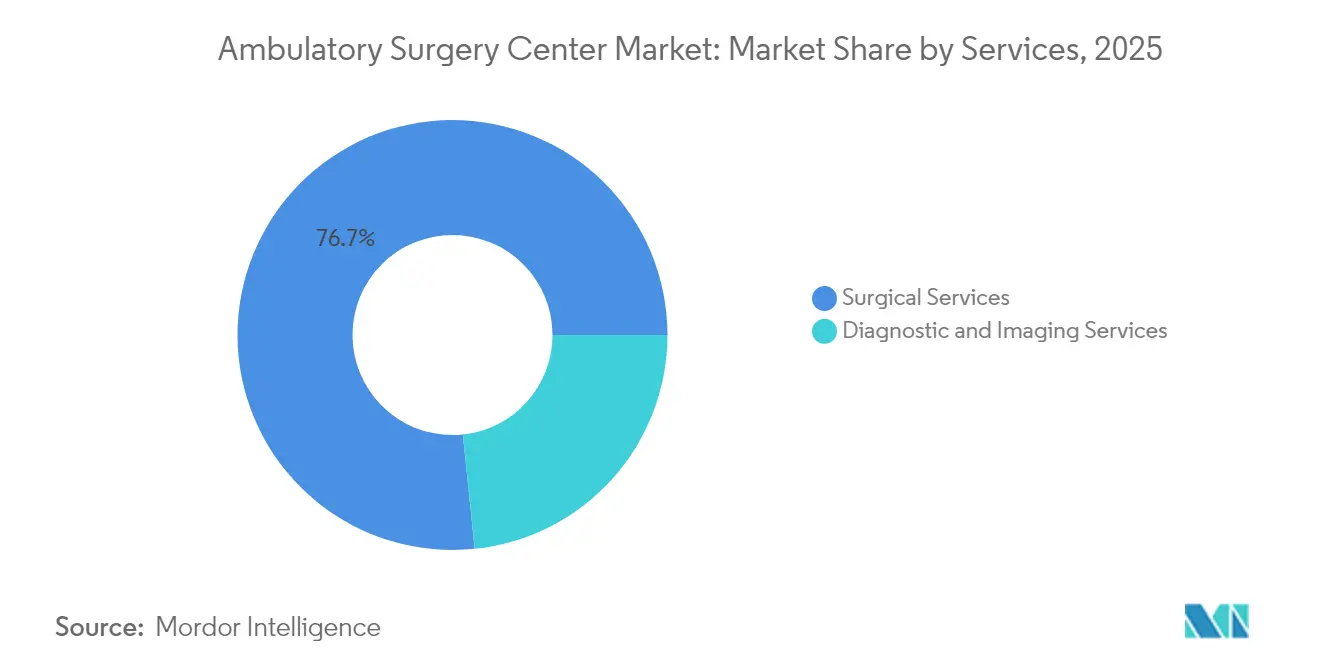
- Por servicios, los servicios quirúrgicos mantuvieron el 76,65% de la cuota del mercado de centros de cirugía ambulatoria en 2025, mientras que se pronostica que los procedimientos cardiovasculares aumentarán a una CAGR del 9,18% hasta 2031.
- Por especialidad, la ortopedia mantuvo el 29,78% de la cuota del mercado de centros de cirugía ambulatoria en 2025, mientras que se pronostica que los procedimientos cardiovasculares aumentarán a una CAGR del 9,18% hasta 2031.
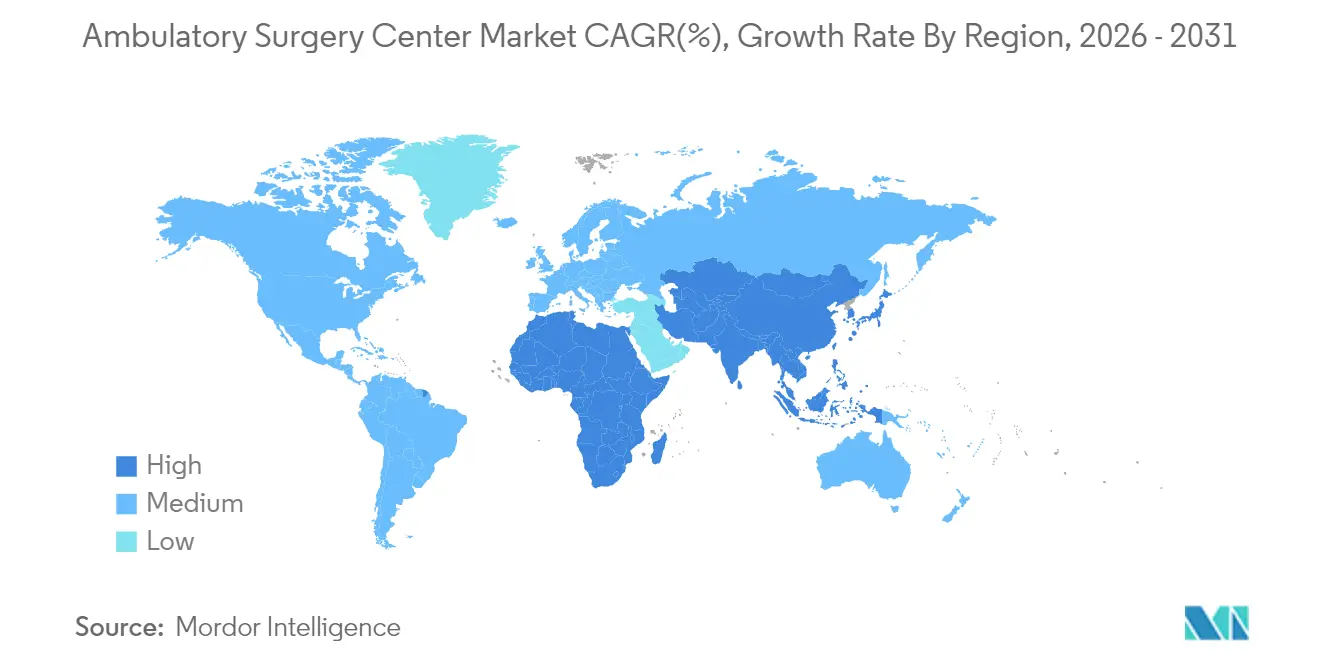
- Por geografía, América del Norte lideró con el 36,10% de la cuota del mercado de centros de cirugía ambulatoria en 2025, mientras que se proyecta que Asia registrará la CAGR más rápida del 9,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Centros de Cirugía Ambulatoria*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de procedimientos cubiertos por CMS para centros de cirugía ambulatoria | +1.6% | Estados Unidos | Mediano plazo (2-4 años) |
| Desregulación del Certificado de Necesidad | +1.3% | Estados seleccionados de EE. UU. | Corto plazo (≤ 2 años) |
| Adopción de planes con deducible alto | +1.1% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Optimización de flujos de trabajo habilitada por IA | +0.9% | Global | Largo plazo (≥ 4 años) |
| Creciente demanda de cirugías ambulatorias | +0.8% | Global | Largo plazo (≥ 4 años) |
| Conveniencia del paciente y expansión en mercados emergentes | +0.7% | Asia, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Lista de Procedimientos de Centros de Cirugía Ambulatoria Aprobados por CMS Acelera el Desplazamiento hacia Casos de Mayor Complejidad
La norma final del Sistema de Pago Prospectivo para Pacientes Ambulatorios Hospitalarios del año calendario 2025 incorporó 20 intervenciones complejas, incluidos procedimientos coronarios percutáneos selectos, a la lista ambulatoria.[1]Centros de Servicios de Medicare y Medicaid, "Norma Final del Sistema de Pago Prospectivo para Pacientes Ambulatorios Hospitalarios CY 2025," cms.gov Los centros que actualizan sus salas de diagnóstico por imagen y acreditan equipos multidisciplinarios ya están captando nuevas corrientes de derivaciones y asegurando contratos comerciales premium. Se prevé que el rendimiento cardiovascular sostenga una CAGR del 9,65% hasta 2030, otorgando a los pioneros una ventaja defensible en la combinación de pagadores. Los grandes sistemas de salud están convirtiendo los departamentos de pacientes ambulatorios hospitalarios subutilizados en centros de cirugía ambulatoria híbridos dedicados para cumplir con la norma de alta en 24 horas y, al mismo tiempo, aprovechar mayores volúmenes de casos.
La Desregulación del Certificado de Necesidad Posibilita Construcciones Aceleradas
Las reformas legislativas en Georgia, Florida y Virginia Occidental están reduciendo las barreras de entrada para los desarrollos en nuevos terrenos. La Ley HB 1339 de Georgia, en vigor desde julio de 2024, exime a muchos nuevos centros del proceso de Certificado de Necesidad anterior, lo que ha impulsado una cartera de más de 30 solicitudes solo en el área metropolitana de Atlanta. Los operadores con análisis sofisticados de selección de ubicaciones están asegurando arrendamientos cerca de los corredores de crecimiento poblacional antes que sus rivales y aprovechando las alianzas con médicos locales para acelerar la acreditación ante los pagadores. El ritmo de las solicitudes indica una probable saturación de la oferta a mediano plazo, aunque debería ampliar el acceso de los pacientes en suburbios históricamente desatendidos.
Los Planes de Salud con Deducible Alto y la Transparencia de Precios Orientan a los Pacientes hacia los Centros de Cirugía Ambulatoria de Bajo Costo
En todo Estados Unidos, el precio comercial promedio de los centros de cirugía ambulatoria se sitúa en el 162% del precio de Medicare, frente al 234% de los departamentos de pacientes ambulatorios hospitalarios, lo que genera ahorros significativos para los pacientes sensibles al costo.[2]RAND Corporation, "Estudio Nacional de Transparencia de Precios Comerciales," rand.org La publicación obligatoria de precios hospitalarios y las herramientas de transparencia patrocinadas por empleadores están haciendo visibles las diferencias de precios relativas a nivel del consumidor. Los centros que agrupan procedimientos en paquetes integrales y ofrecen facturas predecibles están ganando contratos directos con empleadores, sustrayendo volúmenes electivos de los canales hospitalarios tradicionales.
Soluciones de Flujo de Trabajo Impulsadas por IA que Aumentan el Rendimiento en Oftalmología y Ortopedia
La programación impulsada por IA redujo las cancelaciones de casos en un 27% y mejoró los inicios puntuales en un 34% en un estudio de 2024 realizado en una red de múltiples estados.[3]Agencia para la Investigación y la Calidad en Salud, "Inteligencia Artificial en Centros de Cirugía Ambulatoria," ahrq.gov En las salas de oftalmología, la puntuación diagnóstica asistida por computadora reduce los tiempos de evaluación preoperatoria en un 41%, lo que permite a los centros de cataratas agregar entre dos y tres casos adicionales por sala cada día. Un mayor rendimiento no solo impulsa los márgenes, sino que también incrementa la satisfacción de los cirujanos, lo que a su vez fomenta la fidelidad en las derivaciones médicas.
Análisis del Impacto de las Restricciones del Mercado de Centros de Cirugía Ambulatoria*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de enfermeras perioperatorias y de CRNA | -1.4% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Brecha de reembolso frente a los departamentos de pacientes ambulatorios hospitalarios en casos complejos | -1.2% | Estados Unidos | Mediano plazo (2-4 años) |
| Elevados costos iniciales de instalación | -1.0% | Global | Largo plazo (≥ 4 años) |
| Escasez de profesionales de la salud calificados | -0.9% | Mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Enfermeras Perioperatorias y Anestesistas Limita las Tasas de Utilización de Quirófanos
La oferta de enfermeras anestesistas certificadas registradas se mantiene por debajo de la demanda, especialmente en los mercados rurales donde a menudo son los únicos proveedores de anestesia. La creciente inflación salarial y el agotamiento laboral han agravado los desafíos de contratación, lo que ha obligado a algunos centros a limitar los tiempos de bloqueo incluso cuando existe demanda. Los operadores están respondiendo con programas de residencia acelerados y acuerdos de asistencia para matrícula vinculados a contratos de empleo de varios años. Los centros que ofrecen horarios flexibles y trayectorias clínicas están manteniendo la rotación de personal en niveles bajos de un solo dígito, sustentando los niveles de utilización.
Las Brechas de Reembolso frente a los Departamentos de Pacientes Ambulatorios Hospitalarios Erosionan los Márgenes en Casos Cardíacos y de Columna Vertebral
Aunque CMS concedió a los centros de cirugía ambulatoria un aumento de pago del 2,9% para 2025, persiste el diferencial por sitio de servicio en los códigos de alta complejidad. Los procedimientos cardíacos y de columna vertebral, que requieren uso intensivo de capital, aún pueden generar márgenes más reducidos en los centros de cirugía ambulatoria que en los departamentos de pacientes ambulatorios hospitalarios, lo que presiona a los centros independientes a reconsiderar su combinación de casos. Muchos están formando empresas conjuntas con sistemas de salud que aportan capital en equipos y extienden tarifas comerciales más elevadas, ayudando a sostener la viabilidad financiera sin sacrificar la agilidad operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Centros de Cirugía Ambulatoria
Por Tipo de Centro:
El Enfoque Especializado Sigue siendo Dominante Mientras la Diversificación Gana VelocidadLos centros de especialidad única generaron el 61,78% de los ingresos de 2025, respaldados por líneas de servicio clínicamente eficientes en musculoesquelético, oftalmología y manejo del dolor. Los operadores de sitios de especialidad única reportaron tiempos promedio de rotación en sala inferiores a 14 minutos, un factor clave en la fidelización de los médicos. Los modelos de dotación de personal enfocados, la reutilización de equipos y los formularios de implantes alineados han impulsado históricamente los márgenes de EBITDA hacia el rango medio del 30%.
Los centros multiespecialidad, aunque más pequeños en la actualidad, tienen previsto superar a sus pares de disciplina única con un crecimiento anual del 8,09% hasta 2031. Las combinaciones de casos diversificadas amortiguan la volatilidad del reembolso y aumentan la densidad de programación a lo largo de la semana. Los sistemas más grandes están incorporando endoscopia, otorrinolaringología y salud de la mujer en los centros ortopédicos existentes, incrementando el rendimiento sobre los costos fijos y apoyando la expansión de los servicios de centro de cirugía ambulatoria de gastroenterología. Se espera que este giro eleve la participación multiespecialidad en el mercado de centros de cirugía ambulatoria varios puntos porcentuales en los próximos cinco años.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Modalidad:
La Presencia de Centros Independientes Lidera, pero el Crecimiento de los de Base Hospitalaria se AceleraLas instalaciones independientes mantuvieron el 66,10% de los ingresos de 2025. Su independencia de los campus hospitalarios permite una selección flexible de ubicaciones cerca de suburbios de ingresos altos y concentraciones de empleadores, una ventaja de acceso diferenciada. Muchos también operan en horario extendido, captando casos fuera del horario laboral que los hospitales tienen dificultades para programar.
Los centros de cirugía ambulatoria de base hospitalaria representaron el 33,90% de los ingresos, pero se prevé que crezcan a una CAGR del 8,76%. Los sistemas de salud están convirtiendo las salas de procedimientos subutilizadas en sitios ambulatorios conformes para defender sus bases de derivaciones y asegurar volúmenes de diagnóstico por imagen e ingresos hospitalarios complementarios. La evidencia temprana sugiere que la alineación con los historiales clínicos electrónicos hospitalarios acorta los ciclos de derivación, impulsando un crecimiento incremental. Este cambio debería elevar progresivamente la cuota de afiliación hospitalaria del tamaño del mercado de centros de cirugía ambulatoria, especialmente para los programas de columna vertebral y corazón estructural que requieren una costosa infraestructura de diagnóstico por imagen.
Por Titularidad:
El Control Médico Continúa pero la Consolidación Corporativa se IntensificaLos propietarios médicos controlaron el 59,35% de los ingresos en 2025, un testimonio de la preferencia de los cirujanos por la autonomía clínica. Las distribuciones promedio por socio siguieron siendo atractivas incluso después del ajuste de la tasa de Medicare del 2,9%, manteniendo independientes a muchas empresas de un solo sitio. Sin embargo, las plataformas corporativas y de capital privado, que se benefician de un apalancamiento de adquisición de 7× EBITDA, se expanden a una CAGR del 9,74%. La escala desbloquea poder en los contratos con pagadores, descuentos en la cadena de suministro y servicios compartidos de ciclo de ingresos. En consecuencia, es probable que la cuota corporativa del mercado de centros de cirugía ambulatoria aumente a pesar de la arraigada titularidad médica.
Las estructuras de empresas conjuntas ofrecen un camino intermedio, combinando la gobernanza de los cirujanos con el capital hospitalario. La cartera USPI de Tenet Healthcare creció a 438 centros en 2021 y tiene como objetivo entre 575 y 600 para 2025, con proyecciones de la dirección que estiman las contribuciones de los centros de cirugía ambulatoria en aproximadamente la mitad del EBITDA ajustado. Acuerdos similares están en aumento en los nichos cardiovascular y de gastroenterología, donde los costos de los dispositivos son elevados.
Por Servicios:
El Núcleo Quirúrgico Domina Mientras los Diagnósticos Cobran ImpulsoLos procedimientos quirúrgicos produjeron el 76,65% de los ingresos de 2025, lo que refleja que el reemplazo articular ortopédico, la extracción de cataratas y las inyecciones para el dolor siguen siendo los principales impulsores de volumen. Se prevé que el tamaño del mercado de centros de cirugía ambulatoria para cirugía aumente de manera constante, impulsado por la expansión de las aprobaciones de códigos CPT.
Los diagnósticos por imagen y las pruebas auxiliares, que comprenden el 23,35% de los ingresos, están preparados para un crecimiento anual del 9,18%. Los centros que agregan resonancia magnética o tomografía computarizada en el sitio obtienen control sobre la programación y retienen los ingresos complementarios. La paridad de telesalud de CMS y los códigos de capacitación para cuidadores, vigentes en 2025, apoyan aún más las fuentes de ingresos no procedimentales, fortaleciendo las estrategias de diversificación.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Especialidad:
La Ortopedia Lidera Mientras la Actividad Cardiovascular se DisparaLa ortopedia representó el 29,78% de los ingresos de 2025 y sigue siendo la especialidad ancla. Los precios predecibles de los implantes, la familiaridad con los pagos agrupados y la tecnología de reemplazo de rodilla asistida por robot mantienen los volúmenes elevados. El mercado de centros de cirugía ambulatoria mantiene la ortopedia como su pilar más importante, incluso cuando el reembolso musculoesquelético se torna más restrictivo.
Los procedimientos cardiovasculares, recientemente habilitados por las actualizaciones del sitio de servicio de CMS, escalarán a una CAGR del 9,18%. Los primeros en adoptar esta tendencia están invirtiendo en salas de cateterismo híbridas y conjuntos de habilidades de enfermería con calificación ICP. La mayor complejidad de los casos eleva los ingresos promedio por procedimiento, posicionando a la cardiología como un acelerador clave de ganancias hasta 2031.
Análisis Geográfico
Mercado de Centros de Cirugía Ambulatoria en América del Norte
América del Norte capturó el 36,10% de los ingresos de 2025, consolidando su posición de liderazgo. La continua eliminación de los requisitos de Certificado de Necesidad y las actualizaciones consistentes de pagos del CMS fomentan la expansión regional. Los programas de columna vertebral con asistencia robótica, respaldados por una donación de 1 millón de USD al Centro de Ciencias de la Salud QEII de Halifax en enero de 2024, muestran la inclinación de la región hacia casos de alta complejidad con tecnología avanzada. Estas inversiones deberían elevar la complejidad de los casos regionales y respaldar un modesto poder de fijación de precios a pesar del escrutinio de los pagadores.
Mercado de Centros de Cirugía Ambulatoria en Europa
Europa presenta un patrón de adopción más heterogéneo. El Reino Unido, Alemania y Francia lideran el desarrollo, aprovechando cada uno marcos de asociación público-privada que equilibran los mandatos de acceso con la eficiencia del sector privado. Las estrictas métricas de calidad postoperatoria y las vías de atención integrada respaldan la conversión constante del potencial de casos de día en volúmenes ambulatorios.
Mercado de Centros de Cirugía Ambulatoria en Asia-Pacífico
Asia registra la expansión más rápida, con una CAGR proyectada del 9,95% hasta 2031. La creciente demanda de la clase media, el crecimiento del seguro médico privado y los incentivos públicos para el desarrollo de infraestructura impulsan la construcción en China e India. Los operadores multinacionales están lanzando proyectos piloto de centros de cirugía ambulatoria en modalidad de empresa conjunta dentro de hospitales terciarios para mitigar el riesgo regulatorio mientras capturan la demanda de pago directo. A medida que la migración de procedimientos se consolida, la contribución asiática a la cuota de mercado global de centros de cirugía ambulatoria está destinada a aumentar de manera significativa.

Panorama Competitivo
El sector sigue estando moderadamente concentrado. Los cinco principales grupos de múltiples instalaciones en conjunto mantienen una cuota de ingresos más alta, dejando amplio margen para los operadores independientes. La división USPI de Tenet apunta a hasta 600 centros para 2025, aprovechando las alianzas con sistemas para asegurar la alineación con los médicos.
Tradicionalmente, las empresas de dispositivos centradas en hospitales están pivotando para apoyar el crecimiento de los centros de cirugía ambulatoria. En junio de 2024, Zimmer Biomet lanzó módulos de educación sobre reemplazo articular personalizados con Becker's ASC, posicionando los implantes junto a la consultoría de flujos de trabajo. Los proveedores de tecnología médica que ofrecen financiamiento de inventario y modelos de implante como servicio obtienen el estatus de proveedor preferido entre los administradores conscientes de los costos.
Están surgiendo disruptores habilitados por tecnología. Las plataformas de ciclo de ingresos basadas en la nube y los proveedores de SaaS de programación impulsada por IA están reduciendo las cargas administrativas para los médicos de un solo sitio. Los primeros en adoptarlas reportan tasas de denegación inferiores al 2% y ganancias de productividad del personal superiores al 20%. Estas eficiencias ayudan a los operadores más pequeños a mantenerse independientes en la consolidación del mercado de centros quirúrgicos ambulatorios.
Líderes de la Industria de Centros de Cirugía Ambulatoria
AMSURG
Tenet Healthcare
HCA Healthcare
Surgical Care Affiliates
Cerner Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Centros de Cirugía Ambulatoria Cubiertas en este Informe
- AMSURG
- United Surgical Partners International
- HCA Healthcare
- Surgery Partners
- Surgical Care Affiliates (Optum)
- Envision Healthcare
- SurgCenter Development
- Regent Surgical Health
- PE GI Solutions
- NueHealth / ValueHealth
- NorthStar Healthcare
- TriasMD
- Vision Integrated Partners
- Nobilis Health
- Covenant Physician Partners
- Mednax Services
- TeamHealth
- SCA Health International
- St. George Surgical Center
- Muve Health (ValueHealth)
Lea el análisis de las empresas de centro de cirugía ambulatoria

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco a medida que las acciones de pagadores y reguladores amplían el alcance de los servicios ambulatorios, especialmente para procedimientos cardiovasculares y de columna de mayor complejidad que dependen de la imagenología, la profundidad anestésica y criterios de alta más estrictos. La norma final del Sistema de Pago Prospectivo para Pacientes Ambulatorios de Hospitales (Hospital Outpatient Prospective Payment System) del año fiscal 2025 añadió 20 intervenciones complejas, incluidos determinados procedimientos coronarios percutáneos, a la lista ambulatoria. CMS también perfeccionó su proceso de nominación para añadir nuevos procedimientos a la lista de ASC en diciembre de 2024, lo que mejora la vía para que las partes interesadas incorporen códigos adicionales al reembolso de los ASC.
Junto a esto, la eliminación de los certificados de necesidad a nivel estatal, incluida la ley HB 1339 de Georgia vigente desde el 1 de julio de 2024, ha acelerado las solicitudes de nuevos proyectos e intensificado la selección de ubicaciones en suburbios en crecimiento y ciudades secundarias. Las estrategias de los operadores están creando oportunidades de inversión en la conversión multiespecialidad, la automatización del ciclo de ingresos y la contratación liderada por empleadores, respaldadas por los diferenciales de precios reportados (162% de Medicare para los ASC frente al 234% de los departamentos ambulatorios hospitalarios) y un mayor enfoque en el costo total de la atención. Paralelamente, la consolidación está reconfigurando dónde se concentra la competencia: los centros respaldados por corporaciones son el segmento de propiedad de más rápido crecimiento en el contexto del informe, y la actividad de las grandes plataformas de sistemas (por ejemplo, la finalización por parte de Ascension de su adquisición de AMSURG en junio de 2026) apunta a una integración continua de activos ambulatorios alineados con médicos, junto con empresas conjuntas que aportan capital hospitalario a líneas de servicio de alta complejidad.
Desarrollos Recientes de la Industria en el Mercado de Centros de Cirugía Ambulatoria
- Julio de 2026: AMSURG anunció la adquisición de cinco centros de endoscopia en Carolina del Norte. Esta operación complementaria aumenta la densidad en un único estado y respalda la estandarización de los procesos de cadena de suministro y ciclo de ingresos en una huella más amplia. Esto refuerza el papel de las adquisiciones complementarias en la construcción de escala regional.
- Junio de 2026: Ascension completó su adquisición de AMSURG, sumando una gran red de centros de cirugía ambulatoria a su huella de sistema. La transacción fortalece el control del sistema de salud sobre el volumen quirúrgico ambulatorio y crea una plataforma más grande para la expansión de especialidades y el poder de negociación con pagadores.
- Abril de 2026: Tenet Healthcare informó que su unidad de negocio USPI adquirió siete centros de cirugía ambulatoria por USD 125 millones durante el primer trimestre de 2026. El gasto refleja el apetito continuo por fusiones y adquisiciones selectivas de ASC y aumenta la presión competitiva sobre los centros independientes en mercados donde los operadores a escala pueden pujar de manera más agresiva por activos y alineación con médicos.


Mercado de Centros de Cirugía Ambulatoria Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado de centros de cirugía ambulatoria se define como los ingresos anuales generados por instalaciones independientes, no hospitalarias, que ofrecen procedimientos quirúrgicos, diagnósticos o preventivos en el mismo día, donde el paciente recibe el alta sin pernoctar.
Exclusiones del alcance: Los departamentos de pacientes ambulatorios de hospitales, los consultorios de procedimientos de base clínica y los ingresos por servicios de tecnología de la información exclusivos de centros de cirugía ambulatoria quedan excluidos de esta estimación del mercado.
Descripción General de la Segmentación
- Por Tipo de Centro
- Centros de Especialidad Única
- Centros de Gastroenterología
- Centros de Oftalmología
- Centros de Ortopedia
- Centros de Manejo del Dolor
- Centros de Cardiología
- Centros de Cirugía Estética
- Otras Especialidades Únicas
- Centros Multiespecialidad
- Centros de Especialidad Única
- Por Modalidad
- Centros de Cirugía Ambulatoria de Base Hospitalaria
- Centros de Cirugía Ambulatoria Independientes
- Por Titularidad
- Propiedad de Médicos
- Propiedad de Hospitales
- Propiedad Corporativa / de Capital Privado
- Empresa Conjunta
- Por Servicios
- Servicios Quirúrgicos
- Servicios de Diagnóstico e Imagen
- Por Especialidad
- Gastroenterología
- Oftalmología
- Ortopedia
- Dolor / Neurología
- Cardiovascular
- Otorrinolaringología
- Urología
- Ginecología
- Cirugía Plástica y Reconstructiva
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de una visión general del entorno de cirugía ambulatoria, para luego centrarse en los centros independientes. Se consultaron fuentes públicas como las publicaciones de datos de los Centros de Servicios de Medicare y Medicaid de los Estados Unidos, las estadísticas de utilización de atención médica de los CDC, las tablas de gasto en salud de la OCDE y los indicadores del sistema de salud de la OMS para anclar los volúmenes de procedimientos y los cambios en el entorno asistencial.
A continuación, se utilizaron materiales de apoyo como informes anuales de empresas y presentaciones para inversores, actualizaciones de pagadores y reguladores, y prensa especializada en salud de reconocido prestigio para rastrear los cambios en el reembolso y la migración del lugar de atención. En paralelo, se utilizó una suscripción de pago a inteligencia financiera y de noticias corporativas para verificar los rangos de ingresos y los patrones de propiedad, y se empleó una base de datos de patentes únicamente como señal orientativa sobre las tendencias de habilitación de procedimientos y dispositivos. Esta lista de fuentes documentales es ilustrativa, y se utilizaron muchas otras referencias públicas para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué impulsa los ingresos de los centros de cirugía ambulatoria en la práctica, especialmente cómo difieren la combinación de casos, la combinación de pagadores y las restricciones de capacidad según el país y el modelo de propiedad. Se consultó a una combinación de operadores, médicos involucrados en la migración de casos ambulatorios y proveedores de servicios de apoyo, y posteriormente se contrastaron los datos entre las Américas, EMEA y APAC para que ninguna región influyera excesivamente en los supuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 12% | APAC: 43% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 28% | EMEA: 32% |
| Actores menores: 16% | Gerentes: 60% | Américas: 25% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente. En primer lugar, se mapeó la migración de procedimientos y la capacidad de prestación ambulatoria por región, y luego se reconstruyó el mercado a través de grupos de ingresos vinculados a la utilización y los precios. En la práctica, se parte de indicadores como los volúmenes de procedimientos en centros de cirugía ambulatoria, el número de instalaciones y el rendimiento de los quirófanos, los ingresos promedio por caso (según la combinación de especialidades) y los cambios en las listas de reembolso que trasladan las cirugías elegibles al entorno ambulatorio.
Esos insumos se convierten luego en un total de mercado mediante una cadena repetible de supuestos, que incluye la distribución de la combinación de casos (especialidad única frente a multiespecialidad), los efectos de la combinación de pagadores sobre los ingresos netos y las tasas de utilización que reflejan las restricciones de personal y programación. Para mantener los totales dentro de parámetros realistas, se realizaron verificaciones ascendentes selectivas utilizando rangos de ingresos a nivel de centro muestreados, se completaron verificaciones de canal sobre las bandas típicas de cargos y reembolsos, y se consolidaron a partir de las huellas de operadores visibles públicamente. Donde la cobertura era incompleta o una geografía carecía de informes consistentes, se ajustaron las brechas.
Para el pronóstico, se recurrió al análisis de escenarios respaldado por líneas de tendencia del crecimiento histórico y opiniones de expertos sobre la expansión del reembolso, la recuperación de procedimientos electivos y las adiciones de capacidad. El caso base se mantuvo conservador en cuanto a la progresión de precios, centrándose en el movimiento esperado del reembolso neto en lugar de los precios de lista, y los supuestos se volvieron a probar para las regiones donde la expansión está impulsada más por la apertura de nuevos centros que por las ganancias en utilización.
Validación de Datos y Ciclo de Actualización
Antes de finalizar las cifras, se triangularon los resultados del modelo con señales independientes como volúmenes de procedimientos, recuentos de instalaciones y tendencias de gasto reportadas que deberían moverse en la misma dirección que los ingresos de los centros de cirugía ambulatoria. Los valores atípicos se revisaron en una etapa separada de verificación de varianza, y cuando una variación no podía explicarse mediante un factor claro (por ejemplo, una actualización del reembolso o una caída puntual en la utilización), el supuesto fue marcado y revisado.
Una segunda revisión por parte de un analista se completa antes de la aprobación final para verificar de extremo a extremo la lógica de cálculo, la consistencia de unidades y las conversiones de divisas. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando se observan cambios importantes en las políticas, modificaciones en las listas de reembolso o expansiones materiales de capacidad. Justo antes de la entrega, se realiza una revisión final para que la perspectiva publicada refleje los datos públicos más recientes disponibles y las validaciones basadas en entrevistas.
Tamaño del Mercado de Centros de Cirugía Ambulatoria de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los centros de cirugía ambulatoria suelen diferir porque las definiciones subyacentes no son las mismas, incluso cuando los títulos parecen similares. La diferencia generalmente proviene de qué tipos de instalaciones se contabilizan, si los ingresos se miden a nivel del centro o en un conjunto más amplio de atención ambulatoria, y cómo se normalizan los precios entre países.
Algunas cifras publicadas agrupan los departamentos de pacientes ambulatorios de hospitales, o se basan en gran medida en una base de ingresos de un solo país y luego la escalan globalmente con amplias razones de gasto en salud. En el modelo de Mordor Intelligence, solo se contabilizan los centros de cirugía ambulatoria independientes y no hospitalarios, y los totales se construyen en torno a indicadores de migración de procedimientos e ingresos por caso ajustados según la combinación de casos, seguidos de verificaciones mediante entrevistas que ponen a prueba los supuestos de utilización y reembolso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 88,17 mil millones de USD (2026) | |
| Base de Datos Sectorial A | 54,30 mil millones de USD (2026) | Utiliza una base de ingresos sectoriales exclusiva de los Estados Unidos, por lo que excluye los centros de cirugía ambulatoria fuera de ese país y no captura las diferencias regionales en la migración de procedimientos y la progresión del reembolso. |
| Inteligencia Sectorial B | 45,60 mil millones de USD (2023) | Centra la estimación en los centros de cirugía ambulatoria certificados por Medicare y los recuentos relacionados, lo que puede subestimar los ingresos totales de los centros de cirugía ambulatoria cuando las instalaciones no certificadas y las combinaciones de pagadores más amplias no están completamente representadas. |
En general, la tabla muestra que las decisiones sobre el alcance explican la mayor parte de la brecha, seguidas de cómo se normalizan los ingresos entre las combinaciones de pagadores y las geografías. Al mantener una definición estricta de las instalaciones y luego verificar los factores clave como la combinación de casos, la utilización y el movimiento del reembolso, el número resultante permanece rastreable hasta los factores determinantes claros y puede replicarse con los mismos insumos a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el rápido crecimiento de los procedimientos cardiovasculares en el mercado de centros de cirugía ambulatoria?
Las intervenciones cardíacas de mayor complejidad fueron incorporadas a la Lista de Procedimientos Cubiertos por CMS para Centros de Cirugía Ambulatoria para 2025, lo que permite a los centros con salas de cateterismo híbridas capturar nuevos volúmenes proyectados para crecer a una CAGR del 9,18% hasta 2031.
¿Cómo se comparan financieramente los centros independientes con los centros de cirugía ambulatoria de base hospitalaria?
Las instalaciones independientes controlaron el 66,10% de los ingresos de 2025 y a menudo se benefician de menores costos generales, mientras que se espera que los sitios de base hospitalaria registren una CAGR del 8,76% a medida que los sistemas reutilizan el espacio ambulatorio no utilizado.
¿Por qué los centros de cirugía ambulatoria multiespecialidad crecen más rápido que los de especialidad única?
Las combinaciones de casos diversificadas amortiguan el riesgo de reembolso y aumentan la densidad de programación, respaldando una CAGR del 8,09% para los centros multiespecialidad frente al crecimiento más lento de la especialidad única.
¿Qué desafíos de dotación de personal impactan más en el crecimiento de los centros de cirugía ambulatoria?
La escasez de enfermeras perioperatorias y de CRNA suprime la utilización de quirófanos y añade presión salarial, con brechas de contratación estimadas que reducirían la CAGR general en 1,4 puntos porcentuales a corto plazo.
¿Se están convirtiendo los servicios de diagnóstico en una fuente de ingresos significativa para los centros de cirugía ambulatoria?
Sí, las líneas de diagnóstico e imagen, actualmente el 23,35% de los ingresos, tienen proyectado crecer un 9,18% anual, lo que permite a los centros ofrecer atención integral y mejorar la eficiencia de la programación.
Última actualización de la página el:



