
Tamanho e Participação do Mercado de Cirurgia Oculoplástica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
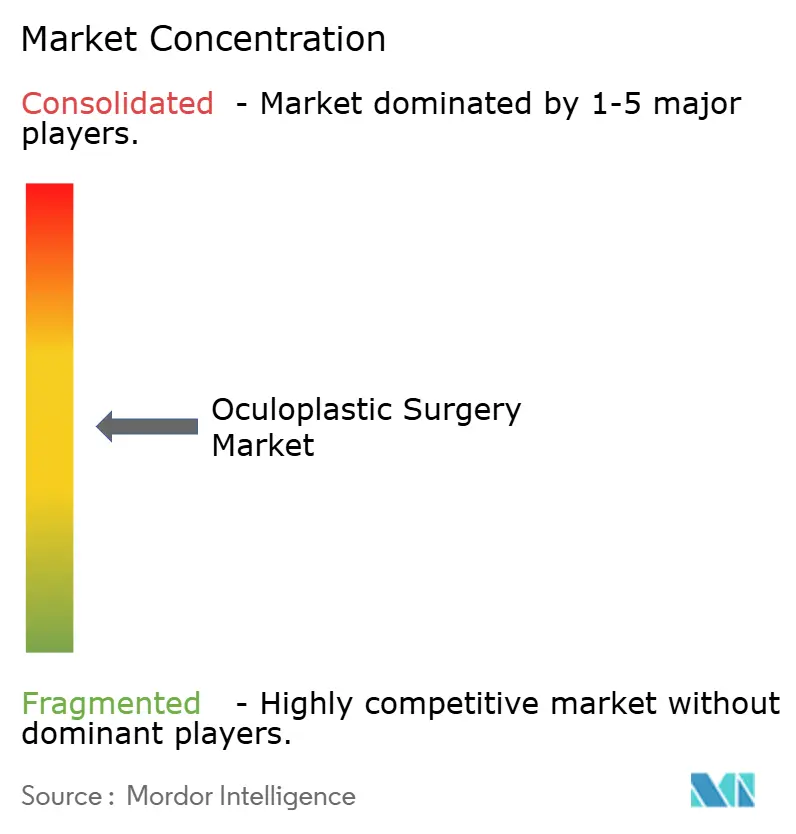
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cirurgia Oculoplástica por Mordor Intelligence
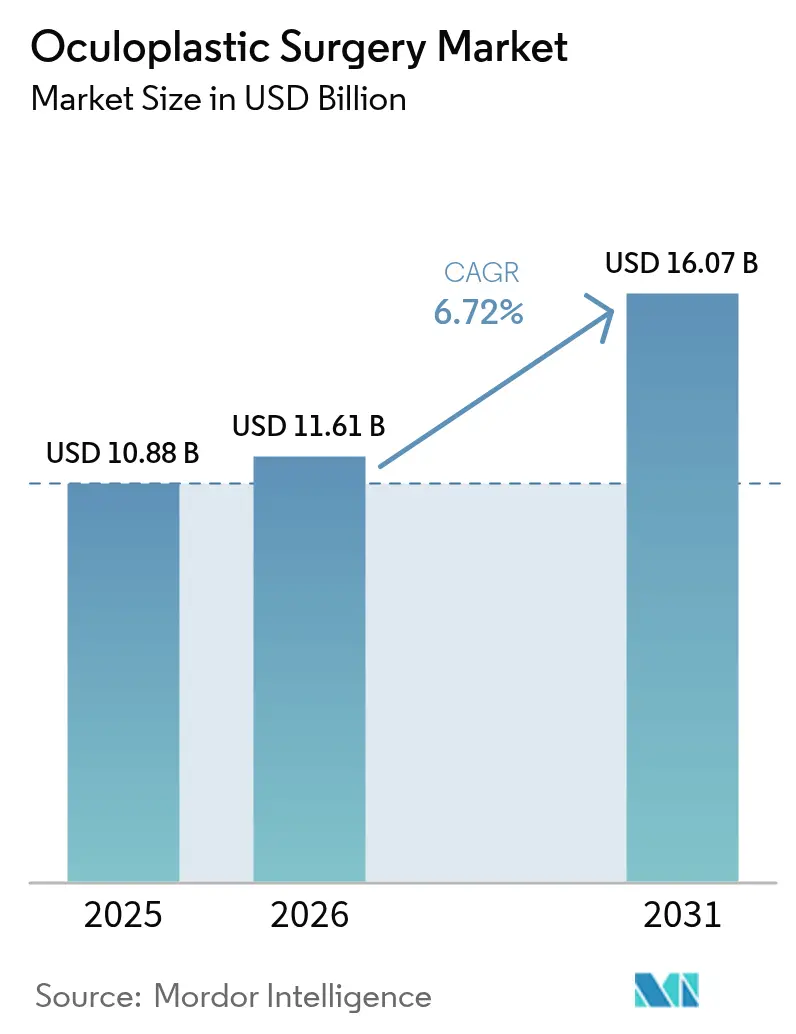
Espera-se que o tamanho do Mercado de Cirurgia Oculoplástica cresça de USD 10,88 bilhões em 2025 para USD 11,61 bilhões em 2026 e está previsto para atingir USD 16,07 bilhões até 2031 a um CAGR de 6,72% no período 2026-2031.
A demanda consistente de populações em envelhecimento, a rápida implantação do planejamento cirúrgico assistido por IA e a contínua preferência dos pacientes por procedimentos que melhoram tanto a função quanto a aparência sustentam essa expansão. A tecnologia reduz os tempos de recuperação ao mesmo tempo que melhora a precisão, o que amplia a aceitação dos pacientes e fortalece os argumentos de reembolso. A consolidação entre fabricantes de dispositivos e prestadores especializados permite que as maiores empresas agrupem implantes, imagens e ferramentas de gestão de consultório, fidelizando cirurgiões e capturando receita recorrente. Por fim, a consciência cosmética impulsionada pelas redes sociais, especialmente em coortes mais jovens, transforma intervenções eletivas em aquisições de estilo de vida que impulsionam os volumes globais de procedimentos.
Principais Conclusões do Relatório
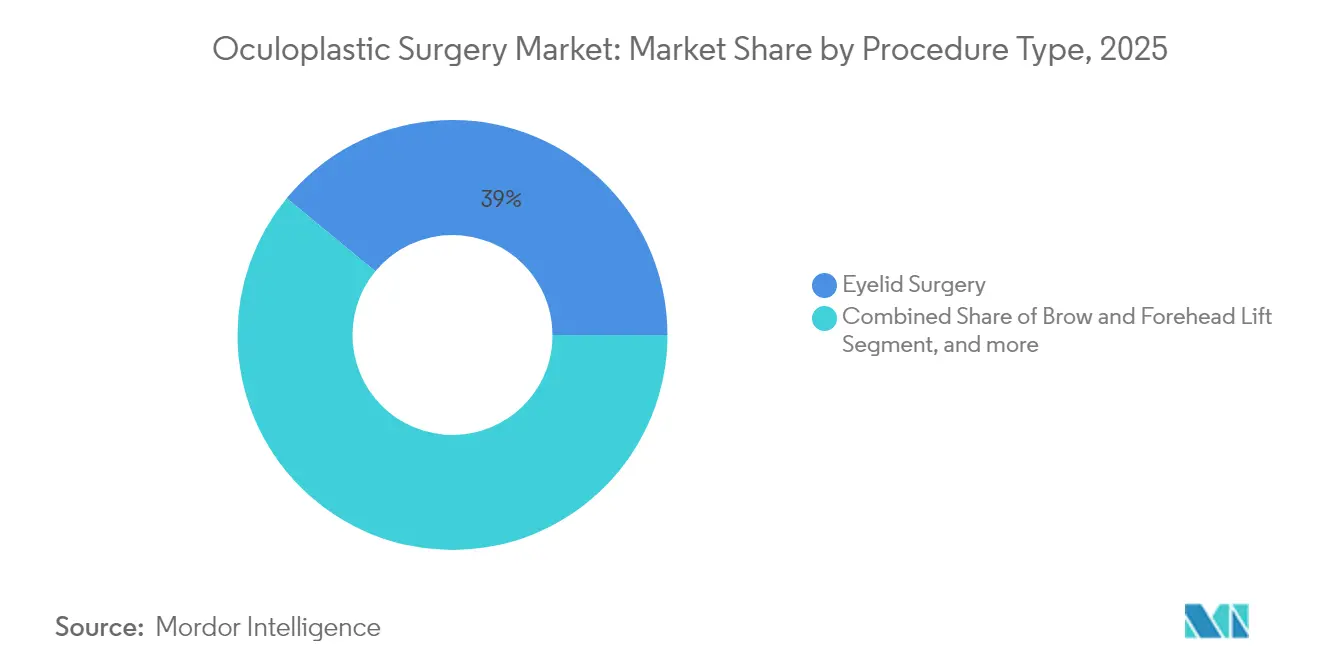
- Por tipo de procedimento, a cirurgia de pálpebra liderou com 39,02% da participação do mercado de cirurgia oculoplástica em 2025, enquanto o lifting de sobrancelha e testa registrou o CAGR mais rápido de 8,64% até 2031.
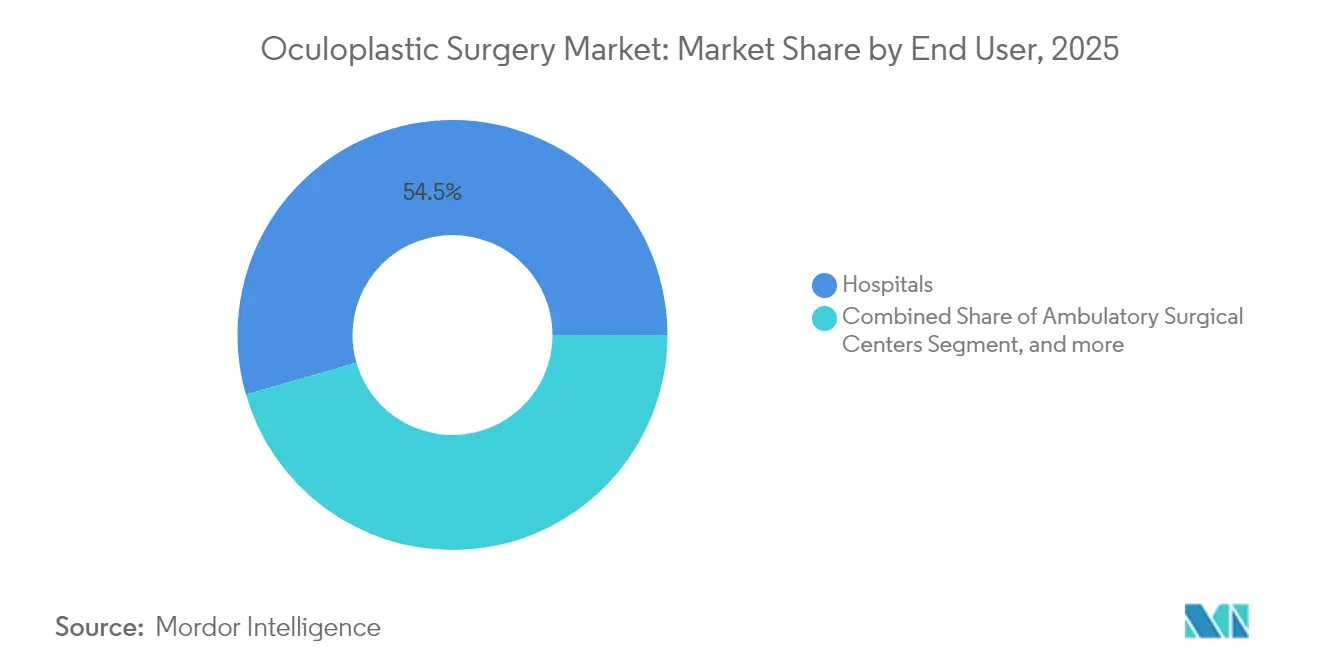
- Por usuário final, os hospitais detinham 54,47% da participação do tamanho do mercado de cirurgia oculoplástica em 2025, enquanto os centros cirúrgicos ambulatoriais devem expandir-se a um CAGR de 9,11% até 2031.
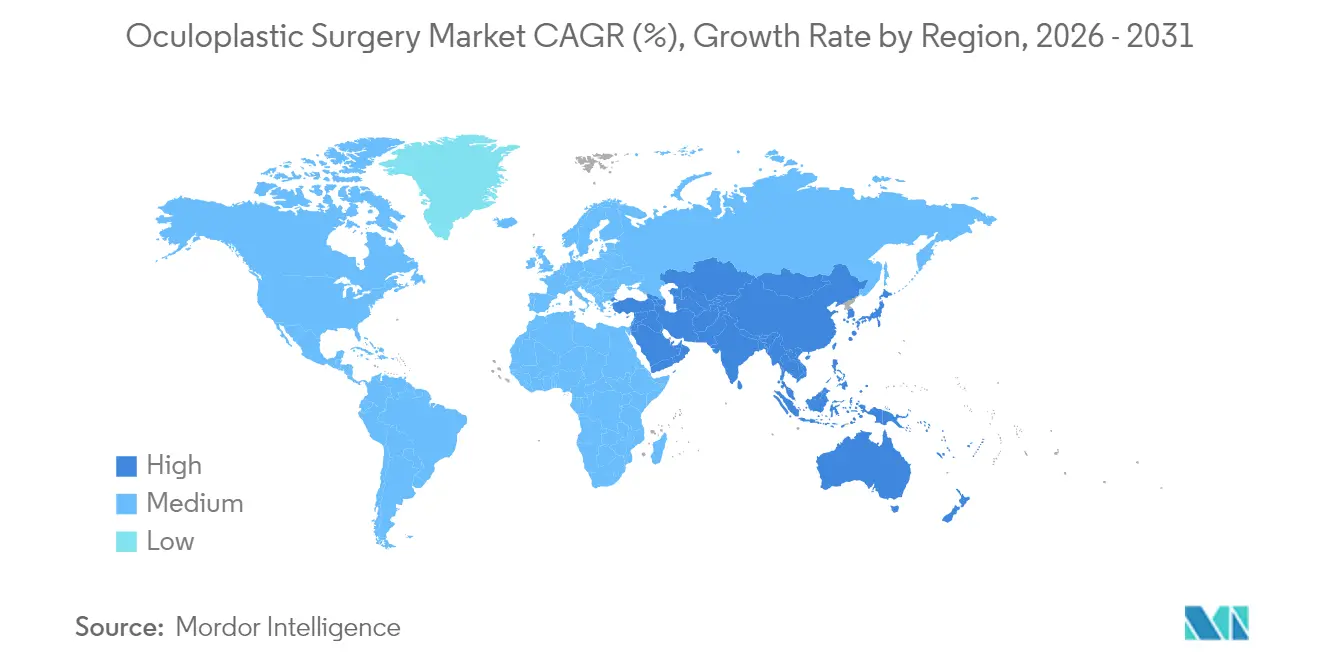
- Por geografia, a América do Norte dominou com 36,25% de participação no mercado de cirurgia oculoplástica em 2025, mas a Ásia-Pacífico avança a um CAGR de 7,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população geriátrica com necessidades palpebrais | +1.8% | América do Norte e Europa dominantes | Longo prazo (≥ 4 anos) |
| Crescente incidência de doença ocular tireoidiana | +1.2% | Maior prevalência em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Adoção de blefaroplastia minimamente invasiva | +1.5% | América do Norte e Europa lideram, Ásia-Pacífico segue | Curto prazo (≤ 2 anos) |
| Planejamento pré-operatório assistido por IA | +0.9% | Uso inicial na América do Norte e Europa, difusão global | Médio prazo (2-4 anos) |
| Adoção de enxerto amniótico humano | +0.7% | Principalmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda cosmética impulsionada pelas redes sociais | +1.4% | Ásia-Pacífico, América Latina, Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Geriátrica com Preocupações Funcionais e Estéticas nas Pálpebras
O aumento de indivíduos com 65 anos ou mais acrescenta milhões de candidatos potenciais para reparo funcional de pálpebras e aprimoramento cosmético. Somente nos Estados Unidos, essa população crescerá de 56,1 milhões em 2020 para 73,1 milhões até 2030, expandindo a base central de pacientes que buscam blefaroplastia para restaurar campos visuais superiores e harmonia facial. Técnicas como o lifting palpebral minimamente invasivo preservam a gordura orbital e minimizam hematomas, alinhando os resultados clínicos com as expectativas de recuperação dos adultos mais velhos. Como o Medicare reembolsa a blefaroplastia funcional quando a perda documentada do campo visual é melhorada, os cirurgiões podem justificar a intervenção apesar da pressão sobre a tabela de honorários. A maior expectativa de vida amplia ainda mais o período durante o qual os pacientes esperam visão clara e aparência renovada, gerando negócios recorrentes para procedimentos de retoque e tratamentos adjuntos. Os consultórios que integram a otimização da superfície ocular pré-cirúrgica e o manejo pós-operatório do olho seco estão mais bem posicionados para capturar esse impulso demográfico.[1]Academia Americana de Oftalmologia, "Técnica de Lifting Palpebral Minimamente Invasivo Demonstra Recuperação Mais Rápida," aao.org
Crescente Incidência de Doença Ocular Tireoidiana e Tumores Orbitais
A doença ocular tireoidiana agora se beneficia de agentes biológicos direcionados que controlam a inflamação, permitindo que a cirurgia seja programada quando o tecido está menos friável e os resultados são mais previsíveis. As descompressões pós-biológico removem 3,5–7,6 mm de proptose com menores taxas de diplopia, reforçando a confiança do cirurgião e aumentando a satisfação do paciente. A doença ocular tireoidiana frequentemente requer trabalho palpebral, de estrabismo e orbital em etapas, o que eleva a receita por caso ao mesmo tempo que cria barreiras de entrada para não especialistas. Os tumores orbitais, embora menos comuns, exigem sistemas de imagem de alta resolução e navegação que grandes empresas de dispositivos agrupam em plataformas integradas. Os centros que podem oferecer consulta endócrina e oculoplástica no mesmo dia capturam encaminhamentos de endocrinologistas comunitários e médicos de atenção primária. As variações regionais na suficiência de iodo moldam o agrupamento de doenças e criam oportunidades para centros de excelência de marca na Europa, no Leste Asiático e em partes dos estados do Golfo.[2]Cirurgia Plástica e Reconstrutiva Oftálmica, "Resultados da Descompressão Orbital Endoscópica," journals.lww.com
Rápida Adoção de Técnicas de Blefaroplastia Minimamente Invasiva e Brow-Pexy
Suturas de PDO farpadas, portas de acesso de 2–3 mm e reposicionamento transconjuntival de gordura permitem que os cirurgiões tratem a dermatocálase funcional e as preocupações cosméticas sem incisões longas. O tempo de recuperação agora é em média de 7 dias em vez de 14, o que elimina o tempo de inatividade profissional que antes desencorajava profissionais mais jovens. Os cursos de treinamento oferecidos pelos fabricantes de dispositivos geram receita, mas, mais importante, constroem fidelidade do cirurgião a plataformas específicas. A maioria dos casos minimamente invasivos migra das salas de cirurgia hospitalares para consultórios credenciados, aumentando o controle do cirurgião sobre o agendamento e a renda auxiliar. As altas taxas de satisfação se traduzem em avaliações positivas online que reduzem os gastos com marketing por lead e ampliam a demanda local. A curva de difusão espelha a adoção do LASIK duas décadas antes, sugerindo que o mercado de cirurgia oculoplástica continuará redistribuindo volume para locais de menor complexidade em ambientes urbanos e suburbanos.
Planejamento Pré-Operatório Assistido por IA Melhorando os Resultados Cirúrgicos
Os modelos de aprendizado de máquina agora mapeiam distâncias perioculares, simulam resultados em múltiplos pontos de incisão e preveem a altura da pálpebra com precisão de 0,5 mm. Essas ferramentas preditivas reduzem o tempo de consulta e apoiam o consentimento informado com renderizações fotográficas que estabelecem expectativas realistas. A inteligência artificial também sinaliza combinações de CPT, reduzindo o subfaturamento e as negações de pagadores que corroem as margens do consultório. Grandes consultórios refinam algoritmos proprietários a cada caso, criando barreiras de dados que desencorajam a comoditização. Os reguladores começaram a emitir orientações sobre o controle de mudanças de algoritmos, portanto, a conformidade antecipada protegerá a vantagem do pioneiro. Pacientes mais jovens solicitam ativamente a visualização por IA durante as consultas, enquadrando a tecnologia como um padrão de cuidado e não como uma novidade.[3]Cirurgia Plástica e Reconstrutiva – Global Open, "Automação de Codificação Baseada em IA na Prática Oculoplástica," journals.lww.com/prsgo
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo do procedimento e reembolso limitado | -1.4% | Agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Escassez de cirurgiões oculoplásticos treinados | -0.8% | África Subsaariana, Sudeste Asiático, América Latina | Longo prazo (≥ 4 anos) |
| Custos de risco de infecção perioperatória | -0.6% | Maior impacto em sistemas de saúde em desenvolvimento | Médio prazo (2-4 anos) |
| Concorrência de alternativas não cirúrgicas | -1.1% | América do Norte e Europa, crescendo na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo do Procedimento e Reembolso Limitado
O corte de 5,4% no fator de conversão do Medicare de 2024 força os consultórios oculoplásticos dos EUA a buscar volume ou a migrar para trabalhos cosméticos pagos em dinheiro. Dinâmicas semelhantes ocorrem na Europa, onde os pagamentos por grupo de diagnóstico ficam aquém da inflação. Os hospitais respondem transferindo casos de menor risco para centros ambulatoriais, retendo assim os cirurgiões enquanto reduzem os custos de internação. Na Ásia-Pacífico e na América Latina, a cobertura parcial de seguros deixa muitos pacientes com autofinanciamento, o que suprime a adoção de reconstruções em múltiplas etapas. As disparidades de preços alimentaram um circuito de turismo médico que encaminha pacientes sensíveis ao custo para centros na Turquia, Tailândia e Colômbia. Plataformas digitais que cotam pacotes cirúrgicos completos estão alterando os limites competitivos ao deslocar a demanda entre fronteiras.
Escassez de Cirurgiões Oculoplásticos com Formação em Fellowship em Regiões de Baixa Renda
A oftalmologia global enfrenta um déficit projetado de 30% de clínicos até 2035, com a escassez sentida de forma mais aguda em províncias rurais e países de baixa renda. As vagas de fellowship permanecem limitadas, e as taxas de correspondência ficam abaixo de 55%, restringindo a produção de graduados. O vácuo convida à transferência de tarefas para oftalmologistas gerais, embora casos complexos de órbita permaneçam além de seu escopo. A telementoria e o diagnóstico por IA ampliam o alcance dos especialistas, mas as lacunas de responsabilidade legal e de largura de banda retardam a adoção. Organizações não governamentais internacionais financiam centros de treinamento regionais, mas a retenção é difícil quando os graduados migram para a prática privada urbana. As soluções escaláveis podem depender de fellowships modulares que combinem simuladores de realidade virtual com intensivos presenciais breves.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Procedimento:
Dominância da Pálpebra e Aceleração da SobrancelhaA Cirurgia de Pálpebra representou 39,02% do tamanho do mercado de cirurgia oculoplástica em 2025, confirmando a dominância de longa data que combina necessidade funcional com demanda cosmética. A blefaroplastia da pálpebra superior permanece coberta por muitos pagadores quando os testes de campo visual comprovam obstrução, o que preserva um fluxo de reembolso confiável. Os cirurgiões refinaram o posicionamento das incisões abaixo das dobras naturais, enquanto as filosofias de preservação de gordura limitam o afundamento que antes comprometia a estética. Concomitantemente, a crescente adoção do tensionamento cutâneo a laser melhora os resultados sem incisões adicionais.
A categoria de lifting de sobrancelha e testa está se expandindo a um CAGR de 8,64% até 2031, tornando-a o segmento mais rápido dentro do mercado de cirurgia oculoplástica. As plataformas endoscópicas agora permitem incisões de 1 cm na linha do cabelo que ancoram a sobrancelha em parafusos absorvíveis, reduzindo a convalescença para menos de 10 dias. Pacientes mais jovens buscam elevação sutil da sobrancelha combinada com manutenção com toxina, construindo um pipeline para eventual conversão cirúrgica. Oportunidades de venda cruzada surgem quando os cirurgiões coordenam o trabalho de pálpebra superior e sobrancelha em uma única sessão, otimizando o tempo de sala cirúrgica e melhorando a receita por caso. Essas dinâmicas mantêm a dominância da pálpebra, mas posicionam os procedimentos de sobrancelha para capturar uma parcela de crescimento desproporcional.


Por Usuário Final:
Fortaleza Hospitalar Encontra o Impulso dos Centros Cirúrgicos AmbulatoriaisOs hospitais detinham 54,47% do tamanho do mercado de cirurgia oculoplástica em 2025 porque gerenciam casos de alta complexidade, como descompressão orbital, que necessitam de monitoramento intensivo. Os recursos integrados de imagem, patologia e cuidados intensivos permanecem persuasivos para casos complexos, mesmo com o aumento do escrutínio de custos. Os centros acadêmicos também sustentam a demanda ao conduzir programas de fellowship que canalizam estagiários por listas cirúrgicas, garantindo fluxo de procedimentos e utilização de dispositivos.
Os Centros Cirúrgicos Ambulatoriais crescerão a um CAGR de 9,11% até 2031 e estão remodelando o mercado de cirurgia oculoplástica com agendamento ágil e menor custo operacional. A migração de procedimentos se acelera à medida que as seguradoras aprovam diferenciais de local de serviço que compartilham economias com os pacientes. Os cirurgiões ganham autonomia sobre a seleção de pessoal e os protocolos pós-operatórios, enquanto o preço agrupado de implantes eleva ainda mais as margens. Clínicas oftalmológicas especializadas e consultórios próprios fazem a ponte entre a capacidade hospitalar e a eficiência dos centros cirúrgicos ambulatoriais, oferecendo anestesia avançada e ambientes estéreis sem a burocracia de grandes sistemas. O mapa competitivo dependerá de qual ambiente pode validar a equivalência de segurança enquanto mantém a vantagem de preço.
Análise Geográfica
Mercado de Cirurgia Oculoplástica da América do Norte
A América do Norte detém 36,25% da participação no mercado de cirurgia oculoplástica em 2025 e continua a se beneficiar de sólidos programas de fellowship, alta conscientização e redes de pagadores sofisticadas. Os cortes no fator de conversão em 2024 incentivam os consultórios a incluir procedimentos cosméticos de pálpebras e elevação de sobrancelhas com pagamento direto, suavizando a volatilidade da receita. As salas de cirurgia ambulatorial, que representaram 2,2% dos procedimentos no primeiro trimestre de 2023, proporcionam aos cirurgiões taxas de instalação antes capturadas pelos hospitais, reforçando a liderança regional. Consolidadores apoiados por capital privado expandem redes multiestaduais que negociam contratos de fornecimento em escala e investem em imagens de inteligência artificial para atrair encaminhamentos.
Mercado de Cirurgia Oculoplástica da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR regional mais elevado, de 7,55% até 2031, à medida que as classes médias em expansão priorizam a aparência em contextos profissionais e sociais. Os sistemas de saúde universal apoiados pelo governo na Coreia do Sul e no Japão reembolsam a blefaroplastia funcional, enquanto o pagamento privado cobre os complementos cosméticos. Líderes do setor de dispositivos, como a Alcon, destinaram 828 milhões de USD em pesquisa e desenvolvimento em 2023 para produtos de lentes e imagens adaptados à anatomia asiática, sinalizando um compromisso de longo prazo. Enquanto isso, a Administração Nacional de Produtos Médicos da China intensifica os prazos de aprovação de dispositivos, garantindo qualidade, mas prolongando os ciclos de planejamento para entrada no mercado.
Mercado de Cirurgia Oculoplástica da EMEA e da América do Sul
A Europa mantém crescimento moderado com base na cobertura universal e em uma sólida governança clínica. O envelhecimento demográfico impulsiona a demanda por procedimentos funcionais de pálpebras e elevação de sobrancelhas, embora as medidas de austeridade limitem o crescimento dos reembolsos. Técnicas inovadoras, como o reparo anterior de ptose, continuam sendo preferidas por 66% dos cirurgiões pesquisados no Reino Unido. O Oriente Médio e África e a América do Sul ficam atrás em participação de mercado, mas apresentam focos de adoção acelerada. Os cirurgiões brasileiros são pioneiros na tomografia de coerência óptica integrada ao microscópio, que melhora a visualização macular e demonstra a capacidade da região de avançar com ferramentas de ponta.

Cenário Competitivo
O mercado de cirurgia oculoplástica apresenta fragmentação moderada, com multinacionais globais de dispositivos, empresas farmacêuticas especializadas e startups ágeis competindo pela fidelidade dos cirurgiões. Alcon, Johnson & Johnson Vision e Carl Zeiss Meditec usam portfólios amplos e equipes de vendas globais para influenciar a técnica do procedimento e a escolha do produto. A aquisição da LENSAR por USD 430 milhões pela Alcon e a participação majoritária na Aurion Biotech ilustram uma estratégia de integrar lasers de femtossegundo e terapia celular regenerativa em um único ecossistema, aumentando os custos de troca para os cirurgiões.
A liderança tecnológica permanece o principal campo de batalha. A Carl Zeiss Meditec elevou a receita do primeiro semestre do ano fiscal em 10,9% para EUR 1.050,5 milhões após adquirir o Dutch Ophthalmic Research Center, o que ampliou a linha de produtos refrativos e de retina. A aquisição da Asensus Surgical pela KARL STORZ adiciona o sistema LUNA com inteligência aumentada intraoperatória, sinalizando um avanço na robótica que promete dissecção sem tremores e precisão submilimétrica. As startups focadas em planejamento pré-operatório assistido por IA ou implantes biorreabsorvíveis atraem financiamento de capital de risco, mas frequentemente fazem parceria com players maiores para obter força de distribuição.
A conformidade regulatória é um diferenciador potente. Uma carta de advertência da FDA à Integra LifeSciences por falhas no sistema de qualidade interrompeu as remessas de implantes e abriu portas para concorrentes que podiam certificar fornecimento ininterrupto. Os prestadores exigem cada vez mais dados de vigilância pós-comercialização, pressionando os fornecedores a financiar registros de longo prazo. Nas economias emergentes, o primeiro fornecedor a navegar pelos marcos regulatórios locais e organizar o treinamento de cirurgiões frequentemente captura participação consolidada. A intensa atividade de fusões e aquisições provavelmente continuará à medida que os compradores estratégicos preenchem lacunas de produtos e as startups monetizam inovações.
Líderes do Setor de Cirurgia Oculoplástica
TEKNO-MEDICAL Optik-Chirurgie GmbH
B. Braun Melsungen AG
Katena (Blink Medical Ltd.)
Karl Storz SE & Co. KG
Integra LifeSciences Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cirurgia Oculoplástica
- Tekno-Medical Optik-Chirurgie
- Zimmer Biomet
- Integra LifeSciences
- B. Braun
- Katena Products
- Karl Storz
- Bolton Surgical
- Alcon
- Johnson & Johnson
- Carl Zeiss
- Allergan Aesthetics
- Bausch Health
- Glaukos
- EssilorLuxottica
- Stryker
- Medtronic
- Smiths Group
- AmbioDisk LLC

Oportunidades de mercado e perspectivas futuras
O espaço em branco na cirurgia oculoplástica está se desenvolvendo em torno de tecnologias baseadas em consultório e adjuvantes que reduzem a carga cirúrgica, ao mesmo tempo em que gerenciam a flacidez palpebral e as comorbidades da superfície ocular que complicam os procedimentos periorbitais. Uma abertura de curto prazo é a convergência do manejo do olho seco com intervenções nas pálpebras, apoiada por marcos de autorização de dispositivos, como a Lumenis recebendo autorização da Health Canada em maio de 2026 para o OptiLIFT (Estimulação Muscular Dinâmica) para tratar o olho seco evaporativo e a flacidez da pálpebra inferior. Essa configuração oferece às clínicas oftalmológicas especializadas e aos ASCs uma maneira mais simples de combinar a otimização perioperatória da superfície ocular com fluxos de trabalho funcionais e estéticos das pálpebras, expandindo a receita além da sala de cirurgia.
Uma segunda oportunidade está nos adjuvantes regenerativos e biológicos destinados a reduzir as taxas de revisão e apoiar a cicatrização tecidual, em consonância com o escopo do relatório, que inclui implantes e equipamentos vendidos em conjunto com procedimentos. A Cellution Biologics entrou no mercado ocular em abril de 2026 com o OptiCover, um enxerto amniótico liofilizado e estável em temperatura ambiente, posicionado para proteção da superfície ocular, reforçando a adoção contínua de soluções de enxerto amniótico mencionadas na prática clínica. Separadamente, a adoção mais ampla do planejamento pré-operatório assistido por IA parece ser menos limitada pelo desempenho do modelo e mais pela padronização, critérios de validação e estruturas de responsabilidade discutidas na literatura revisada por pares e por órgãos profissionais; fornecedores e redes de prestadores que operacionalizam a governança (controle de mudanças, documentação e integração de fluxo de trabalho) podem se diferenciar por meio de resultados previsíveis, consultas mais rápidas e caminhos de codificação e pré-autorização mais eficientes.
Recent Industry Developments in Mercado de Cirurgia Oculoplástica
- Junho de 2026: A Medtronic e a KARL STORZ anunciaram uma colaboração estratégica nos Estados Unidos para expandir o acesso a soluções cirúrgicas integradas de ORL, combinando as tecnologias da Medtronic com a instrumentação de visualização e endoscopia da KARL STORZ. A colaboração reforça a mudança mais ampla em direção a soluções cirúrgicas integradas que podem ser aproveitadas em especialidades cirúrgicas adjacentes que compartilham requisitos de endoscopia e visualização, incluindo fluxos de trabalho periorbitais e orbitais.
- Março de 2025: A Alcon anunciou um acordo para adquirir a LENSAR, Inc. por aproximadamente 356 milhões de dólares americanos, adicionando o Sistema de Tratamento a Laser Robótico de Catarata ALLY e o software Streamline ao seu portfólio cirúrgico. Isso consolida equipamentos de capital de alto valor e software em plataformas oftálmicas maiores, moldando o comportamento de compra em hospitais e ASCs que frequentemente coinvestem em capacidades de procedimentos de segmento anterior e periorbitais.
- Abril de 2024: A Integra LifeSciences concluiu a aquisição da Acclarent, Inc., expandindo sua presença em intervenções cirúrgicas de ORL. A aquisição apoia estratégias mais amplas de agrupamento de portfólio entre fornecedores de dispositivos cirúrgicos, o que pode afetar as decisões de compra de instrumentos e implantes adjacentes à oculoplástica por meio de contratação e alcance de distribuição consolidados.


Mercado de Cirurgia Oculoplástica Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor dos cuidados cirúrgicos oculoplásticos prestados nas pálpebras, órbita e sistema lacrimal, incluindo ferramentas de procedimento, implantes e equipamentos relacionados usados em hospitais, centros cirúrgicos ambulatoriais e clínicas especializadas.
Exclusões de escopo: Injetáveis não cirúrgicos independentes que não são administrados como parte de um episódio cirúrgico oculoplástico estão excluídos.
Visão geral da segmentação
- Por Tipo de Procedimento
- Cirurgia de Pálpebra
- Lifting de Sobrancelha e Testa
- Oculoplástica Adjacente ao Lifting Facial
- Descompressão Lacrimal e Orbital
- Oculoplástica Pediátrica
- Outros Tipos de Procedimento
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Oftalmológicas Especializadas
- Centros de Cirurgia Estética
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com sinais de saúde pública e utilização que podem ser verificados ano a ano. Normalmente nos baseamos em fontes como a Organização Mundial da Saúde e os Centros de Controle e Prevenção de Doenças dos EUA, além do Banco Mundial para indicadores populacionais e de envelhecimento, e contribuições de ministérios nacionais de saúde para contextualizar o acesso e a capacidade de cuidados.
Para manter realistas as premissas de procedimentos e ambientes de cuidado, extraímos contribuições adicionais de periódicos revisados por pares de oftalmologia e cirurgia plástica, referências de reembolso e codificação, e bancos de dados regulatórios de dispositivos médicos (para autorizações de produtos). Também usamos publicações de sociedades profissionais sobre distúrbios das pálpebras e lacrimais para confirmar terminologia e agrupamentos de condições. Registros de empresas, apresentações a investidores e imprensa confiável são analisados para entender a expansão de capacidade, lançamentos de produtos e foco geográfico, com uso seletivo de assinaturas pagas para dados financeiros de empresas, buscas de patentes e verificações de importação e exportação em nível de envio. Essas fontes são ilustrativas, e muitas outras referências públicas também foram usadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário é usado para confirmar o que realmente é contabilizado no mercado e o que não é, especialmente quando os procedimentos se sobrepõem à estética facial mais amplamente. Conversamos com clínicos, administradores de hospitais e ASCs, distribuidores e especialistas em produtos nas principais regiões, e então usamos essas informações para testar volumes, combinações típicas de procedimentos e faixas de preços antes de fixar as premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 16% | APAC: 41% |
| Nível médio: 42% | Líderes funcionais/de unidade: 39% | EMEA: 35% |
| Empresas menores: 19% | Gerentes: 45% | Américas: 24% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de um conjunto de demanda de cima para baixo, no qual a incidência de procedimentos e as coortes tratáveis são construídas usando tendências de envelhecimento populacional, prevalência de condições diagnosticadas nas pálpebras e sistema lacrimal, e adoção em nível de ambiente em hospitais e ASCs. Esses totais são então traduzidos em valor usando divisões típicas de combinação de procedimentos (por exemplo, cirurgia palpebral versus trabalho lacrimal e orbital) e preços mesclados que refletem anestesia, taxas de instalação e uso de dispositivos.
Para reduzir o risco de um resultado puramente teórico, também realizamos verificações seletivas de baixo para cima, como amostragem de preços médios de venda de instrumentos e implantes-chave, feedback do canal de distribuidores sobre movimentação de unidades e verificações de sanidade sobre a produtividade de cirurgiões por ambiente. Quando os dados são escassos para países menores, as lacunas são tratadas usando mercados comparáveis como referência, seguidas de ajustes para níveis de renda, disponibilidade de especialistas e intensidade de reembolso.
Para a previsão, usamos análise de cenários com uma visão multivariada, já que a demanda é influenciada por mais de um fator. As entradas que acompanhamos incluem a parcela da população com 60 anos ou mais, a disposição para procedimentos eletivos, a migração para cirurgia ambulatorial, aprovações regulatórias para dispositivos de suporte e a pressão de preços decorrente de mudanças no mix de pagadores. A curva resultante é então revisada com especialistas para que não exageremos os saltos de adoção de curto prazo.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações cruzadas para que uma única entrada ruidosa não determine o resultado. Os resultados do modelo são comparados com sinais independentes, como participações no mix de procedimentos, divisões de usuários finais e padrões de crescimento em nível regional, e qualquer grande variância é revisada antes da aprovação final.
Uma segunda revisão por analista é concluída para cálculos, premissas e movimentos ano a ano, e os respondentes são recontatados quando um número se move além de uma faixa razoável ou quando as definições parecem ser interpretadas de forma diferente. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, com uma revisão final antes da entrega para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de cirurgia oculoplástica da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para cirurgia oculoplástica nem sempre coincidem, mesmo quando parecem cobrir os mesmos procedimentos. As diferenças geralmente vêm do que é contabilizado dentro da cesta de tratamento, do ano usado como ponto de referência e de como o preço e o mix de procedimentos são incorporados ao modelo.
As participações no mix de procedimentos, as divisões por ambiente (hospital versus ASC) e os padrões de crescimento regional são as verificações de evidência que mantêm a Mordor Intelligence restrita apenas à oculoplástica cirúrgica. É também por isso que estimativas que incorporam injetáveis ao rejuvenescimento facial podem resultar em valores mais baixos ou mais altos, dependendo do que é incluído. Outro fator é o momento de referência, já que alguns editores usam 2024 ou 2025 como ponto de partida e depois aplicam uma única CAGR, mesmo que a intensidade de reembolso e a demanda eletiva possam variar de forma desigual entre as regiões.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,88 bilhões de dólares americanos (2025) | |
| Editora do Setor A | 9,86 bilhões de dólares americanos (2024) | Usa um ano de referência anterior e um limite de receita diferente, mais orientado a produtos, o que pode subestimar o valor de serviços vinculados a procedimentos e deslocar o mix entre ambientes de cuidado. |
| Editora do Setor B | 9,80 bilhões de dólares americanos (2025) | Inclui itens adjacentes de rejuvenescimento facial, como injetáveis, dentro da categoria oculoplástica, e a inclusão mais ampla pode alterar o total dependendo de como os volumes e preços não cirúrgicos são tratados. |
Em conjunto, a variação nos números é explicada principalmente por limites de escopo e alinhamento de ano, e não por uma única questão aritmética. Quando os procedimentos, ambientes e a lógica de precificação contabilizados são declarados claramente e depois testados em relação a sinais externos, o número final se torna mais fácil de rastrear e repetir em futuros ciclos de atualização, o que é o nosso objetivo neste estudo.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de cirurgia oculoplástica até 2031?
Espera-se que o tamanho do mercado de cirurgia oculoplástica atinja USD 16,07 bilhões até 2031, sustentado por um CAGR de 6,72%.
Qual procedimento domina atualmente o mercado?
A Cirurgia de Pálpebra lidera, representando 39,02% da participação do mercado de cirurgia oculoplástica em 2025.
Por que os centros cirúrgicos ambulatoriais estão crescendo mais rapidamente do que os hospitais?
Os centros cirúrgicos ambulatoriais oferecem custos mais baixos, menores atrasos no agendamento e controle médico, e estão previstos para expandir a um CAGR de 9,11% até 2031.
Qual região geográfica está crescendo mais rapidamente?
A Ásia-Pacífico está prevista para crescer a um CAGR de 7,55% devido ao aumento dos gastos da classe média e à demanda estética impulsionada pelas redes sociais.
Como a inteligência artificial está mudando a prática oculoplástica?
A IA agora simula resultados cirúrgicos, otimiza o planejamento de incisões e automatiza o faturamento, o que reduz as taxas de revisão e aumenta as margens do consultório.
Quais são as principais restrições ao crescimento do mercado?
Os altos custos dos procedimentos com reembolso limitado e a escassez de cirurgiões com formação em fellowship em regiões de baixa renda retardam a expansão geral.
Página atualizada pela última vez em:



