
Nordamerika Synthesegas-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 32.67 Millionen metrische Normkubikmeter pro Stunde |
| Marktvolumen (2026) | 35.48 Millionen metrische Normkubikmeter pro Stunde |
| Marktvolumen (2031) | 54.71 Millionen metrische Normkubikmeter pro Stunde |
| Wachstumsrate (2026 - 2031) | 9.05 % |
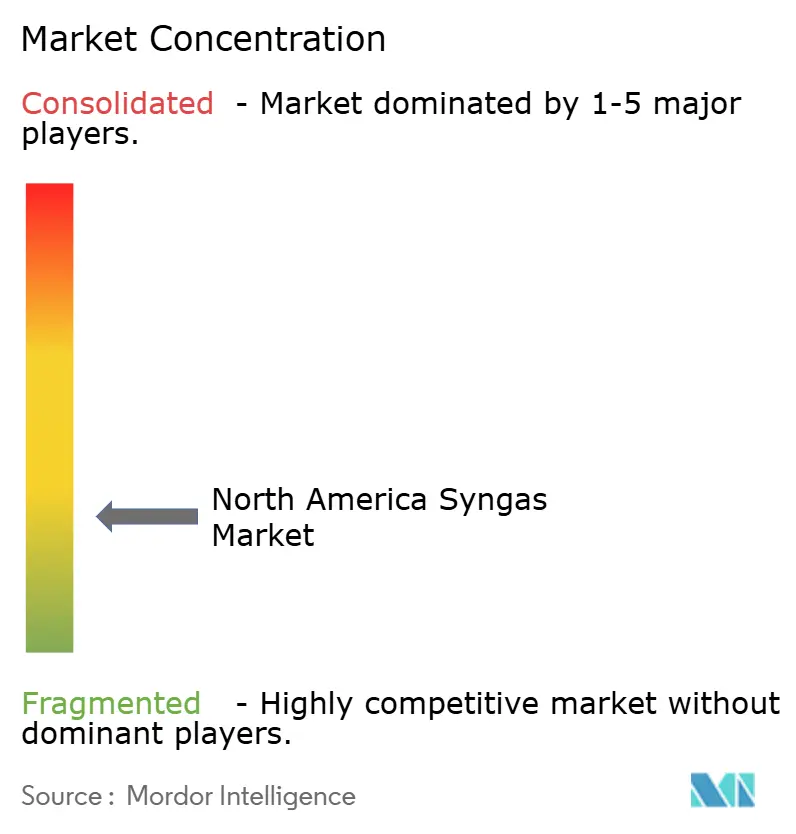
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Synthesegas-Marktanalyse von Mordor Intelligence
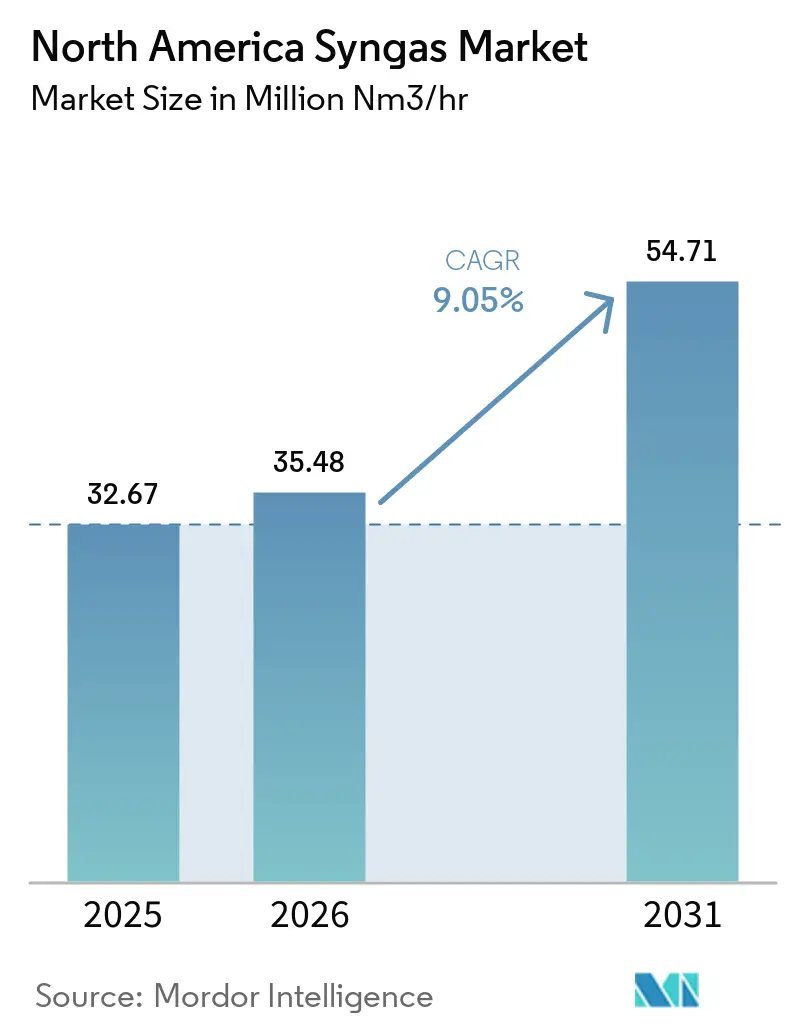
Die Größe des Nordamerika Synthesegas-Marktes soll von 32,67 Millionen metrischen Normal-Kubikmetern pro Stunde (mm nm³/h) im Jahr 2025 auf 35,48 Millionen metrische Normal-Kubikmeter pro Stunde (mm nm³/h) im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 54,71 Millionen metrische Normal-Kubikmeter pro Stunde (mm nm³/h) bei einem CAGR von 9,05 % über 2026–2031 erreichen. Der nordamerikanische Synthesegas-Markt verfügt über Kapazitäten zur Dampf-Methan-Reformierung und Vergasung, die entlang der US-amerikanischen Golfküste konzentriert sind. Kostengünstiges Schiefergas, etablierte Industriegaspipelines und große petrochemische Standorte unterstützen den Betrieb der Produzenten. Das USD 7 Milliarden schwere Programm „Regional Clean Hydrogen Hubs” des US-amerikanischen Energieministeriums stellt Kapital für die Wasserstoffinfrastruktur bereit und unterstützt die Nachfrage nach synthesegas-basiertem Wasserstoff. Die Projektökonomie hängt von der Sicherung von Abnahmeverträgen, der Umsetzung von Kohlenstoffmanagementlösungen und dem Zugang zu bestehender Industrieinfrastruktur ab. Diese Bedingungen unterstützen Entwicklungen, die bewährte Technologien einsetzen und mit etablierten Kunden zusammenarbeiten.
Wichtigste Erkenntnisse des Berichts
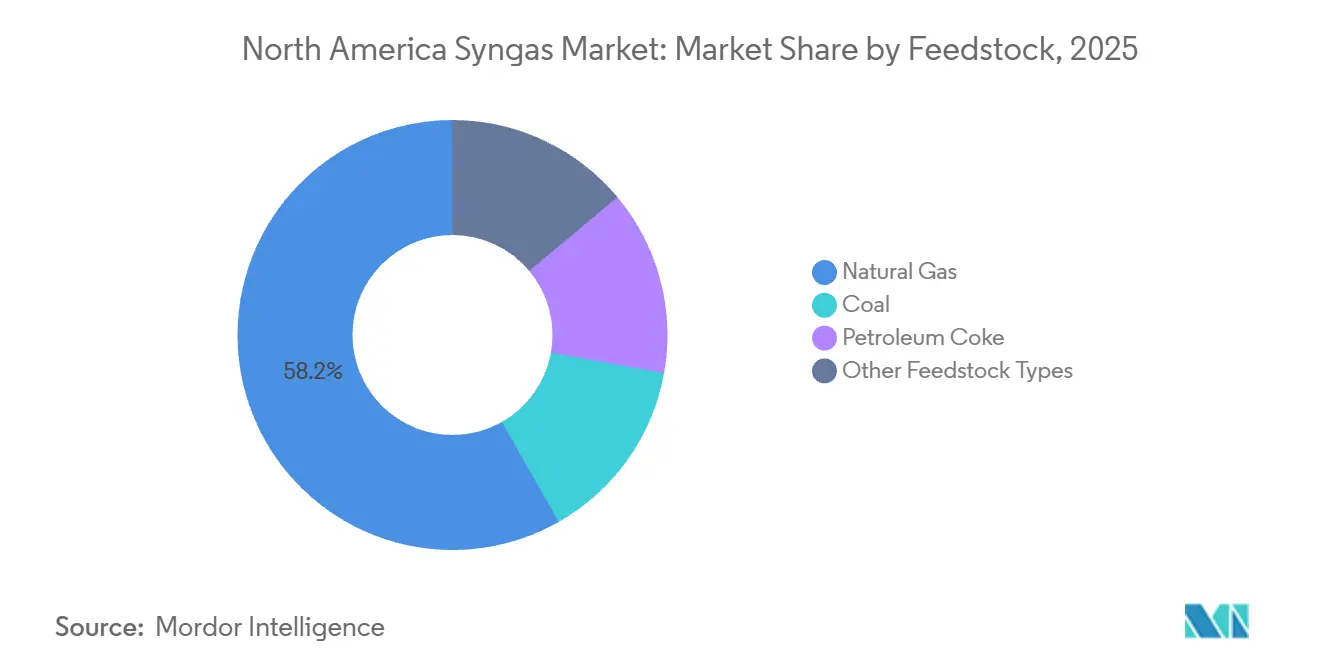
- Nach Rohstoff entfiel Erdgas im Jahr 2025 auf 58,23 % des Marktanteils am nordamerikanischen Synthesegas-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 10,12 % wachsen.
- Nach Technologie entfiel die Vergasung im Jahr 2025 auf 38,17 % der Marktgröße des nordamerikanischen Synthesegas-Marktes und wird voraussichtlich bis 2031 mit einer CAGR von 9,83 % expandieren.
- Nach Vergasertyp führten Wirbelschichtvergaser im Jahr 2025 mit einem Marktanteil von 41,54 %, während Flugstromvergaser voraussichtlich bis 2031 die höchste CAGR von 10,47 % verzeichnen werden.
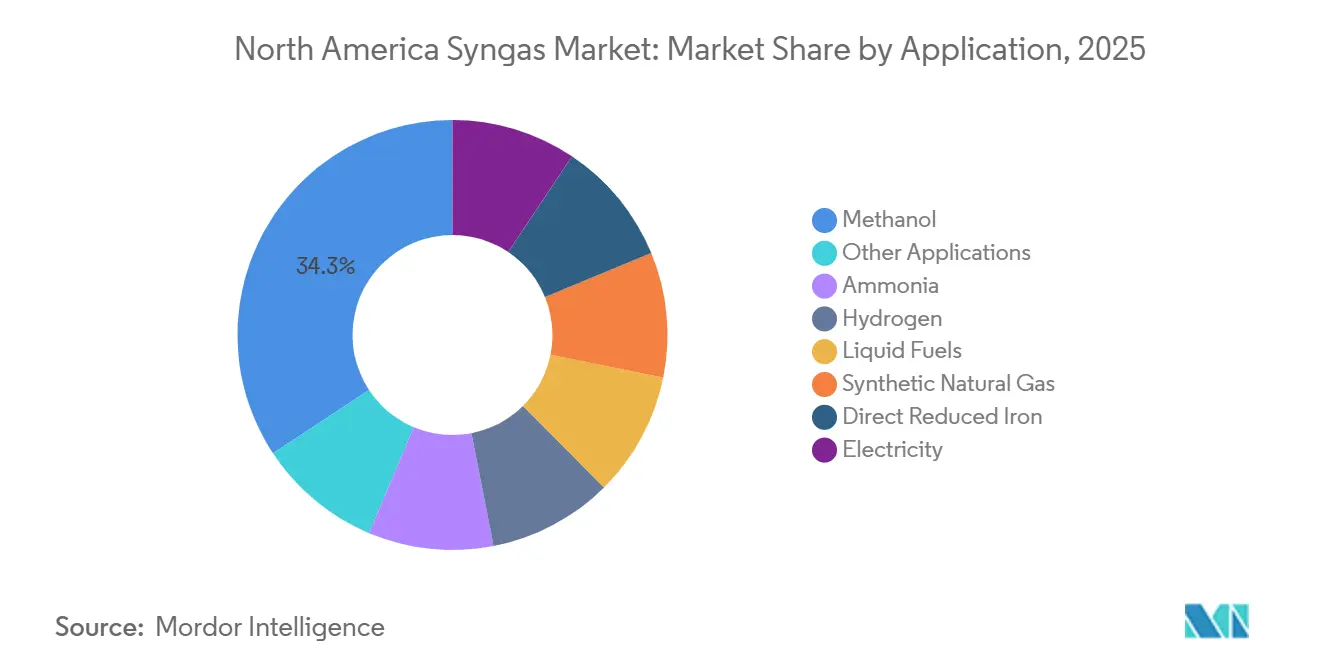
- Nach Anwendung erfasste Methanol im Jahr 2025 einen Marktanteil von 34,26 %, während Wasserstoff voraussichtlich bis 2031 mit einer CAGR von 11,21 % voranschreiten wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 72,69 % der regionalen Nachfrage und werden voraussichtlich bis 2031 die höchste CAGR von 10,43 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Investitionen in saubere Wasserstoff-Hubs | +2.6% | US-Golfküste, Appalachen-Becken, Pazifischer Nordwesten | Mittelfristig (2–4 Jahre) |
| Steigende Methanol- und Ammoniaknachweis | +2.1% | US-Golfküste, kanadische Prärien | Mittelfristig (2–4 Jahre) |
| Rohstoffflexibilität und Erdgasverfügbarkeit | +1.8% | US-Permian, Marcellus, Haynesville, Westkanadisches Sedimentbecken | Kurzfristig (≤ 2 Jahre) |
| Reformierungs- und Vergasungsprojekte mit Carbon-Capture-Bereitschaft | +1.5% | US-Golfküste, Alberta | Langfristig (≥ 4 Jahre) |
| Wiederverwendung bestehender Synthesegas-Infrastruktur an der Golfküste | +0.9% | Industriekorridor Texas und Louisiana | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Investitionen in saubere Wasserstoff-Hubs
Das USD 7 Milliarden schwere H2Hubs-Programm des US-amerikanischen Energieministeriums unterstützt den nordamerikanischen Synthesegas-Markt, indem es Produzenten, Käufer und Infrastrukturanbieter durch regionale Netzwerke miteinander verbindet. Gemeinsame Infrastruktur und koordinierte Abnahmeverträge können die Finanzierungsbedingungen für angrenzende Dampf-Methan-Reformierungs- und Vergasungsanlagen verbessern. Die Korridore an der Golfküste und im mittleren Atlantik sind mit Wasserstoff-, Methanol- und Ammoniak-Wertschöpfungsketten verknüpft, die Synthesegas nutzen. Der Appalachen-Hub erhält im Jahr 2026 weiterhin Bundesunterstützung, obwohl einzelne Projekte Terminänderungen erfahren haben. Die Hub-Beteiligung kann privates Kapital anziehen, indem sie Zugang zu Kunden, Transportinfrastruktur und Projektpartnern bietet. Die Chance ist dort am relevantesten, wo Entwickler die Hub-bezogene Nachfrage mit bestehender Erdgas- und Kohlendioxidinfrastruktur kombinieren können.
Steigende Methanol- und Ammoniaknachweis
Methanol und Ammoniak sind wichtige Endanwendungen von Synthesegas im nordamerikanischen Synthesegas-Markt, und beide Produkte sind mit der maritimen Kraftstoff- und Exportnachfrage verknüpft. Johnson Matthey berichtete, dass die globale Methanolnachfrage voraussichtlich um fast 3,5 % jährlich wachsen würde, unterstützt unter anderem durch Bestellungen für Dual-Fuel-Schiffe und durch Anforderungen zur Dekarbonisierung der Schifffahrt[1]. Methanex schloss im Juni 2025 die Übernahme des Methanolgeschäfts von OCI Global für 2,05 Milliarden USD ab und fügte Anlagen in Beaumont, Texas, mit einer kombinierten Kapazität von fast 3,7 Millionen Tonnen pro Jahr hinzu. Linde verpflichtete sich im Jahr 2025 zu mehr als 400 Millionen USD für Luftzerlegungsinfrastruktur für das Blue-Point-Niedrigkohlenstoff-Ammoniakprojekt in Louisiana. Diese Investitionen stärken Texas und Louisiana als Standorte, an denen Erdgasversorgung, Industriekunden und Exportanlagen zusammentreffen. Sie erhöhen auch die Nachfrage nach Synthesegasversorgung und Niedrigkohlenstoff-Produktnachweisen.
Rohstoffflexibilität und Erdgasverfügbarkeit
Erdgas bleibt der führende Rohstoff im nordamerikanischen Synthesegas-Markt, unterstützt durch Versorgungsbecken und Verarbeitungsnetzwerke in den gesamten Vereinigten Staaten und Kanada. Vom US-amerikanischen Energieministerium finanzierte Forschung zur Gas-Switching-Reformierung schätzte die Wasserstoffproduktionskosten auf 1,61–1,64 USD pro Kilogramm und ermöglicht dabei höhere Kohlendioxid-Abscheideraten als bei herkömmlichen Dampf-Methan-Reformierungsverfahren. Dieser Ansatz ermöglicht eine erdgasbasierte Produktion, während Anlagen eine kohlenstoffärmere Produktion anstreben. Betreiber an der Golfküste können Erdgas auch mit Petrolkoks in bestimmten Vergasungsanwendungen kombinieren und so die Abhängigkeit von einem einzigen Rohstoff verringern. Mehrfachrohstoffsysteme können Erdgas, Petrolkoks, Kohle, Biomasse oder Abfallströme verarbeiten, wenn die erforderlichen Anlagen und Reinigungssysteme verfügbar sind. Diese Flexibilität gilt in Raffinerieregionen, wo lokal verfügbarer Petrolkoks die Wirtschaftlichkeit integrierter Standorte unterstützen kann.
Reformierungs- und Vergasungsprojekte mit Carbon-Capture-Bereitschaft
Die autotherme Reformierung mit Kohlenstoffabscheidung beeinflusst das Design großtechnischer Projekte im nordamerikanischen Synthesegas-Markt. Die 45Q-Steuergutschrift kann bis zu 85 USD pro Tonne abgeschiedenem und dauerhaft gespeichertem Kohlendioxid durch Industrieanlagen bereitstellen und unterstützt so die kohlenstoffgesteuerte Produktion. Das National Energy Technology Laboratory identifizierte die autotherme Reformierung mit bis zu 95 % Kohlendioxidabscheidung als einen Ansatz, der während seines Vergasungsworkshops 2024 berücksichtigt wurde. Topsoe wurde im Mai 2026 ausgewählt, seine SynCOR-Technologie für das Sandpiper Chemicals Blue-Methanol-Projekt in Texas City, Texas, zu liefern, das eine Produktion von 3.000 Tonnen pro Tag ab 2030 anstrebt. Die Integration von Reformierung, Kohlenstoffabscheidung und nachgelagerter Synthese in ein einziges lizenziertes Paket kann Schnittstellenrisiken für Entwickler reduzieren. Die Genehmigung für die Speicherung bleibt ein Faktor, da Verzögerungen beim Zugang zu Kohlendioxid-Sequestrierungskapazitäten technisch ausgereifte Projekte verzögern können.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und Komplexität der Projektfinanzierung | -1.8% | US-Golfküste, Kanada | Mittelfristig (2–4 Jahre) |
| Genehmigungs- und Netzanschlussverzögerungen | -1.2% | US-Märkte auf Staatsebene, Texas, Louisiana und die Appalachen-Region | Mittelfristig (2–4 Jahre) |
| Unsicherheit in der Kohlenstoffmanagement- und Wasserstoffpolitik | -1.0% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und Komplexität der Projektfinanzierung
Große Synthesegasanlagen erfordern erhebliche Kapitalinvestitionen, gesicherte Abnahmeverträge, Technologieleistungsgarantien und – bei kohlenstoffarmen Konfigurationen – Zugang zu Kohlendioxidspeichern. Methanol- und Wasserstoffprojekte auf Basis von Dampf-Methan-Reformierung oder autothermer Reformierung können ein gebundenes Kapital von 2 Milliarden bis 9 Milliarden USD erfordern. Im Juni 2026 stellte Air Products seinen Louisiana Clean Energy Complex ein und verbuchte eine Vorsteuerwertberichtigung von 2,9 Milliarden USD. Die Entscheidung spiegelt die Auswirkungen von Projektrenditen und Ausführungsrisiken auf großtechnische Entwicklungen wider, trotz Skalierung und politischer Unterstützung. Die Beschaffung großer autothermer Reformer und Sauergasentfernungseinheiten kann zwei bis drei Jahre in Anspruch nehmen, was die Fähigkeit der Entwickler einschränkt, verpasste Finanzierungsfenster aufzuholen. Projekte mit gebundenen Kunden und integrierten Vermögenswerten haben einen klareren Weg zu endgültigen Investitionsentscheidungen als Entwicklungen, die auf mehrere ungebundene Gegenparteien angewiesen sind.
Genehmigungs- und Netzanschlussverzögerungen
Genehmigungs- und Netzanschlusszeitpläne können die Hinzufügung neuer Synthesegaskapazitäten verzögern, selbst wenn Rohstoffverfügbarkeit und Kundennachfrage ausreichend sind. Entwickler müssen Luftgenehmigungen, Standortgenehmigungen, Pipelineanschlüsse, Stromzugang und – wo anwendbar – Genehmigungen für den Transport und die Speicherung von Kohlendioxid koordinieren. Der Nordamerika Synthesegas-Markt sieht sich diesen Einschränkungen in Industriekorridoren mit erheblicher geplanter kohlenstoffarmer Entwicklung gegenüber. Die Nationale Akademien stellten fest, dass die Infrastruktur zur Nutzung und Verwaltung von Kohlendioxid eine koordinierte Planung über Abscheidungsstandorte, Transportsysteme und Endnutzungen hinweg erfordert[2]. Genehmigungsverzögerungen können die Kosten erhöhen, indem sie Ingenieur- und Geräteverpflichtungen verlängern, bevor Projekte Einnahmen generieren. Brownfield-Standorte und etablierte Industrieparks können kürzere Entwicklungszyklen für geeignete Projekte unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
Erdgas unterstützt bestehende Kapazitäten und zirkuläre Inputs gewinnen an AufmerksamkeitErdgas entfiel im Jahr 2025 auf 58,23 % des Nordamerika Synthesegas-Marktes und wird voraussichtlich bis 2031 mit einem CAGR von 10,12 % expandieren. Das Angebot aus den Becken Permian, Haynesville und Marcellus unterstützt die Wirtschaftlichkeit der Dampf-Methan-Reformierung für Methanol- und Wasserstoffproduzenten. Die nordamerikanische Synthesegas-Branche nutzt auch etablierte Gasverarbeitungs- und Verteilungsinfrastruktur. Erdgas bietet eine flexible Rohstoffoption, die es Betreibern ermöglicht, Mischungen mit Petrolkoks anzupassen, um Betriebskosten und Synthesegaszusammensetzung zu steuern. Petrolkoks bleibt für Flugstromsysteme geeignet, da Golfküstenraffinerien eine lokale Versorgung bereitstellen. Kohle hält einen kleineren Anteil, einschließlich der Great Plains Synfuels Plant in North Dakota, die das National Energy Technology Laboratory als die einzige Kohle-zu-synthetischem-Erdgas-Anlage des Landes identifiziert.
Andere Rohstoffe gewinnen an Relevanz, da Unternehmen die zirkuläre Nutzung chemischer Nebenproduktströme erkunden. Im Jahr 2024 wurde BASF ausgewählt, über 75 Millionen USD an Fördermitteln des US-amerikanischen Energieministeriums für ein Projekt in Freeport, Texas, zu verhandeln, um recycelte flüssige chemische Nebenprodukte mittels Plasmavergasung und erneuerbarer Energie in kohlenstoffärmeres Synthesegas umzuwandeln. BASF erklärte, dass das Projekt eine Reduzierung der Kohlendioxidemissionen um bis zu 90 % im Vergleich zur bestehenden Erdgasverbrennung anstrebt. Solche Projekte können Restströme an großen Chemiestandorten in nutzbare Rohstoffe umwandeln. Lebenszyklusbewertungsstandards, einschließlich ISO 14040, werden zunehmend relevant, da Käufer die Kohlenstoffintensität von Methanol und Ammoniak bewerten. Diese Kriterien können die Attraktivität von Rohstoffen erhöhen, die Abfall reduzieren und Ansprüche auf emissionsärmere Produkte unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Vergasung führt, während autotherme Reformierung expandiertDie Vergasung entfiel im Jahr 2025 auf 38,17 % des Nordamerika Synthesegas-Marktes und wird voraussichtlich bis 2031 mit einem CAGR von 9,83 % wachsen. Die Technologie kann eine breite Palette von Rohstoffen verarbeiten, darunter Petrolkoks, Kohle, Biomasse und Abfallströme. Diese Flexibilität unterstützt Produzenten, die die Rohstoffauswahl basierend auf lokaler Verfügbarkeit und Kostenbedingungen anpassen möchten. Die Vergasung kann auch mit Kohlenstoffabscheidesystemen für Projekte integriert werden, die auf niedrigere Kohlenstoffemissionen abzielen. Die nordamerikanische Synthesegas-Branche setzt weiterhin Dampfreformierung in großen Methanol- und Wasserstoffkomplexen ein, wo Betriebserfahrung und installierte Anlagen wichtig bleiben. Die Vergasung behält einen Vorteil bei Projekten, die eine breitere Rohstoffflexibilität oder hochreines Synthesegas erfordern.
Die autotherme Reformierung wird in weltmaßstäblichen Anlagen eingesetzt, die Wasserstoff- oder Methanolproduktion mit Kohlenstoffabscheidung kombinieren. Der Workshop des National Energy Technology Laboratory im Jahr 2024 identifizierte die autotherme Reformierung mit bis zu 95 % Kohlendioxidabscheidung als prioritären Ansatz. Topsoes SynCOR-Plattform wurde für das Sandpiper Chemicals Texas City-Projekt ausgewählt, das sich in der Vorentwurfs- und Designphase befindet und einen Produktionsstart im Jahr 2030 anstrebt. Die Dampfreformierung bleibt in Kanada relevant, wo Blau-Wasserstoff-Projekte Erdgas aus dem Westkanadischen Sedimentbecken nutzen und auf verfügbare saubere Wasserstoffanreize zugreifen können. Andere Produktionstechnologien umfassen partielle Oxidation, Biomassenreformierung und plasmagestützte Vergasung. Obwohl diese Technologien derzeit eine begrenzte kombinierte Rolle spielen, können Demonstrationsprojekte ihre kommerzielle Anwendung erweitern.
Nach Vergasertyp:
Wirbelschichtkapazität führt und Flugstrom wächst schnellerWirbelschichtvergaser entfielen im Jahr 2025 auf 41,54 % der regionalen Kapazität, was ihre etablierte Nutzung mit Kohle, Petrolkoks, Biomasse und gemischten Abfallrohstoffen widerspiegelt. Ihre modulare Konfiguration kann schrittweise Kapazitätserweiterungen an Industriestandorten unterstützen. Flugstromvergaser werden voraussichtlich bis 2031 mit einem CAGR von 10,47 % wachsen. Diese Einheiten arbeiten bei hohen Temperaturen und Drücken und produzieren Synthesegas für Methanol- und Wasserstoffanwendungen. Sie bieten auch ein für diese Anwendungen geeignetes Wasserstoff-zu-Kohlenmonoxid-Verhältnis und einen geringeren Methanschlupf. Festbettsysteme bleiben in Betrieb, werden jedoch voraussichtlich ein begrenzteres Wachstum verzeichnen, da neue Projekte Designs mit integrierter Kohlenstoffabscheidung priorisieren.
In Fuel im Jahr 2026 veröffentlichte Forschungsergebnisse zeigten, dass die Dralloptimierung in druckbeaufschlagten Flugstromvergasern den Koksabbrand unter modellierten Bedingungen auf 99,9 % steigern kann. Ein höherer Umsatz kann die Synthesegasausbeute pro Rohstoffeinheit verbessern und die Wirtschaftlichkeit großtechnischer Einheiten unterstützen. Cerilon GTL ND unterzeichnete im Juni 2026 eine Technologielizenzvereinbarung mit Topsoe und Sasol für seine geplante Gas-zu-Flüssigkeiten-Anlage in Williams County, North Dakota. Das Projekt kombiniert Topsoes Synthesegastechnologie mit Sasols Niedertemperatur-Fischer-Tropsch-Technologie. Digitale Leistungstools können die Kontrolle über komplexe Vergaserbetriebe verbessern und die Nutzung von Prozessdaten zur Verbesserung von Umsatz, Zuverlässigkeit und Ausgangsqualität unterstützen.
Nach Anwendung:
Methanol ist der größte Absatzmarkt, und Wasserstoff verzeichnet das schnellste WachstumMethanol entfiel im Jahr 2025 auf 34,26 % des Synthesegasverbrauchs und ist damit die größte Anwendung im Nordamerika Synthesegas-Markt. Die Methanolanlagen der Region profitieren von der Verfügbarkeit von Schiefergas und dem Zugang zur Exportinfrastruktur an der Golfküste. Die Schifffahrtsnachfrage kann den Verbrauch im Chemiesektor ergänzen, da Betreiber Schiffe bestellen, die Methanol als Kraftstoff verwenden können. INEOS Acetyls und Sandpiper Chemicals kündigten im April 2026 ihr 1,7 Milliarden USD schweres Niedrigkohlenstoff-Methanolprojekt in Texas City an. Das Projekt trat im zweiten Quartal 2026 in die Vorentwurfs- und Designphase ein, mit einer endgültigen Investitionsentscheidung, die für 2027 angestrebt wird, und einer erwarteten Erstproduktion im Jahr 2030. Diese Entwicklungen zeigen, dass exportorientierte Produzenten zunehmend eine Niedrigkohlenstoff-Produktzertifizierung in Betracht ziehen.
Wasserstoff wird voraussichtlich bis 2031 mit einem CAGR von 11,21 % wachsen und damit die schnellste Wachstumsrate unter den Anwendungen aufweisen. Die Hydrobehandlung in US-Raffinerien bietet eine etablierte Nachfragebasis, während kohlenstoffarme Projekte neue Volumina hinzufügen können. Ammoniak profitiert auch von der Düngemittelnachfrage und geplanten Exporten an asiatische und europäische Käufer. Lindes Blue-Point-Verpflichtung veranschaulicht die Beziehung zwischen großen Luftzerlegungsanlagen, Ammoniakproduktion und synthesegas-basiertem Wasserstoff. Flüssige Kraftstoffe, synthetisches Erdgas, direkt reduziertes Eisen, Stromerzeugung und Spezialchemikalien stellen weitere Anwendungsbereiche dar. Ihr Wachstumspotenzial wird von der Projektökonomie, der politischen Unterstützung und der Verfügbarkeit kohlenstoffarmer Inputs abhängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Synthesegas-Markt an der Golfküste und in North Dakota
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 72,69 % am nordamerikanischen Synthesegas-Markt und werden voraussichtlich bis 2031 die höchste CAGR von 10,43 % verzeichnen. Texas und Louisiana bieten Zugang zu Erdgas, großen Chemiestandorten, Tiefwasserterminals und industriellen Gasnetzwerken. Diese Faktoren positionieren die Golfküste als wichtigen Investitionsstandort für die Methanol-, Wasserstoff- und Ammoniakproduktion. Die Entscheidung von Air Liquide im Jahr 2026 für Bay City zeigt, wie bestehende Industrieparks zusätzliche Synthesegas-Kapazitäten unterstützen können. Das Cerilon-Projekt in North Dakota zeigt ebenfalls, dass Erdgasressourcen Projekte außerhalb der Golfküste unterstützen können. Die Vereinigten Staaten verbinden operative Anlagen mit Standorten für eine kohlenstoffoptimierte Produktion.
Kanadischer Synthesegas-Markt
Kanada ist das zweitgrößte Land der Region, mit einem Marktprofil, das durch seine Strategie für sauberen Wasserstoff und seine Ressourcenbasis geprägt wird. Der bundesstaatliche Investitionssteuerkredit für sauberen Wasserstoff bietet rückerstattbare Unterstützung zwischen 15 % und 40 %, basierend auf der Lebenszykluskohlenstoffintensität förderfähiger Projekte. Erdgas aus dem westkanadischen Sedimentbecken unterstützt Blaue-Wasserstoff-Pfade, während Wasserkraft die Produktion von erneuerbarem Wasserstoff fördert. Knotenpunkte in Edmonton, Vancouver und Süd-Ontario bedienen unterschiedliche industrielle und energetische Anwendungen. Die langfristige Liefervereinbarung von Linde für das Path2Zero-Projekt von Dow in Fort Saskatchewan umfasst einen autothermen Reformierungskomplex und die Rückgewinnung von Cracker-Abgasen. Fiskalische Unterstützung und diversifizierte Ressourcen können im Vergleich zu den Vereinigten Staaten eine geografisch verteilte Entwicklung begünstigen.
Mexikanischer Synthesegas-Markt
Mexiko hält den kleinsten Anteil am nordamerikanischen Synthesegas-Markt und sieht sich mit Einschränkungen bei der Rohstoffversorgung konfrontiert. Das Land ist stark auf importiertes Erdgas angewiesen, was die Fähigkeit inländischer Projekte einschränkt, stabile Rohstoffversorgungen zu sichern. Der geplante Petrochemie- und Düngemittel-Reaktivierungsplan 2026–2030 zielt auf die Sanierung von PEMEX-Anlagen ab, einschließlich Vermögenswerten in der Ammoniak-Harnstoff-Wertschöpfungskette. Sollten Sanierung und Versorgungsvereinbarungen voranschreiten, könnte die Initiative eine zusätzliche Nachfrage nach Synthesegas erzeugen. Handelsgespräche im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada könnten ebenfalls den Fluss von Chemikalien und Rohstoffen in der Region beeinflussen. Mexikos Rolle wird davon abhängen, ob Infrastrukturverbesserungen und die inländische Erdgasverfügbarkeit mit den geplanten petrochemischen Investitionen Schritt halten.
Wettbewerbslandschaft
Der Nordamerika Synthesegas-Markt ist fragmentiert. Topsoe, KBR, Johnson Matthey, Technip Energies und MAIRE konkurrieren im Technologielizenzgeschäft. Produzenten konkurrieren durch langfristige Lieferverträge, während Lizenzgeber sich durch Prozessdesign, Katalysatoren, Ingenieurpakete und Leistungsgarantien differenzieren. Die Integration von Kohlenstoffabscheidung und autotherme Reformierungsfähigkeiten sind wichtige Differenzierungsmerkmale. Unternehmen, die diese Elemente in ein integriertes Projektpaket kombinieren, können das Ausführungsrisiko für Entwickler reduzieren.
Air Liquides endgültige Investitionsentscheidung für eine neue Synthesegaseinheit am OQ Chemicals-Standort in Bay City zeigt, wie Produzenten etablierte Industriestandorte nutzen, um das Angebot zu erweitern. Topsoes Auswahl für das Sandpiper Texas City Blue-Methanol-Projekt spiegelt die Rolle von Technologielieferanten bei großtechnischen kohlenstoffgesteuerten Entwicklungen wider. Lindes Vereinbarung zur Lieferung von Industriegasen für die Blue-Point-Niedrigkohlenstoff-Ammoniakanlage zeigt die Rolle der Luftzerlegungskapazität in der Projektwertschöpfungskette. Diese Initiativen kombinieren Anlagenbesitz, Zugang zu Technologie und nachgelagerte Exposition. Ihre kommerzielle Rentabilität hängt von wettbewerbsfähigen Rohstoffkosten und zuverlässiger Kundennachfrage ab.
Kleinere und neuere Teilnehmer verfolgen modulare Systeme, zirkuläre Rohstoffe und Spezialausrüstung. Die Partnerschaft zwischen Topsoe, Synergen Green Energy und Shaw Group zur Entwicklung modularer grüner Ammoniakanlage in Texas bietet eine Alternative zu großen Einzelstrang-Anlagen. BASFs Freeport-Plasmavergasungsprojekt bewertet, ob chemische Nebenproduktströme als interne, kohlenstoffärmere Synthesegasquelle dienen können. Regulatorische Compliance und Zugang zu etablierten Industriestandorten beeinflussen ebenfalls die Projektzeitpläne.
Nordamerika Synthesegas-Branchenführer
-
Air Products and Chemicals, Inc.
-
Linde PLC
-
Air Liquide
-
Methanex Corporation
-
Shell plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Synthesegas-Markt Unternehmen in diesem Bericht
- Air Liquide
- Air Products and Chemicals, Inc.
- BASF
- Honeywell International Inc.
- Johnson Matthey
- KBR, Inc.
- Linde PLC
- MAIRE S.p.A.
- Methanex Corporation
- Sasol
- Shell plc
- Siemens Energy
- Technip Energies N.V.
- thyssenkrupp AG
- Topsoe
Lesen Sie die Analyse der nordamerika synthesegas-Unternehmen
Neueste Industrielle Entwicklungen in Nordamerika Synthesegas-Markt
- Juli 2026: Air Liquide und OQ Chemicals bestätigten eine endgültige Investitionsentscheidung für eine zweckgebaute Synthesegaseinheit in Bay City, Texas. Die Standortvorbereitung begann im dritten Quartal 2026, mit einer erwarteten Projektfertigstellung bis Ende 2028. Die Einheit wird CO₂-Rezirkulation nutzen, um die Nettoemissionen am Standort zu reduzieren und die Kapazität für die Produktion von Propionaldehyd, Propanol und Butanol zu erweitern.
- Juni 2026: Cerilon GTL ND Inc. unterzeichnete eine endgültige Technologielizenzvereinbarung mit Topsoe und Sasol für Wasserstoffproduktion, Gasreformierung und Fischer-Tropsch-Umwandlung an seiner geplanten Gas-zu-Flüssigkeiten-Anlage in Williams County, North Dakota. Die Anlage wird Topsoes SynCOR-Synthesegastechnologie mit Sasols Niedertemperatur-Fischer-Tropsch-Verfahren kombinieren.
Berichtsumfang des Nordamerika Synthesegas-Marktberichts
Synthesegas ist ein Brenngasgemisch, das hauptsächlich aus Wasserstoff und Kohlenmonoxid besteht, mit kleineren Mengen an Kohlendioxid und Methan. Es dient als Zwischenrohstoff für die Herstellung von Chemikalien, Kraftstoffen und Strom.
Der Nordamerika Synthesegas-Markt ist nach Rohstoff, Technologie, Vergasertyp, Anwendung und Geografie segmentiert. Nach Rohstoff ist der Markt in Kohle, Erdgas, Petrolkoks und andere Rohstofftypen segmentiert. Nach Technologie ist der Markt in Dampfreformierung, Vergasung und andere Produktionstechnologien segmentiert. Nach Vergasertyp ist der Markt in Festbett, Wirbelschicht und Flugstrom segmentiert. Nach Anwendung ist der Markt in Methanol, Ammoniak, Wasserstoff, flüssige Kraftstoffe, synthetisches Erdgas, direkt reduziertes Eisen, Strom und andere Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Synthesegas in 3 Ländern der Region ab. Die Marktgrößen und Prognosen werden in Volumen (MM Nm³/H) angegeben.
Segmentierungsübersicht
| Kohle |
| Erdgas |
| Erdöl |
| Petrolkoks |
| Biomasse |
| Dampfreformierung |
| Partielle Oxidation |
| Autothermische Reformierung |
| Kombinierte oder zweistufige Reformierung |
| Biomassevergasung |
| Festbett |
| Flugstrom |
| Wirbelschicht |
| Stromerzeugung | |
| Chemikalien | Methanol |
| Ammoniak | |
| Oxochemikalien | |
| n-Butanol | |
| Wasserstoff | |
| Dimethylether | |
| Flüssigkraftstoffe | |
| Gasförmige Kraftstoffe |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Übriges Nordamerika |
| Rohstoff | Kohle | |
| Erdgas | ||
| Erdöl | ||
| Petrolkoks | ||
| Biomasse | ||
| Technologie | Dampfreformierung | |
| Partielle Oxidation | ||
| Autothermische Reformierung | ||
| Kombinierte oder zweistufige Reformierung | ||
| Biomassevergasung | ||
| Vergasertyp | Festbett | |
| Flugstrom | ||
| Wirbelschicht | ||
| Anwendung | Stromerzeugung | |
| Chemikalien | Methanol | |
| Ammoniak | ||
| Oxochemikalien | ||
| n-Butanol | ||
| Wasserstoff | ||
| Dimethylether | ||
| Flüssigkraftstoffe | ||
| Gasförmige Kraftstoffe | ||
| Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Nordamerika Synthesegas-Marktes?
Die Größe des Nordamerika Synthesegas-Marktes soll von 32,67 Millionen metrischen Normal-Kubikmetern pro Stunde (mm nm³/h) im Jahr 2025 auf 35,48 Millionen metrische Normal-Kubikmeter pro Stunde (mm nm³/h) im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 54,71 Millionen metrische Normal-Kubikmeter pro Stunde (mm nm³/h) bei einem CAGR von 9,05 % über 2026–2031 erreichen.
Welcher Rohstoff führt die Synthesegasproduktion in Nordamerika an?
Erdgas führte im Jahr 2025 mit einem Anteil von 58,23 % und wird voraussichtlich bis 2031 mit einem CAGR von 10,12 % wachsen.
Welche Anwendung verbraucht am meisten Synthesegas in Nordamerika?
Methanol war die größte Anwendung und entfiel im Jahr 2025 auf 34,26 % des Verbrauchs.
Welcher Vergasertyp wird voraussichtlich am schnellsten wachsen?
Flugstromvergaser werden voraussichtlich bis 2031 mit einem CAGR von 10,47 % wachsen, da sie hochreines Synthesegas für die nachgelagerte Synthese liefern können.