
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 32.67 Milhões de metros cúbicos normais métricos por hora |
| Volume do Mercado (2026) | 35.48 Milhões de metros cúbicos normais métricos por hora |
| Volume do Mercado (2031) | 54.71 Milhões de metros cúbicos normais métricos por hora |
| Taxa de crescimento (2026 - 2031) | 9.05 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gás de Síntese da América do Norte por Mordor Intelligence
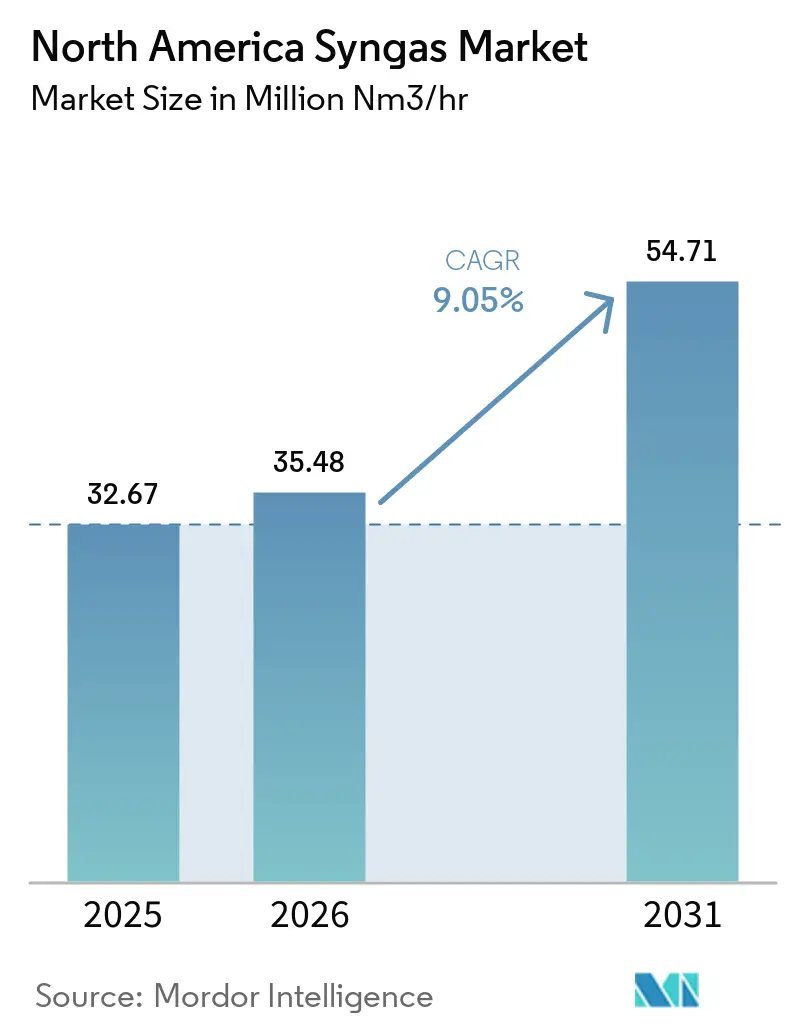
Espera-se que o tamanho do Mercado de Gás de Síntese da América do Norte cresça de 32,67 milhões de metros cúbicos normais métricos por hora (mm nm³/h) em 2025 para 35,48 milhões de metros cúbicos normais métricos por hora (mm nm³/h) em 2026, com previsão de atingir 54,71 milhões de metros cúbicos normais métricos por hora (mm nm³/h) até 2031, a um CAGR de 9,05% no período de 2026-2031. O mercado de gás de síntese da América do Norte tem capacidade de reforma a vapor de metano e gaseificação concentrada ao longo da Costa do Golfo dos EUA. O gás de xisto de baixo custo, os gasodutos industriais estabelecidos e os grandes complexos petroquímicos apoiam as operações dos produtores. O programa de Centros Regionais de Hidrogênio Limpo do Departamento de Energia dos EUA, no valor de 7 bilhões de USD, aloca capital para infraestrutura de hidrogênio, apoiando a demanda por hidrogênio derivado de gás de síntese. A viabilidade econômica dos projetos depende da obtenção de acordos de compra, da implementação de soluções de gestão de carbono e do acesso à infraestrutura industrial existente. Essas condiçes apoiam desenvolvimentos que utilizam tecnologias comprovadas e se conectam com clientes estabelecidos.
Principais Conclusões do Relatório
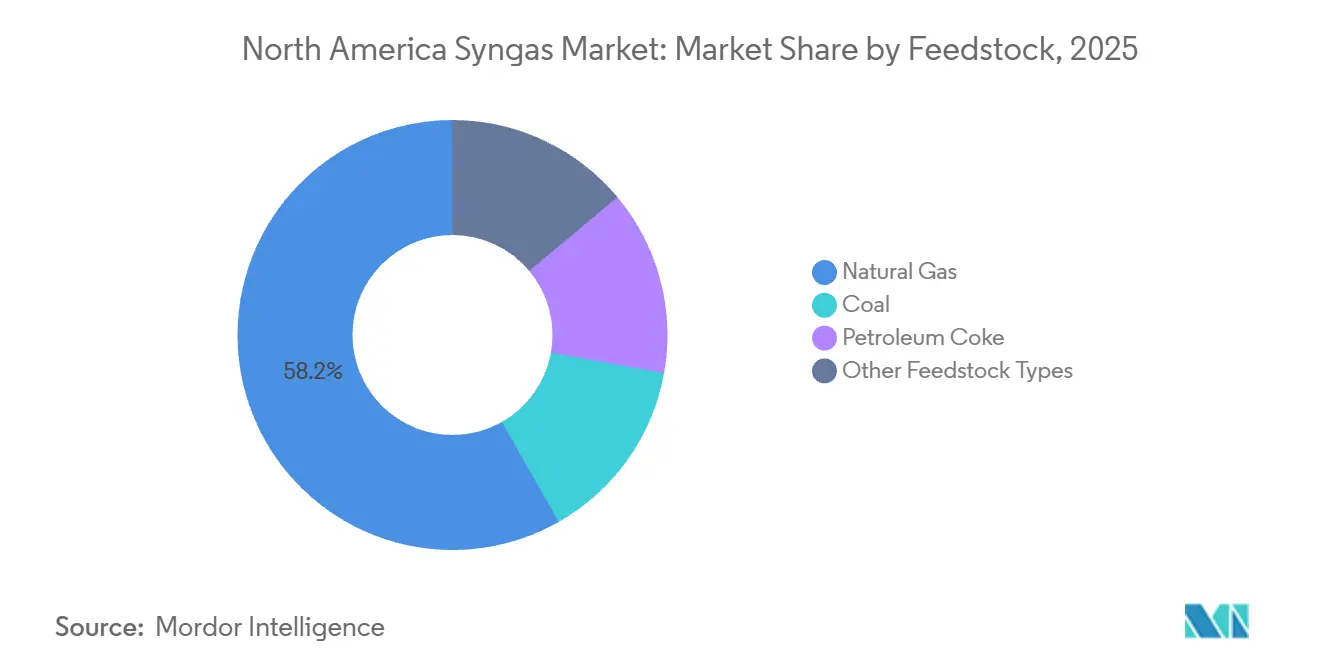
- Por matéria-prima, o gás natural representou 58,23% da participação no mercado de syngas da América do Norte em 2025 e tem previsão de crescer a um CAGR de 10,12% até 2031.
- Por tecnologia, a gaseificação representou 38,17% do tamanho do mercado de syngas da América do Norte em 2025 e tem previsão de expandir a um CAGR de 9,83% até 2031.
- Por tipo de gaseificador, os gaseificadores de leito fluidizado lideraram com 41,54% de participação de mercado em 2025, enquanto os gaseificadores de fluxo arrastado têm previsão de registrar o maior CAGR de 10,47% até 2031.
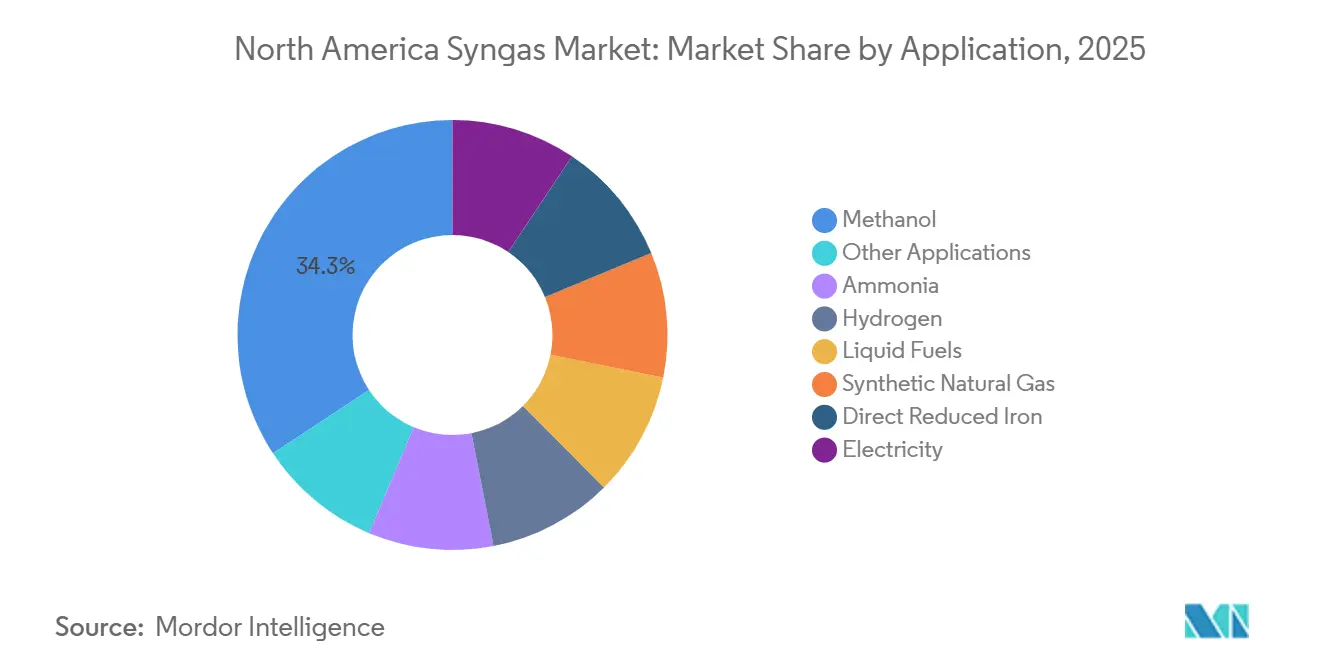
- Por aplicação, o metanol capturou 34,26% de participação de mercado em 2025, enquanto o hidrogênio tem previsão de avançar a um CAGR de 11,21% até 2031.
- Por geografia, os Estados Unidos detinham 72,69% da demanda regional em 2025 e têm previsão de registrar o maior CAGR de 10,43% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Investimento em Centros de Hidrogênio Limpo | +2.6% | Costa do Golfo dos EUA, Bacia dos Apalaches, Noroeste do Pacífico | Médio prazo (2-4 anos) |
| Crescimento da Demanda por Metanol e Amônia | +2.1% | Costa do Golfo dos EUA, Pradarias Canadenses | Médio prazo (2-4 anos) |
| Flexibilidade de Matéria-Prima e Disponibilidade de Gás Natural | +1.8% | Permian, Marcellus, Haynesville dos EUA, Bacia Sedimentar do Oeste do Canadá | Curto prazo (≤ 2 anos) |
| Projetos de Reforma e Gaseificação Prontos para Captura de Carbono | +1.5% | Costa do Golfo dos EUA, Alberta | Longo prazo (≥ 4 anos) |
| Reutilização da Infraestrutura de Gás de Síntese Existente na Costa do Golfo | +0.9% | Corredor industrial do Texas e Louisiana | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Investimento em Centros de Hidrogênio Limpo
O programa H2Hubs do Departamento de Energia dos EUA, no valor de 7 bilhões de USD, apoia o mercado de gás de síntese da América do Norte ao conectar produtores, compradores e fornecedores de infraestrutura por meio de redes regionais. A infraestrutura compartilhada e os acordos de compra coordenados podem melhorar as condições de financiamento para ativos adjacentes de reforma a vapor de metano e gaseificação. Os corredores da Costa do Golfo e do Atlântico Médio estão vinculados a cadeias de valor de hidrogênio, metanol e amônia que utilizam gás de síntese. O centro dos Apalaches mantém apoio federal em 2026, embora projetos individuais tenham enfrentado alterações de cronograma. A participação em centros pode atrair capital privado ao fornecer acesso a clientes, infraestrutura de transporte e parceiros de projeto. A oportunidade é mais relevante onde os desenvolvedores podem combinar a demanda relacionada ao centro com a infraestrutura existente de gás natural e dióxido de carbono.
Crescimento da Demanda por Metanol e Amônia
O metanol e a amônia são as principais aplicações de uso final do gás de síntese no mercado de gás de síntese da América do Norte, e ambos os produtos estão vinculados à demanda de combustível marítimo e de exportação. A Johnson Matthey relatou que a demanda global por metanol deveria crescer quase 3,5% ao ano, apoiada em parte por pedidos de embarcações de duplo combustível e pelos requisitos de descarbonização do transporte marítimo[1]. A Methanex concluiu sua aquisição de 2,05 bilhões de USD do negócio de metanol da OCI Global em junho de 2025, adicionando instalações em Beaumont, Texas, com capacidade combinada de quase 3,7 milhões de toneladas por ano. A Linde comprometeu mais de 400 milhões de USD em infraestrutura de separação de ar para o projeto de amônia de baixo carbono Blue Point, na Louisiana, em 2025. Esses investimentos posicionam o Texas e a Louisiana como locais onde o fornecimento de gás natural, os clientes industriais e as instalações de exportação convergem. Eles também aumentam a demanda por fornecimento de gás de síntese e credenciais de produtos de baixo carbono.
Flexibilidade de Matéria-Prima e Disponibilidade de Gás Natural
O gás natural continua sendo a principal matéria-prima no mercado de gás de síntese da América do Norte, apoiado por bacias de fornecimento e redes de processamento nos Estados Unidos e no Canadá. Pesquisas financiadas pelo Departamento de Energia dos EUA sobre reforma por troca de gás estimaram custos de produção de hidrogênio de 1,61 a 1,64 USD por quilograma, ao mesmo tempo em que possibilitam taxas de captura de dióxido de carbono mais elevadas do que os casos de referência de reforma a vapor de metano. Essa via permite a produção baseada em gás natural enquanto as plantas buscam uma produção de menor teor de carbono. Os operadores da Costa do Golfo também podem combinar gás natural com coque de petróleo em determinadas aplicações de gaseificação, reduzindo a dependência de um único insumo de commodities. Sistemas de múltiplas matérias-primas podem processar gás natural, coque de petróleo, carvão, biomassa ou fluxos de resíduos quando os equipamentos e sistemas de limpeza necessários estiverem disponíveis. Essa flexibilidade se aplica em regiões de refinaria, onde o coque de petróleo disponível localmente pode apoiar a viabilidade econômica de instalações integradas.
Projetos de Reforma e Gaseificação Prontos para Captura de Carbono
A reforma autotérmica com captura de carbono está influenciando o design de projetos de grande escala no mercado de gás de síntese da América do Norte. O crédito fiscal 45Q pode fornecer até 85 USD por tonelada de dióxido de carbono capturado e armazenado permanentemente por instalações industriais, apoiando a produção com gestão de carbono. O Laboratório Nacional de Tecnologia de Energia identificou a reforma autotérmica com até 95% de captura de dióxido de carbono como uma via considerada durante seu workshop de gaseificação de 2024. A Topsoe foi selecionada em maio de 2026 para fornecer sua tecnologia SynCOR para o projeto de metanol azul Sandpiper Chemicals em Texas City, Texas, que tem como meta a produção de 3.000 toneladas por dia a partir de 2030. A integração de reforma, captura de carbono e síntese a jusante em um único pacote licenciado pode reduzir os riscos de interface para os desenvolvedores. O licenciamento de armazenamento continua sendo um fator, pois atrasos no acesso à capacidade de sequestro de dióxido de carbono podem adiar projetos tecnicamente maduros.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Complexidade do Financiamento de Projetos | -1.8% | Costa do Golfo dos EUA, Canadá | Médio prazo (2-4 anos) |
| Atrasos em Licenciamento e Interconexão | -1.2% | Mercados estaduais dos EUA, Texas, Louisiana e região dos Apalaches | Médio prazo (2-4 anos) |
| Incerteza na Política de Gestão de Carbono e Hidrogênio | -1.0% | Estados Unidos, com repercussão no Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Complexidade do Financiamento de Projetos
Grandes instalações de gás de síntese requerem investimento de capital significativo, acordos de compra garantidos, garantias de desempenho tecnológico e, para configurações de baixo carbono, acesso ao armazenamento de dióxido de carbono. Projetos de metanol e hidrogênio baseados em reforma a vapor de metano ou reforma autotérmica podem exigir de 2 bilhões a 9 bilhões de USD em capital comprometido. Em junho de 2026, a Air Products descontinuou seu Complexo de Energia Limpa da Louisiana e registrou uma cobrança pré-imposto de 2,9 bilhões de USD. A decisão reflete o impacto dos retornos do projeto e dos riscos de execução em desenvolvimentos de grande escala, apesar da escala e do apoio político. A aquisição de grandes reformadores autotérmicos e unidades de remoção de gás ácido pode exigir de dois a três anos, limitando a capacidade dos desenvolvedores de se recuperar de janelas de financiamento perdidas. Projetos com clientes comprometidos e ativos integrados têm um caminho mais claro para decisões finais de investimento do que desenvolvimentos que dependem de múltiplas contrapartes não comprometidas.
Atrasos em Licenciamento e Interconexão
Os prazos de licenciamento e interconexão podem atrasar a adição de nova capacidade de gás de síntese, mesmo quando a disponibilidade de matéria-prima e a demanda dos clientes são suficientes. Os desenvolvedores devem coordenar licenças de ar, aprovações de local, conexões de gasodutos, acesso à energia e, quando aplicável, licenças para transporte e armazenamento de dióxido de carbono. O mercado de gás de síntese da América do Norte enfrenta essas restrições em corredores industriais com desenvolvimento de baixo carbono planejado significativo. As Academias Nacionais observaram que a infraestrutura de utilização e gestão de dióxido de carbono requer planejamento coordenado entre locais de captura, sistemas de transporte e usos finais[2]. Atrasos no licenciamento podem aumentar os custos ao prolongar os compromissos de engenharia e equipamentos antes que os projetos gerem receita. Locais industriais já existentes e parques industriais estabelecidos podem apoiar ciclos de desenvolvimento mais curtos para projetos aplicáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
O Gás Natural Apoia a Capacidade Existente e os Insumos Circulares Ganham AtençãoO gás natural representou 58,23% do mercado de gás de síntese da América do Norte em 2025 e tem projeção de expandir a um CAGR de 10,12% até 2031. O fornecimento das bacias Permian, Haynesville e Marcellus apoia a viabilidade econômica da reforma a vapor de metano para produtores de metanol e hidrogênio. O setor de gás de síntese da América do Norte também utiliza infraestrutura estabelecida de processamento e distribuição de gás. O gás natural oferece uma opção flexível de matéria-prima, permitindo que os operadores ajustem misturas com coque de petróleo para gerenciar os custos operacionais e a composição do gás de síntese. O coque de petróleo continua adequado para sistemas de fluxo arrastado porque as refinarias da Costa do Golfo fornecem um suprimento local. O carvão detém uma participação menor, incluindo na Usina de Gás Sintético das Grandes Planícies, na Dakota do Norte, que o Laboratório Nacional de Tecnologia de Energia identifica como a única instalação de carvão para gás natural sintético do país.
Outras matérias-primas estão ganhando relevância à medida que as empresas exploram o uso circular de fluxos de subprodutos químicos. Em 2024, a BASF foi selecionada para negociar 75 milhões de USD em financiamento do Departamento de Energia dos EUA para um projeto em Freeport, Texas, para converter subprodutos químicos líquidos reciclados em gás de síntese de menor teor de carbono usando gaseificação por plasma e energia renovável. A BASF declarou que o projeto tem como meta uma redução de até 90% nas emissões de dióxido de carbono em comparação com a incineração de gás natural existente. Esses projetos podem converter fluxos residuais em matérias-primas utilizáveis em grandes complexos químicos. Os padrões de avaliação do ciclo de vida, incluindo a ISO 14040, estão se tornando relevantes à medida que os compradores avaliam a intensidade de carbono do metanol e da amônia. Esses critérios podem aumentar o apelo de matérias-primas que reduzem resíduos e apoiam reivindicações de produtos com menores emissões.



Por Tecnologia:
A Gaseificação Lidera Enquanto a Reforma Autotérmica se ExpandeA gaseificação representou 38,17% do mercado de gás de síntese da América do Norte em 2025 e tem projeção de crescer a um CAGR de 9,83% até 2031. A tecnologia pode processar uma ampla gama de matérias-primas, incluindo coque de petróleo, carvão, biomassa e fluxos de resíduos. Essa flexibilidade apoia os produtores que buscam ajustar a seleção de matéria-prima com base na disponibilidade local e nas condições de custo. A gaseificação também pode se integrar a sistemas de captura de carbono para projetos que visam menores emissões de carbono. O setor de gás de síntese da América do Norte continua a usar a reforma a vapor em grandes complexos de metanol e hidrogênio, onde a experiência operacional e os equipamentos instalados continuam sendo importantes. A gaseificação mantém uma vantagem em projetos que requerem maior flexibilidade de matéria-prima ou gás de síntese de alta pureza.
A reforma autotérmica é usada em instalações de escala mundial que combinam produção de hidrogênio ou metanol com captura de carbono. O workshop de 2024 do Laboratório Nacional de Tecnologia de Energia identificou a reforma autotérmica com até 95% de captura de dióxido de carbono como uma via prioritária. A plataforma SynCOR da Topsoe foi selecionada para o projeto da Sandpiper Chemicals em Texas City, que está na fase de engenharia e design de front-end e tem como meta o início das operações em 2030. A reforma a vapor continua relevante no Canadá, onde projetos de hidrogênio azul podem usar gás natural da Bacia Sedimentar do Oeste do Canadá e acessar incentivos disponíveis de hidrogênio limpo. Outras tecnologias de produção incluem oxidação parcial, reforma de biomassa e gaseificação assistida por plasma. Embora essas tecnologias atualmente tenham um papel combinado limitado, projetos de demonstração podem expandir sua aplicação comercial.
Por Tipo de Gaseificador:
A Capacidade de Leito Fluidizado Lidera e o Fluxo Arrastado Cresce Mais RápidoOs gaseificadores de leito fluidizado representaram 41,54% da capacidade regional em 2025, refletindo seu uso estabelecido com carvão, coque de petróleo, biomassa e matérias-primas de resíduos mistos. Sua configuração modular pode apoiar adições incrementais de capacidade em instalações industriais. Os gaseificadores de fluxo arrastado têm projeção de crescer a um CAGR de 10,47% até 2031. Essas unidades operam em altas temperaturas e pressões, produzindo gás de síntese para aplicações de metanol e hidrogênio. Eles também fornecem uma relação hidrogênio-monóxido de carbono adequada para essas aplicações e menor escorregamento de metano. Os sistemas de leito fixo permanecem operacionais, mas têm projeção de experimentar crescimento mais limitado, pois novos projetos priorizam designs com captura de carbono integrada.
Pesquisa publicada na revista Fuel em 2026 descobriu que a otimização de redemoinho em gaseificadores de fluxo arrastado pressurizados pode aumentar a conversão de char para 99,9% em condições modeladas. Uma conversão mais alta pode melhorar o rendimento de gás de síntese por unidade de matéria-prima e apoiar a viabilidade econômica de unidades de grande escala. A Cerilon GTL ND assinou um acordo de licenciamento de tecnologia com a Topsoe e a Sasol em junho de 2026 para sua planejada instalação de gás para líquidos no Condado de Williams, Dakota do Norte. O projeto combina a tecnologia de gás de síntese da Topsoe com a tecnologia Fischer-Tropsch de baixa temperatura da Sasol. Ferramentas digitais de desempenho podem melhorar o controle sobre operações complexas de gaseificadores, apoiando o uso de dados de processo para melhorar a conversão, a confiabilidade e a qualidade da produção.
Por Aplicação:
O Metanol é o Maior Destino e o Hidrogênio Tem o Crescimento Mais RápidoO metanol representou 34,26% do consumo de gás de síntese em 2025, tornando-o a maior aplicação no mercado de gás de síntese da América do Norte. As instalações de metanol da região se beneficiam da disponibilidade de gás de xisto e do acesso à infraestrutura de exportação da Costa do Golfo. A demanda do transporte marítimo pode complementar o consumo do setor químico à medida que os operadores encomendam embarcações capazes de usar combustível de metanol. A INEOS Acetyls e a Sandpiper Chemicals anunciaram seu projeto de metanol de baixo carbono de 1,7 bilhão de USD em Texas City em abril de 2026. O projeto entrou na fase de engenharia e design de front-end no segundo trimestre de 2026, com uma decisão final de investimento prevista para 2027 e produção inicial antecipada para 2030. Esses desenvolvimentos indicam que os produtores orientados para exportação consideram cada vez mais a certificação de produtos de baixo carbono.
O hidrogênio tem projeção de crescer a um CAGR de 11,21% até 2031, representando a taxa de crescimento mais rápida entre as aplicações. O hidrotratamento em refinarias dos EUA fornece uma base de demanda estabelecida, enquanto projetos de baixo carbono podem adicionar novos volumes. A amônia também se beneficia da demanda por fertilizantes e das exportações planejadas para compradores asiáticos e europeus. O compromisso da Linde com o Blue Point ilustra a relação entre grandes sistemas de separação de ar, produção de amônia e hidrogênio derivado de gás de síntese. Combustíveis líquidos, gás natural sintético, ferro de redução direta, geração de energia e produtos químicos especiais representam áreas de aplicação adicionais. Seu potencial de crescimento dependerá da viabilidade econômica dos projetos, do apoio político e da disponibilidade de insumos de baixo carbono.

Análise Geográfica
Mercado de Gás de Síntese do Golfo do México e Dakota do Norte
Os Estados Unidos detinham uma participação de 72,69% no mercado de gás de síntese da América do Norte em 2025 e estão projetados para registrar o maior CAGR de 10,43% até 2031. O Texas e a Louisiana oferecem acesso a gás natural, grandes complexos químicos, terminais de águas profundas e redes de gás industrial. Esses fatores posicionam o Golfo do México como um local-chave de investimento para a produção de metanol, hidrogênio e amônia. A decisão da Air Liquide em 2026 sobre Bay City indica como parques industriais existentes podem suportar capacidade adicional de gás de síntese. O projeto Cerilon, no Dakota do Norte, também indica que os recursos de gás natural podem apoiar projetos fora do Golfo do México. Os Estados Unidos combinam ativos operacionais com locais para produção com gestão de carbono.
Mercado de Gás de Síntese do Canadá
O Canadá é o segundo maior país da região, com um perfil de mercado moldado por sua estratégia de hidrogênio limpo e base de recursos. O Crédito Fiscal Federal de Investimento em Hidrogênio Limpo oferece suporte reembolsável que varia de 15% a 40%, com base na intensidade de carbono do ciclo de vida dos projetos elegíveis. O gás natural da Bacia Sedimentar do Oeste Canadense apoia as rotas de hidrogênio azul, enquanto a energia hidrelétrica apoia a produção de hidrogênio renovável. Os polos em Edmonton, Vancouver e no Sul de Ontário atendem a diferentes aplicações industriais e energéticas. O acordo de fornecimento de longo prazo da Linde para o projeto Path2Zero da Dow em Fort Saskatchewan inclui um complexo de reforma autotérmica e recuperação de gás residual do craqueador. O apoio fiscal e os recursos diversificados podem favorecer um desenvolvimento geograficamente distribuído em comparação com os Estados Unidos.
Mercado de Gás de Síntese do México
O México detém a menor participação no mercado de gás de síntese da América do Norte e enfrenta restrições de matéria-prima. O país depende fortemente de gás natural importado, limitando a capacidade dos projetos domésticos de garantir fornecimentos estáveis de matéria-prima. O Plano de Reativação Petroquímica e de Fertilizantes 2026-2030 proposto tem como alvo a reabilitação das instalações da PEMEX, incluindo ativos na cadeia de valor amônia-ureia. Caso a reabilitação e os acordos de fornecimento avancem, a iniciativa poderá gerar demanda adicional por gás de síntese. As discussões comerciais no âmbito do Acordo Estados Unidos-México-Canadá também podem afetar o fluxo de produtos químicos e matérias-primas na região. O papel do México dependerá de se as melhorias de infraestrutura e a disponibilidade doméstica de gás natural acompanharão os investimentos petroquímicos planejados.
Cenário Competitivo
Concentração do Mercado
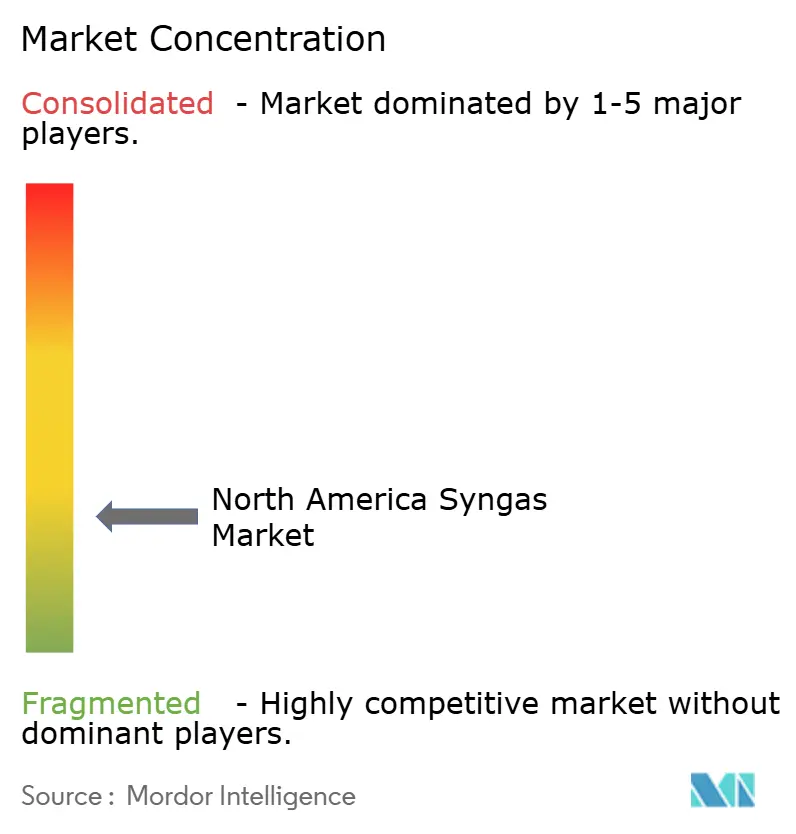
O mercado de gás de síntese da América do Norte é fragmentado. Topsoe, KBR, Johnson Matthey, Technip Energies e MAIRE competem no licenciamento de tecnologia. Os produtores competem por meio de acordos de fornecimento de longo prazo, enquanto os licenciadores se diferenciam por meio de design de processo, catalisadores, pacotes de engenharia e garantias de desempenho. A integração de captura de carbono e as capacidades de reforma autotérmica são os principais diferenciais. As empresas que combinam esses elementos em um pacote de projeto integrado podem reduzir o risco de execução para os desenvolvedores.
A decisão final de investimento da Air Liquide para uma nova unidade de gás de síntese no local da OQ Chemicals em Bay City indica como os produtores usam locais industriais estabelecidos para expandir o fornecimento. A seleção da Topsoe para o projeto de metanol azul Sandpiper em Texas City reflete o papel dos fornecedores de tecnologia em desenvolvimentos de grande escala com gestão de carbono. O acordo da Linde para fornecer gases industriais para a instalação de amônia de baixo carbono Blue Point indica o papel da capacidade de separação de ar na cadeia de valor do projeto. Essas iniciativas combinam propriedade de ativos, acesso à tecnologia e exposição a jusante. Sua viabilidade comercial depende de custos competitivos de matéria-prima e demanda confiável dos clientes.
Participantes menores e mais novos buscam sistemas modulares, matérias-primas circulares e equipamentos especializados. A parceria entre Topsoe, Synergen Green Energy e Shaw Group para desenvolver instalações modulares de amônia verde no Texas oferece uma alternativa às grandes plantas de trem único. O projeto de gaseificação por plasma da BASF em Freeport avalia se os fluxos de subprodutos químicos podem servir como uma fonte interna de gás de síntese de menor teor de carbono. A conformidade regulatória e o acesso a locais industriais estabelecidos também afetam os cronogramas dos projetos.
Líderes da Indústria de Gás de Síntese da América do Norte
-
Air Products and Chemicals, Inc.
-
Linde PLC
-
Air Liquide
-
Methanex Corporation
-
Shell plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Syngas da América do Norte Empresas cobertas neste relatório
- Air Liquide
- Air Products and Chemicals, Inc.
- BASF
- Honeywell International Inc.
- Johnson Matthey
- KBR, Inc.
- Linde PLC
- MAIRE S.p.A.
- Methanex Corporation
- Sasol
- Shell plc
- Siemens Energy
- Technip Energies N.V.
- thyssenkrupp AG
- Topsoe
Desenvolvimentos industriais recentes em Mercado de Syngas da América do Norte
- Julho de 2026: A Air Liquide e a OQ Chemicals confirmaram uma decisão final de investimento para uma unidade de gás de síntese construída especificamente em Bay City, Texas. A preparação do local começou no terceiro trimestre de 2026, com a conclusão do projeto prevista para o final de 2028. A unidade usará recirculação de CO₂ para reduzir as emissões líquidas do local e expandir a capacidade para a produção de propionaldeído, propanol e butanol.
- Junho de 2026: A Cerilon GTL ND Inc. assinou um acordo definitivo de licenciamento de tecnologia com a Topsoe e a Sasol para produção de hidrogênio, reforma de gás e conversão Fischer-Tropsch em sua planejada instalação de gás para líquidos no Condado de Williams, Dakota do Norte. A instalação combinará a tecnologia de gás de síntese SynCOR da Topsoe com o processo Fischer-Tropsch de baixa temperatura da Sasol.
Escopo do Relatório do Mercado de Gás de Síntese da América do Norte
O gás de síntese é uma mistura de gás combustível composta principalmente de hidrogênio e monóxido de carbono, com menores quantidades de dióxido de carbono e metano. Ele serve como matéria-prima intermediária para a produção de produtos químicos, combustíveis e energia.
O mercado de gás de síntese da América do Norte é segmentado por matéria-prima, tecnologia, tipo de gaseificador, aplicação e geografia. Por matéria-prima, o mercado é segmentado em carvão, gás natural, coque de petróleo e outros tipos de matéria-prima. Por tecnologia, o mercado é segmentado em reforma a vapor, gaseificação e outras tecnologias de produção. Por tipo de gaseificador, o mercado é segmentado em leito fixo, leito fluidizado e fluxo arrastado. Por aplicação, o mercado é segmentado em metanol, amônia, hidrogênio, combustíveis líquidos, gás natural sintético, ferro de redução direta, eletricidade e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para gás de síntese em 3 países da região. Os tamanhos e previsões de mercado são fornecidos em termos de Volume (MM Nm³/H).
Visão geral da segmentação
Matéria-Prima
| Carvão |
| Gás Natural |
| Petróleo |
| Coque de Petróleo |
| Biomassa |
Tecnologia
| Reforma a Vapor |
| Oxidação Parcial |
| Reforma Autotérmica |
| Reforma Combinada ou em Duas Etapas |
| Gaseificação de Biomassa |
Tipo de Gaseificador
| Leito Fixo |
| Fluxo Arrastado |
| Leito Fluidizado |
Aplicação
| Geração de Energia | |
| Produtos Químicos | Metanol |
| Amônia | |
| Produtos Químicos Oxo | |
| n-Butanol | |
| Hidrogênio | |
| Éter Dimetílico | |
| Combustíveis Líquidos | |
| Combustíveis Gasosos |
Geografia
| Estados Unidos |
| Canadá |
| México |
| Restante da América do Norte |
| Matéria-Prima | Carvão | |
| Gás Natural | ||
| Petróleo | ||
| Coque de Petróleo | ||
| Biomassa | ||
| Tecnologia | Reforma a Vapor | |
| Oxidação Parcial | ||
| Reforma Autotérmica | ||
| Reforma Combinada ou em Duas Etapas | ||
| Gaseificação de Biomassa | ||
| Tipo de Gaseificador | Leito Fixo | |
| Fluxo Arrastado | ||
| Leito Fluidizado | ||
| Aplicação | Geração de Energia | |
| Produtos Químicos | Metanol | |
| Amônia | ||
| Produtos Químicos Oxo | ||
| n-Butanol | ||
| Hidrogênio | ||
| Éter Dimetílico | ||
| Combustíveis Líquidos | ||
| Combustíveis Gasosos | ||
| Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Gás de Síntese da América do Norte?
Espera-se que o tamanho do Mercado de Gás de Síntese da América do Norte cresça de 32,67 milhões de metros cúbicos normais métricos por hora (mm nm³/h) em 2025 para 35,48 milhões de metros cúbicos normais métricos por hora (mm nm³/h) em 2026, com previsão de atingir 54,71 milhões de metros cúbicos normais métricos por hora (mm nm³/h) até 2031, a um CAGR de 9,05% no período de 2026-2031.
Qual matéria-prima lidera a produção de gás de síntese na América do Norte?
O gás natural liderou com uma participação de 58,23% em 2025 e tem projeção de crescer a um CAGR de 10,12% até 2031.
Qual aplicação usa mais gás de síntese na América do Norte?
O metanol foi a maior aplicação, representando 34,26% do consumo em 2025.
Qual tipo de gaseificador deve crescer mais rapidamente?
Os gaseificadores de fluxo arrastado devem crescer a um CAGR de 10,47% até 2031 porque podem fornecer gás de síntese de alta pureza para síntese a jusante.