
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
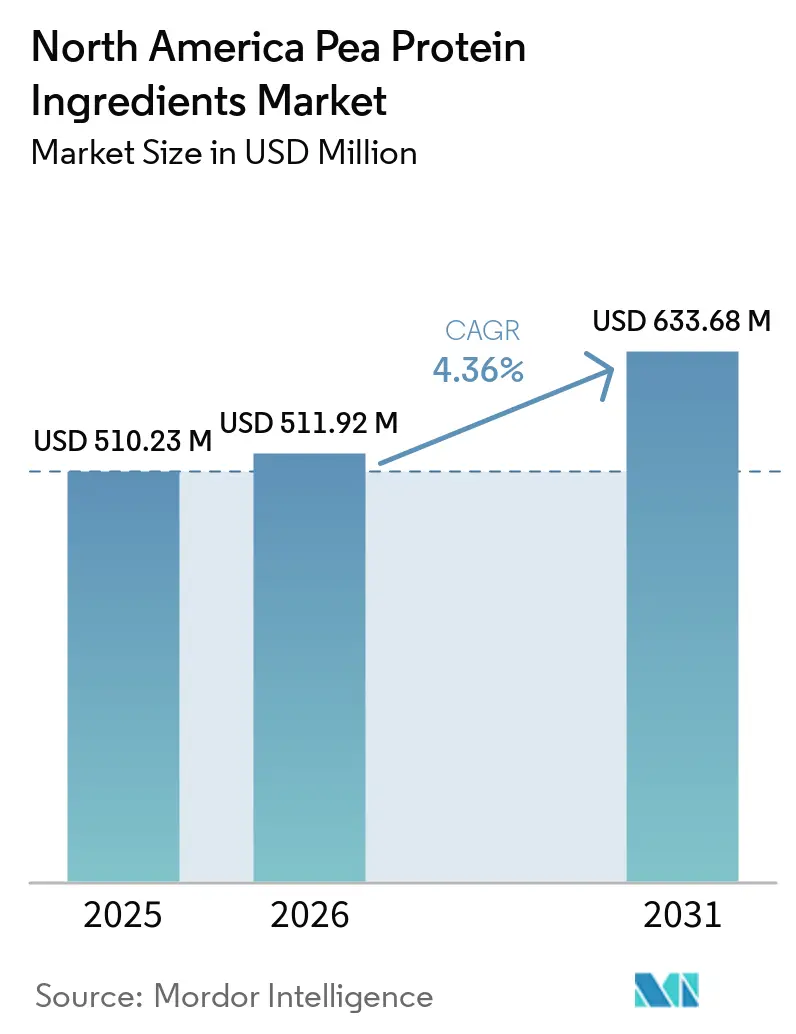
| Tamaño del Mercado (2026) | 511.92 Millones de dólares |
| Tamaño del Mercado (2031) | 633.68 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.36 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ingredientes de Proteína de Guisante de América del Norte por Mordor Intelligence
El tamaño del mercado de ingredientes de proteína de guisante en América del Norte fue valorado en 510,23 millones de USD en 2025 y se estima que crecerá desde 511,92 millones de USD en 2026 hasta alcanzar 633,68 millones de USD en 2031, a una CAGR del 4,36% durante el período de pronóstico (2026-2031). El crecimiento se orienta hacia productos que cumplen requisitos más elevados de pureza proteica, sabor, trazabilidad y funcionalidad documentada. La nutrición deportiva, la nutrición clínica, las alternativas lácteas y los alimentos de etiqueta limpia son áreas importantes para esta demanda de mayor valor. Las medidas comerciales que afectan a las importaciones chinas han incrementado la importancia de las cadenas de suministro regionales y la verificación de origen. Los productores con abastecimiento integrado y suministro orgánico certificado pueden responder de manera más confiable a los compradores que buscan una adquisición estable y especificaciones de ingredientes consistentes. El mercado de ingredientes de proteína de guisante en América del Norte ofrece, por tanto, oportunidades para los proveedores que combinan rendimiento funcional con un abastecimiento transparente.
Conclusiones Clave del Informe
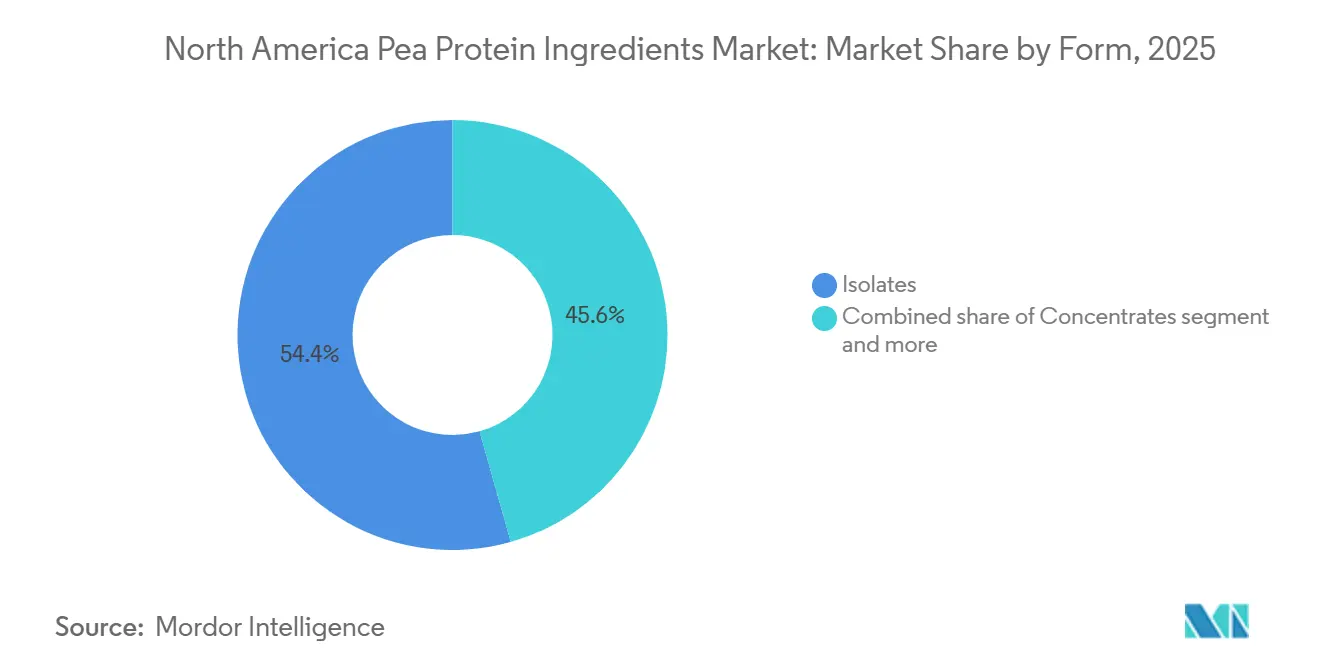
- Por forma, los aislados representaron el 54,36% de la cuota del mercado de ingredientes de proteína de guisante en América del Norte en 2025, mientras que se prevé que los concentrados crezcan a una CAGR del 4,67% hasta 2031.
- Por naturaleza, la proteína de guisante convencional representó el 78,33% de la cuota del mercado de ingredientes de proteína de guisante en América del Norte en 2025, mientras que se prevé que la proteína de guisante orgánica crezca a una CAGR del 5,78% hasta 2031.
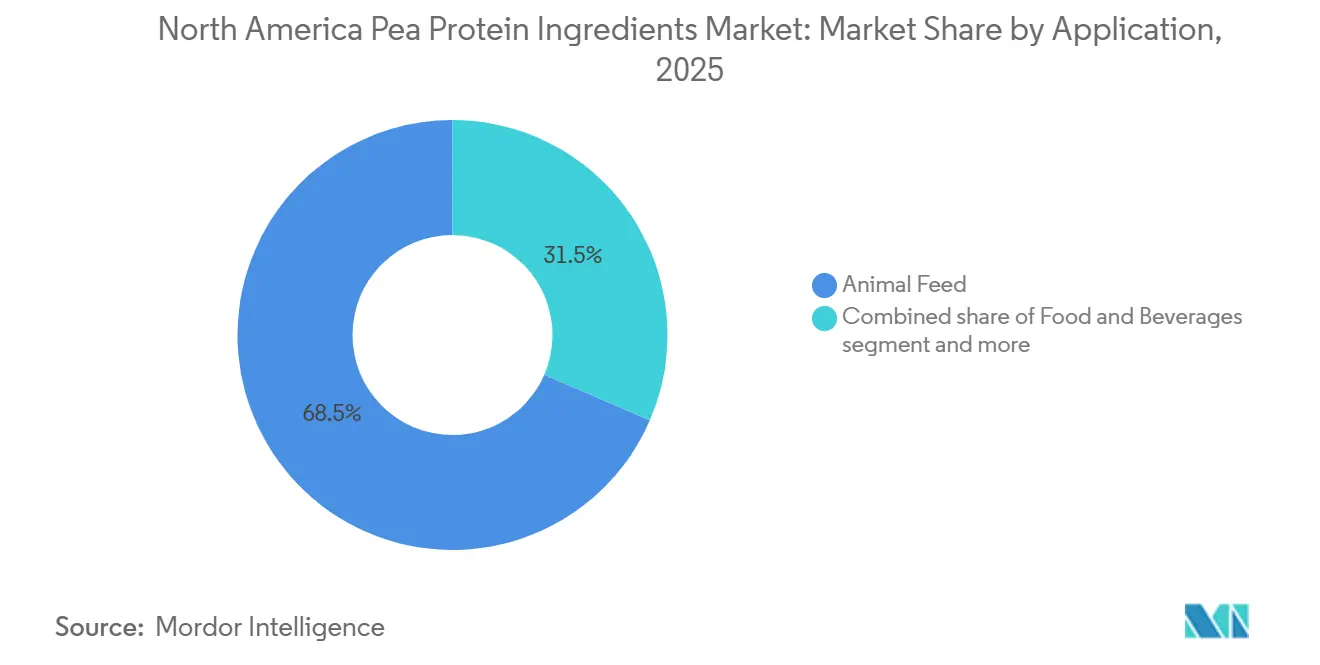
- Por aplicación, la alimentación animal representó el 68,51% del tamaño del mercado de ingredientes de proteína de guisante en América del Norte en 2025, mientras que se prevé que los suplementos crezcan a una CAGR del 5,91% hasta 2031.
- Por geografía, Estados Unidos representó el 69,23% del valor regional en 2025, mientras que se prevé que México crezca a una CAGR del 6,06% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Avances en tecnologías de extracción y procesamiento de proteínas | +0.7% | Concentrado en clústeres de investigación y producción de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Creciente preferencia del consumidor por ingredientes de etiqueta limpia y transparentes | +0.8% | América del Norte, con adopción temprana en la Costa Oeste de Estados Unidos y los centros urbanos canadienses | Corto plazo (≤ 2 años) |
| Adopción creciente de dietas veganas y flexitarianas | +0.9% | Particularmente los mercados urbanos de Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Énfasis creciente en la sostenibilidad y la reducción del impacto ambiental | +0.6% | Impulsado por los compromisos medioambientales corporativos en Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Propiedades superiores de emulsificación, espumado, gelificación y espesamiento | +0.8% | Estados Unidos, con avances específicos por aplicación en la fabricación de alimentos y suplementos | Mediano plazo (2-4 años) |
| Expansión de sustitutos cárnicos y productos alternativos lácteos | +0.9% | América del Norte, con mayor fortaleza en los mercados del Pacífico y el Noreste de Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Avances en tecnologías de extracción y procesamiento de proteínas
Las mejoras en la extracción están elevando el rendimiento funcional esperado de las proteínas de guisante. La ultrafiltración a base de agua puede lograr una recuperación de proteínas superior al 85,0% y una solubilidad superior al 90,0%, al tiempo que reduce el consumo de agua hasta en un 60%, según una revisión científica de 2025[1]. Este enfoque ofrece una alternativa a la precipitación isoelectrónica alcalina de uso intensivo de productos químicos. Un estudio de 2026 demostró que los fabricantes pueden modelar y adaptar el comportamiento de emulsificación, espumado y retención de agua gestionando el grado de hidrólisis. El trabajo puede acortar los períodos de calificación porque los formuladores pueden evaluar el rendimiento antes de los ensayos a gran escala. La aislación asistida por fermentación también puede reducir la actividad de los inhibidores de tripsina, el ácido fítico y las notas amargas indeseables. El mercado de ingredientes de proteína de guisante de América del Norte se beneficia cuando los productores pueden proporcionar documentación funcional junto con los datos de pureza proteica.
Creciente preferencia de los consumidores por ingredientes de etiqueta limpia y transparentes
Las expectativas de etiqueta limpia respaldan la demanda de ingredientes con un origen claro y etiquetas de producto reconocibles. Glanbia Nutrition informó que el 54,0% de los consumidores estadounidenses estaban preocupados por los alimentos ultraprocesados en 2025. La misma investigación encontró que el 44% de los consumidores estaban reduciendo el consumo de carne procesada para limitar su ingesta de alimentos ultraprocesados. Este patrón respalda la reformulación de productos híbridos y orientados a las plantas. La proteína de guisante sin OGM ocupa una posición útil cuando las marcas buscan alternativas a la soja y desean un abastecimiento más transparente. Los proveedores que pueden documentar el origen, el procesamiento y la certificación pueden estar mejor posicionados para obtener contratos premium. En el mercado de ingredientes de proteína de guisante de América del Norte, esto puede favorecer a los productores certificados frente a los proveedores que compiten únicamente en precio a granel.
Adopción creciente de dietas veganas y flexitarianas
Las elecciones dietéticas están ampliando la base direccionable para las aplicaciones de proteínas de origen vegetal. Una encuesta Harris Poll de enero de 2026, encargada por el Vegetarian Resource Group, encontró que el 67,0% de los adultos estadounidenses consumían comidas vegetarianas siempre, a veces o habitualmente. La encuesta también informó que 8,00 millones de adultos estadounidenses se identificaban como veganos. En Canadá, la adopción flexitariana aumentó del 4,6% en otoño de 2024 al 9,4% en primavera de 2026, mientras que la identificación como omnívoro cayó del 67,6% al 55,0%. Los concentrados y los formatos texturizados pueden servir a productos de mezcla cárnica para consumidores que no desean una dieta completamente basada en plantas. Este patrón de consumo extiende la demanda más allá de los consumidores que se identifican como veganos. El mercado de ingredientes de proteína de guisante en América del Norte está, por tanto, respaldado por un grupo más amplio de usuarios ocasionales y habituales de proteína vegetal.
Expansión de sustitutos cárnicos y productos alternativos a los lácteos
Los sustitutos cárnicos y las alternativas lácteas requieren ingredientes que aporten textura, nutrición y un perfil sensorial neutro. Las ventas minoristas de alimentos de origen vegetal en EE. UU. alcanzaron 7,9 mil millones de USD en 2025, en comparación con 3,30 mil millones de USD en 2018. El Medio Oeste registró las ganancias más rápidas en penetración de hogares durante 2025, según datos minoristas citados en el borrador de investigación suministrado. Beyond Meat y Roquette firmaron un acuerdo de ventas en marzo de 2026 para el suministro de proteína de guisante NUTRALYS por un total de 23,5 millones de USD hasta 2027. El acuerdo muestra que los grandes fabricantes de alimentos están asegurando suministro a largo plazo para formulaciones clave. Los productos de leche de proteína de guisante pueden proporcionar una mayor densidad proteica por porción que las alternativas de leche de almendra. Una revisión científica de 2025 también describió un menor uso de agua azul para la producción de proteína de guisante que los insumos de soja utilizados en las alternativas lácteas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensa competencia de proteínas alternativas de origen vegetal | -0.7% | Global, particularmente en los bastiones de la proteína de soja de Estados Unidos | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro y desafíos de disponibilidad de materias primas | -0.8% | América del Norte, con un impacto particular en los importadores de Estados Unidos y los exportadores canadienses | Corto plazo (≤ 2 años) |
| Limitaciones sensoriales y relacionadas con el sabor | -0.4% | Estados Unidos, más agudo en las aplicaciones orientadas al consumidor | Mediano plazo (2-4 años) |
| Complejidades regulatorias y requisitos de etiquetado | -0.3% | América del Norte, particularmente para declaraciones orgánicas y de etiqueta limpia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensa competencia de proteínas vegetales alternativas
La soja mantiene posiciones establecidas en alternativas cárnicas, bebidas proteicas y alimentación animal. Los perfiles de sabor existentes, la compatibilidad con las líneas de producción y el menor costo por gramo de proteína pueden dificultar el cambio para los compradores. Un artículo de PNAS de 2024 identificó la soja y el guisante como los 2 ingredientes proteicos de leguminosas de grano comercialmente dominantes a nivel mundial. Las proteínas de garbanzo, haba y lenteja también compiten donde las marcas buscan ingredientes no transgénicos, libres de alérgenos y de sabor suave[2]. Ingredion y Lantmännen anunciaron una asociación a largo plazo en noviembre de 2024 para desarrollar aislados de proteína de guisante diferenciados, respaldada por una inversión de más de 100 millones de EUR, equivalente a 105 millones de USD, en una instalación sueca. Los productos establecidos de proteína de guisante también se benefician de la documentación de seguridad y calidad existente, lo que puede ralentizar la sustitución por proteínas de leguminosas más nuevas. La competencia significa que el mercado de ingredientes de proteína de guisante en América del Norte debe continuar mejorando el sabor, la funcionalidad y la evidencia de producto.
Interrupciones en la cadena de suministro y desafíos en la disponibilidad de materias primas
Las acciones comerciales y los aranceles cambiantes han modificado las condiciones de aprovisionamiento de la proteína de guisante. El borrador de investigación suministrado cita derechos antidumping y compensatorios de EE. UU. del 127%-286% sobre la proteína de guisante de alto contenido proteico de origen chino, así como acciones paralelas de Canadá. La Comisión Europea impuso derechos antidumping definitivos del 40,5%-67,1% sobre las importaciones chinas de proteína de guisante en septiembre de 2026[3]. Estas acciones pueden beneficiar a los productores regionales, pero también pueden aumentar el riesgo de abastecimiento para los compradores dependientes del suministro spot. China impuso un arancel del 100% sobre los guisantes amarillos canadienses en marzo de 2025 y lo suspendió en marzo de 2026, lo que pone de manifiesto la exposición de la cadena de materias primas canadiense. La norma de Refuerzo de la Aplicación Orgánica del Programa Nacional Orgánico del USDA también limita la disponibilidad de suministro orgánico no conforme. El mercado de ingredientes de proteína de guisante de América del Norte recompensa a los productores que pueden ofrecer suministro verificado, pero las condiciones estacionales de cosecha siguen limitando la flexibilidad de volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
Los Aislados Respaldan Usos Premium Mientras los Concentrados Ganan Demanda FuncionalLos aislados captaron el 54,36% del valor regional de los ingredientes de proteína de guisante por forma en 2025. La nutrición deportiva, la suplementación clínica y los sustitutos lácteos utilizan aislados cuando las formulaciones requieren más del 80% de proteína en base seca. Su posición también refleja los requisitos de los clientes en cuanto a alta solubilidad, sabor neutro y rendimiento funcional documentado. Estas características son importantes para las bebidas listas para consumir y las aplicaciones de nutrición médica. La proteína de guisante texturizada sirve a los análogos cárnicos que requieren una textura fibrosa. Los péptidos de guisante hidrolizados se utilizan en aplicaciones de cuidado personal y cosméticos, donde el peso molecular afecta al acondicionamiento y al rendimiento dérmico.
Se prevé que los concentrados crezcan a una CAGR del 4,67% hasta 2031. Ofrecen una opción de menor coste para productos que necesitan un enriquecimiento proteico moderado al tiempo que conservan la fibra y los carbohidratos funcionales. Este perfil de alimento integral encaja con el posicionamiento de etiqueta limpia en algunas aplicaciones alimentarias. Los trabajos recientes de fraccionamiento en seco han reducido el consumo de agua hasta en un 40% por kilogramo de proteína en comparación con el fraccionamiento húmedo convencional, tal como se señala en el borrador de investigación suministrado. Roquette lanzó NUTRALYS Pea 850F en febrero de 2026 para aplicaciones listas para beber y listas para mezclar con un sabor neutro. La selección de la forma se basa cada vez más en la adecuación sensorial y funcional, y no solo en el porcentaje de proteína.



Por Naturaleza:
El Convencional Proporciona Escala Mientras el Orgánico Sirve a un Segmento PremiumLos productos convencionales representaron el 78,33% del valor de los ingredientes de proteína de guisante regional por naturaleza en 2025. La alimentación animal, la fortificación de alimentos básicos, las bebidas y los suplementos sensibles al costo respaldan esta amplia base. Los grandes procesadores convencionales se benefician de la escala y el amplio acceso a la capacidad de procesamiento. Las medidas comerciales que afectan a las importaciones chinas de menor precio han mejorado la posición de los procesadores convencionales regionales. ADM, Louis Dreyfus Company e Ingredion han continuado invirtiendo en capacidad y desarrollo de productos. La categoría sigue siendo importante para los compradores que priorizan el costo y el suministro confiable.
Se prevé que la proteína de guisante orgánica crezca a una CAGR del 5,78% hasta 2031. Se utiliza en nutrición deportiva, fórmula infantil, bebidas funcionales y otras aplicaciones donde los insumos certificados pueden respaldar precios de venta más elevados. La norma de aplicación orgánica del USDA redujo la disponibilidad de suministro orgánico importado conforme. La Asociación de Comercio Orgánico informó en 2026 que los costos de cumplimiento y los nuevos aranceles estaban afectando las cadenas de suministro de ingredientes orgánicos. Los productores con cultivo y procesamiento doméstico controlado, incluidos PURIS Proteins y la operación de Roquette en Manitoba, pueden beneficiarse de esta estructura de suministro más ajustada. Los plazos de certificación y la superficie limitada en período de transición probablemente preservarán la separación entre el suministro convencional y el orgánico.
Por Aplicación:
La Alimentación Animal Proporciona Volumen Mientras los Suplementos Generan ValorLa alimentación animal representó el 68,51% del tamaño del mercado de ingredientes de proteína de guisante de América del Norte en 2025. Este segmento proporciona la base de volumen principal para las proteínas derivadas del guisante en toda la región. La demanda refleja el uso en la nutrición del ganado y la capacidad de los procesadores para suministrar productos a escala comercial. Una patente estadounidense de 2025 cubrió los solubles de guisante utilizados como aditivo alimentario para reducir el metano de los rumiantes y mejorar la digestibilidad de la proteína bruta. Este desarrollo apunta a usos de mayor valor dentro de la alimentación que podrían influir en las decisiones de compra. Los alimentos y bebidas también siguen siendo un área de aplicación amplia que incluye panadería, cereales de desayuno, condimentos, alternativas lácteas, alternativas cárnicas, productos listos para consumir y aperitivos.
Se prevé que los suplementos crezcan a una CAGR del 5,91% hasta 2031. Los productos de nutrición deportiva, para personas mayores y médica buscan cada vez más fuentes de proteínas sin alérgenos y sin OGM. Una revisión científica de 2026 informó que la proteína de guisante puede apoyar la síntesis de proteínas musculares de manera comparable a la proteína de suero cuando la dosificación es adecuada. Roquette informó de una digestibilidad del 97% y una Puntuación de Aminoácidos Corregida por Digestibilidad de Proteínas del 93% para la proteína de guisante NUTRALYS basándose en ensayos clínicos publicados. El cuidado personal y los cosméticos siguen siendo una aplicación más pequeña, donde las proteínas hidrolizadas se utilizan en productos que buscan un posicionamiento de ingredientes naturales. La certificación natural COSMOS y la clasificación conforme a la norma ISO 16128 influyen en cómo los proveedores posicionan los péptidos de guisante hidrolizados en este campo.

Análisis Geográfico
Estados Unidos concentró el 69,23% del valor regional en 2025. Su base de fabricación de alimentos, producción de alimentación animal e infraestructura de procesamiento doméstico respaldan esta posición de liderazgo. El tamaño del mercado de ingredientes de proteína de guisante de América del Norte en Estados Unidos también se beneficia de los cambios en el aprovisionamiento vinculados a los aranceles comerciales sobre la proteína de guisante de alto contenido proteico de origen chino. ADM lanzó 8 soluciones de ingredientes de soja y guisante para aplicaciones en América del Norte y Europa en mayo de 2026. ADM citó su investigación de consumidores de 2025, que mostraba que el 66% de los consumidores globales tenían como objetivo aumentar su ingesta de proteínas y el 86% consideraba más saludables las fuentes de proteínas diversas. Estados Unidos también cuenta con una amplia base de productos de suplementos sin alérgenos, ya que el consumo de comidas a base de plantas se extiende más allá de los veganos comprometidos.
Se prevé que México crezca a una CAGR del 6,06% hasta 2031. La urbanización, el aumento de los ingresos y la mayor fabricación de alimentos a base de plantas están impulsando la demanda. El borrador de investigación suministrado indicó que el Mapa de Potencial de Exportación del Centro de Comercio Internacional proyectó un mercado mexicano de guisantes de 27 millones de USD para 2029. Se espera que las nuevas instalaciones de alternativas cárnicas anunciadas en Nuevo León y Jalisco requieran más concentrados y productos texturizados. México sigue siendo dependiente de las importaciones, lo que puede aumentar la exposición a las variaciones de precios relacionadas con los aranceles. Los requisitos de etiquetado de COFEPRIS pueden añadir costes de cumplimiento para los fabricantes de alimentos que se abastecen de orígenes distintos a Estados Unidos.
Canadá desempeña un papel diferenciado tanto como productor como consumidor. Saskatchewan y Manitoba suministran gran parte de la materia prima de guisante amarillo regional y constituyen la base de materias primas para los procesadores norteamericanos. Louis Dreyfus Company puso en marcha una instalación de aislado de proteína de guisante en Yorkton, Saskatchewan, en marzo de 2026, con suministro trazable procedente de granjas norteamericanas. La adopción flexitariana canadiense se duplicó del 4,6% en otoño de 2024 al 9,4% en primavera de 2026. El Resto de América del Norte se encuentra en una etapa más temprana, donde la demanda está vinculada principalmente a la reexportación de ingredientes y a la fabricación especializada en el área de libre comercio del T-MEC.
Panorama Competitivo
Concentración del Mercado
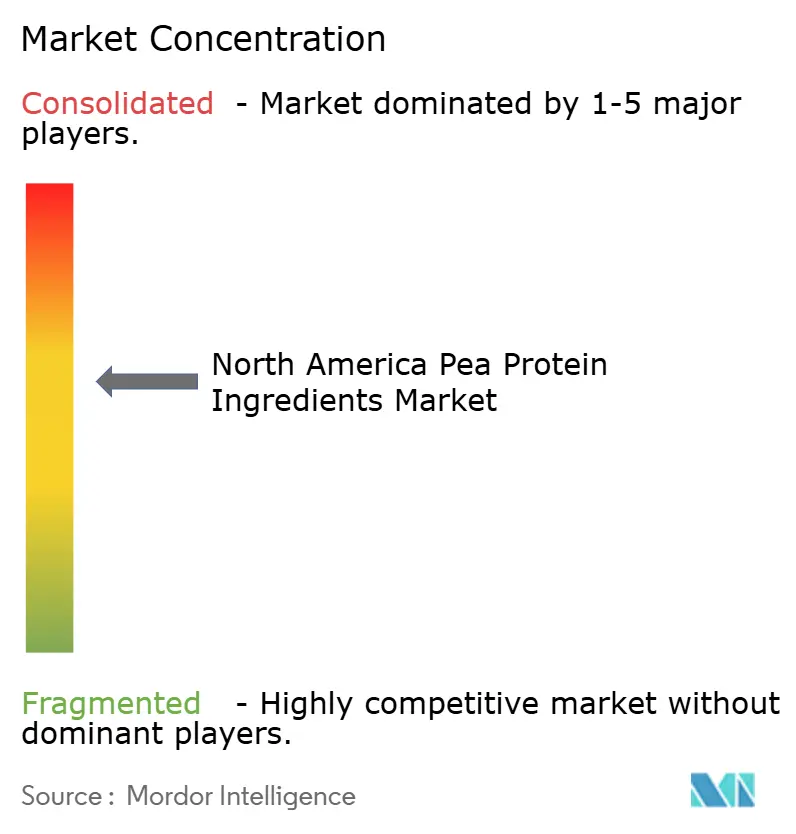
El mercado de ingredientes de proteína de guisante de América del Norte está moderadamente concentrado. ADM, Cargill e Ingredion compiten con especialistas en extracción como Roquette Frères, Cosucra y Emsland Group. PURIS Proteins representa un productor doméstico verticalmente integrado con capacidades de abastecimiento orgánico. Las decisiones competitivas se centran en la trazabilidad, la calidad de la extracción, la neutralidad del sabor y la certificación orgánica. Los productos orgánicos de mayor pureza, el cuidado personal y los cosméticos, y la nutrición clínica o para personas mayores ofrecen margen de diferenciación donde la evidencia de digestibilidad es relevante.
Los integradores agrícolas utilizan el acceso a las materias primas y la escala para atender las aplicaciones de alimentación animal y de productos básicos. Los especialistas en tecnología de extracción utilizan capacidades de fraccionamiento e hidrólisis para abastecer a los clientes de nutrición láctea, deportiva y clínica. Los proveedores orientados a la tecnología buscan diferenciarse mediante alta pureza y mejor rendimiento sensorial. Burcon informó de una producción diaria récord en su instalación de Galesburg, Illinois, en abril de 2026, un 40,00% por encima de su promedio diario del primer trimestre de 2026. La empresa había ampliado su cartera a más de 20 clientes compradores y estaba evaluando capacidad adicional. Esto demuestra cómo los proveedores más pequeños pueden ganar clientes abordando las preocupaciones sobre el sabor y la solubilidad. El mercado de ingredientes de proteína de guisante de América del Norte también ofrece a estas empresas una vía para competir en aplicaciones sensibles a las especificaciones sin igualar la escala de los integradores agrícolas.
Roquette introdujo NUTRALYS Pea 850F en febrero de 2026 para bebidas que requieren un sabor limpio y neutro. Beyond Meat también suscribió un acuerdo de suministro con Roquette hasta 2027, respaldando acuerdos de suministro a largo plazo para un fabricante importante. La asociación de Ingredion con Lantmännen respalda su posición en aislados diferenciados. La certificación de seguridad alimentaria Food Safety System Certification 22000 y la verificación orgánica NOP del Departamento de Agricultura de Estados Unidos son requisitos importantes de calificación de proveedores en alimentos, suplementos y cuidado personal. Farbest Brands sigue siendo un distribuidor y comercializador activo en América del Norte de proteína de guisante convencional y orgánica, mientras que DuPont no es un proveedor independiente activo de ingredientes de proteína de guisante tras la desinversión previa de su división de Nutrición y Biociencias. Merit Functional Foods o SunOpta pueden representar mejor el conjunto competitivo actual cuando se requiera un reemplazo. Estos requisitos de los proveedores hacen que el mercado de ingredientes de proteína de guisante de América del Norte sea menos dependiente del precio como único criterio de selección.
Líderes de la Industria de Ingredientes de Proteína de Guisante de América del Norte
-
Archer Daniels Midland Company
-
Bunge Global SA
-
Cargill, Incorporated
-
Glanbia PLC
-
Ingredion Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ingredientes de Proteína de Guisante de América del Norte Empresas cubiertas en este informe
- Archer Daniels Midland Company
- Bunge Global SA
- Cargill, Incorporated
- Glanbia PLC
- Ingredion Incorporated
- Farbest Brands
- International Flavors & Fragrances Inc.
- Kerry Group PLC
- Roquette Frères
- The Scoular Company
- Puris Proteins LLC
- AGT Food and Ingredients Inc.
- Axiom Foods Inc.
- Burcon NutraScience Corp.
- Cosucra Groupe Warcoing
- Emsland Group
- DuPont de Nemours Inc.
- Anchor Ingredients Co.
- Louis Dreyfus Company
- NOW Foods
Desarrollos recientes de la industria en Mercado de Ingredientes de Proteína de Guisante de América del Norte
- Enero de 2025: Axiom Foods lanzó Vegotein N Neutral, un ingrediente de proteína de guisante, para satisfacer la creciente demanda de proteína de guisante en el mercado. Contiene una concentración de proteína del 80% y es completamente digestible. El ingrediente se produce utilizando guisantes amarillos no modificados genéticamente cultivados en América del Norte.
- Diciembre de 2024: Burcon NutraScience Corporation introdujo PeazazzC, una proteína de guisante de sabor limpio desarrollada para el creciente mercado de proteínas de origen vegetal. Derivada de guisantes de campo no modificados genéticamente de América del Norte, es adecuada para diversas aplicaciones, incluidas bebidas, alternativas lácteas, productos de panadería y barras de nutrición.
- Julio de 2024: Ingredion Incorporated introdujo su producto de fortificación proteica cultivado y producido en América del Norte, VITESSENCE Pea 100 HD, una proteína de guisante específicamente diseñada para barras prensadas en frío. Este producto ayuda a mantener la suavidad de las barras prensadas en frío durante su vida útil, mejora la textura y los atributos sensoriales, y añade valor nutricional para satisfacer las preferencias de los consumidores.
Alcance del Informe del Mercado de Ingredientes de Proteína de Guisante de América del Norte
La proteína de guisante es un polvo proteico de alta calidad y origen vegetal elaborado a partir de guisantes amarillos partidos, popular en dietas veganas, sin lácteos y aptas para alérgicos, valorado por su digestibilidad, contenido de hierro y aminoácidos esenciales. Los ingredientes de proteína de guisante de América del Norte están segmentados por forma, naturaleza, aplicación y geografía. Por forma, el mercado está segmentado en concentrados, aislados y texturizados/hidrolizados. Por naturaleza, el mercado está segmentado en convencional y orgánico. Por aplicación, el mercado está segmentado en alimento para animales, cuidado personal y cosméticos, alimentos y bebidas, y suplementos. Por geografía, el mercado está segmentado en Estados Unidos, Canadá, México y el resto de América del Norte. Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Toneladas).
Resumen de la segmentación
Por Forma
| Concentrados |
| Aislados |
| Texturizados/Hidrolizados |
Por Naturaleza
| Convencional |
| Orgánico |
Por Aplicación
| Alimento para Animales | |
| Cuidado Personal y Cosméticos | |
| Alimentos y Bebidas | Panadería |
| Bebidas | |
| Cereales de Desayuno | |
| Condimentos/Salsas | |
| Productos Lácteos y Alternativas Lácteas | |
| Productos de Carne/Aves/Mariscos y Alternativas Cárnicas | |
| Productos Alimenticios Listos para Consumir/Listos para Cocinar | |
| Aperitivos | |
| Suplementos | Alimentos para Bebés y Fórmula Infantil |
| Nutrición para Personas Mayores y Nutrición Médica | |
| Nutrición Deportiva/de Rendimiento |
Por Geografía
| Estados Unidos |
| Canadá |
| México |
| Resto de América del Norte |
| Por Forma | Concentrados | |
| Aislados | ||
| Texturizados/Hidrolizados | ||
| Por Naturaleza | Convencional | |
| Orgánico | ||
| Por Aplicación | Alimento para Animales | |
| Cuidado Personal y Cosméticos | ||
| Alimentos y Bebidas | Panadería | |
| Bebidas | ||
| Cereales de Desayuno | ||
| Condimentos/Salsas | ||
| Productos Lácteos y Alternativas Lácteas | ||
| Productos de Carne/Aves/Mariscos y Alternativas Cárnicas | ||
| Productos Alimenticios Listos para Consumir/Listos para Cocinar | ||
| Aperitivos | ||
| Suplementos | Alimentos para Bebés y Fórmula Infantil | |
| Nutrición para Personas Mayores y Nutrición Médica | ||
| Nutrición Deportiva/de Rendimiento | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
Definición de mercado
- Usuario Final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de Alimentos, Bebidas, Suplementos, Alimento para Animales y Cuidado Personal y Cosméticos se consideran usuarios finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero de leche líquido/seco para su uso como agente aglutinante, espesante u otras aplicaciones no proteicas.
- Tasa de Penetración - La Tasa de Penetración se define como el porcentaje del Volumen del Mercado de Usuario Final Fortificado con Proteínas en el Volumen Total del Mercado de Usuario Final.
- Contenido Proteico Promedio - El contenido proteico promedio es el contenido proteico medio presente por cada 100 g de producto fabricado por todas las empresas de usuario final consideradas en el alcance de este informe.
- Volumen del Mercado de Usuario Final - El volumen del mercado de usuario final es el volumen consolidado de todos los tipos y formas de productos de usuario final en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácido | Es un compuesto orgánico que contiene grupos funcionales tanto amino como ácido carboxílico, necesarios para la síntesis de proteínas corporales y otros compuestos importantes que contienen nitrógeno, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente las verduras con vapor o agua hirviendo. |
| BRC | Consorcio Británico de Comercio Minorista |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñadas para modificar las características de la masa y otorgar atributos de calidad al pan. |
| BSF | Mosca Soldado Negro |
| Caseinato | Es una sustancia producida al añadir un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmunitaria a la ingesta de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un fluido lácteo que liberan los mamíferos que han dado a luz recientemente, antes de que comience la producción de leche materna. |
| Concentrado | Es la forma menos procesada de proteína y tiene un contenido proteico que oscila entre el 40% y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina completamente mediante calor. |
| Suero de leche en polvo | Es el producto resultante de secar el suero de leche fresco que ha sido pasteurizado y al que no se le ha añadido ningún conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, que incluye ovoalbúmina, ovomucoide, ovoglobulina, conalbúmina, vitelina y vitelenina. |
| Emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos que son inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del USDA |
| Extrusión | Es el proceso de forzar ingredientes blandos mezclados a través de una abertura en una placa perforada o matriz diseñada para producir la forma requerida. El alimento extruido se corta luego a un tamaño específico mediante cuchillas. |
| Haba | También conocida como Faba, es otro nombre para los frijoles amarillos partidos. |
| FDA | Administración de Alimentos y Medicamentos |
| Laminado | Es un proceso en el que típicamente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y jarabes, y luego se prensa en copos entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que hace posible formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicios de alimentación | Se refiere a la parte de la industria alimentaria que incluye empresas, instituciones y compañías que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías escolares y hospitalarias, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimenticio. |
| FSANZ | Normas Alimentarias de Australia y Nueva Zelanda |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Seguridad y Normas Alimentarias de India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para proporcionar espesor sin rigidez mediante la formación de gel. |
| GHG | Gas de Efecto Invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína fabricada exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complejas en piezas más pequeñas. Su procesamiento facilita y acelera su digestión. |
| Hipoalergénico | Se refiere a una sustancia que causa menos reacciones alérgicas. |
| Aislado | Es la forma más pura y procesada de proteína que ha sido sometida a separación para obtener una fracción proteica pura. Típicamente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa exterior de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero de leche. |
| Lactoferrina | Es una glicoproteína de unión al hierro que está presente en la leche de la mayoría de los mamíferos. |
| Altramuz | Son las semillas de leguminosas amarillas del género Lupinus. |
| Millennial | También conocido como Generación Y o Gen Y, se refiere a las personas nacidas entre 1981 y 1996. |
| Monogástrico | Se refiere a un animal con un estómago de un solo compartimento. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente son incapaces de digerir muchos materiales alimenticios con celulosa, como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para el consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como suplementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una condición médica en la que los huesos se vuelven frágiles y quebradizos por la pérdida de tejido, típicamente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por digestibilidad proteica (PDCAAS) es un método para evaluar la calidad de una proteína basándose tanto en los requisitos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como leche, suero de leche, gelatina, colágeno y proteínas de huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisante, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo de hongos se seca y se mezcla con albúmina de huevo o proteína de patata, que actúa como aglutinante, y luego se ajusta en textura y se prensa en diversas formas. |
| Listo para Cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso indicado en el envase. |
| Listo para Consumir (RTE) | Se refiere a un producto alimenticio preparado o cocinado con antelación, sin necesidad de cocción o preparación adicional antes de ser consumido. |
| RTD | Listo para Beber |
| RTS | Listo para Servir |
| Grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o en escabeche, y que generalmente se embute en una tripa. |
| Seitán | Es un sustituto cárnico de origen vegetal elaborado a partir de gluten de trigo. |
| Cápsula blanda | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Espirulina | Es una biomasa de cianobacterias que puede ser consumida por humanos y animales. |
| Estabilizador | Es un ingrediente añadido a los productos alimenticios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o provisión de fuentes concentradas de nutrientes u otras sustancias destinadas a complementar los nutrientes de la dieta y corregir deficiencias nutricionales. |
| Texturizante | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de los productos alimenticios y de bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin cambiar sustancialmente sus otras propiedades. |
| Grasa trans | También llamados ácidos grasos trans insaturados o ácidos grasos trans, es un tipo de grasa insaturada que se produce naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero de leche |
| WPI | Aislado de proteína de suero de leche |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Las variables clave cuantificables (del sector y externas) relativas al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basándose en investigación documental y revisión bibliográfica, junto con aportaciones de expertos primarios. Estas variables se confirman posteriormente mediante modelos de regresión (cuando sea necesario).
- Paso 2: Construir un Modelo de Mercado: Con el fin de desarrollar una metodología de previsión sólida, las variables y factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. Mediante un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: Validar y Finalizar: En este importante paso, todos los datos de mercado, variables y valoraciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en distintos niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Encargos de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




