
Tamaño y Participación del Mercado de Fertirrigación y Quimirrigación
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 52.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 66.33 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.72 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Europa |
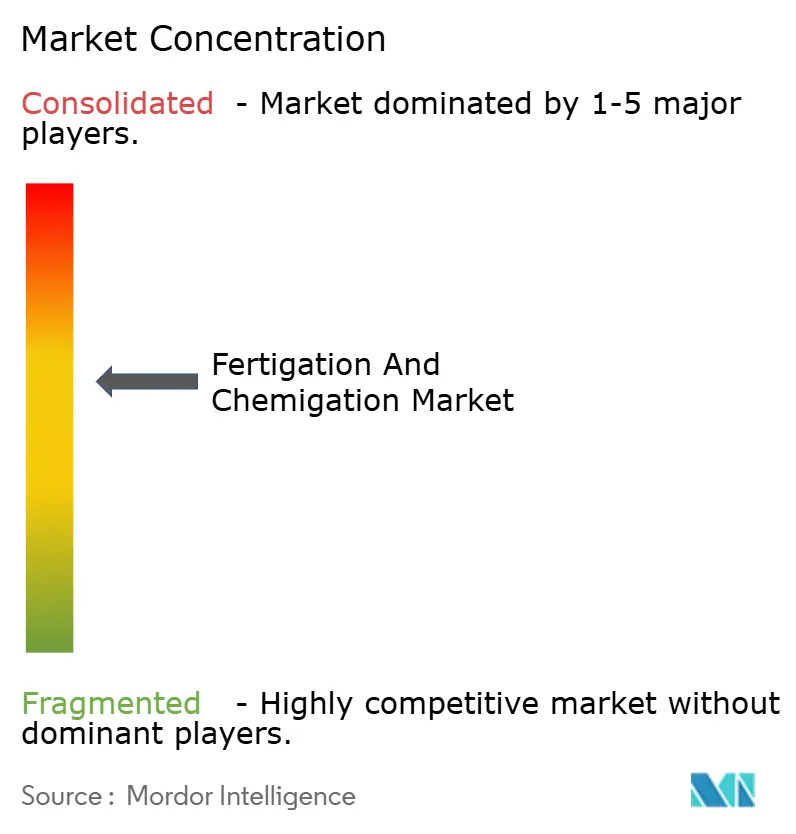
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fertirrigación y Quimirrigación por Mordor Intelligence
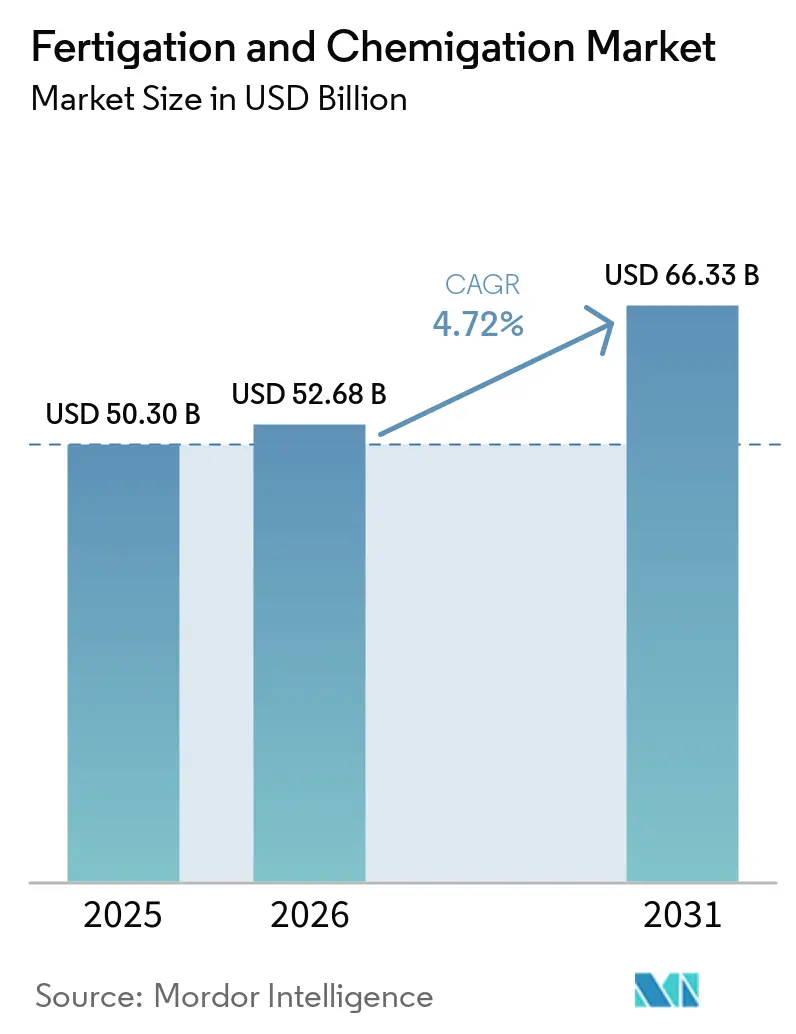
Se espera que el tamaño del mercado de fertirrigación y quimirrigación crezca de 50,3 mil millones de USD en 2025 a 52,68 mil millones de USD en 2026 y se prevé que alcance los 66,33 mil millones de USD en 2031 a una CAGR del 4,72% durante 2026-2031. Este crecimiento está impulsado por la creciente preocupación por la escasez de agua, el aumento de los costos de fertilizantes que enfatiza las necesidades de eficiencia, y la integración de tecnologías de Internet de las Cosas (IoT) e Inteligencia Artificial (IA) en los sistemas de suministro de nutrientes. Estos factores están transformando las prácticas de gestión agrícola, reduciendo el desperdicio operativo y mejorando la adaptabilidad al cambio climático. Las empresas están invirtiendo en investigación y desarrollo de formulaciones solubles en agua, sistemas de control basados en la nube y tecnologías de sensores que monitorean la humedad, la salinidad y los niveles de nutrientes en tiempo real. Los gobiernos de naciones desarrolladas y en desarrollo están ampliando los subsidios para el microrriego, facilitando la actualización de equipos y apoyando la innovación nacional. Los fabricantes de insumos están integrando soluciones de software, servicios agronómicos y soporte de mantenimiento para mejorar la retención de clientes y el valor.
Conclusiones Clave del Informe
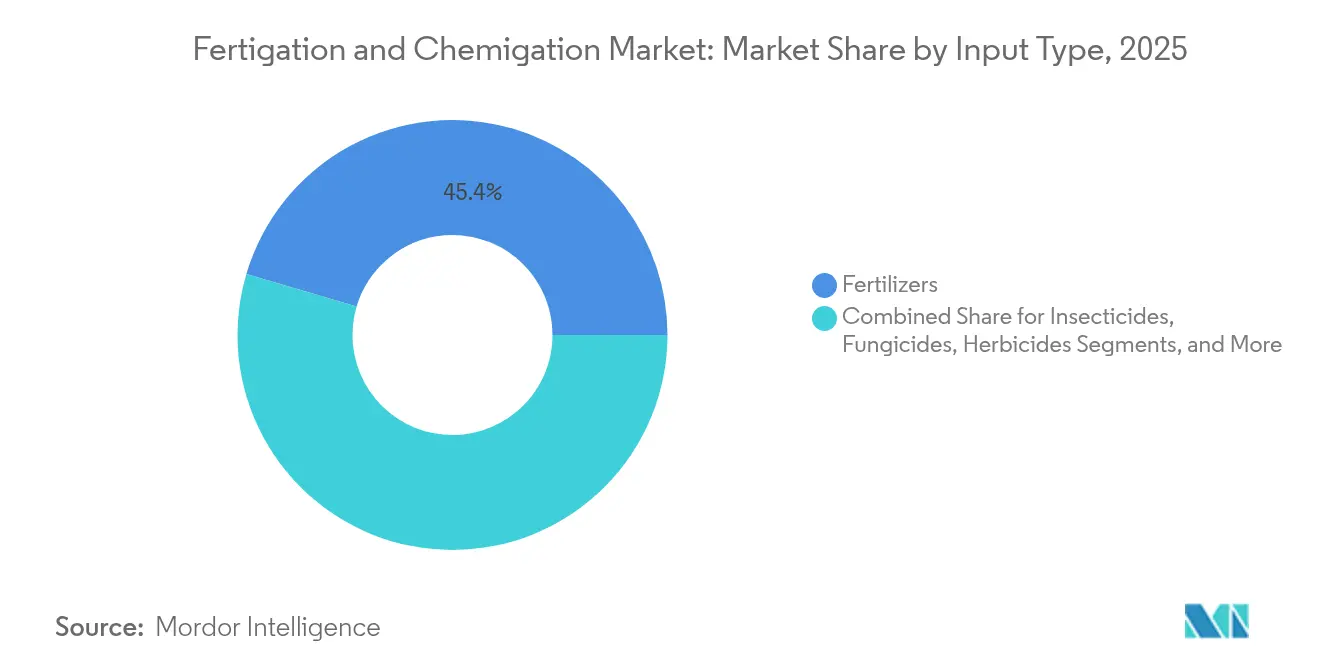
- Por tipo de insumo, los fertilizantes representaron el 45,42% de la participación del mercado de fertigación y quimigación en 2025, mientras que se proyecta que los bioestimulantes y micronutrientes crezcan a una CAGR del 9,68% hasta 2031.
- Por tipo de cultivo, las frutas y verduras representaron el 37,35% del mercado de fertigación y quimigación en 2025, con los cultivos de plantación proyectados para alcanzar la CAGR más alta del 7,62% hasta 2031.
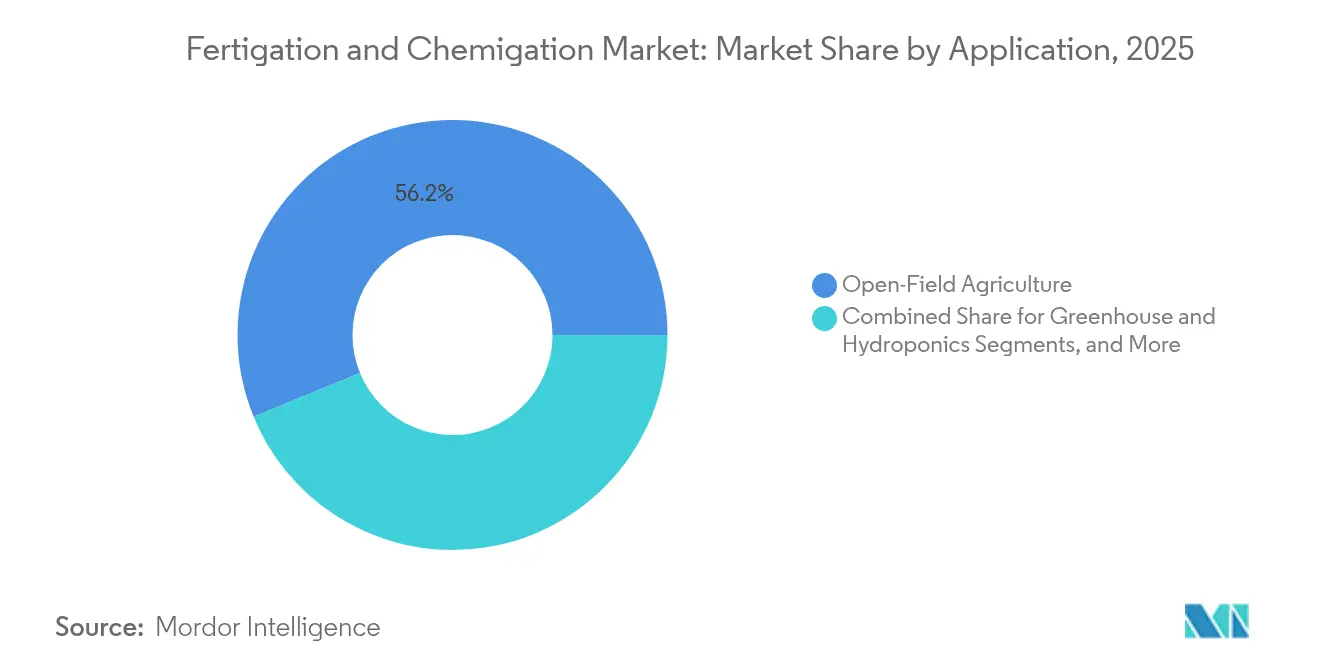
- Por entorno de aplicación, la agricultura en campo abierto mantuvo una participación del 56,20% del tamaño del mercado de fertigación y quimigación en 2025, mientras que la agricultura vertical urbana crece a una CAGR del 10,15% durante 2026-2031.
- Por tipo de riego, los sistemas de goteo dominaron con una participación del 60,25% del tamaño del mercado de fertigación y quimigación en 2025, con sistemas subsuperficiales y otros sistemas creciendo a una CAGR del 11,78% durante el mismo período.
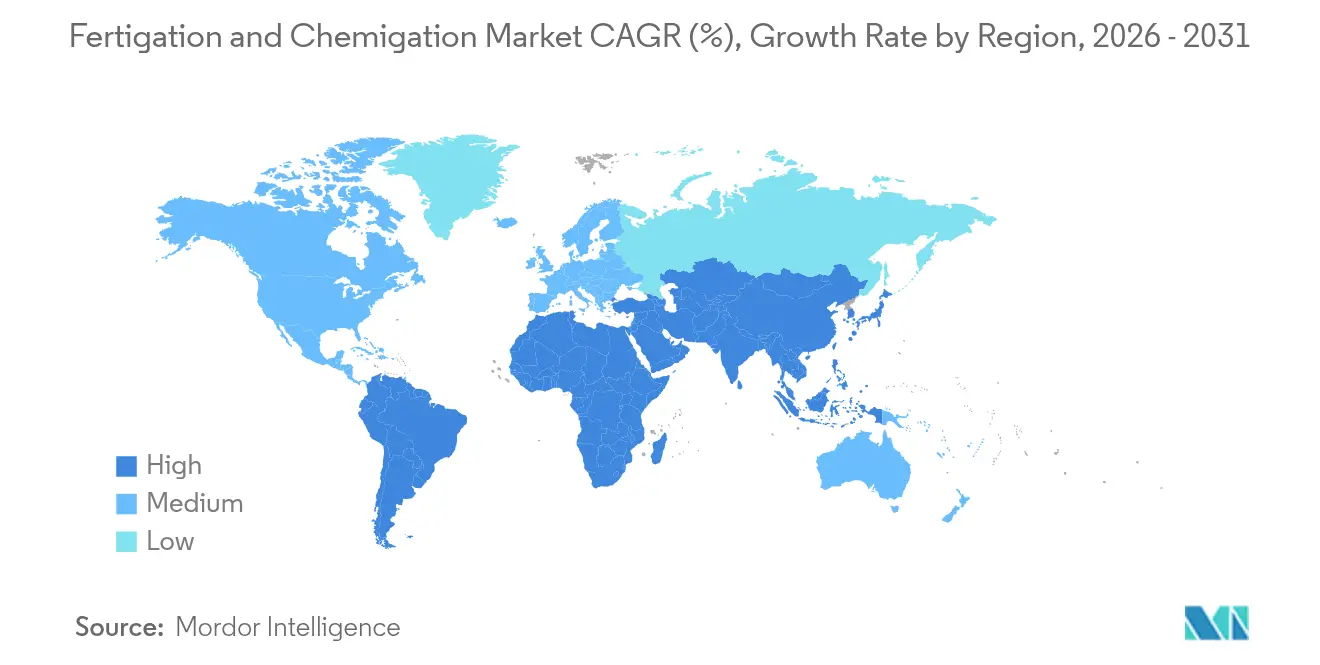
- Por geografía, Europa capturó el 33,62% de la participación de ingresos en 2025, mientras que se anticipa que África crezca a la CAGR más alta del 8,92% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Seguridad Alimentaria y Maximización del Rendimiento | +1.50% | Global, con mayor impacto en Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Subsidios Gubernamentales e Incentivos para el Microrriego | +1.20% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| La Creciente Escasez de Agua Intensifica la Entrega Eficiente de Nutrientes | +1.30% | Oriente Medio, África, Asia-Pacífico, Occidente de América del Norte | Largo plazo (≥ 4 años) |
| Rápida Adopción de Fertilizantes Especiales Solubles en Agua | +0.80% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Sistemas de fertigación de tasa variable habilitados por IoT | +0.6% | América del Norte, Europa, mercados avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Eficiencia Laboral y de Costos | +0.4% | Global, con mayor impacto en mercados desarrollados con restricciones de mano de obra | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Seguridad Alimentaria y Maximización del Rendimiento
La demanda global de calorías está aumentando más rápido que la disponibilidad de tierras cultivables, lo que requiere que los agricultores maximicen la producción por unidad de agua, nutrientes y mano de obra. La fertigación, que suministra nutrientes directamente a las zonas radiculares de las plantas, aumenta los rendimientos de los cultivos entre un 15 y un 35% en cultivos de alto valor al sincronizar el suministro de nitrógeno, fósforo y potasio con las etapas de desarrollo de las plantas. Los huertos comerciales y las granjas de hortalizas reportan hasta un 30% de mejora en la eficiencia del uso de fertilizantes, reduciendo los costos durante períodos de precios de insumos volátiles y disminuyendo el escurrimiento de nutrientes. La fertigación, cuando se integra con prácticas agrícolas climáticamente inteligentes, permite a las granjas implementar programas de nutrición continua basados en datos en lugar de aplicaciones periódicas de fertilizantes a granel.
Subsidios Gubernamentales e Incentivos para el Microrriego
Las políticas gubernamentales apoyan la adopción de tecnología agrícola a través de subvenciones, créditos fiscales y préstamos subsidiados. El presupuesto 2025 del Departamento de Agricultura de los Estados Unidos asigna 10,5 mil millones de USD al Servicio de Conservación de Recursos Naturales, con un enfoque en sistemas de gestión precisa del agua.[1]Servicio de Conservación de Recursos Naturales, "Resumen del Presupuesto para el Año Fiscal 2025," Departamento de Agricultura de los Estados Unidos, usda.govProgramas similares en India y China ofrecen reembolsos de hasta el 55% para equipos de riego por goteo de baja presión, fomentando la adopción entre agricultores de pequeña y mediana escala. Estas iniciativas han impulsado el desarrollo de servicios de apoyo, incluida la consultoría agronómica, la producción de sensores y la gestión del riego basada en software.
Rápida Adopción de Fertilizantes Especiales Solubles en Agua
Las mezclas de NPK solubles en agua, mezclas de Ca-Mg y mezclas de microelementos se están volviendo más prevalentes, ya que previenen la obstrucción de los emisores y permiten la alimentación con múltiples nutrientes en una sola aplicación. Los estudios de investigación demuestran que los fertilizantes solubles en agua logran una eficiencia en el uso de nutrientes un 30% mayor en comparación con las aplicaciones granulares, apoyando el cumplimiento del marco de las "5 R" (fuente correcta, tasa, momento, lugar, riego).[2]Oficina del Agua, "Estrategias de Reducción de Nutrientes," Agencia de Protección Ambiental de los Estados Unidos, epa.govLos fabricantes ahora ofrecen productos específicamente formulados para cultivos sensibles al pH y fertigación de alta frecuencia, aumentando la adopción en la producción premium de frutas y en invernaderos en Europa y América del Norte.
La Creciente Escasez de Agua Intensifica la Entrega Eficiente de Nutrientes
La agricultura representa el 70% de las extracciones mundiales de agua dulce, y se proyecta que este porcentaje aumente con el crecimiento de la población y los cambios en los patrones dietéticos. La fertigación integrada con goteo reduce el consumo de agua entre un 20 y un 60% en comparación con los métodos de riego por inundación, al tiempo que reduce la lixiviación de nitratos hacia los acuíferos. Los agricultores en regiones áridas de Oriente Medio y Norte de África que implementan sistemas de fertigación experimentan una reducción de la salinidad del suelo y rendimientos de cultivos más consistentes durante las temporadas cálidas. Este método de riego aborda tanto los requisitos de conservación del agua como los de eficiencia de nutrientes, que están cada vez más sujetos a supervisión regulatoria.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital, Operación y Mantenimiento | -0.90% | Global, con mayor impacto en regiones en desarrollo | Mediano plazo (2-4 años) |
| Escaso Conocimiento Técnico entre los Agricultores | -0.80% | Asia-Pacífico, África, América del Sur | Mediano plazo (2-4 años) |
| Obstrucción de Emisores por Precipitados y Biopelículas | -0.50% | Global | Corto plazo (≤ 2 años) |
| Creciente Escrutinio Regulatorio sobre la Lixiviación de Nutrientes | -0.30% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital, Operación y Mantenimiento
Los sistemas de fertigación por goteo con características avanzadas requieren una infraestructura significativa, que incluye líneas principales reguladas por presión, doble filtración, prevención de reflujo y controladores programables. Estos requisitos aumentan los costos iniciales más allá de lo que muchos agricultores de pequeña escala pueden costear. Los análisis económicos indican que los sistemas de fertigación de tasa variable tienen períodos de recuperación de la inversión superiores a 27 años para cultivos de productos básicos, mientras que los sistemas de pivote de tasa fija logran la recuperación en 10 años. Las barreras financieras son particularmente desafiantes en regiones de bajos ingresos con pequeñas explotaciones agrícolas y acceso limitado al crédito. Los costos de mantenimiento continuos, incluido el lavado del sistema, el tratamiento con ácido y la calibración de sensores, crean una presión financiera adicional que reduce las actualizaciones del sistema y las nuevas adquisiciones.[3]Oficina de Rendición de Cuentas del Gobierno de los Estados Unidos, "Agricultura de Precisión: Beneficios y Barreras," gao.gov
Escaso Conocimiento Técnico entre los Agricultores
La entrega precisa de nutrientes requiere una comprensión de la fisiología de los cultivos, la química de la fertigación y el uso de software de monitoreo. Las encuestas de campo realizadas en Sudáfrica en 2021 identificaron las brechas de conocimiento como el factor principal que afecta las tasas de adopción, con un 24% en distritos con recursos limitados en comparación con el 68% en áreas bien dotadas de recursos. En Karnataka, India, los servicios de asesoramiento local insuficientes limitan el retorno de la inversión. El soporte técnico inadecuado puede provocar errores de calibración, lo que resulta en bloqueos de emisores o desequilibrios de nutrientes que erosionan la confianza de los agricultores en la tecnología.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Insumo:
Los Bioestimulantes y Micronutrientes Amplían las Fronteras de la EficienciaEl mercado de fertigación y quimigación está dominado por los fertilizantes, que representaron el 45,42% de la participación de ingresos en 2025. Esta dominancia se debe principalmente a las formulaciones de NPK solubles en agua que ofrecen disolución rápida y mínima precipitación en las líneas. Los principales fabricantes están desarrollando mezclas de micronutrientes quelados para abordar las deficiencias de nutrientes en operaciones hortícolas intensivas.
Los bioestimulantes y micronutrientes están emergiendo como impulsores de crecimiento significativos, con proyecciones que indican una CAGR del 9,68% de 2026 a 2031. Este crecimiento está impulsado por los agricultores que buscan rendimientos consistentes durante condiciones climáticas impredecibles. La investigación indica que los extractos de origen vegetal y los consorcios microbianos mejoran la eficiencia en el uso de nutrientes en un 30% en comparación con las aplicaciones de fertilizantes convencionales, lo que lleva a los principales productores de lechuga y bayas a implementar estas soluciones en sus operaciones. Los nuevos inoculantes líquidos diseñados para sistemas de goteo de baja presión mejoran las interacciones suelo-microorganismo sin obstrucción de emisores.
Los insecticidas y fungicidas mantienen tasas de crecimiento moderadas, ya que los sistemas de fertigación permiten una distribución uniforme a través de densas copas de cultivos, reduciendo el uso general de productos químicos mientras se mantienen niveles efectivos de control de plagas. El segmento de herbicidas, aunque más pequeño debido a las limitaciones de aplicación, muestra un crecimiento gradual en el manejo de poblaciones de malezas resistentes al glifosato.


Por Tipo de Cultivo:
Los Cultivos de Plantación Ganan TerrenoLas frutas y verduras mantienen la mayor participación de mercado con el 37,35% en 2025, impulsadas por sus altos requisitos de sincronización de nutrientes que la fertigación aborda eficazmente. Los sistemas de fertigación por línea de goteo demuestran aumentos de rendimiento del 15 al 35% en cultivos de vid, fresas y hortalizas de hoja, particularmente en áreas periurbanas donde los altos costos de la tierra requieren mayor productividad. Los productores de cereales y granos están transitando de programas piloto a implementación comercial, con agricultores de maíz y trigo adoptando sistemas de baja presión dentro de los calendarios de rotación de cultivos. La tecnología también muestra una adopción creciente en cultivos oleaginosos y leguminosas, especialmente en regiones con escasez de agua donde las aplicaciones fraccionadas de nitrógeno reducen la pérdida de nutrientes por volatilización.
Los cultivos de plantación, incluidos el té, el café, el cacao, el coco y el caucho, exhiben patrones únicos de adopción de fertigación. Si bien actualmente tienen una participación de mercado menor, se proyecta que el mercado de fertigación y quimigación para cultivos de plantación crezca a una CAGR del 7,62% de 2026 a 2031. Estos cultivos se benefician significativamente de la entrega de nutrientes de bajo volumen y alta frecuencia debido a sus largos ciclos de producción y sistemas radiculares perennes, particularmente durante períodos secos prolongados. Los productores reportan una mejor uniformidad en el desarrollo foliar y la calidad de los granos después de implementar la fertigación por goteo, lo que reduce la lixiviación de nutrientes en áreas de alta precipitación. La vida útil extendida de los cultivos de plantación respalda la inversión de capital inicial, ya que los beneficios de ingresos se acumulan a lo largo de múltiples años, mejorando el retorno general de la inversión.
Por Aplicación:
La Agricultura Urbana se AceleraLa agricultura en campo abierto representa el 56,20% de los ingresos de 2025, impulsada por la implementación de sistemas de riego por goteo en el cultivo de algodón, caña de azúcar y maíz. La integración de la cartografía de precisión permite tasas de fertigación específicas por zona que equilibran las variaciones de rendimiento con las regulaciones ambientales. Los segmentos de invernadero e hidroponía continúan creciendo a medida que las incertidumbres climáticas subrayan los beneficios de la agricultura en entornos controlados. El segmento de viveros y paisajismo se expande a medida que los municipios implementan espacios verdes eficientes en el uso del agua.
Se proyecta que la agricultura vertical urbana demuestre la tasa de crecimiento más alta del 10,15% hasta 2031 en el mercado de fertigación y quimigación, impulsada por las iniciativas de las ciudades para localizar la producción de hortalizas de hoja. El despliegue de sistemas de programación basados en IA optimiza las relaciones nitrato-amonio en función de los requisitos de transpiración, mejorando la eficiencia operativa. Los incentivos gubernamentales, incluidas las subvenciones para la agricultura en azoteas y el financiamiento favorable para instalaciones de cultivo con diodos emisores de luz, apoyan esta trayectoria de crecimiento.
Por Tipo de Riego:
La Tecnología de Goteo Mantiene el LiderazgoEl riego por goteo tiene una participación de mercado del 60,25% en 2025, impulsado por su aplicación de precisión, mínimas pérdidas por evaporación e integración con tecnología de tasa variable. Los diseños avanzados de emisores incorporan mecanismos antisifón y laberintos compensadores de presión, garantizando una distribución uniforme del agua en terrenos irregulares. El mercado de kits de riego por goteo de reconversión en huertos permanentes se está expandiendo a medida que los productores de cultivos arbóreos buscan mantener una entrega consistente de nutrientes durante los períodos críticos de desarrollo de la fruta. Los sistemas de aspersión ocupan el segundo lugar, con sistemas de pivote y lineales que ahora cuentan con control de flujo individual por boquilla para una aplicación precisa de fertilizantes con mínima deriva.
Los sistemas de riego subsuperficial y otros sistemas de riego demuestran la tasa de crecimiento más alta con una CAGR del 11,78%. Los sistemas de riego por goteo subsuperficial colocan agua y nutrientes entre 25 y 40 cm bajo tierra, reduciendo la evaporación superficial y limitando el crecimiento de malezas. Los estudios indican que el riego por goteo subsuperficial aumenta la productividad del agua en un 15% en comparación con el riego superficial, al tiempo que mejora la absorción de nitratos. Los sistemas de riego por pulsos están ganando adopción en regiones de pequeños agricultores con limitaciones de agua, combinando rentabilidad con una entrega eficiente de agua a través de diseños por gravedad.
Análisis Geográfico
Europa representó el 33,62% de la participación del mercado de fertirrigación y quimirrigación en 2025. Los productores de olivos, viñedos y hortalizas de invernadero han implementado sistemas de fertirrigación basados en sensores para cumplir con los requisitos de la Directiva de Nitratos de la UE, al tiempo que mejoran la consistencia del rendimiento y la calidad del producto. La Política Agrícola Común proporciona subvenciones gubernamentales y préstamos a bajo interés que apoyan la adopción de sistemas avanzados que incorporan sensores de humedad del suelo, filtración automatizada y plataformas de monitoreo digital, acortando los períodos de recuperación de la inversión a pesar del aumento de los costos laborales. Las extensas instalaciones de invernadero en los Países Bajos, España e Italia impulsan la adopción de tecnología, ya que los entornos controlados maximizan la eficacia de la aplicación precisa de nutrientes y la gestión del pH. El crecimiento del mercado está respaldado por una red de servicios establecida, donde los proveedores de insumos agrícolas colaboran con empresas tecnológicas para ofrecer paquetes de soluciones completas, desde el diseño hasta el mantenimiento, dirigidos a cooperativas agrícolas de tamaño mediano que requieren cumplimiento normativo sin ampliar su personal técnico.
América del Norte es un mercado regional significativo, respaldado por la amplia adopción de tecnologías digitales, redes de soporte técnico establecidas y una demanda creciente de aplicación eficiente de fertilizantes. La demanda se está fortaleciendo gracias a los agricultores del Medio Oeste que responden a las fluctuaciones en los precios de los fertilizantes, mientras que el 78,6% de los agricultores de maíz y soja priorizan la eficiencia en el uso de fertilizantes, lo que apoya una mayor adopción de la fertirrigación por pivote de tasa variable. El financiamiento federal para la conservación y las estrictas regulaciones sobre escorrentía refuerzan aún más el caso para la adopción de fertirrigación y quimirrigación en toda la región.
Se prevé que África registre el crecimiento más rápido, con una CAGR del 8,92% de 2026 a 2031. En 2024, la Cumbre de Fertilizantes y Salud del Suelo de África, en conjunto con iniciativas regionales de riego inteligente, destacó los beneficios de conservación del agua y nutricionales de la fertirrigación. Los niveles de implementación varían significativamente, con el 24% de las granjas en el distrito de Vhembe de Sudáfrica adoptando el riego climáticamente inteligente, en comparación con el 68% en el distrito de Capricorn en 2021. Los servicios de extensión digital basados en Servicio de Mensajes Cortos (SMS) y de bajo ancho de banda se están utilizando para cerrar las brechas de conocimiento. Además, los programas de fertilización de precisión en Kenia y Tanzania destacan el interés regional en las aplicaciones móviles para la orientación en la gestión de nutrientes.

Panorama regulatorio
Los requisitos de quimigación se basan en el etiquetado de pesticidas y las salvaguardas de protección del agua. En Estados Unidos, la supervisión de la EPA bajo la FIFRA determina si los pesticidas pueden aplicarse a través del riego, y las etiquetas de los productos deben autorizar (o prohibir) explícitamente el uso de quimigación, lo que condiciona qué insumos pueden suministrarse mediante sistemas de fertirriego y quimigación y cómo los operadores documentan las prácticas de aplicación conformes.
A nivel estatal y regional, las normas suelen exigir protecciones diseñadas, como la prevención de retroflujo, enclavamientos y otros dispositivos anticontaminación, para evitar la contaminación de pozos y aguas superficiales. Esto se refleja en protocolos de quimigación actualizados, incluidas las actualizaciones de Idaho en 2024, y en requisitos codificados en estados como Colorado. En Washington, el WSDA inició la modernización del WAC 16-202 durante 2024 y luego avanzó cambios que agilizan la supervisión de la quimigación y el fertirriego, reforzando un cambio hacia marcos de cumplimiento estatales más claros para la configuración de equipos y el control operativo. En Europa, el Reglamento (UE) 2020/741 (vigente desde junio de 2023) establece requisitos mínimos de calidad y monitoreo para el agua regenerada utilizada en el riego agrícola, vinculando los permisos de reutilización del agua a planes de gestión de riesgos y categorías de cultivos o métodos de riego, y aumentando el valor de cumplimiento del monitoreo y las prácticas de suministro de nutrientes trazables.
Panorama Competitivo
El mercado de fertigación y quimigación mantiene una concentración moderada, con cinco empresas principales que controlan el 63% de los ingresos de 2024. Netafim Limited (An Orbia Business) tiene la mayor participación con el 18,2%, seguida de Jain Irrigation Systems Limited (Rivulis), Lindsay Corporation, Valmont Industries, Inc. y The Toro Company. Estas empresas están fortaleciendo sus posiciones en el mercado a través de capacidades de software ampliadas y contratos de servicio. El enfoque competitivo se ha desplazado hacia el desarrollo de sistemas de control de arquitectura abierta que se integran con sensores de terceros, datos meteorológicos y plataformas de gestión agrícola.
Existe un potencial de mercado significativo en las regiones emergentes donde la viabilidad económica depende de equipos rentables y opciones de financiamiento. El segmento de agricultura vertical atrae inversión de capital de riesgo, particularmente para empresas emergentes que desarrollan módulos ligeros equipados con sensores. Los fabricantes establecidos responden a través de adquisiciones estratégicas de fabricantes de bombas dosificadoras y asociaciones con empresas de IA para mejorar sus capacidades de análisis predictivo. Las empresas están ampliando sus ofertas de servicios para incluir diseño, instalación, mantenimiento y monitoreo remoto, creando relaciones más sólidas con los clientes a través del aumento de los costos de cambio.
Los proveedores más pequeños se dirigen a mercados especializados, como sistemas de goteo subsuperficial para algodón de raíz superficial o variedades de hortalizas tolerantes a la sal. Los proveedores de insumos especializados para fertigación están integrando productos consumibles con opciones de arrendamiento de equipos, facilitando la integración vertical de las cadenas de suministro y la estabilidad de los márgenes.
Líderes de la Industria de Fertirrigación y Quimirrigación
Netafim Limited (An Orbia Business)
Jain Irrigation Systems Limited (Rivulis)
Lindsay Corporation
Valmont Industries, Inc.
The Toro Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fertirrigación y Quimirrigación
- Netafim Limited (An Orbia Business)
- Jain Irrigation Systems Limited (Rivulis Irrigation Ltd.)
- Lindsay Corporation
- Valmont Industries, Inc.
- The Toro Company
- Rain Bird Corporation
- Automat Industries Private Limited
- Mahindra EPC Irrigation Limited
- Hunter Industries Inc.
- Irritec S.p.A
Lea el análisis de las empresas de fertirrigación y quimirrigación

Oportunidades de mercado y perspectivas futuras
El monitoreo remoto y la automatización se están volviendo más viables comercialmente allí donde los reguladores reconocen explícitamente los enfoques de monitoreo calificados. El estado de Washington adoptó enmiendas al WAC 16-202 el 31 de octubre de 2025 (vigentes desde el 1 de diciembre de 2025) para permitir el monitoreo remoto en la quimigación y el fertirriego en sistemas calificados, reduciendo la dependencia de las inspecciones visuales presenciales obligatorias y aumentando la demanda de controladores conectados, funciones de verificación y registros de datos listos para auditoría en las bases instaladas.
Existe un espacio en blanco visible en el hardware, software y verificación de desempeño de fertirriego de tasa variable proporcional al flujo (VRF), a medida que la adopción se desplaza de la dosificación uniforme hacia la inyección basada en prescripción que se ajusta al flujo de riego y a las necesidades de cultivo específicas de cada ubicación. Las hojas de ruta de los fabricantes respaldan esta dirección mediante capacidades productizadas de VRF y monitoreo remoto, incluidas las actualizaciones de abril de 2026 de Agri-Inject a ReflexCONNECT y ReflexCONNECT uVRF para VRF proporcional al flujo y monitoreo remoto. Los métodos publicados para el mapeo de nitrógeno en sistemas VRF proporcionales al flujo (Precision Agriculture, mayo de 2026) también ayudan a estandarizar la medición y el reporte del balance de masa de nutrientes inyectados, lo cual se vincula con un escrutinio más estricto de la lixiviación de nutrientes en Norteamérica y Europa, y refuerza el argumento para actualizaciones integradas de sensores, uniformidad de mezcla y capa de control más allá de la entrega básica de riego.
Recent Industry Developments in Mercado de Fertirrigación y Quimirrigación
- Julio de 2026: Jain Irrigation Systems Limited firmó un Memorando de Entendimiento con Indian Potash Limited para proporcionar sistemas de riego por goteo para el cultivo de caña de azúcar en Gujarat. El acuerdo destaca la combinación de hardware de riego con ecosistemas de insumos y agronomía, apoyando el despliegue a escala de infraestructura de goteo lista para fertirriego en una importante región de cultivo de caña de azúcar.
- Mayo de 2026: Un estudio publicado en PLOS One reportó impactos en el rendimiento derivados de combinar la fertilización con nano-NPK con quimigación de ácido salicílico en la producción de tomate. Los hallazgos refuerzan el desarrollo continuo de productos y el interés de los productores en formulaciones especializadas, solubles en agua y novedosas que pueden aplicarse a través de sistemas de riego manteniendo los resultados de desempeño.
- Octubre de 2024: Rivulis lanzó el sistema de goteo D4000, diseñado para extender el uso del goteo y el fertirriego a terrenos inclinados y rocosos. Al abrir superficies difíciles de irrigar a diseños de goteo de precisión, el producto amplía la base direccionable de consumibles de fertirriego y componentes de control en regiones topográficamente limitadas.


Mercado de Fertirrigación y Quimirrigación Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los sistemas e insumos utilizados para aplicar fertilizantes solubles en agua y productos químicos de protección de cultivos a través del riego presurizado en granjas e instalaciones de cultivo controlado. Incluye el proceso de suministro a través de la infraestructura de riego donde los nutrientes o productos químicos se inyectan y distribuyen con el agua de riego.
Exclusiones del alcance: Excluye los equipos independientes de mezcla de nutrientes no vinculados a la distribución por riego, los equipos de pulverización foliar y los servicios de consultoría puramente agronómica.
Descripción General de la Segmentación
- Por Tipo de Insumo
- Fertilizantes
- Insecticidas
- Fungicidas
- Herbicidas
- Bioestimulantes y Micronutrientes
- Otros Tipos de Insumos
- Por Tipo de Cultivo
- Cereales y Granos
- Oleaginosas y Leguminosas
- Frutas y Verduras
- Cultivos de Plantación
- Céspedes y Ornamentales
- Otros Tipos de Cultivos
- Por Aplicación
- Agricultura en Campo Abierto
- Invernadero e Hidroponía
- Viveros y Paisajismo
- Agricultura Vertical Urbana
- Otras Aplicaciones
- Por Tipo de Riego
- Riego por Goteo
- Riego por Aspersión
- Otros Tipos de Riego
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Turquía
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por fundamentar el mercado en la actividad agrícola y de riego medible, y luego mapear dónde la aplicación de fertilizantes y productos químicos a través del riego es factible y económicamente utilizada. Las fuentes públicas que ayudan en este paso incluyen, entre otras, los conjuntos de datos agrícolas del USDA y el Servicio de Investigación Económica, los indicadores de cultivos e insumos de FAOSTAT, los datos del Banco Mundial y la ONU sobre tierras irrigadas y estrés hídrico, y las tablas de perspectivas de la OCDE-FAO para la superficie de cultivos y la dirección del rendimiento.
También analizamos referencias técnicas abiertas, como revistas de agronomía e irrigación revisadas por pares, bases de datos de patentes para innovaciones en inyectores y dosificación, y sitios web de asociaciones comerciales relacionadas con el microrriego y la gestión de insumos agrícolas. Para el contexto empresarial, revisamos informes anuales, presentaciones para inversores y cobertura de prensa de renombre sobre la adopción del riego y los programas de eficiencia de insumos. En algunos casos, se utilizan suscripciones de pago únicamente para inteligencia financiera de empresas, búsquedas de patentes y verificaciones de comercio a nivel de envíos para componentes relevantes, y luego los supuestos se contrastan con señales públicas. Esta lista no es exhaustiva y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar cómo se practica realmente la fertirrigación y la quimirrigación en los distintos tipos de cultivos y métodos de riego, y cómo evolucionan los precios y la adopción en el año en curso. Hablamos con una combinación de participantes del sistema de riego, distribuidores de insumos agrícolas, operadores de granjas, agrónomos y expertos regionales de Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que las brechas de las fuentes documentales se cerraron y los supuestos se sometieron a pruebas de estrés antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos: 17% | Asia-Pacífico: 37% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 27% | Europa, Oriente Medio y África: 37% |
| Actores menores: 18% | Gerentes: 56% | Américas: 26% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la superficie irrigada, la combinación de cultivos y la adopción del método de riego se utilizan para reconstruir el conjunto de demanda realista de nutrientes y protección de cultivos aplicados por riego en cada región. Una vez construido ese conjunto, se aplican precios e intensidad de uso mediante variables como la penetración del microrriego (goteo y aspersión), la participación de cultivos de alto valor bajo riego, los cambios en las tasas de aplicación de fertilizantes y pesticidas hacia grados solubles en agua, y el ritmo de la expansión del cultivo protegido e invernadero.
Para mantener los totales prácticos, luego corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como rangos de precios de venta promedio muestreados para inyectores y equipos de dosificación, verificaciones del canal de distribución para mezclas de insumos utilizadas en fertirrigación, y verificaciones de la realidad del lado del proveedor sobre dónde se permite y se usa comúnmente la quimirrigación. Donde los datos por país son escasos, se utilizan indicadores proxy, que luego se ajustan tras la retroalimentación de expertos para que la adopción modelada no supere la disponibilidad de infraestructura.
El pronóstico se realiza mediante regresión multivariante, donde los principales impulsores son el crecimiento de la tierra irrigada, la presión de la escasez de agua, la economía agrícola para la mejora del rendimiento y el apoyo de políticas para el microrriego. Los supuestos se revisan con los aportes de las entrevistas, y se utilizan escenarios cuando las fluctuaciones en los precios de los fertilizantes o el calendario de los subsidios de riego pueden desplazar materialmente la demanda a corto plazo.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando los totales del modelo con señales independientes que deberían moverse en la misma dirección, como las tendencias en las instalaciones de microrriego, el gasto en insumos agrícolas y los cambios en la superficie de cultivos en las zonas irrigadas. Cuando los números parecen incorrectos, volvemos a verificar las conversiones de unidades, el momento de la moneda y la división entre los casos de uso de fertirrigación y quimirrigación, y luego la lógica se revisa nuevamente antes de la aprobación.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios bruscos en los precios de los fertilizantes, revisiones importantes de subsidios o nuevas restricciones sobre la aplicación de productos químicos a través del riego. Antes de la entrega, realizamos un pase final para garantizar que los últimos datos públicos y la retroalimentación más reciente de los expertos se reflejen en los resultados.
Dimensionamiento del Mercado de Fertirrigación y Quimirrigación de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para fertirrigación y quimirrigación pueden variar incluso cuando parecen describir el mismo tema, porque los límites se establecen de manera diferente y no todos los modelos utilizan los mismos indicadores de actividad. Las razones más comunes incluyen qué se contabiliza como parte del sistema de suministro, cómo se tratan los insumos solubles en agua y qué años se utilizan como ancla para el precio y la adopción.
Al rastrear la idoneidad de la superficie irrigada, la penetración del microrriego y el uso habilitado por inyección en el año en curso, Mordor Intelligence mantiene la estimación vinculada a la demanda aplicada por riego en lugar de mezclar categorías de insumos adyacentes que pueden usarse fuera del riego. Las diferencias también provienen de cómo se maneja la quimirrigación en regiones donde las reglas y las prácticas agrícolas limitan la inyección de productos químicos, junto con la rapidez con que se actualizan los supuestos cuando los precios de los fertilizantes y los programas de subsidios cambian.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 50,30 mil millones de USD (2025) | |
| Consultora Global A | 56,34 mil millones de USD (2026) | Utiliza un año de referencia más tardío y una trayectoria de crecimiento más rápida, y la descripción del alcance es menos explícita en cuanto a la exclusión de equipos de mezcla independientes y la aplicación de productos químicos fuera del riego, lo que puede elevar el valor contabilizado. |
| Editorial de la Industria B | 59,10 mil millones de USD (2025) | Parece aplicar agrupaciones de categorías más amplias y una trayectoria de CAGR más alta, con poca claridad sobre cuánto del valor está vinculado a la distribución por riego presurizado frente al gasto general en insumos agrícolas. |
La comparación muestra que un desplazamiento de un año en el punto de referencia y pequeñas elecciones de alcance en torno a lo que se considera valor distribuido por riego pueden mover el tamaño del mercado en varios miles de millones. El uso de inclusiones claramente definidas, impulsores de adopción prácticos y verificaciones cruzadas con la actividad de riego ayuda a mantener el número final rastreable y reproducible cuando se actualiza el modelo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de fertigación y quimigación?
El tamaño del mercado de fertigación y quimigación alcanzó los 52,68 mil millones de USD en 2026 y se proyecta que ascienda a 66,33 mil millones de USD en 2031.
¿Qué método de riego tiene la mayor participación?
Los sistemas de goteo dominan con el 60,25% de la participación del mercado de fertigación y quimigación en 2025, porque suministran agua y nutrientes con precisión a las zonas radiculares.
¿Qué región se proyecta que crezca más rápido?
Se proyecta que África alcance la CAGR más alta del 8,92% hasta 2031, impulsada por la creciente escasez de agua y las iniciativas de salud del suelo que fomentan las inversiones en fertigación.
¿Cómo están fomentando los gobiernos la adopción?
Los subsidios, subvenciones y financiamiento a bajo interés, incluidos programas como el financiamiento para la conservación del Departamento de Agricultura de los Estados Unidos y los incentivos de microrriego de India, ayudan a los agricultores a reducir los costos de capital y promueven una adopción más rápida de la tecnología.
¿Cuál es la principal barrera para una adopción más amplia de la fertigación de tasa variable?
Los altos costos iniciales siguen siendo la principal restricción, con estudios económicos que indican períodos de recuperación de la inversión que pueden superar los 27 años para sistemas sofisticados.
Última actualización de la página el:



