
Tamaño y Cuota del Mercado de END para Generación de Energía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.98 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
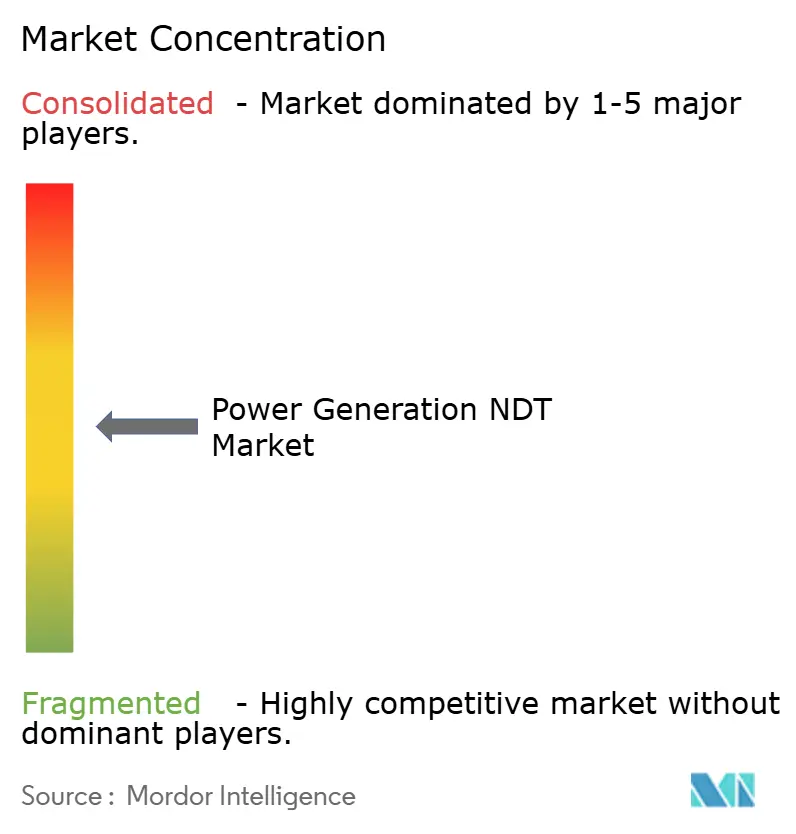
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de END para Generación de Energía por Mordor Intelligence
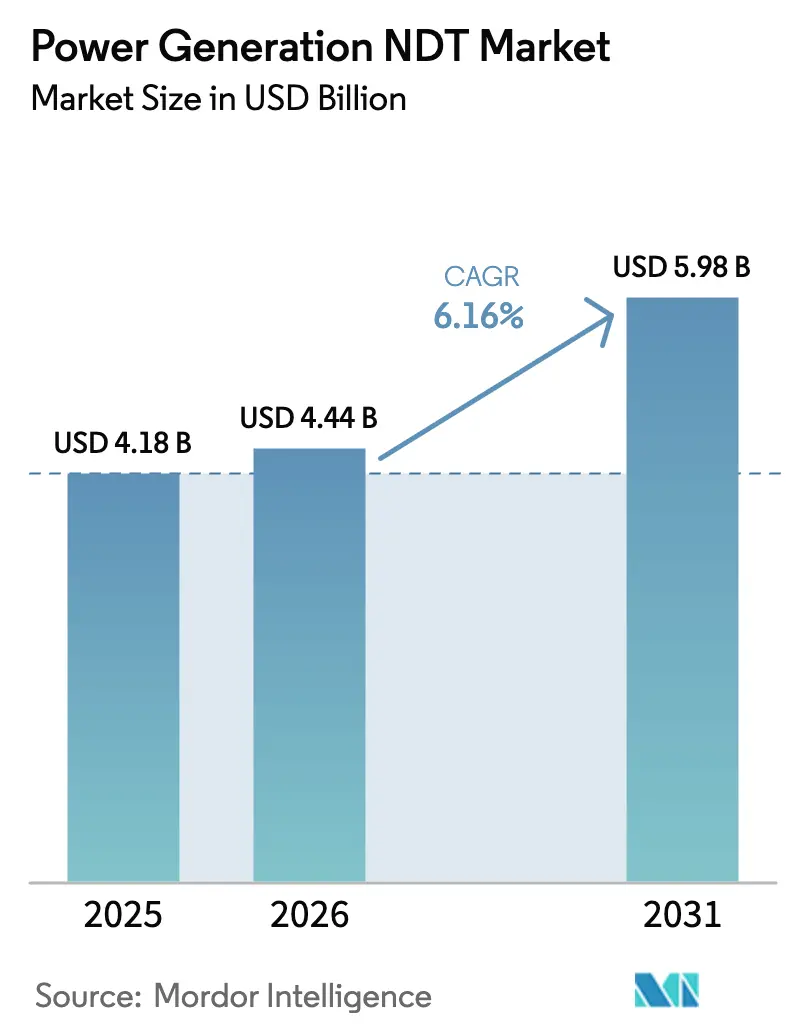
Se espera que el tamaño del mercado de END para generación de energía crezca de USD 4,18 mil millones en 2025 a USD 4,44 mil millones en 2026 y se prevé que alcance USD 5,98 mil millones en 2031 a una CAGR del 6,16% durante 2026-2031. El aumento de las cargas de trabajo de inspección para plantas térmicas de carbón y gas envejecidas, los programas de renovación de licencias nucleares y el cambio hacia plataformas de mantenimiento predictivo están orientando los presupuestos de adquisición hacia sistemas avanzados de ultrasonido, radiografía y tomografía computarizada. Las grandes empresas de servicios públicos están estandarizando los formatos de datos de inspección para alimentar gemelos digitales, lo que fomenta acuerdos combinados de hardware y software y acorta los ciclos de reemplazo. Al mismo tiempo, la localización de las cadenas de suministro de sensores impulsada por aranceles está mejorando los plazos de entrega para los operadores más pequeños, mientras que la persistente escasez de técnicos certificados ISO 9712 y ASNT Nivel III continúa elevando los costos laborales. Los proveedores de servicios que pueden combinar escáneres automatizados, reconocimiento de defectos asistido por IA y análisis en la nube están captando acuerdos marco plurianuales que garantizan ingresos recurrentes.
Conclusiones Clave del Informe
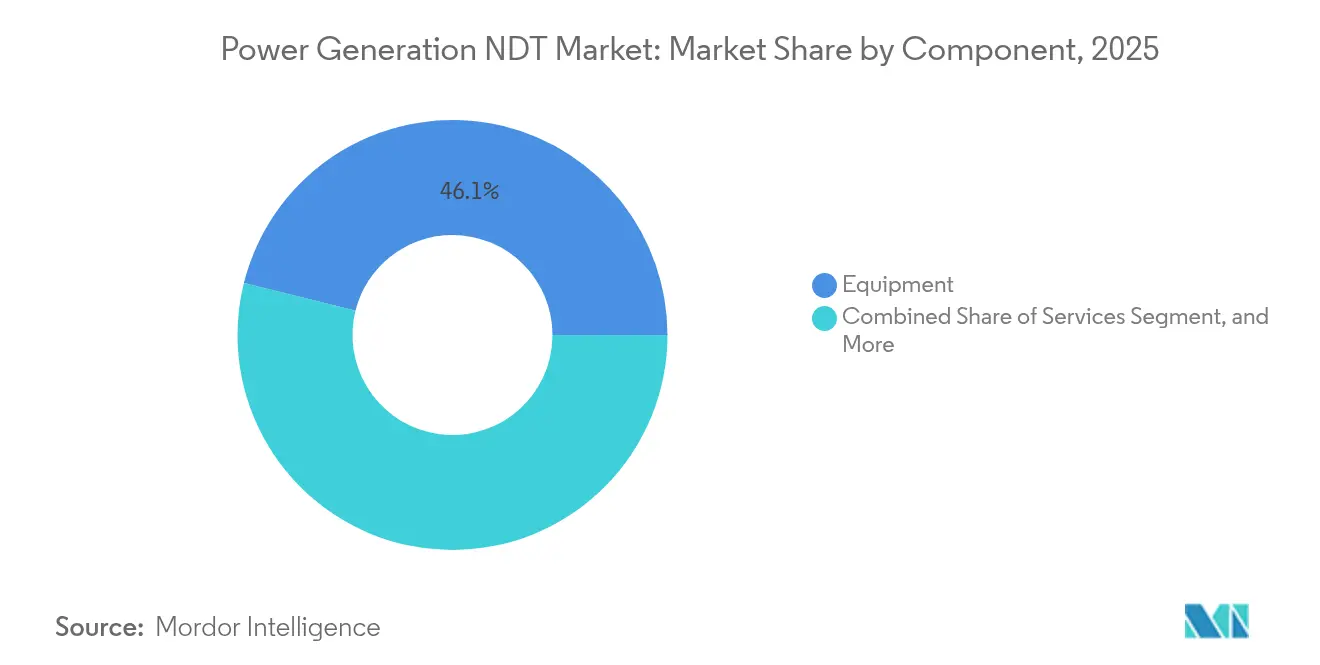
- Por componente, los equipos lideraron con una cuota del 46,12% del mercado de END para generación de energía en 2025; se espera que el software avance a una CAGR del 7,01% hasta 2031.
- Por método de ensayo, el ensayo ultrasónico representó el 34,15% del tamaño del mercado de END para generación de energía en 2025, mientras que se proyecta que la tomografía computarizada se expanda a una CAGR del 7,62% hasta 2031.
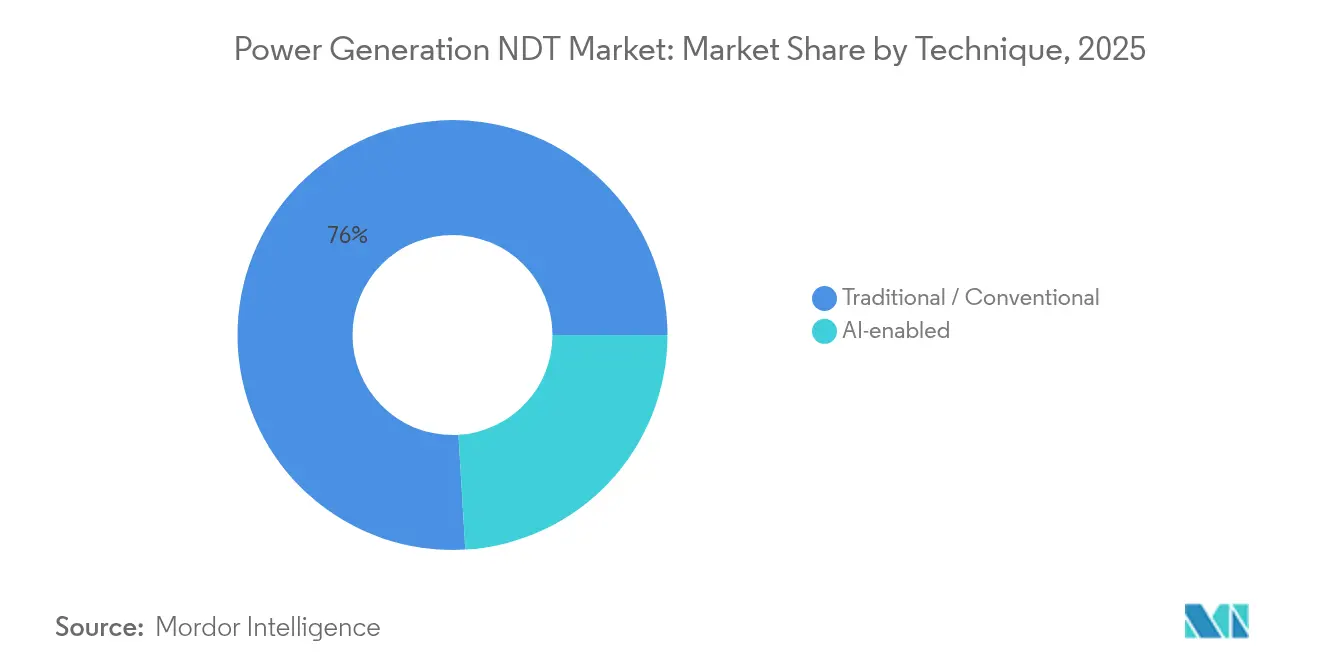
- Por técnica, los enfoques tradicionales mantuvieron el 75,95% de la cuota del mercado de END para generación de energía en 2025, mientras que se proyecta que los métodos habilitados por IA crezcan a una CAGR del 6,68% hasta 2031.
- Por geografía, América del Norte representó el 38,22% del tamaño del mercado de END para generación de energía en 2025; se prevé que la región Asia-Pacífico crezca a una CAGR del 6,74% de 2025 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Flota térmica-fósil envejecida que alcanza los ciclos de inspección de fin de vida útil | +1.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos de extensión de vida nuclear (ASME XI, revisión periódica de seguridad de la IAEA) | +1.5% | Mercados nucleares de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas de mantenimiento predictivo que integran gemelos digitales y lagos de datos de END | +1.2% | Global, adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Auge de las energías renovables que impulsa protocolos de END de composites de palas para energía eólica terrestre/marina | +0.9% | Global, con énfasis en Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de ultrasonido láser que permite la inspección de calderas en servicio sin contacto | +0.6% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Regionalización de las cadenas de suministro de sensores impulsada por aranceles que mejora la disponibilidad local | +0.4% | Impacto regional en todos los mercados principales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Flota Térmica-Fósil Envejecida que Alcanza los Ciclos de Inspección de Fin de Vida Útil
Los propietarios de plantas en América del Norte y Europa están extendiendo la vida útil de las unidades de carbón y gas más allá de su diseño original, lo que amplifica la demanda de ultrasonidos de matriz en fase y tomografía computarizada para detectar fluencia y fatiga en tubos de calderas, colectores de vapor y carcasas de turbinas.[1]Administración de Información Energética de EE. UU., "Informe Mensual de Energía Eléctrica", eia.gov La intensidad de inspección alcanza su punto máximo durante los últimos años de operación, lo que resulta en un mayor gasto por instalación y en una aceleración del reemplazo de equipos. Las empresas de servicios públicos optan por escáneres automatizados que reducen las duraciones de las paradas y mejoran la repetibilidad. Los proveedores de servicios con capacidades de tomografía computarizada móvil están ganando llamadas de emergencia a corto plazo a medida que los reguladores intensifican las auditorías de seguridad. El mercado de END para generación de energía se beneficia porque cada año adicional de operación exige exámenes más profundos y frecuentes.
Mandatos de Extensión de Vida Nuclear
Los reguladores exigen que los solicitantes de renovación de licencias verifiquen la integridad de sus recipientes, el estado de los tubos de sus generadores de vapor y la condición de su tubería primaria bajo las normas ASME XI y las reglas de revisión periódica de la IAEA.[2]Organismo Internacional de Energía Atómica, "Revisión Periódica de Seguridad para Centrales Nucleares", iaea.org Los procedimientos calificados por ENIQ cuestan entre USD 0,5 y 2 millones cada uno, lo que consolida a los proveedores establecidos que ya poseen técnicas validadas. Las empresas de servicios públicos asignan presupuestos plurianuales para campañas de ultrasonido, corriente de Foucault y emisión acústica específicas de paradas, lo que sustenta un flujo de ingresos predecible para los proveedores certificados. El segmento nuclear, por tanto, actúa como ancla de estabilidad para el mercado de END para generación de energía, amortiguando las oscilaciones cíclicas en el gasto de plantas de combustibles fósiles. Los proveedores que combinan robótica de campo con interpretación asistida por IA están acortando las ventanas de inspección y reduciendo la exposición colectiva a la radiación.
Programas de Mantenimiento Predictivo que Integran Gemelos Digitales
Los gemelos digitales fusionan modelos basados en física con alimentaciones de sensores en tiempo real y datos históricos de END, lo que permite planes de mantenimiento basados en condición que difieren las inspecciones innecesarias. Los lagos de datos almacenan archivos ultrasónicos y radiográficos de alta resolución que los modelos de aprendizaje automático utilizan para identificar patrones de degradación, mejorando así las predicciones de fallo y la logística de repuestos. El Software como Servicio (SaaS) está ganando aceptación, transformando las ventas de equipos únicas en flujos de ingresos recurrentes. Los compradores están priorizando las API abiertas para que los datos de inspección fluyan sin problemas hacia los sistemas de gestión de información de la planta. A medida que se difunden los primeros casos de éxito, el mercado de END para generación de energía está evolucionando hacia contratos basados en resultados que recompensan el tiempo de actividad en lugar del número de horas invertidas en el sitio.
Auge de las Energías Renovables que Impulsa los Protocolos de END de Composites de Palas
La expansión de la energía eólica está generando un nicho de demanda especializada para la inspección de palas de composites mediante drones, termografía y ultrasonidos avanzados capaces de mapear la delaminación interna. Los parques eólicos marinos agravan el desafío debido a las restricciones de acceso y los entornos marinos adversos, lo que impulsa a los desarrolladores a preinstalar rieles de robots rastreadores que permiten inspecciones remotas. Las ventanas de mantenimiento estacional concentran la demanda de servicios, lo que lleva a los proveedores con activos reducidos a adoptar equipos móviles dotados de conjuntos de matriz en fase robustificados. Normas como la IEC 61400-1 están armonizando las prácticas de inspección, alentando a las empresas de servicios públicos multinacionales a consolidar sus paneles de proveedores. En consecuencia, el mercado de END para generación de energía está atrayendo a nuevos participantes que se centran exclusivamente en el monitoreo de la salud de las palas del rotor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de técnicos certificados ISO 9712 / ASNT Nivel III en el sector energético | -1.4% | Global, más aguda en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Elevado gasto de capital para sistemas de matriz en fase, automatizados y de tomografía computarizada | -0.8% | Global, que afecta de manera desproporcionada a los proveedores de servicios más pequeños | Mediano plazo (2-4 años) |
| Cuellos de botella por sobrecarga de datos para archivos de inspección de alta resolución | -0.6% | Global, concentrado en adoptantes avanzados de END | Corto plazo (≤ 2 años) |
| Impactos de los aranceles comerciales sobre componentes piezoeléctricos y optoelectrónicos especializados | -0.4% | Cadenas de suministro globales, variaciones de impacto regional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Técnicos Certificados ISO 9712 / ASNT Nivel III
Una ola de jubilaciones y estrictos plazos de certificación han creado una brecha de talento del 25-30% que infla los salarios y extiende los plazos de entrega de los proyectos.[3]Sociedad Estadounidense para Ensayos No Destructivos, "Informe de Escasez de Personal de END 2024", asnt.org Los proyectos nucleares sienten el mayor aprieto porque los reguladores limitan las horas extraordinarias del personal y exigen la doble revisión de los escaneos críticos. Las empresas de servicios están invirtiendo en módulos de capacitación de realidad virtual y en detección preliminar asistida por IA para aliviar las cargas de trabajo de los intérpretes, aunque el despliegue en campo sigue dependiendo del escaso personal sénior. Las empresas de servicios públicos están agrupando contratos de múltiples plantas para reservar con antelación los equipos de técnicos, reduciendo la flexibilidad para las paradas no programadas. Esta restricción modera el crecimiento en el mercado de END para generación de energía al limitar el volumen de campañas simultáneas que pueden ser dotadas de personal.
Elevado Gasto de Capital para Sistemas de Matriz en Fase, Automatizados y de Tomografía Computarizada
Los conjuntos de matriz en fase de última generación cuestan hasta USD 1 millón, mientras que los escáneres totalmente automatizados con robótica y software de análisis pueden duplicar esa cifra. Los proveedores de servicios más pequeños a menudo enfrentan presión en sus balances, recurriendo a grupos de alquiler o arrendamientos que erosionan sus márgenes. Los fabricantes de equipos originales están contrarrestando esto con modelos de pago por escaneo que agrupan hardware, software y mantenimiento bajo una única suscripción, trasladando así los gastos de capital a gastos operativos. No obstante, el impacto en el precio sigue siendo una barrera para los nuevos participantes, reforzando la concentración moderada que caracteriza al mercado de END para generación de energía.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Equipos Establecen la Línea Base para Soluciones IntegradasLos equipos capturaron el 46,12% de la cuota del mercado de END para generación de energía en 2025 gracias a la fuerte demanda de bastidores ultrasónicos de matriz en fase, escáneres automatizados y pórticos de tomografía computarizada de alta energía. Las renovaciones de licencias nucleares y los proyectos de extensión de vida útil de plantas de combustibles fósiles requieren kits multimodales que incluyen capacidades ultrasónicas, de corriente de Foucault y radiográficas. A medida que las empresas de servicios públicos adoptan el mantenimiento predictivo, los ingresos por software están creciendo a una CAGR del 7,01% hasta 2031, superando al hardware pero todavía construyendo sobre una base de hardware. Las plataformas de análisis alojadas en la nube monetizan los datos de inspección mediante suscripción, remodelando la economía de los proveedores.
Los consumibles, como acoplantes, penetrantes y películas radiográficas, proporcionan ingresos recurrentes que fidelizan a los clientes en los ecosistemas de los fabricantes de equipos originales. Los servicios siguen siendo una capa vital porque los códigos complejos y los regímenes de calificación llevan a los operadores de plantas a externalizar en lugar de mantener equipos propios. Se proyecta que el tamaño del mercado de END para generación de energía en el segmento de servicios crezca de forma constante a medida que se intensifique la escasez de personal. Los proveedores que combinan el arrendamiento de equipos con contratos de servicio a largo plazo están logrando tasas de renovación de dos dígitos. Los modelos de tasa interna de retorno ahora ponderan las tarifas de análisis de datos durante toda la vida útil junto con la depreciación del hardware, refinando los mecanismos de descubrimiento de precios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Método de Ensayo:
El Ultrasonido Mantiene la Primacía Mientras la Tomografía Computarizada AceleraEl ensayo ultrasónico representó el 34,15% del tamaño del mercado de END para generación de energía en 2025, lo que refleja su versatilidad en diversos materiales, incluidos metales, composites y soldaduras. Las configuraciones de matriz en fase aumentan la cobertura de escaneo sin reposicionamiento, mejorando la productividad durante las paradas. La tomografía computarizada, aunque de nicho, avanza a una CAGR del 7,62% a medida que los composites de palas, las piezas fabricadas de forma aditiva y las fundiciones complejas requieren visualización volumétrica.
El ensayo radiográfico sigue siendo obligatorio para ciertas soldaduras de piezas a presión, particularmente en circuitos primarios nucleares. Los arreglos de corriente de Foucault dominan las inspecciones de tubos de generadores de vapor, donde la fisuración por corrosión bajo tensión a menudo acecha bajo los diámetros internos. El monitoreo de emisión acústica está ganando aceptación como técnica en tiempo real para monitorear maquinaria rotativa, complementando las inspecciones ultrasónicas periódicas. La termografía se extiende más allá de los centros de control de motores a las encuestas de aislamiento mecánico, que identifican los puntos críticos de pérdida de calor. A medida que las cargas de trabajo se diversifican, los alcances de trabajo de métodos mixtos se están convirtiendo en la norma, alentando a los fabricantes de equipos originales a ofrecer plataformas modulares. Las rutinas de calibración cruzada aceleran la movilización de trabajos y reducen los errores de fusión de datos, fortaleciendo así la propuesta del mercado de END para generación de energía.
Por Técnica:
Los Enfoques Habilitados por IA Transforman los Flujos de Trabajo de InterpretaciónLos métodos tradicionales todavía representaron el 75,95% de los ingresos de 2025, ya que los reguladores y las aseguradoras continúan aferrándose a las prácticas probadas. Sin embargo, se proyecta que los flujos de trabajo habilitados por IA registren una CAGR del 6,68% hasta 2031, a medida que los algoritmos de aprendizaje profundo superen a los intérpretes humanos en repetibilidad y reconocimiento de defectos de bajo contraste. Los primeros casos de uso se centran en la evaluación automatizada de soldaduras, donde los modelos entrenados en miles de cortes de imagen pueden clasificar porosidad, falta de fusión e inclusiones de escoria en cuestión de segundos.
En los composites de palas, las redes convolucionales señalan zonas de delaminación que se manifiestan solo con sutiles cambios de fase. Los fabricantes de equipos originales integran aceleradores directamente en instrumentos portátiles, lo que permite la inferencia en el borde sin latencia de la nube. La validación sigue siendo el factor determinante: las empresas de servicios públicos exigen evidencia estadística de las tasas de falsas alarmas que se alineen con los requisitos del código. Los formatos de informe híbridos, en los que la IA etiqueta previamente las indicaciones y los inspectores certificados las aprueban, están emergiendo como el compromiso aceptable. Con el tiempo, los datos de entrenamiento acumulados reducirán el intervalo de confianza, impulsando una mayor penetración de la IA y remodelando la curva de costos del mercado de END para generación de energía.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de END para Generación de Energía en América del Norte
América del Norte representó el 38,22% de los ingresos de 2025 en el mercado de END para generación de energía, impulsado por más de 90 renovaciones de licencias de reactores en Estados Unidos y una acumulación de inspecciones de fin de vida útil de plantas de carbón. Las remodelaciones de reactores CANDU de Canadá y los proyectos de modernización de la red eléctrica de México añaden un impulso adicional. Los marcos regulatorios bien definidos facilitan la calificación de equipos, mientras que las cadenas de suministro de servicios consolidadas permiten despliegues de múltiples equipos durante ventanas de parada condensadas.
Mercado de END para Generación de Energía en Asia-Pacífico
La región de Asia-Pacífico es la de mayor crecimiento, con una CAGR del 6,74% hasta 2031, impulsada por la construcción de reactores en China, la modernización del parque de centrales de carbón en India y los objetivos de energía renovable en el Sudeste Asiático. Los fabricantes de equipos originales locales están ampliando la producción de matrices en fase, reduciendo los plazos de entrega y los costos de adquisición. Los gobiernos regionales ofrecen créditos fiscales para sistemas de inspección habilitados con inteligencia artificial, acelerando la adopción digital. Las academias de formación en China y Singapur están ampliando la capacidad conforme a la norma ISO 9712, reduciendo gradualmente la brecha de técnicos especializados.
Mercado de END para Generación de Energía en Europa
Europa mantiene un crecimiento sostenido, respaldado por las estrictas directivas nucleares de ENSREG que exigen revisiones periódicas de seguridad que abarcan métodos ultrasónicos, radiográficos y de corrientes de Foucault. La eliminación progresiva de la energía nuclear en Alemania aún requiere exhaustivos análisis de desmantelamiento, mientras que la extensión de la vida útil del parque nuclear de Francia depende de procedimientos calificados conforme a ENIQ. La expansión de la energía eólica marina en el Mar del Norte está generando una demanda especializada de inspección de palas de materiales compuestos. Las normas armonizadas EN ISO fomentan los contratos de servicio transfronterizos, convirtiendo a Europa en un mercado competitivo pero accesible dentro del mercado de END para generación de energía en su conjunto.


Panorama regulatorio
La regulación para las pruebas no destructivas en generación eléctrica se basa en la inspección en servicio conforme a códigos, particularmente en el sector nuclear, donde los marcos ASME BPVC Sección V (Examen No Destructivo) y ASME Sección XI determinan la cualificación de técnicas, la documentación y los requisitos de competencia del personal. En Estados Unidos, la Comisión Reguladora Nuclear (NRC) continúa actualizando el entorno de cumplimiento mediante orientación y normativa, incluyendo el NUREG-1482, Revisión 4 (emitido en octubre de 2025) para programas de pruebas en servicio y una norma final del Registro Federal (febrero de 2026) que permite el uso de casos específicos del código ASME como alternativas voluntarias para la cualificación del personal de END, incluyendo la aceptación de un intervalo de recertificación de cinco años.
A nivel internacional, el Organismo Internacional de Energía Atómica (OIEA) apoya la armonización mediante orientación técnica para programas de inspección en servicio y el fortalecimiento de capacidades. Los mecanismos de coordinación, como los Arreglos Prácticos de abril de 2025 firmados entre el OIEA y el Comité Internacional de Ensayos No Destructivos (ICNDT), refuerzan la alineación en las prácticas de formación y certificación entre jurisdicciones. En conjunto, los requisitos de los reguladores nacionales (incluida la NRC) y los marcos reconocidos internacionalmente aumentan la necesidad de registros de inspección trazables y auditables, así como de procedimientos validados, especialmente para la renovación de licencias, la revisión periódica de seguridad y los trabajos de extensión de vida útil.
Análisis de la cadena de valor
La cadena de valor de las pruebas no destructivas en generación eléctrica comienza con los proveedores de componentes para sondas, sensores, cadenas de imagen y fuentes radiográficas, y continúa con los fabricantes de equipos originales que construyen plataformas ultrasónicas, radiográficas y de TC e integran software de analítica. A continuación intervienen los proveedores de servicios, que movilizan equipos certificados para realizar inspecciones y reportes conformes con el código. Las empresas de servicios públicos, los fabricantes de equipos originales y los contratistas de EPC establecen los criterios de aceptación y los flujos de trabajo de inspección mediante especificaciones y requisitos de compra; por ejemplo, GE Vernova ha publicado requisitos de END y NDE para proveedores (EC-SRC-0003), reforzando procesos estandarizados que se transmiten a subcontratistas y socios de inspección.
La prestación de servicios y la cualificación son cuellos de botella importantes, impulsados por la escasez de personal con certificación ISO 9712 y ASNT Nivel III, así como por las restricciones en insumos especializados como los isótopos radiográficos (incluido el Iridio-192) para ciertos casos de uso radiográfico. Los ecosistemas de cualificación bajo ASME BPVC, así como los programas de EPRI como PDI y las guías del sector como MRP-227, Rev. 2-A, aumentan los costos de cambio y favorecen a los proveedores que pueden ofrecer procedimientos validados, robótica de campo y manejo seguro de datos. Las actividades de cualificación de técnicas, como la cualificación por parte de Framatome de una técnica de inspección ultrasónica de soldaduras para carcasas del núcleo de reactores de agua a presión en Estados Unidos (marzo de 2026), muestran cómo la validación de procedimientos se sitúa entre la capacidad del fabricante y la ejecución del servicio, determinando qué proveedores pueden licitar en trabajos nucleares de alta criticidad.
Panorama Competitivo
El mercado de END para generación de energía exhibe una concentración moderada, ya que los procedimientos nucleares validados, los centros de servicio globales y las plataformas de análisis propietarias crean ventajas competitivas defendibles. La división Waygate Technologies de Baker Hughes ancla su liderazgo a través de una línea de equipos de extremo a extremo, robótica de campo y bibliotecas de IA ajustadas para entornos de reactores. Olympus, renombrada como Evident, continúa manteniendo una cuota significativa del mercado de sistemas ultrasónicos a pesar de haber desinvertido en activos no esenciales, aprovechando conjuntos ergonómicos y portátiles que reducen la fatiga de los técnicos.[4]Olympus Corporation, "Resultados Financieros Consolidados Ejercicio 2025", olympus-global.com
MISTRAS Group registró USD 36,5 millones en ingresos del sector energético en 2024, combinando equipos ultrasónicos con activos reducidos con paneles de control en la nube que comparan las tendencias de espesor de pared entre flotas. Eddyfi Technologies está escalando a través de adquisiciones específicas que añaden experiencia en composites para aplicaciones eólicas, mientras que Screening Eagle Technologies utiliza nueva financiación de capital de riesgo para acelerar el desarrollo de robótica de inspección. La competencia depende cada vez más de la sofisticación del análisis de datos más que únicamente de la sensibilidad de las sondas.
Los fabricantes de equipos originales y las empresas de servicios están formando empresas conjuntas para crear equipos integrados que puedan pujar por alcances llave en mano que abarquen el alquiler de equipos, la adquisición de datos y el análisis. Los acuerdos marco que abarcan múltiples plantas son comunes, fijando los paneles de proveedores durante horizontes de cinco años. En general, las prioridades de inversión se centran en la validación de modelos de IA, la movilidad de escáneres automatizados y las tuberías de datos seguras que cumplen con los mandatos de ciberseguridad nuclear. Estos movimientos intensifican colectivamente la rivalidad, pero también amplían el mercado de END para generación de energía direccionable.
Líderes de la Industria de END para Generación de Energía
Baker Hughes Company
Mistras Group Inc.
SGS S.A.
Intertek Group plc
Applus Services S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de END para Generación de Energía
- Baker Hughes Company
- Mistras Group Inc.
- SGS S.A.
- Intertek Group plc
- Applus Services S.A.
- Bureau Veritas S.A.
- Olympus Corporation (Evident)
- Eddyfi Technologies
- TEAM Inc.
- Acuren Group Inc.
- TÜV Rheinland AG
- DEKRA SE
- Element Materials Technology
- Zetec Inc.
- Sonatest Ltd.
- Screening Eagle Technologies AG
- YXLON International GmbH
- Karl Deutsch Prüf- und Messgerätebau GmbH
- Cygnus Instruments Ltd.
- NOVO Test Ltd.
- Sonotron NDT
- Vibra-tion NDT Services Pvt. Ltd.
- Industrial Inspection and Analysis Inc.
- Premier NDT Services Inc.
- Ether NDE Ltd.
- Toshiba Energy Systems and Solutions Corp.
- Buffalo Inspection Services
Lea el análisis de las empresas de END para generación de energía

Oportunidades de mercado y perspectivas futuras
La inspección basada en robótica está ampliando la capacidad al reducir el tiempo de parada y las restricciones de acceso en activos que normalmente requieren un desmontaje extenso. El robot de inspección de generadores desarrollado conjuntamente por The Hong Kong Polytechnic University y CLP Power (abril de 2026) se centra en el espacio de aire entre el rotor y el estátor del generador para la inspección visual y evaluaciones relacionadas sin retirar el rotor. Implementaciones como esta respaldan modelos de servicio que combinan hardware especializado con flujos de trabajo digitales repetibles, en línea con los esfuerzos de las empresas de servicios públicos por estandarizar los datos de inspección para gemelos digitales.
También existe margen para expandir la captura autónoma de datos para activos de infraestructura renovable y eléctrica, alimentando lagos de datos de inspección y plataformas de analítica. En julio de 2026, vHive presentó una plataforma autónoma de múltiples drones para inspecciones solares a escala industrial que integra imágenes térmicas, mapeo RGB y creación de gemelos digitales, reduciendo la dependencia de pilotos especializados para relevamientos de sitios grandes. Los trabajos de evaluación comparativa formal, incluidas las pruebas virtuales de comparación entre laboratorios (round robin) de EPRI en 2026 para el rendimiento de END asistido por IA (dirigidas a la inspección ultrasónica de soldaduras de metales disímiles en aplicaciones nucleares), respaldan la vía basada en la cualificación para un uso operativo más amplio de la interpretación habilitada por IA. Esto, a su vez, puede acelerar la adopción de software integrado, gobernanza de datos y arquitecturas de reporte interoperables.
Recent Industry Developments in Mercado de END para Generación de Energía
- Julio de 2026: Baker Hughes firmó un acuerdo estratégico plurianual con Kodiak Gas Services para suministrar turbinas de gas y equipos de generación eléctrica BRUSH que respaldan 1 GW de capacidad de generación para 2030. El programa amplía la base instalada de equipos rotativos que requieren programas recurrentes de inspección e integridad, respaldando la demanda de END avanzadas en generadores, turbinas y activos asociados de balance de planta.
- Diciembre de 2025: MISTRAS Group recibió un contrato de servicios de END por parte de Bechtel para la terminal de GNL de Woodside en Luisiana, valorada en 17.500 millones de USD. Los grandes proyectos plurianuales de infraestructura energética suelen aumentar la demanda de equipos de inspección de campo cualificados y pueden impulsar un mayor uso de servicios de END empaquetados y plataformas de ejecución digital para gestionar la documentación y el cumplimiento.
- Diciembre de 2024: Screening Eagle Technologies recaudó 15 millones de USD en una ronda de financiación Serie B para desarrollar robótica de inspección y analítica en la nube para clientes del sector eléctrico. La financiación respalda el desarrollo de productos en automatización y flujos de trabajo de inspección basados en datos que reducen la intensidad de mano de obra manual y mejoran la repetibilidad en los programas de inspección de plantas de energía y empresas de servicios públicos.


Mercado de END para Generación de Energía Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las pruebas no destructivas utilizadas para inspeccionar y monitorear activos de generación eléctrica, incluidos los equipos de prueba, el software relacionado y los servicios de inspección asociados utilizados a nivel de planta y componente.
Exclusiones del alcance: No se incluyen las pruebas destructivas, la mano de obra de mantenimiento general del fabricante original que no esté orientada a la inspección, ni el monitoreo puramente operativo sin un resultado de inspección de END.
Descripción general de la segmentación
- Por Componente
- Equipos
- Software
- Servicios
- Consumibles
- Por Método de Ensayo
- Ensayo Ultrasónico
- Ensayo Radiográfico
- Ensayo de Partículas Magnéticas
- Ensayo de Líquidos Penetrantes
- Ensayo de Inspección Visual
- Ensayo de Corriente de Foucault
- Ensayo de Emisión Acústica
- Ensayo de Termografía / Infrarrojos
- Ensayo de Tomografía Computarizada
- Por Técnica
- Tradicional / Convencional
- Habilitada por IA
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos elaborando una imagen práctica de la base instalada de activos energéticos y la cadencia de inspección que normalmente se rige por los principales códigos y programas de confiabilidad. Se utilizaron fuentes públicas para respaldar este análisis, incluidos los datos de generación y capacidad de la U.S. Energy Information Administration, las publicaciones relacionadas con inspecciones y paradas de la U.S. Nuclear Regulatory Commission, las estadísticas energéticas de Eurostat, los indicadores del sector eléctrico de la International Energy Agency y las adiciones de capacidad de la International Renewable Energy Agency.
A continuación, revisamos las señales de adopción técnica de los métodos de END más comunes en turbinas, calderas, tuberías y balance de planta, utilizando fuentes como las referencias de códigos ASTM y ASME, artículos seleccionados revisados por pares y las guías de seguridad publicadas por los reguladores. Se utilizaron informes de empresas, presentaciones a inversores y prensa especializada de renombre para comprender los cambios en la combinación de productos, como la radiografía digital, las pruebas ultrasónicas por arreglo de fases y los complementos de software. También utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, búsquedas de patentes y verificaciones de importación y exportación a nivel de envíos para validar el movimiento transfronterizo de equipos. Las fuentes documentales aquí mencionadas son ilustrativas, y también se utilizaron otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Para reducir las brechas dejadas por los datos publicados, recurrimos a entrevistas y encuestas breves con proveedores de servicios de inspección, operadores de plantas, fabricantes de equipos y socios de canal que venden o alquilan instrumentos de END. La cobertura se equilibró entre grandes empresas de servicios públicos y generadores independientes, y se extendió a APAC, EMEA y América, de modo que las hipótesis sobre los ciclos de parada, la combinación de métodos y el comportamiento de precios pudieran verificarse por región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | CXOs: 12% | APAC: 39% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 41% | EMEA: 34% |
| Actores más pequeños: 14% | Gerentes: 47% | América: 27% |
Dimensionamiento del mercado y previsión
El dimensionamiento principal utilizó una construcción de arriba hacia abajo que reconstruye el conjunto de demanda a partir de la capacidad de generación eléctrica por tipo de combustible, la frecuencia habitual de inspección en torno a las paradas planificadas y la proporción de activos que requieren métodos de mayor valor para componentes críticos. Estos totales se corroboraron posteriormente con verificaciones selectivas de abajo hacia arriba, incluidos los envíos muestreados de instrumentos multiplicados por precios de venta promedio realistas, y las consolidaciones de ingresos por servicios elaboradas a partir del rendimiento de los proveedores entrevistados y las tarifas diarias habituales.
Las entradas clave del modelo incluyeron la base instalada de unidades térmicas y nucleares, los ciclos de parada y mantenimiento, el alcance típico de inspección para calderas, tuberías y turbinas, los cambios en la combinación de métodos hacia el ultrasonido y la radiografía digital, y la intensidad regional de mano de obra y cumplimiento que modifica el contenido del servicio. Cuando faltaban valores directos para países más pequeños, se aplicaron ratios de flotas comparables y luego se ajustaron utilizando la retroalimentación de expertos sobre la contratación local y la cobertura de inspección.
La previsión se basó en un análisis de escenarios vinculado a las adiciones y retiros de capacidad, los programas de extensión de vida útil y el gasto en confiabilidad impulsado por políticas, seguido de un suavizado para evitar reacciones excesivas ante picos puntuales de parada. Las hipótesis sobre precios y sustitución de métodos se actualizaron utilizando retroalimentación primaria para que la trayectoria de crecimiento final se mantuviera coherente con lo que compradores y proveedores esperan ver en los contratos.
Validación de datos y ciclo de actualización
Validamos los resultados comparando el gasto implícito por MW y el gasto por ciclo de parada con señales observables de forma independiente, incluidas las tendencias de capacidad pública y el ritmo de los principales eventos de mantenimiento reportados por las empresas de servicios públicos. Si algún país o región mostraba saltos inusuales, se revisaban nuevamente los factores de entrada y se realizaban llamadas de seguimiento para confirmar si se trataba de un cambio real o de un artefacto del modelo.
Antes de la aprobación final, el modelo pasa por revisiones de analistas en varias etapas, en las que se vuelven a verificar las hipótesis, las conversiones de unidades y el manejo de divisas. Los totales se reconcilian luego con las proporciones de componentes y métodos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o variaciones súbitas de capacidad. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado de pruebas no destructivas en generación eléctrica de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para las pruebas no destructivas en generación eléctrica a menudo difieren porque los límites del alcance se trazan de manera distinta, y porque cada editor utiliza su propio método para combinar los ingresos de equipos, software y servicios en las distintas regiones. También observamos discrepancias cuando el momento de conversión de divisas, la selección del año base y la intensidad de inspección asumida para flotas envejecidas se manejan de forma diferente.
En la práctica, las mayores diferencias suelen provenir de si la estimación incluye únicamente los sitios de generación eléctrica o también añade inspecciones industriales adyacentes, y de si el modelo cuenta las capas de software y datos que se incluyen junto con el hardware. Algunos estudios asumen un cambio más lento en la combinación de métodos, lo que altera el precio de venta promedio implícito y el contenido de servicio por parada, mientras que otros extienden las ventanas de previsión donde existen menos puntos de control del mundo real. Al mantener el total vinculado a los ciclos de inspección impulsados por las plantas de energía y contabilizar el equipo más el software solo cuando se vende directamente en los flujos de trabajo de inspección de generación, la diferencia frente a totales más amplios de estilo TIC resulta más fácil de explicar, que es como se aborda aquí en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,44 mil millones de USD (2026) | |
| Editorial Comercial A | 5,73 mil millones de USD (2025) | Utiliza un año base anterior y una ventana de previsión más larga, y parece combinar servicios y equipos en un conjunto más amplio de usos finales relacionados con la energía, lo que puede elevar el total en comparación con un conjunto de demanda centrado únicamente en la inspección de plantas. |
| Analítica Sectorial B | 4,18 mil millones de USD (2022) | Ancla el dimensionamiento a un punto histórico más antiguo, y la segmentación indicada sugiere una combinación más limitada de complementos de software digital y métodos más nuevos, lo que puede mantener el valor más bajo en comparación con una trayectoria de precios y combinación de métodos más actualizada. |
En general, la comparación muestra que los mayores factores de dispersión son el momento (año base), qué se contabiliza como actividad específica de generación eléctrica, y cómo se incorpora al total la combinación de métodos y los complementos de software. Cuando estos elementos se clarifican y se verifican con la retroalimentación de operadores y proveedores, el tamaño del mercado se vuelve más trazable a los ciclos de inspección reales y a cálculos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de END para generación de energía en 2026?
El tamaño del mercado de END para generación de energía es de USD 4,44 mil millones en 2026 y se proyecta que crezca a USD 5,98 mil millones en 2031 a una CAGR del 6,16%.
¿Qué segmento de componentes está creciendo más rápido?
El software es el componente de expansión más rápida, registrando una CAGR del 7,01% a medida que las plataformas de análisis habilitadas por IA ganan aceptación entre las empresas de servicios públicos.
¿Qué factor impulsa la demanda a corto plazo más fuerte?
Las plantas de carbón y gas envejecidas que se someten a evaluaciones de fin de vida útil están desencadenando intensas campañas de inspección ultrasónica y de tomografía computarizada, especialmente en América del Norte y Europa.
¿Por qué el ensayo ultrasónico sigue siendo dominante?
El ensayo ultrasónico equilibra la penetración en profundidad, la portabilidad y la aceptación regulatoria, lo que le permite manejar secciones de acero grueso en reactores y turbinas mientras cumple con los requisitos del código.
¿Cómo están influyendo los gemelos digitales en las adquisiciones de END?
Los gemelos digitales necesitan datos de inspección estructurados, lo que lleva a los compradores a seleccionar conjuntos integrados de hardware y software que alimenten automáticamente los análisis en la nube y permitan el mantenimiento basado en condición.
¿Qué está limitando el crecimiento del mercado?
Una escasez global de técnicos certificados ISO 9712 y ASNT Nivel III limita el número de proyectos simultáneos que pueden dotarse de personal, lo que ralentiza el despliegue de servicios a pesar de la fuerte demanda.
Última actualización de la página el:



