
Tamaño y Participación del Mercado de Terminales POS de Rumanía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 110.19 Millones de dólares |
| Tamaño del Mercado (2026) | 119.96 Millones de dólares |
| Tamaño del Mercado (2031) | 173.74 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.69 % |
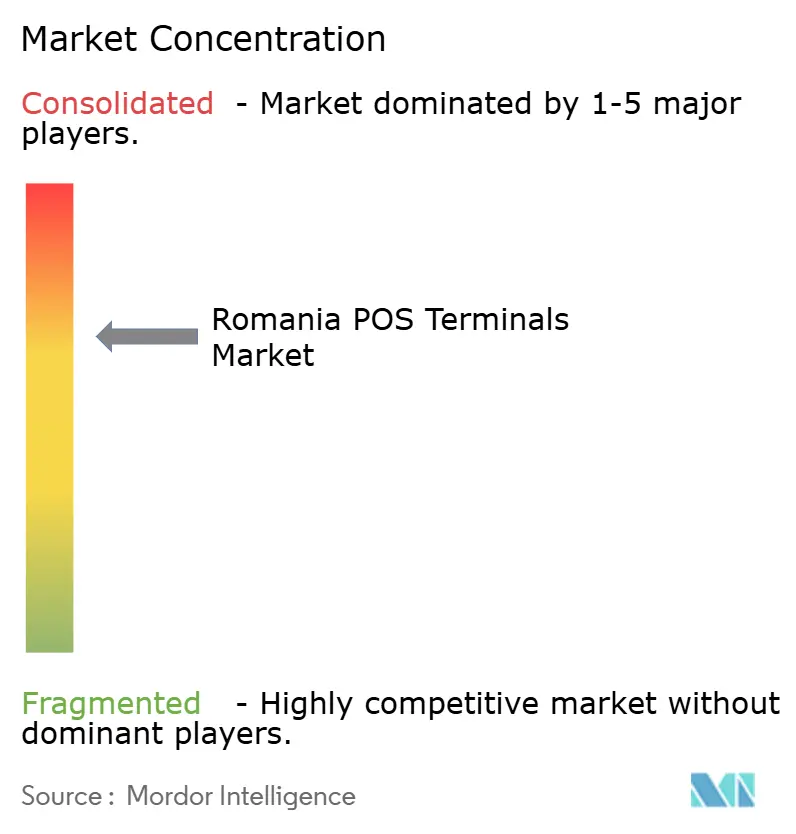
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terminales POS de Rumanía por Mordor Intelligence
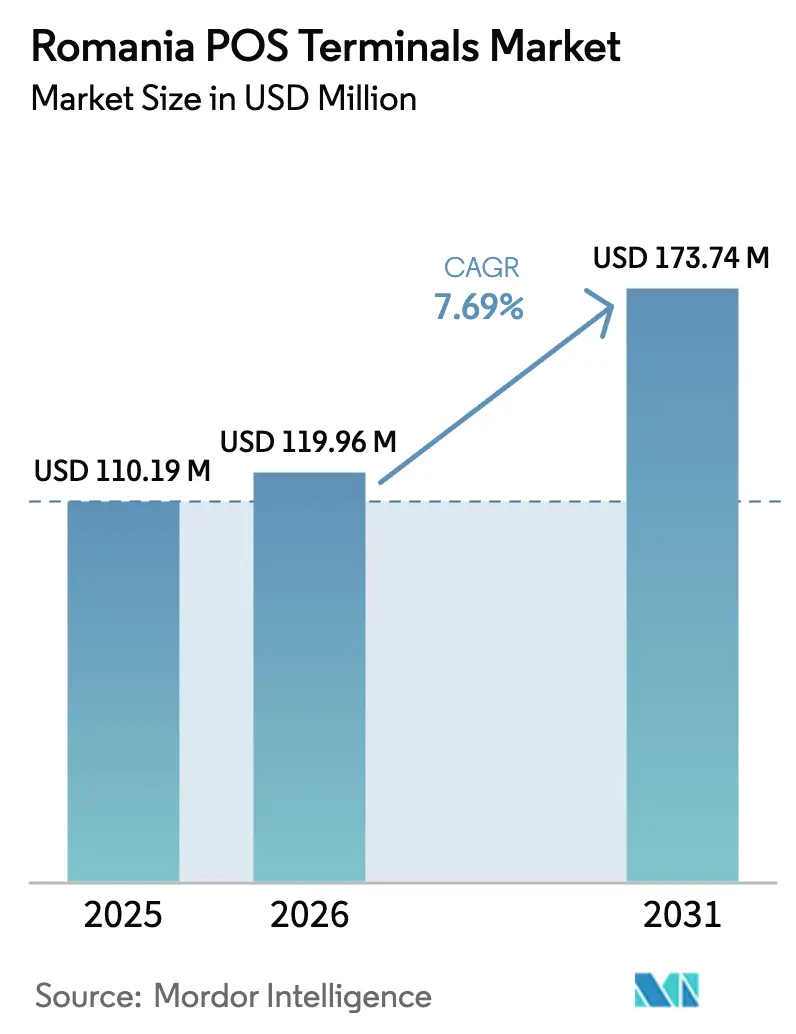
Se espera que el tamaño del mercado de terminales POS de Rumanía crezca de USD 110,19 millones en 2025 a USD 119,96 millones en 2026 y se prevé que alcance USD 173,74 millones en 2031 a una CAGR del 7,69% durante el período 2026-2031. La obligación legislativa, la consolidación del sector bancario y las mejoras en la infraestructura digital están remodelando conjuntamente la aceptación de pagos, con la Ley 239/2025 que convierte el despliegue de terminales de una elección competitiva en un requisito legal. La fusión Banca Transilvania-OTP otorgó a un único adquirente el 31% de los terminales, lo que permite una fijación de precios agresiva en los condados rurales. La demanda de dispositivos inteligentes con Android está aumentando a medida que los comerciantes buscan servicios de valor añadido, mientras que las suscripciones de software en la nube reducen los costos iniciales para las pequeñas empresas. La cobertura 4G ubicua y la expansión del 5G permiten a los comerciantes al aire libre, operadores de tránsito y establecimientos turísticos mantener una conectividad permanente.
Conclusiones Clave del Informe
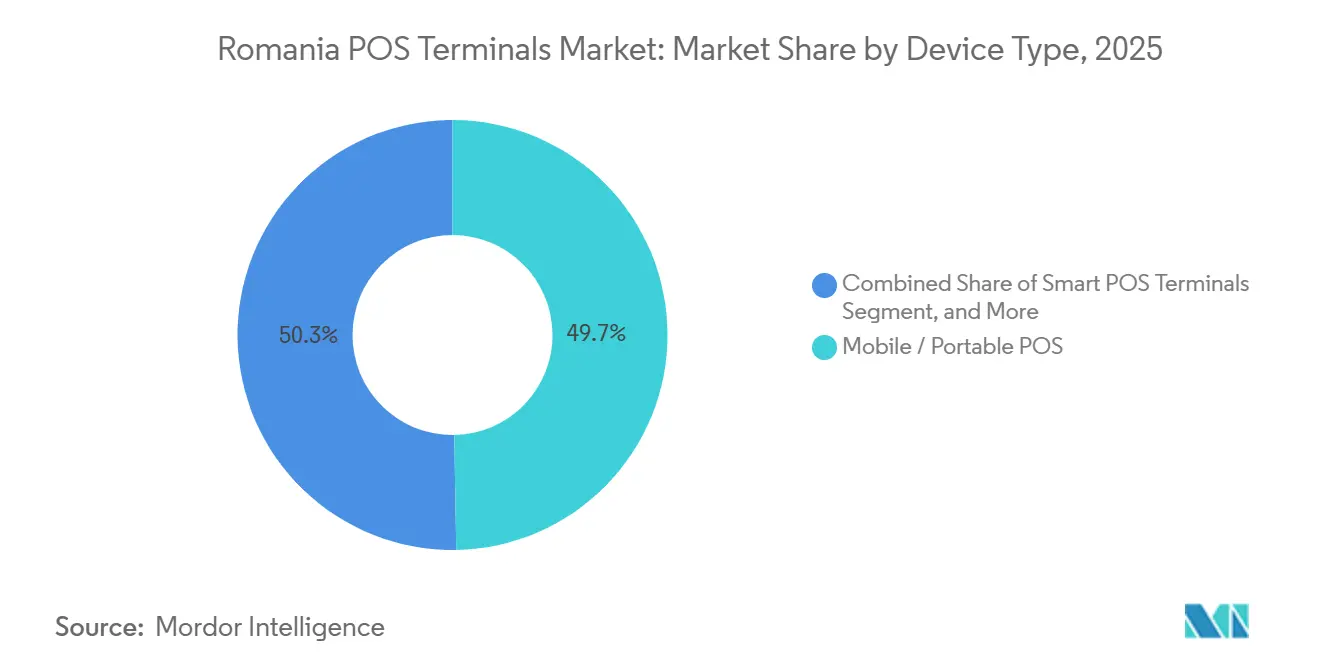
- Por tipo de dispositivo, los terminales móviles y portátiles representaron el 49,72% de la participación del mercado de terminales POS de Rumanía en 2025, mientras que se prevé que los dispositivos POS inteligentes se expandan a una CAGR del 8,46% hasta 2031.
- Por industria de usuario final, el comercio minorista representó el 38,19% de los ingresos en 2025, mientras que se proyecta que el transporte y la logística crezcan a una CAGR del 8,79% hasta 2031.
- Por componente, el hardware representó el 63,77% de los ingresos en 2025; se prevé que el software aumente a una CAGR del 8,23% durante el período de previsión.
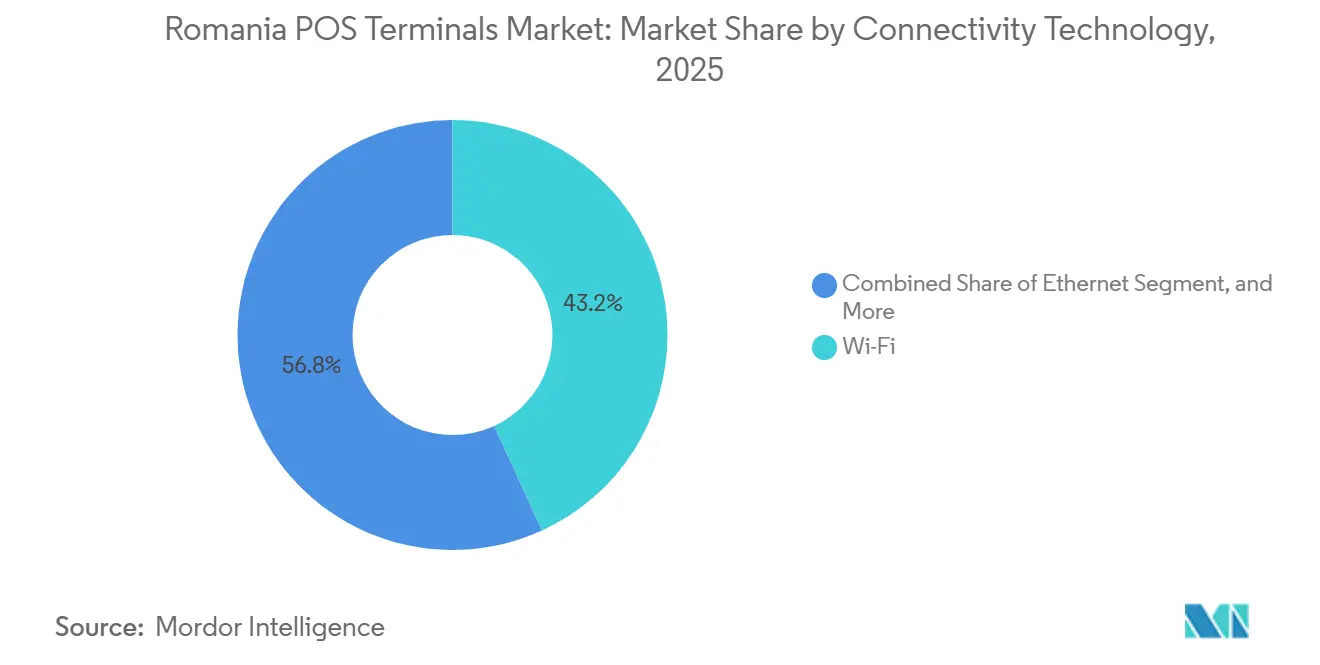
- Por conectividad, el Wi-Fi representó el 43,16% de las instalaciones de 2025, mientras que los enlaces celulares 4G y 5G avanzan a una CAGR del 8,41%.
- Por modo de implementación, las plataformas en la nube captaron el 37,89% de los ingresos en 2025 y se proyecta que progresen a una CAGR del 7,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Terminales POS de Rumanía
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Terminales POS Móviles | +1.2% | Nacional, con concentración en Bucarest, Cluj-Napoca, Timișoara y zonas de turismo costero | Mediano plazo (2-4 años) |
| Auge de las Tecnologías de Comunicación Inalámbrica Asequibles | +0.9% | Nacional, acelerado por el despliegue del 5G en centros urbanos y la densificación del 4G en zonas rurales | Corto plazo (≤ 2 años) |
| Creciente Demanda de Pagos sin Efectivo y sin Contacto | +1.5% | Nacional, con mayor penetración en los sectores minorista y de hostelería | Mediano plazo (2-4 años) |
| Incentivos Fiscales Gubernamentales para la Adopción de Dispositivos Fiscales Electrónicos | +1.8% | Nacional, aplicado de manera uniforme en todas las categorías de comerciantes | Corto plazo (≤ 2 años) |
| Expansión de la Industria Turística de Rumanía que Impulsa el Despliegue de Terminales POS | +0.7% | Zona costera (Constanța, Mamaia), estaciones de montaña (Brașov, Sinaia) y ciudades patrimoniales (Sibiu, Sighișoara) | Largo plazo (≥ 4 años) |
| Ley de Resiliencia Operativa Digital de la UE que Impulsa las Actualizaciones Seguras de Terminales POS | +1.0% | Nacional, con énfasis en instituciones financieras y proveedores de servicios de pago | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos Fiscales Gubernamentales para la Adopción de Dispositivos Fiscales Electrónicos
La Ley 239/2025 exige que todos los comerciantes rumanos acepten pagos electrónicos a partir de enero de 2026, eliminando las exenciones anteriores y desencadenando un rápido aumento de nuevas instalaciones. Se espera que aproximadamente 120.000 microempresas adquieran terminales en el primer semestre de 2026, transformando la presión de cumplimiento en una oportunidad de ingresos para los adquirentes. RO e-Factura ya ha digitalizado la facturación de 1,3 millones de entidades, facilitando la integración entre los sistemas de punto de venta y las plataformas fiscales. Los principales bancos han lanzado programas subsidiados que eximen las tarifas de instalación y ofrecen planes de pago diferido, acelerando el cambio de cajas registradoras independientes a dispositivos POS fiscales integrados. Se espera que este impulso fiscal reduzca la brecha urbano-rural en la aceptación de infraestructura.[1]Parlamento Rumano, "Ley 239/2025 sobre Aceptación Obligatoria de Pagos Electrónicos," parlament.ro
Creciente Demanda de Pagos sin Efectivo y sin Contacto
Los pagos sin contacto alcanzaron el 87% de las transacciones con tarjeta presente en los primeros nueve meses de 2025 tras el aumento del límite sin PIN a EUR 50 (USD 55). Las billeteras móviles como BT Pay acumularon 4,5 millones de usuarios activos, impulsando los pagos digitales hacia panaderías de barrio y flotas de taxis. El sistema de pago instantáneo RoPay gestionó 8,2 millones de transferencias por valor de RON 2.100 millones (USD 470 millones) en sus primeros seis meses, ofreciendo liquidación de bajo costo fuera de los canales tradicionales de tarjetas.[2]Banco Nacional de Rumanía, "Lanzamiento del Sistema de Pago Instantáneo RoPay," bnr.ro Los usuarios más jóvenes prefieren el pago por aproximación, lo que sugiere un impulso sostenido a medida que evoluciona la demografía. Los comerciantes están respondiendo con actualizaciones de terminales que admiten la aceptación de NFC y códigos QR.
Creciente Demanda de Terminales POS Móviles
Los dispositivos móviles captaron casi la mitad de los ingresos de 2025, lo que refleja su idoneidad para microcomerciantess y proveedores de servicios sin locales fijos. La tecnología SoftPOS convirtió aproximadamente 25.000 teléfonos Android en puntos de aceptación a finales de 2024, reduciendo los costos de entrada. Los bancos combinaron SoftPOS con software POS en la nube, dando a los restaurantes la capacidad de gestionar pedidos, inventario y aplicaciones de entrega desde un único dispositivo. Proveedores como myPOS ofrecen mercados de aplicaciones que añaden fidelización, recibos digitales y herramientas de CRM en el dispositivo, fusionando el pago y la gestión empresarial. Los minoristas de temporada en los centros turísticos costeros y festivales valoran la portabilidad y la duración de la batería por encima de las funciones de mostrador.[3]myPOS Europe, "Especificaciones del Producto y Mercado de Aplicaciones," mypos.com
Ley de Resiliencia Operativa Digital de la UE que Impulsa las Actualizaciones Seguras de Terminales POS
La Ley de Resiliencia Operativa Digital, que es aplicable desde enero de 2025, obliga a los proveedores de servicios de pago a realizar pruebas de penetración anuales, mantener manuales de respuesta a incidentes e informar sobre interrupciones de las TIC en un plazo de cuatro horas. Por lo tanto, los terminales deben admitir descargas seguras de firmware y cifrado de extremo a extremo. Los adquirentes más grandes con equipos internos de ciberseguridad se benefician de la carga de cumplimiento, acelerando la consolidación. Los proveedores están incorporando paneles de seguridad en la nube que permiten a los bancos parchear de forma remota miles de terminales, acortando los ciclos de actualización y ampliando la demanda de hardware de próxima generación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Seguridad de Datos y Fraude | -0.8% | Nacional, con mayor escrutinio en los sectores de servicios financieros y comercio electrónico | Mediano plazo (2-4 años) |
| Falta de Estandarización Técnica en la Infraestructura Heredada | -0.5% | Nacional, concentrado en cadenas minoristas con múltiples ubicaciones y franquicias | Corto plazo (≤ 2 años) |
| Altas Tasas de Descuento para Comerciantes de Pequeñas Pymes Rumanas | -0.6% | Nacional, con impacto desproporcionado en microempresas y comerciantes rurales | Largo plazo (≥ 4 años) |
| Interrupciones en la Cadena de Suministro de Componentes de Semiconductores | -0.3% | Global, con impacto indirecto en la disponibilidad de terminales y los plazos de entrega en Rumanía | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Seguridad de Datos y Fraude
Rumanía registró 1.847 violaciones de datos personales en 2024, un aumento del 19% respecto a 2023, lo que alimenta la ansiedad de los comerciantes sobre los dispositivos en red. PCI DSS 4.0.1 añadió 53 nuevos requisitos, incluida la autenticación multifactor obligatoria, lo que empuja a los adquirentes a invertir en cumplimiento y recuperar costos a través de tarifas de servicio más altas. La autenticación sólida del cliente reduce las pérdidas por fraude, pero alarga el tiempo de pago, y el 12% de los compradores abandonaron las transacciones piloto que requerían pasos adicionales. DORA exige informes rápidos de incidentes, favoreciendo a los grandes bancos que están mejor equipados para absorber la carga administrativa. Como resultado, algunos pequeños comerciantes retrasan las actualizaciones u optan por soluciones que solo aceptan efectivo.
Altas Tasas de Descuento para Comerciantes de Pequeñas Pymes Rumanas
Las tarifas de tarjeta pueden superar el 3,5% para los microcomerciantess que procesan menos de 50 transacciones al mes, lo que socava los estrechos márgenes en tiendas de comestibles y quioscos. Aunque los límites de intercambio de la UE limitan las tarifas de los esquemas, los adquirentes superponen cargos de alquiler, pasarela y servicio, lo que hace que la aceptación de efectivo sea más económica para los tickets de bajo valor. Los subsidios ePOSibil de Visa acortan el dolor, pero han ganado tracción principalmente para compras superiores a EUR 20. Las transferencias instantáneas de tarifa plana a través de RoPay ofrecen una alternativa de costo, aunque los flujos iniciados por el consumidor reducen las ventas por impulso, lo que limita la adopción en encuentros minoristas puntuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo: Los Terminales Inteligentes Basados en Android Ganan Terreno
Las unidades inteligentes se están expandiendo más rápido que el mercado de terminales POS de Rumanía en general, creciendo a una CAGR del 8,46% gracias a las funciones integradas de inventario, fidelización y análisis. Este subsegmento se beneficia de la plataforma Manage 360 de Ingenico, que ofrece actualizaciones y diagnósticos remotos, así como de los nuevos modelos certificados PCI-PTS 6.x, como el Newland N910 Pro. Los terminales inteligentes permiten recibos digitales y fidelización integrada, características apreciadas por los minoristas de cadena que realizan promociones en múltiples tiendas. Sin embargo, el tamaño del mercado de terminales POS de Rumanía para dispositivos inteligentes está limitado por los precios iniciales de EUR 200-400 (USD 220-440), en comparación con los lectores móviles básicos con precios inferiores a EUR 100 (USD 110).
La portabilidad sigue siendo vital. Los lectores móviles y portátiles representaron el 49,72% de la participación del mercado de terminales POS de Rumanía en 2025, lo que permite a los proveedores dirigirse a mercados de agricultores, eventos y mensajeros de entrega. SoftPOS amplía aún más su alcance aprovechando los teléfonos inteligentes existentes, eliminando la necesidad de gastos en hardware. Las instalaciones de mostrador siguen siendo relevantes en supermercados y gasolineras, donde el Ethernet cableado y los escáneres integrados ofrecen un rendimiento de baja latencia. Los quioscos integrados están emergiendo en hospitales y centros de transporte; 87 unidades lanzadas por el Ministerio de Transporte gestionan la venta de billetes de autoservicio cumpliendo con los requisitos de seguridad de los organismos públicos.


Por Industria de Usuario Final: La Infraestructura de Transporte Lidera el Crecimiento
Se proyecta que el transporte y la logística superen al mercado de terminales POS de Rumanía a una CAGR del 8,79% hasta 2031. Los validadores sin contacto en el metro de Bucarest y 15 redes de autobuses regionales acortan las colas de embarque y reducen drásticamente los costos de manejo de efectivo. Oradea integró códigos QR de RoPay en los autobuses en octubre de 2025, eliminando el hardware a bordo y demostrando la viabilidad del pago de tarifas iniciado por dispositivos móviles. Los parquímetros inteligentes equipados con módems 4G-5G admiten precios dinámicos y diagnósticos remotos, reforzando la aceptación en los servicios municipales.
El comercio minorista sigue liderando los ingresos con el 38,19% de la participación del mercado de terminales POS de Rumanía en 2025, aunque el crecimiento se está desacelerando a medida que la penetración urbana se acerca a la saturación. La hostelería se está recuperando junto con el turismo, impulsando la adopción de pagos en la mesa que se sincronizan con los sistemas de gestión de propiedades. La digitalización de la atención sanitaria, respaldada por una subvención del plan de recuperación de EUR 150 millones (USD 165 millones), está instalando quioscos de pago para copagos, comidas en cafeterías y estacionamiento. Los sectores restantes —entretenimiento, servicios profesionales, educación y servicios públicos— forman una larga cola que se aborda cada vez más mediante soluciones SoftPOS, que evitan los costos de hardware.
Por Componente: Las Plataformas de Software en la Nube Disrumpen los Modelos Tradicionales de Hardware
El hardware todavía representó el 63,77% de los ingresos de 2025, lo que refleja los contratos de alquiler que distribuyen los gastos de capital. Sin embargo, las ventas de software están aumentando a una CAGR del 8,23% a medida que los comerciantes prefieren los modelos de suscripción con actualizaciones automáticas. Los proveedores de SaaS nacionales, como Ebriza, cobran entre EUR 49 y 179 al mes por soluciones POS en la nube que integran aplicaciones de entrega y admiten el modo sin conexión. El tamaño del mercado de terminales POS de Rumanía para software está aumentando a medida que los desarrolladores agrupan pedidos, fidelización e informes en un único panel.
Verifone e Ingenico ahora ofrecen microservicios que desacoplan la autorización del hardware, lo que permite a los clientes añadir nuevos esquemas sin necesidad de cambiar dispositivos. La instalación de servicios, la formación y el soporte de campo se mantienen estables, pero enfrentan presión sobre las tarifas a medida que los diagnósticos remotos reducen la necesidad de visitas in situ. Los proveedores de software independientes que ofrecen paquetes llave en mano representan un desafío competitivo para los proveedores de hardware puro que carecen de un ecosistema de desarrolladores.
Por Tecnología de Conectividad: Las Redes Celulares Permiten una Aceptación Permanente
El Wi-Fi representó el 43,16% de las instalaciones en 2025, pero se prevé que los enlaces celulares crezcan a una CAGR del 8,41%, la más rápida entre las opciones de conectividad. Las descargas confiables de 4G y rápidas de 5G de hasta 212 Mbps permiten autorizaciones en tiempo real, incluso en espacios al aire libre. Los dispositivos de conectividad dual cumplen con los requisitos de redundancia de DORA, lo que permite a los comerciantes continuar aceptando pagos durante las interrupciones de banda ancha.
Los supermercados y las farmacias, que procesan grandes volúmenes y priorizan el control de la latencia, continúan dependiendo del Ethernet debido a su fiabilidad y capacidad para gestionar grandes transferencias de datos de manera eficiente. El Bluetooth conecta principalmente escáneres periféricos, como lectores de códigos de barras, a los terminales centrales, garantizando una comunicación fluida dentro del sistema, pero no gestiona las autorizaciones, que requieren soluciones más robustas. Con la creciente densidad del espectro, la tecnología celular está preparada para tomar la delantera en ubicaciones de temporada, como tiendas emergentes y espacios de eventos temporales, así como en las crecientes iniciativas de ciudades inteligentes. Estos proyectos exigen que los dispositivos estén desatendidos, permanentemente activos y capaces de operar en entornos diversos y dinámicos, lo que hace que la tecnología celular sea una opción más adecuada para dichas aplicaciones.
Por Modo de Implementación: Las Plataformas en la Nube Ganan Participación a través de la Economía de Suscripción
La implementación en la nube representó el 37,89% de los ingresos de 2025 y está aumentando a una CAGR del 7,88% a medida que las pequeñas empresas adoptan modelos de suscripción que reemplazan la propiedad de servidores. Omniful AI aloja datos en centros locales, abordando las preocupaciones de soberanía al tiempo que ofrece escalado automático y recuperación ante desastres. Las arquitecturas con prioridad sin conexión permiten a los comerciantes poner en cola las transacciones cuando la señal se interrumpe, sincronizándolas posteriormente con la nube, reduciendo así el riesgo.
Las grandes cadenas, que valoran el control estricto de los datos y las integraciones personalizadas, dominan los sistemas locales, con una participación de mercado del 62,11%. Los bancos, en un movimiento estratégico, están agrupando las tarifas de POS en la nube con los contratos de adquisición, simplificando el proceso de adquisición. Sin embargo, en sectores como la atención sanitaria y las finanzas, donde la regulación es estricta, las preocupaciones sobre los costos recurrentes y las posibles violaciones de datos están obstaculizando la rápida adopción de los servicios en la nube.
Análisis Geográfico
Rumanía contaba con 529.520 terminales activos en diciembre de 2024, equivalente a 27.771 unidades por millón de habitantes, lo que está por debajo de la media europea, pero se está expandiendo más rápido a medida que la adopción móvil llena las brechas rurales. Bucarest, Cluj-Napoca y Timișoara concentran aproximadamente el 65% de los dispositivos debido a la densa presencia minorista y las industrias de servicios. La fusión Banca Transilvania-OTP creó una red de 177.000 unidades y la escala necesaria para impulsar la cobertura hacia Moldavia y Valaquia, donde el efectivo sigue dominando.
Los centros turísticos costeros, como Constanța y Mamaia, adoptan condiciones de alquiler flexibles que se adaptan a la estacionalidad turística, mientras que los destinos de montaña como Brașov utilizan terminales sin contacto para los billetes de telesilla y los alquileres. Las ciudades patrimoniales, incluidas Sibiu y Sighișoara, aprovechan los subsidios Visa ePOSibil para equipar casas de huéspedes y tiendas de artesanía que anteriormente no aceptaban tarjetas. El Ministerio de Transporte invirtió RON 450 millones (USD 99 millones) en 2025 para modernizar la venta de billetes en 87 estaciones de ferrocarril y 12 aeropuertos, alineando los corredores de tránsito con las expectativas de los viajeros extranjeros.
La adopción regional sigue siendo sensible a las tarifas. El Banco Nacional ha resistido los límites de intercambio doméstico más bajos, preservando los márgenes que financian los despliegues rurales, pero ralentizando la adopción por parte de los microcomerciantess. Las transferencias de tarifa plana de RoPay muestran potencial en zonas sensibles al precio, pero carecen de funciones de protección al comprador que fomenten el gasto espontáneo. La aplicación uniforme de DORA eleva los costos de cumplimiento, empujando a los adquirentes más pequeños hacia fusiones, como la compra de PayNet por parte de Euronet en 2025, que añadió 1.700 terminales a su cartera.
Panorama regulatorio
El entorno de aceptación de POS en Rumanía está siendo moldeado por normas nacionales de servicios de pago y requisitos operativos a nivel de la UE, junto con regímenes de criptoactivos. El Banco Nacional de Rumanía (BNR) actúa como el supervisor principal de las instituciones de pago, los emisores de dinero electrónico y la supervisión de los sistemas de pago, y la base legal principal para los servicios de pago sigue siendo la Ley N.º 209/2019 (transposición de la PSD2) junto con la Ley N.º 210/2019 sobre dinero electrónico, respaldada por reglamentos de implementación del BNR y enmiendas, incluidos cambios en 2024.
Un punto de inflexión clave para el despliegue de terminales es el mandato nacional que exige una aceptación de pagos electrónicos más amplia por parte de los comerciantes a partir de enero de 2026 en el contexto del informe (Ley 239/2025), lo que desplaza la aceptación de un despliegue opcional hacia implementaciones impulsadas por el cumplimiento normativo. En cuanto a la resiliencia, la Ley de Resiliencia Operativa Digital de la UE (DORA) es exigible desde enero de 2025, impulsando a los adquirentes y sus proveedores hacia la gestión remota segura, el reporte rápido de incidentes y marcos de control más sólidos. Esto, a su vez, eleva el nivel exigido en gobernanza de firmware, cifrado y monitoreo en las flotas de terminales instaladas.
Análisis de la cadena de valor
La cadena de valor de las terminales POS en Rumanía va desde los fabricantes de equipos originales (OEM) globales y los proveedores de smart POS Android (hardware, elementos seguros y pilas de sistemas operativos de dispositivos) hasta distribuidores locales, adquirentes y facilitadores de pagos que contratan a los comerciantes, aprovisionan terminales y agrupan la conectividad con software de valor añadido. Los bancos adquirentes y las instituciones de pago autorizadas suelen controlar la incorporación (KYC/AML), los precios (tarifas de servicio al comerciante y alquileres) y la logística de despliegue, mientras que los proveedores independientes de software añaden aplicaciones POS, integraciones como inventario, fidelización y recibos electrónicos, además de capas de gestión de dispositivos que cada vez más se entregan a través de la nube.
Las redes de esquemas de pago y los rieles de pago nacionales completan el flujo de transacciones, con la autorización, la compensación y la liquidación respaldadas por una infraestructura de sistema de pagos más amplia supervisada por el BNR. Los requisitos de seguridad y cumplimiento (por ejemplo, DORA desde enero de 2025 y los requisitos actualizados de PCI DSS mencionados en el contexto del informe) desplazan más valor hacia servicios de monitoreo remoto, aplicación de parches y respuesta a incidentes. Esta configuración tiende a favorecer a los adquirentes y proveedores de gran escala que pueden gestionar amplias bases instaladas y cumplir con las obligaciones de auditoría y reporte.
Panorama Competitivo
El mercado de terminales POS de Rumanía está moderadamente concentrado. Banca Transilvania, ING Bank y Raiffeisen Bank supervisan conjuntamente aproximadamente el 60% de los terminales activos, mientras que los competidores myPOS, SumUp y Viva Payments se abren paso en nichos de microcomerciantess y segmentos de hostelería. La integración de OTP por parte de Banca Transilvania en 2025 desbloquea el potencial de venta cruzada entre 4,4 millones de clientes y sustenta los esquemas de equipos subsidiados.
Los proveedores de hardware están evolucionando hacia socios de software, lo que refleja un cambio significativo en la industria. El centro de Bucarest de Verifone, con 400 ingenieros, se centra en el desarrollo de consolas avanzadas de seguridad en la nube y gestión de parches. Estas soluciones tienen como objetivo optimizar las operaciones de los adquirentes reduciendo la carga administrativa y mejorando la eficiencia del sistema. De manera similar, Manage 360 de Ingenico ejemplifica esta transformación al permitir el despliegue remoto de funciones. Esta capacidad permite que los terminales se actualicen continuamente con nuevas funcionalidades, convirtiéndolos efectivamente de unidades desechables en activos a largo plazo y siempre actualizados que se adaptan a las cambiantes necesidades del mercado.
Los segmentos verticales sin explotar permanecen. La digitalización de los hospitales públicos, valorada en EUR 150 millones (USD 165 millones), está atrayendo a proveedores de quioscos integrados. Los municipios despliegan parquímetros inteligentes y sistemas de tarifas QR, ofreciendo puntos de entrada para especialistas en redes. Los proveedores de SoftPOS reducen la barrera para los trabajadores autónomos, pero necesitan demostrar ingresos sostenibles más allá de las tarifas por transacción. La pesada carga de cumplimiento de DORA favorece a los adquirentes de mayor escala, lo que sugiere una mayor consolidación en el futuro.
Líderes de la Industria de Terminales POS de Rumanía
Sociedade Interbancária de Serviços, S.A.
Mellon Romania S.A.
Ingenico Group S.A.
Rapyd Financial Networks Ltd.
OTP Bank Romania S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La expansión obligatoria de la aceptación de pagos electrónicos vigente a partir de enero de 2026 en el contexto del informe crea un grupo de incorporación impulsado por el cumplimiento entre microcomerciantes y negocios rurales. En esta fase, las decisiones de empaquetado, como el alquiler de dispositivos, la suscripción a POS en la nube y el soporte de instalación, se convierten en las principales palancas para un despliegue más rápido. La evidencia de preparación digital en flujos de trabajo adyacentes, como RO e-Factura digitalizando la facturación para 1,3 millones de entidades, respalda las oportunidades de paquetes fiscal-POS integrados y liderados por software que reducen el esfuerzo de reconciliación y conectan los datos de caja con los procesos fiscales y de administración.
Dos cambios amplían los casos de uso abordables más allá del comercio minorista tradicional. Primero, los servicios de transporte y municipales están probando modelos de aceptación alternativos, incluidos los pagos de tarifas mediante código QR de RoPay en los autobuses de Oradea (octubre de 2025) y los parquímetros inteligentes que utilizan enlaces 4G/5G, lo que crea oportunidades para terminales móviles reforzadas, quioscos desatendidos y aceptación híbrida QR/NFC. Segundo, la exigibilidad de DORA desde enero de 2025 y la línea de trabajo a nivel de la UE en torno a la PSD3 y el Reglamento de Servicios de Pago (acuerdo político provisional alcanzado el 27 de noviembre de 2025) aumentan la demanda de gestión remota segura de flotas, redundancia y ciclos de cambio más rápidos. Esto respalda las actualizaciones a smart POS y las plataformas de gestión de terminales basadas en la nube entre los adquirentes y las cadenas de comerciantes más grandes.
Desarrollos recientes del sector
- Mayo de 2026: PayPoint Romania anunció un objetivo estratégico de alcanzar 50 000 terminales POS activas para 2028 a través de un nuevo modelo de Socio Multicomerciante y una nueva división fintech. La iniciativa amplía la presencia nacional de POS y permite servicios multicomerciante más amplios y venta cruzada de ofertas fintech. Este movimiento fortalece el ecosistema y posiciona a PayPoint para captar demanda incremental rural y urbana.
- Febrero de 2026: PayPoint Romania informó una continua expansión rápida de su red de terminales POS asistidas, creciendo alrededor del 35% en 2025 y superando las 35 000 unidades a comienzos de 2026. La red procesó más de 128 millones de transacciones en 2025, lo que indica un uso robusto. La escala respalda el dominio de mercado y los efectos de red en los segmentos rural y urbano.
- Enero de 2026: Sociedade Interbancaria de Servicos S.A. SIBS Romania informó que su solución POS Sharing procesó 4400 millones de euros en 2025 a través de decenas de miles de terminales activas. El acuerdo permite el acceso multibanco y una mayor utilización de las terminales. El desarrollo respalda un panorama de adquirentes más integrado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de terminales POS de Rumanía abarca los ingresos generados por las terminales de aceptación de pagos desplegadas en Rumanía, incluido el hardware del dispositivo principal y el software y los servicios relacionados vendidos con la terminal para uso del comerciante.
Exclusiones del alcance: excluimos las cajas registradoras puras sin aceptación de tarjetas, los teléfonos inteligentes de consumo estándar utilizados como puntos de aceptación sin una venta dedicada de terminal POS, y las tarifas de procesamiento de pagos que no están vinculadas a los ingresos de la terminal.
Descripción general de la segmentación
- Por Tipo de Dispositivo
- Sistemas de Punto de Venta Fijos
- Sistemas de Punto de Venta Móviles / Portátiles
- Terminales POS Inteligentes
- Quioscos POS Integrados
- Por Industria de Usuario Final
- Comercio Minorista
- Hostelería
- Salud
- Transporte y Logística
- Entretenimiento y Recreación
- Otras Industrias de Usuario Final
- Por Componente
- Hardware
- Software
- Servicios
- Por Tecnología de Conectividad
- Ethernet
- Wi-Fi
- Bluetooth
- Celular (4G / 5G)
- Por Modo de Implementación
- Local
- Basado en la Nube
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con investigación documental para comprender el panorama de pagos de Rumanía y la lógica de la base instalada que impulsa las sustituciones y los nuevos despliegues. Las fuentes públicas ayudan a delimitar el conjunto de demanda utilizando indicadores como el número de terminales POS, los volúmenes de pagos con tarjeta y las señales de digitalización de comerciantes.
Ejemplos de fuentes utilizadas incluyen estadísticas de bancos centrales y de pagos (como conjuntos de datos del Banco Central Europeo y publicaciones del Banco Nacional de Rumanía), anuarios de la industria de pagos que compilan cifras oficiales, publicaciones de comercio y aduanas de Rumanía para categorías de dispositivos relevantes, y documentos normativos o de política vinculados a los pagos electrónicos. También revisamos los informes de las empresas y las presentaciones a inversores de los participantes del ecosistema para trazar el calendario de despliegue, la dirección de los precios y los cambios en los canales. Cuando estuvo disponible, utilizamos suscripciones de pago para obtener datos financieros e inteligencia empresarial, así como registros de importación y exportación a nivel de envíos para verificar las tendencias del flujo de dispositivos. Estas fuentes de investigación documental son ilustrativas y no exhaustivas, y utilizamos referencias adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas con profesionales de servicios de pago, adquirencia, distribución de dispositivos, tecnología para comercios y usuarios finales en Rumanía aclaran los plazos de sustitución, los precios de los dispositivos, la adopción móvil y en la nube, la cobertura rural y el efecto de las normas de aceptación de tarjetas. La retroalimentación de los encuestados se utiliza para abordar vacíos en los datos de la flota de terminales y de comercios, y luego para revisar los supuestos aplicados a la estimación de Rumanía.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 18% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción descendente (top-down) del conjunto de ingresos de terminales en Rumanía, donde las señales de la base instalada y la demanda de sustitución se traducen en necesidades anuales de unidades y luego se valoran utilizando bandas de precios realistas. Luego corroboramos los totales con verificaciones ascendentes (bottom-up) selectivas basadas en el precio de venta promedio muestreado multiplicado por los volúmenes estimados a partir de la retroalimentación de los canales, y comparando los ingresos implícitos con lo que los participantes del ecosistema indican como plausible.
Los insumos clave que utilizamos incluyen el número de terminales POS activas y las tasas de cambio, el crecimiento de las transacciones de pago con tarjeta, las tendencias de cobertura y formalización de comerciantes, los ciclos típicos de renovación y sustitución, y el cambio de combinación hacia configuraciones smart POS y conectadas a la nube. La combinación de conectividad también importa porque las unidades habilitadas para redes móviles y los despliegues gestionados tienden a tener precios y adopción de servicios diferentes. Para la previsión, se utiliza un análisis de escenarios para reflejar un caso base más una sensibilidad en torno a los despliegues impulsados por la regulación, el ritmo de incorporación de comerciantes y los precios impulsados por la inflación, y luego la visión se refina utilizando rangos de consenso de las discusiones primarias. Cuando faltan detalles ascendentes para canales más pequeños, cubrimos las brechas utilizando supuestos de participación conservadores y verificamos los totales implícitos frente a indicadores independientes antes de finalizar.
Validación de datos y ciclo de actualización
Validamos los resultados mediante triangulación a través de tres capas: indicadores públicos, retroalimentación primaria y verificaciones de coherencia interna dentro del modelo. Los grandes saltos de un año a otro se revisan para identificar causas como cambios de política, oleadas de adquisición puntuales o aumentos de precios vinculados a mejoras de funciones, y luego se corrigen si los factores no pueden respaldarse.
Antes de la aprobación final, el modelo se revisa en múltiples pasos, incluida una revisión por pares centrada en las conversiones de unidades a valor, la temporalidad de las divisas y la razonabilidad de la previsión. Si un supuesto clave cambia de manera significativa, se vuelve a contactar a los encuestados para confirmar si el cambio es estructural o temporal. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes afectan el despliegue de terminales, los precios o el comportamiento de aceptación de los comerciantes, seguidas de una revisión final de vigencia antes de la entrega.
Tamaño del mercado de terminales POS de Rumanía de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados pueden variar porque los autores no siempre contabilizan las mismas líneas de ingresos, pueden utilizar diferentes puntos de precio para dispositivos inteligentes frente a básicos, y el momento de actualización puede diferir en varios trimestres. Las diferencias también aparecen cuando algunas estimaciones se apoyan en indicadores de envíos de dispositivos, mientras que otras se basan en la base instalada y el comportamiento de sustitución.
La tabla de referencia muestra una dispersión que proviene principalmente de las decisiones de alcance y de cómo se construye el valor de las terminales año tras año. En el modelo de Mordor Intelligence, el mercado permanece vinculado a los ingresos de las terminales POS en Rumanía y no se expande hacia una infraestructura de aceptación de pagos más amplia ni hacia conjuntos de tarifas de transacción no relacionadas. Algunas cifras externas también parecen utilizar una escalada de precios agresiva o no reconcilian los totales con señales locales como el número de terminales y el ritmo de despliegue de comerciantes, lo que puede elevar o comprimir el valor reportado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 110,19 millones de USD (2025) | |
| Publicación especializada A | 96,40 millones de USD (2025) | Utiliza una definición de dispositivo más estrecha que parece centrarse únicamente en el hardware EFTPOS básico, y aplica una trayectoria de precio de venta promedio más plana que subestima los smart POS y el software y los servicios empaquetados. |
| Consultora regional B | 138,70 millones de USD (2025) | Parece incluir elementos de aceptación de pagos adyacentes (como una infraestructura de pagos de comerciantes más amplia) y asume adiciones de unidades más rápidas sin coincidir con las señales locales de base instalada y ciclo de sustitución. |
En general, la brecha entre los editores se explica principalmente por lo que se cuenta como ingresos de terminales y cómo se tratan los precios y la combinación de productos en los distintos tipos de dispositivos y modos de despliegue. Al mantener la construcción trazable al movimiento de la base instalada, el calendario de sustitución y supuestos realistas de precios y tasas de adopción, nuestra estimación sigue siendo más fácil de reproducir y más simple de poner a prueba cuando las condiciones cambian.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de terminales POS de Rumanía?
El tamaño del mercado de terminales POS de Rumanía fue de USD 119,96 millones en 2026 y se proyecta que alcance USD 173,74 millones en 2031.
¿Qué CAGR se espera para los terminales de punto de venta en Rumanía hasta 2031?
Se prevé que el mercado crezca a una CAGR del 7,69% entre 2026 y 2031.
¿Qué tipo de dispositivo lidera la adopción en Rumanía?
Los terminales móviles y portátiles lideran, representando el 49,72% de los ingresos de 2025, debido a su idoneidad para microcomerciantess y espacios al aire libre.
¿Qué segmento de usuario final se está expandiendo más rápido?
El transporte y la logística es el segmento de más rápido crecimiento, proyectado para avanzar a una CAGR del 8,79% a medida que se despliegan validadores sin contacto y parquímetros inteligentes.
¿Cómo afecta la Ley 239/2025 a los comerciantes?
A partir de enero de 2026, todos los comerciantes deben aceptar pagos electrónicos, lo que obliga a un estimado de 120.000 microempresas a desplegar terminales en el primer semestre de 2026.
¿Por qué están ganando terreno las conexiones celulares?
Los enlaces 4G y 5G proporcionan conectividad permanente para los comerciantes sin banda ancha fija y satisfacen los requisitos de redundancia establecidos por la Ley de Resiliencia Operativa Digital.
Última actualización de la página el:



