
Tamaño y participación del mercado de CT en Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
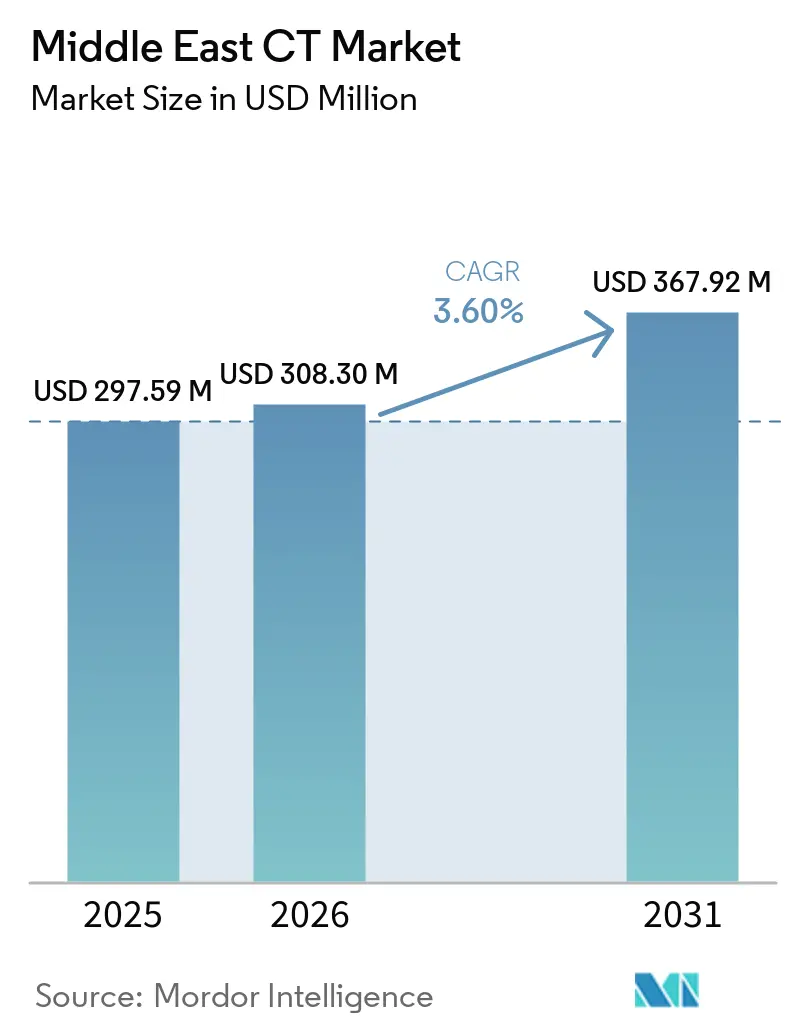
| Tamaño del mercado en el año base (2025) | 297.59 Millones de dólares |
| Tamaño del Mercado (2026) | 308.30 Millones de dólares |
| Tamaño del Mercado (2031) | 367.92 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.60 % |
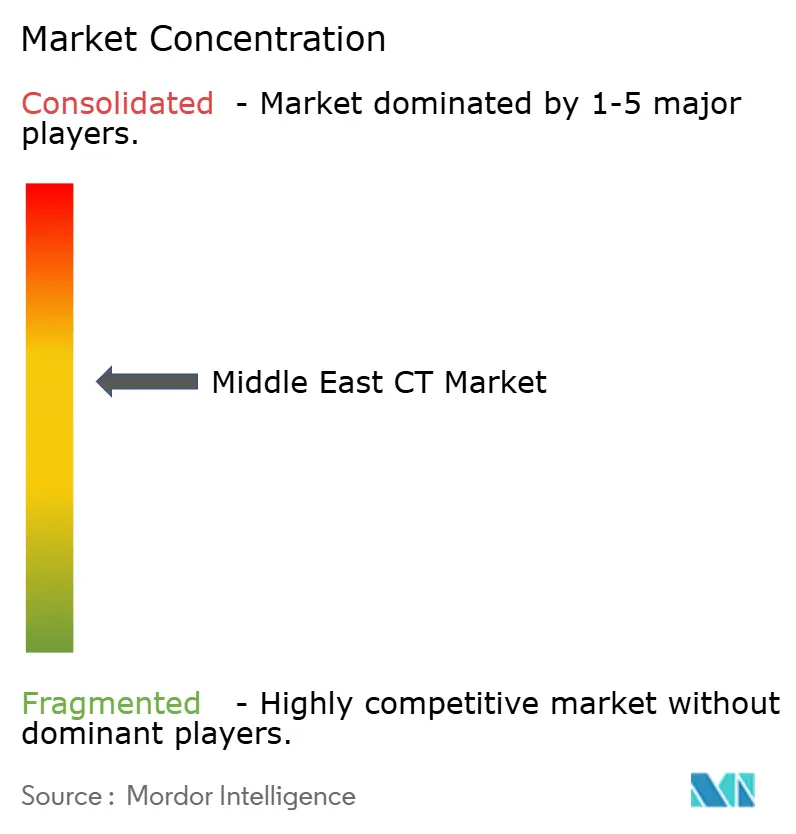
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de CT en Oriente Medio por Mordor Intelligence
El tamaño del mercado de CT en Oriente Medio en 2026 se estima en USD 308,3 millones, creciendo desde el valor de 2025 de USD 297,59 millones, con proyecciones para 2031 que muestran USD 367,92 millones, creciendo a una CAGR del 3,60% durante 2026-2031.
El aumento de la incidencia de enfermedades crónicas, los programas de infraestructura a gran escala en el marco de las visiones nacionales de Arabia Saudita y los Emiratos Árabes Unidos, y las constantes entradas de turismo médico son los principales catalizadores de la demanda. Las estrategias de los proveedores se centran en plataformas de 64 cortes de gama media que equilibran el costo y la calidad de imagen, mientras que las mejoras de doble energía y conteo de fotones mejoran los resultados clínicos y reducen la exposición a la radiación. Los escáneres estacionarios siguen siendo los elementos clave de las salas de diagnóstico por imagen hospitalaria, aunque el crecimiento de la TC móvil supera al del mercado total a medida que los organismos de defensa, medicina de urgencias y respuesta ante desastres buscan diagnósticos en el punto de atención. Las herramientas de flujo de trabajo habilitadas para IA, los protocolos de baja dosis y los modelos de financiamiento de equipos como servicio están dando forma a la diferenciación competitiva. La resiliencia de la cadena de suministro y el desarrollo de la fuerza laboral siguen siendo aspectos clave a vigilar para los participantes del mercado, ya que la escasez de radiólogos y las disrupciones globales en los medios de contraste ponen a prueba la agilidad operativa.
Conclusiones clave del informe
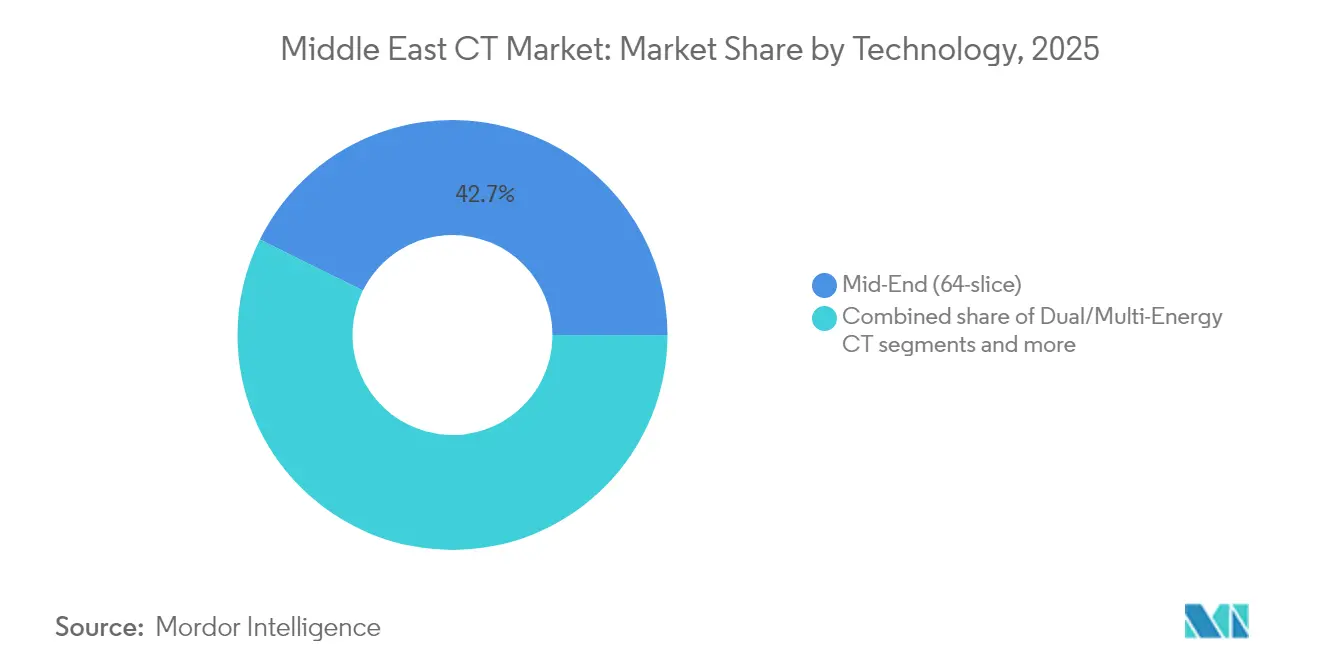
- Para 2025, los sistemas de 64 cortes de gama media lideraron el mercado de tomografía computarizada en Oriente Medio con una participación del 42,68%, mientras que se proyecta que la TC de doble/múltiple energía avanzará a una CAGR del 6,19% hasta 2031.
- Por arquitectura de dispositivo, los escáneres estacionarios representaron el 91,20% del tamaño del mercado de tomografía computarizada en Oriente Medio en 2025, mientras que se prevé que la TC portátil se expanda a una CAGR del 6,78% durante 2026-2031.
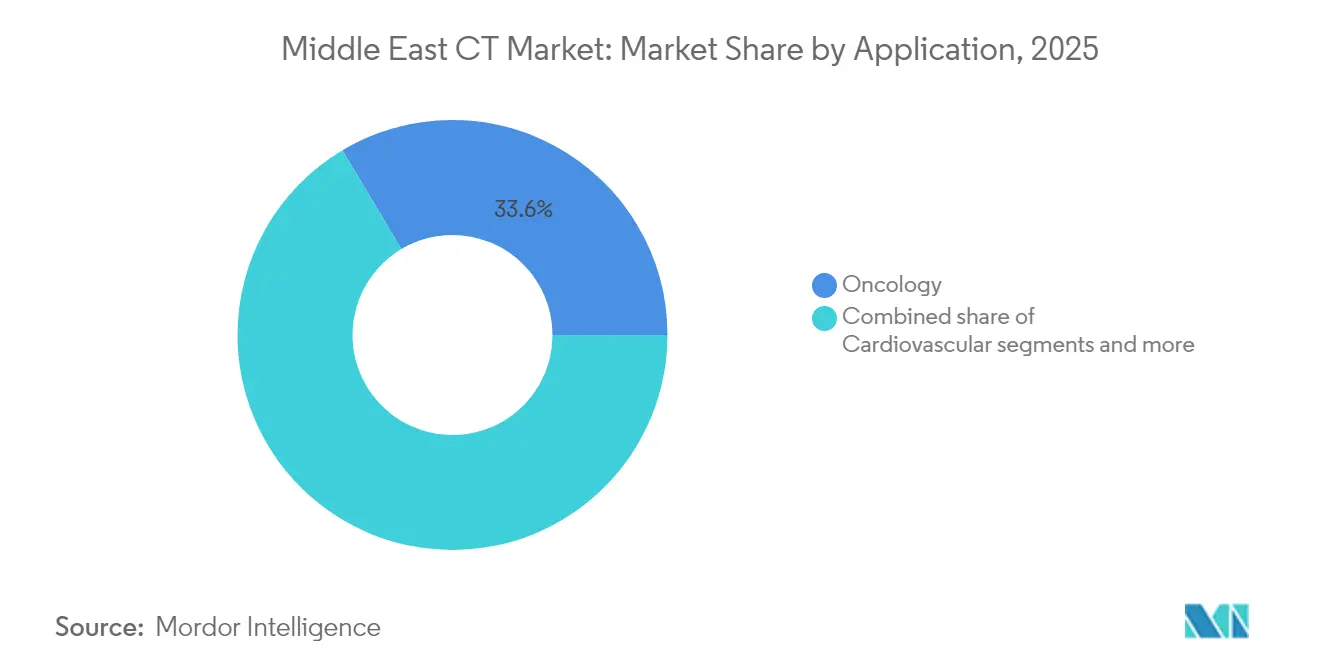
- Por aplicación, la oncología representó el 33,55% del tamaño del mercado de tomografía computarizada en Oriente Medio en 2025; el diagnóstico por imagen cardiovascular está preparado para el crecimiento más rápido con una CAGR del 6,52% hasta 2031.
- Por usuario final, los hospitales dominaron el mercado con una participación de ingresos del 71,62% en 2025; se pronostica que los centros de diagnóstico por imagen crecerán a una CAGR del 6,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de la carga de enfermedades crónicas que demandan diagnóstico por imagen avanzado | +1.2% | Global, con mayor impacto en los Emiratos Árabes Unidos, Arabia Saudita y Egipto | Mediano plazo (2-4 años) |
| Inversiones en infraestructura del CCG en el marco de los programas Visión 2030 | +0.8% | Arabia Saudita, Emiratos Árabes Unidos, Catar | Corto plazo (≤ 2 años) |
| Actualizaciones tecnológicas rápidas (TC de baja dosis, espectral y habilitada para IA) | +0.6% | Estados del Golfo a la cabeza, adopción gradual en África | Mediano plazo (2-4 años) |
| Adopción de flujos de trabajo de diagnóstico habilitados para IA | +0.5% | Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica | Largo plazo (≥ 4 años) |
| Auge del turismo médico que impulsa la demanda de diagnóstico por imagen de alta gama | +0.4% | Emiratos Árabes Unidos, Turquía, Arabia Saudita | Corto plazo (≤ 2 años) |
| Programas de defensa y medicina de urgencias que impulsan la adquisición de TC móvil | +0.3% | Regional, con foco en zonas de conflicto | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la carga de enfermedades crónicas que demandan diagnóstico por imagen avanzado
Se proyecta que la incidencia del cáncer en la Región del Mediterráneo Oriental de la OMS se duplicará para 2040, y las enfermedades cardiovasculares ya representan el 40% de las muertes en los Emiratos Árabes Unidos. Estas tendencias epidemiológicas sustentan una demanda sostenida de TC a medida que los sistemas de salud amplían los programas de detección temprana. Se espera que la población de 65 años o más en toda la región MENA aumente de 28 millones en 2018 a 92 millones en 2050. Las presentaciones en etapa tardía y las brechas de acceso en zonas rurales amplifican la necesidad de escáneres de mayor resolución capaces de realizar una estadificación precisa y planificación del tratamiento. Los flujos de refugiados hacia Jordania tensionan aún más los centros de diagnóstico centralizados, reforzando la necesidad de ampliar la capacidad de diagnóstico por imagen regional.
Inversiones en infraestructura del CCG en el marco de los programas Visión 2030
Arabia Saudita ha asignado USD 66.000 millones para la modernización sanitaria hasta 2030, con el objetivo de aumentar la participación del sector privado del 40% al 65%. Veintiún «clústeres de salud» planificados, cada uno al servicio de aproximadamente 1 millón de residentes, están generando ciclos de adquisición sistemática de equipos de TC. Los Emiratos Árabes Unidos siguen un patrón similar a través de iniciativas dedicadas al turismo médico, respaldadas por el gasto continuo de capital en hospitales de atención aguda y centros de diagnóstico por imagen ambulatorios. Dichos proyectos respaldados por el gobierno favorecen a los proveedores que ofrecen instalación llave en mano, personal de servicio local y detectores habilitados para IA.
Actualizaciones tecnológicas rápidas (TC de baja dosis, espectral y habilitada para IA)
Philips presentó la TC Espectral 7500 en Arab Health 2025, citando un tiempo hasta el diagnóstico un 34% más corto en comparación con los sistemas convencionales. Los protocolos espectrales de dosis ultrabajas ofrecen una reducción de dosis del 91,2% en el cribado de cáncer de pulmón manteniendo la calidad diagnóstica. Los detectores de conteo de fotones prometen un ahorro del 25-50% en medios de contraste para exploraciones abdominales, y la adquisición de Prismatic Sensors por parte de GE HealthCare acelera los plazos de comercialización.
Adopción de flujos de trabajo de diagnóstico habilitados para IA
Una encuesta a 549 radiólogos de Oriente Medio muestra que el 86% considera que la IA es fundamental para la radiología del futuro, aunque solo el 12,2% se siente cómodo operando herramientas de IA (SPRINGEROPEN.COM). Las principales barreras incluyen la brecha de habilidades y los presupuestos para la integración, aunque el monitoreo de dosis y las verificaciones automatizadas de calidad de imagen se sitúan como aplicaciones de máxima prioridad. Las instalaciones con planes formales de IA se mantienen por debajo del 30%, lo que sugiere oportunidades de asociación para los proveedores que ofrecen formación y análisis basados en la nube.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Elevados costos de capital y ciclo de vida de los sistemas de TC | -0.9% | Principalmente África, impacto secundario en mercados emergentes del CCG | Corto plazo (≤ 2 años) |
| Escasez de radiólogos y tecnólogos capacitados | -0.7% | Regional, más aguda en el África subsahariana | Largo plazo (≥ 4 años) |
| Riesgos de suministro de importaciones ante disrupciones geopolíticas | -0.5% | Global, con mayor impacto en mercados africanos dependientes de las importaciones | Mediano plazo (2-4 años) |
| Creciente preocupación pública por la seguridad radiológica amplificada en las redes sociales | -0.3% | Regional, especialmente en poblaciones urbanas con mayor nivel educativo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados costos de capital y ciclo de vida de los sistemas de TC
Los escáneres de TC de alta gama oscilan entre USD 500.000 y USD 2 millones, lo que representa un obstáculo para los hospitales que dependen de presupuestos públicos limitados. Los gastos del ciclo de vida —contratos de servicio anuales, sustitución de tubos y modernización de instalaciones— incrementan los costos totales de propiedad. Las tasas de utilización superan los umbrales seguros porque los centros carecen de fondos para ampliar la capacidad. Las ofertas de equipos como servicio permiten ahora acuerdos de pago por exploración que trasladan el gasto del gasto de capital (CapEx) al gasto operativo (OpEx), mientras que las unidades reacondicionadas reducen los precios de compra hasta en un 70% y mejoran la sostenibilidad de la cadena de suministro con un ahorro de energía del 32%.
Escasez de radiólogos y tecnólogos capacitados
Las estimaciones de la OMS muestran menos de 23 radiólogos por millón de habitantes en gran parte de los países en desarrollo, frente a más de 100 por millón en los países de ingresos altos. Arabia Saudita registra un déficit de aproximadamente 1.000 radiólogos, lo que crea cuellos de botella en el flujo de trabajo a pesar de una capacidad de equipos adecuada. Las redes de teleradiología y los programas de mejora de competencias liderados por proveedores están mitigando los tiempos de espera, aunque las soluciones de capital humano a largo plazo siguen siendo esenciales a medida que aumentan los volúmenes de exploración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología (número de cortes):
los sistemas de gama media impulsan la utilizaciónLas configuraciones de 64 cortes de gama media captaron el 42,68% de la participación del mercado de tomografía computarizada en Oriente Medio en 2025. Los hospitales y centros de diagnóstico eligen estas plataformas porque cubren las exploraciones rutinarias de oncología, traumatología y cardiología sin la prima de precio de los escáneres de 128 o 256 cortes. Se proyecta que el tamaño del mercado de tomografía computarizada en Oriente Medio para la TC de doble o múltiple energía crecerá a una CAGR del 6,19% entre 2026 y 2031, lo que refleja el valor clínico de los protocolos espectrales de exploración única. Los prototipos de conteo de fotones anticipan el próximo ciclo de actualización y se espera que alcancen volúmenes comerciales después de 2027, a medida que maduren las vías de reembolso.
Los patrones de demanda divergen entre los niveles de ingresos. Las unidades de baja resolución (menos de 64 cortes) dominan las clínicas de atención primaria en los países en desarrollo, a menudo aseguradas mediante financiamiento de donantes y canales de importación de equipos reacondicionados. Por el contrario, los centros terciarios del Golfo prefieren sistemas con capacidades de 128 cortes o superiores para la angiografía coronaria por TC y el diagnóstico por imagen de traumatismos en todo el cuerpo; los proveedores agrupan la reconstrucción habilitada para IA y el monitoreo de dosis para cumplir con los límites reglamentarios del índice de dosis. Durante el período de pronóstico, las actualizaciones de software —en lugar de la sustitución de hardware— generarán una proporción creciente de los ingresos del segmento a medida que los proveedores desbloqueen el rendimiento latente de los detectores.
Nota: Las participaciones de cada segmento individual están disponibles previa compra del informe
Por arquitectura de dispositivo:
los sistemas estacionarios siguen siendo el núcleo mientras los móviles ganan terrenoLas instalaciones estacionarias representaron el 91,20% de los ingresos totales en 2025. Los flujos de trabajo integrados de RIS/PACS, el alto rendimiento y la capacidad de diagnóstico por imagen de cuerpo completo aseguran su posición como columna vertebral del diagnóstico de atención aguda. Los contratos de servicio y los ciclos de sustitución de tubos respaldan ingresos predecibles del mercado posventa para los fabricantes de equipos originales. El tamaño del mercado de tomografía computarizada en Oriente Medio para los escáneres portátiles avanza a una CAGR del 6,78% impulsado por despliegues de defensa, unidades de ictus en ambulancias e iniciativas de alcance rural.
Las configuraciones móviles con precios entre USD 95.000 y USD 730.000 permiten la utilización en múltiples sitios, maximizando el tiempo de actividad en entornos con recursos limitados. En el Golfo, los hospitales de campaña y los equipos médicos para eventos deportivos adoptan plataformas ligeras con ruedas que se conectan a la infraestructura eléctrica existente. La diferenciación de los fabricantes de equipos originales depende ahora de la autonomía de la batería, la estabilización de imagen y la integración de la teleradiología.
Por aplicación:
dominio de la oncología y rápida incorporación de la cardiologíaLa oncología generó el 33,55% de los ingresos de 2025, ya que el aumento de la incidencia, junto con la expansión de las iniciativas de cribado, sostiene el crecimiento de las exploraciones. Los protocolos de cáncer de pulmón de dosis ultrabajas reducen la radiación en un 91,2% sin sacrificar la detectabilidad de las lesiones. La estadificación del cáncer de mama mediante TC de tórax también se está ampliando en el contexto de campañas de mayor concienciación. El diagnóstico por imagen cardiovascular muestra el mayor potencial alcista, con ingresos del segmento previstos para crecer a una CAGR del 6,52%. Las actualizaciones de las guías clínicas posicionan la angiografía coronaria por TC como prueba de primera línea para la sospecha de enfermedad arterial coronaria, acelerando la instalación de detectores de 256 cortes.
Las indicaciones neurológicas y de traumatología experimentan volúmenes estables, ya que la prevalencia de accidentes de tráfico e ictus sigue siendo elevada. El diagnóstico por imagen musculoesquelético y dental prospera en las clínicas privadas, mientras que la TC veterinaria emerge como un segmento de nicho pero con alto margen. Las aplicaciones de puntuación de calcio, análisis de placa y densidad ósea impulsadas por IA amplían aún más los casos de uso y respaldan los ingresos incrementales por licencias de software.
Nota: Las participaciones de cada segmento individual están disponibles previa compra del informe
Por usuario final:
los hospitales anclan la demanda mientras los centros de diagnóstico escalanLos hospitales contribuyeron con el 71,62% de los ingresos de 2025 gracias a la amplia cobertura de casos, la financiación gubernamental y los servicios de urgencias integrados. Los megaproyectos públicos, como el despliegue de los 21 clústeres de Arabia Saudita, despliegan suites multimodalidad que consolidan acuerdos de servicio a largo plazo. Los grupos de hospitales privados, especialmente en los Emiratos Árabes Unidos, aprovechan el diagnóstico por imagen premium para atraer a turistas médicos y expatriados asegurados.
Los centros de diagnóstico por imagen crecen a una CAGR del 6,18% a medida que los sistemas de salud descentralizan los servicios no agudos. Las cadenas ofrecen tiempos de espera más cortos y precios por paquetes, desviando las derivaciones electivas de TC de los hospitales. Los acuerdos de equipos como servicio reducen el gasto inicial, lo que permite una rápida expansión de la red. Los institutos académicos impulsan la investigación de protocolos y la validación de la IA, mientras que las clínicas dentales y veterinarias adoptan unidades compactas de haz cónico y específicas para extremidades para diversificar sus fluentes de ingresos.
Análisis geográfico
Mercado de TC en el CCG
Los miembros del CCG lideran el valor del mercado gracias a los megaproyectos alineados con la Visión y los marcos estables de reembolso. La asignación de 66.000 millones de USD de Arabia Saudita para el sector sanitario en el marco de la Visión 2030 establece volúmenes de licitación predecibles en los próximos clústeres de salud. Las sólidas entradas de turismo médico de los Emiratos Árabes Unidos y el gasto gubernamental en atención sanitaria sustentan una base instalada robusta que favorece cada vez más las actualizaciones de doble energía e impulsadas por inteligencia artificial. Catar, Kuwait y Baréin siguen trayectorias de modernización similares, aunque con presupuestos más reducidos, y frecuentemente negocian marcos de servicio multifabricante para asegurar ventajas en los precios.
Mercado de TC en Turquía y Egipto
Turquía actúa como centro regional para pacientes transfronterizos procedentes de Oriente Medio. Los grandes grupos hospitalarios privados instalan plataformas de TC de amplia cobertura para diferenciar sus programas de trasplantes, oncología y ortopedia. La introducción en Egipto en febrero de 2025 del Biograph Trinion PET/TC de Siemens Healthineers marca un cambio significativo hacia la adopción de imágenes híbridas en la región.
Mercado de TC en Oriente Medio en sentido amplio
El mercado de tomografía computarizada de Oriente Medio ha demostrado un crecimiento notable durante el período de previsión 2026-2031, registrando una CAGR del 6,8%. Múltiples factores, incluidas mejoras significativas en la infraestructura sanitaria de las principales economías, han respaldado esta trayectoria de crecimiento. El mercado se ha beneficiado de la creciente adopción de tecnologías avanzadas de diagnóstico por imagen tanto en el sector sanitario público como en el privado. El enfoque de los gobiernos regionales en el desarrollo del sector sanitario ha desempeñado un papel crucial en la expansión del mercado mediante el aumento del gasto sanitario y las iniciativas de modernización. El período ha sido testigo de inversiones sustanciales en capacidades de diagnóstico por imagen, particularmente en los principales centros médicos e instalaciones de diagnóstico especializadas. La creciente concienciación sobre la detección y el diagnóstico temprano de enfermedades ha contribuido aún más al crecimiento del mercado. La expansión de las instalaciones sanitarias privadas y los centros de diagnóstico ha generado una demanda adicional de sistemas de TC. Además, la creciente carga de enfermedades relacionadas con el estilo de vida y el cáncer ha hecho necesario un mayor acceso a tecnologías de imagen avanzadas en toda la región.
Mercado de TC en Oriente Medio: Previsiones
De cara al futuro, se proyecta que el mercado de tomografía computarizada de Oriente Medio mantenga un sólido impulso de crecimiento, con una CAGR esperada de aproximadamente el 3,6% durante el período de previsión 2026-2031. La trayectoria de crecimiento futuro del mercado estará determinada por el continuo desarrollo de la infraestructura sanitaria y la creciente adopción de tecnologías avanzadas de imagen médica. Se espera que el aumento de las inversiones en digitalización sanitaria y la integración de la inteligencia artificial en los sistemas de imagen impulsen la expansión del mercado. El creciente enfoque en la atención sanitaria preventiva y la detección temprana de enfermedades probablemente impulsará la demanda de servicios de TC. El énfasis creciente de los proveedores de atención sanitaria en mejorar las capacidades diagnósticas y la calidad de la atención al paciente continuará impulsando la adopción de tecnología. También se espera que el mercado se beneficie de la expansión de las actividades de turismo médico en los principales mercados regionales. Además, la creciente prevalencia de enfermedades crónicas y el envejecimiento de la población sostendrán la demanda de soluciones de imagen avanzadas. Se espera que los avances tecnológicos en los sistemas de TC, que ofrecen una mejor calidad de imagen y una menor exposición a la radiación, impulsen la demanda de reemplazo en las instalaciones sanitarias consolidadas.
Panorama regulatorio
Los sistemas de TC se regulan como dispositivos médicos a través de autoridades específicas de cada país y controles previos a la comercialización, lo que afecta los plazos de importación, la preparación para la instalación y las obligaciones posteriores a la comercialización. En los EAU, la Emirates Drug Establishment (EDE) se estableció como el regulador federal de dispositivos médicos (septiembre de 2023) y asumió la autoridad total sobre las autorizaciones de comercialización de dispositivos médicos en diciembre de 2025 en virtud del Decreto Ley Federal N.º 38 de 2024, añadiendo una vía centralizada que requiere el registro del establecimiento seguido del registro del producto para los titulares de la autorización de comercialización.
Arabia Saudita opera bajo la Ley de Dispositivos y Suministros Médicos (Decreto Real N.º M/54, 2021), y la Autoridad Saudí de Alimentos y Medicamentos (SFDA) exige el registro del dispositivo y una Autorización de Comercialización (MDMA) antes de la distribución, junto con licencias para los establecimientos dedicados a actividades de dispositivos médicos. En Bahréin, el registro de dispositivos médicos se gestiona a través de la National Health Regulatory Authority (NHRA) conforme a la Resolución Ministerial N.º (48) de 2020, mientras que Egipto y Omán mantienen requisitos de aprobación de importación y registro de fabricantes a través de la Egyptian Drug Authority (EDA) y el Ministerio de Salud de Omán, respectivamente. En estos mercados, los OEM y distribuidores necesitan sistemas de calidad documentados (generalmente alineados con la norma ISO 13485) y procesos definidos posteriores a la comercialización para respaldar despliegues en múltiples países.
Análisis de la cadena de valor
La cadena de valor de TC en Oriente Medio está liderada por las importaciones, respaldada por OEM globales (Siemens Healthineers, GE HealthCare, Philips, Canon Medical, entre otros) que suministran hardware de TC estacionario y móvil, detectores y accesorios. La monetización se produce después mediante servicios de instalación, capacitación en aplicaciones, contratos de servicio y actualizaciones de software, incluyendo reconstrucción con IA, monitoreo de dosis y herramientas de flujo de trabajo. Los flujos de adquisición se ven determinados por licitaciones gubernamentales y compras grupales hospitalarias, mientras que los distribuidores e integradores de sistemas ofrecen apoyo para el registro local, planificación de sitios y servicio de primera línea donde la cobertura directa del OEM es limitada.
En etapas posteriores, plataformas especializadas de logística e inventario respaldan cada vez más la distribución desde zonas francas y centros de los EAU, como Dubai Investments Park y Dubai Science Park. Esta configuración favorece el almacenamiento regional, el posicionamiento de repuestos y el transporte controlado. La externalización por parte de los proveedores también se está haciendo más visible: en mayo de 2026, M42 contrató a Global Medical Supply Chain (GMSC) para gestionar un modelo de cadena de suministro integrado que abarca aprovisionamiento, adquisiciones, planificación de demanda, almacenamiento y distribución para su red sanitaria. En junio de 2026, AKI Logistics firmó un acuerdo de tres años con NMC Group Services para gestionar la logística de extremo a extremo desde una instalación dedicada en Dubai Investments Park. La fabricación local de TC clínico sigue siendo limitada, pero existen capacidades adyacentes, incluida la empresa iraní Behin Negareh, que produce micro-TC para uso industrial y preclínico. Representantes con sede en Turquía (por ejemplo, MEC) también respaldan el acceso regional a las carteras de imagenología y la cobertura de servicio.
Panorama competitivo
Los fabricantes de equipos originales globales dominan el mercado de tomografía computarizada en Oriente Medio a través de carteras diversificadas y redes de servicio integradas. Siemens Healthineers registró ingresos de EUR 22.400 millones en el ejercicio fiscal 2024 y continúa sembrando mercados emergentes con hojas de ruta de conteo de fotones y módulos de flujo de trabajo de IA. GE HealthCare aprovecha las empresas conjuntas locales, ejemplificadas por su pacto de transformación digital saudita de 2024, para agrupar hardware y análisis en la nube. Philips se centra en suites de TC espectral y optimización de dosis presentadas en Arab Health 2025.
Los fabricantes chinos están expandiendo su presencia regional. United Imaging opera una sede en Dubái y ha asegurado acuerdos de TC cardíaca en Arabia Saudita, Catar y Marruecos. Canon Medical abrió una división en Dubái en 2024 para reforzar las ventas directas y la cobertura de servicio. Estos competidores compiten sobre la base de la relación precio-rendimiento y el financiamiento flexible.
La diferenciación centrada en el servicio gana relevancia. Los mercados de IA respaldados por fabricantes de equipos originales, las garantías de tiempo de actividad y las academias de formación en el país atraen a los ministerios de salud que buscan proteger sus inversiones a futuro. Los actores de nicho de TC móvil —Micro-X, MinFound y Neusoft— persiguen contratos de defensa y humanitarios, a menudo asociándose con especialistas en logística para un despliegue rápido. En general, la consolidación sigue siendo moderada: los cinco principales actores representan aproximadamente el 60-65% de los ingresos regionales, lo que deja espacio para que las marcas emergentes y los integradores de sistemas ocupen segmentos especializados.
Líderes de la industria de CT en Oriente Medio
-
Canon Medical Systems Corporation
-
GE Healthcare
-
Hitachi Healthcare Systems
-
Koninklijke Philips NV
-
Siemens Healthineers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de TC de Oriente Medio Empresas cubiertas en este informe
- Accuray
- Canon
- Carestream Health
- FUJIFILM
- GE Healthcare
- Hitachi (Fujifilm)
- Mobile Scanners Gulf
- Neusoft
- Koninklijke Philips
- Planmeca
- PointNix
- Samsung (NeuroLogica)
- Shenzhen Anke High-Tech
- Shimadzu
- Siemens Healthineers
- United Imaging Healthcare
- Vatech Co.
- Xoran Technologies
Oportunidades de mercado y perspectivas futuras
La estandarización de la calidad y la seguridad está generando oportunidades de actualización y software en las flotas de TC, particularmente en torno a la gobernanza de dosis y la optimización de protocolos. En abril de 2026, Emirates Health Services publicó una encuesta multicéntrica de dosis que estableció Niveles de Referencia para Diagnóstico (DRL) locales para TC en adultos en hospitales de los EAU, lo que refuerza la demanda de herramientas de gestión de dosis, software de reconstrucción de baja dosis y consultoría de protocolos que pueden aplicarse como actualizaciones tanto en sistemas de gama media de 64 cortes como en plataformas espectrales y de conteo de fotones de alta gama.
La reestructuración de los sistemas de salud y los programas de localización están ampliando las vías de acceso al mercado más allá de la adquisición de capital tradicional. Esto favorece a los proveedores que pueden combinar equipos, garantías de tiempo de actividad y capacitación en acuerdos plurianuales, a la vez que desarrollan capacidad de servicio local. Arabia Saudita está avanzando en iniciativas de Transformación del Sector Salud que aumentan la participación del sector privado y activan modelos tipo APP para la capacidad de radiología, mientras que los EAU están ejecutando la Operación 300bn, con dispositivos y equipos médicos identificados como un sector prioritario para el crecimiento industrial. Esa estructura favorece el ensamblaje mediante empresas conjuntas, el almacenamiento local y las academias de servicio en el país. Con la adopción de IA limitada por las habilidades y los presupuestos de integración, el espacio en blanco a corto plazo también se encuentra en la habilitación liderada por proveedores, incluyendo la integración de flujos de trabajo, análisis basados en la nube y la mejora de las capacidades del operador, lo que ayuda a las instalaciones a implementar funciones de TC listas para IA sin un reemplazo completo del hardware.
Desarrollos recientes de la industria en Mercado de TC de Oriente Medio
- Junio de 2026: AKI Logistics firmó un acuerdo de tres años con NMC Group Services Ltd para gestionar la logística de extremo a extremo, incluidos equipos médicos, desde una instalación dedicada en Dubai Investments Park. Este movimiento refuerza el control sobre el almacenamiento, la distribución y los flujos de repuestos de servicio para una importante red de proveedores privados, reduciendo el riesgo de inactividad de los activos de imagenología instalados, como los sistemas de TC.
- Febrero de 2025: Dubai Health Authority se asoció con Siemens Healthineers para utilizar la plataforma Syngo.Carbon en la integración del intercambio de imágenes de radiología en la red NABIDH. Un intercambio de imágenes más amplio aumenta los requisitos de interoperabilidad en las capas de modalidad y PACS, fortaleciendo la demanda de sistemas de TC y actualizaciones que se integren adecuadamente con los intercambios regionales de información sanitaria.
- Marzo de 2024: GE HealthCare Arabia fortaleció su colaboración con Cloud Solutions en Arabia Saudita, centrada en la transformación digital y la optimización del flujo de trabajo de radiología en línea con la Visión 2030. La iniciativa reforzó el cambio de la venta de escáneres independientes hacia modelos combinados de flujo de trabajo digital, integración y servicio, que influyen en las decisiones de adquisición de TC por parte de grandes sistemas de salud.
Mercado de TC de Oriente Medio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de TC de Oriente Medio abarca los ingresos generados por los sistemas de tomografía computarizada y las instalaciones relacionadas vendidas a proveedores de atención médica en Oriente Medio, expresados en USD corrientes para el año indicado.
Exclusiones del alcance: Se excluyen los sistemas de resonancia magnética, ecografía, rayos X (no TC) y PET. También se excluyen las unidades reacondicionadas del mercado gris cuando sus valores no son reportables de manera consistente.
Descripción General de la Segmentación
- Por tecnología (número de cortes)
- Baja resolución (menos de 64 cortes)
- Media resolución (64 cortes)
- Alta resolución (128-256 cortes)
- Por tipo de producto
- Escáneres de TC estacionarios
- Escáneres de TC portátiles/móviles
- Por aplicación
- Oncología
- Cardiología
- Neurología
- Vascular
- Musculoesquelético
- Dental y maxilofacial
- Traumatología y urgencias
- Otras aplicaciones
- Por usuario final
- Hospitales
- Centros de diagnóstico por imagen
- Clínicas dentales
- Institutos académicos y de investigación
- Por arquitectura de dispositivo
- TC espiral/helicoidal
- TC de anillo de pórtico
- TC de arco en C
- TC de arco en O
- Por geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Irán
- Resto de Oriente Medio
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir una imagen clara de la demanda regional antes del dimensionamiento. Se revisaron las actualizaciones del sistema de salud público y las señales de adquisición, además de los indicadores de enfermedad y utilización que señalan dónde se está añadiendo y actualizando la capacidad de TC.
Los principales insumos de referencia provinieron de fuentes de acceso abierto, como las estadísticas de salud de la Organización Mundial de la Salud, las series de población y gasto en salud del Banco Mundial, las publicaciones del Organismo Internacional de Energía Atómica sobre radiología y seguridad, los comunicados de los ministerios de salud nacionales de los principales mercados de Oriente Medio, y revistas de radiología revisadas por pares seleccionadas para tendencias de procedimientos y tecnología. También se utilizaron informes anuales de empresas, presentaciones para inversores y cobertura de prensa de fuentes acreditadas para los plazos de actualización de productos, y luego se verificó la actividad de licitaciones mediante una suscripción de pago a contratos y licitaciones globales cuando estuvo disponible. Estos ejemplos son ilustrativos y no exhaustivos, y también se consultaron otras fuentes públicas para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en convertir los insumos documentales en supuestos operativos que reflejen cómo se adquieren y utilizan los sistemas de TC en toda la región. Se consultó con una combinación de jefes de imagen hospitalaria, gerentes de radiología, distribuidores y socios de servicio para validar los ciclos de reemplazo, los plazos de adquisición y la realización de precios, y luego se alinearon esos insumos con lo observado en los avisos de licitación pública y los patrones presupuestarios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 40% |
| Actores menores: 15% | Gerentes: 48% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento comienza con una construcción descendente en la que la capacidad sanitaria y la actividad de diagnóstico por imagen se reconstruyen por país utilizando la población, la utilización del diagnóstico por imagen y la dirección de la inversión pública y privada, y luego se filtra a la cuota de TC. Para mantener el total en un nivel realista, los resultados se corroboran con verificaciones ascendentes selectivas, como los precios de venta promedio muestreados por clase de cortes multiplicados por las colocaciones unitarias anuales probables, seguidos de verificaciones de canal con instaladores y socios de servicio.
Algunos insumos impulsan la mayor parte del trabajo en el modelo, por lo que se les hace un seguimiento estrecho: el envejecimiento de la base instalada y el calendario de reemplazo, el cambio de combinación hacia sistemas de mayor número de cortes, el movimiento del precio de venta promedio con paquetes de servicio y software, la cadencia de licitaciones públicas y la división de la demanda entre hospitales y centros de imagen. Cuando la visibilidad de las unidades es menor en los mercados más pequeños, los supuestos se restringen utilizando indicadores indirectos como las adiciones de camas, las aperturas de centros de imagen y los anuncios presupuestarios, antes de reconciliarlos con los totales regionales.
Las previsiones se desarrollan mediante análisis de escenarios en torno a los ciclos de gasto de capital y las actualizaciones tecnológicas. La trayectoria final se selecciona tras verificaciones de consenso de expertos sobre el calendario de adquisiciones a corto plazo y la dirección de los precios. Esto mantiene la previsión explicable y reproducible, al tiempo que refleja el comportamiento de compra real en Oriente Medio.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones para que los valores atípicos no fluyan silenciosamente hacia los números finales. Se comparan los ingresos modelados con señales independientes, como los valores de licitación, los rangos esperados de colocación de unidades y la dirección de la inversión sanitaria a nivel de país, y luego se reabren los supuestos cuando las variaciones no se reconcilian.
Antes de la aprobación final, el trabajo se revisa en etapas, comenzando con verificaciones lógicas de unidades, precios y combinación, seguidas de una segunda revisión analítica centrada en la consistencia de las tendencias a lo largo de los años. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, incluidos cambios de política, grandes programas de adquisición o movimientos bruscos de divisas. Justo antes de la entrega, se realiza un pase final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de TC de Oriente Medio de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el TC de Oriente Medio suelen diferir porque cada editor utiliza una cesta geográfica, un alcance de equipos y un momento de conversión de divisas diferentes. La variación también aparece cuando una estimación se construye a partir del pensamiento sobre la base instalada, mientras que otra se basa más en el impulso de los envíos o en un subconjunto tecnológico reducido.
En la tabla, una brecha proviene de combinar África con Oriente Medio, y otra proviene de contabilizar únicamente los sistemas de TC de doble energía y multienergia. El dimensionamiento aquí mantiene una cobertura exclusiva de Oriente Medio y contabiliza la demanda total de sistemas de TC (no solo un subconjunto tecnológico), tras verificar las señales de colocación de unidades y precios de licitaciones y entrevistas, que es la forma en que Mordor Intelligence mantiene el total fundamentado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,30 mil millones de USD (2025) | |
| Consultora Regional A | 0,61 mil millones de USD (2025) | Utiliza una geografía de Oriente Medio y África (MEA), por lo que el total se expande más allá del conjunto de países exclusivo de Oriente Medio, lo que eleva el valor declarado incluso si las definiciones de TC son similares. |
| Consultora Global B | 0,45 mil millones de USD (2024) | Se centra únicamente en TC de doble energía y multienergia, y el año base difiere, por lo que la cifra refleja un subconjunto tecnológico más reducido y un momento diferente para los supuestos de precios y divisas. |
En conjunto, la dispersión se explica principalmente por las elecciones de geografía y alcance, seguidas de la selección del año y la forma en que se gestiona la progresión de precios. Al mantener el mercado vinculado a señales observables de adquisición y combinación, el valor resultante permanece rastreable a unos pocos insumos claros que pueden revisarse y actualizarse.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de tomografía computarizada en Oriente Medio en 2026?
Se sitúa en USD 308,3 millones, con una demanda constante tanto del sector público como del privado.
¿Cuál es la CAGR prevista hasta 2031?
Se proyecta que el mercado crecerá a un ritmo anual del 3,60%, alcanzando USD 367,92 millones.
¿Qué nivel tecnológico tiene la mayor participación?
Los sistemas de gama media de 64 cortes capturan el 42,68% de los ingresos de 2025.
¿Por qué la TC cardiovascular es la aplicación de más rápido crecimiento?
Los cambios en las guías clínicas que respaldan la angiografía coronaria por TC y el análisis de placa asistido por IA respaldan una CAGR del 6,52%.
¿Qué obstaculiza una adopción más amplia de la TC?
Los elevados costos de capital y la crónica escasez de radiólogos limitan la utilización fuera de las grandes ciudades.
¿Quiénes son los fabricantes dominantes?
Siemens Healthineers, GE HealthCare y Philips lideran, mientras que United Imaging y Canon Medical están expandiéndose regionalmente.