
Tamaño y participación del mercado de imágenes nucleares en el Medio Oriente
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 300.33 Millones de dólares |
| Tamaño del Mercado (2026) | 308.05 Millones de dólares |
| Tamaño del Mercado (2031) | 349.76 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.57 % |
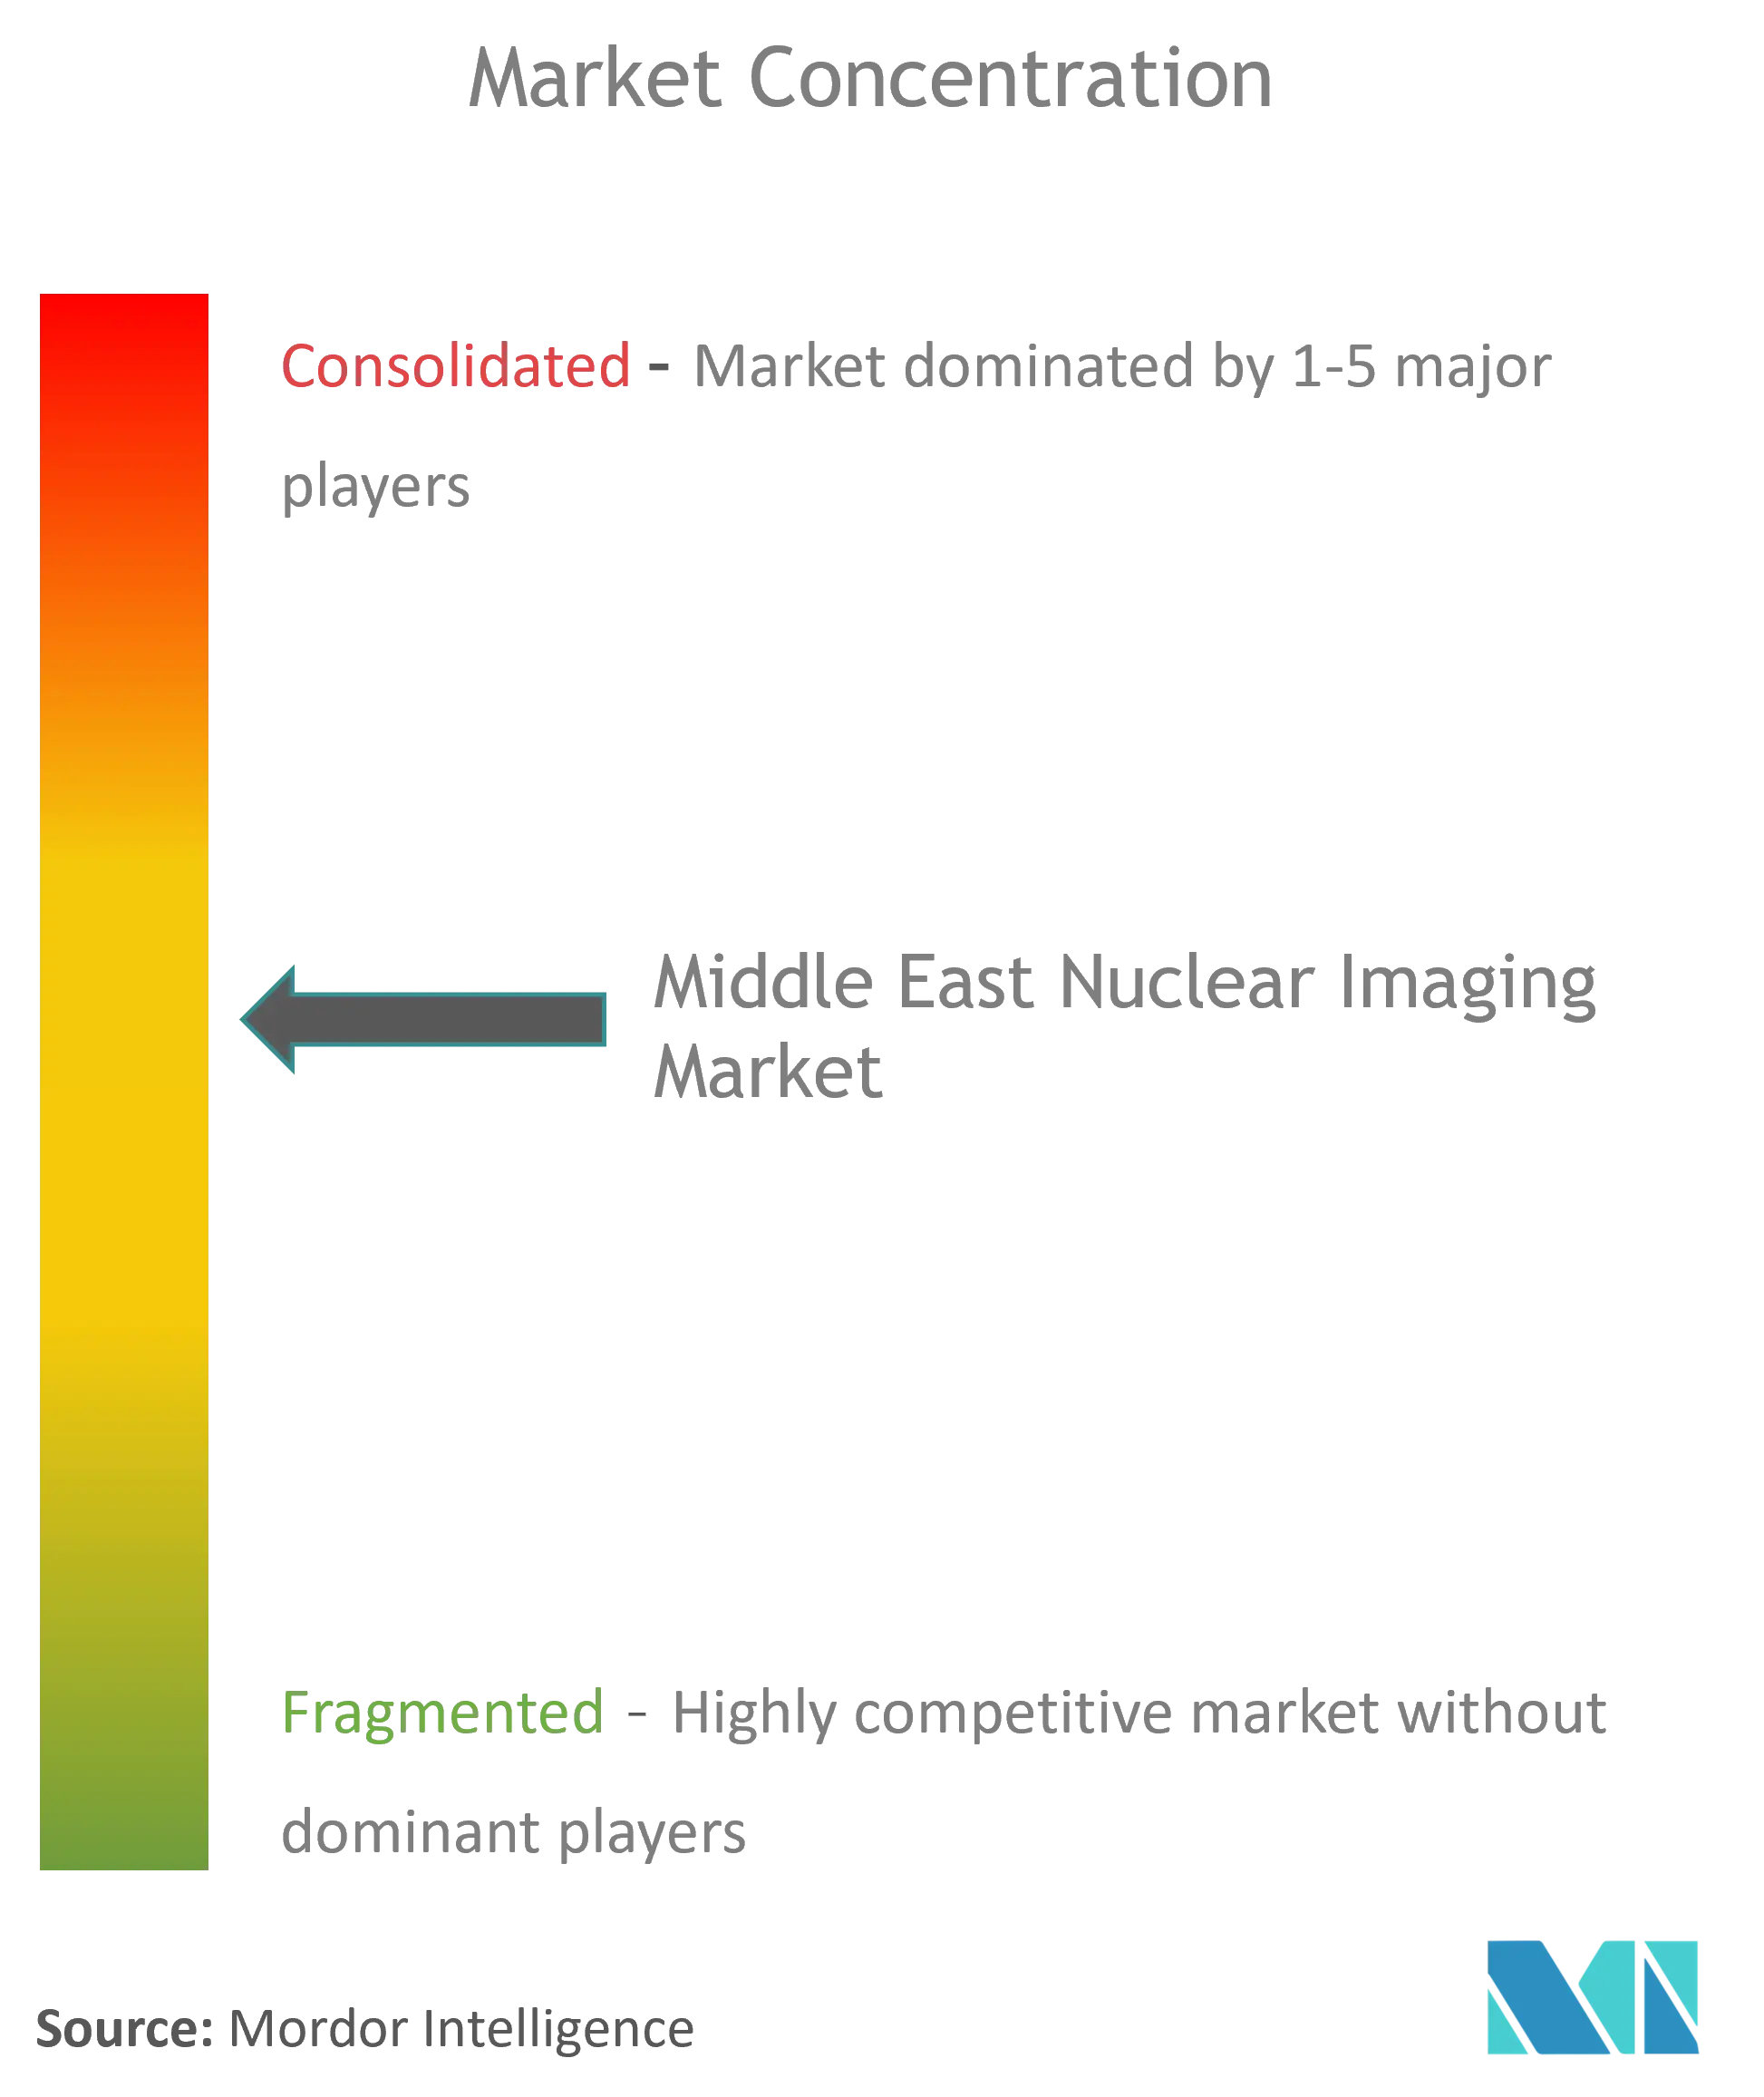
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de imágenes nucleares en el Medio Oriente por Mordor Intelligence
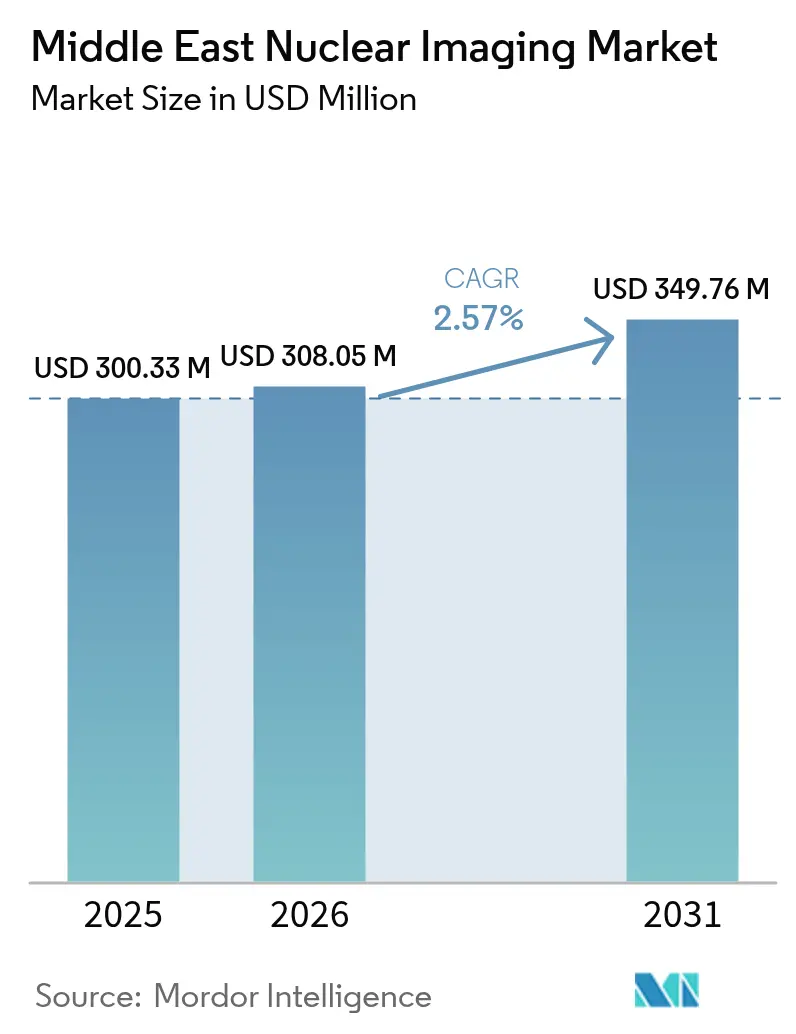
El tamaño del mercado de imágenes nucleares en el Medio Oriente en 2026 se estima en USD 308,05 millones, creciendo desde el valor de 2025 de USD 300,33 millones, con proyecciones para 2031 que muestran USD 349,76 millones, creciendo a una CAGR del 2,57% durante 2026-2031.
La pandemia de COVID-19 impactó el mercado estudiado, ya que los servicios hospitalarios y de atención médica se redujeron drásticamente debido a las medidas de distanciamiento social implementadas por los gobiernos del Medio Oriente. Además, el COVID-19 afectó significativamente la economía mundial y el funcionamiento del tratamiento hospitalario general para pacientes no relacionados con el COVID-19 en los hospitales de toda la región. Según un estudio publicado en el Journal of Nuclear Medicine en junio de 2022, los estudios oncológicos de PET mostraron una reducción menor en la utilización en comparación con las pruebas estándar de medicina nuclear. Las cadenas de suministro de radioisótopos, generadores y otros productos esenciales regresaron gradualmente a los niveles anteriores al COVID-19. En general, los problemas relacionados con la pandemia condujeron a una disminución significativa de los procedimientos diagnósticos y terapéuticos de medicina nuclear en el Medio Oriente en 2020, lo que impactó el crecimiento del mercado. Sin embargo, desde que se levantaron las restricciones, la industria se ha estado recuperando satisfactoriamente. En los últimos años, la recuperación del mercado ha sido impulsada por la alta prevalencia de enfermedades, la demanda de diagnóstico por imágenes nucleares y el lanzamiento de nuevos productos.
El aumento en la prevalencia del cáncer y las afecciones cardíacas es uno de los principales impulsores del crecimiento del mercado. La medicina nuclear tiene una gran capacidad para tratar el cáncer y las enfermedades cardíacas. La carga del cáncer está aumentando debido a factores como el envejecimiento de la población, la mala alimentación, el tabaquismo y la inactividad física. Desde el advenimiento de la tecnología contemporánea, las imágenes de medicina nuclear han contribuido considerablemente al diagnóstico, la planificación del tratamiento y la evaluación de la respuesta al tratamiento en pacientes con cáncer, lo que se espera que impulse su demanda durante el período de pronóstico. Según GLOBOCAN 2020, se reportaron aproximadamente 28.704 nuevos casos de cáncer en Israel y 27.885 nuevos casos de cáncer en Arabia Saudita. Con la creciente incidencia del cáncer, se estima que el mercado de imágenes por resonancia magnética en la región del Medio Oriente experimentará un crecimiento saludable durante el período de pronóstico. La medicina nuclear desempeña un papel importante en el diagnóstico y la gestión de pacientes con diversas enfermedades, lo que constituye un factor clave de crecimiento para el mercado estudiado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de imágenes nucleares en el Medio Oriente
Se espera que el segmento de oncología crezca a una CAGR más alta durante el período de pronóstico
Los principales factores responsables del crecimiento de este segmento incluyen el aumento en la prevalencia de cánceres que requieren diagnósticos avanzados como los escáneres PET/CT. Según las estadísticas del Observatorio Global del Cáncer (GLOBOCAN) para 2020, la prevalencia de 5 años de todos los tipos de cánceres en ambos sexos en Arabia Saudita fue de 82.640. De estos casos, 39.241 fueron reportados en hombres y 43.399 en mujeres de todas las edades. Se espera que la prevalencia significativa del cáncer en la región del Medio Oriente impulse el crecimiento del mercado durante el período de pronóstico.
El escáner PET/CT con fluorodesoxiglucosa (FDG) - tomografía por emisión de positrones (PET) es más sensible que un escáner de tomografía computarizada con contraste en la estadificación de varios tipos de linfoma y en la detección de la diseminación tumoral en diversos cánceres sólidos, incluido el cáncer de mama, el cáncer de pulmón y el cáncer de colon. El posterior lanzamiento de campañas de concientización para crear conciencia sobre el cáncer en el país también aumentará la demanda de modalidades de diagnóstico del cáncer, impulsando así el mercado. Por ejemplo, en octubre de 2021, el Ministerio de Salud (MOH) lanzó una campaña de concientización sobre la detección temprana del cáncer de mama, que es el cáncer más común entre las mujeres sauditas. Por lo tanto, debido a los factores mencionados anteriormente, se espera que el segmento de oncología del mercado experimente crecimiento durante el período de pronóstico.

Panorama regulatorio
La regulación de los equipos de imágenes nucleares y los dispositivos médicos relacionados en Oriente Medio está administrada por reguladores nacionales que supervisan la autorización de comercialización, la concesión de licencias de importación y la vigilancia posterior a la comercialización. En Arabia Saudita, la Autoridad Saudí de Alimentos y Medicamentos (SFDA) regula los dispositivos médicos bajo la Ley de Dispositivos Médicos (Decreto Real N.º M/54), que exige evaluación de conformidad y gestión de calidad (incluida la norma ISO 13485) para el acceso al mercado, junto con los procesos de Autorización de Comercialización de Dispositivos Médicos (MDMA) de la SFDA.
En los Emiratos Árabes Unidos, la Emirates Drug Establishment (EDE) asumió la plena responsabilidad regulatoria de los dispositivos médicos, incluida la autorización de comercialización y los permisos de importación/exportación, a partir del 29 de diciembre de 2025, tras el Decreto-Ley Federal N.º 38 de 2024, que consolidó los servicios que anteriormente correspondían al MOHAP. En febrero de 2026, la EDE implementó una política que exige más de un agente por producto médico en los EAU, lo que afectó la planificación de distribución y registro de los OEM y los socios locales. En otros mercados incluidos en el alcance, la Autoridad Egipcia de Medicamentos (EDA) exige aprobaciones de importación estructuradas y, a partir del 1 de septiembre de 2025 (fecha de emisión de la directriz EDREX GL.CAMD.007), la presentación anual de planes de importación para los dispositivos médicos registrados, mientras que Omán exige el registro de fabricantes conforme al Decreto Ministerial 113/2020, con orientación actualizada publicada en octubre de 2025.
Panorama competitivo
El mercado de imágenes nucleares en el Medio Oriente es altamente competitivo y comprende algunos actores principales. Los actores clave en el mercado de imágenes nucleares en el Medio Oriente son Bracco Imaging SpA, Cardinal Health Inc., Curium, GE Healthcare, Koninklijke Philips NV, NTP Radioisotopes SOC Ltd, Siemens AG y Toshiba Corporation.
Líderes de la industria de imágenes nucleares en el Medio Oriente
Bracco Imaging SpA
Cardinal Health Inc.
GE Healthcare
Koninklijke Philips N.V
Siemens AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Una oportunidad notable es la expansión de la infraestructura local de suministro y producción de radiofármacos para reducir la dependencia de las importaciones y gestionar las limitaciones logísticas derivadas de la corta vida media de los isótopos diagnósticos y terapéuticos utilizados en los flujos de trabajo de PET y SPECT. En 2026, la Autoridad Egipcia de Salud firmó un acuerdo de cooperación con Rosatom Construction Technologies para establecer un centro de medicina nuclear en Egipto, que incluye una instalación de producción de radiofármacos con un ciclotrón y un departamento de imágenes moleculares (PET/CT y SPECT/CT). Esto apunta a nuevos requisitos de adquisición y desarrollo de servicios que abarcan equipos, radiotrazadores y operaciones de instalaciones.
Las vías de comercialización regionales también se están ampliando a través de asociaciones que vinculan a proveedores de isótopos, fabricantes de radiofármacos y centros de medicina nuclear. En 2025, SHINE Technologies anunció una asociación de distribución con Modawina Medical Company para suministrar lutecio-177 sin transportador añadido (Ilumira, n.c.a. Lu-177) a fabricantes de radiofármacos y centros de medicina nuclear en los EAU, respaldando la actividad de medicina nuclear vinculada a la terapia. En Arabia Saudita, los modelos de distribución de tipo "hub-and-spoke" son cada vez más visibles en las operaciones cotidianas, y en 2026 se citó al King Faisal Specialist Hospital and Research Centre como distribuidor de más de 30 000 dosis de radiofármacos al año a 45 centros especializados en 20 ciudades, lo que refuerza la demanda de logística de cadena de frío conforme, capacidades de preparación de dosis y protocolos estandarizados de imágenes y terapia en redes multisitio.
Novedades recientes del sector
- Junio de 2026: Philips firmó una asociación tecnológica estratégica con Aster Procare Hospital en Arabia Saudita centrada en el despliegue de soluciones de imágenes diagnósticas y terapia guiada por imágenes. El acuerdo respalda la adopción tecnológica a largo plazo y ayuda a expandir el acceso a la base instalada en redes hospitalarias que adquieren capacidades de imágenes multimodales.
- Septiembre de 2025: GE HealthCare anunció una asociación estratégica con Zahrawi Group en Qatar para ampliar el acceso a soluciones de imágenes diagnósticas. La colaboración fortalece el alcance de los canales y la cobertura de servicios, apoyando un despliegue más amplio de sistemas de imágenes avanzados en los centros proveedores.
- Octubre de 2024: GE HealthCare celebró una asociación multimodal con Hayat National Hospitals en Arabia Saudita, incluida una primera instalación regional del sistema SIGNA Victor. El acuerdo refleja la inversión continua en plataformas de imágenes de alta gama y una colaboración más profunda entre OEM y proveedores dentro de grandes grupos sanitarios.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca las imágenes nucleares en Oriente Medio, medidas como los ingresos por equipos de imágenes nucleares y radioisótopos utilizados en procedimientos de PET y SPECT en los países cubiertos.
Exclusiones del alcance: se excluyen los equipos de radioterapia, las modalidades no nucleares (como la TC o la RM vendidas como sistemas independientes) y los servicios hospitalarios generales no vinculados a procedimientos de imágenes nucleares.
Descripción general de la segmentación
- Por producto
- Equipos
- Radioisótopo
- Por aplicación
- Aplicaciones de SPECT
- Cardiología
- Neurología
- Tiroides
- Otras aplicaciones de SPECT
- Aplicaciones de PET
- Cardiología
- Neurología
- Oncología
- Otras aplicaciones de PET
- Aplicaciones de SPECT
- Geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Irán
- Resto del Medio Oriente
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer la estructura base del mercado y contextualizar el ámbito sanitario a nivel de país antes de comenzar las entrevistas. Se revisaron fuentes públicas como publicaciones de ministerios de salud y portales de estadísticas nacionales, materiales de medicina nuclear y radiofarmacia del OIEA, indicadores de salud del Banco Mundial, conjuntos de datos de sistemas de salud de la OMS y literatura clínica revisada por pares sobre la utilización de PET y SPECT.
Para vincular el gasto con la demanda real, también se examinaron sitios web de proveedores, informes anuales de hospitales, avisos de licitación y coberturas de prensa fiables sobre expansiones de medicina nuclear e instalaciones de escáneres. Cuando el rastro público era escaso, se utilizó, solo como comprobaciones direccionales del movimiento de equipos y la combinación de ingresos, una suscripción de pago centrada en las finanzas de las empresas y otra que cubre los flujos de importación y exportación a nivel de envío. Esta lista no es exhaustiva, y se consultaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con líderes de imágenes hospitalarias, médicos de medicina nuclear, participantes en el suministro de radiofarmacia e isótopos, y distribuidores locales que apoyan los flujos de trabajo de PET y SPECT. Dado que la demanda varía según el país, se cubrieron los principales centros de Oriente Medio además de mercados más pequeños para poner a prueba supuestos sobre volúmenes de procedimientos, ciclos de reemplazo y disponibilidad de isótopos. Después se utilizaron nuevos contactos para cerrar brechas y confirmar la lógica final de dimensionamiento.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29% | Directivos de nivel C: 12% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 17% | Gerentes: 46% |
Dimensionamiento del mercado y previsión
El dimensionamiento comenzó con la construcción de un grupo de demanda de arriba hacia abajo utilizando la capacidad de imágenes y la actividad de servicio a nivel de país, y luego ese grupo se convirtió en valor utilizando precios y combinaciones de productos típicos para PET y SPECT. Los totales se verificaron cruzadamente con aproximaciones selectivas de abajo hacia arriba, como la base instalada de equipos muestreados multiplicada por las tasas de reemplazo, y los patrones de consumo de radioisótopos informados por la cadena de suministro, que se utilizaron para ajustar los sobreconteos evidentes.
Las entradas clave utilizadas en el modelo incluyeron la división de procedimientos PET frente a SPECT, la base instalada de escáneres y el tiempo de actividad promedio, la estabilidad del suministro de isótopos (incluida la presencia local de radiofarmacia), los ciclos promedio de reemplazo y actualización, y la proporción de casos impulsados por remisiones de oncología y cardiología. Cuando faltaban datos para países más pequeños, se cubrieron las brechas utilizando indicadores indirectos como el número de hospitales, la capacidad de atención terciaria y rangos de utilización validados por expertos, antes de normalizar los valores respecto al total regional.
Para la previsión, se utilizó el análisis de escenarios porque el mercado puede verse limitado por la disponibilidad de isótopos y los tiempos de adquisición, incluso cuando la demanda clínica está aumentando. Los supuestos sobre el crecimiento de procedimientos, el momento de reemplazo y la progresión de precios se revisaron con los entrevistados, y la trayectoria final se mantuvo coherente con plazos de puesta en marcha realistas para nuevos escáneres y configuraciones de radiofarmacia.
Validación de datos y ciclo de actualización
Los resultados se triangularon comprobando si los volúmenes de procedimientos implícitos, la base instalada y el gasto por exploración se mantenían dentro de rangos prácticos compartidos durante las llamadas primarias. Se señalaron los valores atípicos y se revisaron los factores subyacentes, como cuando un país mostraba un crecimiento que no coincidía con la actividad de puesta en marcha informada o con las limitaciones de suministro de isótopos.
Antes de la aprobación final, el modelo pasa por una revisión de analistas de varios pasos que incluye comprobaciones de variación entre países, aplicaciones y combinaciones de productos, seguida de un nuevo contacto específico si un supuesto clave sigue siendo incierto. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como adjudicaciones de licitaciones importantes, aperturas de nuevas instalaciones o interrupciones sostenidas del suministro. Justo antes de la entrega, realizamos una nueva revisión para que los clientes reciban la visión más actualizada.
Tamaño del mercado de imágenes nucleares de Oriente Medio de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para las imágenes nucleares en Oriente Medio pueden diferir porque cada estudio establece su propio límite sobre lo que se cuenta, como equipos únicamente frente a equipos más radioisótopos, y Oriente Medio únicamente frente a Oriente Medio más África. Las diferencias también provienen de cómo se traduce la demanda de procedimientos en ingresos, el año utilizado para la conversión de moneda y la frecuencia con la que se actualizan los supuestos cuando se producen licitaciones y nuevas instalaciones.
Se utilizaron señales de base instalada y comprobaciones de actividad de procedimientos de PET y SPECT para mantener la estimación de Mordor Intelligence alineada con los equipos de imágenes más radioisótopos dentro del conjunto de países de Oriente Medio, en lugar de expandirse a equipos de medicina nuclear más amplios o totales de toda la región MEA. Cuando otra estimación se apoya fuertemente en un único punto de ingresos del año base o asume adiciones de sistemas agresivas sin evidencia de puesta en marcha correspondiente, el valor puede alejarse de lo que los proveedores y los participantes de la cadena de suministro reportan como factible a corto plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 308,05 millones de USD (2026) | |
| Consultoría Regional A | 285,07 millones de USD (2024) | Utiliza un alcance de Oriente Medio y África y parece anclar el dimensionamiento a una valoración base de 2024, lo que puede desplazar los totales debido a la demanda africana añadida y a diferentes momentos para los supuestos de precios y moneda. |
| Publicación Sectorial B | 259,50 millones de USD (2023) | Rastrea los ingresos de equipos de medicina nuclear para la región MEA y puede subestimar el valor al excluir los radioisótopos, y al utilizar un enfoque de equipos más estrecho que no refleja plenamente la demanda de consumibles impulsada por los procedimientos. |
En conjunto, la dispersión refleja principalmente la cobertura geográfica y si los consumibles se cuentan junto con los equipos, además de las decisiones sobre el año y la conversión utilizadas para expresar los valores en USD. Al vincular el modelo a comprobaciones observables de capacidad y utilización, y luego validar los supuestos mediante retroalimentación experta repetible, la estimación se mantiene transparente y más fácil de reconciliar entre países y tipos de productos.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de imágenes nucleares en el Medio Oriente?
Se espera que el tamaño del mercado de imágenes nucleares en el Medio Oriente alcance USD 308,05 millones en 2026 y crezca a una CAGR del 2,57% para alcanzar USD 349,76 millones en 2031.
¿Cuál es el tamaño actual del mercado de imágenes nucleares en el Medio Oriente?
En 2026, se espera que el tamaño del mercado de imágenes nucleares en el Medio Oriente alcance USD 308,05 millones.
¿Quiénes son los actores clave en el mercado de imágenes nucleares en el Medio Oriente?
Bracco Imaging SpA, Cardinal Health Inc., GE Healthcare, Koninklijke Philips N.V y Siemens AG son las principales empresas que operan en el mercado de imágenes nucleares en el Medio Oriente.
¿Qué años cubre este mercado de imágenes nucleares en el Medio Oriente y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del mercado de imágenes nucleares en el Medio Oriente se estimó en USD 308,05 millones. El informe cubre el tamaño histórico del mercado de imágenes nucleares en el Medio Oriente para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de imágenes nucleares en el Medio Oriente para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



