
Tamaño y Participación del Mercado de Helicópteros Militares de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
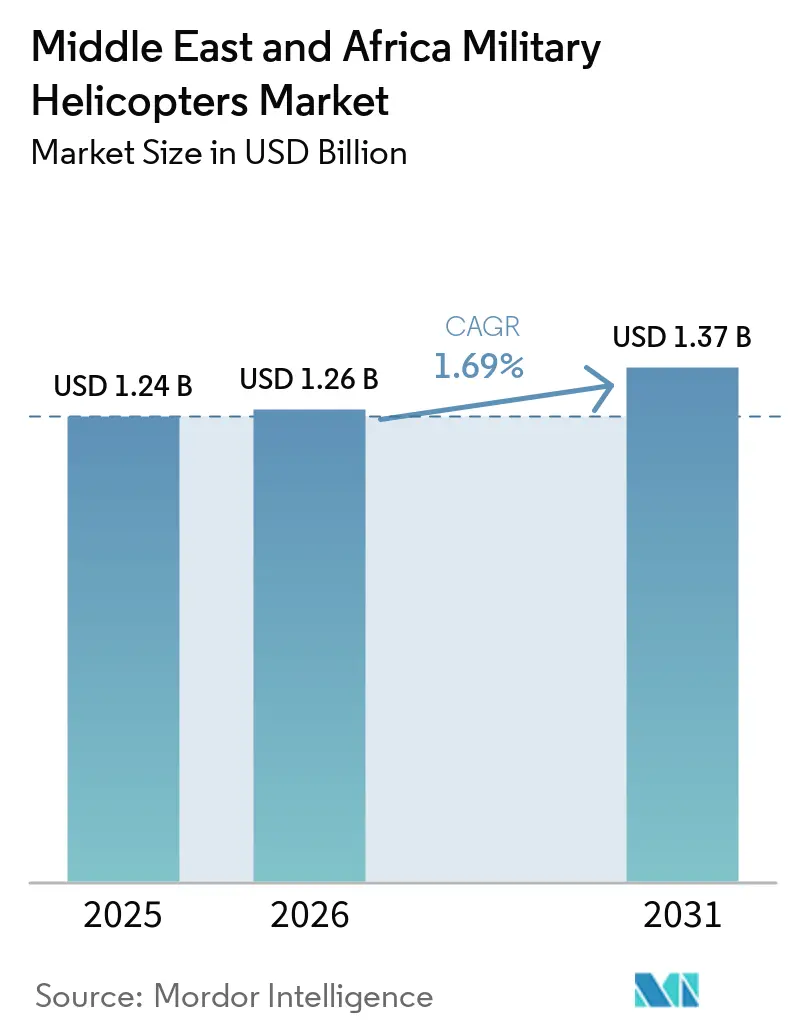
| Tamaño del mercado en el año base (2025) | 1.24 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.37 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 1.69 % |
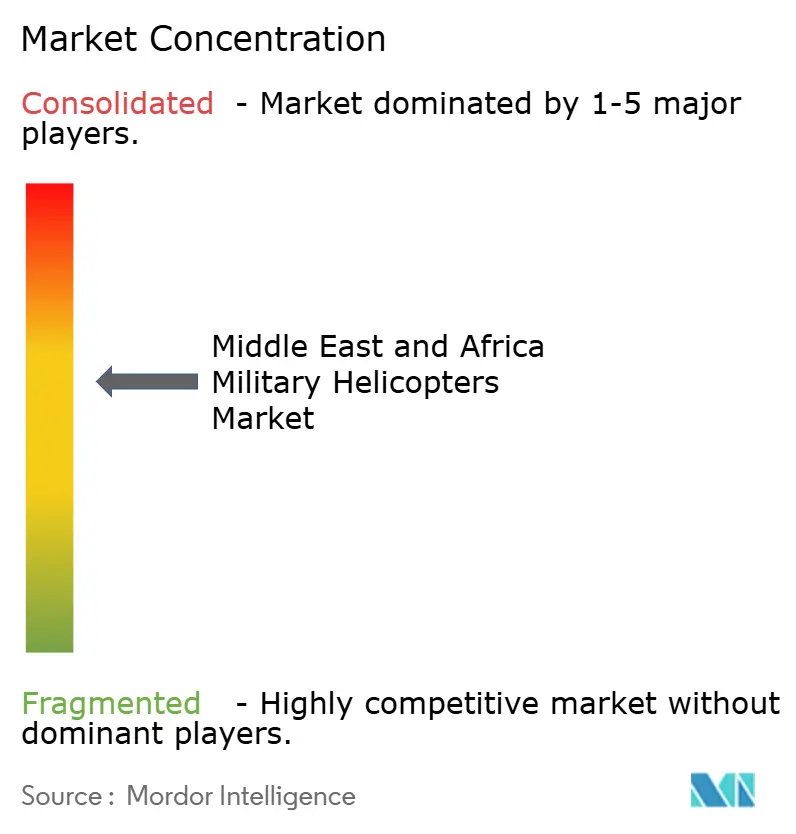
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Helicópteros Militares de Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de helicópteros militares de Oriente Medio y África se valoró en 1,24 mil millones de USD en 2025 y se prevé que crezca desde 1,26 mil millones de USD en 2026 hasta 1,37 mil millones de USD en 2031, registrando un CAGR del 1,69% entre 2026 y 2031. La renovación de flotas, las tareas de seguridad marítima y los continuos requisitos de lucha contra el terrorismo sostienen la demanda. Los gobiernos del Golfo están combinando la adquisición de aeronaves con compromisos de mantenimiento local, ensamblaje y formación. Este enfoque modifica la competencia porque los proveedores deben ofrecer tanto participación industrial como capacidad de las aeronaves. La adquisición africana sigue estando condicionada por las necesidades de seguridad, pero las limitaciones de financiación y la capacidad de mantenimiento afectan al ritmo de los pedidos. Las aeronaves no tripuladas están asumiendo algunas tareas de vigilancia y ataque ligero, mientras que los helicópteros tripulados siguen siendo importantes para el transporte, el rescate y las operaciones complejas.
Conclusiones Clave del Informe
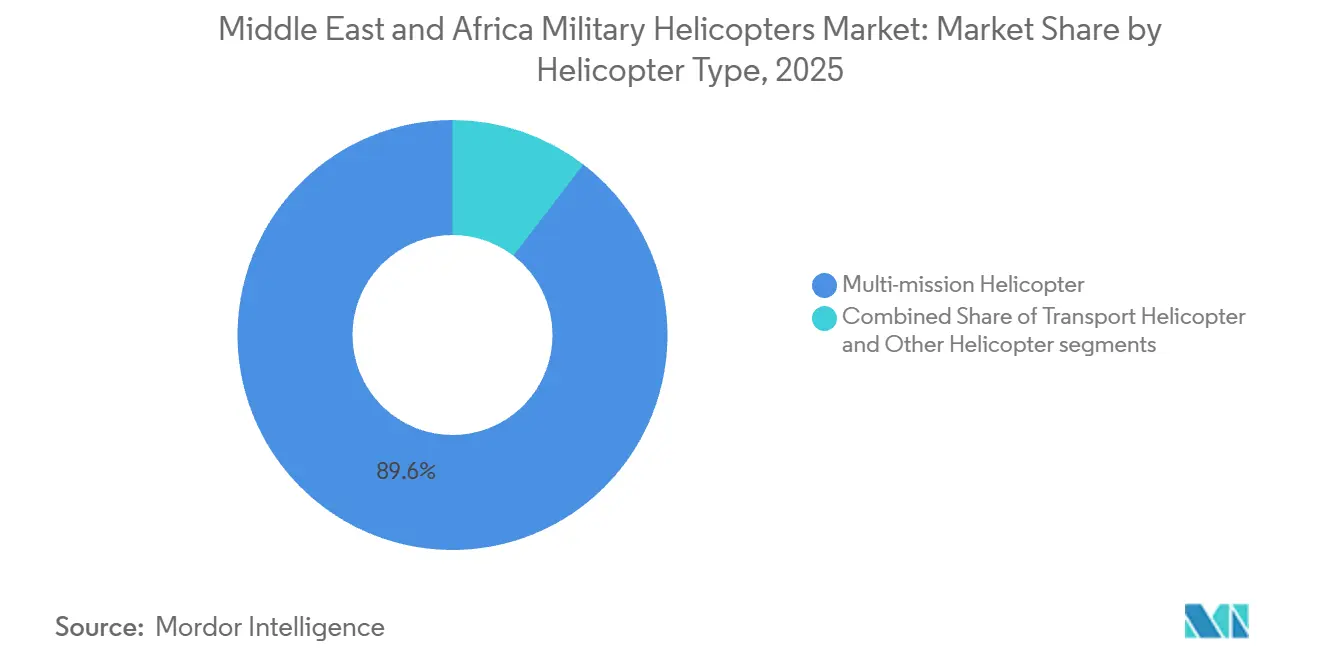
- Por tipo de helicóptero, los helicópteros multimisión representaron el 89,58% de la participación del mercado de helicópteros militares de Oriente Medio y África en 2025, mientras que el segmento de otros helicópteros tiene un pronóstico de crecimiento a un CAGR del 3,62% hasta 2031.
- Por servicio de usuario final, la Aviación del Ejército representó el 43,87% de la participación del mercado de helicópteros militares de Oriente Medio y África en 2025, mientras que la Aviación Naval/del Cuerpo de Marines tiene un pronóstico de crecimiento a un CAGR del 3,12% hasta 2031.
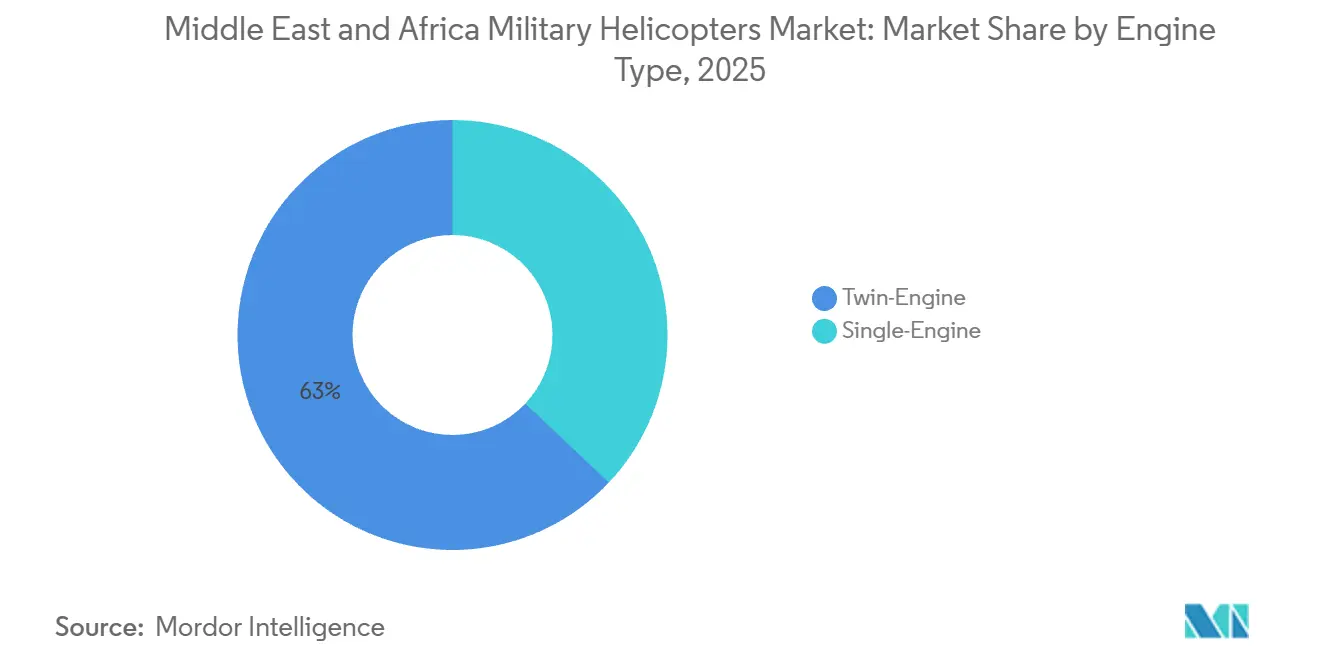
- Por tipo de motor, las configuraciones bimotoras representaron el 62,97% de la participación del mercado de helicópteros militares de Oriente Medio y África en 2025, mientras que las plataformas monomotoras tienen un pronóstico de crecimiento a un CAGR del 2,75% hasta 2031.
- Por aplicación, el combate y el apoyo aéreo cercano representaron el 41,41% de la participación del mercado de helicópteros militares de Oriente Medio y África en 2025, mientras que la ayuda humanitaria y la respuesta ante desastres tienen un pronóstico de crecimiento a un CAGR del 2,97% hasta 2031.
- Por país, Arabia Saudita mantuvo el 39,95% de la participación del mercado de helicópteros militares de Oriente Medio y África en 2025, mientras que Qatar tiene un pronóstico de crecimiento a un CAGR del 3,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (%) en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Reemplazo de flotas de aeronaves de rotor envejecidas | +0.50% | Estados del Golfo, Norte de África, África Subsahariana | Mediano plazo (2-4 años) |
| Modernización multimisión liderada por el Golfo | +0.40% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Corto plazo (≤ 2 años) |
| Operaciones de lucha contra el terrorismo y seguridad fronteriza | +0.30% | Nigeria, Somalia, Sahel, Norte de África | Corto plazo (≤ 2 años) |
| Mandatos de fabricación nacional, MRO y transferencia de tecnología | +0.20% | Arabia Saudita, Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Demanda de seguridad marítima en el Mar Rojo, el Golfo de Adén y la Costa Africana | +0.20% | Arabia Saudita, Emiratos Árabes Unidos, Egipto, África Oriental | Mediano plazo (2-4 años) |
| Trabajo en equipo tripulado-no tripulado y efectos de precisión en red | +0.10% | Arabia Saudita, Emiratos Árabes Unidos, Israel | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reemplazo de Flotas de Aeronaves de Rotor Envejecidas
Las flotas envejecidas están adelantando las decisiones de reemplazo en la agenda de adquisición de defensa en toda la región. Las aeronaves más antiguas requieren más mantenimiento, y la disponibilidad de repuestos puede debilitar la preparación operativa. Los gobiernos también enfrentan presión para mejorar la supervivencia de las aeronaves, las comunicaciones y el equipamiento de misión. El programa CH-47F aprobado por Egipto ilustra el papel continuo del reemplazo de flotas de transporte pesado en el Norte de África. El mercado de helicópteros militares de Oriente Medio y África se beneficia, por tanto, de los operadores que reemplazan aeronaves que ya no cumplen los requisitos de transporte u operativos. Los programas de reemplazo también pueden crear oportunidades de servicio más prolongadas para el mantenimiento, la formación de pilotos y el apoyo logístico.
El reemplazo de flotas no se limita a las grandes fuerzas aéreas del Golfo. Los operadores africanos deben equilibrar los requisitos de capacidad moderna con el personal técnico disponible y los presupuestos operativos. Una plataforma moderna puede mejorar la disponibilidad cuando un plan fiable de repuestos y formación la respalda. El argumento de adquisición es más sólido cuando un solo modelo de aeronave puede apoyar misiones de transporte, evacuación médica y seguridad. Los proveedores que estructuran compromisos de apoyo a largo plazo pueden reducir el riesgo operativo de alejarse de las flotas heredadas. Esto hace que la planificación del ciclo de vida sea tan importante como la adquisición de aeronaves en el mercado de helicópteros militares de Oriente Medio y África.
Modernización Multimisión Liderada por el Golfo
Los operadores del Golfo continúan favoreciendo los helicópteros capaces de realizar múltiples tareas con una sola flota. Esta preferencia respalda las adquisiciones de aeronaves con cabinas adaptables, sensores, equipos de comunicaciones y kits de misión. También refleja la necesidad de utilizar inventarios de aeronaves limitados en áreas operativas dispersas. El gasto en defensa de Arabia Saudita alcanzó los 83,2 mil millones de USD en 2025, proporcionando una base de financiación de defensa sustancial.[1] El mercado de helicópteros militares de Oriente Medio y África se beneficia de este gasto cuando los presupuestos de modernización incluyen movilidad aérea y operaciones marítimas. Las decisiones de adquisición consideran cada vez más el acceso al mantenimiento y la participación industrial local junto con el rendimiento.
Las flotas multimisión permiten a los operadores utilizar acuerdos comunes de formación y apoyo en varios conjuntos de misiones. Esto puede reducir la carga de gestionar tipos de aeronaves separados para transporte, rescate y vigilancia. El enfoque es particularmente relevante donde las prioridades operativas pueden cambiar rápidamente. También favorece a los proveedores de aeronaves que pueden integrar equipos sin crear sistemas de sostenimiento separados. La adquisición en el Golfo está configurando las expectativas en otros lugares porque los compradores regionales observan su énfasis en la disponibilidad y la flexibilidad de misión. Estas condiciones respaldan la demanda continua de aeronaves versátiles en el mercado.
Operaciones de lucha contra el terrorismo y seguridad fronteriza
Las necesidades de lucha contra el terrorismo y seguridad fronteriza sostienen la demanda de helicópteros capaces de operar desde infraestructuras limitadas. Las aeronaves de ala rotatoria proporcionan movilidad donde las carreteras son poco fiables y el desplazamiento terrestre es lento. También apoyan la inserción de tropas, la evacuación médica, la vigilancia y el reabastecimiento. El gasto militar de África aumentó un 8,5% hasta 58,2 mil millones de USD en 2025, mientras que el gasto de Nigeria se incrementó un 55% hasta 2,1 mil millones de USD. Estos movimientos presupuestarios amplían la base de financiación para los programas de aviación, aunque no todo el gasto se convierte en adquisición de helicópteros. El mercado de helicópteros militares de Oriente Medio y África se ve respaldado cuando las prioridades de seguridad requieren una respuesta rápida en grandes territorios.
La demanda suele concentrarse en pedidos más pequeños en lugar de en un único programa de flota de gran envergadura. Ese patrón puede favorecer a las plataformas con menores exigencias operativas y equipamiento de misión adaptable. Los operadores también necesitan apoyo de formación y mantenimiento que se ajuste a las condiciones locales. Las misiones de seguridad fronteriza e interior pueden continuar incluso cuando los planes de modernización de mayor alcance se retrasan. Esto otorga a la adquisición de aeronaves de ala rotatoria un papel en la preparación defensiva a corto plazo. También crea una apertura práctica para los proveedores capaces de entregar aeronaves y paquetes de apoyo con rapidez.
Mandatos de Fabricación Nacional, MRO y Transferencia de Tecnología
La participación industrial local se está convirtiendo en una condición central en los principales programas de helicópteros del Golfo. Los gobiernos buscan capacidad doméstica en mantenimiento, reparación, revisión, formación y trabajos de producción seleccionados. Esta política puede ampliar el valor económico de una adquisición más allá de la entrega inicial de la aeronave. También puede dar a los operadores un mayor control sobre la disponibilidad durante períodos de alta demanda. La industria de helicópteros militares de Oriente Medio y África se está volviendo, por tanto, más dependiente de las asociaciones que desarrollan capacidad técnica local. Los proveedores que ofrecen planes de formación y sostenimiento creíbles están mejor posicionados para los largos ciclos de adquisición.
Los acuerdos de apoyo local pueden reducir la dependencia de instalaciones de reparación en el extranjero y mano de obra importada. También facilitan la gestión de repuestos, la reparación de componentes y el desarrollo de la fuerza laboral, acercando estas actividades al operador. Los beneficios dependen del alcance de la transferencia de tecnología y de la durabilidad de la base de suministro local. Los requisitos en el país pueden aumentar la complejidad de las ofertas, especialmente para los proveedores más pequeños. Sin embargo, pueden establecer ingresos de mantenimiento duraderos después de que la aeronave entre en servicio. Este cambio convierte la capacidad de apoyo en un factor competitivo significativo en el mercado de helicópteros militares de Oriente Medio y África.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (%) en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo del ciclo de vida y compromisos presupuestarios | -0.30% | África Subsahariana, Irak | Mediano plazo (2-4 años) |
| Controles de exportación y fricción en la transferencia de tecnología | -0.20% | África, flotas de legado ruso, FMS global | Corto plazo (≤ 2 años) |
| Sustitución por vehículos aéreos no tripulados armados en misiones selectas de ataque e ISR | -0.10% | Emiratos Árabes Unidos, Arabia Saudita, Israel | Largo plazo (≥ 4 años) |
| Brechas en habilidades de mantenimiento y preparación en mercados africanos de segundo nivel | -0.10% | África Subsahariana, Norte de África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Ciclo de Vida y Compromisos Presupuestarios
Los helicópteros militares requieren gasto más allá del contrato inicial de la aeronave. Los operadores deben financiar repuestos, instalaciones de mantenimiento, simuladores, formación de tripulaciones y equipamiento de misión. Estos costos pueden ser difíciles de sostener para presupuestos de defensa más pequeños. El aumento del gasto militar de África no elimina los requisitos competidores de defensa aérea, fuerzas terrestres y sistemas no tripulados. El mercado de helicópteros militares de Oriente Medio y África puede, por tanto, enfrentar retrasos cuando los programas de aeronaves compiten con otras prioridades urgentes. Los paquetes de apoyo a largo plazo pueden reducir la incertidumbre, pero pueden aumentar el valor visible del contrato.
Las aeronaves bimotoras con sensores avanzados pueden ser especialmente costosas de operar a lo largo de su vida útil. Los operadores deben sopesar su mayor capacidad frente a los costos recurrentes de mantenimiento y formación. Las flotas mixtas pueden añadir complejidad porque cada tipo necesita repuestos, herramientas y habilidades técnicas separadas. Las aeronaves de menor costo pueden satisfacer necesidades limitadas de transporte o formación, pero no pueden reemplazar todos los tipos de misión. Las decisiones presupuestarias pueden, por tanto, favorecer un menor número de aeronaves de alta capacidad o una modernización gradual de la flota. Esta restricción es más fuerte donde los fondos operativos no aumentan con las ambiciones de adquisición.
Controles de Exportación y Fricción en la Transferencia de Tecnología
Los controles de exportación pueden afectar los calendarios de entrega, las opciones de configuración y la disponibilidad de subsistemas. Estas normas importan cuando las plataformas dependen de componentes de varios países. También pueden limitar el alcance de la transferencia de tecnología que busca un cliente. Tales limitaciones son importantes en una región donde la producción y el mantenimiento locales son cada vez más importantes en la adquisición. El mercado de helicópteros militares de Oriente Medio y África se ve afectado cuando las aprobaciones añaden incertidumbre a un proceso de adquisición ya de por sí prolongado. Los operadores pueden responder considerando plataformas con cadenas de suministro menos restrictivas.
Los requisitos de transferencia de tecnología pueden crear una fricción similar incluso cuando una plataforma es adecuada en otros aspectos. Los proveedores deben equilibrar las expectativas del cliente con sus propias obligaciones regulatorias y controles de propiedad intelectual. Esto puede cambiar los resultados competitivos en licitaciones centradas en la capacidad de ensamblaje o reparación local. También puede alentar a los países a diversificar su base de proveedores en lugar de depender de una sola fuente. El efecto es más visible en programas con ambiciosos objetivos de capacidad doméstica. La competencia en adquisición está, en consecuencia, condicionada por la exportabilidad, el acceso al apoyo y la participación local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Helicóptero:
Las Plataformas Multimisión Lideran, Mientras Otros Tipos Crecen Más RápidoLos helicópteros multimisión representaron el 89,58% del tamaño del mercado de helicópteros militares de Oriente Medio y África en 2025. Su posición refleja el valor que los operadores otorgan al uso flexible en funciones de transporte, escolta, evacuación médica y roles marítimos. Una plataforma común puede simplificar la formación, el mantenimiento y la planificación de repuestos. Esto resulta útil para las fuerzas que gestionan requisitos diversos con un número limitado de aeronaves en flota. El segmento también se adapta a las preferencias de adquisición del Golfo por aeronaves adaptables y apoyo duradero. Su escala otorga a los proveedores con flotas multimisión consolidadas una sólida base en la región.
Se prevé que otros tipos de helicópteros crezcan a un CAGR del 3,62% hasta 2031. Esta categoría incluye aeronaves adquiridas para requisitos de ataque y reconocimiento más específicos. La demanda está vinculada a las operaciones de lucha contra el terrorismo y a la necesidad de una capacidad de combate dedicada. Las aeronaves especializadas pueden complementar a las flotas multimisión en lugar de reemplazarlas. Los helicópteros de transporte también siguen siendo relevantes para el transporte de cargas pesadas y la movilidad de fuerzas. El mercado de helicópteros militares de Oriente Medio y África seguirá requiriendo un equilibrio entre flotas versátiles y capacidad específica de misión.

Por Servicio de Usuario Final:
La Aviación del Ejército Ocupa la Mayor Posición, Mientras la Aviación Naval se ExpandeLa Aviación del Ejército representó el 43,87% del mercado de helicópteros militares de Oriente Medio y África en 2025. Las grandes fuerzas terrestres utilizan helicópteros para movilidad, apoyo, reabastecimiento y respuesta de emergencia. Este papel sigue siendo importante en países con extensos desiertos, fronteras remotas y operaciones de seguridad dispersas. Las flotas del ejército también apoyan el movimiento rápido de personal y equipamiento. Su amplitud operativa ayuda a explicar la posición de liderazgo del segmento. La demanda sigue vinculada a la preparación de las fuerzas terrestres y la disponibilidad de la flota.
Se prevé que la Aviación Naval/del Cuerpo de Marines se expanda a un CAGR del 3,12% hasta 2031. El segmento se beneficia de la mayor atención a la seguridad en el Mar Rojo y el Golfo de Adén. Las aeronaves embarcadas son necesarias para vigilancia, rescate, transporte y coordinación marítima. El liderazgo de Egipto en la Fuerza de Tarea Combinada 153 muestra la continua importancia de la cooperación marítima regional. Los programas de aeronaves navales también implican la integración en buques y la formación especializada de tripulaciones. Estos factores respaldan un requisito de servicio sostenido en el mercado regional.
Por Tipo de Motor:
Las Plataformas Bimotoras Lideran, Mientras las Aeronaves Monomotoras Ganan TerrenoLas configuraciones bimotoras representaron el 62,97% de la participación del mercado de helicópteros militares de Oriente Medio y África en 2025. Su papel de liderazgo refleja los requisitos de redundancia, carga útil y operaciones de mayor alcance. Estas características son relevantes en entornos marítimos, terrenos accidentados y misiones de seguridad exigentes. Los Emiratos Árabes Unidos recibieron aprobación para 6 helicópteros CH-47F Block II valorados en 1,32 mil millones de USD en mayo de 2025. [2] El paquete incluía sistemas de combustible de alcance extendido y equipamiento de misión. Dichos programas demuestran la inversión continua en flotas bimotoras de alta capacidad.
Se proyecta que las plataformas monomotoras crezcan a un CAGR del 2,75% hasta 2031. Pueden ser adecuadas para formación, vigilancia fronteriza y misiones de utilidad más ligeras. Su menor carga operativa puede ser relevante para usuarios con presupuestos limitados. También ayudan a los operadores a mantener la capacidad de formación de vuelo sin comprometer cada hora de vuelo a aeronaves más pesadas. La categoría no reemplaza a las plataformas bimotoras en todos los entornos operativos. En cambio, aborda misiones donde el costo y los requisitos de apoyo más simples son más importantes.
Por Aplicación:
El Combate y el Apoyo Aéreo Cercano Siguen Siendo Centrales, Mientras la Respuesta ante Desastres CreceEl combate y el apoyo aéreo cercano representaron el 41,41% del tamaño del mercado de helicópteros militares de Oriente Medio y África en 2025. El segmento está vinculado a la necesidad de apoyo rápido en operaciones de lucha contra el terrorismo y seguridad interior. Los helicópteros pueden proporcionar reconocimiento, movilidad y apoyo directo en ubicaciones de difícil acceso para las fuerzas terrestres. Estas misiones requieren disponibilidad fiable y tripulaciones entrenadas. También sostienen la demanda de aeronaves con sistemas protegidos y equipamiento adaptable. La capacidad de combate, por tanto, sigue siendo un requisito fundamental en varias flotas nacionales.
Se prevé que la ayuda humanitaria y la respuesta ante desastres crezcan a un CAGR del 2,97% hasta 2031. Las aeronaves militares se utilizan con frecuencia para trasladar suministros, evacuar personas y prestar apoyo tras eventos de gran severidad. Los helicópteros multimisión son muy adecuados para estas tareas porque sus cabinas y equipamiento pueden adaptarse rápidamente. El papel puede justificar inversiones en capacidad de carga incluso fuera de la planificación de combate. También refuerza el argumento a favor de células disponibles durante todo el año. Esta aplicación añade un papel más amplio de respuesta pública al mercado regional.
Análisis Geográfico
Mercado de Helicópteros Militares de Arabia Saudita
Arabia Saudita concentró el 39,95% de la cuota del mercado de helicópteros militares de Oriente Medio y África en 2025. Sigue siendo la principal fuente de demanda de helicópteros de la región, ya que opera aeronaves en múltiples servicios militares. El país también avanza hacia modelos de adquisición que incluyen mayor mantenimiento nacional y participación industrial. Su gasto en defensa de 83,20 mil millones de USD en 2025 proporciona una sólida base de financiación para programas de capacidad a largo plazo. Esta combinación de capacidad de gasto y política industrial sitúa a Arabia Saudita en el centro de las estrategias de los proveedores regionales.
Mercado de Helicópteros Militares de Qatar y los Emiratos Árabes Unidos
Se prevé que Qatar crezca a una CAGR del 3,03% hasta 2031, mientras que los Emiratos Árabes Unidos siguen siendo otro importante centro de demanda del Golfo, con el paquete aprobado de CH-47F Block II por valor de 1,32 mil millones de USD que pone de relieve las necesidades de transporte pesado. Los compradores del Golfo muestran un interés creciente en la disponibilidad de aeronaves, el apoyo local y los sistemas de misión flexibles. Sus programas pueden respaldar plataformas de alto valor, así como actividades de sostenimiento a largo plazo. Las necesidades marítimas añaden una demanda adicional de aeronaves capaces de operar desde bases costeras y buques navales.
Mercado de Helicópteros Militares de Oriente Medio y África
El gasto militar de África aumentó un 8,5% hasta alcanzar los 58,20 mil millones de USD en 2025, lo que sustenta una base de financiación de seguridad más amplia. El incremento del 55% de Nigeria hasta 2,10 mil millones de USD fue especialmente significativo. La demanda está impulsada por la seguridad fronteriza, los conflictos internos, las necesidades de transporte y las operaciones marítimas. Sin embargo, la adquisición está limitada por la capacidad de mantenimiento y la competencia de otras prioridades de defensa. La participación de Egipto en la seguridad del Mar Rojo también refuerza la relevancia del norte de África para la planificación de la aviación naval. El mercado de helicópteros militares de Oriente Medio y África combina, por tanto, programas del Golfo de alto valor con requisitos africanos más reducidos pero igualmente importantes.
Panorama Competitivo
Principales Empresas en el Mercado de Helicópteros Militares de Oriente Medio y África
El mercado de helicópteros militares de Oriente Medio y África está moderadamente consolidado entre los principales fabricantes de equipos originales. Airbus, Boeing, Leonardo y Sikorsky tienen posiciones sólidas en la adquisición del Golfo a través de flotas de aeronaves establecidas y acuerdos de apoyo. Sus ventajas incluyen comunidades de operadores formados, equipamiento de misión y experiencia en sostenimiento. El programa aprobado de CH-47F Block II de Boeing para los Emiratos Árabes Unidos demuestra la importancia de las rutas de adquisición respaldadas por el gobierno para plataformas de alto valor. Estos proveedores compiten en capacidad de la aeronave, confianza en la entrega y apoyo a largo plazo. También deben responder a las expectativas de los clientes en materia de participación doméstica.
Airbus ha avanzado en una oferta de trabajo en equipo tripulado-no tripulado a través de HTeaming, presentada en junio de 2025. Airbus también recibió el primer pedido de Ghana por 2 helicópteros multimisión H175M en enero de 2026. En julio de 2026, The Helicopter Company encargó 8 helicópteros Airbus H145 adicionales en el marco de su acuerdo existente. Estos movimientos muestran cómo la gama de productos, la relevancia operativa local y las relaciones de apoyo pueden reforzar la posición regional de un proveedor. Boeing sigue siendo importante en el transporte pesado, mientras que otros fabricantes establecidos mantienen posiciones en las categorías de helicópteros de utilidad, naval y de combate.
La competencia se está ampliando a medida que los clientes buscan ensamblaje local, mantenimiento y participación tecnológica. Los nuevos proveedores pueden captar atención ofreciendo condiciones industriales flexibles o menores costos de apoyo. Al mismo tiempo, los sistemas de misión complejos y las redes de formación establecidas crean barreras para los nuevos participantes. Los principales fabricantes globales mantienen una participación sustancial del valor de los contratos del Golfo, pero el material suministrado no alcanza una participación combinada de los cinco primeros del 80% o más. La competencia seguirá siendo más intensa en los países donde la adquisición combina el reemplazo de flotas con requisitos de localización. La industria de helicópteros militares de Oriente Medio y África recompensará a los proveedores que puedan ofrecer una aeronave fiable, apoyo duradero y un plan de capacidad local creíble.
Líderes de la Industria de Helicópteros Militares de Oriente Medio y África
-
Airbus SE
-
The Boeing Company
-
Leonardo S.p.A.
-
Russian Helicopters (Rostec)
-
Lockheed Martin Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Helicópteros Militares de Oriente Medio y África Empresas cubiertas en este informe
- Airbus SE
- Leonardo S.p.A.
- Lockheed Martin Corporation
- The Boeing Company
- Bell Textron Inc.
- Russian Helicopters (Rostec)
- Turkish Aerospace Industries, Inc.
- Hindustan Aeronautics Limited
- Korea Aerospace Industries, Ltd.
- Aviation Industry Corporation of China, Ltd.
- MD Helicopters, LLC
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- Safran SA
- Saudi Arabian Military Industries
- Denel SOC Ltd.
Desarrollos recientes de la industria en Mercado de Helicópteros Militares de Oriente Medio y África
- Enero de 2026: El Ministerio de Defensa de Ghana contrató a Airbus Helicopters para 2 plataformas multimisión H175M para operaciones de transporte, búsqueda y rescate, y respuesta ante desastres, junto con 1 ACH175 y 1 ACH160, marcando el regreso de Airbus al país de África Occidental y ampliando su presencia de helicópteros militares en África.
- Mayo de 2025: El Departamento de Estado de los Estados Unidos aprobó la venta de 6 helicópteros CH-47F Block II Chinook mediante el programa de Ventas Militares al Extranjero por 1,32 mil millones de USD a los Emiratos Árabes Unidos. La Agencia de Cooperación de Seguridad en Defensa autorizó 6 helicópteros CH-47F Block II con sistemas de combustible de alcance extendido, sondas de reabastecimiento en vuelo, sistemas electroópticos WESCAM MX-15HDi y sistemas de advertencia de aproximación de misiles AN/AAR-57 para el Comando de Aviación Conjunto de los Emiratos Árabes Unidos, con Boeing y Honeywell como contratistas principales.
Alcance del Informe del Mercado de Helicópteros Militares de Oriente Medio y África
Los helicópteros militares son aeronaves de ala rotatoria diseñadas para misiones de defensa y seguridad en dominios terrestres y marítimos. Equipados con aviónica específica de misión, sistemas de armas, características de supervivencia y sistemas de propulsión avanzados, apoyan operaciones tácticas, estratégicas y humanitarias, incluyendo apoyo de combate, transporte de tropas, reconocimiento, búsqueda y rescate, logística y respuesta ante desastres en entornos diversos y en disputa.
El mercado de helicópteros militares de Oriente Medio y África está segmentado por tipo de helicóptero, servicio de usuario final, tipo de motor, aplicación y geografía. Por tipo de helicóptero, el mercado está segmentado en helicópteros multimisión, de transporte y otros. Por servicio de usuario final, el mercado está segmentado en fuerza aérea, aviación del ejército, aviación naval/del cuerpo de marines, operaciones conjuntas/especiales y paramilitares y guardia costera. Por tipo de motor, el mercado está segmentado en helicópteros monomotores y bimotores. Por aplicación, el mercado está segmentado en combate y apoyo aéreo cercano, transporte de tropas, ayuda humanitaria y respuesta ante desastres, y formación de pilotos. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de helicópteros militares de Oriente Medio y África en cinco países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Helicóptero Multimisión |
| Helicóptero de Transporte |
| Otros |
| Argelia |
| Egipto |
| Catar |
| Arabia Saudita |
| Emiratos Árabes Unidos |
| Resto de Oriente Medio y África |
| Tipo de Carrocería | Helicóptero Multimisión |
| Helicóptero de Transporte | |
| Otros | |
| País | Argelia |
| Egipto | |
| Catar | |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
Definición de mercado
- Tipo de Aeronave - En este estudio se incluyen todos los aerodinos de ala rotatoria militares que se utilizan para diversas aplicaciones.
- Subtipo de Aeronave - Para este estudio, se consideran todos los helicópteros militares en función de su aplicación.
- Tipo de Carrocería - En este estudio se consideran los Helicópteros Multimisión, los Helicópteros de Transporte, los Helicópteros de Entrenamiento y otros aerodinos de ala rotatoria.
| Palabra clave | Definición |
|---|---|
| IATA | IATA son las siglas de la Asociación Internacional de Transporte Aéreo, una organización comercial compuesta por aerolíneas de todo el mundo que tiene influencia sobre los aspectos comerciales del vuelo. |
| ICAO | ICAO son las siglas de la Organización de Aviación Civil Internacional, un organismo especializado de las Naciones Unidas que apoya la aviación y la navegación en todo el mundo. |
| Certificado de Operador Aéreo (COA) | Un certificado otorgado por una Autoridad Nacional de Aviación que permite la realización de actividades de vuelo comercial. |
| Certificado de Aeronavegabilidad (CdA) | Un Certificado de Aeronavegabilidad (CdA) es emitido para una aeronave por la autoridad de aviación civil del estado en el que está registrada la aeronave. |
| Producto Interior Bruto (PIB) | El producto interior bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| RPK (Kilómetros Recorridos por Pasajeros de Pago) | El RPK de una aerolínea es la suma de los productos obtenidos multiplicando el número de pasajeros de pago transportados en cada etapa de vuelo por la distancia de la etapa: es el número total de kilómetros recorridos por todos los pasajeros de pago. |
| Factor de Carga | El factor de carga es una métrica utilizada en la industria aérea que mide el porcentaje de la capacidad de asientos disponibles que ha sido ocupada por pasajeros. |
| Fabricante de Equipos Originales (FEO) | Un fabricante de equipos originales (FEO) se define tradicionalmente como una empresa cuyos bienes se utilizan como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Asociación Internacional de Seguridad del Transporte (AIST) | La Asociación Internacional de Seguridad del Transporte (AIST) es una red internacional de jefes de autoridades independientes de investigación de seguridad. |
| Kilómetros de Asiento Disponibles (KAD) | Esta métrica se calcula multiplicando los Asientos Disponibles (AD) en un vuelo, definidos anteriormente, por la distancia recorrida. |
| Peso Bruto | El peso totalmente cargado de una aeronave, también conocido como "peso de despegue", que incluye el peso combinado de pasajeros, carga y combustible. |
| Aeronavegabilidad | La capacidad de una aeronave, u otro equipo o sistema aerotransportado, para operar en vuelo y en tierra sin riesgo significativo para la tripulación de vuelo, el personal de tierra, los pasajeros u otras terceras partes. |
| Normas de Aeronavegabilidad | Criterios de diseño y seguridad detallados y exhaustivos aplicables a la categoría de producto aeronáutico (aeronave, motor o hélice). |
| Operador de Base Fija (OBF) | Una empresa u organización que opera en un aeropuerto. Un operador de base fija proporciona servicios de operación de aeronaves como mantenimiento, repostaje, instrucción de vuelo, servicios de chárter, hangaraje y estacionamiento. |
| Individuos de Alto Patrimonio Neto (IAPN) | Los Individuos de Alto Patrimonio Neto (IAPN) son personas con más de USD 1 millón en activos financieros líquidos. |
| Individuos de Patrimonio Neto Ultraelevado (IPNU) | Los Individuos de Patrimonio Neto Ultraelevado (IPNU) son personas con más de USD 30 millones en activos financieros líquidos. |
| Administración Federal de Aviación (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el Control del Tráfico Aéreo y regula todo, desde la fabricación de aeronaves hasta la formación de pilotos y las operaciones aeroportuarias en los Estados Unidos. |
| EASA (Agencia Europea de Seguridad Aérea) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y la regulación de la aviación civil. |
| Aeronave de Sistema de Alerta y Control Aerotransportado (AEW&C) | Una aeronave de Sistema de Alerta y Control Aerotransportado (AEW&C) está equipada con un potente radar y un centro de mando y control a bordo para dirigir a las fuerzas armadas. |
| La Organización del Tratado del Atlántico Norte (OTAN) | La Organización del Tratado del Atlántico Norte (OTAN), también llamada Alianza del Atlántico Norte, es una alianza militar intergubernamental entre 30 estados miembros: 28 europeos y dos norteamericanos. |
| Avión de Combate Conjunto (JSF) | El Avión de Combate Conjunto (JSF) es un programa de desarrollo y adquisición destinado a reemplazar una amplia gama de aeronaves de combate, ataque y ataque terrestre existentes para los Estados Unidos, el Reino Unido, Italia, Canadá, Australia, los Países Bajos, Dinamarca, Noruega y anteriormente Turquía. |
| Aeronave de Combate Ligero (ACL) | Una aeronave de combate ligero (ACL) es una aeronave militar ligera multirol de reacción o turbohélice, comúnmente derivada de diseños de entrenadores avanzados, diseñada para participar en combate ligero. |
| Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) | El Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) es un instituto internacional que proporciona datos, análisis y recomendaciones sobre conflictos armados, gasto militar y comercio de armas, así como sobre desarme y control de armamentos. |
| Aeronave de Patrulla Marítima (APM) | Una aeronave de patrulla marítima (APM), también conocida como aeronave de reconocimiento marítimo, es una aeronave de ala fija diseñada para operar durante largos períodos sobre el agua en funciones de patrulla marítima, en particular, guerra antisubmarina (GAS), guerra antibuque (GAB) y búsqueda y rescate (SAR). |
| Número de Mach | El número de Mach se define como la relación entre la velocidad aerodinámica real y la velocidad del sonido a la altitud de una aeronave determinada. |
| Aeronave Furtiva | Furtivo es un término común aplicado a la tecnología y doctrina de baja observabilidad (LO), que hace que una aeronave sea casi invisible para la detección por radar, infrarrojo o visual. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados son seleccionados en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción




