
Tamaño y Cuota del Mercado de MRO de Aeronaves de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
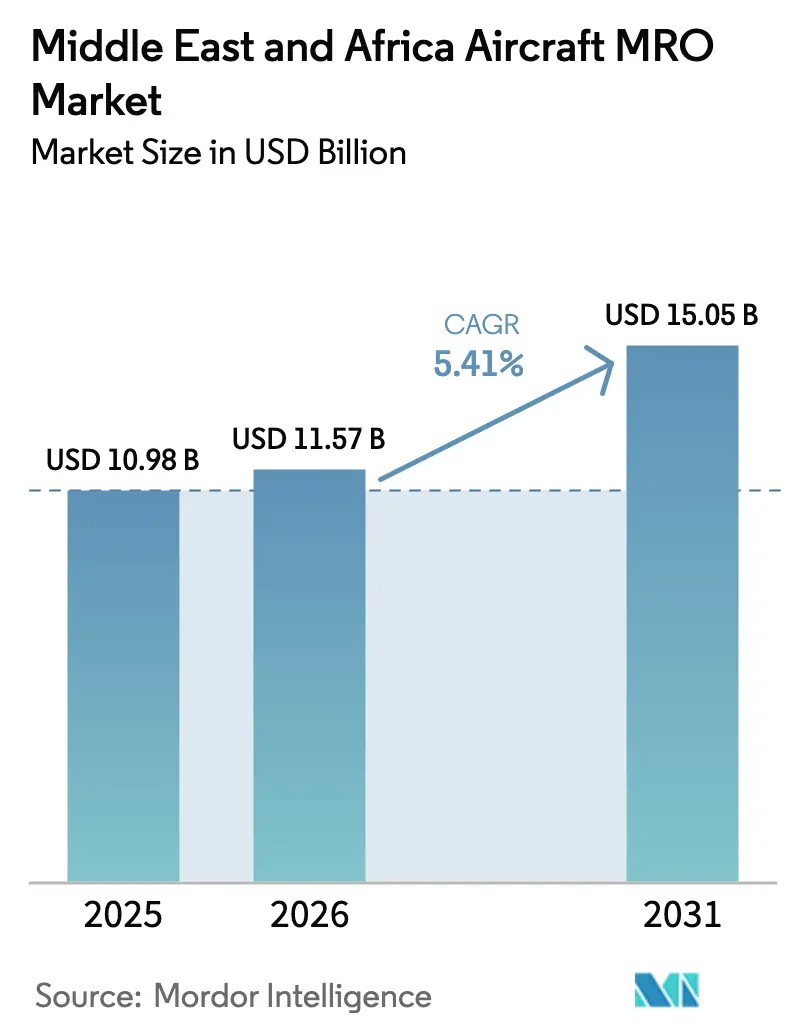
| Tamaño del mercado en el año base (2025) | 10.98 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.05 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
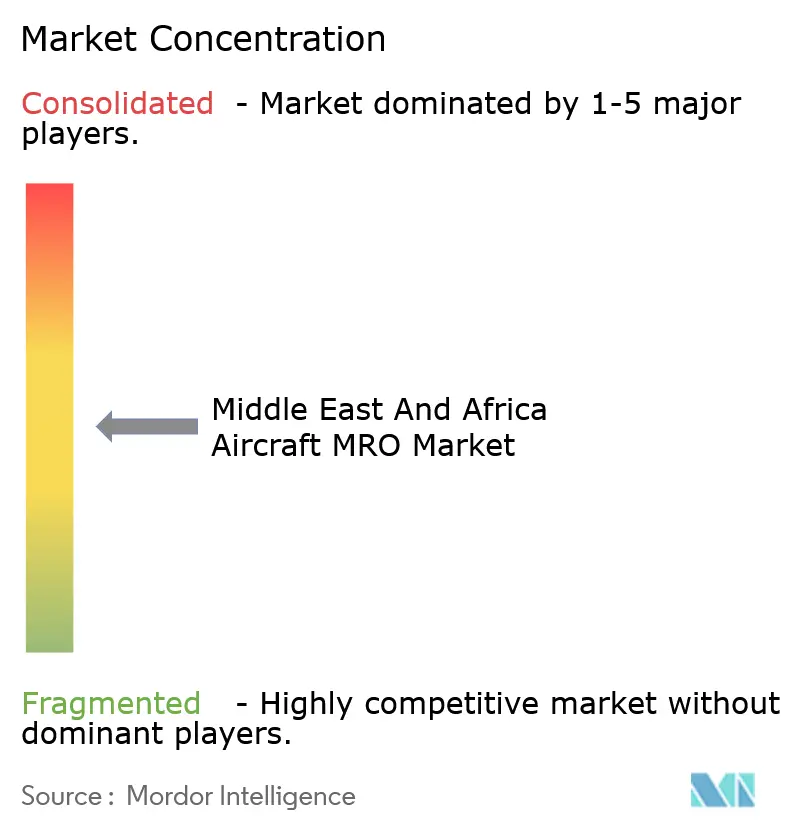
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MRO de Aeronaves de Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de MRO de aeronaves de Oriente Medio y África fue valorado en 10.980 millones de USD en 2025 y se estima que crecerá desde 11.570 millones de USD en 2026 hasta alcanzar 15.050 millones de USD en 2031, a una CAGR del 5,41% durante el período de previsión (2026-2031).
El aumento de las inversiones en centros de MRO del Golfo, los marcos de colaboración entre las aerolíneas de bandera africanas y la adopción más rápida del mantenimiento predictivo están ampliando la carga de trabajo direccionable para motores, componentes y mantenimiento de línea. El impulso se ve reforzado por el crecimiento de las flotas de fuselaje estrecho en el marco de las estrategias de las aerolíneas de bajo coste, los mandatos de localización del sector de defensa que canalizan el trabajo militar hacia proveedores nacionales, y los contratos OEM de pago por hora de vuelo que combinan gemelos digitales con monitoreo de salud en tiempo real. Al mismo tiempo, la escasez de técnicos habilitados y los cuellos de botella geopolíticos en la logística de piezas alargan los ciclos de rotación e incrementan los costes de AOG, lo que lleva a los operadores a acumular componentes rotables y a negociar cláusulas de inventario preposicionado. La dinámica competitiva está cambiando a medida que los proveedores afiliados a OEM incorporan analítica en los acuerdos de servicio a largo plazo, mientras que los talleres independientes de terceros responden con capacidad flexible y autorizaciones multiplataforma, creando un panorama matizado en todo el mercado de MRO de aeronaves.
Conclusiones Clave del Informe
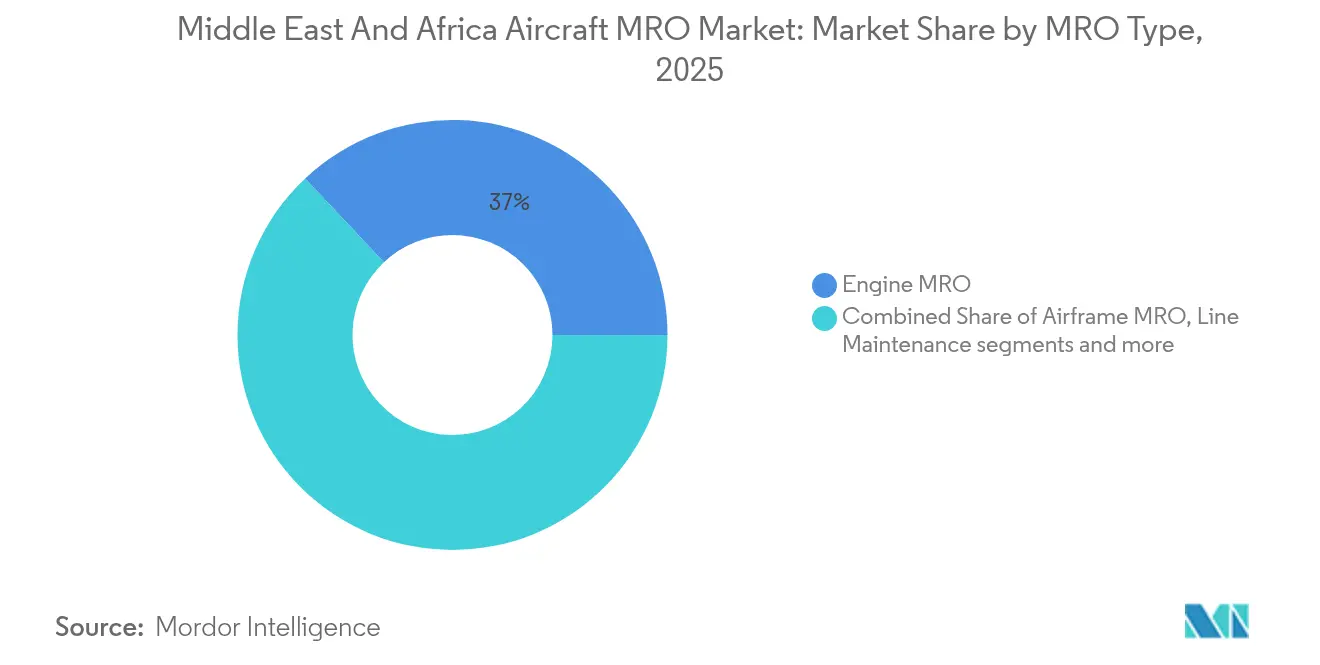
- Por tipo de MRO, el trabajo de motores lideró con una cuota del 37,02% en 2025, mientras que se prevé que el mantenimiento de línea registre la CAGR más rápida del 6,05% hasta 2031, reflejando la adopción generalizada del servicio en ala.
- Por segmento de aviación, las operaciones comerciales captaron el 64,72% de los ingresos en 2025; se prevé que los programas militares registren la CAGR más elevada del 6,92%, impulsada por los objetivos de localización en Arabia Saudí y los EAU.
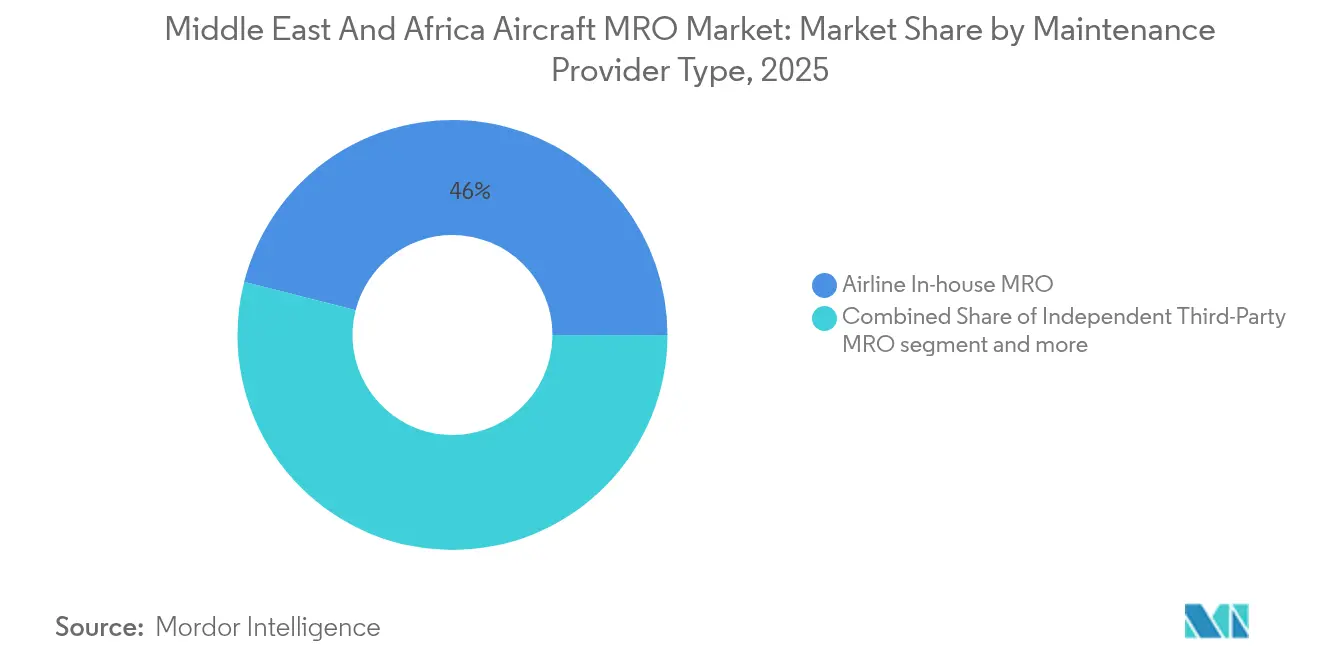
- Por tipo de proveedor de mantenimiento, los talleres internos de aerolíneas mantuvieron una cuota del 46,02% del mercado de MRO de aeronaves en 2025. No obstante, los proveedores afiliados a OEM avanzan a una CAGR del 6,7% aprovechando la analítica predictiva en los acuerdos de pago por hora de vuelo.
- Por geografía, Oriente Medio representó el 68,01% de los ingresos de 2025, mientras que África está en camino de lograr la CAGR más pronunciada del 6,95% hasta 2031, a medida que cinco aerolíneas de bandera nacionales agrupan sus recursos de motores y componentes.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de renovación de flotas por parte de las aerolíneas de bandera del Golfo y África | +1.2% | EAU, Arabia Saudí, Catar, Etiopía, Egipto | Mediano plazo (2–4 años) |
| Expansión de las aerolíneas de bajo coste en el CCG y el Norte de África | +0.9% | EAU, Arabia Saudí, Egipto, Marruecos | Corto plazo (≤ 2 años) |
| Adopción creciente de acuerdos de servicio OEM de pago por hora de vuelo | +0.8% | Oriente Medio, centros africanos seleccionados | Mediano plazo (2–4 años) |
| Iniciativas de localización de defensa que respaldan las capacidades nacionales de MRO de motores | +0.7% | Arabia Saudí, EAU, Turquía, Egipto | Largo plazo (≥ 4 años) |
| Crecimiento de las ofertas de servicios de MRO de motores en ala y móviles | +0.6% | Dubái, Doha, Adís Abeba, Johannesburgo | Corto plazo (≤ 2 años) |
| Adopción de analítica de mantenimiento predictivo por parte de los centros regionales de MRO | +0.5% | EAU, Catar | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Renovación de Flotas por Parte de las Aerolíneas de Bandera del Golfo y África
Las aerolíneas del Golfo y de África están re-equipándose con aeronaves A320neo, 737 MAX, 777X y A350, lo que impulsa un auge en las visitas tempranas a talleres de motores LEAP-1A, GEnx y Trent XWB.[1]Ethiopian Airlines, "Información de Flota," ethiopianairlines.com GE Aerospace invirtió 10 millones de USD en mejoras de células de prueba en Dubái y Doha para atender la carga de trabajo de nueva generación.[2]GE Aerospace, "Expansión del Soporte en Ala en Oriente Medio," geaerospace.com Las flotas más jóvenes ofrecen ahorros de combustible, pero exigen un cumplimiento más estricto de los intervalos de restauración OEM para salvaguardar las garantías de costes operativos. Las aerolíneas que aseguran ranuras de revisión con anticipación obtienen ventajas en la fiabilidad de despacho, lo que lleva a los competidores a reservar capacidad con años de antelación. La demanda anticipada resultante acelera el crecimiento de los ingresos por servicios de motor más rápido que la expansión de la flota global.
Expansión de las Aerolíneas de Bajo Coste en el CCG y el Norte de África
Flydubai, Air Arabia y Jazeera Airways operan flotas de fuselaje estrecho de alta utilización que superan las 11 horas de vuelo diarias, comprimiendo los ciclos de verificación tipo A e intensificando la demanda de mantenimiento de línea. La instalación de 190 millones de USD de Flydubai en Dubai World Central abrió bahías adicionales para fuselaje estrecho que dan la vuelta a las aeronaves en 6 a 8 horas, manteniendo bajas las interrupciones de horario. El taller LEAP de Safran en Casablanca replica este modelo para las aerolíneas de bajo coste del Norte de África, permitiendo a los operadores evitar vuelos de traslado a Europa. Los planes de mantenimiento de coste variable, la agrupación de componentes y los contratos de pago por hora se alinean con el perfil de flujo de caja de las aerolíneas de bajo coste y redirigen los ingresos de mantenimiento mayor a los centros regionales. Los horizontes de reserva cortos característicos de las aerolíneas de bajo coste benefician a los proveedores capaces de garantizar devoluciones nocturnas, aumentando el volumen de servicios de línea en todo el CCG y el Norte de África.
Adopción Creciente de Acuerdos de Servicio OEM de Pago por Hora de Vuelo
Emirates extendió el programa TotalCare de Rolls-Royce a los motores Trent 900, Qatar Airways activó GoldCare de Honeywell para sus flotas GEnx, y Ethiopian Airlines opera motores CFM56 sobre la base de horas de vuelo. Estos acuerdos incorporan alimentaciones de salud del motor en tiempo real que predicen las retiradas no programadas con 30 a 60 días de antelación, reduciendo las interrupciones de ingresos para las aerolíneas y permitiendo a los OEM posicionar piezas en almacenes satélite. Los MRO independientes que carecen de canalizaciones de datos corren el riesgo de perder trabajos de motor de alto valor a menos que se conviertan en socios de canal autorizados. Los operadores valoran la certeza presupuestaria que ofrecen las estructuras de pago por hora de vuelo (PBH), evidenciada por cláusulas de cobertura plurianual que superan los 15 años en flotas de fuselaje ancho. Los OEM convierten los conocimientos digitales en ventas de piezas de ciclo de vida, aumentando la penetración general en el mercado de posventa.
Iniciativas de Localización de Defensa que Respaldan las Capacidades Nacionales de MRO de Motores
El objetivo de GAMI de Arabia Saudí es lograr el 50% de sostenimiento en el país para 2030, mientras que el AMMROC de los EAU opera un complejo de 1,2 millones de pies cuadrados en Al Ain, capaz de realizar ensayos no destructivos de especificación civil y medición de empuje. La base de Eskişehir de Turquía realiza revisiones de motores F-110 junto con unidades CFM56 de especificación civil, facilitando transferencias de competencias. Los presupuestos de capital militar financian herramientas, salas limpias y células de prueba certificadas que están infrautilizadas en tiempo de paz, liberando capacidad para clientes civiles. Las aerolíneas de fuselaje ancho aseguran ranuras de desbordamiento en estas instalaciones, beneficiándose del control de calidad de grado de defensa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de técnicos de mantenimiento cualificados y desafíos de retención | -0.9% | África, centros emergentes de Oriente Medio | Corto plazo (≤ 2 años) |
| Inestabilidad geopolítica que afecta a las cadenas de suministro de piezas de motores y materiales | -0.7% | Corredor del Mar Rojo, mercados africanos con aduanas intensivas | Corto plazo (≤ 2 años) |
| Armonización limitada de las normas de mantenimiento Parte 145 en África | -0.6% | Múltiples AAC africanas, territorios no pertenecientes a la EASA | Mediano plazo (2–4 años) |
| Plazos ampliados de despacho aduanero para componentes de motores en mercados fuera del CCG | -0.5% | África Occidental y Central | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Técnicos de Mantenimiento Cualificados y Desafíos de Retención
Boeing proyecta que África necesitará 22.000 nuevos técnicos habilitados para 2042, pero actualmente las cadenas de formación regionales gradúan menos de 500 ingenieros al año.[3]Aviation Week Network, "La Escasez de Técnicos Amenaza el MRO Global," aviationweek.com Los talleres del Golfo compiten directamente con sus aerolíneas anfitrionas por el talento con licencia EASA Parte 66 y FAA, lo que eleva los salarios base en dos dígitos y comprime los márgenes operativos de MRO. Los requisitos de visado y los costes de vivienda restringen aún más la contratación de expatriados, mientras que la captación de personal entre aerolíneas eleva las tasas de rotación de personal por encima del 15% en las zonas francas de los EAU, y los retrasos en la ampliación de la fuerza laboral arriesgan la infrautilización de nuevos hangares, como la expansión de cinco líneas de Joramco en Ammán. La brecha de talento reduce la capacidad adecuada, restando 0,9 puntos porcentuales a la CAGR prevista en todo el mercado de MRO de aeronaves.
Inestabilidad Geopolítica que Perturba las Cadenas de Suministro de Piezas de Motores y Materiales
Los ataques a la navegación en el Mar Rojo a finales de 2024 extendieron los tiempos de viaje alrededor del Cabo de Buena Esperanza entre 10 y 14 días, encareciendo los fletes de componentes rotables de motores y kits de piezas estándar. Los operadores africanos enfrentan trámites aduaneros adicionales de hasta tres semanas debido a los regímenes de inspección manual y los aranceles no armonizados. Las aerolíneas están acumulando componentes de alto valor, incluyendo tren de aterrizaje, aviónica y APU, para cubrirse frente a los retrasos, inmovilizando así capital de trabajo que de otro modo se utilizaría para financiar la expansión de la flota. Los MRO más pequeños sin almacenes bajo fianza incurren en mayores tarifas de demurrage y pierden negocio de AOG frente a proveedores más grandes con inventarios de piezas previamente despachadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de MRO:
El Mantenimiento de Línea Gana ImpulsoEl trabajo de motores representó el mayor grupo individual, capturando el 37,02% de la cuota del mercado de MRO de aeronaves en 2025. Sin embargo, el mantenimiento de línea, impulsado por las inspecciones de boroscopio en ala y las reparaciones móviles, se proyecta que supere a todos los demás segmentos a una CAGR del 6,05% hasta 2031. El tamaño del mercado de MRO de aeronaves atribuible a los servicios de línea alcanzó 2.940 millones de USD en 2025 y se prevé que llegue a 4.190 millones de USD en 2031, impulsado por las flotas de aerolíneas de bajo coste del CCG que priorizan las rotaciones rápidas. Los proveedores invierten en células de prueba portátiles, equipos de lavado de motores y conjuntos de boroscopio móviles para reducir las ventanas de tiempo de inactividad, con GE Aerospace y Lufthansa Technik liderando el despliegue en los centros de Dubái y Doha. Las flotas de fuselaje estrecho de alto ciclo amplifican la demanda de verificaciones tipo A y tareas correctivas, incentivando a los MRO a establecer técnicos en las plataformas aeroportuarias en lugar de en hangares.
El crecimiento del mantenimiento de línea se proyecta en el aprovisionamiento de componentes; los equipos móviles de motores frecuentemente detectan fugas en la caja de engranajes accesoria, fallos en válvulas de sangrado y deterioro menor de la sección caliente que requieren repuestos inmediatos. La próxima oficina de Safran Landing Systems en África Oriental tiene como objetivo proporcionar suministro predictivo de piezas para intervenciones en el tren de aterrizaje. La actividad continua de línea comprime los intervalos de visita al taller, lo que lleva a los proveedores a equilibrar el rendimiento con la presión sobre los recursos. El MRO de motores sigue siendo intensivo en capital; las revisiones completas de CFM56 y LEAP oscilan entre 2 y 4 millones de USD por visita al taller. Por lo tanto, los operadores continuarán asignando el mantenimiento mayor a instalaciones con células de prueba certificadas y licencias OEM. Estas diferencias estructurales garantizan que ambos segmentos coexistan, cada uno anclando grupos de valor distintos dentro del mercado de MRO de aeronaves.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aviación:
La Demanda Comercial Domina, los Programas Militares se AceleranLa aviación comercial impulsó el 64,72% del valor de 2025, sustentada por la expansión de las flotas A320neo y 737 MAX, y está en camino de mantener una CAGR del 6,63% hasta 2031. Los motores de fuselaje estrecho, como el LEAP-1A y el CFM56-7B, requieren restauración de rendimiento cada 6.000-8.000 ciclos de vuelo, generando cargas de trabajo predecibles en los talleres. La instalación de 950 millones de USD de Emirates Engineering maneja verificaciones de fuselaje ancho en aeronaves A380 y 777, mientras que el MRO de Ethiopian Airlines opera una célula de 100.000 libras de empuje para pruebas de GEnx-1B, posicionando a ambos como centros para trabajo de terceros en la región. La aviación general y la actividad de jets de negocios, aunque de menor volumen, generan rendimientos premium por aeronave, tentando a los proveedores a añadir aprobaciones de Gulfstream y Bombardier.
Los flujos de trabajo militares, que históricamente se enviaban al extranjero, se están localizando a un ritmo acelerado. El programa de módulos GE90 de Arabia Saudí y la autorización de todos los tipos de AMMROC para motores UH-60, C-130 y F-110 redirigen el gasto de Europa al Golfo. Se espera que el tamaño del mercado de MRO de aeronaves alineado con las flotas militares aumente de 3.850 millones de USD en 2025 a 5.740 millones de USD en 2031. Las plataformas de doble uso, como el C-130 Hércules y el Airbus C295, permiten a los talleres de defensa vender capacidad de forma cruzada durante los períodos de calma en tiempos de paz. Mientras tanto, el MRO de helicópteros, en particular para los rotores AW139 y S-92, añade una carga de trabajo recurrente de revisiones de componentes dinámicos. El sostenimiento de UAV es incipiente pero está creciendo: la filial de Boeing, Insitu, abrió un centro de UAS en Abu Dabi para las plataformas ScanEagle e Integrator, indicando una futura diversificación dentro del mercado de MRO de aeronaves.
Por Tipo de Proveedor de Mantenimiento:
Los Talleres Afiliados a OEM Escalan Más RápidoLas organizaciones internas de aerolíneas controlaron el 46,02% de la cuota del mercado de MRO de aeronaves en 2025, aprovechando las flotas cautivas y la proximidad a su base de origen para la asignación competitiva de ranuras. Emirates Engineering, Saudia Technic y el MRO de Ethiopian Airlines gestionaron colectivamente más de 4 millones de horas de trabajo en 2024, al tiempo que buscaban ingresos de terceros para compensar los gastos generales. Sin embargo, las redes afiliadas a OEM están escalando a una CAGR del 6,7%, impulsadas por planes de servicio ricos en datos y analítica de salud de motores. AVIATAR de Lufthansa Technik integra datos de aeronaves en tiempo real con la programación de tarjetas de trabajo para reducir los tiempos de rotación hasta en un 15%, atrayendo a las aerolíneas a trasladar las verificaciones mayores bajo acuerdos combinados. GE Aerospace opera dos estaciones de Soporte en Ala que ahora abarcan líneas de rotación rápida LEAP y próximamente GE9X, consolidando su presencia en todo el mercado de MRO de aeronaves.
Los proveedores independientes de terceros, Joramco, Turkish Technic y Sanad, salvan las brechas de capacidad con ofertas flexibles de ranuras y cobertura de múltiples OEM. El Hangar 7 de Joramco añade cinco líneas de fuselaje estrecho, elevando su capacidad en paralelo a 22 aeronaves, mientras que Turkish Technic firmó verificaciones de reentrega plurianuales para los A320neo de IndiGo, subrayando el apetito por revisiones de coste eficiente. Los acuerdos de socios de canal permiten a los independientes mantener su relevancia: Sanad se convirtió en el primer MRO LEAP no-OEM en la región SAMENA, fortaleciendo así su cuota del mercado de MRO de aeronaves.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de MRO de Aeronaves en Oriente Medio
Oriente Medio generó el 68,01% de los ingresos de 2025 dentro del mercado de MRO de aeronaves, impulsado por las operaciones de hub en Dubái, Doha y Riad, que dan servicio a más de 1.400 motores en 30 aerolíneas. Los diques para aeronaves de fuselaje ancho de Emirates Engineering gestionan las revisiones generales del A380 y el 777, mientras que el hangar de 190 millones de USD de flydubai se centra en el procesamiento rápido de aeronaves de fuselaje estrecho. Los programas de localización de Arabia Saudita están mejorando la captura de valor en el país, como lo ejemplifica la asociación de Saudia Technic con Air France-KLM, que asigna al menos el 50% del trabajo de módulos GE90 a los talleres de Yeda. La próxima instalación de APU HGT1700 de Qatar Airways, la primera en la región MENA, amplía el conjunto de competencias en componentes de la región y añade capacidad para los operadores del Airbus A350.
Mercado de MRO de Aeronaves en África
África, aunque más pequeña en la actualidad, se espera que crezca a la tasa más rápida, con una CAGR del 6,95%, aumentando de 3,49 mil millones de USD en 2025 a casi 5,22 mil millones de USD en 2031. Ethiopian Airlines, EgyptAir, Kenya Airways, Royal Air Maroc y SAA Technical formaron un consorcio AFRAA para agrupar las adquisiciones y desarrollar celdas de prueba de motores conjuntas, con el objetivo de reducir drásticamente el gasto externo en MRO. El hub de Adís Abeba de Etiopía ya procesa motores CFM56, LEAP y GEnx, mientras que las instalaciones de Helwan de EgyptAir se están ampliando para dar soporte a helicópteros de origen ruso y transportes C295 en virtud de acuerdos de defensa. Los planes de Nigeria para albergar talleres certificados por Boeing en Lagos y Abuja podrían convertir 200 millones de USD de gasto anual en el extranjero en captura de valor doméstico. Sin embargo, el éxito depende de la modernización aduanera y de un suministro eléctrico estable.
Panorama regulatorio
El MRO de aeronaves en Oriente Medio y África está supervisado por las autoridades nacionales de aviación civil, utilizando marcos de aeronavegabilidad y mantenimiento construidos en torno a conceptos reconocidos internacionalmente, incluidos requisitos análogos a CAR-145 (Organización de Mantenimiento Aprobada), CAR-M (aeronavegabilidad continua) y normas de licenciamiento para el personal certificador (por ejemplo, disposiciones de estilo CAR-66). En los Emiratos Árabes Unidos, la Autoridad General de Aviación Civil (GCAA) mantiene un conjunto de Regulaciones de Aviación Civil que cubre las aprobaciones de AMO, la aeronavegabilidad continua y el licenciamiento de ingenieros de mantenimiento, ofreciendo a operadores y proveedores un punto de referencia de credibilidad transfronteriza mediante prácticas alineadas con EASA/FAA.
Un ancla regulatoria a corto plazo es la Decisión de Seguridad 2026-06 de la GCAA de los EAU, que introdujo disposiciones temporales de flexibilidad en materia de aeronavegabilidad y medidas de supervisión basadas en riesgo para AMO y CAMO durante la ventana de finales de febrero a principios de mayo de 2026. Las medidas incluyen permitir métodos de auditoría de escritorio o virtual cuando el acceso físico está restringido. En África, la elaboración de normas a nivel nacional continúa fijando la línea de base de cumplimiento para las aprobaciones de MRO, como las Regulaciones de Aviación Civil (Organización de Mantenimiento Aprobada) de Kenia (2024), y las diferentes interpretaciones nacionales y vías de aprobación mantienen la restricción creada por la limitada armonización de las normas tipo Parte 145 en múltiples jurisdicciones.
Análisis de la cadena de valor
La cadena de valor regional del MRO de aeronaves comienza con los operadores, incluidas aerolíneas comerciales, operadores de defensa y aviación de negocios, que generan demanda de mantenimiento programado y no programado. Las funciones de planificación e ingeniería gestionan después los programas de mantenimiento, los registros y la fiabilidad, típicamente a través de CAMO o servicios técnicos. La ejecución se realiza a través de los MRO internos de las aerolíneas, proveedores independientes externos y redes afiliadas a los OEM, cubriendo el mantenimiento en línea en aeropuertos, el mantenimiento base en hangares y el trabajo especializado en talleres de motores y componentes, respaldado por bancos de pruebas, END y utillaje calibrado. El aprovisionamiento de piezas es un motor importante de la cadena de valor, dependiente de los OEM y distribuidores autorizados para las reservas de rotables, consumibles y gestión de reparaciones, donde el almacenamiento en depósito aduanero y el inventario preposicionado ayudan a los proveedores a gestionar la exposición a AOG cuando los retrasos aduaneros y de envío se vuelven relevantes.
Las inversiones y alianzas recientes en la cadena apuntan a una capacidad regional más profunda y una integración de suministro más estrecha. Emirates iniciará en mayo de 2026 la construcción de un complejo de ingeniería de 5.100 millones de USD en Dubai South, y un acuerdo de mayo de 2026 con GE Aerospace para mejorar la capacidad de reparación de piezas para los motores GE90 y GP7200 en el Emirates Engine Maintenance Centre traslada trabajo adicional de alto valor a nodos locales de motores y componentes. Del lado del suministro, la extensión de febrero de 2026 de la asociación estratégica de Proponent con Joramco para apoyar la adquisición de consumibles y fungibles destaca cómo el acceso a inventario y el abastecimiento optimizado se están utilizando para comprimir los tiempos de respuesta y estabilizar la disponibilidad de materiales para el rendimiento de las revisiones mayores.
Panorama Competitivo
Tres arquetipos operativos configuran la competencia en el mercado de MRO de aeronaves. Los centros del Golfo, como Emirates Engineering, Abu Dhabi Aviation y Saudia Technic (SAEI), persiguen economías de escala integrando muelles de fuselaje ancho, células de prueba de motores y talleres de componentes bajo un mismo campus para dar servicio al tráfico intercontinental. Las aerolíneas africanas, reconociendo la limitada escala individual de sus flotas, colaboran a través de AFRAA para agrupar recursos, incluidas herramientas, aprobaciones y poder de compra, con el fin de reducir la brecha de costes con los competidores del Golfo. Las instalaciones impulsadas por la defensa en Arabia Saudí, los EAU y Turquía utilizan los mandatos de localización para amortizar las inversiones militares en trabajos comerciales, particularmente en plataformas de doble uso C-130 y de helicópteros.
La integración tecnológica diferencia a los proveedores. AVIATAR de Lufthansa Technik, FlightPulse de GE Aerospace y la Gestión de Salud de Motores de Rolls-Royce proporcionan analítica procesable que reduce las retiradas no planificadas y optimiza los inventarios de piezas. El seguimiento de piezas mediante cadena de bloques está siendo pilotado en la aviación de negocios, aunque la adopción comercial sigue siendo tentativa. El ámbito regulatorio rige los mercados direccionables; las aprobaciones duales EASA/FAA abren oportunidades transfronterizas, mientras que los talleres de autoridad única permanecen ligados a las flotas domésticas. En consecuencia, los principales proveedores equilibran la amplitud de la certificación con la especialización de capacidad para mantener su poder de fijación de precios.
Líderes de la Industria de MRO de Aeronaves de Oriente Medio y África
Emirates Engineering
Abu Dhabi Aviation
EDGE Group PJSC
Joramco
Saudia Technic (SAEI)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MRO de Aeronaves en Oriente Medio y África
- Emirates Engineering
- Abu Dhabi Aviation
- Saudia Technic (SAEI)
- EDGE Group PJSC
- Joramco
- Lufthansa Technik AG
- General Aerospace (General Electric Company)
- Safran SA
- RTX Corporation
- Rolls-Royce Plc
- Sanad
- Turkish Technic Inc.
- Ethiopian Airlines
- South African Airways
- Qatar Airways
- AJW Group
Lea el análisis de las empresas de mercado de mro de aeronaves en oriente medio y áfrica

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco a corto plazo se centra en escalar la capacidad de revisión mayor de motores de nueva generación y aeronaves de fuselaje ancho dentro de la región, lo que reduce la dependencia de vuelos de traslado y de la disponibilidad de espacios en Europa y Asia. En Oriente Medio, la primera piedra colocada por Emirates en mayo de 2026 para un complejo de ingeniería de 5.100 millones de USD en Dubai South, planificado con un hangar de fuselaje ancho diseñado para atender hasta 28 aeronaves simultáneamente, y su colaboración de mayo de 2026 con GE Aerospace para ampliar la capacidad de reparación de piezas de los motores GE90 y GP7200 indican una inversión orientada a alcances de trabajo de mayor valor más allá del mantenimiento de línea rutinario. La incorporación reportada por Sanad, con sede en Abu Dabi, de capacidad completa de revisión y pruebas para los motores LEAP-1A y LEAP-1B durante el primer semestre de 2026 también se alinea con la creciente flota instalada de A320neo y 737 MAX en la región.
En África, las oportunidades se concentran en el mantenimiento pesado transfronterizo y en los hitos de capacidad que mantienen a las aeronaves en el continente para las revisiones mayores. La finalización por parte de Kenya Airways de su primer D-check de Boeing 787 en junio de 2026 es una prueba de la incipiente capacidad de fuselaje ancho en África Oriental, mientras que la puesta en marcha por parte de Ethiopian Airlines en julio de 2025 de una expansión de MRO de 150 millones de USD en Adís Abeba, que incluye hangares adicionales y un almacén automatizado, refuerza la capa de logística y capacidad necesaria para el trabajo con terceros. La agrupación de compras y la eficiencia logística de repuestos también siguen siendo un foco activo, ya que las interrupciones aduaneras y de envío aumentan el valor del almacenamiento en depósito aduanero, la agrupación de componentes y las alianzas con distribuidores que protegen la disponibilidad de rotables tanto para los centros del CCG como para los mercados africanos con alta intensidad aduanera.
Recent Industry Developments in Mercado de MRO de Aeronaves en Oriente Medio y África
- Mayo de 2026: Emirates inició la construcción de una instalación de ingeniería ultramoderna de 5.100 millones de USD en Dubai South, diseñada para escalar la capacidad de mantenimiento pesado con un concepto de hangar de fuselaje ancho capaz de atender hasta 28 aeronaves simultáneamente. El proyecto sustenta la disponibilidad de espacios regionales a largo plazo y refuerza el papel de Dubái como centro de consolidación para revisiones de terceros junto con el trabajo de la flota propia. El desarrollo del ecosistema asociado respalda tiempos de respuesta más rápidos mediante logística integrada y talleres especializados.
- Febrero de 2026: Joramco firmó un acuerdo de mantenimiento pesado a cinco años con Condor que cubre aeronaves Airbus A320ceo, A320neo y A330neo en su instalación de Ammán. El acuerdo añade volumen de mantenimiento base multivariante y ayuda a equilibrar la utilización de capacidad a medida que entran en funcionamiento nuevas líneas de hangar. También refuerza la competitividad de Ammán para las aerolíneas que buscan revisiones mayores rentables más cerca de las rutas de tráfico de Oriente Medio y Europa.
- Octubre de 2024: Safran Aircraft Engines firmó un memorando de entendimiento con el gobierno marroquí para desarrollar un taller de mantenimiento de motores LEAP de 25.000 metros cuadrados en Casablanca. La instalación planificada amplía la presencia de MRO de motores en el norte de África para una plataforma de fuselaje estrecho de alta demanda y apoya el acceso local a procesos alineados con los OEM. También refuerza el papel de Marruecos en el servicio a aerolíneas de bajo costo regionales que operan flotas propulsadas por LEAP.


Mercado de MRO de Aeronaves en Oriente Medio y África Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca el gasto en servicios de mantenimiento, reparación y revisión de aeronaves en Oriente Medio y África, incluido el trabajo realizado para mantener la aeronavegabilidad de las aeronaves y sus componentes principales mediante revisiones, reparaciones, sustituciones y modificaciones obligatorias.
Exclusiones de alcance: excluye el mantenimiento no relacionado con la aviación y trata la actividad relacionada con UAV como dentro del alcance solo cuando está vinculada a aplicaciones militares.
Descripción general de la segmentación
- Por Tipo de MRO
- MRO de Célula
- MRO de Motor
- MRO de Componentes y Modificaciones
- Mantenimiento de Línea
- Por Aviación
- Aviación Comercial
- Fuselaje Estrecho
- Fuselaje Ancho
- Aviones Regionales
- Aviación Militar
- Combate
- Transporte
- Misión Especial
- Helicópteros
- Aviación General
- Jets de Negocios
- Helicópteros Comerciales
- Vehículos Aéreos No Tripulados
- Aviación Comercial
- Por Tipo de Proveedor de Mantenimiento
- MRO Interno de Aerolínea
- MRO Independiente de Terceros
- MRO Afiliado a OEM
- Por Geografía
- Oriente Medio
- Arabia Saudí
- Emiratos Árabes Unidos
- Catar
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Comenzamos construyendo una base de hechos sobre el tamaño de la flota, la utilización y la actividad de mantenimiento que impulsa la demanda de MRO en Oriente Medio y África. Las fuentes públicas que ayudan a anclar esto incluyen los indicadores de transporte aéreo de la OACI, publicaciones de IATA, regulaciones de las autoridades nacionales de aviación civil y directivas de aeronavegabilidad, estadísticas de tráfico de operadores aeroportuarios de los principales centros, y estadísticas aduaneras o comerciales para los flujos de piezas cuando están disponibles.
Para convertir la actividad en valor, también revisamos fuentes como informes anuales de aerolíneas y presentaciones para inversores que abordan las partidas de costos de mantenimiento, la proporción de subcontratación y los cambios de capacidad, seguidas de prensa especializada en aviación de buena reputación y sitios web de asociaciones que rastrean certificaciones y expansiones de instalaciones. Las suscripciones de pago se utilizan de forma selectiva para datos financieros de empresas y seguimiento de noticias, inteligencia de flotas de aeronaves y motores a nivel de matrícula, bases de datos de patentes para tecnologías de reparación importantes, y conjuntos de datos de importación y exportación a nivel de envío para verificar la coherencia de los movimientos de piezas. Las fuentes de investigación documental mencionadas no son exhaustivas, y también se consultaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba el fondo de demanda y la lógica de precios detrás de las revisiones mayores, las visitas a taller y los intercambios de rotables en Oriente Medio y África. Hablamos con una combinación de equipos de mantenimiento de aerolíneas, operadores independientes de MRO, especialistas en piezas y logística, y expertos del sector que siguen los planes de flota y el mantenimiento impulsado por el cumplimiento normativo.
Las aportaciones de estas discusiones se utilizaron para confirmar las tendencias de utilización, la división entre trabajo interno y con terceros, y cómo se trasladan las tarifas laborales y los costos de materiales dentro de las diferentes subregiones.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 16% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 20% | Gerentes: 47% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construye mediante un enfoque descendente y ascendente, comenzando con una construcción descendente en la que la flota regional, la actividad de vuelo y los patrones de intervalos de mantenimiento se utilizan para reconstruir la carga de trabajo de mantenimiento, que luego se convierte en valor utilizando la combinación de servicios y los rangos de costos habituales. En la práctica, mapeamos la flota activa por clase de aeronave, la vinculamos con los ciclos de revisión esperados y la frecuencia de visitas a taller de motores, y luego asignamos la carga de trabajo entre fuselaje, motor, componentes y modificaciones, y mantenimiento de línea.
Para mantener los totales realistas, corroboramos los resultados con aproximaciones ascendentes selectivas, como volúmenes muestreados de visitas a taller multiplicados por costos típicos de eventos, verificaciones de canal en categorías comunes de rotables, y consolidaciones de proveedores cuando se dispone de desgloses de ingresos públicos. Las entradas clave que se modelan incluyen entregas y retiros de aeronaves, horas y ciclos de vuelo promedio en los centros clave, exposición de motores para flotas de alta utilización, la inflación de costos laborales y de materiales, y la proporción de mantenimiento que se realiza en la región frente al que se envía a instalaciones externas.
Para la previsión, se aplica un análisis de escenarios en torno al crecimiento de la flota y la recuperación de la utilización, y luego las curvas se estabilizan utilizando relaciones de regresión entre las métricas de flota, la utilización y el gasto en MRO, utilizando la retroalimentación de expertos para fijar supuestos realistas de traslado de costos y capacidad.
Validación de datos y ciclo de actualización
Validamos el modelo mediante múltiples verificaciones, comenzando con pruebas de consistencia interna que concilian las matemáticas de la flota, el recuento de eventos de mantenimiento y el gasto implícito por aeronave. Los resultados también se comparan con señales independientes como los comentarios sobre costos de mantenimiento de las aerolíneas, los anuncios de capacidad de hangares, y la actividad reportada de talleres de motores y revisiones mayores, y luego las variaciones son revisadas por otro analista antes de la aprobación final.
Cuando se observa una desviación grande, volvemos a verificar la combinación de servicios, los supuestos de moneda y cualquier entrada atípica, y luego volvemos a contactar a las fuentes si un cambio parece estructural en lugar de estar relacionado con el momento. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en los pedidos de flotas, cambios regulatorios que afectan las revisiones, o cambios pronunciados en los precios de mano de obra y materiales. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de MRO de aeronaves de Oriente Medio y África de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para el MRO de aeronaves en Oriente Medio y África pueden verse diferentes porque los límites no siempre se establecen de la misma manera, y las entradas utilizadas para convertir la actividad de mantenimiento en dólares varían según el editor. Las diferencias suelen provenir de qué categorías de aeronaves se incluyen, cómo se trata el trabajo de componentes y modificaciones, y cómo se aplican el momento de conversión de moneda y la escalada de precios.
El recuento de flotas, la intensidad de ciclos de vuelo y las revisiones de intervalos de mantenimiento son los puntos de evidencia utilizados para mantener la estimación de Mordor Intelligence vinculada a la demanda a nivel de aeronave en la región, incluyendo cómo la cadencia de visitas a taller de motores y el momento de las revisiones mayores se traducen en carga de trabajo de servicio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,98 mil millones de USD (2025) | |
| Publicación Sectorial B | 12,52 mil millones de USD (2022) | Utiliza un año base más antiguo y una ventana de previsión diferente, y la descripción del alcance sugiere categorías de componentes más amplias que pueden mezclar mejoras y servicios adyacentes dentro del MRO, lo que eleva el valor de partida. |
| Consultora Regional A | 12,15 mil millones de USD (2026) | Comienza el dimensionamiento a partir de un año posterior, y el total más alto puede estar impulsado por supuestos más sólidos sobre la utilización de la flota y la escalada de costos, especialmente si la inflación de mano de obra y materiales se aplica de manera uniforme en todas las subregiones. |
En conjunto, la dispersión se explica principalmente por la elección del año base, lo que se agrupa dentro del trabajo de componentes y modificaciones, y cómo se traslada la inflación de costos a los años de previsión. La comparación más útil consiste en alinear primero el año y el alcance, y luego verificar la coherencia del gasto implícito por aeronave frente a la actividad de la flota y las señales del ciclo de mantenimiento.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de MRO de aeronaves de Oriente Medio y África en 2026?
El tamaño del mercado de MRO de aeronaves se sitúa en 11.570 millones de USD en 2026 y se prevé que alcance 15.050 millones de USD en 2031.
¿Qué segmento de MRO está creciendo más rápido en la región?
Se proyecta que el mantenimiento de línea se expanda a una CAGR del 6,05% hasta 2031, impulsado por las reparaciones en ala y los equipos de servicio móviles.
¿Por qué los proveedores de MRO afiliados a OEM están ganando cuota?
Incorporan analítica predictiva y contratos de pago por hora de vuelo, lo que permite una programación basada en datos y una transferencia de riesgos que atrae a las aerolíneas que buscan visibilidad de costes.
¿Qué desafíos están frenando el crecimiento del MRO regional?
La escasez de técnicos y las disrupciones geopolíticas en la cadena de suministro aumentan los tiempos de rotación e incrementan los requisitos de capital de trabajo para los operadores.
¿Qué país está invirtiendo más intensamente en la localización del MRO relacionado con la defensa?
Arabia Saudí, a través del mandato de localización del 50% de GAMI y las principales expansiones en AMMROC y Saudia Technic, lidera las inversiones en MRO de defensa regional.
Última actualización de la página el:



