
Tamaño y Participación del Mercado de Microesferas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.63 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.11 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microesferas por Mordor Intelligence
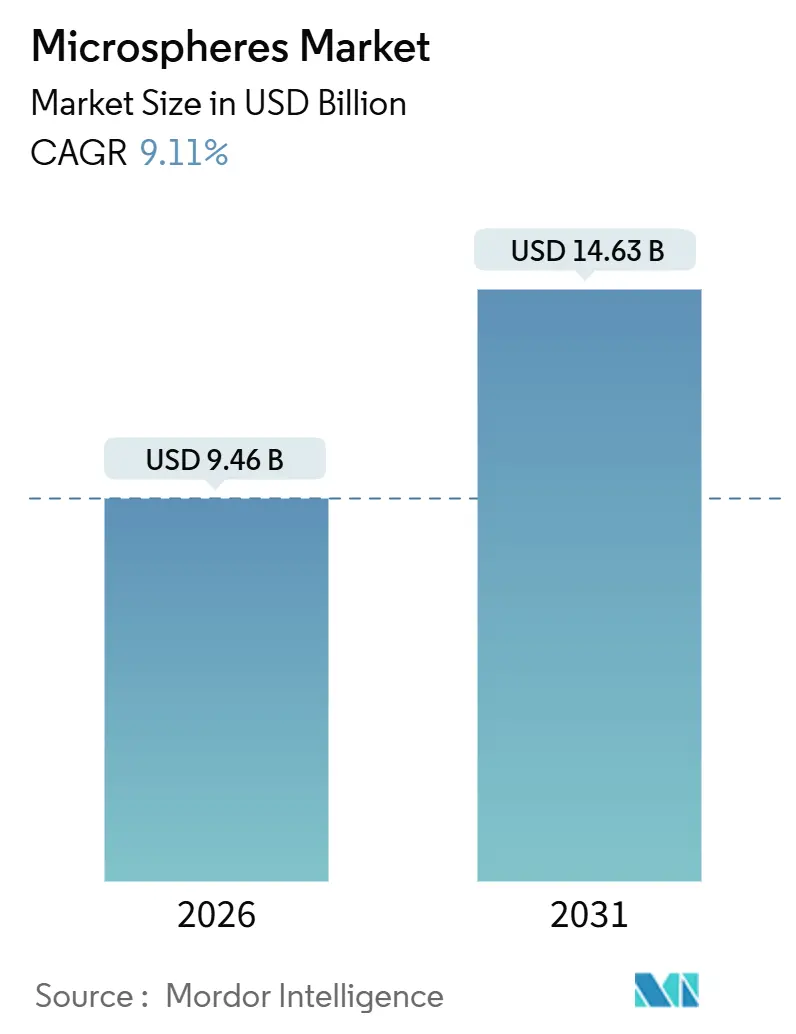
El tamaño del Mercado de Microesferas se estima en USD 9,46 mil millones en 2026 y se espera que alcance USD 14,63 mil millones en 2031, a una CAGR del 9,11% durante el período de pronóstico (2026-2031). La demanda persistente proviene de la radioembolización en medicina de precisión, los compuestos estructurales ligeros en vehículos eléctricos y aeroespacial, y los recubrimientos de señalización vial para ciudades inteligentes. Las microesferas de vidrio de itrio-90 aprobadas por la FDA refuerzan la visibilidad de ingresos en oncología intervencionista, mientras que las variantes huecas continúan ganando participación en espumas sintácticas, fluidos de perforación y compuestos termoplásticos. Los cambios en la producción regional se orientan hacia Asia-Pacífico, donde la nueva capacidad de burbujas de vidrio apunta a los compartimentos de baterías de vehículos eléctricos, consolidando la curva de costos a largo plazo del mercado de microesferas. Mientras tanto, la prohibición gradual de microplásticos en Europa obliga a los formuladores a sustituir las perlas de polímero por alternativas minerales o de origen biológico, inclinando las preferencias de materias primas hacia el vidrio y los polímeros biodegradables.
Conclusiones Clave del Informe
- Por materia prima, el vidrio capturó el 47,71% de la participación del mercado de microesferas en 2026 y se prevé que crezca a una CAGR del 10,83% hasta 2031.
- Por tipo, las variantes huecas representaron el 67,59% del tamaño del mercado de microesferas en 2026 y están preparadas para expandirse a una CAGR del 10,39% hasta 2031.
- Por aplicación, la tecnología médica lideró con una participación de ingresos del 40,57% en 2026 y representa el segmento de mayor crecimiento con una CAGR del 10,74% hasta 2031.
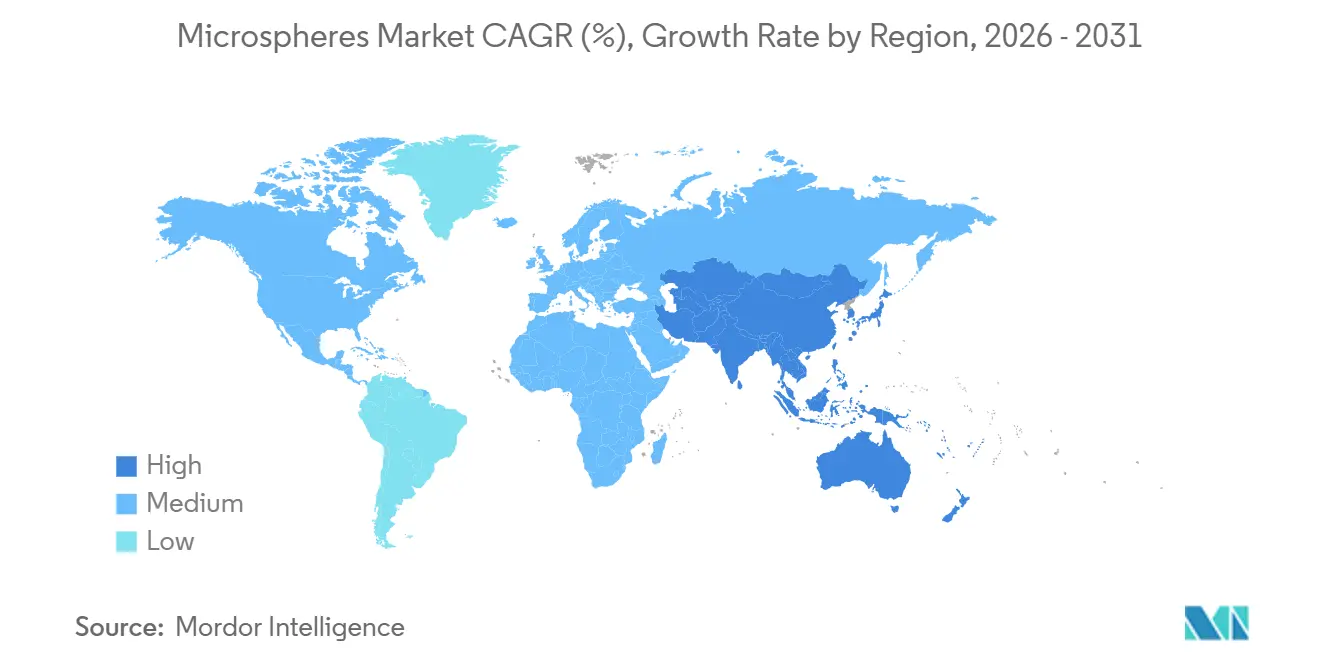
- Por geografía, América del Norte mantuvo el 39,62% de participación del mercado de microesferas en 2026, mientras que se proyecta que Asia-Pacífico registre la CAGR más alta del 11,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Microesferas
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente aplicación en imágenes médicas avanzadas y administración dirigida de fármacos | +2.8% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Impulso de reducción de peso en compuestos para vehículos eléctricos y aeroespacial | +2.4% | Global, con concentración en América del Norte, Europa, China | Largo plazo (≥ 4 años) |
| Auge en pinturas de señalización vial reflectantes y aislantes para proyectos de ciudades inteligentes | +1.6% | Núcleo APAC, expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fabricación microfluídica 3D descentralizada que impulsa la demanda de esferas personalizadas | +1.2% | América del Norte, Europa, centros selectos de APAC | Largo plazo (≥ 4 años) |
| Adopción en hormigón fabricado por manufactura aditiva para construcción fuera del planeta | +0.7% | América del Norte, Europa (clusters de agencias espaciales) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Aplicación en Imágenes Médicas Avanzadas y Administración Dirigida de Fármacos
Las microesferas de vidrio de itrio-90 han emergido como el estándar de oro para la radioembolización transarterial en el tratamiento del carcinoma hepatocelular. Esto sigue a los impresionantes resultados demostrados en TheraSphere de Boston Scientific y SIR-Spheres de Sirtex, destacados en el ensayo LEGACY y el estudio DOORwaY90[1]Resultados clínicos de la radioembolización con Y-90, "Radioembolización con Itrio-90 para el Carcinoma Hepatocelular," PMC, pmc.ncbi.nlm.nih.gov. En 2024, las esferas de polímero, como Eye90, que transportan agentes de contraste, superaron con éxito las evaluaciones de seguridad en los primeros ensayos en humanos, reforzando la visualización intraprocedimental. Mientras tanto, las nanopartículas de carbono encapsuladas en PLGA lograron validación preclínica para el tatuaje de ganglios linfáticos, ofreciendo una alternativa no tóxica a los colorantes convencionales. Si bien la vía 510(k) de la FDA agiliza la comercialización, exige pruebas rigurosas sobre el tamaño de partícula y los radionúclidos. Este requisito subraya la necesidad de precisión en el mercado de microesferas. Además, a medida que los hospitales adoptan cada vez más terapias localizadas, se consolidan y potencian los flujos de ingresos recurrentes para los proveedores de microesferas de vidrio.
Impulso de Reducción de Peso en Compuestos para Vehículos Eléctricos y Aeroespacial
Los paquetes de baterías de vehículos eléctricos están impulsando a los fabricantes de equipos originales a recurrir a microesferas de vidrio huecas. Al integrar estas microesferas en carcasas termoplásticas y protectores de carrocería, los fabricantes de equipos originales logran una reducción significativa en la masa de los componentes sin sacrificar la resistencia al impacto. Las burbujas de las series K y S de 3M están allanando el camino para piezas terminadas ligeras con altos módulos de tracción. Los principales actores aeroespaciales están recurriendo ahora a espumas sintácticas rellenas de microesferas para aplicaciones como radomos y carenados. Siguiendo el ejemplo del Boeing 787 y el Airbus A350, estas innovaciones están abriéndose paso en las estructuras de próxima generación. Las ventajas de una menor viscosidad de la resina, mejores propiedades dieléctricas y reducción de vacíos refuerzan el atractivo de las variantes huecas, garantizando un crecimiento continuo para el mercado de microesferas.
Auge en Pinturas de Señalización Vial Reflectantes y Aislantes para Proyectos de Ciudades Inteligentes
Las perlas de vidrio de Tipo I y Tipo IV, cuando se integran en pinturas termoplásticas para señalización vial, logran una alta retroreflectividad. Este rendimiento se alinea con los umbrales establecidos por DoD UFGS-32 17 23.16 y AASHTO M 247. Países como India, China y diversas naciones de la ASEAN están intensificando el uso de marcas reflectantes. Esta medida tiene como objetivo reducir las fatalidades nocturnas, que constituyen una proporción significativa de las muertes en carretera en condiciones de escasa visibilidad. Además, las microesferas cerámicas huecas son eficaces para reducir las temperaturas del pavimento, contribuyendo a mitigar las islas de calor urbanas. En consecuencia, estos factores impulsan la demanda de ciclo corto en el mercado de microesferas, especialmente con el respaldo de las asignaciones presupuestarias para ciudades inteligentes.
Fabricación Microfluídica 3D Descentralizada que Impulsa la Demanda de Esferas Personalizadas
Las plataformas microfluídicas, que utilizan tecnología de gotitas, producen microesferas uniformes, superando las limitaciones de la emulsificación por lotes tradicional. Tanto los laboratorios académicos como las Organizaciones de Desarrollo y Fabricación por Contrato (CDMOs) pueden ahora proporcionar partículas personalizadas para diagnóstico y terapias celulares en cuestión de días, mejorando la flexibilidad de diseño. La designación por parte de la NASA de un Nivel de Madurez Tecnológica 5 para los compuestos de regolito y polímero destaca su creciente importancia en la construcción espacial. El aumento del rendimiento de los reactores paralelizados indica un incremento notable en los volúmenes de grado especial dentro del mercado de microesferas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles del acrilonitrilo y la ceniza de soda de grado vítreo | -1.4% | Global, agudo en Europa y Asia | Corto plazo (≤ 2 años) |
| Endurecimiento de las prohibiciones de microplásticos en cosméticos | -0.9% | Europa, América del Norte, mercados selectos de APAC | Mediano plazo (2-4 años) |
| Cuellos de botella de capacidad en el suministro de agentes de expansión para microesferas expandibles | -0.6% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles del Acrilonitrilo y la Ceniza de Soda de Grado Vítreo
En junio de 2025, los precios del acrilonitrilo en Estados Unidos se mantuvieron estables, mientras que en China resultaron más asequibles. Sin embargo, los precios europeos se dispararon, impulsados por la escasez de propileno que estrechó los márgenes para las microesferas de polímero. Mientras tanto, las restricciones sobre la ceniza de soda tanto en China como en Turquía han intensificado las fluctuaciones de costos para los productores de microesferas de vidrio. Los compradores al contado están lidiando con importantes oscilaciones de precios dentro del trimestre, añadiendo complejidad a la economía de los proyectos de espumas sintácticas y módulos de flotabilidad.
Endurecimiento de las Prohibiciones de Microplásticos en Cosméticos
Para octubre de 2027, el Reglamento (UE) 2023/2055 exige la eliminación de las microesferas de polímero sintético en los cosméticos de aclarado, seguida de una prohibición similar para los productos sin aclarado en octubre de 2029[2]Reglamento (UE) 2023/2055, EUR-Lex, eur-lex.europa.eu. Esta regulación obliga a los propietarios de marcas a orientarse hacia alternativas minerales o biodegradables. Mientras tanto, la Ley de Aguas Libres de Microperlas de Estados Unidos ya ha impuesto restricciones a los productos de aclarado. En 2024, tanto Corea del Sur como Taiwán introdujeron regulaciones similares. Además, la demanda de microesferas de grado cosmético está experimentando un descenso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima: Dominio del Vidrio Anclado en Aplicaciones Médicas y de Compuestos
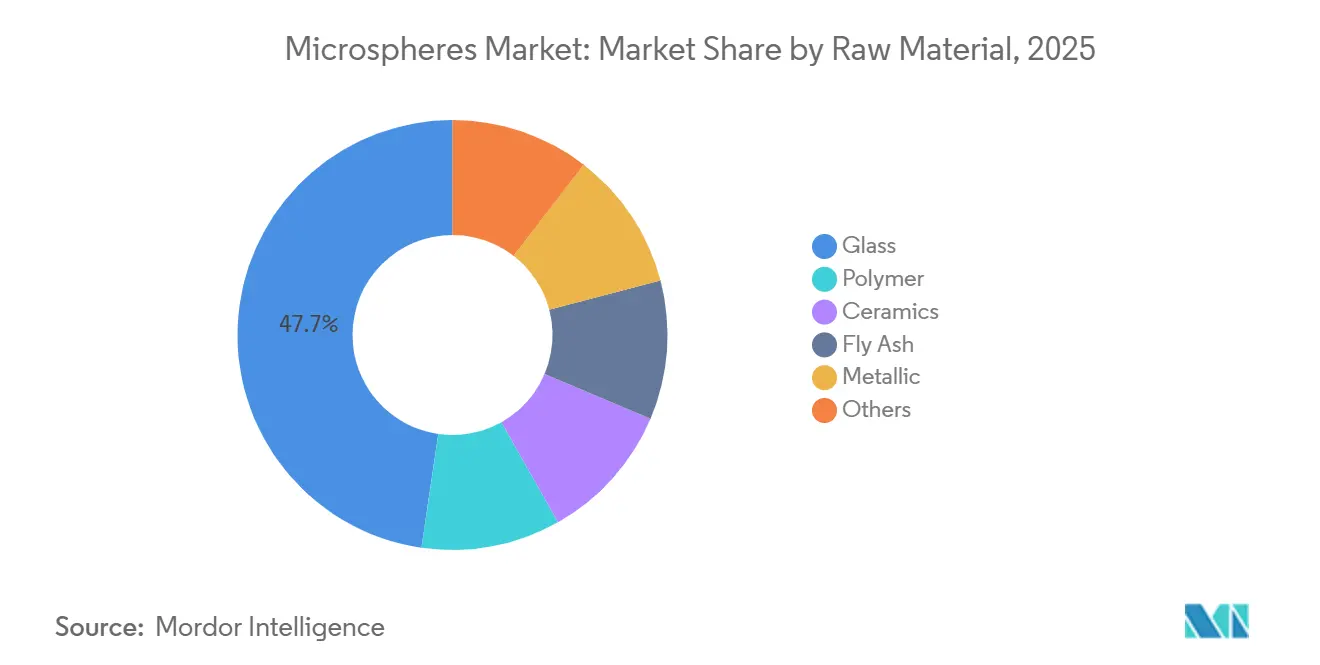
El vidrio representó el 47,71% de los ingresos de 2026 y se prevé que supere a otros materiales en bruto con una CAGR del 10,83% hasta 2031. Su doble atractivo proviene de las perlas de radioembolización de itrio-90 y las esferas huecas de vidrio sodo-cálcico utilizadas en compuestos sintácticos para aplicaciones aeroespaciales y perforación en aguas profundas. El vidrio también cumple con los mandatos AASHTO M 247 para el índice de refracción en señalización vial, preservando un flujo de volumen base. Los grados poliméricos ocupan el segundo lugar; el lanzamiento de Expancel BIO de atribución biológica de Nouryon en diciembre de 2024 cumple con las auditorías de sostenibilidad sin comprometer las relaciones de expansión. Las microesferas cerámicas, las cenosferas derivadas de cenizas volantes y las esferas metálicas abordan necesidades específicas —apuntalantes de alta presión, hormigón ligero de bajo costo y fabricación aditiva de piezas densas— garantizando una paleta diversificada de materias primas en el mercado de microesferas.
El cumplimiento normativo condiciona las preferencias: la difracción láser ISO 13320 confirma el tamaño de partícula, mientras que los perfiles DSC ISO 11357 caracterizan las temperaturas de expansión, incorporando disciplina de calidad en toda la cadena de suministro. La industria de las microesferas, por tanto, recompensa a los productores que combinan amplitud de materiales con rigor analítico. Las nuevas prohibiciones de la UE sobre nanomateriales (Reglamento 2024/858) restringen los nanocopolímeros de estireno-acrilato, redirigiendo la demanda hacia opciones poliméricas o de vidrio de mayor tamaño. Los productores de vidrio se benefician de la integración vertical de la sílice, lo que los protege de la volatilidad del carbonato de sodio. Los actores del sector polimérico, sin embargo, deben cubrir las fluctuaciones del acrilonitrilo o adoptar rutas biológicas. En consecuencia, la participación del vidrio en el mercado de microesferas probablemente aumentará a lo largo de la década, especialmente en oncología, compuestos aeroespaciales e infraestructura de ciudades inteligentes.


Por Tipo: Las Microesferas Huecas Dominan el Volumen por su Ventaja de Densidad
Las categorías huecas capturaron el 67,59% del volumen de 2026 y se proyecta que crecerán a una CAGR del 10,39% hasta 2031, impulsadas por casos de uso sensibles a la densidad en vehículos eléctricos, aeroespacial y petróleo y gas. Las esferas huecas reducen la masa de las piezas, mejorando la economía de combustible y la eficiencia de perforación. Las esferas sólidas desempeñan un papel fundamental en aplicaciones de alta superficie específica. Estas incluyen los ensayos multiplex xMAP de Luminex, el granallado abrasivo y los medios de cromatografía, garantizando una demanda estable y diversificada.
Las microesferas expansibles, incluidas las microesferas de poliuretano, un subconjunto hueco, facilitan los procesos de expansión a base de agua, alineándose con las regulaciones de COV de California. Las partículas Janus, que presentan doble química y estructuras núcleo-corteza, desafían los límites tradicionales, lo que sugiere un desplazamiento hacia una segmentación funcional más fluida. Con tales innovaciones, las categorías huecas están preparadas para ser el principal motor de crecimiento en el mercado de microesferas hasta 2031.
Por Aplicación: La Tecnología Médica Lidera en Radioembolización y Diagnóstico
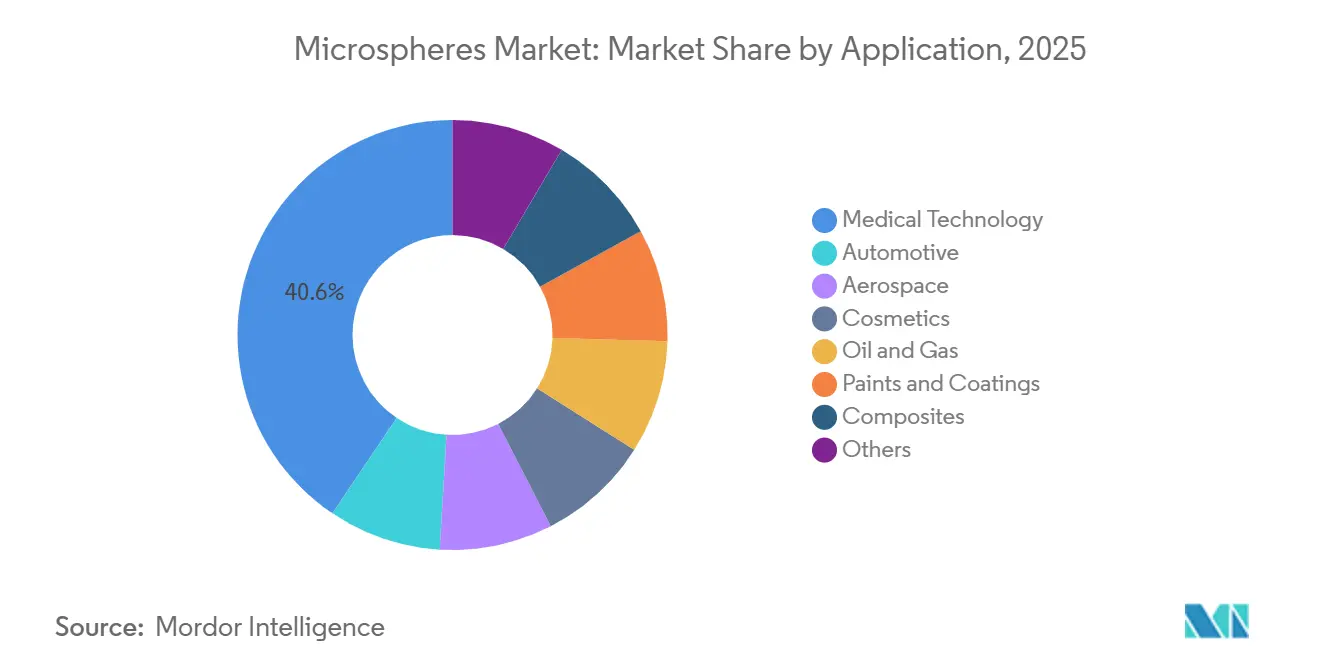
Los usos en tecnología médica representaron el 40,57% de los ingresos de 2026 y están preparados para crecer a una CAGR del 10,74% hasta 2031, a medida que los datos del ensayo DOORwaY90 extienden la radioembolización a los protocolos de puente al trasplante. En los inmunoensayos multiplex, las esferas de diagnóstico están mejorando los resultados terapéuticos. El sector automotriz, ahora el segundo mayor usuario, integra selladores con microesferas, espumas acústicas y acabados ligeros en los vehículos. En aeroespacial, los compuestos utilizan estas esferas para la transparencia al radar y el control dieléctrico, mientras que las pinturas y recubrimientos se benefician de una financiación constante a través de los presupuestos municipales de señalización vial.
La cementación en aguas profundas y la fracturación hidráulica de alta presión están experimentando una adopción creciente en el sector de petróleo y gas. Mientras que los cosméticos, tradicionalmente un bastión, se enfrentan a desafíos regulatorios, los proveedores están cambiando hacia perlas de celulosa y de atribución biológica para mantener su presencia en el mercado. Este diverso panorama de aplicaciones apoya una trayectoria de crecimiento estable para el mercado de microesferas.
Análisis Geográfico
América del Norte generó el 39,62% de los ingresos de 2026. Minnesota y Massachusetts, con sus concentrados clusters de dispositivos médicos, impulsan el mercado de perlas de radioembolización. Mientras tanto, los centros de compuestos en Seattle y Wichita están impulsando la demanda de burbujas de vidrio en estructuras de próxima generación. Nouryon se expandió en Green Bay, estableciendo líneas de suministro locales para selladores de vehículos eléctricos dirigidos a los mercados de Míchigan y Ontario. Las especificaciones actualizadas de señalización vial del Departamento de Defensa garantizan una adquisición constante de perlas de vidrio por parte de los Departamentos de Transporte estatales. Además, la cementación de pozos en las arenas petrolíferas de Canadá y los interiores automotrices en México consolidan aún más la posición dominante de América del Norte en el mercado de microesferas.
Se prevé que Asia-Pacífico registre una CAGR del 11,89% hasta 2031. La producción de unidades de vehículos eléctricos en China impulsa la demanda de burbujas de vidrio en los compartimentos de baterías. Crerax, con sede en Shanghái, ofrece una gama de esferas —de vidrio, polímero, cerámica y metálicas— que refleja la diversidad de la demanda del mercado. Kureha de Japón opera centros de investigación y desarrollo tanto en Tokio como en Houston, asistiendo a clientes globales de compuestos en la calificación de nuevos grados. El impulso de India hacia las marcas viales reflectantes en las carreteras nacionales está aumentando las importaciones de perlas de vidrio. En Corea del Sur, las esferas de polímero sólido se están utilizando para la validación de filtros en salas limpias de semiconductores. Además, la emergencia de la ASEAN como centro de componentes automotrices añade otra capa de potencial de crecimiento para el mercado de microesferas.
Europa enfrenta desafíos con el Reglamento 2023/2055, que prohíbe las microperlas de polímero en cosméticos, y el Reglamento 2025/2365, que impone controles sobre la pérdida de pellets. Si bien los fabricantes de equipos originales automotrices alemanes están incorporando esferas expandibles en los compartimentos de baterías de vehículos eléctricos, los costos asociados al cumplimiento de REACH están planteando desafíos de gasto de capital. Los líderes aeroespaciales en Francia están recurriendo a preimpregnados rellenos de microesferas, y la industria de energía eólica marina en el Reino Unido está utilizando módulos de flotabilidad de espuma sintáctica. La instalación de Nouryon en Sundsvall está desempeñando un papel fundamental en la satisfacción de la demanda europea de grados de atribución biológica. Aunque América del Sur y Oriente Medio y África en conjunto tienen una participación menor en el mercado global, las actividades de perforación en el presal de Brasil y las iniciativas de seguridad vial en Arabia Saudita están generando aumentos esporádicos en la demanda, garantizando un mercado de microesferas geográficamente diverso.

Análisis de la cadena de valor
La cadena de valor de las microesferas comienza con las materias primas y los suministros, incluidos la sílice y el carbonato de sodio para el vidrio, los monómeros petroquímicos como los insumos a base de acrilonitrilo y los agentes espumantes para grados poliméricos y expandibles, y las corrientes de cerámica y cenizas volantes para esferas especiales. A esto le siguen etapas intensivas en energía de fusión o polimerización y encapsulación, según la química de la microesfera.
Los productores pasan luego a la clasificación y el tratamiento superficial, centrados en una distribución estrecha del tamaño de partícula, la resistencia al aplastamiento, el índice de refracción y los recubrimientos funcionales. El control analítico basado en normas ISO, por ejemplo, la medición de tamaño de partícula ISO 13320 y el perfilado térmico basado en DSC mencionado en el informe, se convierte en un requisito de acceso para la tecnología médica, los materiales compuestos aeroespaciales y las aplicaciones de marcado vial. Aguas abajo, el suministro suele dividirse entre la compra directa por parte de fabricantes de equipos originales o proveedores de nivel superior (fabricantes de dispositivos médicos y formuladores de compuestos), la distribución de productos químicos especiales para recubrimientos, plásticos y aditivos para la construcción, y la distribución orientada a dispositivos para productos sanitarios regulados. Los principales cuellos de botella y puntos de riesgo se concentran en la disponibilidad de agentes espumantes para microesferas expandibles señalada en las restricciones del informe y en las fluctuaciones de costo y suministro del carbonato de sodio vinculadas a las restricciones mencionadas en el informe. Los ciclos de calificación también son relevantes, ya que los usuarios finales validan nuevos grados para termoplásticos de vehículos eléctricos, espumas sintácticas y perlas de marcado vial alineadas con la norma AASHTO M 247. Cada vez más, la trazabilidad y el contenido certificado (por ejemplo, las ofertas de origen biológico verificadas por ISCC PLUS, como Nouryon Expancel BIO) influyen en las decisiones de compra a medida que los formuladores sustituyen las perlas poliméricas restringidas en Europa y reoptimizan las elecciones de materiales hacia alternativas de vidrio, minerales y biodegradables.
Panorama Competitivo
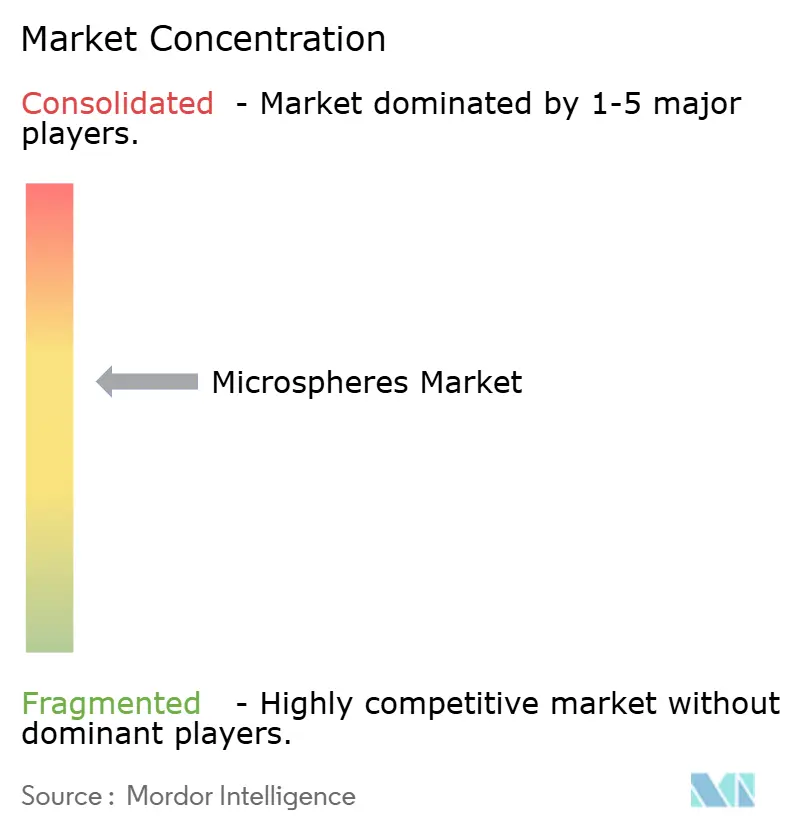
El mercado de microesferas está moderadamente consolidado. Los líderes en esferas de vidrio aprovechan la integración de la materia prima de sílice y los procesos de fusión propietarios que producen resistencias a la compresión superiores a 20.000 psi. Los especialistas en polímeros ajustan la química del agente de expansión; los grados Expancel abarcan ventanas de expansión de 80-200 °C y alcanzan relaciones de volumen de 60×. Los titulares de dispositivos médicos Boston Scientific y Sirtex dominan los precios premium en los nichos de radioembolización, defendidos por aprobaciones de la FDA y barreras de datos clínicos. Los disruptores de nicho como Cospheric y Crerax ocupan espacios en blanco —cenosferas de ultrabaja densidad para aeroespacial, esferas metálicas para recubrimientos por proyección térmica— aprovechando la agilidad sobre la escala. Las certificaciones ISO 13485 e ISO/IEC 17025 diferencian cada vez más a los proveedores donde la regulación del uso final es estricta.
Líderes del Sector de Microesferas
Nouryon
3M
Potters Industries LLC
Chase Corporation
Trelleborg AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los grados específicos para cada aplicación abren espacio para que las microesferas pasen de ser rellenos ligeros genéricos a habilitadores de rendimiento diseñados. En pinturas y recubrimientos, nuevos desarrollos de producto como Nouryon Expancel XS200 para pinturas decorativas de interior apuntan a una menor densidad manteniendo el acabado superficial, lo que respalda un uso adicional en interiores de edificios y en carteras de recubrimientos orientadas a la renovación. En embalaje y cartón, Nouryon introdujo un nuevo grado de Expancel en 2026 para aumentar el volumen y reducir el uso de fibra, posicionando a las microesferas como una palanca de eficiencia de materiales en sustratos a base de fibra, más allá de los plásticos y elastómeros.
Los cambios regulatorios y de adquisición continúan redirigiendo la demanda hacia alternativas que cumplen con las restricciones sobre microplásticos y los requisitos de auditoría. El cronograma de la restricción de microplásticos de la UE (Reglamento 2023/2055) ya está alejando a los formuladores de cosméticos de las perlas poliméricas sintéticas, mientras que las rutas de origen biológico y biodegradables, como Expancel BIO y las plataformas de ingredientes de microesferas biodegradables distribuidas por grandes distribuidores de especialidades, amplían las opciones conformes. En el plano comercial, la expansión de la distribución y los canales también contribuye a la adopción, incluido el acuerdo de Brenntag Specialties para distribuir burbujas de vidrio de 3M en recubrimientos, plásticos y construcción, lo que respalda un alcance geográfico más amplio y ciclos de formulación más rápidos para las microesferas de vidrio huecas utilizadas en aplicaciones de reducción de peso y aislamiento.
Desarrollos recientes del sector
- Abril de 2026: Nouryon presentó un nuevo grado de microesferas Expancel (Expancel 081) para la producción de cartón, con el fin de aumentar el volumen y reducir el uso de fibra, destacando a las microesferas como una herramienta de eficiencia de materiales más allá de los plásticos y elastómeros tradicionales. El lanzamiento amplía el conjunto abordable de aplicaciones de embalaje y papel, y vincula el valor del producto con el rendimiento medible del sustrato y los objetivos de reducción de recursos.
- Diciembre de 2025: Un consorcio liderado por Macquarie Asset Management acordó adquirir una participación mayoritaria en Potters Industries LLC a TJC, con finalización prevista para la primera mitad de 2026. La transacción señala una consolidación continua en torno al suministro de perlas de vidrio y microesferas, con posibles efectos en cadena para la asignación de capital, la huella de capacidad y los niveles de servicio en toda la red de fabricación y logística de Potters.
- Abril de 2024: Nouryon lanzó las microesferas Expancel WB para suelas de zapatos blancas, posicionando a las microesferas expandibles como un habilitador de aligeramiento y estética en compuestos de calzado. Esto amplía la penetración en aplicaciones orientadas al consumidor donde se requieren tanto la reducción de densidad como la apariencia visual, respaldando la adopción posterior por parte de compuestadores y cadenas de suministro de marcas.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado de microesferas se define como los ingresos generados por la venta de partículas esféricas de tamaño micro diseñadas de forma especializada (típicamente de 1 a 1.000 micrones), en formas huecas y sólidas, utilizadas para proporcionar un rendimiento específico en aplicaciones industriales y médicas.
Exclusiones del alcance: Se excluyen las materias primas de la cadena de valor ascendente y cualquier producción interna cautiva que no se comercialice como microesferas.
Descripción General de la Segmentación
- Por Materia Prima
- Vidrio
- Polímero
- Cerámica
- Ceniza Volante
- Metálico
- Otros
- Por Tipo
- Hueco
- Sólido
- Por Aplicación
- Automotriz
- Aeroespacial
- Cosméticos
- Petróleo y Gas
- Pinturas y Recubrimientos
- Tecnología Médica
- Compuestos
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para mapear la cadena de valor y mantener los supuestos vinculados a señales observables antes de interactuar con la industria. Comenzamos alineando las definiciones en torno a los rangos de tamaño de partícula, los materiales comunes y la demanda típica de los usuarios finales; luego construimos una visión regional inicial de dónde es probable que se concentre la demanda.
Para los insumos, nos apoyamos en fuentes públicas y oficiales, como estadísticas de comercio y aduanas para categorías relevantes de productos químicos y materiales, índices gubernamentales de producción industrial y manufacturera, y regulaciones ambientales y de productos químicos de organismos como la EPA y la ECHA. También utilizamos publicaciones de organismos de normalización que describen métodos de prueba y orientación sobre el rendimiento de los materiales. En paralelo, revisamos bases de datos de patentes para identificar dónde aumenta la actividad, y verificamos las señales de adopción mediante informes anuales de empresas, presentaciones para inversores, cobertura de prensa de reputación y publicaciones de asociaciones.
Cuando están disponibles, se utilizan suscripciones de pago centradas en los estados financieros de las empresas y los flujos comerciales a nivel de envíos para verificar la escala y la dirección, en particular para los patrones de suministro transfronterizo. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para poner a prueba el modelo inicial y reemplazar los supuestos más débiles con rangos que los profesionales describen de manera consistente. Entrevistamos a fabricantes, distribuidores y usuarios finales en áreas de aplicación clave como pinturas y recubrimientos, automoción, aeroespacial, cosmética, petróleo y gas, compuestos y tecnología médica; luego reconciliamos las diferencias por región para reflejar los precios locales y el comportamiento de adopción.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 16% | APAC: 47% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 34% | EMEA: 33% |
| Actores menores: 16% | Gerentes: 50% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente que reconstruye el conjunto de demanda a partir de la actividad de los usuarios finales y las señales de consumo de materiales, y luego lo distribuye entre las principales aplicaciones y regiones utilizando tasas de adopción y niveles de carga típicos. Para las microesferas, el modelo se ancla en insumos como la producción de pinturas y recubrimientos, la intensidad de reducción de peso en piezas automotrices y aeroespaciales, la actividad en construcción y compuestos, los volúmenes de procedimientos médicos cuando corresponde, y los flujos observados de importación y exportación de materiales especiales relacionados.
Tras obtener los primeros totales, los corroboramos con verificaciones ascendentes selectivas, que incluyen rangos de precio por kilogramo muestreados por tipo de material, márgenes de canal analizados en entrevistas y divisiones de ingresos de proveedores donde las divulgaciones permiten una lectura clara. Cuando la visibilidad ascendente es incompleta, gestionamos las brechas utilizando rangos de penetración conservadores y luego los volvemos a probar mediante llamadas de seguimiento, especialmente cuando un segmento produce volúmenes implícitos inusualmente elevados.
Para el pronóstico, nos apoyamos principalmente en el análisis de escenarios respaldado por verificaciones de regresión multivariante, dado que la demanda tiende a moverse con una combinación de producción industrial, ciclos de construcción y cambios regulatorios que influyen en la sustitución de materiales. La progresión de precios, los cambios en la combinación entre hueco y sólido, y las tasas de crecimiento regionales se refinan utilizando rangos de consenso de los encuestados primarios, y el pronóstico final se genera con impulsores año a año que pueden repetirse y actualizarse.
Ciclo de Validación de Datos y Actualización
La validación se realiza triangulando los totales finales del mercado con señales independientes, de modo que el resultado permanezca coherente incluso cuando una sola fuente de datos sea ruidosa. Las verificaciones incluyen revisiones de varianza frente a la dirección de los flujos comerciales, el consumo implícito por usuario final y si los supuestos de precios y combinación producen ingresos realistas por unidad en todas las regiones.
Antes de la aprobación final, las anomalías se identifican y revisan en un proceso interno de múltiples pasos, y el equipo vuelve a contactar a entrevistados seleccionados cuando el modelo se aleja de rangos razonables. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurre un evento material, por ejemplo, un cambio regulatorio importante que afecte el uso de polímeros o un cambio brusco en la demanda del mercado final. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Microesferas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para las microesferas a menudo no coinciden, incluso cuando el tema parece el mismo, porque cada editor toma decisiones diferentes sobre qué contabilizar y cómo proyectarlo hacia adelante. La diferencia generalmente proviene del alcance, cómo se tratan los precios entre materiales y con qué rapidez se actualizan los supuestos cuando cambian las regulaciones o los mercados finales.
En este mercado, los principales factores de divergencia suelen ser si los productos de micropartículas adyacentes se agrupan con las microesferas, cómo se valoran y combinan los productos huecos frente a los sólidos, y si la demanda de tecnología médica se modela a partir de indicadores vinculados a procedimientos o se asume como una participación fija de un conjunto más amplio de materiales especiales. Algunas estimaciones también utilizan casos base más agresivos o más conservadores, o aplican una única conversión de moneda en un momento determinado en todas las regiones, lo que puede mover el valor de forma significativa en años de volatilidad. La tabla refleja estas diferencias, incluida la decisión de mantener el alcance en microesferas comerciales por material, tipo y aplicación, con un punto de partida en 2026 de 9,46 mil millones de USD, que es el tratamiento adoptado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,46 mil millones de USD (2026) | |
| Industry Publisher A | 8,98 mil millones de USD (2025) | Utiliza un año base diferente y un enfoque de segmentación orientado a la atención médica, lo que puede modificar los supuestos de combinación y suavizar las fluctuaciones de la demanda industrial que se aprecian con mayor claridad cuando se utilizan indicadores de actividad de usuarios finales. |
| Industry Publisher B | 7,60 mil millones de USD (2025) | Aplica una base de 2025 con una trayectoria de crecimiento más baja y se apoya más en la extrapolación de tendencias históricas, lo que puede subestimar los cambios abruptos derivados de la sustitución impulsada por regulaciones y la adopción de reducción de peso en aplicaciones industriales. |
En conjunto, la comparación muestra que la elección del año, el perímetro de productos incluidos y el tratamiento de la combinación de precios explican la mayor parte de la diferencia. Al mantener los pasos trazables a la actividad de los usuarios finales, la combinación de materiales y los rangos de precios validados en entrevistas, la estimación resultante se mantiene equilibrada y es más fácil de reproducir cuando se actualiza el modelo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de microesferas?
El tamaño del mercado de microesferas alcanzó USD 9,46 mil millones en 2026 y se prevé que aumente a USD 14,63 mil millones en 2031, registrando una CAGR del 9,11%.
¿Qué segmento genera los mayores ingresos?
Las aplicaciones de tecnología médica lideran, capturando el 40,57% de los ingresos de 2026 y con proyección de crecer a una CAGR del 10,74%.
¿Por qué las microesferas huecas tienen una alta demanda?
Su baja densidad real permite a los fabricantes de equipos originales en vehículos eléctricos, aeroespacial y perforación reducir el peso de los componentes sin sacrificar la resistencia.
¿Cómo afectarán las regulaciones de la UE a las microesferas de polímero?
El Reglamento 2023/2055 prohíbe las microperlas en cosméticos para 2029, obligando a los productores a cambiar hacia alternativas minerales o biodegradables.
¿Qué región se espera que registre el crecimiento más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 11,89% hasta 2031, impulsada por la producción de vehículos eléctricos en China y las exportaciones de polímeros especiales de Japón.
Última actualización de la página el:



