
Tamaño y Participación del Mercado de Sistemas de Administración de Fármacos con Microagujas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
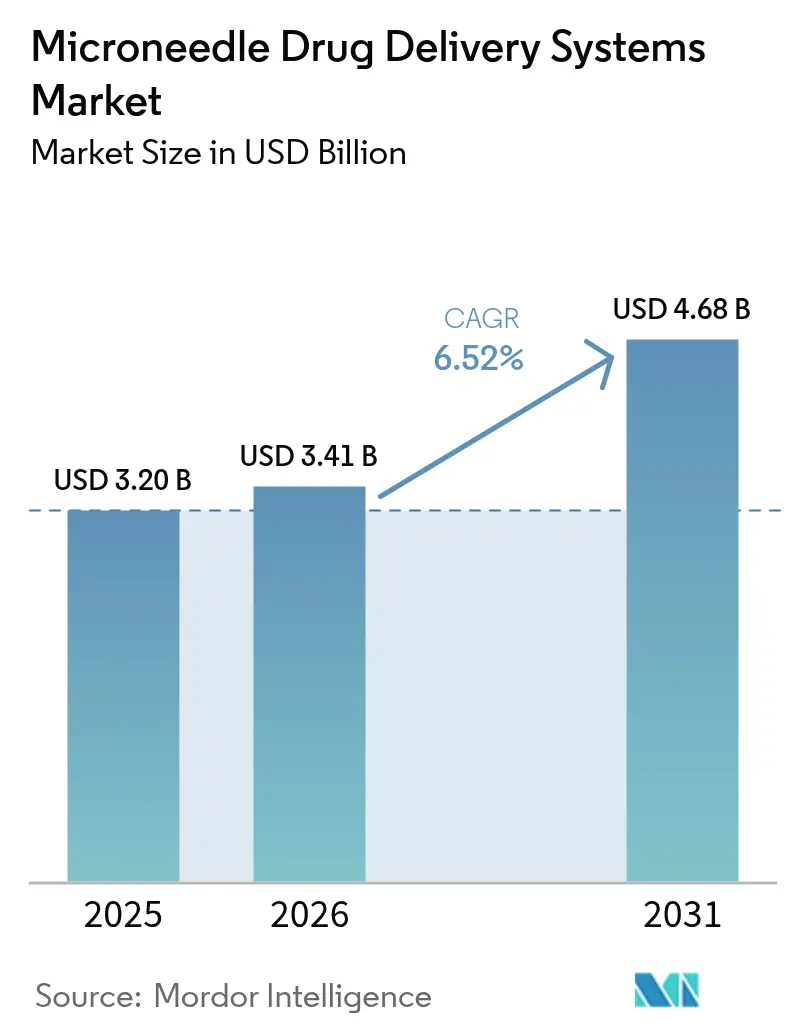
| Tamaño del Mercado (2026) | 3.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Administración de Fármacos con Microagujas por Mordor Intelligence
Se proyecta que el tamaño del mercado de sistemas de administración de fármacos con microagujas se expanda desde USD 3,20 mil millones en 2025 y USD 3,41 mil millones en 2026 hasta USD 4,68 mil millones en 2031, registrando una CAGR del 6,52% entre 2026 y 2031. El sólido crecimiento refleja un giro estratégico hacia diseños disolventes y biodegradables que evitan los residuos de objetos punzantes y favorecen la independencia de la cadena de frío. Los terapéuticos peptídicos son un factor de atracción clave: el parche de semaglutida de Daewoong Pharmaceutical alcanzó más del 80% de biodisponibilidad relativa en los ensayos de Fase II de 2024, demostrando paridad clínica con la inyección subcutánea. Al mismo tiempo, las agencias de defensa y medicina espacial están llevando a cabo pilotos de campo con parches ultracompactos que funcionan fuera de las cadenas de suministro hospitalarias. La capacidad de fabricación está escalando, liderada por líneas de bobina a bobina chinas que reducen los costos unitarios por debajo de USD 0,12, mientras que los conjuntos de silicio grabados por MEMS establecen nuevos estándares de rendimiento en fiabilidad de inserción. En conjunto, estos cambios reposicionan el mercado de sistemas de administración de fármacos con microagujas como una plataforma convencional para la vacunación, el tratamiento de la diabetes y los biológicos emergentes, en lugar de una categoría de dispositivos de nicho.
Conclusiones Clave del Informe
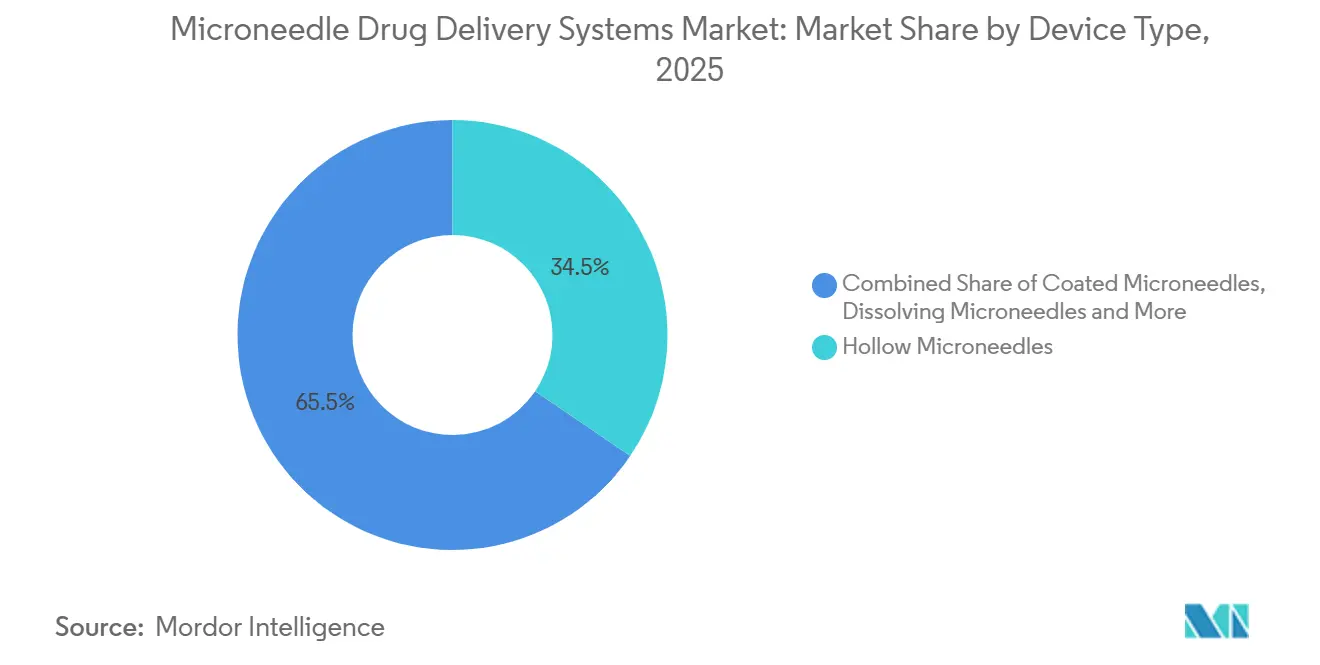
- Por tipo de dispositivo, las microagujas huecas lideraron con el 34,55% de la participación del mercado de sistemas de administración de fármacos con microagujas en 2025, mientras que las variantes disolventes avanzan a una CAGR del 9,85% hasta 2031.
- Por material, los polímeros mantuvieron una participación del 45,53% del tamaño del mercado de sistemas de administración de fármacos con microagujas en 2025, y se proyecta que el silicio crezca al 9,75% entre 2026 y 2031.
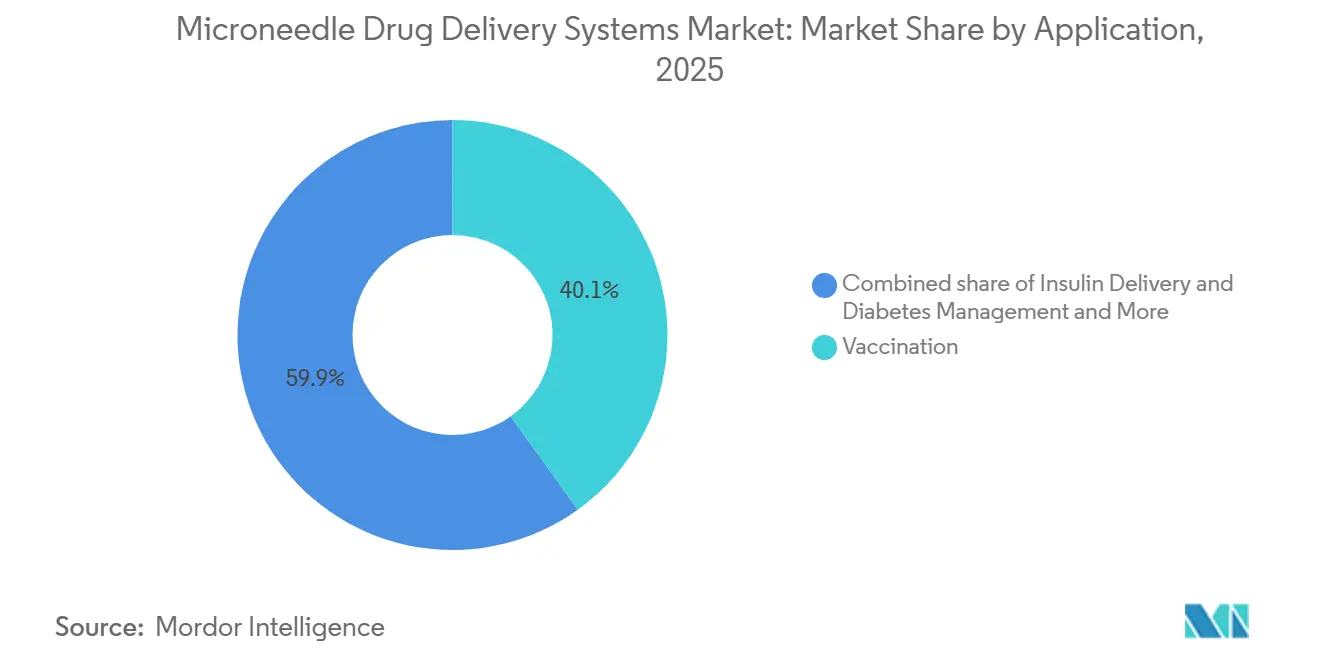
- Por aplicación, la vacunación representó el 40,15% de los ingresos de 2025, aunque se prevé que la administración de insulina registre la CAGR más rápida del 10,82% hasta 2031.
- Por usuario final, los hospitales y clínicas contribuyeron con el 44,52% de las ventas de 2025, mientras que los entornos de atención domiciliaria se expandirán a una CAGR del 10,12% durante 2026-2031.
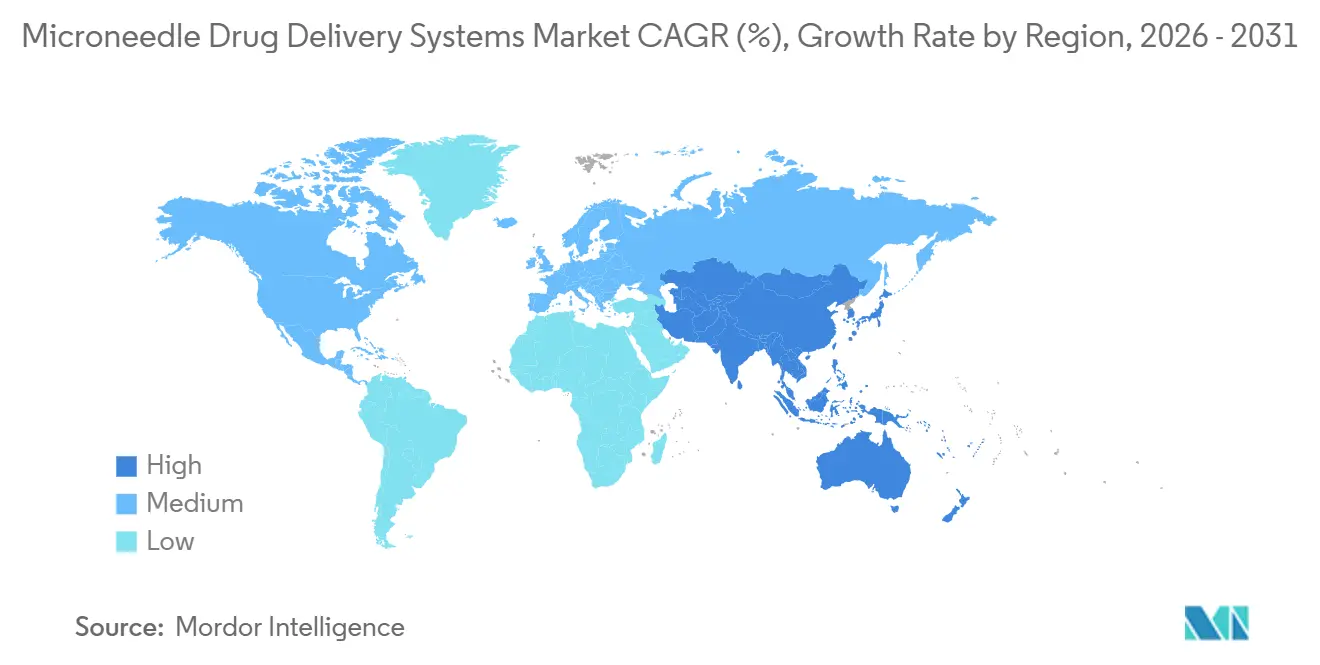
- Por geografía, América del Norte mantuvo una participación de ingresos del 42,55% en 2025 y Asia-Pacífico está previsto que registre la CAGR más alta del 9,72% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades crónicas que requieren autoadministración sin dolor | +1.8% | Global, mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Ventajas sobre las inyecciones convencionales que mejoran el cumplimiento del paciente | +1.5% | Global, fuerte en entornos de atención domiciliaria en mercados desarrollados | Corto plazo (≤ 2 años) |
| Crecientes iniciativas de vacunación que adoptan la administración mediante parches | +1.3% | Núcleo de Asia-Pacífico, África Subsahariana, América Latina | Mediano plazo (2-4 años) |
| Avances tecnológicos en microagujas disolventes / biodegradables | +1.2% | América del Norte y Asia-Pacífico (Japón, Corea del Sur, China) | Largo plazo (≥ 4 años) |
| Incentivos regulatorios para reducir las lesiones por pinchazos de aguja y los residuos de objetos punzantes | +0.9% | América del Norte, UE, extensión a Oriente Medio y África y América Latina | Corto plazo (≤ 2 años) |
| Demanda de defensa y medicina espacial de administración ultracompacta y estable en almacenamiento | +0.6% | América del Norte, ministerios de defensa seleccionados de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Crónicas que Requieren Autoadministración sin Dolor
La diabetes afectó a 537 millones de adultos en 2025 y se proyecta que alcance los 643 millones en 2030; sin embargo, la fobia a las agujas continúa suprimiendo la adherencia a la insulina inyectable. Los parches de microagujas eliminan las agujas visibles y administran dosis basales alineadas con regímenes semanales, mejorando los resultados de tiempo en rango en un 23% en estudios del mundo real[1]Lisa Valeritas et al., "Estudio del Mundo Real V-Go," Diabetes Technology & Therapeutics, liebertpub.com . Los ensayos oncológicos ahora aprovechan los conjuntos disolventes para inhibidores de puntos de control intratumorales, logrando concentraciones de fármaco 40 veces superiores a las de la administración intravenosa con toxicidad sistémica mínima. La paridad de reembolso para los parches de insulina en Estados Unidos y Alemania elimina un obstáculo comercial histórico. En conjunto, estos factores elevan los parches de microagujas de una comodidad opcional a herramientas clínicamente obligatorias en las vías de tratamiento de enfermedades crónicas.
Ventajas sobre las Inyecciones Convencionales que Mejoran el Cumplimiento del Paciente
La fobia a las agujas afecta hasta al 30% de los adultos y al 63% de los niños, limitando directamente la cobertura de vacunación. Las microagujas penetran solo entre 50 y 900 µm en el tejido dérmico, evitando las capas ricas en nervios y eliminando prácticamente el dolor. Un ensayo aleatorizado de 2024 mostró que el 89% de los participantes prefirió el parche de influenza frente a la inyección intramuscular, con una aceptación pediátrica que ascendió al 91%. La estrategia 2025-2030 de Gavi incluye 11 vacunas para reformulación con microagujas con el fin de cerrar las brechas de inmunización. Los programas de trabajadores de salud comunitaria en la India rural elevaron la cobertura de sarampión-rubéola del 78% al 97% mediante el uso de parches de autoaplicación. Estos hallazgos confirman que la administración sin dolor se traduce directamente en una mayor adherencia a nivel poblacional.
Crecientes Iniciativas de Vacunación que Adoptan la Administración Mediante Parches
La Alianza WHO-CEPI VIPS elevó los parches de microagujas a prioridad de Nivel 1 en 2024, citando la independencia de la cadena de frío como esencial para la respuesta a epidemias. El parche de sarampión-rubéola de Vaxxas se mantuvo estable a 40 °C durante 12 meses y demostró inmunogenicidad no inferior en ensayos de Fase II. El parche de influenza cuadrivalente de Sanofi alcanzó el 92% de seroconversión en datos intermedios de Fase III frente al 88% de la vacuna intramuscular estándar. La guía preliminar de la FDA de 2025 habilita una vía 510(k) simplificada para los parches de vacunas que demuestren bioequivalencia, reduciendo los tiempos de revisión a 12-18 meses. En conjunto, estos avances reposicionan los parches como la modalidad preferida tanto para la inmunización masiva como para el control rápido de brotes.
Avances Tecnológicos en Microagujas Disolventes / Biodegradables
Las formulaciones de polivinilpirrolidona, PLGA y carboximetilcelulosa se disuelven en minutos, eliminando la eliminación de objetos punzantes y permitiendo el almacenamiento a temperatura ambiente. Los conjuntos guiados por pilares impresos en 3D del MIT lograron una uniformidad de dosis del 95% en 1.000 agujas, superando los umbrales regulatorios. El parche de semaglutida CLOPAM de Daewoong igualó la biodisponibilidad de la inyección mientras se disolvía en 15 minutos. Las agujas formadoras de hidrogel proporcionan una liberación de insulina de orden cero durante 48 horas, manteniendo la euglucemia sin hipoglucemia en modelos animales. Las agujas de silicio grabadas mediante procesos MEMS se insertan con un 98% de éxito en diversos tipos de piel. El efecto acumulado es un conjunto de herramientas de diseño ampliado que admite cargas útiles más altas, tiempos de uso más prolongados y un control de dosis más preciso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Capacidad limitada de carga de fármaco por parche | -1.1% | Global, limitando los biológicos de alta dosis en América del Norte y la UE | Mediano plazo (2-4 años) |
| Vías regulatorias estrictas y fragmentadas | -0.8% | Global, más agudo en la UE y los mercados emergentes | Corto plazo (≤ 2 años) |
| Variabilidad del microbioma cutáneo que afecta la reproducibilidad de la dosis | -0.6% | Global, mayor varianza en regiones tropicales | Largo plazo (≥ 4 años) |
| Escasez de equipos de fabricación de bobina a bobina con BPF que inflan el CAPEX | -0.5% | Centros de fabricación de América del Norte, UE y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Capacidad Limitada de Carga de Fármaco por Parche
Los conjuntos disolventes típicos contienen entre 0,5 y 2 mg de principio activo por cm², muy por debajo de los 50-200 mg requeridos para los anticuerpos monoclonales. Administrar una dosis de 100 mg requeriría un parche de 50 cm², una superficie impráctica para los pacientes. Los diseños huecos pueden administrar líquidos, pero reintroducen la eliminación de objetos punzantes y las cargas de la cadena de frío. La complejación con ciclodextrina cuadruplicó las cargas útiles de insulina a 4,8 mg por conjunto en una prueba de concepto de 2025, aunque el escalado sigue siendo cuestión de años. Hasta que tales avances maduren, el mercado de sistemas de administración de fármacos con microagujas cederá los biológicos de alta dosis a los autoinyectores.
Vías Regulatorias Estrictas y Fragmentadas
El estatus de producto combinado requiere evaluaciones duales. El parche para la migraña de Zosano pasó 14 meses adicionales en revisión antes de recibir una Carta de Respuesta Completa en 2024 que citaba deficiencias en factores humanos. El Reglamento de Dispositivos Médicos de Europa ahora exige evidencia clínica para todos los dispositivos combinados, eliminando las vías basadas en literatura que antes aceleraban las presentaciones de bajo riesgo. India clasifica los parches de microagujas como nuevos fármacos, obligando a realizar estudios domésticos de Fase III a pesar de las aprobaciones extranjeras. Los lanzamientos secuenciales inflan los costos de salida al mercado y ralentizan la captación de ingresos globales, amortiguando el crecimiento a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
Las Variantes Disolventes Reconfiguran la Dinámica CompetitivaSe prevé que las microagujas disolventes crezcan un 9,85% anual, superando al mercado de sistemas de administración de fármacos con microagujas en 3,3 puntos porcentuales y erosionando la participación de ingresos del 34,55% de 2025 que antes ostentaban los diseños huecos. La eliminación sin objetos punzantes y la estabilidad a temperatura ambiente resuenan entre los usuarios de atención domiciliaria y las agencias de vacunas. Los conjuntos formadores de hidrogel entran en ensayos fundamentales para hormonas de acción prolongada, mientras que las variantes recubiertas y sólidas se deslizan hacia la mercantilización a medida que los fabricantes por contrato asiáticos reducen los precios.
Las microagujas huecas siguen siendo esenciales para la titulación de insulina en tiempo real, aunque el mandato de la OSHA de revisar las opciones sin agujas ensombrece su perspectiva a largo plazo. La fabricación aditiva amplía el espacio de diseño; los conjuntos guiados por pilares alcanzan una uniformidad de dosis del 95%, lo que señala un cambio hacia geometrías de alta precisión. Los líderes del mercado ahora dividen sus carteras: formatos disolventes premium para terapias crónicas y kits huecos optimizados en costos para atención aguda.


Por Material:
El Silicio Gana Terreno a Pesar del Dominio de los PolímerosLos polímeros representaron el 45,53% del tamaño del mercado de sistemas de administración de fármacos con microagujas en 2025, aunque el silicio está preparado para la CAGR más rápida del 9,75% hasta 2031. El silicio grabado por ionización reactiva profunda alcanza relaciones de aspecto superiores a 10:1 y un éxito de inserción del 98%.
Los conjuntos de polímeros mantienen la mayor participación gracias a sus ventajas de costo —entre USD 0,08 y 0,15 por unidad frente a USD 0,40-0,70 para el silicio— y su estatus GRAS acelera las aprobaciones de vacunas. Los metales retroceden a medida que los polímeros disolventes los desplazan por razones de seguridad. Las agujas de carbohidratos crecen en vacunas pediátricas, aprovechando los azúcares biodegradables. La transparencia óptica del silicio también reduce a la mitad las tasas de rechazo de lotes mediante inspección por visión artificial, alineándose con las iniciativas de calidad en biológicos de alto valor.
Por Aplicación:
La Administración de Insulina Supera el Crecimiento de la VacunaciónLa vacunación representó el 40,15% de los ingresos de 2025, aunque la gestión de la insulina avanzará a una CAGR del 10,82%, la más sólida entre todos los usos. La integración del monitoreo continuo de glucosa convierte los parches en sistemas de circuito cerrado que elevan las métricas de tiempo en rango en un 23%.
El manejo del dolor, la dermatología y la oncología siguen con ganancias constantes. Los parches de lidocaína acortan los procedimientos ambulatorios, mientras que los parches cosméticos de ácido hialurónico se venden a través de canales de venta libre en Japón y Corea del Sur. Las microagujas intratumorales para inhibidores de puntos de control registran mejoras de 40 veces en la concentración de fármaco en el tumor en ensayos tempranos. La diversificación de segmentos distribuye el riesgo y amplía el mercado de sistemas de administración de fármacos con microagujas direccionable.
Por Usuario Final:
Los Entornos de Atención Domiciliaria Impulsan un Cambio EstructuralLos hospitales y clínicas generaron el 44,52% de las ventas de 2025, pero enfrentan una erosión de participación a medida que los pagadores trasladan la gestión de enfermedades crónicas a los hogares de los pacientes. Se prevé que los entornos de atención domiciliaria registren una CAGR del 10,12%, la más rápida entre los usuarios finales.
La cobertura de la Parte D de Medicare para los parches de insulina comenzó en 2025, reduciendo los copagos e impulsando la adopción en Estados Unidos. Los programas comunitarios en India lograron una cobertura del 97% de sarampión-rubéola al distribuir parches de autoaplicación. Los hospitales mantienen el dominio en oncología, donde la dosificación inicial requiere observación, pero incluso estas clínicas utilizan parches para la terapia de mantenimiento, comprimiendo el tiempo en silla e liberando capacidad de infusión.
Análisis Geográfico
Mercado de Sistemas de Administración de Fármacos con Microagujas en América del Norte
América del Norte retuvo el 42,55% de la cuota del mercado de sistemas de administración de fármacos con microagujas en 2025, gracias a la consolidada vía 510(k) y a contratos del Departamento de Defensa por valor de 18 millones de USD. Las directrices de la FDA emitidas en 2025 agilizaron aún más las aprobaciones de parches de vacunas. Canadá aprovecha su ágil vía de licencias para albergar estudios de Fase II, y el incipiente mercado de México se ve frenado por la limitada contratación pública. A nivel regional, la diabetes y la dermatología lideran la adopción gracias a un sólido reembolso y a una elevada disposición al pago directo.
Mercado de Sistemas de Administración de Fármacos con Microagujas en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a un CAGR del 9,72%, el más rápido a nivel regional, impulsado por la producción de bobina a bobina de bajo coste de China, la legislación revisada de Japón que acelera las aprobaciones de dispositivos cosméticos[2]PMDA, "Legislación Farmacéutica Revisada," pmda.go.jp y las exportaciones de belleza coreana (K-beauty) de Corea del Sur. India canaliza fondos públicos hacia vacunas sin cadena de frío para distritos remotos. Australia y Corea del Sur apuntan a parches premium de diabetes y oncología. Las diversas prioridades nacionales generan un mosaico de palancas de crecimiento que convergen en un único tema: fabricación rentable unida a unas expectativas de los consumidores en aumento.
Mercado de Sistemas de Administración de Fármacos con Microagujas en EMEA y América del Sur
Europa crece más lentamente debido a la fragmentación del reembolso. La aseguradora estatutaria de Alemania comenzó a cubrir los parches de insulina disolventes en 2025, pero Francia y España aguardan estudios locales de coste-efectividad. El NICE del Reino Unido avaló los parches contra la gripe, aunque el despliegue del NHS va a la zaga de los ciclos presupuestarios. Los países del GCC adoptan productos de microagujas premium, mientras que Sudáfrica pilota parches contra el sarampión y la rubéola en clínicas rurales. Brasil lidera América del Sur tras la aprobación de un parche de insulina por parte de ANVISA en 2024. En todos los territorios, la ausencia de normas armonizadas sobre dispositivos y medicamentos obliga a lanzamientos escalonados, lo que reduce la velocidad de comercialización.

Panorama regulatorio
Los sistemas de administración de fármacos con microagujas suelen ubicarse dentro de la supervisión de productos combinados fármaco-dispositivo, lo que genera requisitos multivía entre jurisdicciones. En Estados Unidos, la FDA diferencia los dispositivos de microneedling destinados a uso estético (Clase II, 510(k) según 21 CFR 878.4430) de los productos destinados a administrar un fármaco o biológico, que enfrentan expectativas de producto combinado y requisitos más amplios de desarrollo de producto y calidad alineados con la guía de sistemas de administración transdérmica/tópica. Esta distinción determina el diseño de estudios, el trabajo de factores humanos y los paquetes de CMC.
En Europa, la clasificación según el Reglamento de Dispositivos Médicos de la UE (MDR 2017/745) depende del uso previsto y la duración del contacto (Anexo VIII), mientras que las determinaciones de "casos límite" fármaco-dispositivo y la gestión de la interfaz se orientan mediante la guía del MDCG (por ejemplo, MDCG 2022-5) y el trabajo de la EMA sobre combinaciones fármaco-dispositivo, junto con la guía de calidad de la EMA para parches transdérmicos. En los principales mercados, las expectativas de calidad y seguridad suelen basarse en los sistemas de gestión de calidad ISO 13485 y la evaluación biológica ISO 10993, lo que impulsa a los desarrolladores a alinear la verificación del dispositivo (rendimiento de inserción, fiabilidad del aplicador) con la documentación de calidad farmacéutica en etapas más tempranas del desarrollo.
Panorama Competitivo
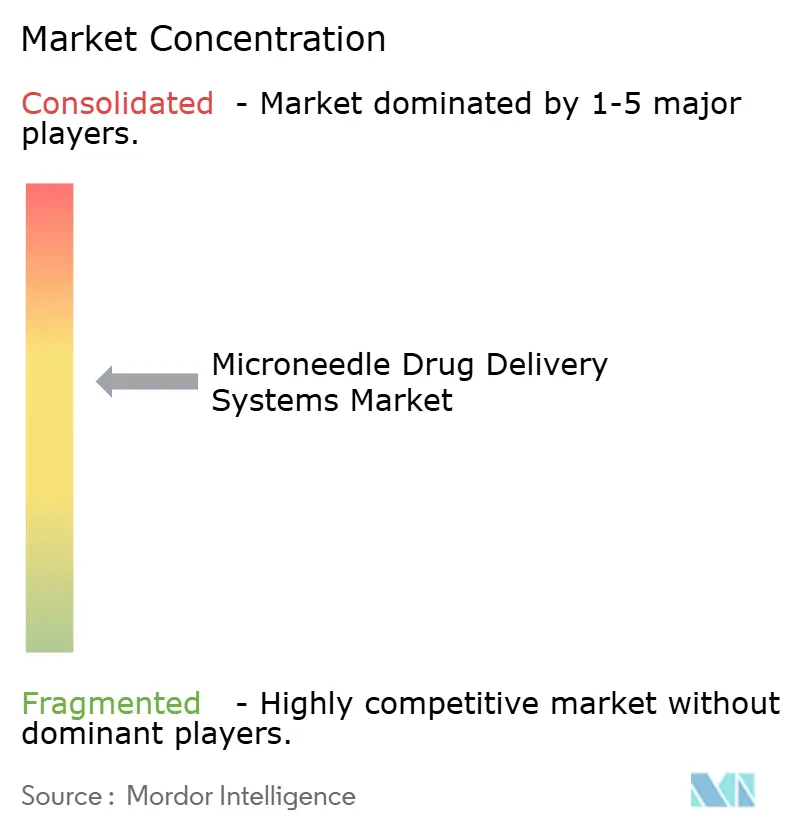
El mercado de sistemas de administración de fármacos con microagujas está moderadamente fragmentado. Los cinco principales actores —Becton Dickinson, Corium International, Terumo, Nitto Denko y Vaxxas— controlan una porción considerable de los ingresos de 2025, aunque las carteras de empresas emergentes se expanden sobre propiedad intelectual académica. Los fabricantes por contrato asiáticos impulsan la competencia de precios al suministrar conjuntos de polímeros a entre USD 0,08 y 0,12 por unidad, obligando a los actores establecidos a diferenciarse por su historial regulatorio y sus relaciones hospitalarias.
Vaxxas se diferencia mediante un aplicador de resorte que garantiza la consistencia de penetración, demostrada en los ensayos de Fase II de sarampión-rubéola. La Serie B de USD 33 millones de Micron Biomedical financió una planta de BPF de 50.000 pies cuadrados en Georgia, proporcionando paridad de escala con empresas de dispositivos más grandes. Las solicitudes de patentes para tecnologías de microagujas aumentaron un 42% interanual en 2025, siendo el hidrogel y el silicio MEMS las categorías de mayor crecimiento[3]USPTO Analytics, "Tendencias de Patentes de Microagujas 2025," uspto.gov.
Las grandes farmacéuticas optan cada vez más por asociarse en lugar de desarrollar experiencia interna: Corium licenció su plataforma a un fabricante de fármacos entre los 10 primeros para un parche de diabetes en 2024. Las marcas cosméticas asiáticas explotan zonas grises regulatorias para comercializar parches de ácido hialurónico como dispositivos de bienestar, ganando una temprana presencia en la mente del consumidor. La consolidación es probable a medida que los actores establecidos adquieran empresas emergentes innovadoras para asegurar propiedad intelectual y los fabricantes por contrato avancen en la cadena de valor hacia ofertas de marca.
Líderes de la Industria de Sistemas de Administración de Fármacos con Microagujas
Becton, Dickinson and Company
Corium International, Inc.
Terumo Corporation
Nitto Denko Corporation
Vaxxas Pty Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Administración de Fármacos con Microagujas
- Beckton Dickinson
- Corium International, Inc.
- CosMED Pharmaceutical Co., Ltd.
- Debiotech SA
- Gerresheimer
- Kimoola Co., Ltd.
- Kindeva Drug Delivery
- Lohmann Therapie-Systeme AG
- Microdermics Inc.
- Micron Biomedical Inc.
- Nanopass Technologies Ltd.
- Nitto Denko
- QuadMedicine Inc.
- Raphas Co., Ltd.
- SNvia Co., Ltd.
- Solventum Corporation
- Terumo
- Vaxxas Pty Ltd.

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se concentra en programas que priorizan la flexibilidad de la cadena de frío, la administración simplificada y la reducción de residuos cortantes, especialmente en vacunación, uso pediátrico y determinadas terapias especializadas. La priorización por parte de la Alianza WHO-CEPI VIPS de los parches de microagujas (Nivel 1 en 2024) y la estrategia 2025-2030 de Gavi, que incluye vacunas para reformulación con microagujas, refuerzan una señal de demanda para los formatos de inmunización basados en parches, mientras que el avance clínico en péptidos (por ejemplo, el parche de semaglutida de Daewoong Pharmaceutical, que reportó más del 80% de biodisponibilidad relativa en ensayos de Fase II en 2024) respalda la expansión más allá de las vacunas hacia terapias crónicas.
La ampliación de la fabricación y las vías de acceso a la UE ofrecen palancas de oportunidad concretas a medida que más empresas pasan de la fase piloto a la preparación comercial bajo certificación alineada con el MDR. La apertura en mayo de 2026 por parte de Micron Biomedical de una planta de fabricación a escala comercial de 26,000 pies cuadrados en Alpharetta, Georgia, tiene como objetivo un mayor suministro de volumen para productos de vacunas y terapéuticos de microarreglos disolubles, mientras que los comentarios de julio de 2026 de WCC Biomedical situaron su tecnología de parches de microagujas en la etapa de producción piloto GMP según PIC/S, con un concepto de automatización dirigido a 10 millones de unidades de capacidad anual por línea. En el ámbito de la entrada al mercado, la certificación CE-MDR de mayo de 2026 de Huons Meditech para un componente de aguja dentro de su plataforma estética de administración de fármacos Dermashine señala una continua expansión de canales en Europa, y la habilitación de ensayos clínicos en China (por ejemplo, Guangzhou Xinji Pharmaceutical recibiendo la aprobación de ensayo clínico para un parche de microagujas de clorhidrato de dexmedetomidina para sedación preoperatoria pediátrica en mayo de 2026) indica la incorporación de casos de uso terapéutico adicionales a vías clínicas reguladas.
Recent Industry Developments in Mercado de Sistemas de Administración de Fármacos con Microagujas
- Abril de 2026: Becton, Dickinson and Company (BD) anunció una colaboración estratégica y no exclusiva con Suttons Creek para ayudar a las empresas farmacéuticas y biotecnológicas a gestionar los requisitos de ingeniería, pruebas y regulación de productos combinados. La colaboración respalda los servicios de BD en torno a la integración fármaco-dispositivo, un cuello de botella recurrente para las microagujas y otros formatos de administración avanzados.
- Octubre de 2025: Terumo Corporation completó la adquisición de una planta de productos farmacéuticos y un laboratorio de control de calidad de WuXi Biologics en Leverkusen, Alemania. La capacidad y las capacidades adicionales amplían las ofertas de CDMO que abarcan trabajos de productos farmacéuticos asépticos y ensamblaje relacionado con dispositivos, mejorando la preparación integral para sistemas de administración complejos.
- Julio de 2024: Zosano recibió una Carta de Respuesta Completa para su solicitud de parche de microagujas para la migraña, que citó deficiencias en factores humanos tras un período de revisión prolongado. El resultado destacó el peso que los reguladores otorgan a la usabilidad y la fiabilidad de aplicación en las plataformas de microagujas, lo que influye en los cronogramas de desarrollo y los planes de validación en toda la categoría.


Mercado de Sistemas de Administración de Fármacos con Microagujas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los sistemas basados en microagujas utilizados para administrar fármacos a través de la piel, incluidos los arreglos de microagujas y los formatos tipo parche diseñados para mejorar la comodidad de dosificación y reducir el dolor de la aguja.
Exclusiones del alcance: excluimos las agujas hipodérmicas y jeringas convencionales, los parches transdérmicos estándar sin microagujas y los dispositivos de microneedling puramente cosméticos no destinados a la administración de fármacos.
Descripción general de la segmentación
- Por Tipo de Dispositivo
- Microagujas Sólidas
- Microagujas Huecas
- Microagujas Recubiertas
- Microagujas Disolventes
- Microagujas Formadoras de Hidrogel
- Por Material
- Silicio
- Metales (Acero Inoxidable, Titanio)
- Polímeros (PVP, PLA, PLGA, etc.)
- Carbohidratos y Azúcares
- Otro Material (Cerámicas y Compuestos)
- Por Aplicación
- Vacunación
- Administración de Insulina y Gestión de la Diabetes
- Manejo del Dolor / Anestesia Local
- Dermatología y Cosmética
- Oncología e Inmuno-Oncología
- Otras Aplicaciones
- Por Usuario Final
- Hospitales y Clínicas
- Empresas Farmacéuticas y de Biotecnología
- Institutos Académicos y de Investigación
- Entornos de Atención Domiciliaria y Autoadministración
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo de lo que se está desarrollando y lo que ya se utiliza clínicamente, ya que las microagujas se ubican entre los dispositivos médicos y los productos farmacéuticos en muchos países. Utilizamos fuentes públicas como la FDA y los Institutos Nacionales de Salud de EE. UU. (incluidos los registros de ensayos clínicos), publicaciones de la OMS relacionadas con la administración de inmunizaciones y estadísticas de vacunación y carga de enfermedad de los Centros para el Control y la Prevención de Enfermedades para fundamentar el contexto de la demanda. Para la orientación de productos y tecnología, también consultamos revistas revisadas por pares y bases de datos de patentes, ya que ayudan a confirmar qué formatos de microagujas están pasando de prototipos de laboratorio a la ampliación de escala.
Para mantener una perspectiva comercial realista, revisamos presentaciones de empresas, presentaciones a inversores, comunicados de prensa y cobertura mediática confiable para captar la escala de fabricación, las alianzas y el enfoque de la cartera de productos. Se utilizaron suscripciones de pago a determinadas bases de datos únicamente para datos financieros de empresas y seguimiento de noticias, y para la consolidación de registros de patentes, lo que ayudó a reducir las señales pasadas por alto. La lista de fuentes de investigación documental anterior es ilustrativa, y también se utilizaron muchos otros documentos y referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué se está adoptando y pagando realmente, especialmente en los programas de administración de vacunas, los casos de uso de diabetes y otras terapias crónicas, y las preferencias entre la administración hospitalaria y domiciliaria. Hablamos con una combinación de desarrolladores de dispositivos, fabricantes por contrato, partes interesadas farmacéuticas y biotecnológicas, y médicos, y luego verificamos las diferencias regionales entre los principales centros de demanda para poder corregir, donde fuera necesario, los supuestos de precios, cronología regulatoria y ampliación de escala.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 20% | APAC: 42% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 29% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 51% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba. Primero reconstruimos un grupo de demanda direccionable realista por entorno terapéutico e idoneidad de administración, y luego lo verificamos frente a la preparación del lado de la oferta. La perspectiva de arriba hacia abajo se basó en la lógica de adopción para la administración sin agujas o mínimamente invasiva, y se tradujo en valor utilizando los rangos de precios habituales observados en los formatos de arreglos de microagujas y los sistemas basados en parches. Para mantener los totales fundamentados, se añadieron verificaciones selectivas de abajo hacia arriba mediante consolidaciones de proveedores, el precio de venta promedio (ASP) muestreado multiplicado por el volumen estimado en casos de uso prioritarios, y verificaciones de canal sobre qué productos están más cerca de la comercialización.
Algunos insumos prácticos fueron los más relevantes en el modelo, incluida la proporción de terapias objetivo en las que la administración transdérmica es técnicamente viable, la progresión clínica esperada hacia las aprobaciones, los hitos de ampliación de la fabricación, la progresión del ASP a medida que aumentan los volúmenes, y las diferencias de adopción por región impulsadas por la infraestructura de inmunización y las vías de gestión de enfermedades crónicas. Cuando existían brechas de datos, por ejemplo programas en etapa temprana sin volúmenes divulgados, los supuestos se mantuvieron conservadores y se validaron mediante seguimientos repetidos de entrevistas y, posteriormente, verificaciones de sensibilidad.
Las previsiones se elaboraron mediante análisis de escenarios, ya que la adopción depende en gran medida de la cronología regulatoria, la actividad de alianzas y la rapidez con que mejoran los rendimientos de fabricación. Cada escenario se vinculó a variables claras y luego se alineó con el consenso de expertos recopilado durante las conversaciones primarias.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante verificaciones cruzadas que comparan el modelo con señales independientes, como el impulso de la cartera clínica, la expansión visible de la fabricación y los indicadores de adopción a nivel regional para las áreas terapéuticas relevantes. Cuando un valor parecía inusualmente alto o bajo, revisamos los supuestos determinantes, verificamos nuevamente la economía unitaria y revisamos las tasas de conversión subyacentes antes de la aprobación final.
A continuación se realiza una revisión interna en varios pasos para que la lógica de cálculo, los insumos y las cifras finales sean coherentes entre segmentos y regiones. Los informes se actualizan anualmente, y se activan actualizaciones provisionales cuando ocurre un evento significativo, como una aprobación importante, una gran incorporación de capacidad o un cambio en las perspectivas de reembolso. Antes de la entrega, se completa una revisión final por parte de un analista para garantizar que los clientes reciban la perspectiva más actual disponible.
Comparación de la estimación de Mordor Intelligence del mercado de sistemas de administración de fármacos con microagujas con otras estimaciones publicadas
Los tamaños de mercado publicados para los sistemas de administración de fármacos con microagujas pueden diferir bastante. En la mayoría de los casos, las diferencias se deben a cómo cada editor delimita el producto, qué año se considera el valor actual, y cómo se proyectan los precios y la adopción a medida que los programas pasan de los ensayos a la comercialización.
Los principales factores de discrepancia que observamos fueron si los parches transdérmicos estándar y las herramientas de microneedling cosmético se incluyen en el total, cuán agresiva es la rampa asumida para las carteras de vacunas y terapias crónicas, y si los precios se mantienen estables o se reducen a medida que los volúmenes aumentan de escala. El momento en que se aplican los tipos de cambio también importa, ya que algunas estimaciones combinan tipos de cambio de varios años, y la frecuencia de actualización también importa cuando los eventos de la cartera cambian la curva de adopción a corto plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3.41 mil millones de USD (2026) | |
| Editor de la Industria A | 3.13 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar un marco temporal más amplio, lo que puede desplazar el valor del año actual cuando los supuestos de ritmo de adopción y ASP no están alineados con la misma cronología de comercialización. |
| Editor de la Industria B | 6.10 mil millones de USD (2022) | Reporta un total del año inicial más grande, lo que probablemente refleja una inclusión más amplia de formatos de administración adyacentes y un supuesto de combinación de precios diferente entre usos terapéuticos, lo que infla el valor cuando los volúmenes aún son limitados. |
En general, la dispersión se explica mejor por decisiones de alcance y cronología, especialmente en torno a qué se considera un sistema de administración de fármacos con microagujas y con qué rapidez se normalizan los ASP a medida que la fabricación escala. Al separar los arreglos de microagujas y los sistemas de parches de microagujas verdaderos de los formatos transdérmicos adyacentes, y al verificar nuevamente los pasos de adopción frente a las señales de cartera y ampliación de escala en cada ciclo, la estimación se mantiene más trazable y repetible, una decisión de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de sistemas de administración de fármacos con microagujas en 2031?
Se proyecta que el tamaño del mercado de sistemas de administración de fármacos con microagujas alcance los USD 4,68 mil millones en 2031.
¿Qué segmento se expande más rápidamente?
Se espera que las aplicaciones de administración de insulina registren la CAGR más sólida del 10,82% entre 2026 y 2031 gracias a los sistemas de parches de circuito cerrado.
¿Por qué las microagujas disolventes están ganando participación?
Eliminan los residuos de objetos punzantes, permiten el transporte sin cadena de frío e igualan la biodisponibilidad de la inyección para péptidos como la semaglutida.
¿Qué limita una adopción más amplia en biológicos de alta dosis?
Los parches disolventes actualmente contienen solo hasta 2 mg de fármaco por cm², muy por debajo de los requisitos de dosis de anticuerpos.
¿Qué región ofrece el mayor potencial de crecimiento?
Se prevé que Asia-Pacífico registre una CAGR del 9,72% hasta 2031, respaldada por la escala de fabricación de China y las reformas regulatorias de Japón.
¿Cómo están apoyando los reguladores la tecnología?
La guía preliminar de la FDA de 2025 habilita una vía 510(k) expedita para los parches de vacunas que demuestren bioequivalencia, reduciendo los tiempos de revisión en Estados Unidos a 12-18 meses.
Última actualización de la página el:



