
Tamaño y Participación del Mercado de Belleza y Cuidado Personal en México
Análisis del Mercado de Belleza y Cuidado Personal en México por Mordor Intelligence
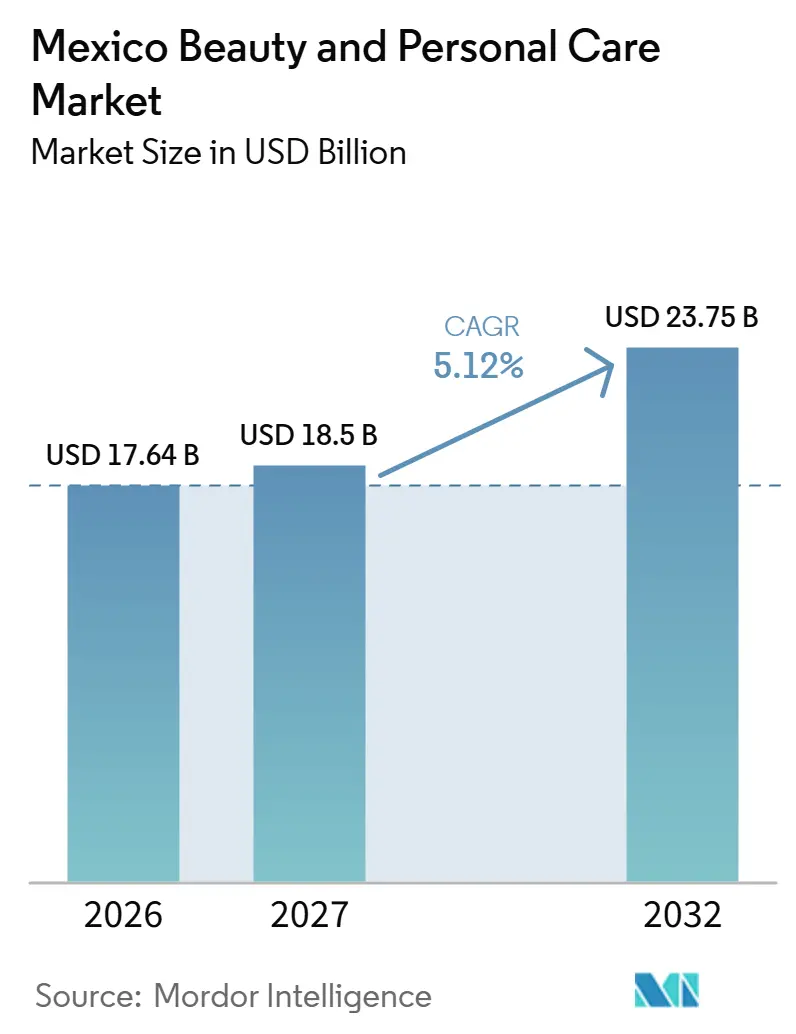
Se proyecta que el tamaño del mercado de belleza y cuidado personal de México se expanda desde 17,64 mil millones de USD en 2026 y 18,5 mil millones de USD en 2027 hasta 23,75 mil millones de USD para 2032, registrando una CAGR del 5,12% entre 2027 y 2032.
El crecimiento en México depende de convertir ofertas de belleza diferenciadas en compras a través de canales de venta minorista digitales y físicos conectados. El posicionamiento de ingredientes naturales y el cuidado de la piel orientado a funciones ofrecen a los proveedores formas distintas de presentar sus productos dentro de los surtidos minoristas más amplios. Los compromisos de producción ofrecen otra vía para atender a los compradores nacionales. La exposición a falsificaciones, los costos de insumos y el riesgo cambiario aumentan la importancia comercial de la credibilidad y la asequibilidad del producto. Los proveedores que acreditan la autenticidad y mantienen precios accesibles ante las fluctuaciones de costos de insumos y de divisas están mejor posicionados para retener compradores a medida que el comercio digital y especializado amplía la oferta de productos.
Conclusiones Clave del Informe
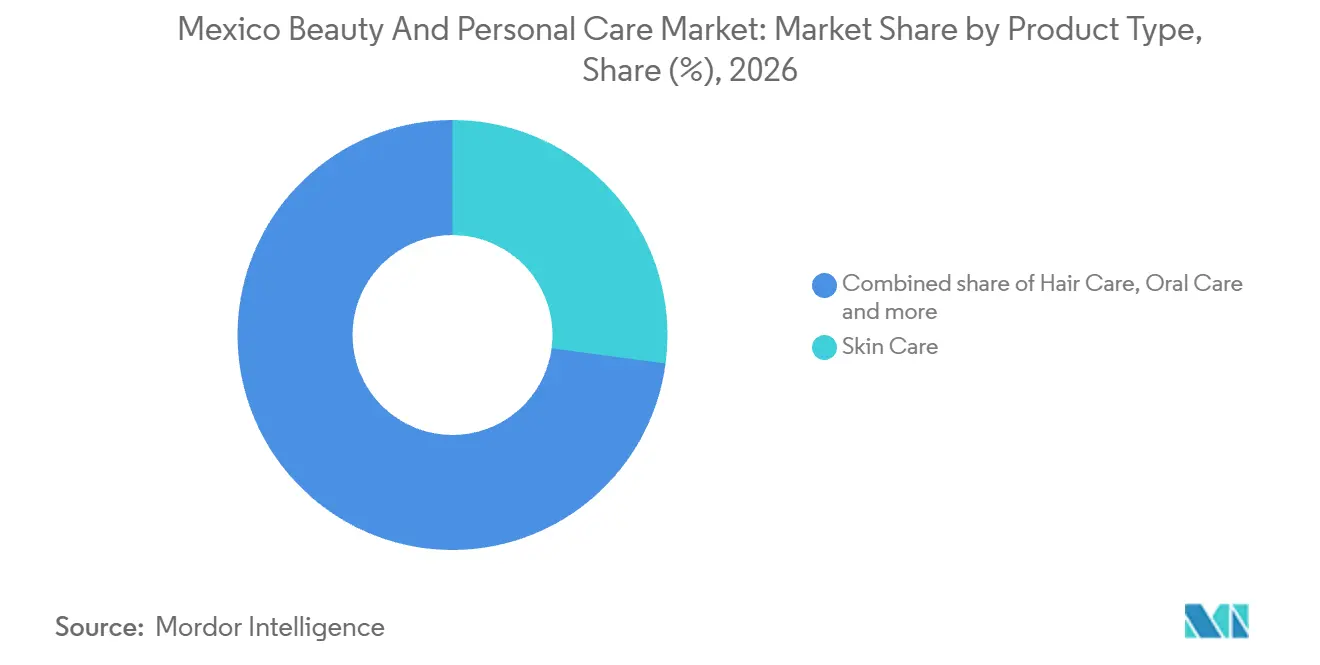
- Por tipo de producto, el cuidado de la piel lideró con una participación del 27,12% en el mercado de belleza y cuidado personal de México en 2026 y se prevé que sea el segmento de mayor crecimiento con una CAGR del 5,55% entre 2027 y 2032.
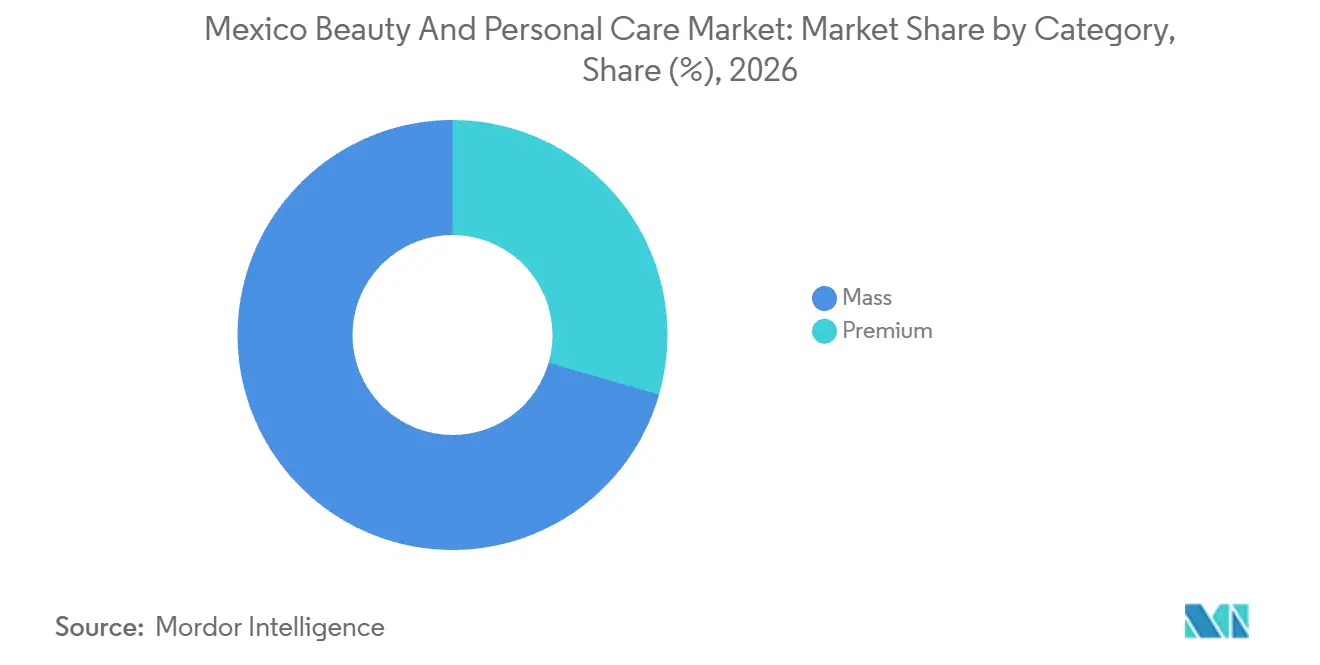
- En las categorías de precio, los productos masivos mantuvieron una participación del 70,53% del tamaño del mercado de belleza y cuidado personal de México en 2026, mientras que el segmento premium es el de mayor crecimiento con una CAGR del 5,45% entre 2027 y 2032.
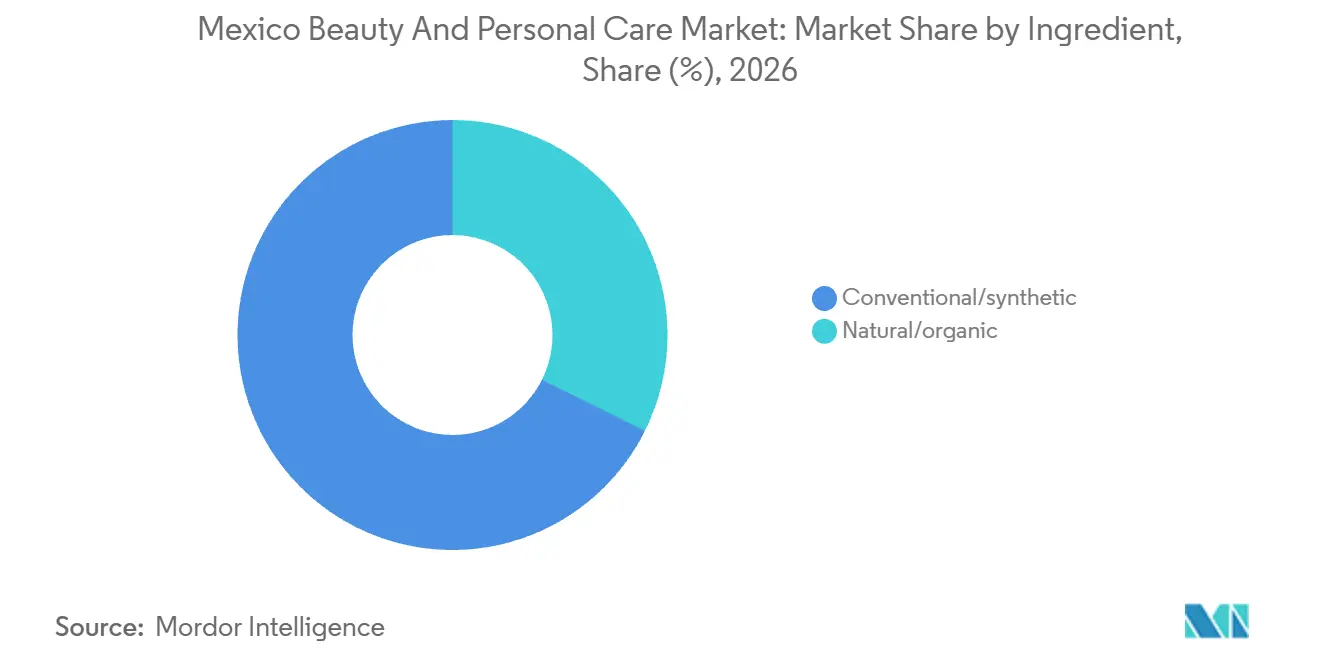
- En la combinación de ingredientes, los productos convencionales/sintéticos representaron el 67,64% de los ingresos minoristas en 2026, con los productos naturales/orgánicos previstos para crecer más rápido con una CAGR del 6,05% entre 2027 y 2032.
- Los canales de distribución estuvieron liderados por los supermercados/hipermercados con el 34,43% de los ingresos minoristas en 2026, mientras que el comercio minorista en línea es el segmento de mayor crecimiento con una CAGR del 6,55% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Belleza y Cuidado Personal en México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de formulaciones naturales y orgánicas | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge del comercio electrónico y el comercio social | +1.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Premiumización impulsada por el aumento de la renta disponible | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge en la adopción del cuidado masculino | +0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Marcas híbridas masstige dirigidas a la Generación Z | +0.5% | Colonia Roma en la Ciudad de México | Mediano plazo (2-4 años) |
| Incentivos de nearshoring para la fabricación de cosméticos | +0.4% | Aguascalientes y Nuevo León | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda creciente de formulaciones naturales y orgánicas
El posicionamiento de ingredientes naturales adquiere peso comercial cuando una formulación específica alcanza un surtido de belleza masivo. Ulta Beauty abrió sus primeras tiendas en México con el socio minorista Axo en agosto de 2025, incluyendo a AloeVida en su surtido de marcas locales. La crema corporal de AloeVida vendida a través de Ulta México utiliza aloe vera orgánico como ingrediente principal. La crema conecta la oferta ampliada de marcas locales del minorista con una propuesta de ingrediente identificable, en lugar de una descripción genérica de marca natural. Nombrar el aloe vera orgánico como ingrediente principal otorga a la crema corporal un punto de diferenciación dentro del surtido del minorista y una base más clara para la comparación con otras cremas corporales.
Auge del comercio electrónico y el comercio social
El valor comercial de la venta digital radica en conectar el descubrimiento de belleza con una ruta inmediata hacia la compra. La Asociación Mexicana de Ventas Online (AMVO) identificó al comercio electrónico como un motor de crecimiento principal para la belleza en México en 2025, junto con otras categorías de bienes de consumo envasados. El valor del comercio electrónico minorista mexicano creció un 19,2% interanual en 2025.[1] El estudio de 2026 de la asociación también encontró que el comercio social está ganando terreno, especialmente entre la Generación Z. Esta combinación apoya la vinculación del descubrimiento social de los compradores más jóvenes con una oferta de belleza que pueden adquirir dentro de la experiencia de venta conectada. La conversión de descubrimiento a pedido puede convertirse en una prueba comercial para las marcas de belleza más nuevas antes de la cobertura nacional en estantes, reduciendo el obstáculo de distribución física para las ventas iniciales.
Premiumización impulsada por el aumento de la renta disponible
La premiumización puede aumentar el gasto por compra de belleza cuando el ingreso discrecional permite a los compradores elegir un producto de mayor precio. Los hallazgos del segundo trimestre de 2025 de Worldpanel by Numerator sobre bienes de consumo de alta rotación en hogares mexicanos mostraron que las marcas premium aumentaron su participación en el gasto mientras las marcas masivas continuaron liderando. Esto apunta a un fortalecimiento de la demanda premium sin reemplazar las compras masivas. Para los proveedores de belleza, una oferta de mayor precio necesita por tanto una propuesta de producto diferenciada que le dé al comprador una razón para gastar más en esa compra. Dado que las marcas masivas aún lideran, una oferta premium se pondera frente al artículo masivo que ya está en la cesta, por lo que la brecha de precio es lo que el proveedor debe justificar.
Auge en la adopción del cuidado masculino
El cuidado masculino ofrece a los proveedores propuestas tanto funcionales como de imagen personal, con las fragancias como ejemplo medible de la demanda. La cámara de la industria cosmética CANIPEC informó que las ventas de fragancias masculinas en México crecieron un 5,2% en 2025. CANIPEC también señaló que los consumidores ven las fragancias masculinas como expresiones de identidad, confianza y bienestar, y como un lujo accesible. La evaluación más amplia de CANIPEC sobre el cuidado masculino también describió una inversión continua del consumidor en productos que ofrecen beneficios funcionales, eficacia y alineación con la imagen personal. Estas observaciones respaldan ofertas de fragancias diferenciadas al tiempo que preservan la credibilidad funcional en toda la gama de cuidado masculino. El lujo accesible establece un límite para el posicionamiento de fragancias, ya que una oferta orientada a la identidad debe preservar la asequibilidad implícita en ese rol del consumidor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Falsificaciones e importaciones del mercado gris | -0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Volatilidad del costo de materias primas y riesgo cambiario | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Normas aduaneras transfronterizas para el comercio electrónico | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Costos de cumplimiento de sostenibilidad por escasez de agua | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Falsificaciones e importaciones del mercado gris
La falsificación convierte la autenticidad del producto en una decisión de compra adicional para los consumidores y en una carga de venta adicional para los proveedores legítimos. El Instituto Mexicano de la Propiedad Industrial (IMPI) identificó los cosméticos entre las categorías de productos falsificados más comunes en su estudio sobre mercados de piratería notables en la Ciudad de México. Su identificación de un mercado no significó que todos sus bienes o vendedores estuvieran involucrados en piratería. Por separado, un aviso de riesgo de agosto de 2025 del regulador sanitario mexicano COFEPRIS señaló que muchos productos para aclarar la piel ingresaron a México a través de canales ilegales. Un vendedor autorizado tiene por tanto una razón comercial para hacer verificable la ruta de suministro del producto, ya que una sola afirmación sobre el producto no establece autenticidad. La restricción restante es el esfuerzo necesario para generar confianza antes de que un comprador pueda comparar ofertas con confianza y completar una compra.
Volatilidad del costo de materias primas y riesgo cambiario
La inflación de insumos y la exposición cambiaria pueden restringir la demanda de belleza a través del costo de mantener un producto terminado asequible. JAFRA, el negocio de belleza y cuidado personal de BeFra, vio aumentar sus costos de materias primas un 6% en 2025 frente a 2024 en sus operaciones de México y Estados Unidos.[2] El informe de BeFra para 2025 también identificó aproximadamente el 30% de las materias primas de JAFRA con precio en dólares estadounidenses, lo que genera riesgo cambiario. Las pérdidas por tipo de cambio en las compras de inventario fueron uno de varios factores que contribuyeron a un mayor costo de ventas ese año. Estas exposiciones dejan a un productor afectado sensible tanto al precio del proveedor como a la moneda utilizada para liquidar la compra. Absorber la carga reduce los fondos disponibles para la expansión, mientras que trasladarla eleva el precio que los consumidores deben pagar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Cuidado de la Piel Combina Escala con Crecimiento Orientado a la Aplicación
El cuidado de la piel representó una participación del 27,12% del tamaño del mercado de belleza y cuidado personal de México en 2026 y es el segmento más grande y de mayor crecimiento, con una CAGR del 5,55% prevista para 2027 a 2032. CANIPEC informó que las compras de protector solar en México aumentaron un 13,1% durante 2025.[3] Una base de ingresos ya sustancial hace que la oportunidad de crecimiento sea relevante tanto para las gamas establecidas como para las ofertas de productos más enfocadas. El ejemplo del protector solar convierte la protección solar en una prioridad concreta de desarrollo de productos dentro de esa oportunidad más amplia, con la decisión comercial centrada en una aplicación de cuidado de la piel identificable.
El director general de CANIPEC describió una rutina de cuidado de la piel juvenil de limpieza, hidratación y protector solar, recomendando su uso por la mañana y por la noche. Esa secuencia recomendada ofrece una base para organizar una gama de cuidado de la piel en torno a usos complementarios, con cada producto sirviendo a una parte definida de la oferta. Las fragancias y los cosméticos de color aparecieron en los hallazgos del segundo trimestre de 2025 de Worldpanel para México, que reportaron un crecimiento del 20% en el ticket de cuidado personal a medida que los compradores añadían productos por visita. La expansión de la cesta crea una oportunidad separada para ampliar una compra de cuidado personal más allá de un producto funcional. Estas son decisiones de surtido diferentes, con el desarrollo orientado a rutinas que profundiza la cobertura del cuidado de la piel y las opciones de productos adyacentes que amplían la cesta de compras.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría: La Escala Masiva Coexiste con la Expansión del Surtido Premium
Los productos masivos representaron una participación del 70,53% en el mercado de belleza y cuidado personal de México en 2026, convirtiéndolos en el segmento más grande. En 2025, las marcas de varias categorías de bienes de consumo mexicanos, incluida la higiene personal, utilizaron envases más pequeños o reformulaciones para mantener los precios y retener a los consumidores ante la inflación y el aumento de los costos de materias primas. Para un proveedor de higiene de nivel masivo, esa respuesta convierte el precio de compra asequible en una restricción concreta del rediseño del producto. Un envase más pequeño puede preservar el precio pagado en caja mientras suministra menos producto, por lo que defender el acceso para los compradores sensibles al precio requiere una decisión separada sobre la cantidad ofrecida.
El segmento premium es el de mayor crecimiento, con una CAGR prevista del 5,45% entre 2027 y 2032. Sephora México añadió Make Up by Mario, Charlotte Tilbury y Patrick Ta a su surtido en 2025, con Charlotte Tilbury identificada como una marca de lujo. Las incorporaciones dan a los proveedores acceso a los consumidores a través del surtido de marcas de Sephora, llevando diferentes propuestas de producto al mismo entorno minorista. El posicionamiento de lujo explícito de Charlotte Tilbury hace que la propuesta de mejora sea específica de la marca, por lo que los proveedores necesitan una justificación premium más allá de compartir espacio en estantes con nombres recién incorporados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Ingrediente: La Escala de Formulación Se Encuentra con la Entrada Minorista de Ingredientes Naturales
Los productos convencionales/sintéticos representaron el 67,64% de los ingresos minoristas en 2026 y fueron el segmento más grande. Para los compradores mexicanos, la propuesta del segmento combina un rendimiento probado con un menor costo en cuidado de la piel, cuidado del cabello, cuidado bucal y los demás tipos de productos. Mantener juntos esos beneficios es importante para el uso repetido, ya que un cambio de ingrediente debe preservar la función por la que los compradores están pagando. Los proveedores necesitan defender esta propuesta aplicación por aplicación, con el rendimiento del color en tintes para el cabello y el control de olores en desodorantes como razones distintas para mantener una formulación establecida.
Los productos naturales/orgánicos son el segmento de mayor crecimiento, con una CAGR prevista del 6,05% entre 2027 y 2032. Nopalera utiliza aceites extraídos de semillas de cactus nopal y mantecas naturales en sus productos de cuidado corporal. En septiembre de 2025, Ulta Beauty nombró a Nopalera entre las marcas de fundación latina que planeaba vender en México bajo su banner Proudly Latino. La combinación vincula un enfoque de formulación identificable con una ruta hacia un minorista de belleza de nombre reconocido, haciendo que la selección del canal sea central para la comercialización. El banner agrupa a Nopalera por el origen del fundador en lugar del ingrediente, dejando que su formulación a base de nopal distinga la oferta de cuidado corporal dentro de ese agrupamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Las Redes de Tiendas Anclan el Alcance a Medida que la Venta Digital se Expande
Los supermercados/hipermercados representaron el 34,43% de los ingresos minoristas en 2026, convirtiéndolos en el segmento más grande. El informe anual 2025 de la asociación de comercio minorista ANTAD registró 22 cadenas de autoservicio miembros con 3.683 tiendas y 8,91 millones de metros cuadrados de piso de ventas. Esa red ofrece a un proveedor de productos envasados un canal físico sustancial a través del cual colocar una oferta de belleza asequible o diferenciada. Una relación con una cadena de autoservicio establecida puede proporcionar a un proveedor múltiples puntos de venta, una ruta física más amplia que la que ofrece un único punto de venta de marca propia.
El comercio minorista en línea es el segmento de mayor crecimiento, con una CAGR prevista del 6,55% entre 2027 y 2032. Para mayo de 2026, Amazon México representaba más del 30% de las ventas totales de algunas marcas de Estée Lauder Companies lanzadas en su tienda de México. Mercado Libre registró 2 millones de búsquedas de protector solar, 616.000 búsquedas de sérum facial y 2 millones de búsquedas de labial mate en México en 2025. Convertir las búsquedas específicas de productos en pedidos es la tarea comercial en línea, y el resultado de Amazon muestra la importancia potencial del canal para las ventas de algunas marcas. Las tiendas especializadas añadieron acceso físico en paralelo, con Sephora abriendo su tienda número 52 en México en Villahermosa como su última apertura de 2025.
Análisis Geográfico
Las ubicaciones de fabricación en San Luis Potosí y la Ciudad de México dan a los proveedores una razón para distinguir la geografía de producción de la geografía de las compras de los consumidores. L'Oréal México opera plantas en San Luis Potosí y Xochimilco, Ciudad de México, fabricando productos dermatológicos, productos de higiene personal y tintes para el cabello para más de 15 marcas de la empresa. Para un proveedor industrial, esta huella identifica los lugares donde opera un productor de belleza multimarca, haciendo que los requisitos de fabricación local sean relevantes para la oferta comercial. Una estrategia de ventas al consumidor y una estrategia de suministro de fabricación necesitan por tanto diferentes prioridades geográficas, incluso cuando ambas abordan productos que eventualmente ingresan a la misma categoría minorista nacional.
Querétaro ilustra un cambio diferente, con el comercio minorista especializado añadiendo una ruta orientada al consumidor para varias categorías de belleza envasada dentro de una sola tienda en operación. Ulta Beauty abrió en Puerta La Victoria el 22 de agosto de 2026, como su 13ª tienda en México, ofreciendo maquillaje, cuidado de la piel, cuidado del cabello y fragancias. Para los vendedores de belleza envasada, la apertura añade una ubicación física en la que se puede presentar una oferta de múltiples categorías a los consumidores en esa ciudad. La apertura extendió la red física de Ulta a una nueva ciudad, añadiendo cobertura geográfica en lugar de otro punto de venta en una ciudad a la que ya atendía.
Aguascalientes y Monterrey ilustran diferentes tipos de cambio en la huella, con la consolidación de la fabricación en una ubicación y una tienda adicional orientada al consumidor en la otra. El gobernador de Aguascalientes inauguró la nueva planta de cuidado personal de Edgewell en octubre de 2025, que consolidó las operaciones existentes de Edgewell provenientes de Obregón y la Ciudad de México. Sephora abrió su cuarta tienda en Monterrey en Esfera Monterrey en 2025, llevando su total nacional a 49 ubicaciones en ese momento. La planta trasladó la actividad doméstica existente a un nuevo sitio, mientras que la tienda añadió otro punto de venta dentro de la red minorista de Sephora. En Aguascalientes, el alcance a proveedores puede centrarse en los requisitos de producción reubicados, mientras que Monterrey ofrece otro punto de venta al consumidor dentro de una red urbana establecida.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas, el régimen nacional de México y la Ciudad de México, desde la perspectiva de un vendedor que prepara etiquetas para cosméticos preenvasados. La NOM-141 exige la información al consumidor especificada en español, con caracteres en español al menos tan grandes como los utilizados para otros idiomas. Una etiqueta especificada a nivel nacional le da al vendedor una tarea común de cumplimiento del producto en todos estos puntos de venta, al tiempo que requiere la preparación de la información antes de que el producto se ofrezca a los consumidores.
Tabla Regulatoria
| Factor de decisión | México | Ciudad de México |
|---|---|---|
| Autoridad principal | COFEPRIS y PROFECO, dentro de sus respectivas competencias | COFEPRIS y PROFECO bajo la norma de aplicación nacional, dentro de sus respectivas competencias |
| Instrumentos o dirección clave | NOM-141-SSA1-SCFI-2012 para cosméticos preenvasados destinados a consumidores finales | Los mismos requisitos de etiquetado de la NOM-141 nacional se aplican a los cosméticos preenvasados para el consumidor final |
| Efecto comercial | Preparar la información del producto en español especificada | Aplicar la especificación nacional de etiquetado en español a los cosméticos vendidos localmente |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de México refleja el trabajo requerido de preparación de etiquetas junto con el beneficio comercial de una especificación nacional definida. La calificación Media de la Ciudad de México sigue el mismo deber de etiquetado del producto, lo que permite al vendedor utilizar una etiqueta base común para ambos puntos de venta. Ambos juicios de Sin cambios reflejan la continuidad en esa especificación, respaldada por su estado operativo y la revisión de confirmación de febrero de 2024 del Ministerio de Economía.
Etapas de la Cadena de Valor
La comparación sigue la distribución de materiales, la producción de envases y la fabricación de productos terminados, mostrando dónde obtiene ingresos cada proveedor. Las subsidiarias de Grupo Pochteca distribuyen materias primas a clientes de cuidado personal y cuidado del hogar en México y otros países. Ese rol ascendente hace que la calificación de materiales sea comercialmente significativa, ya que un sustituto debe ser adecuado para el producto que el fabricante aguas abajo está comisionado para fabricar.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Distribución de materias primas | Distribuidores industriales de materias primas como las subsidiarias de Grupo Pochteca | Ventas de materias primas | Calificación de ingredientes sustitutos | Calificar fuentes alternativas frente a las especificaciones de formulación |
| Producción de envases cosméticos | Fabricantes de envases cosméticos como Shyahsin Packaging México | Ventas de componentes de envases | Cambios de envase que requieren validación de componentes | Validar envases alternativos antes de cambiar el suministro |
| Fabricación de productos terminados | Fabricantes por contrato de cuidado personal y cosméticos como Absara | Ventas de productos fabricados por contrato | Coordinación de especificaciones de materiales y envases | Acordar especificaciones antes de encargar las corridas de producción |
| Fuente: Mordor Intelligence | ||||
Shyahsin Packaging México fabrica envases plásticos para rímel, labial, corrector y botellas, mientras que Absara fabrica por contrato productos de cuidado personal y cosméticos en México. Sus roles separados muestran por qué la decisión de fabricación de una marca también requiere una decisión de envase, incluso cuando el producto terminado proviene de un productor por contrato. Las ventas de componentes de envases y las ventas de productos fabricados por contrato son fuentes distintas de valor para el proveedor en este acuerdo. Calificar materiales y envases alternativos frente a especificaciones comunes de producto conecta la respuesta de resiliencia con ambas etapas y le da a la marca una base para coordinar las decisiones de sustitución.
Panorama Competitivo
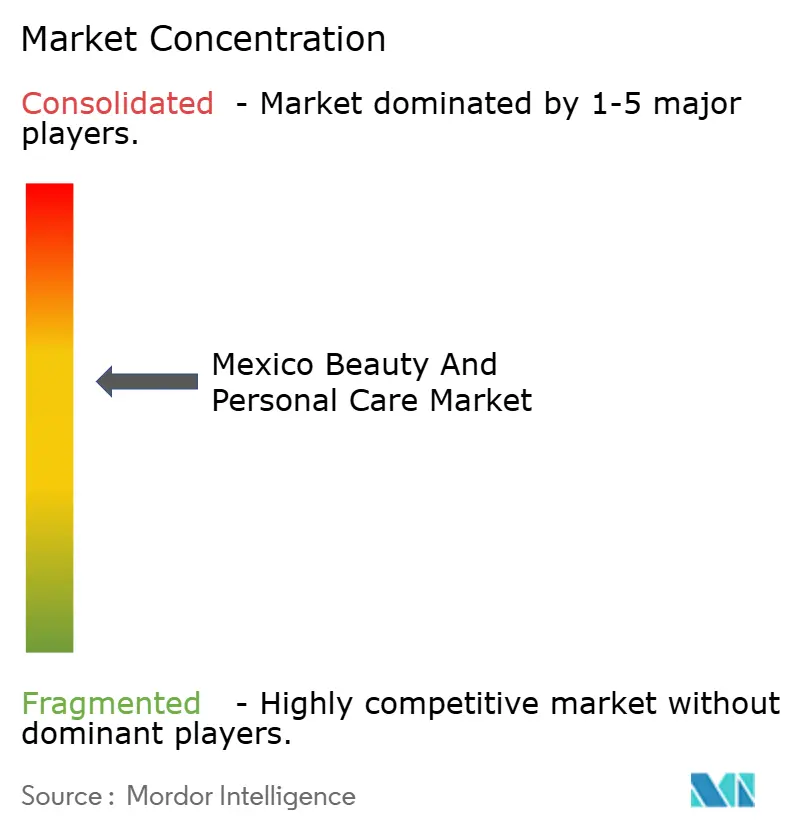
La competencia combina proveedores que trabajan a través de minoristas con las tiendas, ventas en línea y consultoras de venta directa de Natura. Los principales participantes incluyen Unilever PLC, Procter & Gamble Co., Colgate-Palmolive Co., Natura Cosméticos S.A. y L'Oréal SA. En mayo de 2025, Natura llegó a los compradores mexicanos a través de tiendas, ventas en línea y más de 500.000 consultoras de belleza. P&G México reportó un crecimiento de ventas orgánicas de un dígito alto y una ganancia de participación de valor de más de un punto porcentual en su portafolio en el año fiscal 2026, junto con una planificación conjunta de negocios a largo plazo con minoristas. La coordinación con minoristas y el alcance de las consultoras ofrecen diferentes formas de asegurar el acceso al consumidor, convirtiendo la ruta del proveedor hacia los compradores en un activo competitivo junto con su portafolio de productos.
En mayo de 2025, Unilever anunció un programa de inversión en México de 30 mil millones de MXN (aproximadamente 1,53 mil millones de USD) para 2025 a 2028. El programa abarcó capacidad de fabricación, líneas de producción, logística y marcas en todo México, incluida una fábrica en Nuevo León destinada a productos de belleza y cuidado diario. Natura abrió su primera franquicia mexicana en Morelia a finales de agosto de 2025, ampliando su presencia minorista orientada al consumidor. La franquicia de Natura añadió un punto de venta en 2025, mientras que el beneficio de suministro del plan 2025 a 2028 de Unilever depende de poner en producción la capacidad de fabricación anunciada.
Colgate-Palmolive reportó un crecimiento de ventas orgánicas de un dígito alto en México en el cuarto trimestre de 2025 y describió el lanzamiento de su pasta dental Luminous White Color Correct como con buen desempeño en México y Brasil. L'Oréal reportó un crecimiento de ventas en América Latina del 8,3% en términos comparables en 2025, nombrando a México y Brasil entre los mercados con desempeño particularmente sólido. El lanzamiento de Colgate-Palmolive ilustra a un competidor establecido utilizando un beneficio de producto nombrado, mientras que los resultados regionales de L'Oréal muestran el impulso de los actores consolidados. Para los cosméticos preenvasados, la norma de etiquetado de cosméticos NOM-141 exige información verificable al consumidor y prohíbe las afirmaciones que atribuyan acciones farmacológicas al producto. Los nuevos competidores enfrentan una promesa cosmética diferenciada acotada por el requisito de sustentarla y de mantener las acciones medicinales fuera de las afirmaciones cosméticas.
Líderes de la Industria de Belleza y Cuidado Personal en México
-
Unilever PLC
-
Procter & Gamble Co.
-
Colgate-Palmolive Co.
-
Natura Cosméticos S.A.
-
L'Oréal SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
La comparación separa las oportunidades en productos fabricados localmente, acceso a minoristas de marca y surtidos de tiendas especializadas. Los objetivos de producción y venta minorista de Natura para agosto de 2026 conectan un posible aumento en el suministro doméstico con una red más amplia orientada al consumidor. Estas implican decisiones comerciales distintas, incluida la elección del productor sobre el suministro del producto y la selección por parte de los minoristas de las gamas de marca que reciben acceso al surtido.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Gamas de belleza envasada fabricadas localmente | En agosto de 2026, Natura apuntó a la producción doméstica del 60% de sus productos de marca consumidos en México en 2027, frente al 30%, a través de la expansión de Celaya y el desarrollo de proveedores | Compradores de productos de marca Natura | Priorizar productos terminados adecuados para la producción doméstica | Completar la expansión de capacidad y calificar el suministro | Natura Cosméticos S.A. y sus clientes de productos envasados |
| Compras de belleza a través de tiendas de marca | En agosto de 2026, Natura apuntó a 50 tiendas en México en 2027, después de esperar 24 a finales de 2026 | Compradores que utilizan la red minorista de Natura | Adaptar los surtidos envasados a las nuevas ubicaciones minoristas | Convertir la expansión de puntos de venta en compras de productos | Natura Cosméticos S.A. y operadores minoristas |
| Cosméticos envasados para el comercio minorista especializado | Sephora abrió su primera tienda en Durango en Paseos Durango el 9 de octubre de 2026, como su 57ª ubicación en México | Compradores de cosméticos en tiendas especializadas | Buscar acceso al surtido a través del canal especializado | Asegurar la selección del minorista para la gama propuesta | Sephora y posibles marcas de belleza envasada |
| Fuente: Mordor Intelligence | |||||
Los dos objetivos de Natura crean una apertura práctica para adaptar la gama de productos domésticos a una red minorista de marca en expansión. En agosto de 2026, Natura señaló que el 30% de sus productos de marca consumidos en México se fabricaban domésticamente y apuntó al 60% en 2027. Su expansión planificada en Celaya y el desarrollo de proveedores domésticos crean trabajo de suministro potencial para productores mexicanos de componentes e ingredientes. Alcanzar el objetivo del 60% de producción doméstica depende de la expansión planificada en Celaya y del desarrollo de proveedores domésticos, lo que determinaría con qué rapidez las gamas fabricadas localmente podrían atender la red de tiendas más grande.
Desarrollos recientes del sector
- Oct 2026: Sephora México abrió su primera tienda en Durango en Paseos Durango el 9 de octubre, como su 57ª ubicación en México, ofreciendo maquillaje, cuidado de la piel, cuidado del cabello y fragancias.
- Ago 2026: Natura México anunció que estaba expandiendo su planta de Celaya y desarrollando proveedores domésticos para elevar la producción local del 30% al 60% de los productos de marca Natura consumidos en México en 2027.
- Ago 2026: Ulta Beauty abrió su tienda Puerta La Victoria en Querétaro el 22 de agosto, como su 13ª ubicación en México, ofreciendo maquillaje, cuidado de la piel, cuidado del cabello y fragancias.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado de belleza y cuidado personal de México mide el gasto minorista anual en productos de belleza y cuidado personal envasados en México. Las ventas se clasifican por tipo de producto, nivel de precio, formulación y canal minorista.
Exclusiones del alcance: Los servicios de salón y clínica exclusivamente profesionales, los procedimientos médicos, las materias primas de cosméticos y cuidado personal vendidas por separado, y los aparatos y dispositivos de belleza y cuidado personal vendidos por separado están excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Cuidado de la Piel
- Cuidado Facial
- Cuidado Corporal
- Cuidado Labial
- Cuidado del Cabello
- Champú
- Acondicionadores y Mascarillas
- Productos para el Estilizado
- Otros productos de cuidado del cabello
- Cuidado Bucal
- Baño y Ducha
- Desodorantes
- Fragancias y Perfumes
- Cosméticos de Color
- Cosméticos Faciales
- Maquillaje de Ojos
- Maquillaje de Labios y Uñas
- Cuidado de la Piel
- Por Categoría
- Masivo
- Premium
- Por Ingrediente
- Convencional/Sintético
- Natural/Orgánico
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas Especializadas
- Farmacias/Droguerías
- Comercio Minorista en Línea
- Otros
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como el informe anual 2024 de CANIPEC y las estadísticas del sector, el estudio anual de comercio electrónico de la Asociación Mexicana de Ventas Online, y los datos comerciales de Data México pueden informar el contexto de la categoría, la actividad minorista, el desarrollo de canales y los flujos de productos transfronterizos. Estas fuentes describen diferentes partes del mercado y deben cotejarse con el límite minorista de productos envasados antes de su uso.
Los informes de empresas, materiales para inversores, informes anuales y la prensa empresarial mexicana de reputación pueden complementar esas fuentes aclarando portafolios de productos, actividad de fabricación, acceso a canales y tendencias de ventas reportadas. Las fuentes nombradas son ilustrativas y no exhaustivas, y fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas pueden incluir a fabricantes, distribuidores, minoristas y especialistas en categorías de belleza y cuidado personal mexicanos, con participantes familiarizados con las ventas de productos, precios, formulación y movimientos de canales. Su aportación puede poner a prueba la interpretación de los indicadores secundarios, aclarar las brechas en la cobertura de categorías y compararse entre datos de empresas, minoristas y fuentes públicas antes de incorporar las estimaciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 24% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
La estimación comienza con una visión descendente del gasto minorista anual del consumidor en México en los grupos de productos envasados aceptados, luego verifica los totales seleccionados mediante la consolidación de proveedores y el precio minorista muestreado multiplicado por las unidades vendidas. Las participaciones de categoría se construyen comparando los ingresos de productos en cuidado de la piel, cuidado del cabello, cuidado bucal, baño y ducha, desodorantes, fragancias y cosméticos de color, mientras que el nivel de precio, el tipo de ingrediente y las participaciones de canal clasifican las mismas ventas en lugar de añadir ingresos. Los ingresos minoristas, los precios de venta promedio, el poder adquisitivo de los hogares, la demanda específica de la categoría y el equilibrio entre el comercio minorista físico y en línea proporcionan indicadores para la estimación histórica y las perspectivas. Una regresión multivariante puede relacionar estos indicadores de demanda y precio con los ingresos anuales del mercado, con análisis de escenarios utilizado cuando las series disponibles son cortas o un cambio estructural como la expansión de canales modifica la relación. Los valores faltantes pueden acotarse a partir de años adyacentes, tendencias de categorías e indicadores minoristas comparables, con supuestos verificados frente a la evidencia de los encuestados mexicanos y estimaciones selectivas de canales o proveedores antes de su inclusión.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las ventas de categorías, los indicadores minoristas, el contexto comercial y las divulgaciones de las empresas, verificando que cada señal refleje las compras de los consumidores en lugar de la producción o una venta intermedia. Investigan los movimientos inusuales de un año a otro y las diferencias materiales entre fuentes independientes, documentan la explicación y vuelven a contactar a los encuestados relevantes cuando las definiciones, el momento o los valores reportados permanecen poco claros. Un segundo analista revisa el límite, los cálculos, el tratamiento de las fuentes y la lógica del pronóstico antes de la aprobación. La evidencia se actualiza anualmente, se revisa antes ante eventos materiales del mercado o regulatorios, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Belleza y Cuidado Personal de México de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de belleza y cuidado personal de México mide el gasto minorista anual en productos de belleza y cuidado personal envasados en México.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los ingresos minoristas, los precios de venta promedio, el poder adquisitivo de los hogares, la demanda específica de la categoría y el equilibrio entre el comercio minorista físico y en línea proporcionan indicadores para la estimación histórica y las perspectivas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 18,5 mil millones de USD (2027) | |
| Consultora Global A | 11,17 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 39,6% por debajo del valor de este informe para 2027 de 18,5 mil millones de USD, 2 años después. |
| Consultora Regional B | 10,76 mil millones de USD (2024) | Con su base de 2024, esta estimación está un 41,8% por debajo del valor de este informe para 2027 de 18,5 mil millones de USD, 3 años después. |
Los analistas de Mordor Intelligence triangulan las ventas de categorías, los indicadores minoristas, el contexto comercial y las divulgaciones de las empresas, verificando que cada señal refleje las compras de los consumidores en lugar de la producción o una venta intermedia.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de belleza y cuidado personal de México?
El tamaño se proyecta en 18,5 mil millones de USD en 2027 y 23,75 mil millones de USD para 2032, con una CAGR del 5,12% entre 2027 y 2032.
¿Qué fuerzas están aumentando la demanda de productos de belleza y cuidado personal?
El comercio minorista digital y el cuidado masculino impulsan la demanda. CANIPEC reportó un crecimiento del 5,2% en las ventas de fragancias masculinas en México en 2025, mientras que AMVO identificó la venta digital como un motor de crecimiento de la belleza.
¿Qué categoría de producto lidera las ventas de belleza y cuidado personal?
El cuidado de la piel fue el segmento más grande, con el 27,12% de los ingresos minoristas en 2026. Se prevé que crezca a una CAGR del 5,55% entre 2027 y 2032.
¿Qué empresas son los principales competidores en belleza y cuidado personal envasados?
Los principales competidores incluyen Unilever PLC, Procter & Gamble Co., Colgate-Palmolive Co., Natura Cosméticos S.A. y L'Oréal SA.
¿Qué desafío podría restringir la expansión de la belleza y el cuidado personal?
La exposición a materias primas y divisas puede presionar la asequibilidad. Los costos de materias primas de JAFRA aumentaron un 6% en 2025 frente a 2024 en sus operaciones de México y Estados Unidos.
¿Dónde se están desarrollando las actividades de fabricación y venta minorista de belleza envasada en México?
La inversión en fabricación y comercio minorista crea diferentes roles locales. La planta de Edgewell en Aguascalientes abrió en octubre de 2025, mientras que Ulta Beauty abrió su 13ª tienda en México en Puerta La Victoria en Querétaro el 22 de agosto de 2026.