
Tamaño y Cuota del Mercado de Termómetros Médicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.57 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Termómetros Médicos por Mordor Intelligence
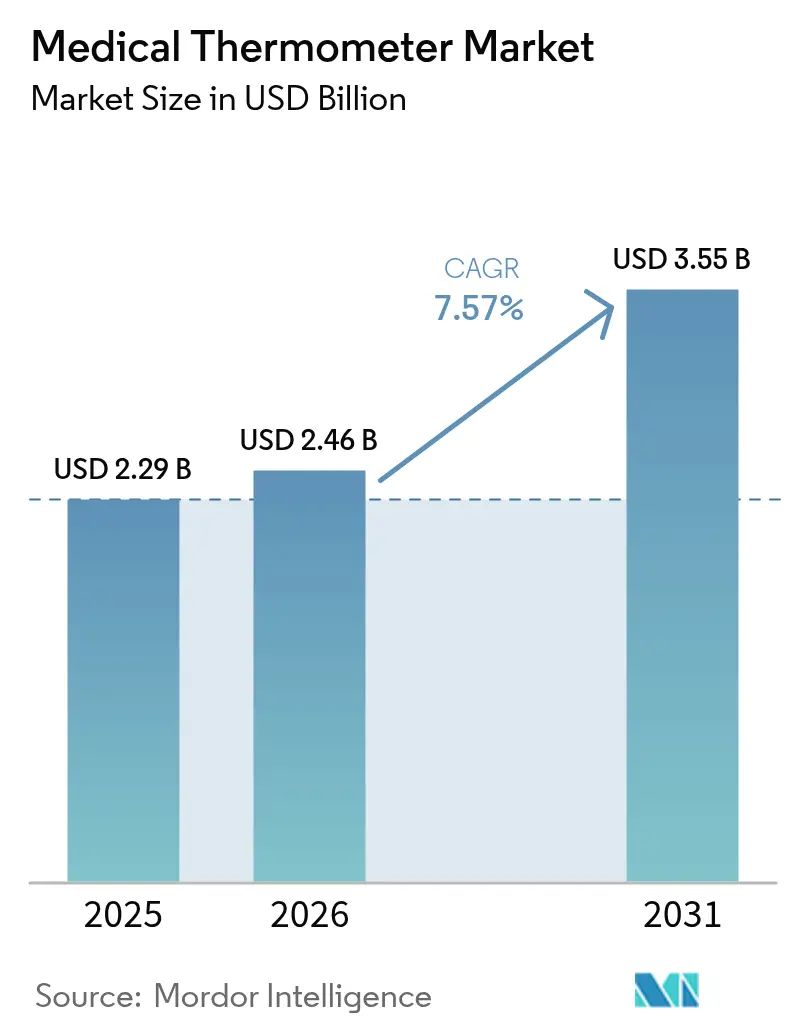
Se espera que el tamaño del mercado de termómetros médicos crezca de USD 2,29 mil millones en 2025 a USD 2,46 mil millones en 2026 y se prevé que alcance USD 3,55 mil millones en 2031 a una CAGR del 7,57% durante 2026-2031. La demanda sostenida proviene de la digitalización sanitaria, las medidas regulatorias que eliminan los dispositivos de mercurio y el uso creciente de la monitorización de temperatura habilitada por IA. La decisión de la Administración de Alimentos y Medicamentos de junio de 2025 de eximir a los termómetros electrónicos clínicos de Clase II de la revisión 510(k) reduce los costes de cumplimiento y fomenta la innovación rápida[1]Administración de Alimentos y Medicamentos, "Exención de Termómetros Electrónicos Clínicos de Clase II de los Requisitos de Notificación Previa a la Comercialización", fda.gov, mientras que la prohibición de mercurio de la Unión Europea continúa acelerando la sustitución de productos. Los proveedores hospitalarios y de atención domiciliaria amplían los programas de atención conectada que agrupan sensores de temperatura con otros módulos de signos vitales, y los desafíos en el suministro de semiconductores están impulsando a los fabricantes hacia estrategias de integración vertical para salvaguardar la producción.
Conclusiones Clave del Informe
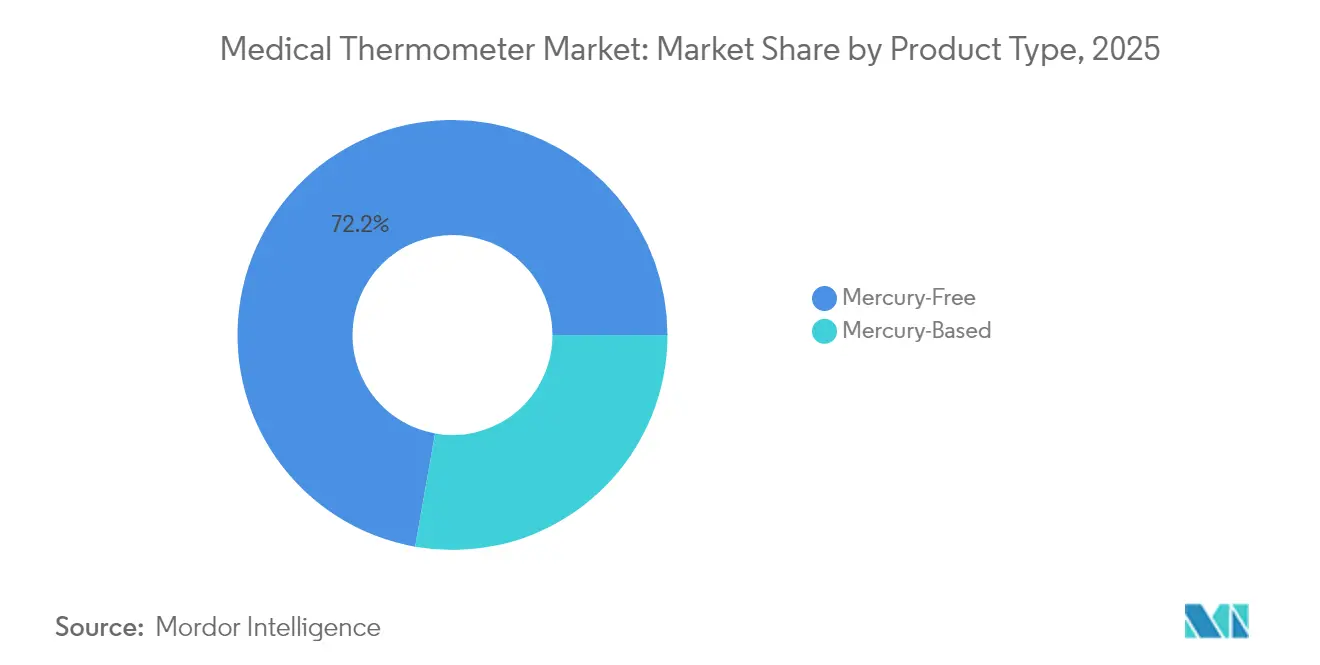
- Por tipo de producto, los dispositivos libres de mercurio lideraron con el 72,22% de la cuota del mercado de termómetros médicos en 2025 y avanzan a una CAGR del 8,29% hasta 2031.
- Por punto de medición, el segmento oral/axilar captó el 62,90% de los ingresos en 2025, mientras que los termómetros de frente registran la CAGR más alta del 8,06% hasta 2031.
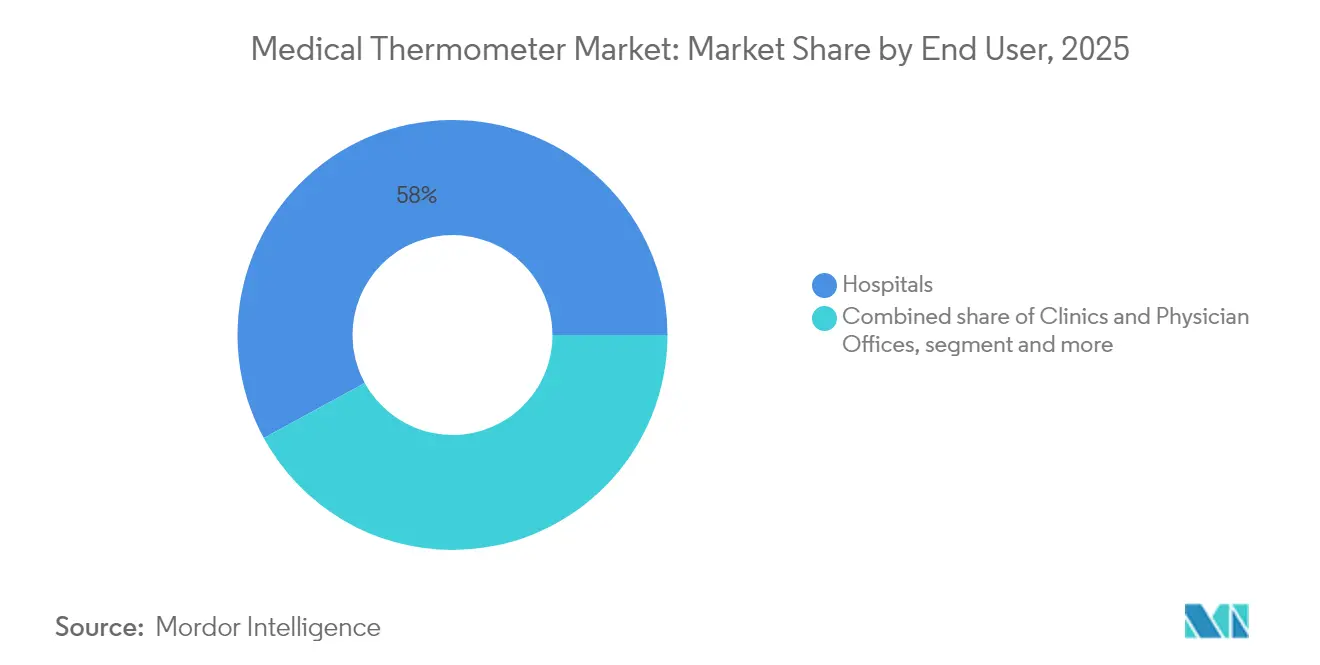
- Por usuario final, los hospitales mantuvieron el 57,95% del tamaño del mercado de termómetros médicos en 2025; los entornos de atención domiciliaria registran la CAGR más rápida del 8,74% hasta 2031.
- Por grupo de edad del paciente, los usuarios adultos representaron el 68,10% de la cuota en 2025, pero la demanda pediátrica está creciendo a una CAGR del 7,98% hasta 2031.
- Por región, América del Norte contribuyó con el 36,60% de los ingresos de 2025, mientras que Asia-Pacífico se expande a una CAGR del 9,11% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Termómetros Médicos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Explosión de la termometría digital e inteligente para uso doméstico tras el COVID | +1.8% | Global, mayor en América del Norte y Europa | Mediano plazo (2-4 años) |
| Protocolos de control de infecciones hospitalarias que favorecen los dispositivos sin contacto | +1.2% | Global, liderado por mercados desarrollados | Corto plazo (≤ 2 años) |
| Crecimiento de las poblaciones pediátricas y geriátricas que requieren monitorización frecuente | +0.9% | Núcleo de Asia-Pacífico, con expansión a Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Plataformas integradas de signos vitales que agrupan sensores de temperatura | +0.7% | América del Norte y la Unión Europea, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Algoritmos de predicción de fiebre impulsados por IA en dispositivos vestibles | +0.6% | Adopción temprana en América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Programas de vigilancia de enfermedades inducidas por el cambio climático | +0.4% | Regiones tropicales y subtropicales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Explosión de la termometría digital e inteligente para uso doméstico tras el COVID
El reembolso de la atención remota ahora abarca Medicare, y el 81% de los médicos integran el seguimiento de temperatura en los protocolos de Monitorización Remota de Pacientes (RPM), impulsando la demanda de los consumidores de dispositivos conectados que envían datos directamente a los paneles de telemedicina. Las flotas de termómetros inteligentes que superan los 3 millones de unidades proporcionan conjuntos de datos anonimizados utilizados para pronosticar picos de fiebre regionales, lo que ilustra cómo el mercado de termómetros médicos se superpone cada vez más con el análisis de salud pública. La adopción en los hogares sigue siendo mayor en América del Norte, aunque el crecimiento en Asia-Pacífico se acelera a medida que los ecosistemas de salud móvil maduran y los precios caen a niveles de mercado masivo. Las plataformas basadas en datos fomentan las ventas recurrentes porque las actualizaciones de firmware y algoritmos prolongan los ciclos de vida de los dispositivos. Los fabricantes de dispositivos ahora agrupan sondas de temperatura con módulos de oximetría de pulso y presión arterial, creando kits multiparámetro que anclan el compromiso del paciente.
Protocolos de control de infecciones hospitalarias que favorecen los dispositivos sin contacto
Los flujos de trabajo clínicos priorizan la termometría sin contacto para reducir el tiempo de desinfección y los riesgos de infección cruzada. Las directrices nacionales de Canadá y Australia destacan las soluciones de infrarrojos o de uso único en entornos de triaje y atención a personas mayores.[2]Comisión Australiana de Seguridad y Calidad en la Atención Sanitaria, "Directrices de Prevención y Control de Infecciones", safetyandquality.gov.au Los equipos de adquisición incorporan requisitos sin contacto en las licitaciones, lo que impulsa a los proveedores a perfeccionar la precisión del sensor mediante algoritmos de compensación de emisividad. Aunque los estudios revisados por pares aún señalan una correlación inferior a 0,8 con la temperatura central, los proveedores responden integrando matrices de doble sensor y certificados de calibración para cada lote. El crecimiento está respaldado además por puertas de detección térmica desplegadas en aeropuertos y grandes recintos que fueron reutilizadas como puntos de entrada rutinarios en los hospitales.
Crecimiento de las poblaciones pediátricas y geriátricas que requieren monitorización frecuente
Asia-Pacífico añade más de 30 millones de personas mayores de 65 años cada año, mientras que las cohortes de nacimientos siguen siendo sustanciales, lo que crea una demanda paralela de termometría indolora y precisa. Los sensores de muñeca validados en ensayos clínicos suizos demuestran una monitorización continua sin molestar a los lactantes ni a los pacientes de edad avanzada. En las salas pediátricas, las unidades de infrarrojos sin contacto reducen la ansiedad y permiten una rápida atención durante los brotes de infección. Los flujos de datos continuos se integran en algoritmos de puntuación de alerta temprana que detectan desviaciones sutiles antes de que se manifieste la fiebre, mejorando los resultados para los grupos vulnerables.
Plataformas integradas de signos vitales que agrupan sensores de temperatura
Los hospitales trasladan sus presupuestos de termómetros independientes a plataformas integrales donde la temperatura es una capa de datos más. La estrategia de datos de salud de Omron para 2024 apunta a JPY 100 mil millones en ventas de servicios en la nube que agrupan métricas de temperatura, presión arterial y actividad. Los diseños con API abierta permiten a los proveedores de Historia Clínica Electrónica (HCE) extraer lecturas en tiempo real, eliminando el registro manual. Esta convergencia fortalece los costes de cambio y ayuda a los actores establecidos a defender sus márgenes frente a las importaciones de bajo coste. Los inversores consideran estas plataformas como modelos de ingresos recurrentes en lugar de simples ventas de hardware, elevando el perfil del mercado de termómetros médicos entre las carteras de salud digital.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Medidas regulatorias para prohibir los termómetros de mercurio en mercados emergentes | -0.6% | Asia-Pacífico, Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Variabilidad de precisión y calibración en las importaciones de bajo coste | -0.8% | Global, más pronunciado en mercados emergentes | Corto plazo (≤ 2 años) |
| Crecientes preocupaciones de ciberseguridad en torno a los termómetros conectados | -0.5% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Escasez de semiconductores de grado sensor que interrumpen el suministro | -0.7% | Global, aguda en los centros de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad de precisión y calibración en las importaciones de bajo coste
Los coeficientes de correlación intraclase por debajo de 0,8 en muchas unidades de infrarrojos económicas socavan la confianza de los médicos y pueden retrasar el diagnóstico de enfermedades febriles. Los proveedores más grandes ahora exigen informes de calibración trazables al Instituto Nacional de Estándares y Tecnología (NIST), lo que aumenta los costes de cumplimiento para los proveedores sin laboratorios de metrología propios. El próximo Reglamento del Sistema de Gestión de la Calidad de la Administración de Alimentos y Medicamentos, alineado con ISO 13485:2016, puede excluir a los importadores no certificados, remodelando el panorama competitivo.
Crecientes preocupaciones de ciberseguridad en torno a los termómetros conectados
Las pruebas de penetración revelaron fallos de exposición de credenciales en varios termómetros Wi-Fi, exponiendo a los hospitales a ataques de ransomware o a datos de temperatura falsificados. Los nuevos estándares IEEE 2621 y 2933-2024 exigen actualizaciones de firmware cifradas y canales de comando autenticados, lo que añade carga de desarrollo. Los departamentos de TI frecuentemente aíslan el IoT médico en redes de área local virtuales (VLAN) dedicadas, complicando el despliegue en clínicas con recursos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Dispositivos Libres de Mercurio Consolidan el Liderazgo Regulatorio
Los termómetros libres de mercurio representaron USD 1,65 mil millones del tamaño del mercado de termómetros médicos en 2025 y continúan expandiéndose a una CAGR del 8,29%, impulsados por las amplias prohibiciones al mercurio bajo el Reglamento (UE) 2017/852. Los termómetros digitales de varilla dominan las ventas por volumen porque los cuidadores valoran sus lecturas en menos de 20 segundos y la ausencia de materiales peligrosos. Los termómetros de infrarrojos y las sondas auriculares avanzadas refuerzan las estrategias de control de infecciones en zonas de triaje con mucho tráfico. Las unidades inteligentes libres de mercurio que se sincronizan con aplicaciones móviles son el nicho de más rápido crecimiento, ayudadas por paneles en la nube que convierten la temperatura bruta en tendencias de salud longitudinales.
Dado que las normas de transporte clasifican los dispositivos de mercurio como mercancías peligrosas, los distribuidores eliminan cada vez más el inventario heredado en favor de carteras libres de mercurio. Los pioneros como Microlife aprovecharon la escala de I+D para certificar productos bajo el Reglamento de Dispositivos Médicos de la Unión Europea, obteniendo una prima de precio sobre las marcas genéricas. Las escaseces de semiconductores suponen un reto para los actores más pequeños que carecen de contratos de suministro a largo plazo, aunque los gigantes con integración vertical aseguran asignaciones prioritarias, protegiendo la producción durante los picos de demanda. A medida que los marcos de salud ambiental se endurecen en América Latina y partes de África, el mercado de termómetros médicos se enfrenta a una migración prácticamente irreversible hacia soluciones libres de mercurio.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Punto de Medición: Los Dispositivos de Frente Capturan el Impulso Sin Contacto
Las modalidades oral/axilar generaron USD 1,44 mil millones en ingresos en 2025, equivalente al 62,90% del mercado de termómetros médicos, lo que refleja los protocolos rutinarios de sala y la familiaridad con el reembolso. Sin embargo, los escáneres de frente registran una CAGR del 8,06% porque minimizan el contacto superficial y aceleran el triaje. Los recientes algoritmos de fusión de sensores ajustan la emisividad y la deriva ambiental, reduciendo el error cuadrático medio por debajo de 0,2 °C en estudios controlados, lo que estrecha la brecha con las sondas orales.
Los reguladores de Australia y Canadá ahora incluyen la detección sin contacto como práctica preferida en los manuales de control de infecciones en atención a personas mayores. Los compradores clínicos valoran la capacidad de leer a decenas de pacientes por minuto sin protectores de sonda, reduciendo el gasto en consumibles. Mientras tanto, los dispositivos timpánicos mantienen su relevancia en pediatría gracias a la mínima incomodidad y la estable correlación de temperatura central en el canal auditivo. Innovaciones como las mascarillas termocrómicas que cambian de color por encima de 37,5 °C ilustran cómo las soluciones centradas en el frente se extienden más allá de los formatos de mano. Los fabricantes que concilien velocidad, higiene y precisión estarán mejor posicionados para ganar licitaciones en el mercado de termómetros médicos en evolución.
Por Usuario Final: La Adopción en Atención Domiciliaria Se Dispara con la Monitorización Remota de Pacientes
Los hospitales aún generaron el 57,95% de los ingresos de 2025, aunque las compras de atención domiciliaria aumentan un 8,74% anualmente a medida que los reembolsos de Monitorización Remota de Pacientes (RPM) se amplían en los Estados Unidos y partes de Europa. Medicare ahora paga la vigilancia de temperatura en el hogar dentro de paquetes de enfermedades crónicas, incentivando a los proveedores a desplegar kits que incluyen termómetros vinculados a la nube. Las empresas emergentes aprovechan este cambio agrupando suscripciones de software con cada unidad, creando flujos de ingresos recurrentes más allá de los márgenes de hardware.
Los canales de consumo favorecen cada vez más los modelos habilitados por aplicaciones que almacenan perfiles multiusuario, ayudando a los padres a gestionar a los niños enfermos y a los cuidadores que apoyan a las personas mayores. Las clínicas y los consultorios médicos se sitúan entre los segmentos hospitalario y domiciliario, buscando dispositivos robustos que equilibren el precio con la precisión de Grado Profesional según ISO 80601-2-56. A medida que los contratos de atención basada en valor penalizan los reingresos, los proveedores integran los datos del termómetro con las lecturas de presión arterial, glucosa y ECG para activar intervenciones tempranas, elevando la importancia estratégica del mercado de termómetros médicos dentro de los programas de salud poblacional.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Grupo de Edad del Paciente: Los Dispositivos Pediátricos Lideran la Curva de Crecimiento
Los adultos representaron el 68,10% de las unidades vendidas en 2025, pero los casos de uso pediátrico registran una CAGR del 7,98% a medida que la tecnología se adapta a las necesidades específicas de los niños. Estudios del Centro de Exploración del Horizonte de Oxford confirman que los sensores sin contacto calibrados mantienen una precisión adecuada en niños, reduciendo el estrés en comparación con las sondas rectales. Los fabricantes aplican la gamificación —caras sonrientes con LED, recompensas en aplicaciones móviles— para mejorar el cumplimiento. Las unidades de cuidados intensivos neonatales pioneras utilizan sensores de parche con una precisión de ±0,1 °C, esenciales para detectar el riesgo de sepsis en cuestión de minutos.
Los pacientes geriátricos presentan patrones de termorregulación distintos, que a menudo carecen de picos de fiebre clásicos. Los sensores de muñeca continuos, validados en cohortes post-vacunación, proporcionan líneas de tendencia durante las 24 horas que detectan desviaciones sutiles antes que las comprobaciones puntuales. Los diseños de doble mercado que alternan entre modos adulto y pediátrico resultan atractivos para los hogares multigeneracionales en economías emergentes, ampliando la demanda direccionable y profundizando la propuesta de valor de la industria de termómetros médicos.
Análisis Geográfico
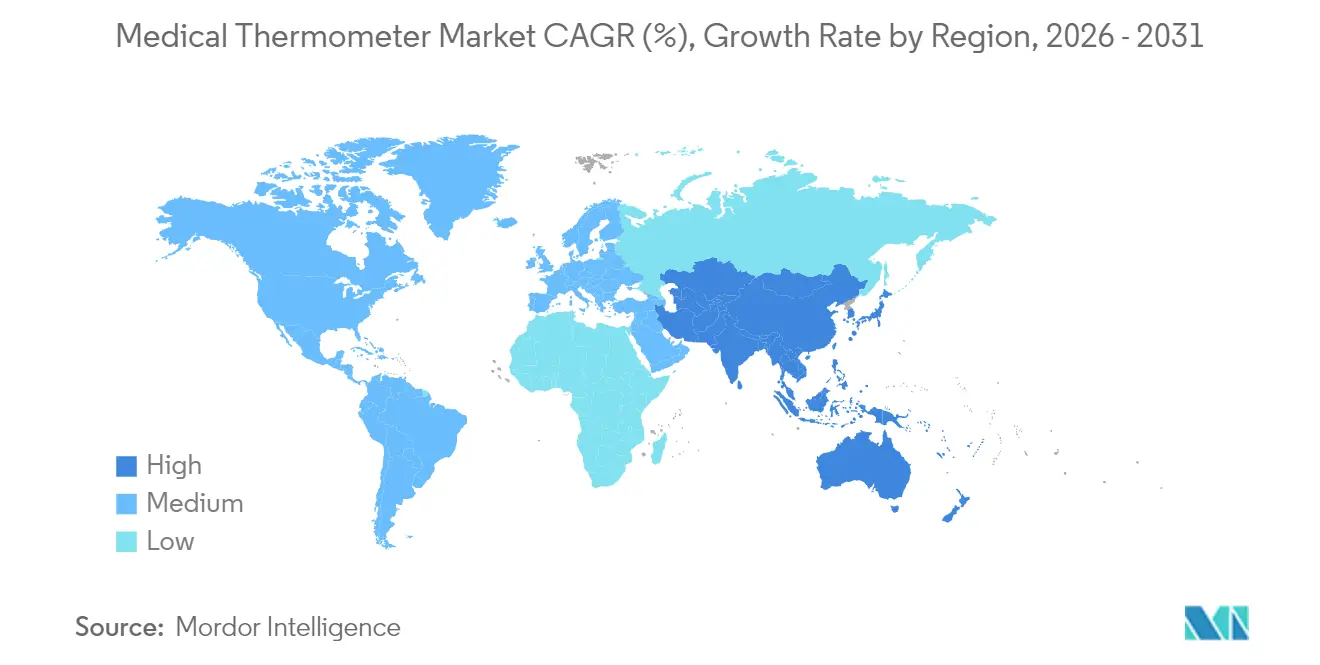
América del Norte generó USD 838 millones del mercado de termómetros médicos en 2025, manteniendo una cuota del 36,60% sobre la base de un sólido reembolso de Monitorización Remota de Pacientes (RPM), la digitalización hospitalaria y la claridad regulatoria. Los proveedores de la región exigen cada vez más certificaciones de ciberseguridad, creando barreras para los importadores de bajo coste pero apoyando precios de venta promedio (ASP) premium. El crecimiento se mantiene saludable con una CAGR del 6,58% a medida que los programas de atención crónica domiciliaria se amplían a nivel nacional.
Asia-Pacífico, valorado en USD 654 millones en 2025, registra la CAGR más rápida del 9,11% hasta 2031, respaldado por los subsidios de digitalización hospitalaria de China y el despliegue del seguro Ayushman Bharat de India. Aunque la inversión en tecnología médica cayó desde los picos de 2021, la consolidación permite a los fabricantes de termómetros establecidos adquirir empresas de sensores en dificultades y capturar redes de distribución locales. La rápida envejecimiento de la población de Japón favorece los dispositivos vestibles de monitorización continua, mientras que las clínicas del Sudeste Asiático avanzan directamente hacia dispositivos vinculados a dispositivos móviles debido a la ubicuidad de los teléfonos inteligentes.
Europa mantiene una cuota de ingresos estable del 23,80% a medida que el Reglamento de Dispositivos Médicos endurece la vigilancia poscomercialización, lo que lleva a las marcas más pequeñas a retirarse en lugar de recertificarse. Las prohibiciones del mercurio siguen siendo un viento de cola decisivo y mantienen el mercado de termómetros médicos alineado con los mandatos de sostenibilidad. Oriente Medio y África muestran una expansión de dos dígitos desde una base baja, impulsada por subvenciones de vigilancia de infecciones y proyectos de hospitales privados, aunque los obstáculos logísticos y la volatilidad monetaria moderan la absorción a corto plazo. Las licitaciones del sector público en América Latina favorecen los modelos económicos, pero los aseguradores privados reembolsan cada vez más los dispositivos conectados, desplazando gradualmente la mezcla hacia termómetros inteligentes de mayor valor.

Panorama regulatorio
Los termómetros médicos están regulados como dispositivos médicos con requisitos de rendimiento y calidad que varían según la región y el uso previsto. En Estados Unidos, los termómetros electrónicos clínicos se clasifican dentro de la FDA Clase II (21 CFR 880.2910). En junio de 2025, la FDA introdujo una vía por la cual determinados termómetros electrónicos básicos pueden calificar para la exención 510(k) cuando cumplen con normas de consenso reconocidas por la FDA, incluidas ISO 80601-2-56 y métodos ASTM seleccionados (por ejemplo, E1112, E1965, E1104). Esto reduce la carga de presentación previa a la comercialización, manteniendo al mismo tiempo las expectativas de verificación, validación y cumplimiento continuo vinculadas a los requisitos de calidad de la FDA.
En Europa, los termómetros deben cumplir con el Reglamento (UE) 2017/745 (MDR), incluida la evaluación clínica y la vigilancia posterior a la comercialización conforme a los requisitos generales de seguridad y rendimiento. La norma EN ISO 12487:2026, publicada el 3 de junio de 2026 por el CEN, describe metodologías para la evaluación del rendimiento clínico de los termómetros de tipo predictivo utilizados en modos de medición indirecta, lo que eleva el nivel de evidencia exigido y los protocolos de prueba para las funciones avanzadas centradas en algoritmos y predicción.
Análisis de la cadena de valor
En la fase upstream, los insumos de detección y electrónica siguen ancladas en sensores termopila infrarrojos para modelos sin contacto, sensores de temperatura de precisión, microcontroladores, componentes ópticos y de batería o alimentación, complementados por firmware y algoritmos de calibración que cada vez más determinan la diferenciación de los productos. Las capacidades de calibración y metrología, incluidas las prácticas trazables al NIST cuando los proveedores las exigen, se encuentran en el centro de la creación de valor, ya que las afirmaciones de precisión y la consistencia entre lotes influyen en la aceptación clínica y en la elegibilidad para licitaciones.
El trabajo midstream abarca el ensamblaje de dispositivos, el desarrollo de software (conectividad, ciberseguridad, interoperabilidad), las pruebas de validación y la documentación regulatoria. El cumplimiento normativo determina tanto el costo como los plazos; los cambios de componentes pueden desencadenar ciclos de recalificación bajo el MDR de la UE o las vías de la FDA de EE. UU., lo que amplía los cronogramas de desarrollo. El Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR), vigente desde febrero de 2026, también alinea más estrechamente las expectativas del sistema de calidad de EE. UU. con la norma ISO 13485:2016, reduciendo la necesidad de mantener manuales de calidad separados por región. La distribución downstream se realiza a través de grupos de adquisición hospitalaria, distribuidores médico-quirúrgicos, farmacias y comercio electrónico para el cuidado en el hogar, con un crecimiento adicional impulsado por programas de monitoreo remoto de pacientes que combinan la termometría con otros módulos de signos vitales y paneles de software.
Panorama Competitivo
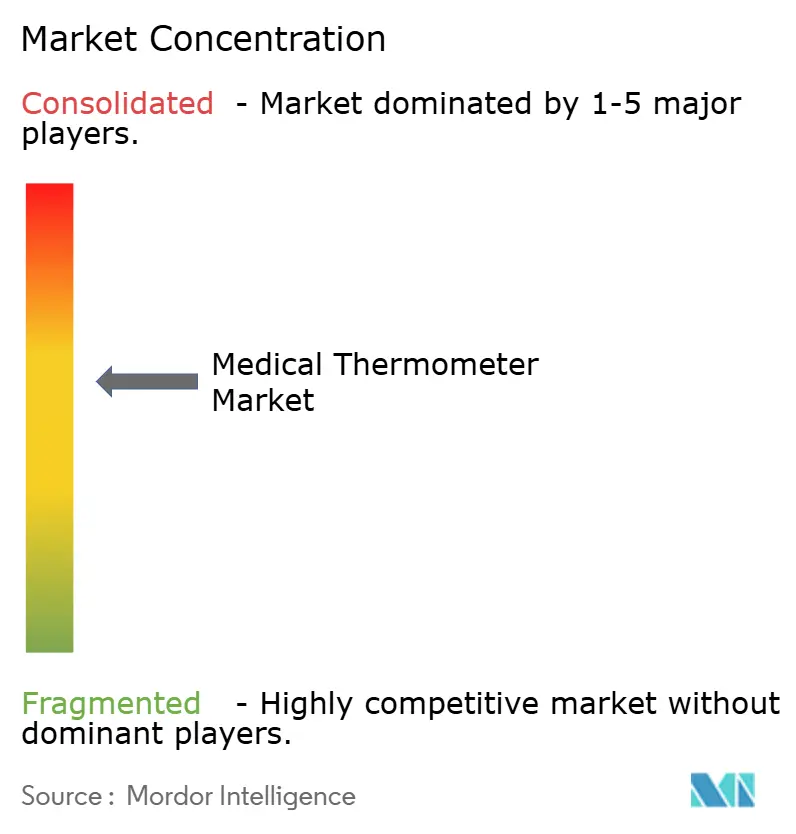
Las cinco principales empresas poseen una cuota de mercado significativa, creando un mercado de termómetros médicos moderadamente concentrado donde la confianza en la marca y el cumplimiento normativo importan tanto como el precio. Terumo aprovecha un legado centenario en termómetros más unos ingresos globales de JPY 1.036,2 mil millones para mantener su estatus de referencia en los hospitales. Cardinal Health, con ventas totales de USD 226,8 mil millones, refuerza su división Global de Productos Médicos a través de la adquisición de Specialty Networks por USD 1,2 mil millones, ampliando las oportunidades de integración terapéutica.
La diferenciación tecnológica se centra en los algoritmos de predicción de fiebre impulsados por IA integrados en dispositivos vestibles, como se observa en el ScanWatch 2 de Withings, que utiliza el sensor CALERA de Greenteg para el seguimiento continuo de la temperatura central durante las 24 horas. Los proveedores persiguen la integración vertical para mitigar la escasez de chips, firmando contratos plurianuales de obleas o adquiriendo empresas emergentes de sensores MEMS. La economía de plataformas se vuelve decisiva: el programa VitalSight basado en la nube de Omron fideliza a los proveedores mediante paneles de suscripción, elevando los costes de cambio y los ingresos recurrentes.
Los cambios regulatorios también reconfiguran la rivalidad. La exención 510(k) de la Administración de Alimentos y Medicamentos de 2025 podría commoditizar los termómetros digitales de entrada, impulsando a los actores establecidos a migrar a los consumidores hacia modelos inteligentes premium que añaden capas de Software como Servicio (SaaS). Mientras tanto, el cumplimiento del Reglamento de Dispositivos Médicos de la Unión Europea elimina a las marcas más pequeñas incapaces de financiar la vigilancia poscomercialización, desplazando el equilibrio competitivo hacia las empresas de mayor escala. La presión ambiental acelera la transición libre de mercurio, otorgando a los primeros adoptantes de procesos de producción sostenibles una ventaja de marketing en las licitaciones del sector público.
Líderes de la Industria de Termómetros Médicos
American Diagnostic Corporation
Exergen Corporation
Actherm Medical Corp.
A&D Company Limited
CITIZEN SYSTEMS JAPAN CO. LTD
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La interoperabilidad y la integración de flujos de trabajo generan espacios de oportunidad a medida que la medición de temperatura pasa de dispositivos independientes a flujos de datos clínicos y de atención domiciliaria conectados. Los proveedores están ampliando los programas de RPM y los kits multiparámetro, y el mercado presenta oportunidades para termómetros y sensores de temperatura que se integren en entornos de HCE/HME mediante el intercambio de datos HL7 o FHIR, al mismo tiempo que cumplen con las crecientes exigencias de ciberseguridad para el IoT médico conectado. El cambio de vía de la FDA en junio de 2025 para determinados termómetros electrónicos clínicos básicos de Clase II (exención 510(k) bajo ciertas condiciones) favorece ciclos de renovación más rápidos para los dispositivos de nivel de entrada, desplazando la diferenciación hacia las funciones de software, la gestión de dispositivos y la conectividad segura, más allá del hardware únicamente.
Las modalidades avanzadas de medición de temperatura también generan oportunidades allí donde se están endureciendo la evidencia y las normas. La norma EN ISO 12487:2026 (publicada en junio de 2026) formaliza los métodos de evaluación del rendimiento clínico para termómetros de tipo predictivo en modo de medición indirecta, alentando a los fabricantes a fortalecer los paquetes de validación para productos impulsados por algoritmos. Al mismo tiempo, las plataformas de monitoreo modulares incorporan cada vez más la temperatura cutánea como uno de varios parámetros continuos, tal como lo ilustra la serie Philips IntelliVue PM 6000 (junio de 2026) y las expansiones de plataforma relacionadas que extienden la detección de temperatura más allá de los termómetros portátiles hacia un monitoreo de pacientes más amplio.
Desarrollos recientes del sector
- Junio de 2026: Philips anuncia la serie IntelliVue PM 6000 con conceptos de expansión modular, lo que permite una integración más profunda de la detección de temperatura dentro de los ecosistemas de monitoreo hospitalario. El lanzamiento respalda un enfoque basado en plataformas que puede impulsar una adopción más amplia de los datos de temperatura en los flujos de trabajo clínicos y la interoperabilidad con los marcos de HCE e IoT existentes.
- Abril de 2026: Sibel Health recibe la autorización 510(k) de la FDA para la plataforma de monitoreo inalámbrico ANNE Maternal, lo que permite integrar los datos de temperatura materna y signos vitales en los flujos de trabajo de monitoreo remoto de pacientes. La autorización marca un hito regulatorio que amplía el acceso al monitoreo de la atención materna en entornos hospitalarios y domiciliarios.
- Junio de 2025: La FDA de EE. UU. actualizó los requisitos para los termómetros electrónicos clínicos de Clase II, eximiendo a determinados dispositivos de la notificación previa a la comercialización 510(k), manteniendo al mismo tiempo las obligaciones de calidad y basadas en normas. La actualización reduce la fricción previa a la comercialización para los termómetros básicos elegibles y eleva la importancia de una verificación interna sólida y de la conformidad con las normas reconocidas por la FDA.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca los termómetros médicos utilizados para medir la temperatura corporal humana en la atención clínica, la atención domiciliaria y el monitoreo remoto. Incluye dispositivos de contacto y sin contacto, y contabiliza los ingresos de los formatos reutilizables y de un solo uso vendidos a través de los canales habituales de salud y de consumo.
Exclusiones del alcance: No se incluyen los termómetros industriales, veterinarios y de proceso, aunque utilicen componentes de detección similares.
Descripción general de la segmentación
- Por Tipo de Producto
- Basados en Mercurio
- Libres de Mercurio
- Infrarrojo (Sin Contacto)
- Digital (Contacto)
- Inteligente / Conectado
- Por Punto de Medición
- Frente
- Oído (Timpánico)
- Oral/Axilar
- Rectal
- Por Usuario Final
- Hospitales
- Clínicas y Consultorios Médicos
- Entornos de Atención Domiciliaria
- Otros
- Por Grupo de Edad del Paciente
- Neonatal
- Pediátrico
- Adulto
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo (CCG)
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir la estructura base del mercado y mantener supuestos realistas antes de comenzar las entrevistas. Nos basamos en fuentes públicas como las páginas de clasificación de dispositivos y orientación de la FDA de EE. UU., la información de la Comisión Europea relacionada con las restricciones sobre el mercurio, los indicadores macroeconómicos del Banco Mundial y el FMI, los flujos comerciales de UN Comtrade para las categorías de dispositivos pertinentes, y publicaciones clínicas revisadas por pares que analizan la precisión y los patrones de uso de los termómetros.
Paralelamente, revisamos informes anuales de empresas, presentaciones a inversores, notas de conferencias de resultados y prensa reputada para comprender los cambios en la combinación de productos y en los canales. Cuando estuvieron disponibles, se utilizaron suscripciones pagas a bases de datos financieras de empresas y de patentes para organizar la información divulgada y seguir la dirección tecnológica sin depender de una única fuente narrativa. Las fuentes enumeradas anteriormente son ilustrativas, y también se verificaron muchos otros conjuntos de datos y documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar la adopción y los precios en los principales entornos de atención, incluidos hospitales, clínicas y compras para uso domiciliario. Hablamos con una combinación de perfiles de producto, ventas, clínica y adquisiciones para verificar qué se compra realmente según el tipo de unidad (contacto digital, infrarrojo y la demanda restante basada en mercurio) y cómo se comportan los ciclos de reemplazo en distintas regiones.
Los aportes de los encuestados también ayudaron a confirmar cómo los equipos de adquisiciones diferencian las unidades infrarrojas de grado clínico frente a los termómetros de contacto, especialmente cuando los programas de monitoreo remoto especifican tipos de medición e intervalos de reemplazo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 18% | APAC: 48% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 27% | EMEA: 31% |
| Actores más pequeños: 18% | Gerentes: 55% | América: 21% |
Dimensionamiento y previsión del mercado
El modelo parte de un conjunto de demanda de arriba hacia abajo, en el que la actividad sanitaria y las señales demográficas se traducen en necesidad de compra de termómetros y luego se filtran según la preferencia tecnológica y el entorno de uso. Los insumos utilizados para dar forma a la curva de demanda incluyeron la intensidad del control de fiebre en la prestación de atención, las proporciones de medición sin contacto frente a contacto según el entorno, los ciclos habituales de reemplazo y calibración, los rangos de precio de venta promedio por tecnología, y los cambios normativos y de cumplimiento que se alejan de los dispositivos con mercurio.
Esos totales luego se sometieron a pruebas de estrés con verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado multiplicado por los volúmenes de unidades estimados para algunos canales principales, además de la retroalimentación de distribuidores y adquisiciones sobre los patrones de pedidos. Cuando algunas geografías carecían de datos claros sobre la combinación de productos, utilizamos indicadores proxy como las tendencias de importación y el crecimiento de camas hospitalarias, y luego volvimos a verificar los volúmenes implícitos con la retroalimentación de las entrevistas a contactos de ventas y adquisiciones.
Para la previsión, se utilizó el análisis de escenarios, anclado a la normalización esperada del comportamiento de detección, los ciclos de actualización de dispositivos y los supuestos de movimiento de precios confirmados durante las conversaciones primarias. Las tasas de crecimiento se ajustaron solo cuando varias señales se movían en la misma dirección y los supuestos podían explicarse en términos simples de volumen y precio vinculados a la combinación tecnológica (sin contacto frente a contacto).
Validación de datos y ciclo de actualización
La validación se realiza mediante varias verificaciones que buscan discrepancias entre el resultado del modelo y las señales de mercado independientes, como los patrones de movimiento comercial, los cambios en las políticas de dispositivos y la dirección de los ingresos reportados por categoría. Si una variación parecía demasiado grande, se revisaba el supuesto y se enviaban preguntas de seguimiento a determinados encuestados para confirmar la razón práctica detrás del cambio.
Antes de la aprobación final, las cifras son revisadas por etapas por otro analista, y los cálculos clave se vuelven a ejecutar para evitar errores de fórmula ocultos y conversiones de moneda inconsistentes. Los informes se actualizan cada año, y se añaden actualizaciones intermedias cuando eventos regulatorios o de suministro importantes modifican de manera significativa la demanda o los precios. Justo antes de la entrega, realizamos una revisión final para reflejar las últimas actualizaciones públicas que puedan afectar la línea de previsión de las categorías y precios de termómetros.
Tamaño del mercado de termómetros médicos de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas sobre el tamaño del mercado de termómetros médicos pueden parecer muy dispares, incluso cuando se refieren a dispositivos similares. Las diferencias suelen provenir de lo que se cuenta como termómetro médico, el año utilizado como punto de partida y la forma en que el precio y el volumen se proyectan hacia adelante en el pronóstico.
Los movimientos de importación y exportación, las señales de política pública sobre la eliminación progresiva del mercurio y las bandas de precios validadas mediante entrevistas son las verificaciones que mantienen a Mordor Intelligence alineado con un alcance centrado en la medición de la temperatura humana, lo que da lugar a un valor de 2025 inferior al de estimaciones que parecen incluir dispositivos de monitoreo adyacentes o una electrónica de bienestar de consumo más amplia.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2.29 mil millones de USD (2025) | |
| Editorial del sector A | 5.47 mil millones de USD (2024) | Utiliza un universo contabilizado más amplio y un año base diferente, con una segmentación que puede incorporar productos de bienestar conectado y monitoreo más allá de los termómetros médicos principales, lo que infla el conjunto de ingresos. |
| Firma de investigación B | 2.24 mil millones de USD (2023) | Ancla la serie a un año base anterior y a un horizonte más corto, y los supuestos de progresión de precios parecen aplicarse de manera más uniforme entre tecnologías, lo que puede desplazar los totales del periodo intermedio. |
La dispersión en la tabla se debe principalmente a las decisiones sobre el alcance y al año en el que se ancla cada editor, y luego a la rapidez con la que se permite que los precios y la combinación de productos evolucionen. Al mantener el alcance limitado a los dispositivos de medición de temperatura y al volver a verificar la lógica de volumen y precio a través de múltiples señales externas, la estimación se mantiene trazable a pasos claros que un lector puede reproducir y cuestionar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de termómetros médicos?
El mercado totaliza USD 2,46 mil millones en 2026 y se proyecta que alcance USD 3,55 mil millones en 2031, lo que refleja una CAGR del 7,57%.
¿Por qué los termómetros libres de mercurio dominan las ventas?
Los modelos libres de mercurio ya poseen una cuota del 72,22% debido a que las prohibiciones globales como el Reglamento (UE) 2017/852 restringen los dispositivos de mercurio y empujan a hospitales y consumidores hacia alternativas digitales más seguras.
¿Qué segmento de usuario final se expande más rápidamente?
Los entornos de atención domiciliaria muestran el mayor crecimiento con una CAGR del 8,74% hasta 2031, a medida que los programas de monitorización remota de pacientes obtienen apoyo de reembolso y los médicos integran las comprobaciones de temperatura en los flujos de trabajo de telemedicina.
¿Qué región geográfica ofrece el mayor potencial de crecimiento?
Asia-Pacífico avanza a una CAGR del 9,11% gracias a las grandes poblaciones envejecidas, la expansión de la infraestructura sanitaria y las iniciativas nacionales de digitalización que favorecen la termometría conectada.
Última actualización de la página el:



